
オーストラリアグミ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
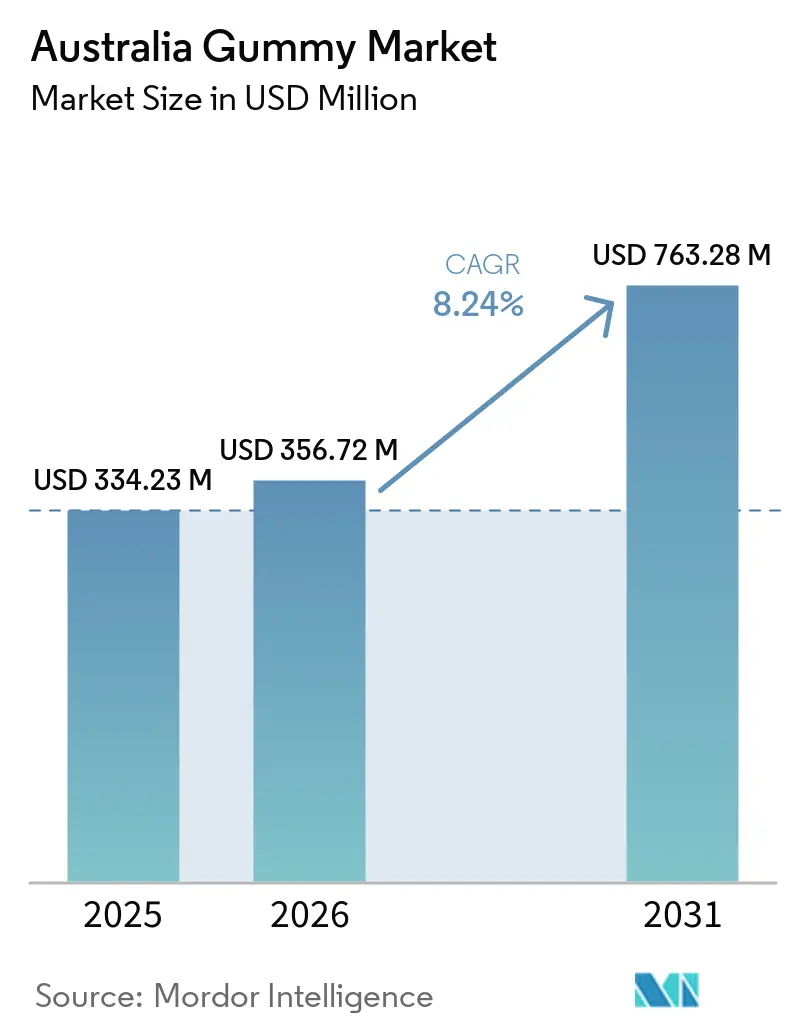
| 基準年の市場規模 (2025) | 334.23 百万米ドル |
| 市場規模 (2026) | 356.72 百万米ドル |
| 市場規模 (2031) | 763.28 百万米ドル |
| Growth Rate (2026 - 2031) | 8.24 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリアグミ市場分析
オーストラリア グミ市場規模は2026年に3億5,672万米ドルであり、2031年までに7億6,328万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.24%で成長します。毎日のサプリメント摂取は個人のウェルネスルーティンの一部として定着しつつあり、グミはタブレットやカプセルよりも摂取しやすいことから恩恵を受けています。予防的健康への消費者支出の増加、継続的な製品改良、および医薬品リスト化経路は、オーストラリアにおけるグミサプリメントへの需要を引き続き支えています。ただし、規制要件、コンプライアンスプロセス、および処方コストが新製品発売のペースを遅らせる可能性があります。オーストラリア グミ市場はまた、薬局流通チャネルの信頼性、デジタルプラットフォームの拡大するリーチ、およびオーストラリア製サプリメントへの越境需要の高まりからも恩恵を受けています。
レポートの主要ポイント
- 製品タイプ別では、マルチビタミングミが2025年のオーストラリアグミ市場シェアの38.21%を占め、オメガ3グミは2031年にかけてCAGR 9.66%で成長すると予測されています。
- 原料別では、動物由来グミが2025年のオーストラリアグミ市場シェアの57.46%を占め、植物由来グミは2031年にかけてCAGR 9.78%で拡大すると予測されています。
- 消費者グループ別では、大人が2025年のオーストラリアグミ市場シェアの75.68%を占め、子供向けグミは2031年にかけてCAGR 9.56%で成長すると予測されています。
- 包装タイプ別では、ボトル・瓶が2025年のオーストラリアグミ市場シェアの64.58%を占め、スタンドアップパウチは2031年にかけてCAGR 9.78%で拡大すると予測されています。
- 流通チャネル別では、薬局・ドラッグストアが2025年のオーストラリアグミ市場シェアの47.32%を占め、オンライン小売は2031年にかけてCAGR 9.72%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリアグミ市場のトレンとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な栄養補助食品への費者の関心の高まり | +1.8% | 全国;大都市圏(シドニー、メルボルン、ブリスベン)で最も高い | 短期(2年以内) |
| 大人のビタミン・ミネラルグミへの需要の増加 | +1.5% | 全国 | 短期(2年以内) |
| 子供向けビタミン・サプリメントグミの人気の高まり | +1.4% | 全国;子育て世帯の人口統計に集中 | 中期(2〜4年) |
| 摂取しやすい代替剤形への嗜好の高まり | +0.9% | 全国;65歳以上の高齢者および18〜34歳の若年成人に偏る | 短期(2年以内) |
| 機能性および症状特化型グミの拡大 | +1.0% | 全国;プレミアム需要は高所得都市部セグメントに集中 | 中期(2〜4年) |
| 複合成分および標的型グミにおける製品革新の進展 | +0.8% | 全国;DTC(直接消費者向け)チャネルが主要な試用獲得手段 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手軽な栄養補助食品に対する消費者の関心の高まり
オーストラリアグミ市場は、散発的なサプリメント購入から日常的な習慣への移行によって支えられています。グミは、標準的なサプリメントの使用を妨げる可能性のある嚥下や味の障壁を軽減します。この特性は、より簡単な日常ルーティンから恩恵を受ける65歳以上の成人にとって特に重要です。補完医療セクター全体は2025年に63.0 ビリオン 豪ドル(40.0 ビリオン 米ドル相当)に達し、2030年にかけて年率3.0%〜4.0%の成長が見込まれています[1]出典:Complementary Medicines Australia、「オーストラリアの補完医療産業、CMA 2025年産業スナップショット」、Complementary Medicines Australia、cmaustralia.org.au。グミ製品はそのセクターよりも速いペースで成長しており、日常的な使用とカジュアルなウェルネス購買の両方に適合しているためです。需要はスーパーマーケット、薬局、オンラインでの製品入手が容易な大都市圏で最も強くなっています。Swisse Wellnessは2026年に「Functional. Fun. Gummies.」キャンペーンと「Sweet Treat」クリエイティブチャプターを展開し、薬局とスーパーマーケットの両方でこの形式を訴求しました。このキャンペーンは、ブランドによる形式教育が製品試用と再購入を促進できることを示しています。摂取しやすい製品へのより広いアクセスは、大型タブレットや魚油ソフトジェルを避ける可能性のある成人もサポートします。これはオーストラリアグミ市場に影響を与えます。なぜなら、快適な形式が初回購入後の継続使用を強化する可能性があるからです。利便性を重視した製品は、主要成分の変更のみに依存することなく、繰り返しの需要を達成できます。同じ嗜好は、異なるニーズを持ちながらも摂取のしやすさを共通して好む若年成人と高齢消費者の間で代替剤形を支持しています。
大人の間でのビタミン・ミネラルグミへの需要の増加
成人の購買者は、エネルギー、免疫サポート、美容、睡眠、認知サポート、その他のウェルネスニーズにサプリメントをますます活用しています。単一製品が栄養成分と美容または症状関連のポジショニングを組み合わせることができます。これにより、個別購入の必要性が減り、プレミアム価格帯の維持が可能になります。Nature's Wayは2024年10月にCollagen Beauty Complexを、2025年6月にAdult Vita Gummies Omega-3をオーストラリア治療薬品登録簿に登録しました[2]出典:治療薬品局、「許容成分決定の提案された変更、低・無視できるリスクの変更2024-25」、治療薬品局、consultations.tga.gov.au。これらの登録は、複数の健康ニーズにわたる標的型成人製品の活用を示しています。成人向けフォーマットは、特化した成分と明確な製品ポジショニングを組み合わせることで、ブランドおよび小売業者にとってより高いリターンを生み出すことができます。プレミアム製品は、定義された用途に対応するためにコラーゲン、マグネシウム、オメガ3、または複数の成分を使用することが多いです。オーストラリア グミ市場は、これらの製品が消費者を基本的なマルチビタミンを超えた選択へと促す際に恩恵を受けます。新製品はまた、薬局小売業者が棚スペースを刷新し、差別化されたレンジを展開する理由を提供します。成人向けの成長は、女性の健康、睡眠、脳の健康向けの製品を含む標的型グミへのより広い移行を支えています。その結果生まれる製品レンジは、成人生活のより多くの段階にわたってこのフォーマットを関連性のあるものにしています。
子供向けビタミン・サプリメントグミの人気の高まり
親は日常的なサプリメントの受け入れを改善したい場合にグミを選ぶことが多いです。このカテゴリーには現在、基本的なビタミンだけでなく、免疫サポート、プロバイオティクス、睡眠、鉄分、マルチビタミン製品が含まれています。これにより、家庭が特定のニーズに応じた製品を購入する理由が増えます。SwisseはARTG ID 477829および489134のもとでLittle Swisse Multivitamin Gummiesを2025年中に登録しました。このレンジは同社のファミリー向け製品を鉄分、プロバイオティクス、睡眠関連製品へと拡大しました。子供向け製品はまた、ブランドとの家庭内関係を構築することができます。子供向けレンジを信頼する親は、同じ会社の成人向け製品を検討する可能性が高くなります。これは薬局での購入とオンラインサブスクリプションの両方を支持します。オーストラリアグミ市場は、子供向け製品が他の消費者グループでの将来の購入につながる可能性があるため、このつながりから恩恵を受けます。BayerのOne A Day Kids Multi with Ironは、ドラフトで提供された会社の開示によると、2025年7月に1回分あたり12.00 mgの鉄分を含む製品と、プロバイオティクスを含む製品を導入しました。この製品レンジは、偏食や栄養摂取に関する懸念に企業がどのように対応しているかを示しています。
機能性・症状特化型グミ
機能性・症状特化型製品は、オーストラリアグミ市場を基本的なビタミン使用を超えて拡大させます。コラーゲン、認知サポート、ホルモンサポート、腸の健康、エネルギー製品は、ブランドが差別化を図る手段を提供します。Nature's WayはARTG ID 514370のもとでPlatinum Strength Vita Gummies Brain & Energyを2025年10月にリスト登録しました。同社はまた、2024年および2025年のARTG登録を通じてコラーゲンおよび美容関連製品ラインを拡大しました。これらの動きは、異なる価格帯で異なる消費者ニーズに対応する製品ラダーを示しています。提供された調査ドラフトによると、機能性形式は標準的なマルチビタミングミより30.00%〜50.00%高い価格を持つことが一般的です。製品、成分、および表示要件を満たす必要があるため、処方開発の重要性が高まっています。2026年5月のComplementary Medicines Australia Innovation Dayでは、参加者が従来のペクチンやゼラチンマトリックスの代替としてコラーゲンベースのゲル化剤について議論しました。このアプローチは、構造的な役割と栄養関連の成分提案を組み合わせることができます。オーストラリアグミ市場は、標準的なタブレットで代替しにくい製品を生み出す際にこのような取り組みから恩恵を受けます。また、美容、栄養、またはウェルネスのニーズを組み合わせた複合成分製品の機会も生まれます。ただし、新しいコンセプトの価値は、リスト医薬品の枠組みの中で一貫して製造できるかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 治療用グミ製品に対する厳格な規制要件 | -1.4% | 全国;TGAコンプライアンスインフラを持たない小規模参入者に最も深刻 | 短期(2年以内) |
| 健康効能表示および製品広告に関する制限 | -0.9% | 全国 | 短期(2年以内) |
| 従来グミ処方における高い糖分含有量 | -0.8% | 全国;子供向けおよび健康意識の高い成人セグメントで消費者の反発が集中 | 中期(2〜4年) |
| 従来型サプリメントとの競合 | -0.7% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治療用グミ製品に対する厳格な規制要件
オーストラリアグミ市場は、製品が関連する健康関連の主張を行う場合、リスト医薬品の規則の下で運営されます。1989年治療薬品法は、成分、製造品質、および表示に関する要件を定めています[3]出典:オーストラリア政府、「1989年治療薬品法」、連邦立法登録、legislation.gov.au。コンプライアンスは新製品を開発する企業に時間とコストを追加しま。Complementary Medicines Australiaは2025年に81.00のTGAライセンスを受けた補完医療製造施設を数えましたが、グミ生産に対応した施設は限られた数にとどまりました。これにより、ライセンス施設を所有していないブランドの受託製造オプションが制限されます。中小企業や新しいコンセプトは、認証とコンプライアンス業務を管理するリソースが不足している可能性があるため、最も影響を受ける可能性があります。Star Combo Pharmaは2024年5月にグミ施設のTGA製造承認を報告し、オーストラリアにおける大規模なライセンス取得済みグミ受託製造業者として位置づけました。この施設は、製造承認が参入障壁として機能する理由を示しています。許容成分決定は2025年3月に更新され、2026年3月に終了する12ヶ月の移行期間が設けられました。企業はリスト製品で成分を使用する際に継続的な規制モニタリングが必要です。健康強調表示と広告規則はまた、ブランドが製品の臨床的根拠を直接説明できる範囲を制限します。これらの制限は、明確なコミュニケーションを必要とする新しい機能性グミにとって特に顧客教育を困難する可能性があります。
従来のグミ処方における高い糖分含有量
糖分は、特に子供向けに設計された製品において、オーストラリアグミ市場の懸念事項であり続けています。従来のゼラチングミは多くの場合、食感と味のためにブドウ糖シロップと添加糖に依存しています。これはクリーンラベルおよびウェルネス志向の製品に対する消費者の期待と相反する可能性があります。親は薬局やスーパーマーケットでブランド間の成分表示を比較することができます。提供されたドラフトの会社情報によると、SwisseはLittle Swisse Kids Gummiesレンジが99.00%無糖または添加糖なしであると述べました。この対応は、許容できる食感と風味を維持しながら糖分を削減するプレッシャーを反映しています。代替ゲル化剤と甘味システムには追加の作業が必要な場合があるため、製品の再処方はコストを増加させる可能性があります。ペクチン、タピオカシロップ、その他の素材は製品の食感、風味、および製造プロセスを変える可能性があります。これらの課題は、既存のゼラチンベース製品の大規模なポートフォリを持つ企業にとってより大きくなる可能性があります。低糖または無糖製品から始める新興企業は、一部のレガシー再処方ニーズを回避できます。従来のタブレットやカプセルも、成分、価格、または投与量の精度を優先する消費者にとって確立された代替品であり続けています。したがって、オーストラリアグミ市場は、消費者の嗜好がより口当たりの良い製品へとシフトする中でも、馴染みのあるサプリメント形式との継続的な競合に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:オメガ3がマルチビタミンの中核を超えた専門的成長をリード
オメガ3グミは2031年にかけてCAGR 9.66%で拡大すると予測されています。この形式は、一部の消費者が飲み込みにくいまたは味が不快と感じる魚油ソフトジェルの代替品を提供します。需要は心血管、認知、および関節の健康用途への関心に関連しています。Nature's Way Adult Vita Gummies Omega-3は2025年6月にARTG ID 490672のもとでARTGに登録されました。この登録は同社の専門グミ製品への広範な移行を支持しました。ビーガンおよび藻類由来のオメガ3オプションは植物由来製品または魚由来成分の代替品を求める消費者にも訴求します。プロバイオティクスグミは、製造業者が常温保存可能なプロバイオティクスシステムを保護し、より高い成分負荷を管理する必要があるため、異なる技術的ニーズを持っています。
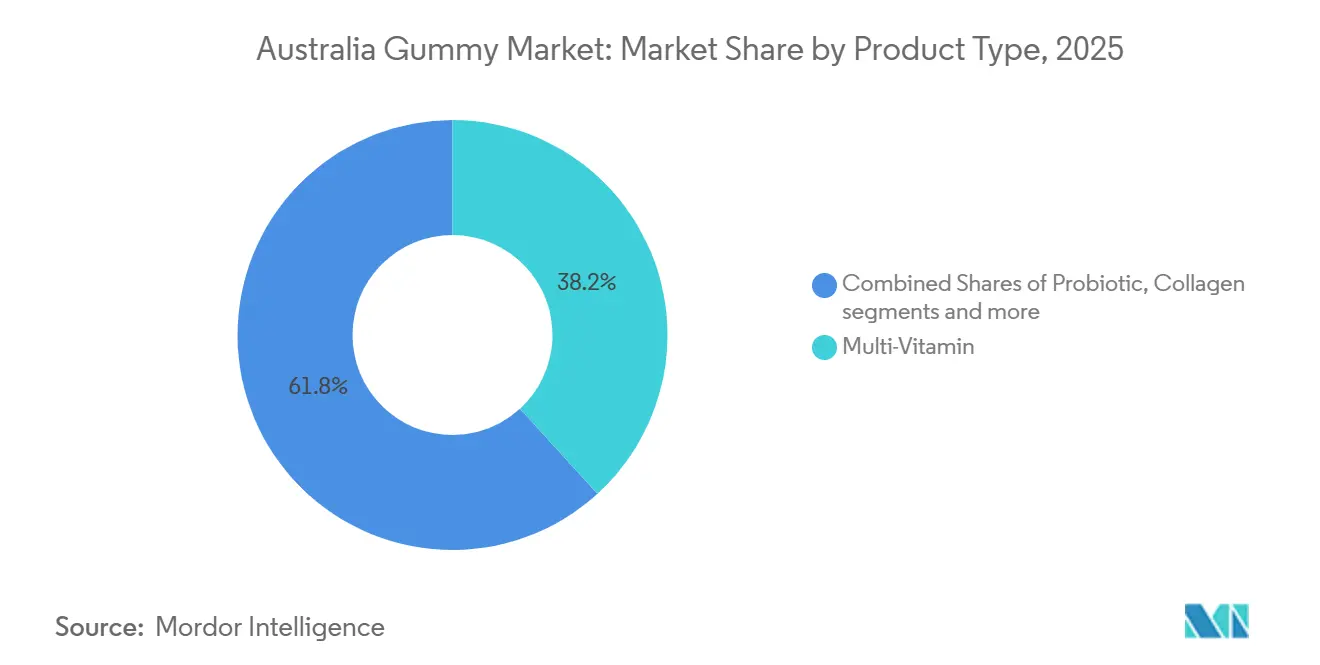
マルチビタミングミは2025年のオーストラリアグミ市場シェアの38.21%を占め、中核的な収益カテゴリーとなっています。これらは多くの場合、年齢層を問わず消費者が最初に使用するグミ製品です。単一ビタミン製品は、ビタミンD、ビタミンC、ビオチン、鉄分など、より特定のニーズに対応します。これらの形式は医療専門家の推薦から恩恵を受け、製品試用を支持することができます。広範な入手可能性はまた、薬局やスーパーマーケットに馴染みのある基本レンジを提供します。マルチビタミンは、専門製品が拡大しても日常的な使用に対応するため、重要であり続ける可能性が高いです。
注記: 全セグメントのシェアはレポート購入時に入手可能


原料別:植物由来のプレミアム化が動物由来形式に挑戦
動物由来グミは2025年のオーストラリアグミ市場シェアの57.46%を占めました。ゼラチンは比較的コスト効率が高く、扱いやすく、消費者に馴染みがあるため、この地位を支えています。ブランドは価格と食感の一貫性が重要な主流製品に動物由来形式を引き続き使用しています。プレミアム動物由来製品は、価格よりも成分の調達と生物学的利用能によってますます差別化されています。これにより、同じ原料カテゴリー内でさまざまなポジションが生まれます。消費者の親しみやすさはまた、ゼラチンベースのマルチビタミンおよび単一ビタミン製品の継続的な棚存在感を支持しています。
植物由来グミは2031年にかけてCAGR 9.78%で成長すると予測されています。その成長はーガンの嗜好、クリーンラベル購買、および持続可能性関連の製品選択への関心と結びついています。ペクチンおよび藻類ベースのマトリックスはこのポジショニングに適合します。ビーガン認証は、薬局に入る前にブランドを選んでいない買い物客にとって食事の適合性を識別しやすくします。この視覚的なシグナルは、消費者が複数の製品を比較する店舗で重要です。オーストラリアグミ市場は、企業が根拠のない主張をすることなく価値を明確にできる場合、植物由来製品の余地があります。
消費者グループ別:成人の規模と子供の成長が二重軌道市場を定義
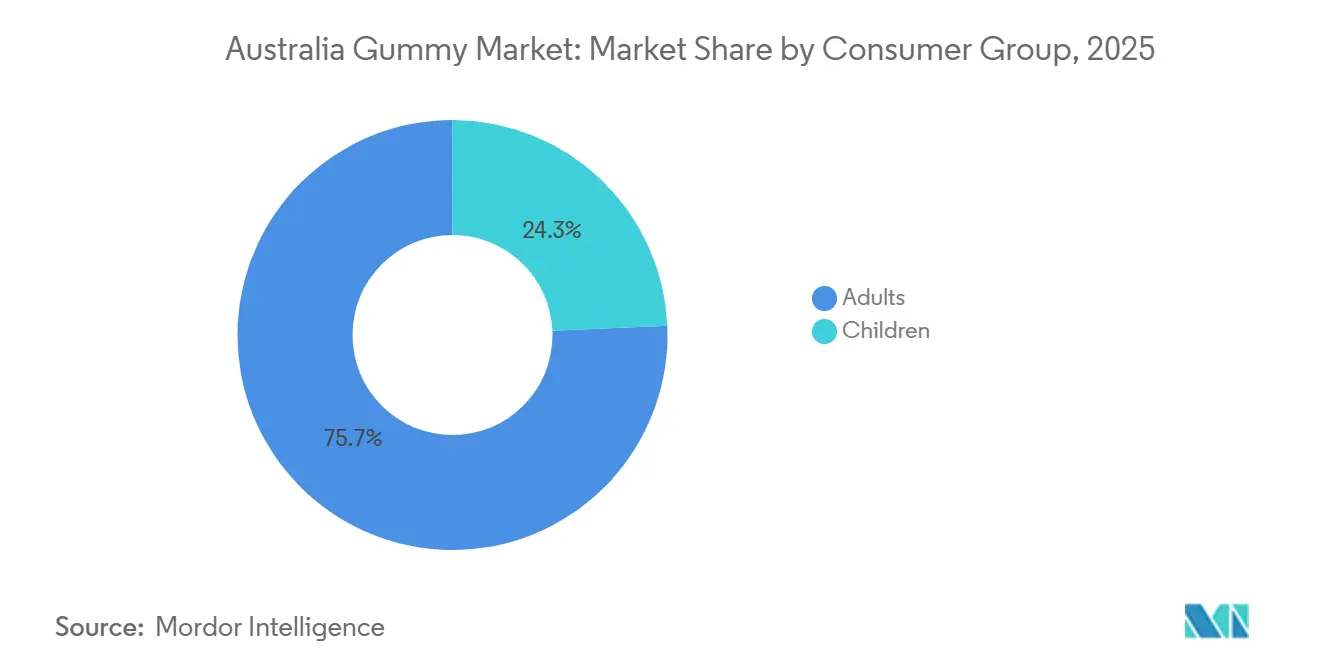
成人は2025年のオーストラリアグミ市場シェアの75.68%を占め、セグメントに最大の収益基盤を与えています。成人の需要は免疫サポート、エネルギー、美容、認知健康、睡眠、関節健康、および心血管ウェルネスにわたります。この幅広さにより、企業は女性の健康、男性の健康、および加齢関連のニーズに対応した製品を開発できます。50歳以上の人々は関節、認知、および心血管の懸念に適した製品を求める可能性があります。成人製品はまた、より特化した成分とプレミアムポジションを使用できます。これにより、他のグループが速く成長する場合でも、成人はカテゴリー価値の中心であ続けます。
子供向けグミは2031年にかけてCAGR 9.56%で成長すると予測されています。このオーストラリアグミ市場規模の成長は、子供が日常ルーティンの一部として受け入れる形式への親の関心を反映しています。免疫、プロバイオティクス、睡眠、鉄分製品はカテゴリーを基本的なマルチビタミンを超えて拡大しました。各製品タイプは異なる親の懸念に対応できます。2025年のLittle Swisse製品に関するSwisseのARTG登録は、より広範なファミリー志向のポートフォリオをカバーしました。これらの登録は、いくつかの子供関連のニーズにわたる体系的なレンジを支持しています。
包装タイプ別:ボトルがカテゴリーを支えるが、パウチがプレミアムポジショニングを再定義
ボトル・瓶は2025年のオーストラリアグミ市場シェアの64.58%占めました。その地位は、チャイルドレジスタント閉口部、ラベルスペース、および馴染みのある棚展示を含む実用的な特性を反映しています。より大きな表面積は必要な製品開示に対応できます。ボトル形式はまた、60〜120個入りのパックサイズで販売されるマルチビタミンおよび単一ビタミン製品に適しています。これにより、一般的な使用パターンと主流の包装経済性の間に有用な適合性が生まれます。薬局やスーパーマーケットは、確立されたサプリメントプラノグラム内にボトルを陳列できます。
スタンドアップパウチは2031年にかけてCAGR 9.78%で成長すると予測されています。この形式は棚での視認性を提供し、硬質包装よりも少ない素材を使用できます。パウチはeコマース注文の配送量と破損リスクを軽減する可能性があります。これらの特性はオンラインファーストおよびサブスクリプション重視のブランドを支持します。提供された会社リリースによると、Swisseは2025年12月末にライフスタイル重視の包装でゼロシュガーのGlam Bites美容グミレンジを発売しました。この製品は、包装が美容とプリメント小売の両方のプレミアムプレゼンテーションをどのように支持できるかを示しています。
流通チャネル別:薬局のリーダーシップがオンラインの勢いによってますます競われる
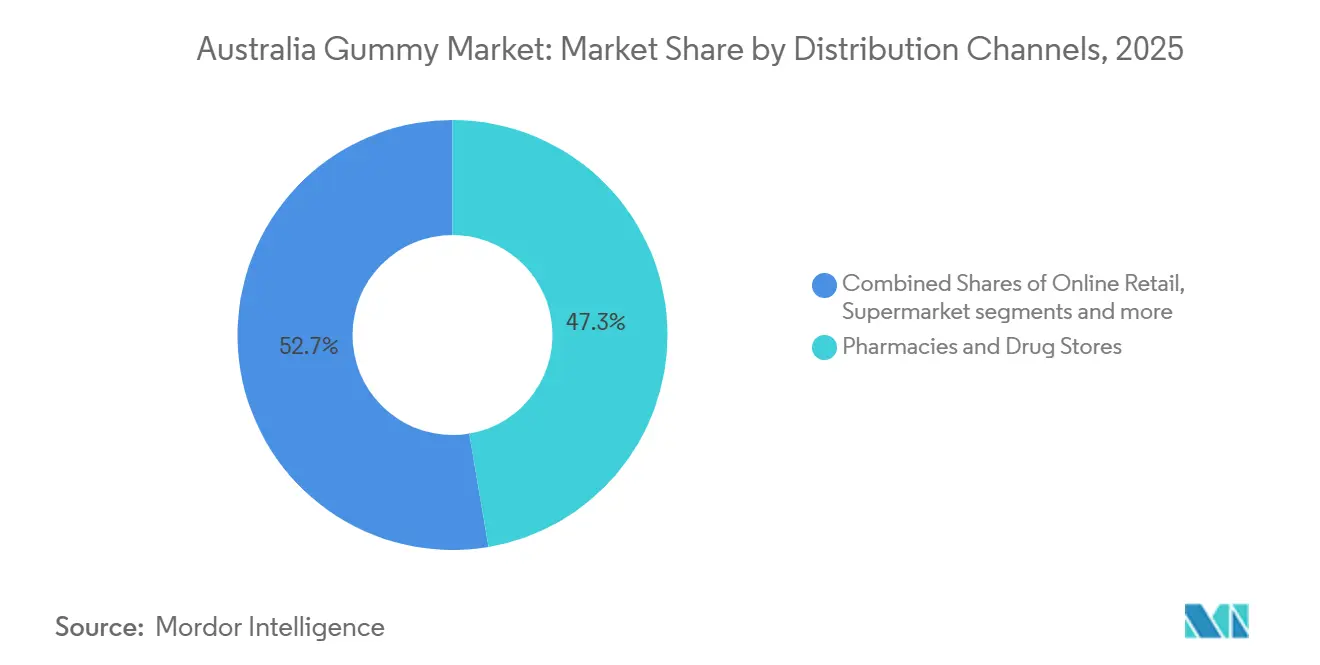
薬局およびドラッグストアは、2025年のオーストラリア グミ市場シェアの47.32%を占めました。消費者は、健康製品の環境と目に見える製品情報を求める際に薬局を利用することが多いです。薬局店舗は、幅広いサプリメントの品揃えに対応する棚スペースと、専門的な信頼性に関連する環境を提供しています。Chemist Warehouseは、広範な店舗網、強力なデジタルプレゼンス、および価格重視のポジショニングを有しています。これにより、このチャネルは高販売量の目的地であると同時に、価格の基準点ともなっています。信頼性と比較購買に依存する製品において、薬局のリーダーシップは引き続き重要であり続けると考えられます。
オーストラリアのオンライン小売市場は、消費者のデジタル購買チャネルの採用拡大に牽引され、2031年までCAGR 9.72%で成長すると予測されています。この広範な接続性により、小売業者およびブランドは消費者直販チャネルを強化できる一方、消費者はさまざまなデジタルプラットフォームを通じて製品を発見し、価格や機能を比較し、購入を完了することが可能となっています。オンラインチャネルへの消費者依存が高まり続けるにつれ、オンライン小売は予測期間を通じてオーストラリアの幅広い小売市場の主要な構成要素であり続けると見込まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
オーストラリア グミ市場は、薬局密度、世帯収入、および確立されたウェルネス購買がシドニー、メルボルン、ブリスベンに集中しています。これらの都市はまた、強力なオンラインアクセスと幅広いスーパーマーケットの品揃えを提供しています。東海岸は、薬局販売とオンライン販売の両方における主要な国内需要エリアを形成しています。大手小売業者は、高所得の郊外エリアでより深い製品レンジを取り揃えています。2024年のオーストラリアの全国インターネットアクセス率96.10%も、これらの大都市圏全体でのデジタル製品発見と注文を支えています。実店舗小売とオンラインアクセスの組み合わせにより、ブランドは定番のマルチビタミン製品と高価格の機能性フォーマットの両方で消費者にリーチすることができます。
オーストラリアの輸出ポジションは、製品のリーチを国内市場を超えて拡大することで、このカテゴリーに重要な地理的側面を加えています。オーストラリアの小売チャネルで受け入れられた製品は、オーストラリアの原産地、品質基準、および製品の真正性を重視する越境消費者を引き付けることもできます。国内小売の成功と輸出需要のこのつながりは、メーカーが差別化されたグミフォーマット、カスタマイズされた製品提供、よび国内外の消費者の両方にアピールできる革新に投資することを促しています。
パースとアデレードは重要な二次市場を代表しており、薬局小売チャネルへのより大きな依存と、従来型マルチビタミンおよび単一ビタミン製品への強い需要を特徴としています。これらの都市では、薬局が製品アクセスと消費者の購買決定において、特に従来型ビタミン処方に対して引き続き中心的な役割を果たしています。その結果、オンライン購買の普及の拡大は、地元の薬局の利用可能性が依然として制限されているこれらの地域でのビタミン製品へのアクセスを改善することで、需要をますます支えています。
競合環境
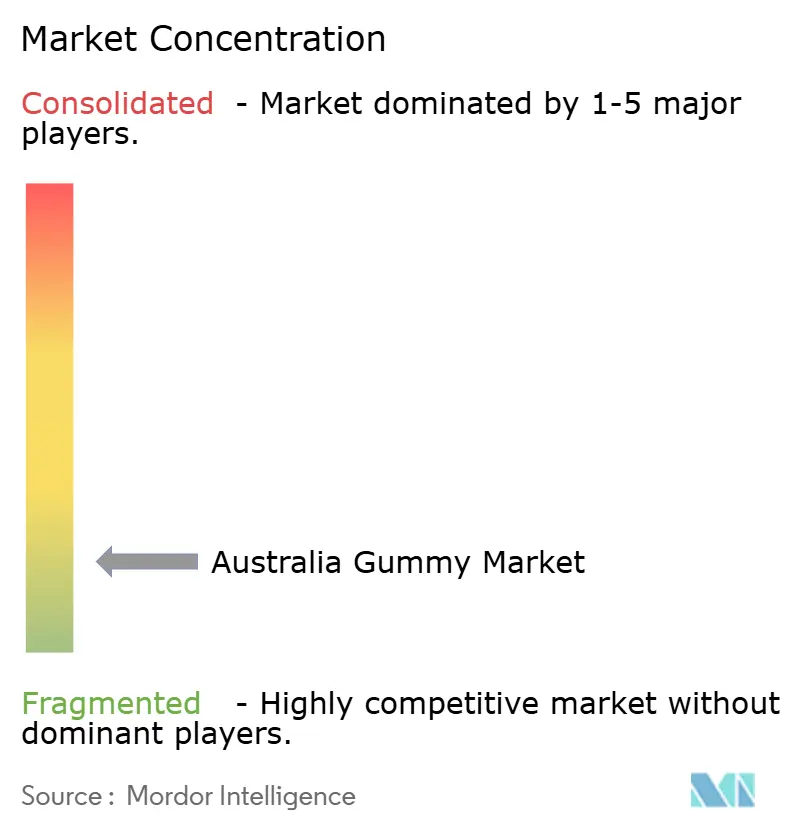
オーストラリアグミ市場は、構造的に支配的な地位を持つ企業がないため、断片化しています。Swisse Wellness、Nature's WayブランドのPharmaCare Laboratories、およびBlackmoresは、Haleon、Bayer、Church & Dwight、Garden of Lifeを含むグローバルブランドと競合しています。より小規模な直接消費者向けおよび専門企業も症状特化型のニッチに対応しています。競争は処方、リスト製品登録、チャネルアクセス、およびブランド認知度に依存しています。
全国薬局ネットワークと強力なインターネットアクセスは、ブランドが小売の信頼性とデジタル能力の両方を必要とするデュアルチャネル環境を生み出しています。市場の構造は新規参入者に余地を与えますが、明確な差別化を求めます。SwisseとPharmaCareは重要な国内カテゴリーリーダーとして機能しています。PharmaCareは2024年および2025年にわたってコラーゲン、オメガ3、マグネシウム、睡眠、脳の健康グミ製品の繰り返しARTG登録を使用しました。このアプローチにより、企業は複数の消費者ニーズにわたってより広い棚存在感を構築できます。
Star Combo Pharmaはサプライサイドの戦略的事例を示しています。2024年5月のTGAグミ製造承認により、ライセンス取得済み受託製造へのアクセスが拡大しました。同社はFY2025に2.582 ビリオン 豪ドル(1.640 ビリオン 米ドル相当)のOEM収益を報告し、11.00%増加し、12.00ヶ月で41.00の顧客アカウントを追加しました。同社のLiving Healthyブランドは2025年2月から始まるColesの全国流通を確保し、4.00のグミ製品を追加しました。受託製造とブランド小売参入のこの組み合わせは、一部の企業の生産障壁を下げる一方で、スーパーマーケットとオンラインチャネルでの競争を激化させる可能性があります。TGAプロセスをすでに理解している企業は、製品の開発とリスト業務をより迅速に進ることができるため、優位性を維持できる可能性があります。
オーストラリアグミ産業リーダー
Swisse Wellness Pty Ltd
Bayer AG
Herbaland Naturals Inc.
Amway Corporation
Haleon plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:Sirio Pharmaは、美容インナーケア、腸の健康、心血管・代謝、免疫、眼の健康、および日常栄養をターゲットとした7つのTGA準拠グミサプリメントコンセプトを発売しました。この発売は同社のオーストラリア補完医療グレードグミセグメントへの参入を示し、便利な形式と特定の健康効果を組み合わせた機能性グミの成長機会を浮き彫りにしています。
- 2025年6月:Novomins Australia Pty LtdはARTG ID 493731のもとでAdvanced Formula Energy Vitamin B12 Gummiesをオーストラリア治療薬品局(TGA)に登録しました。このグミにはビオチン、シアノコバラミン(ビタミンB12)、ニコチンアミド、ピリドキシン、リボフラビン、チアミンを含むBビタンのブレンドが含まれています。
- 2025年6月:PharmaCare Laboratories(Nature's Way)はNature's Way Adult Vita Gummies Omega-3をTGAのARTGに登録し、2031年にかけてCAGR 9.66%で成長すると予測される製品タイプにおいてブランドのオメガ3グミレンジを拡大しました。


オーストラリアグミ市場レポートの範囲
| 単一ビタミン |
| マルチビタミン |
| プロバイオティクス |
| オメガ3 |
| コラーゲン |
| その他のグミ |
| 動物由来 |
| 植物由来 |
| 子供 |
| 大人 |
| ボトル・瓶 |
| スタンドアップパウチ |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| 薬局・ドラッグストア |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | 単一ビタミン |
| マルチビタミン | |
| プロバイオティクス | |
| オメガ3 | |
| コラーゲン | |
| その他のグミ | |
| 原料別 | 動物由来 |
| 植物由来 | |
| 消費者グループ別 | 子供 |
| 大人 | |
| 包装タイプ別 | ボトル・瓶 |
| スタンドアップパウチ | |
| その他 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| 薬局・ドラッグストア | |
| オンライン小売店 | |
| その他の流通チャネル |


レポートで回答さる主要な質問
オーストラリアにおけるグミサプリメントの予測成長率は?
このカテゴリーは2026年から2031年にかけてCAGR 8.24%で成長し、2031年までに763.28 ミリオン 米ドルに達すると予測されています。
オーストラリアで最も速く成長しているグミ製品タイプはどれですか?
オメガ3グミは2031年にかけてCAGR 9.66%で最も速い製品タイプ成長を記録すると予測されています。
オーストラリアで植物由来グミが注目を集めている理由は何ですか?
植物由来形式はビーガン、クリーンラベル、および持続可能性の嗜好と一致しており、2031年にかけてCAGR 9.78%の成長が予測されています。
どの消費者グループがグミサプリメントの最大収益を生み出していますか?
成人は2025年のカテゴリー収益の75.68%を占め、ウェルネス、美容、睡眠、およびターゲット型健康用途にわたる需要に支えられています。
最終更新日:



