
Taille et part du marché australien des gummies
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
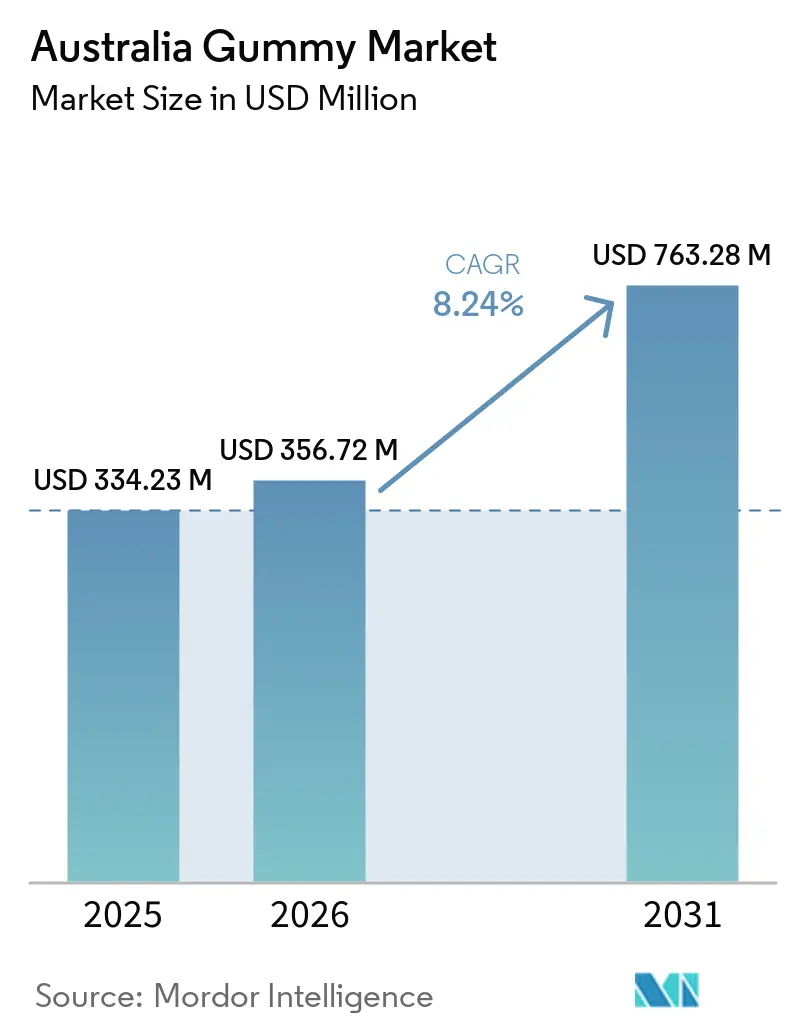
| Taille du marché de l'année de base (2025) | 334.23 Millions de dollars américains |
| Taille du Marché (2026) | 356.72 Millions de dollars américains |
| Taille du Marché (2031) | 763.28 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.24 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien des gummies par Mordor Intelligence
La taille du marché australien des gommes nutritionnelles était de 356,72 millions USD en 2026 et devrait atteindre 763,28 millions USD d'ici 2031, avec un CAGR de 8,24 % de 2026 à 2031. La supplémentation quotidienne fait de plus en plus partie des routines de bien-être personnel, et les gommes en bénéficient car elles sont plus faciles à consommer que les comprimés ou les gélules. La hausse des dépenses des consommateurs en matière de santé préventive, les améliorations continues des produits et la voie des médicaments inscrits sur liste continuent de soutenir la demande de compléments alimentaires sous forme de gommes en Australie. Cependant, les exigences réglementaires, les processus de conformité et les coûts de formulation peuvent ralentir le rythme des lancements de nouveaux produits. Le marché australien des gommes nutritionnelles bénéficie également de la crédibilité des circuits de distribution en pharmacie, de l'expansion des plateformes numériques et de la demande transfrontalière croissante pour les compléments alimentaires fabriqués en Australie.
Principaux enseignements du rapport
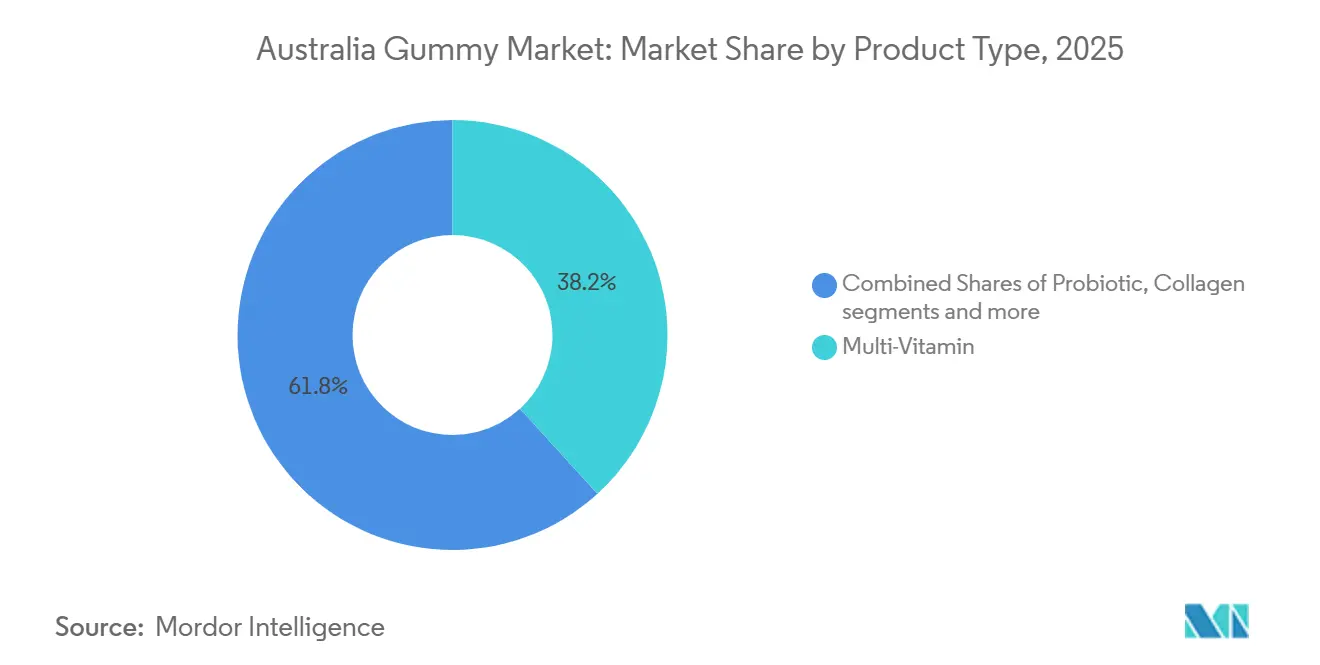
- Par type de produit, les gummies multivitaminés détenaient 38,21 % de la part du marché australien des gummies en 2025, tandis que les gummies oméga-3 devraient croître à un CAGR de 9,66 % jusqu'en 2031.
- Par source, les gummies d'origine animale représentaient 57,46 % de la part du marché australien des gummies en 2025, tandis que les gummies d'origine végétale devraient se développer à un CAGR de 9,78 % jusqu'en 2031.
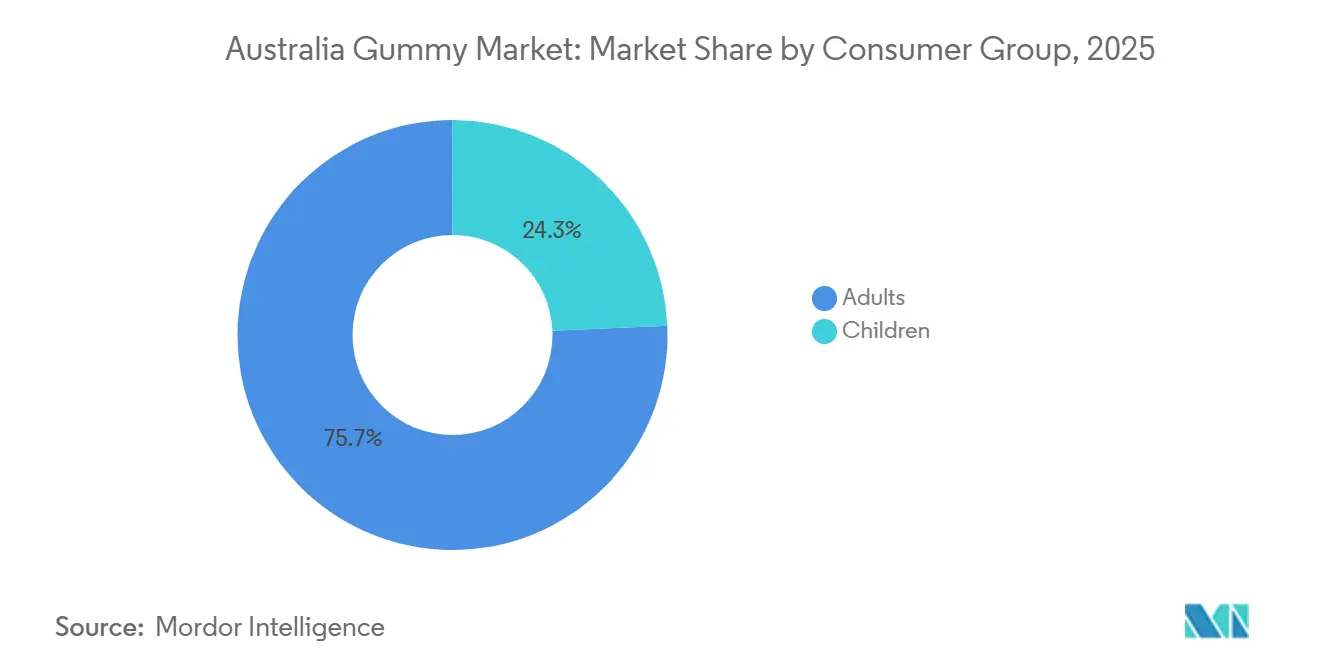
- Par groupe de consommateurs, les adultes détenaient 75,68 % de la part du marché australien des gummies en 2025, tandis que les gummies pour enfants devraient croître à un CAGR de 9,56 % jusqu'en 2031.
- Par type d'emballage, les bouteilles et bocaux représentaient 64,58 % de la part du marché australien des gummies en 2025, tandis que les sachets debout devraient progresser à un CAGR de 9,78 % jusqu'en 2031.
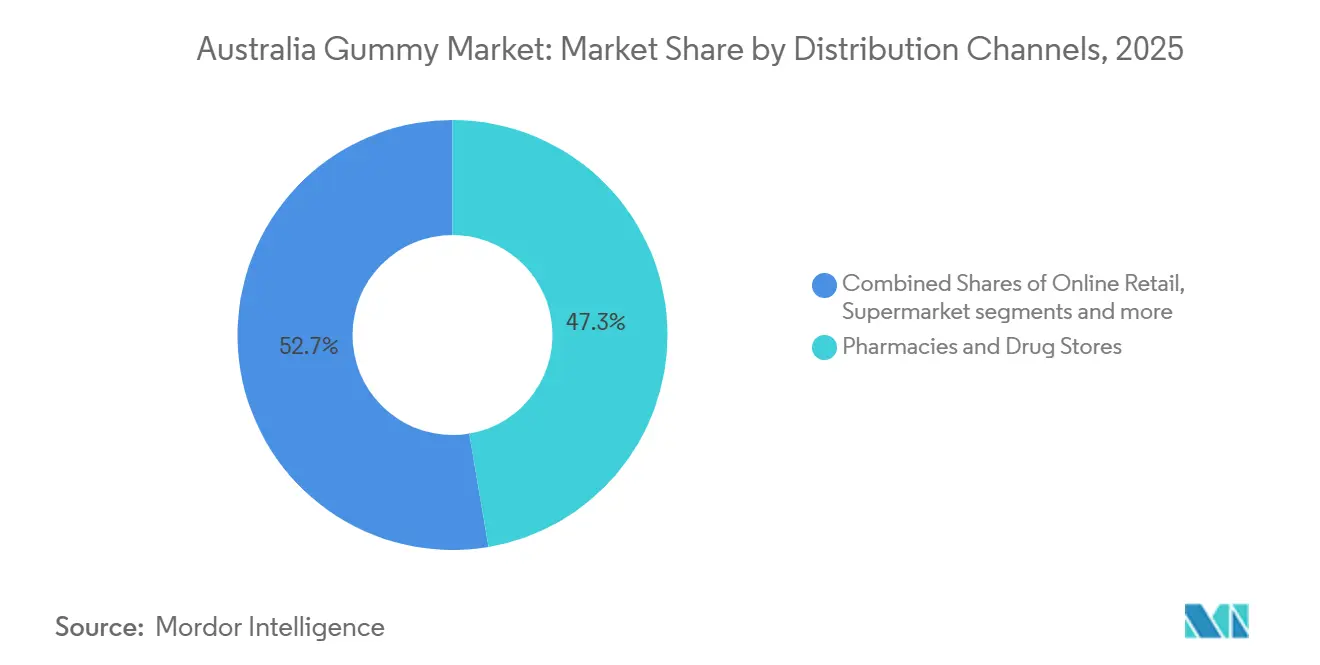
- Par canal de distribution, les pharmacies et parapharmacies détenaient 47,32 % de la part du marché australien des gummies en 2025, tandis que le commerce en ligne devrait croître à un CAGR de 9,72 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché australien des gummies
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour les compléments nutritionnels pratiques | +1.8% | National ; intensité la plus élevée dans les zones métropolitaines (Sydney, Melbourne, Brisbane) | Court terme (≤ 2 ans) |
| Demande croissante de gommes vitaminées et minérales chez les adultes | +1.5% | National | Court terme (≤ 2 ans) |
| Popularité croissante des gommes vitaminées et de compléments pour enfants | +1.4% | National ; concentré dans les ménages en phase de formation familiale | Moyen terme (2-4 ans) |
| Préférence croissante pour des formes galéniques alternatives faciles à consommer | +0.9% | National ; orienté vers les adultes plus âgés (65 ans et plus) et les jeunes adultes (18-34 ans) | Court terme (≤ 2 ans) |
| Expansion des gommes fonctionnelles et ciblées par condition de santé | +1.0% | National ; adoption premium concentrée dans les segments urbains à revenus élevés | Moyen terme (2-4 ans) |
| Innovation croissante de produits en gommes multi-ingrédients et ciblées | +0.8% | National ; canaux de vente directe aux consommateurs comme principal vecteur d'acquisition à l'essai | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour les compléments nutritionnels pratiques
Le marché australien des gummies est soutenu par un passage des achats occasionnels de compléments vers des habitudes quotidiennes. Les gummies réduisent les obstacles liés à la déglutition et au goût qui peuvent limiter l'utilisation des compléments standard. Cette caractéristique est pertinente pour les adultes âgés de 65 ans et plus, un groupe qui bénéficie de routines quotidiennes simplifiées. Le secteur plus large des médicaments complémentaires a atteint 6,30 milliards AUD, soit l'équivalent de 4,0 milliards USD, en 2025 et devrait croître de 3,0 % à 4,0 % par an jusqu'en 2030[1]Source : Complementary Medicines Australia, « Australia's Complementary Medicines Industry, CMA 2025 Industry Snapshot », Complementary Medicines Australia, cmaustralia.org.au. Les produits gummies connaissent une croissance plus rapide que ce secteur car ils s'adaptent à la fois à une utilisation régulière et aux achats de bien-être occasionnels. La demande est la plus forte dans les grandes zones métropolitaines, où la disponibilité en supermarchés, pharmacies et en ligne facilite l'essai des produits. Swisse Wellness a utilisé sa campagne « Functional. Fun. Gummies. » et un chapitre créatif « Sweet Treat » en 2026 pour promouvoir le format dans les pharmacies et les supermarchés. La campagne montre comment l'éducation au format de marque peut augmenter l'essai et le réachat du produit. Un accès plus large aux produits faciles à consommer soutient également les adultes qui peuvent éviter les grands comprimés ou les capsules molles d'huile de poisson. Cela affecte le marché australien des gummies car un format agréable peut renforcer l'observance après le premier achat. Les produits conçus pour la commodité peuvent donc générer une demande répétée sans reposer uniquement sur des changements d'ingrédients de base. La même préférence soutient les formes galéniques alternatives chez les jeunes adultes et les consommateurs plus âgés, qui ont des besoins différents mais partagent une préférence pour une consommation simple.
Demande croissante de gummies vitaminés et minéraux chez les adultes
Les acheteurs adultes utilisent de plus en plus les compléments alimentaires pour l'énergie, le soutien immunitaire, la beauté, le sommeil, le soutien cognitif et d'autres besoins liés au bien-être. Un seul produit peut combiner des ingrédients nutritionnels avec un positionnement beauté ou lié à une condition de santé spécifique. Cela réduit la nécessité d'achats séparés et soutient des prix premium. Nature's Way a enregistré Collagen Beauty Complex en octobre 2024 et Adult Vita Gummies Omega-3 en juin 2025 sur le Registre australien des produits thérapeutiques[2]Source : Therapeutic Goods Administration, "Proposed Changes to the Permissible Ingredients Determination, Low-Negligible Risk Changes 2024-25," Therapeutic Goods Administration, consultations.tga.gov.au. Ces enregistrements illustrent le recours à des produits adultes ciblés répondant à plusieurs besoins de santé. Les formats adultes peuvent générer des rendements plus élevés pour les marques et les détaillants lorsqu'ils combinent des ingrédients spécialisés avec un positionnement produit clair. Les produits premium utilisent souvent du collagène, du magnésium, des oméga-3 ou plusieurs ingrédients pour répondre à un cas d'usage défini. Le marché australien des gommes nutritionnelles en bénéficie lorsque ces produits incitent les consommateurs à aller au-delà des simples multivitamines. Les nouveaux produits donnent également aux détaillants en pharmacie une raison de renouveler l'espace en rayon et de mettre en avant des gammes différenciées. La croissance du segment adulte soutient une évolution plus large vers des gommes ciblées, notamment des produits pour la santé féminine, le sommeil et la santé cérébrale. La gamme de produits qui en résulte rend ce format pertinent à davantage d'étapes de la vie adulte.
Popularité croissante des gummies vitaminés et de compléments pour enfants
Les parents choisissent souvent les gummies lorsqu'ils souhaitent améliorer l'acceptation des compléments de routine. La catégorie comprend désormais des produits pour le soutien immunitaire, les probiotiques, le sommeil, le fer et les multivitamines, et non plus seulement les vitamines de base. Cela donne aux ménages davantage de raisons d'acheter des produits pour des besoins spécifiques. Swisse a enregistré Little Swisse Multivitamin Gummies sous les identifiants ARTG 477829 et 489134 en 2025. La gamme a étendu l'offre familiale de l'entreprise aux produits à base de fer, de probiotiques et liés au sommeil. Les produits pour enfants peuvent également établir une relation de ménage avec une marque. Un parent qui fait confiance à une gamme pour enfants peut être plus enclin à considérer les produits adultes de la même entreprise. Cela soutient à la fois les achats en pharmacie et les abonnements en ligne. Le marché australien des gummies bénéficie de cette connexion car un produit axé sur les enfants peut conduire à de futurs achats dans d'autres groupes de consommateurs. Le One A Day Kids Multi with Iron de Bayer a introduit 12,00 mg de fer par portion en juillet 2025, aux côtés d'un produit contenant des probiotiques, selon les informations communiquées par l'entreprise dans le projet. La gamme de produits illustre comment les entreprises répondent aux préoccupations liées à l'alimentation sélective et à l'apport en nutriments.
Gummies fonctionnels et ciblés sur des pathologies spécifiques
Les produits fonctionnels et ciblés sur des pathologies spécifiques étendent le marché australien des gummies au-delà de l'utilisation vitaminique de base. Le collagène, le soutien cognitif, le soutien hormonal, la santé intestinale et les produits énergétiques donnent aux marques des moyens de se démarquer. Nature's Way a référencé Platinum Strength Vita Gummies Brain & Energy sous l'identifiant ARTG 514370 en octobre 2025. L'entreprise a également élargi ses offres liées au collagène et à la beauté via des enregistrements ARTG en 2024 et 2025. Ces démarches montrent une échelle de produits qui répond à différents besoins des consommateurs à différents niveaux de prix. Les formats fonctionnels affichent couramment des prix supérieurs de 30,00 % à 50,00 % à ceux des gummies multivitaminés standard, selon le projet de recherche fourni. Le travail de formulation devient de plus en plus important car les fabricants doivent respecter les exigences en matière de produit, d'ingrédients et d'étiquetage. Lors de la Journée de l'innovation de Complementary Medicines Australia en mai 2026, les participants ont discuté des agents gélifiants à base de collagène comme alternative aux matrices conventionnelles de pectine ou de gélatine. Cette approche peut combiner un rôle structurel avec une proposition d'ingrédient liée à la nutrition. Le marché australien des gummies bénéficie de ces travaux lorsqu'ils créent des produits plus difficiles à substituer par des comprimés standard. Cela crée également des opportunités pour des produits multi-ingrédients qui réunissent des besoins en matière de beauté, de nutrition ou de bien-être. Cependant, la valeur des nouveaux concepts dépend de leur capacité à être produits de manière cohérente dans le cadre des médicaments listés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires strictes pour les produits thérapeutiques sous forme de gommes | -1.4% | National ; plus aigu pour les nouveaux entrants de petite taille ne disposant pas d'une infrastructure de conformité TGA | Court terme (≤ 2 ans) |
| Restrictions sur les allégations de santé et la publicité des produits | -0.9% | National | Court terme (≤ 2 ans) |
| Teneur élevée en sucre dans les formulations conventionnelles de gommes | -0.8% | National ; résistance des consommateurs concentrée dans les segments des enfants et des adultes soucieux de leur santé | Moyen terme (2-4 ans) |
| Concurrence des compléments alimentaires conventionnels | -0.7% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires strictes pour les produits gummies thérapeutiques
Le marché australien des gummies opère dans le cadre des règles applicables aux médicaments listés lorsque les produits formulent des allégations pertinentes liées à la santé. La loi sur les produits thérapeutiques de 1989 (Therapeutic Goods Act 1989) fixe les exigences en matière d'ingrédients, de qualité de fabrication et d'étiquetage[3]Source : Gouvernement australien, « Therapeutic Goods Act 1989 », Federal Register of Legislation, legislation.gov.au. La conformité ajoute du temps et des coûts pour les entreprises développant de nouveaux produits. Complementary Medicines Australia a recensé 81,00 établissements de fabrication de médicaments complémentaires agréés par la TGA en 2025, tandis que seul un nombre limité était équipé pour la production de gummies. Cela limite les options de fabrication sous contrat pour les marques qui ne possèdent pas d'installations agréées. Les petites entreprises et les nouveaux concepts peuvent être les plus touchés car ils peuvent manquer des ressources nécessaires pour gérer la certification et le travail de conformité. Star Combo Pharma a signalé l'approbation de fabrication TGA pour son installation de gummies en mai 2024, l'identifiant comme un grand fabricant sous contrat de gummies agréé en Australie. L'installation illustre pourquoi les approbations de fabrication peuvent constituer une barrière à l'entrée significative. La Détermination des ingrédients autorisés (Permissible Ingredients Determination) a été mise à jour en mars 2025, avec une période de transition de 12 mois se terminant en mars 2026. Les entreprises ont besoin d'une surveillance réglementaire continue lorsqu'elles utilisent des ingrédients dans des produits listés. Les règles relatives aux allégations de santé et à la publicité réduisent également la capacité des marques à expliquer directement la justification clinique d'un produit. Ces limites peuvent rendre l'éducation des clients plus difficile, en particulier pour les nouveaux gummies fonctionnels qui nécessitent une communication claire.
Teneur élevée en sucre dans les formulations conventionnelles de gummies
Le sucre reste une préoccupation pour le marché australien des gummies, en particulier dans les produits conçus pour les enfants. Les gummies à la gélatine conventionnels reposent souvent sur du sirop de glucose et des sucres ajoutés pour la texture et le goût. Cela peut entrer en conflit avec les attentes des consommateurs en matière de produits à étiquette propre et orientés bien-être. Les parents peuvent comparer les listes d'ingrédients entre les marques dans les pharmacies et les supermarchés. Swisse a déclaré que sa gamme Little Swisse Kids Gummies était à 99,00 % sans sucre ou ne contenait pas de sucres ajoutés, selon les informations de l'entreprise dans le projet fourni. Cette réponse reflète la pression visant à réduire le sucre tout en conservant une texture et une saveur acceptables. La reformulation des produits peut augmenter les coûts car les agents gélifiants alternatifs et les systèmes d'édulcoration peuvent nécessiter un travail supplémentaire. La pectine, le sirop de tapioca et d'autres matériaux peuvent modifier la texture, la saveur et les procédés de fabrication des produits. Ces défis peuvent être plus importants pour les entreprises disposant de grands portefeuilles de produits existants à base de gélatine. Les nouvelles entreprises qui démarrent avec des produits à faible teneur en sucre ou sans sucre peuvent éviter certains besoins de reformulation hérités. Les comprimés et gélules conventionnels restent également des alternatives établies pour les consommateurs qui privilégient les ingrédients, le prix ou la précision du dosage. Le marché australien des gummies fait donc face à une concurrence continue de la part des formats de compléments familiers, même si les préférences des consommateurs évoluent vers des produits plus agréables à consommer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'oméga-3 mène la croissance des spécialités au-delà du cœur de gamme multivitaminé
Les gummies oméga-3 devraient se développer à un CAGR de 9,66 % jusqu'en 2031. Le format offre aux consommateurs une alternative aux capsules molles d'huile de poisson, que certains trouvent difficiles à avaler ou au goût désagréable. La demande est liée à l'intérêt pour les usages cardiovasculaires, cognitifs et articulaires. Nature's Way Adult Vita Gummies Omega-3 a été référencé sur l'ARTG en juin 2025 sous l'identifiant 490672. Ce référencement a soutenu l'évolution plus large de l'entreprise vers des produits gummies de spécialité. Les options d'oméga-3 véganes et dérivées d'algues séduisent également les consommateurs à la recherche de produits d'origine végétale ou d'alternatives aux ingrédients dérivés du poisson. Les gummies probiotiques ont des besoins techniques différents car les fabricants doivent protéger les systèmes probiotiques stables à température ambiante et gérer des charges d'ingrédients plus élevées.
Les gummies multivitaminés représentaient 38,21 % de la part du marché australien des gummies en 2025, ce qui en fait la principale catégorie de revenus. Ils sont souvent le premier produit gummy utilisé par les consommateurs de tous âges. Les produits monovitaminés répondent à des besoins plus ciblés, notamment la vitamine D, la vitamine C, la biotine et le fer. Ces formats peuvent bénéficier des recommandations des professionnels de santé, ce qui peut soutenir l'essai du produit. Leur large disponibilité donne également aux pharmacies et aux supermarchés une gamme de base familière. Les multivitamines resteront probablement importantes même si les produits de spécialité se développent, car ils répondent à une utilisation quotidienne de routine.


Par source : la premiumisation d'origine végétale défie les formats d'origine animale
Les gummies d'origine animale détenaient 57,46 % de la part du marché australien des gummies en 2025. La gélatine soutient cette position car elle est relativement rentable, facile à travailler et familière aux consommateurs. Les marques continuent d'utiliser des formats d'origine animale pour les produits grand public où le prix et la cohérence de la texture sont importants. Les produits premium d'origine animale se différencient de plus en plus par l'approvisionnement en ingrédients et la biodisponibilité plutôt que par le prix. Cela crée une gamme de positionnements au sein de la même catégorie de source. La familiarité des consommateurs soutient également la présence continue en rayon des produits multivitaminés et monovitaminés à base de gélatine.
Les gummies d'origine végétale devraient croître à un CAGR de 9,78 % jusqu'en 2031. Leur croissance est liée aux préférences véganes, aux achats à étiquette propre et à l'intérêt pour les choix de produits liés à la durabilité. Les matrices à base de pectine et d'algues correspondent à ce positionnement. La certification végane peut faciliter l'identification de la compatibilité alimentaire pour les acheteurs qui n'ont pas encore choisi une marque avant d'entrer dans une pharmacie. Ce signal visuel est important dans les magasins où les consommateurs comparent plusieurs produits. Le marché australien des gummies offre de la place pour les produits d'origine végétale lorsque les entreprises peuvent rendre leur valeur claire sans formuler d'allégations non étayées.
Par groupe de consommateurs : l'ampleur du segment adulte et la croissance du segment enfants définissent un marché à double trajectoire
Les adultes représentaient 75,68 % de la part du marché australien des gummies en 2025, ce qui confère au segment la plus grande base de revenus. La demande adulte couvre le soutien immunitaire, l'énergie, la beauté, la santé cognitive, le sommeil, la santé articulaire et le bien-être cardiovasculaire. Cette diversité permet aux entreprises de développer des produits pour la santé féminine, la santé masculine et les besoins liés à l'âge. Les personnes âgées de 50 ans et plus peuvent rechercher des produits adaptés aux préoccupations articulaires, cognitives et cardiovasculaires. Les produits adultes peuvent également utiliser des ingrédients plus spécialisés et des positionnements premium. Cela place les adultes au cœur de la valeur de la catégorie, même lorsque d'autres groupes connaissent une croissance plus rapide.
Les gummies pour enfants devraient croître à un CAGR de 9,56 % jusqu'en 2031. Cette croissance de la taille du marché australien des gummies reflète l'intérêt des parents pour des formats que les enfants accepteront dans le cadre d'une routine quotidienne. Les produits immunitaires, probiotiques, pour le sommeil et à base de fer ont étendu la catégorie au-delà des simples multivitamines. Chaque type de produit peut répondre à une préoccupation parentale différente. Les enregistrements ARTG de Swisse pour les produits Little Swisse en 2025 couvraient un portefeuille familial plus large. Les enregistrements soutiennent une gamme structurée répondant à plusieurs besoins liés aux enfants.
Par type d'emballage : les bouteilles ancrent la catégorie mais les sachets redéfinissent le positionnement premium
Les bouteilles et bocaux détenaient 64,58 % de la part du marché australien des gummies en 2025. Leur position reflète des caractéristiques pratiques, notamment les fermetures résistantes aux enfants, l'espace d'étiquetage et la présentation familière en rayon. La plus grande surface peut accueillir les informations produit requises. Les formats en bouteille conviennent également aux produits multivitaminés et monovitaminés vendus en conditionnements de 60 à 120 unités. Cela crée une adéquation utile entre les modes d'utilisation courants et l'économie des emballages grand public. Les pharmacies et les supermarchés peuvent exposer les bouteilles dans les planogrammes de compléments établis.
Les sachets debout devraient croître à un CAGR de 9,78 % jusqu'en 2031. Le format offre une bonne visibilité en rayon et peut utiliser moins de matériaux que les emballages rigides. Les sachets peuvent réduire le volume d'expédition et le risque de dommages pour les commandes en ligne. Ces qualités soutiennent les marques axées sur le commerce en ligne et les abonnements. Swisse a lancé sa gamme de gummies beauté Glam Bites sans sucre fin décembre 2025 dans un emballage axé sur le style de vie, selon le communiqué de l'entreprise fourni. Le produit illustre comment l'emballage peut soutenir une présentation premium dans les commerces de beauté et de compléments.
Par canal de distribution : le leadership des pharmacies de plus en plus contesté par la dynamique du commerce en ligne
Les pharmacies et drogueries détenaient 47,32 % de la part de marché australien des gommes en 2025. Les consommateurs se tournent souvent vers les pharmacies lorsqu'ils recherchent un environnement axé sur la santé et des informations produits visibles. Les pharmacies offrent un espace de rayonnage pour une large gamme de compléments alimentaires ainsi qu'un cadre associé à la crédibilité professionnelle. Chemist Warehouse bénéficie d'une couverture étendue en magasins, d'une forte présence numérique et d'un positionnement axé sur les prix. Ce canal constitue ainsi à la fois une destination à fort volume et un point de référence tarifaire. La prédominance des pharmacies devrait rester importante pour les produits qui reposent sur la confiance et la comparaison des offres.
Le marché australien de la vente au détail en ligne devrait croître à un CAGR de 9,72 % jusqu'en 2031, porté par l'adoption croissante des canaux d'achat numériques par les consommateurs. Cette connectivité généralisée permet aux détaillants et aux marques de renforcer leurs canaux de vente directe aux consommateurs, tout en permettant à ces derniers de découvrir des produits, de comparer les prix et les caractéristiques, et de finaliser leurs achats sur une variété de plateformes numériques. À mesure que la dépendance des consommateurs envers les canaux en ligne continue de croître, la vente au détail en ligne devrait rester un élément clé du paysage commercial australien au sens large tout au long de la période de prévision.
Analyse géographique
Le marché australien des gommes nutritionnelles est concentré à Sydney, Melbourne et Brisbane, où la densité des pharmacies, les revenus des ménages et les habitudes d'achat bien-être établies soutiennent la demande. Ces villes offrent également un accès numérique solide et de larges assortiments en supermarchés. La côte est constitue donc la principale zone de demande intérieure pour les ventes en pharmacie et en ligne. Les grands détaillants proposent des gammes de produits plus étoffées dans les zones suburbaines à revenus élevés. Le taux d'accès national à Internet en Australie de 96,10 % en 2024 soutient également la découverte et la commande de produits en ligne dans ces zones métropolitaines. La combinaison du commerce physique et de l'accès en ligne aide les marques à atteindre les consommateurs avec à la fois des produits multivitaminés courants et des formats fonctionnels à prix plus élevé.
La position exportatrice de l'Australie ajoute une dimension géographique importante à la catégorie en étendant la portée des produits au-delà du marché intérieur. Les produits qui gagnent en acceptation dans les circuits de distribution australiens peuvent également attirer des consommateurs transfrontaliers qui valorisent l'origine australienne, les normes de qualité et l'authenticité des produits. Ce lien entre le succès dans le commerce de détail intérieur et la demande à l'exportation encourage les fabricants à investir dans des formats de gommes différenciés, des offres de produits adaptées et des innovations susceptibles de séduire à la fois les consommateurs locaux et internationaux.
Perth et Adélaïde représentent des marchés secondaires importants, caractérisés par une plus grande dépendance aux circuits de distribution en pharmacie et une demande plus forte pour les produits multivitaminés et monovitaminés conventionnels. Dans ces villes, les pharmacies continuent de jouer un rôle central dans l'accès aux produits et les décisions d'achat des consommateurs, notamment pour les formulations vitaminées traditionnelles. En conséquence, l'adoption croissante des achats en ligne soutient de plus en plus la demande dans ces localités en améliorant l'accès aux produits vitaminés là où la disponibilité locale en pharmacie reste limitée.
Paysage concurrentiel
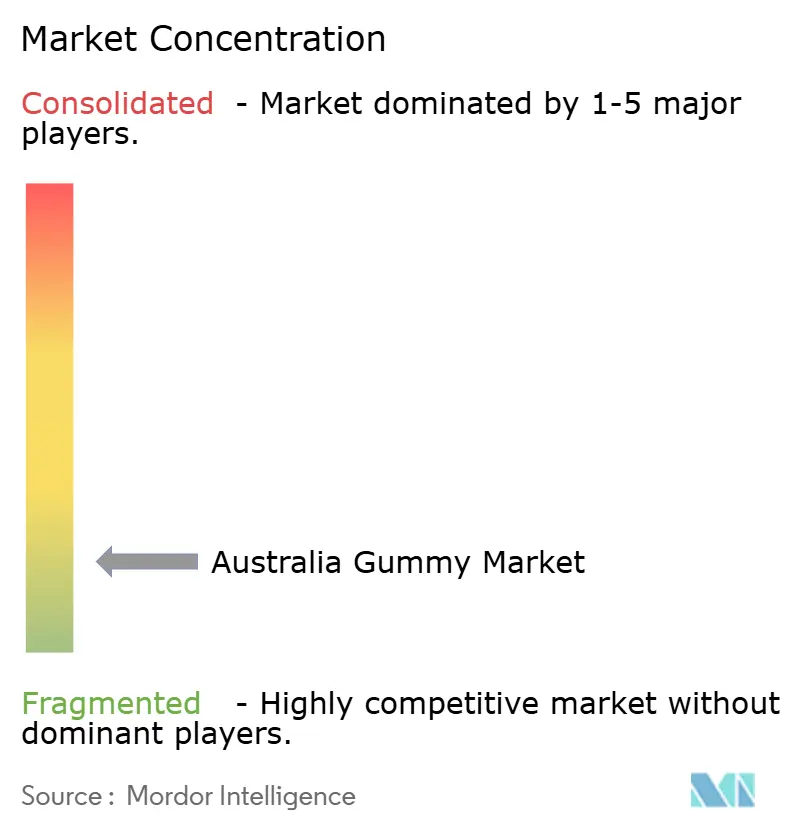
Le marché australien des gummies est fragmenté car aucune entreprise n'occupe une position structurellement dominante. Swisse Wellness, PharmaCare Laboratories via Nature's Way et Blackmores sont en concurrence avec des marques mondiales telles que Haleon, Bayer, Church & Dwight et Garden of Life. Des entreprises plus petites axées sur la vente directe aux consommateurs et les spécialités servent également des niches ciblées sur des pathologies spécifiques. La concurrence dépend de la formulation, des enregistrements de produits listés, de l'accès aux canaux et de la visibilité de la marque.
Un réseau national de pharmacies et un accès solide à Internet créent un environnement à double canal où les marques ont besoin à la fois d'une crédibilité en commerce de détail et d'une capacité numérique. La structure du marché laisse de la place aux nouveaux entrants, mais leur impose de se différencier clairement. Swisse et PharmaCare opèrent en tant qu'importants leaders nationaux de la catégorie. PharmaCare a effectué des enregistrements ARTG répétés en 2024 et 2025 pour des produits gummies à base de collagène, d'oméga-3, de magnésium, pour le sommeil et la santé cérébrale. Cette approche permet à une entreprise de construire une présence en rayon plus large répondant à plusieurs besoins des consommateurs.
Star Combo Pharma représente un exemple stratégique côté offre. Son approbation de fabrication TGA pour les gummies en mai 2024 a élargi l'accès à la fabrication sous contrat agréée. L'entreprise a déclaré 25,82 millions AUD, soit l'équivalent de 16,40 millions USD, de chiffre d'affaires OEM au cours de l'exercice 2025, en hausse de 11,00 %, et a ajouté 41,00 comptes clients en 12,00 mois. Sa marque Living Healthy a obtenu une distribution nationale chez Coles à partir de février 2025, ajoutant 4,00 produits gummies. Cette combinaison de fabrication sous contrat et d'entrée dans le commerce de détail de marque peut abaisser les barrières à la production pour certaines entreprises tout en intensifiant la concurrence dans les canaux de supermarchés et en ligne. Les entreprises qui maîtrisent déjà les processus TGA peuvent conserver un avantage car elles peuvent faire progresser les produits dans le travail de développement et de référencement plus rapidement.
Leaders du secteur australien des gummies
Swisse Wellness Pty Ltd
Bayer AG
Herbaland Naturals Inc.
Amway Corporation
Haleon plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mai 2026 : Sirio Pharma a lancé sept concepts de gummies complémentaires conformes à la TGA ciblant la beauté de l'intérieur, la santé intestinale, cardiovasculaire et métabolique, immunitaire, oculaire et la nutrition quotidienne. Ce lancement marque l'entrée de l'entreprise dans le segment des gummies de qualité médicament complémentaire en Australie et met en évidence les opportunités croissantes pour les gummies fonctionnels combinant des formats pratiques avec des bénéfices santé spécifiques.
- Juin 2025 : Novomins Australia Pty Ltd a enregistré ses gummies Advanced Formula Energy Vitamin B12 auprès de la Therapeutic Goods Administration (TGA) australienne sous l'identifiant ARTG 493731. Le gummy contient un mélange de vitamines B, notamment de la biotine, de la cyanocobalamine (vitamine B12), de la niacinamide, de la pyridoxine, de la riboflavine et de la thiamine.
- Juin 2025 : PharmaCare Laboratories (Nature's Way) a référencé Nature's Way Adult Vita Gummies Omega-3 sur l'ARTG de la TGA, élargissant la gamme de gummies oméga-3 de la marque dans un type de produit dont la croissance est prévue à un CAGR de 9,66 % jusqu'en 2031.


Périmètre du rapport sur le marché australien des gummies
| Monovitamine |
| Multivitamine |
| Probiotique |
| Oméga-3 |
| Collagène |
| Autres gummies |
| D'origine animale |
| D'origine végétale |
| Enfants |
| Adultes |
| Bouteilles et bocaux |
| Sachets debout |
| Autres |
| Supermarchés/hypermarchés |
| Pharmacies/parapharmacies |
| Commerces en ligne |
| Autres canaux de distribution |
| Par type de produit | Monovitamine |
| Multivitamine | |
| Probiotique | |
| Oméga-3 | |
| Collagène | |
| Autres gummies | |
| Par source | D'origine animale |
| D'origine végétale | |
| Par groupe de consommateurs | Enfants |
| Adultes | |
| Par type d'emballage | Bouteilles et bocaux |
| Sachets debout | |
| Autres | |
| Par canal de distribution | Supermarchés/hypermarchés |
| Pharmacies/parapharmacies | |
| Commerces en ligne | |
| Autres canaux de distribution |


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les gummies complémentaires en Australie ?
La catégorie devrait croître à un CAGR de 8,24 % de 2026 à 2031, pour atteindre 763,28 millions USD d'ici 2031.
Quel type de produit gummy connaît la croissance la plus rapide en Australie ?
Les gummies oméga-3 devraient enregistrer la croissance la plus rapide par type de produit, à un CAGR de 9,66 % jusqu'en 2031.
Pourquoi les gummies d'origine végétale gagnent-ils du terrain en Australie ?
Les formats d'origine végétale s'alignent sur les préférences véganes, à étiquette propre et de durabilité, soutenant un CAGR projeté de 9,78 % jusqu'en 2031.
Quel groupe de consommateurs génère le plus de revenus issus des gummies complémentaires ?
Les adultes détenaient 75,68 % des revenus de la catégorie en 2025, soutenus par la demande dans les domaines du bien-être, de la beauté, du sommeil et des usages de santé ciblés.
Dernière mise à jour de la page le:



