
アジア太平洋地域固定式灌漑ポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.42 十億米ドル |
| 市場規模 (2026) | 3.62 十億米ドル |
| 市場規模 (2031) | 4.80 十億米ドル |
| 成長率 (2026 - 2031) | 5.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
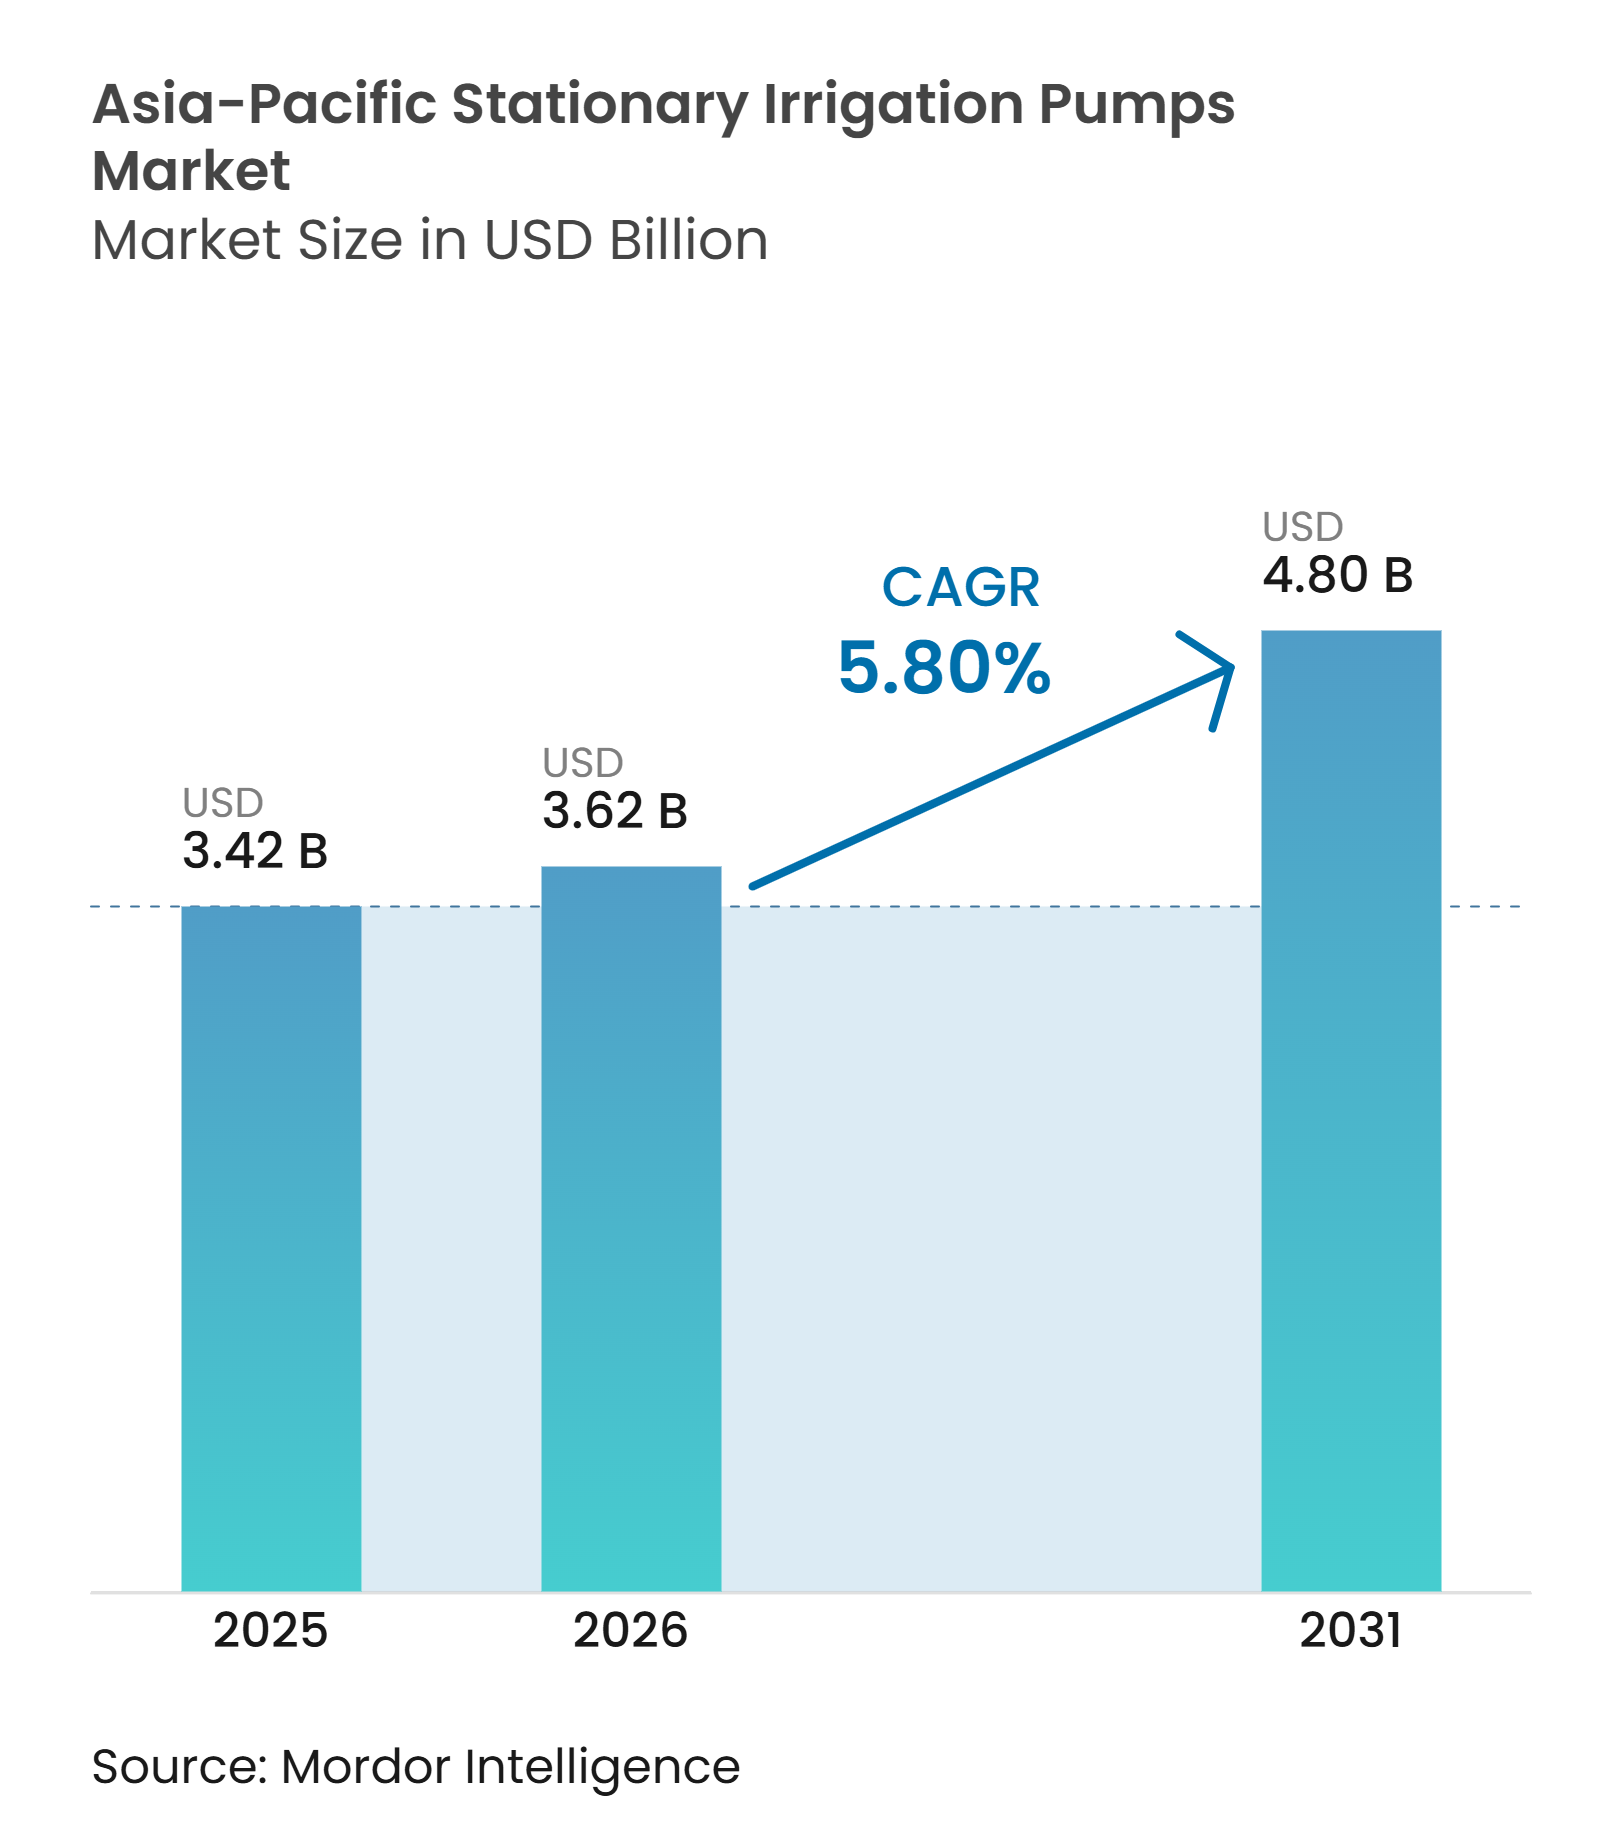
Mordor Intelligenceによるアジア太平洋地域固定式灌漑ポンプ市場分析
アジア太平洋地域固定式灌漑ポンプ市場規模は2025年に3.42 ビリオン 米ドルと評価され、2026年の3.62 ビリオン 米ドルから2031年には4.8 ビリオン 米ドルに達すると予測されており、2026年から2031年の予測期間中のCAGRは5.80%です。市場全体の需要は、公共灌漑プログラム、太陽光ポンプの普及、および乾季における安定した水供給の必要性によって支えられています。政府調達プログラムは、サプライヤーに複数年にわたる受注見通しを提供できますが、入札仕様や地域コンテンツ要件は引き続き重要な考慮事項です。太陽光接続システムは、ディーゼルへの依存を低減し、監視機能を可能にすることで購買意思決定に影響を与えています。灌漑と季節的な排水の両方に対応できる固定システムは、洪水が発生しやすい農業地域における資産利用率を向上させる可能性があります。また、市場は地元サプライヤーからのコスト圧力や、地下水採取深度要件の増大という課題にも直面しています。
主要レポートのポイント
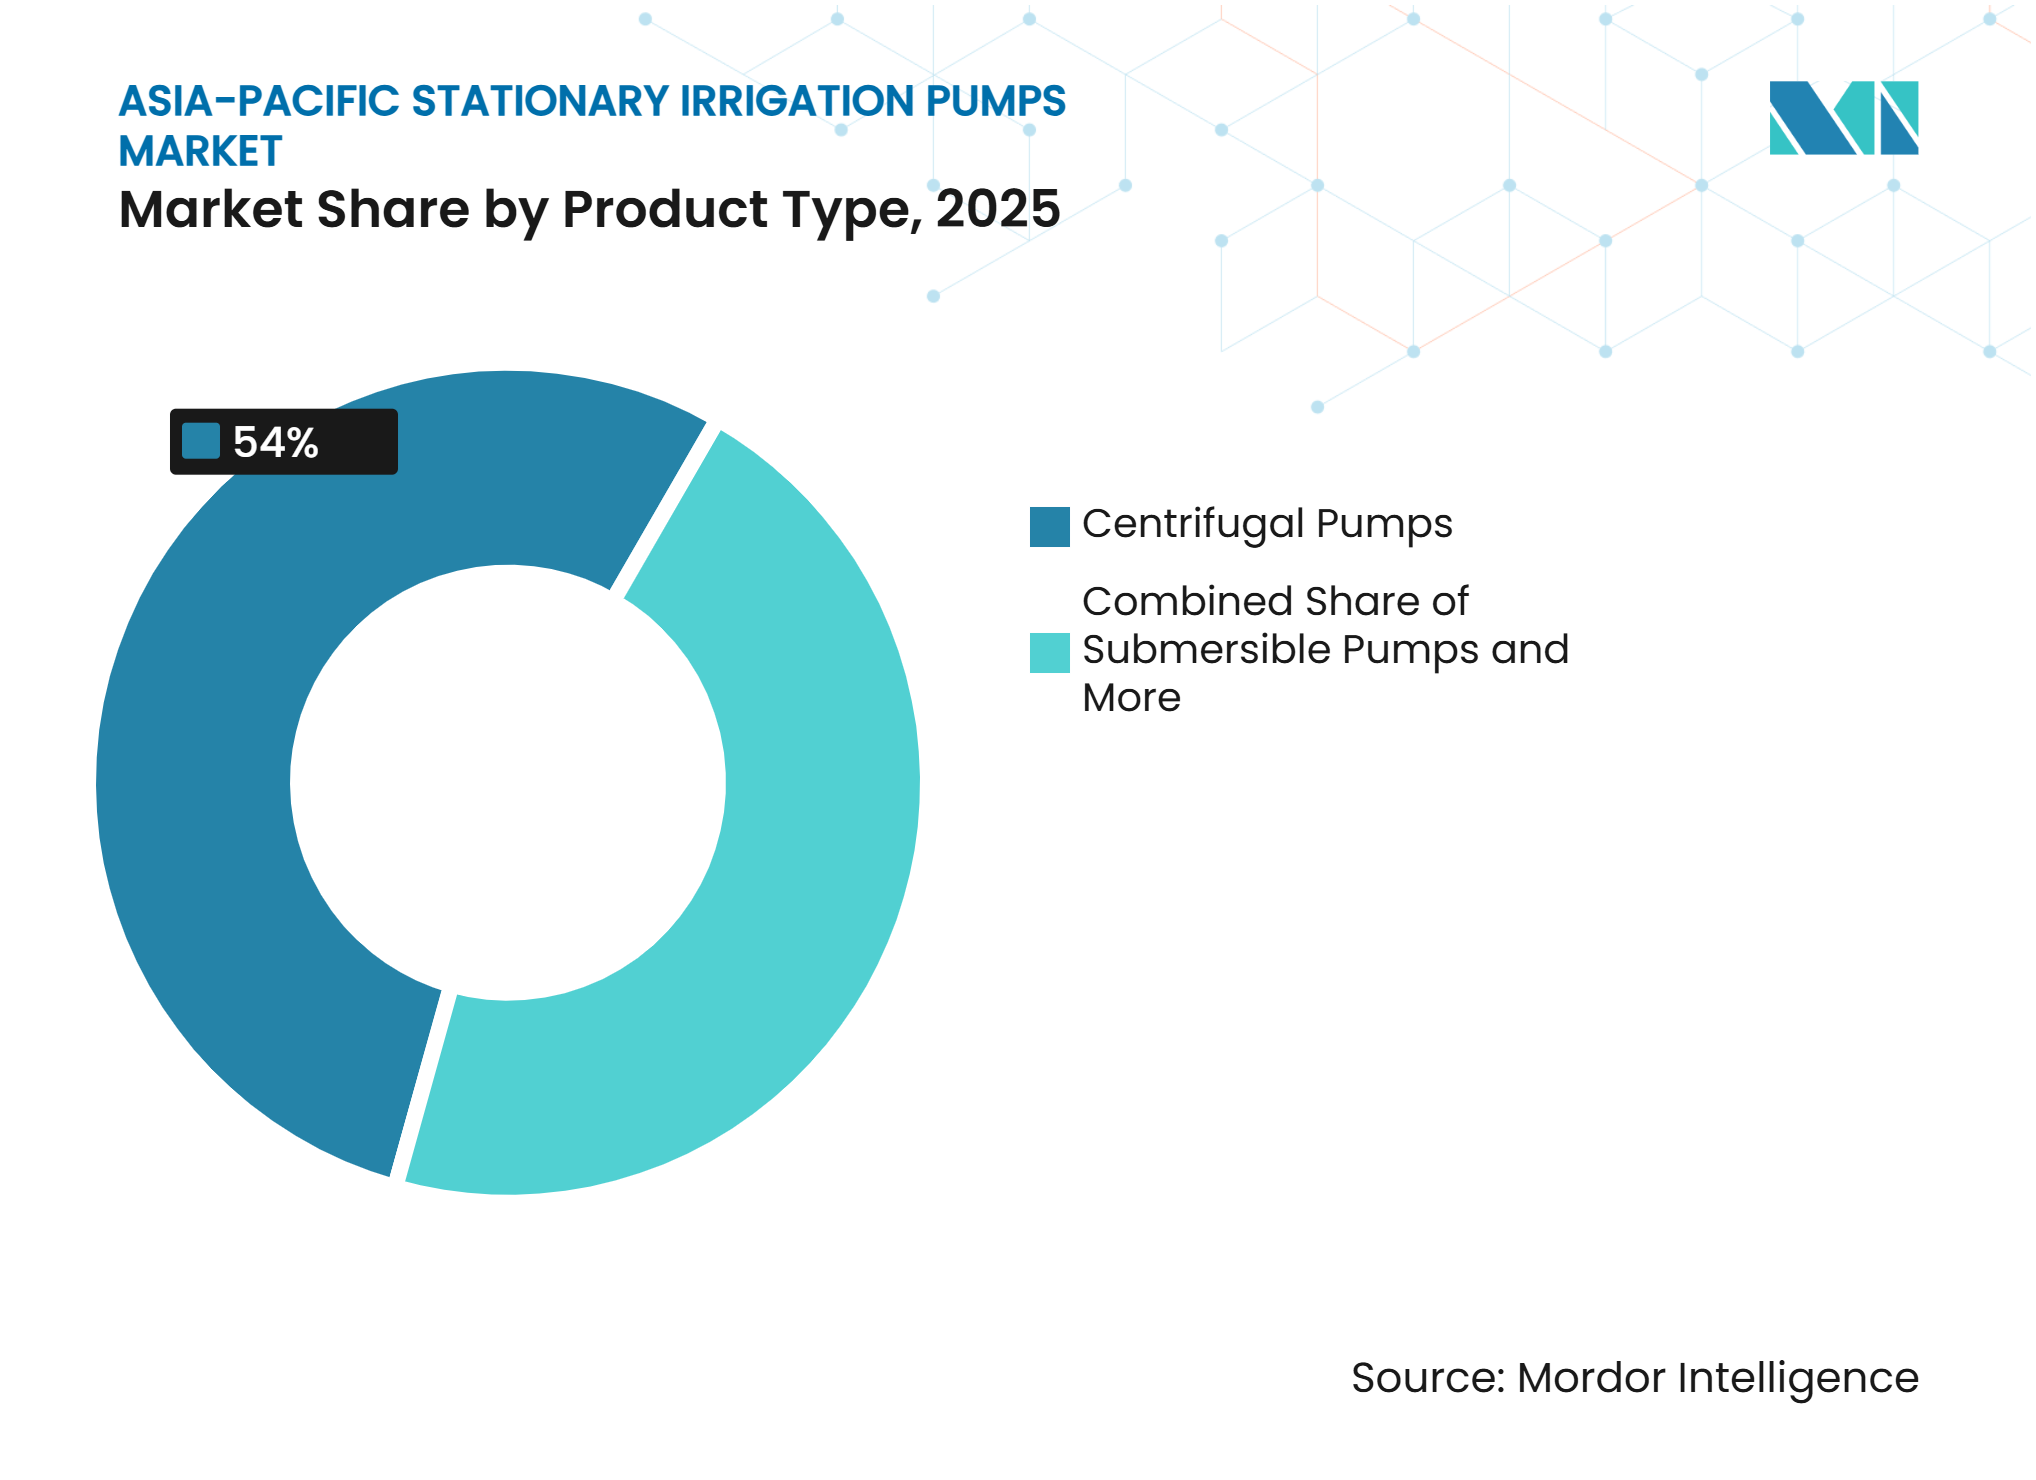
- 製品タイプ別では、遠心ポンプが最大セグメントであり、2025年のアジア太平洋地域固定式灌漑ポンプ市場シェアの54.0%を占めました。一方、太陽光対応水中ポンプは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 9.4%で成長すると予測されています。
- 動力源別では、系統電力が最大セグメントであり、2025年の市場シェアの52.0%を占めました。一方、太陽光発電(PV)は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 10.5%で成長すると予測されています。
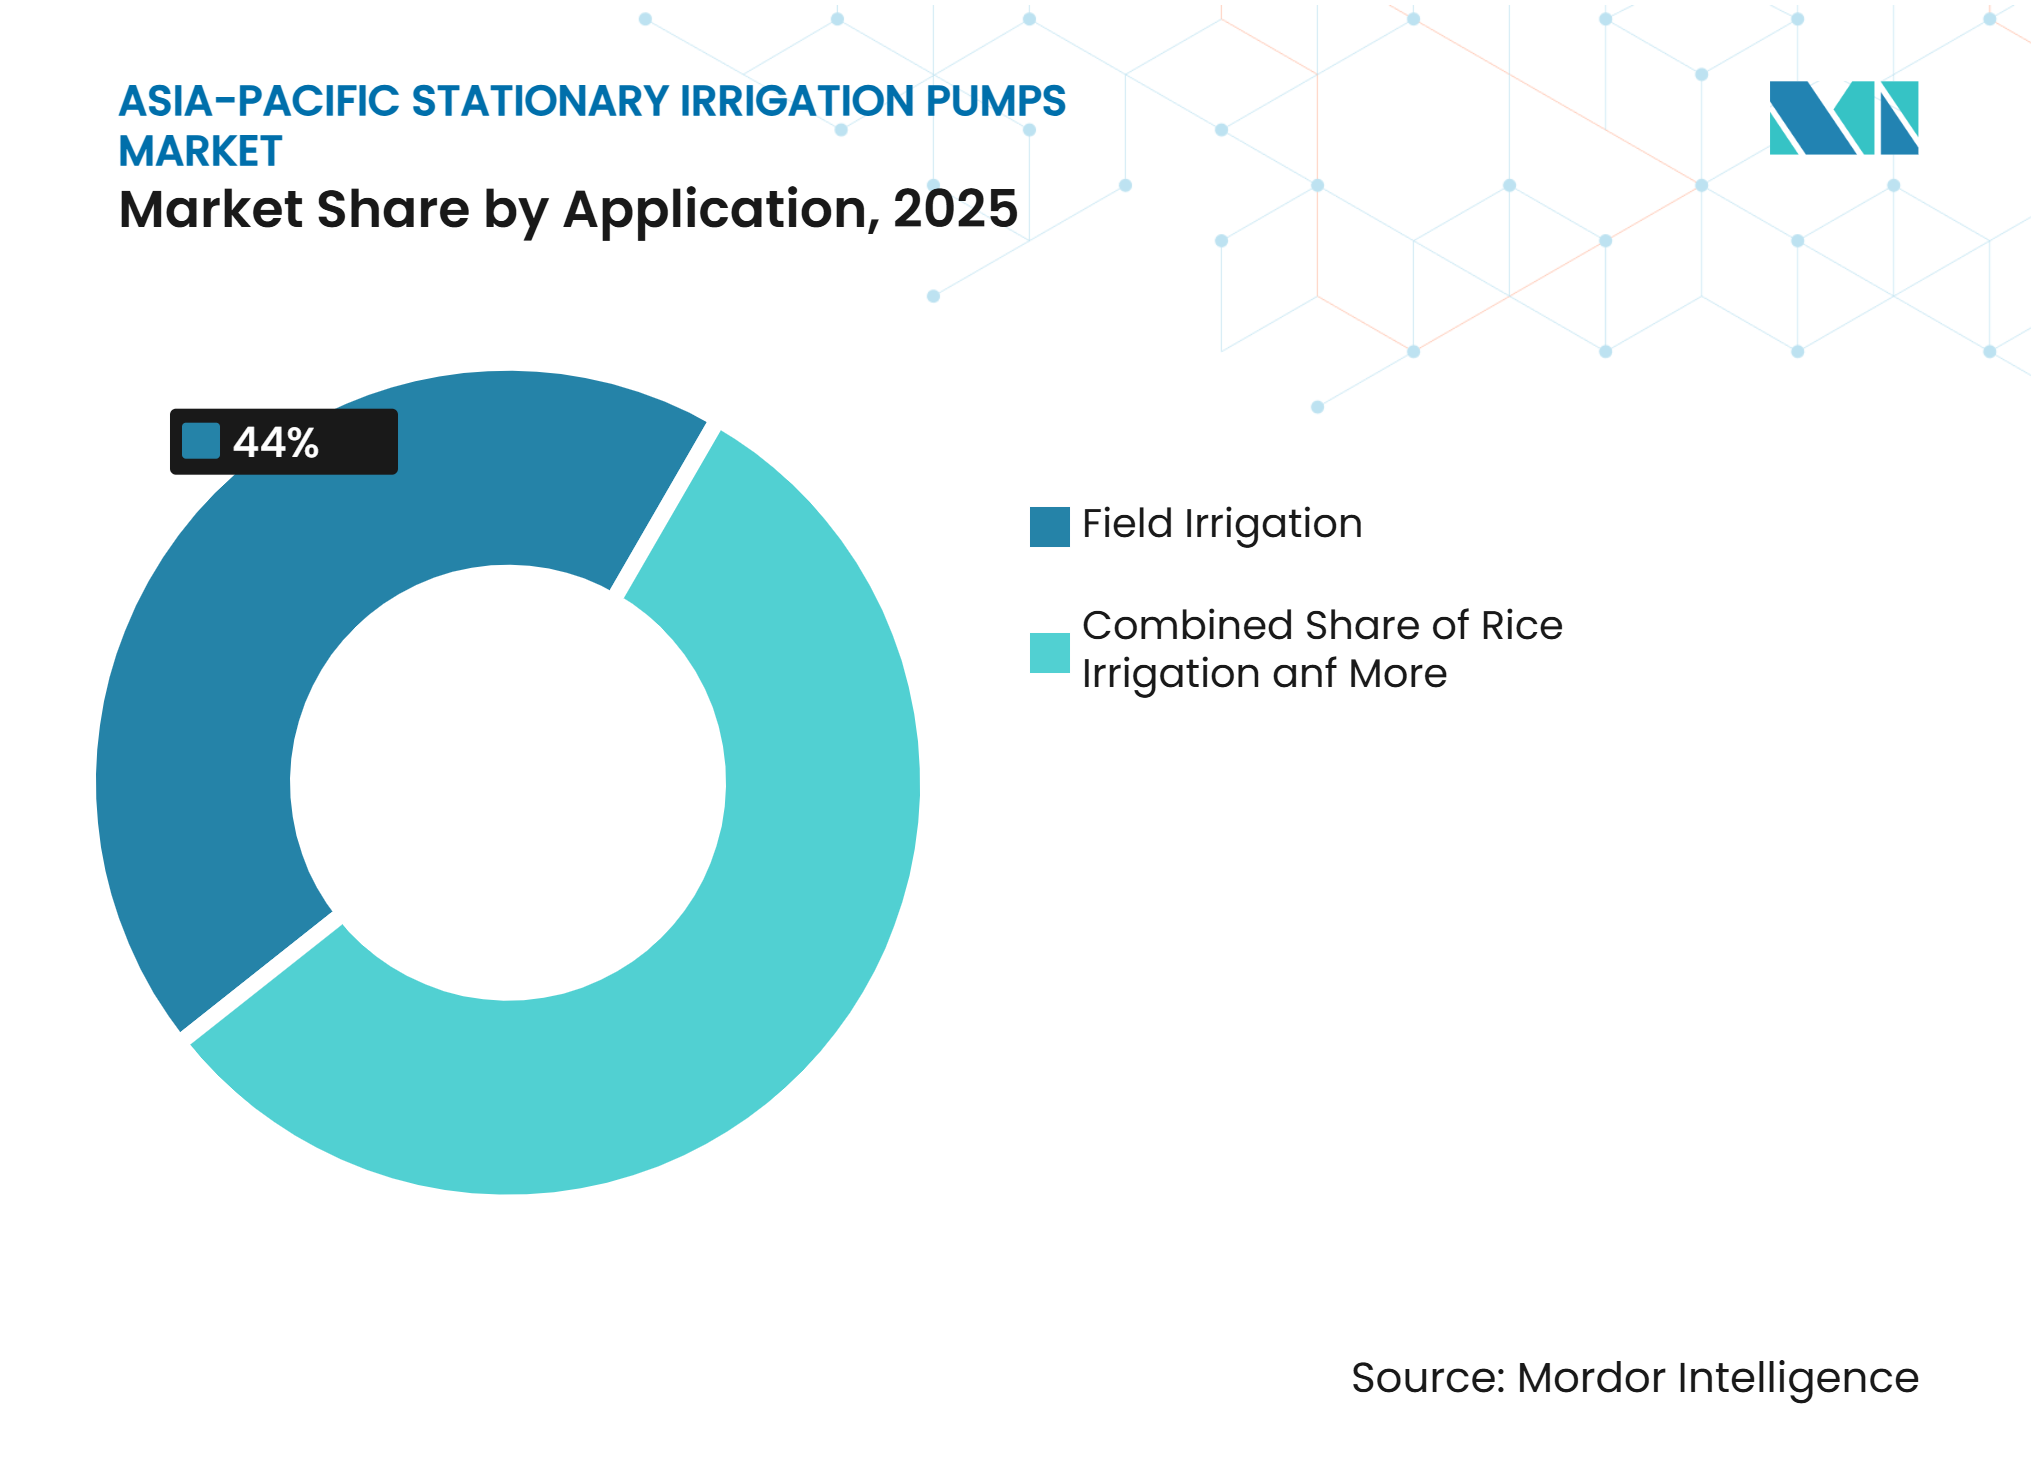
- 用途別では、圃場灌漑が最大セグメントであり、2025年の市場シェアの44.0%を占めました。一方、施設栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 8.8%で成長すると予測されています。
- 地域別では、中国が最大セグメントであり、2025年の市場シェアの39.0%を占めました。一方、東南アジアは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導の農業近代化 | +1.4% | アジア太平洋地域、特にインド、中国、インドネシア、ベトナムに集中 | 短期(2年以内) |
| 地下水灌漑と水安全保障への投資 | +1.2% | 世界規模、南アジアおよび東南アジアで最も高い関連性 | 中期(2〜4年) |
| 太陽光およびハイブリッドポンプの普及 | +1.0% | インド、東南アジア、中国 | 中期(2〜4年) |
| 高付加価値作物および施設栽培の拡大 | +0.7% | 中国、インド、東南アジア、オーストラリア | 中期(2〜4年) |
| ポンプのデジタル化とリモート資産監視 | +0.5% | アジア太平洋地域、農村部の東南アジアへの拡大 | 長期(4年以上) |
| 水田地帯の電化と洪水排水の二重利用 | +0.4% | 東南アジアおよび南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府主導の農業近代化
灌漑インフラへの公共支出は、アジア太平洋地域固定式灌漑ポンプ市場における近期の設備購入を支援しています。調達プログラムは通常、ポンプ、水路の改修、電力接続、および関連農業インフラをカバーしています。インドは2026年2月時点で、PM-KUSUMの下で100万台以上のスタンドアロン型太陽光灌漑ポンプを導入し、12,164 MWの太陽光発電容量を設置しました[1]。アジアインフラ投資銀行(AIIB)のレポートによると、カンボジアは2025年に優先灌漑システムの修復と気候変動への強靭性強化のため、アジアインフラ投資銀行(AIIB)から1億米ドルの融資を受けました。これらのプログラムは、効率的なモーターとリモート監視に関する技術要件を引き上げる可能性があり、プロジェクト遂行能力、地元サービスチーム、および適合した製品文書を持つサプライヤーを優遇する傾向があります。
地下水灌漑と水安全保障への投資
地下水への依存は、乾季農業地域における固定式水中ポンプおよび立軸タービンポンプの需要を支えています。アジア太平洋地域固定式灌漑ポンプ市場は、より深い井戸とより信頼性の高い給水システムへの投資から恩恵を受けています。インドにはディーゼル動力の灌漑ポンプの大規模な既設ベースがあり、燃料コストの上昇と政府の電化・太陽光化推進施策が農業経済を変化させる中で、大きな更新需要が生まれています。アジア開発銀行も2025年に、アジア太平洋全域における水不安全保障と生態系の劣化に対処するための、より強固な資金調達メカニズムの必要性を強調しました。地下水位の低下は、より深い深度・より高い揚程で稼働できるポンプの需要を高め、より堅牢な灌漑システムへの需要を支えています。
太陽光およびハイブリッドポンプの普及
農家や灌漑プログラムがディーゼル動力システムに代わる低コストでより信頼性の高い代替手段へと移行する中、インド全土で太陽光ポンプの普及が拡大しています。Shakti Pumpsは2025〜26年度に86,086台の太陽光ポンプを設置し、前年比20%増を記録しました。政府主導のPM-KUSUMおよび州の灌漑プログラムが引き続き重要な需要ドライバーとなっています[2]。太陽光ポンプはディーゼルコストへの依存を低減し、系統電力が不安定な地域での代替手段を提供できます。また、デジタル対応システムはポンプ性能、エネルギー消費、および灌漑運用の監視を支援できます。これにより、アジア太平洋地域固定式灌漑ポンプ市場における太陽光対応ポンプ、コントローラー、可変周波数ドライブ、およびリモート監視ソリューションへの需要が強化されています。
高付加価値作物および施設栽培の拡大
施設栽培の拡大により、温室、果樹園、その他の高付加価値作物の生産において精密な給水を提供する信頼性の高い灌漑システムへの需要が高まっています。2026年、フィリピン農業省は気候変動に強い高付加価値野菜の生産を支援するため、温室開発、点滴灌漑、貯水システムを含む約3億フィリピンペソ(510万米ドル)を配分しました。このプログラムは、2027年までに温室被覆農地を約500ヘクタールから5,000ヘクタールに拡大し、管理環境生産のより広い普及を支援することを目的としています。したがって施設栽培は、可変速システム、圧力制御、流量管理、および点滴・温室灌漑システムとの互換性を提供する固定式灌漑ポンプサプライヤーに機をもたらし、アジア太平洋地域固定式灌漑ポンプ市場における精密給水を支援しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深井戸システムの高い設置コスト | -0.9% | アジア太平洋地域、特にインドおよび東南アジアで最も高い関連性 | 短期(2年以内) |
| 低コスト地元ポンプとの競争 | -0.7% | アジア太平洋地域、中国およびインドに集中 | 中期(2〜4年) |
| 系統電力の不安定性と太陽光・蓄電のミスマッチ | -0.5% | 農村部の東南アジアおよび島嶼環境 | 中期(2〜4年) |
| 地下水規制と補助金の不確実性 | -0.5% | インドネシア、ベトナム、日本、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深井戸システムの高い設置コスト
深井戸灌漑システムは、ボアウェル掘削、ポンプ、モーター、ケーブル、コントローラー、および設置への投資が必要であり、財政的支援なしでは小規模農家にとって導入が困難な場合があります。PM-KUSUMに関する2026年のCEEW調査では、特に新規参入者や小規模開発者にとって、資金調達へのアクセスと高い初期費用が太陽光灌漑の普及における主要な障壁として特定されました。地下水位の低下は、さらに掘削深度と設備要件を増大させ、設置の総コストを引き上げる可能性があります。これらの初期費用は自己資金による購入を制限し、アジア太平洋市場全体での固定式灌漑ポンプシステムの更新・アップグレードを遅らせる可能性があります。
地下水規制と補助金の不確実性
地下水採取規制は、アジア太平洋全域における灌漑ポンプ投資の経済性とタイミングに影響を与える可能性があります。インドでは、中央地下水局が地下水の開発と採取を規制しており、複数の州が独自の地下水当局と規制を有しています。2025年の中央地下水委員会によると、インドの地下水採取量は2,472.2億立方メートルに達し、農業が地下水使用の最大シェアを占めており、灌漑における地下水管理の重要性が浮き彫りになっています[3]。同時に、政府が支援する灌漑・太陽光ポンププログラムはポンプ購入の手頃さとタイミングに影響を与える可能性があり、資金調達や適格要件の変更が設備需要にとって重要な要素となっています。その結果、より厳しい採取規制、許可要件、または補助金の利用可能性の変化は、投資判断を遅らせ、アジア太平洋地域固定式灌漑ポンプ市場の成長を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
遠心ポンプがリードし、太陽光対応水中ポンプが台頭遠心ポンプは2025年の収益の54.0%を占め、アジア太平洋地域固定式灌漑ポンプ市場において最大の製品カテゴリーとなっています。水路揚水、開水路、および表流水取水における広範な使用が、稲作地帯全体での需要を牽引しています。中国、インド、ベトナム、タイは大規模灌漑地区でこれらのシステムを導入しています。シンプルな構成と地元での入手可能性も更新需要を支えています。アジア太平洋地域固定式灌漑ポンプ市場は、特に表流水ネットワークがすでに整備されている地域において、数量面で遠心システムに依存しています。
太陽光対応水中ポンプは2026年か2031年にかけてCAGR 9.4%で成長すると予測されています。これらは系統電力へのアクセスが限られたボアウェルおよび深井戸用途に適しています。インド、インドネシア、フィリピンの州の太陽光プログラムが太陽光対応ユニットの大量購入を支援しています。立軸タービンポンプは大規模な政府揚水灌漑プロジェクトにとって引き続き重要です。Kirloskar Brothersは2026年2月、インドの灌漑プロジェクト向けに100台以上の立軸タービンポンプの受注を得たと報告しました。斜流・軸流システムは高流量の排水・灌漑ステーションに対応し、容積式ポンプは点滴・微量灌漑システムを支援しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
動力源別:
系統電力がリードし、太陽光発電が進展系統電力は2025年の動力源別収益の52.0%を占め、中国、インド、韓国全体にわたる長年の農村電化プログラムに支えられています。系統接続型固定ステーションは、受益地区灌漑プロジェクトで引き続き一般的です。ディーゼル・ガソリンシステムは、ネットワーク拡張にコストがかかる地域では依然として重要ですが、燃料コストの上昇と電化プログラムにより成長見通しは低下しています。系統システムは、設置済みの農業インフラが引き続き系統接続設備を優先する中、アジア太平洋地域固定式灌漑ポンプ市場の中心であり続けています。
太陽光発電(PV)は2026年から2031年にかけてCAGR 10.5%で拡大すると予測されており、全動力源の中で最も高い成長率です。補助金プログラム、モジュールコストの低下、および標準的な5馬力(HP)システムの短い回収期間がディーゼル設備からの転換を支援しています。ハイブリッド太陽光・系統システムは、電力サービスが断続的な地域での信頼性を向上させることができます。系統接続型太陽光は、農家が地下水を過剰に汲み上げるのではなく余剰電力を売却する経済的インセンティブも提供します。バイオガスおよび風力発電システムは、アジア太平洋地域固定式灌漑ポンプ市場の小さな部分にとどまっています。
用途別:
圃場灌漑が数量を提供し、施設栽培が最速成長圃場灌漑は2025年の用途別市場シェアの44.0%を占め、安定した給水を必要とする大規模な水稲、小麦、野菜栽培地域によって牽引されています。中国の華北平原、インドのインド・ガンジス平原、インドネシアのジャワ島は、毎年繰り返される作付けサイクルにわたって固定ポンプシステムに依存しています。水稲灌漑は2025年に2番目に大きな用途であり、湛水水稲農業が地域の食料生産の中心であり続けています。これらの用途は、広く普及している表流水・揚水灌漑ポンプへの需要を持続させています。
施設栽培は2026年から2031年にかけてCAGR 8.8%で拡大すると予測されています。温室事業者は水、栄養素、作物品質を管理するために精密灌漑を必要としています。果樹園や農園も、高付加価値作物が資本投資を正当化する場合に恒久な点滴・スプリンクラーインフラを支援しています。家畜への給水は小規模ながら安定した用途です。排水・洪水制御は、ステーションが2つの季節的機能を果たすことができる洪水が発生しやすいデルタ地帯で重要性を増しています。この用途の多様化により、アジア太平洋地域固定式灌漑ポンプ市場は従来の圃場灌漑を超えて広がっています。

地域分析
中国は2025年にアジア太平洋地域固定式灌漑ポンプ市場において地域シェアの39.0%を占め、最大のシェアを保持しました。高水準農地、地下水管理、節水灌漑への国家投資が需要を支えています。国内メーカーが特に表流水遠心ポンプの数量の大部分を供給しています。国際ブランドは、効率的な設備、サービスネットワーク、デジタル制御を通じて商業的プレゼンスを維持しています。中国の2024年から2030年の国家スマート灌漑行動計画は、農地の改良と灌漑設備の近代化を結びつけています。
東南アジアは2026年から2031年にかけてCAGR 6.8%で拡大すると予測されており、地域全体で最も高い成長率です。ベトナム、インドネシア、タイ、フィリピンが新規システムの主要需要基盤を形成しています。カンボジアの2025年AIIB支援灌漑修復プログラムは、優先灌漑システムの近代化を支援しています。太陽光の普及、水田の電化、温室の成長、洪水管理ニーズがこのサブ地域での調達を支援しています。この地域はまた、不安定な系統サービス条件下でも確実に稼働できるシステムを必要としています。
インドはPM-KUSUMスキームと大規模なディーゼルポンプセットの既設ベースにより、主要な国内需要センターであり続けています。太陽光フィーダーの転換とスタンドアロン型ポンプの導入が、更新需要を効率的で監視機能を持つ設備へとシフトさせています。日本、韓国、オーストラリアは、効率性と監視に対するより高い要件を持つ更新主導型市場です。Grundfosは2025年から2026年にかけてオーストラリアでのボアウェルおよび地下水用途向けにCU 302コントローラーを導入しました。バングラデシュ、スリランカ、ミャンマー、および太平洋諸国は、農村電化と開発資金調達が固定ポンプの普及を支援できる小規模な新興市場を代表しています。
競合状況
市場集中度
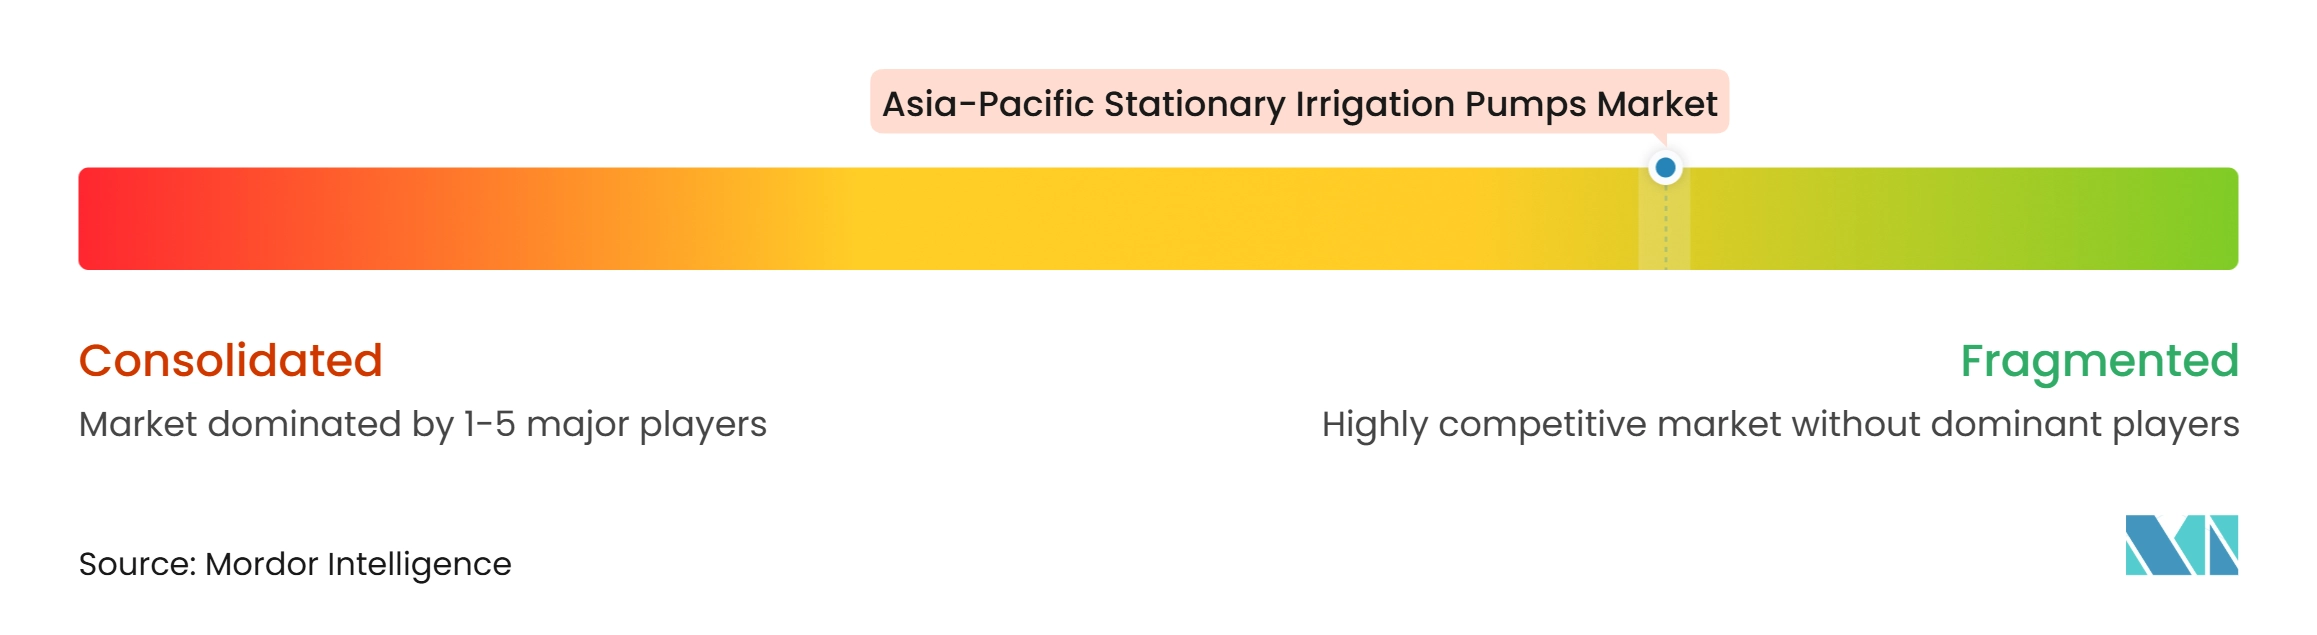
アジア太平洋地域固定式灌漑ポンプ市場は断片化しており、上位5社であるGrundfos、Kirloskar Brothers、Shakti Pumps、Xylem、Jain Irrigation Systemsは2025年に合計で小さなシェアを保持しています。Ebara、KSB SE & Co. KGaA、Wilo、Franklin Electric、Torishima、Crompton Greaves、Texmo、WPIL、Shimge Pumpが多数の地元組立業者・請負業者とともに競合しています。国際ブランドはエネルギー効率、サービスアクセス、監視機能で競争し、地元サプライヤーは主に価格と流通カバレッジで競争しています。
Grundfosは2025年6月、リードタイムの短縮と地域コンテンツ要件への対応のため、インドネシアのスマランにSP水中ボアホールポンプのサブ工場を開設しました。Shakti Pumpsは170億インドルピー(2億202.4 ミリオン 米ドル)の設備投資計画を発表しました。これには追加のポンプ・モータ生産能力と、2.2 GWの太陽光国内コンテンツ要件(DCR)セルおよびPVモジュール工場が含まれます。この計画により、同社の立場はポンプ供給から太陽光システムコンポーネントへと拡大します。Kirloskar Brothersはインドにおける立軸タービンポンプ、スプリットケースポンプ、太陽光ポンプシステムのプロジェクト受注から引き続き恩恵を受けています。
施設栽培においては、買い手が信頼性とアフターサービスサポートをより重視するため、プレミアムサプライヤーはより強固な市場ポジションを構築できます。これらのサプライヤーはまた、コントローラーとリモート監視を活用して継続的なサービス関係を構築することができます。コスト重視の買い手は引き続き設置価格が低い製品を好みます。この分断により、製品ティア間での直接競争は均一ではありません。その結果、アジア太平洋地域固定式灌漑ポンプ市場は、地域サプライヤーに標準設備での競争の余地を提供する一方、国際ブランドは高度な用途においてより大きな機会を見出しています。
アジア太平洋地域固定式灌漑ポンプ産業リーダー
-
Grundfos (Grundfos Holding A/S)
-
Kirloskar Brothers Limited
-
Shakti Pumps (India) Ltd.
-
Xylem Inc.
-
Jain Irrigation Systems Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域固定式灌漑ポンプ市場 このレポートでカバーされる企業
- Grundfos
- Xylem Inc.
- Shakti Pumps (India) Ltd.
- Jain Irrigation Systems Limited
- Kirloskar Brothers Limited
- Ebara Corporation
- KSB SE & Co. KGaA
- Wilo SE
- Flowserve Corporation
- Sulzer Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Pentair plc
- Franklin Electric Co., Inc.
- Crompton Greaves Consumer Electricals Limited
- Havells India Limited
- Aquatex and Texmo
- WPIL Limited
- Shimge Pump Industry Group Co., Ltd.
- LEO Group Pump Co., Ltd.
- Valmont Industries, Inc.
- Lindsay Corporation
- The Toro Company
最近の産業開発事情 アジア太平洋地域固定式灌漑ポンプ市場
- 2026年4月:インドネシアは最大5兆インドネシアルピア(2億9,100万米ドル)の資金を投じてポンプ灌漑プログラムを拡大しました。農業省は、このプログラムが高地地域でのポンプ式灌漑を拡大し、作付け強度と農業生産量を高めるために全国展開が計画されていると述べました。
- 2026年2月:Kirloskar Brothersはインド全土で主要な灌漑ポンプ受注を獲得しました。KBLは灌漑プロジェクト向けに100台以上の立軸タービンポンプ、150台のスプリットケースポンプ、400台の太陽光ポンプセットの受注を報告し、固定式および太陽光発電ポンプ設備への継続的な需要を示しました。
- 2026年1月:Shakti PumpsはKREDLから16,780台の太陽光水汲み上げシステムに関する654.03クロールピー(7,610万米ドル)の受注を確保しました。PM-KUSUM受注はカルナータカ州全体での設計、製造、供給、設置、試験、試運転を対象とし、Shakti Pumpsの同州への参入を示しました。
アジア太平洋地域固定式灌漑ポンプ市場レポートの範囲
固定式灌漑ポンプとは、井戸、河川、貯水池、水路などの水源から農業灌漑用の水を汲み上げて配水するために特定の場所に設置された固定式ポンプシステムです。通常、圃場、果樹園、温室、その他の耕作地への継続的または定期的な給水のために設計されたポンプ、モーター、制御システムが含まれます。
アジア太平洋地域固定式灌漑ポンプ市場は、製品タイプ別(遠心ポンプ、水中ポンプ、その他)、動力源別(系統電力、ディーゼル・ガソリン、その他)、地域別(オーストラリア、中国、インド、その他)に区分されています。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
セグメンテーション概要
| 遠心ポンプ |
| 水中ポンプ |
| 立軸タービンポンプ |
| 斜流・軸流ポンプ |
| 容積式ポンプ |
| その他の製品タイプ |
| 系統電力 |
| ディーゼル・ガソリン |
| 太陽光発電 |
| ハイブリッド太陽光・系統 |
| その他の動力源 |
| 圃場灌漑 |
| 水稲灌漑 |
| 果樹園・農園灌漑 |
| 施設栽培 |
| 家畜への給水 |
| 排水・洪水制御 |
| アジア太平洋地域 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| フィリピン | |
| 韓国 | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋地域 |
| 製品タイプ別セグメンテーション | 遠心ポンプ | |
| 水中ポンプ | ||
| 立軸タービンポンプ | ||
| 斜流・軸流ポンプ | ||
| 容積式ポンプ | ||
| その他の製品タイプ | ||
| 動力源別セグメンテーション | 系統電力 | |
| ディーゼル・ガソリン | ||
| 太陽光発電 | ||
| ハイブリッド太陽光・系統 | ||
| その他の動力源 | ||
| 用途別セグメンテーション | 圃場灌漑 | |
| 水稲灌漑 | ||
| 果樹園・農園灌漑 | ||
| 施設栽培 | ||
| 家畜への給水 | ||
| 排水・洪水制御 | ||
| 地域別セグメンテーション | アジア太平洋地域 | オーストラリア |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| フィリピン | ||
| 韓国 | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域固定式灌漑ポンプ市場の規模はどのくらいですか?
アジア太平洋地域固定式灌漑ポンプ市場は2026年に3.62 ビリオン 米ドルと評価されており、2031年までに4.80 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域で固定式灌漑ポンプの販売をリードしている製品は何ですか?
遠心ポンプは表流水・水路揚水灌漑で広く使用されているため、2025年の収益の54.0%を占め、製品販売をリードしました。
固定式灌漑ポンプシステムで最も成長が速い用途は何ですか?
温室では管理された給水が必要なため、施設栽培は2026年から2031年にかけてCAGR 8.8%で拡大すると予測されています。
アジア太平洋地域での固定式灌漑ポンプの普及を制限する要因は何ですか?
深井戸設置の高コスト、低コスト地元競合、系統電力の制約、および変化する地下水規制が購入を遅らせる可能性があります。