
Marktgröße und Marktanteil für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
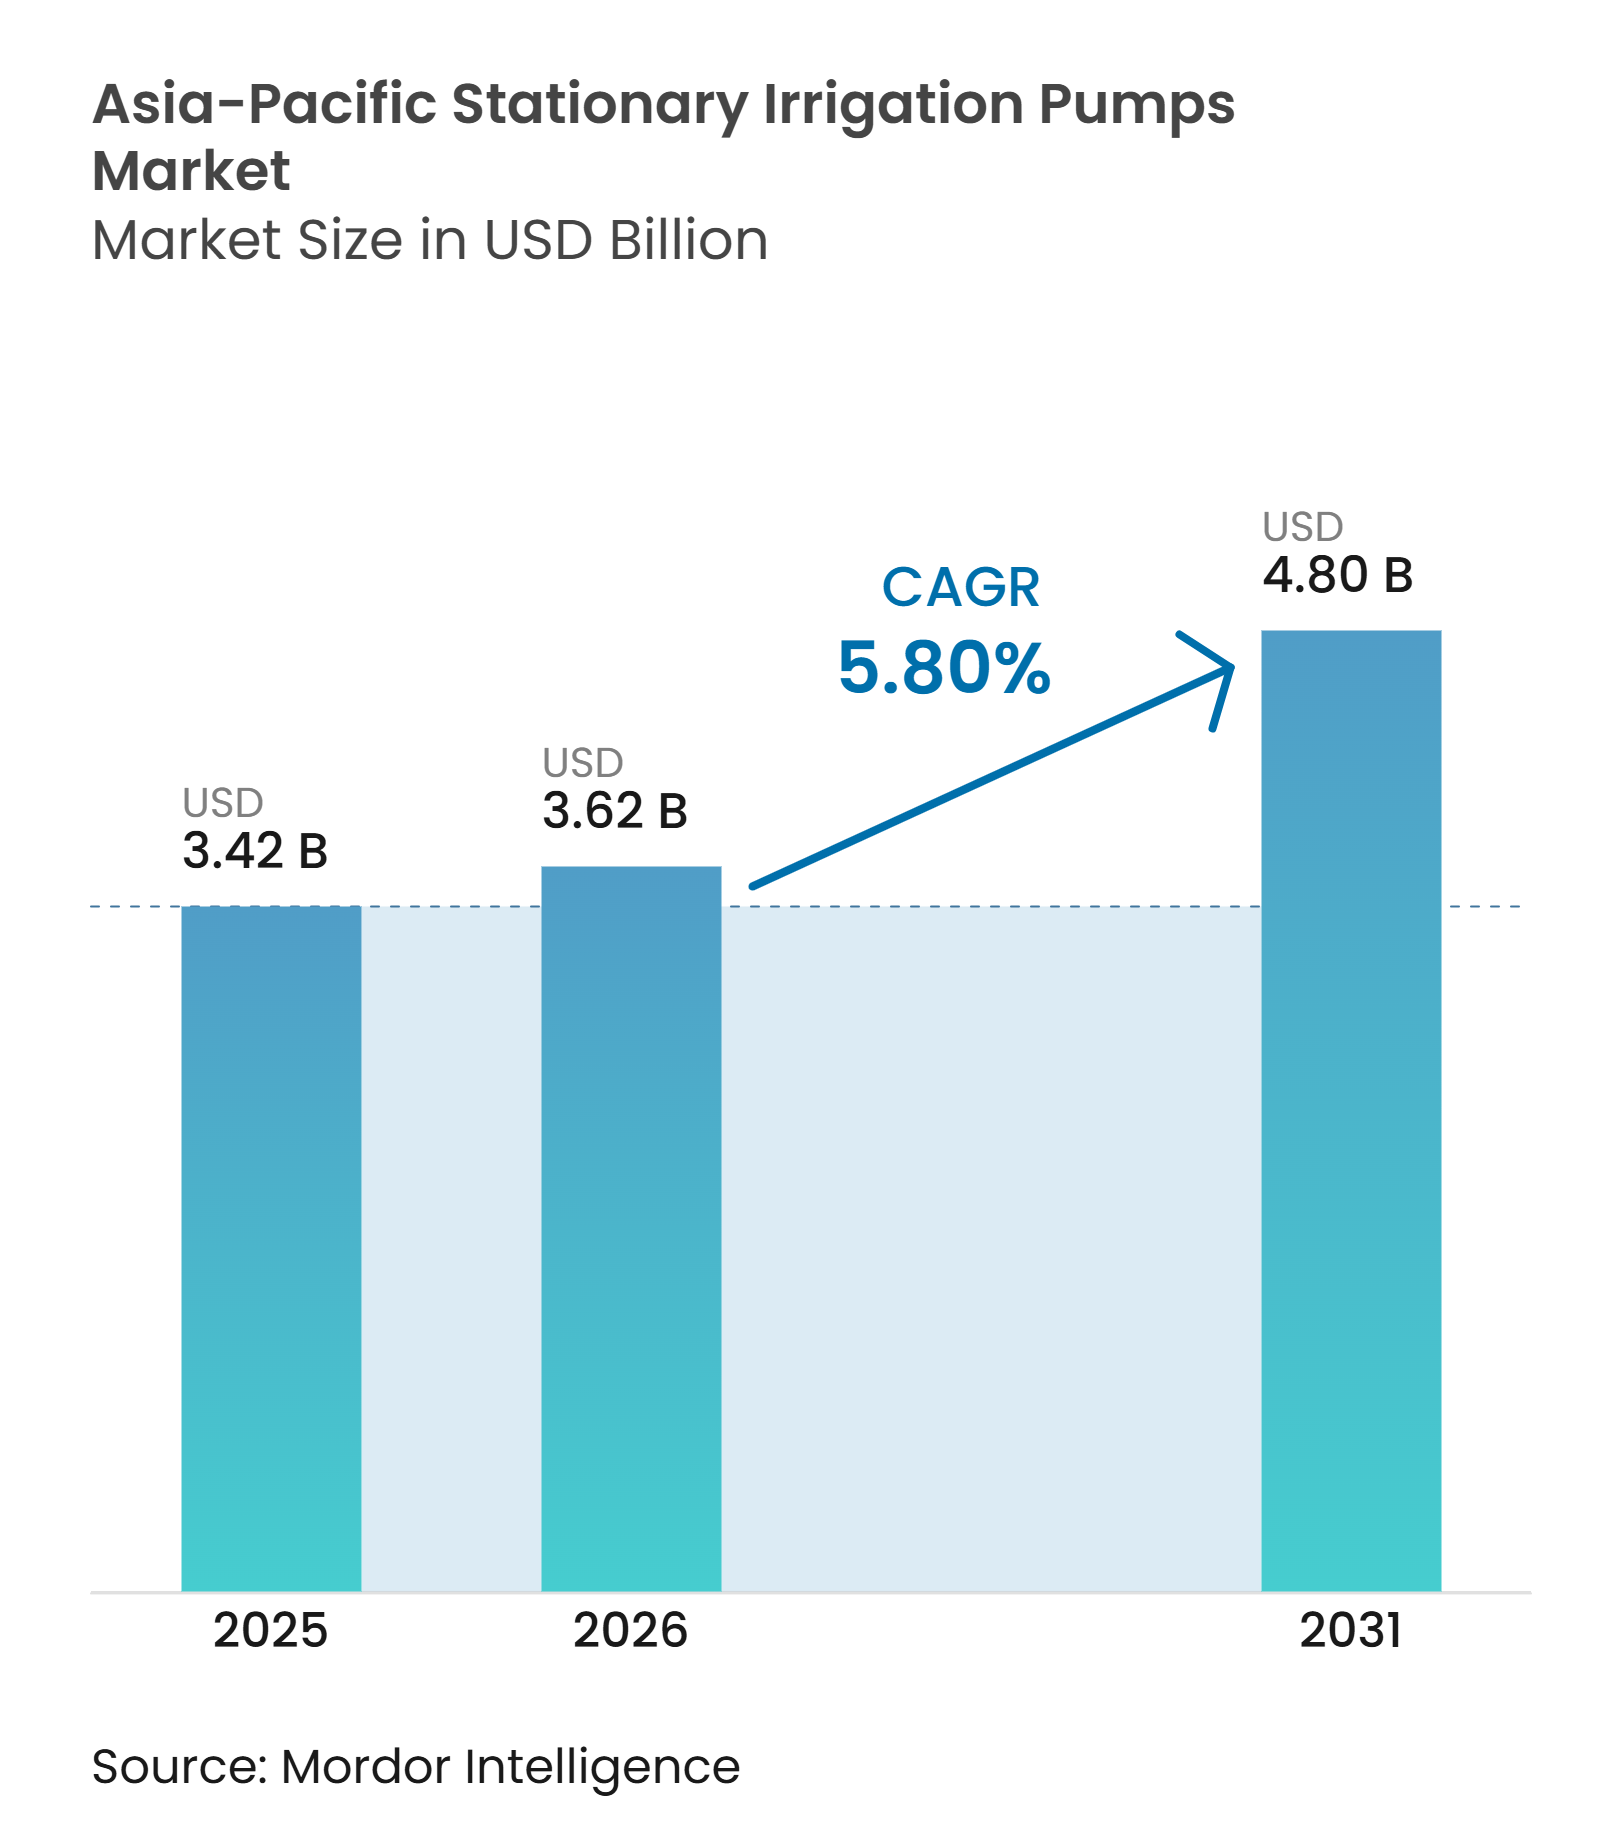
| Marktgröße im Basisjahr (2025) | 3.42 Milliarden US-Dollar |
| Marktgröße (2026) | 3.62 Milliarden US-Dollar |
| Marktgröße (2031) | 4.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.80 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 3,42 Milliarden USD geschätzt und soll von 3,62 Milliarden USD im Jahr 2026 auf 4,8 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,80 % während des Prognosezeitraums von 2026 bis 2031. Die Nachfrage auf dem Markt wird durch öffentliche Bewässerungsprogramme, den Einsatz von Solarpumpen und den Bedarf an einer zuverlässigen Wasserversorgung in der Trockenzeit gestützt. Staatliche Beschaffungsprogramme können Lieferanten eine mehrjährige Auftragsübersicht bieten, wobei Ausschreibungsspezifikationen und Anforderungen an lokale Inhalte wichtige Überlegungen bleiben. Mit dem Netz verbundene Solarsysteme beeinflussen Kaufentscheidungen, indem sie die Abhängigkeit von Diesel verringern und Überwachungsmöglichkeiten ermöglichen. Stationäre Systeme, die sowohl Bewässerung als auch saisonale Entwässerung unterstützen, können die Anlagenauslastung in überschwemmungsgefährdeten Anbaugebieten verbessern. Der Markt steht auch unter Kostendruck durch lokale Lieferanten und zunehmende Anforderungen an die Tiefe der Grundwasserentnahme.
Wichtigste Erkenntnisse des Berichts
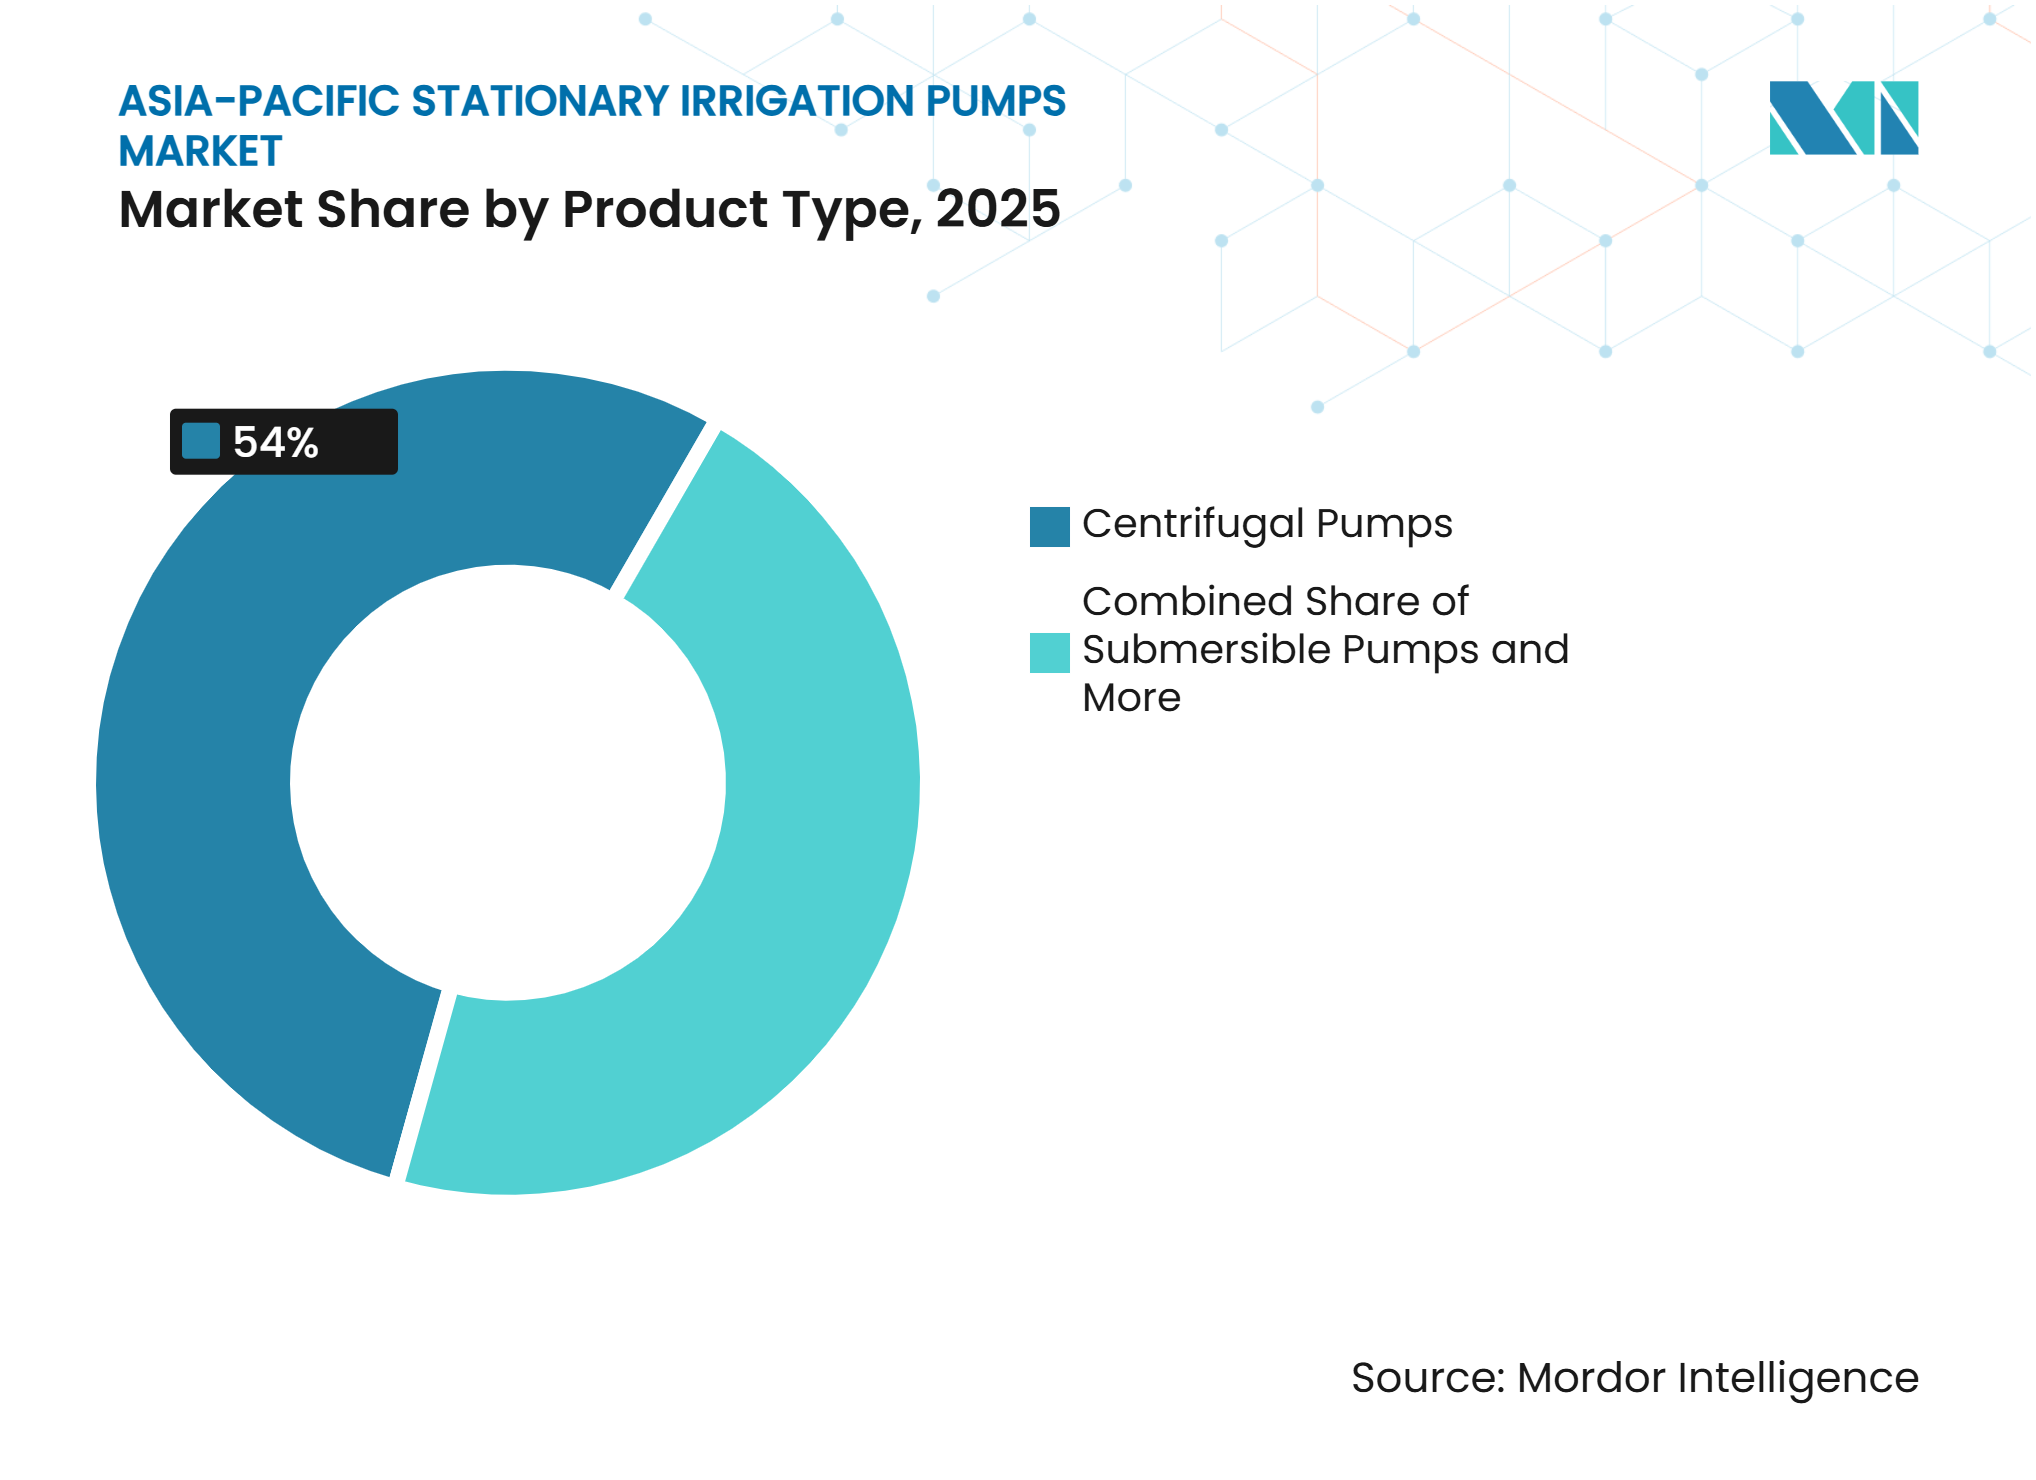
- Nach Produkttyp sind Kreiselpumpen das größte Segment und hielten im Jahr 2025 einen Anteil von 54,0 % am Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum, während solarkompatible Tauchpumpen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen werden.
- Nach Energiequelle ist Netzstrom das größte Segment und hielt im Jahr 2025 einen Marktanteil von 52,0 %, während Solarenergie (Photovoltaik) das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
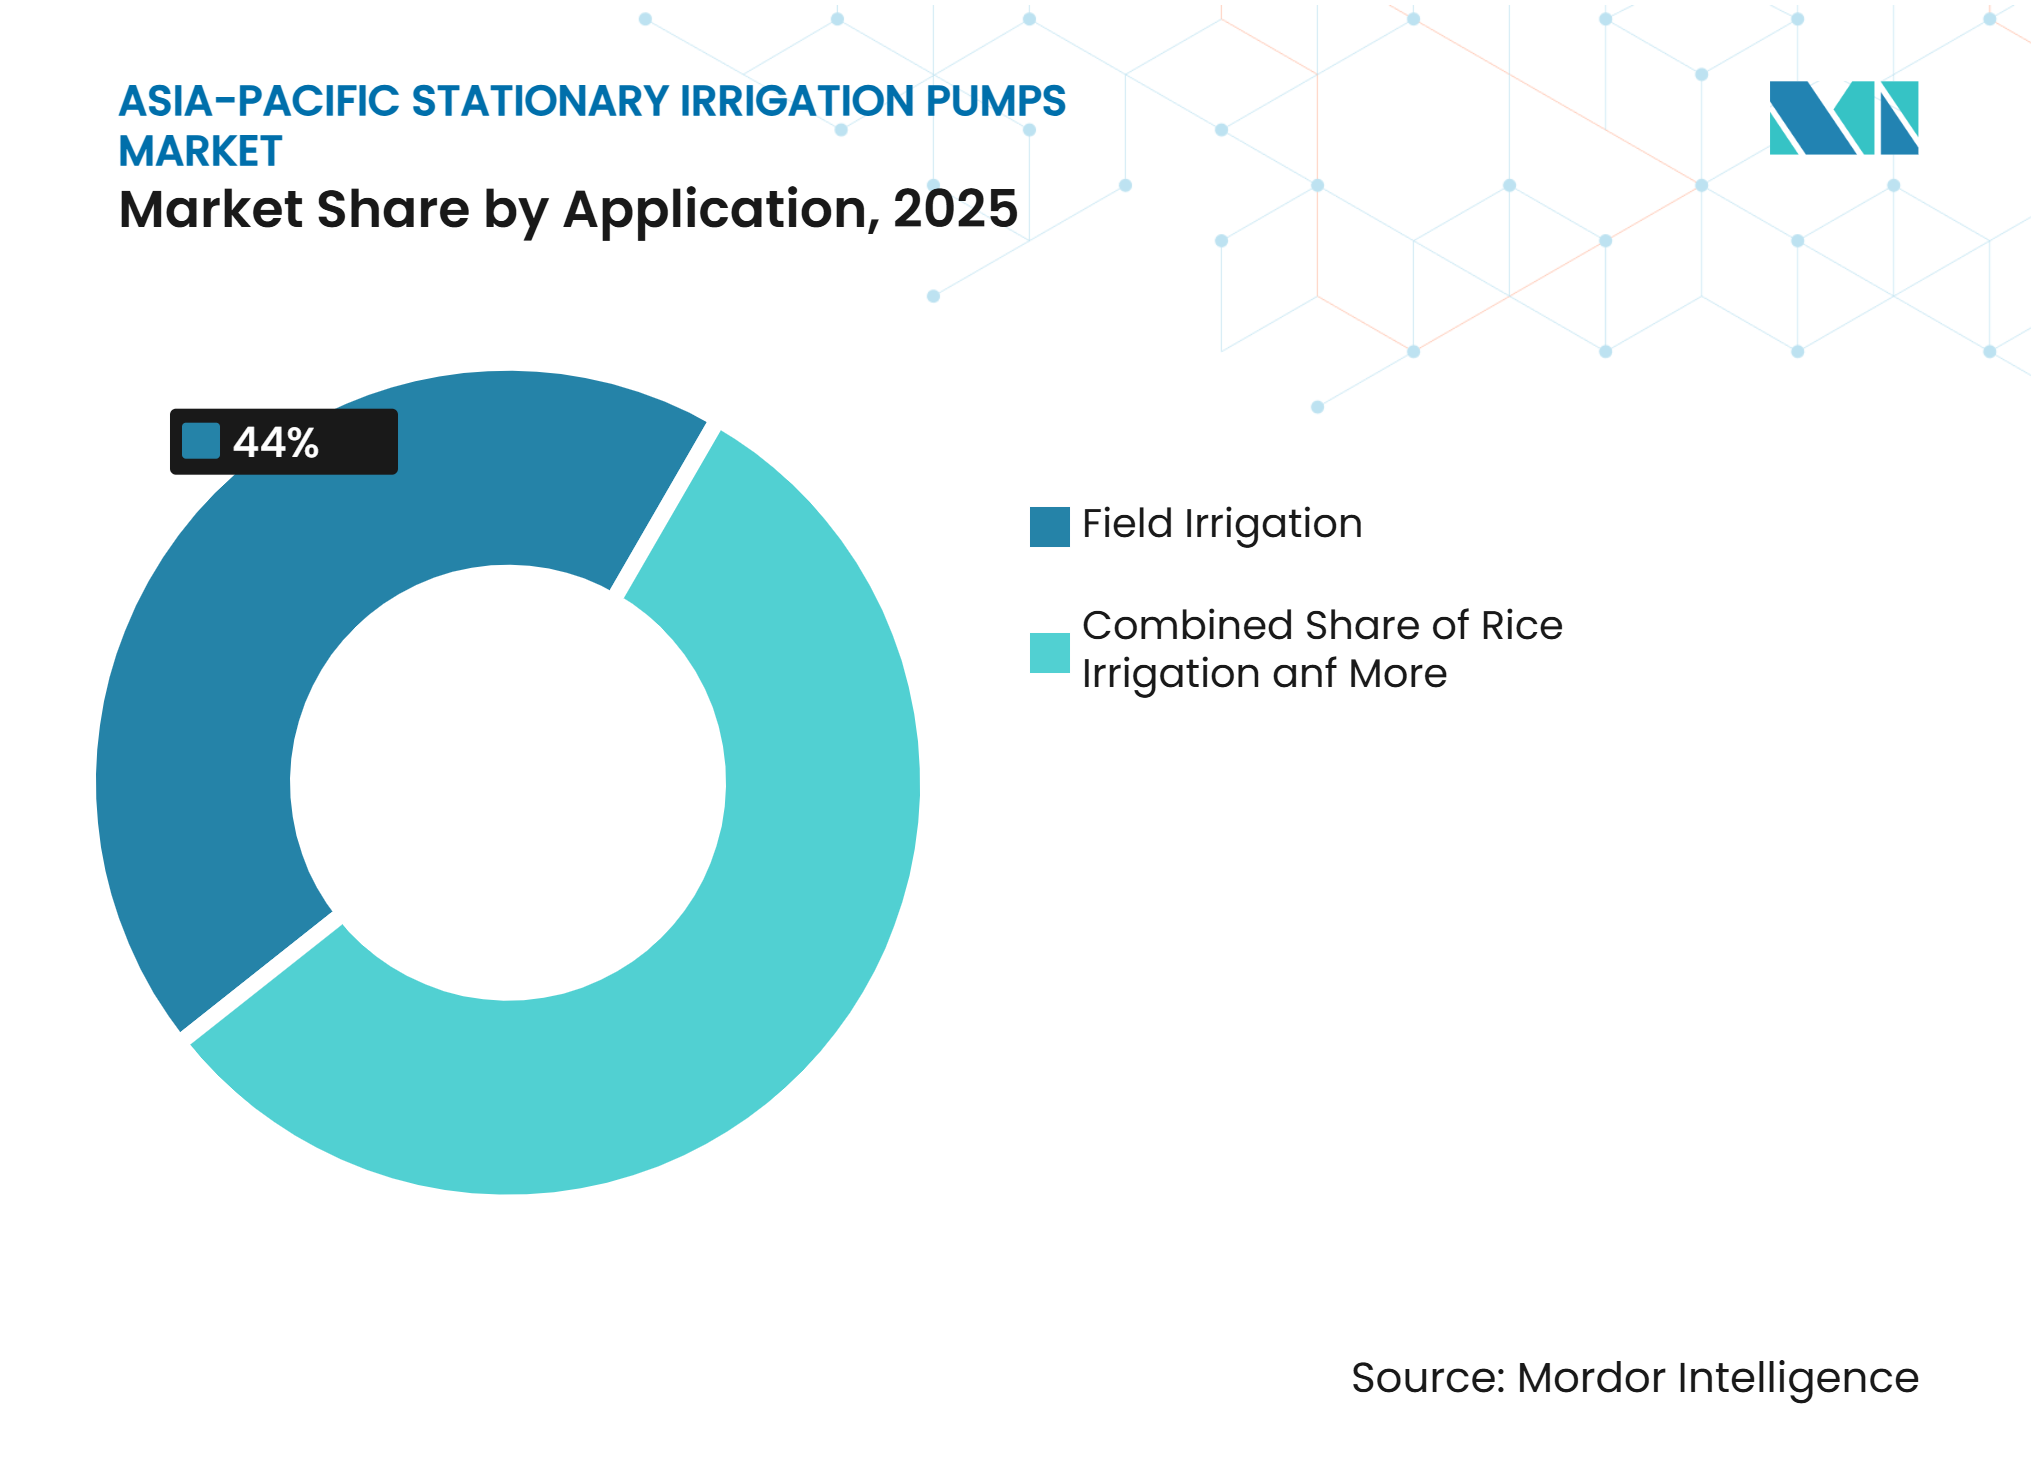
- Nach Anwendung ist die Feldbewässerung das größte Segment und hielt im Jahr 2025 einen Marktanteil von 44,0 %, während der geschützte Anbau das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen wird.
- Nach Geografie ist China das größte Segment und hielt im Jahr 2025 einen Marktanteil von 39,0 %, während Südostasien das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Modernisierung der Landwirtschaft | +1.4% | Asiatisch-pazifischer Raum, konzentriert auf Indien, China, Indonesien und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Grundwasserbewässerung und Investitionen in die Wassersicherheit | +1.2% | Global, mit der höchsten Relevanz in Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung von Solar- und Hybridpumpen | +1.0% | Indien, Südostasien und China | Mittelfristig (2–4 Jahre) |
| Ausweitung des Hochwertkulturen- und Schutzanbaus | +0.7% | China, Indien, Südostasien und Australien | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Pumpen und Fernüberwachung von Anlagen | +0.5% | Asiatisch-pazifischer Raum, mit Ausweitung auf den ländlichen Raum Südostasiens | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Reisanbauflächen und Doppelnutzung zur Hochwasserentwässerung | +0.4% | Südostasien und Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Modernisierung der Landwirtschaft
Öffentliche Ausgaben für Bewässerungsinfrastruktur unterstützen kurzfristige Gerätekäufe im Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum. Beschaffungsprogramme umfassen in der Regel Pumpen, Kanalaufrüstungen, Stromanschlüsse und zugehörige landwirtschaftliche Infrastruktur. Indien hatte bis Februar 2026 mehr als 1 Million eigenständige Solar-Bewässerungspumpen eingesetzt und im Rahmen von PM-KUSUM eine Solarkapazität von 12.164 MW installiert[1]. Laut dem Bericht der Asiatischen Infrastruktur-Investitionsbank (AIIB) erhielt Kambodscha im Jahr 2025 eine Finanzierung von 100 Millionen USD von der Asiatischen Infrastruktur-Investitionsbank (AIIB) zur Sanierung vorrangiger Bewässerungssysteme und zur Stärkung der Klimaresilienz. Diese Programme können die technischen Anforderungen an effiziente Motoren und Fernüberwachung erhöhen und begünstigen tendenziell Lieferanten mit Projektabwicklungskapazität, lokalen Serviceteams und konformer Produktdokumentation.
Grundwasserbewässerung und Investitionen in die Wassersicherheit
Die Abhängigkeit vom Grundwasser stützt die Nachfrage nach stationären Tauchpumpen und Vertikalturbinenpumpen in Trockenzeit-Anbaugebieten. Der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum profitiert von Investitionen in tiefere Brunnen und zuverlässigere Wasserversorgungssysteme. Indien verfügt über eine große installierte Basis dieselbetriebener Bewässerungspumpen, was eine erhebliche Ersatzmöglichkeit schafft, da steigende Kraftstoffkosten sowie staatliche Elektrifizierungs- und Solarisierungsinitiativen die landwirtschaftliche Wirtschaftlichkeit verändern. Die Asiatische Entwicklungsbank hob 2025 ebenfalls die Notwendigkeit stärkerer Finanzierungsmechanismen hervor, um Wasserunsicherheit und Ökosystemdegradation in Asien und dem Pazifik zu begegnen. Sinkende Grundwasserspiegel können den Bedarf an Pumpen erhöhen, die in größeren Tiefen und bei höheren Druckhöhen betrieben werden können, was die Nachfrage nach robusteren Bewässerungssystemen stützt.
Einführung von Solar- und Hybridpumpen
Solarpumpen breiten sich in ganz Indien aus, da Landwirte und Bewässerungsprogramme auf kostengünstigere und zuverlässigere Alternativen zu dieselbetriebenen Systemen umsteigen. Shakti Pumps installierte im Geschäftsjahr 2025–26 86.086 Solarpumpen, was einem Anstieg von 20 % gegenüber dem Vorjahr entspricht, wobei staatlich geführte PM-KUSUM- und staatliche Bewässerungsprogramme wichtige Nachfragetreiber bleiben[2]. Solarpumpen können die Abhängigkeit von Dieselkosten verringern und eine Alternative bieten, wo Netzstrom unzuverlässig ist, während digital aktivierte Systeme die Überwachung von Pumpenleistung, Energieverbrauch und Bewässerungsbetrieb unterstützen können. Dies stärkt die Nachfrage nach solarkompatiblen Pumpen, Steuergeräten, Frequenzumrichtern und Fernüberwachungslösungen im Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum.
Ausweitung des Hochwertkulturen- und Schutzanbaus
Die Ausweitung des Schutzanbaus erhöht die Nachfrage nach zuverlässigen Bewässerungssystemen, die eine präzise Wasserversorgung für Gewächshäuser, Obstgärten und andere Hochwertkulturbetriebe gewährleisten. Im Jahr 2026 stellte das philippinische Landwirtschaftsministerium rund 300 Millionen PHP (5,1 Millionen USD) bereit, um die klimaresistente Produktion von hochwertigen Gemüsesorten zu unterstützen, einschließlich der Entwicklung von Gewächshäusern, Tropfbewässerung und Wasserrückhaltesystemen. Das Programm zielt darauf ab, die mit Gewächshäusern bedeckte Anbaufläche bis 2027 von rund 500 Hektar auf 5.000 Hektar auszuweiten und so eine stärkere Verbreitung der kontrollierten Umgebungsproduktion zu fördern. Der Schutzanbau schafft daher Chancen für Lieferanten stationärer Bewässerungspumpen, die Systeme mit variabler Drehzahl, Druckregelung, Durchflussmanagement und Kompatibilität mit Tropf- und Gewächshausbewässerungssystemen anbieten und so eine präzise Wasserversorgung im Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten für Tiefbrunnensysteme | -0.9% | Asiatisch-pazifischer Raum, mit der höchsten Relevanz in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch kostengünstige lokale Pumpen | -0.7% | Asiatisch-pazifischer Raum, konzentriert auf China und Indien | Mittelfristig (2–4 Jahre) |
| Netzunzuverlässigkeit und Fehlanpassung bei Solar-Speicher | -0.5% | Ländliches Südostasien und Archipel-Umgebungen | Mittelfristig (2–4 Jahre) |
| Grundwasserregulierung und Subventionsunsicherheit | -0.5% | Indonesien, Vietnam, Japan und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten für Tiefbrunnensysteme
Tiefbrunnen-Bewässerungssysteme erfordern Investitionen in Bohrlochbohrungen, Pumpen, Motoren, Verkabelung, Steuergeräte und Installation, was die Einführung für Kleinbauern ohne finanzielle Unterstützung schwierig machen kann. Eine CEEW-Studie aus dem Jahr 2026 zu PM-KUSUM identifizierte den Zugang zu Finanzmitteln und hohe Kapitalkosten als wesentliche Hindernisse für den Einsatz von Solar-Bewässerung, insbesondere für Neueinsteiger und kleine Entwickler. Sinkende Grundwasserspiegel können die Bohrtiefe und die Geräteanforderungen weiter erhöhen und damit die Gesamtinstallationskosten steigern. Diese Vorabkosten können selbstfinanzierte Käufe einschränken und den Austausch oder die Aufrüstung stationärer Bewässerungspumpensysteme im asiatisch-pazifischen Markt verlangsamen.
Grundwasserregulierung und Subventionsunsicherheit
Vorschriften zur Grundwasserentnahme können die Wirtschaftlichkeit und den Zeitpunkt von Investitionen in Bewässerungspumpen im asiatisch-pazifischen Raum beeinflussen. In Indien reguliert die Zentrale Grundwasserbehörde die Grundwassererschließung und -entnahme, während mehrere Bundesstaaten über eigene Grundwasserbehörden und -vorschriften verfügen. Laut dem Zentralen Grundwasseramt erreichte Indiens Grundwasserentnahme im Jahr 2025 247,22 Milliarden Kubikmeter, wobei die Landwirtschaft den größten Anteil an der Grundwassernutzung ausmacht, was die Bedeutung des Grundwassermanagements für die Bewässerung unterstreicht[3]. Gleichzeitig können staatlich geförderte Bewässerungs- und Solarpumpprogramme die Erschwinglichkeit und den Zeitpunkt von Pumpenkäufen beeinflussen, wodurch Änderungen bei der Finanzierung und den Förderbedingungen für die Gerätennachfrage wichtig werden. Folglich können strengere Entnahmekontrollen, Genehmigungsanforderungen oder Änderungen bei der Subventionsverfügbarkeit Investitionsentscheidungen verzögern und das Wachstum im Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kreiselpumpen führen, während solarkompatible Tauchpumpen zulegenKreiselpumpen machten 54,0 % des Umsatzes im Jahr 2025 aus und sind damit die größte Produktkategorie im Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum. Ihr weit verbreiteter Einsatz bei Kanalhebungen, offenen Gerinnen und Oberflächenwasserentnahmen treibt die Nachfrage in Reisanbaugebieten an. China, Indien, Vietnam und Thailand setzen diese Systeme in großen Bewässerungsgebieten ein. Ihre einfache Konfiguration und lokale Verfügbarkeit unterstützen auch die Ersatznachfrage. Der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum stützt sich auf Kreiselsysteme für das Volumen, insbesondere dort, wo Oberflächenwassernetze bereits etabliert sind.
Solarkompatible Tauchpumpen sollen zwischen 2026 und 2031 mit einer CAGR von 9,4 % wachsen. Sie eignen sich gut für Bohr- und Tiefbrunnenanwendungen, bei denen der Netzzugang begrenzt ist. Staatliche Solarprogramme in Indien, Indonesien und den Philippinen unterstützen den Massenkauf von solarbereiten Einheiten. Vertikalturbinenpumpen bleiben für große staatliche Hebewerke wichtig. Kirloskar Brothers berichtete im Februar 2026, dass es Aufträge für mehr als 100 Vertikalturbinenpumpen für Bewässerungsprojekte in Indien erhalten hatte. Mischströmungs- und Axialpumpen dienen Hochdurchfluss-Entwässerungs- und Bewässerungsstationen, während Verdrängerpumpen Tropf- und Mikrobewässerungssysteme unterstützen.



Nach Energiequelle:
Netzstrom führt, während Solarenergie (Photovoltaik) aufholtNetzstrom machte 52,0 % des Umsatzes nach Energiequelle im Jahr 2025 aus, unterstützt durch langjährige ländliche Elektrifizierungsprogramme in China, Indien und Südkorea. Netzgebundene stationäre Stationen bleiben in Bewässerungsprojekten mit Versorgungsgebieten üblich. Diesel- und Benzinsysteme bleiben relevant, wo die Netzerweiterung kostspielig ist; höhere Kraftstoffkosten und Elektrifizierungsprogramme haben jedoch ihre Wachstumsaussichten verringert. Netzsysteme bleiben zentral für den Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum, da die installierte landwirtschaftliche Infrastruktur weiterhin netzgebundene Geräte bevorzugt.
Solarenergie (Photovoltaik) soll zwischen 2026 und 2031 mit einer CAGR von 10,5 % expandieren, der schnellsten Rate unter allen Energiequellen. Förderprogramme, niedrigere Modulkosten und kurze Amortisationszeiten für Standard-5-PS-Systeme unterstützen die Umstellung von Dieselgeräten. Hybride Solar- und Netzsysteme können die Zuverlässigkeit verbessern, wo der Versorgungsdienst unregelmäßig ist. Netzgekoppelte Solarenergie bietet Landwirten auch einen finanziellen Anreiz, überschüssigen Strom zu verkaufen, anstatt Grundwasser übermäßig zu entnehmen. Biogas- und windkraftbetriebene Systeme bleiben ein kleiner Teil des Marktes für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum.
Nach Anwendung:
Feldbewässerung liefert das Volumen, während Schutzanbau am schnellsten wächstDie Feldbewässerung machte 44,0 % des Marktanteils nach Anwendung im Jahr 2025 aus, angetrieben durch große Reis-, Weizen- und Gemüseanbauflächen, die eine zuverlässige Wasserversorgung benötigen. Die Nordchinesische Tiefebene, Indiens Indo-Gangetischer Gürtel und Javas Insel in Indonesien sind auf stationäre Pumpensysteme über wiederholte jährliche Anbauzyklen angewiesen. Die Reisbewässerung war 2025 die zweitgrößte Anwendung, da der Nassreisanbau weiterhin zentral für die regionale Nahrungsmittelproduktion ist. Diese Anwendungen halten die Nachfrage nach weit verbreiteten Oberflächen- und Hebewerks-Bewässerungspumpen aufrecht.
Der Schutzanbau soll zwischen 2026 und 2031 mit einer CAGR von 8,8 % expandieren. Gewächshausbetreiber benötigen Präzisionsbewässerung zur Steuerung von Wasser, Nährstoffen und Erntequaliät. Obstgärten und Plantagen unterstützen ebenfalls dauerhafte Tropf- und Sprinklerinfrastruktur, wo hochwertige Kulturen Kapitalinvestitionen rechtfertigen. Die Viehtränke bleibt eine kleinere, aber stabile Anwendung. Entwässerung und Hochwasserschutz gewinnen in überschwemmungsgefährdeten Deltas an Bedeutung, wo Stationen zwei saisonale Funktionen erfüllen können. Dieser Anwendungsmix erweitert den Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum über die konventionelle Feldbewässerung hinaus.

Geografische Analyse
China hielt im Jahr 2025 mit 39,0 % den größten Anteil am Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum. Staatliche Investitionen in hochwertiges Ackerland, Grundwassermanagement und wassersparende Bewässerung stützen die Nachfrage. Inländische Hersteller liefern einen Großteil des Volumens, insbesondere für Oberflächen-Kreiselpumpen. Internationale Marken halten eine kommerzielle Präsenz durch effiziente Geräte, Servicenetzwerke und digitale Steuerungen aufrecht. Chinas Nationaler Aktionsplan für intelligente Bewässerung 2024 bis 2030 verknüpft Ackerland-Upgrades mit der Modernisierung von Bewässerungsgeräten.
Südostasien soll zwischen 2026 und 2031 mit einer CAGR von 6,8 % expandieren, der schnellsten Wachstumsrate in der Region. Vietnam, Indonesien, Thailand und die Philippinen bilden die wichtigste Nachfragebasis für neue Systeme. Kambodschas 2025 von der AIIB unterstütztes Bewässerungssanierungsprogramm unterstützt die Modernisierung vorrangiger Bewässerungssysteme. Solareinführung, Reisanbau-Elektrifizierung, Gewächshauswachstum und Hochwassermanagementbedarf unterstützen die Beschaffung in dieser Teilregion. Die Region benötigt auch Systeme, die unter unbeständigen Netzbedingungen zuverlässig betrieben werden können.
Indien bleibt aufgrund des PM-KUSUM-Programms und seiner großen Basis an Diesel-Pumpensätzen ein wichtiges nationales Nachfragezentrum. Die Umstellung von Solar-Zuleitungen und der Einsatz eigenständiger Pumpen verlagern die Ersatznachfrage hin zu effizienten, überwachungsfähigen Geräten. Japan, Südkorea und Australien sind stärker ersatzgetriebene Märkte mit höheren Anforderungen an Effizienz und Überwachung. Grundfos führte 2025 und 2026 den CU 302-Regler für Bohr- und Grundwasseranwendungen in Australien ein. Bangladesch, Sri Lanka, Myanmar und pazifische Volkswirtschaften stellen kleinere aufstrebende Märkte dar, in denen ländliche Elektrifizierung und Entwicklungsfinanzierung die Einführung stationärer Pumpen unterstützen können.
Wettbewerbslandschaft
Marktkonzentration
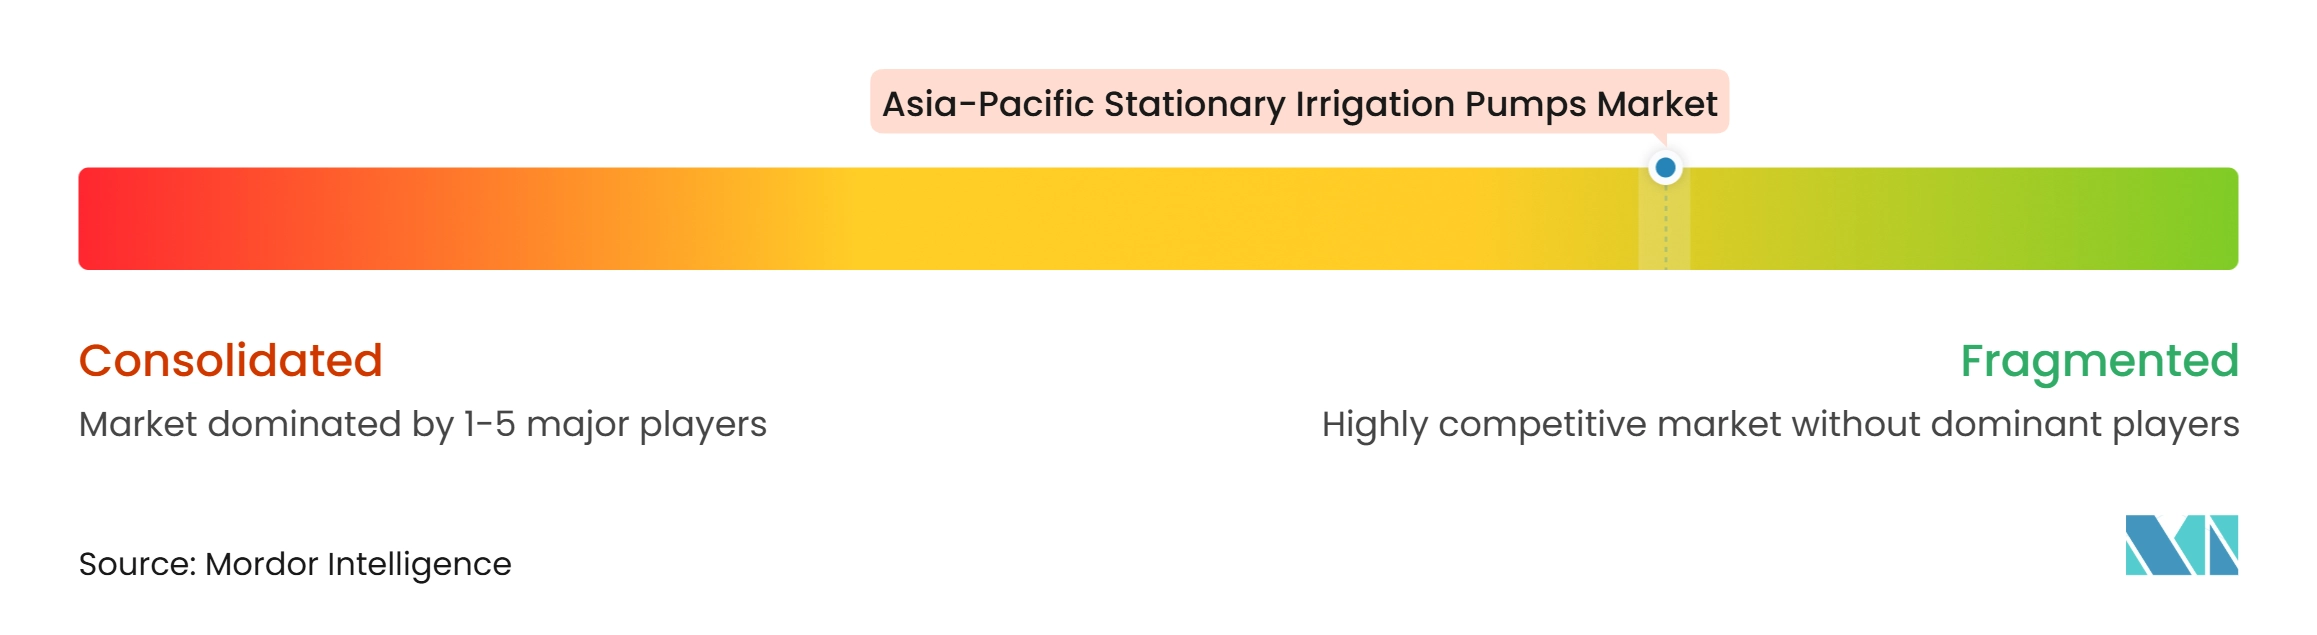
Der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum ist fragmentiert, wobei die fünf größten Akteure – Grundfos, Kirloskar Brothers, Shakti Pumps, Xylem und Jain Irrigation Systems – im Jahr 2025 einen kleinen kombinierten Anteil halten. Ebara, KSB SE & Co. KGaA, Wilo, Franklin Electric, Torishima, Crompton Greaves, Texmo, WPIL und Shimge Pump konkurrieren neben einer großen Anzahl lokaler Monteure und Auftragnehmer. Internationale Marken konkurrieren über Energieeffizienz, Servicezugang und Überwachungsfähigkeit, während lokale Lieferanten hauptsächlich über Preis und Vertriebsabdeckung konkurrieren.
Grundfos eröffnete im Juni 2025 eine Unterfabrik für SP-Tauchbohrpumpen in Semarang, Indonesien, um Lieferzeiten zu verkürzen und lokale Inhaltsanforderungen zu erfüllen. Shakti Pumps kündigte einen Investitionsplan von 17.000 Millionen INR (202,4 Millionen USD) an, der zusätzliche Pumpen- und Motorkapazität sowie eine 2,2-GW-Solaranlage mit inländischer Inhaltsanforderung (DCR) für Zellen und Photovoltaikmodule umfasst. Dieser Plan erweitert die Position des Unternehmens von der Pumpenlieferung auf Solarkomponenten. Kirloskar Brothers profitiert weiterhin von Projektaufträgen für Vertikalturbinen-, Spiralgehäuse- und Solarpumpensysteme in Indien.
Im Schutzanbau können Premiumlieferanten stärkere Marktpositionen aufbauen, da Käufer der Zuverlässigkeit und dem Kundendienst nach dem Kauf mehr Gewicht beimessen. Diese Lieferanten können auch Steuergeräte und Fernüberwachung nutzen, um laufende Servicebeziehungen aufzubauen. Kostenbewusste Käufer bevorzugen weiterhin Produkte mit einem niedrigeren Installationspreis. Diese Kluft macht den direkten Wettbewerb über Produktstufen hinweg weniger einheitlich. Infolgedessen bietet der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum regionalen Lieferanten Raum, bei Standardgeräten zu konkurrieren, während internationale Marken größere Chancen in fortgeschrittenen Anwendungen finden.
Marktführer für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum
-
Grundfos (Grundfos Holding A/S)
-
Kirloskar Brothers Limited
-
Shakti Pumps (India) Ltd.
-
Xylem Inc.
-
Jain Irrigation Systems Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Grundfos
- Xylem Inc.
- Shakti Pumps (India) Ltd.
- Jain Irrigation Systems Limited
- Kirloskar Brothers Limited
- Ebara Corporation
- KSB SE & Co. KGaA
- Wilo SE
- Flowserve Corporation
- Sulzer Ltd.
- Torishima Pump Mfg. Co., Ltd.
- Pentair plc
- Franklin Electric Co., Inc.
- Crompton Greaves Consumer Electricals Limited
- Havells India Limited
- Aquatex and Texmo
- WPIL Limited
- Shimge Pump Industry Group Co., Ltd.
- LEO Group Pump Co., Ltd.
- Valmont Industries, Inc.
- Lindsay Corporation
- The Toro Company
Neueste Industrielle Entwicklungen in Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum
- April 2026: Indonesien weitete sein Pump-Bewässerungsprogramm mit bis zu 5 Billionen IDR (291 Millionen USD) an Fördermitteln aus. Das Landwirtschaftsministerium erklärte, das Programm werde die pumpenbasierte Bewässerung in Hochlandgebieten ausweiten, mit einer landesweiten Replikation zur Steigerung der Anbauintensität und der landwirtschaftlichen Produktion.
- Februar 2026: Kirloskar Brothers erhielt wichtige Bewässerungspumpenaufträge in ganz Indien. KBL berichtete von Aufträgen für mehr als 100 Vertikalturbinenpumpen, 150 Spiralgehäusepumpen und 400 Solarpumpensätze für Bewässerungsprojekte, was die anhaltende Nachfrage nach stationären und solarbetriebenen Pumpengeräten demonstriert.
- Januar 2026: Shakti Pumps sicherte sich einen Auftrag über 654,03 Crore INR (76,1 Millionen USD) von KREDL für 16.780 Solar-Wasserpumpsysteme. Der PM-KUSUM-Auftrag umfasst Design, Fertigung, Lieferung, Installation, Prüfung und Inbetriebnahme in Karnataka und markierte den Einstieg von Shakti Pumps in den Bundesstaat.
Berichtsumfang für den Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum
Stationäre Bewässerungspumpen sind fest installierte Pumpsysteme, die an einem bestimmten Standort installiert werden, um Wasser aus Quellen wie Brunnen, Flüssen, Stauseen und Kanälen für die landwirtschaftliche Bewässerung zu entnehmen und zu verteilen. Sie umfassen in der Regel Pumpen, Motoren und Steuerungssysteme, die für eine kontinuierliche oder geplante Wasserversorgung von Feldern, Obstgärten, Gewächshäusern und anderen Anbauflächen ausgelegt sind.
Der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum ist segmentiert nach Produkttyp (Kreiselpumpen, Tauchpumpen und weitere), nach Energiequelle (Netzstrom, Diesel und Benzin und weitere) sowie nach Geografie (Australien, China, Indien und weitere). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Kreiselpumpen |
| Tauchpumpen |
| Vertikalturbinenpumpen |
| Mischströmungs- und Axialpumpen |
| Verdrängerpumpen |
| Sonstige Produkttypen |
| Netzstrom |
| Diesel und Benzin |
| Solarenergie (Photovoltaik) |
| Hybride Solar- und Netzenergie |
| Sonstige Energiequellen |
| Feldbewässerung |
| Reisbewässerung |
| Obstgarten- und Plantagen-Bewässerung |
| Schutzanbau |
| Viehtränke |
| Entwässerung und Hochwasserschutz |
| Asiatisch-pazifischer Raum | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Philippinen | |
| Südkorea | |
| Thailand | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |
| Segmentierung nach Produkttyp | Kreiselpumpen | |
| Tauchpumpen | ||
| Vertikalturbinenpumpen | ||
| Mischströmungs- und Axialpumpen | ||
| Verdrängerpumpen | ||
| Sonstige Produkttypen | ||
| Segmentierung nach Energiequelle | Netzstrom | |
| Diesel und Benzin | ||
| Solarenergie (Photovoltaik) | ||
| Hybride Solar- und Netzenergie | ||
| Sonstige Energiequellen | ||
| Segmentierung nach Anwendung | Feldbewässerung | |
| Reisbewässerung | ||
| Obstgarten- und Plantagen-Bewässerung | ||
| Schutzanbau | ||
| Viehtränke | ||
| Entwässerung und Hochwasserschutz | ||
| Segmentierung nach Geografie | Asiatisch-pazifischer Raum | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Philippinen | ||
| Südkorea | ||
| Thailand | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum?
Der Markt für stationäre Bewässerungspumpen im asiatisch-pazifischen Raum hat im Jahr 2026 einen Wert von 3,62 Milliarden USD und soll bis 2031 einen Wert von 4,80 Milliarden USD erreichen.
Welches Produkt führt den Verkauf stationärer Bewässerungspumpen im asiatisch-pazifischen Raum an?
Kreiselpumpen führten den Produktverkauf mit 54,0 % des Umsatzes im Jahr 2025 an, da sie weit verbreitet in der Oberflächen- und Kanalhebe-Bewässerung eingesetzt werden.
Welche Anwendung wächst am schnellsten bei stationären Bewässerungspumpensystemen?
Der Schutzanbau soll zwischen 2026 und 2031 mit einer CAGR von 8,8 % expandieren, da Gewächshäuser eine kontrollierte Wasserversorgung benötigen.
Was schränkt die Einführung stationärer Bewässerungspumpen im asiatisch-pazifischen Raum ein?
Hohe Tiefbrunnen-Installationskosten, kostengünstiger lokaler Wettbewerb, Netzbeschränkungen und sich ändernde Grundwasservorschriften können Käufe verzögern.