
アジア太平洋水耕栽培市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.21 十億米ドル |
| 市場規模 (2027) | 3.60 十億米ドル |
| 市場規模 (2032) | 6.40 十億米ドル |
| 成長率 (2027 - 2032) | 12.20 % |
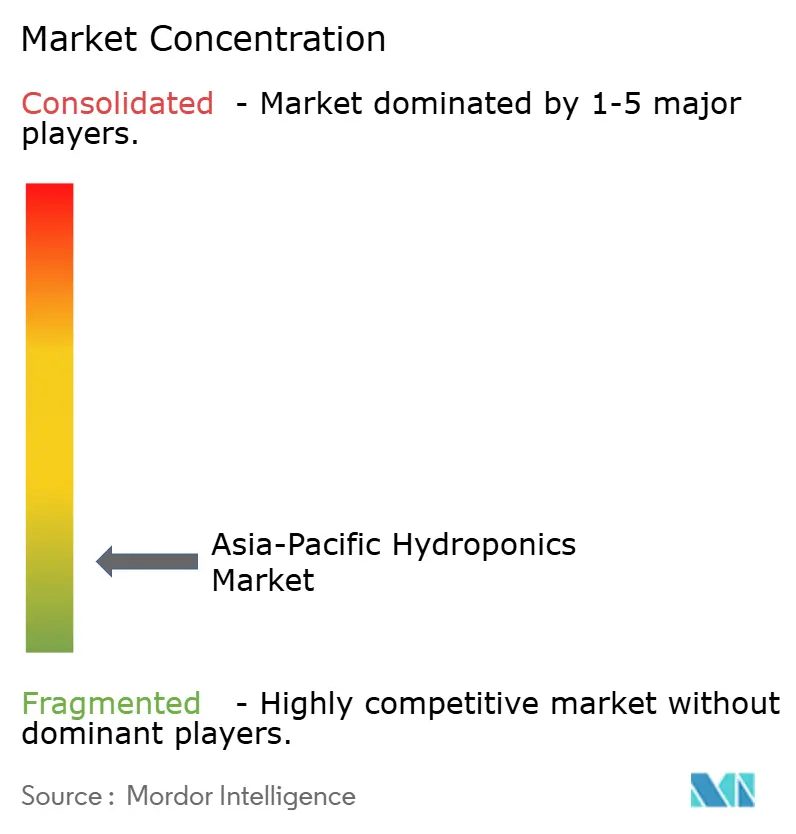
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋水耕栽培市場分析
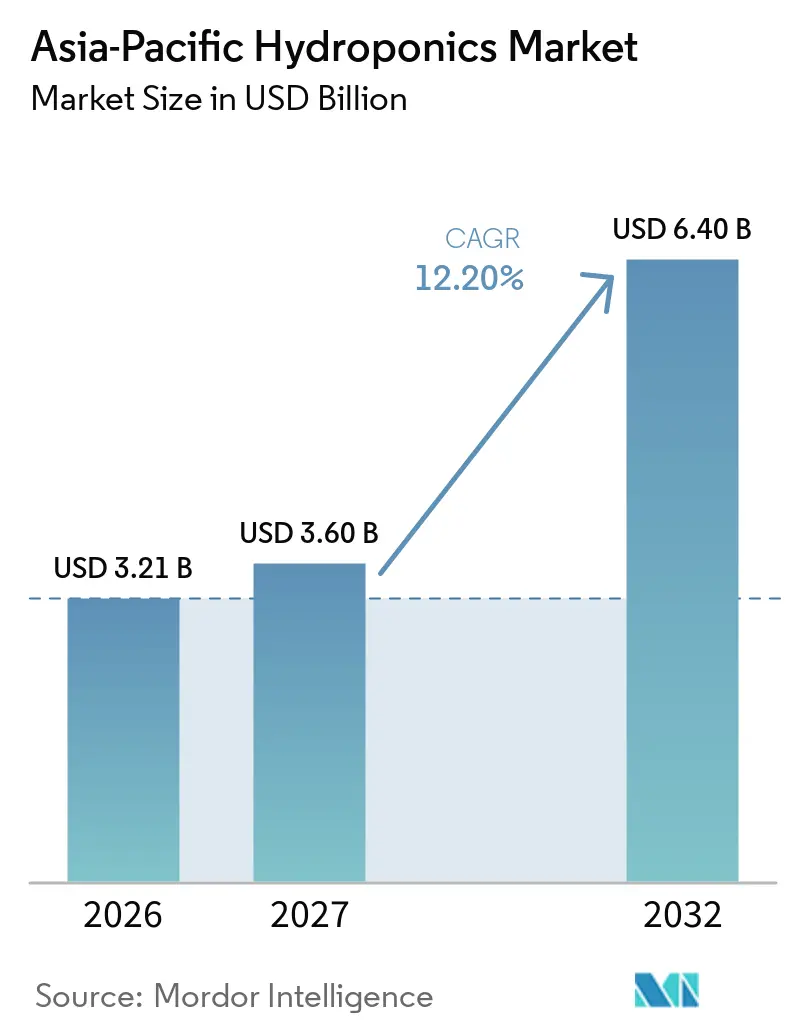
アジア太平洋水耕栽培市場規模は2026年に32.1億米ドルと評価されており、2027年の36.0億米ドルから2032年には64.0億米ドルへと成長し、2027年から2032年にかけてCAGR 12.20%で拡大すると予測されています。農業用地と水資源の制約が、限られた面積でより高い収量を実現できるシステムへの食料生産投資を誘導しています。国連食糧農業機関(FAO)は2025年に、人為的な土地劣化の60%以上が農業用地で発生していると報告しました。アジアはまた、耕作可能な農地の拡大余地が限られています [1]。中国、日本、インド、シンガポールの公的プログラムは、食料安全保障計画の一環として管理型生産システムを支援しています。アジア太平洋水耕栽培市場の成長は、エネルギー使用量の削減、小売業者からの安定した需要、および高密度都市部に適した農場設計にも依存しています。効率的な照明と信頼性の高いサービスおよび小売業者との契約を組み合わせたサプライヤーは、持続的な需要への道筋がより明確です。
レポートの主要ポイント
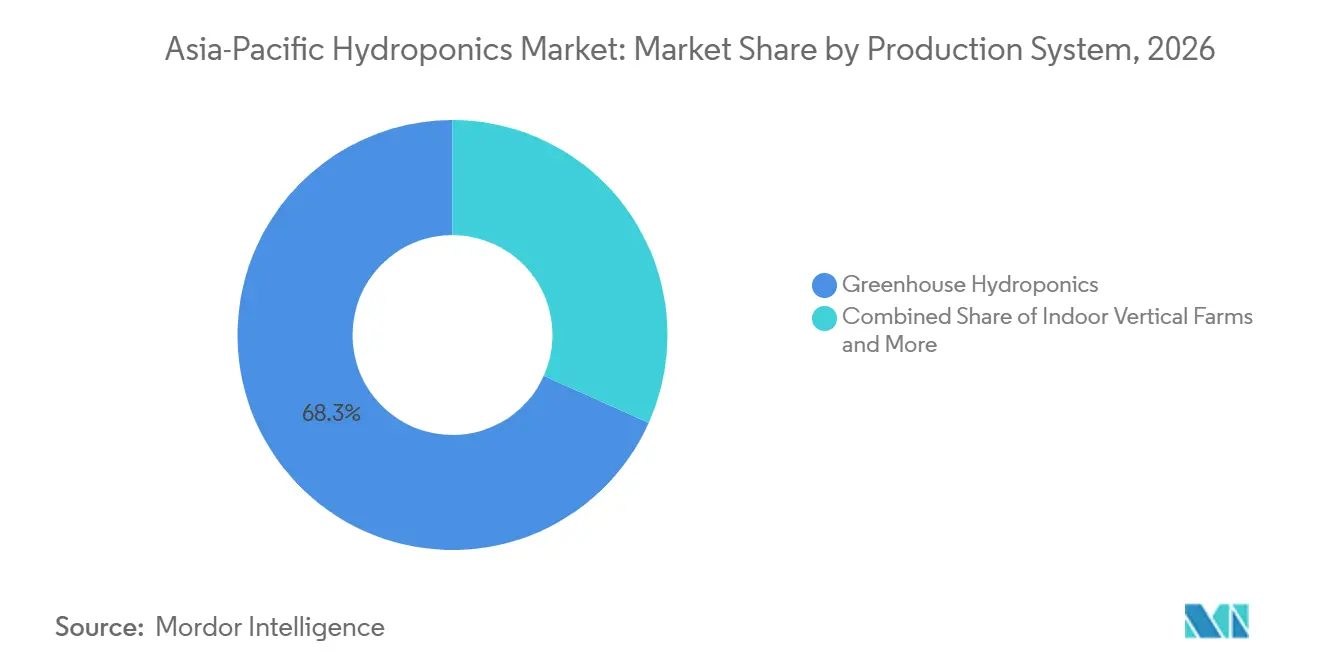
- 生産システム別では、温室水耕栽培が2026年のアジア太平洋水耕栽培市場シェアの68.3%を占め、屋内垂直農場は2027年から2032年にかけてCAGR 13.4%で成長すると予測されています。
- 作物タイプ別では、葉物野菜が2026年のアジア太平洋水耕栽培市場規模の47.2%を占め、ハーブおよびマイクログリーンは2027年から2032年にかけてCAGR 12.6%で成長ると予測されています。
- 設備別では、照明システムが2026年の市場シェアの49.5%を占め、気候制御システムは2027年から2032年にかけてCAGR 12.8%で成長すると予測されています。
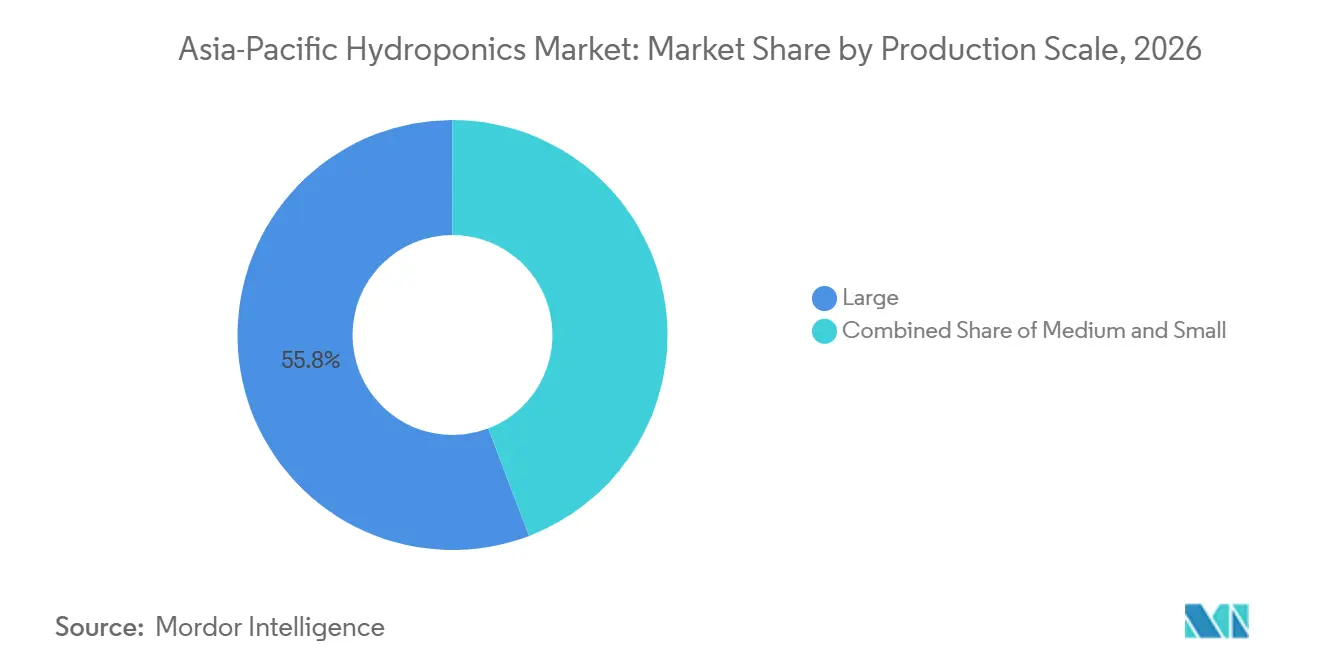
- 生産規模別では、大規模事業が2026年の市場シェアの55.8%を占め、小規模事業は2027年から2032年にかけてCAGR 13.3%で成長すると予測されています。
- 地域別では、中国が2026年の市場シェアの32%を占め、インドは2027年から2032年にかけてCAGR 13.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 管理環境型食料 安全保障プログラム | +2.5% | 中国、インド、日本、シンガポール、 韓国 | 短期(2年以内) |
| 耕作可能な農地と 水資源の縮小 | +2.8% | 中国、インド、東南アジア、 および広域地域 | 長期(4年以上) |
| 年間を通じたプレミアム農産物 の安定供給 | +1.8% | 日本、韓国、シンガポール、 オーストラリア | 中期(2〜4年) |
| 自動化とスマート 農業の普及 | +2.2% | 日本、中国、韓国、 シンガポール | 中期(2〜4年) |
| 輸入依存低減のための 都市型マイクロファーム基盤 | +1.6% | シンガポール、日本、インド、 中国 | 短期(2年以内) |
| 小売業者および外食産業の トレーサビリティ要件 | +1.3% | 日本、オーストラリア、韓国、 シンガポール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
管理環境型食料安全保障プログラム
政府の食料安全保障プログラムは、アジア太平洋水耕栽培市場に対する直接的な需要源を提供しています。補助金、土地へのアクセス、および計画的な販売取り決めを通じて、初期投資リスクを軽減することができます。シンガポールの2026年度予算は、地域農場技術および共有サプライインフラに向けて5年間で7,000万シンガポールドル(5,260万米ドル)の基金を割り当てました。日本は2040年度までに植物工場向けに4.6兆円(297億米ドル)の官民投資目標を設定しています。これらの取り組みは、管理環境型農業技術への需要を支援し、商業事業者の投資環境を改善することができます。
耕作可能な農地と水資源の縮小
土地と水への圧力は、水耕栽培生産の実用的な根拠を強化しています。国連アジア太平洋経済社会委員会(UN ESCAP)によると、2022年にアジア太平洋地域は世界人口の約60%を占めていました。国連食糧農業機関(FAO)は2023年10月に、農業がこの地域の淡水消費量の約90%を占めていると報告しました。2025年に学術誌「ネイチャー・コミュニケーションズ」に掲載された研究によると、インドでは61%の小流域で少なくとも年間4ヶ月間、持続不可能な水需要が生じていました [2]。国連食糧農業機関(FAO)はまた、農業用地の拡大に対する制約と土地・水資源の継続的な劣化を記録しています [3]。閉鎖循環型水耕栽培システムは、参照された研究に記載された条件下で、従来の土壌農業と比較して80〜90%少ない水使用量で運用できます。これにより、アジア太平洋水耕栽培市場は、水と土地の制約が同時に発生する農業地区や都市において重要性を持ちます。
年間を通じたプレミアム農産物の安定供給
日本、韓国、シンガポールの小売業者および外食産業のバイヤーは、季節的な混乱を通じて安定した農産物量を必要としています。管理型農場は、計画的な収穫、予測可能な品質、および気象イベントへの低い露出を提供できます。Greenphyto Pte. Ltd.は2025年初頭からシンガポールの主要スーパーマーケットチェーンに受注生産方式で供給しています。Eastは東京でアクアポニクスと水耕栽培を組み合わせたパイロットプロジェクトを立ち上げ、AIとセンサー技術を使用して屋内農業環境の照明と温度を制御しています。農林水産省(MAFF)によると、日本の農業労働力は縮小しており、基幹的農業従事者数は2010年の205万人から2026年には98万6,600人に減少しています。この減少は、自動化された水耕栽培システムを含む、労働要件を削減する技術の根拠を強化しています。
自動化とスマート農業の普及
自動化により、大規模な水耕栽培施設の運営に必要な専門的な園芸労働力が削減されています。マシンビジョン、環境制御、およびロボティクスは、センサーの読み取り値を繰り返しの運営上の意思決定に変換します。DaedongとRainbow Roboticsは、全羅南道の国家AIグリーンハウスプロジェクト向けにAGROIDファームロボットを開発しており、2028年の展開を目標としています。2026年に学術誌「フロンティアーズ・イン・プラント・サイエンス」に掲載された研究では、青色光を動的に削減することで光エネルギー使用効率が最大63%向上し、照明コストが40%削減されることが判明しました。これらの機能は、収量の一貫性を向上させ、アジア太平洋水耕栽培市場全体での普及を支援することができます。また、異なるスタッフィングモデルを持つ施設間で運営慣行をより再現可能にします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業施設の 高い設備投資 | -2.1% | 広域地域、特にインドおよび 東南アジア | 長期(4年以上) |
| 人工照明の エネルギーコスト感応度 | -1.6% | 日本、韓国、シンガポール、 オーストラリア | 中期(2〜4年) |
| 水耕栽培用種子遺伝学および 品種データの不足 | -1.1% | インド、中国、東南アジア | 長期(4年以上) |
| 断片化したアフターサービスと 相互運用性 | -0.8% | インド、インドネシア、東南 アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商業施設の高い設備投資
商業用水耕栽培農場は、農産物の販売収益を生み出す前に、気候制御システム、照、自動化、および施設構造に多額の初期投資を必要とする。これにより回収期間が長期化し、新規事業者にとっての資金調達が困難となる。日本では2026年時点で約440か所の植物工場が稼働していたが、高い初期投資額と電力コストが一部事業者の経営破綻の一因となっている。2026年1月、Greenphyto Pte. Ltd.はジュロンウェストの施設に8,000万シンガポールドル(6,020万米ドル)を投資し、14年間の開発期間を経て商業出荷を開始した。2026年に『Frontiers in Sustainable Food Systems』誌に掲載された技術経済的研究によると、光の遮断効率、遮断光利用効率、および作物パフォーマンスの改善は、LEDシステム効率の改善単独よりも垂直農業の生産コスト削減に大きな可能性をもたらすことが示された。アジア太平洋地域の市場全体において、電力コスト、許認可要件、および土地の利用可能性も垂直農業プロジェクトの経済的実現可能性に影響を与えている。
人工照明のエネルギーコスト感応度
電力は多くの屋内水耕栽培農場にとって最大の変動費であり、価格変動は単一の会計年度内に施設の財務パフォーマンスを変化させる可能性があります。2026年に「ネイチャー・コミュニケーションズ」に掲載された研究では、管理環境型農業システムが低炭素エネルギーの閾値を満たすためには、非常に低いエネルギー使用レベルで運営する必要があることが判明しました。2025年に「国際ライフサイクルアセスメントジャーナル」に掲載された研究では、管理環境型水耕栽培レタス生産は、主に人工照明によって比較的高いエネルギー消費を示すことが判明しました。小規模施設は、大量の生産量にエネルギーインフラコストを分散できない場合に不利な立場に置かれます。これらのエネルギー関連のコスト圧力は、特に電力価格が高い市場において、屋内水耕栽培事業の収益性と拡張性を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産システム別:
温室水耕栽培が市場収益をリード、屋内垂直農場が最速成長温室水耕栽培は2026年のアジア太平洋地域の水耕栽培市場シェアの68.3%を占めた。1平方メートルあたりの資本コストが低く、自然光を活用できることから、より参しやすい商業モデルとなっている。既存の温室事業者は、生産施設全体を刷新することなく養液管理システムを追加導入できるため、中国、オーストラリア、インドにおける普及を後押ししている。コンテナ農場は市場規模としては小さいものの、食料輸入コストが高い遠隔地や島嶼部での需要に対応している。フィジーが2026年8月に発表した政策は、輸入依存度の低減における保護農業の役割を強化するものである。
屋内垂直農場は2027年から2032年にかけてCAGR 13.4%で成長すると予測される。シンガポール、韓国、および日本の都市部における土地不足がこの形態を後押ししており、温室用地が高額または入手困難な地域での需要が高まっている。日本の4.6兆円(297億米ドル)の植物工場目標は、2040年度まで継続的な政策支援が行われることを示している。インドおよびインドネシアにおける低コストの土地は、予測期間を通じて温室システムの重要性を維持するだろう。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
葉物野菜がリード、ハーブおよびマイクログリーンが最速成長葉物野菜は2026年のアジア太平洋水耕栽培市場シェアの47.2%を占めました。短い成長サイクル、効率的な水使用、および一般的な栄養システムとの互換性により、実用的な導入作物となっています。トマトとキュウリは中国の温室生産において引き続き重要であり、ピーマンは韓国日本で安定したプレミアムポジションを維持しています。水耕栽培生産は残留物管理の文書化を支援し、輸入および小売チャネルにとって価値があります。これらの特性は、アジア太平洋水耕栽培市場における取引量を引き続き支えています。
ハーブおよびマイクログリーンは2027年から2032年にかけてCAGR 12.6%で成長すると予測されています。短い栽培サイクルとスペース効率の高い生産への適性は、新鮮で高付加価値の農産物を求める外食産業事業者や専門小売業者の需要を満たしています。水耕栽培システムは、バジル、ミント、コリアンダー、マイクログリーンなどの作物の管理された栽培を可能にし、都市市場への安定した供給を支援しています。
設備別:
照明システムがリード、気候制御システムが最速成長照明システムは2026年の市場シェアの49.5%を占めました。照明は作物のパフォーマンスに直接影響し、主要な運営コストです。日本、韓国、シンガポールはLED育成ライトへの移行が著しく進んでいます。青色光の動的削減により、光エネルギー効率が最大63%向上する可能性があります。コストと収量のこの関係が、アジア太平洋水耕栽培産業における設備決定において照明を中心的な位置に保っています。
気候制御システムは2027年から2032年にかけてCAGR 12.8%で成長すると予測されています。温度と湿度の制御は、熱帯および亜熱帯条件での作物損失を制限することができます。灌漑コンポーネントとポンプは、栄養液薄膜法、深水耕法、および点滴施肥システムに不可欠なままです。国によって異なる建築および電気規格が、多国籍設備サプライヤーに認証要件を追加しています。
生産規模別:
大規模事業が収益をリード、小規模事業がより速く成長大規模事業者は2026年の市場シェアの55.8%を占めた。中国およびオースラリアの商業用温室・屋内事業者は、完全な環境制御を実現するための資本力と技術力を有しており、養液調達、エネルギー契約、および流通における規模の経済を実現している。これらの施設は、自動化技術を広く展開する前の実証サイトとしても機能している。中規模農場は、地域の流通業者、機関向けサプライヤー、および農業協同組合に対応しており、エンタープライズレベルのデータ・自動化システムのコストをかけることなく安定した生産量を確保することが求められる。
小規模事業者は2027年から2032年にかけてCAGR 13.3%で成長すると予測される。モジュール式ユニット、サービスとしての農場モデル、および共同資金調達スキームにより、小規模参入者の資本負担が軽減される。インドのUrbanKisaanは地域消費者に向けたテクノロジー活用型都市農業モデルを示しており、シンガポールの農業・食品クラスター変革基金の第2弾は共有サプライチェーンインフラへの支援を提供している。インド、インドネシア、ベトナムにおける同様のプログラムは、アジア太平洋地域の水耕栽培市場における分型成長を支援する可能性がある。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2026年のアジア太平洋水耕栽培市場の32%を占め、広範な商業温室基盤、大規模な都市需要センター、およびスマート農業への国家投資に支えられています。主要農業地域における水不足と土地制約が、管理型農業の普及を支援しています。2026年に「モダン・アグリカルチャー」に掲載された研究では、ハイブリッド太陽光・グリッドシステムが中国主要都市の垂直農場において、グリッドのみのシステムと比較して正味現在コストを40.9%〜65.7%削減したことが判明しました。オーストラリアもまた、高度な農業食品インフラと北東アジアのプレミアム輸出市場へのアクセスを提供しています。
インドは2027年から2032年にかけてCAGR 13.2%で成長すると予測されており、都市需要、水ストレス、および拡大する組織化された小売基盤に支えられ、複数の大都市で商業需要を牽引しています。Panama Hydro-Xは、カルナータカ州においてAI対応水耕栽培農業インフラに2億1,400万インドルピー(2,550万米ドル)の投資を発表し、4つの特許取得済みAI技術を使用してサフラン、生姜、および9種類の薬用植物を栽培しています。施設は2026年末までに完成が計画されており、最初の商業収穫は2027年6月に予定されています。施設は従来の露地農業の1サイクルと比較して年間3サイクルの作物収穫を目標としています。ベトナムの輸出志向の温室野菜活動も、より広い地域での普及を支援しています。
シンガポールは、限られた土地基盤にもかかわらず技術的な参照点として機能しています。Greenphyto Pte. Ltd.は2026年1月に8,000万シンガポールドル(6,020万米ドル)の費用で、高さ23.3メートル、2ヘクタールのジュロン・ウェスト施設を開設しました。このサイトは69の特許とAIベースの作物モニタリングを使用しています。日本と韓国は、食料安全保障政策と都市密度が屋内農業生産を支援する高付加価値市場であり続けています。フィジー、フィリピン、マレーシアは、輸入代替計画を資金調達された管理環境型プロジェクトへと発展させ始めています。
競合環境
アジア太平洋水耕栽培市場は2026年において断片化しており、Signify N.V.、ROCKWOOL Group、Netafim Ltd.、Ridder Group、Priva Holding B.V.が地域における主要サプライヤーグループを形成しています。バイヤーは照明、気候制御、施肥灌漑、および自動化を別々のプロバイダーから調達することが多いです。そのため、サービス品質、システム統合、および長期サポートが購買決定に影響を与えます。欧州のサプライヤーは照明および基材システムにおいて認知されたポジションを維持しています。Sky Greens Pte. Ltd.、Greenphyto Pte. Ltd.、UrbanKisaan、Barton Breezeを含む地域事業者は、地域の作物と運営条件に適したソリューションに注力しています。
データプラットフォームとAIツールが差別化の源泉となっています。Greenphyto Pte. Ltd.は69件の特許ポートフォリオを持ち、農場管理ソフトウェアに特化したテクノロジーであるArber.aiのスピンオフを計画しています。Netafim Ltd.のNetaFlex 5GはAI対応の投与・モニタリング機能を施肥灌漑管理に統合し、Ridder GroupのFertimixは水耕栽培および基材ベースの栽培向けに灌漑と栄養投与の自動制御を提供しています。市場は熱帯作物遺伝学、地域サービスネットワーク、およびハイブリッドエネルギー管理ソフトウェアにおいてオープンなニーズを抱えています。
DaedongとRainbow Roboticsは韓国のAIグリーンハウスプロジェクト向けにAGROIDロボットを開発しています。Greenphyto Pte. Ltd.はシンガポールの施設にAIモニタリングとエネルギー最適化を導入しています。これらの動向は、アジア太平洋水耕栽培市場の参加者がテクノロジーパートナーシップ、自動化、および地域に適応した運営を組み合わせていることを示しています。
アジア太平洋水耕栽培産業のリーダー企業
-
Signify N.V.
-
ROCKWOOL Group
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Ridder Group
-
Priva Holding B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の水耕栽培市場 このレポートでカバーされる企業
- Signify N.V.
- ROCKWOOL Group
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Ridder Group
- Priva Holding B.V.
- Hoogendoorn Growth Management
- Argus Control Systems Limited
- Triton Foodworks
- Upgrown Farming Co.
- Stacked Farm
- ArianeTech Pte. Ltd.
- UrbanKisaan
- Barton Breeze
- Sky Greens Pte. Ltd.
- Greenphyto Pte. Ltd.
最近の産業開発事情 アジア太平洋地域の水耕栽培市場
- 2026年8月:フィジーの農業・水路省が水耕栽培および保護業を推進し、国内野菜生産の増加と輸入依存度の低減を図った。同国は2025年に農業物資を約11億米ドル輸入しており、管理環境農業が国内食料供給および観光セクターの需要を支える可能性が浮き彫りとなった。
- 2026年4月:シンガポールが農業・食品クラスター変革(ACT)基金2の第2弾として7,000万シンガポールドル(5,260万米ドル)を発表し、2026年4月から5年間にわたって提供された。この共同資金調達スキームは、LED育成ライト、自動灌漑、気候制御型生産システムなどの先進農業技術の導入において地元農場を支援した。また、共有インフラおよび業界全体のソリューションへの支援も含まれていた。
- 2026年1月:Greenphyto Pte. Ltd.がジュロンウェストに5階建て・2ヘクタールの垂直農場を8,000万シンガポールドル(6,020万米ドル)で開設した。同施設は69件の特許、AIによる監視管理、および電力消費量を30%削減したとされる技術を採用している。
アジア太平洋水耕栽培市場レポートの範囲
水耕栽培市場とは、植物が水溶液を通じて必要な栄養素を受け取る土壌を使用しない栽培システムを用いた作物の栽培を指す。本市場には、地域内のさまざまな作物種および生産環境で使用される水耕栽培システムが含まれる。アクアポニクス、および同様の作物が生産される場合であっても、土壌を使用した温室栽培や露地栽培は除外する。
アジア太平洋地域の水耕栽培市場レポートは、生産システム別(温室水耕栽培、屋内垂直農場、コンテナ農場)、作物種別(葉物野菜、トマト、キュウリ、ピーマン、ハーブおよびマイクログリーン)、設備別(照明システム、灌漑コンポーネントおよびポンプ、気候制御システム、自動化・制御システム、構造部材)、生産規模別(大規模、中規模、小規模)、地域別(中国、日本、インド、オーストラリア、韓国、シンガポール、その他のアジア太平洋地域)にセグメント化されている。市場予測は金額ベース(米ドル)で提供される。
セグメンテーション概要
| 温室水耕栽培 |
| 屋内垂直農場 |
| コンテナ農場 |
| 葉物野菜 |
| トマト |
| キュウリ |
| ピーマン |
| ハーブおよびマイクログリーン |
| 照明システム |
| 灌漑コンポーネントおよびポンプ |
| 気候制御システム |
| 自動化・制御システム |
| 構造コンポーネント |
| 大規模 |
| 中規模 |
| 小規模 |
| 中国 |
| 日本 |
| インド |
| オーストラリア |
| 韓国 |
| シンガポール |
| その他アジア太平洋地域 |
| 生産システム別 | 温室水耕栽培 |
| 屋内垂直農場 | |
| コンテナ農場 | |
| 作物タイプ別 | 葉物野菜 |
| トマト | |
| キュウリ | |
| ピーマン | |
| ハーブおよびマイクログリーン | |
| 設備別 | 照明システム |
| 灌漑コンポーネントおよびポンプ | |
| 気候制御システム | |
| 自動化・制御システム | |
| 構造コンポーネント | |
| 生産規模別 | 大規模 |
| 中規模 | |
| 小規模 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| シンガポール | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋水耕栽培市場の規模はどのくらいですか?
アジア太平洋水耕栽培市場規模は2026年に32.1億米ドルと評価されており、2027年の36.0億米ドルから2032年には64.0億米ドルへと成長し、2027年から2032年にかけてCAGR 12.20%で拡大すると予測されています。
アジア太平洋水耕栽培において最も速く成長している生産システムはどれですか?
屋内垂直農場は、都市部の土地不足と自動化の改善に支えられ、2027年から2032年にかけてCAGR 13.4%で成長すると予測されています。
アジア太平洋における水耕栽培生産をリードしている作物タイプはどれですか?
葉物野菜は2026年の市場シェアの47.2%を占め、短い栽培サイクルと一般的な水耕栽培システムとの高い適合性を持っています。
管理型農場にとって最も重要な設備は何ですか?
照明システムは2026年の設備価値の49.5%を占め、気候制御システムは2027年から2032年にかけてCAGR 12.8%で成長すると予測されています。
水耕栽培農場の収益性を制限するものは何ですか?
高い初期投資、電力コスト、地域の種子データの不足、および断片化した技術サービスネットワークが回収期間を遅延させる可能性があります。