
Marktgröße und Marktanteile des Hydroponik-Markts in der Asien-Pazifik-Region
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
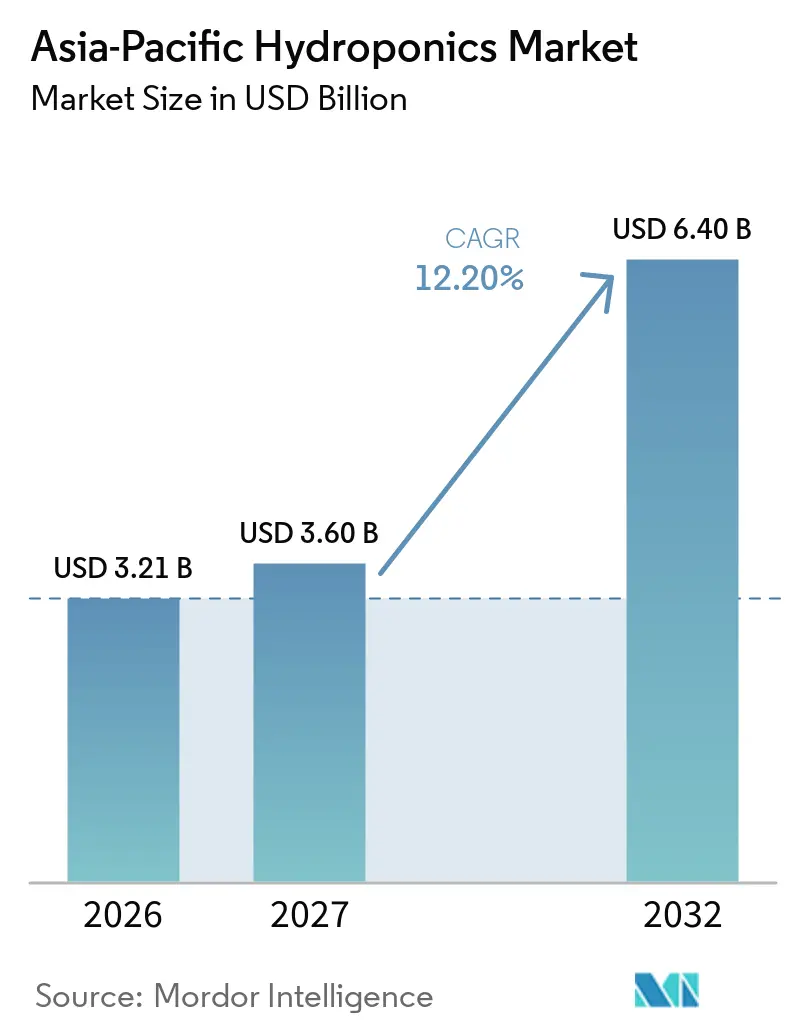
| Marktgröße im Basisjahr (2026) | 3.21 Milliarden US-Dollar |
| Marktgröße (2027) | 3.60 Milliarden US-Dollar |
| Marktgröße (2032) | 6.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.20 % |
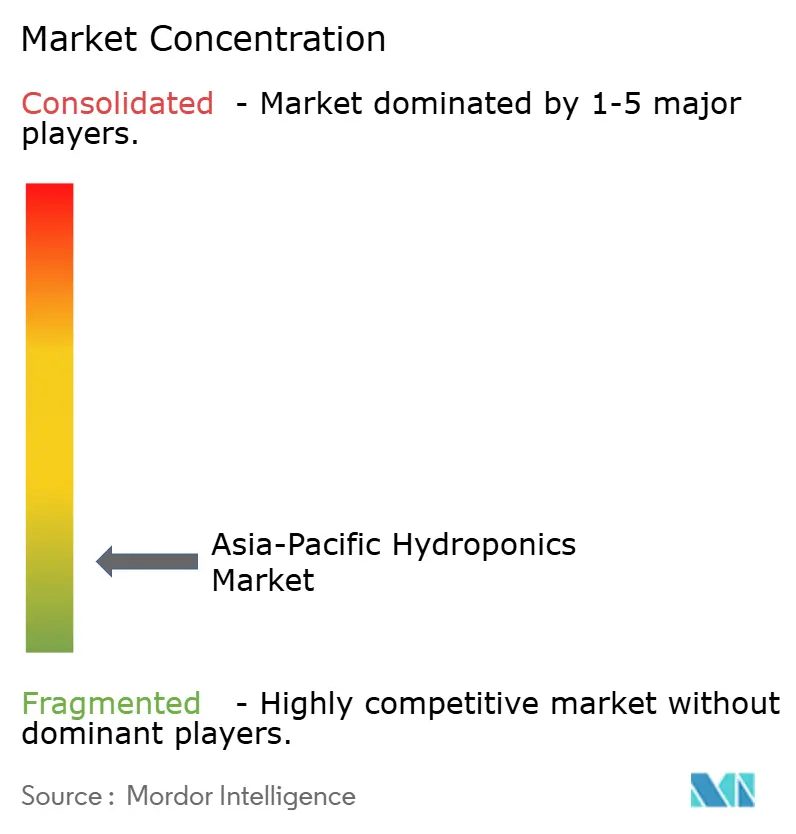
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Hydroponik-Markts in der Asien-Pazifik-Region von Mordor Intelligence
Die Marktgröße des Hydroponik-Markts in der Asien-Pazifik-Region wurde im Jahr 2026 auf 3,21 Milliarden USD geschätzt und soll von 3,60 Milliarden USD im Jahr 2027 auf 6,40 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,20 % von 2027 bis 2032. Begrenzte landwirtschaftliche Nutzflächen und eingeschränkte Wasserverfügbarkeit lenken Investitionen in die Lebensmittelproduktion hin zu Systemen, die höhere Erträge auf einer festen Fläche erzielen können. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete im Jahr 2025, dass mehr als 60 % der durch den Menschen verursachten Landdegradierung auf landwirtschaftlichen Flächen stattfindet. Asien verfügt zudem über begrenzte Möglichkeiten zur Ausweitung seiner Ackerflächen [1]. Staatliche Programme in China, Japan, Indien und Singapur unterstützen kontrollierte Produktionssysteme als Teil der Ernährungssicherheitsplanung. Das Wachstum des Hydroponik-Markts in der Asien-Pazifik-Region hängt auch von einem geringeren Energieverbrauch, einer zuverlässigen Nachfrage seitens des Einzelhandels und Farmkonzepten ab, die für dicht besiedelte städtische Gebiete geeignet sind. Anbieter, die effiziente Beleuchtung mit zuverlässigem Service und Einzelhandelsverträgen kombinieren, haben einen klareren Weg zu einer nachhaltigen Nachfrage.
Wichtigste Erkenntnisse des Berichts
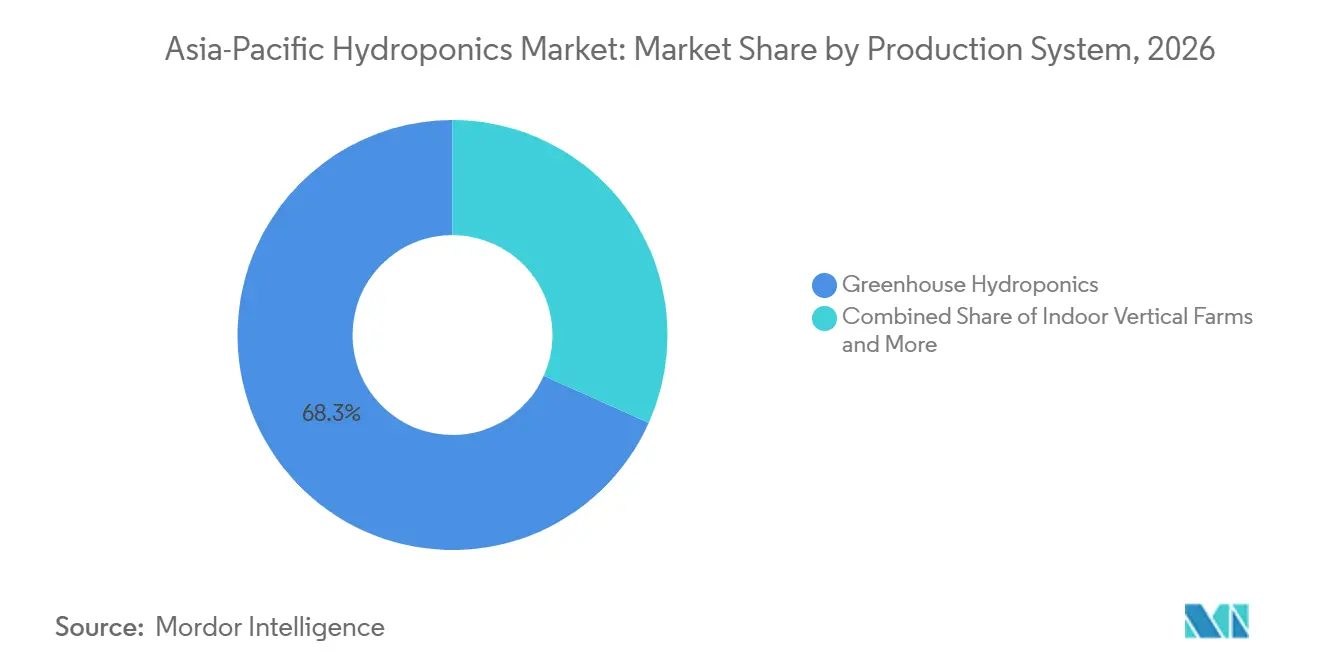
- Nach Produktionssystem entfiel im Jahr 2026 ein Marktanteil von 68,3 % auf die Gewächshaus-Hydroponik im Hydroponik-Markt der Asien-Pazifik-Region, während für Indoor-Vertikalfarmen eine CAGR von 13,4 % von 2027 bis 2032 prognostiziert wird.
- Nach Kulturpflanzenart entfiel im Jahr 2026 ein Anteil von 47,2 % an der Marktgröße des Hydroponik-Markts in der Asien-Pazifik-Region auf Blattgemüse, während für Kräuter und Microgreens eine CAGR von 12,6 % von 2027 bis 2032 prognostiziert wird.
- Nach Ausrüstung entfielen im Jahr 2026 49,5 % des Marktanteils auf Beleuchtungssysteme, während für Klimasysteme eine CAGR von 12,8 % von 2027 bis 2032 prognostiziert wird.
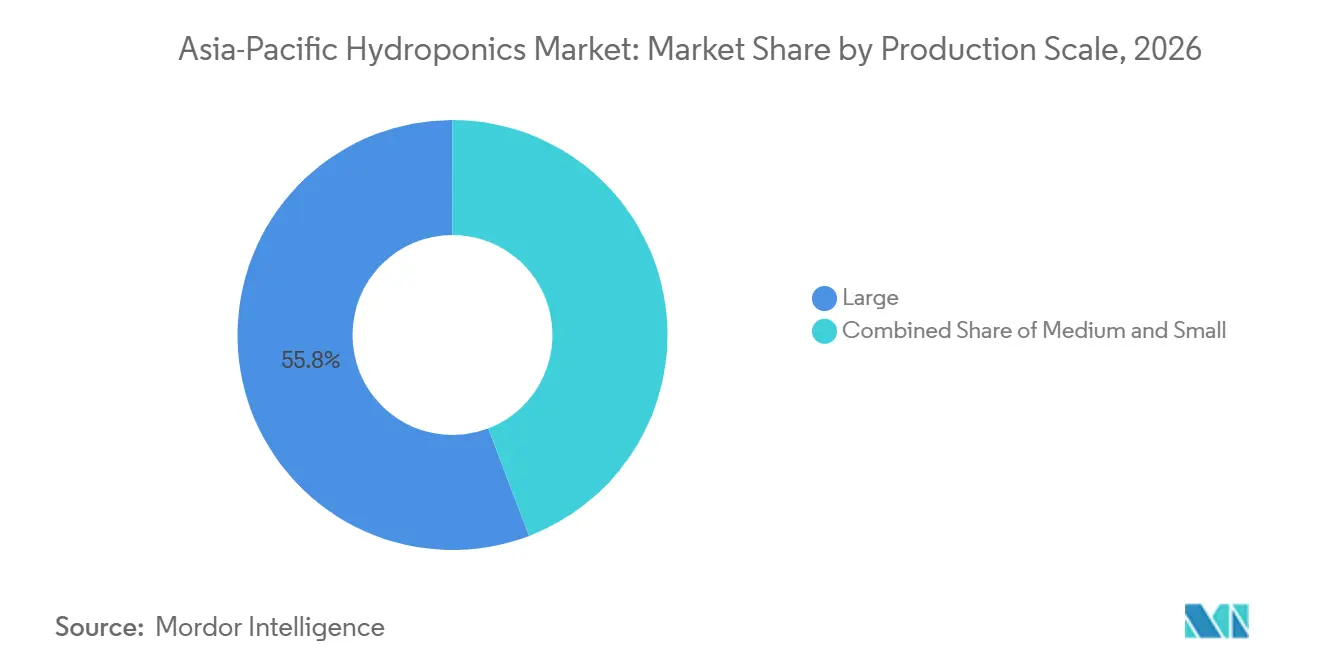
- Nach Produktionsmaßstab entfielen im Jahr 2026 55,8 % des Marktanteils auf Großbetriebe, während für Kleinbetriebe eine CAGR von 13,3 % von 2027 bis 2032 prognostiziert wird.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 32 % auf China, während für Indien eine CAGR von 13,2 % von 2027 bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ernährungssicherheitsprogramme in kontrollierten Anbauumgebungen | +2.5% | China, Indien, Japan, Singapur und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Schrumpfende Ackerflächen und eingeschränkte Wasserverfügbarkeit | +2.8% | China, Indien, Südostasien und die weitere Region | Langfristig (≥ 4 Jahre) |
| Ganzjährige Versorgung mit hochwertigen Erzeugnissen | +1.8% | Japan, Südkorea, Singapur und Australien | Mittelfristig (2–4 Jahre) |
| Automatisierung und Einführung intelligenter Landwirtschaft | +2.2% | Japan, China, Südkorea und Singapur | Mittelfristig (24 Jahre) |
| Urbane Mikrofarm-Infrastruktur zur Stärkung der Importresilienz | +1.6% | Singapur, Japan, Indien und China | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeitsanforderungen des Einzel- und Gastronomiehandels | +1.3% | Japan, Australien, Südkorea und Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ernährungssicherheitsprogramme in kontrollierten Anbauumgebungen
Staatliche Ernährungssicherheitsprogramme stellen eine direkte Nachfragequelle für den Hydroponik-Markt in der Asien-Pazifik-Region dar. Sie können das frühe Investitionsrisiko durch Zuschüsse, Zugang zu Flächen und geplante Verkaufsvereinbarungen reduzieren. Singapurs Haushalt 2026 stellte einen Fonds von 70 Millionen SGD (52,6 Millionen USD) über fünf Jahre für lokale Farmtechnologie und gemeinsame Versorgungsinfrastruktur bereit. Japan hat ein öffentliches und privates Investitionsziel von 4,6 Billionen JPY (29,7 Milliarden USD) für Pflanzenfabriken bis zum Haushaltsjahr 2040 festgelegt. Diese Initiativen können die Nachfrage nach Technologien für den kontrollierten Anbau unterstützen und die Investitionsbedingungen für kommerzielle Betreiber verbessern.
Schrumpfende Ackerflächen und eingeschränkte Wasserverfügbarkeit
Der Druck auf Flächen und Wasser stärkt die praktische Argumentation für die Hydroponik-Produktion. Laut der Wirtschafts- und Sozialkommission der Vereinten Nationen für Asien und den Pazifik (UN ESCAP) beherbergte Asien und der Pazifik im Jahr 2022 etwa 60 % der Weltbevölkerung. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete im Oktober 2023, dass die Landwirtschaft in der Region für etwa 90 % des Süßwasserverbrauchs verantwortlich war. Einer 2025 in der Fachzeitschrift Nature Communications veröffentlichten Studie zufolge verzeichnete Indien in 61 % der Teileinzugsgebiete mindestens vier Monate im Jahr eine nicht nachhaltige Wassernachfrage [2]. Die FAO (Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen) hat auch Einschränkungen bei der Ausweitung landwirtschaftlicher Nutzflächen sowie die fortschreitende Degradierung von Boden- und Wasserressourcen dokumentiert [3]. Geschlossene Hydroponik-Systeme können unter den in der zitierten Forschung beschriebenen Bedingungen 80–90 % weniger Wasser verbrauchen als konventionelle Bodenlandwirtschaft. Dies macht den Hydroponik-Markt in der Asien-Pazifik-Region für landwirtschaftliche Regionen und Städte relevant, in denen Wasser- und Flächenengpässe gleichzeitig auftreten.
Ganzjährige Versorgung mit hochwertigen Erzeugnissen
Einzelhandels- und Gastronomieeinkäufer in Japan, Südkorea und Singapur benötigen stabile Erzeugnismengen trotz saisonaler Störungen. Kontrollierte Farmen können geplante Ernten, vorhersehbare Qualität und eine geringere Anfälligkeit gegenüber Wetterereignissen bieten. Greenphyto Pte. Ltd. beliefert seit Anfang 2025 große Supermarktketten in Singapur über Auftragsfertigungsvereinbarungen. East startete ein Tokioter Pilotprojekt, das Aquaponik und Hydroponik-Anbau kombiniert und KI- sowie Sensortechnologien zur Steuerung von Beleuchtung und Temperatur in der Indoor-Farming-Umgebung einsetzt. Japans landwirtschaftliche Erwerbsbevölkerung schrumpft; die Zahl der Kernarbeitskräfte in der Landwirtschaft sank laut dem Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) von 2,05 Millionen im Jahr 2010 auf 986.600 im Jahr 2026. Dieser Rückgang stärkt die Argumentation für Technologien, die den Arbeitskräftebedarf reduzieren, einschließlich automatisierter Hydroponik-Systeme.
Automatisierung und Einführung intelligenter Landwirtschaft
Automatisierung reduziert den Bedarf an spezialisiertem gartenbaulichem Fachpersonal für den Betrieb großer Hydroponik-Anlagen. Maschinelles Sehen, Umgebungssteuerungen und Robotik wandeln Sensormesswerte in wiederkehrende Betriebsentscheidungen um. Daedong und Rainbow Robotics entwickeln den AGROID-Farmroboter für ein nationales KI-Gewächshausprojekt in der Provinz Süd-Jeolla, mit einem geplanten Einsatz bis 2028. Eine 2026 in der Fachzeitschrift Frontiers in Plant Science veröffentlichte Studie ergab, dass eine dynamische Reduzierung des Blaulichts die Lichtenergienutzungseffizienz um bis zu 63 % verbesserte und die Beleuchtungskosten um 40 % senkte. Diese Fähigkeiten können die Ertragskonsistenz verbessern und eine breitere Einführung im Hydroponik-Markt der Asien-Pazifik-Region unterstützen. Sie machen Betriebspraktiken auch über Anlagen mit unterschiedlichen Personalmodellen hinweg wiederholbarer.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben für kommerzielle Anlagen | -2.1% | Gesamte Region, insbesondere Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Energiekostensensitivität bei Kunstlicht | -1.6% | Japan, Südkorea, Singapur und Australien | Mittelfristig (2–4 Jahre) |
| Begrenzte Hydroponik-Saatgutgenetik und Sortendaten | -1.1% | Indien, China und Südostasien | Langfristig (≥ 4 Jahre) |
| Fragmentierter Kundendienst und mangelnde Interoperabilität | -0.8% | Indien, Indonesien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für kommerzielle Anlagen
Kommerzielle Hydroponikhöfe erfordern erhebliche Vorabinvestitionen in Klimaanlagen, Beleuchtung, Automatisierung und Strukturen, bevor Einnahmen aus dem Verkauf von Erzeugnissen erzielt werden können. Dies führt zu langen Amortisationszeiten und schränkt den Zugang zu Finanzierungen für neue Betreiber ein. Japan verfügte im Jahr 2026 über rund 440 in Betrieb befindliche Pflanzenfabriken, obwohl hohe Anfangsinvestitionen und Stromkosten bei einigen Betreibern zu Betriebsausfällen beigetragen haben. Im Januar 2026 investierte Greenphyto Pte. Ltd. 80 Millionen SGD (60,2 Millionen USD) in seinen Standort in Jurong West und erreichte nach 14 Jahren Entwicklung die kommerzielle Lieferreife. Eine im Jahr 2026 in Frontiers in Sustainable Food Systems veröffentlichte techno-ökonomische Studie ergab, dass Verbesserungen bei der Lichtinterzeption, der Effizienz der Lichtnutzung und der Ernteleistung ein größeres Potenzial zur Senkung der Produktionskosten im vertikalen Anbau bieten als Verbesserungen der LED-Systemeffizienz allein. In den Märkten des asiatisch-pazifischen Raums beeinflussen auch Stromkosten, Genehmigungsanforderungen und die Verfügbarkeit von Flächen die wirtschaftliche Machbarkeit von Projekten im Bereich des vertikalen Anbaus.
Energiekostensensitivität bei Kunstlicht
Strom ist der größte variable Kostenfaktor für viele Indoor-Hydroponik-Farmen, und Preisänderungen können die finanzielle Leistung einer Anlage innerhalb eines einzigen Geschäftsjahres verändern. Eine 2026 in Nature Communications veröffentlichte Studie ergab, dass Systeme für den kontrollierten Anbau bei sehr niedrigen Energieverbrauchsniveaus betrieben werden müssen, um die Schwellenwerte für kohlenstoffarme Energie zu erfüllen. Eine 2025 im International Journal of Life Cycle Assessment veröffentlichte Studie ergab, dass die kontrollierte Hydroponik-Produktion von Salat einen relativ hohen Energieverbrauch aufwies, der hauptsächlich auf Kunstlicht zurückzuführen war. Kleinere Anlagen sind im Nachteil, wenn sie die Energieinfrastrukturkosten nicht auf große Produktionsmengen verteilen können. Dieser energiebedingte Kostendruck kann die Rentabilität und Skalierbarkeit von Indoor-Hydroponik-Betrieben einschränken, insbesondere in Märkten mit hohen Strompreisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionssystem:
Gewächshaus-Hydroponik führt bei den Markterlösen, während Indoor-Vertikalfarmen am schnellsten wachsenGewächshaus-Hydroponik entfiel im Jahr 2026 auf einen Marktanteil von 68,3 % am Hydroponikmarkt im asiatisch-pazifischen Raum. Geringere Kapitalkosten pro Quadratmeter und die Nutzung von natürlichem Sonnenlicht machen es zu einem zugänglicheren kommerziellen Modell. Bestehende Gewächshausbetreiber können Nährstoffmanagementsysteme hinzufügen, ohne ihre gesamten Produktionsstrukturen ersetzen zu müssen, was die Akzeptanz in China, Australien und Indien fördert. Containerfarm-Betriebe sind wertmäßig kleiner, bedienen jedoch abgelegene Gebiete und Inselregionen, in denen die Kosten für Lebensmittelimporte hoch sind. Die Grundsatzerklärung Fidschis vom August 2026 unterstreicht die Rolle des geschützten Anbaus bei der Verringerung der Importabhängigkeit.
Für Indoor-Vertikalfarmen wird ein CAGR von 13,4 % für den Zeitraum 2027 bis 2032 prognostiziert. Flächenknappheit in Singapur, Südkorea und japanischen Städten begünstigt dieses Format, da Gewächshausflächen kostspielig oder nicht verfügbar sind. Japans Ziel für Pflanzenfabriken in Höhe von 4,6 Billionen JPY (29,7 Milliarden USD) signalisiert eine anhaltende politische Unterstützung bis zum Haushaltsjahr 2040. Günstigeres Bauland in Indien und Indonesien wird Gewächshaussysteme während des Prognosezeitraums weiterhin bedeutsam halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kulturpflanzenart:
Blattgemüse führt, während Kräuter und Microgreens am schnellsten wachsenBlattgemüse entfiel im Jahr 2026 auf einen Marktanteil von 47,2 % im Hydroponik-Markt der Asien-Pazifik-Region. Kurze Wachstumszyklen, effizienter Wasserverbrauch und Kompatibilität mit gängigen Nährstoffsystemen machen sie zu einer praktischen Einstiegspflanze. Tomaten und Gurken bleiben in Chinas Gewächshausproduktion wichtig, während Paprika in Südkorea und Japan eine stabile Premiumposition behalten. Die Hydroponik-Produktion unterstützt die Dokumentation der Rückstandskontrolle, was für Import- und Einzelhandelskanäle wertvoll ist. Diese Eigenschaften verankern weiterhin das Volumen im Hydroponik-Markt der Asien-Pazifik-Region.
Für Kräuter und Microgreens wird eine CAGR von 12,6 % von 2027 bis 2032 prognostiziert. Ihre kurzen Anbauzyklen und die Eignung für eine flächeneffiziente Produktion entsprechen der Nachfrage von Gastronomiebetreibern und Spezialeinzelhändlern, die frische, hochwertige Erzeugnisse suchen. Hydroponik-Systeme ermöglichen den kontrollierten Anbau von Kulturen wie Basilikum, Minze, Koriander und Microgreens und unterstützen eine gleichmäßige Versorgung städtischer Märkte.
Nach Ausrüstung:
Beleuchtungssysteme führen, während Klimasysteme am schnellsten wachsenBeleuchtungssysteme entfielen im Jahr 2026 auf einen Marktanteil von 49,5 %. Beleuchtung beeinflusst die Pflanzenleistung direkt und ist ein wesentlicher Betriebskostenfaktor. Japan, Südkorea und Singapur haben stark auf LED-Wachstumsleuchten umgestellt. Dynamische Blaulichtreduzierung kann die Lichtenergienutzungseffizienz um bis zu 63 % verbessern. Diese Beziehung zwischen Kosten und Ertrag hält die Beleuchtung im Mittelpunkt der Ausrüstungsentscheidungen in der Hydroponik-Branche der Asien-Pazifik-Region.
Für Klimasysteme wird eine CAGR von 12,8 % von 2027 bis 2032 prognostiziert. Temperatur- und Feuchtigkeitskontrolle kann Ernteverluste unter tropischen und subtropischen Bedingungen begrenzen. Bewässerungskomponenten und Pumpen bleiben für Nährstofffilm-, Tiefwasser- und Tropffertigationssysteme unverzichtbar. Unterschiedliche Bau- und Elektrostandards in verschiedenen Ländern schaffen Zertifizierungsanforderungen für multinationale Ausrüstungslieferanten.
Nach Produktionsmaßstab:
Großbetriebe führen bei den Erlösen, während Kleinbetriebe schneller wachsenGroßbetriebe entfielen im Jahr 2026 auf einen Marktanteil von 55,8 %. Kommerzielle Gewächshaus- und Innenraumbetreiber in China und Australien verfügen über das Kapital und die technische Kapazität für eine vollständige Umgebungskontrolle, was Skaleneffekte beim Nährstoffeinkauf, bei Energieverträgen und beim Vertrieb ermöglicht. Diese Einrichtungen dienen auch als praktische Standorte für die Erprobung von Automatisierung vor einer breiteren Einführung. Mittelgroße Betriebe beliefern regionale Händler, institutionelle Lieferanten und landwirtschaftliche Genossenschaften und benötigen eine zuverlässige Produktion ohne die Kosten für Daten- und Automatisierungssysteme auf Unternehmensebene.
Für Kleinbetriebe wird ein CAGR von 13,3 % für den Zeitraum 2027 bis 2032 prognostiziert. Modulare Einheiten, Farm-as-a-Service-Modelle und Kofinanzierungsprogramme verringern die Kapitalbelastung für kleinere Marktteilnehmer. UrbanKisaan in Indien veranschaulicht ein technologiegestütztes urbanes Landwirtschaftsmodell, das lokale Verbraucher bedient, während Singapurs zweite Tranche des Agri-Food Cluster Transformation Fund Unterstützung für gemeinsame Lieferketteninfrastruktur bietet. Ähnliche Programme in Indien, Indonesien und Vietnam könnten ein stärker dezentralisiertes Wachstum im Hydroponikmarkt des asiatisch-pazifischen Raums fördern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China entfiel im Jahr 2026 auf einen Anteil von 32 % am Hydroponik-Markt der Asien-Pazifik-Region, unterstützt durch eine breite kommerzielle Gewächshausbasis, große städtische Nachfragezentren und staatliche Investitionen in intelligente Landwirtschaft. Wasserknappheit und Flächenengpässe in wichtigen landwirtschaftlichen Gebieten unterstützen die Einführung des kontrollierten Anbaus. Eine 2026 in Modern Agriculture veröffentlichte Studie ergab, dass hybride Solar-Netz-Systeme die Nettobarwertkosten im Vergleich zu reinen Netzsystemen in Vertikalfarmen in großen chinesischen Städten um 40,9 %–65,7 % reduzierten. Australien bietet ebenfalls eine fortschrittliche Agrar- und Lebensmittelinfrastruktur sowie Zugang zu hochwertigen Exportmärkten in Nordostasien.
Für Indien wird eine CAGR von 13,2 % von 2027 bis 2032 prognostiziert, unterstützt durch städtische Nachfrage, Wasserstress und eine wachsende organisierte Einzelhandelsbasis, die die kommerzielle Nachfrage in mehreren großen Städten antreibt. Panama Hydro-X kündigte eine Investition von 214 Crore INR (25,5 Millionen USD) in eine KI-gestützte Hydroponik-Landwirtschaftsinfrastruktur in Karnataka an, wobei vier patentierte KI-Technologien für den Anbau von Safran, Ingwer und neun Heilpflanzen eingesetzt werden. Die Fertigstellung der Anlage ist für Ende 2026 geplant, mit der ersten kommerziellen Ernte im Juni 2027. Die Anlage zielt auf 3 jährliche Erntezyklen ab, verglichen mit 1 Zyklus bei konventionellem Freilandanbau. Vietnams exportorientierte Gewächshausgemüseaktivitäten unterstützen ebenfalls eine breitere regionale Einführung.
Singapur dient trotz seiner begrenzten Landfläche als technologischer Referenzpunkt. Greenphyto Pte. Ltd. eröffnete im Januar 2026 seine 23,3 Meter hohe, 2 Hektar große Anlage in Jurong West zu Kosten von 80 Millionen SGD (60,2 Millionen USD). Der Standort nutzt 69 Patente und KI-basierte Ernte-Überwachung. Japan und Südkorea bleiben hochwertige Märkte, in denen Ernährungssicherheitspolitiken und städtische Dichte die Indoor-Farming-Produktion unterstützen. Fidschi, die Philippinen und Malaysia beginnen, Importsubstitutionspläne in finanzierte Projekte für den kontrollierten Anbau umzusetzen.
Wettbewerbslandschaft
Der Hydroponik-Markt in der Asien-Pazifik-Region ist im Jahr 2026 fragmentiert, wobei Signify N.V., ROCKWOOL Group, Netafim Ltd., Ridder Group und Priva Holding B.V. die führende Gruppe von Lieferanten in der Region bilden. Käufer beziehen Beleuchtung, Klimasteuerung, Fertigation und Automatisierung häufig von separaten Anbietern. Servicequalität, Systemintegration und langfristiger Support beeinflussen daher Kaufentscheidungen. Europäische Lieferanten behaupten anerkannte Positionen in Beleuchtungs- und Substratsystemen. Regionale Betreiber, darunter Sky Greens Pte. Ltd., Greenphyto Pte. Ltd., UrbanKisaan und Barton Breeze, konzentrieren sich auf Lösungen, die für lokale Kulturen und Betriebsbedingungen geeignet sind.
Datenplattformen und KI-Tools werden zu einer Quelle der Differenzierung. Greenphyto Pte. Ltd. verfügt über ein Portfolio von 69 Patenten und plant die Ausgliederung von Arber.ai, einer Technologie für Farmverwaltungssoftware. Netafim Ltd.s NetaFlex 5G integriert KI-gestützte Dosier- und Überwachungsfunktionen in das Fertigationsmanagement, während Ridder Groups Fertimix eine automatisierte Steuerung der Bewässerung und Nährstoffdosierung für Hydroponik- und substratbasierte Kultivierung bietet. Der Markt hat offenen Bedarf in tropischer Pflanzengenetik, regionalen Servicenetzwerken und hybrider Energiemanagementsoftware.
Daedong und Rainbow Robotics entwickeln den AGROID-Roboter für ein südkoreanisches KI-Gewächshausprojekt. Greenphyto Pte. Ltd. hat KI-Überwachung und Energieoptimierung in seiner Singapur-Anlage eingesetzt. Diese Entwicklungen zeigen, dass die Teilnehmer am Hydroponik-Markt der Asien-Pazifik-Region Technologiepartnerschaften, Automatisierung und lokal angepasste Betriebsabläufe kombinieren.
Marktführer in der Hydroponik-Branche der Asien-Pazifik-Region
-
Signify N.V.
-
ROCKWOOL Group
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Ridder Group
-
Priva Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Hydroponik Unternehmen in diesem Bericht
- Signify N.V.
- ROCKWOOL Group
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Ridder Group
- Priva Holding B.V.
- Hoogendoorn Growth Management
- Argus Control Systems Limited
- Triton Foodworks
- Upgrown Farming Co.
- Stacked Farm
- ArianeTech Pte. Ltd.
- UrbanKisaan
- Barton Breeze
- Sky Greens Pte. Ltd.
- Greenphyto Pte. Ltd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Hydroponik
- August 2026: Fidschis Ministerium für Landwirtschaft und Wasserversorgung förderte Hydroponik und geschützten Anbau, um die inländische Gemüseproduktion zu steigern und die Importabhängigkeit zu verringern. Das Land importierte im Jahr 2025 landwirtschaftliche Güter im Wert von rund 1,1 Milliarden USD, was das Potenzial des kontrollierten Umgebungsanbaus zur Unterstützung der inländischen Lebensmittelversorgung und der Nachfrage des Tourismussektors unterstreicht.
- April 2026: Singapur kündigte eine zweite Tranche von 70 Millionen SGD (52,6 Millionen USD) für den Agri-Food Cluster Transformation (ACT) Fund 2 an, der ab April 2026 über fünf Jahre bereitgestellt wurde. Das Kofinanzierungsprogramm unterstützte lokale Betriebe bei der Einführung fortschrittlicher Landwirtschaftstechnologien, darunter LED-Wachstumsleuchten, automatisierte Bewässerung und klimakontrollierte Produktionssysteme. Es umfasste auch Unterstützung für gemeinsame Infrastruktur und branchenweite Lösungen.
- Januar 2026: Greenphyto Pte. Ltd. eröffnete seine fünfstöckige, 2 Hektar große Vertikalfarm in Jurong West für 80 Millionen SGD (60,2 Millionen USD). Die Anlage umfasste 69 Patente, KI-gestütztes Monitoring und eine Technologie, die den Stromverbrauch Berichten zufolge um 30 % senkte.
Berichtsumfang des Hydroponik-Markts in der Asien-Pazifik-Region
Der Hydroponikmarkt bezieht sich auf den Anbau von Nutzpflanzen mithilfe bodenloser Anbausysteme, bei denen Pflanzen essentielle Nährstoffe über wasserbasierte Lösungen erhalten. Der Markt umfasst Hydroponiksysteme, die für verschiedene Nutzpflanzenarten und Produktionsumgebungen in der Region eingesetzt werden. Aquaponik sowie bodenbasierter Gewächshaus- oder Freilandanbau sind ausgeschlossen, auch wenn ähnliche Nutzpflanzen produziert werden.
Der Bericht über den Hydroponikmarkt im asiatisch-pazifischen Raum ist segmentiert nach Produktionssystem (Gewächshaus-Hydroponik, Indoor-Vertikalfarmen und Containerfarmen), nach Nutzpflanzenart (Blattgemüse, Tomaten, Gurken, Paprika sowie Kräuter und Microgreens), nach Ausrüstung (Beleuchtungssysteme, Bewässerungskomponenten und Pumpen, Klimaanlagen, Automatisierungs- und Steuerungssysteme sowie Strukturkomponenten), nach Produktionsmaßstab (Groß, Mittel und Klein) sowie nach Geografie (China, Japan, Indien, Australien, Südkorea, Singapur und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Gewächshaus-Hydroponik |
| Indoor-Vertikalfarmen |
| Containerfarmen |
| Blattgemüse |
| Tomaten |
| Gurken |
| Paprika |
| Kräuter und Microgreens |
| Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen |
| Klimasysteme |
| Automatisierungs- und Steuerungssysteme |
| Strukturkomponenten |
| Großbetrieb |
| Mittelbetrieb |
| Kleinbetrieb |
| China |
| Japan |
| Indien |
| Australien |
| Südkorea |
| Singapur |
| Übriger Asien-Pazifik-Raum |
| Nach Produktionssystem | Gewächshaus-Hydroponik |
| Indoor-Vertikalfarmen | |
| Containerfarmen | |
| Nach Kulturpflanzenart | Blattgemüse |
| Tomaten | |
| Gurken | |
| Paprika | |
| Kräuter und Microgreens | |
| Nach Ausrüstung | Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen | |
| Klimasysteme | |
| Automatisierungs- und Steuerungssysteme | |
| Strukturkomponenten | |
| Nach Produktionsmaßstab | Großbetrieb |
| Mittelbetrieb | |
| Kleinbetrieb | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Singapur | |
| Übriger Asien-Pazifik-Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hydroponik-Markt in der Asien-Pazifik-Region?
Die Marktgröße des Hydroponik-Markts in der Asien-Pazifik-Region wurde im Jahr 2026 auf 3,21 Milliarden USD geschätzt und soll von 3,60 Milliarden USD im Jahr 2027 auf 6,40 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,20 % von 2027 bis 2032.
Welches Produktionssystem wächst im Bereich Hydroponik in der Asien-Pazifik-Region am schnellsten?
Für Indoor-Vertikalfarmen wird eine CAGR von 13,4 % von 2027 bis 2032 prognostiziert, unterstützt durch städtische Flächenknappheit und verbesserte Automatisierung.
Welche Kulturpflanzenart führt bei der Hydroponik-Produktion in der Asien-Pazifik-Region?
Blattgemüse entfiel im Jahr 2026 auf einen Marktanteil von 47,2 %, da es kurze Zyklen aufweist und gut mit gängigen Hydroponik-Systemen funktioniert.
Welche Ausrüstung ist für kontrollierte Farmen am wichtigsten?
Beleuchtungssysteme repräsentierten im Jahr 2026 49,5 % des Ausrüstungswerts, während für Klimasysteme eine CAGR von 12,8 % von 2027 bis 2032 prognostiziert wird.
Was schränkt die Rentabilität von Hydroponik-Farmen ein?
Hohe Anfangsinvestitionen, Stromkosten, begrenzte lokale Saatgutdaten und fragmentierte technische Servicenetzwerke können die Amortisationszeiten verlängern.