
アジア太平洋油圧プレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.49 十億米ドル |
| 市場規模 (2026) | 1.59 十億米ドル |
| 市場規模 (2031) | 2.21 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
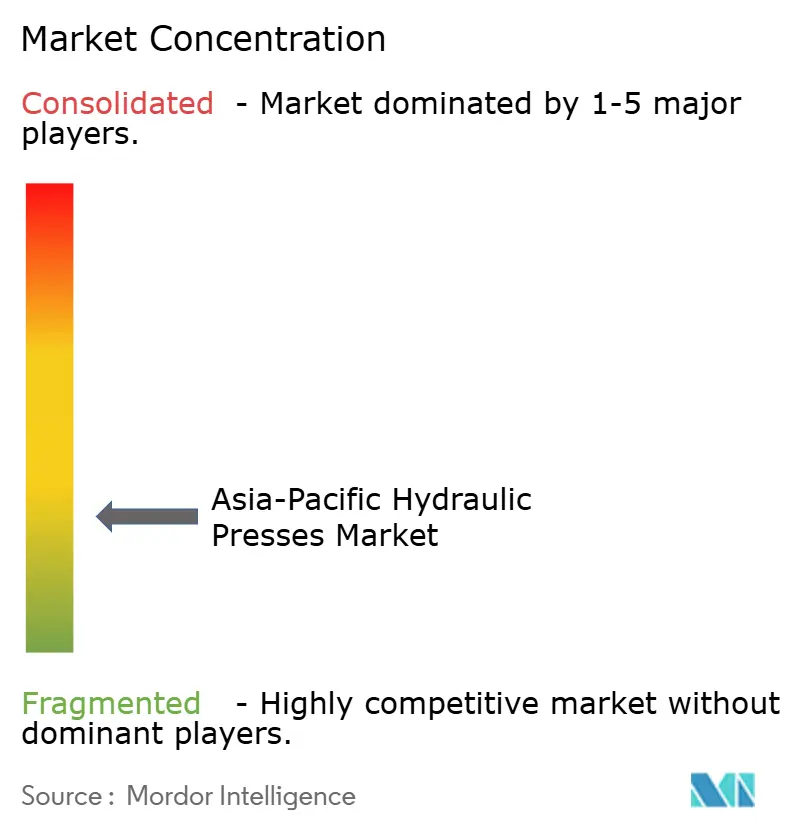
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋油圧プレス市場分析
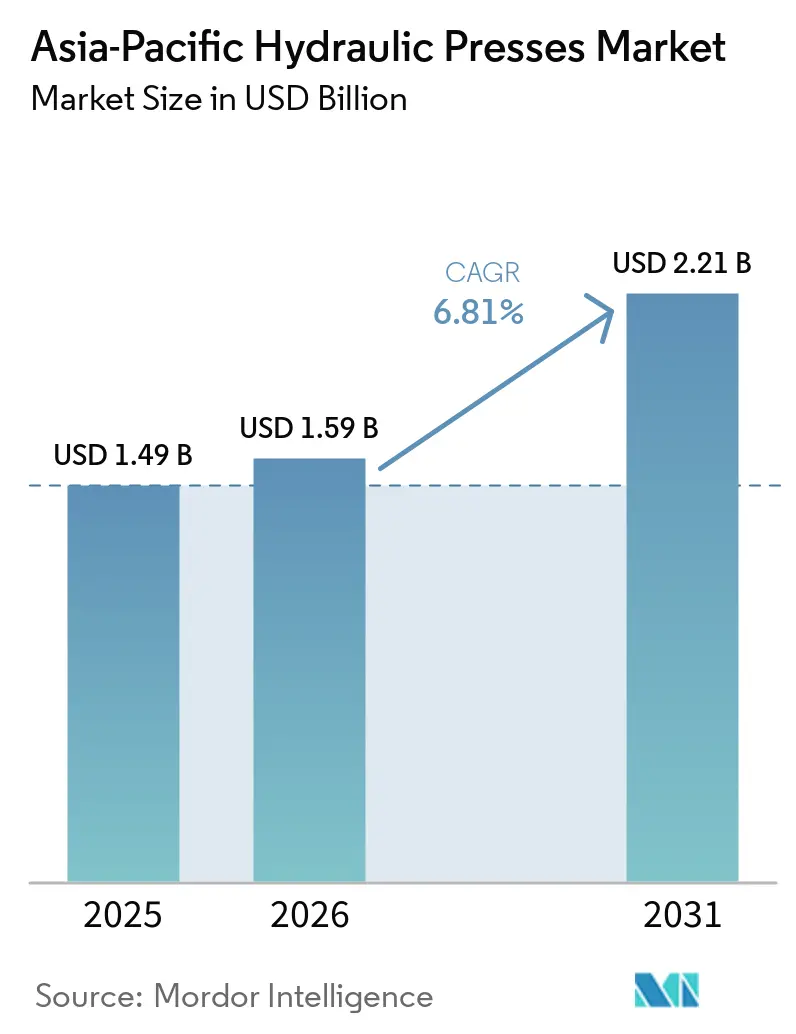
アジア太平洋油圧プレス市場規模は、2025年に14.9 ビリオン 米ドル、2026年に1.59 ビリオン 米ドルと予測され、2031年までに2.21 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 6.81%で成長する見込みです。
車両、エネルギー設備、および一般製造業の生産能力は、アジア太平洋全域における油圧成形設備への需要を支えており、特に工業生産の拡大や既存機械の更新・アップグレードが進む中でその傾向が顕著です。メーカーは、位置制御の向上、エネルギー消費の低減、プロセスの一貫性の向上、および生産モニタリングの強化を実現するサーボ油圧システムへの移行を進めています。中国、インド、およびASEAN諸国は、老朽化したプレスの更新や既存生産ラインの近代化から、新工場の設置や生産能力の拡大に至るまで、多様な需要源を形成しています。サプライヤーは、接続されたプレスライン、自動化されたマテリアルハンドリング、統合モニタリングソリューション、および既存設備を完全に更新することなく生産性向上を支援するレトロフィットサービスを提供することで対応しています。一方、軽量・高速用途においては電動プレスや機械式プレスとの競合圧力にさらされているものの、油圧プレスは重量成形、深絞り、および高い制御可能な力を必要とする用途において引き続き優位性を保っており、地域の製造基盤全体にわたってその重要性が維持されています。
主要レポートのポイント
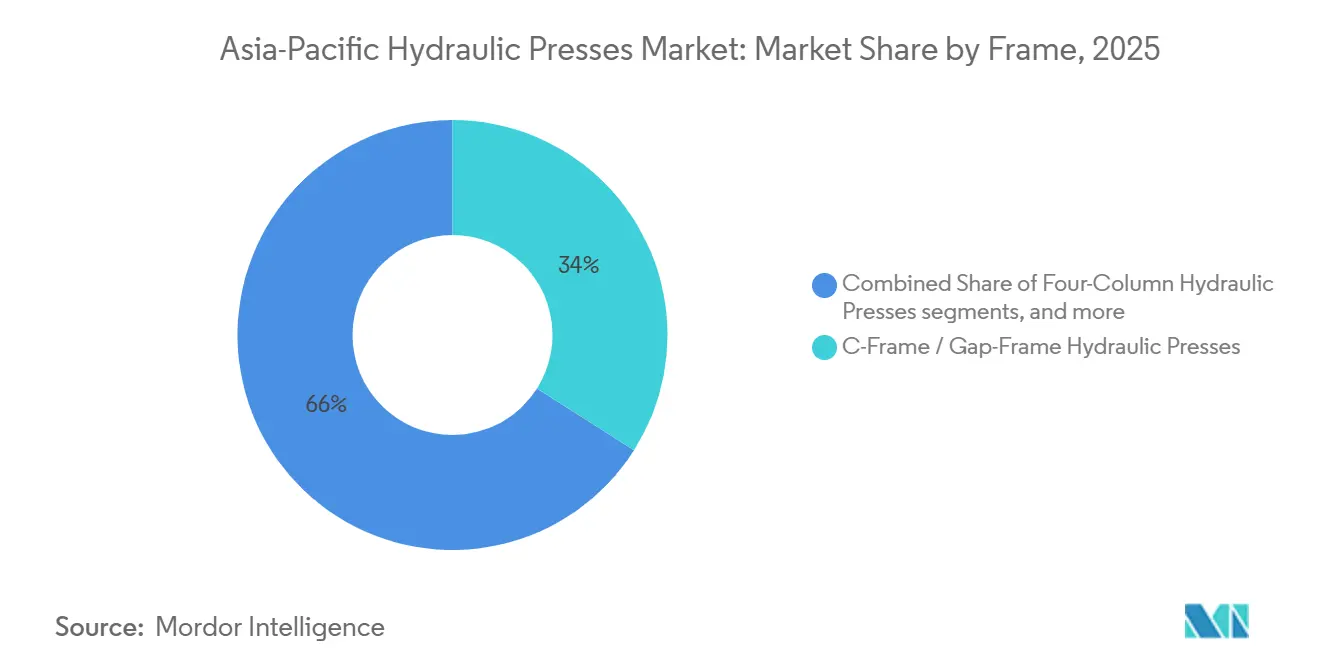
- フレーム・構造構成別では、Cフレーム・ギャップフレーム油圧プレスが2025年のアジア太平洋油圧プレス市場シェアの34.00%を占め、四柱・四ポスト油圧プレスは2031年までに9.00%のCAGRで最も急成長するセグメントと予測されています。
- トン数・プレス力別では、101〜500トンが2025年のアジア太平洋油圧プレス市場規模の48.30%を占め、2,000トン超のプレスは2031年までに8.70%のCAGRで最も急成長するセグメントと予測されています。
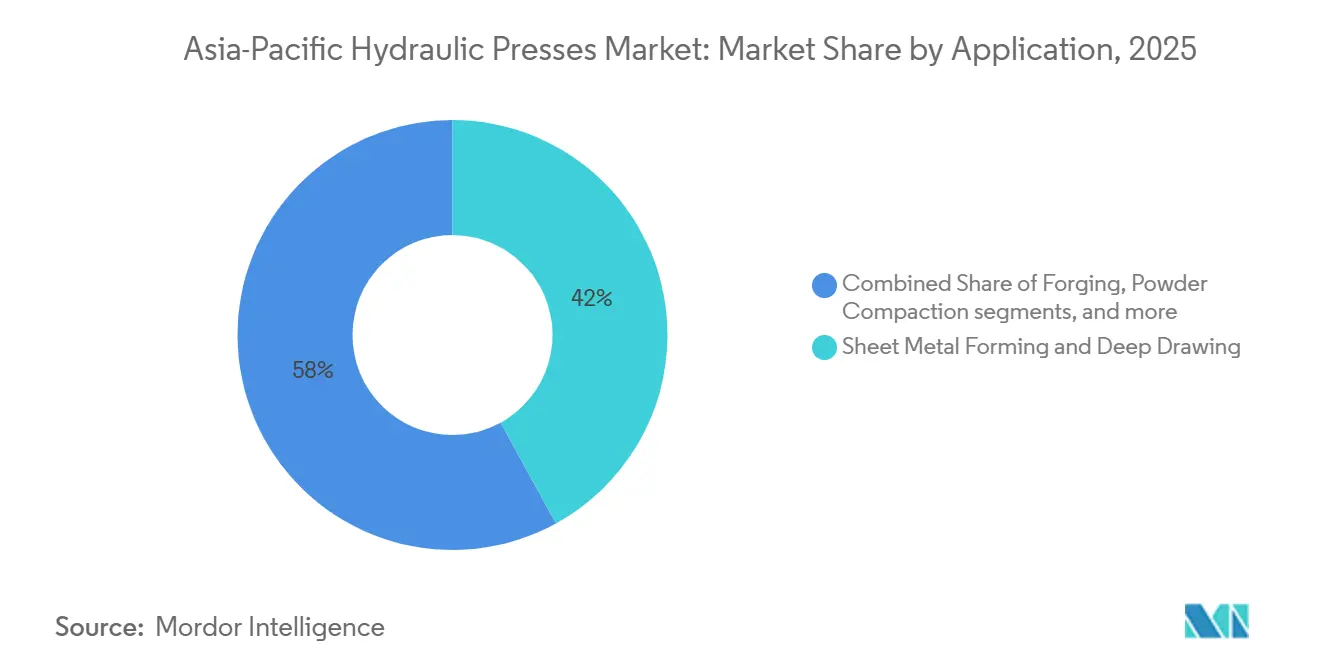
- 用途・成形プロセス別では、板金成形およびディープドローイングが2025年のアジア太平洋油圧プス市場シェアの42.00%を占め、圧縮成形は2031年までに8.40%のCAGRで最も急成長するセグメントと予測されています。
- 最終用途産業別では、産業機械および一般製造業が2025年のアジア太平洋油圧プレス市場シェアの40.00%を占め、航空宇宙・防衛産業は2031年までに8.00%のCAGRで最も急成長するセグメントと予測されています。
- 地域別では、中国が2025年のアジア太平洋油圧プレス市場シェアの39.00%を占め、インドは2031年までに8.20%のCAGRで最も急成長する市場と予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋油圧プレス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車バッテリーエンクロージャーおよび軽量構造成形 | +2.0% | 中国、韓国、日本が牽引するアジア太平洋 | 中期(2~4年) |
| 中国、インド、およびASEANの製造能力拡大 | +1.8% | 中国、インド、ベトナム、タイ、インドネシア | 長期(4年以上) |
| 自動化、ロボティクス、および接続型プレスの採用 | +1.2% | 日本、韓国、中国、ASEAN | 中期(2~4年) |
| 航空宇宙、防衛、造船、および再生可能エネルギー設備への投資 | +0.8% | インド、日本、オーストラリア、中国 | 長期(4年以上) |
| エネルギー・安全性・制御システムの老朽化に対応したブラウンフィールドプレスの更新 | +0.5% | 中国、日本、韓国、ASEAN | 短期(2年以内) |
| 地域の工具・金型・プロセス検証エコシステム | +0.3% | 中国、インド、ASEAN | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車バッテリーエンクロージャーおよび軽量構造成形
アジア太平洋における車両の電動化は、薄型高強度鋼およびアルミニウム製バッテリー部品の精密・高速成形への需要を生み出しています。中国は2025年に1,662.6万台の新エネルギー車を生産し、2024年比で29%増加しました。[1]バッテリーエンクロージャーおよび構造トレイには、大型パネルを信頼性の高い力と位置制御で処理できるプレスが必要です。セル・トゥ・パック設計によりパネルサイズが大型化しており、これが大型ベッドや四柱式・Hフレームレイアウトへの需要を支えています。モジュールアセンブラーおよびパックインテグレーターは専用成形セルを購入しており、これにより需要が最終車両組立工場を超えて拡大しています。インドの先進化学電池プログラムも、2027年までに開発が予定されている国内バッテリー関連製造能力を支援しています。
中国、インド、およびASEANの製造能力拡大
中国、インド、およびASEANにおける製造業の拡大は、複数のエンドマーケットにわたって安定した設備受注基盤を形成しています。中国の2025年~2026年機械産業計画は、産業営業収益10兆人民元(1.49 トリリオン 米ドル)を目標とし、設備更新とデジタル製造を連携させています。アジア太平洋油圧プレス市場は、更新プロジェクトが新しい制御システム、高効率化、またはカスタム成形能力を必要とする場合に恩恵を受けます。インドの国家製造業ミッションは、2035年までに製造業のGDP貢献度を12.9%から25%に引き上げることを目指しいます。ベトナム、タイ、インドネシアは、メーカーが地域サプライチェーンを多様化する中でグリーンフィールド需要を加えています。中国、インド、ASEANにおける工具・金型・プロセス検証エコシステムも、カスタムトン数、ベッド寸法、ストロークプロファイルを備えたプレスへの需要を高めています。
自動化、ロボティクス、および接続型プレスの採用
プレスラインは、スタンドアロン機械としてではなく、統合自動化セルの一部として購入されるケースが増えています。AIDA Engineeringは2025年7月、安全柵なしで積載・プレス・取り出し作業を行うA-1Y金型内協働ロボットを発表しました。この製品にはワーク着座検知機能が含まれており、各サイクルにおける品質管理を支援します。日本、韓国、および中国の都市部における人件費の上昇により、予測期間中は無人プレスセルの魅力が高まっています。接続された機械は、力、振動、温度データを工場システムに送信し、保全計画とトレーサビリティに活用できます。これにより、生産ライン全体で一貫したデジタル品質記録を必要とする工場では、監視されていない旧式設備の適合性が低下しています。
航空宇宙、防衛、造船、および再生可能エネルギー設備への投資
航空宇宙、防衛、造船、および再生可能エネルギーへの投資は、高トン数油圧設備への需要を支えています。インドは2025年9月、造船能力を年間450万総トンに拡大する措置を含む6兆9,725億インドルピー(81 ビリオン 米ドル)の海事パッケージを承認しました。日本も2035年までの能力増強を支援するため、1兆円(0.0065 トリリオン 米ドル)の官民造船基金の計画を発表しました。これらのプログラムは、長期プロジェクトサイクルにわたって構造板成形および油圧組立設備を必要とします。洋上風力発電の用途では、タワーフランジ向けに大型プレスが必要であり、中国の風力製造クラスターが重量成形ラインへの投資を支えています。アジア太平洋油圧プレス市場は、多くの代替技術の実用的な力の範囲を超える力レベルを必要とする航空宇宙鍛造および造船作業からも恩恵を受けています。[2]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型プレスシステムに対する高い資本コストと中小企業向け資金調達の制限 | -0.8% | ASEAN、インド、その他アジア太平洋 | 中期(2~4年) |
| 機械式、電動式、および代替成形技術との競合 | -0.6% | 中国、日本、韓国、ASEAN | 短期(2年以内) |
| 油圧・制御・プレス試運転専門家の不足 | -0.5% | ASEAN、インド、その他アジア太平洋 | 中期(2~4年) |
| 規格の断片化、輸入部品、および国境を越えたサービスの遅延 | -0.4% | ASEANおよびその他アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大型プレスシステムに対する高い資本コストと中小企業向け資金調達の制限
中小規模のメーカーは、大型油圧プレスシステムを検討する際に資金調達の制約に直面しています。国際通貨基金は、中小企業に対する担保制約がアジアでは他の地域よりも厳しいと報告しています。アジア開発銀行も2025年に、アジア太平洋26カ国の中小企業に対する継続的な資金調達障壁を報告しています。したがって、500トン超のプレスシステムは大手メーカーや国有関連企業がより利用しやすい状況にあります。安全性およびエネルギーのアップグレードも、新たな生産能力の設置に充てられるはずの資本を消費する可能性があります。油圧・制御・試運転専門家へのアクセスの制限、輸入部品の必要性、および国境を越えたサービスの遅延は、小規模購入者にとってのコストとタイミングリスクをさらに高める可能性があります。
機械式、電動式、および代替成形技術との競合
サーボ電動式およびハイブリッド技術は、軽・中トン数の成形作業において存在感を高めています。中国の機械産業計画は、デジタルトランスフォーメーションと電動サーボドライブのアップグレードを、同国の機械基盤における主要な近代化の方向性として位置づけています。安全性およびエネルギー要件の更新により、旧式の油圧設備を稼働させ続けるコストが上昇する可能性があります。油圧プレスは500トン超および難易度の高い成形作業において重要な技術的優位性を維持しています。しかし、サーボ電動システムは繰り返し精度とエネルギー消費において100~500トンの範囲でますます競争力を高めています。中国のサーボプレスサプライヤーも東南アジア市場への展開を拡大しており、確立された日本および欧州サプライヤーへの価格圧力が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム・構造構成別:Cフレームがリード、ハイブリッドアーキテクチャが最速成長
Cフレーム・ギャップフレーム油圧プレスは、2025年のアジア太平洋油圧プレス市場シェアの34.00%を占めました。アクセスしやすいベッド設計により、自動車スタンピング、電子機器組立、および一般金属成形に適しています。短い工具交換時間により、ジョブショップや自動車サプライヤーにおける多品種生産に適しています。ロボットによる部品積載は、基本的な操作モデルを変更することなく統合できます。Hフレームプレスは、正確なラムガイダンスを必要とするボディ・イン・ホワイトスタンピングおよび航空宇宙パネルにおいて引き続き重要な役割を果たしています。
四柱式油圧プレスは、2031年までのCAGR 9.00%で最も高い成長率を示すと予測されています。四柱式プレスは、金型圧力を均等に分散させるため、深絞りおよび粉末成形に使用されます。二柱式プレスは中規模の製造作業に、ベンチトップ型は保全および価格重視の作業に対応します。中国およびインドの国内メーカーは、これらの低力構成を一般的に供給しています。ハイブリッド油圧・電動プレスへの需要は、油圧の力とサーボ電動制御および低エネルギー消費を求める購入者によって牽引されています。ANDRITZ Schulerは2026年1月、アップグレードされたHFAプレスがサーボ制御油圧ポンプドライブにより毎分85ストロークを達成できると報告しました。同社はまた、従来の固定速度システムと比較して二桁台のエネルギー効率改善を達成したと報告しています。等方圧プレスおよびマルチアクションプレスは、セラミックス、先進複合材料、および粉末冶金に対応しており、プロセス要件によりカスタム設備が必要となることが多い分野です。

トン数・プレス力別:中間レンジが市場を支え、重量端の成長は構造的に差別化
101〜500トンセグメントは、2025年のアジア太平洋油圧プレス市場規の48.30%を占めました。このトン数帯は、自動車パネル、ブラケット、家電筐体、電子機器エンクロージャーに対応しています。その力の範囲は、多くの大規模および中規模メーカーの設備投資予算と合致しています。100トン以下のプレスは短期生産に使用されますが、サーボ電動式の代替機との競争が激しい状況です。501〜1,000トンの範囲は、自動車構造部品の成形および中規模鍛造に対応しています。1,001〜2,000トン帯は、重量級自動車部品加工、鉄道用途、および大型機械フレームに使用されています。
2,000トン超のプレスは、2031年までのCAGR 8.70%で最も急速に成長するセグメントと予測されています。風力タービンフランジの生産、航空宇宙等温鍛造、および造船構造物の加工がこの需要を支えています。高力用途では、商業的に実現可能な代替手段では必要なトン数を満たすことが困難なため、油圧システムの役割が維持されています。インドの航空宇宙・防衛製造の推進が、大容量鍛造能力への投資を後押ししています。Aerolloy Technologiesは、2026年3月にラクナウでチタンおよびスーパーアロイ鍛造向の4,500/5,100トン級インテリジェント自由鍛造システムを稼働させました。大型設備の受注により、アジア太平洋油圧プレス市場は低トン数代替への影響を受けにくい需要源を確保しています。
用途・成形プロセス別:板金成形が収益をリード、圧縮成形が成長の優位性を獲得
板金成形およびディープドローイングは、2025年のアジア太平洋油圧プレス市場シェアの42.00%を占めました。自動車ボディパネル、家電製品、および電子機器はいずれもこのプロセスに依存しています。高強度鋼およびアルミニウムの採用拡大により、制御された成形プロファイルの必要性が高まっています。サーボ油圧プレスは、難易度の高いドロー形状に対して低速かつ制御された動作を実現できます。鍛造は、自動車ドライブトレイン部品および防衛部品を通じて、中国およびインドで重要な役割を担っています。ハイドロフォーミングは管状自動車構造部品に対応し、曲げ加工、矯正、打ち抜き、ブランキングは建設、電子機器、および組立作業に使用されています。
コンプレッション成形は、航空宇宙、軽量車両、および風力ブレードにおける複合材料の使用拡大に伴い、2031年までのCAGR 8.40%で最急速に成長するセグメントと予測されています。繊維強化ポリマーおよびカーボンファイバー部品には、安定した圧力と温度管理が必要です。Dassault Aviationは、2025年6月にTata Advanced Systemsとラファール胴体セクションに関する4件の生産移管契約を締結し、ハイデラバードの計画施設での製造を予定しています。この契約は、側面シェル、中央胴体、後部セクションを対象としており、組立、プレスフィッティング、粉末圧縮、および先端材料成形がアプリケーションの全体像を構成しています。粉末圧縮はまた、アジア太平洋油圧プレス市場をバッテリー材料、セラミックス、および金属射出成形サプライヤーとも結びつけています。
エンドユーザー産業別:産業機械が収益を支配、航空宇宙・防衛が将来需要をリード
産業機械および一般製造業は、2025年のアジア太平洋油圧プレス市場シェアの40.00%を占めました。中堅製造業者は、農業機械から建設機械に至る設備に油圧プレスを使用しています。電気自動車への投資は、自動車メーカーおよびティア1サプライヤーにおけるプレスラインの要件を高めています。電気・電子機器の生産には、小型精密プレスが必要です。プラスチック、ゴム、および複合材料は、圧縮成形およびトランスファー成形の要件を支えています。鉄道、海洋、建設、およびエネルギー用途は追加需要を提供し、特定のエンドユーザーへの依存を低減しています。
航空宇宙・防衛産業は、2031年までのCAGR 8.00%で最も高い成長率を示すと予測されています。Aerolloy Technologiesの2026年の鍛造システム設置は、防衛および航空宇宙顧客向けのチタンおよびスーパーアロイ生産を支援しています。Bharat ForgeとLiebherr-Aerospaceは2025年2月、リングミルおよびランディングギア機械加工を含むプネーでの協業を発表しました。オーストラリアのヘンダーソン防衛拠点への120 ビリオン 豪ドル(8.55 ビリオン 米ドル)のコミットメントは、構造成形および油圧組立設備に対する長期サイクルの要件を加えています。[3]
地域分析
中国は2025年のアジア太平洋油圧プレス市場シェアの39.00%を占めています。同国の自動車、電子機器、風力エネルギー、および産業機械のサプライチェーンが、複数の力量レンジにわたる需要を支えています。政府の2025〜2026年機械計画は、設備更新およびデジタル製造変革を支援しています。これにより、代替需要および新型コネクテッド設備の購入の両方が促進されています。日本は、自動車サプライヤー、精密電子機器、および造船分野からのプレミアム需要をもたらしています。日本が提案する1兆円(0.0065 トリリオン 米ドル)の造船基金は、複数年にわたる構造板成形および組立投資を支援しています。韓国は、造船所および半導体装置サプライチェーンを通じた需要を維持しています。国内外の顧客向け構造成形プログラムには、1,000トン超のプレスが必要とされています。
インドは、製造政策ならびに防衛、航空宇宙、およびクリーンエネルギー分野の新規設備投資に支えられ、2031年までに8.20%のCAGRで最も急成長する市場と予測されています。国家製造ミッションおよび生産連動型インセンティブの承認により、資本財の購買決定が前倒しされています。アジア太平洋油圧プレス市場シェアは、ベトナム、タイ、インドネシアが生産能力を拡大しているASEAN需要によっても支えられています。タイの自動車金型基盤、ベトナムの電子機器スタンピング能力、およびインドネシアの重機基盤は、それぞれ異なる設備ニーズを生み出しています。
オーストラリアの需要は、自動車や電子機器ではなく、防衛、資源セクター設備、および海軍造船に集中しています。ヘンダーソン防衛拠点への取り組み、重構造成形および精密組立に向けた複数年にわたるパイプラインを創出しています。台湾は、洋上風力および電子機器製造からの精密スタンピング需要を支えています。バングラデシュ、スリランカ、その他のASEAN経済圏を含む新興市場は、消費財および自動車部品製造を通じてエントリーレベルのプレス需要を開拓しています。輸出志向型工場における老朽化した生産ラインも、デジタル対応設備への更新が進んでいます。この幅広い地理的構成により、アジア太平洋油圧プレス市場は、成熟した産業基盤と新興製造拠点の双方から需要を獲得しています。
競合環境
アジア太平洋油圧プレス市場は、高トン数特殊設備において集中しており、中間レンジでは分散しています。中国のサプライヤーは101~500トンカテゴリーで数量をリードしています。ANDRITZ Schuler、SMS group、Siempelkamp、Komatsu、およびAidaは、サーボ油圧、接続型、および高精度用途においてポジションを維持しています。欧州および日本の完成品メーカーは、プロセス制御と専門エンジニアリングが求められる分野で引き続き重要な役割を果たしています。中国のハイブリッドプレスメーカーは、101~1,000トンの範囲で技術格差を縮めています。東南アジアへの展開により、価格調整後のパフォーマンスにおける競争が激化しています。
ANDRITZ Schulerは2026年1月にFeintoolとの取り決めを再編し、HFAファインブランキングプレスのターンキーシステムに対する元請け責任を引き受けました。これにより、同社の役割は設備供給から完全システムの調整へと移行しています。AidaのA-1Y協働ロボットの2025年7月の発売は、サプライヤーがプレスハードウェアだけでなく自動化成形セルを中心に競争していることを示しています。Aidaはまた、プレスライン自動化向けのSAT-MおよびARB高速ロボットを発表し、2026年5月の展示会を計画しています。これらの動きは、マテリアルハンドリング、安全性、プロセスチェックを組み合わせた統合オファリングを支援しています。
ハイブリッドドライブ、接続型センサー、エネルギー回収における特許活動は、プレス技術における継続的な競争を反映しています。アジア太平洋油圧プレス市場は、確立されたサプライヤーに対して、サーボドライブとセンサーで旧式機械を近代化する機会を提供しています。レトロフィット作業は、使用可能なプレス構造を持つ工場では完全な更新よりもコストが低くなる場合があります。これにより、完成品メーカーおよび専門レトロフィットプロバイダーにサービス収益が生まれます。また、すべての機械を更新することなく、変化する安全性、エネルギー、トレーサビリティ要件を満たすことができます。したがって、競争上の成功は、重量設備能力、自動化パートナーシップ、地域サービス、および近代化支援に依存しています。
アジア太平洋油圧プレス産業のリーダー企業
-
ANDRITZ Schuler Group
-
Tianjin Tianduan Press Co., Ltd. (GENERTEC Tianduan)
-
Yangli Group
-
Komatsu Ltd.
-
JIER Machine-Tool Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:Aerolloy Technologies Limitedは、ウッタル・プラデーシュ州ラクナウの戦略材料技術コンプレックスにおいて、4,500/5,100トン級インテリジェント自由鍛造システムの設置・試運転・試験を完了しました。このシステムは、航空宇宙および防衛用途向けにチタン、スーパーアロイ、その他の高性能合金を加工するよう設計されており、インドの国内高付加価値鍛造能力を強化しています。
- 2026年1月:ANDRITZ Schulerは、HFA plus+シリーズでファインブランキングポートフォリオを拡大し、Feintoolとの新たな供給取り決めを確立しました。この取り決めのもと、ANDRITZ Schulerがプレスを製造し、元請けとしてターンキーファインブランキングシステムを供給する一方、Feintoolは必要に応じてプロセスおよび工具の専門知識を提供し続けます。新しい油圧プレスは毎分最大85ストロークを実現し、サーボ制御油圧ポンプドライブにより従来システムと比較してエネルギー効率が二桁台のパーセント改善を達成しています。
- 2025年11月:日本は、造船業を活性化するための1兆円(0.0065 トリリオン 米ドル)の官民投資枠組みの計画を発表しました。政府は、国内年間造船能力を2035年までに約900万総トンから約1,800万総トンへと倍増させることを目標としています。この取り組みは、造船所の能力、自動化、生産性向上、および関連製造インフラへの投資を促進し、金属成形および重工業設備に対する長期的な需要を支援することが期待されています。
アジア太平洋油圧プレス市場レポートの調査範囲
アジア太平洋油圧プレス市場レポートは、フレーム別(Cフレーム、Hフレーム、四柱式など)、トン数別(100トン以下、101~500ト、その他)、用途別(鍛造、粉末成形、その他)、エンドユーザー産業別(自動車・輸送、その他)、地域別(中国、日本、インド、韓国、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)による市場規模と予測を提供します。
| Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド油圧プレス |
| 四柱式油圧プレス |
| 二柱式油圧プレス |
| ベンチトップ・ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げおよび矯正 |
| 打ち抜き、ブランキング、コイニング |
| 圧縮成形 |
| 粉末成形 |
| ハイドロフォーミング |
| 組立、プレスフィッティング、および一般プレス加工 |
| その他の特殊用途 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および一般製造業 |
| 電気・電子機器 |
| プラスチック、ゴム、および複合材料 |
| 建設および重機 |
| エネルギーおよび電力設備 |
| 鉄道および海洋 |
| 粉末冶金、セラミックス、および先進材料 |
| その他のエンドユーザー産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) |
| オーストラリア |
| その他のアジア太平洋 |
| フレーム・構造構成別 | Cフレーム・ギャップフレーム油圧プレス |
| Hフレーム・ストレートサイド・ギブガイド油圧プレス | |
| 四柱式油圧プレス | |
| 二柱式油圧プレス | |
| ベンチトップ・ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数・プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げおよび矯正 | |
| 打ち抜き、ブランキング、コイニング | |
| 圧縮成形 | |
| 粉末成形 | |
| ハイドロフォーミング | |
| 組立、プレスフィッティング、および一般プレス加工 | |
| その他の特殊用途 | |
| エンドユーザー産業別 | 自動車および輸送 |
| 航空宇宙および防衛 | |
| 産業機械および一般製造業 | |
| 電気・電子機器 | |
| プラスチック、ゴム、および複合材料 | |
| 建設および重機 | |
| エネルギーおよび電力設備 | |
| 鉄道および海洋 | |
| 粉末冶金、セラミックス、および先進材料 | |
| その他のエンドユーザー産業 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ) | |
| オーストラリア | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋油圧プレス市場の2031年における予測値は?
アジア太平洋油圧プレス市場は、2026年の1.59 ビリオン 米ドルから6.8%のCAGRで成長し、2031年までに2.21 ビリオン 米ドルに達すると予測されています。この見通しは、製造業、モビリティ、エネルギー、および防衛サプライチェーンにわたる設備要件を反映しています。また、新しい制御システムとより低いエネルギー消費を備えた更新機械への需要も反映しています。
アジア太平洋における油圧プレスの需要を牽引しているものは何ですか?
車両の電動化、工場の拡大、自動化プレスセル、ならびに航空宇宙、造船、および再生可能エネルギー設備への投資が需要を支えています。これらの用途には、信頼性の高い成形能力、カスタム工具の互換性、および強化されたプロセス制御が必要です。バッテリーエンクロージャー、構造パネル、および大型鍛造部品が注目される需要分野です。
アジア太平洋で最も成長が速いプレス力カテゴリーはどれですか?
2,000トン超のプレスは、風力フランジ、航空宇宙鍛造、および造船構造が高い力を必要とするため、2031年までのCAGR 8.70%で最も高い成長率を示すと予測されています。これらの作業には、油圧成形設備に対する実用的な代替手段も少ない状況です。長い設備寿命と大型プロジェクトスケジュールが、このカテゴリーにおける購買を支援できます。
この地域で油圧プレスが最も広く使用されている用途はどれですか?
板金成形および深絞りは2025年の用途需要をリードし、市場シェアの42.00%を占めました。一方、圧縮成形は2031年までのCAGR 8.40%で最も高い成長率を示すと予測されています。航空宇宙、軽量車両、および風力設備向けの複合材料部品が後者の用途を支えています。鍛造、ハイドロフォーミング、曲げ、打ち抜き、および粉末成形がその他の需要源を提供しています。
油圧プレスに対する地域需要が最も大きい国はどこですか?
中国は2025年に市場シェアの39.00%を占め、自動車、電子機器、風力、および機械サプライチェーンに支えられた最大の地域でした。設備更新およびデジタル製造計画も更新・近代化需要を支えています。インドは最も成長が速い経済圏であり、ASEAN諸国は新たな生産能力を追加しています。
サプライヤーは油圧プレス設備においてどのように競争していますか?
サプライヤーは、サーボ油圧制御、接続型モニタリング、協働ロボット、レトロフィットサービス、およびターンキー自動化セル能力を追加しています。購入者はまた、地域サービスサポート、システムインテグレーション、および変化する安全性・トレーサビリティニーズへの対応能力を重視しています。重量トン数エンジニアリングは、航空宇宙、風力、および造船作業における主要な差別化ポイントであり続けています。