
Marktgröße und Marktanteile für hydraulische Pressen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.49 Milliarden US-Dollar |
| Marktgröße (2026) | 1.59 Milliarden US-Dollar |
| Marktgröße (2031) | 2.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.81 % |
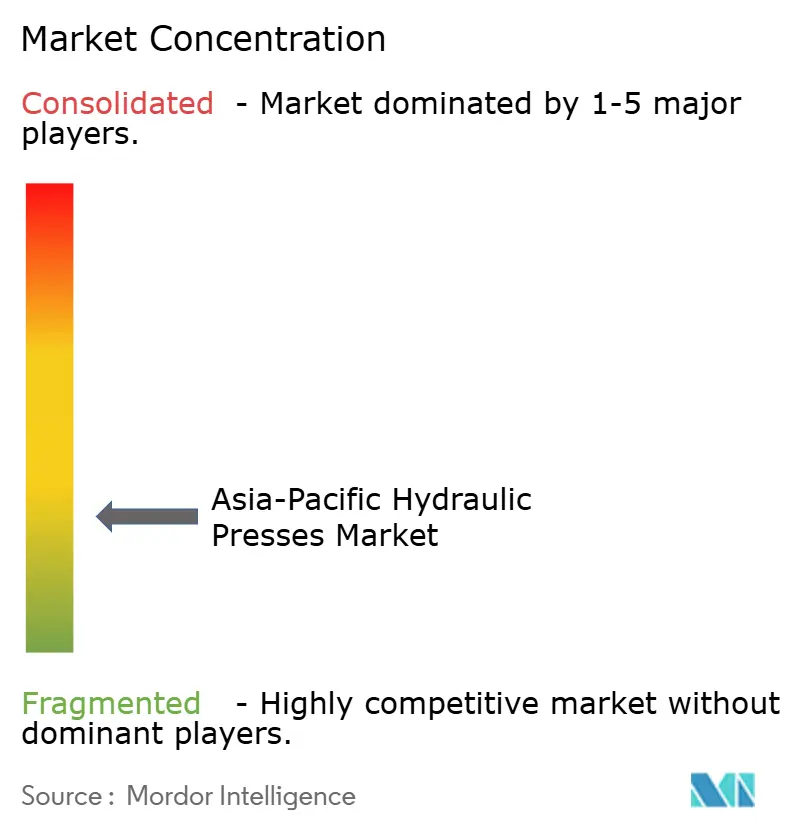
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hydraulische Pressen im asiatisch-pazifischen Raum von Mordor Intelligence
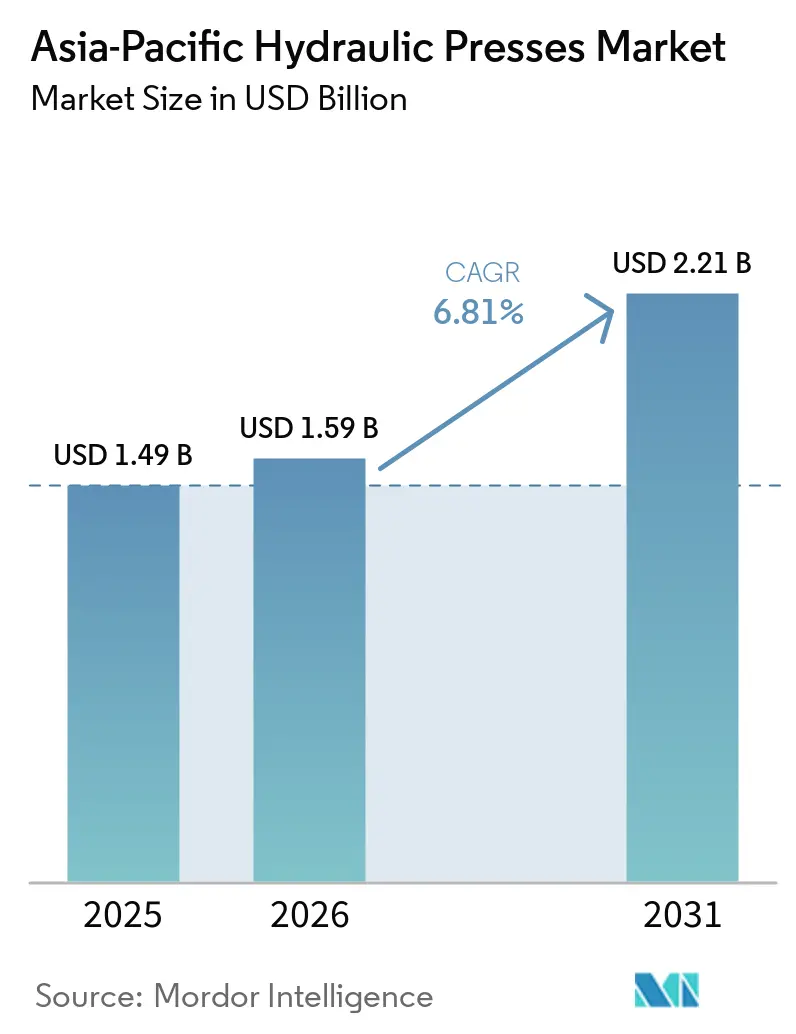
Die Marktgröße für hydraulische Pressen im asiatisch-pazifischen Raum wird für 2025 auf 1,49 Milliarden USD, für 2026 auf 1,59 Milliarden USD prognostiziert und soll bis 2031 2,21 Milliarden USD erreichen, mit einer CAGR von 6,81 % von 2026 bis 2031.
Die Fahrzeug-, Energieanlagen- und allgemeine Fertigungskapazität stützt die Nachfrage nach hydraulischen Umformmaschinen im asiatisch-pazifischen Raum, insbesondere da die Industrieproduktion zunimmt und vorhandene Maschinen ersetzt oder aufgerüstet werden. Hersteller setzen zunehmend auf servo-hydraulische Systeme, die eine verbesserte Positionsregelung, einen geringeren Energieverbrauch, eine höhere Prozesskonsistenz und eine verbesserte Produktionsüberwachung bieten. China, Indien und die ASEAN-Länder stellen unterschiedliche Nachfragequellen dar, die vom Austausch veralteter Pressen und der Modernisierung bestehender Produktionslinien bis hin zu neuen Fabrikinstallationen und Kapazitätserweiterungen reichen. Lieferanten reagieren darauf mit vernetzten Pressenlinien, automatisierter Materialhandhabung, integrierten Überwachungslösungen und Nachrüstservices, die Herstellern helfen, die Produktivität zu steigern, ohne vorhandene Anlagen vollständig zu ersetzen. Gleichzeitig steht der Markt unter Wettbewerbsdruck durch elektrische und mechanische Pressen bei leichteren und schnelleren Anwendungen; hydraulische Pressen behalten jedoch ihren Vorteil beim Schwerstzerspanen, Tiefziehen und bei Anwendungen, die hohe und regelbare Kräfte erfordern, was ihre anhaltende Relevanz in der Fertigungsbasis der Region unterstützt.
Wichtigste Erkenntnisse des Berichts
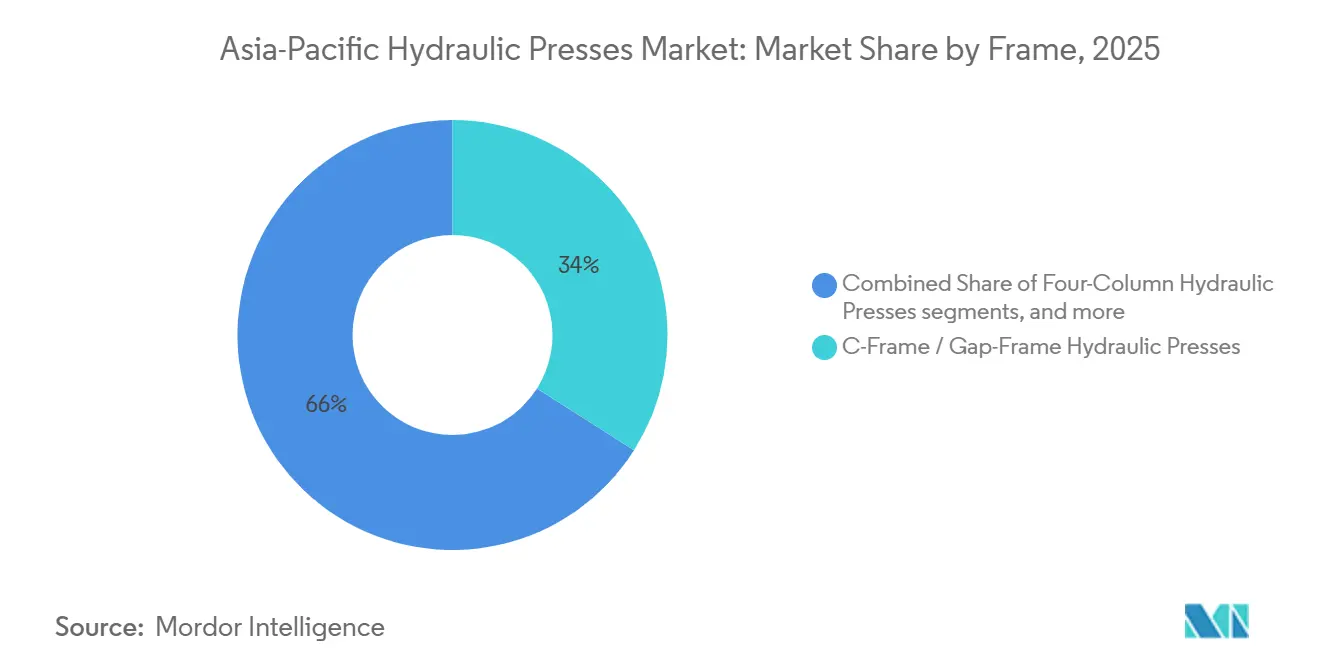
- Nach Rahmen-/Strukturkonfiguration entfielen C-Rahmen-/Spaltrahmen-Hydraulikpressen im Jahr 2025 auf 34,00 % des Marktanteils der asiatisch-pazifischen Hydraulikpressen, während Vierständer-/Viersäulen-Hydraulikpressen mit einem CAGR von 9,00 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Tonnage/Presskraft entfiel das Segment 101–500 Tonnen im Jahr 2025 auf 48,30 % des Marktvolumens der asiatisch-pazifischen Hydraulikpressen, während Pressen über 2.000 Tonnen mit einem CAGR von 8,70 % bis 2031 das stärkste Wachstum verzeichnen sollen.
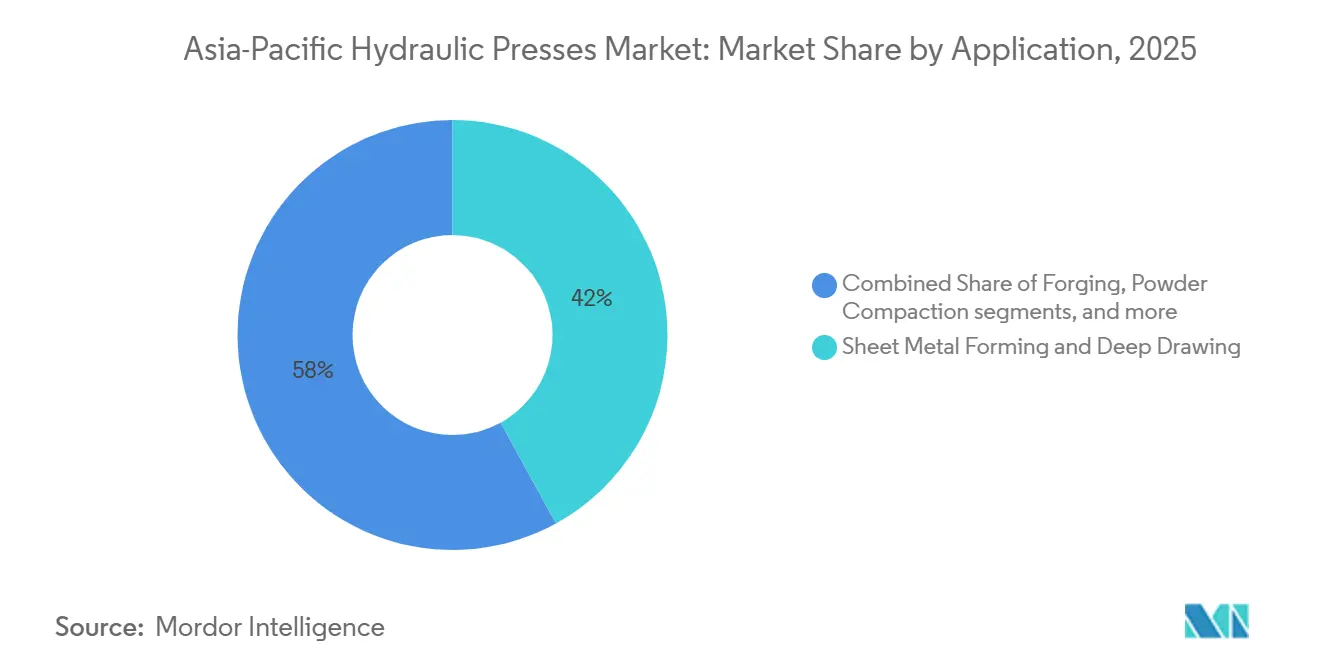
- Nach Anwendung/Umformverfahren entfielen Blechumformung und Tiefziehen im Jahr 2025 auf 42,00 % des Marktanteils der asiatisch-pazifischen Hydraulikpressen, während Pressformen mit einem CAGR von 8,40 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Endverbrauchsbranche entfielen Industriemaschinen und die allgemeine Fertigung im Jahr 2025 auf 40,00 % des Marktanteils der asiatisch-pazifischen Hydraulikpressen, während die Luft- und Raumfahrt- sowie Verteidigungsbranche mit einem CAGR von 8,00 % bis 2031 das stärkste Wachstum verzeichnen soll.
- Nach Geografie entfiel China im Jahr 2025 auf 39,00 % des Marktanteils der asiatisch-pazifischen Hydraulikpressen, während Indien mit einem CAGR von 8,20 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für hydraulische Pressen im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Batteriegehäuse für Elektrofahrzeuge und Leichtbau-Strukturumformung | +2.0% | Asiatisch-pazifischer Raum, angeführt von China, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Erweiterung der Fertigungskapazitäten in China, Indien und ASEAN | +1.8% | China, Indien, Vietnam, Thailand und Indonesien | Langfristig (≥ 4 Jahre) |
| Einführung von Automatisierung, Robotik und vernetzten Pressen | +1.2% | Japan, Südkorea, China und ASEAN | Mittelfristig (2–4 Jahre) |
| Investitionen in Luft- und Raumfahrt, Verteidigung, Schiffbau und Anlagen für erneuerbare Energien | +0.8% | Indien, Japan, Australien und China | Langfristig (≥ 4 Jahre) |
| Brownfield-Pressenaustausch aufgrund von Energie-, Sicherheits- und Steuerungsveralterung | +0.5% | China, Japan, Südkorea und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Regionale Ökosysteme für Werkzeuge, Gesenke und Prozessvalidierung | +0.3% | China, Indien und ASEAN | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Batteriegehäuse für Elektrofahrzeuge und Leichtbau-Strukturumformung
Die Elektrifizierung von Fahrzeugen im asiatisch-pazifischen Raum schafft Nachfrage nach präziser Hochgeschwindigkeitsumformung von dünnem, hochfestem Stahl und Aluminium für Batteriekomponenten. China produzierte im Jahr 2025 16,626 Millionen Elektrofahrzeuge, ein Anstieg von 29 % gegenüber 2024.[1]Batteriegehäuse und Strukturwannen erfordern Pressen, die große Platten mit zuverlässiger Kraft- und Positionsregelung handhaben können. Zell-zu-Pack-Designs vergrößern die Plattenabmessungen, was die Nachfrage nach größeren Tischen und Vier-Säulen- oder H-Rahmen-Layouts unterstützt. Modulmontagebetriebe und Pack-Integratoren kaufen dedizierte Umformzellen, was die Nachfrage über die Endmontagewerke für Fahrzeuge hinaus ausdehnt. Indiens Programm für fortschrittliche Chemiezellen unterstützt ebenfalls den Aufbau inländischer Fertigungskapazitäten im Bereich Batterien, der bis 2027 entwickelt werden soll.
Erweiterung der Fertigungskapazitäten in China, Indien und ASEAN
Die Fertigungsexpansion in China, Indien und ASEAN schafft eine stetige Basis an Gerätebestellungen in mehreren Endmärkten. Chinas Maschinenplan 2025–2026 zielte auf einen Branchenbetriebsumsatz von 10 Billionen CNY (1,49 Billionen USD) und verknüpfte die Geräteerneuerung mit der digitalen Fertigung. Der Markt für hydraulische Pressen im asiatisch-pazifischen Raum profitiert dort, wo Ersatzprojekte neue Steuerungen, höhere Effizienz oder individuelle Umformfähigkeiten erfordern. Indiens Nationale Fertigungsmission zielt darauf ab, den Beitrag der Fertigung zum BIP von 12,9 % auf 25 % bis 2035 zu steigern. Vietnam, Thailand und Indonesien fügen Greenfield-Nachfrage hinzu, da Hersteller regionale Lieferketten diversifizieren. Ökosysteme für Werkzeuge, Gesenke und Prozessvalidierung in China, Indien und ASEAN erhöhen ebenfalls die Nachfrage nach Pressen mit individueller Tonnage, Tischmaßen und Hubprofilen.
Einführung von Automatisierung, Robotik und vernetzten Pressen
Pressenlinien werden zunehmend als Teil integrierter Automatisierungszellen und nicht als eigenständige Maschinen beschafft. AIDA Engineering stellte im Juli 2025 seinen kollaborativen Roboter A-1Y Hand-in-Die für Lade-, Press- und Entladearbeiten ohne Sicherheitszaun vor. Das Produkt umfasst eine Werkstückauflageerkennungsfunktion, die die Qualitätskontrolle während jedes Zyklus unterstützt. Höhere Arbeitskosten in Japan, Südkorea und dem städtischen China machen unbemannte Presszellen über den Prognosezeitraum attraktiver. Vernetzte Maschinen können Kraft-, Schwingungs- und Temperaturdaten an Fabriksysteme für die Wartungsplanung und Rückverfolgbarkeit übermitteln. Dies macht ältere, nicht überwachte Geräte für Werke weniger geeignet, die einen konsistenten digitalen Qualitätsnachweis über die gesamte Produktionslinie benötigen.
Investitionen in Luft- und Raumfahrt, Verteidigung, Schiffbau und Anlagen für erneuerbare Energien
Investitionen in Luft- und Raumfahrt, Verteidigung, Schiffbau und erneuerbare Energien stützen die Nachfrage nach hydraulischen Hochtonnagengeräten. Indien genehmigte im September 2025 ein maritimes Paket in Höhe von 69.725 Crore INR (8,1 Milliarden USD), einschließlich Maßnahmen zur Erweiterung der Schiffbaukapazität auf 4,5 Millionen Bruttotonnen pro Jahr. Japan kündigte ebenfalls Pläne für einen öffentlich-privaten Schiffbaufonds in Höhe von 1 Billion JPY (0,0065 Billionen USD) an, um eine Kapazitätssteigerung bis 2035 zu unterstützen. Diese Programme erfordern Strukturplattenumformung und hydraulische Montageausrüstung über lange Projektzyklen. Offshore-Windanwendungen erfordern große Pressen für Turmflansche, und Chinas Windfertigungscluster unterstützen Investitionen in schwere Umformlinien. Der Markt für hydraulische Pressen im asiatisch-pazifischen Raum profitiert auch von Luft- und Raumfahrtschmiedearbeiten und Schiffbauarbeiten, die Kraftniveaus erfordern, die über den praktischen Bereich vieler alternativer Technologien hinausgehen.[2]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und begrenzte KMU-Finanzierung für große Pressensysteme | -0.8% | ASEAN, Indien und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch mechanische, elektrische und alternative Umformtechnologien | -0.6% | China, Japan, Südkorea und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Mangel an Hydraulik-, Steuerungs- und Presseninbetriebnahmespezialisten | -0.5% | ASEAN, Indien und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards, importierte Komponenten und grenzüberschreitende Serviceverzögerungen | -0.4% | ASEAN und übriger asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und begrenzte KMU-Finanzierung für große Pressensysteme
Klein- und mittelständische Hersteller stoßen bei der Finanzierung großer hydraulischer Pressensysteme an Grenzen. Der Internationale Währungsfonds berichtete, dass Sicherheitenbeschränkungen für kleine Unternehmen in Asien stärker bindend sind als in anderen Regionen. Die Asiatische Entwicklungsbank berichtete ebenfalls über anhaltende finanzielle Hürden für kleine Unternehmen in sechsundzwanzig asiatisch-pazifischen Volkswirtschaften im Jahr 2025. Pressensysteme über 500 Tonnen sind daher für große Hersteller und staatlich verbundene Unternehmen zugänglicher. Sicherheits- und Energieaufrüstungen können ebenfalls Kapital binden, das andernfalls eine neue Kapazitätsinstallation unterstützen könnte. Begrenzter Zugang zu Hydraulik-, Steuerungs- und Inbetriebnahmespezialisten, zusammen mit dem Bedarf an importierten Komponenten und grenzüberschreitenden Serviceverzögerungen, kann das Kosten- und Terminrisiko für kleinere Käufer weiter erhöhen.
Wettbewerb durch mechanische, elektrische und alternative Umformtechnologien
Servo-elektrische und hybride Technologien gewinnen bei leichten und mittelschweren Umformaufgaben an Boden. Chinas Maschinenplan identifiziert die digitale Transformation und elektrische Servoantrieb-Upgrades als wichtige Modernisierungspfade für die Maschinenbasis des Landes. Aktualisierte Sicherheits- und Energieanforderungen können die Kosten für den Betrieb älterer hydraulischer Geräte erhöhen. Hydraulische Pressen behalten wichtige technische Vorteile oberhalb von 500 Tonnen und bei schwierigen Umformarbeiten. Servo-elektrische Systeme sind jedoch im Bereich von 100–500 Tonnen hinsichtlich Wiederholgenauigkeit und Energieverbrauch zunehmend wettbewerbsfähig. Chinesische Servopressenlieferanten expandieren auch in südostasiatische Märkte, was den Preisdruck auf etablierte japanische und europäische Lieferanten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rahmen-/Strukturkonfiguration: C-Rahmen führt, Hybridarchitekturen wachsen am schnellsten
C-Rahmen-/Spaltrahmen-Hydraulikpressen entfielen im Jahr 2025 auf 34,00 % des Marktanteils für hydraulische Pressen im asiatisch-pazifischen Raum. Ihr zugängliches Tischdesign unterstützt Automobilstanzen, Elektronikmontage und allgemeine Metallumformung. Kurze Werkzeugwechselzeiten machen diese Pressen für die Hochmix-Produktion in Lohnfertigungsbetrieben und Automobilzulieferern geeignet. Die robotergestützte Teilebeladung kann integriert werden, ohne das grundlegende Betriebsmodell zu ändern. H-Rahmen-Pressen bleiben wichtig für die Karosseriestanzen und Luft- und Raumfahrtplatten, die eine genaue Stempelführung erfordern.
Vier-Säulen-Hydraulikpressen werden voraussichtlich das stärkste Wachstum verzeichnen, mit einer CAGR von 9,00 % bis 2031. Vier-Säulen-Pressen werden für Tiefziehen und Pulververdichtung eingesetzt, da sie den Gesenkdruck gleichmäßig verteilen. Zwei-Säulen-Pressen dienen mittleren Fertigungsarbeiten, während Tischgeräte Wartungs- und preissensible Aufgaben übernehmen. Inländische Hersteller in China und Indien liefern üblicherweise diese Konfigurationen mit geringerer Presskraft. Die Nachfrage nach hydraulisch-elektrischen Hybridpressen wird von Käufern angetrieben, die hydraulische Kraft mit servo-elektrischer Steuerung und geringerem Energieverbrauch suchen. ANDRITZ Schuler berichtete im Januar 2026, dass seine aufgerüsteten HFA-Pressen fünfundachtzig Hübe pro Minute mit servo-gesteuerten hydraulischen Pumpenantrieben erreichen können. Das Unternehmen berichtete auch von zweistelligen Energieeffizienzgewinnen gegenüber konventionellen Systemen mit fester Drehzahl. Isostatische und Mehrfachwirkungspressen dienen der Keramik, fortschrittlichen Verbundwerkstoffen und der Pulvermetallurgie, wo Prozessanforderungen häufig individuelle Geräte erforderlich machen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Tonnage/Presskraft: Mittlerer Bereich verankert den Markt, Wachstum im Hochtonnagenbereich ist strukturell differenziert
Das Segment von 101 bis 500 Tonnen hatte im Jahr 2025 einen Anteil von 48,30 % am Marktvolumen für Hydraulikpressen im Asien-Pazifik-Raum. Dieser Kraftbereich unterstützt Karosserieteile, Halterungen, Gehäuse für Haushaltsgeräte und elektronische Gehäuse. Der Kraftbereich deckt sich mit den Investitionsbudgets vieler großer und mittelständischer Hersteller. Pressen bis 100 Tonnen werden für Kleinserien eingesetzt und stehen im starken Wettbewerb mit servoelektrischen Alternativen. Der Bereich von 501 bis 1.000 Tonnen unterstützt die strukturelle Umformung im Automobilbereich sowie das Schmieden im mittleren Maßstab. Der Bereich von 1.001 bis 2.000 Tonnen wird für schwere Automobilanwendungen, Bahnanwendungen und große Maschinenrahmen eingesetzt.
Pressen über 2.000 Tonnen werden voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 8,70 % bis 2031. Die Produktion von Windturbinenflanschen, das isothermische Schmieden in der Luft- und Raumfahrt sowie Strukturarbeiten im Schiffbau stützen diese Nachfrage. Hochkraftanwendungen erhalten die Bedeutung hydraulischer Systeme, da die erforderliche Tonnage mit kommerziell tragfähigen Alternativen nur schwer zu erreichen ist. Indiens Vorstoß in der Luft-, Raumfahrt- und Verteidigungsproduktion fördert Investitionen in Schmiedekapazitäten mit hoher Kapazität. Aerolloy Technologies nahm im März 2026 in Lucknow ein intelligentes Freiformschmiedesystem mit 4.500/5.100 Tonnen für Titan- und Superlegierungsschmiedeteile in Betrieb. Aufträge für schwere Ausrüstungen verschaffen dem Asien-Pazifik-Markt für Hydraulikpressen eine Nachfragequelle, die weniger anfällig für Substitution im niedrigen Tonnagebereich ist.
Nach Anwendung/Umformverfahren: Blechumformung führt beim Umsatz, Pressformen gewinnt die Wachstumsspitze
Blechumformung und Tiefziehen hatten im Jahr 2025 einen Anteil von 42,00 % am Marktanteil für Hydraulikpressen im Asien-Pazifik-Raum. Karosserieteile für Kraftfahrzeuge, Haushaltsgeräte und Elektronik sind alle auf dieses Verfahren angewiesen. Hochfeste Stähle und Aluminium erhöhen den Bedarf an kontrollierten Umformprofilen. Servohydraulische Pressen können langsamere, kontrollierte Bewegungen für schwierige Tiefziehgeometrien ausführen. Das Schmieden spielt in China und Indien durch Antriebsstrangteile für Kraftfahrzeuge und Verteidigungskomponenten eine bedeutende Rolle. Hydroforming unterstützt rohrförmige Automobilstrukturen, während Biegen, Richten, Stanzen und Ausschneiden dem Bauwesen, der Elektronik und der Montagearbeit dienen.
Pressformen wird voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 8,40 % bis 2031, da der Einsatz von Verbundwerkstoffen in der Luft- und Raumfahrt, bei Leichtfahrzeugen und Windrotorblättern zunimmt. Teile aus faserverstärkten Polymeren und Kohlenstofffasern erfordern stabilen Druck und Temperaturkontrolle. Dassault Aviation unterzeichnete im Juni 2025 vier Produktionsübertragungsvereinbarungen mit Tata Advanced Systems für Rafale-Rumpfabschnitte in einem geplanten Werk in Hyderabad. Die Vereinbarungen umfassten seitliche Schalen, den mittleren Rumpf und hintere Abschnitte: Montage, Einpressen, Pulververdichtung und die Umformung von Hochleistungswerkstoffen vervollständigen den Anwendungsmix. Die Pulververdichtung verbindet den Asien-Pazifik-Markt für Hydraulikpressen auch mit Lieferanten von Batteriewerkstoffen, Keramik und Metallspritzguss.
Nach Endverbraucherbranche: Industriemaschinen dominieren den Umsatz, Luft- und Raumfahrt sowie Verteidigung führen die Zukunftsnachfrage an
Industriemaschinen und allgemeine Fertigung entfielen im Jahr 2025 auf 40,00 % des Marktanteils für hydraulische Pressen im asiatisch-pazifischen Raum. Mittelständische Fertigungsbetriebe nutzen hydraulische Pressen für Geräte, die von Landmaschinen bis hin zu Baumaschinen reichen. Investitionen in Elektrofahrzeuge erhöhen die Anforderungen an Pressenlinien bei Automobilherstellern und Erstrangzulieferern. Die Elektro- und Elektronikproduktion erfordert kleinere Präzisionspressen. Kunststoffe, Gummi und Verbundwerkstoffe unterstützen Press- und Transferformungsanforderungen. Bahn-, Marine-, Bau- und Energieanwendungen bieten zusätzliche Nachfrage und reduzieren die Abhängigkeit von einem einzigen Endverbrauch.
Die Luft- und Raumfahrt- sowie Verteidigungsbranche wird voraussichtlich das stärkste Wachstum verzeichnen, mit einer CAGR von 8,00 % bis 2031. Die Installation des Schmiedesystems von Aerolloy Technologies im Jahr 2026 unterstützt die Titan- und Superlegierungsproduktion für Verteidigungs- und Luft- und Raumfahrtkunden. Bharat Forge und Liebherr-Aerospace kündigten im Februar 2025 eine Zusammenarbeit in Pune an, die eine Ringwalzanlage und Fahrwerksbearbeitung umfasste. Australiens Verpflichtung von 12 Milliarden AUD (8,55 Milliarden USD) für den Henderson Defence Precinct schafft einen langfristigen Bedarf an struktureller Umformung und hydraulischen Montageausrüstungen.[3]
Geografische Analyse
China entfiel im Jahr 2025 auf 39,00 % des Marktanteils der asiatisch-pazifischen Hydraulikpressen. Die Lieferketten in den Bereichen Automobil, Elektronik, Windenergie und Industriemaschinen stützen die Nachfrage über mehrere Kraftbereiche hinweg. Der Maschinenplan der Regierung für 2025–2026 unterstützt die Erneuerung von Ausrüstungen und die Transformation hin zur digitalen Fertigung. Dies fördert sowohl die Ersatznachfrage als auch den Kauf neuerer vernetzter Geräte. Japan trägt eine Premium-Nachfrage von Automobilzulieferern, der Präzisionselektronik und dem Schiffbau bei. Japans geplanter Schiffbaufonds in Höhe von 1 Billion JPY (0,0065 Billionen USD) unterstützt Investitionen in die Strukturblechumformung und -montage über einen mehrjährigen Zeitraum. Südkorea hält die Nachfrage durch Werften und Lieferketten für Halbleiterausrüstungen aufrecht. Pressen über 1.000 Tonnen werden für strukturelle Umformprogramme benötigt, die inländische und exportorientierte Kunden bedienen.
Indien soll mit einem CAGR von 8,20 % bis 2031 das stärkste Wachstum verzeichnen, unterstützt durch Fertigungspolitiken sowie neue Kapazitäten in den Bereichen Verteidigung, Luft- und Raumfahrt sowie saubere Energie. Die Nationale Fertigungsmission und die Genehmigungen produktionsgebundener Anreize beschleunigen Kaufentscheidungen für Investitionsgüter. Der Marktanteil der asiatisch-pazifischen Hydraulikpressen wird auch durch die ASEAN-Nachfrage gestützt, wo Vietnam, Thailand und Indonesien Produktionskapazitäten ausbauen. Thailands Basis für Automobilwerkzeuge, Vietnams Kapazitäten für die Elektronikstanzung und Indonesiens Basis für Schwerlastgeräte schaffen unterschiedliche Geräteanforderungen.
Die Nachfrage in Australien konzentriert sich auf Verteidigung, Ausrüstungen für den Ressourcensektor und den Marineschiffbau, weniger auf Automobil oder Elektronik. Das Engagement für den Henderson Defence Precinct schafft eine mehrjährige Pipeline für schwere Strukturumformung und Präzisionsmontage. Taiwan deckt Präzisionsstanzanforderungen aus der Offshore-Wind- und Elektronikindustrie ab. Schwellenländer, darunter Bangladesch, Sri Lanka und andere ASEAN-Volkswirtschaften, entwickeln eine Einstiegsnachfrage nach Pressen durch die Herstellung von Konsumgütern und Automobilteilen. Veraltete Produktionslinien in exportorientierten Fabriken werden zudem durch digital leistungsfähige Geräte ersetzt. Diese breite geografische Mischung verschafft dem asiatisch-pazifischen Markt für Hydraulikpressen Nachfrage sowohl aus reifen Industriestandorten als auch aus neuen Fertigungsstandorten.
Wettbewerbslandschaft
Der Markt für hydraulische Pressen im asiatisch-pazifischen Raum ist im Hochtonnagenspezialbereich konzentriert und im mittleren Bereich fragmentiert. Chinesische Lieferanten führen nach Volumen in der Kategorie 101–500 Tonnen. ANDRITZ Schuler, SMS group, Siempelkamp, Komatsu und Aida behaupten Positionen in servo-hydraulischen, vernetzten und hochpräzisen Anwendungen. Europäische und japanische Originalgerätehersteller bleiben wichtig, wo Prozesssteuerung und spezialisiertes Engineering erforderlich sind. Chinesische Hybridpressenhersteller schließen die Technologielücke im Bereich 101–1.000 Tonnen. Ihre Expansion in Südostasien erhöht den Wettbewerb bei preisbereinigter Leistung.
ANDRITZ Schuler restrukturierte seine Vereinbarung mit Feintool im Januar 2026 und übernahm die Generalunternehmerverantwortung für schlüsselfertige HFA-Feinschneidpressensysteme. Dies verlagert seine Rolle vom Gerätelieferanten zum Koordinator vollständiger Systeme. AIDs Einführung des kollaborativen Roboters A-1Y im Juli 2025 zeigt, wie Lieferanten rund um automatisierte Umformzellen und nicht nur um Pressenhardware konkurrieren. AIDA kündigte auch SAT-M- und ARB-Hochgeschwindigkeitsroboter für die Pressenlinienautomatisierung an, mit einer geplanten Ausstellung im Mai 2026. Diese Schritte unterstützen integrierte Angebote, die Materialhandhabung, Sicherheit und Prozesskontrollen kombinieren.
Patentaktivitäten bei Hybridantrieben, vernetzten Sensoren und Energierückgewinnung spiegeln den anhaltenden Wettbewerb in der Pressentechnologie wider. Der Markt für hydraulische Pressen im asiatisch-pazifischen Raum bietet etablierten Lieferanten die Möglichkeit, ältere Maschinen mit Servoantrieben und Sensoren zu modernisieren. Nachrüstarbeiten können weniger kosten als ein vollständiger Ersatz für Werke mit nutzbaren Pressenstrukturen. Dies schafft Serviceeinnahmen für Originalgerätehersteller und spezialisierte Nachrüstanbieter. Es hilft Betreibern auch, sich ändernden Sicherheits-, Energie- und Rückverfolgbarkeitsanforderungen zu erfüllen, ohne jede Maschine zu ersetzen. Wettbewerbserfolg hängt daher von Schwermaschinenfähigkeiten, Automatisierungspartnerschaften, lokalem Service und Modernisierungsunterstützung ab.
Marktführer für hydraulische Pressen im asiatisch-pazifischen Raum
-
ANDRITZ Schuler Group
-
Tianjin Tianduan Press Co., Ltd. (GENERTEC Tianduan)
-
Yangli Group
-
Komatsu Ltd.
-
JIER Machine-Tool Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Aerolloy Technologies Limited schloss die Installation und Inbetriebnahme/Erprobung eines intelligenten Freiformschmiedesystems mit 4.500/5.100 Tonnen in seinem Strategischen Materialtechnologiekomplex in Lucknow, Uttar Pradesh, ab. Das System ist für die Verarbeitung von Titan, Superlegierungen und anderen Hochleistungslegierungen für Luft- und Raumfahrt- und Verteidigungsanwendungen ausgelegt und stärkt Indiens inländische Hochwertigkeitsschmiedefähigkeiten.
- Januar 2026: ANDRITZ Schuler erweiterte sein Feinschneidportfolio mit der HFA plus+-Serie und etablierte eine neue Liefervereinbarung mit Feintool, bei der ANDRITZ Schuler die Pressen baut und schlüsselfertige Feinschneidanlagen als Generalunternehmer liefert, während Feintool weiterhin Prozess- und Werkzeugkompetenz nach Bedarf bereitstellt. Die neuen hydraulischen Pressen bieten bis zu fünfundachtzig Hübe pro Minute, während ihr servo-gesteuerter hydraulischer Pumpenantrieb zweistellige prozentuale Verbesserungen der Energieeffizienz gegenüber konventionellen Systemen liefert.
- November 2025: Japan kündigte Pläne für einen öffentlich-privaten Investitionsrahmen in Höhe von 1 Billion JPY (0,0065 Billionen USD) zur Revitalisierung seiner Schiffbauindustrie an, wobei die Regierung eine Verdoppelung der jährlichen inländischen Schiffbaukapazität auf etwa 18 Millionen Bruttotonnen bis 2035 von rund 9 Millionen Bruttotonnen anstrebt. Die Initiative soll Investitionen in Werftkapazitäten, Automatisierung, Produktivitätsverbesserungen und zugehörige Fertigungsinfrastruktur vorantreiben und die langfristige Nachfrage nach Metallumformungs- und Schwerindustrieanlagen unterstützen.


Berichtsumfang für den Markt für hydraulische Pressen im asiatisch-pazifischen Raum
Der Marktbericht für hydraulische Pressen im asiatisch-pazifischen Raum ist segmentiert nach Rahmen (C-Rahmen, H-Rahmen, Vier-Säulen und mehr), nach Tonnage (bis zu 100 Tonnen, 101–500 Tonnen und mehr), nach Anwendung (Schmieden, Pulververdichtung und mehr), nach Endverbraucherbranche (Automobil und Transport und mehr) sowie nach Geografie (China, Japan, Indien, Südkorea und mehr). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| C-Rahmen-/Spaltrahmen-Hydraulikpressen |
| H-Rahmen-/Ständer-/Führungsleisten-Hydraulikpressen |
| Vier-Säulen-Hydraulikpressen |
| Zwei-Säulen-Hydraulikpressen |
| Tisch-/Werkstatt-Hydraulikpressen |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Blechumformung und Tiefziehen |
| Schmieden |
| Biegen und Richten |
| Stanzen, Ausschneiden und Prägen |
| Pressformen |
| Pulververdichtung |
| Hydroforming |
| Montage, Einpresspassungen und allgemeines Pressen |
| Sonstige spezialisierte Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und allgemeine Fertigung |
| Elektro und Elektronik |
| Kunststoffe, Gummi und Verbundwerkstoffe |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Bahn und Marine |
| Pulvermetallurgie, Keramik und fortschrittliche Materialien |
| Sonstige Endverbraucherbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Rahmen-/Strukturkonfiguration | C-Rahmen-/Spaltrahmen-Hydraulikpressen |
| H-Rahmen-/Ständer-/Führungsleisten-Hydraulikpressen | |
| Vier-Säulen-Hydraulikpressen | |
| Zwei-Säulen-Hydraulikpressen | |
| Tisch-/Werkstatt-Hydraulikpressen | |
| Sonstige spezialisierte Hydraulikpressenkonfigurationen | |
| Nach Tonnage/Presskraft | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Umformverfahren | Blechumformung und Tiefziehen |
| Schmieden | |
| Biegen und Richten | |
| Stanzen, Ausschneiden und Prägen | |
| Pressformen | |
| Pulververdichtung | |
| Hydroforming | |
| Montage, Einpresspassungen und allgemeines Pressen | |
| Sonstige spezialisierte Anwendungen | |
| Nach Endverbraucherbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und allgemeine Fertigung | |
| Elektro und Elektronik | |
| Kunststoffe, Gummi und Verbundwerkstoffe | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Bahn und Marine | |
| Pulvermetallurgie, Keramik und fortschrittliche Materialien | |
| Sonstige Endverbraucherbranchen | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Australien | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für hydraulische Pressen im asiatisch-pazifischen Raum bis 2031 erreichen?
Der Markt für hydraulische Pressen im asiatisch-pazifischen Raum wird voraussichtlich bis 2031 2,21 Milliarden USD erreichen, ausgehend von 1,59 Milliarden USD im Jahr 2026 bei einer CAGR von 6,8 %. Der Ausblick spiegelt Geräteanforderungen in den Bereichen Fertigung, Mobilität, Energie und Verteidigungszulieferketten wider. Er spiegelt auch die Nachfrage nach Ersatzmaschinen mit neueren Steuerungen und geringerem Energieverbrauch wider.
Was treibt die Nachfrage nach hydraulischen Pressen im asiatisch-pazifischen Raum an?
Fahrzeugelektrifizierung, Fabrikerweiterung, automatisierte Presszellen sowie Investitionen in Luft- und Raumfahrt, Schiffbau und Anlagen für erneuerbare Energien stützen die Nachfrage. Diese Anwendungen benötigen zuverlässige Umformkapazitäten, individuelle Werkzeugkompatibilität und stärkere Prozesssteuerung. Batteriegehäuse, Strukturplatten und große Schmiedeteile sind bemerkenswerte Nachfragebereiche.
Welche Presskraftkategorie wächst im asiatisch-pazifischen Raum am schnellsten?
Pressen über 2.000 Tonnen werden voraussichtlich am schnellsten wachsen und bis 2031 eine CAGR von 8,70 % verzeichnen, da Windflansche, Luft- und Raumfahrtschmiedestücke und Schiffbaustrukturen hohe Kräfte erfordern. Diese Aufgaben haben auch weniger praktische Alternativen zur hydraulischen Umformausrüstung. Lange Gerätelebensdauer und große Projektzeitpläne können Käufe in dieser Kategorie unterstützen.
Welche Anwendungen nutzen hydraulische Pressen in der Region am häufigsten?
Blechumformung und Tiefziehen führten 2025 die Anwendungsnachfrage an und entfielen auf 42,00 % Marktanteil, während Pressformen voraussichtlich am schnellsten wachsen wird und bis 2031 eine CAGR von 8,40 % verzeichnen wird. Verbundkomponenten für Luft- und Raumfahrt, Leichtfahrzeuge und Windanlagen unterstützen die letztgenannte Anwendung. Schmieden, Hydroforming, Biegen, Stanzen und Pulververdichtung bieten weitere Nachfragequellen.
Welches Land hat die größte regionale Nachfrage nach hydraulischen Pressen?
China entfiel im Jahr 2025 auf 39,00 % Marktanteil und war die größte Geografie, unterstützt durch Automobil-, Elektronik-, Wind- und Maschinenzulieferketten. Geräteerneuerung und Pläne für die digitale Fertigung unterstützen ebenfalls Ersatz- und Modernisierungsnachfrage. Indien ist die am schnellsten wachsende Volkswirtschaft, während ASEAN-Länder neue Produktionskapazitäten aufbauen.
Wie konkurrieren Lieferanten im Bereich hydraulischer Pressenausrüstung?
Lieferanten fügen servo-hydraulische Steuerungen, vernetzte Überwachung, kollaborative Roboter, Nachrüstservices und schlüsselfertige Automatisierungszellfähigkeiten hinzu. Käufer schätzen auch lokalen Servicesupport, Systemintegration und die Fähigkeit, sich ändernden Sicherheits- und Rückverfolgbarkeitsanforderungen zu erfüllen. Schwermaschinentechnik bleibt ein wichtiger Differenzierungspunkt in der Luft- und Raumfahrt, bei Wind- und Schiffbauarbeiten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
