
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 8.66 十億米ドル |
| 市場規模 (2027) | 9.05 十億米ドル |
| 市場規模 (2032) | 11.58 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場分析
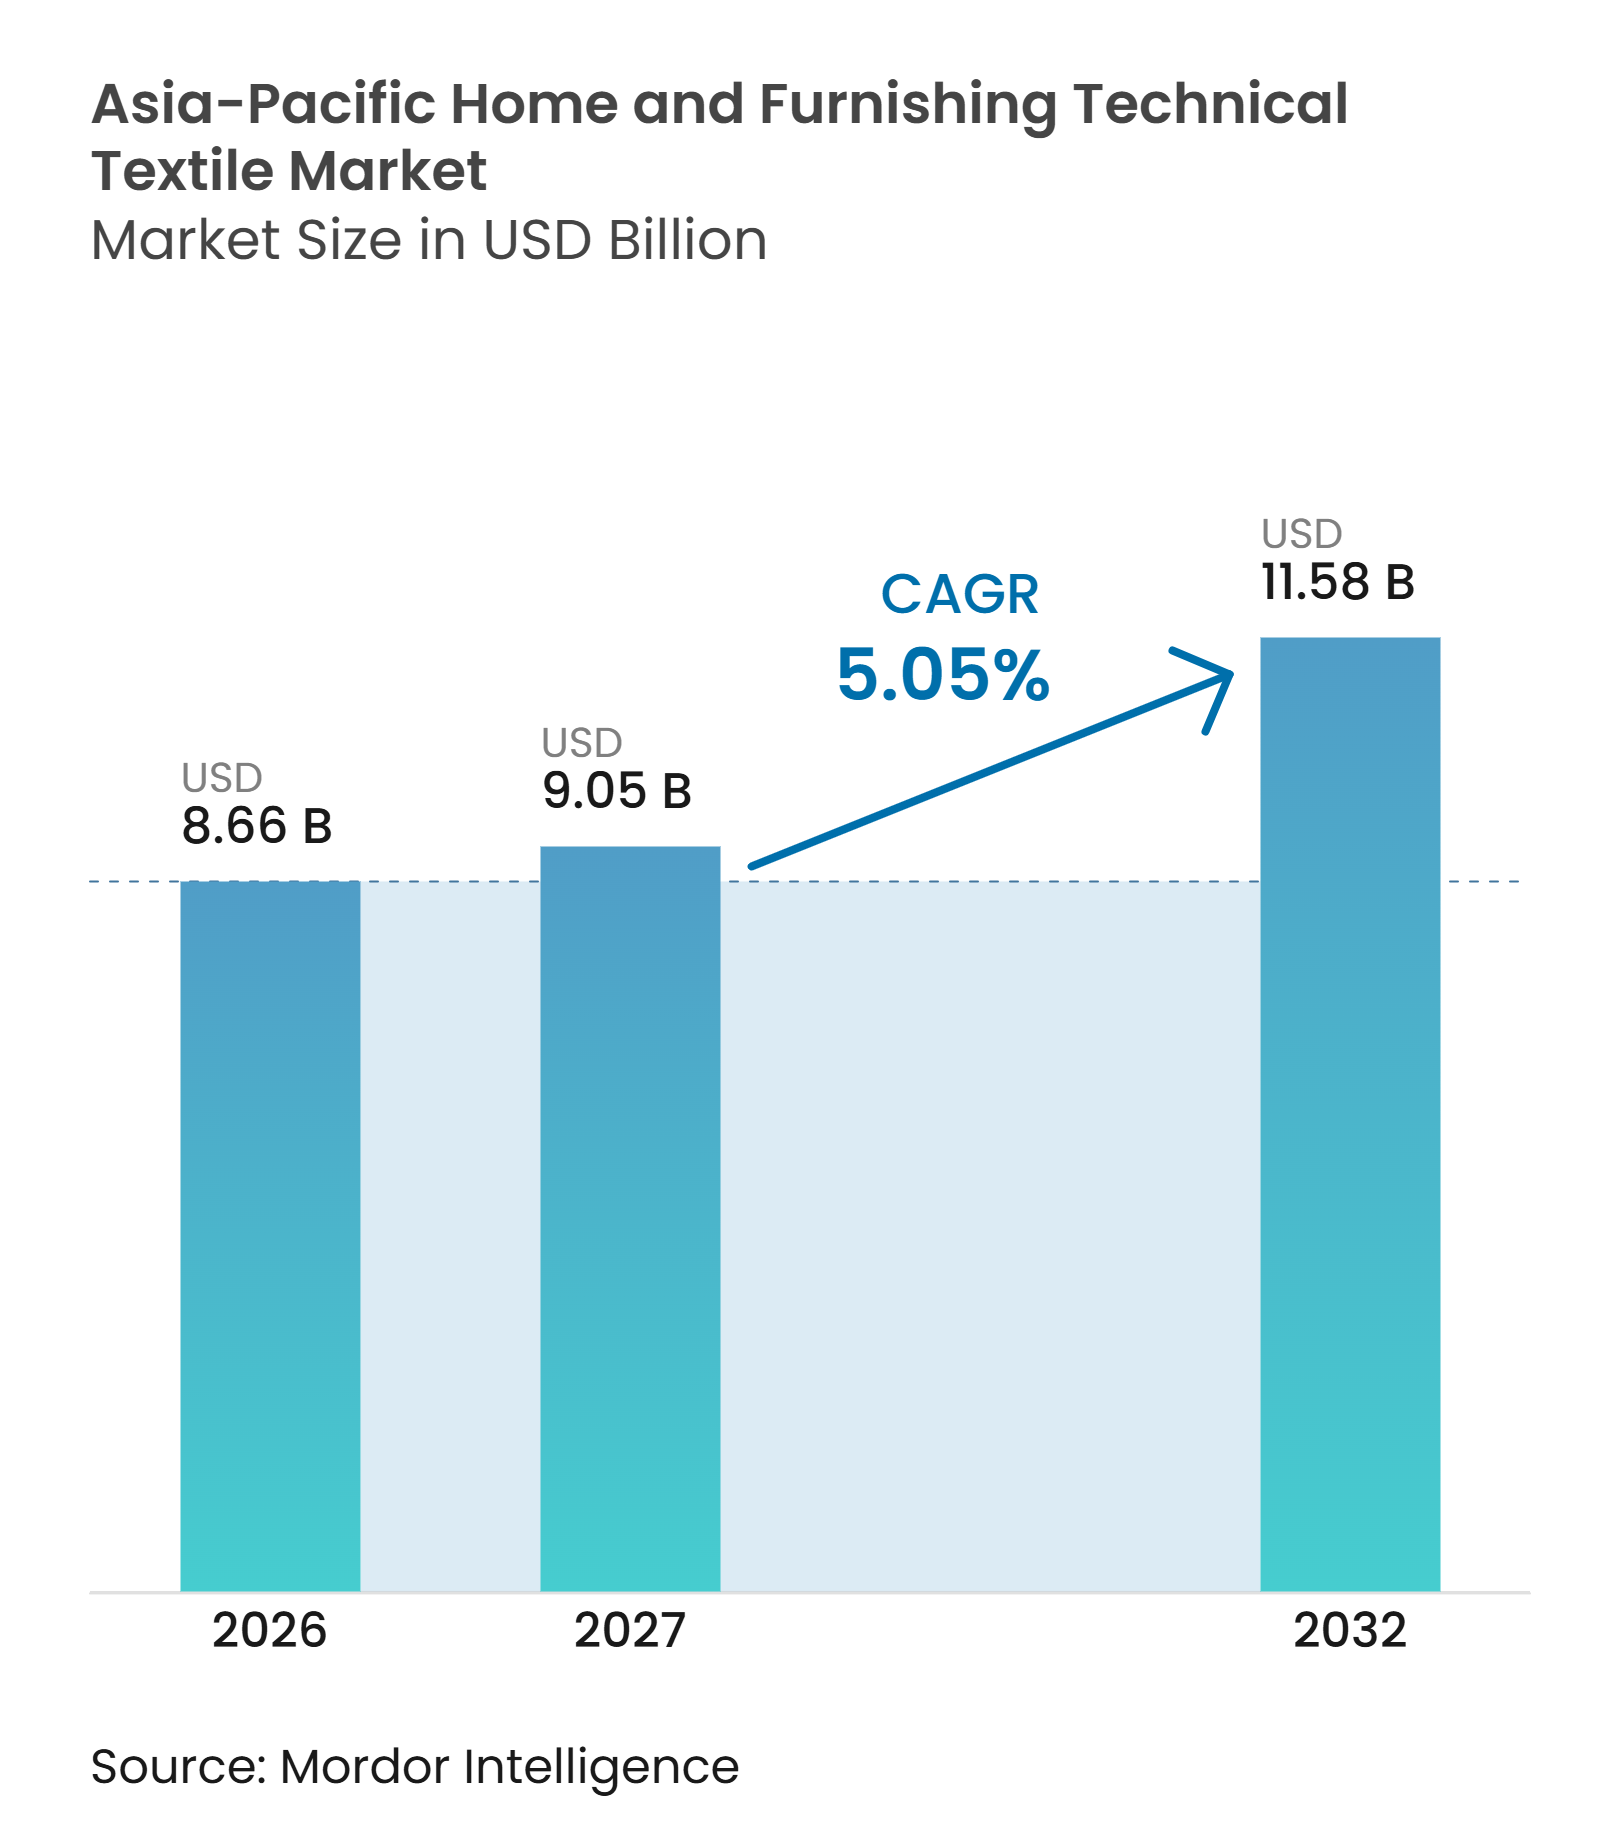
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場規模は、2026年の8.66 ビリオン 米ドルおよび2027年の9.05 ビリオン 米ドルから2032年までに11.58 ビリオン 米ドルへと拡大し、2027年から2032年の間に5.05%のCAGRを記録する見込みです。
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、都市部における世帯形成によって支えられており、これが寝具、張地、窓装飾、その他の機能的ファーニッシングの初回購入を増加させています。また、基本的な装飾用ファブリックではなく、衛生性、快適性、耐久性、安全性の面で測定可能な特性を持つ素材への需要も高まっています。ホスピタリティ施設の建設・改修や機関向けの内装工事は、より厳格な性能・認定要件を満たすファブリックへの需要を高めています。機能的仕上げ、試験能力、リサイクル繊維対応力、および信頼性の高い地域サプライチェーン関係を持つ生産者は、こうしたニーズに対応するうえで有利な立場にありますが、繊維コストの変動やコンプライアンス費用は依然として重要な制約要因となっています。
レポートの主要ポイント
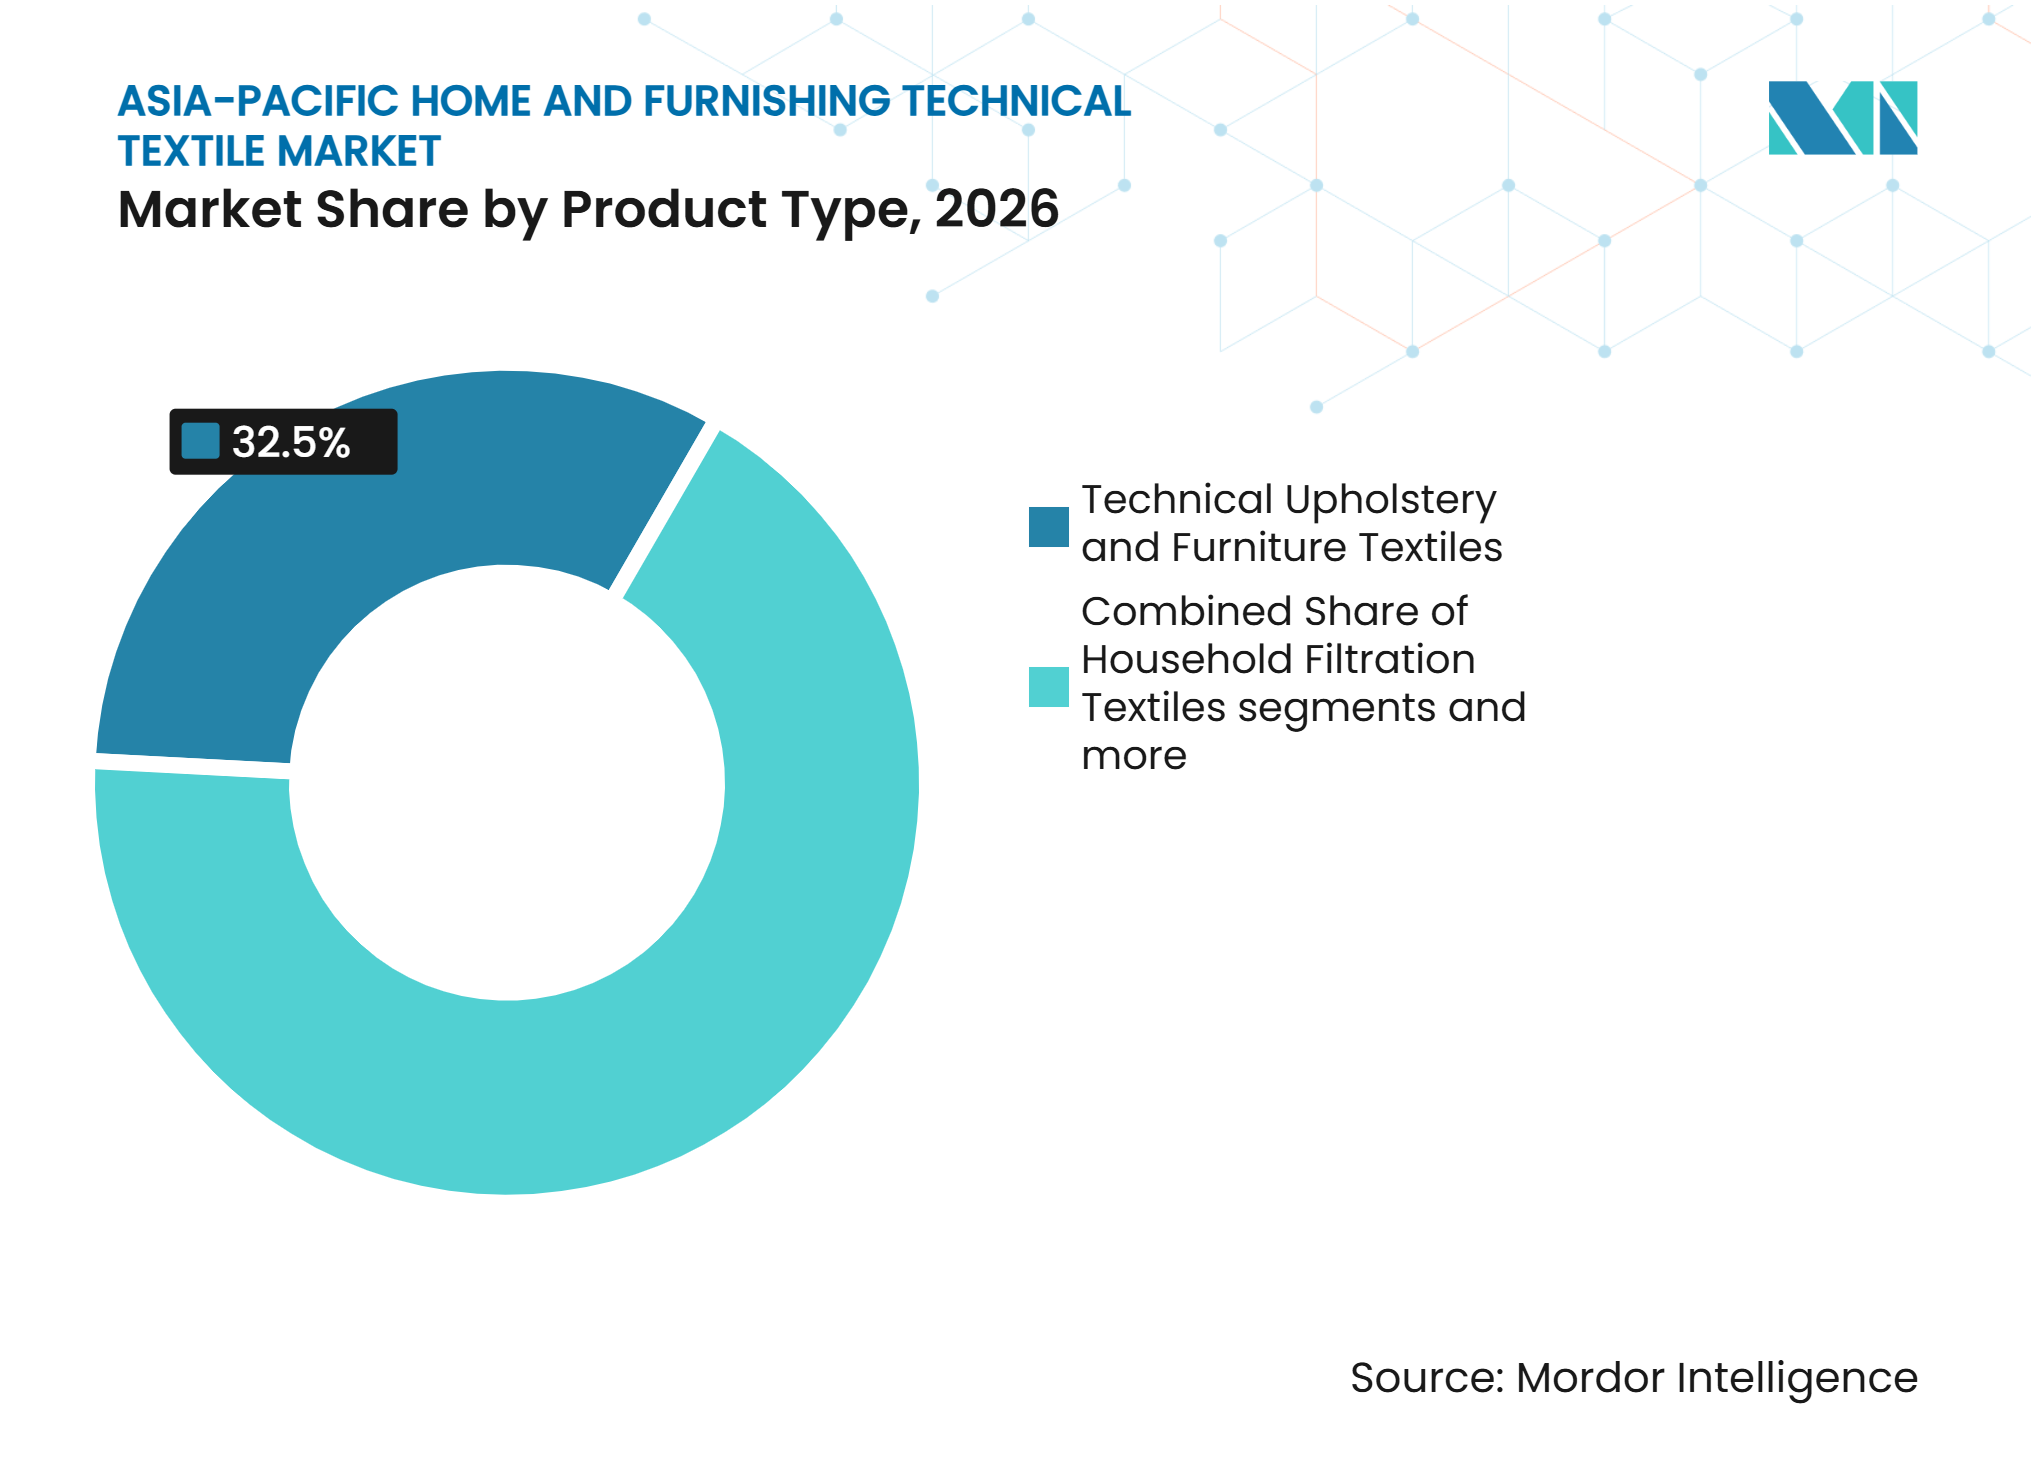
- 製品タイプ別では、技術的張地・家具用繊維が2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの32.5%を占め、家庭用ろ過繊維が最も成長の速い製品セグメントとなっており、2032年までに7.4%のCAGRを記録しています。
- 素材タイプ別では、ポリエステルが2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの42.0%を占め、再生セルロース系繊維が最も成長の速い素材セグメントとなっており、2032年までに7.8%のCAGRを記録しています。
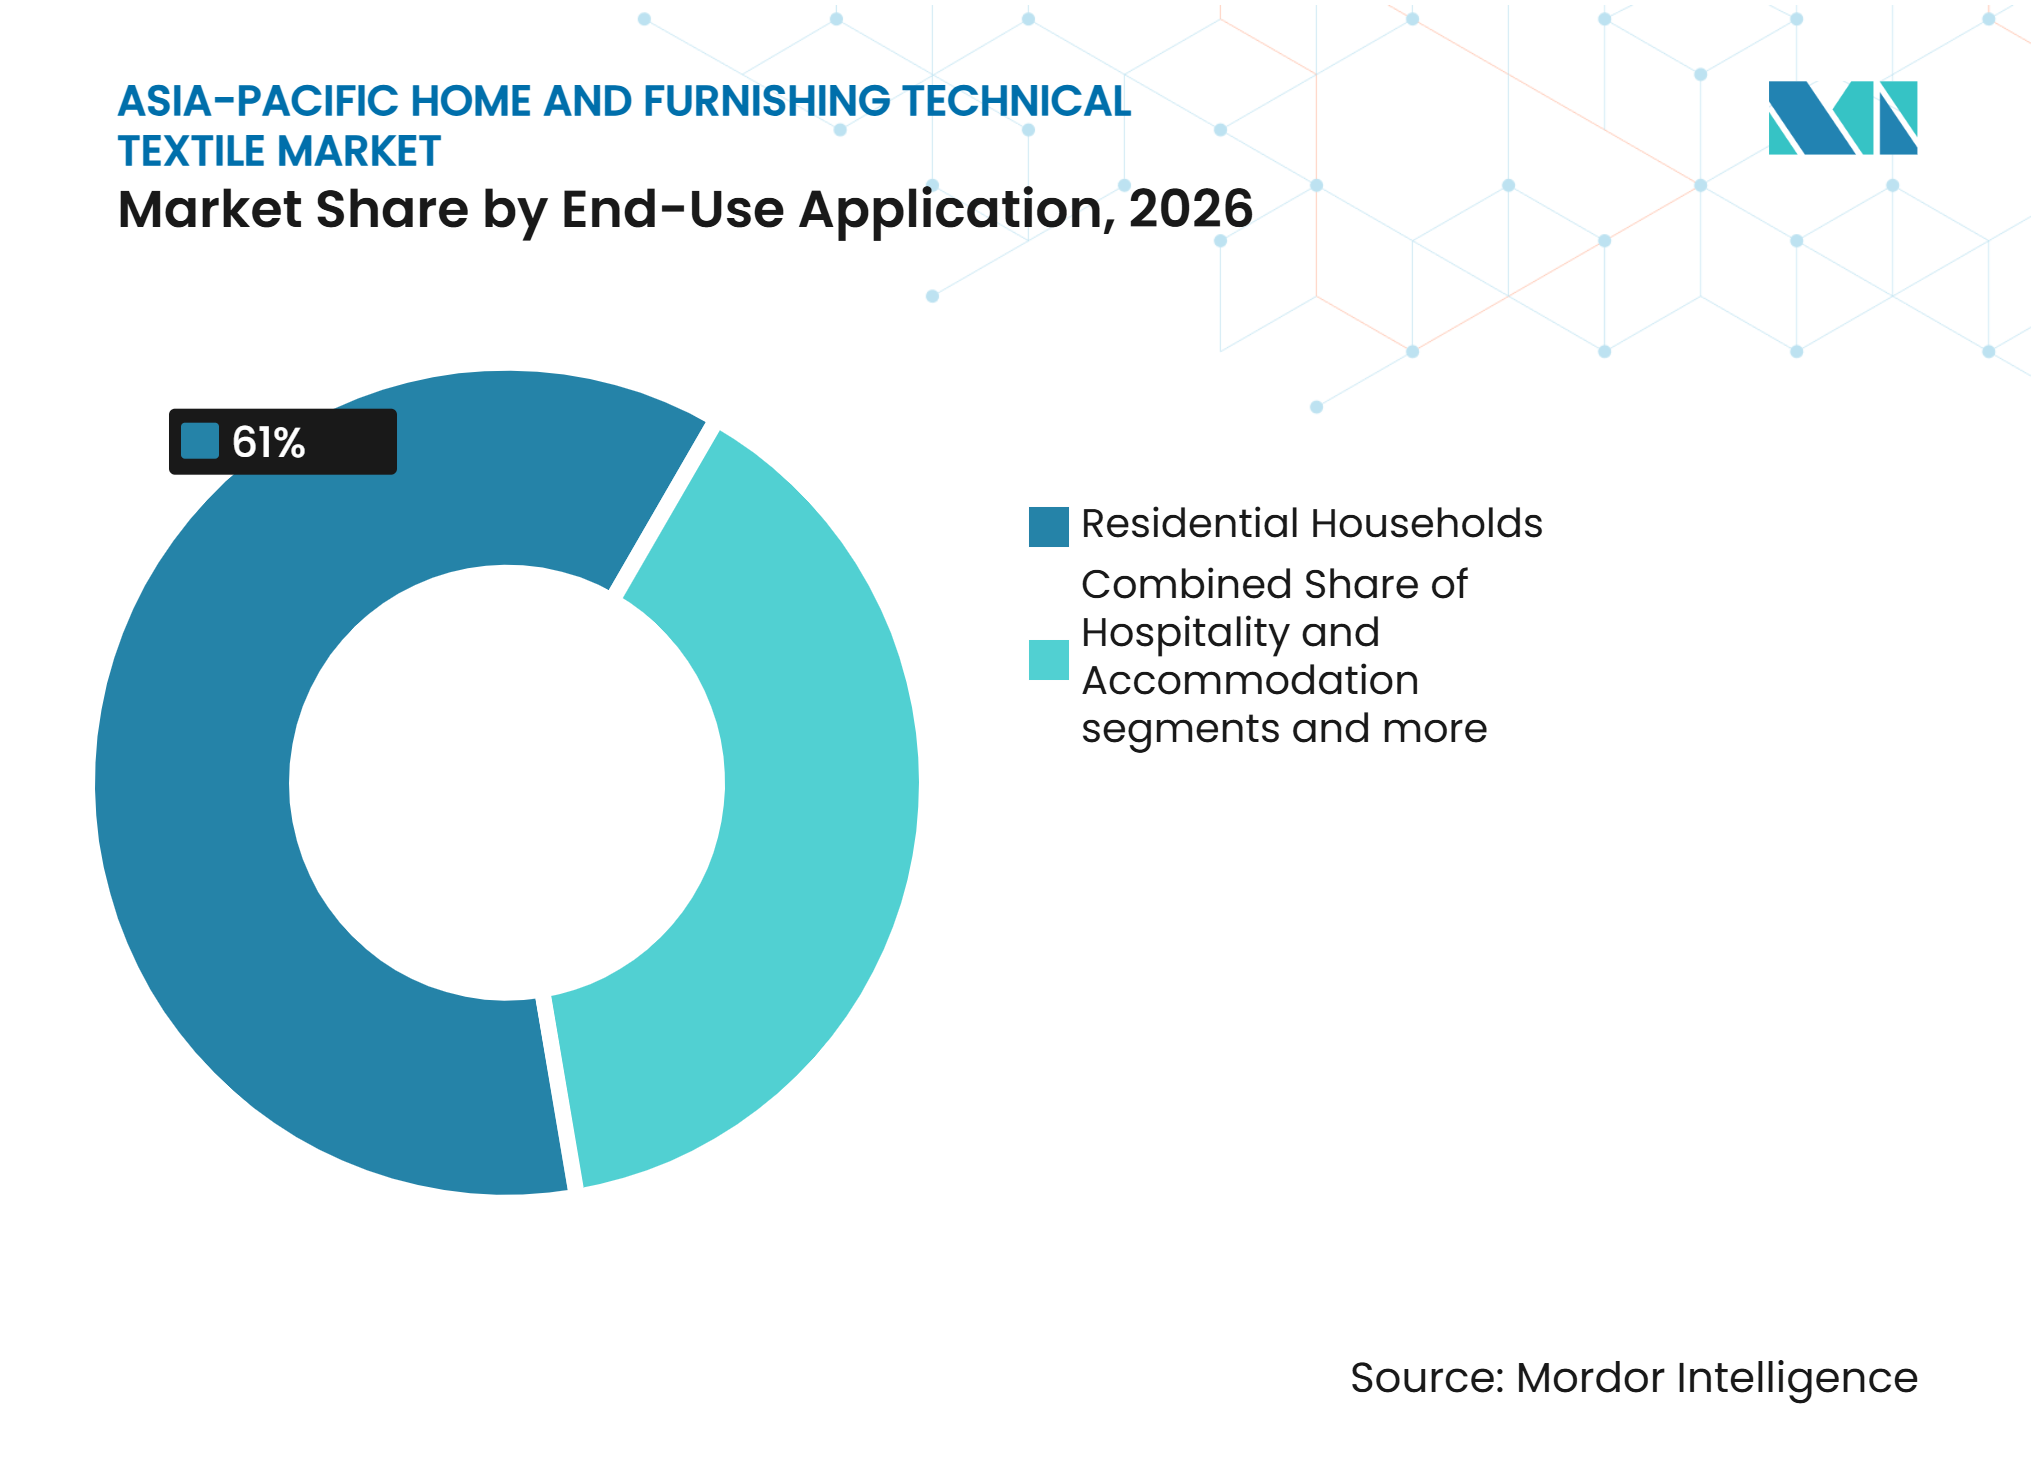
- 最終用途別では、一般家庭が2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの61.0%を占め、ホスピタリティ・宿泊施設が最も成長の速い最終用途セグメントとなっており、2032年までに6.8%のCAGRを記録しています。
- 地域別では、中国が2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの34.0%を占め、インドが最も成長の速い地域として2032年までに7.6%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と世帯形成 | +1.3% | インド、ベトナム、インドネシア、バングラデシュを含むASEANおよび南アジア、二次都市への波及効果あり | 長期(4年以上) |
| 所得増加と機能的ホームファーニッシングのプレミアム化 | +1.1% | 中国、インド、インドネシア、ベトナム、フィリピンを含む東南アジア | 中期(2〜4年) |
| ホスピタリティ、ヘルスケア、機関向け内装工事からの仕様要求 | +0.9% | インド、ベトナム、日本、タイ、インドネシア | 中期(2〜4年) |
| デジタル小売と越境電子商取引 | +0.7% | 中国、インド、シンガポール、マレーシア、台湾、香港 | 中期(2〜4年) |
| サステナビリティとリサイクル繊維の採用 | +0.5% | 中国、インド、韓国、日本、オーストラリア | 長期(4年以上) |
| 高密度都市住宅における熱的・音響的快適性への需要 | +0.4% | 中国、日本、韓国、都市部の東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市化と世帯形成
都市化により、初めてホームファーニッシングを必要とする世帯数が増加しています。国連は2025年に、世界の33のメガシティのうち19がアジアに位置し、同地域の都市が世界人口の45%を収容していると報告しました。2026年アジア太平洋SDGパートナーシップレポートは、特にインド、ベトナム、インドネシア、バングラデシュにおいて、2050年までに12億人の追加都市居住者が見込まれると予測しています。狭いアパートでは、寝具の快適性、アレルゲン対策、スペース効率、採光管理、騒音低減に対応した製品が求められます。これにより、純粋に装飾的な製品ではなく、マットレスティッキング、バリアカバー、防音カーテン、耐久性のある張地の購入が促進されます。アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、都市部の世帯が成熟するにつれて、長い買い替えサイクルと内装工事サイクルの恩恵を受けることになります。[1]
所得増加と機能的ホームファーニッシングのプレミアム化
所得の上昇により、明確な機能的メリットを持つ高付加価値のホームファーニッシング製品の購入が促進されています。アジア開発銀行は、途上国アジアが2026年に5.1%成長すると予測しており、これが地域全体の消費者支出を支えています。中国や東南アジアのバイヤーは、認証済みの安全性、湿気管理、防汚性、熱的快適性をより重視するようになっています。これにより、無地のシーツや未処理の張地から、コーティングカーテン、高性能寝具ファブリック、クリーニング基材へと需要がシフトしています。また、試験と文書化された製品クレームの重要性も高まっています。アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、サプライヤーが性能仕上とトレーサブルな品質保証を組み合わせることで恩恵を受けることができます。
ホスピタリティ、ヘルスケア、機関向け内装工事からの仕様要求
ホスピタリティ、ヘルスケア、機関向けの調達では、定義された性能要件を持つファブリックが好まれます。ホテルやリゾートは、集中的な使用と洗浄に耐えられる耐久性のある張地、アレルゲンバリア寝具、カーペットバッキングを必要とします。ヘルスケア施設や介護施設は、抗菌基材、洗濯耐久性バリア、不織布クリーニング素材を必要とします。これらのバイヤーは通常、書面による仕様書に基づいて購入するため、耐火性、化学的安全性、文書化された品質の重要性が高まります。この要件は一般的な住宅購入よりも厳しく、技術的に優れたサプライヤーを支援することができます。アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、長い耐用年数と繰り返し調達を目的として設計された製品を通じて、この需要に応える機会があります。
デジタル小売と越境電子商取引
デジタル販売チャネルにより、ファーニシングサプライヤーの物理的な小売ネットワークを超えたリーチが拡大しています。IKEAは2025年8月にJD.comで公式フラッグシップストアを開設し、JDロジスティクスを活用して中国の都市全体へのアクセスを拡大しました。オンライン販売は、正確な製品説明、信頼性の高い配送、実証された性能クレームの必要性を高めています。これにより、メーカーは防ダニバリア、洗濯耐久性、認証済みリサイクルコンテンツなどの機能的特性をバイヤーに直接提示できるようになります。越境プラットフォームの製品ラインナップと物流に対応できない小売業者はより大きな圧力に直面する可能性があります。アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場において、このチャネルは性能を明確に伝達し、地域の注文に一貫して対応できるサプライヤーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 綿、ポリエステル、特殊繊維のコスト変動 | -1.2% | 中国、インド、バングラデシュ、ベトナムに強いエクスポージャーを持つグロール | 短期(2年以内) |
| ESG、化学物質、耐火性、小売業者認定コスト | -0.8% | 日本、韓国、オーストラリア、輸出志向のASEAN市場でコンプライアンス負担が最も高いグローバル | 中期(2〜4年) |
| アジア太平洋地域全体でのホームテック性能試験の不統一 | -0.5% | 越境貿易フローへの波及効果を持つASEANおよび南アジア | 中期(2〜4年) |
| 小ロットカスタマイズと短納期生産の経済性 | -0.4% | ASEANの製造拠点および中国・日本のプレミアム住宅市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
綿、ポリエステル、特殊繊維のコスト変動
繊維コストの変動は、生産者マージンに対する直接的な制約要因であり続けています。USDAは2026年に中国国内の綿花価格が上昇し、その後繊維セクターを支援するための追加輸入割当と備蓄放出が行われたと報告しました。同レポートによると、2026年上半期の中国の綿花輸入量は2025年同期の2倍に達し、綿糸輸入量は55%増加しました。綿花のコスト圧力は、ポリエステル原料コストの上昇と同時に発生する可能性があり、天然素材と合成素材の両方にわたってコンバーターが露出することになります。マットレスティッキング、張地、クッション材の生産者は、長期供給契約のもとでコスト上昇を迅速に転嫁することが困難な場合があります。アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、素材コストが契約価格よりも速く動く場合にマージン圧力に直面します。[2]
ESG、化学物質、耐火性、小売業者認定コスト
化学物質、防火安全性、小売業者認定要件は、高付加価値サプライチェーンへの参加コストを引き上げる可能性があります。欧州化学物質庁は、欧州市場に投入される繊維製品の化学物質選択に影響を与えるREACH規制を維持しています。インドのインド標準局は2025年12月に、生地表面品質と平滑性評価に関するIS 19441:2025を含む新規および改訂繊維規格を発行しました。ホスピタリティ、ヘルスケア、輸出顧客にサービスを提供するサプライヤーも、製品固有の試験と文書化のニーズに直面しています。内部試験室を持たない小規模コンバーターは、相対的に大きな負担を負う可能性があります。アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、より広い製品ベースにわたって試験、認証、コンプライアンスコストを分散できる企業に有利に働く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
張地が最大のポジションを占める技術的張地・家具用繊維は、2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場規模の32.5%を占めました。このセグメントは、住宅インテリア、ホスピタリティ用シーティング、ヘルスケア家具、オフィスに対応しており、個別のファーニッシングカテゴリーよりも広い需要基盤を持っています。調達仕様がより厳格な場所では、コーティング、ラミネート、防汚、耐火性ファブリックへの需要が増加しています。家具の構造・補強用繊維も、地域の家具製造活動から恩恵を受けています。マットレスティッキング、機能的寝具コンポーネント、繊維充填製品は、中国、日本、韓国のプレミアム寝具サイクルを通じて追加的な量を提供します。インテリア窓装飾と機能的カーテンは、太陽光制御と音響性能が重要なアパートや商業インテリアで安定した需要を支えています。
家庭用ろ過繊維は最も成長の速い製品セグメントであり、2032年までに7.4%のCAGRを記録しています。都市部の消費者が室内空気質に注目する中、空気清浄機メディアと家庭用HVACろ過が需要を支えています。抗菌機能は、バイヤーが文書化された製品性能を求めることが多い日本、韓国、オーストラリアで付加価値を加えることができます。家庭用クリーニングと不織布ワイプ繊維は、家庭、フードサービス、機関向け用途を通じて中国、日本、東南アジアで安定した基盤を維持しています。疾病予防が公衆衛生上の優先事項であるため、蚊帳と防虫スクリーニング素材はインド、バングラデシュ、ベトナム、インドネシア、タイで引き続き重要です。その他の特殊製品には、快適性とスマートホーム機能への広範な移行に沿った音響ファブリックや工学的家庭用コンポーネントが含まれます。



素材タイプ別:
ポリエステルが素材構成をリードポリエステルは2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの42.0%を占めました。その地位は、コスト効率、加工柔軟性、寝具充填材、カーペットバッキング、不織布張地基材、その他の機能的製品への対応能力を反映しています。ポリプロピレンは、低密度、耐薬品性、接着特性により、カーペットバッキングと床材において引き続き重要です。ポリアミドは、耐摩耗性と耐久性がプレミアムポジションを支える高仕様の張地とろ過製品に使用されています。綿は寝具とクリーニング繊維において引き続き重要ですが、価格変動によりポリエステルやモーダルとのブレンドが促進されています。アクリルとモダクリル繊維は難燃性ファーニッシング素材に使用され、ウールと無機繊維はプレミアムおよび断熱用途において引き続き重要です。
再生セルロース系繊維は最も成長の速い素材セグメントであり、2032年までに7.8%のCAGRを記録しています。ビスコース、モーダル、リヨセル、キュプロは、バイヤーが天然の風合いと湿気管理を好む寝具と張地用途を支えています。リサイクルおよびバイオベースの調達への動きも、セルロース系素材への関心を支えています。インドの国家技術繊維ミッションは2026年2月に、先進繊維と機能的繊維に関連するプロジェクトを含む16の新規研究プロジェクトを承認しました。更新された規格は、文書化された繊維と生地品質に対するバイヤーの信頼を強化すことができます。一貫した性能とトレーサビリティを提供する素材サプライヤーは、ファーニッシングブランドが差別化されたインプットを求める中で重要性を増すことができます。
最終用途別:
一般家庭がコア需要基盤を形成一般家庭は2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの61.0%を占めました。家具とインテリアファーニッシング、および寝具と睡眠製品が、家庭需要の中で最大の価値プールを形成しています。都市化の進展により、張地、マットレス素材、窓装飾、クリーニング繊維、ろ過製品の定期的な購入が促進されています。床材と窓装飾も、転売、リノベーション、アパート内装工事サイクルから恩恵を受けています。家庭用クリーニング、ろ過、防虫スクリーニングは、衛生と室内快適性に関連した繰り返し需要を加えています。住宅基盤の規模は、高性能製品への需要がわずかに移行するだけでも、地域全体で意味のある量を生み出すことができることを意味します。
ホスピタリティ・宿泊施設は最も成長の速い最終用途セグメントであり、2032年までに6.8%のCAGRを記録しています。ホテルやリゾートは、アレルゲンバリアマットレスティッキング、認証済み耐火性張地、商業グレードのカーペットバッキングを含む高付加価値ファーニッシング素材を使用しています。サービスアパートメントはより速い買い替えサイクルを生み出し、耐久性繊維の繰り返し購入を支えています。オフィスと商業インテリアは、ワークスペースの改修に伴い音響素材を必要とする場合があります。ヘルスケアと介護施設は、抗菌基材、バリアファブリック、機関向けクリーニング不織布を必要とします。教育機関と公共機関は、より長い契約とより予測可能な購買スケジュールを持つ安定した調達カテゴリーを形成しています。

地域分析
中国
中国は2026年のアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場シェアの34.0%を占めました。その地位は、繊維供給、生地加工、不織布、OEM製造にわたる統合された繊維システムに基づいています。USDAは2026年に国内綿花価格の圧力と、その後の中国政府による割当・備蓄措置を記録しました。これにより、輸出バイヤーにとってより持続可能な製品ポジションを提供できるリサイクルポリエステルと再生セルロース系インプットへの関心が高まっています。デジタル小売は、IKEAの2025年JD.comでのフラッグシップ開設に示されるように、ホームファーニッシングが消費者に届く方法を変えています。上海と浙江はポリエステル技術素材の重要な拠点であり続け、山東と江蘇は不織布と機能的寝具の生産を支えています。
インド
インドはアジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場において2032年まで最も成長の速い地域です。国家技術繊維ミッションは、先進繊維と機能的繊維用途に焦点を当てた16の追加プロジェクトを承認した後、2026年までに168のプロジェクトに資金を提供しました。政府はまた、2025年11月に人工繊維ファブリックと技術繊維向けの生産連動インセンティブ制度のもとで17の新規申請者を承認しました。テックス・エコ・イニシアティブは、リサイクル、廃棄物管理、リサイクル繊維開発への支援を追加しています。これらの措置は、機能的ファーニッシング素材のより広い製造基盤を支えています。更新されたBIS規格も、国内サプライヤーと輸出志向メーカーの品質フレームワークを強化しています。[3]
東南アジアおよびその他の市場
日本と韓国は、ろ過素材、音響ファーニッシングファブリック、高性能不織布の成熟市場です。需要は、高密度住宅、強い衛生志向、より厳格な化学物質・品質要件によって支えられています。韓国は、ポリエステル複合繊維の繊維間リサイクルに公的資金を投入しており、循環素材開発における地位を支えています。ベトナムは製造拠点としての役割を拡大しており、デジタルルートを活用して国際バイヤーにリーチしています。ベトナム通信社は、生産者がデタルプラットフォームをグローバル顧客への重要なルートと見なしていると報告しました。インドネシアとタイは、中産階級の成長とホスピタリティ活動によって支えられた家庭需要を持っています。バングラデシュは繊維加工基盤を通じて低仕様のワイプと蚊帳に対応できる一方、オーストラリアと台湾はサステナビリティ認証と産地確認が重要なプレミアム市場であり続けています。
競合環境
市場集中度
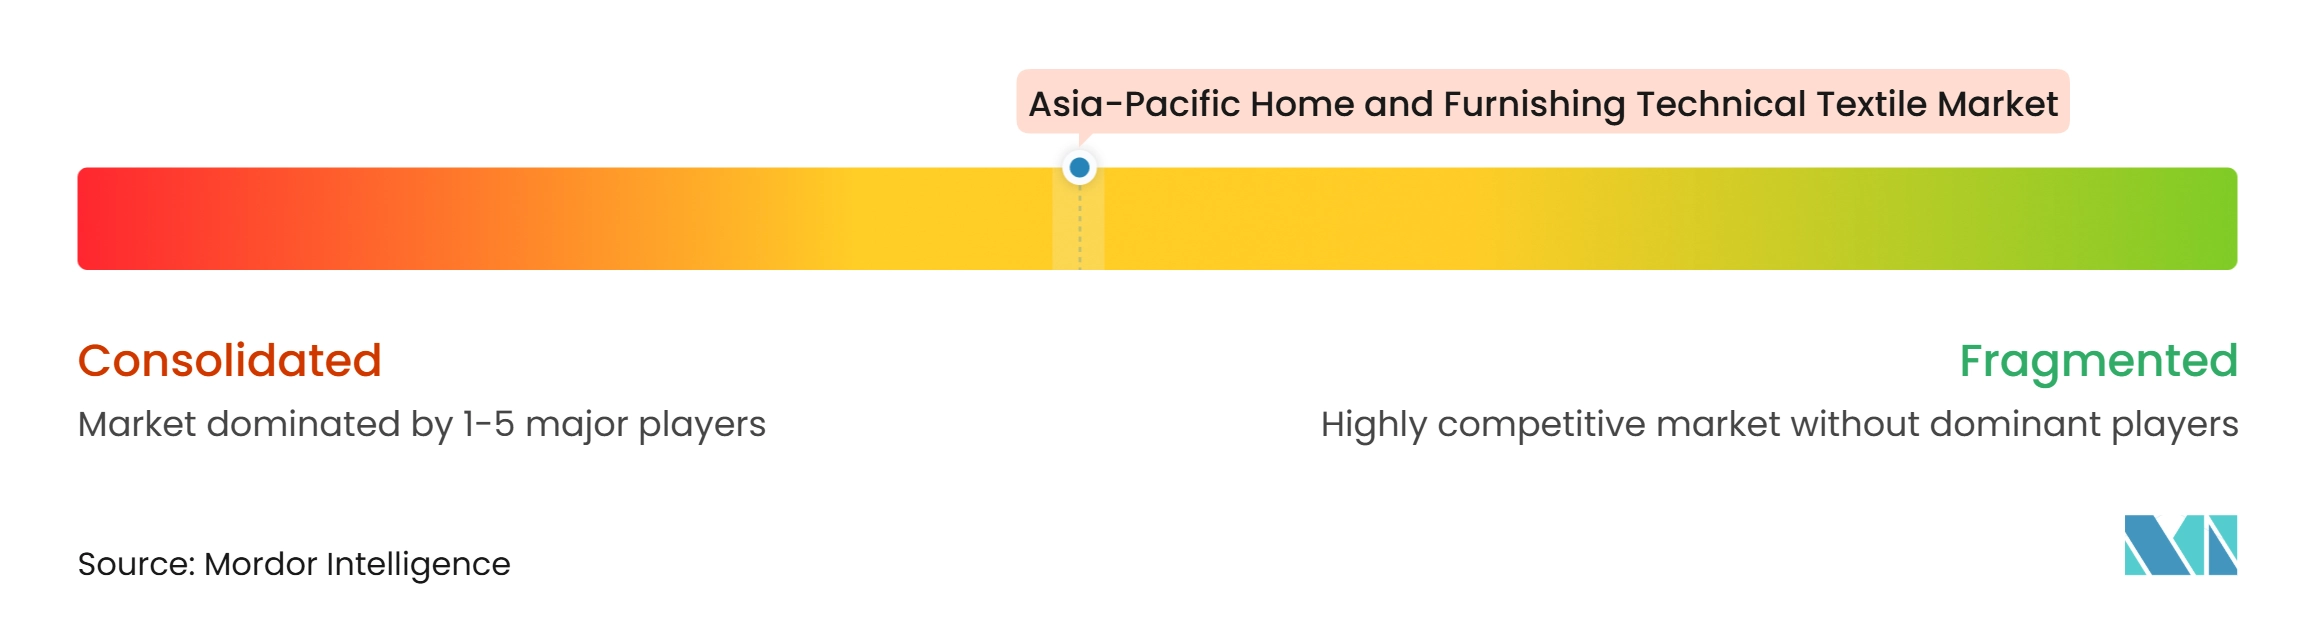
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、上位サプライヤーが地域収益の少数を占めるため、集中度は中程度です。これにより、アプリケーション専門知識、より迅速な製品開発、地域コンプライアンス知識を通じて競争できる中規模の国内メーカーに余地が残されています。大規模な技術サプライヤーは、先進不織布、特殊繊維、統合オペレーション、試験能力において優位性を維持しています。Torayは、技術繊維と不織布活動を通じてサプライチェーンの高付加価値部分に位置しています。そのIGNITION 2028計画はインドへのさらなる投資を特定しており、より広い地域製造・供給フォーカスを示しています。
戦略的活動はろ過と性能素材においても増加しています。Freudenbergは2025年11月にTorayの残余持分を取得することに合意した後、Japan Vilene Companyの単独オーナーとなりました。この取引により、ろ過およびその他の技術的用途に関連する不織布能力へのアクセスが強化されます。2026年1月、Freudenberg Performance MaterialsはKUKA HomeとEvolon防ダニ繊維技術を使用したPureSkinマットレスに関する協力協定を締結しました。これは、素材メーカーがファーニッシングブランドと協力して機能的性能を消費者製品にパッケージ化する方法を示しています。アレルギー保護、衛生メリット、耐久性を実証できるサプライヤーは、コモディティファブリックメーカーとの差別化が可能です。
インドの生産者は、技術的ポジショニングを向上させるために生産能力開発と素材革新を活用しています。Grasim Industriesはリヨセル生産能力を拡大しており、寝具と張地用途向けのセルロース系インプットの地域供給が改善される可能性があります。Welspun Livingは、ホスピタリティとヘルスケアの仕様に対応できる近代化と先進繊維分野への投資を行っています。ベトナムとインドネシアの小規模サプライヤーは、地元顧客への近接性と迅速な生産・物流を組み合わせることで競争できます。主なリスクは、綿、ポリエステル、その他の繊維インプットの変動性です。競争は多国籍専門企業と国内メーカーの間で分散したままです。
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維産業のリーダー企業
-
Toray Industries, Inc.
-
Freudenberg SE
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
Mitsui Chemicals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場 このレポートでカバーされる企業
- Toray Industries, Inc.
- Freudenberg SE
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- Teijin Limited
- Toyobo Co., Ltd.
- Kuraray Co., Ltd.
- Aditya Birla Management Corporation Pvt. Ltd.
- Welspun Living Limited
- Trident Limited
- Indo Count Industries Limited
- Himatsingka Seide Limited
- Pacific Textiles Holdings Limited
- Sunvim Group Co., Ltd.
- Luolai Lifestyle Technology Co., Ltd.
- Fuanna Bedding and Furnishing Co., Ltd.
- Nitori Holdings Co., Ltd.
- Everpia JSC
- Hanvico Corporation
- Hilon Indonesia
- TTN Nonwoven Solution Co., Ltd.
- Park Nonwoven Pvt. Ltd.
- Ginni Filaments Limited
最近の産業開発事情 アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場
- 2026年3月:Toray Industriesは、インドにおける繊維・テキスタイル投資に焦点を当てたIGNITION 2028中期経営計画を発表しました。この計画は、地域拡大を高付加価値素材とより広い供給能力と結びつけています。
- 2026年3月:インド繊維省は、国家技術繊維ミッションが2026年2月に16の新規研究プロジェクトを承認したと報告しました。これらのプロジェクトは先進繊維開発と機能的繊維用途をカバーし、ミッションの以前の研究支援に追加されます。
- 2026年1月:Freudenberg Performance MaterialsはKUKA HomeとEvolon防ダニ繊維技術を使用したPureSkinマットレスに関する協力協定を締結しました。この協力は、ホームファーニッシング製品とマイクロフィラメントバリア性能および製品認証要件を組み合わせています。
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場レポートの調査範囲
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場レポートは、製品タイプ別(技術的張地・家具用繊維など)、素材タイプ別(ポリエステル、ポリプロピレンなど)、最終用途別(一般家庭、ホスピタリティ・宿泊施設など)、地域別(中国、インド、日本など)にセグメント化されています。本レポートは、上すべてのセグメントについて、金額(米ドル)による市場規模と予測を提供します。
セグメンテーション概要
| 技術的張地・家具用繊維 | 高性能張地ファブリック |
| コーティング・ラミネート張地ファブリック | |
| 家具構造・補強繊維 | |
| マットレスティッキングと機能的寝具コンポーネント繊維 | |
| 繊維充填材と機能的クッション繊維 | |
| カーペットバッキングと機能的床材繊維 | |
| インテリア窓装飾と機能的カーテン繊維 | |
| 家庭用ろ過繊維 | |
| 家庭用クリーニングと不織布ワイプ繊維 | |
| 家庭用蚊帳・防虫スクリーニング繊維 | |
| その他の特殊ホーム技術繊維(ぬいぐるみ・スタッフドトイファブリック、特殊音響ファーニッシング繊維、その他の工学的家庭用繊維コンポーネント) |
| ポリエステル |
| ポリプロピレン |
| ポリアミド |
| アクリルおよびモダクリル繊維 |
| 綿 |
| ウールおよびその他の動物繊維 |
| 再生セルロース系繊維 |
| ガラスおよびその他の無機繊維 |
| その他の素材 |
| 一般家庭 | 家具とインテリアファーニッシング |
| 寝具と睡眠製品 | |
| 床材と窓装飾 | |
| 家庭用クリーニング、ろ過、その他の用途 | |
| ホスピタリティ・宿泊施設 | ホテルとリゾート |
| サービスアパートメントとその他の宿泊施設 | |
| オフィスと商業インテリア | |
| ヘルスケと介護施設 | |
| 教育機関と公共機関 | |
| その他のコントラクト・機関向けインテリア |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| 台湾 |
| ベトナム |
| インドネシア |
| タイ |
| バングラデシュ |
| オーストラリア |
| その他のアジア太平洋地域 |
| 製品タイプ別 | 技術的張地・家具用繊維 | 高性能張地ファブリック |
| コーティング・ラミネート張地ファブリック | ||
| 家具構造・補強繊維 | ||
| マットレスティッキングと機能的寝具コンポーネント繊維 | ||
| 繊維充填材と機能的クッション繊維 | ||
| カーペットバッキングと機能的床材繊維 | ||
| インテリア窓装飾と機能的カーテン繊維 | ||
| 家庭用ろ過繊維 | ||
| 家庭用クリーニングと不織布ワイプ繊維 | ||
| 家庭用蚊帳・防虫スクリーニング繊維 | ||
| その他の特殊ホーム技術繊維(ぬいぐるみ・スタッフドトイファブリック、特殊音響ファーニッシング繊維、その他の工学的家庭用繊維コンポーネント) | ||
| 素材タイプ別 | ポリエステル | |
| ポリプロピレン | ||
| ポリアミド | ||
| アクリルおよびモダクリル繊維 | ||
| 綿 | ||
| ウールおよびその他の動物繊維 | ||
| 再生セルロース系繊維 | ||
| ガラスおよびその他の無機繊維 | ||
| その他の素材 | ||
| 最終用途別 | 一般家庭 | 家具とインテリアファーニッシング |
| 寝具と睡眠製品 | ||
| 床材と窓装飾 | ||
| 家庭用クリーニング、ろ過、その他の用途 | ||
| ホスピタリティ・宿泊施設 | ホテルとリゾート | |
| サービスアパートメントとその他の宿泊施設 | ||
| オフィスと商業インテリア | ||
| ヘルスケと介護施設 | ||
| 教育機関と公共機関 | ||
| その他のコントラクト・機関向けインテリア | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| バングラデシュ | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場の2032年の予測値は?
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維市場は、2027年から2032年にかけて5.05%のCAGRで成長し、2032年までに11.58 ビリオン 米ドルに達すると予測されています。都市部の世帯形成、機能的ファーニッシングへの需要増加、機関向け仕様がこの見通しを支えています。これらの要因はまた、寝具、張地、ろ過、窓装飾サプライヤーの対応可能な基盤を広げています。
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維においてどの製品カテゴリーが需要をリードしていますか?
技術的張地・家具用繊維が製品需要をリードしており、2026年に32.5%のシェアを占めています。住宅、ホスピタリティ、ヘルスケア、オフィスインテリアにわたる幅広い用途が、他の製品カテゴリーよりも大きな需要基盤を与えています。防汚、コーティング、耐火性張地素材への需要がセグメントの重要性を強化しています。
アジア太平洋地域のホーム・アンド・ファーニッシング技術繊維において最も多く使用される素材は何ですか?
ポリエステルは最大の素材タイプであり、2026年の需要の42.0%を占めています。加工柔軟性と機能的汎用性を兼ね備えているため、寝具充填材、カーペットバッキング、不織布張地、その他の用途に広く使用されています。快適性、風合い、調達要件が素材選択を形成する場合、綿とセルロース系繊維は引き続き重要です。
これらの繊維に対する最大の需要を占める最終用途はどれですか?
一般家庭が最大の最終用途であり、2026年の需要の61.0%を占めています。寝具、インテリアファーニッシング、窓装飾、クリーニング製品、ろ過素材が、幅広い家庭購入機会を生み出しています。アパートの内装工事と買い替え購入が、初回ファーニッシング購入を超えた繰り返し需要を生み出しています。耐久性、手入れのしやすさ、健康志向の製品を提供するサプライヤーは、この大きな需要基盤の中で複数の家庭ニーズに対応できます。
アジア太平洋地域のどの国が最大の需要シェアを持っていますか?
中国は2026年に34.0%で最大の国別シェアを持ち、統合された繊維サプライチェーンによって支えられています。その生産ネットワークは、素材供給、生地加工、不織布、完成ファーニッシング製品をカバーしています。デジタル小売は、物理的な店舗フットプリントを超えて消費者にリーチするための別のルートをサプライヤーに提供しています。
アジア太平洋地域のサプライヤーの成長を制限している要因は何ですか?
綿とポリエステルのコスト変動、化学物質、防火安全性、試験、認定要件は、サプライヤーのマージンを制約し、市場参入コストを引き上げる可性があります。これらの圧力は、内部試験、認証、または広範な購買規模を持たない小規模コンバーターにとって最も深刻です。ホスピタリティと機関顧客との長期契約は、迅速な価格調整を特に困難にする可能性があります。市場間での試験慣行の不統一は、サプライヤーが越境販売を追求する際にさらなる管理業務を生み出す可能性があります。