
Marktgröße und Marktanteil des asiatisch-pazifischen Marktes für technische Heim- und Einrichtungstextilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 8.66 Milliarden US-Dollar |
| Marktgröße (2027) | 9.05 Milliarden US-Dollar |
| Marktgröße (2032) | 11.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des asiatisch-pazifischen Marktes für technische Heim- und Einrichtungstextilien von Mordor Intelligence
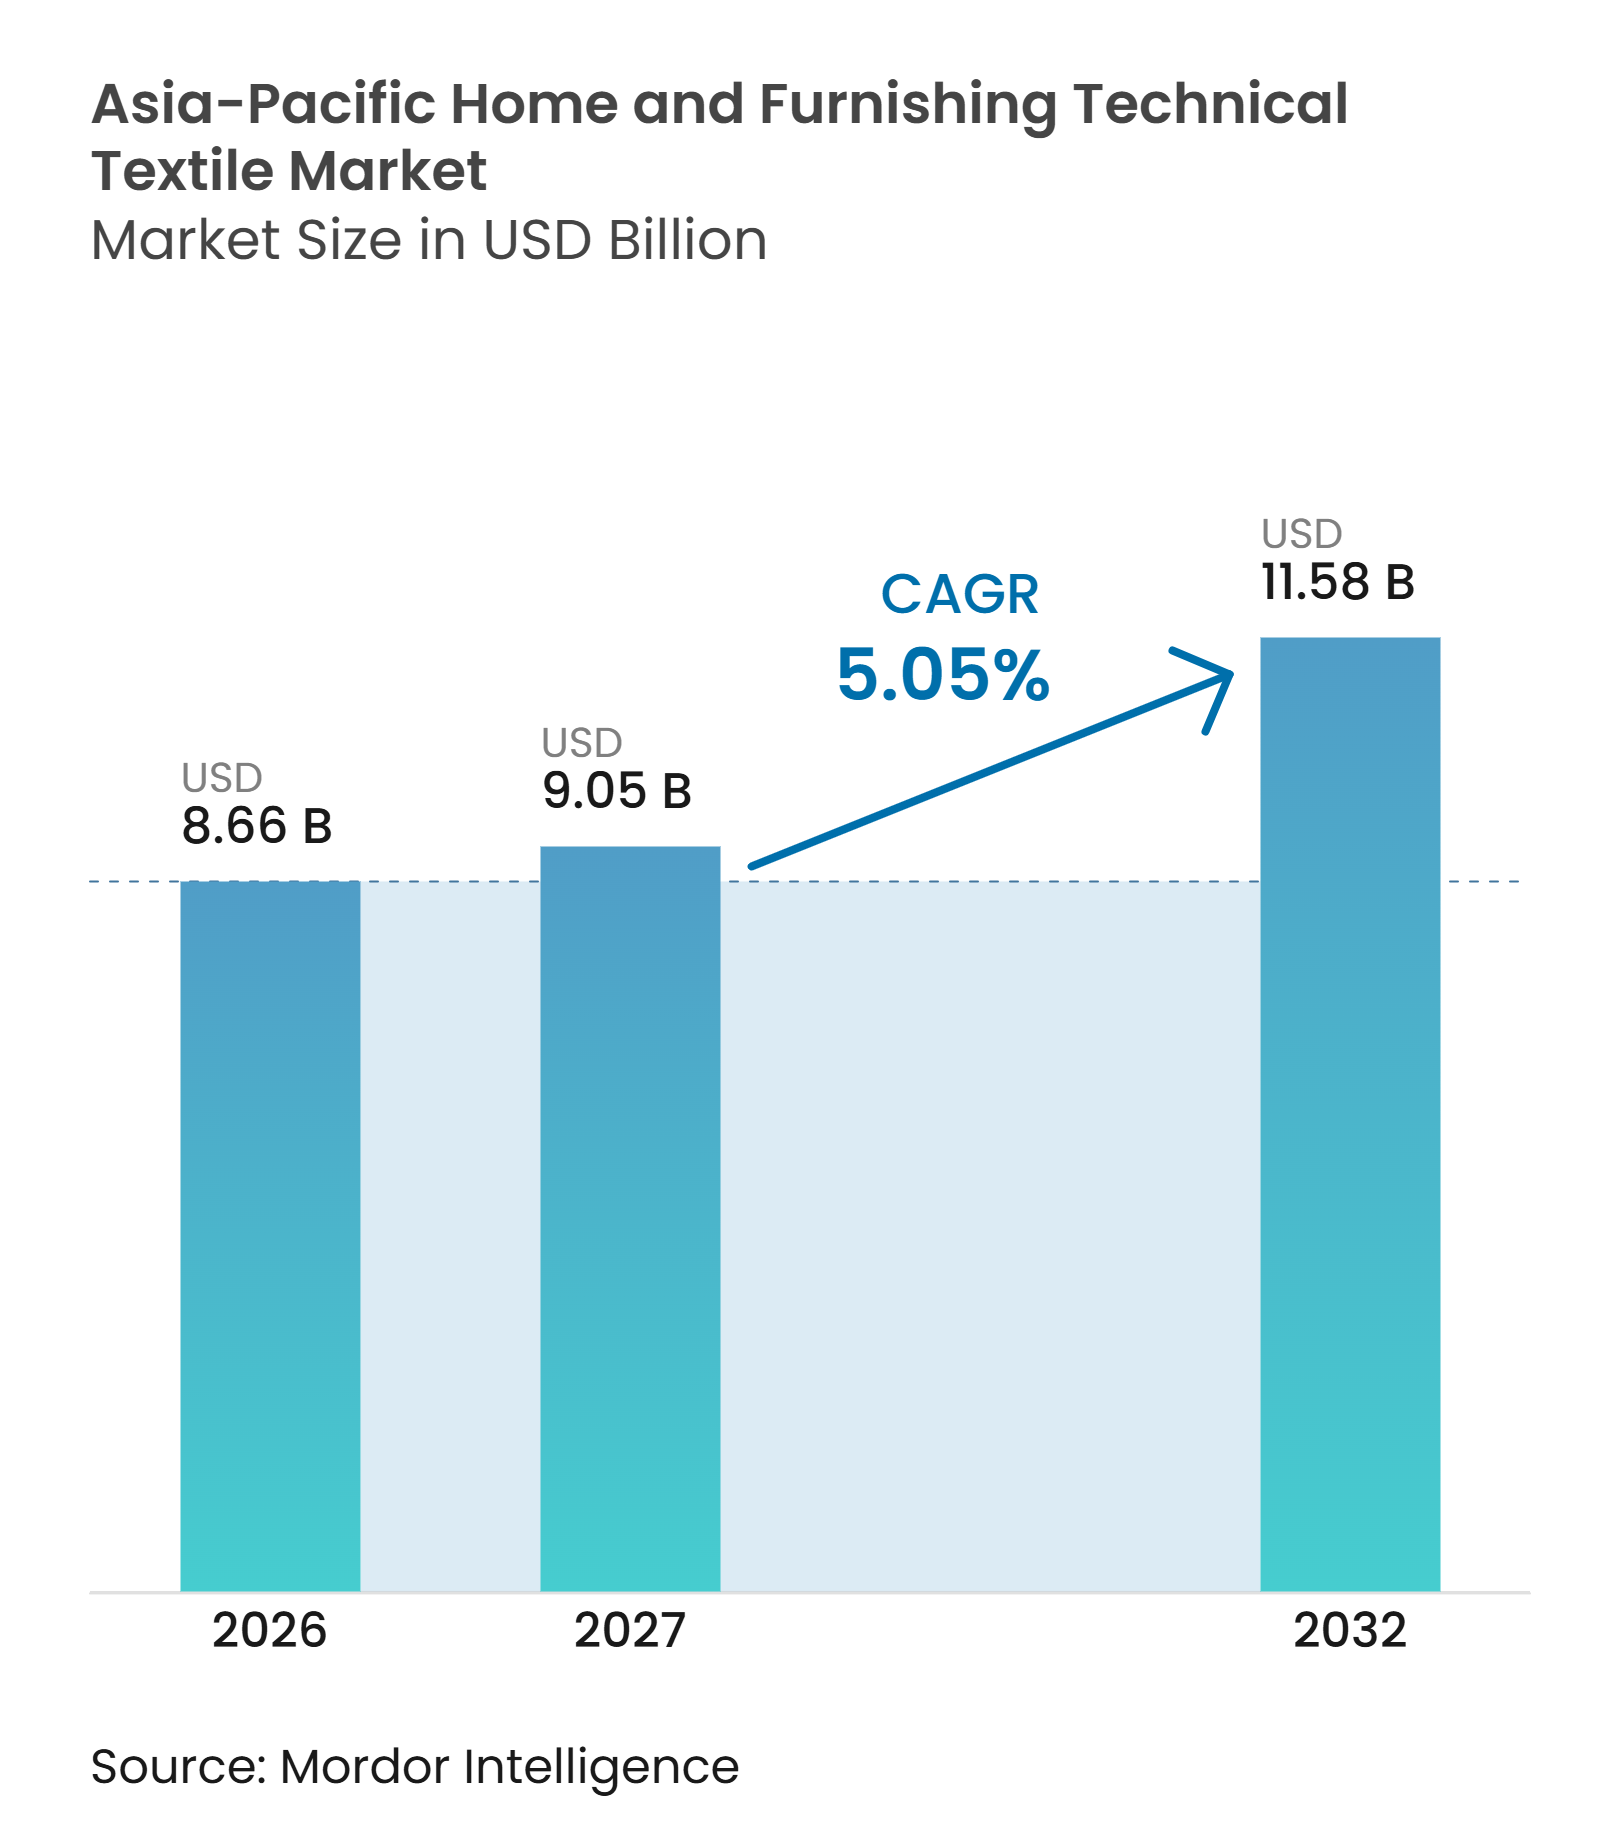
Die Marktgröße des asiatisch-pazifischen Marktes für technische Heim- und Einrichtungstextilien wird voraussichtlich von 8,66 Milliarden USD im Jahr 2026 und 9,05 Milliarden USD im Jahr 2027 auf 11,58 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 5,05 % verzeichnen.
Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien wird durch die Bildung städtischer Haushalte gestützt, die den Erstbedarf an Bettwaren, Polstermöbeln, Fensterverkleidungen und anderen funktionalen Einrichtungsgegenständen erhöht. Die Nachfrage verlagert sich auch hin zu Materialien mit messbaren Hygiene-, Komfort-, Haltbarkeits- und Sicherheitseigenschaften, anstatt zu einfachen dekorativen Stoffen. Hotelbau, Renovierungen und institutionelle Ausstattungen erhöhen den Bedarf an Stoffen, die strengere Leistungs- und Qualifikationsanforderungen erfüllen. Hersteller mit funktionaler Veredelung, Prüfkapazitäten, Recyclingfaserkompetenz und zuverlässigen regionalen Lieferbeziehungen sind besser positioniert, um diesen Bedarf zu decken, obwohl volatile Faserkosten und Compliance-Ausgaben wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten technische Polster- und Möbeltextilien im Jahr 2026 einen Marktanteil von 32,5 % am asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien, während Haushaltsfiltrationstextilien das am schnellsten wachsende Produktsegment sind und bis 2032 eine CAGR von 7,4 % verzeichnen.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Marktanteil von 42,0 % am asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien, während regenerierte Zellulosefasern das am schnellsten wachsende Materialsegment sind und bis 2032 eine CAGR von 7,8 % verzeichnen.
- Nach Endverwendungsanwendung hielten Privathaushalte im Jahr 2026 einen Marktanteil von 61,0 % am asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien, während Gastgewerbe und Unterkunft das am schnellsten wachsende Endverwendungssegment ist und bis 2032 eine CAGR von 6,8 % verzeichnet.
- Nach Geografie hielt China im Jahr 2026 einen Marktanteil von 34,0 % am asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien, während Indien voraussichtlich die am schnellsten wachsende Region sein wird und bis 2032 eine CAGR von 7,6 % verzeichnet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Haushaltsbildung | +1.3% | ASEAN und Südasien, einschließlich Indien, Vietnam, Indonesien und Bangladesch, mit Ausstrahlungseffekten auf Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Einkommenswachstum und Premiumisierung funktionaler Heimtextilien | +1.1% | China, Indien und Südostasien, einschließlich Indonesien, Vietnam und die Philippinen | Mittelfristig (2–4 Jahre) |
| Spezifikationsnachfrage aus Gastgewerbe, Gesundheitswesen und institutionellen Ausstattungen | +0.9% | Indien, Vietnam, Japan, Thailand und Indonesien | Mittelfristig (2–4 Jahre) |
| Digitaler Einzelhandel und grenzüberschreitender E-Commerce | +0.7% | China, Indien, Singapur, Malaysia, Taiwan und Hongkong | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeit und Adoption von Recyclingfasern | +0.5% | China, Indien, Südkorea, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach thermischem und akustischem Komfort in dicht besiedelten städtischen Wohngebieten | +0.4% | China, Japan, Südkorea und städtisches Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Haushaltsbildung
Die Urbanisierung erhöht die Anzahl der Haushalte, die zum ersten Mal grundlegende Heimtextilien benötigen. Die Vereinten Nationen berichteten, dass im Jahr 2025 19 der 33 globalen Megastädte in Asien lagen und die Städte der Region 45 % der Weltbevölkerung beherbergten. Der Bericht der Asia-Pacific SDG Partnership 2026 prognostiziert bis 2050 1,2 Milliarden zusätzliche Stadtbewohner, insbesondere in Indien, Vietnam, Indonesien und Bangladesch. Kleinere Wohnungen begünstigen Produkte, die Bettkomfort, Allergenkontrolle, Raumeffizienz, Lichtmanagement und Lärmreduzierung ansprechen. Dies unterstützt den Kauf von Matratzenbezügen, Barrierebezügen, akustischen Vorhängen und strapazierfähigen Polstermöbeln anstelle von rein dekorativen Produkten. Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien profitiert daher von einem langen Ersatz- und Ausstattungszyklus, da städtische Haushalte reifen.[1]
Einkommenswachstum und Premiumisierung funktionaler Heimtextilien
Steigende Einkommen unterstützen den Kauf höherwertiger Heimtextilprodukte mit klaren funktionalen Vorteilen. Die Asiatische Entwicklungsbank erwartet, dass das sich entwickelnde Asien im Jahr 2026 um 5,1 % wächst, was den Konsum in der gesamten Region stützt. Käufer in China und Südostasien legen zunehmend Wert auf zertifizierte Sicherheit, Feuchtigkeitsmanagement, Schmutzabweisung und thermischen Komfort. Dies verändert die Nachfrage von einfachen Laken und unbehandelten Polstermöbeln hin zu beschichteten Vorhängen, leistungsstarken Bettwäschestoffen und Reinigungssubstraten. Es erhöht auch die Bedeutung von Tests und dokumentierten Produktaussagen. Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien kann davon profitieren, wenn Lieferanten Leistungsveredelung mit rückverfolgbarer Qualitätssicherung kombinieren.
Spezifikationsnachfrage aus Gastgewerbe, Gesundheitswesen und institutionellen Ausstattungen
Gastgewerbe, Gesundheitswesen und institutionelle Beschaffung bevorzugen Stoffe mit definierten Leistungsanforderungen. Hotels und Resorts benötigen strapazierfähige Polstermöbel, allergenbarrierendes Bettzeug und Teppichrücken, die intensiver Nutzung und Reinigung standhalten können. Gesundheits- und Pflegeeinrichtungen benötigen antimikrobielle Substrate, waschbeständige Barrieren und Vliesstoffreinigungsmaterialien. Diese Käufer kaufen in der Regel nach schriftlichen Spezifikationen, was die Bedeutung von Brandschutz, chemischer Sicherheit und dokumentierter Qualität erhöht. Die Anforderungen sind anspruchsvoller als ein typischer Wohnungskauf und können technisch kompetente Lieferanten unterstützen. Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien hat die Möglichkeit, diese Nachfrage durch Produkte zu bedienen, die für eine lange Lebensdauer und Wiederholungsbeschaffung ausgelegt sind.
Digitaler Einzelhandel und grenzüberschreitender E-Commerce
Digitale Vertriebskanäle erweitern die Reichweite von Einrichtungslieferanten über ihre physischen Einzelhandelsnetze hinaus. IKEA eröffnete im August 2025 einen offiziellen Flagship-Store auf JD.com und nutzte JD Logistics, um den Zugang in chinesischen Städten zu erweitern. Der Online-Verkauf erhöht den Bedarf an genauen Produktbeschreibungen, zuverlässiger Lieferung und belegten Leistungsaussagen. Er kann Herstellern helfen, funktionale Merkmale wie Anti-Milben-Barrieren, Waschbeständigkeit und zertifizierten Recyclinganteil direkt an Käufer zu kommunizieren. Einzelhändler, die nicht mit dem Produktsortiment und der Logistik grenzüberschreitender Plattformen mithalten können, könnten unter größerem Druck stehen. Für den asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien begünstigt der Kanal Lieferanten, die Leistung klar kommunizieren und regionale Bestellungen zuverlässig erfüllen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvolatilität bei Baumwolle, Polyester und Spezialfasern | -1.2% | Global, mit starker Exposition in China, Indien, Bangladesch und Vietnam | Kurzfristig ( 2 Jahre) |
| ESG-, Chemikalien-, Brand- und Einzelhandelsqualifikationskosten | -0.8% | Global, mit der höchsten Compliance-Belastung in Japan, Südkorea, Australien und exportorientierten ASEAN-Märkten | Mittelfristig (2–4 Jahre) |
| Inkonsistente HomeTech-Leistungsprüfung im asiatisch-pazifischen Raum | -0.5% | ASEAN und Südasien, mit Ausstrahlungseffekten auf grenzüberschreitende Handelsströme | Mittelfristig (2–4 Jahre) |
| Kleinserienanpassung und Kurzserienökonomie | -0.4% | ASEAN-Fertigungszentren und Premium-Wohnmärkte in China und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvolatilität bei Baumwolle, Polyester und Spezialfasern
Die Volatilität der Faserkosten bleibt eine direkte Einschränkung der Herstellermargen. Das USDA berichtete im Jahr 2026 von höheren inländischen Baumwollpreisen in China, gefolgt von zusätzlichen Importquoten und Reservefreigaben zur Unterstützung des Textilesektors. Derselbe Bericht zeigte, dass Chinas Baumwollimporte in den ersten sechs Monaten des Jahres 2026 doppelt so hoch waren wie im gleichen Zeitraum des Jahres 2025, während die Baumwollgarnimporte um 55 % höher waren. Kostendruck bei Baumwolle kann gleichzeitig mit steigenden Polyester-Rohstoffkosten auftreten, wodurch Verarbeiter sowohl bei natürlichen als auch bei synthetischen Materialien exponiert sind. Hersteller von Matratzenbezügen, Polstermöbeln und Polstermaterialien könnten es schwierig finden, höhere Kosten unter langfristigen Lieferverträgen schnell weiterzugeben. Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien steht daher unter Margendruck, wenn sich die Materialkosten schneller bewegen als die vertraglich vereinbarten Preise.[2]
ESG-, Chemikalien-, Brand- und Einzelhandelsqualifikationskosten
Chemikalien-, Brandschutz- und Einzelhandelsqualifikationsanforderungen können die Kosten für die Teilnahme an höherwertigen Lieferketten erhöhen. Die Europäische Chemikalienagentur pflegt REACH-Beschränkungen, die die Chemikalienauswahl für Textilerzeugnisse betreffen, die auf dem europäischen Markt in Verkehr gebracht werden. Das Bureau of Indian Standards veröffentlichte im Dezember 2025 neue und überarbeitete Textilnormen, darunter IS 19441:2025 zur Charakterisierung der Oberflächenqualität und Glätte von Stoffen. Lieferanten, die Gastgewerbe-, Gesundheits- und Exportkunden bedienen, stehen auch vor produktspezifischen Test- und Dokumentationsanforderungen. Kleinere Verarbeiter ohne interne Labore können eine relativ höhere Belastung tragen. Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien könnte daher Unternehmen begünstigen, die Test-, Zertifizierungs- und Compliance-Kosten auf eine breitere Produktbasis verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
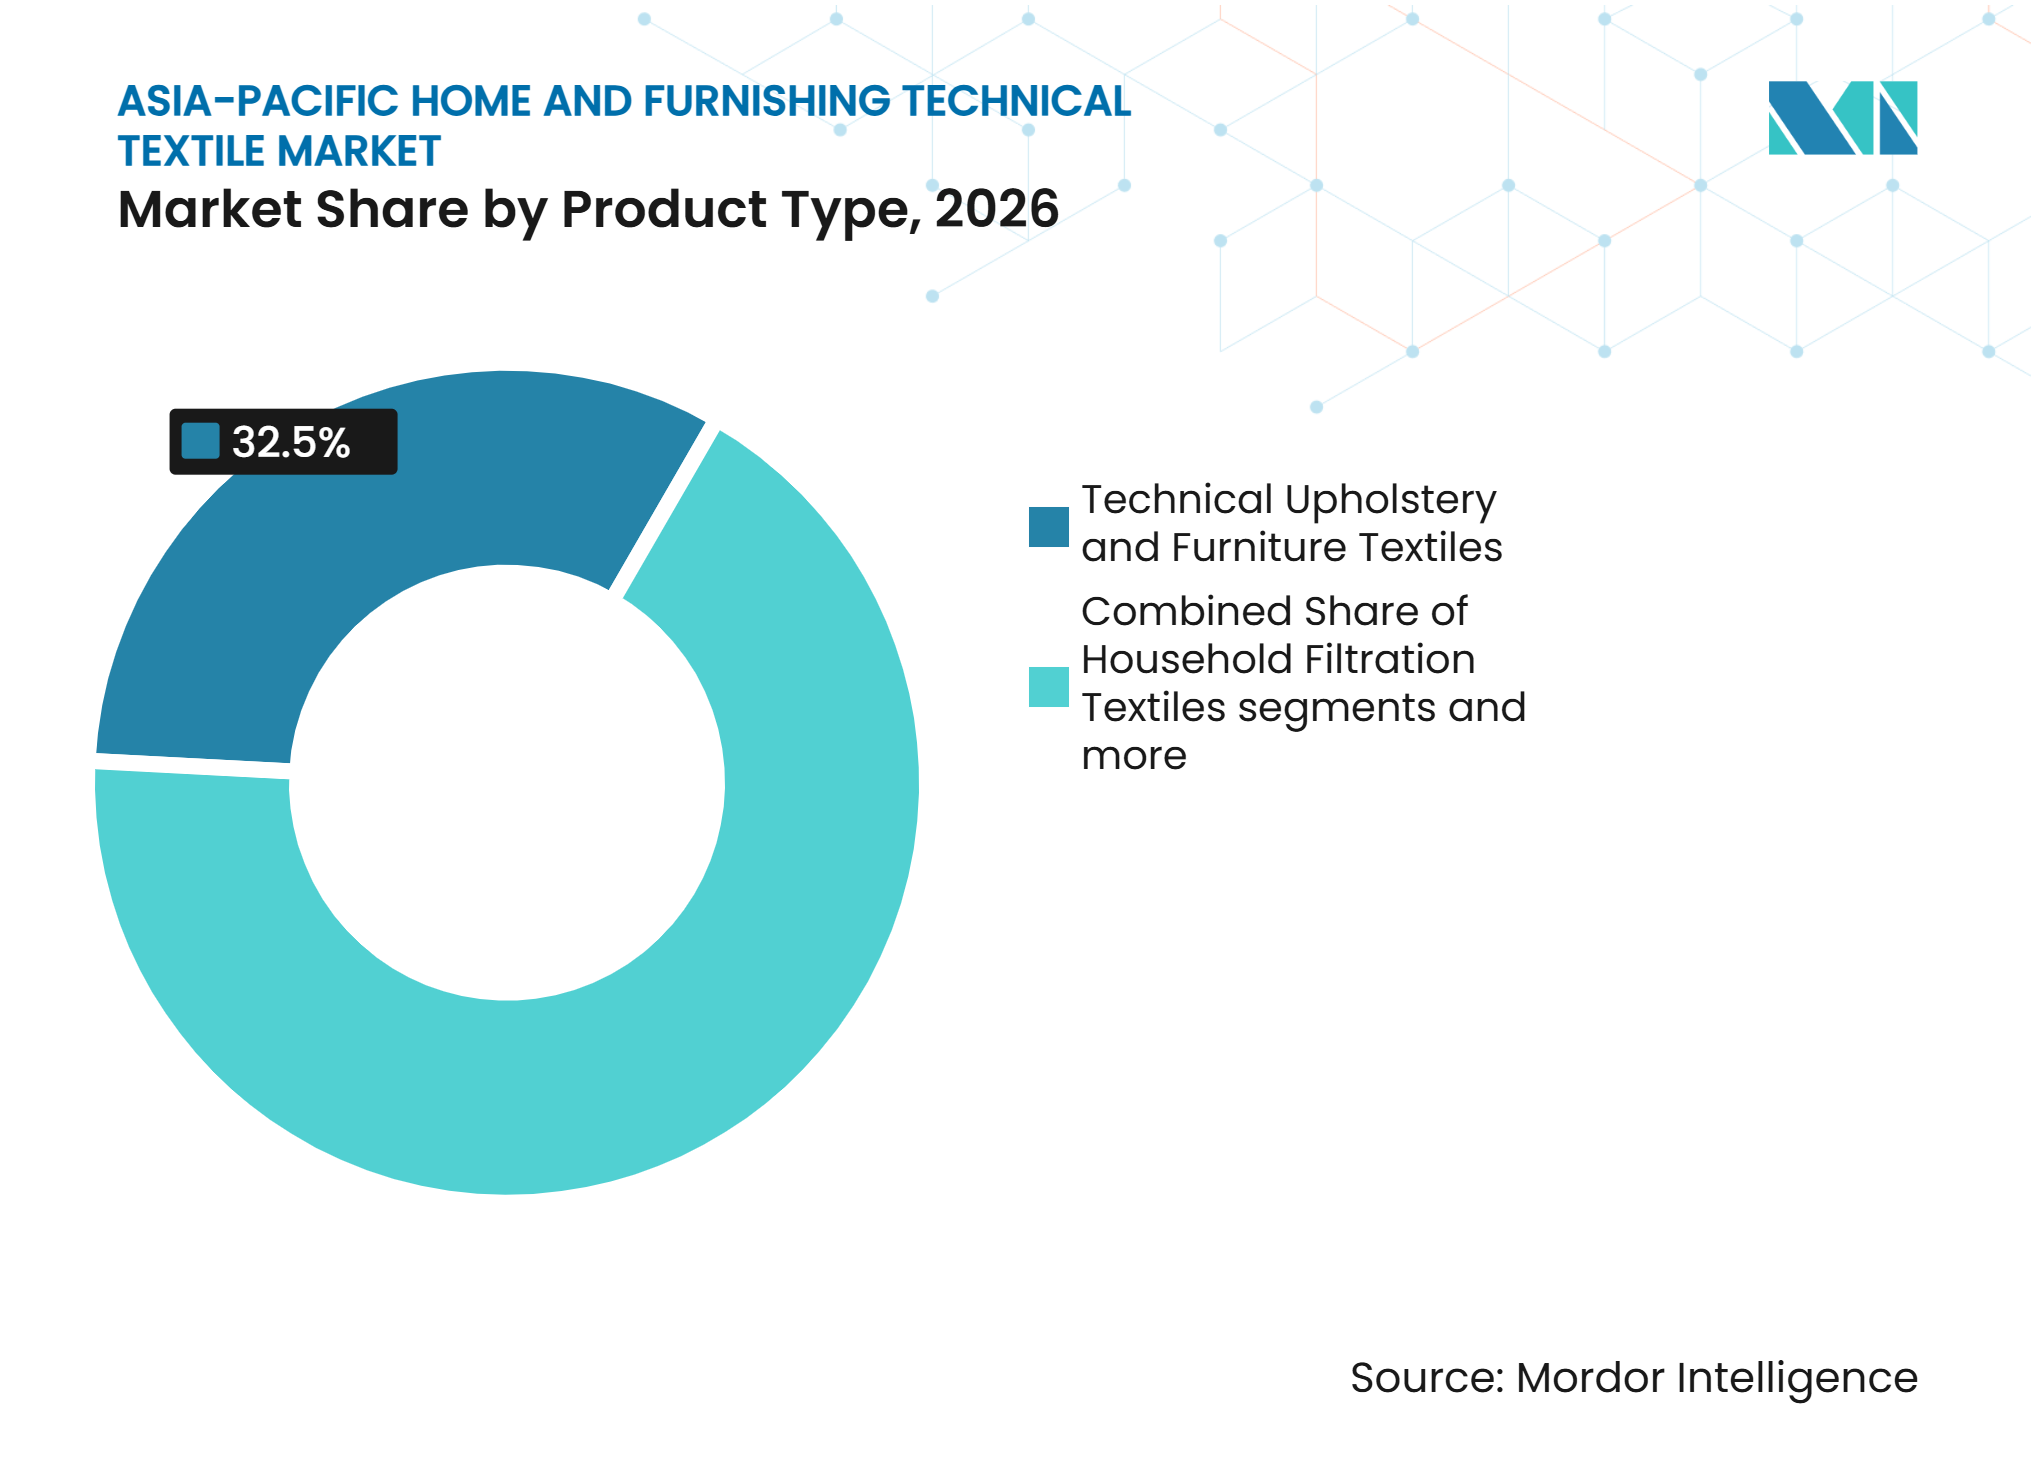
Polstermöbel hält die größte PositionTechnische Polster- und Möbeltextilien machten im Jahr 2026 32,5 % der Marktgröße des asiatisch-pazifischen Marktes für technische Heim- und Einrichtungstextilien aus. Das Segment bedient Wohnräume, Gastgewerbesitze, Gesundheitsmöbel und Büros und verfügt damit über eine breitere Nachfragebasis als einzelne Einrichtungskategorien. Die Nachfrage nach beschichteten, laminierten, schmutzabweisenden und flammhemmenden Stoffen steigt, wo Beschaffungsspezifikationen strenger sind. Möbelkonstruktions- und Verstärkungstextilien profitieren ebenfalls von der regionalen Möbelherstellungsaktivität. Matratzenbezüge, funktionale Bettkomponenten und Faserfüllprodukte liefern zusätzliches Volumen durch den Premium-Bettzyklus in China, Japan und Südkorea. Fensterabschattungen und funktionale Vorhänge unterstützen eine stetige Nachfrage in Wohnungen und gewerblichen Innenräumen, wo Sonnenschutz und akustische Leistung wichtig sind.
Haushaltsfiltrationstextilien sind das am schnellsten wachsende Produktsegment und verzeichnen bis 2032 eine CAGR von 7,4 %. Luftreinigungsmedien und Heim-HLK-Filtration unterstützen die Nachfrage, wo städtische Verbraucher auf die Innenraumluftqualität achten. Antimikrobielle Eigenschaften können in Japan, Südkorea und Australien einen Mehrwert schaffen, wo Käufer häufig dokumentierte Produktleistung suchen. Haushaltsreinigungs- und Vliesstoffwischtextilien behalten eine stabile Basis in China, Japan und Südostasien durch Heim-, Gastronomie- und institutionelle Nutzung. Moskitonetze und Insektenschutzmaterialien bleiben in Indien, Bangladesch, Vietnam, Indonesien und Thailand relevant, da Krankheitsprävention eine Priorität der öffentlichen Gesundheit ist. Andere Spezialprodukte umfassen akustische Stoffe und technisch entwickelte Haushaltskomponenten, die mit der allgemeinen Bewegung hin zu Komfort und Smart-Home-Funktionen übereinstimmen.



Nach Materialtyp:
Polyester führt den Materialmix anPolyester hielt im Jahr 2026 einen Marktanteil von 42,0 % am asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien. Seine Position spiegelt Kosteneffizienz, Verarbeitungsflexibilität und die Fähigkeit wider, Bettfüllungen, Teppichrücken, Vliesstoffpolstersubstrate und andere funktionale Produkte zu unterstützen. Polypropylen bleibt aufgrund seiner geringen Dichte, chemischen Beständigkeit und Bindungseigenschaften bei Teppichrücken und Bodenbelägen wichtig. Polyamid dient höherwertigen Polster- und Filtrationsprodukten, bei denen Abriebfestigkeit und Haltbarkeit eine Premiumposition unterstützen. Baumwolle bleibt für Bettwäsche und Reinigungstextilien relevant, aber Preisvolatilität fördert Mischungen mit Polyester oder Modal. Acryl- und Modacrylfasern werden in flammhemmenden Einrichtungsmaterialien verwendet, während Wolle und anorganische Fasern in Premium- und Isolierungsanwendungen relevant bleiben.
Regenerierte Zellulosefasern sind das am schnellsten wachsende Materialsegment und verzeichnen bis 2032 eine CAGR von 7,8 %. Viskose, Modal, Lyocell und Cupro unterstützen Bettwäsche- und Polsteranwendungen, bei denen Käufer ein natürliches Griffgefühl und Feuchtigkeitsmanagement bevorzugen. Die Bewegung hin zu recycelter und biobasierter Beschaffung unterstützt ebenfalls das Interesse an Zellulosematerialien. Die Nationale Technische Textilmission Indiens genehmigte im Februar 2026 16 neue Forschungsprojekte, darunter Projekte im Zusammenhang mit fortschrittlichen Fasern und funktionalen Textilien. Aktualisierte Normen können das Käufervertrauen in dokumentierte Faser- und Stoffqualität stärken. Materiallieferanten, die konsistente Leistung und Rückverfolgbarkeit bieten, können an Relevanz gewinnen, da Einrichtungsmarken differenzierte Inputs suchen.
Nach Endverwendungsanwendung:
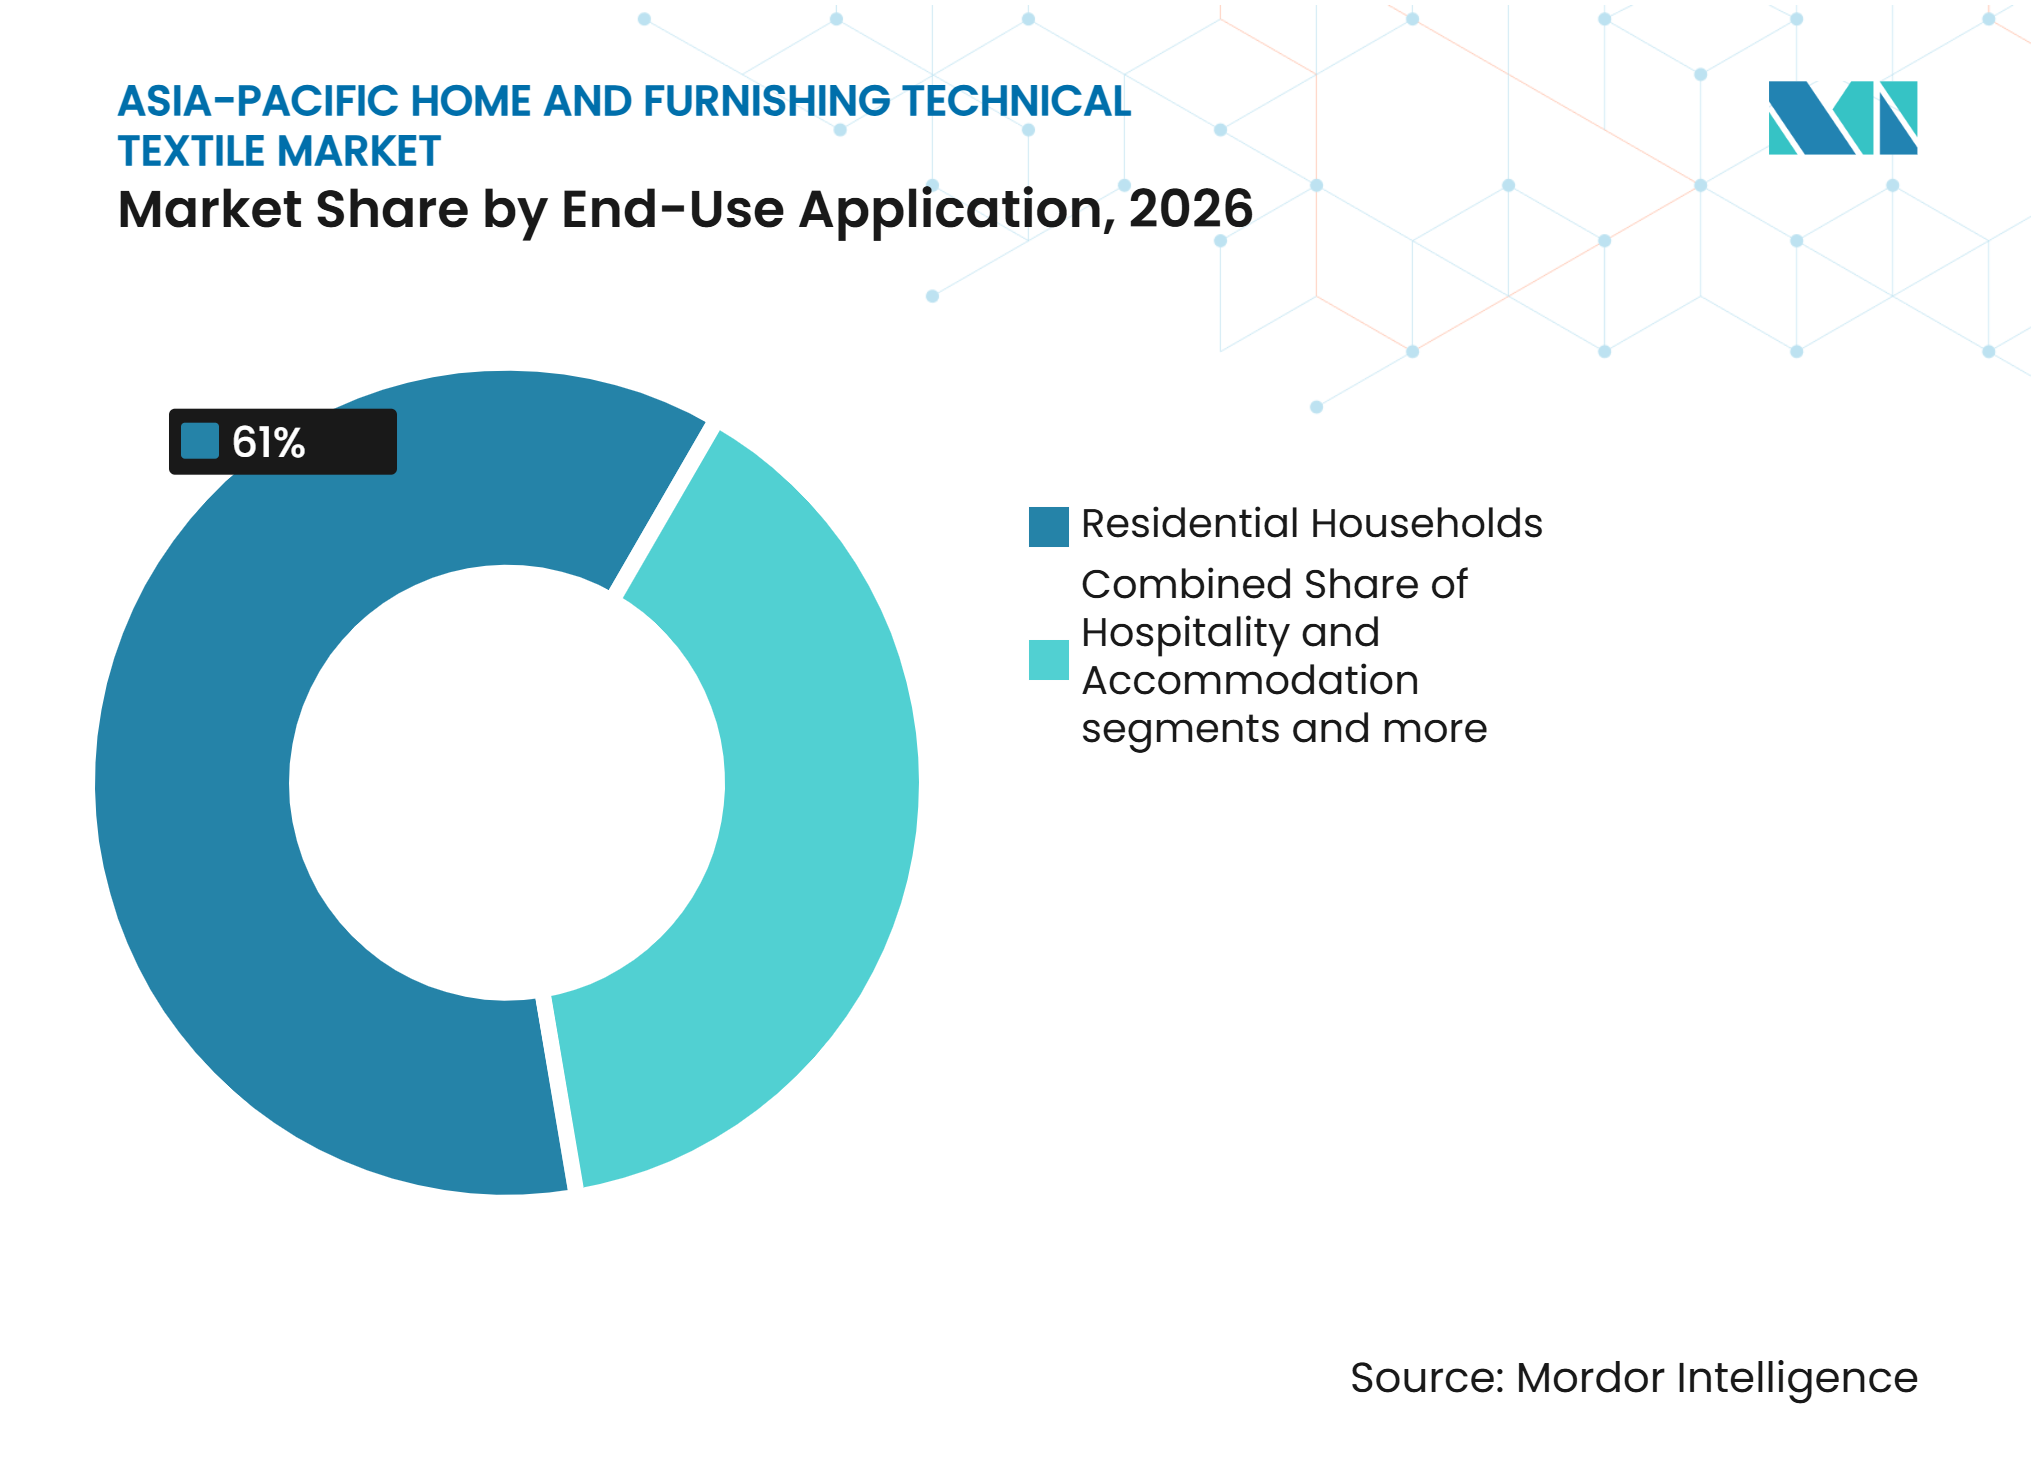
Privathaushalte bilden die KernachfragebasisPrivathaushalte machten im Jahr 2026 61,0 % des Marktanteils des asiatisch-pazifischen Marktes für technische Heim- und Einrichtungstextilien aus. Möbel und Inneneinrichtungen sowie Bettwaren und Schlafprodukte bilden die größten Wertpools innerhalb der Haushaltsnachfrage. Steigende Urbanisierung unterstützt regelmäßige Käufe von Polstermöbeln, Matratzenmaterialien, Fensterverkleidungen, Reinigungstextilien und Filtrationsprodukten. Bodenbeläge und Fensterverkleidungen profitieren ebenfalls von Wiederverkaufs-, Renovierungs- und Wohnungsausstattungszyklen. Haushaltsreinigung, Filtration und Mückenschutz fügen wiederkehrende Nachfrage hinzu, die mit Hygiene und Innenraumkomfort verbunden ist. Die Größe der Wohnbasis bedeutet, dass selbst eine bescheidene Verlagerung hin zu leistungsstärkeren Produkten ein bedeutendes regionales Volumen schaffen kann.
Gastgewerbe und Unterkunft ist das am schnellsten wachsende Endverwendungssegment und verzeichnet bis 2032 eine CAGR von 6,8 %. Hotels und Resorts verwenden hochwertige Einrichtungsmaterialien, darunter allergenbarrierendes Matratzenbezugsmaterial, zertifizierte flammhemmende Polstermöbel und gewerbliche Teppichrücken. Serviced Apartments schaffen einen schnelleren Ersatzzyklus und unterstützen Wiederholungskäufe strapazierfähiger Textilien. Büros und gewerbliche Innenräume können akustische Materialien benötigen, wenn Arbeitsbereiche renoviert werden. Gesundheits- und Pflegeeinrichtungen benötigen antimikrobielle Substrate, Barrierestoffe und institutionelle Reinigungsvliesstoffe. Bildungs- und öffentliche Einrichtungen bilden eine stabilere Beschaffungskategorie mit längeren Verträgen und besser vorhersehbaren Einkaufsplänen.

Geografische Analyse
China
China hielt im Jahr 2026 einen Marktanteil von 34,0 % am asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien. Seine Position beruht auf einem integrierten Textilesystem, das Faserversorgung, Stoffverarbeitung, Vliesstoffe und Originalgeräteherstellung umfasst. Das USDA dokumentierte im Jahr 2026 inländischen Baumwollpreisdruck und anschließende Quoten- und Reservemaßnahmen der chinesischen Regierung. Dies hat das Interesse an recyceltem Polyester und regenerierten Zelluloseinputs gefördert, die für Exportkäufer eine nachhaltigere Produktposition bieten können. Der digitale Einzelhandel verändert, wie Heimtextilien die Verbraucher erreichen, wie der Flagship-Launch von IKEA auf JD.com im Jahr 2025 zeigt. Shanghai und Zhejiang bleiben wichtige Zentren für technische Polyestermaterialien, während Shandong und Jiangsu Vliesstoffe und funktionale Bettwarenproduktion unterstützen.
Indien
Indien ist die am schnellsten wachsende Region im asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien bis 2032. Die Nationale Technische Textilmission hatte bis 2026 168 Projekte finanziert, nachdem im Februar 2026 16 zusätzliche Projekte mit Schwerpunkt auf fortschrittlichen Fasern und funktionalen Textilapplikationen genehmigt worden waren. Die Regierung genehmigte im November 2025 auch 17 neue Antragsteller im Rahmen des Production Linked Incentive-Programms für Chemiefaserstoffe und technische Textilien. Die Tex-Eco-Initiative bietet zusätzliche Unterstützung für Recycling, Abfallmanagement und die Entwicklung von Recyclingfasern. Diese Maßnahmen unterstützen eine breitere Fertigungsbasis für funktionale Einrichtungsmaterialien. Aktualisierte BIS-Normen stärken auch den Qualitätsrahmen für inländische Lieferanten und exportorientierte Hersteller.[3]
Südostasien und andere Märkte
Japan und Südkorea sind reife Märkte für Filtrationsmaterialien, akustische Einrichtungsstoffe und leistungsstarke Vliesstoffe. Die Nachfrage wird durch dichte Wohnbebauung, starke Hygienepräferenzen und anspruchsvollere chemische und qualitative Anforderungen gestützt. Südkorea hat öffentliche Mittel für Faser-zu-Faser-Recycling für Polyesterverbundfasern bereitgestellt, was seine Position in der Entwicklung von Kreislaufmaterialien stärkt. Vietnam baut seine Rolle als Fertigungsstandort aus und nutzt digitale Wege, um internationale Käufer zu erreichen. Die Vietnam News Agency berichtete, dass Hersteller digitale Plattformen als wichtigen Weg zu globalen Kunden sehen. Indonesien und Thailand haben eine durch Mittelklassewachstum und Gastgewerbeaktivität gestützte Haushaltsnachfrage. Bangladesch kann niedrigspezifizierte Wischtücher und Moskitonetze über seine Textilverarbeitungsbasis bedienen, während Australien und Taiwan Premium-Märkte bleiben, in denen Nachhaltigkeitszertifizierung und Herkunftsverifizierung wichtig sind.
Wettbewerbslandschaft
Marktkonzentration
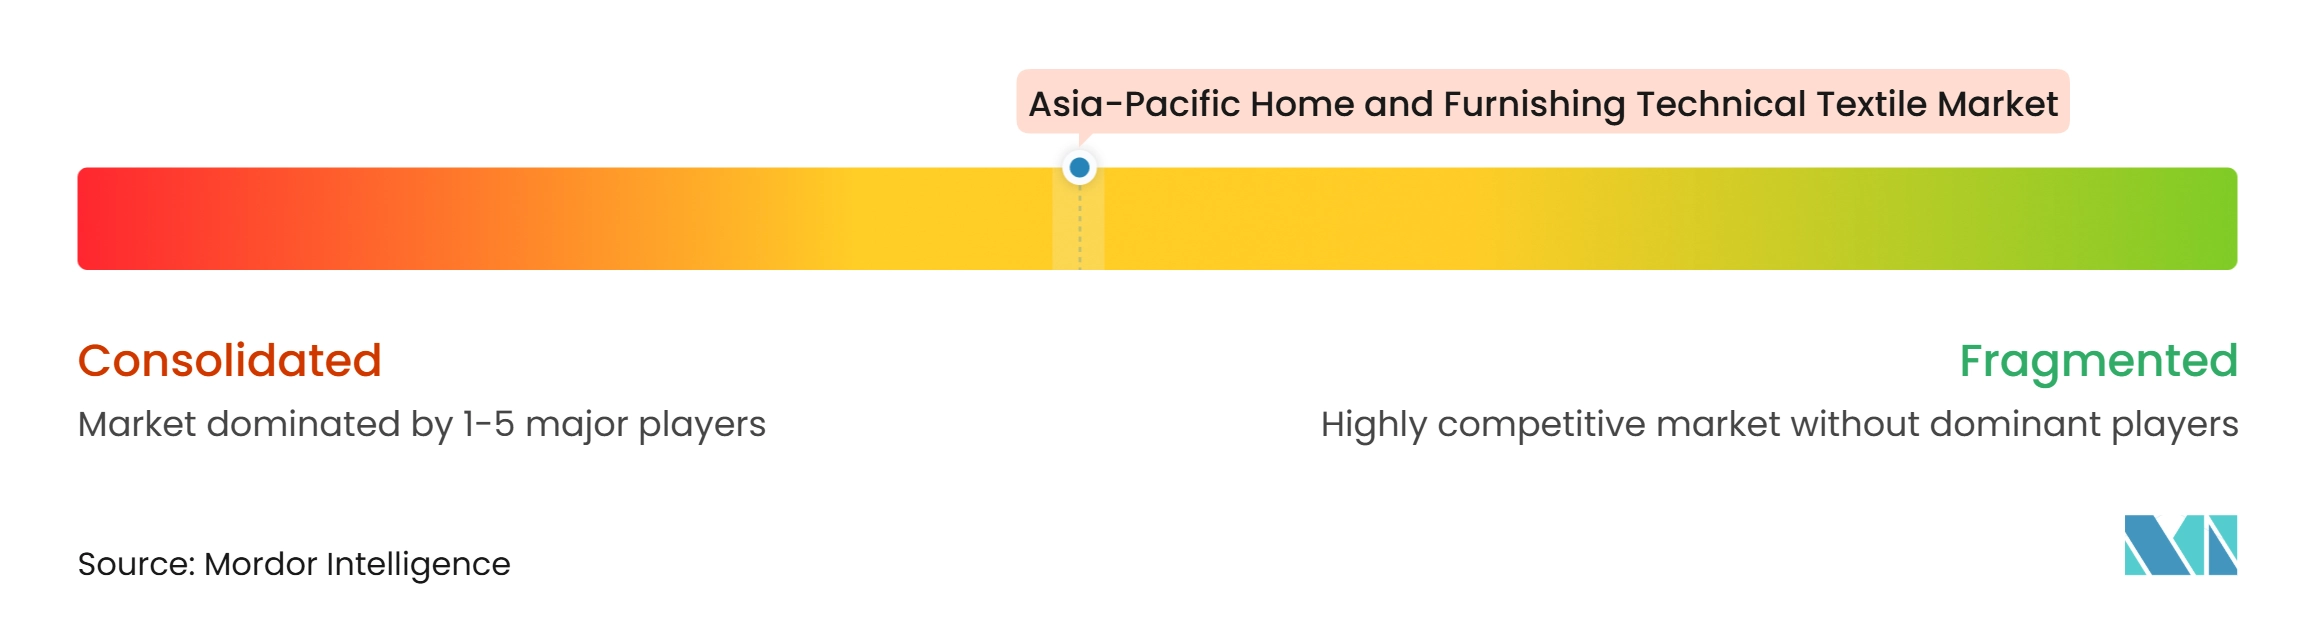
Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien weist eine moderate Konzentration auf, da die führenden Lieferanten einen Minderheitsanteil am regionalen Umsatz halten. Dies lässt Raum für mittelgroße inländische Hersteller, die durch Anwendungsexpertise, schnellere Produktentwicklung und regionales Compliance-Wissen konkurrieren können. Größere technische Lieferanten behalten Vorteile bei fortschrittlichen Vliesstoffen, Spezialfasern, integrierten Betrieben und Prüfkapazitäten. Toray ist durch seine technischen Faser- und Vliesaktivitäten im höherwertigen Teil der Lieferkette positioniert. Sein IGNITION 2028-Plan identifiziert weitere Investitionen in Indien und signalisiert einen breiteren regionalen Fertigungs- und Versorgungsfokus.
Strategische Aktivitäten nehmen auch bei Filtrations- und Leistungsmaterialien zu. Freudenberg wurde alleiniger Eigentümer von Japan Vilene Company, nachdem im November 2025 eine Vereinbarung zur Übernahme des verbleibenden Anteils von Toray getroffen worden war. Die Transaktion stärkt den Zugang zu Vlieskompetenzen, die für Filtration und andere technische Anwendungen relevant sind. Im Januar 2026 gab Freudenberg Performance Materials eine Kooperation mit KUKA Home für PureSkin-Matratzen unter Verwendung der Evolon Anti-Milben-Textiltechnologie bekannt. Dies veranschaulicht, wie Materialhersteller mit Einrichtungsmarken zusammenarbeiten können, um funktionale Leistung in ein Verbraucherprodukt zu verpacken. Lieferanten, die Allergenschutz, Hygienevorteile oder Haltbarkeit nachweisen können, können sich von Massenware-Stoffherstellern abheben.
Indische Hersteller nutzen Kapazitätsentwicklung und Materialinnovation, um ihre technische Positionierung zu verbessern. Grasim Industries baut die Lyocell-Kapazität aus, was die regionale Verfügbarkeit von Zelluloseinputs für Bettwäsche- und Polsteranwendungen verbessern kann. Welspun Living investiert in Modernisierung und fortschrittliche Textilbereiche, die Gastgewerbe- und Gesundheitsspezifikationen bedienen können. Kleinere Lieferanten in Vietnam und Indonesien können dort konkurrieren, wo sie Nähe zu lokalen Kunden mit reaktionsfähiger Produktion und Logistik verbinden. Ihre Hauptexposition ist die Volatilität von Baumwolle, Polyester und anderen Faserinputs. Der Wettbewerb bleibt zwischen multinationalen Spezialisten und inländischen Herstellern verteilt.
Branchenführer im asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien
-
Toray Industries, Inc.
-
Freudenberg SE
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
Mitsui Chemicals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für technische Heim- und Einrichtungstextilien Unternehmen in diesem Bericht
- Toray Industries, Inc.
- Freudenberg SE
- Ahlstrom Oyj
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- Teijin Limited
- Toyobo Co., Ltd.
- Kuraray Co., Ltd.
- Aditya Birla Management Corporation Pvt. Ltd.
- Welspun Living Limited
- Trident Limited
- Indo Count Industries Limited
- Himatsingka Seide Limited
- Pacific Textiles Holdings Limited
- Sunvim Group Co., Ltd.
- Luolai Lifestyle Technology Co., Ltd.
- Fuanna Bedding and Furnishing Co., Ltd.
- Nitori Holdings Co., Ltd.
- Everpia JSC
- Hanvico Corporation
- Hilon Indonesia
- TTN Nonwoven Solution Co., Ltd.
- Park Nonwoven Pvt. Ltd.
- Ginni Filaments Limited
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für technische Heim- und Einrichtungstextilien
- März 2026: Toray Industries gab seinen mittelfristigen Managementplan IGNITION 2028 bekannt, einschließlich eines Schwerpunkts auf Faser- und Textilinvestitionen in Indien. Der Plan verknüpft regionale Expansion mit höherwertigen Materialien und breiteren Versorgungskapazitäten.
- März 2026: Das indische Ministerium für Textilien berichtete, dass die Nationale Technische Textilmission im Februar 2026 16 neue Forschungsprojekte genehmigt hat. Die Projekte umfassen die Entwicklung fortschrittlicher Fasern und funktionale Textilapplikationen und ergänzen die frühere Forschungsunterstützung der Mission.
- Januar 2026: Freudenberg Performance Materials unterzeichnete eine Kooperationsvereinbarung mit KUKA Home für PureSkin-Matratzen unter Verwendung der Evolon Anti-Milben-Textiltechnologie. Die Kooperation verbindet ein Heimeinrichtungsprodukt mit Mikrofilament-Barriereleistung und Produktzertifizierungsanforderungen.
Berichtsumfang des asiatisch-pazifischen Marktes für technische Heim- und Einrichtungstextilien
Der Bericht über den asiatisch-pazifischen Markt für technische Heim- und Einrichtungstextilien ist segmentiert nach Produkttyp (technische Polster- und Möbeltextilien und mehr), nach Materialtyp (Polyester, Polypropylen und mehr), nach Endverwendungsanwendung (Privathaushalte, Gastgewerbe und Unterkunft und mehr) sowie nach Geografie (China, Indien, Japan und mehr). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Technische Polster- und Möbeltextilien | Leistungspolsterstoff |
| Beschichtete und laminierte Polsterstoff | |
| Möbelkonstruktions- und Verstärkungstextilien | |
| Matratzenbezüge und funktionale Bettkomponenten | |
| Faserfüll- und funktionale Polstermaterialien | |
| Teppichrücken und funktionale Bodenbelagstextilien | |
| Innenraum-Fensterabschattungs- und funktionale Vorhangstextilien | |
| Haushaltsfiltrationstextilien | |
| Haushaltsreinigungs- und Vliesstoffwischtücher | |
| Haushaltsmoskitonetze und Insektenschutztextilien | |
| Andere Spezial-Heimtextilien (Plüsch- und Stofftierstoffe, spezielle akustische Einrichtungstextilien, andere technisch entwickelte Haushaltsstoffkomponenten) |
| Polyester |
| Polypropylen |
| Polyamid |
| Acryl- und Modacrylfasern |
| Baumwolle |
| Wolle und andere tierische Fasern |
| Regenerierte Zellulosefasern |
| Glas- und andere anorganische Fasern |
| Andere Materialien |
| Privathaushalte | Möbel und Inneneinrichtungen |
| Bettwaren und Schlafprodukte | |
| Bodenbeläge und Fensterverkleidungen | |
| Haushaltsreinigung, Filtration und andere Anwendungen | |
| Gastgewerbe und Unterkunft | Hotels und Resorts |
| Serviced Apartments und andere Unterkünfte | |
| Büros und gewerbliche Innenräume | |
| Gesundheits- und Pflegeeinrichtungen | |
| Bildungs- und öffentliche Einrichtungen | |
| Andere Vertrags- und institutionelle Innenräume |
| China |
| Indien |
| Japan |
| Südkorea |
| Taiwan |
| Vietnam |
| Indonesien |
| Thailand |
| Bangladesch |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Technische Polster- und Möbeltextilien | Leistungspolsterstoff |
| Beschichtete und laminierte Polsterstoff | ||
| Möbelkonstruktions- und Verstärkungstextilien | ||
| Matratzenbezüge und funktionale Bettkomponenten | ||
| Faserfüll- und funktionale Polstermaterialien | ||
| Teppichrücken und funktionale Bodenbelagstextilien | ||
| Innenraum-Fensterabschattungs- und funktionale Vorhangstextilien | ||
| Haushaltsfiltrationstextilien | ||
| Haushaltsreinigungs- und Vliesstoffwischtücher | ||
| Haushaltsmoskitonetze und Insektenschutztextilien | ||
| Andere Spezial-Heimtextilien (Plüsch- und Stofftierstoffe, spezielle akustische Einrichtungstextilien, andere technisch entwickelte Haushaltsstoffkomponenten) | ||
| Nach Materialtyp | Polyester | |
| Polypropylen | ||
| Polyamid | ||
| Acryl- und Modacrylfasern | ||
| Baumwolle | ||
| Wolle und andere tierische Fasern | ||
| Regenerierte Zellulosefasern | ||
| Glas- und andere anorganische Fasern | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Privathaushalte | Möbel und Inneneinrichtungen |
| Bettwaren und Schlafprodukte | ||
| Bodenbeläge und Fensterverkleidungen | ||
| Haushaltsreinigung, Filtration und andere Anwendungen | ||
| Gastgewerbe und Unterkunft | Hotels und Resorts | |
| Serviced Apartments und andere Unterkünfte | ||
| Büros und gewerbliche Innenräume | ||
| Gesundheits- und Pflegeeinrichtungen | ||
| Bildungs- und öffentliche Einrichtungen | ||
| Andere Vertrags- und institutionelle Innenräume | ||
| Nach Geografie | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Bangladesch | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien bis 2032 erreichen?
Der asiatisch-pazifische Markt für technische Heim- und Einrichtungstextilien wird voraussichtlich bis 2032 einen Wert von 11,58 Milliarden USD erreichen und zwischen 2027 und 2032 eine CAGR von 5,05 % verzeichnen. Städtische Haushaltsbildung, höhere Nachfrage nach funktionalen Einrichtungsgegenständen und institutionelle Spezifikationen unterstützen diesen Ausblick. Diese Kräfte erweitern auch die adressierbare Basis für Bettwaren-, Polster-, Filtrations- und Fenstertextillieferanten.
Welche Produktkategorie führt die Nachfrage bei technischen Heim- und Einrichtungstextilien im asiatisch-pazifischen Raum an?
Technische Polster- und Möbeltextilien führen die Produktnachfrage mit einem Anteil von 32,5 % im Jahr 2026 an. Ihre breite Verwendung in Wohn-, Gastgewerbe-, Gesundheits- und Büroräumen verleiht ihr eine größere Nachfragebasis als anderen Produktkategorien. Die Nachfrage nach schmutzabweisenden, beschichteten und flammhemmenden Polstermaterialien unterstreicht die Relevanz des Segments.
Was ist das größte Material, das bei technischen Heim- und Einrichtungstextilien im asiatisch-pazifischen Raum verwendet wird?
Polyester ist der größte Materialtyp und macht im Jahr 2026 42,0 % der Nachfrage aus. Es wird häufig in Bettfüllungen, Teppichrücken, Vliesstoffpolstern und anderen Anwendungen eingesetzt, da es Verarbeitungsflexibilität mit funktionaler Vielseitigkeit verbindet. Baumwolle und Zellulosefasern bleiben wichtig, wo Komfort, Griffgefühl und Beschaffungsanforderungen die Materialauswahl prägen.
Welche Endverwendung macht den größten Bedarf an diesen Textilien aus?
Privathaushalte sind die größte Endverwendung und machen im Jahr 2026 61,0 % der Nachfrage aus. Bettwaren, Inneneinrichtungen, Fensterverkleidungen, Reinigungsprodukte und Filtrationsmaterialien schaffen eine breite Palette von Haushaltskaufanlässen. Wohnungsausstattungen und Ersatzkäufe schaffen wiederkehrende Nachfrage über den ersten Einrichtungskauf hinaus. Lieferanten, die langlebige, pflegeleichte und gesundheitsorientierte Produkte anbieten, können mehrere Haushaltsbedürfnisse innerhalb dieser großen Nachfragebasis ansprechen.
Welches asiatisch-pazifische Land hält den größten Nachfrageanteil?
China hält mit 34,0 % im Jahr 2026 den größten nationalen Anteil, gestützt durch eine integrierte Textillieferkette. Sein Produktionsnetzwerk umfasst Materialversorgung, Stoffverarbeitung, Vliesstoffe und fertige Einrichtungsprodukte. Der digitale Einzelhandel bietet Lieferanten einen weiteren Weg, Verbraucher über einen physischen Ladenstandort hinaus zu erreichen.
Welche Faktoren begrenzen das Lieferantenwachstum im asiatisch-pazifischen Raum?
Baumwoll- und Polyesterkostenvolatilität sowie Chemikalien-, Brandschutz-, Test- und Qualifikationsanforderungen können Lieferantenmargen einschränken und Markteintrittskosten erhöhen. Dieser Druck ist am stärksten für kleinere Verarbeiter ohne interne Prüfung, Zertifizierung oder breite Einkaufsskala. Langfristige Verträge mit Gastgewerbe- und institutionellen Kunden können schnelle Preisanpassungen besonders schwierig machen. Inkonsistente Prüfpraktiken in verschiedenen Märkten können zusätzlichen Verwaltungsaufwand verursachen, wenn Lieferanten grenzüberschreitende Verkäufe anstreben.