
アジア太平洋地域ブドウ収穫機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
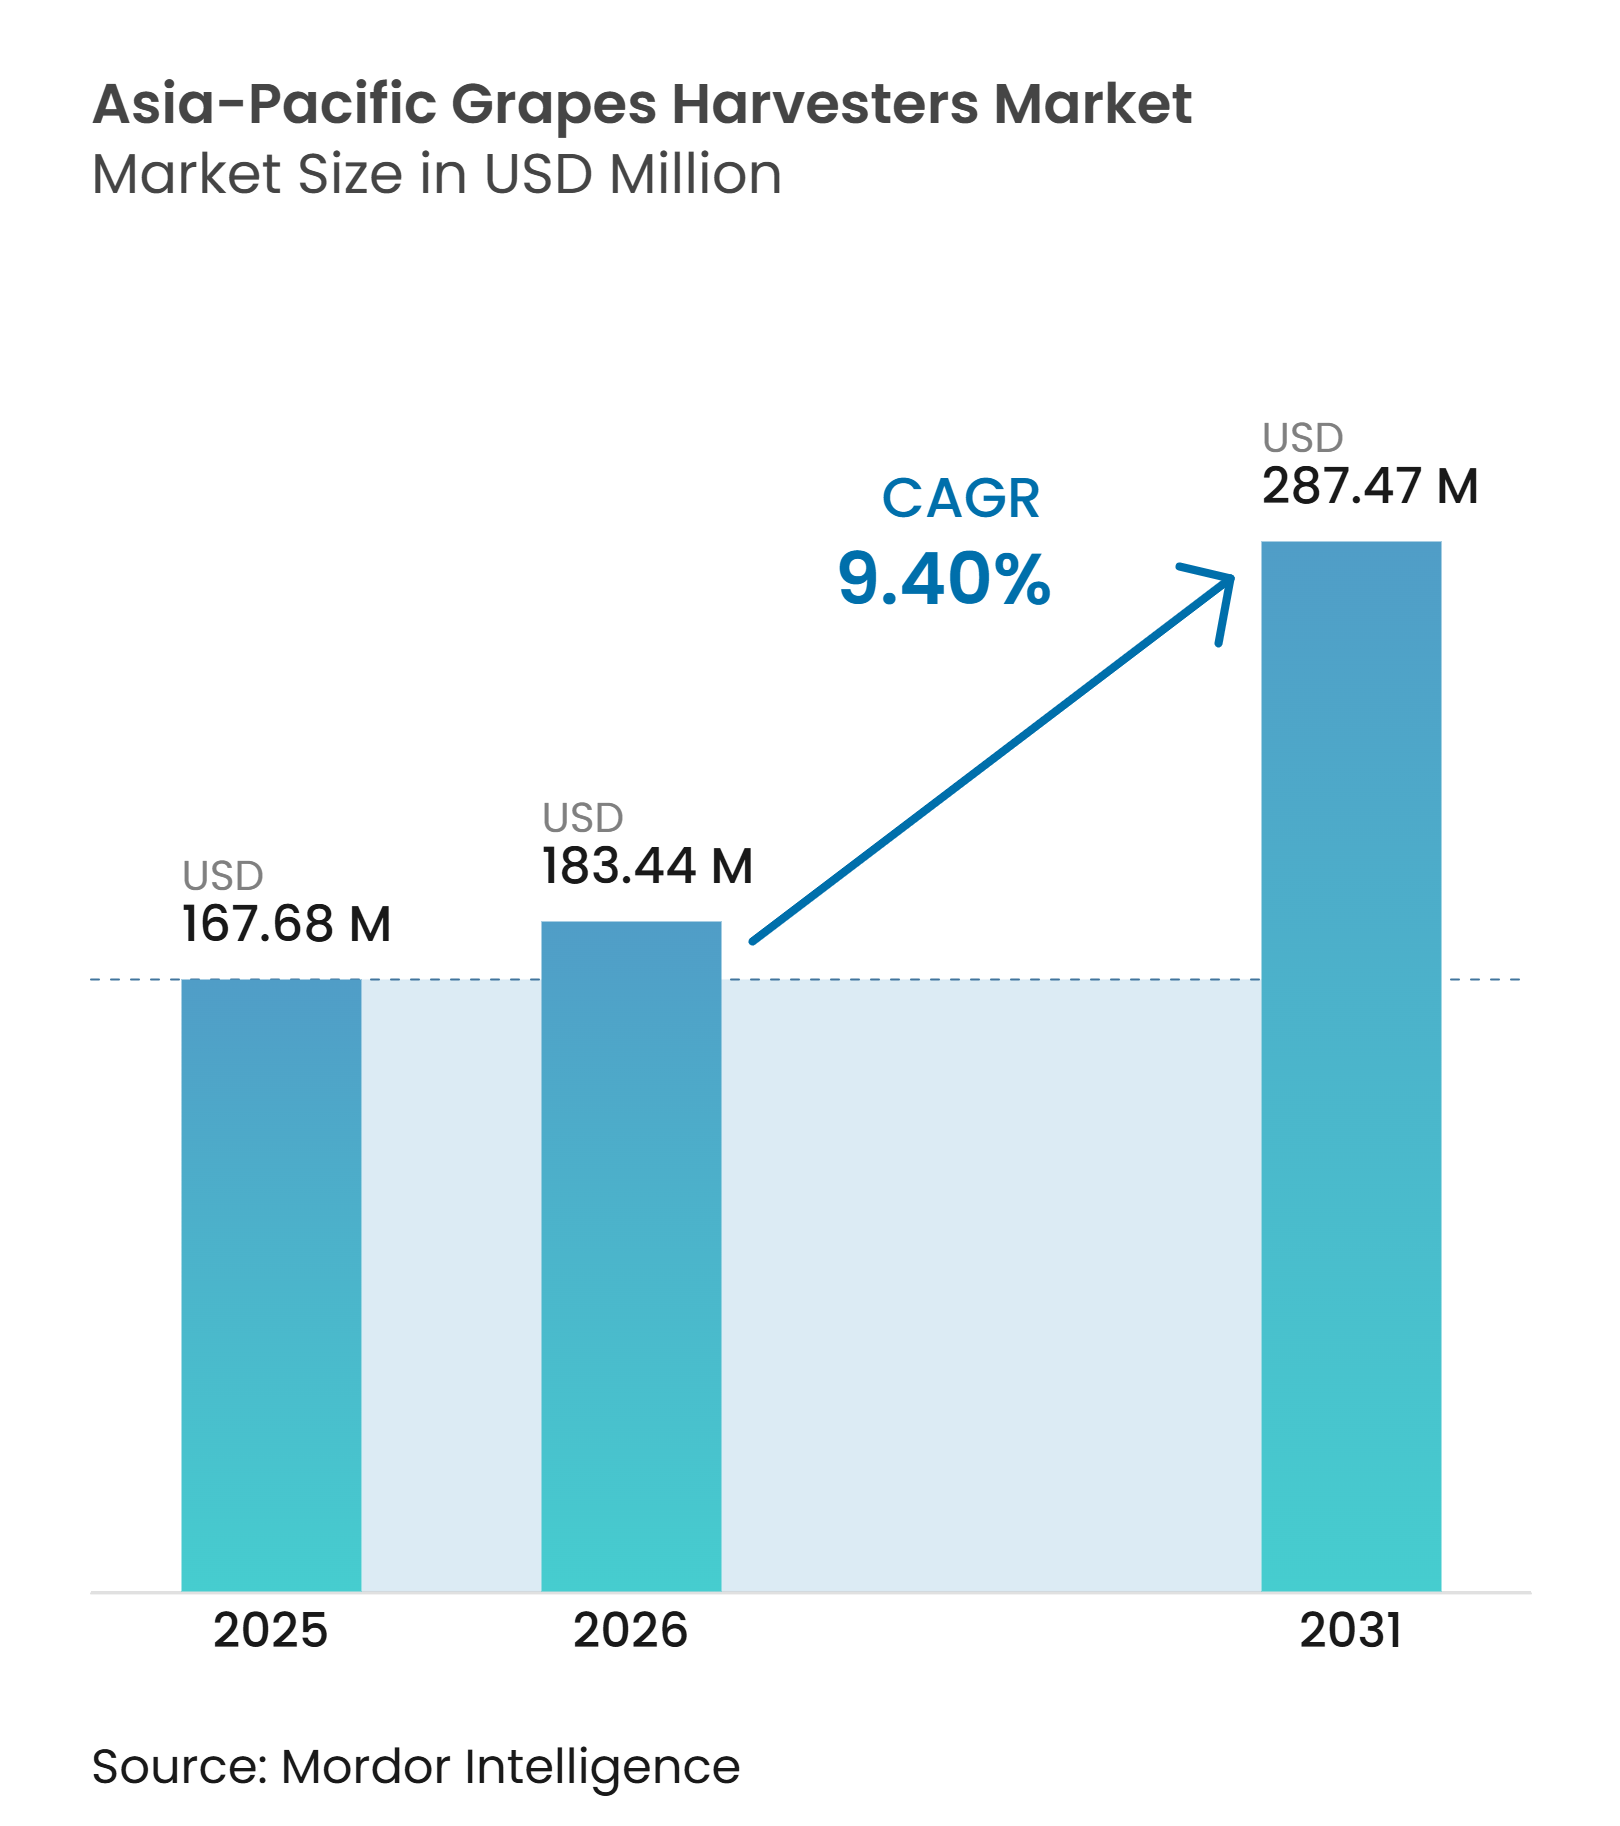
| 基準年の市場規模 (2025) | 167.68 百万米ドル |
| 市場規模 (2026) | 183.44 百万米ドル |
| 市場規模 (2031) | 287.47 百万米ドル |
| 成長率 (2026 - 2031) | 9.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ブドウ収穫機市場分析
アジア太平洋地域ブドウ収穫機市場規模は2025年に167.68 ミリオン 米ドルと評価され、2026年の183.44 ミリオン 米ドルから2031年には287.47 ミリオン 米ドルへと、2026年から2031年の予測期間においてCAGR 9.40%で成長する見込みです。市場は、特にオーストラリアと中国における季節的収穫労働力のコストと確保可能性に影響を受けています。中国とインドにおけるブドウ園近代化プログラムは、設備購入を遅らせてきた財務的障壁の一部を軽減しています。商業ブドウ園はまた、狭い畝間、不均一な地面、異なるトレリス設計での稼働が可能な機械構成に対してより受容的になっています。サプライヤーは精密制御、電動プラットフォーム、より専門的なサービスサポートで対応しています。市場は、ブドウ園の規模、労働力不足の圧力、および地域のメンテナンス能力が同時に発展する場所において最も強い機会を提供しています。
主要レポートのポイント
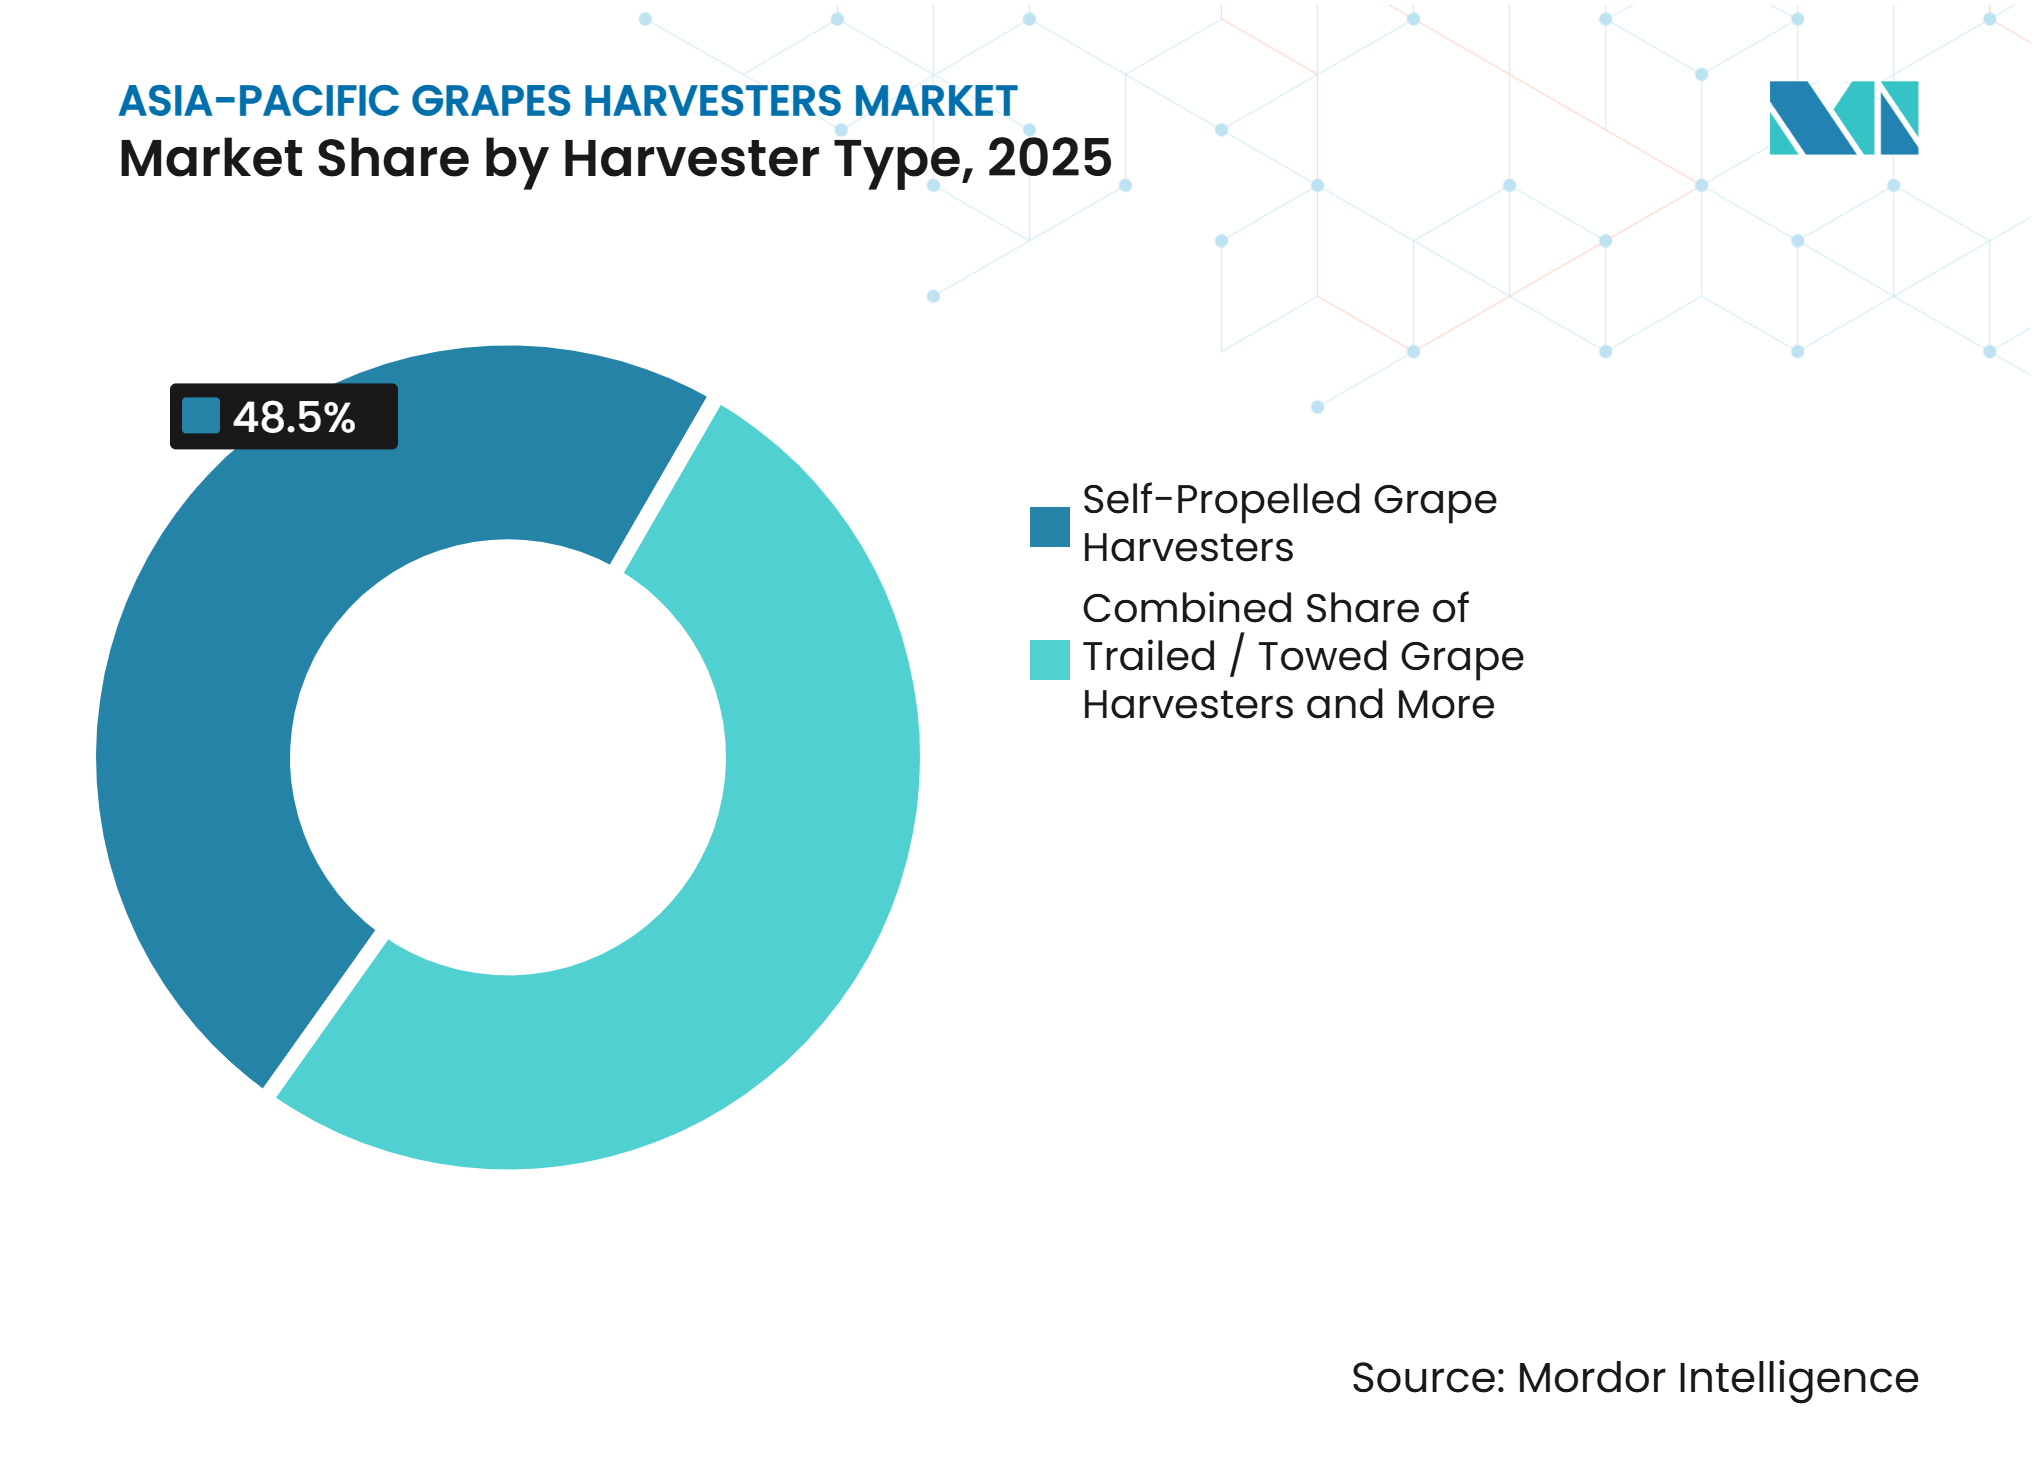
- 収穫機タイプ別では、自走式ブドウ収穫機が2025年のアジア太平洋地域ブドウ収穫機市場シェアの最大を占め、48.5%となりました。一方、トラクター搭載型ブドウ収穫機は2026年から2031年にかけてCAGR 11.8%で最も急成長するセグメントと予測されています。
- 操作モード別では、アシスト・精密誘導システムがアジア太平洋地域ブドウ収穫機市場規模の54.2%を占め、自律・半自律操作は2026年から2031年にかけてCAGR 13.2%で最も急成長するセグメントと予測されています。
- 動力源別では、ディーゼル動力収穫機が2025年に最大シェアを占め、66.8%となりました。一方、電動収穫機は2026年から2031年にかけてCAGR 14.0%で最も急成長するセグメントと予測されています。
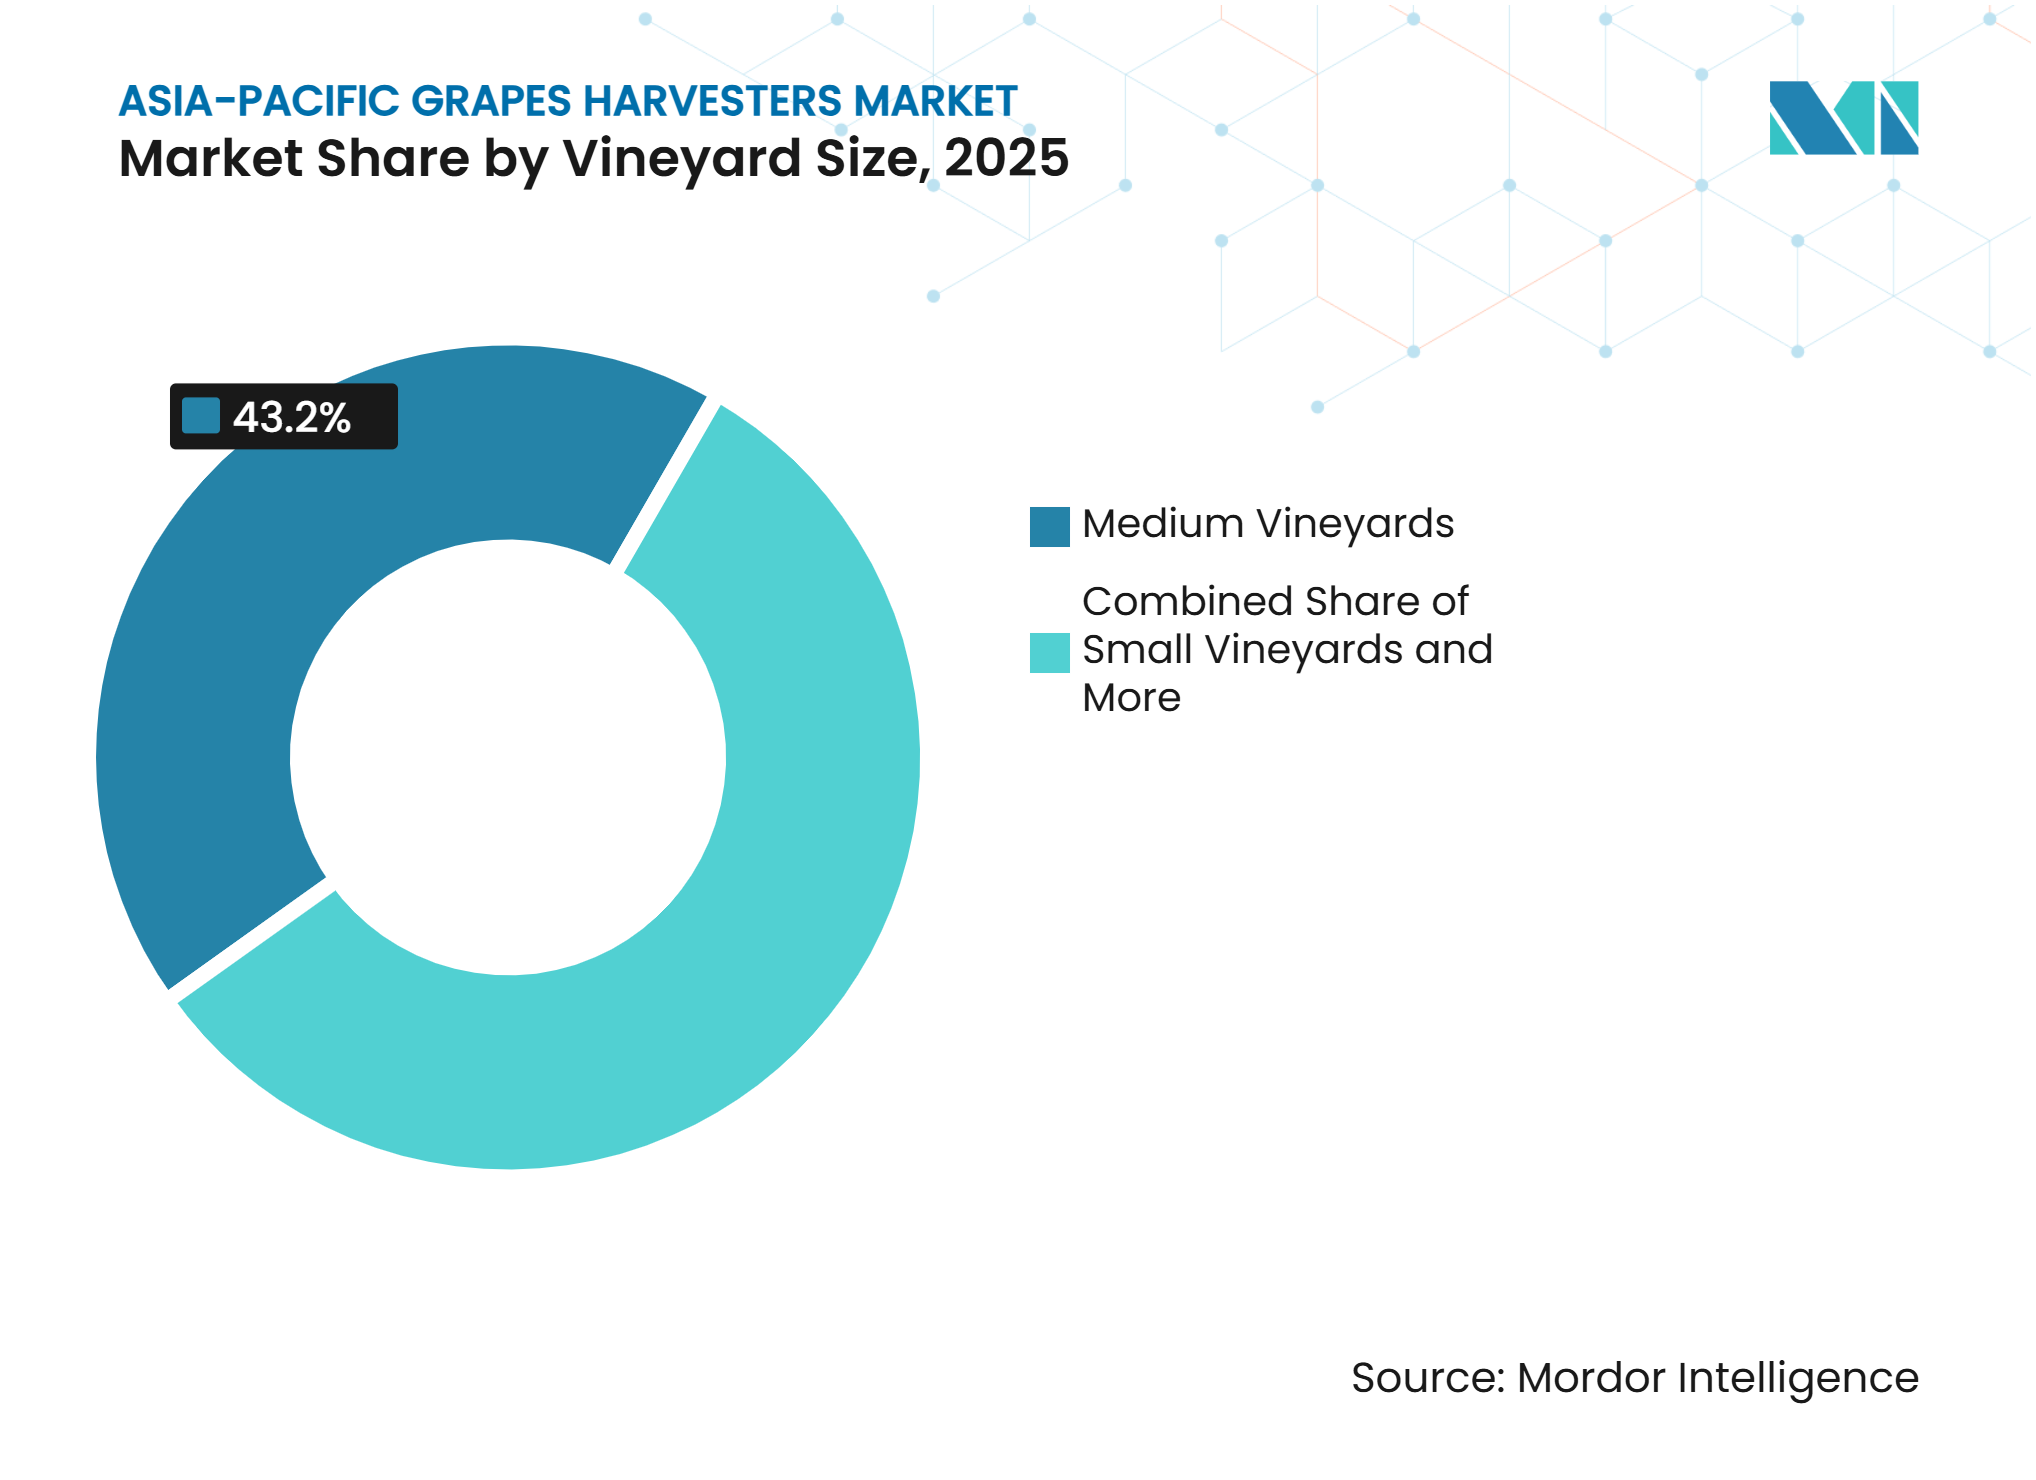
- ブドウ園規模別では、51ヘクタールから200ヘクタールの中規模ブドウ園が2025年に最大シェアを占め、43.2%となりました。一方、200ヘクタール超のブドウ園は2026年から2031年にかけてCAGR 12.4%で最も急成長するセグメントと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーストラリアと中国における深刻な季節的労働力不足 | +1.8% | オーストラリア、中国、日本 | 短期(2年以内) |
| 中国とインドにおけるブドウ園近代化補助金 | +1.5% | 中国、インド | 中期(2〜4年) |
| 中国とインドにおける商業ブドウ園の拡大 | +1.2% | 中国、インド | 長期(4年以上) |
| オーストラリアにおける収穫サービスおよび賃金コストの上昇 | +1% | オーストラリア、ニュージーランド | 短期(2年以内) |
| アジア太平洋地域ブドウ園における狭畝間・傾斜対応機械の需要 | +0.8% | 日本、インド、オーストラリア | 中期(2〜4年) |
| 電動・自律型ビティカルチャー機器の地域開発 | +1% | オーストラリア、中国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーストラリアと中国における深刻な季節的労働力不足
収穫期間中の労働力確保は、アジア太平洋地域ブドウ収穫機市場においてブドウ園オペレーターにとって直接的な購買検討事項であり続けています。オーストラリア農業資源経済科学局(ABARES)によると、オーストラリアの農業部門は2025年11月までの4四半期平均で247,000人を雇用しており、これは10年前の水準を11.6%下回っています。また、園芸農場は収穫を含む年間の重要な時期に比較的大量の臨時・契約労働力を使用する傾向があります[1]。こうした労働力の動態は、オペレーターが短い収穫期間と変動する労働力確保可能性に直面する場合に、機械化収穫の価値を高めます。2026年、DEEP Roboticsは中国・新疆ウイグル自治区トルファンの商業ブドウ園にLynx M20S車輪付き脚型ロボットを導入し、収穫期における手作業による運搬労働を70%以上削減したと報告されています。このロボットはブドウを直接収穫するのではなく、収穫されたブドウのバスケットを集荷ポイントまで運搬するものであり、労働代替と収穫物流の自動化が中国の一部の特産作物ブドウ園において試験段階を超えつつあることを示しています。
中国とインドにおけるブドウ園近代化補助金
公的農業機械支援プログラムは、アジア太平洋地域ブドウ収穫機市場においてブドウ園オペレーターの機械化の経済的負担を軽減することができます。中国では、農業農村部と財務部が2024〜2026年農業機械購入・利用補助金の枠組みを設け、農家および農業生産組織が先進的かつ適切な農業機械を購入・使用することを支援しており、各省は地域の農業ニーズに応じて対象機械カテゴリーを決定できます。中国はまた、2025年2月に農業機械のスクラップ・買い替え補助金プログラムを拡充し、旧型機器から新型機械への更新を支援しています。インドでは、マハラシュトラ州の農業機械化サブミッション(SMAM)が農業機械・設備に対する財政支援を提供しており、支援水準は受益者カテゴリーによって異なります。これらのプログラムは、設備取得コストを削減することでブドウ園機械化の経済的根拠を強化することができます。したがって、補助金支援は、労働力確保可能性、ブドウ園規模、地形、資金調達、機械の適合性と並んで、導入を補完するものです。
中国とインドにおける商業ブドウ園の拡大
大規模かつ商業化が進むブドウ園基盤は、アジア太平洋市場においてブドウ収穫機器の潜在的な顧客基盤を広げます。国際ブドウ・ワイン機構(OIV)によると、インドのブドウ園面積は2025年に推定197千ヘクタールに達し、2019年以降年平均4.6%の割合で拡大しており、インドは世界第7位のブドウ園面積を誇る国となっています。中国のブドウ園面積は2025年に推定733千ヘクタールで、近年は概ね安定しています。インドでは、マハラシュトラ州が引き続き国内最大のワイン産地であり、インドの95のワイナリーのうち70がこの州に、40がナシクに立地し、国内ブドウワイン生産量の約85%を占めています。中国では、ブドウ園開発が標準化された植栽と機械化とますます結びついています。寧夏の賀蘭山ワイン産地は2025年に60.2ムーのワイン用ブドウ栽培面積(40,800ヘクタール)を有し、新疆では機械作業に対応するためGPSベースの畝・トレリスレイアウトを採用した標準化ブドウ園の開発が進んでいます[2]。より大規模で標準化されたブドウ園区画は機械のアクセスと稼働率を向上させ、設備所有コストをより多くの収穫面積に分散させるのに役立ちます。ただし、分散した農地、不均一な地形、狭い畝間、互換性のないブドウ園レイアウトは依然として導入を制約する可能性があります。したがって、ブドウ園の拡大は、商業規模が標準化されたトレリスシステム、十分なフィールドアクセス、機械化収穫に適合したレイアウトを伴う場合に、ブドウ収穫機の需要を最も強力に支えます。
オーストラリアにおける収穫サービスおよび賃金コストの上昇
労働・収穫サービスコストの上昇は、オーストラリアのブドウ園オペレーターにとって機械化の経済的根拠を強化します。オーストラリアの園芸部門は収穫などの労働集約的な時期に臨時・契約労働力に依存しており、季節的な労働力確保可能性と賃金コストへのエクスポージャーが生じています。こうした状況は、オペレーターが短い季節的期間内に収穫を完了し、スケジュールの確実性を高める必要があることから、ブドウ収穫機器の価値を高める可能性があります。この効果は、外部収穫サービスと自社機械の経済性を評価できる大規模ブドウ園において特に顕著です。Wine Australiaは、2025年の全国ワイン用ブドウ収穫量が157万メトリックトンに達し、2024年比11%増となり、南オーストラリア州が全国収穫量の48%を占めたと報告しています[3]。収穫が必要なブドウの量が増加することで、ヴィンテージ期間中の信頼性の高い収穫能力の価値が高まり、ブドウ園の規模と稼働率が所有を正当化する場合に機械への投資を後押しする可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入機械の高コストと資金調達の摩擦 | -1.5% | インド、中国、日本 | 短期(2年以内) |
| 分散した小規模農家と段々のブドウ園構造 | -1.2% | インド、日本、韓国 | 長期(4年以上) |
| 地域のサービスおよびスペアパーツ供給の限界 | -0.8% | インド、アジア太平洋地域その他 | 中期(2〜4年) |
| 機械収穫に対する品種・地形上の制約 | -0.7% | 日本、インド、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入機械の高コストと資金調達の摩擦
輸入機器コストは、アジア太平洋地域ブドウ収穫機市場、特に小規模ブドウ園オペレーターにとって実質的な抑制要因であり続けています。高性能ブドウ収穫機は主にヨーロッパの相手先ブランド製造業者(OEM)によって製造されており、インドや日本などの市場の購入者は、機器購入価格に加えて追加の輸送費、輸入費、為替、流通、アフターサービスコストを負担する必要があります。その結果生じる資本要件は、農地面積が限られているか機械稼働率が低いブドウ園にとって所有を正当化することを困難にし、収穫請負業者や手作業への依存度を高めます。インドでは、担保や借入能力が限られた小規模生産者の間で資金調達上の制約が機械導入をさらに制限する可能性があります。一方、日本では異なる課題があり、山梨などの主要ブドウ産地が傾斜地に特殊なトレリスシステムとブドウ園を使用しており、標準的な輸入収穫機の構成と合致しない機器適合要件が生じています。こうしたコスト、資金調達、サイト適合性の制約は、小規模オペレーターの間での導入を遅らせ、アジア太平洋地域ブドウ収穫機市場全体でコンパクト、地域化、または共有機器ソリューションの必要性を高める可能性があります。
分散した小規模農家と段々畑のブドウ園構造
分散したブドウ園と段々畑の生産地域は、日本、韓国、インド、その他のアジア太平洋市場の一部において、フルスケールのオーバー・ザ・ロウ型ブドウ収穫機の実用的な使用を制限しています。小規模で分散した農地は年間機械稼働率を低下させ、機器所有の経済性を弱める可能性があります。また、傾斜地や段々畑のサイトは従来の自走式収穫機の安全な操作を制限する可能性があります。トラクター搭載型および牽引式機器は一部の地形条件で代替手段を提供できますが、収穫方法は選択的な手作業収穫を好む作物・品質要件に対応する必要がある場合もあります。日本では特定の機器適合上の課題があり、一部のブドウ栽培システムが水平または覆われたトレリスと狭いブドウ園構成を使用しており、標準的なオーバー・ザ・ロウ設計との互換性が容易ではありません。これらの物理的制約は、限られた機械稼働率および小規模市場における専門部品・サービスへのアクセスの長期化と相まって、農業機械化インセンティブが利用可能な場合でも従来型ブドウ収穫機の導入を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収穫機タイプ別:
自走式機械がリード、トラクター搭載型ユニットが台頭自走式ブドウ収穫機は2025年のアジア太平洋地域ブドウ収穫機市場シェアの48.5%を占めました。その導入はオーストラリアの大規模商業農場および中国の寧夏・新疆地域で最も強くなっています。搭載された作物洗浄システムは、高い日次収穫スループットを必要とする生産者を支援します。大容量ホッパーは1シーズンに200メトリックトン以上を扱うブドウ園に適しています。これらの機械は畝の形状が均一で稼働時間が十分な場合に最も実用的です。また、熟練したオペレーターと信頼性の高いサービスサポートも必要です。New Holland Agricultureは、SITEVI 2025においてBraud 9.50L、9.70L、9.70Mモデルを発表しました。これらのモデルはVari-Control Systemを導入し、同社は時速13キロメートルまでの作業速度で生産性を少なくとも10%向上させることができると述べました。この製品の方向性は、より生産性の高い機械への需要を反映しています。自走式カテゴリーは引き続きフィールド規模とディーラー能力に依存しています。
トラクター搭載型ブドウ収穫機は2026年から2031年にかけてCAGR 11.8%で拡大すると予測されています。初期コストが低いため、中規模オペレーターにとってよりアクセスしやすく、マハラシュトラ州や中国内陸部の省での関連性を支えています。これらの地域の生産者は、自走式ユニットを正当化するために必要な収穫量をまだ持っていない場合があります。トラクター搭載型ユニットはブドウ園にすでに存在する農業用トラクターを活用することもできます。その性能は地形、トラクターの出力、作物取り扱い要件に依存します。ISO(国際標準化機構)11684シリーズは、地域に参入する収穫機タイプに適用可能な農業機械安全マーキングの枠組みを提供しています。確立されたヨーロッパのメーカーはこの認証への精通から恩恵を受けることができます。トラクター搭載型カテゴリーは、アジア太平洋地域ブドウ収穫機市場において最大規模の農場を超えて機械化を拡大する手段を提供しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
操作モード別:
精密誘導制御がリード、自律化が進展アシスト・精密誘導操作は2025年の市場シェアの54.2%を占めました。このカテゴリーは、GPS連動自動操舵と畝感知機能の広範な使用を反映しており、長時間の収穫シフト中のオペレーターの疲労を軽減し、夜間作業中のブドウの木へのダメージを制限することができます。夜間収穫は、高温時のブドウ品質を保護するためにオーストラリアのリバーランドおよびマレー・ダーリング地域で実施されています。この機器は機械制御とオペレーターの継続的な監視を組み合わせており、完全自律操作よりも即座に実用的です。2026年7月、Pellenc Australiaはリアルタイムのフリート可視化、収量マッピング、リモートパフォーマンスモニタリングのためのPellenc Connectプラットフォームをオーストラリアのビティカルチャー向けに推進しました。このようなデジタルフリートツールは収穫活動を機器管理に結びつけますが、訓練された現場担当者の必要性をなくすものではありません。
自律・半自律操作は、地域全体のフィールド展開と研究活動に支えられ、2026年から2031年にかけてCAGR 13.2%で拡大すると予測されています。2026年9月の新疆ウイグル自治区トルファンの商業ブドウ園へのDEEP Roboticsのリンク M20S機器の展開は、収穫されたブドウバスケットの輸送を含むブドウ収穫物流へのロボットサポート技術の使用を実証しましたが、直接的なブドウ摘みではありませんでした。日本は、フランスとドイツのパートナーとの日本科学技術振興機構(JST)戦略的国際共同研究プログラムを通じて開発された剪定技術を含む、適応型ブドウ園ロボティクスに関する国際研究に参加しています。これらの動向は、主に収穫支援、ブドウ園管理、剪定において、中国、オーストラリア、日本を中心に自動化活動が拡大していることを示しています。
動力源別:
ディーゼルがリードを維持、電動プラットフォームが拡大ディーゼル動力収穫機は2025年の収益の66.8%を占めました。充電インフラのないブドウ園での長時間収穫日に引き続き適しています。給油速度は遠隔地のブドウ園での継続使用を支援しており、これはオーストラリア、中国、インド全体で関連性があります。ディーゼル機械は確立された農場サービス慣行とも互換性があります。ERO GmbHのGrapeliner 8000は2025年10月に発売され、Tier V 4気筒AGCOパワーエンジンとPoclain TwinLock MSE18リアモーターを使用しました。メーカーはこの構成が給油なしで終日収穫が可能であると提示しました。このような設計は、燃料効率が依然として重要な製品基準であることを示しています。ディーゼルからの移行は、充電アクセス、デューティサイクル、および購入者の信頼に依存する可能性があります。
電動収穫機は2026年から2031年にかけてCAGR 14.0%で拡大すると予測されており、アジア太平洋地域ブドウ収穫機市場の動力源カテゴリーの中で最も高い成長率となっています。PELLENC S.A.S.は収穫機、畝間クローラー、ハンドツールをカバーするリチウムイオンプラットフォームを提供しており、Pellenc Australiaがこれらの機器ファミリーの積極的な市場参入ルートを提供しています。中国の省レベルの排出規制イニシアチブとオーストラリアの農業持続可能性プログラムは電動機器の導入に有利です。ただし、充電インフラはより広範なフィールド導入の前提条件であり続けています。ハイブリッド収穫機は、グリッドアクセスの近くに位置するブドウ園に中間的な選択肢を提供します。したがって、アジア太平洋地域ブドウ収穫機市場は、電動の成長が遠隔地での操業におけるディーゼル能力の必要性をなくすわけではないため、予測期間を通じて複数の動力源を維持する可能性が高いです。
ブドウ園規模別:
中規模ブドウ園が収益基盤を形成、小規模ブドウ園が成長をリード51ヘクタールから200ヘクタールの中規模ブドウ園は2025年のアジア太平洋地域ブドウ収穫機市場シェアの43.2%を占めました。このサイズ範囲は、多くの自走式および精密誘導機械の所有閾値と一致しています。南オーストラリア州とニューサウスウェールズ州の商業農場はこの操業プロファイルに該当することが多く、寧夏の商業ブロックも同様です。この規模のオペレーターは購入・メンテナンスコストをより多くの生産量に分散させることができ、機械のスケジューリングは分散した小規模農地よりも一貫性が高い傾向があります。200ヘクタール超の大規模ブドウ園はすでに高度な自動化機器のテストを行っています。Duxton Vineyardsの900ヘクタールのユーストンサイトは、Smart MachineおよびWine Australiaと提携し、2024年にOXIN完全自律型マルチタスクブドウ園トラクターの試験を行い、オーストラアにおけるその技術の初の展開を実現しました。大規模サイトは、より複雑な機械をテストするために必要な管理された条件を提供します。
50ヘクタール未満の小規模ブドウ園は2026年から2031年にかけてCAGR 12.4%で拡大すると予測されています。これらのオペレーターはナシクと中国内陸部の省における初期機械化グループを代表しており、その多くは歴史的に季節的な手作業労働に完全に依存してきました。彼らの機械ニーズは大規模農場のものとは異なり、低コストの機器、資金調達アクセス、地域化されたメンテナンスを必要としています。小型でより適応性の高いユニットは、大容量プラットフォームよりも適切であることが多いです。ブドウ園近代化の取り組みはまた、将来の機械使用のために畝と灌漑システムを準備することができます。ナシクのクラスタープログラムは、最終的な機械化を支援できるアップグレードのためにこのグループを特定しています。アジア太平洋地域ブドウ収穫機市場は、小規模での機器所有を実用的にするサービスモデルを必要とし、サプライヤーも小規模農地の形状と不均一なアクセス条件を考慮する必要があります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2025年のアジア太平洋地域ブドウ収穫機市場シェアの41.0%を占めました。広大なブドウ栽培面積と寧夏・新疆の商業農場が大規模な地域機器基盤を支えています。省レベルの機械化補助金は商業ブドウ園オペレーターの取得コストを削減することができます。国の2024年から2026年の補助金枠組みはまた、標準・特産作物機械の政策設定を提供しています。2026年9月のトルファンへのロボット展開は、労働支援自動化への商業的関心を示しています。中国は単一の収穫機構成では対応できないほど多様なブドウ園条件を有しており、サプライヤーは農地規模、フィールドアクセス、地域サービス要件に適応する必要があります。
インドは最も急成長している地域であり、2026年から2031年にかけてCAGR 11.5%で拡大すると予測されています。ナシクの近代化プログラムは2026年にブドウ園アップグレードへの支援を追加します。オーストラリアは高い労働コストとワイン用ブドウ収穫量の回復により、依然として重要な機器市場です。オレンジとDuxton Vineyardsでの自律型試験は新しいブドウ園技術の実用的なテスト基盤を提供していますが、試験を機器購入に転換するためには地域のフィールドサポートが引き続き不可欠です。
日本のプレミアムシャインマスカット生産は、ブドウ園作業向けのコンパクトなロボットソリューションの研究を支援しています。ただし、段々畑のブドウ園、狭い畝間、特殊なトレリスシステムが標準的なオーバー・ザ・ロウ型収穫機の使用を制限しています。ニュージーランドおよびその他のオセアニア市場は、オーストラリアにもサービスを提供する流通ネットワークを通じて主にヨーロッパのブドウ収穫プラットフォームにアクセスしています。韓国およびその他のアジア太平洋市場は、商業的なビティカルチャーの発展にもかかわらず、ブドウ収穫機の普及率が比較的低い状況です。これらの市場は、傾斜地や小規模ブドウ園での稼働が可能な機器と、専門スペアパーツ、メンテナンスサービス、訓練された技術者へのより強いアクセスを必要としています。
競合環境
市場集中度
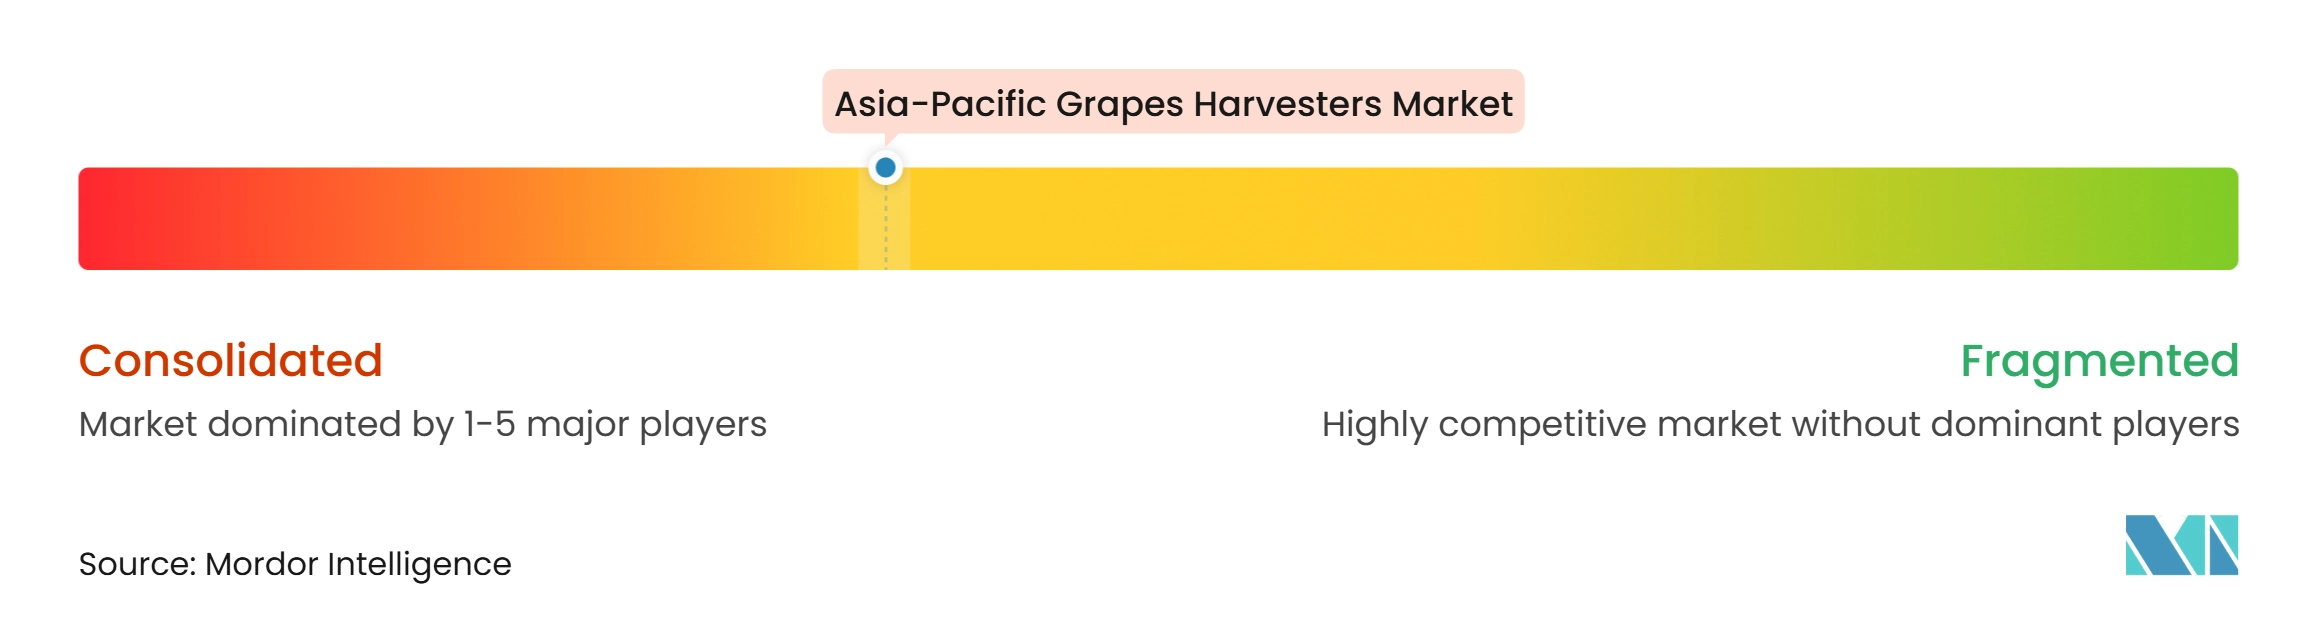
アジア太平洋地域ブドウ収穫機市場は適度に集中しており、CNH Industrial N.V.、PELLENC S.A.S.、GRÉGOIRE SAS、ERO GmbH、Oxbo International Corporationなどの確立されたプレイヤーが地域の主要市場にサービスを提供しています。CNH IndustrialはオーストラリアとニュージーランドでNew Holland Agricultureプラットフォームを通じてBraudブドウ収穫機を供給しており、GrégoireはGrégoireは中国での販売実績とオーストラリアでの確立されたプレゼンスを持っています。EROは地域の流通・技術サービスネットワークを通じてGrapelinerシリーズをサポートし、PellencとOxboは異なるブドウ園構成向けのブドウ収穫プラットフォームを提供しています。これらの確立されたサプライヤーが地域の機械化ブドウ収穫機器基盤の中核を形成しています。
競争は主にブドウ園適合性、収穫性能、機械生産性、アフターサービスサポートに基づいています。New Hollandの2026年モデルBraud 9.80Nは狭いブドウ園用途向けにアップグレードされたフロントアクスルを組み込んでおり、ERO GmbHのGrapelinerシリーズは洗浄性能、地形対応能力、運用効率を重視しています。PELLENC S.A.S.のGRAPES'LINEとOxboの6030および620は、牽引式および多機能収穫プラットフォームを含む代替構成を提供しています。アジア太平洋地域の文脈では、スペアパーツの入手可能性、技術者アクセス、試運転、収穫シーズンの対応が重要な差別化要因です。比較的短いヴィンテージ期間中の機器のダウンタイムはブドウ園の操業に直接影響を与える可能性があるためです。その結果、確立された流通・サービスインフラは機械仕様と同様にサプライヤー選択において重要となる可能性があります。
機会は、ブドウ園の機械化が発展しているものの、農場構造とフィールド条件が従来の自走式収穫機の経済性を制限している市場に残っています。インドと中国は、より小規模な商業ブロックに適した低容量・コスト意識の高い機器の余地を提供しており、日本と韓国は狭い畝間、特殊なトレリスシステム、傾斜地形に適応した機械の機会を提供しています。牽引式、コンパクト、特殊収穫プラットフォームは、フルスケールのオーバー・ザ・ロウ型機械が適さない用途に対応できます。新興の中国ブドウ園自動化技術は、収穫物流やその他の労働集約的なタスクに対応することで機械化をさらに支援する可能性がありますが、現時点では従来の高スループットブドウ収穫機を直接置き換えるのではなく補完するものです。これにより、小規模OEMが地域化されたエンジニアリング、特殊な機械構成、特定のブドウ園構造を対象としたソリューションを通じて競争する余地が生まれます。
アジア太平洋地域ブドウ収穫機産業リーダー
-
CNH Industrial N.V.
-
PELLENC S.A.S.
-
GRÉGOIRE SAS (SDF S.p.A.)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ブドウ収穫機市場 このレポートでカバーされる企業
- CNH Industrial N.V.
- PELLENC S.A.S.
- ERO GmbH
- GRÉGOIRE SAS (SDF S.p.A.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- BTL Industries (SA) Pty Ltd
- Shihezi Kaifaqu Dario Extension Machinery Equipment Co., Ltd.
- CRF Costruzioni S.r.l.
- Arnaud Frères SAS (ALMA)
最近の産業開発事情 アジア太平洋地域ブドウ収穫機市場
- 2026年9月:DEEP Roboticsは新疆ウイグル自治区トルファンのブドウ園にLynx M20S車輪付き脚型ロボットを商業展開し、ロボットが手作業によるブドウバスケット運搬労働を70%以上削減したと報告されています。ロボット自体はブドウを収穫しません。収穫されたブドウバスケットをブドウ園の畝から集荷ポイントまで運搬し、その他の収穫支援タスクを実行します。
- 2026年7月:PELLENC Australiaはオーストラリアのビティカルチャー向けにPELLENC CONNECTを推進し、リアルタイムのフリート可視化、リモート機械性能調整、診断、収穫質量・収量データ、ブドウ園管理情報を強調しました。
- 2025年6月:MEINONG ROBOTは大規模ブドウ園作業向けに設計された新世代ブドウ摘みロボットを発表し、同社はシステムが商業展開可能な段階に達したと述べました。このロボットは、ピーク収穫期間中のブドウ認識精度、摘み取り効率、運用安定性を向上させ、労働依存度と収穫後損失を削減するために開発されました。
アジア太平洋地域ブドウ収穫機市場レポートの範囲
ブドウ収穫機は、収穫期間中にブドウ園でブドウをブドウの木から切り離して効率的に収集するために使用される機械化装置であり、手作業を削減し収穫速度を向上させます。アジア太平洋地域ブドウ収穫機市場レポートは、収穫機タイプ別(自走式、牽引式またはトウ式、トラクター搭載型)、操作モード別(手動操舵、アシストまたは精密誘導、自律または半自律)、動力源別(ディーゼル、ハイブリッド、電動)、ブドウ園規模別(小規模ブドウ園(50ヘクタール未満)、中規模ブドウ園(51〜200ヘクタール)、大規模ブドウ園(200ヘクタール超))、地域別(中国、オーストラリア、その他)にセグメント化されています。市場予測は米ドル(金額)で提供されます。
セグメンテーション概要
| 自走式ブドウ収穫機 |
| 牽引式・トウ式ブドウ収穫機 |
| トラクター搭載型ブドウ収穫機 |
| 手動操舵・操作 |
| アシスト・精密誘導操作 |
| 自律・半自律操作 |
| ディーゼル動力収穫機 |
| ハイブリッド収穫機 |
| 電動収穫機 |
| 50ヘクタール未満の小規模ブドウ園 |
| 51〜200ヘクタールの中規模ブドウ園 |
| 200ヘクタール超の大規模ブドウ園 |
| 中国 |
| オーストラリア |
| インド |
| 日本 |
| 韓国 |
| ニュージーランド |
| アジア太平洋地域その他 |
| 収穫機タイプ別 | 自走式ブドウ収穫機 |
| 牽引式・トウ式ブドウ収穫機 | |
| トラクター搭載型ブドウ収穫機 | |
| 操作モード別 | 手動操舵・操作 |
| アシスト・精密誘導操作 | |
| 自律・半自律操作 | |
| 動力源別 | ディーゼル動力収穫機 |
| ハイブリッド収穫機 | |
| 電動収穫機 | |
| ブドウ園規模別 | 50ヘクタール未満の小規模ブドウ園 |
| 51〜200ヘクタールの中規模ブドウ園 | |
| 200ヘクタール超の大規模ブドウ園 | |
| 地域別 | 中国 |
| オーストラリア | |
| インド | |
| 日本 | |
| 韓国 | |
| ニュージーランド | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域ブドウ収穫機市場の規模はどのくらいですか?
市場は2025年に167.68 ミリオン 米ドルと評価され、CAGR 9.40%で2031年までに287.5 ミリオン 米ドルに達すると予測されています。
地域販売をリードする収穫機タイプはどれですか?
自走式ブドウ収穫機は2025年に48.5%のシェアでリードしており、大規模商業農場と高スループットの操業要件に支えられています。
最も急速に成長している動力源はどれですか?
電動収穫機は電動機器開発と持続可能性プログラムに支えられ、2026年から2031年にかけてCAGR 14.0%で拡大すると予測されています。
小規模ブドウ園での機器導入を制限するものは何ですか?
輸入機械のコスト、限られた資金調達、分散した農地、段々畑の地形、薄いサービスカバレッジが導入を制限する可能性があります。