
Marktgröße und Marktanteile der Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
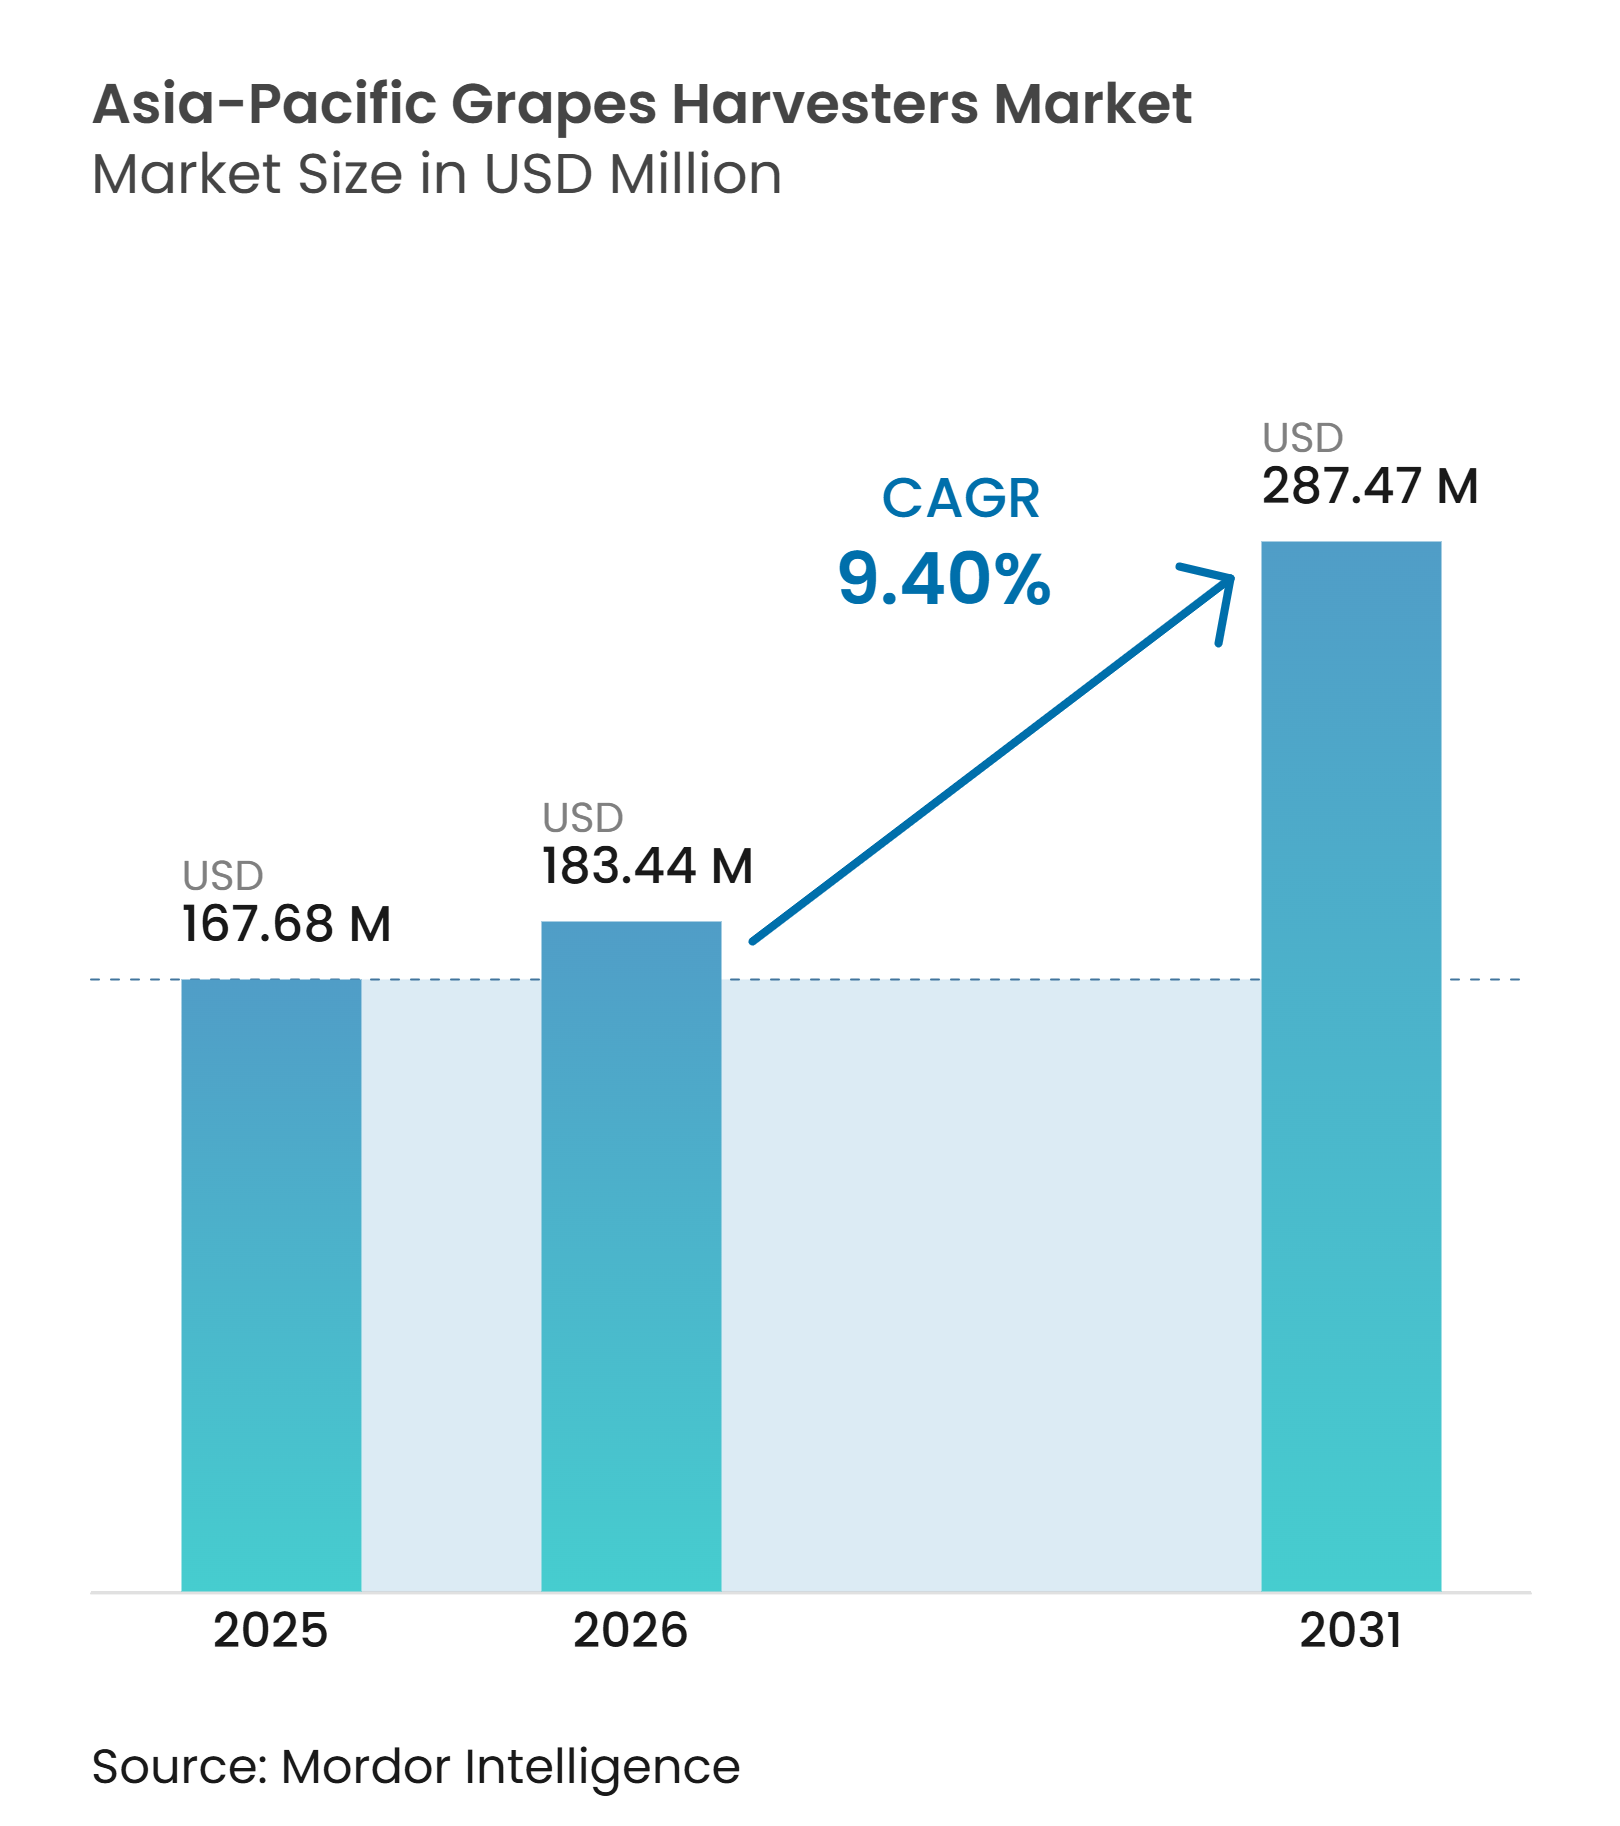
| Marktgröße im Basisjahr (2025) | 167.68 Millionen US-Dollar |
| Marktgröße (2026) | 183.44 Millionen US-Dollar |
| Marktgröße (2031) | 287.47 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des Marktes für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 167,68 Millionen USD geschätzt und soll von 183,44 Millionen USD im Jahr 2026 auf 287,47 Millionen USD bis 2031 wachsen, bei einem CAGR von 9,40 % während des Prognosezeitraums von 2026 bis 2031. Der Markt wird durch die Kosten und Verfügbarkeit von Saisonarbeitskräften während der Ernte beeinflusst, insbesondere in Australien und China. Weinberg-Modernisierungsprogramme in China und Indien reduzieren einige der finanziellen Hürden, die Gerätekäufe verzögert haben. Kommerzielle Weinberge sind auch zunehmend empfänglicher für Maschinenkonfigurationen, die in engen Reihen, auf unebenem Gelände und bei verschiedenen Spalierdesigns betrieben werden können. Lieferanten reagieren mit Präzisionssteuerungen, elektrischen Plattformen und spezialisierterem Serviceunterstützung. Der Markt bietet seine stärksten Chancen dort, wo Weinberggröße, Arbeitsdruck und lokale Wartungskapazitäten gemeinsam wachsen.
Wichtigste Erkenntnisse des Berichts
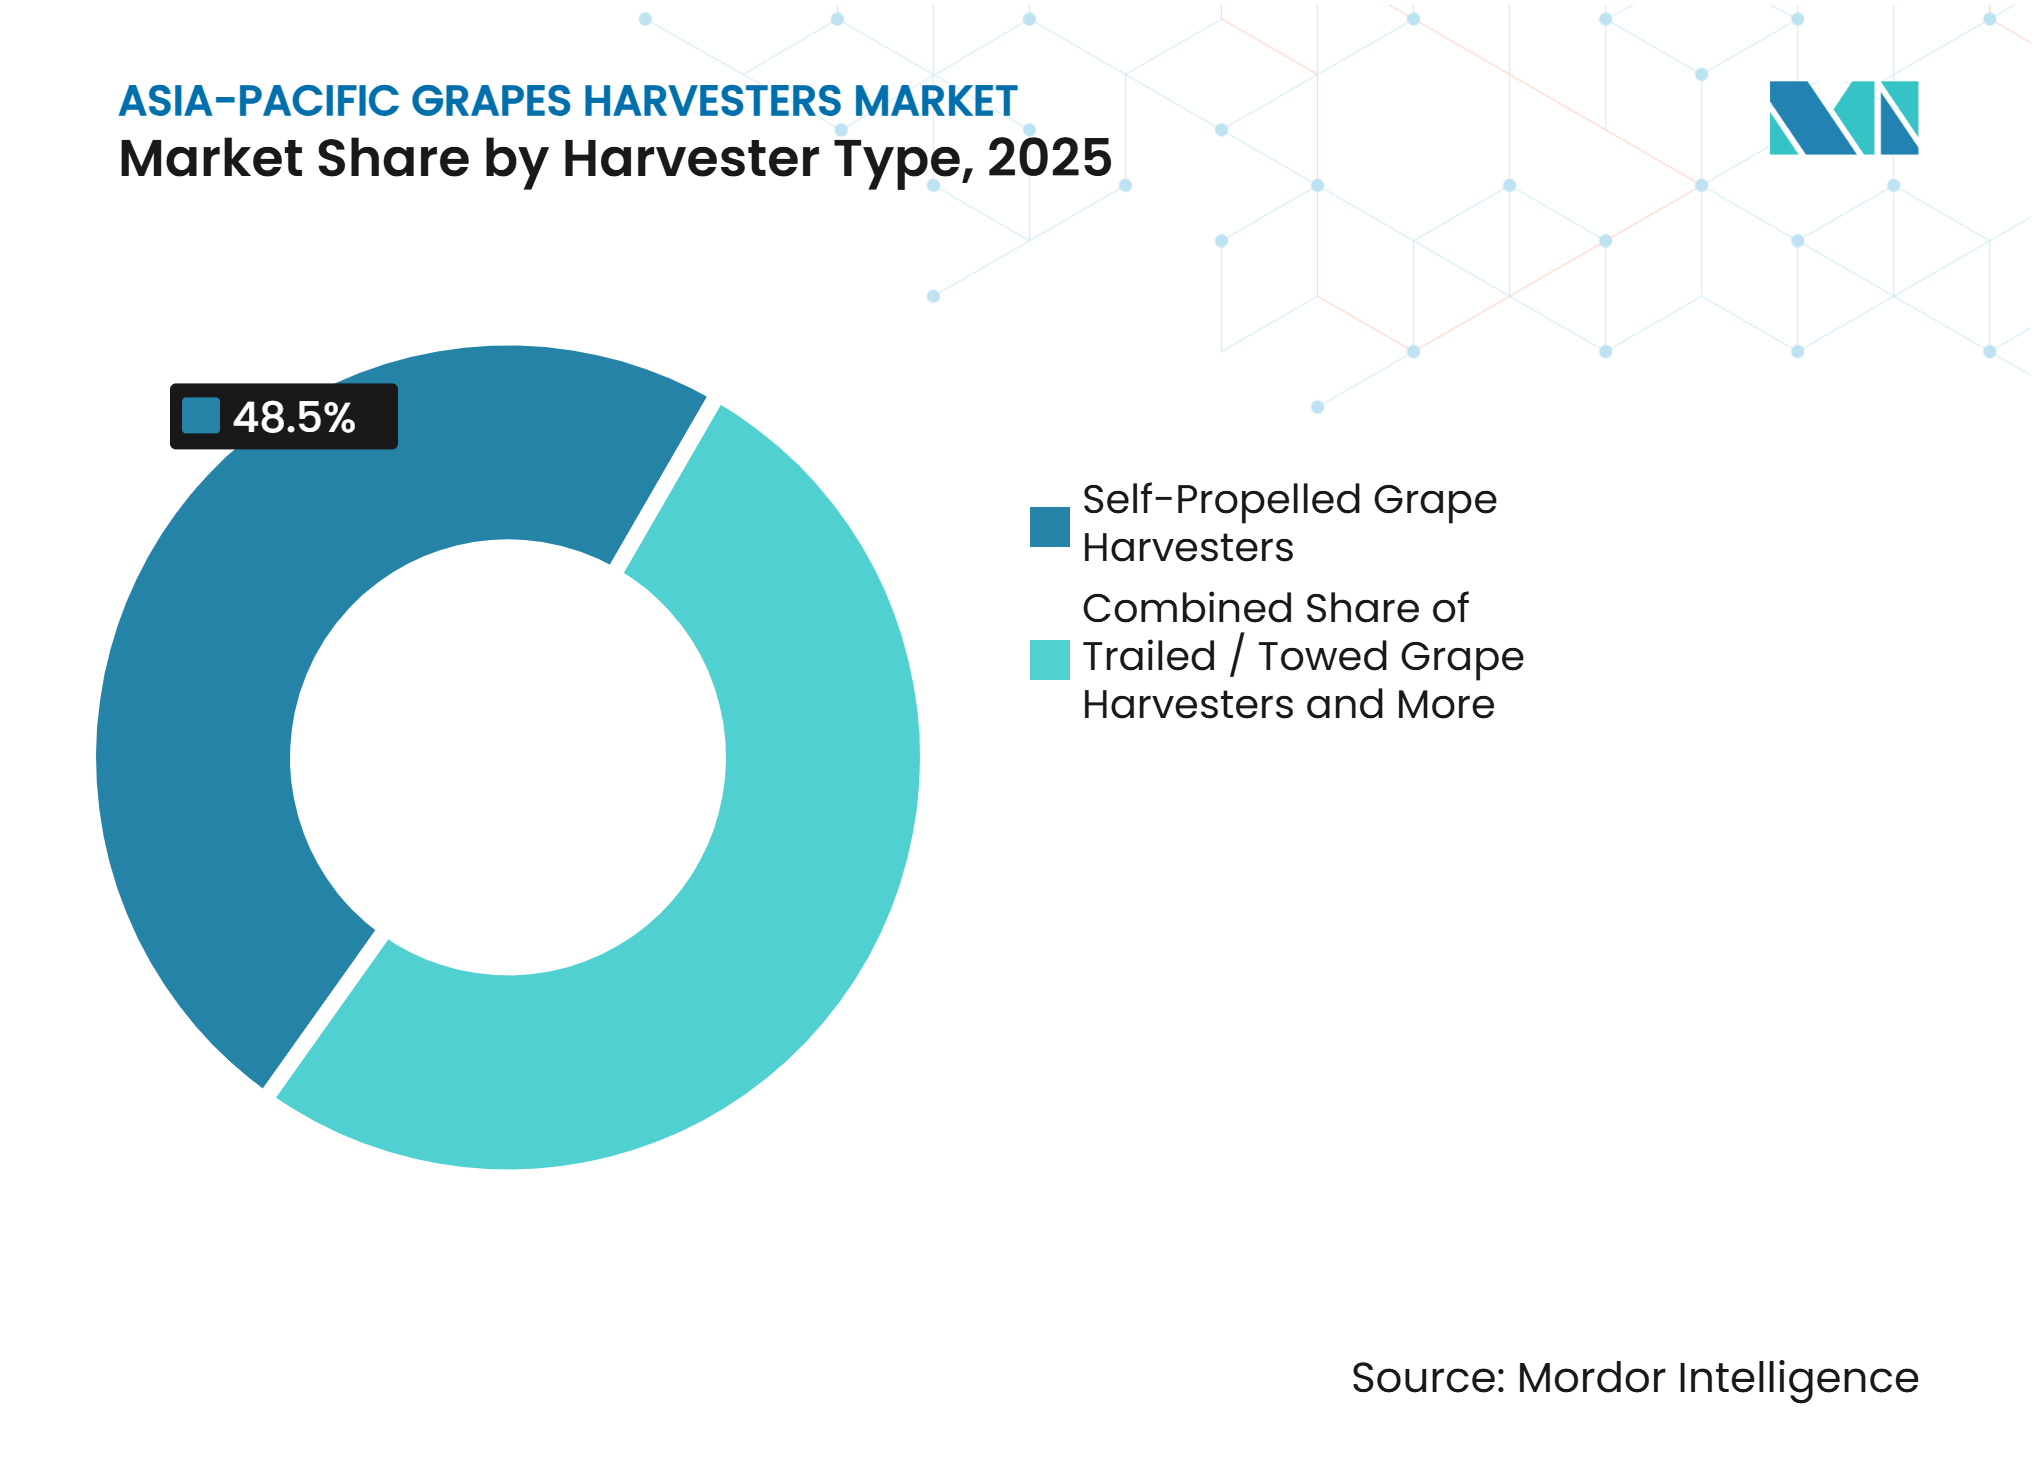
- Nach Erntemaschinentypus entfielen auf selbstfahrende Traubenerntemaschinenmärkte im Jahr 2025 der größte Marktanteil im asiatisch-pazifischen Raum mit 48,5 %, während traktormontierte Traubenerntemaschinenmärkte voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 11,8 % von 2026 bis 2031.
- Nach Betriebsart entfielen auf unterstützte/präzisionsgeführte Systeme 54,2 % der Marktgröße der Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum, während autonome und halbautonome Betriebsarten voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 13,2 % von 2026 bis 2031.
- Nach Energiequelle entfielen auf dieselbetriebene Erntemaschinen im Jahr 2025 der größte Anteil mit 66,8 %, während elektrische Erntemaschinen voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 14,0 % von 2026 bis 2031.
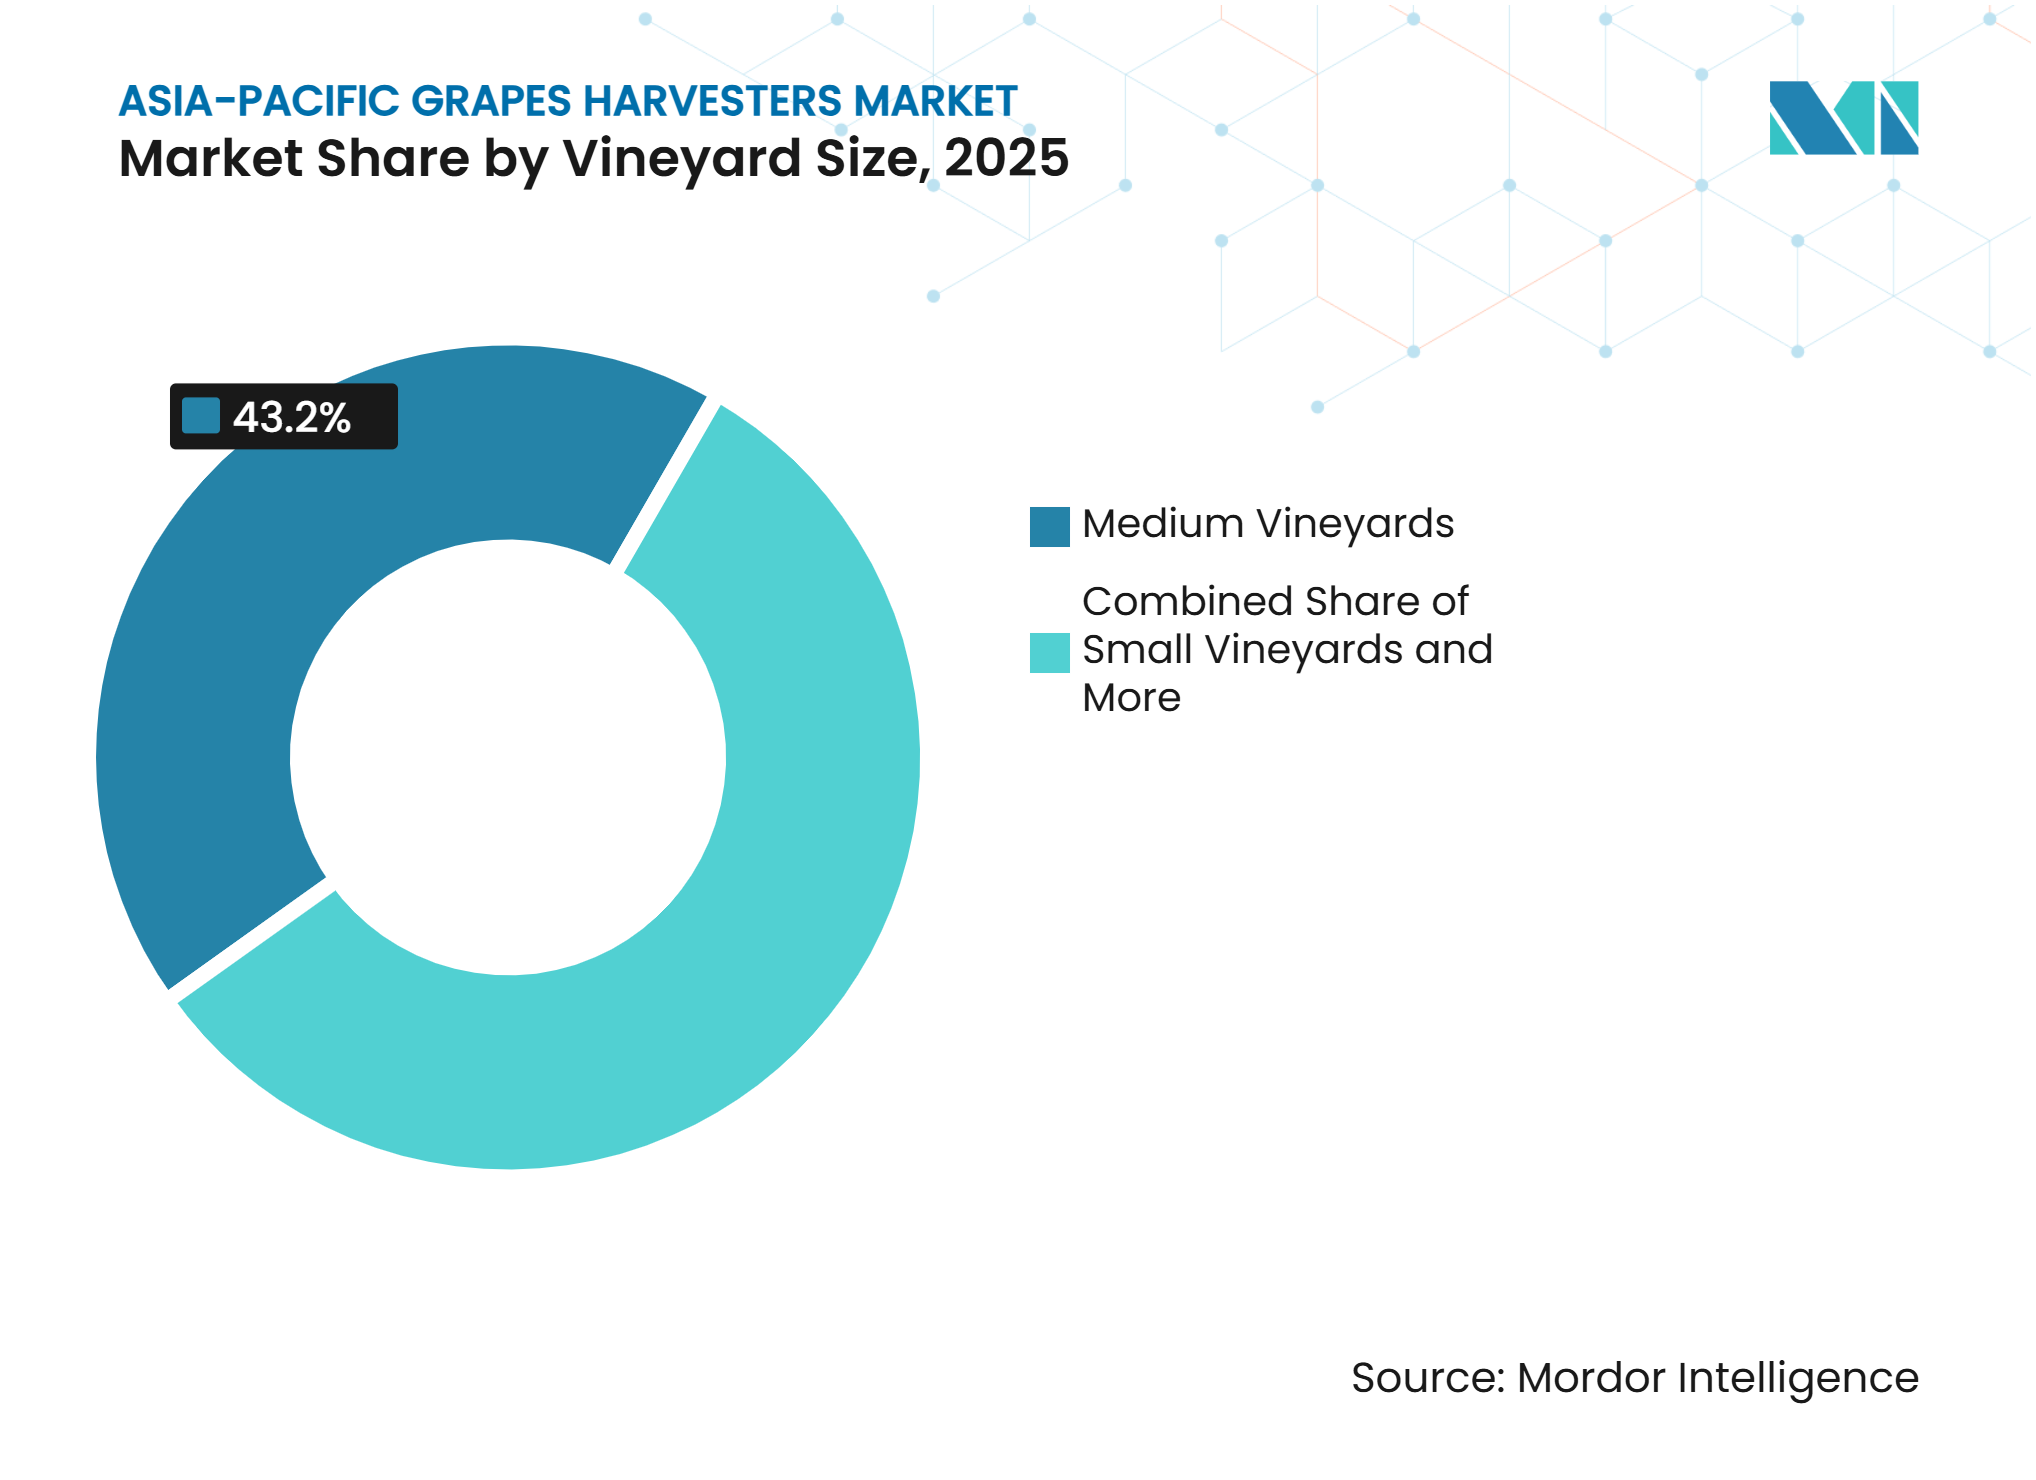
- Nach Weinberggröße entfielen auf mittlere Weinberge von 51 bis 200 Hektar im Jahr 2025 der größte Anteil mit 43,2 %, während Weinberge über 200 Hektar voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 12,4 % von 2026 bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter saisonaler Arbeitskräftemangel in Australien und China | +1.8% | Australien, China, Japan | Kurzfristig (≤ 2 Jahre) |
| Subventionen zur Weinberg-Modernisierung in China und Indien | +1.5% | China, Indien | Mittelfristig (2–4 Jahre) |
| Ausbau kommerzieller Weinberge in China und Indien | +1.2% | China, Indien | Langfristig (≥ 4 Jahre) |
| Steigende Ernteservice- und Lohnkosten in Australien | +1% | Australien, Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Maschinen für enge Reihen und Hanglagen in asiatisch-pazifischen Weinbergen | +0.8% | Japan, Indien, Australien | Mittelfristig (2–4 Jahre) |
| Lokale Entwicklung elektrischer und autonomer Weinbaugeräte | +1% | Australien, China, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter saisonaler Arbeitskräftemangel in Australien und China
Die Verfügbarkeit von Arbeitskräften während des Erntezeitraums bleibt ein direkter Kaufentscheidungsfaktor für Weinbergbetreiber im Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum. Laut dem Australischen Büro für Agrar- und Ressourcenökonomie und -wissenschaften (ABARES) beschäftigte Australiens Agrarsektor in den vier Quartalen bis November 2025 durchschnittlich 247.000 Personen, was 11,6 % unter dem Niveau von vor einem Jahrzehnt liegt, während Gartenbaubetriebe zu Schlüsselzeiten des Jahres, einschließlich der Ernte, tendenziell relativ große Mengen an Gelegenheits- und Vertragsarbeitskräften einsetzenMomentaufnahme der australischen Landwirtschaft 1, agriculture.gov.au">[1]. Diese Arbeitsmarktdynamiken erhöhen den Wert der mechanisierten Ernte, wenn Betreiber mit kurzen Erntezeiträumen und variabler Arbeitsverfügbarkeit konfrontiert sind. Im Jahr 2026 setzte DEEP Robotics Lynx M20S Rad-Bein-Roboter in kommerziellen Weinbergen in Turpan, China, ein, wo die Maschinen Berichten zufolge den manuellen Trageaufwand während der Ernte um mehr als 70 % reduzierten. Die Roboter transportieren geerntete Traubenkörbe zu Sammelpunkten, anstatt Trauben direkt zu ernten, was darauf hindeutet, dass Arbeitskräftesubstitution und Ernte-Logistikautomatisierung in einigen chinesischen Spezialkultur-Weinbergen über Versuche hinausgehen.
Subventionen zur Weinberg-Modernisierung in China und Indien
Öffentliche Programme zur Unterstützung landwirtschaftlicher Maschinen können die Erschwinglichkeit der Mechanisierung für Weinbergbetreiber im Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum verbessern. In China hat das Ministerium für Landwirtschaft und ländliche Angelegenheiten und das Finanzministerium den Rahmen für Kauf- und Anwendungssubventionen für landwirtschaftliche Maschinen 2024–2026 eingerichtet, der Landwirte und landwirtschaftliche Produktionsorganisationen beim Kauf und Einsatz fortschrittlicher und geeigneter landwirtschaftlicher Maschinen unterstützt, wobei Provinzen die förderfähigen Maschinenkategorien entsprechend den lokalen landwirtschaftlichen Bedürfnissen festlegen können. China hat sein Subventionsprogramm für die Verschrottung und den Ersatz landwirtschaftlicher Maschinen im Februar 2025 ebenfalls ausgeweitet und unterstützt den Ersatz älterer Geräte durch neuere Maschinen. In Indien bietet Maharashtras Untermission zur landwirtschaftlichen Mechanisierung (SMAM) finanzielle Unterstützung für landwirtschaftliche Maschinen und Geräte, wobei die Unterstützungsniveaus je nach Begünstigtenkategorie variieren. Diese Programme können den wirtschaftlichen Fall für die Weinberg-Mechanisierung stärken, indem sie die Gerätebeschaffungskosten senken. Subventionsunterstützung ergänzt daher die Einführung neben Arbeitsverfügbarkeit, Weinberggröße, Gelände, Finanzierung und Maschineneignung.
Ausbau kommerzieller Weinberge in China und Indien
Eine große und zunehmend kommerzialisierte Weinbergbasis erweitert die potenzielle Kundenbasis für Traubenerntegeräte im asiatisch-pazifischen Markt. Laut der Internationalen Organisation für Rebe und Wein (OIV) erreichte Indiens Weinbergfläche im Jahr 2025 einen geschätzten Wert von 197 Tausend Hektar und hat sich seit 2019 mit einer durchschnittlichen jährlichen Rate von 4,6 % ausgedehnt, was Indien zur siebtgrößten Weinbergfläche der Welt macht. Chinas Weinbergfläche wurde im Jahr 2025 auf 733 Tausend Hektar geschätzt und ist in den letzten Jahren weitgehend stabil geblieben. In Indien bleibt Maharashtra die wichtigste weinproduzierende Region des Landes, mit 70 der 95 Weingüter Indiens im Bundesstaat und 40 in Nashik, während der Bundesstaat fast 85 % der nationalen Traubenweinproduktion ausmacht. In China ist die Weinbergentwicklung zunehmend mit standardisierter Bepflanzung und Mechanisierung verbunden. Die Weinregion Helan Mountain in Ningxia hatte im Jahr 2025 60,2 Mu Weintraubenanbau (40.800 Hektar), während Xinjiang standardisierte Weinberge mit GPS-basierten Reihen- und Spalier-Layouts entwickelt, die für mechanische Betriebe ausgelegt sindAktualisierungen zu Regierungsangelegenheiten, nynct.nx.gov.cn">[2]. Größere und standardisiertere Weinbergblöcke können den Maschinenzugang und die Auslastung verbessern und helfen, die Geräteeigentumskosten auf eine größere geerntete Fläche zu verteilen. Fragmentierte Besitzverhältnisse, unebenes Gelände, enge Reihen und inkompatible Weinberg-Layouts können die Einführung jedoch weiterhin einschränken. Die Weinbergexpansion unterstützt die Nachfrage nach Traubenerntemaschinenmärkte daher am stärksten dort, wo kommerzielle Größe von standardisierten Spaliersystemen, ausreichendem Feldzugang und für die mechanisierte Ernte kompatiblen Layouts begleitet wird.
Steigende Ernteservice- und Lohnkosten in Australien
Steigende Arbeits- und Ernteservicekosten stärken den wirtschaftlichen Fall für die Mechanisierung bei australischen Weinbergbetreibern. Australiens Gartenbausektor ist während arbeitsintensiver Perioden wie der Ernte auf Gelegenheits- und Vertragsarbeitskräfte angewiesen, was eine Abhängigkeit von der saisonalen Arbeitsverfügbarkeit und den Lohnkosten schafft. Diese Bedingungen können den Wert von Traubenerntegeräten erhöhen, da Betreiber die Ernte innerhalb kurzer saisonaler Zeiträume abschließen und die Planungssicherheit verbessern müssen. Der Effekt ist besonders relevant für größere Weinberge, die die Wirtschaftlichkeit eigener Maschinen gegenüber externen Ernteservices bewerten können. Wine Australia berichtete, dass die nationale Weintraubenernte 2025 1,57 Millionen Tonnen erreichte, ein Anstieg von 11 % gegenüber 2024, wobei South Australia 48 % der nationalen Ernte ausmachteNationaler Jahrgangs-Bericht 3, wineaustralia.com">[3]. Das höhere Volumen der zu erntenden Trauben erhöht den Wert zuverlässiger Erntekapazitäten während der Lese und kann Investitionen in Maschinen unterstützen, wo Weinberggröße und Auslastungsraten den Besitz rechtfertigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten importierter Maschinen und Finanzierungshürden | -1.5% | Indien, China, Japan | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kleinbauern- und Terrassenweinbergstruktur | -1.2% | Indien, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Begrenzte regionale Service- und Ersatzteilversorgung | -0.8% | Indien, Rest des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Sorten- und Geländebeschränkungen bei der mechanischen Ernte | -0.7% | Japan, Indien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten importierter Maschinen und Finanzierungshürden
Die Kosten importierter Geräte bleiben ein wesentliches Hemmnis für den Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum, insbesondere für kleinere Weinbergbetreiber. Leistungsstarke Traubenerntemaschinenmärkte werden überwiegend von europäischen Originalgeräteherstellern (OEM) gefertigt, was Käufer in Märkten wie Indien und Japan dazu zwingt, zusätzliche Fracht-, Import-, Währungs-, Vertriebs- und Kundendienst-Kosten neben dem Gerätekaufpreis zu tragen. Der daraus resultierende Kapitalbedarf kann den Besitz für Weinberge mit begrenzter Fläche oder geringer Maschinenauslastung schwer rechtfertigen lassen, was die Abhängigkeit von Erntedienstleistern oder manueller Arbeit erhöht. In Indien können Finanzierungsengpässe die Maschineneinführung bei kleineren Produzenten mit eingeschränkten Sicherheiten und Kreditkapazitäten weiter einschränken, während Japan eine andere Herausforderung darstellt, da wichtige Weinbauregionen wie Yamanashi spezialisierte Spaliersysteme und Weinberge in Hanglagen nutzen, was Geräteanforderungen schafft, die möglicherweise nicht mit Standard-Importerntemaschinen-Konfigurationen übereinstimmen. Diese Kosten-, Finanzierungs- und Standortkompatibilitätsbeschränkungen können die Einführung bei kleineren Betreibern verlangsamen und den Bedarf an kompakten, lokalisierten oder gemeinsam genutzten Gerätlösungen im gesamten Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum erhöhen.
Fragmentierte Kleinbauern- und Terrassenweinbergstruktur
Fragmentierte Weinberge und Terrassenanbauflächen schränken den praktischen Einsatz von vollständigen Über-die-Reihe-Traubenerntemaschinenmärkte in Teilen Japans, Südkoreas, Indiens und anderer asiatisch-pazifischer Märkte ein. Kleine und verstreute Parzellen können die jährliche Maschinenauslastung verringern und die Wirtschaftlichkeit des Geräteeigentums schwächen, während geneigte oder terrassierte Standorte den sicheren Betrieb konventioneller selbstfahrender Erntemaschinen einschränken können. Traktormontierte und gezogene Geräte können in einigen Geländebedingungen Alternativen bieten, obwohl Ernteverfahren möglicherweise noch Ernte- und Qualitätsanforderungen berücksichtigen müssen, die eine selektive manuelle Ernte bevorzugen. Japan stellt eine spezifische Geräteanpassungsherausforderung dar, da einige Weinbausysteme horizontale oder überdachte Spaliere und enge Weinbergkonfigurationen verwenden, die nicht ohne Weiteres mit Standard-Über-die-Reihe-Designs kompatibel sind. Diese physischen Einschränkungen, kombiniert mit begrenzter Maschinenauslastung und potenziell längerem Zugang zu spezialisierten Teilen und Service in kleineren Märkten, können die Einführung konventioneller Traubenerntemaschinenmärkte verlangsamen, selbst wenn Anreize zur landwirtschaftlichen Mechanisierung verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinentypus:
Selbstfahrende Maschinen führen, während traktormontierte Einheiten an Boden gewinnenSelbstfahrende Traubenerntemaschinenmärkte hielten im Jahr 2025 einen Marktanteil von 48,5 % im asiatisch-pazifischen Raum. Ihre Einführung ist auf größeren kommerziellen Gütern in Australien und in Chinas Regionen Ningxia und Xinjiang am stärksten. Bordeigene Erntegut-Reinigungssysteme unterstützen Anbauer, die einen hohen täglichen Erntedurchsatz benötigen. Hochkapazitäts-Bunker sind für Weinberge geeignet, die mehr als 200 Tonnen pro Saison verarbeiten. Diese Maschinen sind am rentabelsten, wo die Reihengeometrie einheitlich ist und die Betriebsstunden ausreichend sind. Sie erfordern auch qualifizierte Bediener und zuverlässige Serviceunterstützung. New Holland Agriculture stellte auf der SITEVI 2025 die Modelle Braud 9.50L, 9.70L und 9.70M vor. Die Modelle führten das Vari-Control System ein, das laut Unternehmensangaben die Produktivität bei Arbeitsgeschwindigkeiten von bis zu 13 Kilometern pro Stunde um mindestens 10 % verbessern kann. Diese Produktausrichtung spiegelt die Nachfrage nach produktiveren Maschinen wider. Die selbstfahrende Kategorie bleibt von der Feldgröße und der Händlerkompetenz abhängig.
Traktormontierte Traubenerntemaschinenmärkte sollen zwischen 2026 und 2031 mit einem CAGR von 11,8 % wachsen. Ihre niedrigeren Anschaffungskosten machen sie für mittelgroße Betreiber zugänglicher und unterstützen ihre Relevanz in Maharashtra und Chinas Binnenprovinzen. Anbauer in diesen Regionen haben möglicherweise noch nicht die Erntemengen, die eine selbstfahrende Einheit rechtfertigen. Traktormontierte Einheiten können auch bereits auf dem Weinberg vorhandene Traktoren nutzen. Ihre Leistung hängt von Gelände, Traktorleistung und Erntegut-Handhabungsanforderungen ab. Die ISO-Reihe (Internationale Organisation für Normung) 11684 bietet einen Sicherheitskennzeichnungsrahmen für landwirtschaftliche Maschinen, der auf in die Region eintretende Erntemaschinentypus anwendbar ist. Etablierte europäische Hersteller können von der Vertrautheit mit dieser Zertifizierung profitieren. Die traktormontierte Kategorie bietet eine Möglichkeit, die Mechanisierung im Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum über die größten Güter hinaus auszudehnen.



Nach Betriebsart:
Präzisionsgeführte Steuerung führt, während Autonomie voranschreitetUnterstützter oder präzisionsgeführter Betrieb entfiel im Jahr 2025 auf 54,2 % des Marktanteils. Diese Kategorie spiegelt den weit verbreiteten Einsatz von GPS-gekoppelter Automatiklenkung und Reihenerkennungsfunktionen wider, die die Bedienerermüdung bei langen Ernteschichten reduzieren und Rebschäden bei der Nachtarbeit begrenzen können. Nachternte wird in Australiens Riverland- und Murray-Darling-Gebieten praktiziert, um die Traubenqualität bei hohen Temperaturen zu schützen. Diese Geräte kombinieren Maschinensteuerung mit fortgesetzter Bedieneraufsicht, was sie unmittelbarer praktischer macht als vollständig autonomer Betrieb. Im Juli 2026 bewarb Pellenc Australia seine Pellenc Connect-Plattform für Echtzeit-Flottenübersicht, Ertragskartierung und Fernleistungsüberwachung. Solche digitalen Flottentools verbinden Ernteaktivitäten mit der Geräteverwaltung, eliminieren jedoch nicht den Bedarf an ausgebildetem Feldpersonal.
Autonomer und halbautonomer Betrieb soll zwischen 2026 und 2031 mit einem CAGR von 13,2 % wachsen, unterstützt durch Feldeinsätze und Forschungsaktivitäten in der gesamten Region. Der Einsatz von DEEP Robotics' Lynx M20S-Geräten in kommerziellen Weinbergen in Turpan, Xinjiang, im September 2026 demonstrierte den Einsatz von Roboter-Unterstützungstechnologie für die Traubenernte-Logistik, einschließlich des Transports geernteter Traubenkörbe, anstatt direkt Trauben zu pflücken. Japan beteiligt sich an internationaler Forschung zu adaptiver Weinberg-Robotik, einschließlich Schneidtechnologien, die durch das Strategische Internationale Kooperationsforschungsprogramm der Japan Science and Technology Agency (JST) mit Partnern in Frankreich und Deutschland entwickelt wurden. Diese Entwicklungen deuten auf wachsende Automatisierungsaktivitäten in China, Australien und Japan hin, hauptsächlich in der Ernte-Unterstützung, dem Weinbergmanagement und dem Schneiden.
Nach Energiequelle:
Diesel behält seine Führungsposition, während elektrische Plattformen expandierenDieselbetriebene Erntemaschinen entfielen im Jahr 2025 auf 66,8 % des Umsatzes. Sie bleiben gut geeignet für lange Erntetage und Weinberge ohne Ladeinfrastruktur. Ihre Betankungsgeschwindigkeit unterstützt den weiteren Einsatz in abgelegenen Weinberggebieten, was in Australien, China und Indien relevant ist. Dieselmaschinen sind auch mit etablierten landwirtschaftlichen Servicepraktiken kompatibel. ERO GmbHs Grapeliner 8000, der im Oktober 2025 eingeführt wurde, verwendete einen Tier-V-4-Zylinder-AGCO-Power-Motor und Poclain TwinLock MSE18-Hinterradmotoren. Der Hersteller präsentierte diese Konfiguration als in der Lage, ganztägige Ernte ohne Betankung durchzuführen. Solche Designs zeigen, dass Kraftstoffeffizienz ein wichtiges Produktkriterium bleibt. Der Übergang weg von Diesel wird wahrscheinlich von Ladeinfrastruktur, Betriebszyklus und Käufervertrauen abhängen.
Elektrische Erntemaschinen sollen zwischen 2026 und 2031 mit einem CAGR von 14,0 % wachsen, der schnellsten Wachstumsrate unter den Energiequellenkategorien im Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum. PELLENC S.A.S. bietet eine Lithium-Ionen-Plattform an, die Erntemaschinen, Zwischenreihen-Raupen und Handwerkzeuge umfasst, wobei Pellenc Australia einen aktiven Marktzugang für diese Gerätefamilien bietet. Provinzielle Emissionsinitiativen in China und landwirtschaftliche Nachhaltigkeitsprogramme in Australien begünstigen die Einführung elektrischer Geräte. Die Ladeinfrastruktur bleibt jedoch eine Voraussetzung für eine breitere Feldeinführung. Hybrid-Erntemaschinen bieten eine Zwischenlösung für Weinberge in der Nähe des Netzanschlusses. Der Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum wird daher wahrscheinlich während des gesamten Prognosezeitraums mehr als eine Energiequelle beibehalten, da das elektrische Wachstum den Bedarf an Dieselkapazität in abgelegenen Betrieben nicht eliminiert.
Nach Weinberggröße:
Mittlere Weinberge bilden die Umsatzbasis, während kleine Weinberge das Wachstum anführenMittlere Weinberge von 51 bis 200 Hektar entfielen im Jahr 2025 auf 43,2 % des Marktanteils der Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum. Dieser Größenbereich entspricht der Eigentumsschwelle für viele selbstfahrende und präzisionsgeführte Maschinen. Kommerzielle Güter in South Australia und New South Wales fallen oft in dieses Betriebsprofil, ebenso wie kommerzielle Blöcke in Ningxia. Betreiber in dieser Größenordnung können Kauf- und Wartungskosten auf größere Produktionsmengen verteilen, und die Maschinenplanung ist tendenziell konsistenter als auf fragmentierten kleinen Parzellen. Große Weinberge über 200 Hektar testen bereits fortschrittliche automatisierte Geräte. Duxton Vineyards' 900-Hektar-Standort Euston hat sich mit Smart Machine und Wine Australia zusammengetan, um den vollständig autonomen Mehrzweck-Weinbergttraktor OXIN im Jahr 2024 zu erproben, was den ersten Einsatz dieser Technologie in Australien darstellt. Größere Standorte bieten die kontrollierten Bedingungen, die zum Testen komplexerer Maschinen erforderlich sind.
Kleine Weinberge unter 50 Hektar sollen zwischen 2026 und 2031 mit einem CAGR von 12,4 % wachsen. Diese Betreiber stellen eine frühe Mechanisierungsgruppe in Nashik und Chinas Binnenprovinzen dar, von denen viele historisch vollständig auf saisonale manuelle Arbeit angewiesen waren. Ihre Maschinenbedürfnisse unterscheiden sich von denen großer Güter und erfordern kostengünstigere Geräte, Finanzierungszugang und lokalisierte Wartung. Kleinere, anpassungsfähigere Einheiten sind oft geeigneter als Hochkapazitätsplattformen. Weinberg-Modernisierungsbemühungen können auch Reihen und Bewässerungssysteme für den zukünftigen Maschineneinsatz vorbereiten. Das Nashik-Clusterprogramm identifiziert diese Gruppe für Upgrades, die eine eventuelle Mechanisierung unterstützen können. Der Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum wird Servicemodelle benötigen, die den Geräteeigentum in kleinerem Maßstab praktisch machen, wobei Lieferanten auch die Geometrie kleiner Parzellen und unebene Zugangsbedingungen berücksichtigen müssen.

Geografische Analyse
China entfiel im Jahr 2025 auf 41,0 % des Marktanteils der Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum. Seine große Rebfläche und kommerziellen Güter in Ningxia und Xinjiang unterstützen eine große regionale Gerätebasis. Provinzielle Mechanisierungssubventionen können die Beschaffungskosten für kommerzielle Weinbergbetreiber senken. Der Subventionsrahmen des Landes für 2024 bis 2026 bietet auch einen politischen Rahmen für Standard- und Spezialkulturmaschinen. Der Turpan-Robotereinsatz im September 2026 veranschaulicht das kommerzielle Interesse an Arbeitskräfte-Unterstützungsautomatisierung. China hat eine breitere Palette von Weinbergbedingungen, als eine einzige Erntekonfiguration ansprechen kann, was Lieferanten dazu zwingt, sich an Parzellengrößen, Feldzugang und regionale Serviceanforderungen anzupassen.
Indien ist die am schnellsten wachsende Geografie und soll zwischen 2026 und 2031 mit einem CAGR von 11,5 % wachsen. Das Nashik-Modernisierungsprogramm fügt 2026 Unterstützung für Weinberg-Upgrades hinzu. Australien bleibt aufgrund hoher Arbeitskosten und der Erholung seiner Weintraubenernte ein bedeutender Gerätemarkt. Autonome Versuche in Orange und bei Duxton Vineyards bieten eine praktische Testbasis für neue Weinbergtechnologie, obwohl lokale Feldunterstützung wesentlich bleibt, um Versuche in Gerätekäufe umzuwandeln.
Japans Premium-Shine-Muscat-Produktion unterstützt die Forschung zu kompakten Roboterlösungen für Weinbergoperationen. Terrassierte Weinberge, enge Reihen und spezialisierte Spaliersysteme schränken jedoch den Einsatz von Standard-Über-die-Reihe-Erntemaschinen ein. Neuseeland und andere ozeanische Märkte greifen hauptsächlich über Vertriebsnetzwerke, die auch Australien bedienen, auf europäische Traubenernteplattformen zu. Südkorea und andere asiatisch-pazifische Märkte haben eine relativ geringe Traubenerntemaschinendurchdringung trotz der Entwicklung des kommerziellen Weinbaus. Diese Märkte benötigen Geräte, die über Hänge und kleinere Weinbergparzellen betrieben werden können, zusammen mit einem besseren Zugang zu spezialisierten Ersatzteilen, Wartungsservices und ausgebildeten Technikern.
Wettbewerbslandschaft
Marktkonzentration
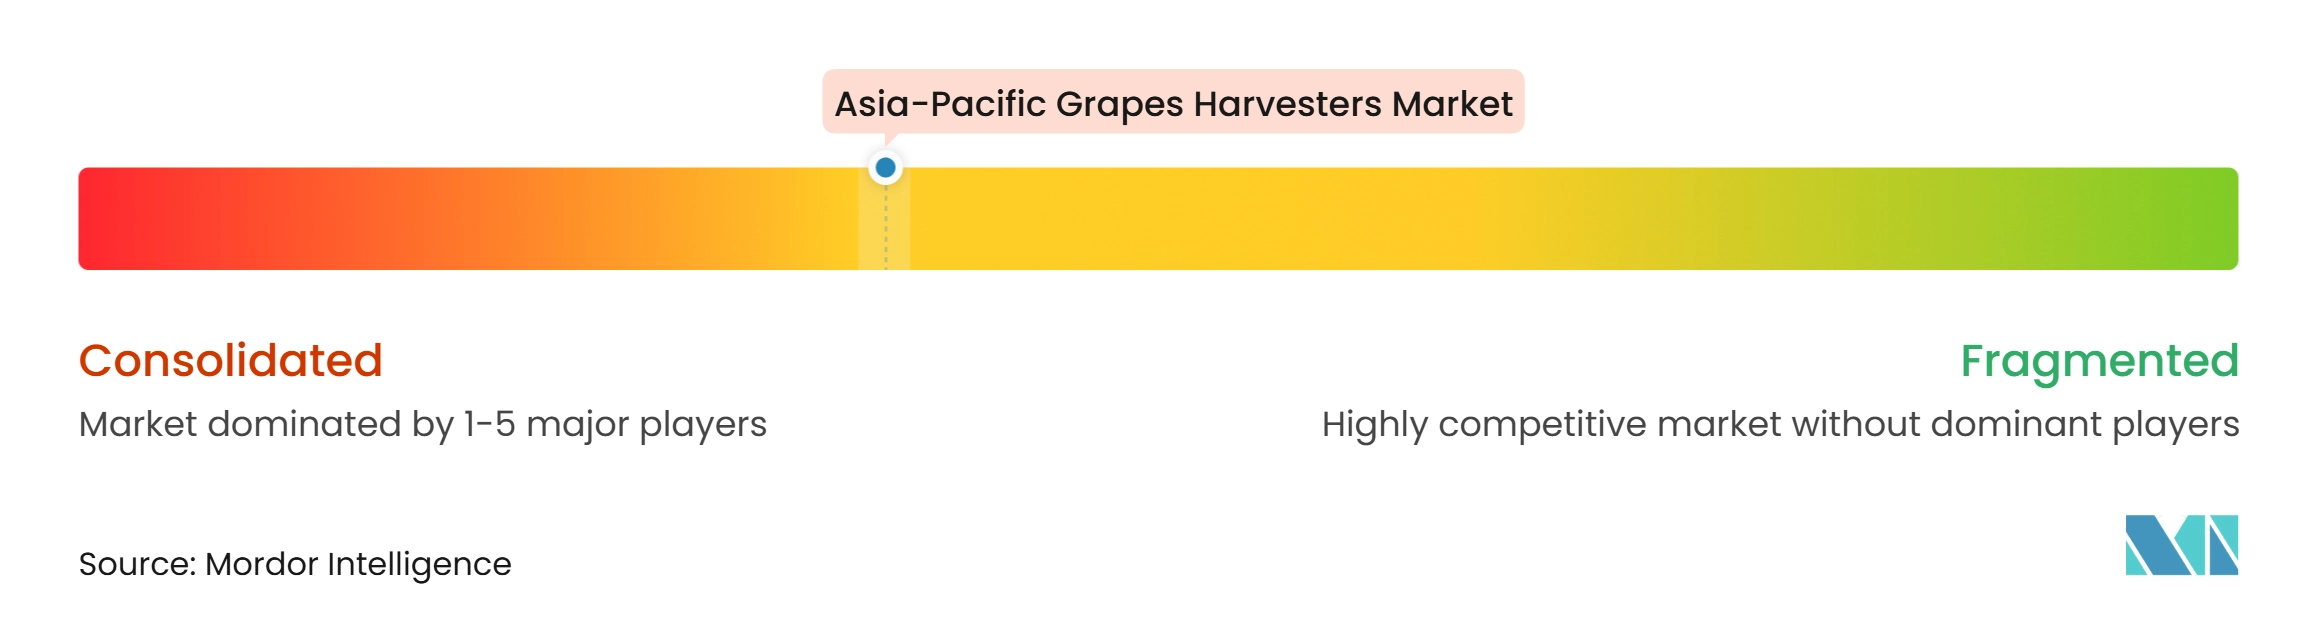
Der Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum ist mäßig konzentriert, mit etablierten Akteuren wie CNH Industrial N.V., PELLENC S.A.S., GRÉGOIRE SAS, ERO GmbH und Oxbo International Corporation, die wichtige Märkte in der Region bedienen. CNH Industrial liefert Braud-Traubenerntemaschinenmärkte über seine New-Holland-Agriculture-Plattform in Australien und Neuseeland, während Grégoire dokumentierte Verkäufe in China und eine etablierte Präsenz in Australien hat. ERO unterstützt die Grapeliner-Reihe über regionale Vertriebs- und technische Servicenetzwerke, und Pellenc und Oxbo bieten Traubenernteplattformen für verschiedene Weinbergkonfigurationen an. Diese etablierten Lieferanten bilden den Kern der mechanisierten Traubenerntegerätebasis der Region.
Der Wettbewerb basiert in erster Linie auf Weinbergkompatibilität, Ernteleistung, Maschinenproduktivität und Kundendienst. New Hollands Modelljahr-2026-Braud 9.80N enthält eine aufgerüstete Vorderachse für Schmalweinberg-Anwendungen, während ERO GmbHs Grapeliner-Reihe Reinigungsleistung, Geländefähigkeit und Betriebseffizienz betont. PELLENC S.A.S.s GRAPES'LINE und Oxbos 6030 und 620 bieten alternative Konfigurationen, einschließlich gezogener und Multifunktions-Ernteplattformen. Im asiatisch-pazifischen Kontext sind Ersatzteilverfügbarkeit, Technikerzugang, Inbetriebnahme und Reaktion während der Erntezeit wichtige Differenzierungsmerkmale, da Geräteausfallzeiten während der relativ kurzen Leseperiode den Weinbergbetrieb direkt beeinflussen können. Infolgedessen kann eine etablierte Vertriebs- und Serviceinfrastruktur für die Lieferantenauswahl genauso wichtig sein wie Maschinenspezifikationen.
Chancen bestehen in Märkten, in denen die Weinberg-Mechanisierung sich entwickelt, aber Betriebsstrukturen und Feldbedingungen die Wirtschaftlichkeit konventioneller selbstfahrender Erntemaschinen einschränken. Indien und China bieten Spielraum für kapazitätsschwächere und kostenbewusste Geräte, die für kleinere kommerzielle Blöcke geeignet sind, während Japan und Südkorea Chancen für Maschinen bieten, die an enge Reihen, spezialisierte Spaliersysteme und Hanglagen angepasst sind. Gezogene, kompakte und spezialisierte Ernteplattformen können Anwendungen ansprechen, bei denen vollständige Über-die-Reihe-Maschinen weniger geeignet sind. Aufkommende chinesische Weinberg-Automatisierungstechnologien können die Mechanisierung weiter unterstützen, indem sie Ernte-Logistik und andere arbeitsintensive Aufgaben ansprechen, obwohl sie derzeit konventionelle Hochdurchsatz-Traubenerntemaschinenmärkte eher ergänzen als direkt ersetzen. Dies schafft Raum für kleinere Originalgerätehersteller (OEMs), durch lokalisiertes Engineering, spezialisierte Maschinenkonfigurationen und auf spezifische Weinbergstrukturen ausgerichtete Lösungen zu konkurrieren.
Branchenführer der Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum
-
CNH Industrial N.V.
-
PELLENC S.A.S.
-
GRÉGOIRE SAS (SDF S.p.A.)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- CNH Industrial N.V.
- PELLENC S.A.S.
- ERO GmbH
- GRÉGOIRE SAS (SDF S.p.A.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- BTL Industries (SA) Pty Ltd
- Shihezi Kaifaqu Dario Extension Machinery Equipment Co., Ltd.
- CRF Costruzioni S.r.l.
- Arnaud Frères SAS (ALMA)
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum
- September 2026: DEEP Robotics setzte Lynx M20S Rad-Bein-Roboter kommerziell in Weinbergen in Turpan, Xinjiang, ein, wo die Roboter Berichten zufolge den manuellen Traubenkorb-Trageaufwand um mehr als 70 % reduzierten. Die Roboter ernten keine Trauben selbst. Sie transportieren geerntete Traubenkörbe von Weinbergreihen zu Sammelpunkten und führen andere Ernte-Unterstützungsaufgaben durch.
- Juli 2026: PELLENC Australia bewarb PELLENC CONNECT für den australischen Weinbau und hob Echtzeit-Flottenübersicht, Fernmaschinenleistungsanpassung, Diagnose, Erntemengen- und Ertragsdaten sowie Weinbergverwaltungsinformationen hervor.
- Juni 2025: MEINONG ROBOT stellte einen Traubenernterroboter der neuen Generation vor, der für großflächige Weinbergoperationen konzipiert ist, wobei das Unternehmen erklärte, dass das System ein kommerziell einsetzbares Stadium erreicht habe. Der Roboter wurde entwickelt, um die Traubenerkennungsgenauigkeit, Pflückeffizienz und Betriebsstabilität während der Spitzenerntephasen zu verbessern und gleichzeitig die Arbeitsabhängigkeit und Nachernteverluste zu reduzieren.
Berichtsumfang des Marktes für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum
Eine Traubenerntemaschine ist ein mechanisiertes Gerät, das in Weinbergen eingesetzt wird, um Trauben von Reben zu lösen und sie während der Ernte effizient zu sammeln, wodurch manuelle Arbeit reduziert und die Erntegeschwindigkeit erhöht wird. Der Bericht über den Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum ist segmentiert nach Erntemaschinentypus (selbstfahrend, gezogen oder geschleppt und traktormontiert), nach Betriebsart (manuelle Lenkung, unterstützt oder präzisionsgeführt sowie autonom oder halbautonomm), nach Energiequelle (Diesel, Hybrid und Elektro), nach Weinberggröße (kleine Weinberge (unter 50 Hektar), mittlere Weinberge (51–200 Hektar) und große Weinberge (über 200 Hektar)) sowie nach Geografie (China, Australien und weitere). Die Marktprognosen werden in USD (Wert) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene/geschleppte Traubenerntemaschinenmärkte |
| Traktormontierte Traubenerntemaschinenmärkte |
| Manuelle Lenkung und Betrieb |
| Unterstützter/präzisionsgeführter Betrieb |
| Autonomer und halbautonomer Betrieb |
| Dieselbetriebene Erntemaschinen |
| Hybrid-Erntemaschinen |
| Elektrische Erntemaschinen |
| Kleine Weinberge unter 50 Hektar |
| Mittlere Weinberge 51 bis 200 Hektar |
| Große Weinberge über 200 Hektar |
| China |
| Australien |
| Indien |
| Japan |
| Südkorea |
| Neuseeland |
| Rest des asiatisch-pazifischen Raums |
| Nach Erntemaschinentypus | Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene/geschleppte Traubenerntemaschinenmärkte | |
| Traktormontierte Traubenerntemaschinenmärkte | |
| Nach Betriebsart | Manuelle Lenkung und Betrieb |
| Unterstützter/präzisionsgeführter Betrieb | |
| Autonomer und halbautonomer Betrieb | |
| Nach Energiequelle | Dieselbetriebene Erntemaschinen |
| Hybrid-Erntemaschinen | |
| Elektrische Erntemaschinen | |
| Nach Weinberggröße | Kleine Weinberge unter 50 Hektar |
| Mittlere Weinberge 51 bis 200 Hektar | |
| Große Weinberge über 200 Hektar | |
| Nach Geografie | China |
| Australien | |
| Indien | |
| Japan | |
| Südkorea | |
| Neuseeland | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Traubenerntemaschinenmärkte im asiatisch-pazifischen Raum?
Der Markt wurde im Jahr 2025 auf 167,68 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 9,40 % 287,5 Millionen USD erreichen.
Welcher Erntemaschinentypus führt die regionalen Verkäufe an?
Selbstfahrende Traubenerntemaschinenmärkte führten im Jahr 2025 mit einem Anteil von 48,5 %, unterstützt durch große kommerzielle Güter und Hochdurchsatz-Betriebsanforderungen.
Welche Energiequelle wächst am schnellsten?
Elektrische Erntemaschinen sollen zwischen 2026 und 2031 mit einem CAGR von 14,0 % wachsen, unterstützt durch die Entwicklung elektrischer Geräte und Nachhaltigkeitsprogramme.
Was schränkt die Geräteeinführung in kleineren Weinbergen ein?
Kosten importierter Maschinen, begrenzte Finanzierung, fragmentierte Besitzverhältnisse, terrassiertes Gelände und dünne Serviceabdeckung können die Einführung einschränken.