
アジア太平洋データセンター試験・検査・認証市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
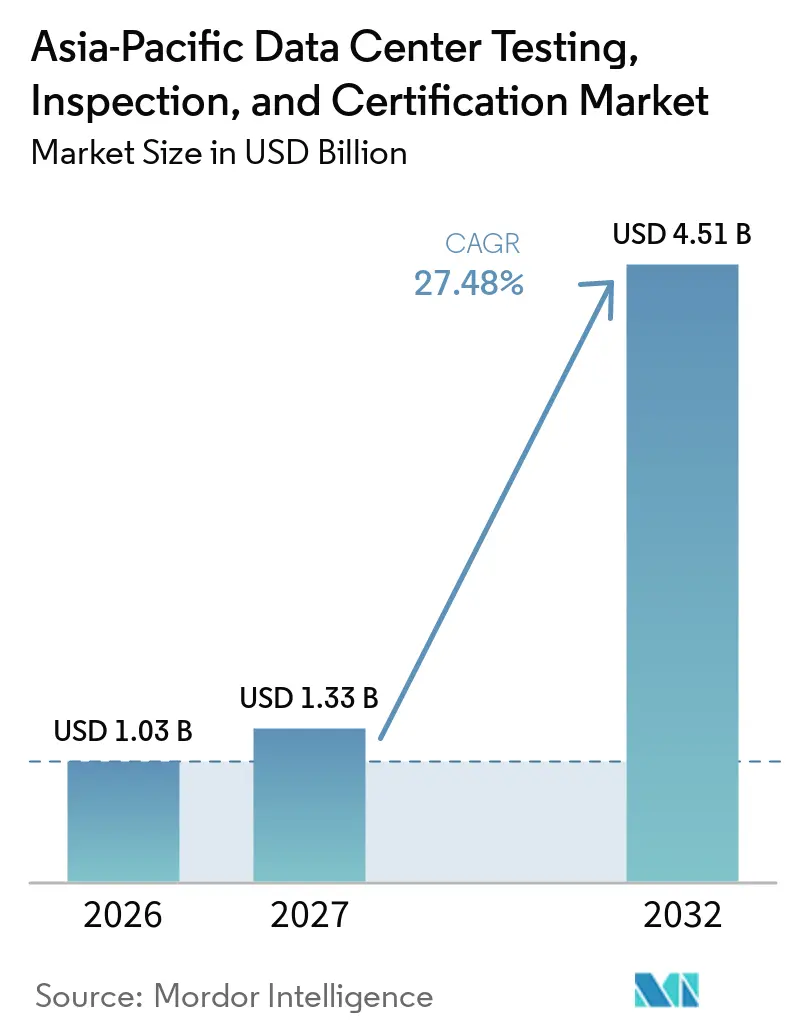
| 基準年の市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2027) | 1.33 十億米ドル |
| 市場規模 (2032) | 4.51 十億米ドル |
| 成長率 (2027 - 2032) | 27.48 % |
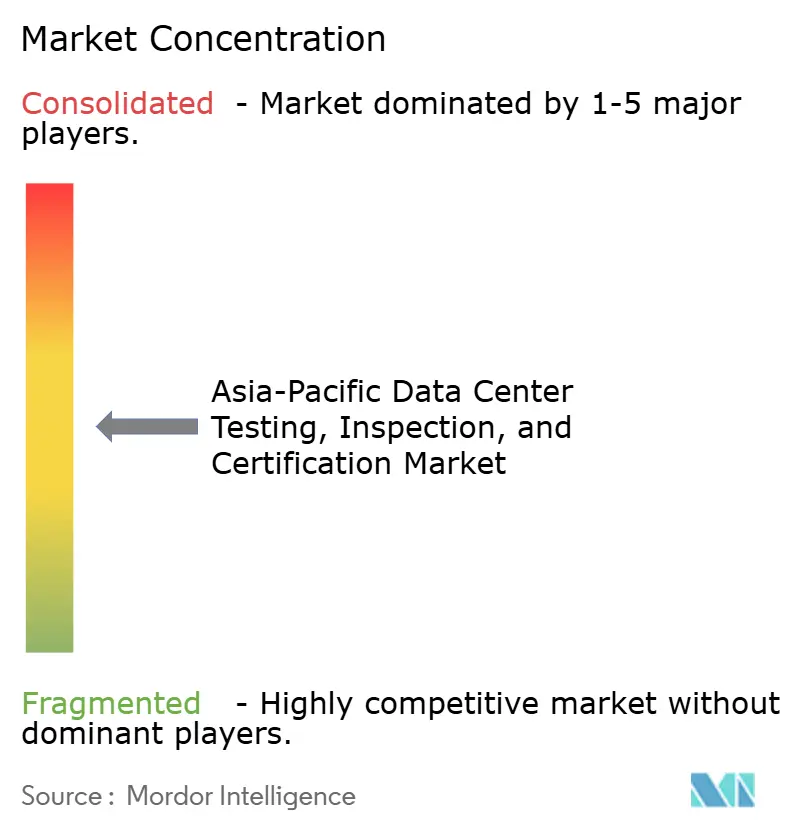
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター試験・検査・認証市場分析
アジア太平洋データセンター試験・検査・認証市場規模は2026年に10.3億米ドルと評価され、2027年の13.3億米ドルから2032年には45.1億米ドルに達すると推定されており、2027年から2032年の予測期間中のCAGRは27.48%です。同地域はAI対応データセンター建設の集中フェーズに入っており、ハイパースケーラーおよびクラウドプロバイダーはより短い納期スケジュール内で設備容量を確保しています。これにより、設計・建設・試運転・運用全体を通じた独立した試験・検査・認証および保証業務への需要が生まれています。データローカライゼーション規制、エネルギー効率要件、および高密度AIラック基準が個別案件の範囲を拡大しています。地域認定資格と専門チームを持つプロバイダーは複数の管轄区域にわたる複雑な案件に対応できる一方、電力制約や資格を持つエンジニアの不足がプロジェクト納期を遅延させる可能性があります。
主要レポートのポイント
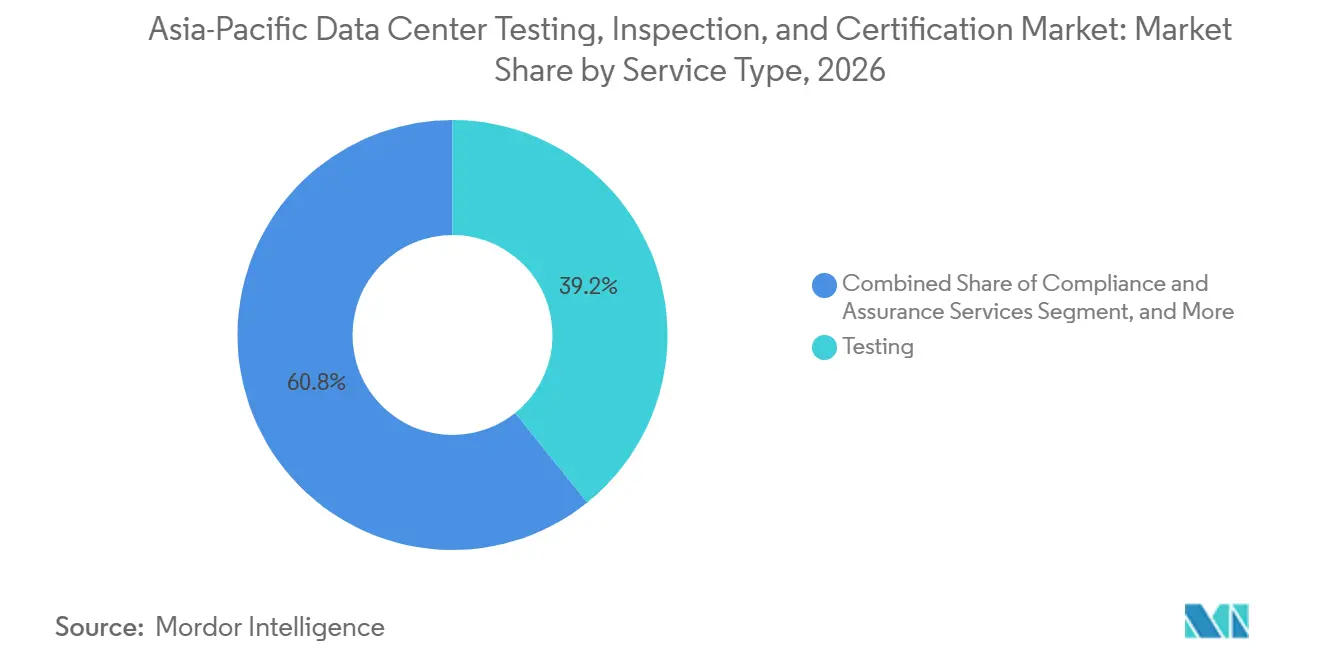
- サービスタイプ別では、試験がアジア太平洋データセンター試験・検査・認証市場において2026年のシェアの39.22%を占め、コンプライアンスおよび保証サービスは2032年までにCAGR 27.82%で拡大する見込みです。
- データセンターライフサイクル別では、建設・設置・試運転が2026年の市場規模の59.24%を占め、運用・保守・再認証は2032年までにCAGR 28.16%で拡大する見込みです。
- インフラシステム別では、電気インフラが2026年に36.47%のシェアを占め、IT・ネットワーク・サイバーセキュリティインフラは2032年までにCAGR 28.44%で拡大する見込みです。
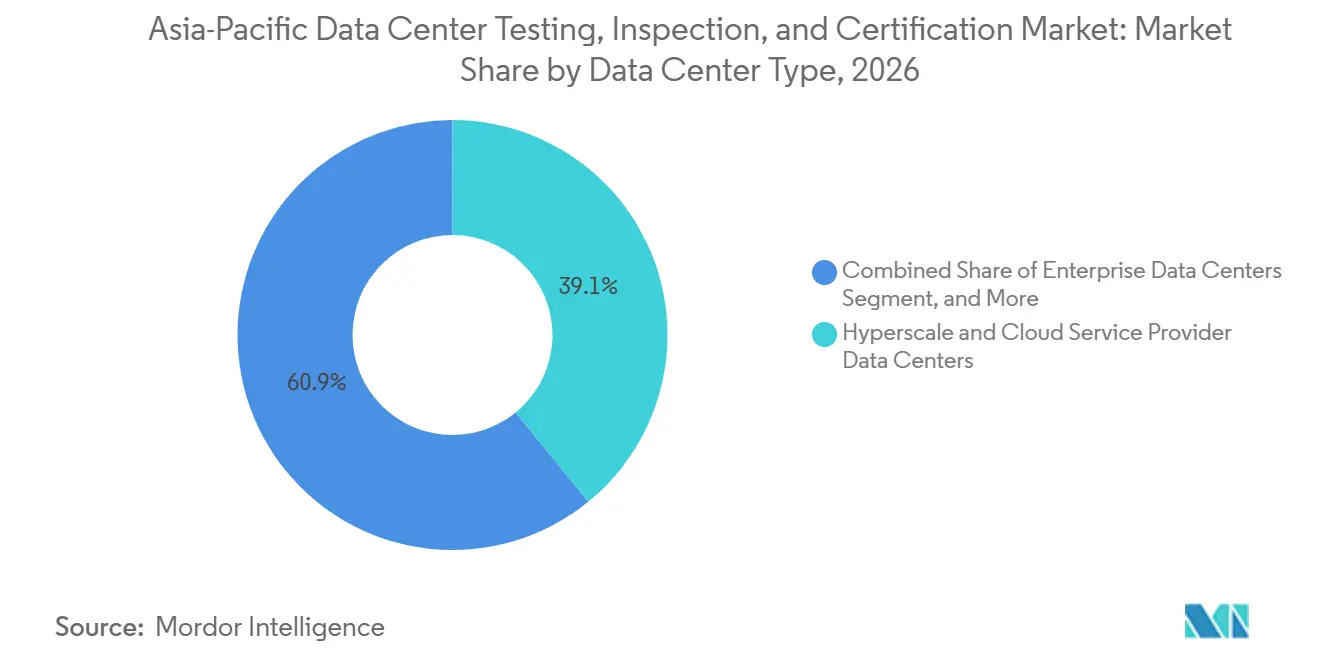
- データセンタータイプ別では、ハイパースケールおよびクラウドサービスプロバイダーデータセンターが2026年に39.12%のシェアを占め、2032年までにCAGR 28.17%で拡大する見込みです。
- ティアタイプ別では、ティア3が2026年に58.11%のシェアを占め、ティア4はアジア太平洋データセンター試験・検査・認証市場において2032年までにCAGR 28.46%で拡大する見込みです。
- 地域別では、中国が2026年に30.24%のシェアを占め、マレーシアは2032年までにCAGR 27.91%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アジア太平洋データセンター試験・検査・認証市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応ハイパースケール設備容量の拡大 | +5.2% | 中国、インド、マレーシア、日本、オーストラリアに主要需要が集中するグローバル規模 | 中期(2〜4年) |
| 電力優位市場におけるコロケーション開発の加速 | +4.3% | マレーシア、インドネシア、ベトナム、タイ、インドおよびフィリピンへの波及効果あり | 中期(2〜4年) |
| 持続可能性およびエネルギー効率認証要件の高まり | +3.8% | オーストラリア、シンガポール、韓国、インド、アジア太平洋全域への規制的影響あり | 長期(4年以上) |
| サイバーセキュリティおよびデジタルトラスト保証要件の増大 | +3.4% | シンガポール、日本、韓国、台湾に集中するアジア太平洋全域 | 中期(2〜4年) |
| 高密度AIラック向け液体冷却バリデーション | +2.9% | 中国、日本、シンガポール、インド | 短期(2年以内) |
| グリッド制約キャンパス向け電力品質保証 | +2.1% | 日本、シンガポール、インド、韓国、マレーシア、インドネシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI対応ハイパースケール設備容量の拡大
アジア太平洋データセンター試験・検査・認証市場は、施設が実際のワークロードを受け入れる前にバリデーションが必要なAI対応設備容量の大規模なパイプラインによって支えられています。新規サイトでは、電力システム、冷却設備、防火安全、およびITインフラに関する明確な検査が必要です。高密度AIラックは従来設計の5〜15kWと比較して、ラックあたり50〜120kWで稼働します。これにより、工場受入試験、統合システム試験、および負荷バンクバリデーションの要件が変化します。TCS HyperVaultは2026年9月、ハイデラバードに最大1GWの容量とダイレクト・トゥ・チップ液体冷却を備えた264エーカーのAIデータセンターキャンパスを発表しました。[1] このプロジェクトの規模は、AI特有のバリデーション手法と経験豊富な試運転チームを持つプロバイダーの価値を高めています。
電力優位市場におけるコロケーション開発の加速
電力の利用可能性と公共デジタル経済プログラムが、マレーシア、ベトナム、タイ、インドネシアへのコロケーション建設を誘導しています。これらの地域は、シンガポールや東京などの電力制約のあるハブでは対応が困難な需要を吸収できます。AirTrunkは2025年にジョホールバルのJHB3およびJHB4キャンパス開発に120億マレーシアリンギット(28億米ドル)を投じることを約束しました。[2] 同社は、合計420MW超のITロードを持つ既存のJHB1およびJHB2キャンパスがほぼ全て契約済みであると述べました。新規コロケーションキャンパスは、引き渡し前に設計検証、工場受入試験、サイト受入試験、および統合システム試験が必要です。したがって、アジア太平洋データセンター試験・検査・認証市場は、オペレーターが顧客の信頼を支えるために独立した認証を活用するプロジェクトにおいて機会を有しています。
持続可能性およびエネルギー効率認証要件の高まり
エネルギーパフォーマンスは、アジア太平洋の複数の市場においてデータセンターオペレーターにとって契約上および規制上の問題となりつつあります。この変化は、初回認証後に年次監視監査および定期的な再認証が続くため、継続的な業務を拡大します。シンガポールは、重要なITロードが3MW以上のデータセンターを対象としたデジタルインフラ法を導入し、ライセンス取得、エネルギー効率コンプライアンス、およびレジリエンス基準の役割を強化しました。TÜV SÜDは2026年3月、シンガポールに1億シンガポールドル(7,400万米ドル)の地域ハブを開設し、持続可能性とデジタルトラスト業務のためのデジタル・センター・オブ・エクセレンスを設置しました。[3] この施設は、東南アジア全域の環境およびデジタル保証ニーズに対応するために必要な専門的投資を示しています。アジア太平洋データセンター試験・検査・認証市場は、認証が一度限りの建設マイルストーンではなく継続的な運用モニタリングと結びついている場合に恩恵を受けます。
サイバーセキュリティおよびデジタルトラスト保証要件の増大
データ主権義務とサイバーリスクが、データセンター調達における第三者セキュリティ保証への需要を高めています。オペレーターは、ISO/IEC 27001:2022、SOC 2タイプII、PCI DSS v4.0、およびシンガポールのデータ保護トラストマークなどのフレームワークを顧客および政府要件に組み込んでいます。NTT Com Asiaは2025年に、ISO/IEC 27001、ISO 50001、ISO 45001を含む5件の同時ISO認証をデータセンターサービスで取得したと報告しました。BSIは2026年1月に、可用性、保護、エネルギー効率、水管理、およびITサービス管理をカバーするモジュール型フレームワークとしてデータセンター・マーク・オブ・トラストを開始しました。中華電信は同月、このフレームワークの認証を取得した最初のアジアの組織の一つとなりました。これらの要件は、アジア太平洋データセンター試験・検査・認証市場において認定プロバイダーに対する専門的な需要チャネルを生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つデータセンター試運転およびサイバーセキュリティ専門家の不足 | -3.2% | アジア太平洋全域、特にマレーシア、インドネシア、インド、韓国で深刻 | 短期(2年以内) |
| 国家認定およびコンプライアンス制度の断片化 | -2.4% | ASEAN全域、特にベトナム、インドネシア、フィリピン、インドへの影響が大きい | 長期(4年以上) |
| 液体冷却およびAIインフラ試験の標準化の限界 | -1.8% | グローバル規模、中国、日本、シンガポール、インドへの中核的影響 | 中期(2〜4年) |
| 電力・許認可・建設準備の遅延 | -1.5% | マレーシア、インドネシア、インド、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資格を持つデータセンター試運転およびサイバーセキュリティ専門家の不足
ミッションクリティカルシステムのバリデーションに資格を持つエンジニアの供給が、データセンター建設スケジュールに追いついていません。試運転マネージャー、高電圧電気エンジニア、およびサイバーセキュリティ専門家が設計・設置・試験運用全体にわたって必要とされています。この不足は、建設スケジュールが圧縮されており、地域の研修能力が限られている市場でより深刻です。その結果、試運転のバックログが長くなり、第三者バリデーションが遅延する可能性があります。オペレーターが不十分な外部検証で進める場合もあり、運用上の欠陥リスクが高まる可能性があります。アジア太平洋データセンター試験・検査・認証市場は、認定専門家を確保し、複数の国に迅速に展開できるプロバイダーを優遇します。
国家認定およびコンプライアンス制度の断片化
アジア太平洋にはデータセンターの試験・認証に関する統一された認定フレームワークが存在しません。プロバイダーは各管轄区域ごとに個別の試験所認定、監査員資格、文書、および現地運用手順を維持しなければなりません。国家要件には、中国のCQC 8302、オーストラリアのNABERS、シンガポールのDPTMおよびグリーンマーク、マレーシアのSIRIMおよびGreen RE、日本のJC-STAR、韓国のPUE検証が含まれます。この体制は、複数の国で建設を行うオペレーターにとってコンプライアンスコストの重複を生み出します。現地認定を持たないプロバイダーは、確立された規制関係を持つ小規模な国内専門業者に業務を奪われる可能性があります。アジア太平洋データセンター試験・検査・認証市場は、データセンター認証のより緊密な相互承認が確立されるまで、国境を越えた拡大が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:試験が需要を支え、コンプライアンスが拡大
試験は2026年のアジア太平洋データセンター試験・検査・認証市場の39.22%を占めました。各新規施設は実際のワークロードを受け入れる前に電気・機械・冷却・防火安全システムを検証しなければならないため、引き続き必要とされています。工場受入試験およびサイト受入試験は、電力分配ユニット、UPSシステム、および冷却設備の繰り返し要件です。統合システム試験および負荷バンクバリデーションが試運転中にさらなる業務を追加します。試験需要は、AI対応設計がシステム密度と運用の複雑さを高めている場所で特に強くなっています。アジア太平洋データセンター試験・検査・認証産業は、新規設備容量追加全体にわたる基本的な保証レイヤーとしてこれらのサービスに依存しています。
コンプライアンスおよび保証サービスは2027年から2032年にかけてCAGR 27.82%で拡大する見込みです。このサービスは、エネルギーパフォーマンス、データローカライゼーション、サイバーセキュリティ、および運用ガバナンスに関連する義務の拡大から恩恵を受けています。オーストラリア、シンガポール、インド、インドネシアはそれぞれ異なる要件を適用していますが、いずれもオペレーターに対する継続的な保証ニーズを追加しています。Bureau Veritasは2025年にデータセンター試運転のグローバルでの有機的成長が30%であったと報告し、持続可能性とサイバーセキュリティ保証を重要な活動分野として特定しました。検査は建設品質検証と独立した設計レビューを支援します。認証はまた、TIA-942、ISO 50001、ISO/IEC 27001、およびアップタイム・インスティテュートのプログラムを通じて複数年にわたる収益を生み出します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
データセンターライフサイクル別:建設がリードし、運用の比重が増加
建設・設置・試運転は2026年のアジア太平洋データセンター試験・検査・認証市場規模の59.24%を占めました。このセグメントには工場受入試験、サイト受入試験、統合システム試験、および負荷バンクバリデーションが含まれます。各活動は施設がサービスを開始する前の個別の案件を表しています。高密度AIラックは液体冷却および電力システムバリデーションの必要性を高めています。この集中は、地域全体で開発中のグリーンフィールド設備容量の規模を反映しています。したがって、アジア太平洋データセンター試験・検査・認証市場はプロジェクトの動員および試運転スケジュールと密接に関連しています。
運用・保守・再認証は2027年から2032年にかけてCAGR 28.16%で拡大する見込みです。サイトが初回試運転から定期的な運用サイクルに移行するにつれて需要が高まります。運用プログラムには、中国のCQC 8302 L3認証、シンガポールのISO 41001:2018施設管理認定、および日本の再認証活動が含まれます。監視監査は3年目および4年目の運用年に要求される場合があります。この業務は初回試運転案件よりも新規建設の開始に依存しません。建設前の設計レビューおよび近代化も、オペレーターが電力準備状況を評価したり、冷却システムを改修したり、サイバーセキュリティ管理をアップグレードする際に引き続き関連性を持ちます。
インフラシステム別:電気システムがリードし、サイバーセキュリティが進展
電気インフラは2026年のアジア太平洋データセンター試験・検査・認証市場の36.47%を占めました。試運転はUPSシステム、発電機、開閉装置、電力分配設備、および電力品質の検証から始まります。これらのシステムはあらゆるデータセンタータイプおよびティアレベルで不可欠です。GPU密度の高いAI展開は、より高電圧のDCアーキテクチャへの関心を高めています。中国のCAICT Tel Labは2026年4月、エネルギー効率と安全試験のための800V HVDC共同検証プラットフォームの建設を開始しました。電気試験はアジア太平洋データセンター試験・検査・認証産業に必要な基本ベースラインであり続けます。
IT・ネットワーク・サイバーセキュリティインフラは2027年から2032年にかけてCAGR 28.44%で拡大する見込みです。このセグメントはISO/IEC 27001:2022、SOC 2、PCI DSS v4.0、およびその他の顧客保証要件によって支えられています。セキュリティ試験はコロケーション契約および政府クラウド契約において重要です。機械・冷却・防火安全インフラは構造・建物・物理セキュリティシステムとともに安定した保証業務を提供します。AIラック密度の上昇に伴い、液体冷却は差別化されたサービス分野となりつつあります。UL Solutions Inc.は2025年6月、UL 2417に基づく液浸冷却液の試験・認証を開始しました。
データセンタータイプ別:ハイパースケールが規模とスピードを兼備
ハイパースケールおよびクラウドサービスプロバイダーデータセンターは2026年のアジア太平洋データセンター試験・検査・認証市場の39.12%を占めました。このセグメントはまた、2027年から2032年にかけてCAGR 28.17%で拡大する見込みです。大規模キャンパスは設計レビュー、建設検査、試運転、および運用再認証にわたる複数の案件を必要とする場合があります。Vantage Data Centersは2025年9月にGICおよびADIAからアジア太平洋プラットフォーム向けに16億米ドルを確保しました。このようなコミットメントは、複数のプロジェクト段階にわたって業務を行えるプロバイダーのパイプラインを延長します。
コロケーションは2番目に大きいデータセンタータイプであり、ASEAN市場が自家電源とグリーン認証資格を持つプロジェクトを推進するにつれて拡大しています。オペレーターは顧客に施設への信頼を与えるために第三者認証を活用することが多いです。エンタープライズサイトは、正式なセキュリティおよび運用保証を必要とする銀行、保険、政府ユーザーへのサービスを継続しています。エッジおよびモジュラーサイトは、分散施設がリモートモニタリング、定期検査、およびモジュラー認証を必要とするため、アジア太平洋データセンター試験・検査・認証市場の新興分野を形成しています。これらの小規模でスタッフが少ない拠点は、保証業務の提供方法を変えています。したがって、このセグメントは大規模な集中型キャンパスを超えてアドレス可能なプロジェクト基盤を広げています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ティアタイプ別:ティア3がリードし、ティア4が複雑性を高める
ティア3は2026年のアジア太平洋データセンター試験・検査・認証市場規模の58.11%を占めました。このティアは、同時保守可能なインフラをサポートするため、コロケーションオペレーターおよびエンタープライズ向け開発業者に広く使用されています。TIA-942-Bは地域のティア3プロジェクトにとって重要な参照フレームワークです。NTT Global Data Centersは2026年6月にマレーシアのサイバージャヤ5に対する2回目のTIA-942-B Rated-3監視監査を完了しました。STTソウル1は2026年5月にアップタイム・インスティテュートのティアIII設計文書認証を取得しました。これらの認証は詳細な独立レビューの継続的な必要性を示しています。
ティア4は2027年から2032年にかけてCAGR 28.46%で拡大する見込みです。政府、金融サービス、およびAI推論アプリケーションが耐障害性インフラへの需要を高めています。Irixは2025年にマレーシアで初めてアップタイム・インスティテュートのティアIV構築施設認証を取得したデータセンターとなりました。ジョホール州の新規ティア1およびティア2データセンター承認制限が新規申請をより高いティアへと誘しています。ティア4の業務はより高い技術的複雑性とより厳しいコンプライアンス要件を伴います。これにより、専門認証チームにとってプレミアムな機会が生まれます。
地域分析
中国は2026年のアジア太平洋データセンター試験・検査・認証市場シェアの30.24%を占めました。同国は認証済みデータセンターインフラの大規模な既存基盤と発達した国内認証システムを持っています。CQC 8302およびGB 50174-2017が運用および建設関連のコンプライアンス要件を生み出しています。CAICT Tel Labの800V HVDC検証イニシアチブもまた、AIデータセンター機器の試験インフラへの投資を反映しています。インドは計画中のハイパースケールおよびAIキャンパス投資に支えられた別の活発な市場です。TCS HyperVaultのハイデラバードプロジェクトは、同国に入ってくる試運転活動の規模を示しています。
マレーシアは2027年から2032年にかけてCAGR 27.91%で拡大する見込みです。ジョホールバルはその立地、設備容量の機会、および発展中のコンプライアンスフレームワークにより、ハイパースケール開発を引き付けています。AirTrunkの2つのジョホールキャンパスへの120億マレーシアリンギット(28億米ドル)のコミットメントが活動の規模を示しています。自家電源要件、Green RE プラチナ、および新規ティア1およびティア2施設への制限が体系的な保証業務を生み出しています。シンガポールは重要なITロードが3MW以上の施設にライセンスおよびエネルギー効率要件を適用しています。
オーストラリア、台湾、ベトナムは確立された認証ニーズと新規開発を通じて地域需要に貢献しています。オーストラリアのNABERSデータセンター評価要件はオペレーターに対して繰り返しのエネルギー効率義務を生み出しています。韓国はSTTソウル1のティアIII設計認証を含むティアIIIおよびティアIV認証需要を持っています。台湾はデジタルトラストフレームワークを採用しており、中華電信は2026年1月にBSIデータセンター・マーク・オブ・トラスト認証を取得しました。ベトナムは施設が国際的に認められた基準に向かって移行するにつれて量的ポテンシャルを持っています。CMCデータセンター・タン・トゥアンは2026年10月にTCOSティアIIIゴールド認証を取得し、ハイパースケールテナントへの同国の魅力を支えています。
競合環境
アジア太平洋データセンター試験・検査・認証市場は、ハイパースケールおよびティア3以上の施設でフルライフサイクル案件を担うグローバルプロバイダー間で適度に集中しています。SGS SA、Bureau Veritas SA、Intertek Group plc、TÜV SÜD AG、TÜV Rheinland AG、DNV ASが物理・運用・デジタル保証業務全体で活動しています。Bureau Veritasは2026年4月にLotusworksを3億7,500万ユーロ(4億690万米ドル)で買収する契約を締結しました。Lotusworksは2025年に1億3,100万ユーロ(1億4,190万米ドル)の収益を記録し、この取引によりBureau Veritasのミッションクリティカル試運転能力が強化されました。TÜV NORD GROUPは2025年10月にシンガポールを拠点とするEPI Groupを買収し、データセンター向けの専門的な監査・認証・研修能力を追加しました。SGSは2026年3月にGranite River Labs Servicesの買収を完了し、デジタルトラストおよび高速接続試験を拡大しました。
競争はますます複数管轄区域の認定、デジタル試運転ツール、および液体冷却と高電圧DCシステムに資格を持つエンジニアへのアクセスに依存しています。広範な認定は、複数の国でプロジェクトを持つオペレーターの再試験を削減できます。デジタルエビデンスキャプチャはプロジェクトの引き渡しを短縮し、文書品質を向上させることができます。BSIのデータセンター・マーク・オブ・トラストは、オペレーターが異なる保証トピックにわたって使用できるモジュール形式を提供します。TÜV SÜDのシンガポールの地域ハブは、より広い地域向けの試験所とデジタルトラスト能力を追加します。これらの動きは、プロバイダーが専門的な買収と的を絞った地域投資を組み合わせている理由を示しています。
地域の専門業者は、国内認定、言語、および公共部門との関係が不可欠な場所で強固な地位を維持しています。中国検験認証集団、広州検測認証集団、および日本品質保証機構は、国家政府および国有企業の業務に対して効果的に競争できます。国内規則への国家試験所認定とコンプライアンスは、多くの委託業務の基本条件であり続けます。プロバイダーはまた、電気システム、持続可能性、サイバーセキュリティ、および施設運用にわたる技術的能力が必要です。これにより、データセンター固有の資格を持たない企業との直接競争が制限されます。アジア太平洋データセンター試験・検査・認証市場は地域の専門業者に対して開かれたままですが、大規模な国境を越えた案件は広範な認定ポートフォリオを持つプロバイダーを優遇します。
アジア太平洋データセンター試験・検査・認証産業のリーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:CMCデータセンター・タン・トゥアン(ベトナム)は2026年10月9日付でアップタイム・インスティテュートからTCOSティアIIIゴールド認証を取得し、ベトナムの国際的に認められたデータセンターインフラ基準への移行における節目を示し、東南アジアのハイパースケールテナントが利用できるティア認証施設のプールを拡大しました。
- 2026年9月:TÜV SÜDは2026年9月9日にシンガポールでグローバル脱炭素化センター・オブ・エクセレンス(CoE)を開設し、炭素市場の整合性、デジタル計測・報告・検証(dMRV)、およびパリ協定第6条に基づく国境を越えた炭素保証に焦点を当てました。このCoEはシンガポールを東南アジア全域の気候関連試験・検査・認証サービスの地域的拠点として位置づけ、TÜV SÜDのアドレス可能市場を物理インフラを超えて、ネットゼロコミットメントを持つデータセンターオペレーター向けの炭素・持続可能性検証へと拡大します。
- 2026年9月:タタ・コンサルタンシー・サービシズの子会社であるTCS HyperVaultは2026年9月5日、インドのハイデラバードに最大1GWの設備容量を持つAIデータセンターキャンパス向けに264エーカーを確保しました。ダイレクト・トゥ・チップ液体冷却と高密度GPUワークロード向けに設計されたこのキャンパスは、インド最大規模の単一サイトAIインフラコミットメントの一つを代表し、建設フェーズ全体にわたる設計検証、液体冷却バリデーション、および運用認証にまたがる多段階の試験・検査・認証パイプラインを生み出します。
- 2026年8月:ST Telemedia Global Data Centres Japanは2026年8月21日、稲毛市(千葉県)のデータセンターであるSTTトーキョー1が米国グリーンビルディング評議会の評価システムのもとでLEEDゴールド認証を取得したと発表しました。この施設は年換算PUEを1.25未満とすることを目標とし、フル建設時に最大32MWのIT設備容量を提供します。この認証は、国際的な機関投資家がプロジェクトファイナンスの条件としてLEEDまたは同等の第三者環境性能バリデーションを要求するという成長トレンドを強化しています。
アジア太平洋データセンター試験・検査・認証市場レポートの範囲
アジア太平洋データセンター試験・検査・認証市場は、設計レビューおよび試運転から継続的な運用および近代化に至るまで、アジア太平洋諸国のデータセンターインフラの安全性、性能、信頼性、およびコンプライアンスを検証する第三者サービスで構成されています。
アジア太平洋データセンター試験・検査・認証市場レポートは、サービスタイプ(試験、検査、認証、コンプライアンス)、データセンターライフサイクル(建設前・設計、建設・設置・試運転、運用・保守・再認証、改修・近代化)、インフラシステム(電気インフラ、機械・冷却・防火安全インフラ、構造・建物・物理セキュリティシステム、IT・ネットワーク・サイバーセキュリティインフラ)、データセンタータイプ(ハイパースケールおよびクラウドサービスプロバイダーデータセンター、コロケーション、エンタープライズ、エッジおよびモジュラー)、ティア(1および2、3、4)、地域(中国、インド、日本、オーストラリア、シンガポール、マレーシア、タイ、ベトナム、台湾、香港、フィリピン、その他のアジア太平洋)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 試験 |
| 検査 |
| 認証 |
| コンプライアンスおよび保証サービス |
| 建設前・設計 |
| 建設・設置・試運転 |
| 運用・保守・再認証 |
| 改修・近代化 |
| 電気インフラ |
| 機械・冷却・防火安全インフラ |
| 構造・建物・物理セキュリティシステム |
| IT・ネットワーク・サイバーセキュリティインフラ |
| ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジおよびモジュラーデータセンター |
| ティア1およびティア2 |
| ティア3 |
| ティア4 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| シンガポール |
| マレーシア |
| タイ |
| ベトナム |
| 台湾 |
| 香港 |
| フィリピン |
| その他のアジア太平洋 |
| サービスタイプ別 | 試験 |
| 検査 | |
| 認証 | |
| コンプライアンスおよび保証サービス | |
| データセンターライフサイクル別 | 建設前・設計 |
| 建設・設置・試運転 | |
| 運用・保守・再認証 | |
| 改修・近代化 | |
| インフラシステム別 | 電気インフラ |
| 機械・冷却・防火安全インフラ | |
| 構造・建物・物理セキュリティシステム | |
| IT・ネットワーク・サイバーセキュリティインフラ | |
| データセンタータイプ別 | ハイパースケールおよびクラウドサービスプロバイダーデータセンター |
| コロケーションデータセンター | |
| エンタープライズデータセンター | |
| エッジおよびモジュラーデータセンター | |
| ティアタイプ別 | ティア1およびティア2 |
| ティア3 | |
| ティア4 | |
| アジア太平洋別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| マレーシア | |
| タイ | |
| ベトナム | |
| 台湾 | |
| 香港 | |
| フィリピン | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋データセンター試験・検査・認証市場の規模はどのくらいですか?
2027年の価値は13.3億米ドルであり、CAGRが27.48%で2032年までに45.1億米ドルに達する見込みです。
データセンター試験・検査・認証業務において最も大きな役割を果たすサービスはどれですか?
試験はサービスタイプ別で2026年に39.22%のシェアを持ちリードしており、新規施設は稼働前に電気・機械・冷却・防火安全バリデーションが必要なためです。
コンプライアンスおよび保証サービスへの需要を促進しているものは何ですか?
データローカライゼーション、サイバーセキュリティ、エネルギー効率、およびデジタルトラスト義務が継続的な保証ニーズを拡大しています。コンプライアンスおよび保証サービスは2032年までにCAGR 27.82%を記録する見込みです。
ハイパースケールデータセンターが試験・検査・認証プロバイダーにとって重要な理由は何ですか?
ハイパースケールおよびクラウドサービスプロバイダー施設は2026年に39.12%のシェアを占め、設計・建設・試運転・再認証にわたる複数の案件を必要とします。
アジア太平洋で最も急速に拡大すると予測されている国はどこですか?
マレーシアはジョホールバルでのハイパースケール建設と拡大するコンプライアンス要件に支えられ、2032年までにCAGR 27.91%を記録する見込みです。
データセンター保証サービスの拡大を制限するものは何ですか?
試運転およびサイバーセキュリティ専門家の不足、断片化た認定要件、および電力・許認可の遅延が案件スケジュールを遅らせる可能性があります。