
Marktgröße und Marktanteil für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2027) | 1.33 Milliarden US-Dollar |
| Marktgröße (2032) | 4.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 27.48 % |
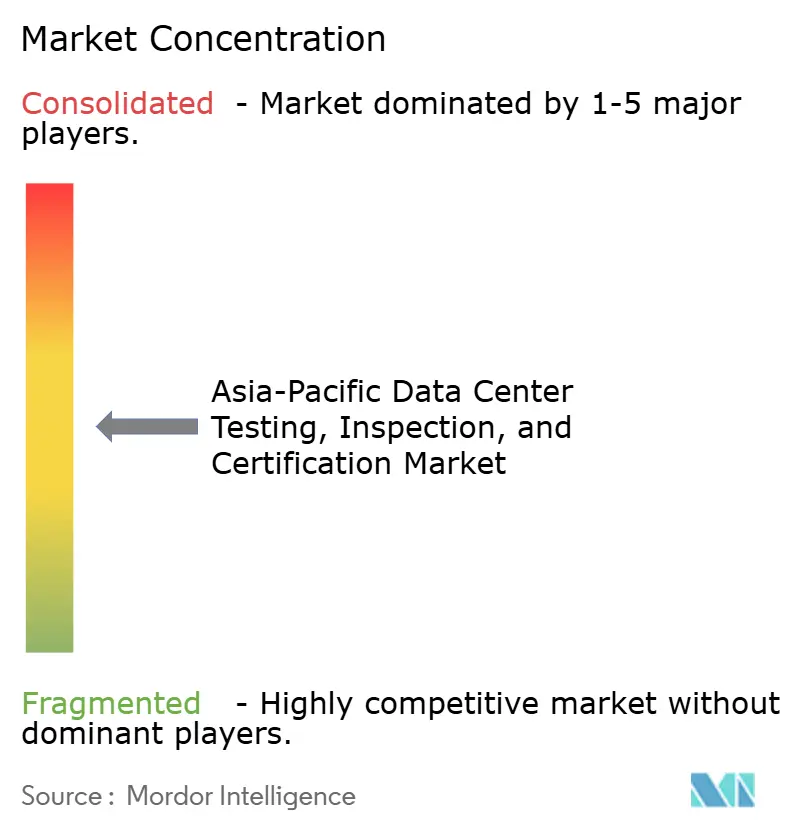
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum von Mordor Intelligence
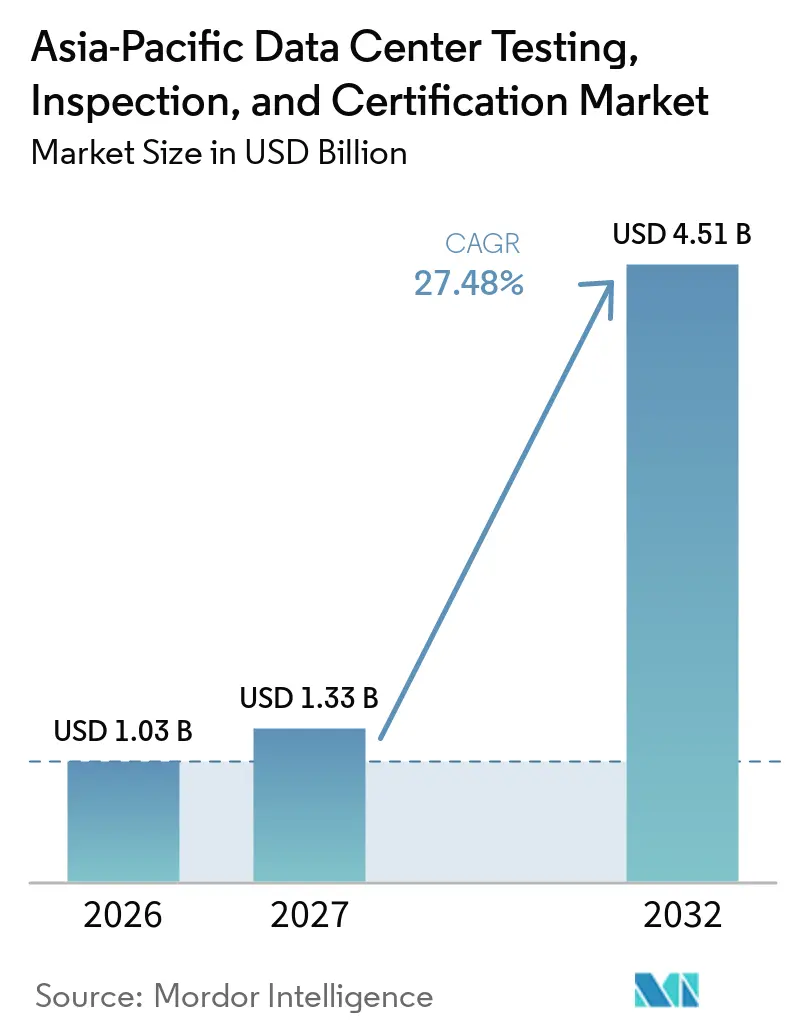
Die Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 1,03 Milliarden USD geschätzt und wird voraussichtlich von 1,33 Milliarden USD im Jahr 2027 auf 4,51 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 27,48 % während des Prognosezeitraums von 2027 bis 2032. Die Region tritt in eine konzentrierte Phase des Baus KI-fähiger Rechenzentren ein, wobei Hyperscaler und Cloud-Anbieter Kapazitäten innerhalb kürzerer Lieferfristen bereitstellen. Dies schafft Nachfrage nach unabhängigen Testen-, Inspektions-, Zertifizierungs- und Assurance-Leistungen während Design, Bau, Inbetriebnahme und Betrieb. Datenlokalisierungsvorschriften, Anforderungen an die Energieeffizienz und Standards für KI-Racks mit hoher Dichte erweitern den Umfang einzelner Aufträge. Anbieter mit regionalen Akkreditierungen und Spezialistenteams können komplexe Aufgaben in mehreren Jurisdiktionen übernehmen, während Engpässe bei der Stromversorgung und ein Mangel an qualifizierten Ingenieuren die Projektabwicklung verzögern können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Testen im Jahr 2026 einen Anteil von 39,22 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum, während Compliance- und Assurance-Dienste bis 2032 voraussichtlich mit einer CAGR von 27,82 % wachsen werden.
- Nach Rechenzentrum-Lebenszyklus entfiel auf Bau, Installation und Inbetriebnahme im Jahr 2026 ein Anteil von 59,24 % an der Marktgröße, während Betrieb, Wartung und Rezertifizierung bis 2032 voraussichtlich mit einer CAGR von 28,16 % wachsen wird.
- Nach Infrastruktursystem hielt Elektrische Infrastruktur im Jahr 2026 einen Anteil von 36,47 %, während IT-, Netzwerk- und Cybersicherheitsinfrastruktur bis 2032 voraussichtlich mit einer CAGR von 28,44 % wachsen wird.
- Nach Rechenzentrumtyp hielten Hyperscale- und Cloud-Dienstanbieter-Rechenzentren im Jahr 2026 einen Anteil von 39,12 % und werden bis 2032 voraussichtlich mit einer CAGR von 28,17 % wachsen.
- Nach Tier-Typ hielt Tier 3 im Jahr 2026 einen Anteil von 58,11 %, während Tier 4 bis 2032 im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum voraussichtlich mit einer CAGR von 28,46 % wachsen wird.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 30,24 %, während Malaysia bis 2032 voraussichtlich mit einer CAGR von 27,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau KI-fähiger Hyperscale-Kapazitäten | +5.2% | Global, mit primärer Nachfragekonzentration in China, Indien, Malaysia, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Colocation-Entwicklung in Märkten mit Stromvorteilen | +4.3% | Malaysia, Indonesien, Vietnam, Thailand, mit Ausstrahlungseffekten auf Indien und die Philippinen | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Nachhaltigkeits- und Energieeffizienzzertifizierungen | +3.8% | Australien, Singapur, Südkorea, Indien, mit regulatorischem Einfluss im gesamten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Anforderungen an Cybersicherheits- und Digital-Trust-Assurance | +3.4% | Gesamter asiatisch-pazifischer Raum, mit Konzentration in Singapur, Japan, Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Validierung von Flüssigkühlung für KI-Racks mit hoher Dichte | +2.9% | China, Japan, Singapur und Indien | Kurzfristig (≤ 2 Jahre) |
| Stromqualitätssicherung für netzgebundene Campusse | +2.1% | Japan, Singapur, Indien, Südkorea, Malaysia und Indonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau KI-fähiger Hyperscale-Kapazitäten
Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum wird durch eine große Pipeline KI-fähiger Kapazitäten gestützt, die vor der Aufnahme von Live-Workloads validiert werden müssen. Neue Standorte erfordern definierte Prüfungen für Stromsysteme, Kühlgeräte, Brandschutz und IT-Infrastruktur. KI-Racks mit hoher Dichte arbeiten mit 50–120 kW pro Rack, verglichen mit 5–15 kW bei herkömmlichen Designs. Dies verändert die Anforderungen an Werksabnahmetests, integrierte Systemtests und Lastbank-Validierungen. TCS HyperVault kündigte im September 2026 einen 264 Hektar großen KI-Rechenzentrumscampus in Hyderabad mit einer Kapazität von bis zu 1 GW und direkter Chip-Flüssigkühlung an.[1] Der Projektumfang erhöht den Wert von Anbietern, die über KI-spezifische Validierungsmethoden und erfahrene Inbetriebnahmeteams verfügen.
Beschleunigung der Colocation-Entwicklung in Märkten mit Stromvorteilen
Stromverfügbarkeit und staatliche Programme zur digitalen Wirtschaft lenken den Colocation-Bau nach Malaysia, Vietnam, Thailand und Indonesien. Diese Standorte können Nachfrage aufnehmen, die in stromgebundenen Knotenpunkten wie Singapur und Tokio schwieriger zu platzieren ist. AirTrunk verpflichtete sich im Jahr 2025 zu 12 Milliarden MYR (2,8 Milliarden USD) für die Entwicklung der Campusse JHB3 und JHB4 in Johor Bahru.[2] Das Unternehmen erklärte, dass seine bestehenden Campusse JHB1 und JHB2 mit insgesamt mehr als 420 MW IT-Last nahezu vollständig vertraglich gebunden seien. Neue Colocation-Campusse benötigen vor der Übergabe Designverifizierung, Werksabnahmetests, Standortabnahmetests und integrierte Systemtests. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum hat daher eine Chance bei Projekten, bei denen Betreiber unabhängige Zertifizierungen nutzen, um das Kundenvertrauen zu stärken.
Steigende Anforderungen an Nachhaltigkeits- und Energieeffizienzzertifizierungen
Die Energieleistung wird für Rechenzentrumsbetreiber in mehreren asiatisch-pazifischen Märkten zu einer vertraglichen und regulatorischen Angelegenheit. Diese Entwicklung weitet die wiederkehrenden Aufgaben aus, da auf die Erstzertifizierung jährliche Überwachungsaudits und periodische Rezertifizierungen folgen. Singapur hat ein Gesetz über digitale Infrastruktur für Rechenzentren mit kritischen IT-Lasten von 3 MW und mehr eingeführt, das die Rolle von Lizenzierung, Energieeffizienz-Compliance und Resilienzstandards stärkt. TÜV SÜD eröffnete im März 2026 einen regionalen Hub in Singapur für 100 Millionen SGD (74,0 Millionen USD), einschließlich eines Digital Center of Excellence für Nachhaltigkeits- und Digital-Trust-Arbeit.[3] Die Einrichtung zeigt die erforderlichen Spezialinvestitionen, um Umwelt- und Digital-Assurance-Bedürfnisse in ganz Südostasien zu bedienen. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum profitiert, wenn die Zertifizierung an eine kontinuierliche Betriebsüberwachung und nicht an einen einmaligen Baumeilenstein geknüpft ist.
Zunehmende Anforderungen an Cybersicherheits- und Digital-Trust-Assurance
Datensouveränitätspflichten und Cyberrisiken erhöhen die Nachfrage nach Drittanbieter-Sicherheitsassurance bei der Beschaffung von Rechenzentren. Betreiber integrieren Rahmenwerke wie ISO/IEC 27001:2022, SOC 2 Typ II, PCI DSS v4.0 und Singapurs Data Protection Trustmark in Kunden- und Regierungsanforderungen. NTT Com Asia meldete im Jahr 2025 fünf gleichzeitige ISO- und ISO/IEC-Zertifizierungen für seine Rechenzentrumsdienste, darunter ISO/IEC 27001, ISO 50001 und ISO 45001. BSI lancierte im Januar 2026 sein Data Center Mark of Trust als modulares Rahmenwerk, das Verfügbarkeit, Schutz, Energieeffizienz, Wassermanagement und IT-Servicemanagement abdeckt. Chunghwa Telecom war in diesem Monat eines der ersten asiatischen Unternehmen, das nach diesem Rahmenwerk zertifiziert wurde. Diese Anforderungen schaffen einen spezialisierten Nachfragekanal für akkreditierte Anbieter im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Spezialisten für Rechenzentrumsinbetriebnahme und Cybersicherheit | -3.2% | Gesamter asiatisch-pazifischer Raum, am stärksten in Malaysia, Indonesien, Indien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte nationale Akkreditierungs- und Compliance-Regelungen | -2.4% | Gesamter ASEAN-Raum, mit Vietnam, Indonesien, den Philippinen und Indien am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Begrenzte Standardisierung für Flüssigkühlung und KI-Infrastrukturtests | -1.8% | Global, mit Kernauswirkungen auf China, Japan, Singapur und Indien | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Strom, Genehmigungen und Baureife | -1.5% | Malaysia, Indonesien, Indien und Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Spezialisten für Rechenzentrumsinbetriebnahme und Cybersicherheit
Das Angebot an Ingenieuren, die zur Validierung unternehmenskritischer Systeme qualifiziert sind, hält nicht mit dem Bauplan für Rechenzentren Schritt. Inbetriebnahmemanager, Hochspannungselektroingenieure und Cybersicherheitsspezialisten werden in den Bereichen Design, Installation, Testen und Betrieb benötigt. Dieser Mangel ist in Märkten mit komprimierten Bauzeitplänen und begrenzten lokalen Ausbildungskapazitäten ausgeprägter. Das Ergebnis können längere Inbetriebnahmerückstände und verzögerte Drittanbietervalidierungen sein. Betreiber können auch mit unzureichender externer Überprüfung vorgehen, was das Risiko von Betriebsdefekten erhöhen kann. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum begünstigt Anbieter, die zertifizierte Spezialisten halten und schnell in mehreren Ländern einsetzen können.
Fragmentierte nationale Akkreditierungs- und Compliance-Regelungen
Der asiatisch-pazifische Raum verfügt über kein einheitliches Akkreditierungsrahmenwerk für das Testen und die Zertifizierung von Rechenzentren. Anbieter müssen für jede Jurisdiktion separate Laborakkreditierungen, Prüferqualifikationen, Dokumentationen und lokale Betriebsverfahren aufrechterhalten. Nationale Anforderungen umfassen CQC 8302 in China, NABERS in Australien, DPTM und Green Mark in Singapur, SIRIM und Green RE in Malaysia, JC-STAR in Japan und PUE-Verifizierung in Südkorea. Diese Regelung verursacht doppelte Compliance-Kosten für Betreiber, die in mehreren Ländern bauen. Anbieter ohne lokale Akkreditierung können Aufträge an kleinere inländische Spezialisten mit etablierten regulatorischen Beziehungen verlieren. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum sieht sich einer langsameren grenzüberschreitenden Skalierung gegenüber, bis eine engere Anerkennung von Rechenzentrumszertifizierungen etabliert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Testen verankert die Nachfrage, während Compliance wächst
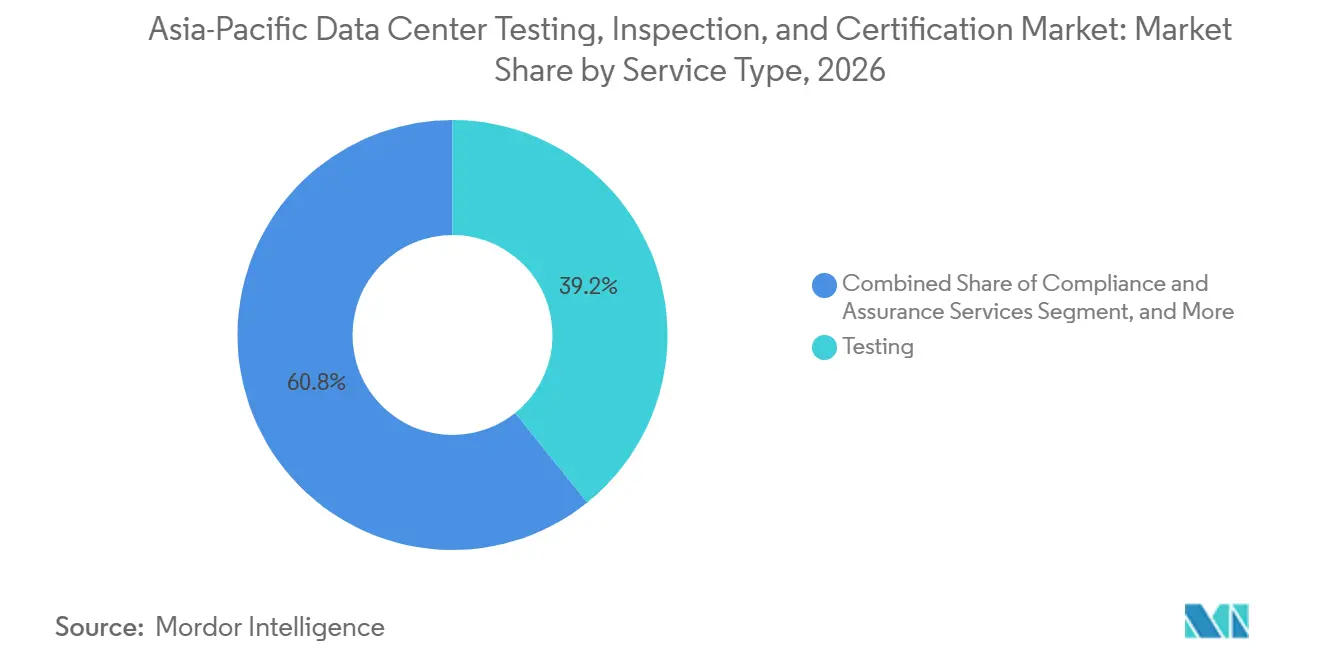
Testen hielt im Jahr 2026 einen Anteil von 39,22 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum. Es bleibt notwendig, da jede neue Einrichtung elektrische, mechanische, Kühl- und Brandschutzsysteme vor der Aufnahme von Live-Workloads verifizieren muss. Werksabnahmetests und Standortabnahmetests sind wiederkehrende Anforderungen für Stromverteilungseinheiten, USV-Systeme und Kühlgeräte. Integrierte Systemtests und Lastbank-Validierungen fügen während der Inbetriebnahme weitere Aufgaben hinzu. Die Testnachfrage ist besonders stark, wo KI-fähige Designs die Systemdichte und Betriebskomplexität erhöhen. Die Branche für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum stützt sich auf diese Dienste als grundlegende Assurance-Schicht für neue Kapazitätserweiterungen.
Compliance- und Assurance-Dienste werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 27,82 % wachsen. Der Dienst profitiert von wachsenden Verpflichtungen in Bezug auf Energieleistung, Datenlokalisierung, Cybersicherheit und operationelle Governance. Australien, Singapur, Indien und Indonesien stellen unterschiedliche Anforderungen, aber jede fügt wiederkehrende Assurance-Bedürfnisse für Betreiber hinzu. Bureau Veritas meldete im Jahr 2025 ein organisches Wachstum von 30 % bei der Rechenzentrumsinbetriebnahme weltweit und identifizierte Nachhaltigkeits- und Cybersicherheitsassurance als wichtige Aktivitätsbereiche. Inspektion unterstützt die Bauqualitätsverifizierung und unabhängige Designprüfung. Zertifizierung schafft auch mehrjährige Einnahmen durch TIA-942, ISO 50001, ISO/IEC 27001 und Uptime Institute-Programme.

Nach Rechenzentrum-Lebenszyklus: Bau führt, während Betrieb an Gewicht gewinnt
Bau, Installation und Inbetriebnahme hielten im Jahr 2026 einen Anteil von 59,24 % an der Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum. Das Segment umfasst Werksabnahmetests, Standortabnahmetests, integrierte Systemtests und Lastbank-Validierungen. Jede Aktivität stellt einen eigenständigen Auftrag dar, bevor eine Einrichtung in Betrieb geht. KI-Racks mit hoher Dichte erhöhen den Bedarf an Flüssigkühlungs- und Stromsystemvalidierungen. Diese Konzentration spiegelt das Ausmaß der in der Region in Entwicklung befindlichen Greenfield-Kapazitäten wider. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum ist daher eng mit Projektmobilisierungs- und Inbetriebnahmeplänen verbunden.
Betrieb, Wartung und Rezertifizierung werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 28,16 % wachsen. Die Nachfrage steigt, wenn Standorte von der Erstzertifizierung in reguläre Betriebszyklen übergehen. Betriebsprogramme umfassen die CQC 8302 L3-Zertifizierung in China, die ISO 41001:2018-Facility-Management-Akkreditierung in Singapur und Rezertifizierungsaktivitäten in Japan. Überwachungsaudits können im dritten und vierten Betriebsjahr erforderlich sein. Diese Arbeit ist weniger abhängig vom Beginn neuer Bauprojekte als anfängliche Inbetriebnahmeaufträge. Vorbauphasen-Designprüfung und Modernisierung bleiben ebenfalls relevant, wenn Betreiber die Strombereitschaft bewerten, Kühlsysteme nachrüsten oder Cybersicherheitskontrollen aufrüsten.
Nach Infrastruktursystem: Elektrische Systeme führen, während Cybersicherheit voranschreitet
Elektrische Infrastruktur hielt im Jahr 2026 einen Anteil von 36,47 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum. Die Inbetriebnahme beginnt mit der Verifizierung von USV-Systemen, Generatoren, Schaltanlagen, Stromverteilungsgeräten und Stromqualität. Diese Systeme sind bei jedem Rechenzentrumtyp und jeder Tier-Stufe unerlässlich. GPU-intensive KI-Bereitstellungen wecken zunehmendes Interesse an Hochspannungs-DC-Architekturen. Chinas CAICT Tel Lab begann im April 2026 mit dem Bau einer 800V-HVDC-Co-Verifizierungsplattform für Energieeffizienz- und Sicherheitstests. Elektrisches Testen bleibt die erforderliche Grundlage für die Branche für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum.
IT-, Netzwerk- und Cybersicherheitsinfrastruktur wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 28,44 % wachsen. Das Segment wird durch ISO/IEC 27001:2022, SOC 2, PCI DSS v4.0 und andere Kunden-Assurance-Anforderungen gestützt. Sicherheitstests sind für Colocation-Vereinbarungen und staatliche Cloud-Verträge wichtig. Mechanische, Kühlungs- und Brandschutzinfrastruktur bietet stabile Assurance-Arbeit neben strukturellen und physischen Sicherheitssystemen. Flüssigkühlung entwickelt sich zu einem differenzierten Servicebereich, da die KI-Rack-Dichte steigt. UL Solutions lancierte im Juni 2025 Tests und Zertifizierungen für Immersionskühlfluide nach UL 2417.
Nach Rechenzentrumtyp: Hyperscale kombiniert Größe und Geschwindigkeit
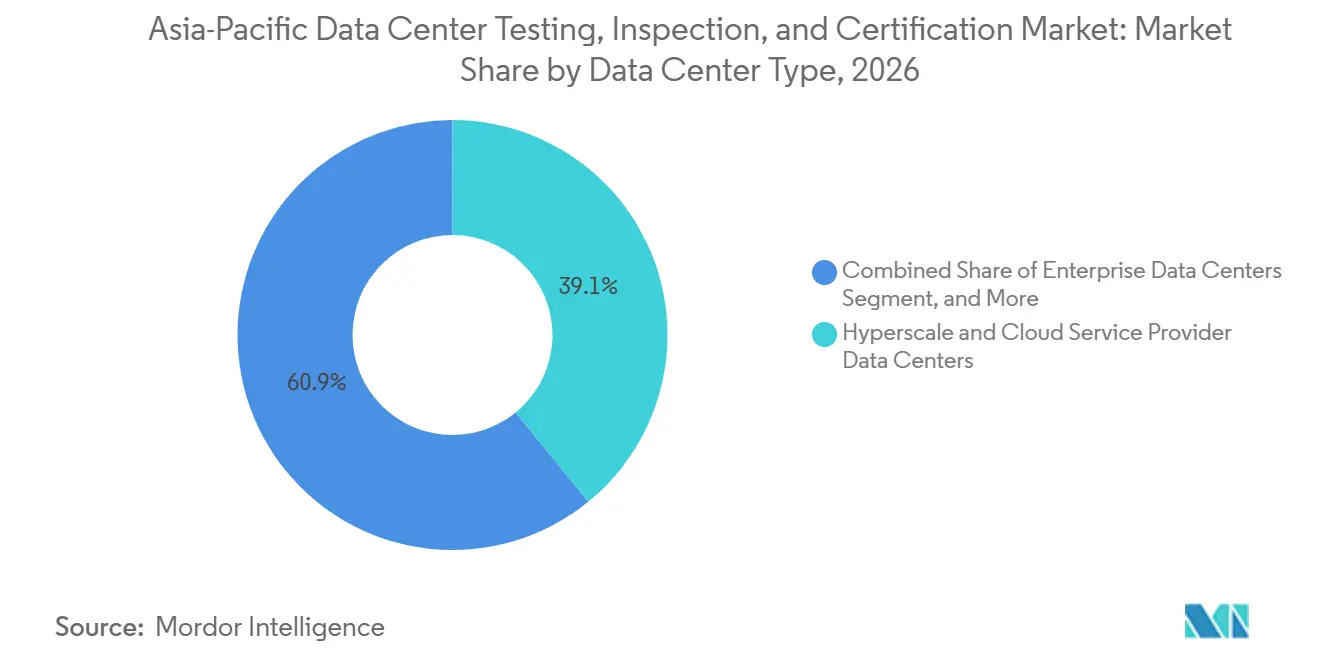
Hyperscale- und Cloud-Dienstanbieter-Rechenzentren hielten im Jahr 2026 einen Anteil von 39,12 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum. Das Segment wird bis 2032 voraussichtlich auch mit einer CAGR von 28,17 % wachsen. Ein großer Campus kann mehrere Aufträge über Designprüfung, Bauinspektion, Inbetriebnahme und Betriebsrezertifizierung hinweg benötigen. Vantage Data Centers sicherte sich im September 2025 1,6 Milliarden USD für seine asiatisch-pazifische Plattform von GIC und ADIA. Solche Verpflichtungen verlängern die Pipeline für Anbieter, die über mehrere Projektphasen hinweg arbeiten können.
Colocation ist der zweitgrößte Rechenzentrumtyp und expandiert, da ASEAN-Märkte Projekte mit eigenem Strom und grünen Zertifizierungsnachweisen vorantreiben. Betreiber nutzen häufig Drittanbieter-Zertifizierungen, um Kunden Vertrauen in ihre Einrichtungen zu geben. Unternehmensstandorte bedienen weiterhin Bank-, Versicherungs- und Regierungsnutzer, die formale Sicherheits- und Betriebsassurance benötigen. Edge- und modulare Standorte bilden einen aufkommenden Bereich für den Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum, da verteilte Einrichtungen Fernüberwachung, periodische Inspektion und modulare Zertifizierung benötigen. Ihre kleineren und weniger besetzten Standorte verändern die Art und Weise, wie Assurance-Arbeit erbracht wird. Das Segment erweitert daher die adressierbare Projektbasis über große zentralisierte Campusse hinaus.
Nach Tier-Typ: Tier 3 führt, während Tier 4 die Komplexität erhöht
Tier 3 hielt im Jahr 2026 einen Anteil von 58,11 % an der Marktgröße für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum. Der Tier wird von Colocation-Betreibern und unternehmensorientierten Entwicklern häufig genutzt, da er gleichzeitig wartbare Infrastruktur unterstützt. TIA-942-B ist ein wichtiges Referenzrahmenwerk für Tier-3-Projekte in der Region. NTT Global Data Centers schloss im Juni 2026 ein zweites TIA-942-B Rated-3-Überwachungsaudit für Cyberjaya 5 in Malaysia ab. STT Seoul 1 erhielt im Mai 2026 die Uptime Institute Tier III-Zertifizierung für Designdokumente. Diese Zertifizierungen zeigen den anhaltenden Bedarf an einer detaillierten unabhängigen Prüfung.
Tier 4 wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 28,46 % wachsen. Regierung, Finanzdienstleistungen und KI-Inferenzanwendungen erhöhen die Nachfrage nach fehlertoleranter Infrastruktur. Irix wurde 2025 Malaysias erstes Rechenzentrum, das die Uptime Institute Tier IV-Zertifizierung für konstruierte Einrichtungen erhielt. Johors Beschränkungen für neue Tier-1- und Tier-2-Rechenzentrumsgenehmigungen lenken neue Anträge auf höhere Tiers. Tier-4-Arbeit trägt eine größere technische Komplexität und anspruchsvollere Compliance-Anforderungen. Dies schafft eine Premium-Chance für spezialisierte Zertifizierungsteams.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 30,24 % am Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum. Das Land verfügt über eine große installierte Basis zertifizierter Rechenzentruminfrastruktur und ein entwickeltes inländisches Zertifizierungssystem. CQC 8302 und GB 50174-2017 schaffen betriebliche und baubezogene Compliance-Anforderungen. Die 800V-HVDC-Verifizierungsinitiative des CAICT Tel Lab spiegelt auch Investitionen in Testinfrastruktur für KI-Rechenzentrumausrüstung wider. Indien ist ein weiterer aktiver Markt, gestützt durch geplante Hyperscale- und KI-Campus-Investitionen. Das Hyderabad-Projekt von TCS HyperVault veranschaulicht das Ausmaß der Inbetriebnahmeaktivitäten, die in das Land eintreten.
Malaysia wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 27,91 % wachsen. Johor Bahru zieht Hyperscale-Entwicklung aufgrund seiner Lage, Kapazitätsmöglichkeiten und des sich entwickelnden Compliance-Rahmenwerks an. AirTrunks Verpflichtung von 12 Milliarden MYR (2,8 Milliarden USD) für zwei Johor-Campusse demonstriert das Ausmaß der Aktivität. Anforderungen an eigene Stromquellen, Green RE Platinum und Beschränkungen für neue Tier-1- und Tier-2-Einrichtungen schaffen strukturierte Assurance-Arbeit. Singapur wendet Lizenzierungs- und Energieeffizienzanforderungen auf Einrichtungen mit kritischen IT-Lasten von 3 MW und mehr an.
Australien, Taiwan und Vietnam tragen durch etablierte Zertifizierungsanforderungen und neue Entwicklungen zur regionalen Nachfrage bei. Australiens NABERS-Rechenzentrumsbewertungsanforderungen schaffen wiederkehrende Energieeffizienzverpflichtungen für Betreiber. Südkorea hat Tier-III- und Tier-IV-Zertifizierungsnachfrage, einschließlich STT Seoul 1's Tier-III-Designzertifizierung. Taiwan übernimmt Digital-Trust-Rahmenwerke, wobei Chunghwa Telecom im Januar 2026 die BSI Data Centre Mark of Trust-Zertifizierung erhielt. Vietnam hat Volumenpotenzial, da seine Einrichtungen auf international anerkannte Standards zusteuern. CMC Data Center Tan Thuan erhielt im Oktober 2026 die TCOS Tier III Gold-Zertifizierung, was die Attraktivität des Landes für Hyperscale-Mieter stärkt.
Wettbewerbslandschaft
Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum ist mäßig konsolidiert unter globalen Anbietern, die Full-Lifecycle-Aufträge bei Hyperscale- und Tier-3-plus-Einrichtungen bedienen. SGS SA, Bureau Veritas SA, Intertek Group plc, TÜV SÜD AG, TÜV Rheinland AG und DNV AS sind in den Bereichen physische, betriebliche und digitale Assurance-Arbeit aktiv. Bureau Veritas unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Lotusworks für 375 Millionen EUR (406,9 Millionen USD). Lotusworks erzielte im Jahr 2025 einen Umsatz von 131 Millionen EUR (141,9 Millionen USD), und die Transaktion stärkte die unternehmenskritische Inbetriebnahmekompetenz von Bureau Veritas. TÜV NORD GROUP übernahm im Oktober 2025 die in Singapur ansässige EPI Group und ergänzte damit spezialisierte Audit-, Zertifizierungs- und Schulungskapazitäten für Rechenzentren. SGS schloss im März 2026 die Übernahme von Granite River Labs Services ab, um digitale Vertrauens- und Hochgeschwindigkeitsverbindungstests auszubauen.
Der Wettbewerb hängt zunehmend von multijurisdiktioneller Akkreditierung, digitalen Inbetriebnahmetools und dem Zugang zu Ingenieuren ab, die in Flüssigkühlung und Hochspannungs-DC-Systemen qualifiziert sind. Breite Akkreditierung kann Nachtests für Betreiber mit Projekten in mehreren Ländern reduzieren. Digitale Beweiserfassung kann die Projektübergabe verkürzen und die Dokumentationsqualität verbessern. BSIs Data Center Mark of Trust bietet ein modulares Format, das Betreiber für verschiedene Assurance-Themen nutzen können. TÜV SÜDs regionaler Hub in Singapur fügt Labor- und Digital-Trust-Kapazitäten für die weitere Region hinzu. Diese Schritte zeigen, warum Anbieter Spezialakquisitionen mit gezielten regionalen Investitionen kombinieren.
Regionale Spezialisten behalten starke Positionen, wo inländische Akkreditierung, Sprache und Beziehungen zum öffentlichen Sektor wesentlich sind. China Certification and Inspection Group, Centre Testing International und Japan Quality Assurance Organization können effektiv um nationale Regierungs- und staatsunternehmensaufträge konkurrieren. Nationale Laborakkreditierung und Einhaltung lokaler Vorschriften bleiben Grundvoraussetzungen für viele Mandate. Anbieter benötigen auch technische Kompetenz in elektrischen Systemen, Nachhaltigkeit, Cybersicherheit und Einrichtungsbetrieb. Dies begrenzt den direkten Wettbewerb von Unternehmen ohne rechenzentrumsspezifische Qualifikationen. Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum bleibt für regionale Spezialisten offen, aber große grenzüberschreitende Aufträge bevorzugen Anbieter mit breiten Akkreditierungsportfolios.
Branchenführer im Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: CMC Data Center Tan Thuan (Vietnam) erhielt ab dem 9. Oktober 2026 die TCOS Tier III Gold-Zertifizierung vom Uptime Institute, was einen Meilenstein in Vietnams Übergang zu international anerkannten Rechenzentruminfrastrukturstandards markiert und den Pool Tier-zertifizierter Einrichtungen für Hyperscale-Mieter in Südostasien erweitert.
- September 2026: TÜV SÜD lancierte am 9. September sein Global Decarbonisation Centre of Excellence (CoE) in Singapur, mit Fokus auf Kohlenstoffmarktintegrität, digitale Messung, Berichterstattung und Verifizierung (dMRV) sowie grenzüberschreitende Kohlenstoffassurance gemäß Artikel 6 des Pariser Abkommens. Das CoE positioniert Singapur als regionalen Anker für klimabezogene Testen-, Inspektions- und Zertifizierungsdienste in ganz Südostasien und erweitert TÜV SÜDs adressierbaren Markt über physische Infrastruktur hinaus in die Kohlenstoff- und Nachhaltigkeitsverifizierung für Rechenzentrumsbetreiber mit Netto-Null-Verpflichtungen.
- September 2026: TCS HyperVault, eine Tochtergesellschaft von Tata Consultancy Services, sicherte sich am 5. September 264 Hektar in Hyderabad, Indien, für einen KI-Rechenzentrumscampus mit einer Kapazität von bis zu 1 GW. Der Campus, der für direkte Chip-Flüssigkühlung und GPU-Workloads mit hoher Dichte ausgelegt ist, stellt eine der größten KI-Infrastrukturverpflichtungen Indiens an einem einzigen Standort dar und wird eine mehrphasige Pipeline für Testen, Inspektion und Zertifizierung generieren, die Designverifizierung, Flüssigkühlungsvalidierung und Betriebszertifizierung über seine Bauphasen hinweg umfasst.
- August 2026: ST Telemedia Global Data Centres Japan gab am 21. August bekannt, dass STT Tokyo 1, sein Rechenzentrum in Inzai City (Präfektur Chiba), die LEED Gold-Zertifizierung nach dem Bewertungssystem des U.S. Green Building Council erhalten hat. Die Einrichtung strebt einen annualisierten PUE von unter 1,25 an und wird bei vollständigem Ausbau bis zu 32 MW IT-Kapazität liefern. Die Zertifizierung verstärkt den wachsenden Trend, dass internationale institutionelle Investoren LEED oder gleichwertige Drittanbieter-Umweltleistungsvalidierungen als Bedingung für die Projektfinanzierung verlangen.
Berichtsumfang des Marktes für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum
Der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum umfasst Drittanbieter-Dienste, die die Sicherheit, Leistung, Zuverlässigkeit und Compliance von Rechenzentruminfrastruktur in APAC-Ländern von der Designprüfung und Inbetriebnahme bis zum laufenden Betrieb und zur Modernisierung verifizieren.
Der Bericht über den Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum ist segmentiert nach Servicetyp (Testen, Inspektion, Zertifizierung und Compliance), Rechenzentrum-Lebenszyklus (Vorbauphasen und Design, Bau, Installation und Inbetriebnahme, Betrieb, Wartung und Rezertifizierung sowie Nachrüstung und Modernisierung), Infrastruktursystem (Elektrische Infrastruktur, Mechanische, Kühlungs- und Brandschutzinfrastruktur, Strukturelle, Gebäude- und physische Sicherheitssysteme sowie IT-, Netzwerk- und Cybersicherheitsinfrastruktur), Rechenzentrumtyp (Hyperscale- und Cloud-Dienstanbieter-Rechenzentren, Colocation, Unternehmen, Edge und Modular), Tier (1 und 2, 3, 4) und Geografie (China, Indien, Japan, Australien, Singapur, Malaysia und Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Testen |
| Inspektion |
| Zertifizierung |
| Compliance- und Assurance-Dienste |
| Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme |
| Betrieb, Wartung und Rezertifizierung |
| Nachrüstung und Modernisierung |
| Elektrische Infrastruktur |
| Mechanische, Kühlungs- und Brandschutzinfrastruktur |
| Strukturelle, Gebäude- und physische Sicherheitssysteme |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur |
| Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und modulare Rechenzentren |
| Tier 1 und Tier 2 |
| Tier 3 |
| Tier 4 |
| China |
| Indien |
| Japan |
| Australien |
| Singapur |
| Malaysia |
| Thailand |
| Vietnam |
| Taiwan |
| Hongkong |
| Philippinen |
| Rest des asiatisch-pazifischen Raums |
| Nach Servicetyp | Testen |
| Inspektion | |
| Zertifizierung | |
| Compliance- und Assurance-Dienste | |
| Nach Rechenzentrum-Lebenszyklus | Vorbauphasen und Design |
| Bau, Installation und Inbetriebnahme | |
| Betrieb, Wartung und Rezertifizierung | |
| Nachrüstung und Modernisierung | |
| Nach Infrastruktursystem | Elektrische Infrastruktur |
| Mechanische, Kühlungs- und Brandschutzinfrastruktur | |
| Strukturelle, Gebäude- und physische Sicherheitssysteme | |
| IT-, Netzwerk- und Cybersicherheitsinfrastruktur | |
| Nach Rechenzentrumtyp | Hyperscale- und Cloud-Dienstanbieter-Rechenzentren |
| Colocation-Rechenzentren | |
| Unternehmensrechenzentren | |
| Edge- und modulare Rechenzentren | |
| Nach Tier-Typ | Tier 1 und Tier 2 |
| Tier 3 | |
| Tier 4 | |
| Nach asiatisch-pazifischem Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Malaysia | |
| Thailand | |
| Vietnam | |
| Taiwan | |
| Hongkong | |
| Philippinen | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Testen, Inspektion und Zertifizierung von Rechenzentren im asiatisch-pazifischen Raum?
Der Wert für 2027 beträgt 1,33 Milliarden USD, und es wird prognostiziert, dass er bis 2032 bei einer CAGR von 27,48 % 4,51 Milliarden USD erreichen wird.
Welcher Dienst hat die größte Bedeutung bei der Testen-, Inspektions- und Zertifizierungsarbeit für Rechenzentren?
Testen führt nach Servicetyp mit einem Anteil von 39,22 % im Jahr 2026, da neue Einrichtungen vor dem Betrieb eine elektrische, mechanische, Kühlungs- und Brandschutzvalidierung benötigen.
Was treibt die Nachfrage nach Compliance- und Assurance-Diensten an?
Datenlokalisierung, Cybersicherheit, Energieeffizienz und Digital-Trust-Verpflichtungen erweitern wiederkehrende Assurance-Bedürfnisse. Compliance- und Assurance-Dienste werden bis 2032 voraussichtlich eine CAGR von 27,82 % verzeichnen.
Warum sind Hyperscale-Rechenzentren für Testen-, Inspektions- und Zertifizierungsanbieter wichtig?
Hyperscale- und Cloud-Dienstanbieter-Einrichtungen hielten im Jahr 2026 einen Anteil von 39,12 % und benötigen mehrere Aufträge über Design, Bau, Inbetriebnahme und Rezertifizierung hinweg.
Welches asiatisch-pazifische Land wird voraussichtlich am schnellsten wachsen?
Malaysia wird voraussichtlich bis 2032 eine CAGR von 27,91 % verzeichnen, gestützt durch Hyperscale-Bau in Johor Bahru und wachsende Compliance-Anforderungen.
Was begrenzt die Expansion von Rechenzentrums-Assurance-Diensten?
Ein Mangel an Inbetriebnahme- und Cybersicherheitsspezialisten, fragmentierte Akkreditierungsanforderungen sowie Verzögerungen bei Strom und Genehmigungen können Auftragspläne verlangsamen.