
アジア太平洋コンテナデポロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 35.12 十億米ドル |
| 市場規模 (2026) | 37.27 十億米ドル |
| 市場規模 (2031) | 49.47 十億米ドル |
| 成長率 (2026 - 2031) | 5.83 % |
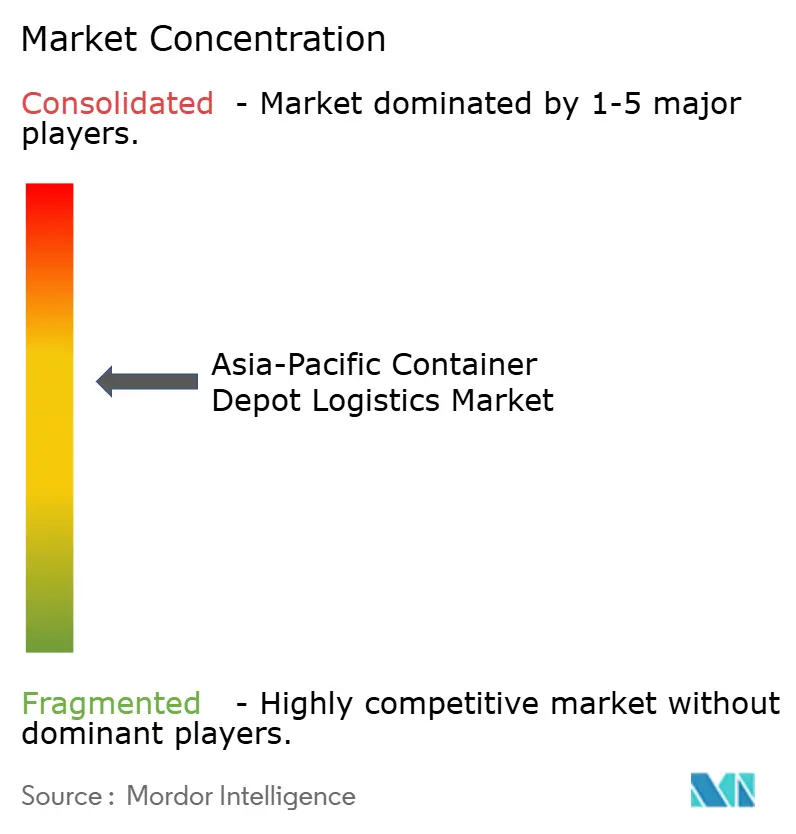
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋コンテナデポロジスティクス市場分析
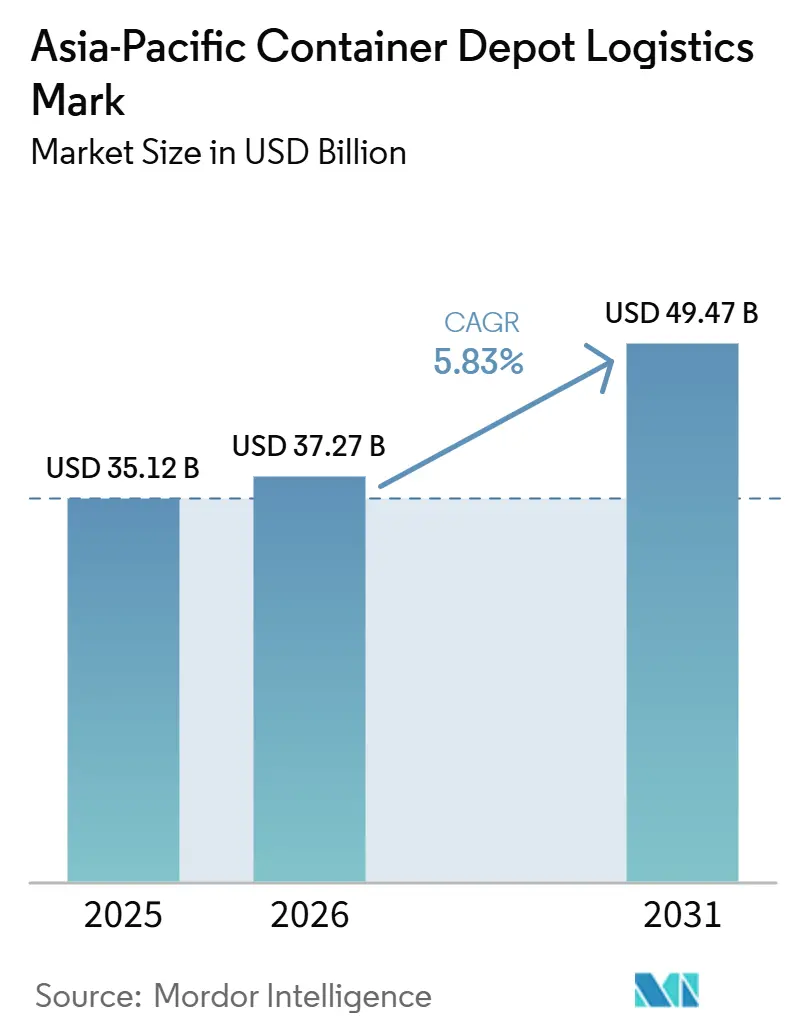
アジア太平洋コンテナデポロジスティクス市場規模は2025年に35.12 ビリオン 米ドルと評価され、2026年には37.27 ビリオン 米ドル、2031年には49.47 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.83%で成長します。
生産拠点はベトナム、インド、インドネシアにも広がっており、貨物は旧来の輸出拠点に集中するのではなく、より広範な内陸・沿岸回廊を移動するようになっています。この変化により、鉄道連結型内陸デポ、空コンテナヤード、保税ロジスティクスサポートの需要が高まっており、特に輸出業者が内陸工場とゲートウェイ港の間でより迅速なターンアラウンドを必要とする地域でその傾向が顕著です。アジア太平洋コンテナデポロジスティクス市場は、コルドチェーン活動の活発化、老朽化したコンテナ船隊に対する検査要件の強化、および通関連携型付加価値サービスにおけるデポの役割拡大からも恩恵を受けています。競争は大手グローバルターミナルグループと多数の地域専門業者の間で分かれたままです。一方、主要回廊近辺の土地不足やデジタルシステムの不均一さが、アジア太平洋コンテナデポロジスティクス市場が効率的な能力を拡大するペースを依然として遅らせています。
レポートの主要ポイント
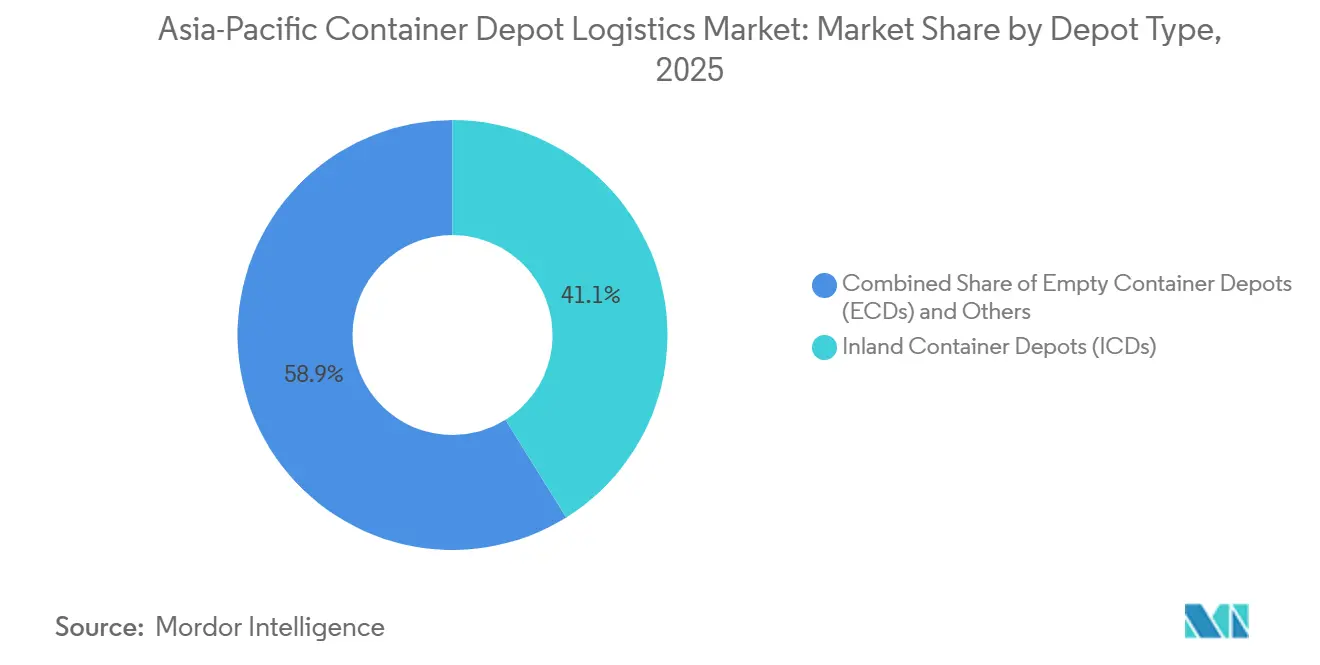
- デポタイプ別では、内陸コンテナデポが2025年のアジア太平洋コンテナデポロジスティクス市場規模の41.13%を占め、空コンテナデポは2031年にかけてCAGR 8.69%で拡大すると予測されています。
- サービスタイプ別では、コンテナ保管サービスが2025年のアジア太平洋コンテナデポロジスティクス市場シェアの33.94%を占め、コンテナメンテナンス・修理サービスが2031年にかけてCAGR 9.84%と最も高い成長率を記録しました。
- コンテナタイプ別では、ドライコンテナが2025年のアジア太平洋コンテナデポロジスティクス市場規模の86.82%を占め、リーファーコンテナは2031年にかけてCAGR 8.26%で成長すると予測されています。
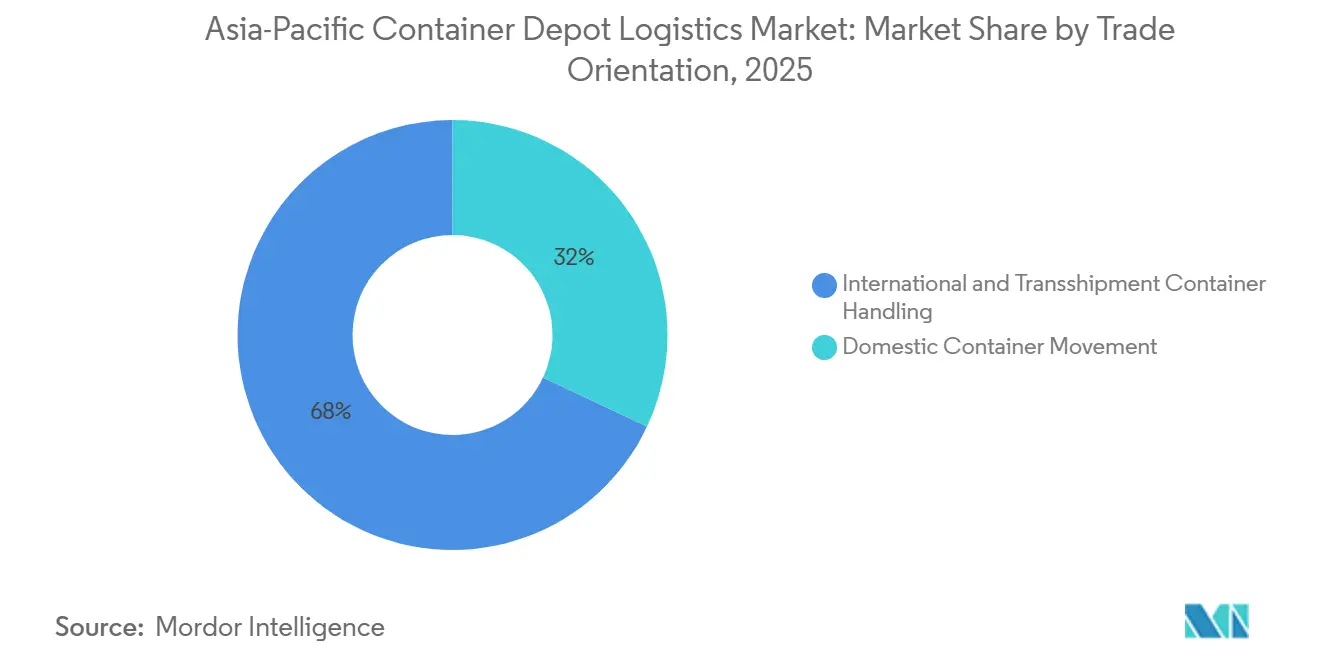
- 貿易方向別では、国際・トランシップコンテナ取り扱いが2025年のアジア太平洋コンテナデポロジスティクス市場シェアの68%を占め、2031年にかけてCAGR 7.97%で成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋コンテナデポロジスティクス市場規模の31.61%を占め、インドは2031年にかけてCAGR 8.69%と最も高い成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出主導型ハブ全体における コンテナ再配置需要の増大 | +1.1% | 中国、インド、ベトナム、韓国に集中するグローバル規模 | 短期(2年以内) |
| 内陸ドライポートおよびICD ネットワークの拡大 | +1.0% | インド、中国、ベトナム、マレーシア、 バングラデシュ | 中期(2〜4年) |
| リーファー取扱量の増加と 温度管理貨物取り扱いの成長 | +0.9% | インド、日本、オーストラリア、東南アジア | 中期(2〜4年) |
| デジタルヤード可視化と 資産追跡へのシフト | +0.7% | 中国、シンガポール、オーストラリア、韓国 | 中期(2〜4年) |
| 港湾混雑のオフドックおよび 内陸デポへの分散 | +0.8% | シンガポール、韓国、中国 | 短期(2年以内) |
| 保税・自由貿易ゾーン連携型 付加価値サービスへの需要 | +0.6% | 中国、ベトナム、シンガポール、マレーシア、 インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸出主導型ハブ全体におけるコンテナ再配置需要の増大
アジア太平洋地域全体のコンテナフローは依然として不均一であり、輸出が集中する拠点では空コンテナへの迅速なアクセスが引き続き必要とされています。2026年初頭、欧州のデポ稼働率が90%を超えたことを受け、船社は欧州から中国および東南アジアへ機材を移送していました。この移動により、ベトナム、インド、韓国の空コンテナデポでは仕分け、検査、修理、ステージング作業が増加しています。アジア太平洋コンテナデポロジスティクス市場はこの恩恵を受けており、空コンテナの再配置はオフドックヤードにとって単なるサポート業務ではなく、直接的な営業ラインとなっています。船社もまた、より迅速なコンテナ識別、整然としたヤード管理、短いターンアラウンドタイムを示せるデポパートナーをより重視するようになっています。
内陸ドライポートおよびICDネットワークの拡大
内陸ドライポートおよびICDの整備は、アジア太平洋コンテナデポロジスティクス市場を支える最も明確な要因の一つであり続けています。CONCORはインドにおけるロジスティクスの拠点を68ターミナルを有する190拠点以上に拡大し、ダルパトプール、カンプールロジスティクスパーク、カダコラに新施設が開設されました[1]。ベトナムはカイメップおよびタンカン・モクバイを含む19のICDを計画リストに承認し、バングラデシュはICD施設への外資規制を撤廃して外部資本を誘致しました。中国も2026年から2030年にかけてのマルチモーダル行動計画を策定し、大規模ロジスティクスパークへの直接鉄道引き込み線アクセスと内陸ゾーンへの鉄道・海上連携強化を求めています。通関手続きや付加価値業務が内陸へ移行するにつれ、ゲートウェイ港はコンテナフレートステーションおよびヤード価格設定における従来の優位性を一部失いつつあります。
リーファー取扱量の増加と温度管理貨物取り扱いの成長
リーファー輸送はアジア太平洋コンテナデポロジスティクス市場全体の投資優先順位を変えつつあります。CONCORはICD ハイデラバードおよびICD カンプールからリーファーエクスプレスサービスを開始し、Adani LogisticsはICD ヴィロチャンナガルとムンドラ港の間に専用リーファー鉄道回廊を運営しています。Kamigumiも神戸ポートアイランドに全館自動温度管理と自動パレットシステムを備えた温度管理倉庫の建設を発表しました[2]。これらの動きは、内陸・港湾側のオペレーターがコールドチェーン取り扱いを付随的なサービスではなく、コアサービス領域として捉えるようになったことを示しています。GEODISもまた、輸出ピーク時のリーファー機材不足が需要を40〜45%下回る可能性があると警告しており、プラグ容量、電力の安定性、より強固な監視プロセスをすでに備えたデポの価値を裏付けています。
港湾混雑のオフドックおよび内陸デポへの分散
港湾混雑は引き続きコンテナ作業の一部を岸壁ターミナルからオフドック施設へと押し出しています。メルボルン港は2026年4月に前年比7%のコンテナ成長を報告し、ターミナル保管バッファーが逼迫し、近隣のサポートインフラへの圧力が高まっています。コアターミナルが満杯になると、保管、混載、その他のサポート業務がまずオフドックステーションへ、次いで内陸鉄道連結デポへと移されます。これはアジア太平洋コンテナデポロジスティクス市場において、好立地のヤードの収益転換を直接支援します。2025年、Flinders Port HoldingsはFlinders Adelaideコンテナターミナルに2億4,300万 米ドルを投資し、空コンテナ容量の拡大と新しいデポ運営システムの導入を行い、港外資産の重要性の高まりを反映しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要回廊近辺のデポ適格地の 希少性とコスト上昇 | -0.6% | シンガポール、シドニー、東京、バンコク、ムンバイ | 短期(2年以内) |
| デポITシステム間の手動オペレーションと 低い相互運用性 | -0.4% | 東南アジア、南アジア、その他アジア太平洋 | 中期(2〜4年) |
| 越境コンテナ通関を遅らせる 通関デジタル化の不均一さ | -0.4% | インド、バングラデシュ、インドネシア、ベトナム | 中期(2〜4年) |
| 洗浄・リーファーサポート業務における 電力の安定性と水資源の制約 | -0.3% | 南アジア、東南アジアの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要回廊近辺のデポ適格地の希少性とコスト上昇
主要港湾および産業回廊近辺のデポ適格地は、地域全体で依然として限られています。タイの東部経済回廊では過去2年間で工業用地価格が20〜30%上昇し、工業団地の空室率は6.2%まで低下しました。同様の圧力は、オペレーターがハードスタンド容量、トラックアクセス、リーファーや洗浄サポートのためのスペースを必要とする主要港湾回廊周辺でも見られます。これにより、新規参入者がすでにレガシー土地バンクを保有する既存事業者の経済性に匹敵することが難しくなっています。また、一部のデベロッパーを都市郊外サイトへと向かわせており、移動距離の延長や通行料コストがサービス競争力を損なう可能性があります。
デポITシステム間の手動オペレーションと低い相互運用性
手動ヤードプロセスと分断されたシステムは、アジア太平洋コンテナデポロジスティクス市場の多くの地域でスループットを引き続き低下させています。デポ運営システム、ゲートモジュール、車両予約ツール、ターミナルプラットフォームはデータをスムーズに交換できないことが多く、オペレーターは依然として手動チェックと繰り返しの照合に頼っています。これにより労働集約度が高まり、物理的なヤードスペースが利用可能な場合でもコンテナの滞留時間が延びる可能性があります。一部のオペレーターがより自動化されたデポとリアルタイム可視化ツールを導入する一方、多くの小規模ヤードが依然として旧来のワークフローで運営しているため、このギャップはより顕著になっています。通関・コンプライアンスシステムが船社、ターミナル、内陸デポ全体でよりクリーンな電子記録に依存するようになるにつれ、この問題は引き続き重要であり続けると考えられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デポタイプ別:
ICD量が基盤を形成し、空コンテナデポが加速内陸コンテナデポは2025年のアジア太平洋コンテナデポロジスティクス市場シェアの41.13%を占め、大規模輸出回廊における主要な通関・鉄道インターフェースとしての役割を反映しています。その地位は、中国が2027年まで年間15%の鉄道・海上インターモーダル量拡大を目指す政策主導のマルチモーダル投資によって支えられています。コンテナフレートステーションは、混載コンソリデーションと短距離港湾側取り扱いをサポートするため、ゲートウェイ港近辺で依然として重要な基盤を持っています。空コンテナデポは最も成長の速いデポタイプであり、機材の不均衡が空コンテナ管理をより大規模で専門的な活動へと変えつつあることから、2031年にかけてCAGR 8.69%で成長します。
港湾ベースのデポは、ターミナル近辺で管理された保管を必要とする船社にとて依然として重要ですが、港湾エリア内の高い土地コストがオフドックの代替手段をより魅力的にしています。RSA GlobalはJNPAエコシステム内にインド最大の自動化空コンテナ施設を発表し、2,580 クロール インドルピー(3億500万 米ドル)の投資と月間5万TEU以上の取り扱い能力を備えています。このプロジェクトには自動保管・取り出しシステム、OCR対応ゲート、デジタルヤード管理が含まれており、資本が高効率の空コンテナヤードへと移動していることを示しています。輸出志向型製造業がベトナムやインドネシアに広がり、手動ヤードがより重いターンアラウンド圧力に直面するにつれ、同様の運営モデルがより頻繁に登場する可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
サービスタイプ別:
保管がリードし、メンテナンス・修理サービスが最速で加速コンテナ保管サービスは2025年のアジア太平洋コンテナデポロジスティクス市場規模の33.94%を占め、最大のサービスラインとなっています。このリード地位は、持続的な貿易不均衡、混ノードでの長い滞留サイクル、およびスケジュールの柔軟性を求める荷主による在庫バッファーの広範な活用によってもたらされました。コンテナメンテナンス・修理サービスは最も成長の速いサービスタイプであり、より厳格な検査要件と老朽化するグローバルコンテナ船隊に牽引され、2031年にかけてCAGR 9.84%で成長します。コンテナ取り扱いサービスは依然として主要な収益源ですが、標準化が進んでおり、規模とヤード生産性への圧力が高まっています。
洗浄・ウォッシングサービスは、水へのアクセスと廃水規制への対応が複数の拠点で実際の制約となっているため、成長が緩やかです。保税倉庫、クロスドッキング、再ラベリング、コンテナ改造を含むその他の付加価値ロジスティクスサービスは、デポオペレーターが単一サイト内でより多くの貨物活動を維持しようとするにつれ、重要性を増しています。Yusen Logisticsのビンズオンにおけるコールドストレージ拡張は、顧客が保管、温度管理、サポートロジスティクス機能を一か所に組み合わせたサービスバンドルをますます重視していることを示しました[3]。したがって、アジア太平洋コンテナデポロジスティクス産業は、単独のヤード運営よりも幅広いサービスプラットフォームへと移行しつつあります。
コンテナタイプ別:
ドライが支配し、リーファーが成長期待を再定義ドライコンテナは2025年のアジア太平洋コンテナデポロジスティクス市場シェアの86.82%を占めました。しかしリーファーコンテナは2031年にかけてCAGR 8.26%で成長すると予測されており、アジア太平洋コンテナデポロジスティクス市場においてより強力な成長ストーリーとなっています。このギャップは、インドからの医薬品輸出の拡大、東南アジア全体の農産食品輸出回廊の拡大、および消費財の管理された流通に対する需要の高まりを反映しています。また、デポがドライ中心のヤード構成よりも多くの電力サポート、プラグ可用性、機材チェック、熱監視を必要とすることも意味しています。
Kamigumiの神戸ポートアイランドにおける温度管理倉庫計画は、オペレーターが混雑による遅れた改修を待つのではなく、リーファー需要を先取りして投資していることを示しています。Yusen LogisticsとSkyCellも医薬品コールドチェーンパートナーシップを中国・日本航路に拡大し、越境ライフサイエンスロジスティクスにおけるデポ連携型コールド取り扱いの役割強を示しています。GEODISは輸出ピーク時のリーファー機材可用性が需要を40〜45%下回る可能性があると警告しており、より強固な電気インフラを持つデポが貨物フローをより適切に保護できます。アジア太平洋コンテナデポロジスティクス産業では、食品・医療製品の輸出航路が拡大し続けるにつれ、リーファー対応能力がより明確な差別化要因として浮上する可能性があります。
貿易方向別:
国際フローが支配し、国内が地位を確立国際・トランシップコンテナ取り扱いは2025年のアジア太平洋コンテナデポロジスティクス市場規模の68%を占め、2031年にかけてCAGR 7.97%で成長すると予測されています。この二重のリードは珍しいことです。なぜなら、成熟した貨物システムでは最大の運営カテゴリーで成長が鈍化することが多いからです。この場合、ベトナムとインドにおける輸出プラットフォームの成長と、シンガポールおよびマレーシアにおける安定したトランシップ需要が、国際輸送を国内コンテナ成長より前進させ続けています。国内コンテナ輸送は、内陸生産・流通ネットワークの拡大に伴い、中国、インド、インドネシアで引き続き重要性を増しています。
PSA VietnamとLach Huyen International Logistics & Industrial Parkは、ハイフォンのラックフェン港に4つの深海コンテナバースを共同開発・運営することに合意し、このプロジェクトはバクニン省におけるPSAの既存ICD拠点と連携しています。このモデルは、港湾オペレーターがターミナルゲートで止まるのではなく、内陸接続のより多くを管理しようとしていることを示しています。鉄道ネットワークとコンテナ化率が深化するにつれ、国内フローは改善し続けますが、それらの条件は地域全体で依然として不均一です。したがって、アジア太平洋コンテナデポロジスティクス産業は、国内輸送単独よりも国際・トランシップ量によってより密接に形成され続けています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国コンテナデポロジスティクス市場
中国は2025年のアジア太平洋コンテナデポロジスティクス市場シェアの31.61%を占めており、その港湾、保税区、内陸ロジスティクスネットワークの規模を反映している。寧波舟山港は2025年に43億TEU超の取扱量と140億トン超の貨物量を記録し、同地域で最も重要な貨物ゲートウェイの一つとしての地位を維持した。中国はまた168の総合保税区を運営しており、2025年の輸出入貿易額は7.2兆人民元(1 トリリオン 米ドル)に達した。内陸活用は引き続き拡大しており、鄭欧中欧鉄道サービスは2026年1月・2月に555本の列車を記録し、前年同期比11.3%増となり、デポ需要が内陸省へとさらに広がっている。
インドおよびASEANコンテナデポロジスティクス市場
インドは2031年までに8.69%のCAGRが見込まれるアジア太平洋コンテナデポロジスティクス市場において最も成長の速い国である。西部専用貨物回廊とJNPAを結ぶ線は、2027年度のEXIMスループットを15%超引き上げると期待されており、内陸デポが港湾アクセスと貨物タイミングにおいてより重要な役割を担うことになる。CONCORの190拠点超・68ターミナルのネットワークは、同国の内陸基盤がすでにいかに広範であるかを示している。2026年2月、SCI、JNPA、VOCPA、CPA、SMFCLとともにバーラト・コンテナ・シッピング・ラインを設立する動きも、より統合された港湾から内陸へのストラテジーを指向している。ベトナムとシンガポールも重要な拠点であり、ベトナムは政府計画のもとでICDキャパシティを追加しており、シンガポールは物流フットプリントが逼迫していることからジョホール・シンガポール回廊への関心が高まっている。
アジア太平洋コンテナデポロジスティクス市場
日本、オーストラリア、韓国は、安定した貿易量と逼迫した産業ロジスティクスキャパシティを兼ね備えているため、引き続き重要な事業市場である。タイの東部経済回廊もコンテナ関連投資を呼び込んでおり、土地需要の増加に伴い同地域の工業団地空室率は6.2%まで低下した。インドネシおよびその他のアジア太平洋地域は整備サイクルの初期段階にあるため、輸送インフラ、通関プロセス、内陸コンテナ化が改善されれば、より急速な成長の余地がある。
競争環境
アジア太平洋コンテナデポロジスティクス市場は、グローバルターミナルオペレーター層では適度に集約されている一方、オフドックICDおよび地域デポ活動は依然としてはるかに分散しています。DP World、PSA International、APM Terminals、China Merchants Port Holdingsは、港湾隣接およびトランシップ連携業務において最も強固な地位を持っています。Container Corporation of India、Flinders Port Holdings、Hind Terminalsなどの地域プレーヤーは、鉄道アクセス、保税接続、地域顧客関係、より広いサービスカバレッジを通じてより多く競争しています。PSAはポートと内陸ロジスティクスを結ぶネットワーク戦略を推進しており、厦門への投資ではターミナルエクスポージャーと厦門港インターモーダルロジスティクスハブへの出資を組み合わせました[4]。APM Terminalsも2026年3月にHateco Hai Phong International Container Terminalの49%少数株式を取得し、ベトナムの急成長するゲートウェイへの直運営ポジションを確立しました。
地域・準地域グループもより大規模な資本投資を行っています。ICTSIは2026年に7億4,000万 米ドルの設備投資計画を発表し、その一部はフィリピンのターミナル改修のための3億 米ドルのAIIBローンによって支援されています。Flinders Port HoldingsもFACTにオーストラリア初のカンチレバー型自動ゴムタイヤガントリークレーンの契約を締結し、自動化が試験段階から資産展開へと移行していることを示しています。これらの動きは、競争がターミナル規模と同様にシステム能力と内陸リーチに依存するようになっていることを示しています。
サービスバンドリングは、アジア太平洋コンテナデポロジスティクス市場全体でもう一つの明確な差別化ポイントになりつつあります。船社系グループは、上海・大阪航路でのSITCとのNX Chinaブランドコンテナパートナーシップに見られるように、デポ管理を機材プログラムと貨物発地により密接に結びつけています。メンテナンス、修理、デジタルレポーティング、保管・輸送ステップ全体の可視化を組み合わせられるオペレーターは、船社や大手輸出業者からの業務を獲得するうえでより有利な立場にあります。アジア太平洋コンテナデポロジスティクス市場には依然として新規参入の余地がありますが、土地、資本、相互運用可能なシステムへのアクセスが、どの企業がローカルフットプリントを超えて規模を拡大できるかを引き続き決定します。
アジア太平洋コンテナデポロジスティクス産業のリーダー企業
-
DP World
-
PSA International
-
Hutchison Ports
-
China COSCO Shipping Ports Limited
-
Container Corporation of India Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋コンテナデポロジスティクス市場 このレポートでカバーされる企業
- DP World
- PSA International
- Hutchison Ports
- China COSCO Shipping Ports Limited
- Container Corporation of India Limited
- Yusen Logistics Co., Ltd.
- Nippon Express Holdings, Inc.
- Qube Holdings Limited
- Adani Ports and Special Economic Zone Limited
- Sumitomo Warehouse Co., Ltd.
- Kamigumi Co., Ltd.
- Gulftainer Company Limited
- APM Terminals
- China Merchants Port Holdings
- International Container Terminal Services Inc. (ICTSI)
- Kintetsu World Express (KWE)
- SITC Logistics
- Gemadept Corporation
- Hind Terminals Pvt. Ltd.
- Arshiya Ltd.
- Associated Container Terminals Ltd. (ACTL)
- Flinders Port Holdings
最近の産業開発事情 アジア太平洋コンテナデポロジスティクス市場
- 2026年7月:PSA VietnamとLach Huyen International Logistics & Industrial Parkは、ベトナム北部ハイフォンのラックフェン港に4つの深海コンテナバースを共同開発・運営する協定を締結しました。このパートナーシップはバクニン省におけるPSAの既存ICD施設と統合され、内陸から深海へのマルチモーダルロジスティクス回廊を形成しました。
- 2026年5月:PSA Internationalは公開入札プロセスを通じて厦門コンテナターミナルグループへの投資を確保しました。XCTGは福建省に合計設計容量2,000万TEUを持つ8つのコンテナターミナルで構成されています。PSAは同時に厦門港インターモーダルロジスティクスハブへの出資を深め、ノード・ツー・ネットワーク統合戦略に沿った動きを見せました。
- 2026年3月:APM TerminalsはHateco Hai Phong International Container Terminalの49%少数株式を取得しました。これはラックフェンにあるベトナム最速成長の深海ターミナルであり、Maerskのターミナルアームによるベトナムへの初の直接港湾出資となりました。この取引によりAPM Terminalsは開発パートナーから共同オーナーへと転換し、Hateco Groupとのダナン・リエンチェウコンテナ港開発に関する同時合意を補完するものとなりました。
- 2026年2月:Nippon Express ChinaはSITC International Holdingsとのパートナーシップのもとでブランドコンテナ「NXブランドコンテナ」を開始し、上海・大阪航路のSITC所有の40フィートコンテナにNXグループのブランドを付し、年間20〜30本のブランドコンテナ航海を見込んでいます。
アジア太平洋コンテナデポロジスティクス市場レポートの調査範囲
セグメンテーション概要
| 内陸コンテナデポ(ICD) |
| コンテナフレートステーション(CFS) |
| 空コンテナデポ(ECD) |
| 港湾ベースコンテナデポ |
| コンテナ保管サービス |
| コンテナ取り扱いサービス |
| コンテナメンテナンス・修理(M&R)サービス |
| コンテナ洗浄・ウォッシングサービス |
| その他の付加価値ロジスティクスサービス |
| ドライコンテナ |
| リーファーコンテナ |
| 国際・トランシップコンテナ取り扱い |
| 国内コンテナ輸送 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| インドネシア |
| シンガポール |
| ベトナム |
| タイ |
| その他のアジア太平洋 |
| デポタイプ別 | 内陸コンテナデポ(ICD) |
| コンテナフレートステーション(CFS) | |
| 空コンテナデポ(ECD) | |
| 港湾ベースコンテナデポ | |
| サービスタイプ別 | コンテナ保管サービス |
| コンテナ取り扱いサービス | |
| コンテナメンテナンス・修理(M&R)サービス | |
| コンテナ洗浄・ウォッシングサービス | |
| その他の付加価値ロジスティクスサービス | |
| コンテナタイプ別 | ドライコンテナ |
| リーファーコンテナ | |
| 貿易方向別 | 国際・トランシップコンテナ取り扱い |
| 国内コンテナ輸送 | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| シンガポール | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋コンテナデポロジスティクスの2031年の価値予測はいくらですか?
アジア太平洋コンテナデポロジスティクス市場は、2026年の37.27 ビリオン 米ドルからCAGR 5.83%で成長し、2031年までに49.47 ビリオン 米ドルに達すると予測されています。
アジア太平洋コンテナデポロジスティクスにおいて収益をリードするデポタイプはどれですか?
内陸コンテナデポは2025年に41.13%のシェアでリードしており、これは通関手続きと鉄道連結型内陸貨物輸送の主要インターフェースとしての役割を担っているためです。
2031年にかけて最も速く拡大しているサービスラインはどれですか?
コンテナメンテナンス・修理サービスは、老朽化する船隊とより厳格な検査要件に支えられ、CAGR 9.84%と最も速い成長が予測されています。
なぜ空コンテナデポはアジア太平洋全体で重要性を増しているのですか?
船社はアジアの輸出ハブへより多くの空コンテナを再配置しており、専門化された空コンテナヤードでの仕分け、検査、修理、迅速な再展開の需要が高まっています。
この地域で最も強い成長見通しを持つ国はどこですか?
インドは西部専用貨物回廊のJNPAへの接続と広範な内陸ターミナルネットワークに支えられ、2031年にかけてCAGR 8.69%と最も速い成長が予測されています。
リーファー取り扱いはデポの投資判断をどのように変えていますか?
リーファーコンテナはCAGR 8.26%で成長すると予測されているため、オペレーターはプラグ容量、電力サポート、温度管理保管、コールドチェーン鉄道リンクへの投資を増やしています。