
アジア太平洋農業ロボット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.35 十億米ドル |
| 市場規模 (2026) | 2.79 十億米ドル |
| 市場規模 (2031) | 5.49 十億米ドル |
| 成長率 (2026 - 2031) | 14.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋農業ロボット市場分析
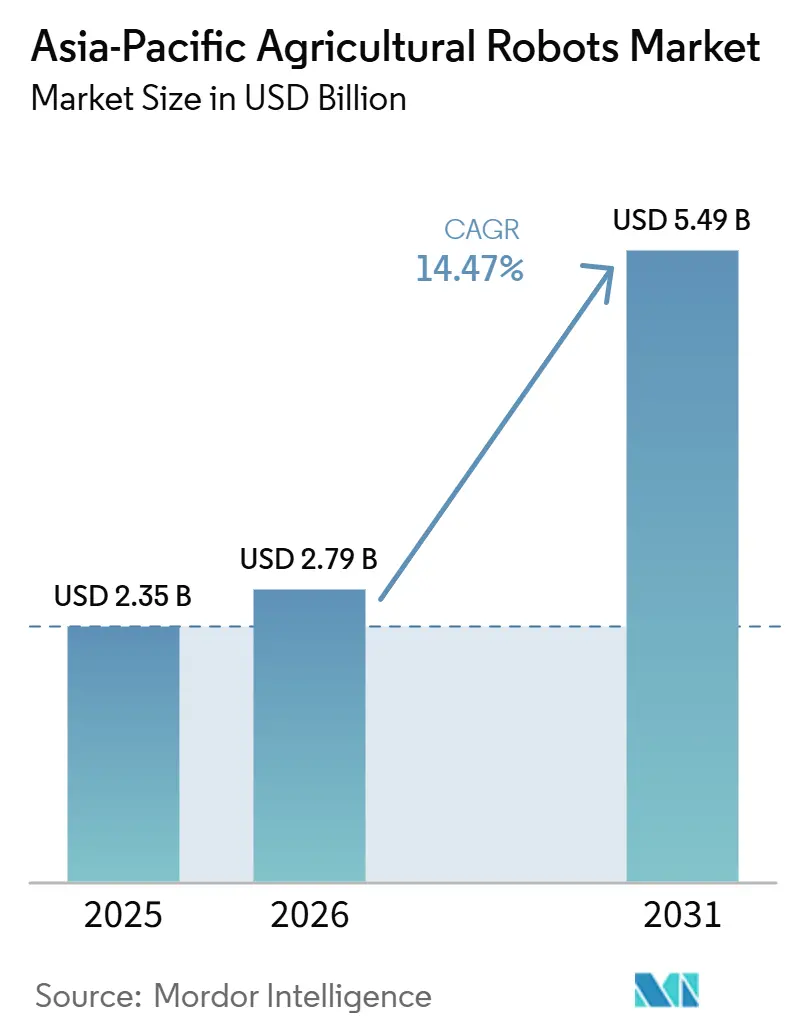
アジア太平洋地域の農業用ロボット市場は2025年に23.5億米ドルと評価され、2026年の27.9億米ドルから2031年には54.9億米ドルへと成長し、予測期間中のCAGRは14.50%を記録する見込みです。労働力不足と農業従事者の高齢化が、農業作業全般における自動化の導入を加速させています。精密農業への需要の高まりが、生産性の向上、投入コストの削減、および業務効率の改善を目的とした、散布、収穫、除草、作物モニタリング向けのロボットソリューションの展開を促進しています。サービスとしてのロボティクスモデルおよびAI対応技術の普及拡大により、農業用ロボットは中小規模農家にとってもより利用しやすくなっており、市場全体の普及を後押ししています。メーカーは自律型技術、ソフトウェア統合、およびコスト効率の高いソリューションに注力しています。同時に、精密農業、環境制御型農業、および地域全体にわたるスマート農業イニシアチブの拡大に向けた機会も引き続き注目されています。
レポートの主要ポイント
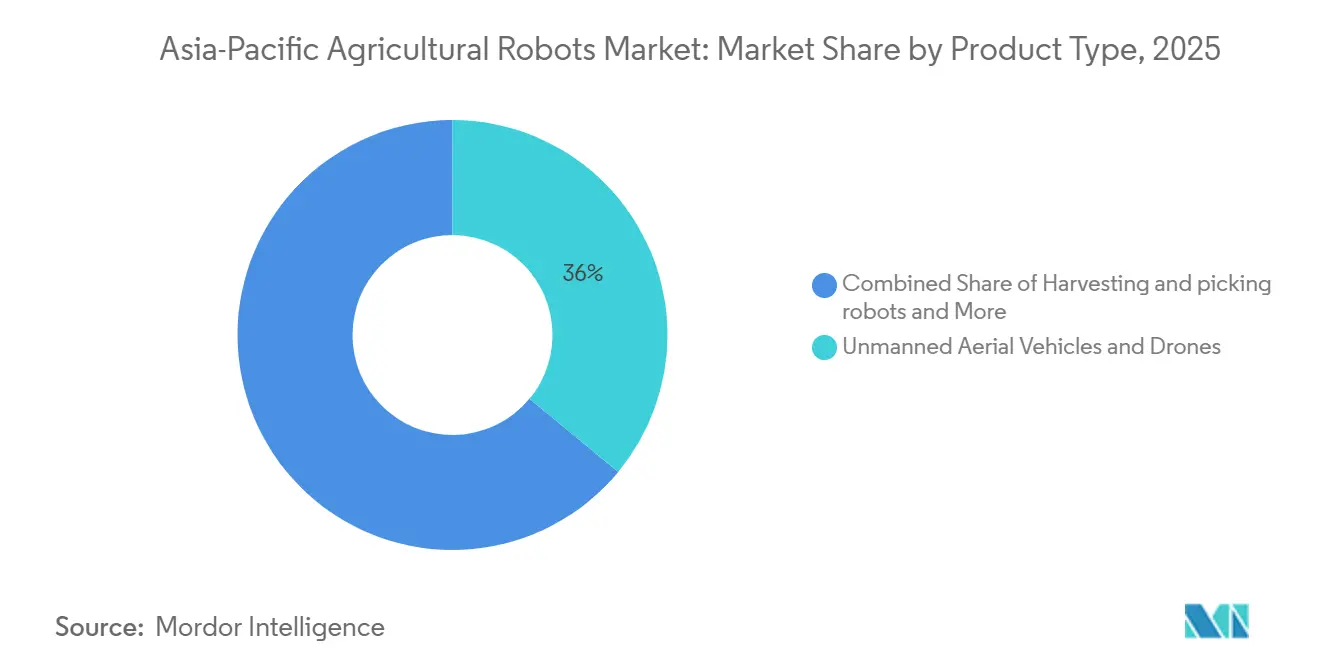
- 製品タイプ別では、無人航空機およびドローンが2025年のジア太平洋地域の農業用ロボット市場において36.0%と最大のシェアを占め、一方で収穫・摘み取りロボットセグメントは2026年から2031年にかけて18.9%と最も高いCAGRで成長すると予測されています。
- 用途別では、作物農業が2025年に44.0%と最大のシェアを占め、一方でハウス農業向けのアジア太平洋地域の農業用ロボット市場規模は2026年から2031年にかけて17.4%と最も高いCAGRで成長すると予測されています。
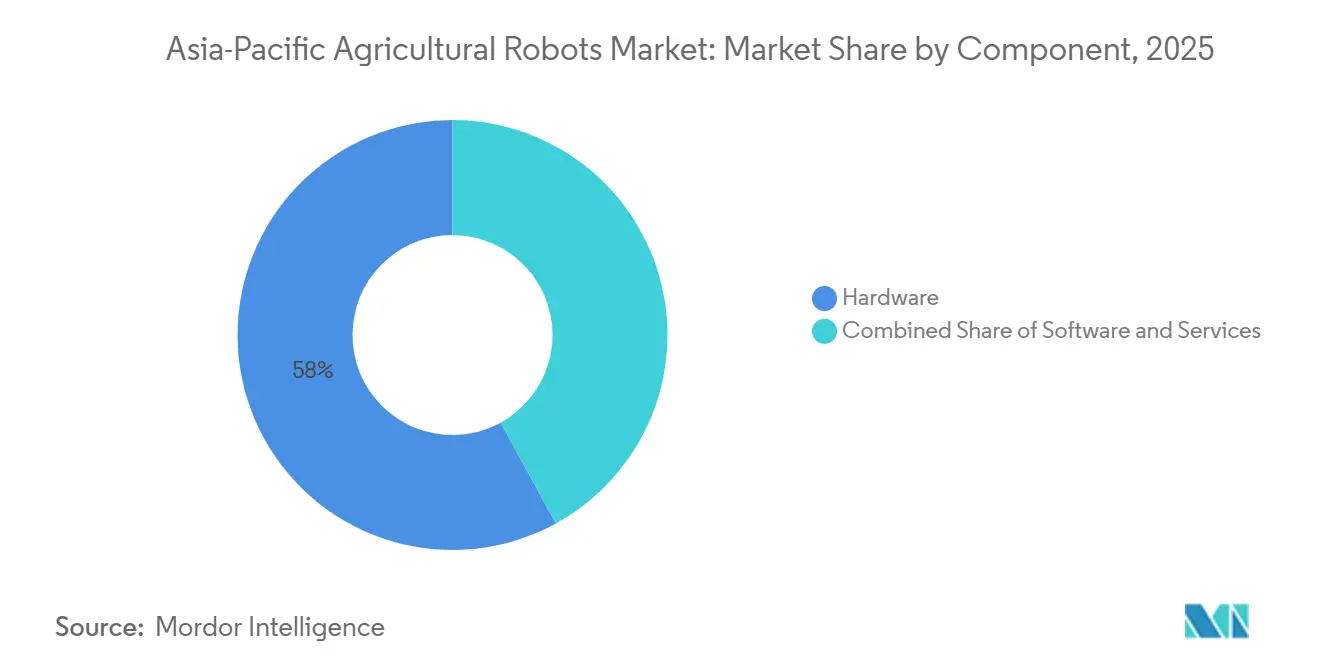
- コンポーネント別では、ハードウェアが2025年に58.0%と最大のシェアを占め、一方でソフトウェアは2026年から2031年にかけて16.7%と最も高いCAGRで成長すると予測されています。
- 地域別では、中国が2025年に31.0%と最大のシェアを占め、一方でインドは2026年から2031年にかけて16.2%と最も高いCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 東アジアおよびオセアニアにおける農業労働力不足の加速 | +4.8% | 日本、韓国、オーストラリア、中国沿岸部 | 短期(2年以内) |
| 高付加価値農場における精密作物介入の必要性の高まり | +3.2% | 日本、韓国、オーストラリア、中国、インド | 中期(2〜4年) |
| スマート農業と自動化に向けた政府のインセンティブ | +3.0% | 中国、インド、韓国、日本、インドネシア、フィリピン | 短期(2年以内) |
| センサー、ビジョンシステム、エッジAIハードウェアのコスト低下 | +2.5% | アジア太平洋製造業の優位性を持つ地域全体 | 中期(2〜4年) |
| 中小規模農場向けサービスとしてのロボティクスの拡大 | +1.8% | インド、インドネシア、タイ、フィリピン、ベトナム | 中期(2〜4年) |
| 施設型農業における自律ロボティクスの導入 | +1.5% | 中国、日本、韓国、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
東アジアおよびオセアニアにおける農業労働力不足の加速
労働力不足は、生産者が労働集約的な農業作業の自動化を進める中で、アジア太平洋農業ロボット市場の主要な促進要因として浮上しています。日本の農林水産省(MAFF)によると、2024年の基幹的農業従事者数は111万人で、平均年齢は69.2歳、70歳以上が60.9%を占めており、労働力の不均衡が深刻化していることが示されています[1]。この高齢化する労働力が、地域全体の生産性維持、業務効率の向上、適時な圃場作業の確保を目的とした自律型トラクター、ロボット収穫機、ドローン、その他の精密農業技術への投資を加速させています。
スマート農業と自動化に向けた政府のインセンティブ
政府の支援は、投資障壁を低減しスマート農業エコシステムを強化することで、アジア太平洋地域全体における農業ロボットの普及を加速させています。韓国の農林畜産食品部(MAFRA)によると、2025年に政府はスマート農業の振興・支援に関する法律に基づき、技術開発、人材育成、産業成長、スマート農業ソリューションの普及促進を目的として2か所のスマート農業支援センターを指定しました[2]。これらの政策イニシアチブは、自律型農業機械、ロボティクス、デジタル農業技術への投資を促進し、地域全体における商業化の加速と長期的な市場成長を支援しています。
センサー、ビジョンシステム、エッジAIハードウェアのコスト低下
センサー、コンピュータビジョンシステム、およびエッジAIハードウェアのコスト低下により、リアルタイムの自律的な作業がより手頃な価格で実現可能となり、アジア太平洋地域全体における農業用ロボットの商業的実現可能性が向上しています。量コンピューティング、センシング技術、およびオンボードAI処理の進歩により、農業用ロボットは作物モニタリング、病害虫の検出、ナビゲーション、および精密散布などの作業をより低いハードウェアコストおよび運用コストで実行できるようになっています。こうした技術的進歩は導入の障壁を低下させ、農業用ロボットをあらゆる規模の農場にとってますます利用しやすいものとし、地域全体における精密農業および自律型農業技術の普及を支援しています。
施設型農業における自律ロボティクスの導入
施設型農業は、温室農業が自動化、精密性、AI対応運用にますます依存するようになる中で、アジア太平洋農業ロボット市場に長期的な成長機会をもたらしています。2025年、Fanhe Greenhouseは韓国の全羅南道において、韓国農業基盤公社(KAIC)との協力のもと、35ヘクタールにわたる48棟のAI駆動型ハイブリッド温室からなる5億8,000万 ミリオン 人民元(8,000万 ミリオン 米ドル)のスマート農業プロジェクトを完成させました[3]。大規模なインテリジェント温室施設の拡大は、自律型モニタリング、ロボット収穫、精密散布、気候制御技術への需要を促進し、アジア太平洋地域の施設栽培システム全体における農業ロボットのより広範な普及を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと後付けの複雑さ | -2.8% | インド、インドネシア、タイ、フィリピン、ベトナム | 短期(2年以内) |
| 農場デジタル化の断片化と相互運用性のギャップ | -1.6% | 東南アジア、南アジア、中国農村部 | 中期(2〜4年) |
| クラウド接続型自律運用に対する農村部の接続性の限界 | -1.2% | インドネシア、フィリピン、インド、太平洋島嶼システム | 長期(4年以上) |
| 自律型農業機械の安全性、責任、サイバーセキュリティに関する懸念 | -0.8% | 国レベルの規制の差異を伴う地域全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと後付けの複雑さ
高い初期資本コストと後付けの複雑さは、特に小規模農家が主体の農業システムにおいて、アジア太平洋農業ロボット市場に対する重大な抑制要因であり続けています。NITI Aayogのフロンティアテックハブレポート(2025年)によると、インドの農家の86%以上が平均0.74ヘクタールの農地を耕作しています。このような小規模で分散した農場は、高価な自律型機械への投資に必要な財政的余力を欠いていることが多いす。さらに、ロボット技術を既存のトラクターや機器と統するには、追加の後付け、設置、保守費用が必要です。これらのコスト障壁は、アジア太平洋地域の発展途上市場における農業ロボットの大規模普及を引き続き制限しています。
自律型農業機械の安全性、責任、サイバーセキュリティに関する懸念
安全性、責任、サイバーセキュリティに関する懸念は、自律型機械が農業従事者と並行して稼働するケースが増える中で、アジア太平洋農業ロボット市場を引き続き抑制しています。韓国の農林畜産食品部(MAFRA)によると、2025年に政府は、より広範な商業化に先立ち、指定された安全要件と試験方法への適合性を検証するための自律型農業機械および農業ロボットの試験基準を策定しています。進化する安全性、運用、サイバーセキュリティ要件への不適合は、製品承認の遅延、コンプライアンスコストの増加、地域全体における自律型農業ロボットの大規模展開の遅延を招く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ドローンが規模をリードし、収穫ロボットが将来の成長を牽引無人航空機およびドローンは、2025年のアジア太平洋農業ロボット市場において最大シェアの36.0%を占めました。その優位的な地位は、作物散布、圃場モニタリング、精密マッピングのための広大な農地における強力な普及を反映しており、迅速な空中カバレッジが業務効率を向上させています。ドローンは、アジア太平洋諸国に共通する分散した農地や多様な作付けシステムに特に適しており、農業者が低い労働力要件で圃場作業を最適化することを可能にしています。その汎用性、比較的シンプルな展開、およびサービスベースの運用モデルの拡大が、地域において最も広く普及した農業ロボットプラットフォームとしての地位を引き続き強化しています。
収穫・摘み取りロボットは、2026年から2031年にかけて最も速いCAGR18.9%で成長すると予測されています。果物、野菜、果樹園、温室生産における労働力不足の深刻化が、速度、一貫性、精度を必要とする収穫作業の自動化を農業者に促しています。ロボットビジョン、人工知能、エンドエフェクター技術の改善が、繊細な作物への商業的応用を拡大し、摘み取り精度を向上させ、作物の損傷を低減しています。メーカーが複数の作物品種に対応できる柔軟な収穫システムの開発を続ける中、収穫ロボットはアジア太平洋農業ロボット市場において最も急成長する製品カテゴリーの一つになると予測されています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
作物農業がリーダーシップを維持し、温室農業が加速作物農業は、2025年のアジア太平洋農業ロボット市場において最大シェアの44.0%を保持しました。このセグメントは、効率的な散布、調査、植付け、作物モニタリングを必要とする穀物、油糧種子、その他の畑作物の広範な栽培から恩恵を受けています。広大な栽培面積は、複数の生育シーズンにわたって機器の稼働率を向上させ、運用コストを削減することで、自動化の機会を拡大しています。精密農業、自律誘導システム、デジタル農場管理ソリューションへの継続的な投資が、生産性と資源効率の向上とともに、商業的作物生産全体におけるロボット普及を支援しています。
温室農業向けアジア太平洋農業ロボット市場は、2026年から2031年にかけて最も速いCAGR17.4%で成長すると予測されています。施設型農業は、労働生産性と作物品質を向上させながら一貫した生育条件を維持するために、自動化への依存度をますます高めています。ロボット技術は、管理された生産環境内での自動収穫、作物モニタリング、気候管理、精密投入物施用を通じて温室事業者を支援しています。人工知能、センシング技術、環境制御システムの継続的な改善が、高付加価値の園芸生産全体で温室自動化をより実用的なものにしており、アジア太平洋地域全体の農業ロボティクスに強力な長期的機会を創出しています。
コンポーネント別:
ハードウェアが優位を保ちながらソフトウェアが急速に拡大ハードウェアは2025年に最大シェアの58.0%を占めました。需要は、農業自動化の基盤を形成する自律型プラットフォーム、センサー、カメラ、ナビゲーションシステム、ロボットアーム、搭載コンピューティングユニットを含む物理的機器に集中しています。農業者が農業作業全体にわたる自動化能力を確立する中で、ロボット機器への初期投資が展開コストの最大シェアを占め続けています。交換部品の継続的な購入、フリートの拡大、機器のアップグレードが、地域の農業ロボティクス産業全体にわたるハードウェア需要を引き続き支援しています。
ソフトウェアは、2026年から2031年にかけて最も速いCAGR16.7%で成長すると予測されています。人工知能、マシンビジョン、フリート管理、予測分析、農場管理プラットフォームへの需要の増加が、ロボット農業作業全体にわたるソフトウェアの普及を促進しています。高度なソフトウェアは、自律的な意思決定、精密なタスク実行、リアルタイムのパフォーマンス最適化を可能にし、農業機械とデジタル農場管理システム間の接続性を向上させています。ロボット展開がより高度化するにつれて、ソフトウェアソリューションは継続的なアップデート、分析機能、アジア太平洋農業ロボット市場全体にわたる統合自動化サービスを通じて、より大きな継続的価値を生み出すと予測されています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
中国農業用ロボット市場
中国は2025年のアジア太平洋地域農業用ロボット市場において31.0%の最大シェアを占めている。同国は、農業機械化の広範な推進、確立されたロボット製造エコシステム、および精密農業技術の広範な普及によりこの地位を維持している。強固な国内生産能力、スマート農業イニシアチブの拡、および農業用ドローンの幅広い普及が、畑作物および園芸分野における農業用ロボットの導入を引き続き支えている。確立された農業機械メーカーの存在、ならびに人工知能、自律型機械、およびデジタル農業ソリューションへの継続的な投資が、中国の最大地域市場としての地位をさらに強固なものとしている。
インド農業用ロボット市場
インドは2026年から2031年にかけて16.2%の最も高いCAGRで成長すると予測されている。同国の農業用ロボット市場は、農業従事者が労働力不足や分散した農業経営に対処しながら生産性を向上させる手頃な自動化ソリューションを求めるようになるにつれて拡大している。サービス型ビジネスモデル、精密散布技術、および自律型農業機械は、中小規模農家にとってより利用しやすくなっている。デジタル農業に対する政府の継続的な支援、農業技術スタートアップ基盤の拡大、およびスマート農業ソリューションへの民間投資の増加が、予測期間を通じて多様な作付けシステム全体における農業用ロボットの普及を加速させると予測されている。
アジア太洋地域農業用ロボット市場
日本、オーストラリア、韓国、インドネシア、タイ、およびその他のアジア太平洋諸国は、技術革新、研究パートナーシップ、およびスマート農業イニシアチブを通じて、地域の農業用ロボットエコシステムを引き続き強化している。2025年6月、Agricultural Roboticsは150万豪ドル(95万米ドル)の商業化促進助成金を完了し、オーストラリアにおける自律型マンゴー収穫技術の開発および現場展開を支援した。このような商業化イニシアチブは、園芸分野におけるロボット応用を拡大するとともに、新興アジア太平洋農業市場全体における自律型収穫、マシンビジョン、および精密農業技術のより広範な普及を促進している。
競合状況
市場集中度
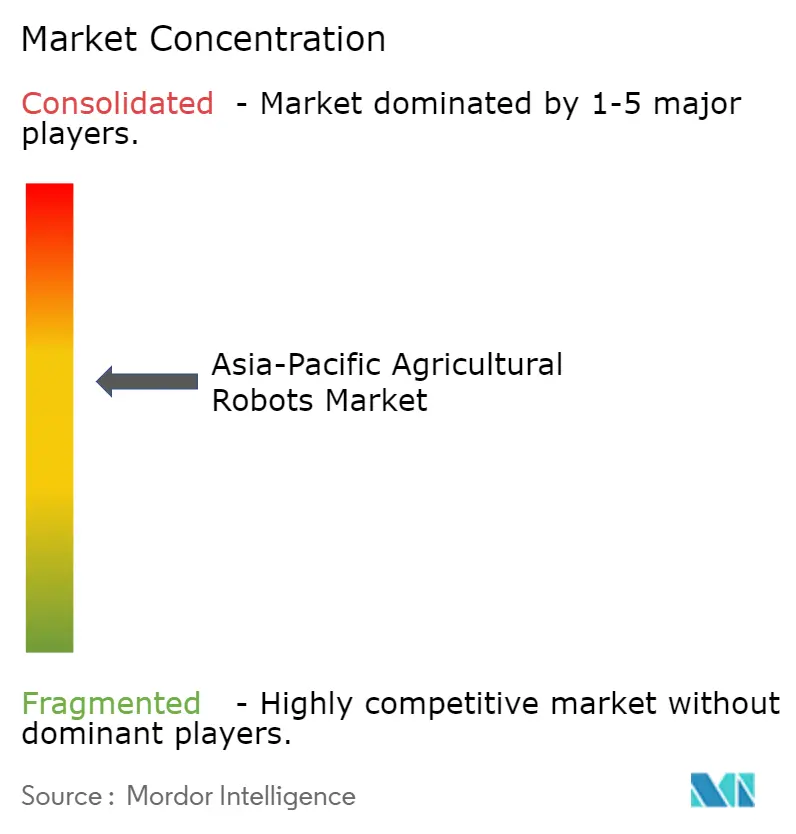
アジア太平洋農業ロボット市場は2025年において中程度の集中度を示しており、SZ DJI Technology Co., Ltd.、Deere and Company、Kubota Corporation、Yanmar Holdings Co., Ltd.、AGCO Corporationが主要参加企業として挙げられます。これらの企業は、農業用ドローン、自律型トラクター、精密誘導システム、インテリジェント農業ソリューションにわたる幅広い製品ポートフォリオを通じて競争し、確立された流通ネットワークと自動化技術への継続的な投資を活用しています。競争は、顧客関係を強化し多様な農業生産システム全体にわたる普及を拡大するために、人工知能、精密農業能力、ソフトウェア対応農場管理、現地化されたアフターサービスサポートの統合にますます焦点が当てられています。
メーカーは、単独の機械販売から、自律型機器、人工知能、クラウドベースの分析、精密農業ソフトウェアを組み合わせた統合スマート農業エコシステムへとシフトしています。企業は、業務効率を向上させ労働依存度を低減する新しい自律型プラットフォーム、戦略的協力、デジタル農業ソリューションを通じてポートフォリオを拡大し続けています。競争上の差別化は、中小規模農場のアクセシビリティを向上させるサービスとしてのロボティクスの提供、マシンビジョン技術、フリート管理プラットフォームによっても推進されています。強力な研究能力、現地化された技術サポート、統合デジタルソリューションを持つベンダーが、アジア太平洋農業ロボット市場全体にわたる競争力を強化しています。
競争機会は、自動化の普及が初期段階にある新興農業市場において最も強く、手頃な精密農業ソリューションへの需要が引き続きシフトしています。2026年1月のグローバルディーラーカンファレンスにおいて、FJ Dynamics International Limitedは世界規模のネットワークを1,000以上の認定ディーラーに拡大するという目標を発表し、精密農業技術の現地化された販売とアフターサービスサポートを強化しました。流通能力、フィールドサービスネットワーク、顧客トレーニングプログラムの拡大は、アジア太平洋地域全体で農業ロボティクスの普及が加速する中で、重要な競争上の差別化要因となっています。
アジア太平洋農業ロボット産業のリーダー企業
-
SZ DJI Technology Co., Ltd.
-
Deere and Company
-
Kubota Corporation
-
YANMAR HOLDINGS CO., LTD.
-
AGCO Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域農業用ロボット市場 このレポートでカバーされる企業
- Deere and Company
- SZ DJI Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- FJ Dynamics International Limited
- Daedong Corporation
- Trimble Inc.
- Autonomous Solutions, Inc.
- AgXeed B.V.
- Naïo Technologies SAS
- Ecorobotix SA
- Carbon Robotics, Inc.
- Harvest Automation, Inc.
最近の産業開発事情 アジア太平洋地域農業用ロボット市場
- 2026年1月:FJ Dynamics International Limitedは、グローバルディーラーカンファレンス2026において、100か国以上にわたる1,000以上の認定ディーラーへとグローバルパートナーネットワークを拡大したことを発表し、アジア太平洋地域における販売、技術サポート、精密農業展開を強化しました。
- 2025年7月:SZ DJI Technology Co., Ltd.は、DJI AGRAS T100、AGRAS T70P、AGRAS T25P農業用ドローンをアジア太平洋を含むグローバルに発売しました。これらは、精密農業向けにより高いペイロード容量、AI駆動型飛行アルゴリズム、改善された自律散布・散布能力を提供します。
- 2025年3月:Kubota Corporationは、大阪・関西万博2025においてType VおよびType S自律型プラットフォームロボットを発表し、精密農業ポートフォリオを強化するとともに、日本およびより広範なアジア太平洋農業ロボット市場全体にわたるAI対応農業ロボティクスの普及を促進しました。
アジア太平洋農業ロボット市場レポートの調査範囲
農業ロボットとは、最小限の人間の介入で農業タスクを実行するように設計された自律型または半自律型の機械です。生産性、精度、業務効率、資源利用を向上させるために、植付け、散布、収穫、除草、作物モニタリング、畜産管理に使用されます。
アジア太平洋農業ロボット市場レポートは、製品タイプ別(無人トラクター、無人航空機およびドローン、搾乳ロボット、収穫・摘み取りロボット、除草ロボット、その他の製品タイプ)、コンポーネント別(ハードウェア、ソフトウェア、サービス)、用途別(作物農業、畜産管理、酪農管理、水産養殖、温室農業)、地域別(中国、日本、インド、オーストラリア、韓国、インドネシア、タイ、その他のアジア太平洋地域)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無人トラクター |
| 無人航空機およびドローン |
| 搾乳ロボット |
| 収穫・摘み取りロボット |
| 除草ロボット |
| その他の製品タイプ |
| 作物農業 |
| 畜産管理 |
| 酪農管理 |
| 水産養殖 |
| 温室農業 |
| ハードウェア |
| ソフトウェア |
| サービス |
| 中国 |
| 日本 |
| インド |
| オーストラリア |
| 韓国 |
| インドネシア |
| タイ |
| その他のアジア太平洋地域 |
| 製品タイプ別 | 無人トラクター |
| 無人航空機およびドローン | |
| 搾乳ロボット | |
| 収穫・摘み取りロボット | |
| 除草ロボット | |
| その他の製品タイプ | |
| 用途別 | 作物農業 |
| 畜産管理 | |
| 酪農管理 | |
| 水産養殖 | |
| 温室農業 | |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
2025年のアジア太平洋地域の農業用ロボット市場規模はいくらで、2031年の予測規模はどのくらいですか?
アジア太平洋地域の農業用ロボット市場は2025年に23.5億米ドルと評価され、2031年までに54.9億米ドルに達すると予測されています。
アジア太平洋全域における農業ロボットの普及を促進しているものは何ですか?
最も強力な促進要因は、労働力不足、農業従事者の高齢化、精密作物介入への需要、スマート農業に対する政策支援、センシングおよびエッジコンピューティングシステムのコスト低下です。
地域の収益をリードしている製品カテゴリーはどれですか?
無人航空機およびドローンは、広大な作物面積と分散した圃場レイアウトに適しているため、2025年に最大の36.0%のシェアで市場をリードしました。
地域で最も急成長している用途はどれですか?
温室農業は最も急成長している用途であり、気候制御、データ豊富な運用、高付加価値作物の経済性に支えられ、2026年から2031年にかけて17.4%の成長が予測されています。