
Tamaño y Participación del Mercado de Robots Agrícolas de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.50 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Robots Agrícolas de Asia-Pacífico por Mordor Intelligence
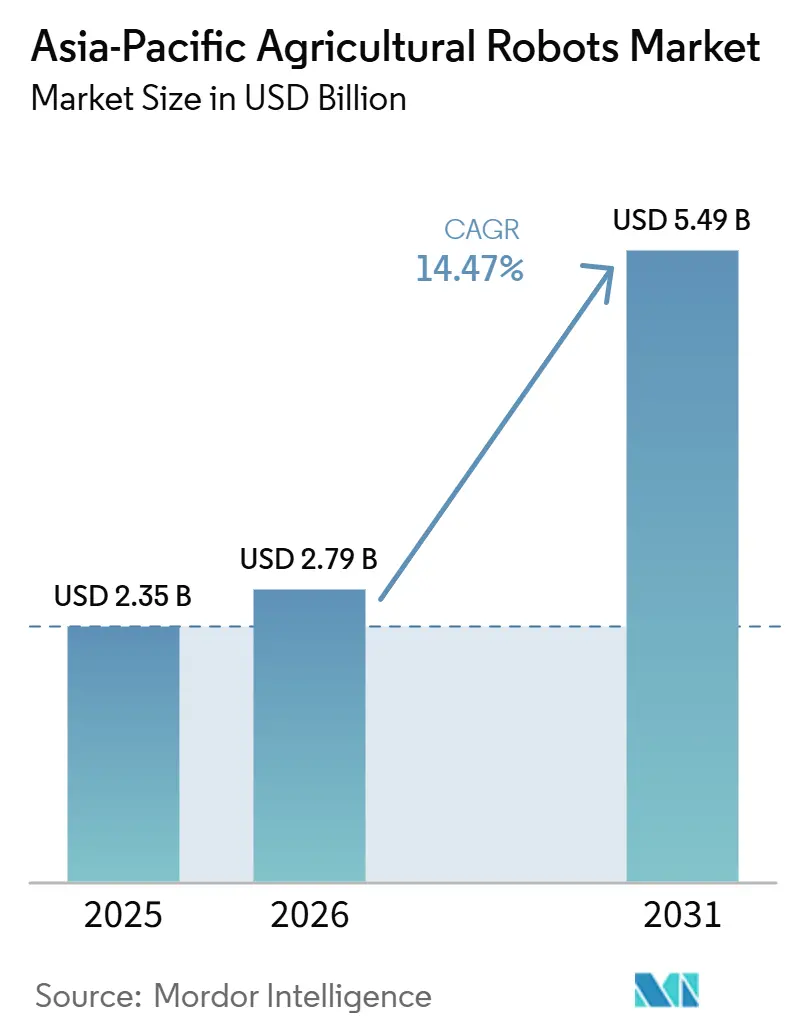
El mercado de robots agrícolas de Asia-Pacífico fue valorado en 2,35 mil millones de USD en 2025 y se proyecta que crezca de 2,79 mil millones de USD en 2026 a 5,49 mil millones de USD en 2031, registrando una CAGR del 14,50% durante el período de pronóstico. La escasez de mano de obra y el envejecimiento de la fuerza laboral agrícola están acelerando la adopción de la automatización en las operaciones agrícolas. La creciente demanda de agricultura de precisión está impulsando el despliegue de soluciones robóticas para fumigación, cosecha, deshierbe y monitoreo de cultivos, con el fin de mejorar la productividad, reducir los costos de insumos y aumentar la eficiencia operativa. La creciente disponibilidad de modelos de robótica como servicio y tecnologías habilitadas por inteligencia artificial está haciendo que los robots agrícolas sean más accesibles para las granjas pequeñas y medianas, apoyando una adopción más amplia del mercado. Los fabricantes se están enfocando en tecnologías autónomas, integración de software y soluciones rentables. Al mismo tiempo, las oportunidades siguen centradas en la agricultura de precisión, la agricultura en entornos controlados y la expansión de iniciativas de agricultura inteligente en toda la región.
Conclusiones Clave del Informe
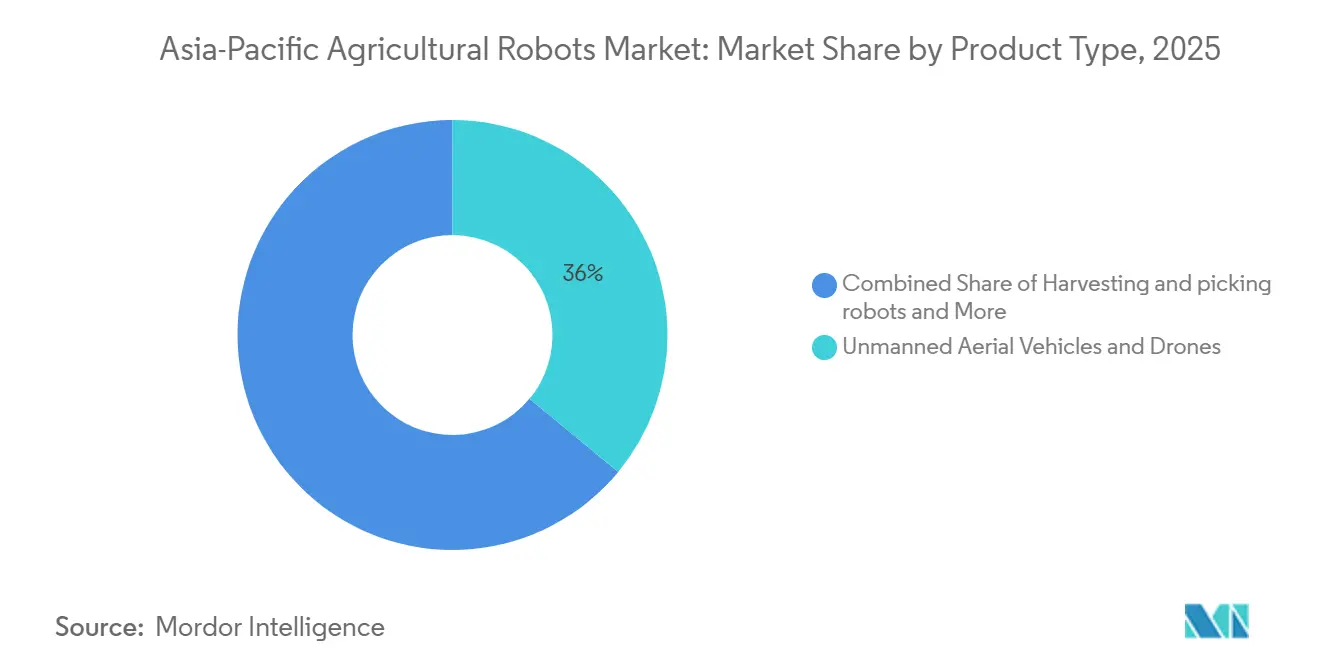
- Por tipo de producto, los vehículos aéreos no tripulados y drones representaron la mayor participación con el 36,0% del mercado de robots agrícolas de Asia-Pacífico en 2025, mientras que el segmento de robots de cosecha y recolección se prevé que crezca a la CAGR más rápida del 18,9% entre 2026 y 2031.
- Por aplicación, la agricultura de cultivos tuvo la mayor participación con el 44,0% en 2025, mientras que se prevé que el tamaño del mercado de robots agrícolas de Asia-Pacífico para la agricultura en invernadero crezca a la CAGR más rápida del 17,4% entre 2026 y 2031.
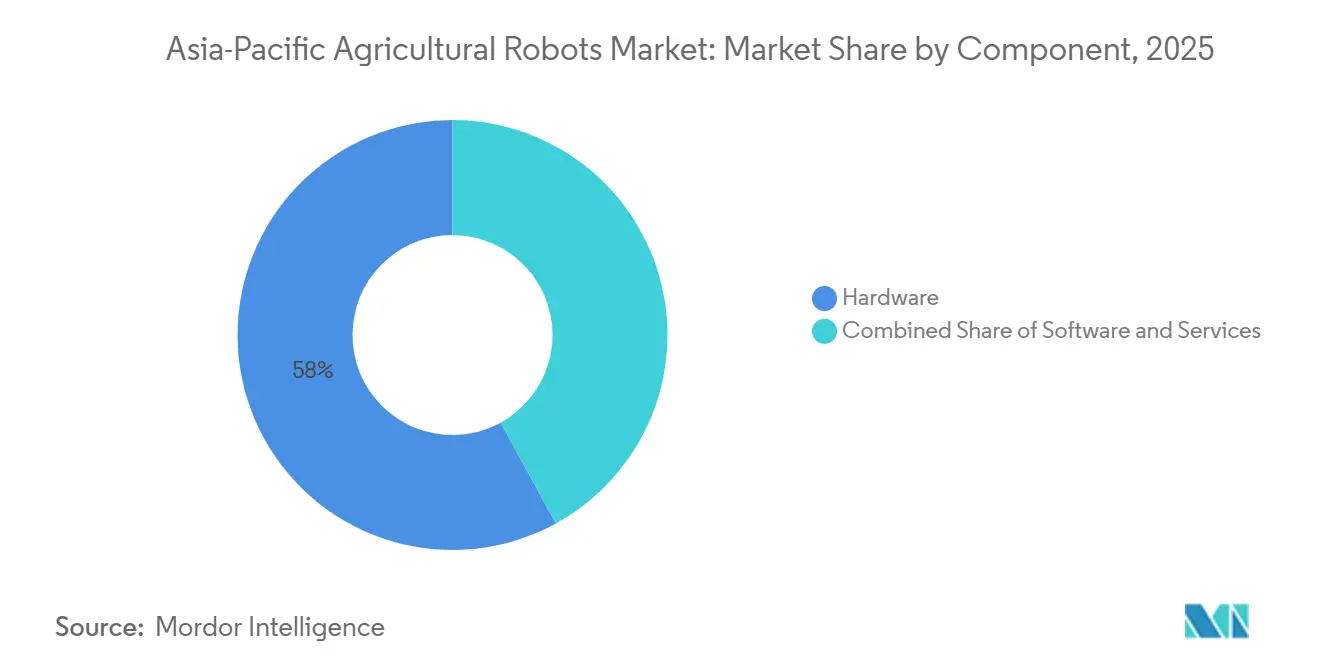
- Por componente, el hardware representó la mayor participación con el 58,0% en 2025, mientras que se prevé que el software crezca a la CAGR ms rápida del 16,7% entre 2026 y 2031.
- Por geografía, China representó la mayor participación con el 31,0% en 2025, mientras que se prevé que India crezca a la CAGR más rápida, del 16,2%, entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la escasez de mano de obra agrícola en Asia Oriental y Oceanía | +4.8% | Japón, Corea del Sur, Australia y provincias costeras de China | Corto plazo (≤ 2 años) |
| Creciente necesidad de intervención precisa en cultivos en granjas de alto valor | +3.2% | Japón, Corea del Sur, Australia, China e India | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la agricultura inteligente y la automatización | +3.0% | China, India, Corea del Sur, Japón, Indonesia y Filipinas | Corto plazo (≤ 2 años) |
| Reducción de los costos de sensores, sistemas de visión y hardware de inteligencia artificial en el borde | +2.5% | Regional, con ventaja manufacturera de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la robótica como servicio para granjas pequeñas y medianas | +1.8% | India, Indonesia, Tailandia, Filipinas y Vietnam | Mediano plazo (2-4 años) |
| Adopción de robótica autónoma en la agricultura en entornos controlados | +1.5% | China, Japón, Corea del Sur y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Escasez de Mano de Obra Agrícola en Asia Oriental y Oceanía
La escasez de mano de obra está emergiendo como un impulsor principal del mercado de robots agrícolas de Asia-Pacífico, ya que los productores automatizan cada vez más las operaciones agrícolas intensivas en mano de obra. Según el Ministerio de Agricultura, Silvicultura y Pesca (MAFF) de Japón, el país contaba con 1,11 millones de trabajadores agrícolas principales en 2024, con una edad promedio de 69,2 años y el 60,9% con 70 años o más, lo que pone de relieve un creciente desequilibrio en la fuerza laboralPrimer Plan Básico para la Alimentación, la Agricultura y las Zonas Rurales Basado en la Ley Básica Revisada (Referencia), maff.go.jp.">[1]. Esta fuerza laboral envejecida está acelerando las inversiones en tractores autónomos, cosechadoras robóticas, drones y otras tecnologías de agricultura de precisión para mantener la productividad, mejorar la eficiencia operativa y garantizar operaciones de campo oportunas en toda la región.
Incentivos Gubernamentales para la Agricultura Inteligente y la Automatización
El apoyo gubernamental está acelerando la adopción de robots agrícolas en toda la región de Asia-Pacífico al reducir las barreras de inversión y fortalecer el ecosistema de agricultura inteligente. Según el Ministerio de Agricultura, Alimentación y Asuntos Rurales (MAFRA) de Corea del Sur, en 2025, el gobierno designó dos Centros de Apoyo a la Agricultura Inteligente para promover el desarrollo tecnológico, la capacitación de la fuerza laboral, el crecimiento de la industria y una adopción más amplia de soluciones de agricultura inteligente en virtud de la Ley de Fomento y Apoyo a la Agricultura InteligentePrimer Plan Maestro de Corea del Sur para la Promoción del Crecimiento de la Industria de la Agricultura Inteligente para los Años 2–2029, mafra.go.kr.">[2]. Estas iniciativas de política fomentan las inversiones en maquinaria agrícola autónoma, robótica y tecnologías de agricultura digital, apoyando una comercialización más rápida y el crecimiento del mercado a largo plazo en toda la región.
Reducción de los Costos de Sensores, Sistemas de Visión y Hardware de Inteligencia Artificial en el Borde
La reducción de los costos de sensores, sistemas de visión artificial y hardware de inteligencia artificial en el borde está mejorando la viabilidad comercial de los robots agrícolas en toda la región de Asia-Pacífico, al hacer que las operaciones autónomas en tiempo real sean más asequibles. Los avances en computación ligera, tecnologías de detección y procesamiento de inteligencia artificial a bordo permiten que los robots agrícolas realicen tareas como el monitoreo de cultivos, la detección de plagas y enfermedades, la navegación y la fumigación de precisión a menores costos de hardware y operación. Estas mejoras tecnológicas están reduciendo las barreras de adopción y haciendo que los robots agrícolas sean cada vez más accesibles para granjas de todos los tamaños, apoyando una adopción más amplia de la agricultura de precisión y las tecnologías de agricultura autónoma en toda la región.
Adopción de Robótica Autónoma en la Agricultura en Entornos Controlados
La agricultura en entornos controlados está creando oportunidades de crecimiento a largo plazo para el mercado de robots agrícolas de Asia-Pacífico, ya que la agricultura en invernadero depende cada vez más de la automatización, la precisión y las operaciones habilitadas por inteligencia artificial. En 2025, Fanhe Greenhouse completó un proyecto de agricultura inteligente por valor de 580 millones de CNY (80 millones de USD) en Jeollanam-do, Corea del Sur, que comprende 48 invernaderos híbridos impulsados por inteligencia artificial que abarcan 35 hectáreas, desarrollado en colaboración con la Corporación de Infraestructura Agrícola de Corea (KAIC)Fanhe Greenhouse Completes Pioneering China-Korea Smart Farming Project, finegreenhouse.com.">[3]. La expansión de instalaciones de invernaderos inteligentes a gran escala está impulsando la demanda de monitoreo autónomo, cosecha robótica, fumigación de precisión y tecnologías de control climático, apoyando una adopción más amplia de robots agrícolas en sistemas de cultivo protegido en la región de Asia-Pacífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital inicial y complejidad de adaptación | -2.8% | India, Indonesia, Tailandia, Filipinas y Vietnam | Corto plazo (≤ 2 años) |
| Fragmentación de la digitalización agrícola y brechas de interoperabilidad | -1.6% | Sudeste Asiático, Asia Meridional y China rural | Mediano plazo (2-4 años) |
| Limitaciones de conectividad rural para la autonomía conectada a la nube | -1.2% | Indonesia, Filipinas e India, sistemas de islas del Pacífico | Largo plazo (≥ 4 años) |
| Preocupaciones de seguridad, responsabilidad y ciberseguridad para máquinas agrícolas autónomas | -0.8% | Regional, con variación regulatoria a nivel de país | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial y Complejidad de Adaptación
Los altos costos de capital inicial y la complejidad de adaptación siguen siendo restricciones significativas para el mercado de robots agrícolas de Asia-Pacífico, particularmente en los sistemas agrícolas dominados por pequeños agricultores. Según el informe del Centro de Tecnología de Frontera de NITI Aayog (2025), más del 86% de los agricultores de India cultivan una tenencia promedio de solo 0,74 hectáreas. Estas granjas pequeñas y fragmentadas a menudo carecen de la capacidad financiera para invertir en maquinaria autónoma costosa. Además, la integración de tecnologías robóticas con tractores y equipos existentes requiere gastos adicionales de adaptación, instalación y mantenimiento. Estas barreras de costo continúan limitando la adopción a gran escala de robots agrícolas en los mercados en desarrollo de la región de Asia-Pacífico.
Preocupaciones de Seguridad, Responsabilidad y Ciberseguridad para Máquinas Agrícolas Autónomas
Las preocupaciones de seguridad, responsabilidad y ciberseguridad continúan restringiendo el mercado de robots agrícolas de Asia-Pacífico a medida que las máquinas autónomas operan cada vez más junto a los trabajadores agrícolas. Según el Ministerio de Agricultura, Alimentación y Asuntos Rurales (MAFRA) de Corea del Sur, en 2025, el gobierno está estableciendo estándares de prueba para maquinaria agrícola autónoma y robots agrícolas para verificar la conformidad con los requisitos de seguridad especificados y los métodos de prueba antes de una comercialización más amplia. El incumplimiento de los requisitos cambiantes de seguridad, operativos y de ciberseguridad puede retrasar las aprobaciones de productos, aumentar los costos de cumplimiento y ralentizar el despliegue a gran escala de robots agrícolas autónomos en toda la región.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Drones Lideran la Escala Mientras los Robots de Cosecha Impulsan el Crecimiento FuturoLos vehículos aéreos no tripulados y drones representaron la mayor participación del 36,0% en el mercado de robots agrícolas de Asia-Pacífico en 2025. Su posición dominante refleja una fuerte adopción en la agricultura de grandes extensiones para fumigación de cultivos, monitoreo de campos y cartografía de precisión, donde la rápida cobertura aérea mejora la eficiencia operativa. Los drones son particularmente adecuados para tierras de cultivo fragmentadas y sistemas de cultivo diversificados comunes en varios países de Asia-Pacífico, lo que permite a los agricultores optimizar las operaciones de campo con menores requerimientos de mano de obra. Su versatilidad, despliegue relativamente sencillo y la expansión de modelos operativos basados en servicios continúan fortaleciendo su posición como la plataforma robótica agrícola más ampliamente adoptada en la región.
Se prevé que los robots de cosecha y recolección crezcan a la CAGR más rápida del 18,9% de 2026 a 2031. La creciente escasez de mano de obra en la producción de frutas, verduras, huertos e invernaderos está alentando a los agricultores a automatizar las actividades de cosecha que requieren velocidad, consistencia y precisión. Las mejoras en la visión robótica, la inteligencia artificial y las tecnologías de efector final están ampliando las aplicaciones comerciales para cultivos delicados, mejorando la precisión de recolección y reduciendo el daño a los cultivos. A medida que los fabricantes continúan desarrollando sistemas de cosecha flexibles capaces de manejar múltiples variedades de cultivos, se proyecta que los robots de cosecha se conviertan en una de las categorías de productos de más rápido crecimiento en el mercado de robots agrícolas de Asia-Pacífico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Agricultura de Cultivos Mantiene el Liderazgo Mientras la Agricultura en Invernadero se AceleraLa agricultura de cultivos mantuvo la mayor participación del mercado de robots agrícolas de Asia-Pacífico con el 44,0% en 2025. El segmento se beneficia del cultivo extensivo de cereales, granos, oleaginosas y otros cultivos de campo, que requieren fumigación, exploración, siembra y monitoreo de cultivos eficientes. Las grandes áreas de cultivo ofrecen mayores oportunidades de automatización al mejorar la utilización de los equipos y reducir los costos operativos a lo largo de múltiples temporadas de cultivo. Las inversiones continuas en agricultura de precisión, sistemas de guía autónoma y soluciones de gestión agrícola digital están apoyando la adopción robótica en la producción comercial de cultivos, junto con mejoras en la productividad y la eficiencia de los recursos.
Se prevé que el mercado de robots agrícolas de Asia-Pacífico para la agricultura en invernadero crezca a la CAGR más rápida del 17,4% de 2026 a 2031. La agricultura en entornos controlados depende cada vez más de la automatización para mantener condiciones de cultivo consistentes mientras mejora la productividad laboral y la calidad de los cultivos. Las tecnologías robóticas apoyan a los operadores de invernaderos mediante cosecha automatizada, monitoreo de cultivos, gestión climática y aplicación precisa de insumos dentro de entornos de producción controlados. Las mejoras continuas en inteligencia artificial, tecnologías de detección y sistemas de control ambiental están haciendo que la automatización de invernaderos sea más práctica en la producción hortícola de alto valor, creando sólidas oportunidades a largo plazo para la robótica agrícola en toda la región de Asia-Pacífico.
Por Componente:
El Hardware Domina Mientras el Software se Expande RápidamenteEl hardware representó la mayor participación con el 58,0% en 2025. La demanda se concentra en equipos físicos, incluidas plataformas autónomas, sensores, cámaras, sistemas de navegación, brazos robóticos y unidades de computación a bordo que forman la base de la automatización agrícola. Las inversiones iniciales en equipos robóticos continúan representando la mayor parte de los costos de despliegue a medida que los agricultores establecen capacidades de automatización en las operaciones agrícolas. Las compras continuas de componentes de repuesto, la expansión de flotas y las actualizaciones de equipos continúan apoyando la demanda de hardware en toda la industria regional de robótica agrícola.
Se prevé que el software crezca a la CAGR más rápida del 16,7% de 2026 a 2031. La creciente demanda de inteligencia artificial, visión artificial, gestión de flotas, análisis predictivo y plataformas de gestión agrícola está impulsando la adopción de software en las operaciones agrícolas robóticas. El software avanzado permite la toma de decisiones autónoma, la ejecución precisa de tareas y la optimización del rendimiento en tiempo real, al tiempo que mejora la conectividad entre las máquinas agrícolas y los sistemas de gestión agrícola digital. A medida que los despliegues robóticos se vuelven más sofisticados, se proyecta que las soluciones de software generen un mayor valor recurrente a través de actualizaciones continuas, capacidades analíticas y servicios de automatización integrados en el mercado de robots agrícolas de Asia-Pacífico.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Robots Agrícolas de China
China representó la mayor participación con el 31,0% del mercado de robots agrícolas de Asia-Pacífico en 2025. El país mantiene esta posición gracias a una extensa mecanización agrícola, un ecosistema de fabricación de robótica bien consolidado y un amplio despliegue de tecnologías de agricultura de precisión. Las sólidas capacidades de producción nacional, la expansión de las iniciativas de agricultura inteligente y la amplia adopción de drones agrícolas continúan respaldando la implementación robótica en cultivos de campo y horticultura. La presencia de fabricantes de equipos agrícolas consolidados y la inversión continua en inteligencia artificial, maquinaria autónoma y soluciones de agricultura digital refuerzan aún más la posición de China como el mayor mercado regional.
Mercado de Robots Agrícolas de India
Se prevé que India crezca a la CAGR más rápida del 16,2% entre 2026 y 2031. El mercado de robótica agrícola del país se está expandiendo a medida que los agricultores buscan cada vez más soluciones de automatización asequibles que mejoren la productividad al tiempo que abordan la escasez de mano de obra y las operaciones agrícolas fragmentadas. Los modelos de negocio basados en servicios, las tecnologías de pulverización de precisión y los equipos agrícolas autónomos se están volviendo más accesibles para las explotaciones pequeñas y medianas. El apoyo continuo del gobierno a la agricultura digital, una base creciente de empresas emergentes de tecnología agrícola y el aumento de la inversión privada en soluciones de agricultura inteligente se proyectan para acelerar la adopción de robots agrícolas en diversos sistemas de cultivo a lo largo del período de previsión.
Mercado de Robots Agrícolas de Asia-Pacífico
Japón, Australia, Corea del Sur, Indonesia, Tailandia y otros países de Asia-Pacífico continúan fortaleciendo el ecosistema regional de robótica agrícola a través de la innovación tecnológica, las asociaciones de investigación y las iniciativas de agricultura inteligente. En junio de 2025, Agricultural Robotics completó su subvención de Aceleración de la Comercialización de 1,5 millones de AUD (0,95 millones de USD), apoyando el desarrollo y el despliegue en campo de tecnologías autónomas de cosecha de mangos en Australia. Estas iniciativas de comercialización están ampliando las aplicaciones robóticas en horticultura, al tiempo que fomentan una adopción más amplia de tecnologías de cosecha autónoma, visión artificial y agricultura de precisión en los mercados agrícolas emergentes de Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
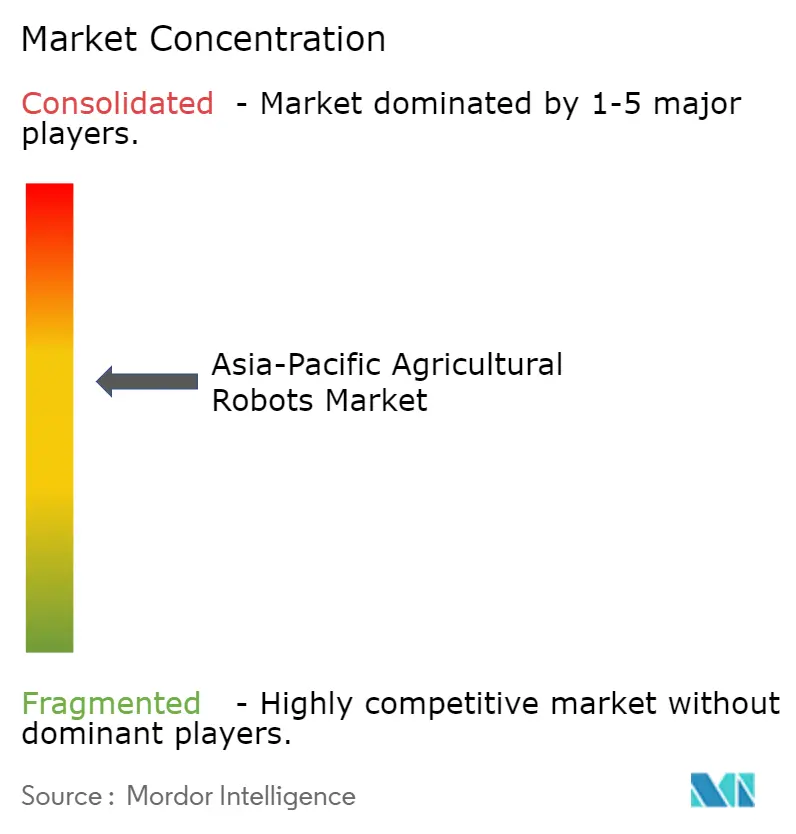
El mercado de robots agrícolas de Asia-Pacífico está moderadamente consolidado en 2025, con SZ DJI Technology Co., Ltd., Deere and Company, Kubota Corporation, Yanmar Holdings Co., Ltd. y AGCO Corporation entre los principales participantes. Estas empresas compiten a través de amplias carteras de productos que abarcan drones agrícolas, tractores autónomos, sistemas de guía de precisión y soluciones de agricultura inteligente, al tiempo que aprovechan redes de distribución establecidas e inversiones continuas en tecnologías de automatización. La competencia se centra cada vez más en la integración de inteligencia artificial, capacidades de agricultura de precisión, gestión agrícola habilitada por software y soporte posventa localizado para fortalecer las relaciones con los clientes y ampliar la adopción en diversos sistemas de producción agrícola.
Los fabricantes están cambiando cada vez más de las ventas de maquinaria independiente hacia ecosistemas de agricultura inteligente integrados que combinan equipos autónomos, inteligencia artificial, análisis basado en la nube y software de agricultura de precisión. Las empresas continúan expandiendo sus carteras a través de nuevas plataformas autónomas, colaboraciones estratégicas y soluciones de agricultura digital que mejoran la eficiencia operativa y reducen la dependencia de la mano de obra. La diferenciación competitiva también está siendo impulsada por ofertas de robótica como servicio, tecnologías de visión artificial y plataformas de gestión de flotas que mejoran la accesibilidad para las granjas pequeñas y medianas. Los proveedores con sólidas capacidades de investigación, soporte técnico localizado y soluciones digitales integradas están fortaleciendo sus posiciones competitivas en el mercado de robots agrícolas de Asia-Pacífico.
Las oportunidades competitivas siguen siendo más sólidas en los mercados agrícolas emergentes donde la adopción de la automatización se encuentra en una etapa temprana, y la demanda continúa desplazándose hacia soluciones de agricultura de precisión asequibles. En su Conferencia Global de Distribuidores en enero de 2026, FJ Dynamics International Limited anunció un objetivo de expandir su red mundial a más de 1.000 distribuidores autorizados, fortaleciendo las ventas localizadas y el soporte posventa para tecnologías de agricultura de precisión. La expansión de las capacidades de distribución, las redes de servicio de campo y los programas de capacitación de clientes se están convirtiendo en importantes diferenciadores competitivos a medida que la adopción de robótica agrícola se acelera en la región de Asia-Pacífico.
Líderes de la Industria de Robots Agrícolas de Asia-Pacífico
-
SZ DJI Technology Co., Ltd.
-
Deere and Company
-
Kubota Corporation
-
YANMAR HOLDINGS CO., LTD.
-
AGCO Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Robots Agrícolas de Asia-Pacífico Empresas cubiertas en este informe
- Deere and Company
- SZ DJI Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- AGCO Corporation
- CNH Industrial N.V.
- FJ Dynamics International Limited
- Daedong Corporation
- Trimble Inc.
- Autonomous Solutions, Inc.
- AgXeed B.V.
- Naïo Technologies SAS
- Ecorobotix SA
- Carbon Robotics, Inc.
- Harvest Automation, Inc.
Desarrollos recientes de la industria en Mercado de Robots Agrícolas de Asia-Pacífico
- Enero de 2026: FJ Dynamics International Limited anunció en su Conferencia Global de Distribuidores 2026 que había expandido su red global de socios a más de 1.000 distribuidores autorizados en más de 100 países, fortaleciendo las ventas, el soporte técnico y el despliegue de agricultura de precisión en la región de Asia-Pacífico.
- Julio de 2025: SZ DJI Technology Co., Ltd. lanzó globalmente los drones agrícolas DJI AGRAS T100, AGRAS T70P y AGRAS T25P, incluida Asia-Pacífico, que ofrecen mayor capacidad de carga, algoritmos de vuelo impulsados por inteligencia artificial y mejores capacidades autónomas de fumigación y dispersión para la agricultura de precisión.
- Marzo de 2025: Kubota Corporation presentó sus robots de plataforma autónoma Tipo V y Tipo S en la Expo 2025 Osaka, Kansai, fortaleciendo su cartera de agricultura de precisión y reforzando la adopción de robótica agrícola habilitada por inteligencia artificial en Japón y el mercado de robots agrícolas de Asia-Pacífico en general.
Alcance del Informe del Mercado de Robots Agrícolas de Asia-Pacífico
Los robots agrícolas son máquinas autónomas o semiautónomas diseñadas para realizar tareas agrícolas con una intervención humana mínima. Se utilizan para la siembra, fumigación, cosecha, deshierbe, monitoreo de cultivos y gestión ganadera con el fin de mejorar la productividad, la precisión, la eficiencia operativa y la utilización de recursos.
El informe del mercado de robots agrícolas de Asia-Pacífico está segmentado por tipo de producto (tractores sin conductor, vehículos aéreos no tripulados y drones, robots de ordeño, robots de cosecha y recolección, robots de deshierbe y otros tipos de productos), por componente (hardware, software y servicios), por aplicación (agricultura de cultivos, gestión ganadera, gestión lechera, acuicultura y agricultura en invernadero), y por geografía (China, Japón, India, Australia, Corea del Sur, Indonesia, Tailandia y el resto de Asia-Pacífico). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tractores sin Conductor |
| Vehículos Aéreos no Tripulados y Drones |
| Robots de Ordeño |
| Robots de Cosecha y Recolección |
| Robots de Deshierbe |
| Otros Tipos de Productos |
| Agricultura de Cultivos |
| Gestión Ganadera |
| Gestión Lechera |
| Acuicultura |
| Agricultura en Invernadero |
| Hardware |
| Software |
| Servicios |
| China |
| Japón |
| India |
| Australia |
| Corea del Sur |
| Indonesia |
| Tailandia |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Tractores sin Conductor |
| Vehículos Aéreos no Tripulados y Drones | |
| Robots de Ordeño | |
| Robots de Cosecha y Recolección | |
| Robots de Deshierbe | |
| Otros Tipos de Productos | |
| Por Aplicación | Agricultura de Cultivos |
| Gestión Ganadera | |
| Gestión Lechera | |
| Acuicultura | |
| Agricultura en Invernadero | |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Geografía | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de robots agrícolas de Asia-Pacífico en 2025 y cuál es su tamaño proyectado para 2031?
El mercado de robots agrícolas de Asia-Pacífico fue valorado en 2,35 mil millones de USD en 2025 y se proyecta que alcance 5,49 mil millones de USD en 2031.
¿Qué está impulsando la adopción de robots agrícolas en Asia-Pacífico?
Los impulsores más sólidos son la escasez de mano de obra, el envejecimiento de las fuerzas laborales agrícolas, la demanda de intervención precisa en cultivos, el apoyo de políticas para la agricultura inteligente y la reducción de costos de los sistemas de detección y computación en el borde.
¿Qué categoría de producto lidera los ingresos regionales?
Los Vehículos Aéreos no Tripulados y drones lideraron el mercado con la mayor participación del 36,0% en 2025 porque se adaptan bien a grandes áreas de cultivo y distribuciones de campos fragmentados.
¿Cuál es la aplicación de más rápido crecimiento en la región?
La agricultura en invernadero es la aplicación de más rápido crecimiento, con un crecimiento previsto del 17,4% de 2026 a 2031, apoyada por el control climático, las operaciones ricas en datos y la economía de cultivos de mayor valor.