
ASEANコスメティクス製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.29 十億米ドル |
| 市場規模 (2026) | 7.71 十億米ドル |
| 市場規模 (2031) | 10.51 十億米ドル |
| 成長率 (2026 - 2031) | 6.39 % |
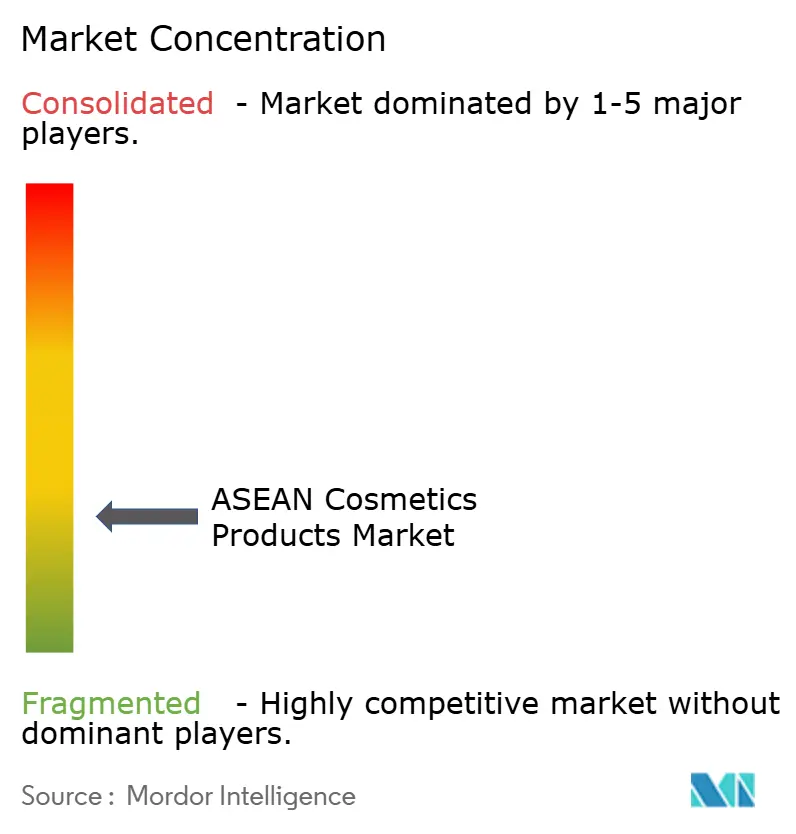
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEANコスメティクス製品市場分析
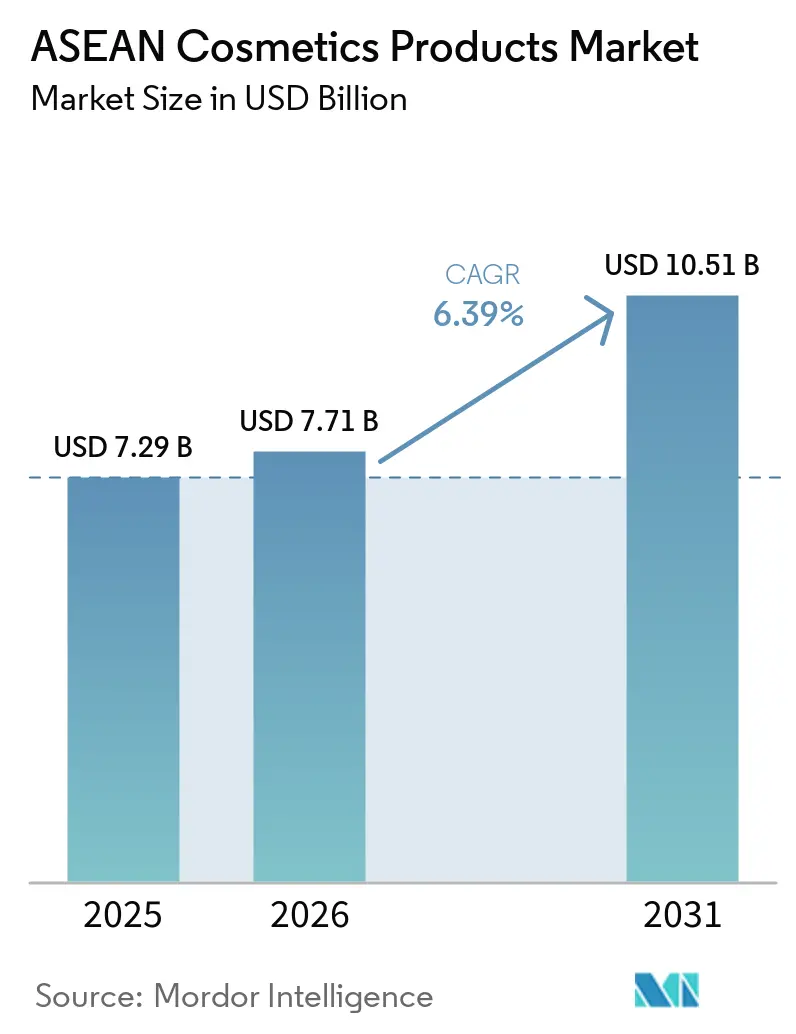
ASEANコスメティクス製品市場規模は、2025年の7.29 ビリオン 米ドルから2026年には7.71 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.39%で推移し、2031年までに10.51 ビリオン 米ドルに達すると予測されています。市場は、急速な都市化の進展、可処分所得の向上、美容意識の高まり、マスマーケットおよびプレミアム消費者セグメント双方における需要の増加に牽引され、持続的な成長を遂げています。また、クリーン、ハラル、天然、多機能ビューティー製品の人気拡大からも恩恵を受けており、成分の透明性、製品安全性、サステナビリティに対する消費者嗜好の変化を反映しています。Eコマース、ソーシャルコマース、デジタルビューティープラットフォームの急速な成長により、地域全体での製品アクセシビリティと消費者エンゲージメントがさらに向上しています。メーカーは、多様な消費者ニーズに対応するため、ローカライズされた製品開発、気候に適したフォーミュレーション、継続的な製品イノベーションにますます注力しています。
主要レポートのポイント
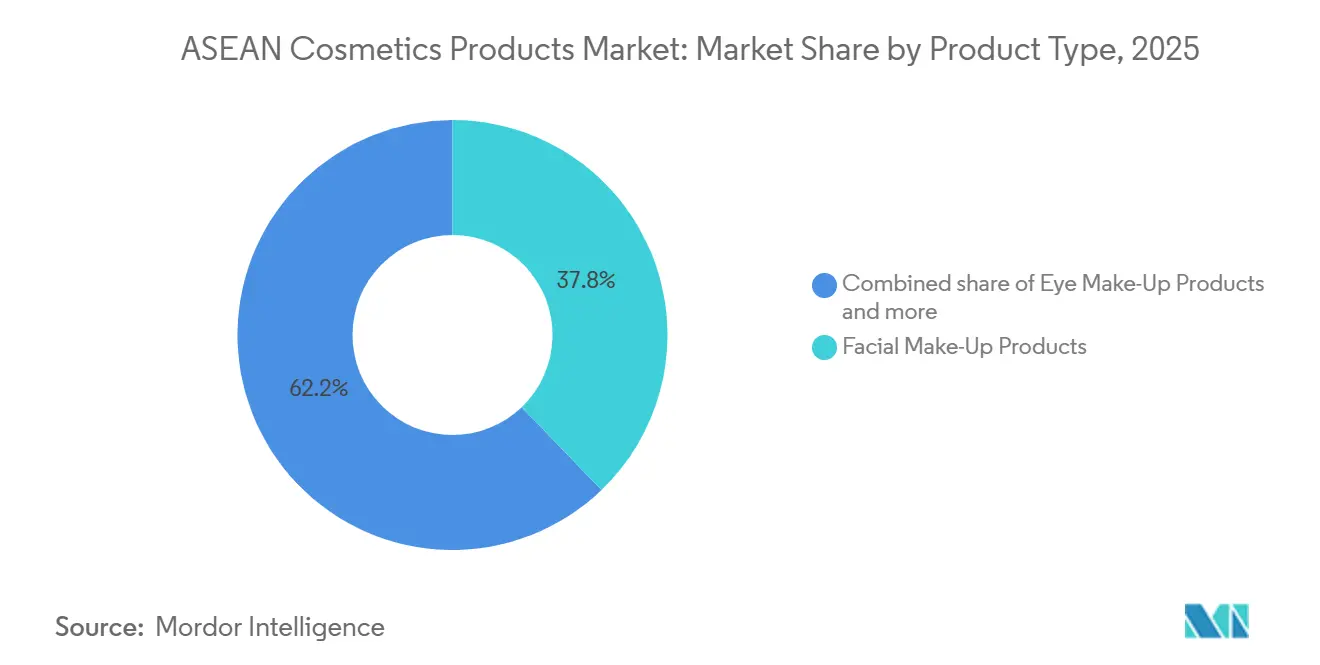
- 製品タイプ別では、フェイシャルメイクアップ製品が2025年のASEAN化粧品市場シェアの38.20%を占め、アイメイクアップ製品は2031年までに7.25%のCAGRで成長すると予測されており、ベトナム、タイ、フィリピン全域でより速い需要形成が見られる。
- カテゴリー別では、マス製品が2025年のASEAN化粧品市場シェアの72.80%を占め、プレミアム製品はマレーシア、シンガポール、タイ都市部でのプレミアム需要の高まりを牽引力として、2031年までに8.08%のCAGRで拡大すると予測されている。
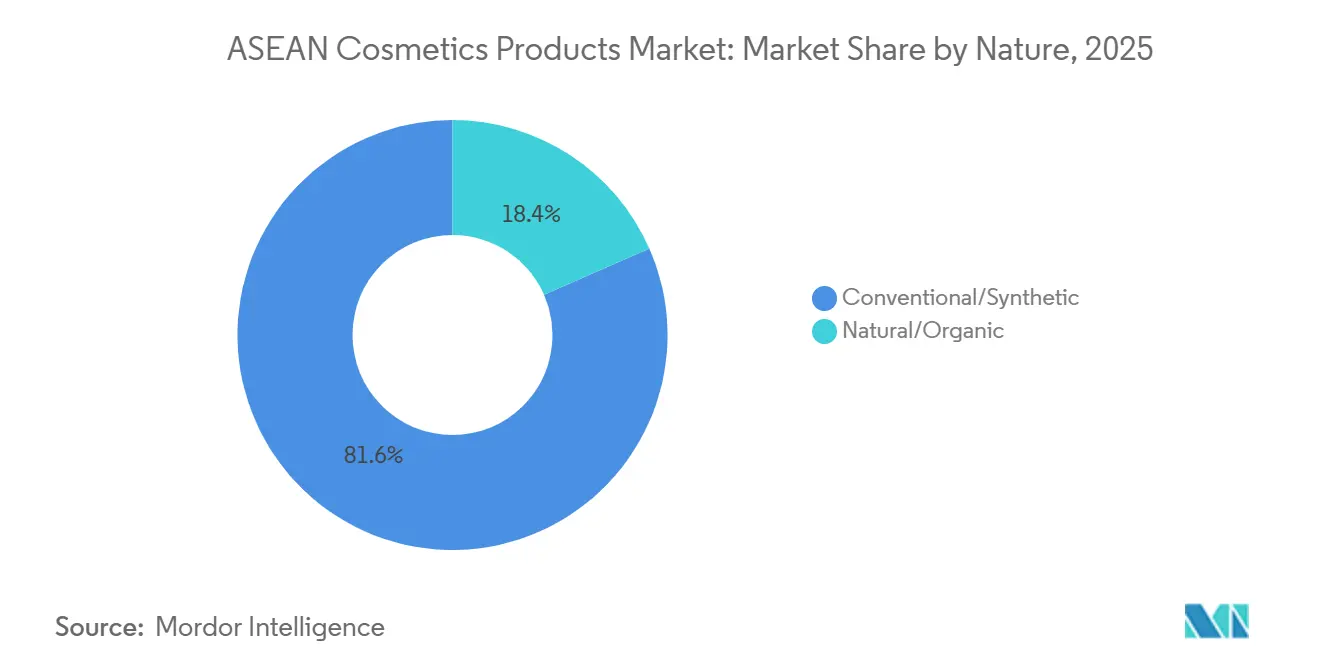
- 性質別では、コンベンショナル/合成製品が2025年に81.60%のシェアを占め、ナチュラル/オーガニック製品はインドネシア、マレーシア、タイ、シンガポールで最も高い関連性を示しながら、2031年までに9.58%のCAGRで拡大すると見込まれている。
- 流通チャネル別では、オフライン小売店が2025年に68.40%のシェアを占め、オンライン小売店はインドネシアとベトナムで最も明確なデジタル加速を示しながら、2031年までに9.74%のCAGRで成長すると予測されている。
- 地域別では、インドネシアが2025年に地域収益の34.80%を獲得し、ベトナムはソーシャルコマース主導の美容支出の拡大に支えられ、2026〜2031年の最速CAGRとなる8.22%を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市化の進展、プレミアム化、マスティージビューティー需要 | +1.4% | ASEAN全域;インドネシア、ベトナム、フィリピンに集中した成長 | 中期(2〜4年) |
| ソーシャルコマースの拡大とインフルエンサー主導のビューティー販売 | +1.6% | インドネシア、ベトナム、タイ;越境TikTok ShopおよびShopeeエコシステム | 短期(2年以内) |
| ハラール、クリーン、科学的根拠に基づくコスメティクスへの需要拡大 | +1.1% | インドネシア、マレーシア;シンガポール、フィリピンへの波及 | 中期(2〜4年) |
| ASEAN全域におけるKビューティーおよびJビューティートレンドの影響拡大 | +0.8% | タイ、ベトナム、シンガポール;フィリピン、インドネシアへの拡大 | 中期(2〜4年) |
| 多機能およびハイブリッドビューティー製品の採用拡大 | +0.5% | ASEAN全域;インドネシアとタイの都市部消費者が採用を牽引 | 中期(2〜4年) |
| 男性グルーミングおよびジェンダーニュートラルビューティーの採用増加 | +0.4% | インドネシア、タイ、ベトナム、マレーシア、フィリピン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市化の進展、プレミアム化、マスティージビューティー需要
ASEAN全域での急速な都市化は、現代的な小売店、組織化されたビューティーストア、デジタルコマースへのアクセスを向上させることで、コスメティクス製品の消費者基盤を拡大しています。ASEAN社会文化共同体(2025年)によると、ASEANは2020年に都市部人口が半数を超え、2030年までに地域人口の55.7%(約4億500万人)が都市部に居住すると予測されています都市化とジェントリフィケーション:ASEAN都市における貧困への対処、 asean.org">[1]。都市化と並行して、可処分所得の増加がプレミアム化を加速させ、プレミアム品質の特性とアクセスしやすい価格を組み合わせたマスティージビューティー製品への需要を強化しています。消費者は、ラグジュアリー価格帯以外でも、スキンケア効果、天然成分、長持ちするパフォーマンス、魅力的なパッケージングを備えたコスメティクスをますます求めるようになっています。これに応じて、国際ブランドと地域ブランドの双方がプレミアムおよびマスティージポートフォリオを拡大し、進化する消費者嗜好に合わせた製品を投入しており、ASEANコスメティクス製品市場全体で持続的な成長を支えています。
ソーシャルコマースの拡大とインフルエンサー主導のビューティー販売
ASEAN全域におけるデジタルコマースインフラの急速な拡大は、ソーシャルコマースを強化し、化粧品ブランドに新たな成長機会をもたらしている。「ASEAN2025年デジタル・持続可能な貿易円滑化」報告書によると、ASEANは2025年にデジタル貿易円滑化措置の実施率83%を達成し、2023年の79%から上昇した東南アジア諸国連合(ASEAN)におけるデジタル・持続可能な貿易円滑化2025、 unescap.org">[2]。同報告書はまた、デジタル貿易円滑化措置のより広範な採用によりASEAN全域の貿易コストが約7.5%削減され、より効率的な越境電子商取引を支援し、美容ブランドの市場アクセスが改善されると指摘している東南アジア諸国連合(ASEAN)におけるデジタル・持続可能な貿易円滑化2025、 unescap.org">[3]。こうした動向により、化粧品企業はソーシャルメディアプラトフォーム、インフルエンサーマーケティング、ライブストリームショッピング、クリエイター主導の製品ローンチを活用して、より効果的に消費者にリーチできるようになっている。デジタル接続性の向上とオンライン購買体験の合理化は、特にソーシャルコマースチャネルを通じて美容製品を発見・購入する機会が増えている若年消費者を中心に、消費者エンゲージメントの向上を促進している。ASEANのデジタル貿易エコシステムが発展し続けるにつれ、インフルエンサー主導のマーケティングとソーシャルコマースは化粧品市場成長の主要な牽引力であり続けると予想される。
ハラール、クリーン、科学的根拠に基づくコスメティクスへの需要拡大
ASEAN全域の消費者嗜好は、成分の透明性、製品安全性、実証された有効性を倫理的・ハラール基準と組み合わせたコスメティクスへとシフトしています。クリーンビューティー、天然由来成分、皮膚科学的にテストされたフォーミュレーションへの意識の高まりが、パフォーマンスと規制上の期待の両方を満たす製品の開発をメーカーに促しています。これは特に、科学的検証とサステナブルな成分調達とともに、ハラール認証が重要な購買考慮事項となっているイスラム教徒が多数を占める市場で顕著です。最近の製品ローンチと業界の取り組みは、科学的根拠に基づくハラールコスメティクスへのこのシフトを反映しています。2025年、フィリピン科学技術省産業技術開発研究所(DOST-ITDI)は、地元産の天然成分を使用して開発され、ASEAN安全基準を満たすようテストされた保湿リップスティック、リップバーム、抗老化セラム、ジェルクレンザー、スキンケアフォーミュレーションを含む、ハラール準拠のコスメティクスおよびパーソナルケア製品のポートフォリオを発表しました。同様に、インドネシアは義務的なハラール認証要件に先立ち、ハラールコスメティクスエコシステムの強化を続け、メーカが認証済み製品ポートフォリオを拡大し、透明性の高い研究主導のフォーミュレーションに投資するよう促しています。
ASEAN全域におけるKビューティーおよびJビューティートレンドの影響拡大
K-ビューティーおよびJ-ビューティーの影響力の高まりは、ASEAN化粧品市場における消費者の嗜好を引き続き再形成し、革新的な処方、ミニマリスト美学、スキンケア配合メイクアップ製品への需要を喚起している。消費者は、保湿、紫外線防止、長時間持続、肌に優しい成分といった多機能的なベネフィットを提供する化粧品をますます求めるようになっており、これにより製造業者は韓国および日本のビューティー哲学に着想を得た製品を投入するよう促されている。小売店や越境電子商取引を通じたこれらブランドの広範な入手可能性が、地域全体での採用をさらに加速させている。ソーシャルメディアプラットフォーム、ビューティーインフルエンサー、デジタルコンテンツは、若年消費者の間で韓国および日本のビューティールーティン、製品革新、季節トレンドへの認知を高めている。これにより、国際的および地域的な化粧品企業は、軽いテクスチャー、ナチュラルな仕上がり、クリーンな処方、高度なスキンケア効果を特徴とする製品の開発に取り組むようになっている。消費者の嗜好が高性能かつハイブリッドな美容製品へとシフトし続けるにつれ、K-ビューティーおよびJ-ビューティーの影響はASEAN化粧品市場における主要な成長ドライバーであり続けると予想される。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ASEANコスメティクス登録・施行の断片化 | -0.5% | 全ASEANメンバー国;越境ブランドに最も深刻 | 長期(4年以上) |
| 偽造品と規制されていないオンライン販売 | -0.7% | インドネシア、ベトナム、マレーシア、タイ | 短期(2年以内) |
| 成分安全性に関する消費者懸念の高まり | -0.4% | シンガポール、マレーシア、タイ(成分リテラシーの高い市場) | 中期(2〜4年) |
| サステナブルで倫理的な成分調達の達成における課題 | -0.4% | インドネシア、タイ;スマトラ、カリマンタンの調達コミュニティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ASEANコスメティクス登録・施行の断片化
ASEAN化粧品指令が共通の規制枠組みを提供しているものの、各加盟国は製品届出、表示、成分制限、言語、文書化、市販後監視に関して国固有の要件を維持しています。その結果、コスメティクスメーカーは複数の管轄区域にわたって製品とコンプライアンスプロセスを適応させる必要があり、地域全体での製品導入に必要な時間とリソースが増加しています。規制の実施と施行の違いは、多国籍および地域のコスメティクス企業双方に業務上の複雑さをもたらしています。国内規制の頻繁な更新、コンプライアンスタイムラインの相違、安全性と表示要件の解釈の違いが、製品ローンチを遅らせ、コンプライアンスコストを増加させる可能性があります。これらの規制上の不一致は、規制リソースが限られた中小メーカーにとって特に課題となり、地域市場拡大のペースを抑制しています。
偽造品と規制されていないオンライン販売
偽造コスメティクスの広範な入手可能性と規制されていないオンライン販売は、ASEANコスメティクス市場にとって依然として重大な課題です。Eコマー、ソーシャルコマース、越境マーケットプレイスの急速な拡大により、消費者のビューティー製品へのアクセスが向上しましたが、偽造品や非準拠製品が市場に参入しやすくなっています。これらの製品はしばしば規制監視を回避し、製品の真正性、安全性、成分品質に関する懸念を引き起こしています。偽造コスメティクスは消費者の信頼を損ない、ブランドの評判を傷つけ、正規メーカーとの価格競争を激化させる可能性があります。デジタルマーケットプレイスや越境サプライチェーン全体での施行の不一致により、規制当局が無許可製品を効果的に監視・排除することも困難になっています。その結果、確立されたブランドは、偽造品や規制されていないコスメティクス販売の影響を軽減するため、製品認証技術、消費者啓発活動、より強固な流通管理への投資を続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アイメイクアップの加速がカテゴリーミックスを再形成フェイシャルメイクアップ製品はASEANコスメティクス製品市場で最大のシェアを占め、2025年に収益の38.20%を獲得しました。このセグメントの優位性は、地域全体の日常的なビューティールーティンの中核を形成するファンデーション、コンパクトパウダー、コンシーラー、ブラッシュへの安定した需要によって支えられています。長持ちする、軽い、スキンケア効果を融合したベースメイクアップ製品への消費者嗜好の高まりと、オフラインおよびオンライン小売チャネルを通じた広範な入手可能性が、このセグメントの地位を引き続き強化しています。メーカーはまた、熱帯気候に適したフォーミュレーションを導入しており、持続的な需要をさらに支えています。
アイメイクアップ製品は最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 7.25%で拡大します。成長は、デジタルプラットフォーム上のKビューティートレンド、ビューティーインフルエンサー、ショートフォーム動画コンテンツの広範な影響に支えられた、表現力豊かなアイメイクアップへの消費者関心の高まりによって牽引されています。マスカラ、アイライナー、アイシャドウなどの製品への需要の増加と、にじみにくい、防水、長持ちするフォーミュレーションを特徴とする継続的な製品イノベーションが、ASEAN全域での製品採用を促進しています。プレミアムおよびマスマーケットのアイメイクアップ製品の入手可能性の拡大が、予測期間中のセグメント成長をさらに加速させると予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
マスの優位性が定着、プレミアムの加速が強まるマス製品はASEANコスメティクス市場で最大のシェアを占め、2025年に収益の72.80%を獲得しました。このセグメントの優位性は、コストパフォーマンスが主要な購買要因となっている発展途上のASEAN経済を中心に、幅広い消費者基盤における手頃なコスメティクスへの強い需要によって牽引されています。メーカーは、スキンケア成分や長持ちするパフォーマンスを含む強化されたフォーミュレーションを備えた製品を提供することでこのセグメントを強化し続けており、マスマーケットコスメティクスを品質意識の高い消費者にとってますます魅力的なものにしています。
プレミアム製品セグメントは最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 8.08%で拡大します。可処分所得の増加、美容意識の向上、高性能で多機能なコスメティクスへの消費者嗜好の高まりが、地域全体でのプレミアム製品への需要を牽引しています。プレミアム製品の特性と比較的アクセスしやすい価格を組み合わせたマスティージセグメントの拡大が、消費者が従来のマスマーケット製品からのトレードアップをさらに促進しています。継続的な製品イノベーション、プレミアムパッケージング、クリーンで科学的根拠に基づくフォーミュレーションの人気の高まりが、プレミアムカテゴリーの持続的な成長を支えると予想されます。
性質別:
従来型セグメントが優位、天然/オーガニックが成長の地平を定義従来型/合成製品はASEANコスメティクス市場で最大のシェアを占め、2025年に収益の81.60%を獲得しました。このセグメントの優位性は、広範な入手可能性、費用対効果、確立された製造プロセスによって支えられており、メーカーが競争力のある価格帯で幅広いコスメティクスを提供できるようにしています。合成成分はまた、一貫した品質、安定性、製品パフォーマンスを提供し、マスマーケットコスメティクス全体で好まれる選択肢となっています。
天然/オーガニック製品は最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 9.58%で拡大します。成分の透明性、サステナビリティ、製品安全性に対する消費者意識の高まりが、天然由来および植物由来成分を使用したコスメティクスへの需要を牽引しています。クリーンビューティー、ハラール認証製品、環境に配慮したフォーミュレーションへの関心の高まりが、セグメント成長をさらに支えています。メーカーは、ASEAN全域の進化する消費者嗜好に応えるため、植物エキス、天然由来成分、クリーンラベルフォーミュレーションでポートフォリオを拡大することで対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オフラインが価値を維持し、オンラインが発見のルールを書き換えるオフライン小売店はASEANコスメティクス製品市場で最大のシェアを占め、2025年に収益の68.40%を獲得しました。この優位性は、購入前の店頭での製品テスト、シェードマッチング、パーソナライズされたビューティーコンサルテーションに対する消費者の嗜好によって支えられています。地域全体でのスーパーマーケット、ハイパーマーケット、薬局、専門ビューティーストア、百貨店の広範な存在が、幅広いコスメティクスの品揃えと即時の製品入手可能性を提供することで、オフライン販売をさらに強化しています。
オンライン小売店は最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 9.74%で拡大します。成長は、消費者がコスメティクスを発見・購入する方法を変えたEコマースプラットフォーム、ソーシャルコマース、ライブストリームショッピング、インフルエンサー主導の製品プロモーションの人気の高まりによって牽引されています。スマートフォン普及率の向上、デジタル決済インフラの整備、自宅配送の利便性が、オンラインビューティー購入をさらに加速させています。これに応じて、コスメティクスブランドはデジタルプレゼンスを拡大し、消費者エンゲージメントを高め、長期的な市場成長を支援するためのオムニチャネル戦略を採用しています。
地域分析
インドネシア化粧品市場
インドネシアはASEAN化粧品市場において最大のシェアを占め、2025年の地域売上高の34.80%を占めています。同国の優位性は、大規模な人口、拡大する中間層、および確立された化粧品製造基盤によって支えられています。都市化の進展、美容意識の高まり、マスマーケット向けおよびハラール認証化粧品の両方に対する強い需要が、市場拡大を引き続き牽引しています。近代的な売業態およびeコマースプラットフォームの急速な成長により、都市部および地方都市全体での製品アクセシビリティがさらに向上し、インドネシアが地域最大の化粧品市場としての地位を強固にしています。
ベトナム化粧品市場
ベトナムはASEAN化粧品市場において最も高い成長率を記録すると予測されており、2026年から2031年にかけてCAGR 8.22%で拡大する見込みです。成長は、可処分所得の増加、デジタルに精通した若い人口、およびオンラインショッピングとソーシャルコマースの採用拡大によって牽引されています。消費者はプレミアム、スキンケア配合、および海外美容製品への関心を高めており、同国の拡大する小売インフラおよび良好なデジタルエコシステムが化粧品市場の発展を引き続き支援しています。これらの要因により、予測期間を通じてベトナムの強い成長モメンタムが持続すると期待されています。
ASEAN化粧品市場
タイ、マレーシア、フィリピン、シンガポール、およびその他のASEAN諸国は、化粧品メーカーにとって引き続き重要な成長機会を提供しています。タイはレミアムおよび革新的な美容製品の主要市場であり続け、マレーシアはハラール認証およびクリーンラベル化粧品への強い需要から恩恵を受けています。フィリピンは若い消費者層と拡大するデジタル小売チャネルに支えられ、化粧品消費の増加が見られる一方、シンガポールはプレミアム美容ブランドおよび製品イノベーションの重要な地域ハブとして機能しています。一方、カンボジア、ラオス、ミャンマー、ブルネイを含む新興市場は、都市化の進展、小売インフラの整備、および国際・地域化粧品ブランドの入手可能性の向上から徐々に恩恵を受けており、長期的な市場拡大に向けた新たな機会を創出しています。
競合環境
ASEAN化粧品市場は高度に断片化されており、マスマーケットおよびプレミアムセグメント全体で多数の国際的、地域的、国内製造業者が競合している。Shiseido Co., Ltd.、L'Oréal S.A.、The Estée Lauder Companies Inc.、Unilever PLC、PT Paragon Technology and Innovationなどの企業は、幅広い製品ポートフォリオ、広範な流通ネットワーク、継続的な製品革新、ブランド構築への多大な投資を通じて強固な市場ポジションを持している。地域ブランドは、ハラール認証、クリーンラベル、天然由来化粧品を含む地域消費者の嗜好に合わせた製品を提供することで、プレゼンスを強化し続けている。
企業はASEAN全域での競争力強化に向け、製品革新、デジタルトランスフォーメーション、オムニチャネル小売戦略にますます注力している。ハイブリッドなメイクアップ・スキンケア処方、AI活用ビューティーテクノロジー、パーソナライズされた製品レコメンデーション、サステナブルパッケージングが主要な差別化領域となっている。多くの製造業者はまた、ダイレクト・トゥ・コンシューマーチャネルの拡大、電子商取引プラットフォームとのパートナーシップ強化、ソーシャルメディアおよびインフルエンサーマーケティングの活用を通じて、消費者エンゲージメントとブランド認知度の向上を図っている。
市場ではまた、クリーンビューティー、ビーガン処方、植物由来成分、地域にインスパイアされた製品に対する消費者嗜好の変化を活かした地域的・独立系美容ブランドの台頭も見られる。これらの企業はデジルファーストのビジネスモデル、ソーシャルコマース、インフルエンサーコラボレーションをニッチな消費者セグメントをターゲットにしながらブランド認知度構築に活用している。パーソナライズされた、サステナブルな、科学的根拠に基づく化粧品への消費者需要が成長し続けるにつれ、新興ブランドは競争を激化させ、ASEAN化粧品市場の継続的な進化に貢献すると予想される。
ASEANコスメティクス製品業界リーダー
-
Shiseido Co., Ltd.
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Unilever PLC
-
PT Paragon Technology and Innovation
- 注:主要企業の掲載順は順位を示すものではありません。
ASEAN化粧品市場 このレポートでカバーされる企業
- Shiseido Co., Ltd.
- L'Oréal S.A.
- The Estée Lauder Companies Inc.
- LVMH
- Amorepacific Corporation
- LG H&H Co., Ltd.
- Unilever PLC
- Beiersdorf AG
- Kao Corporation
- Naruko
- Dr. Wu Skincare Co., Ltd.
- AS Watson Group
- COSMED
- Poya International Co., Ltd.
- Heme Cosmetics
- Solone
- YCY Cosmetics Co., Ltd.
- Topwell Cosmetics Co., Ltd.
- Tair Jiuh Enterprise Co., Ltd.
- PT Paragon Technology and Innovation
- Polaroisin Biotech Cosmetics Co., Ltd.
最近の産業開発事情 ASEAN化粧品市場
- 2026年5月:L'OréalはシンガポールでSAPMENA地域のスタートアップを支援するため、2026年ビッグバンビューティーテックイノベーションプログラムを開始しました。このイニシアチブはAI対応コマース、リエイターエコシステム、ビューティーサイエンス、サステナビリティに焦点を当てており、受賞スタートアップはL'Oréalブランドとのソリューション試験実施と、ASEANを含む35の地域市場への展開機会を得ます。
- 2026年1月:SEPHORAはCJ OLIVE YOUNGと提携し、シンガポール、マレーシア、タイを含む東南アジア全域に厳選された韓国ビューティーブランドを導入し、オムニチャネル小売ネットワークを通じてトレンド主導のコスメティクスへの消費者アクセスを拡大しました。
- 2025年11月:InNature BerhadはThe Body Shop International Ltd.からThe Body Shop Singaporeの買収を完了し、地域小売フットプリントを拡大しました。この買収により、シンガポールの27店舗がInNatureのマレーシア、ベトナム、カンボジアにわたる既存ネットワークに加わり、東南アジアのビューティーおよびパーソナルケア市場でのプレゼンスを強化しました。
- 2025年4月:L'Oréalはベトナムのビューティー市場全体でデジタルエンゲージメントとソーシャルコマースを強化するため、ベトナムに初のライブストリームスタジオを開設しました。この施設はリアルタイムの製品デモンストレーション、専門家によるコンサルテーション、ライブストリームショッピングを可能にし、L'Oréalの全14ブランドをサポートしながら、消費者のショッピング体験を向上させ、ベトナムでの同社のオムニチャネル能力を拡大しています。
ASEANコスメティクス製品市場レポートの範囲
カラーコスメティクス製品は、顔、目、唇、爪のための製品を通じて顔の外観を向上させるために使用されるコスメティクスフォーミュレーションです。進化する消費者のビューティー嗜好に応えるため、様々なフォーミュレーションと価格帯で提供されています。ASEANコスメティクス製品市場は、製品タイプ、カテゴリー、性質、流通チャネル、国別にセグメント化されています。製品タイプには、フェイシャルメイクアップ製品、アイメイクアップ製品、リップメイクアップ製品、ネイルメイクアップ製品が含まれ、フェイシャル製品はファンデーション、パウダー、ブラッシュ、ハイライター、コンシーラーを、アイ製品はアイライナー、マスカラ、アイシャドウを、リップ製品はリップスティック、リップグロス、その他のリップコスメティクスを含みます。市場はさらに、プレミアム製品とマス製品、従来型/合成と天然/オーガニック製品にセグメント化されています。流通チャネルには、オンライン小売店とオフライン小売店が含まれ、後者はスーパーマーケット/ハイパーマーケット、専門店、その他の小売チャネルで構成されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フェイシャルメイクアップ製品 | ファンデーション |
| コンパクトおよびプレストパウダー | |
| ブラッシュ/ハイライター | |
| コンシーラー | |
| その他 | |
| アイメイクアップ製品 | アイライナー |
| マスカラ | |
| アイシャドウ | |
| その他 | |
| リップメイクアップ製品 | リップスティック |
| リップグロス | |
| その他 | |
| ネイルメイクアップ製品 |
| プレミアム製品 |
| マス製品 |
| 従来型/合成 |
| 天然/オーガニック |
| オンライン小売店 | |
| オフライン小売店 | スーパーマーケット/ハイパーマーケット |
| 専門店 | |
| その他の流通チャネル |
| インドネシア |
| タイ |
| ベトナム |
| マレーシア |
| フィリピン |
| シンガポール |
| その他のASEAN |
| 製品タイプ別 | フェイシャルメイクアップ製品 | ファンデーション |
| コンパクトおよびプレストパウダー | ||
| ブラッシュ/ハイライター | ||
| コンシーラー | ||
| その他 | ||
| アイメイクアップ製品 | アイライナー | |
| マスカラ | ||
| アイシャドウ | ||
| その他 | ||
| リップメイクアップ製品 | リップスティック | |
| リップグロス | ||
| その他 | ||
| ネイルメイクアップ製品 | ||
| カテゴリー別 | プレミアム製品 | |
| マス製品 | ||
| 性質別 | 従来型/合成 | |
| 天然/オーガニック | ||
| 流通チャネル別 | オンライン小売店 | |
| オフライン小売店 | スーパーマーケット/ハイパーマーケット | |
| 専門店 | ||
| その他の流通チャネル | ||
| 国別 | インドネシア | |
| タイ | ||
| ベトナム | ||
| マレーシア | ||
| フィリピン | ||
| シンガポール | ||
| その他のASEAN | ||
レポートで回答される主要な質問
ASEANコスメティクス製品市場の2026年規模はどのくらいですか?
ASEANコスメティクス製品市場は2026年に7.71 ビリオン 米ドルとなり、CAGR 6.39%で2031年までに10.51 ビリオン 米ドルに達すると予測されています。
東南アジアでコスメティクス販売をリードしている国はどこですか?
インドネシアは2025年に34.80%のシェアで地域収益をリードしており、ASEANにおけるコスメティクス需要の最大の国別基盤となっています。
最も速く拡大している流通チャネルはどれですか?
オンライン小売店は2031年にかけてCAGR 9.74%で成長すると予測されていますが、オフライン小売店は2025年に依然として68.40%の大きなシェアを維持しています。
メイクアップで最も速く成長している製品グループはどれですか?
アイメイクアップ製品は2031年にかけてCAGR 7.25%で最も速い製品タイプ成長を記録すると予測されており、フェイシャルメイクアップ製品は2025年に最大のセグメントであり続けています。