
ASEAN Kosmetikprodukte Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
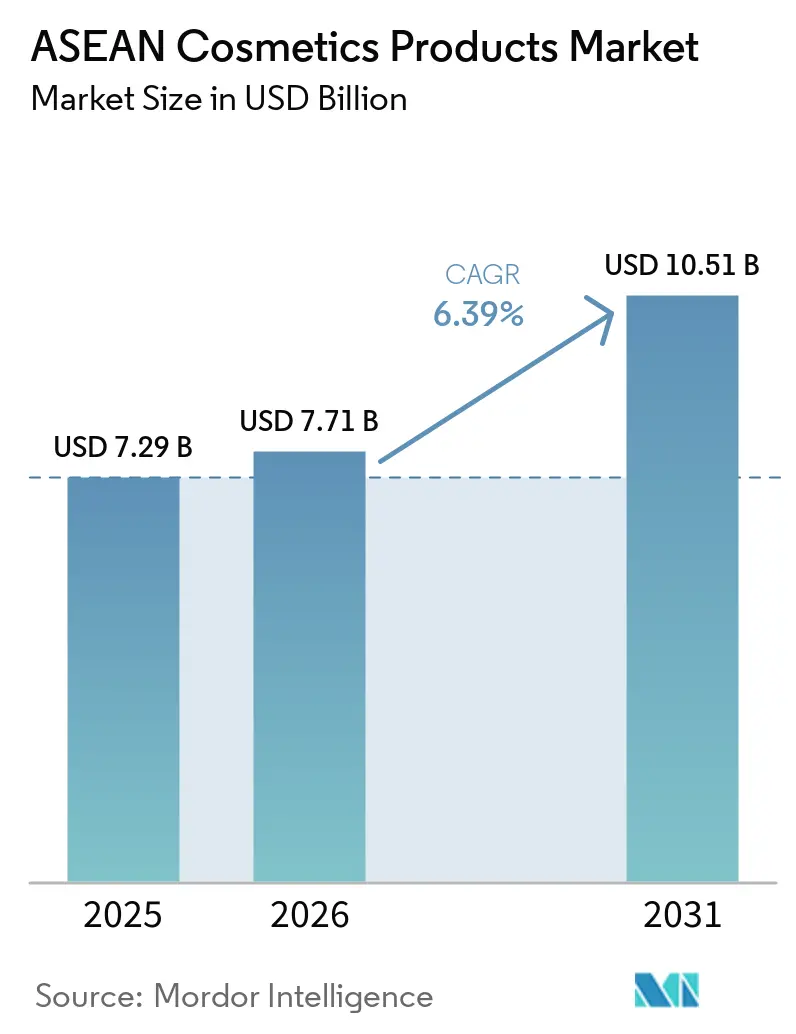
| Marktgröße im Basisjahr (2025) | 7.29 Milliarden US-Dollar |
| Marktgröße (2026) | 7.71 Milliarden US-Dollar |
| Marktgröße (2031) | 10.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.39 % |
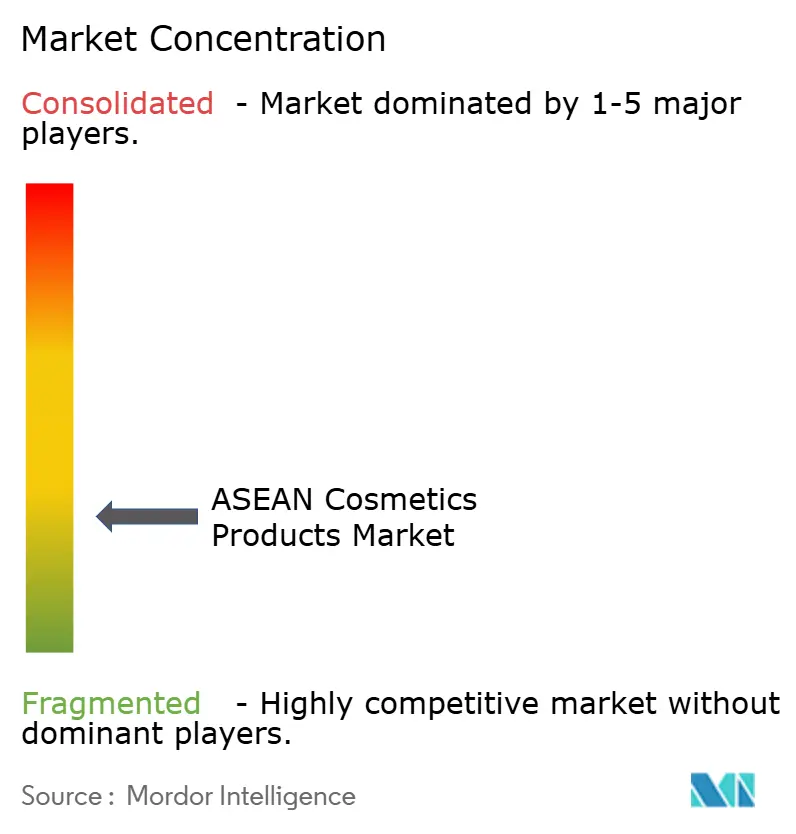
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN Kosmetikprodukte Marktanalyse von Mordor Intelligence
Die Marktgröße des ASEAN-Marktes für Kosmetikprodukte soll von 7,29 Milliarden USD im Jahr 2025 auf 7,71 Milliarden USD im Jahr 2026 wachsen und wird voraussichtlich bis 2031 bei einer CAGR von 6,39 % über den Zeitraum 2026–2031 10,51 Milliarden USD erreichen. Der Markt verzeichnet ein anhaltendes Wachstum, das durch zunehmende Urbanisierung, steigende verfügbare Einkommen, wachsendes Schönheitsbewusstsein und eine steigende Nachfrage sowohl im Massenmarkt- als auch im Premiumverbrauchersegment angetrieben wird. Der Markt profitiert auch von der wachsenden Beliebtheit sauberer, halal-konformer, natürlicher und multifunktionaler Schönheitsprodukte, was die sich wandelnden Verbraucherpräferenzen hinsichtlich Inhaltsstofftransparenz, Produktsicherheit und Nachhaltigkeit widerspiegelt. Das rasche Wachstum von E-Commerce, Social Commerce und digitalen Beauty-Plattformen hat die Produktzugänglichkeit und das Verbraucherengagement in der gesamten Region weiter verbessert. Hersteller konzentrieren sich zunehmend auf lokalisierte Produktentwicklung, klimagerechte Formulierungen und kontinuierliche Produktinnovation, um den vielfältigen Verbraucherbedürfnissen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
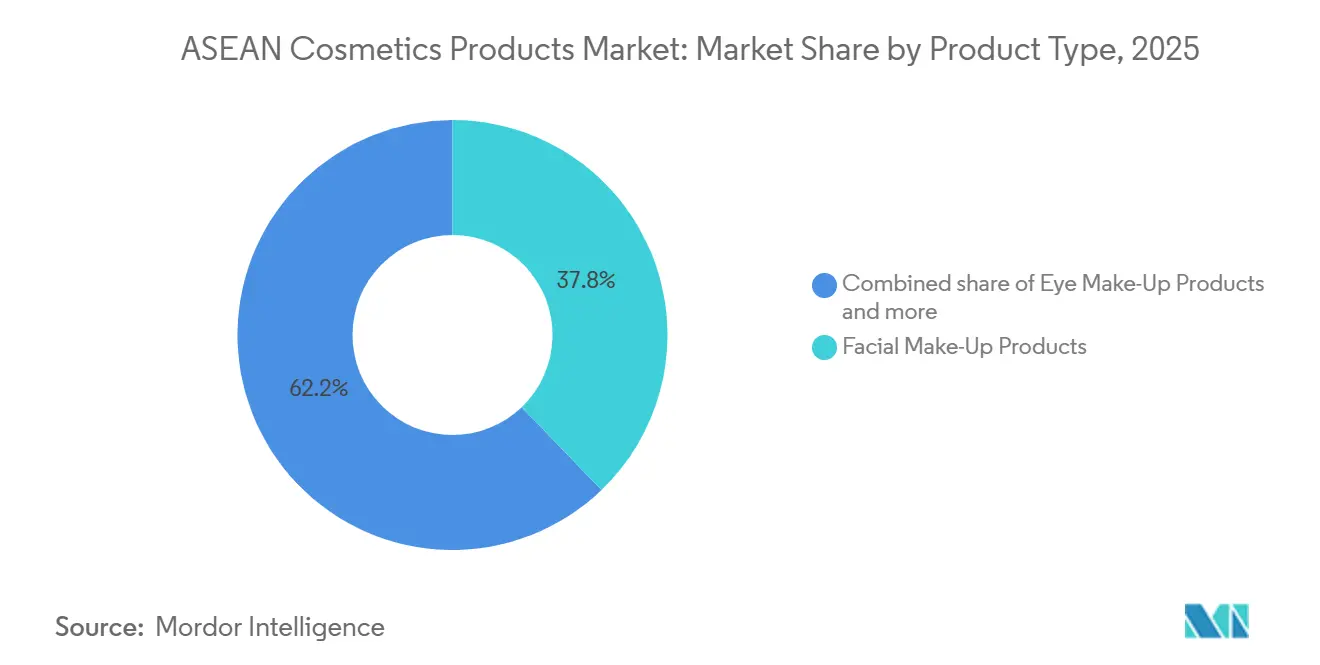
- Nach Produkttyp hielten Gesichts-Make-up-Produkte im Jahr 2025 einen Marktanteil von 38,20 % am ASEAN-Kosmetikprodukte-Markt, während Augen-Make-up-Produkte bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen werden, mit einer deutlich schnelleren Nachfragebildung in Vietnam, Thailand und den Philippinen.
- Nach Kategorie entfielen im Jahr 2025 72,80 % des Marktanteils am ASEAN-Kosmetikprodukte-Markt auf Massenprodukte, während Premiumprodukte bis 2031 voraussichtlich mit einem CAGR von 8,08 % wachsen werden, angetrieben durch eine stärkere Premiumnachfrage in Malaysia, Singapur und dem städtischen Thailand.
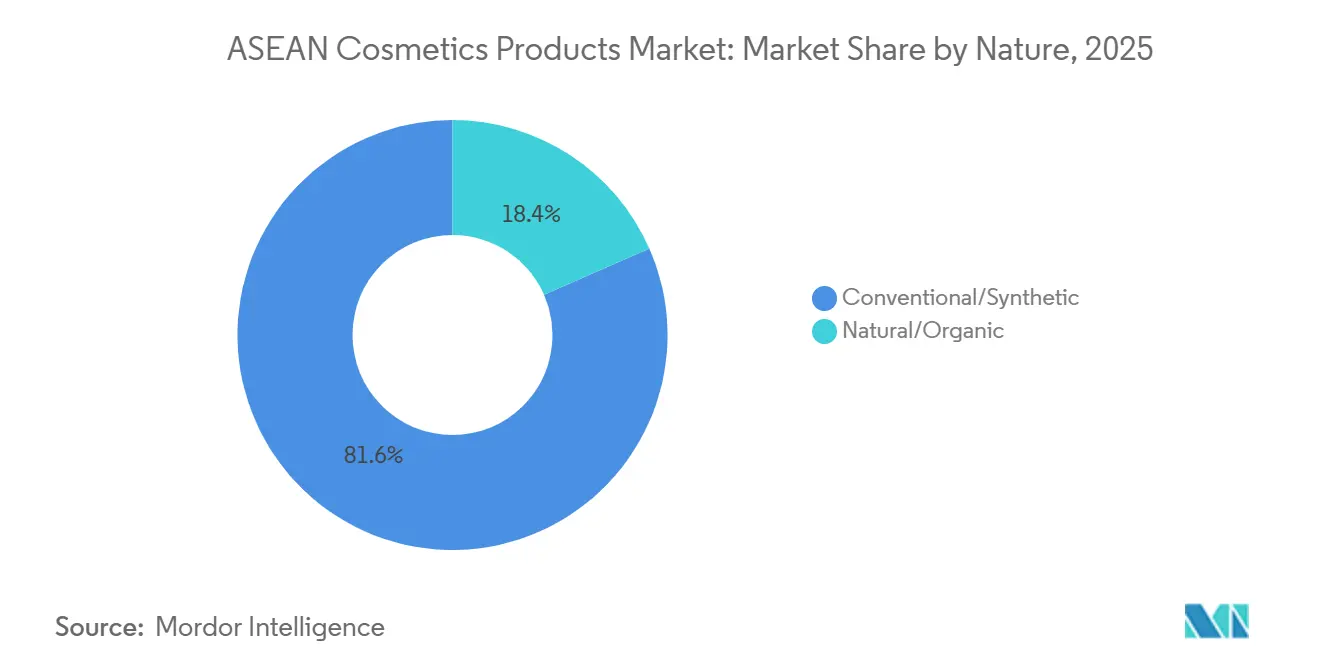
- Nach Art repräsentierten konventionelle/synthetische Produkte im Jahr 2025 einen Anteil von 81,60 %, während natürliche/organische Produkte bis 2031 voraussichtlich mit einem CAGR von 9,58 % wachsen werden, mit der stärksten Relevanz in Indonesien, Malaysia, Thailand und Singapur.
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Anteil von 68,40 %, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einem CAGR von 9,74 % wachsen werden, mit der deutlichsten digitalen Beschleunigung in Indonesien und Vietnam.
- Nach Geografie erzielte Indonesien im Jahr 2025 34,80 % des regionalen Umsatzes, während Vietnam für den Zeitraum 2026–2031 den schnellsten CAGR von 8,22 % verzeichnen soll, unterstützt durch stärkere Social-Commerce-getriebene Ausgaben für Schönheitsprodukte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Urbanisierung, Premiumisierung und Masstige-Beauty-Nachfrage | +1.4% | ASEAN-weit; konzentrierter Aufschwung in Indonesien, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Expansion von Social Commerce und influencer-getriebenem Beauty-Verkauf | +1.6% | Indonesien, Vietnam, Thailand; grenzüberschreitendes TikTok Shop- und Shopee-Ökosystem | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach halal-konformen, sauberen und wissenschaftlich fundierten Kosmetika | +1.1% | Indonesien, Malaysia; Ausstrahlungseffekte auf Singapur, Philippinen | Mittelfristig (2–4 Jahre) |
| Wachsender Einfluss von K-Beauty- und J-Beauty-Trends in ASEAN | +0.8% | Thailand, Vietnam, Singapur; Ausweitung auf Philippinen, Indonesien | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz multifunktionaler und hybrider Schönheitsprodukte | +0.5% | ASEAN-weit; städtische Verbraucher in Indonesien und Thailand führen die Akzeptanz an | Mittelfristig (2–4 Jahre) |
| Zunehmende Männerpflege und Akzeptanz geschlechtsneutraler Schönheitsprodukte | +0.4% | Indonesien, Thailand, Vietnam, Malaysia, Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Urbanisierung, Premiumisierung und Masstige-Beauty-Nachfrage
Die rasche Urbanisierung in ASEAN erweitert die Verbraucherbasis für Kosmetikprodukte, indem der Zugang zu modernem Einzelhandel, organisierten Schönheitsgeschäften und digitalem Handel verbessert wird. Laut der ASEAN Socio-Cultural Community (2025) wurde ASEAN im Jahr 2020 überwiegend urban, und bis 2030 sollen 55,7 % der Bevölkerung der Region (rund 405 Millionen Menschen) in städtischen Gebieten leben Urbanisierung und Gentrifizierung: Bekämpfung von Armut in ASEAN-Städten, asean.org">[1]. Neben der Urbanisierung beschleunigen steigende verfügbare Einkommen die Premiumisierung und stärken die Nachfrage nach Masstige-Beauty-Produkten, die Premiumqualitätsmerkmale mit erschwinglichen Preisen verbinden. Verbraucher suchen zunehmend nach Kosmetika mit Hautpflegevorteilen, natürlichen Inhaltsstoffen, langanhaltender Leistung und attraktiver Verpackung außerhalb des Luxuspreissegments. Als Reaktion darauf erweitern sowohl internationale als auch regionale Marken ihre Premium- und Masstige-Portfolios und führen Produkte ein, die auf die sich wandelnden Verbraucherpräferenzen zugeschnitten sind, was ein anhaltendes Wachstum auf dem ASEAN-Markt für Kosmetikprodukte unterstützt.
Expansion von Social Commerce und influencer-getriebenem Beauty-Verkauf
Die rasche Expansion der digitalen Handelsinfrastruktur in der ASEAN stärkt den Social Commerce und schafft neue Wachstumschancen für Kosmetikmarken. Laut dem Bericht „Digital and Sustainable Trade Facilitation in ASEAN 2025” erreichte die ASEAN im Jahr 2025 eine Umsetzungsrate von 83 % bei digitalen Handelserleichterungsmaßnahmen, gegenüber 79 % im Jahr 2023Digitale und nachhaltige Handelserleichterung in der Association of Southeast Asian Nations (ASEAN) 2025, unescap.org">[2]. Der Bericht stellt außerdem fest, dass eine breitere Einführung digitaler Handelserleichterungsmaßnahmen die Handelskosten in der ASEAN um nahezu 7,5 % senken könnte, was einen effizienteren grenzüberschreitenden E-Commerce unterstützt und den Marktzugang für Schönheitsmarken verbessert Digitale und nachhaltige Handelserleichterung in der Association of Southeast Asian Nations (ASEAN) 2025, unescap.org">[3]. Diese Entwicklungen ermöglichen es Kosmetikunternehmen, Social-Media-Plattformen, Influencer-Marketing, Livestream-Shopping und von Creators geleitete Produkteinführungen zu nutzen, um Verbraucher effektiver zu erreichen. Verbesserte digitale Konnektivität und optimierte Online-Einkaufserlebnisse steigern das Verbraucherengagement, insbesondere bei jüngeren Verbrauchern, die Schönheitsprodukte zunehmend über Social-Commerce-Kanäle entdecken und kaufen. Da das digitale Handelsökosystem der ASEAN weiter wächst, werden Influencer-gesteuertes Marketing und Social Commerce voraussichtlich wichtige Wachstumstreiber des Kosmetikprodukte-Marktes bleiben.
Wachsende Nachfrage nach halal-konformen, sauberen und wissenschaftlich fundierten Kosmetika
Die Verbraucherpräferenzen in ASEAN verlagern sich hin zu Kosmetika, die Inhaltsstofftransparenz, Produktsicherheit und nachgewiesene Wirksamkeit mit ethischen und halal-konformen Standards verbinden. Das wachsende Bewusstsein für saubere Schönheit, natürlich gewonnene Inhaltsstoffe und dermatologisch getestete Formulierungen veranlasst Hersteller, Produkte zu entwickeln, die sowohl Leistungs- als auch regulatorische Erwartungen erfüllen. Dies ist besonders in muslimisch geprägten Märkten erkennbar, wo die Halal-Zertifizierung neben wissenschaftlicher Validierung und nachhaltiger Beschaffung von Inhaltsstoffen zu einem wichtigen Kaufkriterium wird. Jüngste Produkteinführungen und Brancheninitiativen spiegeln diesen Wandel hin zu wissenschaftlich fundierten und halal-konformen Kosmetika wider. Im Jahr 2025 stellte das philippinische Ministerium für Wissenschaft und Technologie – Institut für industrielle Technologieentwicklung (DOST-ITDI) ein Portfolio halal-konformer Kosmetik- und Körperpflegeprodukte vor, darunter feuchtigkeitsspendenden Lippenstift, Lippenbalsam, Anti-Aging-Serum, Gelreiniger und Hautpflegeformulierungen, die unter Verwendung lokal gewonnener natürlicher Inhaltsstoffe entwickelt und nach ASEAN-Sicherheitsstandards getestet wurden. Ebenso stärkt Indonesien weiterhin sein Halal-Kosmetik-Ökosystem im Vorfeld obligatorischer Halal-Zertifizierungsanforderungen und ermutigt Hersteller, zertifizierte Produktportfolios zu erweitern und in transparente, forschungsbasierte Formulierungen zu investieren.
Wachsender Einfluss von K-Beauty- und J-Beauty-Trends in ASEAN
Der wachsende Einfluss von K-Beauty und J-Beauty verändert weiterhin die Verbraucherpräferenzen im ASEAN-Kosmetikmarkt und treibt die Nachfrage nach innovativen Formulierungen, minimalistischer Ästhetik und Hautpflege-infundierten Make-up-Produkten an. Verbraucher suchen zunehmend nach Kosmetika, die multifunktionale Vorteile bieten, wie Feuchtigkeitspflege, Sonnenschutz, langanhaltenden Halt und hautfreundliche Inhaltsstoffe. Dies hat Hersteller dazu veranlasst, Produkte einzuführen, die von koreanischen und japanischen Schönheitsphilosophien inspiriert sind. Die breite Verfügbarkeit dieser Marken über Einzelhandelsgeschäfte und grenzüberschreitenden E-Commerce hat ihre Verbreitung in der gesamten Region weiter beschleunigt. Social-Media-Plattformen, Beauty-Influencer und digitale Inhalte haben das Bewusstsein für koreanische und japanische Schönheitsroutinen, Produktinnovationen und saisonale Trends bei jüngeren Verbrauchern geschärft. Dies hat sowohl internationale als auch regionale Kosmetikunternehmen dazu veranlasst, Produkte mit leichten Texturen, natürlichen Finishes, sauberen Formulierungen und fortschrittlichen Hautpflegevorteilen zu entwickeln. Da sich die Verbraucherpräferenzen weiterhin in Richtung leistungsstarker und hybrider Schönheitsprodukte verschieben, wird der Einfluss von K-Beauty und J-Beauty voraussichtlich ein wichtiger Wachstumstreiber im ASEAN-Kosmetikprodukte-Markt bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte ASEAN-Kosmetikregistrierung und -durchsetzung | -0.5% | Alle ASEAN-Mitgliedstaaten; am stärksten ausgeprägt für grenzüberschreitende Marken | Langfristig (≥ 4 Jahre) |
| Gefälschte Produkte und unregulierter Online-Verkauf | -0.7% | Indonesien, Vietnam, Malaysia, Thailand | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherbedenken hinsichtlich der Inhaltsstoffsicherheit | -0.4% | Singapur, Malaysia, Thailand (Märkte mit hoher Inhaltsstoffkompetenz) | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Erreichung einer nachhaltigen und ethischen Beschaffung von Inhaltsstoffen | -0.4% | Indonesien, Thailand; Beschaffungsgemeinschaften in Sumatra, Kalimantan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte ASEAN-Kosmetikregistrierung und -durchsetzung
Obwohl die ASEAN-Kosmetikrichtlinie einen gemeinsamen Regulierungsrahmen bietet, behalten die einzelnen Mitgliedstaaten länderspezifische Anforderungen für Produktmeldung, Kennzeichnung, Inhaltsstoffbeschränkungen, Sprache, Dokumentation und Marktüberwachung bei. Infolgedessen müssen Kosmetikhersteller Produkte und Compliance-Prozesse über mehrere Rechtsordnungen hinweg anpassen, was den Zeit- und Ressourcenaufwand für die Markteinführung von Produkten in der gesamten Region erhöht. Unterschiede in der regulatorischen Umsetzung und Durchsetzung schaffen operative Komplexitäten sowohl für multinationale als auch für regionale Kosmetikunternehmen. Häufige Aktualisierungen nationaler Vorschriften, unterschiedliche Compliance-Zeitpläne und abweichende Auslegungen von Sicherheits- und Kennzeichnungsanforderungen können Produkteinführungen verzögern und die Compliance-Kosten erhöhen. Diese regulatorischen Inkonsistenzen stellen eine besondere Herausforderung für kleinere Hersteller mit begrenzten regulatorischen Ressourcen dar und bremsen das Tempo der regionalen Marktexpansion.
Gefälschte Produkte und unregulierter Online-Verkauf
Die weit verbreitete Verfügbarkeit gefälschter Kosmetika und unregulierter Online-Verkäufe bleibt eine erhebliche Herausforderung für den ASEAN-Kosmetikmarkt. Die rasche Expansion von E-Commerce, Social Commerce und grenzüberschreitenden Marktplätzen hat den Verbraucherzugang zu Schönheitsprodukten verbessert, hat es aber auch einfacher gemacht, dass gefälschte und nicht konforme Produkte in den Markt gelangen. Diese Produkte umgehen häufig die regulatorische Aufsicht und wecken Bedenken hinsichtlich Produktauthentizität, Sicherheit und Inhaltsstoffqualität. Gefälschte Kosmetika können das Verbrauchervertrauen untergraben, den Markenruf schädigen und den Preiswettbewerb für legitime Hersteller verschärfen. Inkonsistente Durchsetzung auf digitalen Marktplätzen und grenzüberschreitenden Lieferketten erschwert es den Regulierungsbehörden auch, nicht autorisierte Produkte effektiv zu überwachen und zu entfernen. Infolgedessen investieren etablierte Marken weiterhin in Produktauthentifizierungstechnologien, Verbraucheraufklärungsinitiativen und stärkere Vertriebskontrollen, um die Auswirkungen gefälschter und unregulierter Kosmetikverkäufe zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Beschleunigung bei Augen-Make-up verändert den KategorienmixGesichts-Make-up-Produkte machten den größten Anteil am ASEAN-Markt für Kosmetikprodukte aus und erzielten im Jahr 2025 38,20 % des Umsatzes. Die Dominanz des Segments wird durch eine konstante Nachfrage nach Foundation, Kompaktpuder, Concealer und Rouge gestützt, die den Kern der täglichen Schönheitsroutinen in der gesamten Region bilden. Die wachsende Verbraucherpräferenz für langanhaltende, leichte und hautpflegeinfundierte Basis-Make-up-Produkte sowie die breite Verfügbarkeit über Offline- und Online-Einzelhandelskanäle stärken weiterhin die Position des Segments. Hersteller führen auch Formulierungen ein, die für tropische Klimazonen geeignet sind, was die anhaltende Nachfrage weiter unterstützt.
Augen-Make-up-Produkte werden voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einer CAGR von 7,25 % ausweiten. Das Wachstum wird durch das zunehmende Verbraucherinteresse an ausdrucksstarkem Augen-Make-up angetrieben, unterstützt durch den weitreichenden Einfluss von K-Beauty-Trends, Beauty-Influencern und Kurzvideos auf digitalen Plattformen. Die steigende Nachfrage nach Produkten wie Mascara, Eyeliner und Lidschatten sowie kontinuierliche Produktinnovationen mit wischfesten, wasserfesten und langanhaltenden Formulierungen fördern eine höhere Produktakzeptanz in ASEAN. Die zunehmende Verfügbarkeit von Premium- und Massenmarkt-Augen-Make-up-Produkten wird das Segmentwachstum im Prognosezeitraum voraussichtlich weiter beschleunigen.

Nach Kategorie:
Massendominanz gefestigt, Premiumdynamik nimmt zuMassenprodukte machten den größten Anteil am ASEAN-Kosmetikmarkt aus und erzielten im Jahr 2025 72,80 % des Umsatzes. Die Dominanz des Segments wird durch eine starke Nachfrage nach erschwinglichen Kosmetika bei einer breiten Verbraucherbasis angetrieben, insbesondere in den sich entwickelnden ASEAN-Volkswirtschaften, wo das Preis-Leistungs-Verhältnis ein wichtiger Kauffaktor bleibt. Hersteller stärken dieses Segment weiterhin, indem sie Produkte mit verbesserten Formulierungen anbieten, einschließlich Hautpflegeinhaltsstoffen und langanhaltender Leistung, was Massenmarkt-Kosmetika für qualitätsbewusste Verbraucher zunehmend attraktiv macht.
Das Premiumproduktesegment wird voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einer CAGR von 8,08 % ausweiten. Steigende verfügbare Einkommen, zunehmendes Schönheitsbewusstsein und wachsende Verbraucherpräferenz für leistungsstarke und multifunktionale Kosmetika treiben die Nachfrage nach Premiumangeboten in der gesamten Region an. Die Expansion des Masstige-Segments, das Premiumproduktattribute mit relativ erschwinglichen Preisen verbindet, ermutigt Verbraucher weiterhin, von konventionellen Massenmarktprodukten aufzusteigen. Kontinuierliche Produktinnovation, Premium-Verpackung und die wachsende Beliebtheit sauberer und wissenschaftlich fundierter Formulierungen werden voraussichtlich ein anhaltendes Wachstum in der Premiumkategorie unterstützen.
Nach Art:
Konventionelles Segment dominiert, Natürlich/Organisch definiert den WachstumshorizontKonventionelle/synthetische Produkte machten den größten Anteil am ASEAN-Kosmetikmarkt aus und erzielten im Jahr 2025 81,60 % des Umsatzes. Die Dominanz des Segments wird durch breite Verfügbarkeit, Kosteneffizienz und etablierte Herstellungsprozesse gestützt, die es Herstellern ermöglichen, ein breites Sortiment an Kosmetika zu wettbewerbsfähigen Preisen anzubieten. Synthetische Inhaltsstoffe bieten auch konsistente Qualität, Stabilität und Produktleistung, was sie zur bevorzugten Wahl im Massenmarkt-Kosmetikbereich macht.
Natürliche/organische Produkte werden voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einer CAGR von 9,58 % ausweiten. Das wachsende Verbraucherbewusstsein für Inhaltsstofftransparenz, Nachhaltigkeit und Produktsicherheit treibt die Nachfrage nach Kosmetika an, die mit natürlich gewonnenen und pflanzlichen Inhaltsstoffen formuliert sind. Das wachsende Interesse an sauberer Schönheit, halal-zertifizierten Produkten und umweltverantwortlichen Formulierungen unterstützt das Segmentwachstum weiter. Hersteller reagieren darauf, indem sie ihre Portfolios mit botanischen Extrakten, natürlich gewonnenen Inhaltsstoffen und Clean-Label-Formulierungen erweitern, um den sich wandelnden Verbraucherpräferenzen in ASEAN gerecht zu werden.
Nach Vertriebskanal:
Stationärer Handel behält seinen Wert; Online-Handel schreibt die Regeln der Entdeckung neuOffline-Einzelhandelsgeschäfte machten den größten Anteil am ASEAN-Markt für Kosmetikprodukte aus und erzielten im Jahr 2025 68,40 % des Umsatzes. Diese Dominanz wird durch die Präferenz der Verbraucher für das Testen von Produkten im Geschäft, die Farbabstimmung und persönliche Schönheitsberatungen vor dem Kauf gestützt. Die umfangreiche Präsenz von Supermärkten, Verbrauchermärkten, Apotheken, Fachschönheitsgeschäften und Kaufhäusern in der gesamten Region stärkt den Offline-Verkauf weiter, indem eine große Auswahl an Kosmetika und sofortige Produktverfügbarkeit geboten werden.
Online-Einzelhandelsgeschäfte werden voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einer CAGR von 9,74 % ausweiten. Das Wachstum wird durch die zunehmende Beliebtheit von E-Commerce-Plattformen, Social Commerce, Livestream-Shopping und influencer-geführten Produktpromotionen angetrieben, die verändert haben, wie Verbraucher Kosmetika entdecken und kaufen. Höhere Smartphone-Durchdringung, verbesserte digitale Zahlungsinfrastruktur und die Bequemlichkeit der Lieferung nach Hause beschleunigen Online-Schönheitskäufe weiter. Als Reaktion darauf erweitern Kosmetikmarken ihre digitale Präsenz und setzen Omnichannel-Strategien ein, um das Verbraucherengagement zu stärken und das langfristige Marktwachstum zu unterstützen.
Geografische Analyse
Indonesien Kosmetikprodukte Markt
Indonesien hatte den größten Anteil am ASEAN-Kosmetikproduktemarkt und trug 2025 34,80 % der regionalen Einnahmen bei. Die Dominanz des Landes wird durch seine große Bevölkerung, eine wachsende Mittelschicht und eine gut etablierte Kosmetikherstellungsbasis gestützt. Zunehmende Urbanisierung, wachsendes Schönheitsbewusstsein und eine starke Nachfrage nach Massenmarkt- und halal-zertifizierten Kosmetika treiben die Marktexpansion weiter voran. Das rasche Wachstum moderner Einzelhandelsformate und E-Commerce-Plattformen hat die Produktverfügbarkeit in städtischen Gebieten und Sekundärstädten weiter verbessert und Indonesiens Position als größten Kosmetikmarkt der Region gefestigt.
Vietnam Kosmetikprodukte Markt
Vietnam wird voraussichtlich das stärkste Wachstum im ASEAN-Kosmetikproduktemarkt verzeichnen und sich im Zeitraum 2026–2031 mit einer CAGR von 8,22 % entwickeln. Das Wachstum wird durch steigende verfügbare Einkommen, eine junge, digital vernetzte Bevölkerung sowie die zunehmende Nutzung von Online-Shopping und Social Commerce angetrieben. Verbraucher zeigen ein wachsendes Interesse an Premium-, Hautpflege-angereicherten und internationalen Schönheitsprodukten, während die sich ausdehnende Einzelhandelsinfrastruktur und das günstige digitale Ökosystem des Landes die Entwicklung des Kosmetikmarktes weiter unterstützen. Diese Faktoren dürften Vietnams starke Wachstumsdynamik während des gesamten Prognosezeitraums aufrechterhalten.
ASEAN Kosmetikprodukte Markt
Thailand, Malaysia, die Philippinen, Singapur und der Rest von ASEAN bieten Kosmetikherstellern weiterhin bedeutende Wachstumschancen. Thailand bleibt ein wichtiger Markt für Premium- und innovative Schönheitsprodukte, während Malaysia von einer starken Nachfrage nach halal-zertifizierten und Clean-Label-Kosmetika profitiert. Auf den Philippinen ist ein zunehmender Kosmetikkonsum zu beobachten, der durch eine junge Verbraucherbasis und expandierende digitale Einzelhandelskanäle gestützt wird, während Singapur als wichtiger regionaler Knotenpunkt für Premium-Schönheitsmarken und Produktinnovationen dient. Aufstrebende Märkte wie Kambodscha, Laos, Myanmar und Brunei profitieren allmählich von zunehmender Urbanisierung, verbesserter Einzelhandelsinfrastruktur und einer wachsenden Verfügbarkeit internationaler und regionaler Kosmetikmarken, was neue Möglichkeiten für eine langfristige Marktexpansion schafft.
Wettbewerbslandschaft
Der ASEAN-Kosmetikprodukte-Markt ist stark fragmentiert, mit zahlreichen internationalen, regionalen und inländischen Herstellern, die in Massenmarkt- und Premiumsegmenten konkurrieren. Unternehmen wie Shiseido Co., Ltd., L'Oréal S.A., The Estée Lauder Companies Inc., Unilever PLC und PT Paragon Technology and Innovation behaupten starke Marktpositionen durch breite Produktportfolios, umfangreiche Vertriebsnetze, kontinuierliche Produktinnovation und erhebliche Investitionen in den Markenaufbau. Lokale Marken stärken ihre Präsenz weiterhin, indem sie Produkte anbieten, die auf regionale Verbraucherpräferenzen zugeschnitten sind, darunter Halal-zertifizierte, Clean-Label- und natürlich gewonnene Kosmetika.
Unternehmen konzentrieren sich zunehmend auf Produktinnovation, digitale Transformation und Omnichannel-Einzelhandelsstrategien, um ihre Wettbewerbspositionen in der ASEAN zu stärken. Hybride Make-up-Hautpflege-Formulierungen, KI-gestützte Schönheitstechnologien, personalisierte Produktempfehlungen und nachhaltige Verpackungen sind zu wichtigen Differenzierungsbereichen geworden. Viele Hersteller erweitern auch ihre Direktvertriebskanäle, stärken Partnerschaften mit E-Commerce-Plattformen und nutzen Social Media und Influencer-Marketing, um das Verbraucherengagement und die Markensichtbarkeit zu steigern.
Der Markt erlebt auch das Aufkommen regionaler und unabhängiger Schönheitsmarken, die von veränderten Verbraucherpräferenzen für Clean Beauty, vegane Formulierungen, botanische Inhaltsstoffe und lokal inspirierte Produkte profitieren. Diese Unternehmen nutzen zunehmend digitale Geschäftsmodelle, Social Commerce und Influencer-Kooperationen, um Markenbekanntheit aufzubauen und gleichzeitig Nischenverbrauchersegmente anzusprechen. Da die Verbrauchernachfrage nach personalisierten, nachhaltigen und wissenschaftlich fundierten Kosmetika weiter wächst, werden aufstrebende Marken den Wettbewerb voraussichtlich intensivieren und zur weiteren Entwicklung des ASEAN-Kosmetikprodukte-Marktes beitragen.
ASEAN Kosmetikprodukte Branchenführer
-
Shiseido Co., Ltd.
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Unilever PLC
-
PT Paragon Technology and Innovation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
ASEAN Kosmetikprodukte Markt Unternehmen in diesem Bericht
- Shiseido Co., Ltd.
- L'Oréal S.A.
- The Estée Lauder Companies Inc.
- LVMH
- Amorepacific Corporation
- LG H&H Co., Ltd.
- Unilever PLC
- Beiersdorf AG
- Kao Corporation
- Naruko
- Dr. Wu Skincare Co., Ltd.
- AS Watson Group
- COSMED
- Poya International Co., Ltd.
- Heme Cosmetics
- Solone
- YCY Cosmetics Co., Ltd.
- Topwell Cosmetics Co., Ltd.
- Tair Jiuh Enterprise Co., Ltd.
- PT Paragon Technology and Innovation
- Polaroisin Biotech Cosmetics Co., Ltd.
Neueste Industrielle Entwicklungen in ASEAN Kosmetikprodukte Markt
- Mai 2026: L'Oréal startete das Big Bang Beauty Tech Innovation Program 2026 in Singapur zur Unterstützung von Start-ups in der SAPMENA-Region. Die Initiative konzentriert sich auf KI-gestützten Handel, Creator-Ökosysteme, Schönheitswissenschaft und Nachhaltigkeit, wobei siegreiche Start-ups die Möglichkeit erhalten, Lösungen mit L'Oréal-Marken zu pilotieren und diese auf 35 regionalen Märkten, einschließlich ASEAN, zu skalieren.
- Januar 2026: SEPHORA kooperierte mit CJ OLIVE YOUNG, um eine kuratierte Auswahl koreanischer Schönheitsmarken in Südostasien einzuführen, darunter Singapur, Malaysia und Thailand, und erweiterte so den Verbraucherzugang zu trendgetriebenen Kosmetika über sein Omnichannel-Einzelhandelsnetzwerk.
- November 2025: InNature Berhad schloss die Übernahme von The Body Shop Singapore von The Body Shop International Ltd. ab und erweiterte damit seinen regionalen Einzelhandels-Fußabdruck. Die Übernahme fügte InNatures bestehendem Netzwerk in Malaysia, Vietnam und Kambodscha 27 Geschäfte in Singapur hinzu und stärkte seine Präsenz auf dem südostasiatischen Schönheits- und Körperpflegemarkt.
- April 2025: L'Oréal eröffnete sein erstes Livestream-Studio in Vietnam, um das digitale Engagement und den Social Commerce auf dem Schönheitsmarkt des Landes zu stärken. Die Einrichtung ermöglicht Produktdemonstrationen in Echtzeit, Expertenberatungen und Livestream-Shopping, unterstützt alle 14 L'Oréal-Marken und verbessert gleichzeitig das Einkaufserlebnis der Verbraucher sowie die Omnichannel-Fähigkeiten des Unternehmens in Vietnam.
ASEAN Kosmetikprodukte Marktberichtsumfang
Farbkosmetikprodukte sind kosmetische Formulierungen, die zur Verbesserung des Gesichtsaussehens durch Produkte für Gesicht, Augen, Lippen und Nägel verwendet werden. Sie sind in einer Vielzahl von Formulierungen und Preissegmenten erhältlich, um den sich wandelnden Schönheitspräferenzen der Verbraucher gerecht zu werden. Der ASEAN-Markt für Kosmetikprodukte ist nach Produkttyp, Kategorie, Art, Vertriebskanal und Land segmentiert. Zu den Produkttypen gehören Gesichts-Make-up-Produkte, Augen-Make-up-Produkte, Lippen-Make-up-Produkte und Nagel-Make-up-Produkte, wobei Gesichtsprodukte Foundation, Puder, Rouge, Highlighter und Concealer umfassen, Augenprodukte Eyeliner, Mascara und Lidschatten einschließen und Lippenprodukte Lippenstifte, Lipgloss und andere Lippenkosmetika umfassen. Der Markt ist weiter in Premiumprodukte und Massenprodukte sowie in konventionelle/synthetische und natürliche/organische Produkte unterteilt. Zu den Vertriebskanälen gehören Online-Einzelhandelsgeschäfte und Offline-Einzelhandelsgeschäfte, wobei letztere Supermärkte/Verbrauchermärkte, Fachgeschäfte und andere Einzelhandelskanäle umfassen. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gesichts-Make-up-Produkte | Foundation |
| Kompakt- und Presspuder | |
| Rouge/Highlighter | |
| Concealer | |
| Sonstige | |
| Augen-Make-up-Produkte | Eyeliner |
| Mascara | |
| Lidschatten | |
| Sonstige | |
| Lippen-Make-up-Produkte | Lippenstifte |
| Lipgloss | |
| Sonstige | |
| Nagel-Make-up-Produkte |
| Premiumprodukte |
| Massenprodukte |
| Konventionell/Synthetisch |
| Natürlich/Organisch |
| Online-Einzelhandelsgeschäfte | |
| Offline-Einzelhandelsgeschäfte | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Sonstige Vertriebskanäle |
| Indonesien |
| Thailand |
| Vietnam |
| Malaysia |
| Philippinen |
| Singapur |
| Übriges ASEAN |
| Nach Produkttyp | Gesichts-Make-up-Produkte | Foundation |
| Kompakt- und Presspuder | ||
| Rouge/Highlighter | ||
| Concealer | ||
| Sonstige | ||
| Augen-Make-up-Produkte | Eyeliner | |
| Mascara | ||
| Lidschatten | ||
| Sonstige | ||
| Lippen-Make-up-Produkte | Lippenstifte | |
| Lipgloss | ||
| Sonstige | ||
| Nagel-Make-up-Produkte | ||
| Nach Kategorie | Premiumprodukte | |
| Massenprodukte | ||
| Nach Art | Konventionell/Synthetisch | |
| Natürlich/Organisch | ||
| Nach Vertriebskanal | Online-Einzelhandelsgeschäfte | |
| Offline-Einzelhandelsgeschäfte | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Land | Indonesien | |
| Thailand | ||
| Vietnam | ||
| Malaysia | ||
| Philippinen | ||
| Singapur | ||
| Übriges ASEAN | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ASEAN-Markt für Kosmetikprodukte im Jahr 2026?
Der ASEAN-Markt für Kosmetikprodukte hat im Jahr 2026 einen Wert von 7,71 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 6,39 % 10,51 Milliarden USD erreichen.
Welches Land führt den Kosmetikverkauf in Südostasien an?
Indonesien führt den regionalen Umsatz mit einem Anteil von 34,80 % im Jahr 2025 an und ist damit die größte nationale Basis für die Kosmetiknachfrage in ASEAN.
Welcher Vertriebskanal expandiert am schnellsten?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 9,74 % wachsen, obwohl Offline-Einzelhandelsgeschäfte im Jahr 2025 noch den größeren Anteil von 68,40 % hielten.
Welche Produktgruppe wächst im Make-up-Bereich am schnellsten?
Augen-Make-up-Produkte werden voraussichtlich das schnellste Wachstum nach Produkttyp mit einer CAGR von 7,25 % bis 2031 verzeichnen, während Gesichts-Make-up-Produkte im Jahr 2025 das größte Segment blieben.