
水産養殖設備市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 18.53 十億米ドル |
| 市場規模 (2032) | 26.58 十億米ドル |
| 成長率 (2027 - 2032) | 7.48 % |
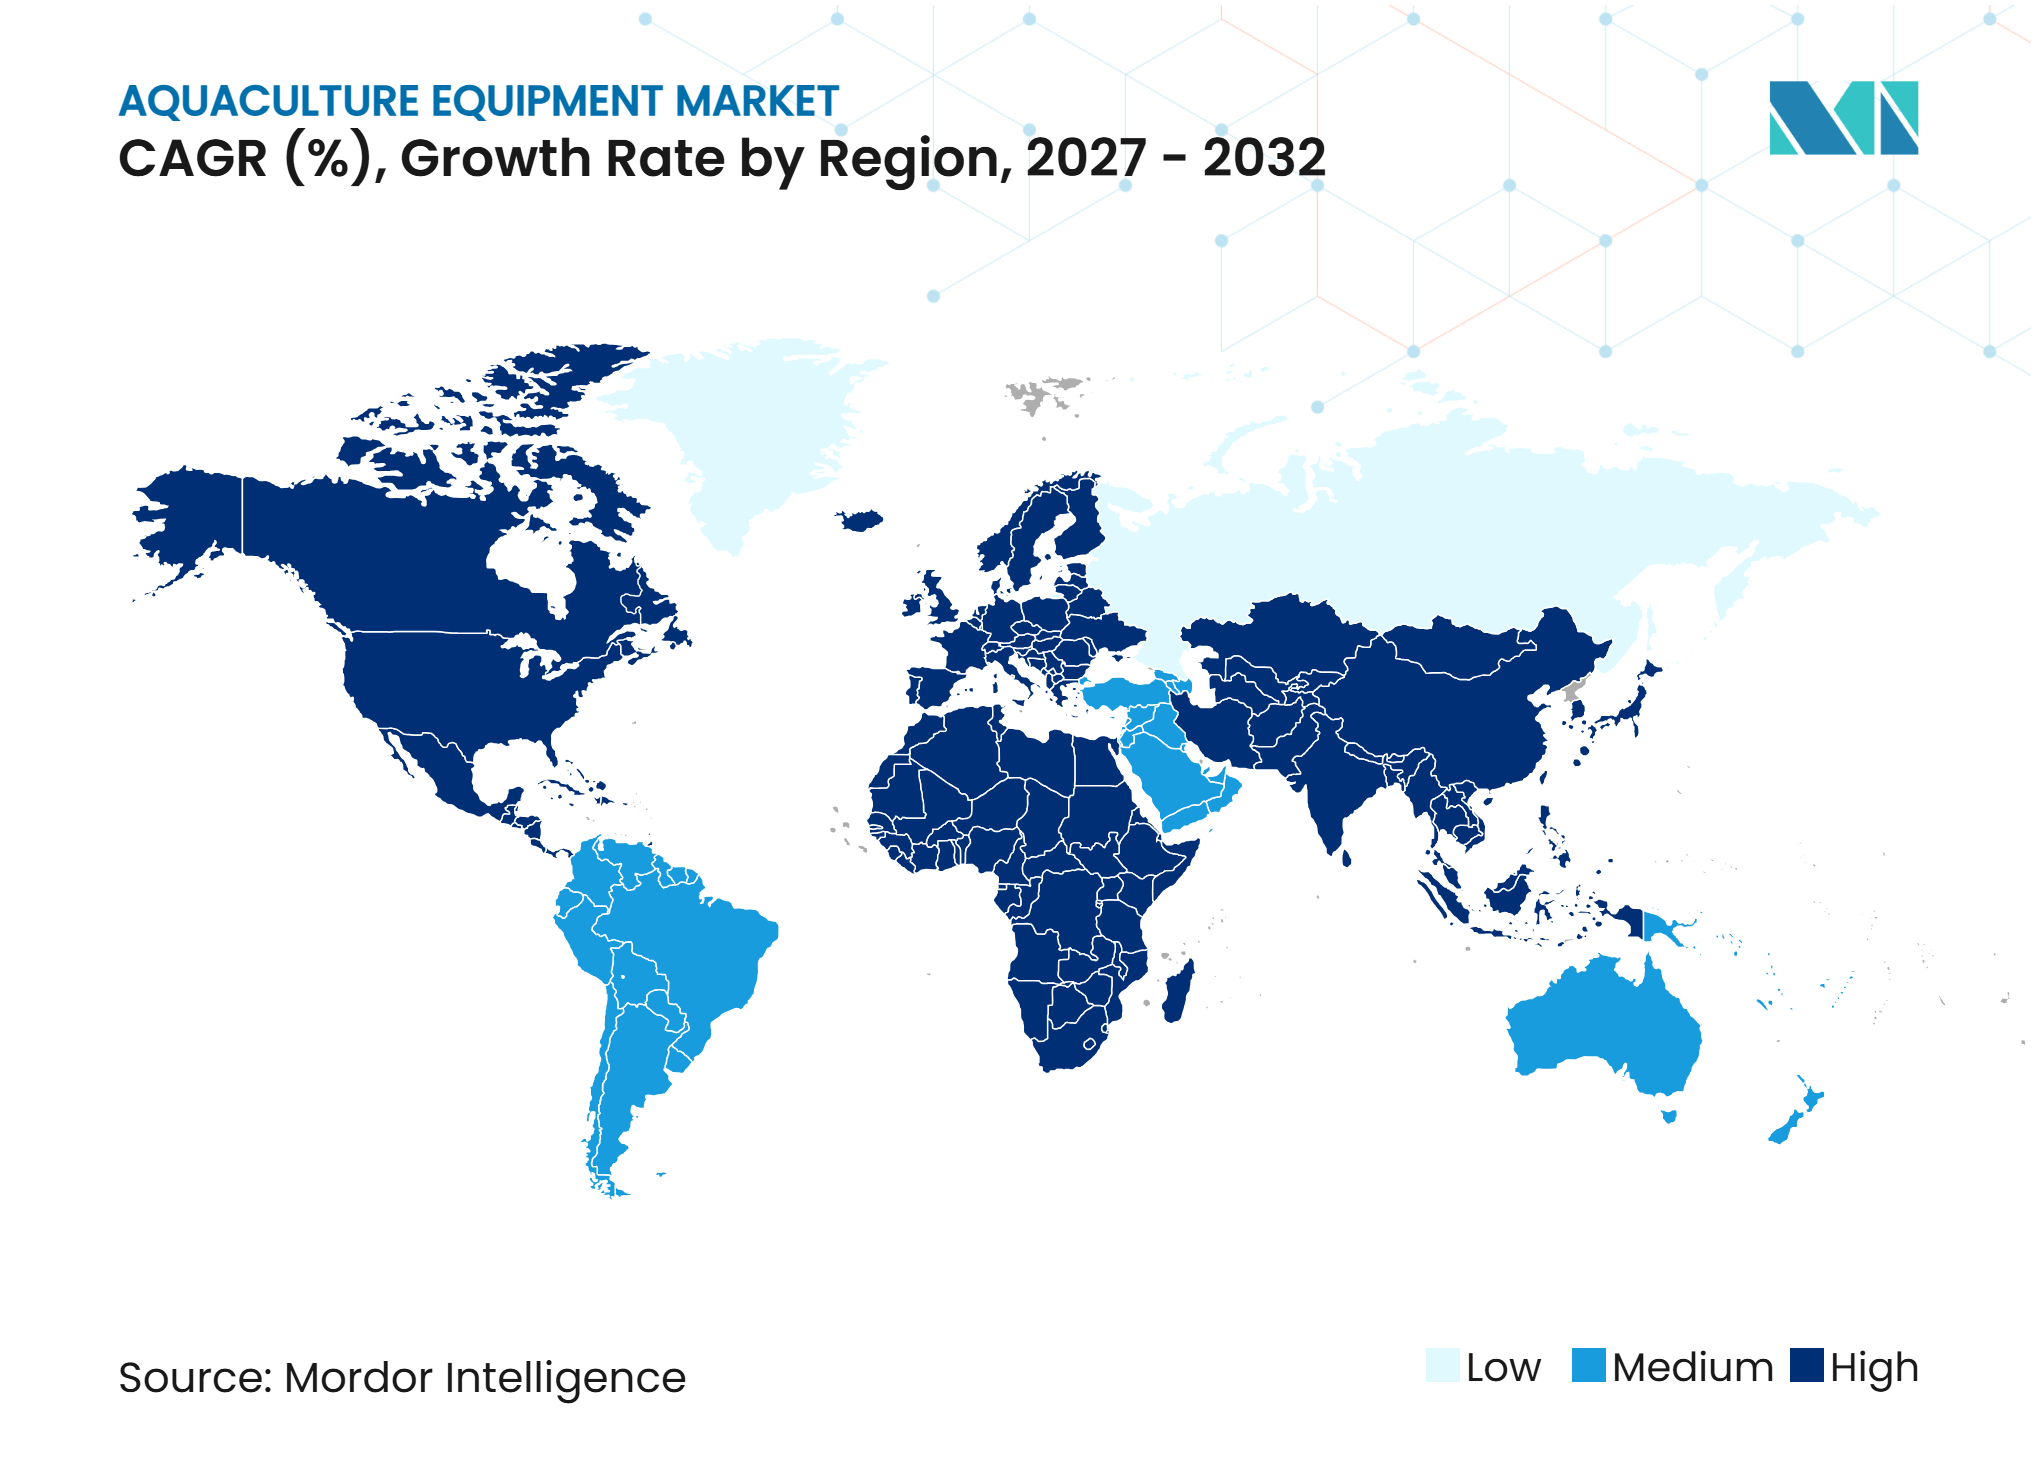
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水産養殖設備市場分析
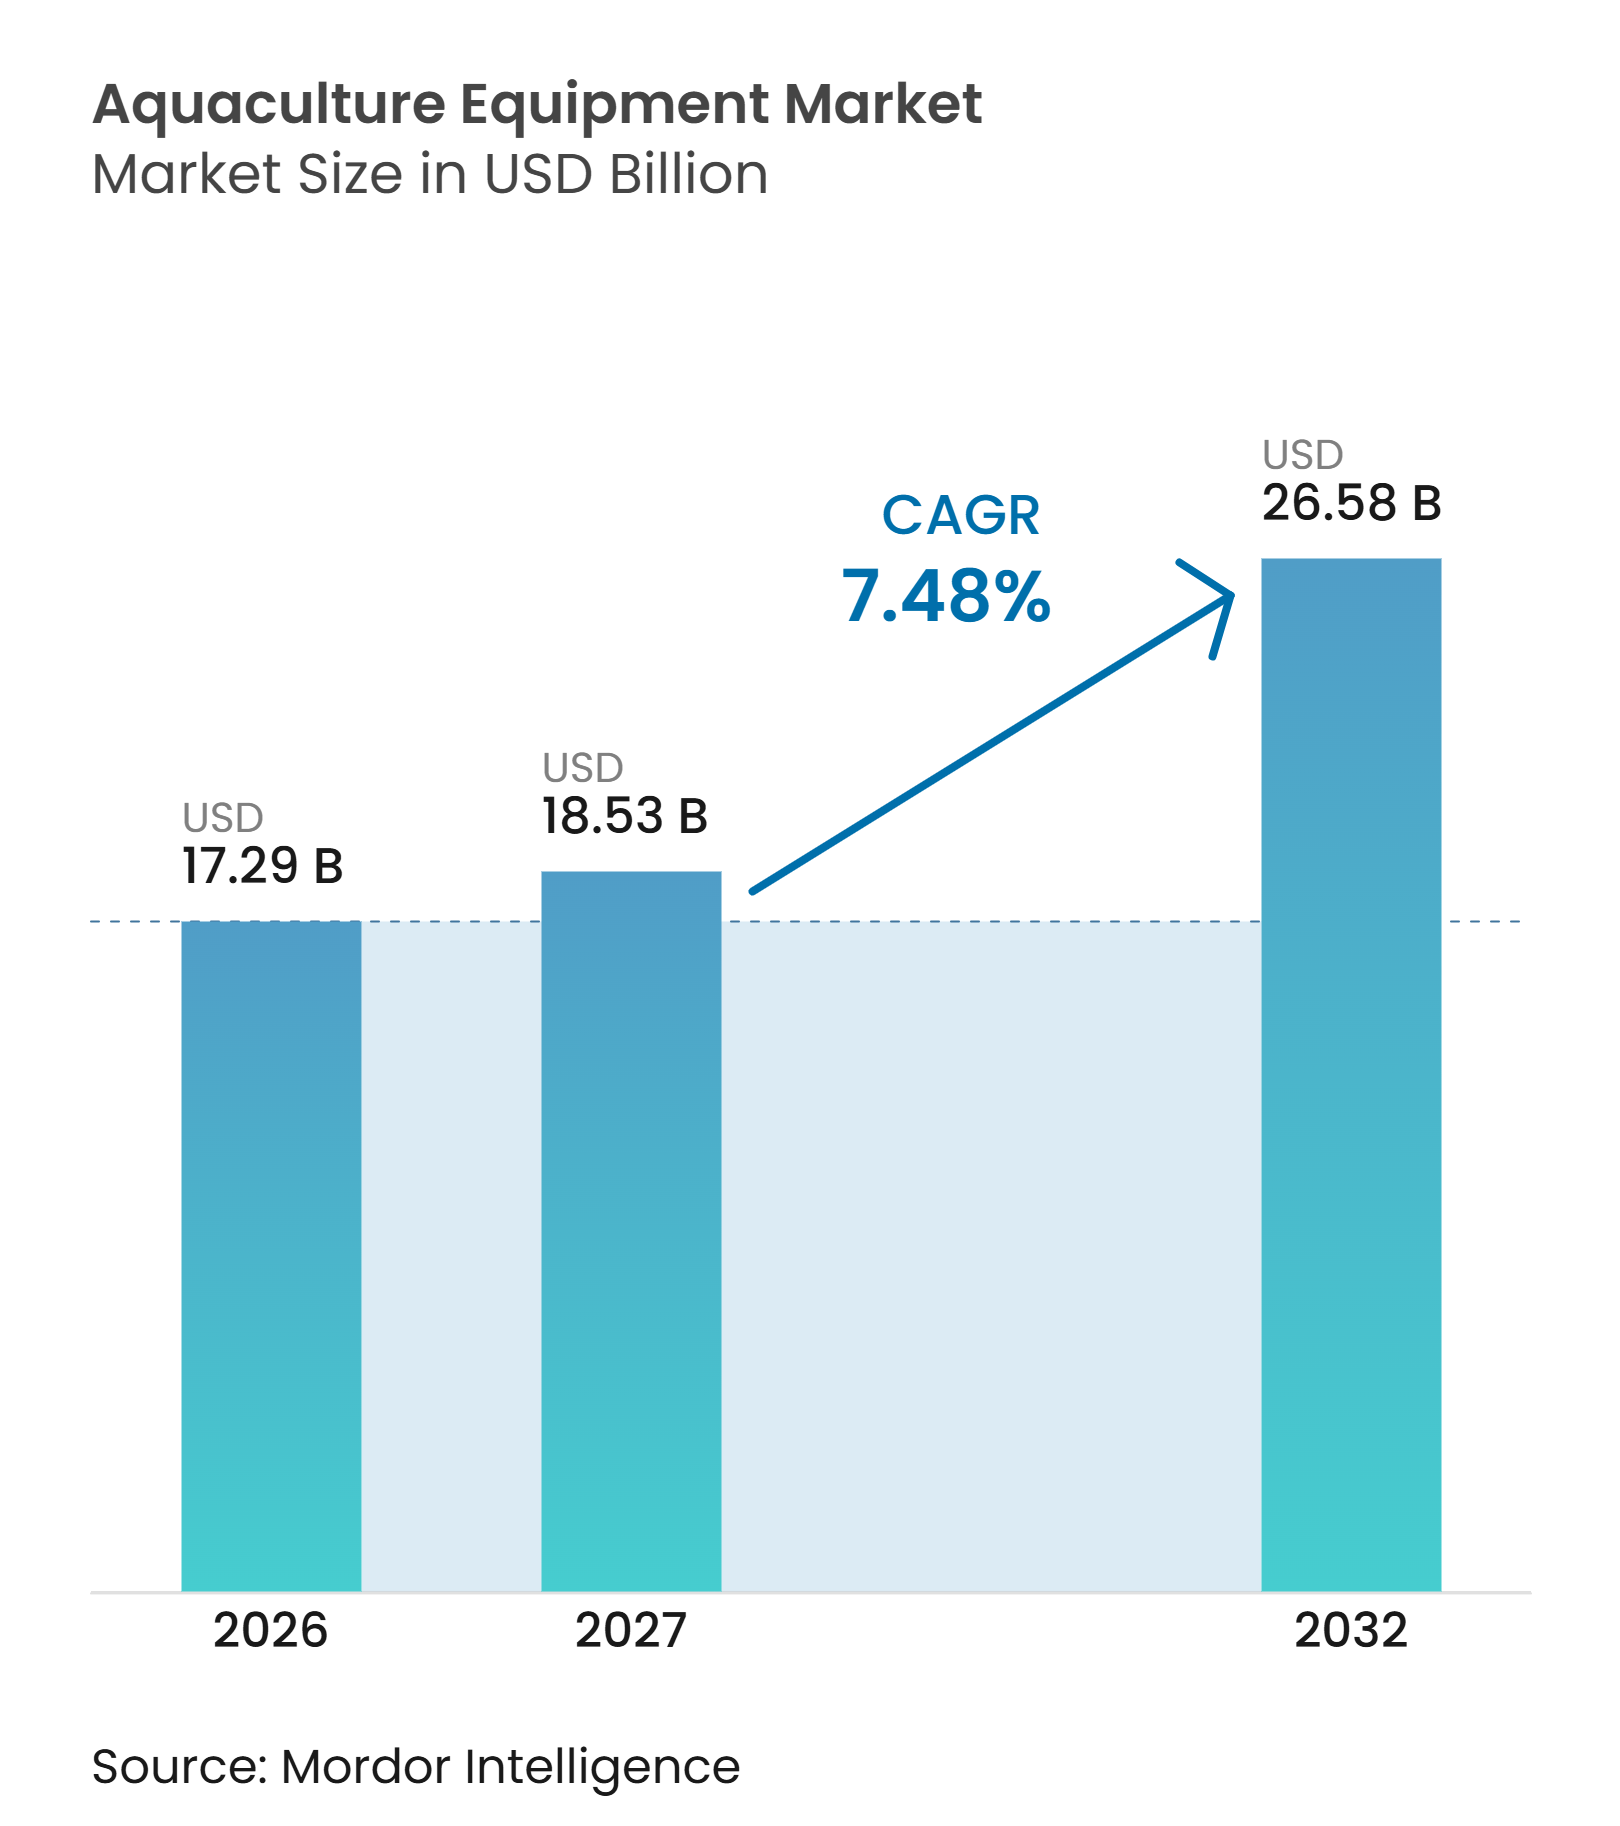
養殖設備市場規模は2026年に17.3 ビリオン 米ドルであり、2027年の18.53 ビリオン 米ドルから2032年には26.6 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 7.48%で成長すると予測されています。水産食品への需要の高まりにより、特に天然漁獲量が制約されている地域において、養殖生産への依存度が増しています。国連食糧農業機関(FAO)は2026年に、2024年のアジアにおける世界の水産動物および藻類生産量の76%を供給したと報告しており、同地域における農場設備の大規模な設置基盤を支えています。農場経営者がより安定した生産成果を求めるにつれ、設備需要は接続型給餌、水質管理、バイオセキュリティシステムへとシフトしています。農場が手作業から監視・設備集約型の操業へと移行するにつれ、養殖設備市場は恩恵を受けています。ただし、電力コスト、資金調達へのアクセス制限、熟練オペレーターの不足が複雑なシステムの導入を遅らせる可能性があります。
レポートの主要ポイント
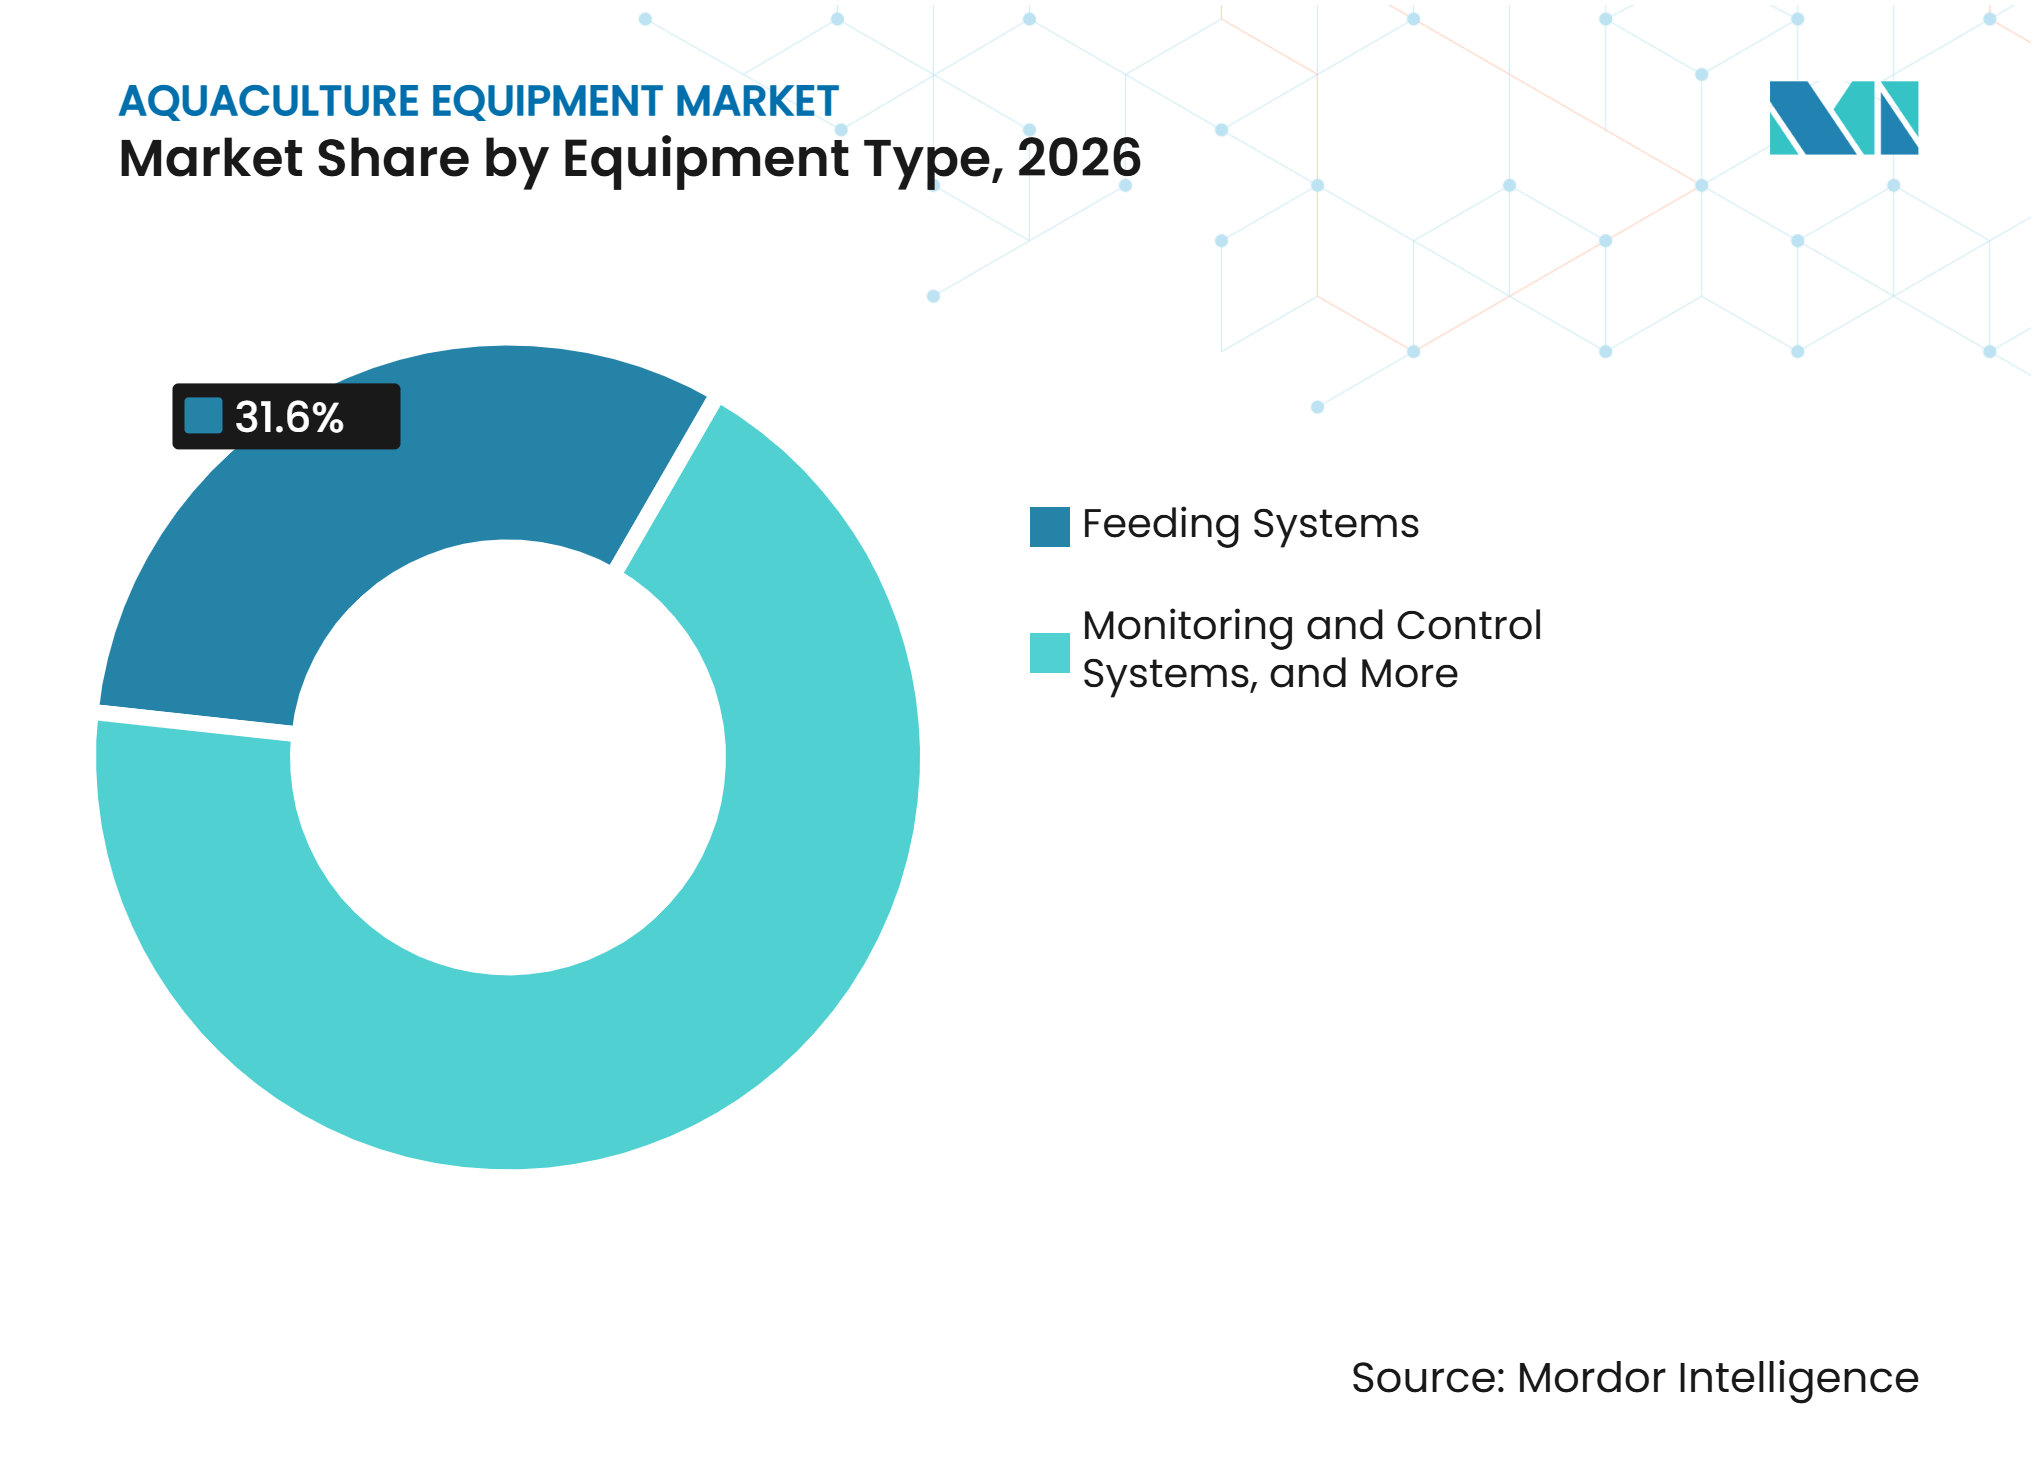
- 設備タイプ別では、給餌システムが2026年の水産養殖設備市場シェアの31.6%を占め、モニタリング・制御システムは2027年から2032年にかけてCAGR 10.2%で成長すると予測されています。
- 養殖場タイプ別では、生簀養殖が2026年の水産養殖設備市場規模の31.0%を占め、閉鎖循環式養殖システム(RAS)は2027年から2032年にかけてCAGR 8.5%で成長すると予測されています。
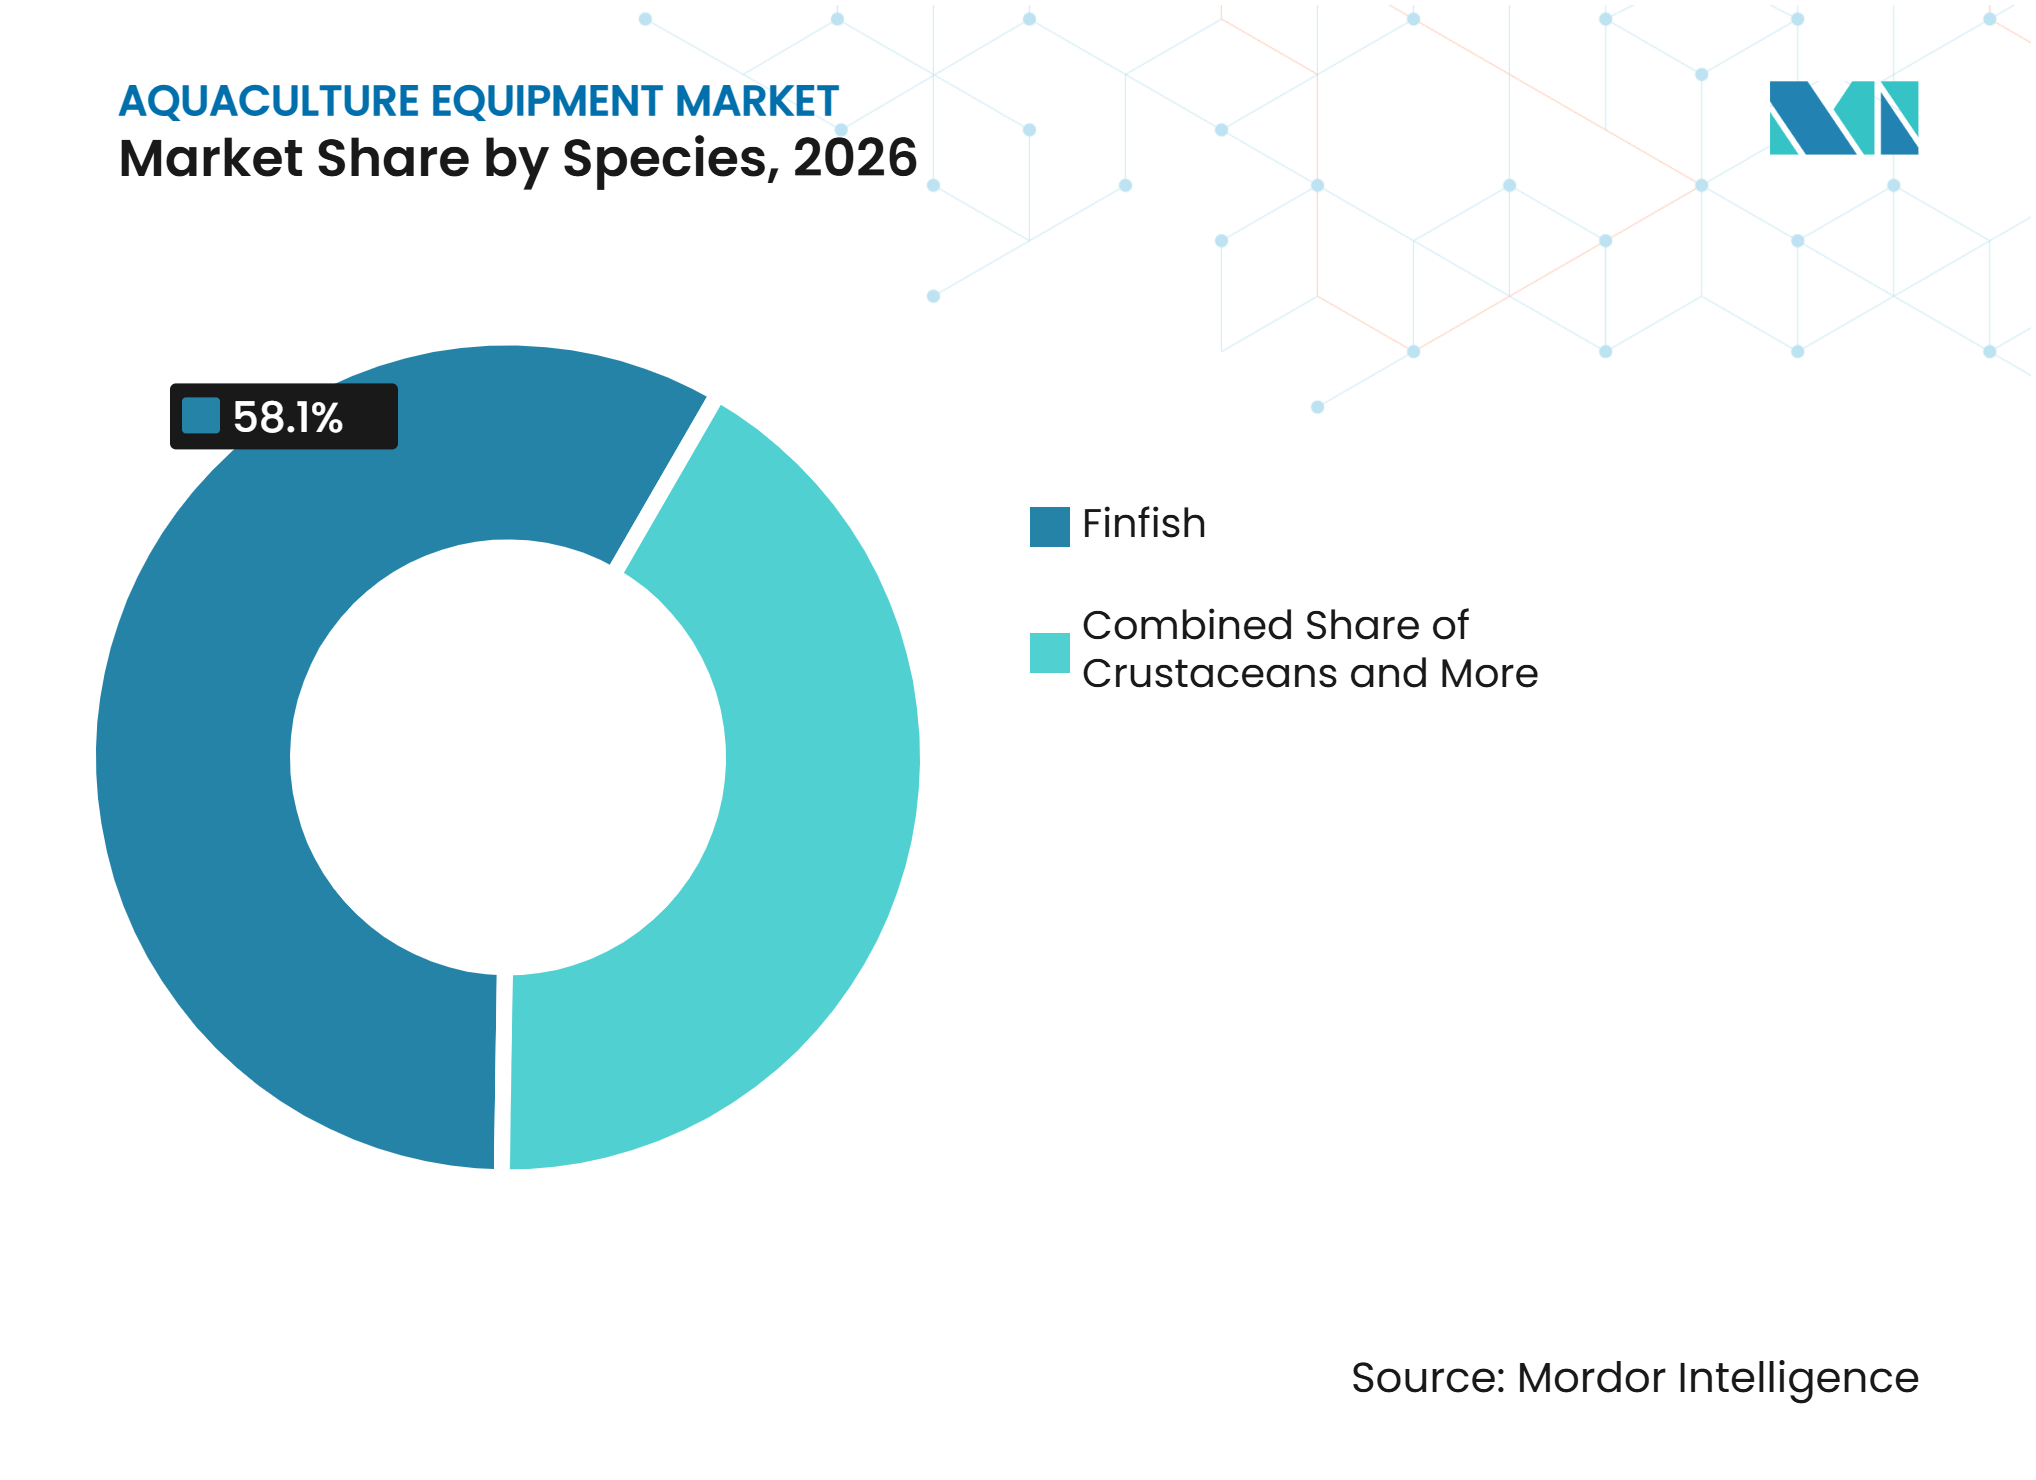
- 種別では、魚類が2026年の市場シェアの58.1%を占め、甲殻類は2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの44.2%を占め、2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水産食品需要の増加と養殖生産の拡大 | +1.6% | グローバル | 長期(4年以上) |
| 飼料廃棄と人件費削減のための自動化 | +1.4% | グローバル、北米および欧州での導入が最も速い | 中期(2〜4年) |
| 閉鎖循環式養殖システム(RAS)と陸上養殖の拡大 | +1.3% | 北米、欧州、アジア太平洋、西アジア | 中期(2〜4年) |
| 水質、バイオセキュリティおよびトレーサビリティ要件の厳格化 | +1.1% | 欧州、北米、アジア太平洋 | 短期(2年以下) |
| 老朽化した池・生簀フリートからのモジュール式改修需要 | +0.9% | アジア太平洋、南米、アフリカ | 中期(2〜4年) |
| 設備データの相互運用性とサービス性の調達基準としての重要性 | +0.7% | 北米、欧州 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
水産食品需要の増加と養殖生産の拡大
水産食品に対する世界的な需要の高まりにより、養殖水産物の生産需要が増加し、養殖設備への投資が支援されています。経済協力開発機構(OECD)および食糧農業機関(FAO)の農業アウトルック2026〜2035によると、水産食品の世界消費量は今後10年間で12%増加すると予測されており、2035年までに人間消費向け水産物の62%を養殖が供給すると見込まれています[1]。天然漁業が比較的安定した状態にある中、追加生産は養殖への依存度を高めており、曝気、給餌、水質モニタリング、その他の農場設備への需要を支えています。インドやベトナムを含む主要生産国における養殖活動の拡大により、池、ケージ、集約型養殖システムに適した設備の需要が拡大しています。この拡大は、異なる生産環境や農場規模に対応した信頼性の高い効率的な設備を提供できるサプライヤーに機会をもたらしています。
飼料廃棄と人件費削減のための自動化
飼料は養殖における運営コストの大きな割合を占めており、効率的な飼料管理が生産者にとって重な優先事項となっています。2025年にAquaculture journalに掲載された研究では、視覚言語モデルベースの給餌システムにより、商業用ティラピア池において飼料廃棄が28%削減され、1日あたり135kgの飼料が節約されたことが示されました[2]。Nutrecoも2025年に、EruvakプラットフォームがEruvakaプラットフォームが12カ国で60,000台以上のインテリジェント給餌装置を展開したと報告しており、商業養殖における自動給餌技術の普及拡大を示しています。自動給餌システムは、複数拠点を持つ農場が分散した操業全体で飼料損失を削減し、給餌の一貫性を向上させ、労働力要件を管理するのに役立ちます。生産者が飼料効率と操業自動化をますます優先するにつれ、インテリジェントフィーダー、センサー、統合型農場管理システムへの需要が養殖設備市場の成長を支えると予測されています。
閉鎖循環式養殖システム(RAS)と陸上養殖の拡大
循環式養殖システム(RAS)および陸上養殖の拡大により、特殊な養殖設備への需要が支えられています。これらのシステムは統合型ろ過、消毒、酸素供給、水処理、モニタリング技術を必要とするためです。2025年6月、ノルウェーは陸上養殖に関する規制を改正し、流入水の処理措置に関する更新された要件を導入しました。これはバイオセキュリティと管理された生産システムへの規制上の注目の高まりを反映しています。陸上養殖プロジェクトの拡大に伴い、その高い設備集約度は水処理、生命維持、農場制御システムのサプライヤーに機会をもたらしていますが、プロジェクトの経済性は資本の利用可能性とエネルギー効率に依存しています。
老朽化した池・生簀フリートからのモジュール式改修需要
多くの既存の池・生簀養殖場は、システム全体の交換ではなく段階的な設備アップグレードに依存しており、モジュール式給餌ユニット、水質センサー、曝気システム、網取り扱いコンポーネントへの需要を支えています。このアプローチにより、新技術を既存の養殖場インフラと統合することで、運営者の初期資本要件を低減できます。アジア太洋水産養殖センターネットワーク(NACA)による2025年の評価では、地域における小規模農家の優位性が強調され、農家の90%が小規模事業者であることが指摘されており、実用的でアクセスしやすい水産養殖技術の必要性が裏付けられています[3]。したがって、モジュール式設備設計は、養殖場の機械化レベルが多様な地域全体での市場アクセスを拡大できる一方、信頼性の高いアフターサービスと予備部品の入手可能性が運営上の中断を最小限に抑えるために重要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資と資金調達上の制約 | -1.4% | グローバル、アフリカと南米で最も深刻 | 長期(4年以上) |
| 閉鎖循環式・水処理システムのエネルギー集約性 | -1.1% | 北米、欧州、西アジア | 中期(2〜4年) |
| 遠隔養殖地における熟練オペレーターの不足 | -0.8% | アフリカ、アジア太平洋、南米 | 長期(4年以上) |
| 塩水環境における腐食、生物付着および交換部品のダウンタイム | -0.6% | 世界の海洋養殖ゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と資金調達上の制約
高度な水産養殖システム、特に閉鎖循環式養殖システム(RAS)は、水槽、ろ過、水処理、酸素供給、モニタリング、および支援インフラへの多大な初期投資を必要とし、小規模・独立系養殖場における設備導入を制限する可能性があります。世界銀行の2025年刊行物「持続可能な水産養殖における1兆ドルの投資機会」は、持続可能な水産養殖全体にわたる重大な資金調達要件を強調し、投資を動員するための潜在的なメカニズムとして、サステナビリティ連動型ローンやブルーボンドなどの手段を特定しています。大規模な統合型生産者は一般的に、複雑な施設や専門設備の資金調達においてより有利な立場にありますが、小規模養殖場は技術集約型コンポーネントが少ない低資本の生産システムを維持する場合があります。したがって、手頃な資金調達へのアクセスの制限は、高度な設備への投資を遅らせ、技術集約型水産養殖システムの導入を遅滞させる可能性があります。リースおよびサービスとしての設備モデルは初期資本障壁の軽減に役立つ可能性がありますが、その利用可能性と普及は水産養殖市場全体で依然として不均一です。
遠隔養殖地における熟練オペレーターの不足
高度な水産養殖設備の導入は、特に熟練オペレーターや保守サポートへのアクセスが限られている遠隔養殖地において、技術スキルの不足によって制約される可能性があります。アジア太平洋水産養殖センターネットワーク(NACA)による2025年の刊行物では、多くの小規模農家が複雑なアプリケーションを使用し技術データを効果的に解釈するために必要なデジタルリテラシーと技術的能力を欠いていることが強調されています。このスキルギャップは、養殖場がセンサー、自動給餌機、デジタル制御水処理システムから得られる価値を低下させ、外部技術サポートへの依存度を高める可能性があります。リモート断、直感的なユーザーインターフェース、簡略化された保守手順は、これらの障壁を軽減し設備の使いやすさを向上させるのに役立ちます。したがって、高度な設備とアクセスしやすい技術サポートおよびユーザーフレンドリーな操作システムを組み合わせたサプライヤーは、遠隔地および小規模水産養殖事業全体での導入拡大においてより有利な立場にある可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
モニタリングシステムが次のアップグレードサイクルをリード給餌システムは2026年の養殖設備市場シェアの31.6%を占めました。この地位は、ケージ、池、流水式、RAS施設全体における飼料管理の重要性を反映しています。給餌設備は、複数の生産ユニットを持つ拠点において、より一貫した飼料供給をサポートし、労働力要件を削減できます。バイオマスデータや食欲モニタリングと連携することで、その価値はさらに高まります。電気電子学会(IEEE)が2025年に発表した研究では、流速測定と水中撮影が魚の摂餌行動の認識を向上させることが示されました。水処理、循環、曝気、酸素供給設備は、溶存酸素と排水管理が重要な集約型農場を支えています。ネット、ケージ、取り扱い設備、収穫設備はケージ操業に不可欠であり、養殖密度要件に応じてスケールします。これらの多様なニーズにより、設備購入は操業サイクルと農場拡張計画の両方に結びついています。
モニタリング・制御システムは2027年から2032年にかけてCAGR 10.2%で成長すると予測されています。この成長率は、バイオマス、酸素、魚の福祉、給餌状況に関するリアルタイム情報への需要によって支えられています。Aquabyteは2026年5月にHydra 360システムを導入し、カメラ、ソナー、センサーを組み合わせてより広いケージカバレッジを提供しています。統合システムは各ケージの個別デバイス数を削減しながら、農場管理者が利用できるデータを増加させることがきます。モニタリング・制御システムへの需要は、継続的な操業可視性の高まるニーズによってさらに支えられています。規制およびトレーサビリティ要件も、生産情報を記録・共有する設備への需要を強化しています。農場がセンサーの継続的なパフォーマンスに依存する場合、実績のあるコンポーネントとサービス能力を持つサプライヤーがより有利な立場に置かれる可能性があります。これらのシステムは、手動観察からデータに基づく農場管理へのシフトの中心でもあります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
養殖場タイプ別:
閉鎖循環式養殖システム(RAS)への投資が設備構成を再編生簀養殖は2026年の市場シェアの31.0%を占めました。大西洋サーモン、スズキ、タイ、ティラピア、コイの商業モデルとして広く使用されています。その大規模な導入基盤は、給餌システム、モニタリングプラットフォーム、係留設備、網取り扱いへの支出を支えています。確立された市場の一部の生簀フリートは、完全な交換ではなく近代化を必要としています。これにより、新しい養殖場レイアウトを必要とせず運営上の問題に対処するレトロフィットパッケージへの需要が生まれています。池養殖と流水式システムは、アジアと南米における大量生産に引き続き対応しています。これらの設備需要は、低コストの曝気、自動給餌、基本的な水質モニタリングに集中しています。したがって、養殖場タイプはサイトあたりの平均設備価値とサプライヤーが提供しなければならないサービスモデルの両方に影響します。
閉鎖循環式養殖システム(RAS)は2027年から2032年にかけてCAGR 8.5%で成長すると予測されています。その魅力は、制御された水使用、バイオセキュリティ、および最終市場に近い場所での生産配置の柔軟性から生まれています。ノルウェーの2025年6月の規制変更により、陸上施設における水処理のコンプライアンス要件が強化されました。これらの要件には、ろ過、消毒、モニタリング設備がプロジェクト設計に組み込まれています。RASの水産養殖設備市場規模は、水・制御技術の完全なセットを必要とする大規模資本プロジェクトに結びついています。ただし、電力需要とプロジェクト資金調達が設置を遅らせる可能性があります。電力消費を削減し試運転を簡略化するサプライヤーは、陸上養殖場の実用的な事例を強化できます。RASはまた、フィルター、センサー、制御システムが継続的な保守を必要とするため、定期的なサービス機会を生み出します。
種別:
甲殻類が最も速い設備近代化を牽引魚類は2026年の市場シェアの58.1%を占めました。このセグメントには、大西洋サーモン、ティラピア、コイ、スズキ、タイの生産システムが含まれます。魚類農場は、ケージ、ネット、給餌ユニット、モニタリングツール、水制御システムを含む幅広い設備を必要とします。大西洋サーモン養殖は特に設備集約度が高く、沖合生産は複雑なケージ、係留、給餌、福祉モニタリングインフラに依存しています。種の多様化も、軟体動物、海藻、ウニ、淡水甲殻類に使用される設備への需要を促進しています。設備要件は、摂餌行動、水条件、生産密度の違いにより種によって異なります。サプライヤーは不必要な複雑さを加えることなくこの多様性に対応した製品設計が必要であり、これが養殖設備市場全体で幅広いサプライヤー基盤を支えています。
甲殻類セグメントは2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。南アジアおよび東南アジアのエビ農場は、飼料効率を向上させ水条件を管理するために、接続型給餌・モニタリングツールを採用しています。2026年、NutrecoはEruvakaの接続型エコシステムが12カ国のエビ生産を支援したと報告しました。甲殻類向けの設備ミックスには、自動給餌機、曝気装置、水質センサー、農場管理プラットフォームが含まれます。これらの製品は既存の池へのアップグレードとして導入できるため、施設全体の再構築よりも導入が容易です。2025年に発表された科学文献でも、統合センサーとオンサイトコンピューティングを備えた自動給餌機が飼料廃棄削減に重要であることが確認されています。小規模エビ生産者へのこれらのツールの普及拡大は、養殖設備市場をさらに支えるでしょう。接続型システムは継続的なキャリブレーションとトラブルシューティングを必要とするため、信頼性の高いローカルサービスが引き続き重要です。

地域分析
アジア太平洋
アジア太平洋は2026年の水産養殖設備市場シェアの44.2%を占め、2027年から2032年にかけてCAGR 7.8%で成長すると予測されています。アジア太平洋は、広大な養殖生産基盤に支えられた水産養殖設備の主要市場です。食糧農業機関(FAO)は2024年にアジアを水産動物および藻類の主要な世界生産者として特定しました。中国が主要生産国であり続ける一方、インドとベトナムは池、生簀、集約的養殖設備に重要な機会を提供しています。養殖場がより集約的なシステムを採用するにつれ、水質モニタリングとバイオセキュリティ設備の関連性が高まっています。日本は陸上生産とデジタル養殖場管理を推進しており、モジュール式設備とローカルサービスへの需要を支えています。
北米
北米はRASインフラとデジタル養殖場管理への投資を集めています。バイオセキュリティ要件とプレミアム種の生産が、水処理、酸素供給、モニタリング、自動給餌への支出を支えています。米国環境保護庁(EPA)の排水要件とブリティッシュコロンビア州のコンプライアンス慣行により、規制対象サイトでの継続的な環境モニタリングが重要となっています。2025年、Innovaseaはカナダのサイト全体に精密養殖ツールを展開するためにGrieg Seafoodと提携しました。
欧州、アフリカ、西アジア、南米、オセアニア、ロシア
欧州は、ノルウェーのサーモン産業とトレーサビリティ要件に支えられ、ケージ養殖設備とRAS開発の重要な中心地であり続けています。欧州委員会は2026年10月に水産業・養殖業に関するビジョン2040を発表し、サプライチェーン全体のデジタルトレーサビリティに焦点を当てています。アフリカは低い設置基盤から設備需要を発展させており、食料安全保障とエビ養殖がプロジェクト活動を支えています。西アジアは、水管理と生産安全保障が優先事項となる陸上投資を引き付けています。南米、オセアニア、ロシアは、資金調達、サービス、サイトアクセス、輸入に関連するさまざまな条件に直面しています。
競合環境
市場集中度
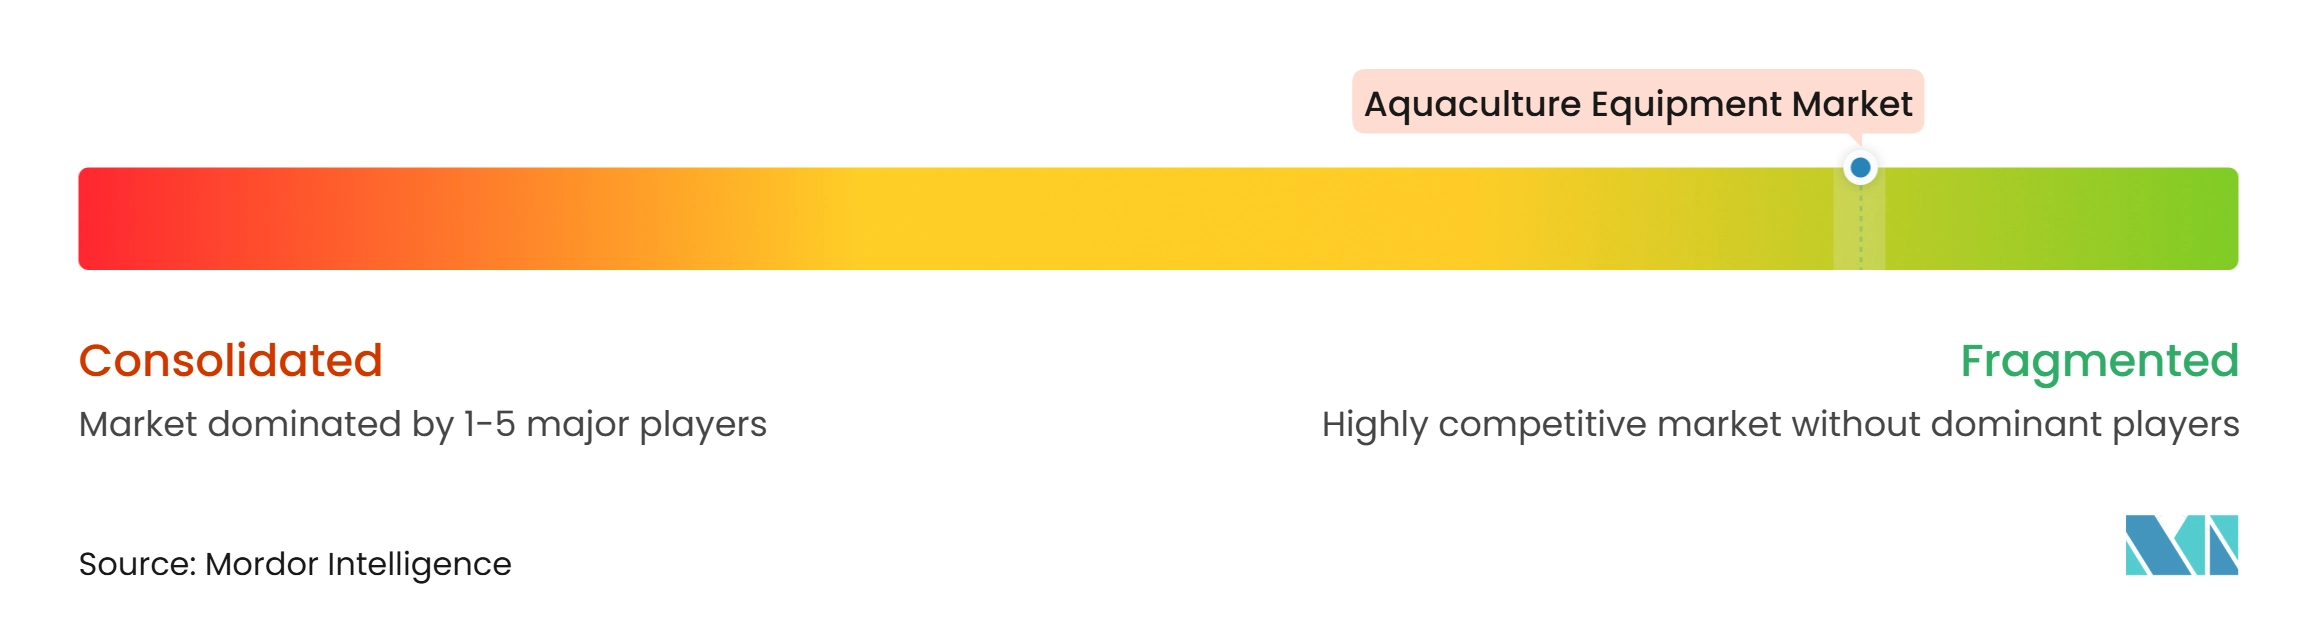
水産養殖設備市場は2026年に断片化しており、AKVA group ASA (Egersund Group AS)、Scale Aquaculture AS (Scale Aquaculture Group AS)、Innovasea Systems, Inc.、AquaMaof Aquaculture Technologies Ltd.、Aquaculture Systems Technologies, LLCが主要プレーヤーとして特定されています。これらの競争上の地位は、幅広い設備ポートフォリオ、エンジニアリング能力、デジタル技術、および異なる水産養殖生産システムへのサービス経験によって支えられています。企業は設備の信頼性、システム統合、自動化、モニタリング能力、技術サポート、アフターサービスを通じて競争しています。これらの要因は、陸上および海上水産養殖事業全体での給餌、水管理、魚の取り扱い、養殖場モニタリングの改善を目的とした製品開発とポートフォリオ拡大を促進しています。
専門サプライヤーも、水質モニタリング、酸素管理、バイオマス推定、リモート養殖場管理などの特定の運営要件に対応することで競争しています。OxyGuard、Aquabyte、その他の技術重視のプロバイダーなどの企業は、より広範な養殖場運営を補完する専門設備とデジタルプラットフォームを通じて差別化を図ることができます。このポジショニングにより、小規模サプライヤーは技術的能力、製品の専門化、集中的な顧客サポートを通じて競争しながら、特定の生産上の課題をターゲットにすることができます。
手頃なモジュール式設備、柔軟な資金調達・リースオプション、より強力なローカルサービスネットワークを提供する企業には機会が残っています。大企業は製品開発、買収、統合自動化・デジタル技術への投資を通じてポートフォリオを拡大できる一方、専門サプライヤーは集中的なソリューションと技術的専門知識を通じて競争できます。水産養殖場が自動化・データ駆動型生産システムをますます採用するにつれ、信頼性の高い設備と互換性のあるソフトウェア、迅速な技術サポート、統合されたサービス能力を組み合わせる能力が、ますます重要な競争要因となると予測されています。
水産養殖設備産業のリーダー企業
-
AKVA group ASA (Egersund Group AS)
-
Scale Aquaculture AS (Scale Aquaculture Group AS)
-
Innovasea Systems, Inc.
-
AquaMaof Aquaculture Technologies Ltd.
-
Aquaculture Systems Technologies, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
養殖設備市場 このレポートでカバーされる企業
- AKVA group ASA (Egersund Group AS)
- Scale Aquaculture AS (Scale Aquaculture Group AS)
- Innovasea Systems, Inc.
- AquaMaof Aquaculture Technologies Ltd.
- Aquaculture Systems Technologies, LLC
- Poseidon Ocean Systems Ltd.
- ELDI Norway AS (Hampiðjan hf.)
- CPI Equipment Inc.
- Eruvaka Technologies Private Limited (Nutreco)
- Vaki Fiskeldiskerfi ehf.
- Gael Force Group Limited (Gael Force Group Holdings Limited)
- OxyGuard International A/S
- FREA Solutions ApS
- UMITRON PTE. LTD.
- Aquabyte, Inc. (Vitruvian Partners)
最近の産業開発事情 養殖設備市場
- 2026年9月:Innovasea Systems, Inc.はBiomassPro ソリューションをニジマスのバイオマス推定アルゴリズムで拡張し、システムの種カバレッジを広げ、追加の養殖種全体での自動バイオマスモニタリングの使用を支援しました。
- 2026年7月:Scale Aquaculture ASとNærøysund Aquaserviceは、既存の給餌台インフラを使用して養殖場が飼料輸送を空気圧式から水ベースの供給に転換できるように設計されたハイブリッド給餌ソリューションで協力し、水産養殖給餌設備のイノベーションを支援しました。
- 2026年5月:Aquabyte, Inc.はベルゲンのHavExpoでHydra 360システムを発表し、カメラ、ソナー、センサー技術を単一プラットフォームに統合して生簀モニタリング、バイオマス推定、シラミカウント、魚の福祉分析を行い、水産養殖事業で使用されるデジタルモニタリング設備の能力を拡大しました。
- 2026年4月:i2Sはaqua4を発表しました。これは環境、魚の行動、生産、カメラ、設備状態データを統合するリアルタイム養殖場管理プラットフォームであり、水産養殖場におけるデジタルモニタリングと管理システムの統合の拡大を支援しています。
世界の水産養殖設備市場レポートの範囲
養殖設備とは、養殖生産施設の設立、操業、モニタリング、維持管理に使用される機械、システム、技術ツールを指します。商業養殖操業全体にわたる給餌、曝気・酸素供給、水処理・循環、魚の取り扱い・収穫、農場モニタリング、ケージ・ネット管理に使用される設備が含まれます。主に漁獲漁業、レクリエーション釣り、水族館維持管理、養殖農場外での水産物加工に使用される設備は市場範囲から除外されます。養殖設備市場レポートは、設備タイプ(曝気・酸素供給設備、給餌システム、取り扱い・選別・収穫・移送設備、モニタリング・制御システム、ネット・ケージ・ネット取り扱い設備、水処理・循環設備、その他の養殖設備)、農場タイプ(ケージ養殖、流水式システム、池養殖、循環式養殖システム)、種(魚類、甲殻類、軟体動物、その他の養殖種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 曝気・酸素供給設備 |
| 給餌システム |
| 取り扱い・選別・収穫・移送設備 |
| モニタリング・制御システム |
| 網・生簀・網取り扱い設備 |
| 水処理・循環設備 |
| その他の水産養殖設備 |
| 生簀養殖 |
| 流水式システム |
| 池養殖 |
| 閉鎖循環式養殖システム |
| 魚類 |
| 甲殻類 |
| 軟体動物 |
| その他の養殖種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 設備タイプ別 | 曝気・酸素供給設備 | |
| 給餌システム | ||
| 取り扱い・選別・収穫・移送設備 | ||
| モニタリング・制御システム | ||
| 網・生簀・網取り扱い設備 | ||
| 水処理・循環設備 | ||
| その他の水産養殖設備 | ||
| 養殖場タイプ別 | 生簀養殖 | |
| 流水式システム | ||
| 池養殖 | ||
| 閉鎖循環式養殖システム | ||
| 種別 | 魚類 | |
| 甲殻類 | ||
| 軟体動物 | ||
| その他の養殖種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
水産養殖設備市場の規模はどのくらいですか?
水産養殖設備市場規模は2026年に17.29 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 7.48%で2032年までに26.58 ビリオン 米ドルに成長すると予測されています。
最大のシェアを持つ設備カテゴリーはどれですか?
給餌システムは2026年の収益の31.6%を占めました。これは飼料管理が養殖コストと生産管理の中心であり続けているためです。
閉鎖循環式養殖システム(RAS)がなぜより重要になっているですか?
RASは制御された水使用とバイオセキュリティを支援しますが、その導入は資本の利用可能性、手頃な電力、技術サポートに依存しています。
最も速く成長すると予測される水産養殖設備カテゴリーはどれですか?
モニタリング・制御システムは、養殖場がリアルタイムの水質、バイオマス、福祉モニタリングを採用するにつれ、2027年から2032年にかけてCAGR 10.2%で成長すると予測されています。