
Aquaculture Equipment Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 18.53 Milliarden US-Dollar |
| Marktgröße (2032) | 26.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.48 % |
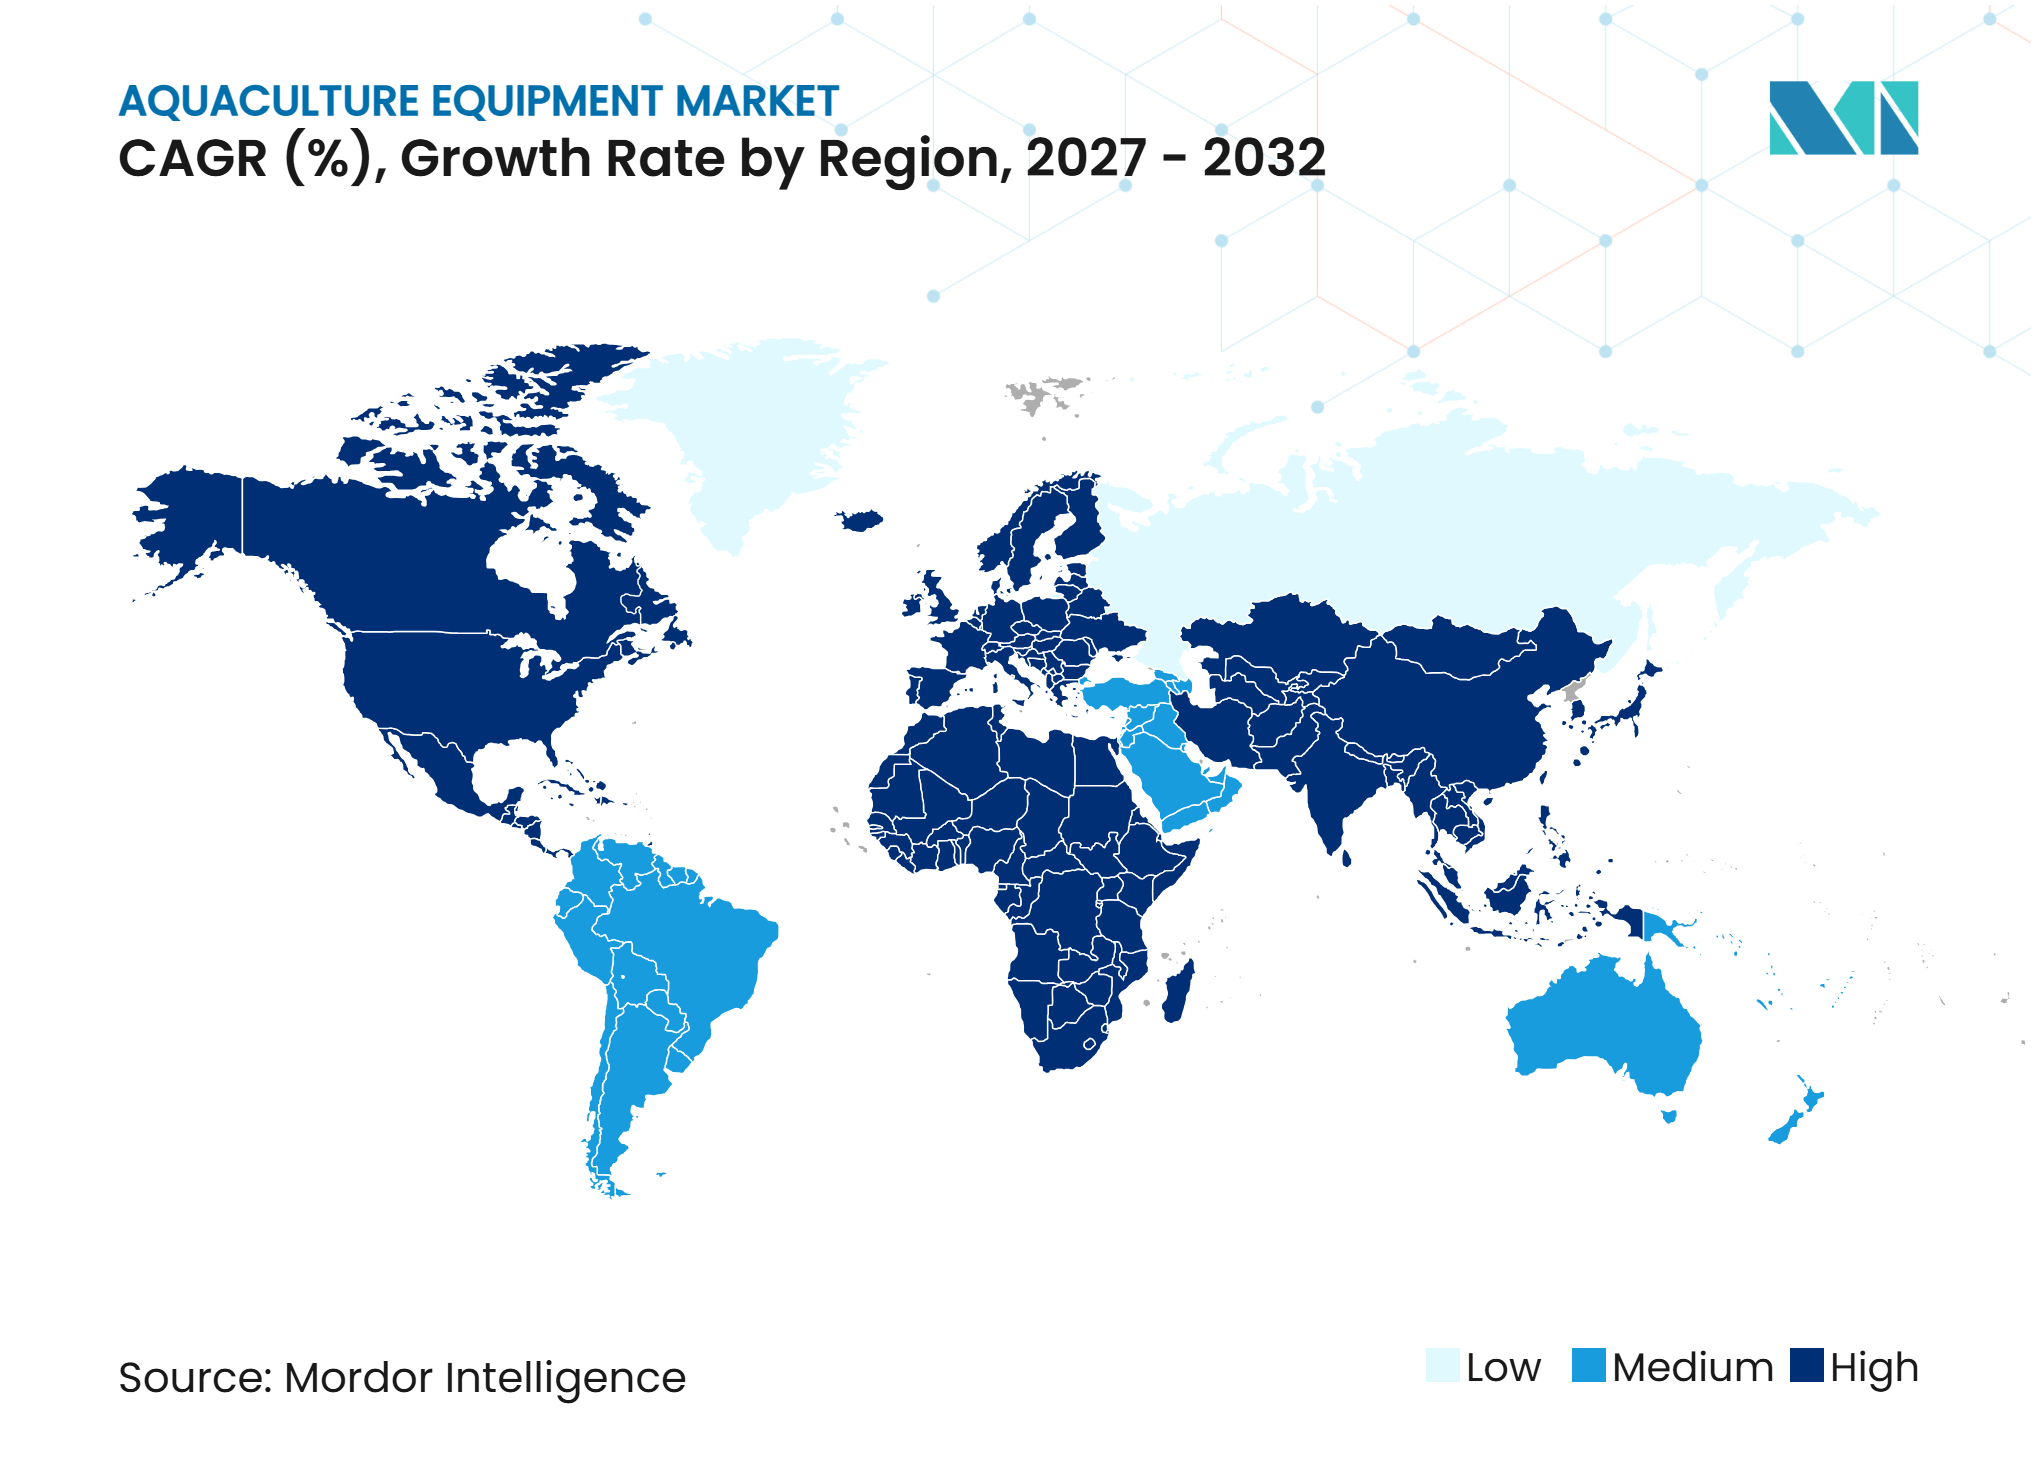
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aquaculture Equipment Marktanalyse von Mordor Intelligence
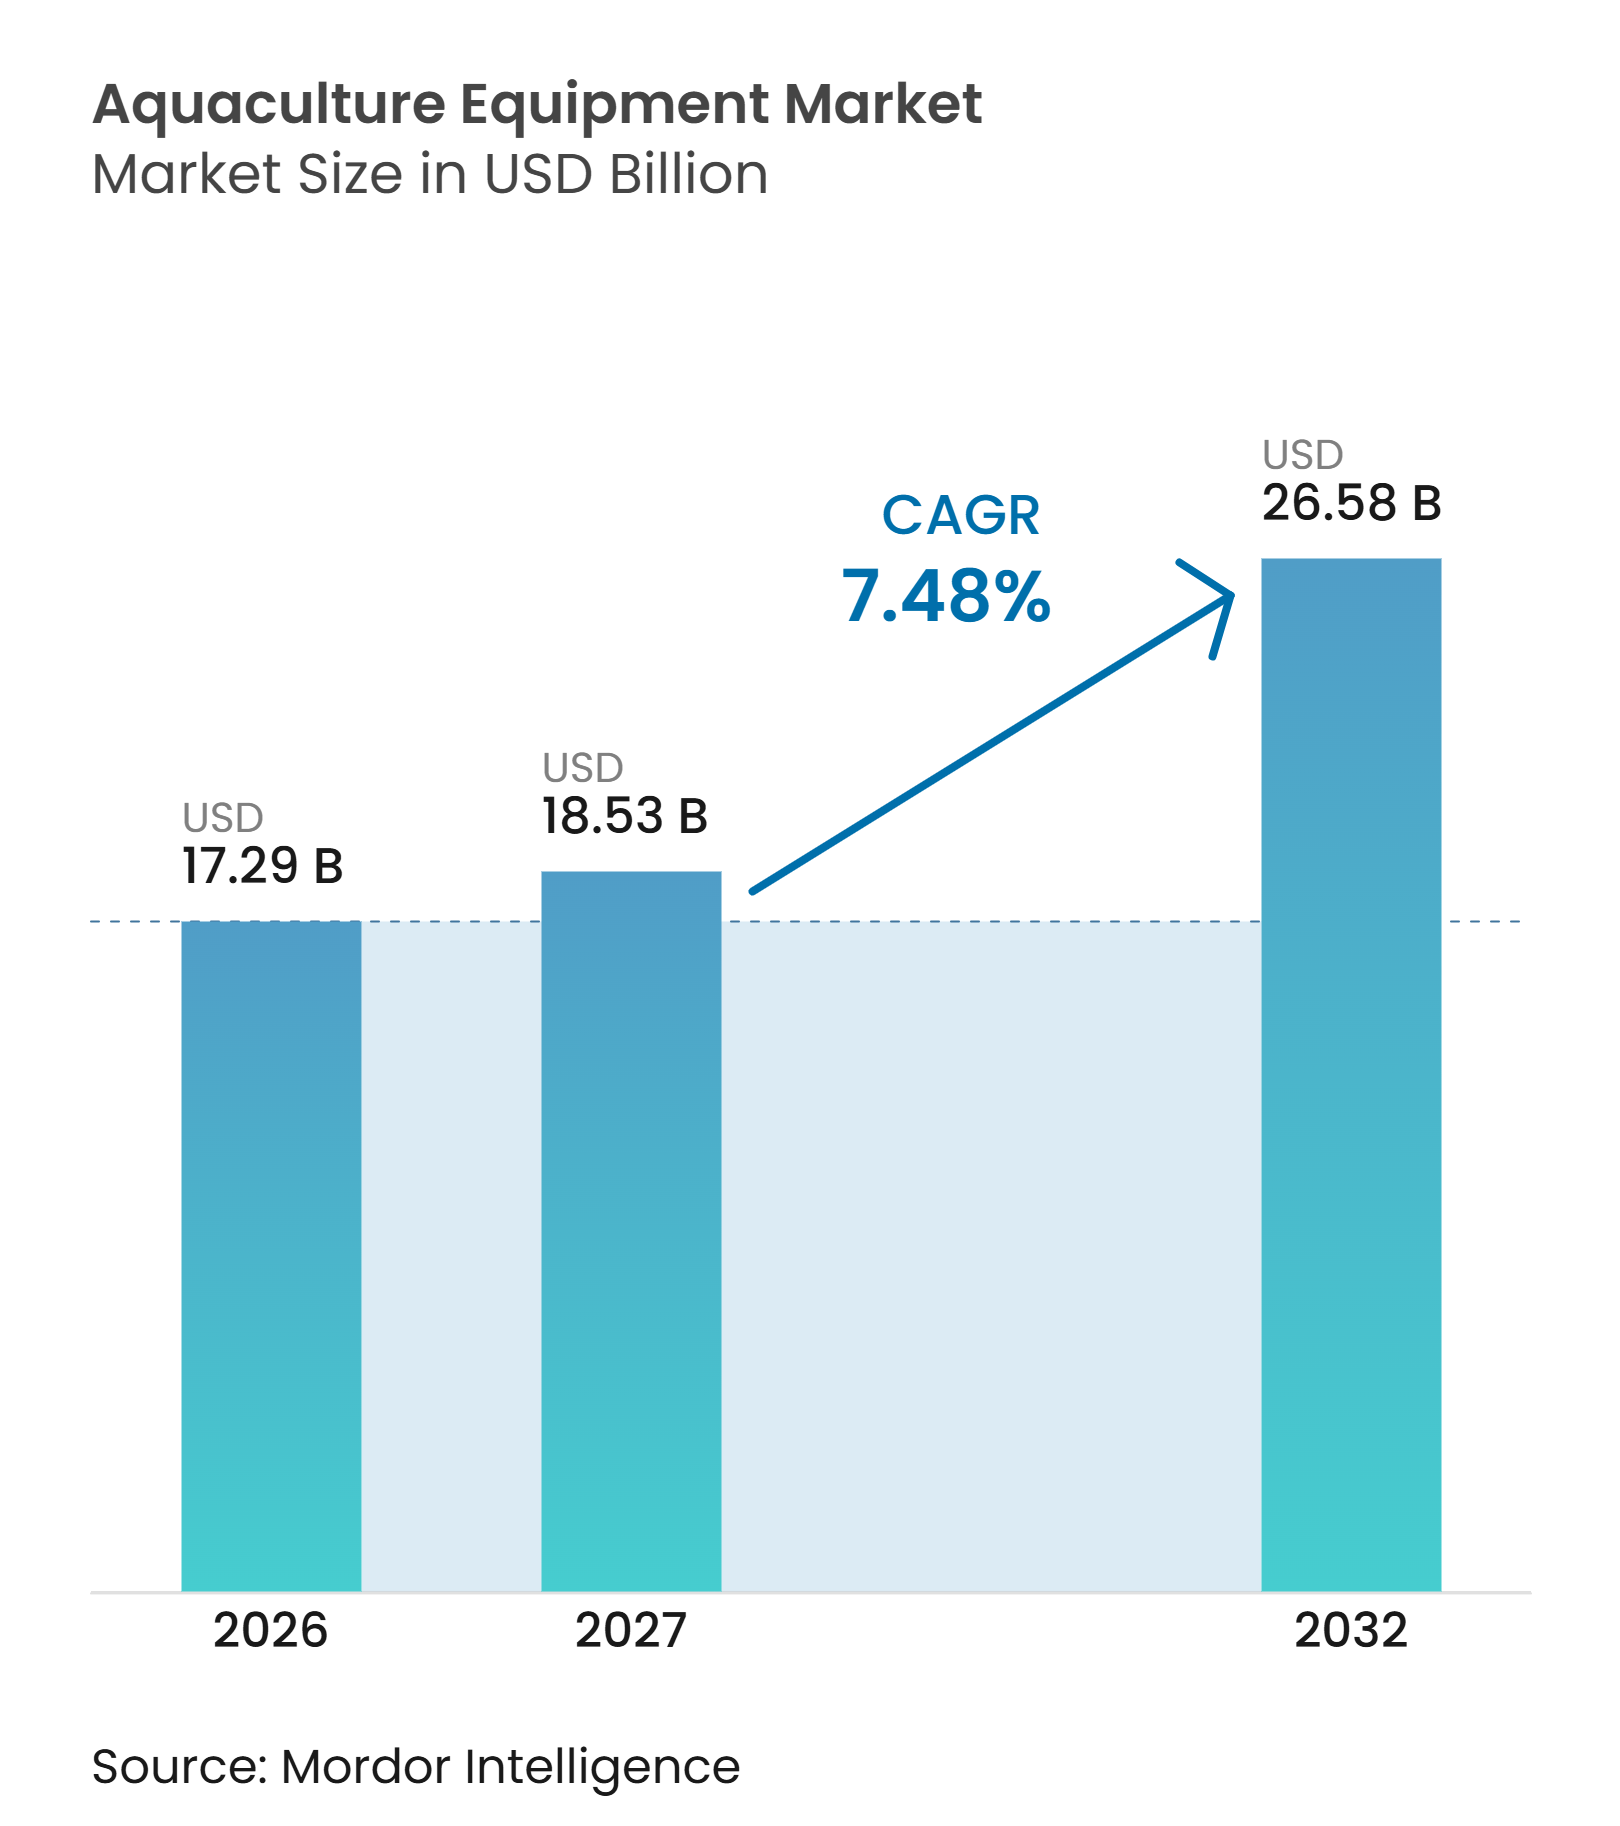
Die Marktgröße für Aquakulturausrüstung betrug im Jahr 2026 17,3 Milliarden USD und wird voraussichtlich von 18,53 Milliarden USD im Jahr 2027 auf 26,6 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,48 % von 2027 bis 2032. Die steigende Nachfrage nach aquatischen Lebensmitteln erhöht die Abhängigkeit von der Aquakulturproduktion, insbesondere dort, wo die Fangmengen aus der Wildentnahme begrenzt bleiben. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete im Jahr 2026, dass Asien im Jahr 2024 76 % der weltweiten Produktion aquatischer Tiere und Algen lieferte, was eine große installierte Basis für Betriebsausrüstung in der Region unterstützt. Die Nachfrage nach Ausrüstung verlagert sich auch hin zu vernetzten Fütterungs-, Wasserqualitätskontroll- und Biosicherheitssystemen, da Betreiber von Aquakulturanlagen konsistentere Produktionsergebnisse anstreben. Der Markt für Aquakulturausrüstung profitiert davon, dass Betriebe von manuellen Prozessen zu überwachten, ausrüstungsintensiven Abläufen übergehen. Allerdings können Energiekosten, eingeschränkter Zugang zu Finanzierungsmitteln und ein Mangel an ausgebildeten Bedienern die Einführung komplexer Systeme verlangsamen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Fütterungssysteme im Jahr 2026 einen Marktanteil von 31,6 % am Aquaculture Equipment Markt, während Überwachungs- und Steuerungssysteme von 2027 bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen werden.
- Nach Betriebstyp hielt die Käfigkultur im Jahr 2026 einen Marktanteil von 31,0 % am Aquaculture Equipment Markt, während Kreislaufaquakultursysteme (RAS) von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
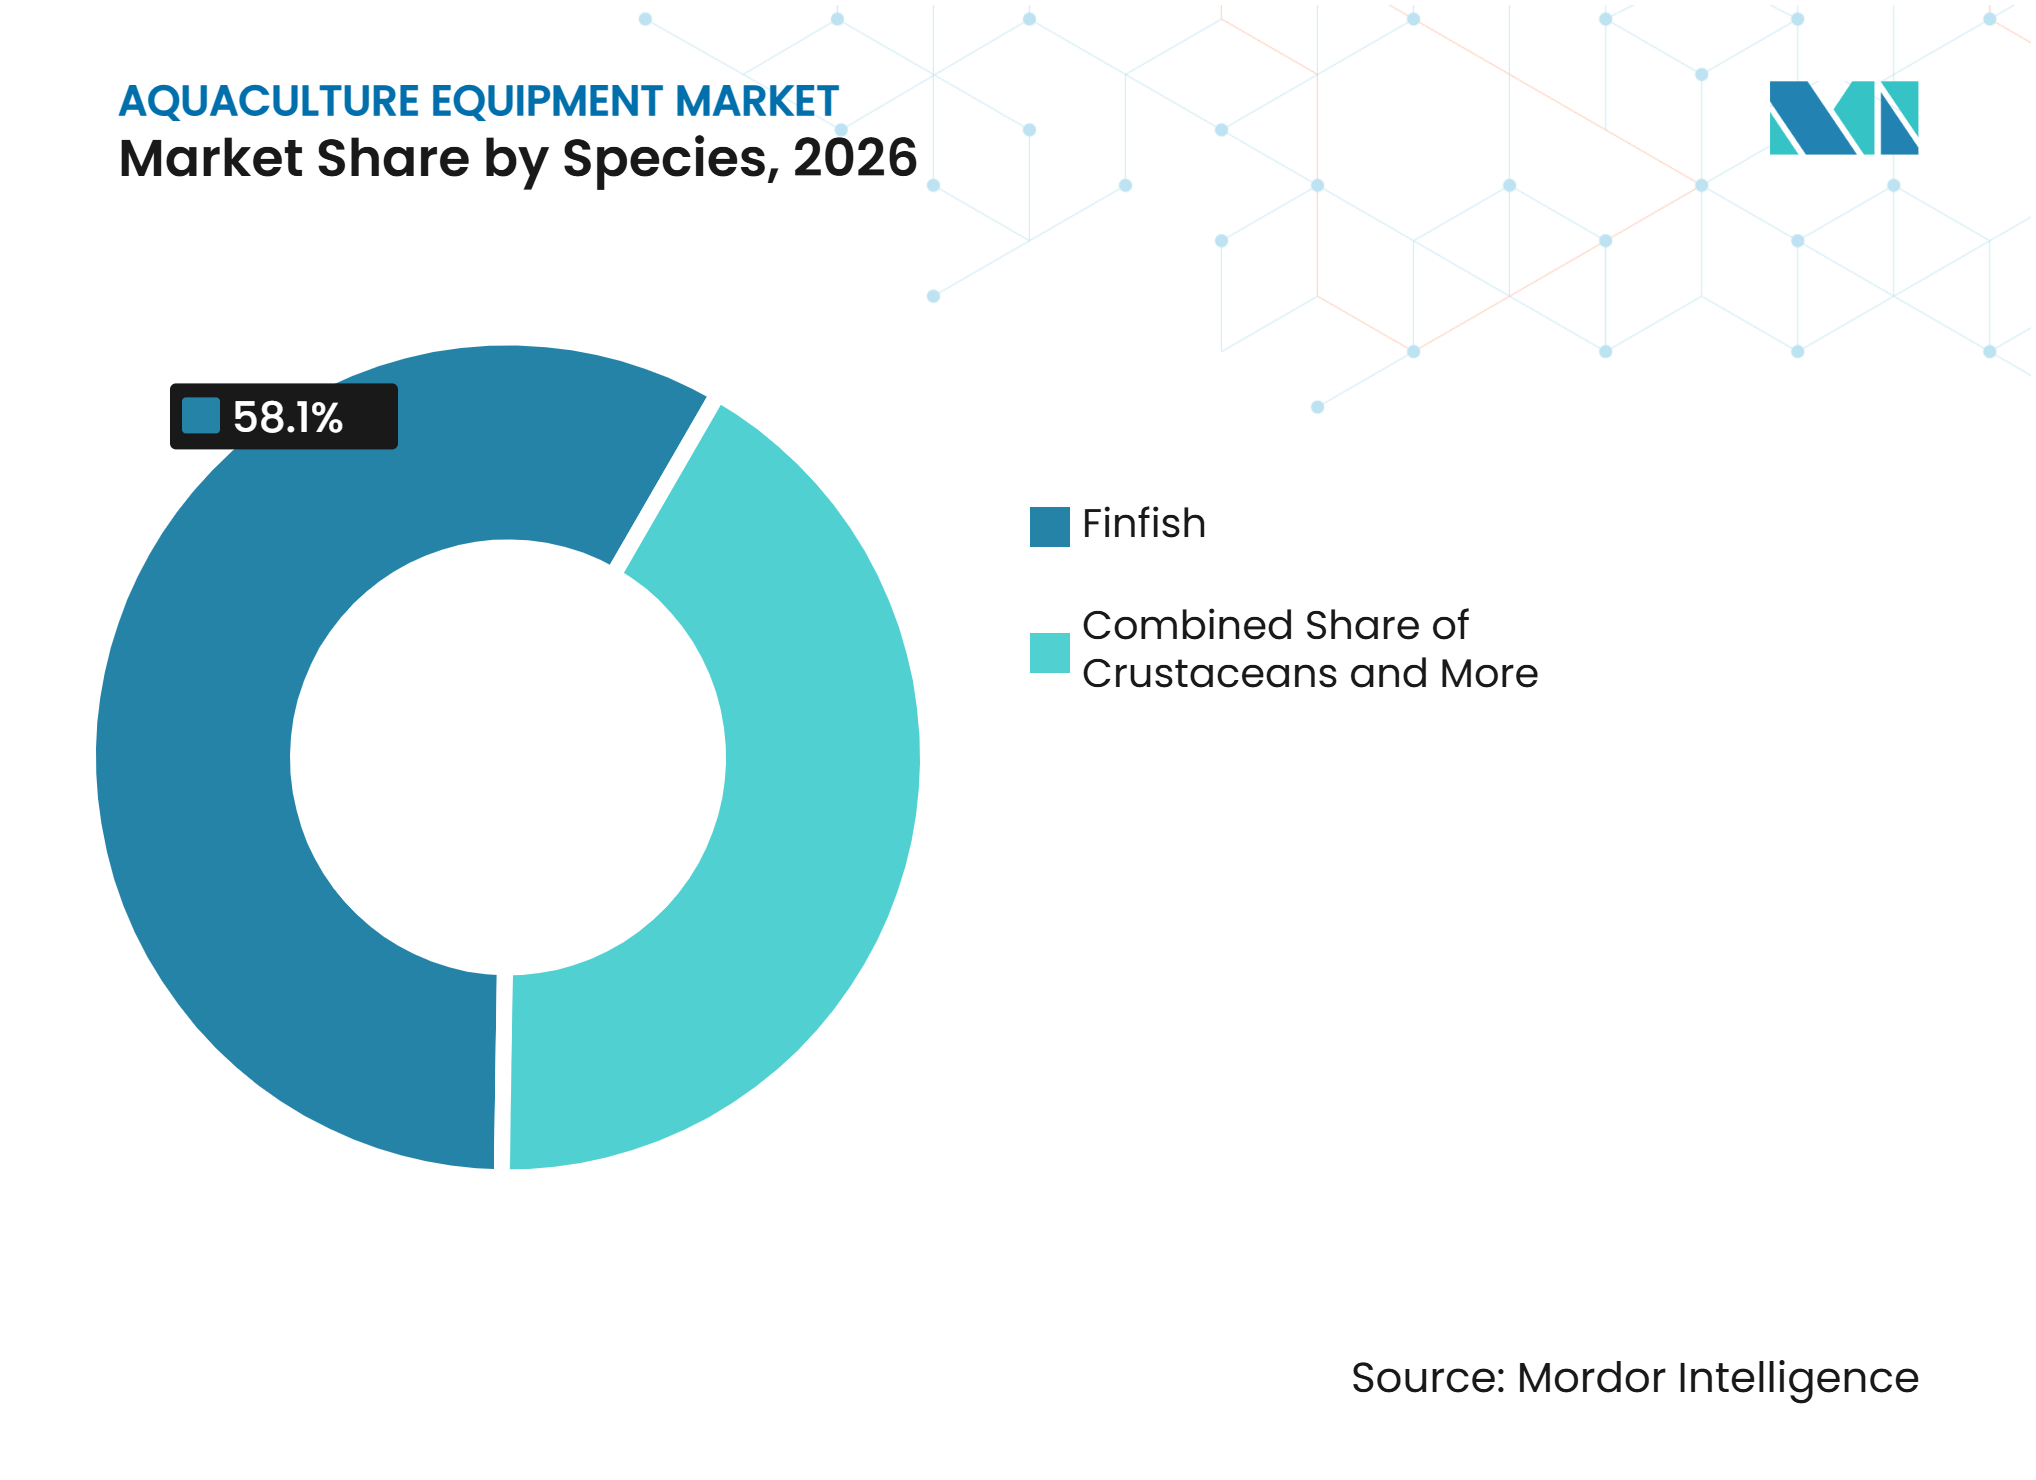
- Nach Spezies hielten Fische im Jahr 2026 einen Marktanteil von 58,1 %, während Krebstiere von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 44,2 % und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Meeresfrüchten und Aquakulturproduktion | +1.6% | Global | Langfristig (4 Jahre oder mehr) |
| Automatisierung zur Reduzierung von Futterverschwendung und Arbeitskosten | +1.4% | Global, schnellste Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Kreislaufaquakultursystemen und landbasierter Landwirtschaft | +1.3% | Nordamerika, Europa, Asien-Pazifik, Westasien | Mittelfristig (2–4 Jahre) |
| Verschärfung der Anforderungen an Wasserqualität, Biosicherheit und Rückverfolgbarkeit | +1.1% | Europa, Nordamerika, Asien-Pazifik | Kurzfristig (2 Jahre oder weniger) |
| Modulare Nachrüstungsnachfrage aus alternden Teich- und Käfigflotten | +0.9% | Asien-Pazifik, Südamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Interoperabilität und Wartbarkeit von Gerätedaten als Beschaffungskriterien | +0.7% | Nordamerika, Europa | Kurzfristig (2 Jahre oder weniger) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Meeresfrüchten und Aquakulturproduktion
Die weltweit steigende Nachfrage nach aquatischen Lebensmitteln erhöht den Bedarf an Aquakulturproduktion und unterstützt Investitionen in Aquakulturausrüstung. Gemäß dem Agrarausblick 2026–2035 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der Ernährungs- und Landwirtschaftsorganisation (FAO) wird der weltweite Verbrauch aquatischer Lebensmittel im nächsten Jahrzehnt voraussichtlich um 12 % steigen, wobei die Aquakultur bis 2035 voraussichtlich 62 % der aquatischen Produkte für den menschlichen Konsum liefern wird[1]. Da die Wildfangfischerei relativ stabil bleibt, ist die zusätzliche Produktion zunehmend von der Aquakultur abhängig, was die Nachfrage nach Belüftungs-, Fütterungs-, Wasserqualitätsüberwachungs- und sonstiger Betriebsausrüstung unterstützt. Die wachsende Aquakulturaktivität in wichtigen Erzeugerländern, darunter Indien und Vietnam, erweitert den Bedarf an Ausrüstung, die für Teich-, Käfig- und Intensivhaltungssysteme geeignet ist. Diese Expansion schafft Chancen für Lieferanten, die zuverlässige und effiziente Ausrüstung anbieten können, die auf unterschiedliche Produktionsumgebungen und Betriebsgrößen zugeschnitten ist.
Automatisierung zur Reduzierung von Futterverschwendung und Arbeitskosten
Futtermittel machen einen erheblichen Anteil der Betriebskosten in der Aquakultur aus, weshalb ein effizientes Futterbestandsmanagement für die Erzeuger eine zentrale Priorität darstellt. Eine 2025 in der Fachzeitschrift Aquaculture veröffentlichte Studie ergab, dass ein auf einem Vision-Language-Modell basierendes Fütterungssystem den Futterverlust um 28 % reduzierte und in einem kommerziellen Tilapia-Teich 135 kg Futter pro Tag einsparte[2]. Nutreco berichtete ebenfalls im Jahr 2025, dass seine Eruvaka-Plattform mehr als 60.000 intelligente Fütterungsgeräte in 12 Ländern eingesetzt hatte, was die wachsende Verbreitung automatisierter Fütterungstechnologien in der kommerziellen Aquakultur unterstreicht. Automatisierte Fütterungssysteme können Betrieben mit mehreren Standorten helfen, Futterverluste zu reduzieren, die Fütterungskonsistenz zu verbessern und den Arbeitskräftebedarf über verteilte Betriebe hinweg zu steuern. Da die Erzeuger der Futtereffizienz und der betrieblichen Automatisierung zunehmend Priorität einräumen, wird die Nachfrage nach intelligenten Futterautomaten, Sensoren und integrierten Betriebsmanagementsystemen voraussichtlich das Wachstum im Markt für Aquakulturausrüstung unterstützen.
Ausbau von Kreislaufaquakultursystemen und landbasierter Landwirtschaft
Die Expansion von Kreislaufaquakultursystemen (RAS) und landbasierter Aquakultur unterstützt die Nachfrage nach spezialisierter Aquakulturausrüstung, da diese Systeme integrierte Filtrations-, Desinfektions-, Sauerstoffversorgrungs-, Wasseraufbereitungs- und Überwachungstechnologien erfordern. Im Juni 2025 änderte Norwegen seine Vorschriften für die landbasierte Aquakultur und führte aktualisierte Anforderungen ein, die unter anderem Behandlungsmaßnahmen für Zulaufwasser umfassen, was den wachsenden regulatorischen Fokus auf Biosicherheit und kontrollierte Produktionssysteme widerspiegelt. Mit der Ausweitung landbasierter Aquakulturprojekte schafft deren höhere Ausrüstungsintensität Chancen für Lieferanten von Wasseraufbereitungs-, Lebenserhaltungs- und Betriebssteuerungssystemen, obwohl die Projektökonomie weiterhin von der Verfügbarkeit von Kapital und der Energieeffizienz abhängt.
Modulare Nachrüstungsnachfrage aus alternden Teich- und Käfigflotten
Viele etablierte Teich- und Käfigfarmen setzen auf schrittweise Ausrüstungsaufrüstungen anstelle eines vollständigen Systemaustauschs, was die Nachfrage nach modularen Fütterungseinheiten, Wasserqualitätssensoren, Belüftungssystemen und Netzhandhabungskomponenten unterstützt. Dieser Ansatz kann den anfänglichen Kapitalbedarf für Betreiber senken, indem neue Technologien in die bestehende Farminfrastruktur integriert werden können. Eine Bewertung aus dem Jahr 2025 des Netzwerks der Aquakulturzentren in Asien-Pazifik (NACA) hob die Dominanz von Kleinbauern in seinem regionalen Kontext hervor und stellte fest, dass 90 % der Landwirte Kleinbetriebe waren, was den Bedarf an praktischen und zugänglichen Aquakulturtechnologien unterstreicht[3]. Modulare Ausrüstungsdesigns können daher den Marktzugang in Regionen mit unterschiedlichem Grad an Farmmechanisierung erweitern, während zuverlässiger Kundendienst und die Verfügbarkeit von Ersatzteilen wichtig bleiben, um Betriebsunterbrechungen zu minimieren.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Finanzierungsengpässe | -1.4% | Global, am stärksten in Afrika und Südamerika | Langfristig (4 Jahre oder mehr) |
| Energieintensität von Kreislauf- und Wasseraufbereitungssystemen | -1.1% | Nordamerika, Europa, Westasien | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Bedienern an abgelegenen Farmstandorten | -0.8% | Afrika, Asien-Pazifik, Südamerika | Langfristig (4 Jahre oder mehr) |
| Korrosion, Biofouling und Ausfallzeiten durch Ersatzteilmangel in salzhaltigen Umgebungen | -0.6% | Globale Meeresfarmbereiche | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Finanzierungsengpässe
Fortschrittliche Aquakultursysteme, insbesondere Kreislaufaquakultursysteme (RAS), erfordern erhebliche Vorabinvestitionen in Tanks, Filtration, Wasseraufbereitung, Sauerstoffversorgung, Überwachung und unterstützende Infrastruktur, was die Einführung von Ausrüstung bei kleineren und unabhängigen Farmen einschränken kann. Die 2025 veröffentlichte Publikation der Weltbank, A Trillion Dollar Investment Opportunity in Sustainable Aquaculture, hebt den erheblichen Finanzierungsbedarf in der nachhaltigen Aquakultur hervor und identifiziert Instrumente wie nachhaltigkeitsgebundene Darlehen und Blue Bonds als potenzielle Mechanismen zur Mobilisierung von Investitionen. Große integrierte Produzenten sind im Allgemeinen besser positioniert, um Finanzierungen für komplexe Anlagen und spezialisierte Ausrüstung zu sichern, während kleinere Farmen möglicherweise kapitalärmere Produktionssysteme mit weniger technologieintensiven Komponenten beibehalten. Eingeschränkter Zugang zu erschwinglichen Finanzierungen kann daher Investitionen in fortschrittliche Ausrüstung verzögern und die Einführung technologieintensiver Aquakultursysteme verlangsamen. Leasing- und Equipment-as-a-Service-Modelle könnten dazu beitragen, die anfänglichen Kapitalhürden zu senken, obwohl ihre Verfügbarkeit und Einführung in den Aquakulturmärkten uneinheitlich bleibt.
Mangel an qualifizierten Bedienern an abgelegenen Farmstandorten
Die Einführung fortschrittlicher Aquaculture Equipment kann durch einen Mangel an technischen Fähigkeiten eingeschränkt werden, insbesondere an abgelegenen Farmstandorten, wo der Zugang zu ausgebildeten Bedienern und Wartungsunterstützung begrenzt ist. Eine 2025 veröffentlichte Publikation des Netzwerks der Aquakulturzentren in Asien-Pazifik (NACA) hob hervor, dass vielen Kleinbauern die digitale Kompetenz und technische Kapazität fehlt, die für die effektive Nutzung komplexer Anwendungen und die Interpretation technischer Daten erforderlich sind. Diese Qualifikationslücke kann den Nutzen reduzieren, den Farmen aus Sensoren, automatisierten Futterautomaten und digital gesteuerten Wasseraufbereitungssystemen ziehen, während die Abhängigkeit von externer technischer Unterstützung zunimmt. Ferndiagnose, intuitive Benutzeroberflächen und vereinfachte Wartungsverfahren können dazu beitragen, diese Hürden zu senken und die Benutzerfreundlichkeit der Ausrüstung zu verbessern. Folglich können Lieferanten, die fortschrittliche Ausrüstung mit zugänglichem technischen Support und benutzerfreundlichen Betriebssystemen kombinieren, besser positioniert sein, um die Einführung in abgelegenen und kleinen Aquakulturbetrieben zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
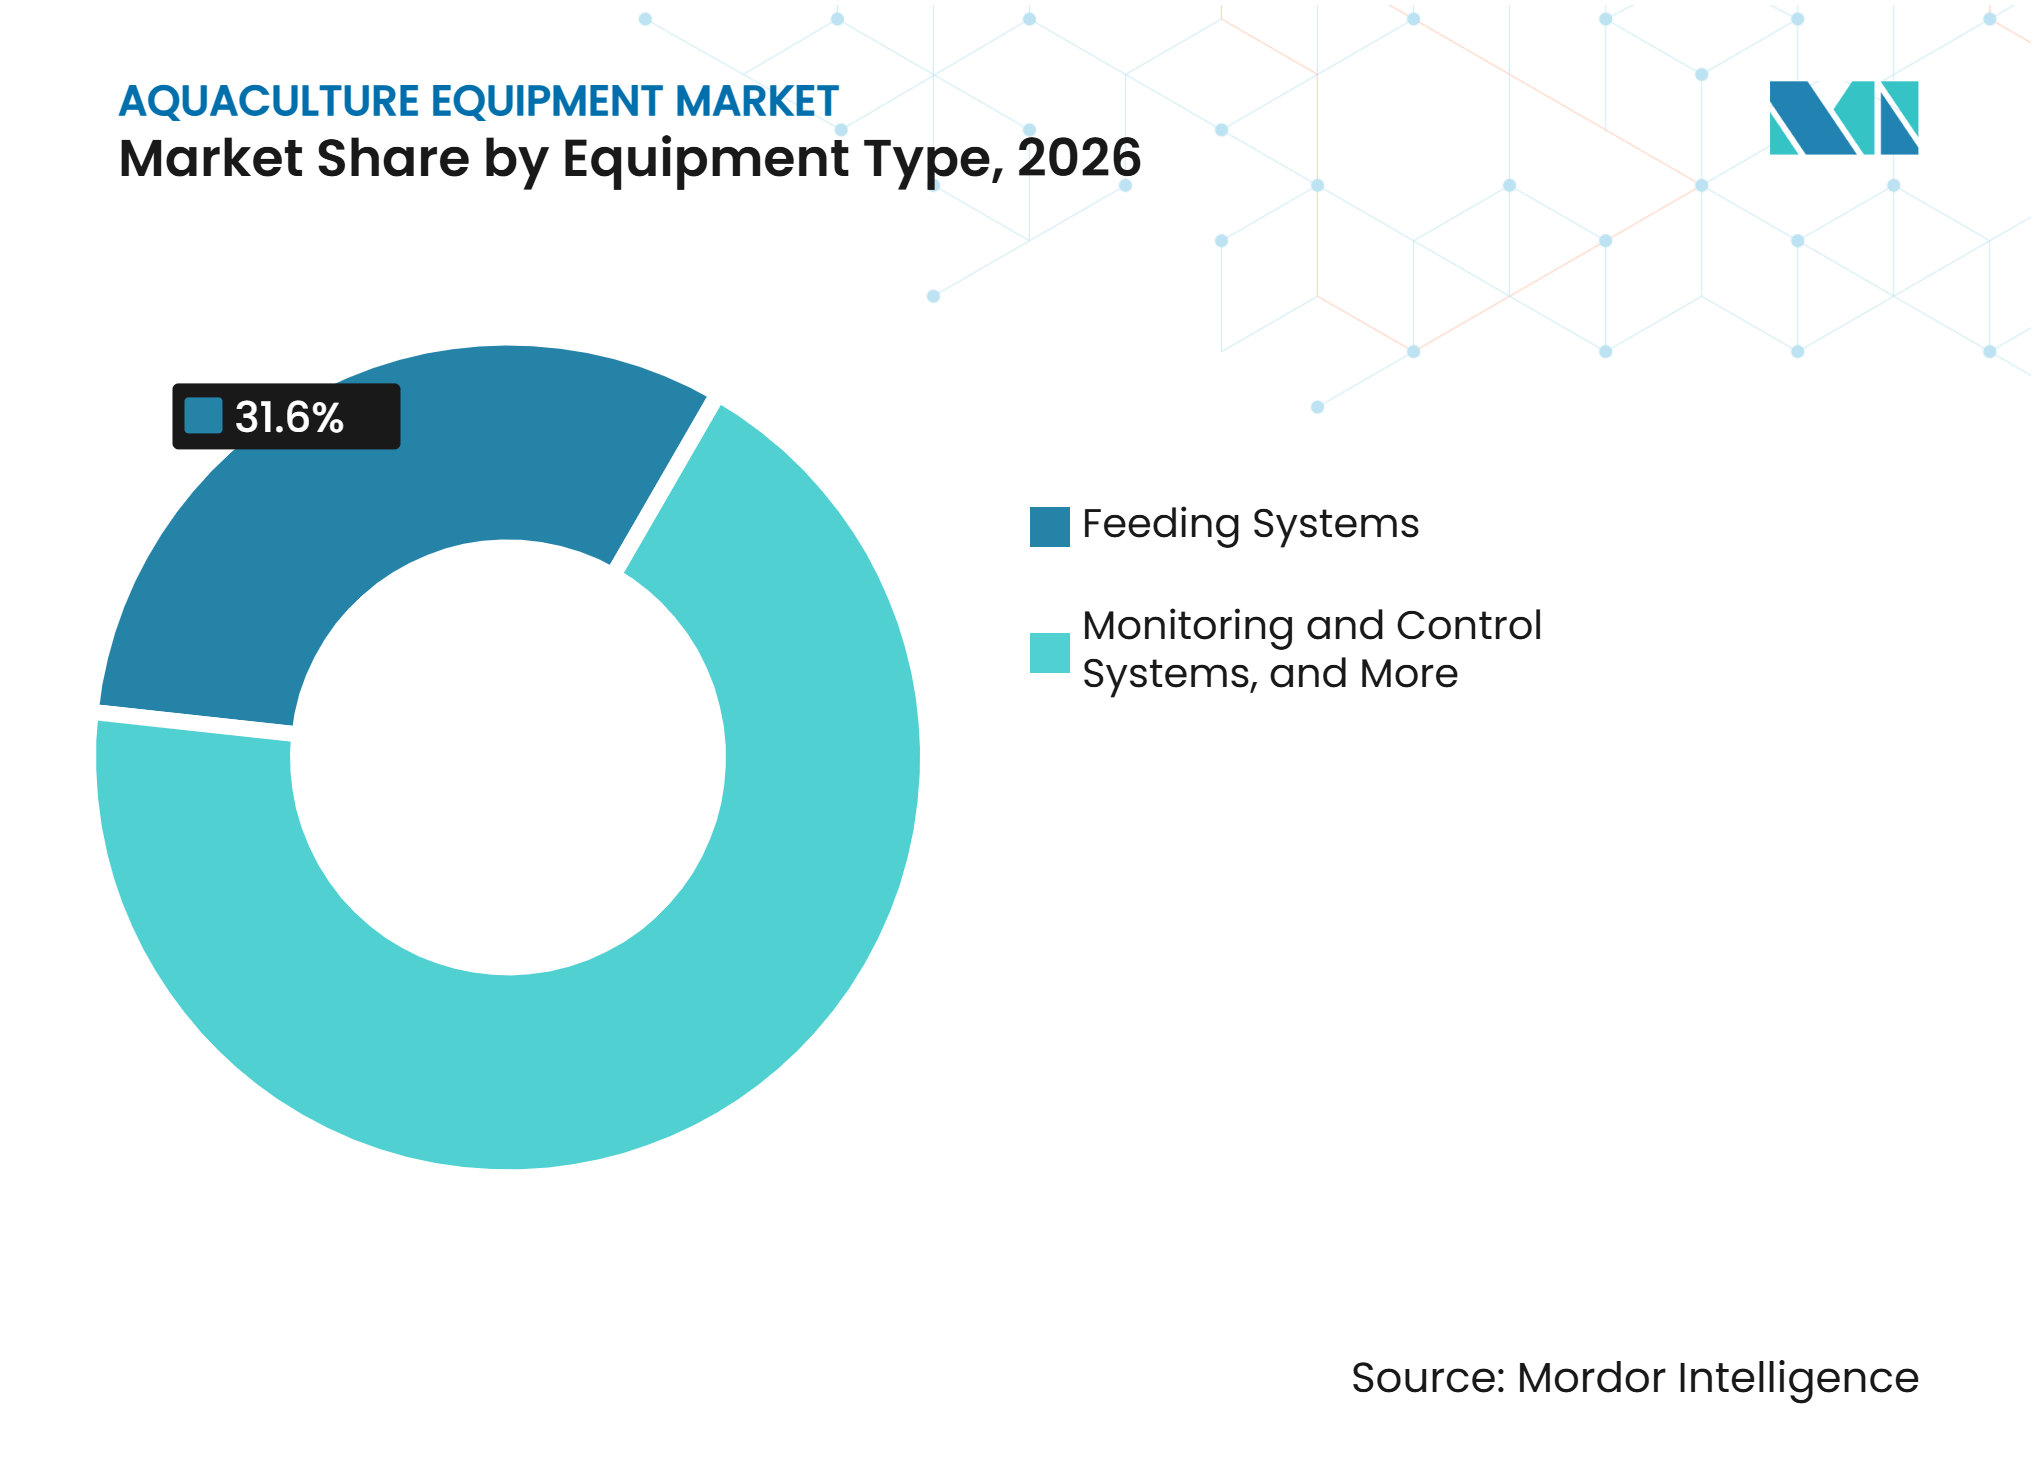
Überwachungssysteme führen den nächsten Aufrüstungszyklus anFütterungssysteme hielten im Jahr 2026 einen Marktanteil von 31,6 % am Markt für Aquakulturausrüstung. Diese Position spiegelt die Bedeutung des Futterbestandsmanagements in Käfig-, Teich-, Durchfluss- und RAS-Anlagen wider. Fütterungsausrüstung unterstützt eine konsistentere Futterausgabe und kann den Arbeitskräftebedarf an Standorten mit mehreren Produktionseinheiten reduzieren. Ihr Wert steigt weiter, wenn sie mit Biomassedaten und Appetitüberwachung verknüpft wird. Eine 2025 vom Institut für Elektro- und Elektronikingenieure (IEEE) veröffentlichte Studie zeigte, dass Strömungsgeschwindigkeitsmessung und Unterwasserbildgebung die Erkennung des Fischfütterungsverhaltens verbessern können. Wasseraufbereitungs-, Zirkulations-, Belüftungs- und Sauerstoffversorgungsausrüstung unterstützt Intensivbetriebe, in denen die Kontrolle von gelöstem Sauerstoff und Abwasser entscheidend ist. Netze, Käfige, Handhabungsausrüstung und Ernteausrüstung bleiben für Käfigbetriebe notwendig und skalieren mit den Besatzerfordernissen. Die Breite dieser Anforderungen hält die Ausrüstungskäufe sowohl an Betriebszyklen als auch an Betriebserweiterungspläne gebunden.
Überwachungs- und Steuerungssysteme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,2 % wachsen. Diese Wachstumsrate wird durch die Nachfrage nach Echtzeitinformationen über Biomasse, Sauerstoff, Fischwohl und Fütterungsbedingungen gestützt. Aquabyte stellte im Mai 2026 sein Hydra-360-System vor, das Kameras, Sonar und Sensoren kombiniert, um eine breitere Käfigabdeckung zu ermöglichen. Integrierte Systeme können die Anzahl der separaten Geräte an jedem Käfig reduzieren und gleichzeitig die den Betriebsleitern zur Verfügung stehenden Daten erhöhen. Die Nachfrage nach Überwachungs- und Steuerungssystemen wird durch den wachsenden Bedarf an kontinuierlicher betrieblicher Transparenz weiter gestützt. Regulatorische Anforderungen und Rückverfolgbarkeitsanforderungen stärken ebenfalls die Nachfrage nach Ausrüstung, die Produktionsinformationen aufzeichnet und weitergibt. Lieferanten mit bewährten Komponenten und Servicekapazitäten können besser positioniert sein, wo Betriebe auf eine ununterbrochene Sensorleistung angewiesen sind. Diese Systeme sind auch zentral für den Übergang von manueller Beobachtung zu datenbasiertem Betriebsmanagement.



Nach Betriebstyp:
Investitionen in Kreislaufaquakultursysteme (RAS) verändern den AusrüstungsmixDie Käfigkultur hielt im Jahr 2026 einen Marktanteil von 31,0 %. Sie bleibt ein weit verbreitetes kommerzielles Modell für Atlantischen Lachs, Wolfsbarsch, Goldbrasse, Tilapia und Karpfen. Ihre große installierte Basis unterstützt Ausgaben für Fütterungssysteme, Überwachungsplattformen, Verankerungsausrüstung und Netzhandhabung. Einige Käfigflotten in etablierten Märkten erfordern Modernisierung statt vollständigen Ersatz. Dies schafft Nachfrage nach Nachrüstpaketen, die betriebliche Probleme beheben, ohne ein neues Farmlayout zu erfordern. Teichkultur und Durchflusssysteme bedienen weiterhin die Hochvolumenproduktion in Asien und Südamerika. Ihre Ausrüstungsnachfrage konzentriert sich auf kostengünstigere Belüftung, automatisierte Fütterung und grundlegende Wasserqualitätsüberwachung. Der Betriebstyp beeinflusst daher sowohl den durchschnittlichen Ausrüstungswert pro Standort als auch das Servicemodell, das Lieferanten anbieten müssen.
Kreislaufaquakultursysteme (RAS) werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Ihre Attraktivität ergibt sich aus kontrolliertem Wasserverbrauch, Biosicherheit und Flexibilität bei der Standortwahl der Produktion näher an den Endmärkten. Norwegens regulatorische Änderung vom Juni 2025 erhöhte die Compliance-Anforderungen für die Wasseraufbereitung in landbasierten Anlagen. Diese Anforderungen integrieren Filtrations-, Desinfektions- und Überwachungsausrüstung in das Projektdesign. Die Aquaculture Equipment Marktgröße für RAS ist an große Kapitalprojekte gebunden, die einen vollständigen Satz an Wasser- und Steuerungstechnologien erfordern. Allerdings können Stromverbrauch und Projektfinanzierung Installationen verzögern. Lieferanten, die den Stromverbrauch reduzieren und die Inbetriebnahme vereinfachen, können den praktischen Fall für landbasierte Farmen stärken. RAS generiert auch wiederkehrende Servicemöglichkeiten, da Filter, Sensoren und Steuerungssysteme laufende Wartung erfordern.
Nach Spezies:
Krebstiere treiben die schnellste Ausrüstungsmodernisierung voranFische hielten im Jahr 2026 einen Marktanteil von 58,1 %. Das Segment umfasst Produktionssysteme für Atlantischen Lachs, Tilapia, Karpfen, Wolfsbarsch und Goldbrasse. Fischfarmen benötigen ein breites Spektrum an Ausrüstung, darunter Käfige, Netze, Fütterungseinheiten, Überwachungswerkzeuge und Wassersteuerungssysteme. Die Atlantische Lachszucht ist besonders ausrüstungsintensiv, da die Offshore-Produktion auf komplexe Käfig-, Verankerungs-, Fütterungs- und Wohlfahrtsüberwachungsinfrastruktur angewiesen ist. Die Artenvielfalt treibt auch die Nachfrage nach Ausrüstung für Weichtiere, Meeresalgen, Seeigel und Süßwasserkrebstiere an. Die Ausrüstungsanforderungen variieren je nach Art aufgrund von Unterschieden im Fütterungsverhalten, den Wasserbedingungen und der Produktionsdichte. Lieferanten benötigen Produktdesigns, die dieser Variation Rechnung tragen, ohne unnötige Komplexität hinzuzufügen, was eine breite Lieferantenbasis im Markt für Aquakulturausrüstung unterstützt.
Das Segment der Krebstiere wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,8 % wachsen. Garnelenfarmen in Süd- und Südostasien übernehmen vernetzte Fütterungs- und Überwachungswerkzeuge, um die Futtereffizienz zu verbessern und die Wasserbedingungen zu steuern. Im Jahr 2026 berichtete Nutreco, dass sein vernetztes Eruvaka-Ökosystem die Garnelenproduktion in 12 Ländern unterstützte. Der Ausrüstungsmix für Krebstiere umfasst automatisierte Futterautomaten, Belüfter, Wasserqualitätssensoren und Betriebsmanagementsysteme. Diese Produkte können als Aufrüstungen in bestehenden Teichen eingeführt werden, was die Einführung zugänglicher macht als ein vollständiger Anlagenneubau. Wissenschaftliche Literatur aus dem Jahr 2025 identifizierte auch automatisierte Futterautomaten mit integrierten Sensoren und lokaler Datenverarbeitung als wichtig für die Reduzierung von Futterverlusten. Eine breitere Einführung dieser Werkzeuge bei kleineren Garnelenfarmen würde den Markt für Aquakulturausrüstung weiter unterstützen. Ein zuverlässiger lokaler Service bleibt wichtig, da vernetzte Systeme eine laufende Kalibrierung und Fehlerbehebung erfordern.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 44,2 % am Aquaculture Equipment Markt und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Asien-Pazifik ist ein bedeutender Markt für Aquaculture Equipment, unterstützt durch seine umfangreiche Aquakulturproduktionsbasis. Die Ernährungs- und Landwirtschaftsorganisation (FAO) identifizierte Asien im Jahr 2024 als einen der wichtigsten globalen Produzenten aquatischer Tiere und Algen. China bleibt der führende Produzent, während Indien und Vietnam wichtige Chancen für Teich-, Käfig- und intensive Farmingausrüstung bieten. Wasserqualitätsüberwachungs- und Biosicherheitsausrüstung wird zunehmend relevant, da Farmen intensivere Systeme einführen. Japan treibt die landbasierte Produktion und das digitale Farmmanagement voran und unterstützt die Nachfrage nach modularer Ausrüstung und lokalem Service.
Nordamerika
Nordamerika zieht Investitionen in RAS-Infrastruktur und digitales Farmmanagement an. Biosicherheitsanforderungen und die Produktion von Premiumarten unterstützen Ausgaben für Wasseraufbereitung, Sauerstoffversorgung, Überwachung und automatisierte Fütterung. Die Abwasseranforderungen der Umweltschutzbehörde der Vereinigten Staaten (EPA) und die Compliance-Praktiken in British Columbia machen eine kontinuierliche Umweltüberwachung an regulierten Standorten wertvoll. Im Jahr 2025 kooperierte Innovasea mit Grieg Seafood, um Präzisionsaquakulturtools an kanadischen Standorten einzusetzen.
Europa, Afrika, Westasien, Südamerika, Ozeanien und Russland
Europa bleibt ein wichtiges Zentrum für Käfigzuchtausrüstung und RAS-Entwicklung, unterstützt durch Norwegens Lachsindustrie und Rückverfolgbarkeitsanforderungen. Die Europäische Kommission stellte im Oktober 2026 ihre Vision 2040 für Fischerei und Aquakultur vor, mit einem Fokus auf digitale Rückverfolgbarkeit entlang der gesamten Lieferkette. Afrika entwickelt eine Ausrüstungsnachfrage ausgehend von einer niedrigeren installierten Basis, wobei Ernährungssicherheit und Garnelenzucht die Projektaktivität unterstützen. Westasien zieht landbasierte Investitionen an, wo Wassermanagement und Produktionssicherheit Prioritäten sind. Südamerika, Ozeanien und Russland sehen sich unterschiedlichen Bedingungen in Bezug auf Finanzierung, Service, Standortzugang und Importe gegenüber.
Wettbewerbslandschaft
Marktkonzentration
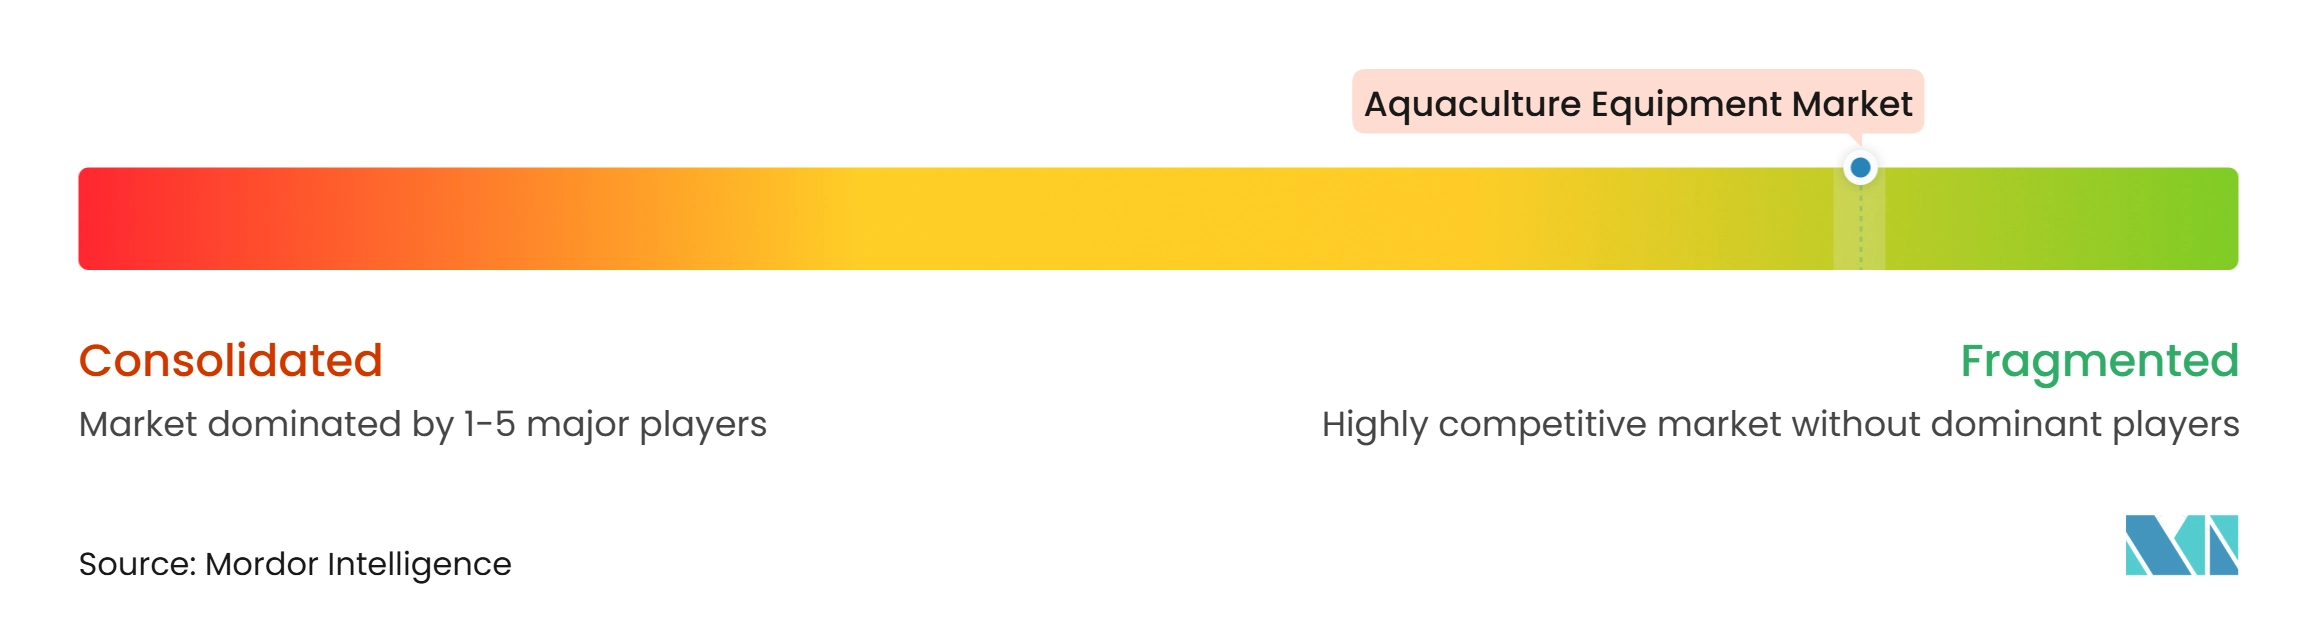
Der Aquaculture Equipment Markt war im Jahr 2026 fragmentiert, wobei AKVA group ASA (Egersund Group AS), Scale Aquaculture AS (Scale Aquaculture Group AS), Innovasea Systems, Inc., AquaMaof Aquaculture Technologies Ltd. und Aquaculture Systems Technologies, LLC als die wichtigsten Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch breite Ausrüstungsportfolios, Ingenieurkapazitäten, digitale Technologien und Erfahrung in der Bedienung verschiedener Aquakulturproduktionssysteme unterstützt. Unternehmen konkurrieren durch Ausrüstungszuverlässigkeit, Systemintegration, Automatisierung, Überwachungsfähigkeiten, technischen Support und Kundendienst. Diese Faktoren fördern die Produktentwicklung und Portfolioerweiterung mit dem Ziel, Fütterung, Wassermanagement, Fischhandhabung und Farmüberwachung in land- und seebasierten Aquakulturbetrieben zu verbessern.
Spezialisierte Lieferanten konkurrieren auch, indem sie spezifische betriebliche Anforderungen erfüllen, darunter Wasserqualitätsüberwachung, Sauerstoffmanagement, Biomasseabschätzung und Fernfarmmanagement. Unternehmen wie OxyGuard, Aquabyte und andere technologieorientierte Anbieter können sich durch spezialisierte Ausrüstung und digitale Plattformen differenzieren, die breitere Farmoperationen ergänzen. Diese Positionierung ermöglicht es kleineren Lieferanten, spezifische Produktionsherausforderungen anzugehen und gleichzeitig durch technologische Fähigkeiten, Produktspezialisierung und fokussierten Kundensupport zu konkurrieren.
Chancen bestehen für Unternehmen, die erschwingliche modulare Ausrüstung, flexible Finanzierungs- und Leasingoptionen sowie stärkere lokale Servicenetzwerke anbieten. Größere Unternehmen können ihre Portfolios durch Produktentwicklung, Akquisitionen und Investitionen in integrierte Automatisierungs- und digitale Technologien erweitern, während spezialisierte Lieferanten durch fokussierte Lösungen und technisches Fachwissen konkurrieren können. Da Aquakulturfarmen zunehmend automatisierte und datengesteuerte Produktionssysteme einführen, wird die Fähigkeit, zuverlässige Ausrüstung mit kompatibler Software, reaktionsschnellem technischen Support und integrierten Servicekapazitäten zu kombinieren, voraussichtlich zu einem immer wichtigeren Wettbewerbsfaktor werden.
Aquaculture Equipment Branchenführer
-
AKVA group ASA (Egersund Group AS)
-
Scale Aquaculture AS (Scale Aquaculture Group AS)
-
Innovasea Systems, Inc.
-
AquaMaof Aquaculture Technologies Ltd.
-
Aquaculture Systems Technologies, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aquakulturausrüstung Unternehmen in diesem Bericht
- AKVA group ASA (Egersund Group AS)
- Scale Aquaculture AS (Scale Aquaculture Group AS)
- Innovasea Systems, Inc.
- AquaMaof Aquaculture Technologies Ltd.
- Aquaculture Systems Technologies, LLC
- Poseidon Ocean Systems Ltd.
- ELDI Norway AS (Hampiðjan hf.)
- CPI Equipment Inc.
- Eruvaka Technologies Private Limited (Nutreco)
- Vaki Fiskeldiskerfi ehf.
- Gael Force Group Limited (Gael Force Group Holdings Limited)
- OxyGuard International A/S
- FREA Solutions ApS
- UMITRON PTE. LTD.
- Aquabyte, Inc. (Vitruvian Partners)
Neueste Industrielle Entwicklungen in Markt für Aquakulturausrüstung
- September 2026: Innovasea Systems, Inc. erweiterte seine BiomassPro-Lösung um einen Algorithmus zur Biomasseabschätzung bei Regenbogenforellen, was die Artenabdeckung des Systems verbreitert und die Nutzung automatisierter Biomasseüberwachung bei weiteren Aquakulturarten unterstützt.
- Juli 2026: Scale Aquaculture AS und Nærøysund Aquaservice arbeiteten an einer hybriden Fütterungslösung zusammen, die darauf ausgelegt ist, Farmen die Umstellung des Futtertransports von pneumatischer auf wasserbasierte Lieferung unter Verwendung bestehender Futterbarken-Infrastruktur zu ermöglichen, was Innovationen in der Aquakultur-Fütterungsausrüstung unterstützt.
- Mai 2026: Aquabyte, Inc. stellte sein Hydra 360-System auf der HavExpo in Bergen vor und integrierte Kamera-, Sonar- und Sensortechnologien in eine einzige Plattform für Käfigüberwachung, Biomasseabschätzung, Laus-Zählung und Fischwohlbefindenanalyse, was die Fähigkeiten digitaler Überwachungsausrüstung in Aquakulturbetrieben erweitert.
- April 2026: i2S lancierte aqua4, eine Echtzeit-Farmverwaltungsplattform, die Umwelt-, Fischverhalten-, Produktions-, Kamera- und Gerätestatus-Daten integriert und die wachsende Integration digitaler Überwachungs- und Verwaltungssysteme in Aquakulturfarmen unterstützt.
Globaler Aquaculture Equipment Marktberichtsumfang
Aquakulturausrüstung bezeichnet Maschinen, Systeme und technologische Werkzeuge, die zur Einrichtung, zum Betrieb, zur Überwachung und zur Instandhaltung von Aquakulturproduktionsanlagen eingesetzt werden. Sie umfasst Ausrüstung für Fütterung, Belüftung und Sauerstoffversorgung, Wasseraufbereitung und -zirkulation, Fischhandhabung und -ernte, Betriebsüberwachung sowie Käfig- und Netzmanagement in kommerziellen Aquakulturbetrieben. Ausrüstung, die vorrangig für die Fangfischerei, den Freizeitfischfang, die Aquarienpflege und die Meeresfrüchteverarbeitung außerhalb der Aquakulturanlage eingesetzt wird, ist vom Marktumfang ausgeschlossen. Der Bericht über den Markt für Aquakulturausrüstung ist segmentiert nach Ausrüstungstyp (Belüftungs- und Sauerstoffversorgungsausrüstung, Fütterungssysteme, Handhabungs-, Sortier-, Ernte- und Transferausrüstung, Überwachungs- und Steuerungssysteme, Netze, Käfige und Netzhandhabungsausrüstung, Wasseraufbereitungs- und Zirkulationsausrüstung sowie sonstige Aquakulturausrüstung), nach Betriebstyp (Käfigkultur, Durchflusssysteme, Teichkultur und Kreislaufaquakultursysteme), nach Spezies (Fische, Krebstiere, Weichtiere und sonstige Aquakulturspezies) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Belüftungs- und Sauerstoffversorgungsgeräte |
| Fütterungssysteme |
| Handhabungs-, Sortierungs-, Ernte- und Transfergeräte |
| Überwachungs- und Steuerungssysteme |
| Netze, Käfige und Netzhandhabungsgeräte |
| Wasseraufbereitungs- und Zirkulationsgeräte |
| Sonstige Aquaculture Equipment |
| Käfigkultur |
| Durchflusssysteme |
| Teichkultur |
| Kreislaufaquakultursysteme |
| Fische |
| Krebstiere |
| Weichtiere |
| Sonstige Aquakulturspezies |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Gerätetyp | Belüftungs- und Sauerstoffversorgungsgeräte | |
| Fütterungssysteme | ||
| Handhabungs-, Sortierungs-, Ernte- und Transfergeräte | ||
| Überwachungs- und Steuerungssysteme | ||
| Netze, Käfige und Netzhandhabungsgeräte | ||
| Wasseraufbereitungs- und Zirkulationsgeräte | ||
| Sonstige Aquaculture Equipment | ||
| Nach Betriebstyp | Käfigkultur | |
| Durchflusssysteme | ||
| Teichkultur | ||
| Kreislaufaquakultursysteme | ||
| Nach Spezies | Fische | |
| Krebstiere | ||
| Weichtiere | ||
| Sonstige Aquakulturspezies | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Aquaculture Equipment Markt?
Die Aquaculture Equipment Marktgröße betrug 2026 17,29 Milliarden USD und wird voraussichtlich bis 2032 auf 26,58 Milliarden USD bei einem CAGR von 7,48 % über 2027–2032 wachsen.
Welche Ausrüstungskategorie hat den größten Marktanteil?
Fütterungssysteme hielten im Jahr 2026 einen Umsatzanteil von 31,6 %, da das Futterbestandsmanagement für Farmkosten und Produktionskontrolle zentral bleibt.
Warum werden Kreislaufaquakultursysteme (RAS) immer wichtiger?
RAS unterstützt kontrollierten Wasserverbrauch und Biosicherheit, aber seine Einführung hängt von der Verfügbarkeit von Kapital, erschwinglicher Elektrizität und technischem Support ab.
Welche Aquaculture Equipment Kategorie wird voraussichtlich am schnellsten wachsen?
Überwachungs- und Steuerungssysteme werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 10,2 % wachsen, da Farmen Echtzeit-Wasserqualitäts-, Biomasse- und Wohlbefindenüberwachung einführen.