
藻類バイオ燃料市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
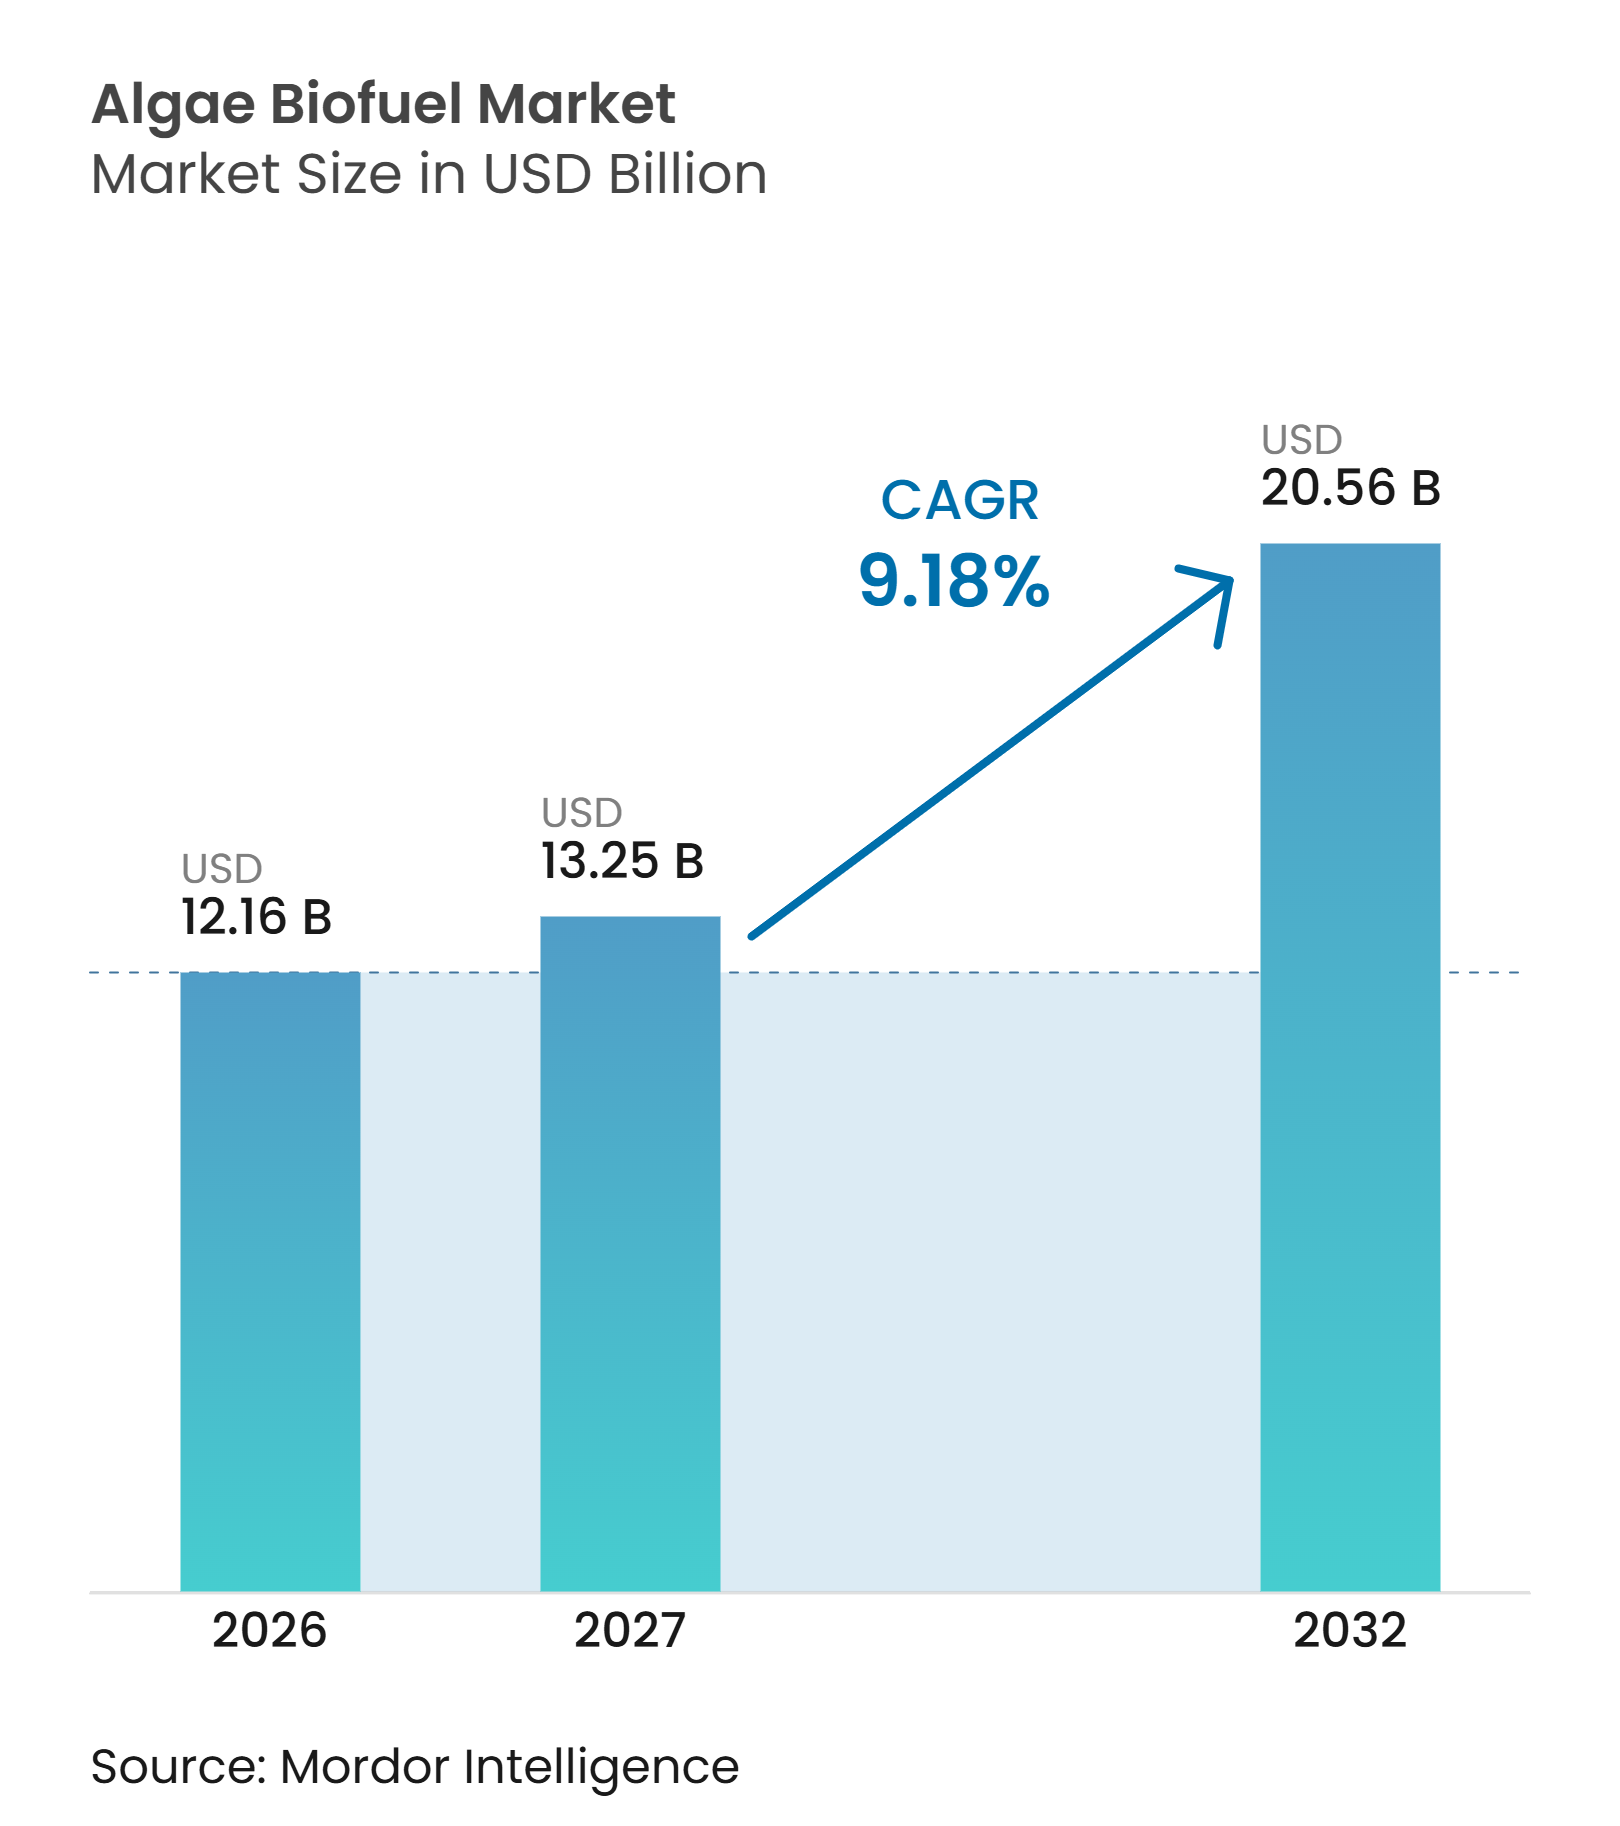
| 市場規模 (2027) | 13.25 十億米ドル |
| 市場規模 (2032) | 20.56 十億米ドル |
| 成長率 (2027 - 2032) | 9.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる藻類バイオ燃料市場分析
藻類バイオ燃料市場規模は、2026年の12.16 ビリオン 米ドルから2027年には13.25 ビリオン 米ドルへと成長し、2027年から2032年にかけて9.18%のCAGRで2032年までに20.56 ビリオン 米ドルに達すると予測されている。藻類バイオ燃料市場は、航空会社や海運事業者にとって低炭素燃料の供給をコンプライアンス要件とする燃料義務化規制によって形成されつつある。需要は、特に航空および海上輸送において電化が困難な用途に向かっている。開発者はまた、廃水、産業用二酸化炭素、塩水、および非耕作地を活用した低コストモデルを模している。これは統合型施設に有利に働くが、スケールアップの実績と抽出コストは商業的収益に対する重要な制約として依然として残っている。藻類バイオ燃料市場は依然として断片化されており、技術の所有権、認証能力、および確保されたオフテイク契約は、生産規模単独よりも重要な意味を持つ場合がある。
主要レポートのポイント
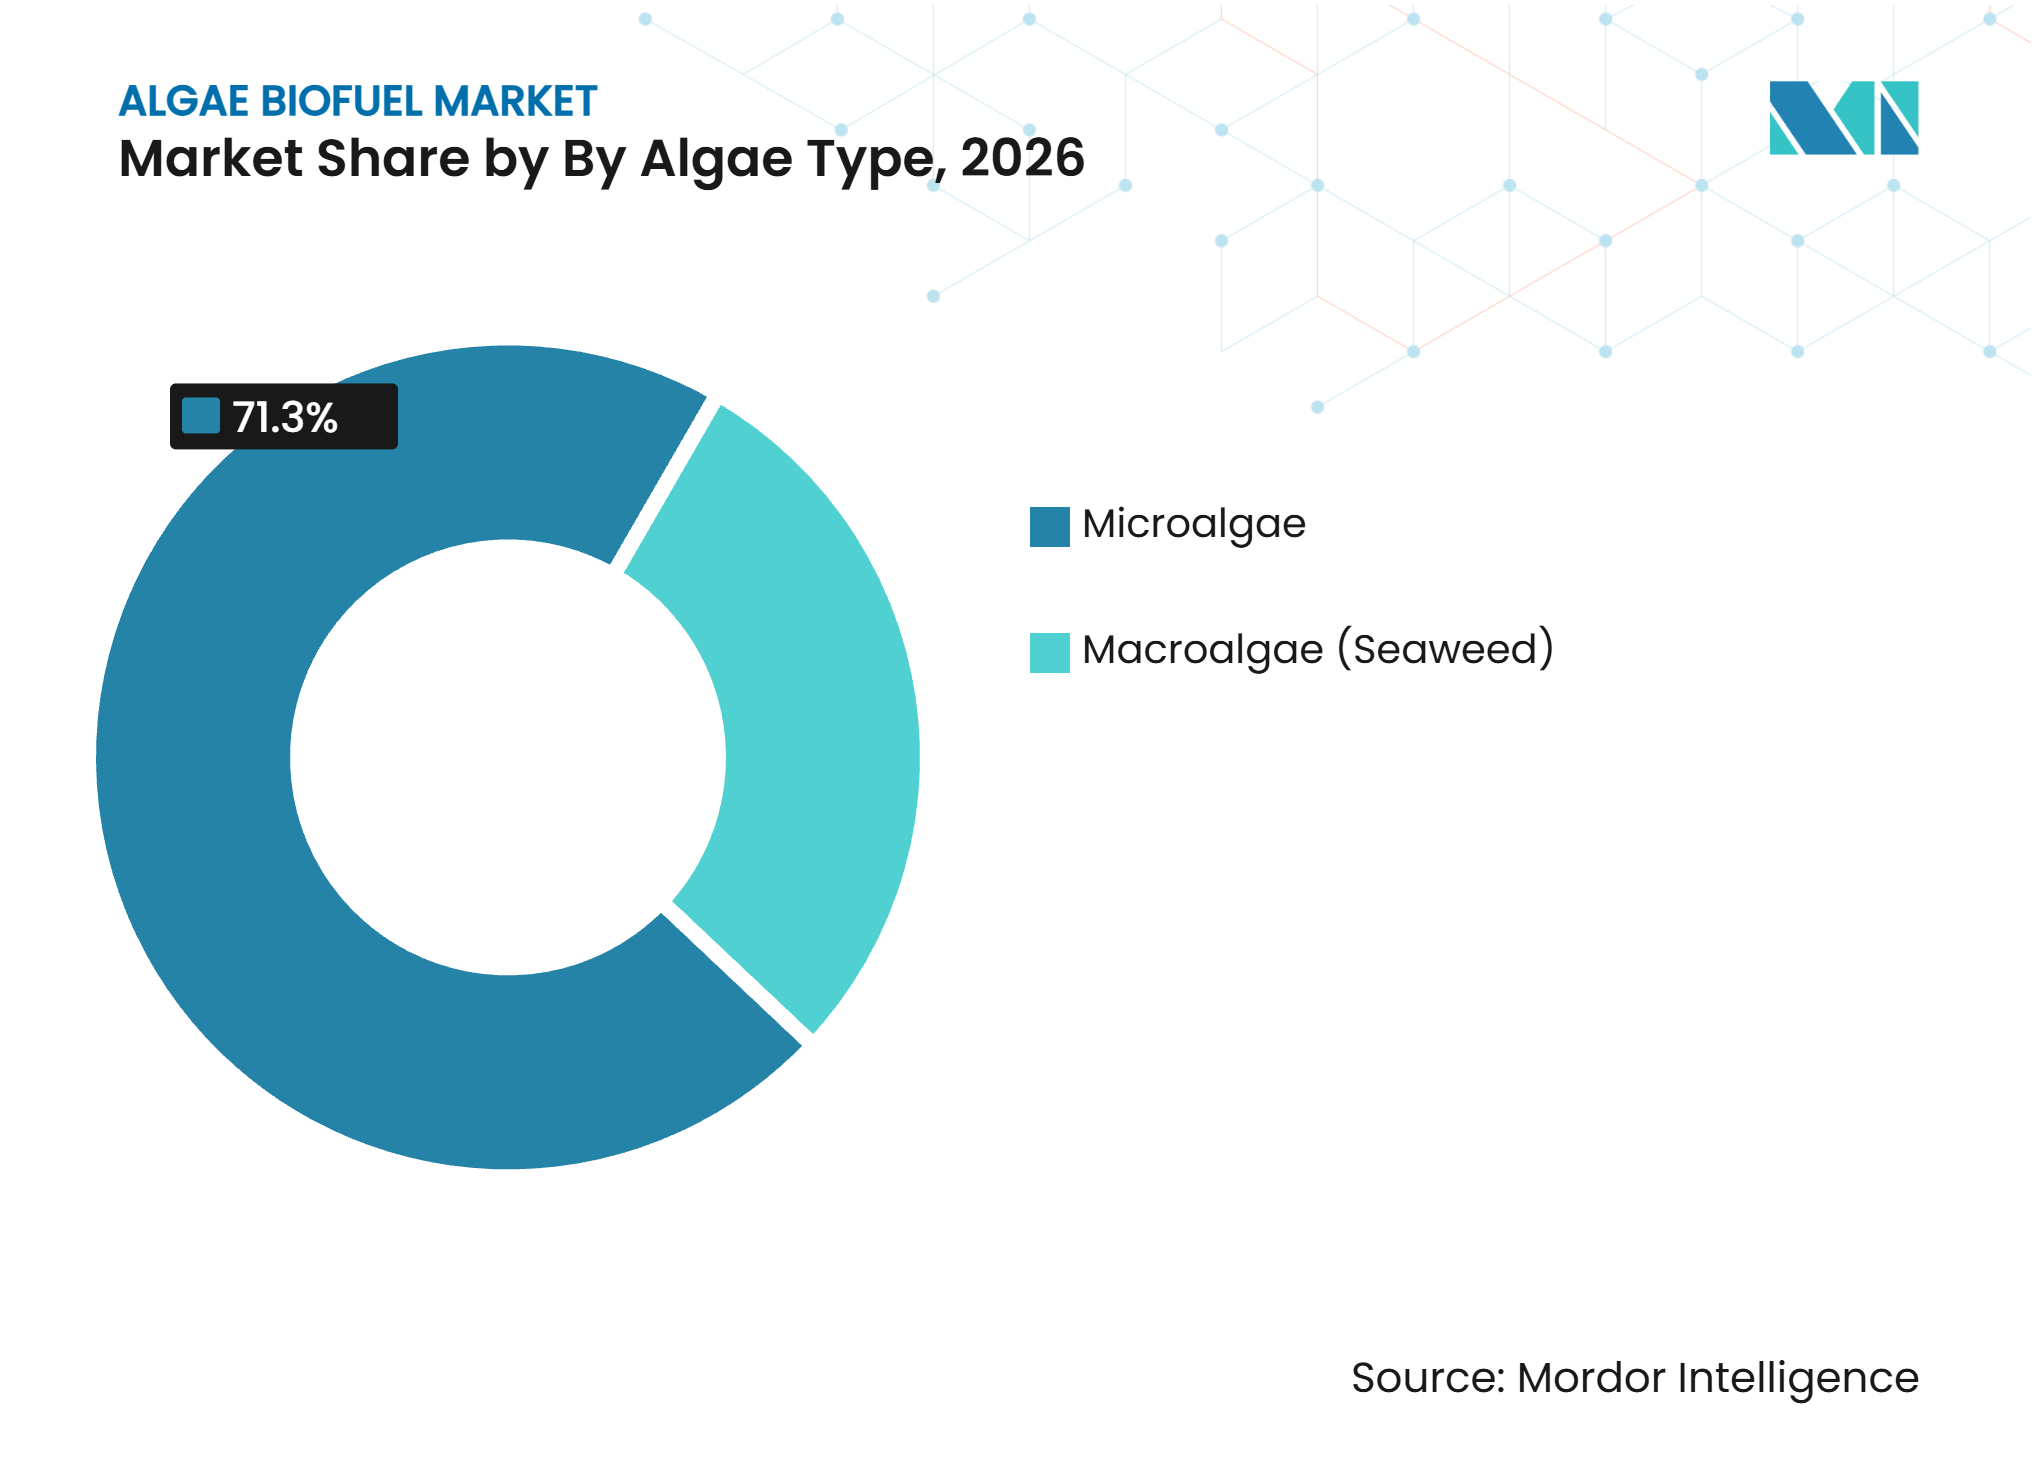
- 藻類の種類別では、微細藻類が2026年に71.3%の収益シェアを占め、大型藻類は2032年にかけて9.8%のCAGRで最も高い成長を記録すると予測されている。
- 燃料の種類別では、バイオディーゼルが2026年に29.5%の収益シェアを占め、持続可能な航空燃料およびバイオジェット燃料は2032年にかけて10.3%と最も高いCAGRを記録すると予測されている。
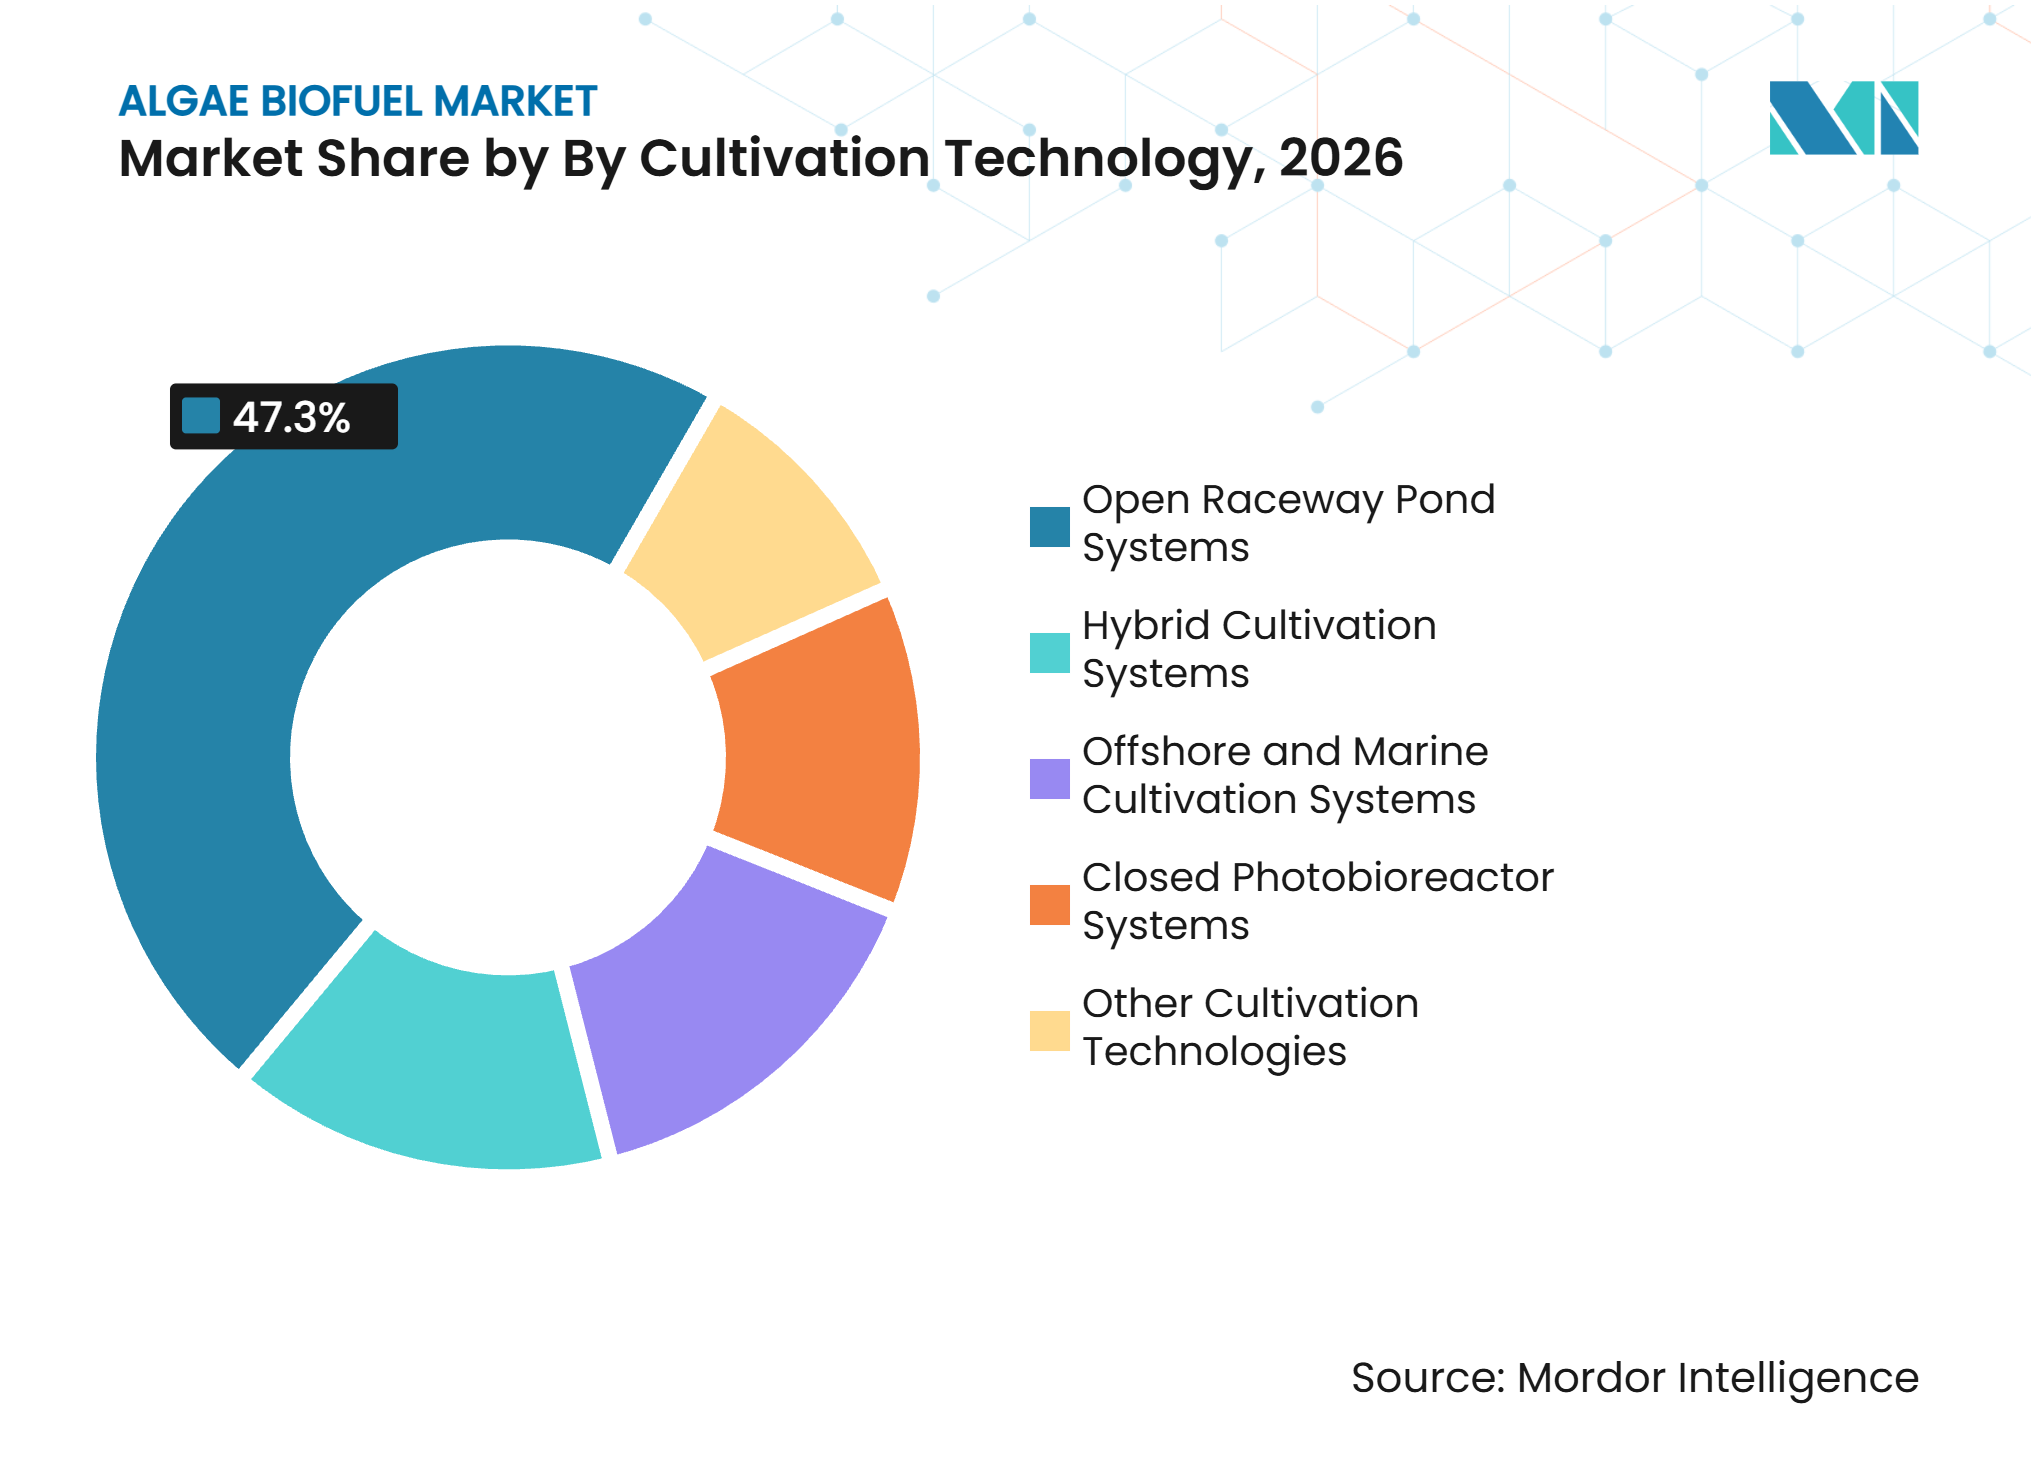
- 培養技術別では、開放型レースウェイポンドが2026年に藻類バイオ燃料市場シェアの47.3%を占め、閉鎖型光バイオリアクターは2032年にかけて9.6%と最も高いCAGRを記録すると予測されている。
- 用途別では、道路輸送が2026年に42.4%の収益シェアを占め、航空は2032年にかけて10.2%と最も高いCAGRを記録すると予測されている
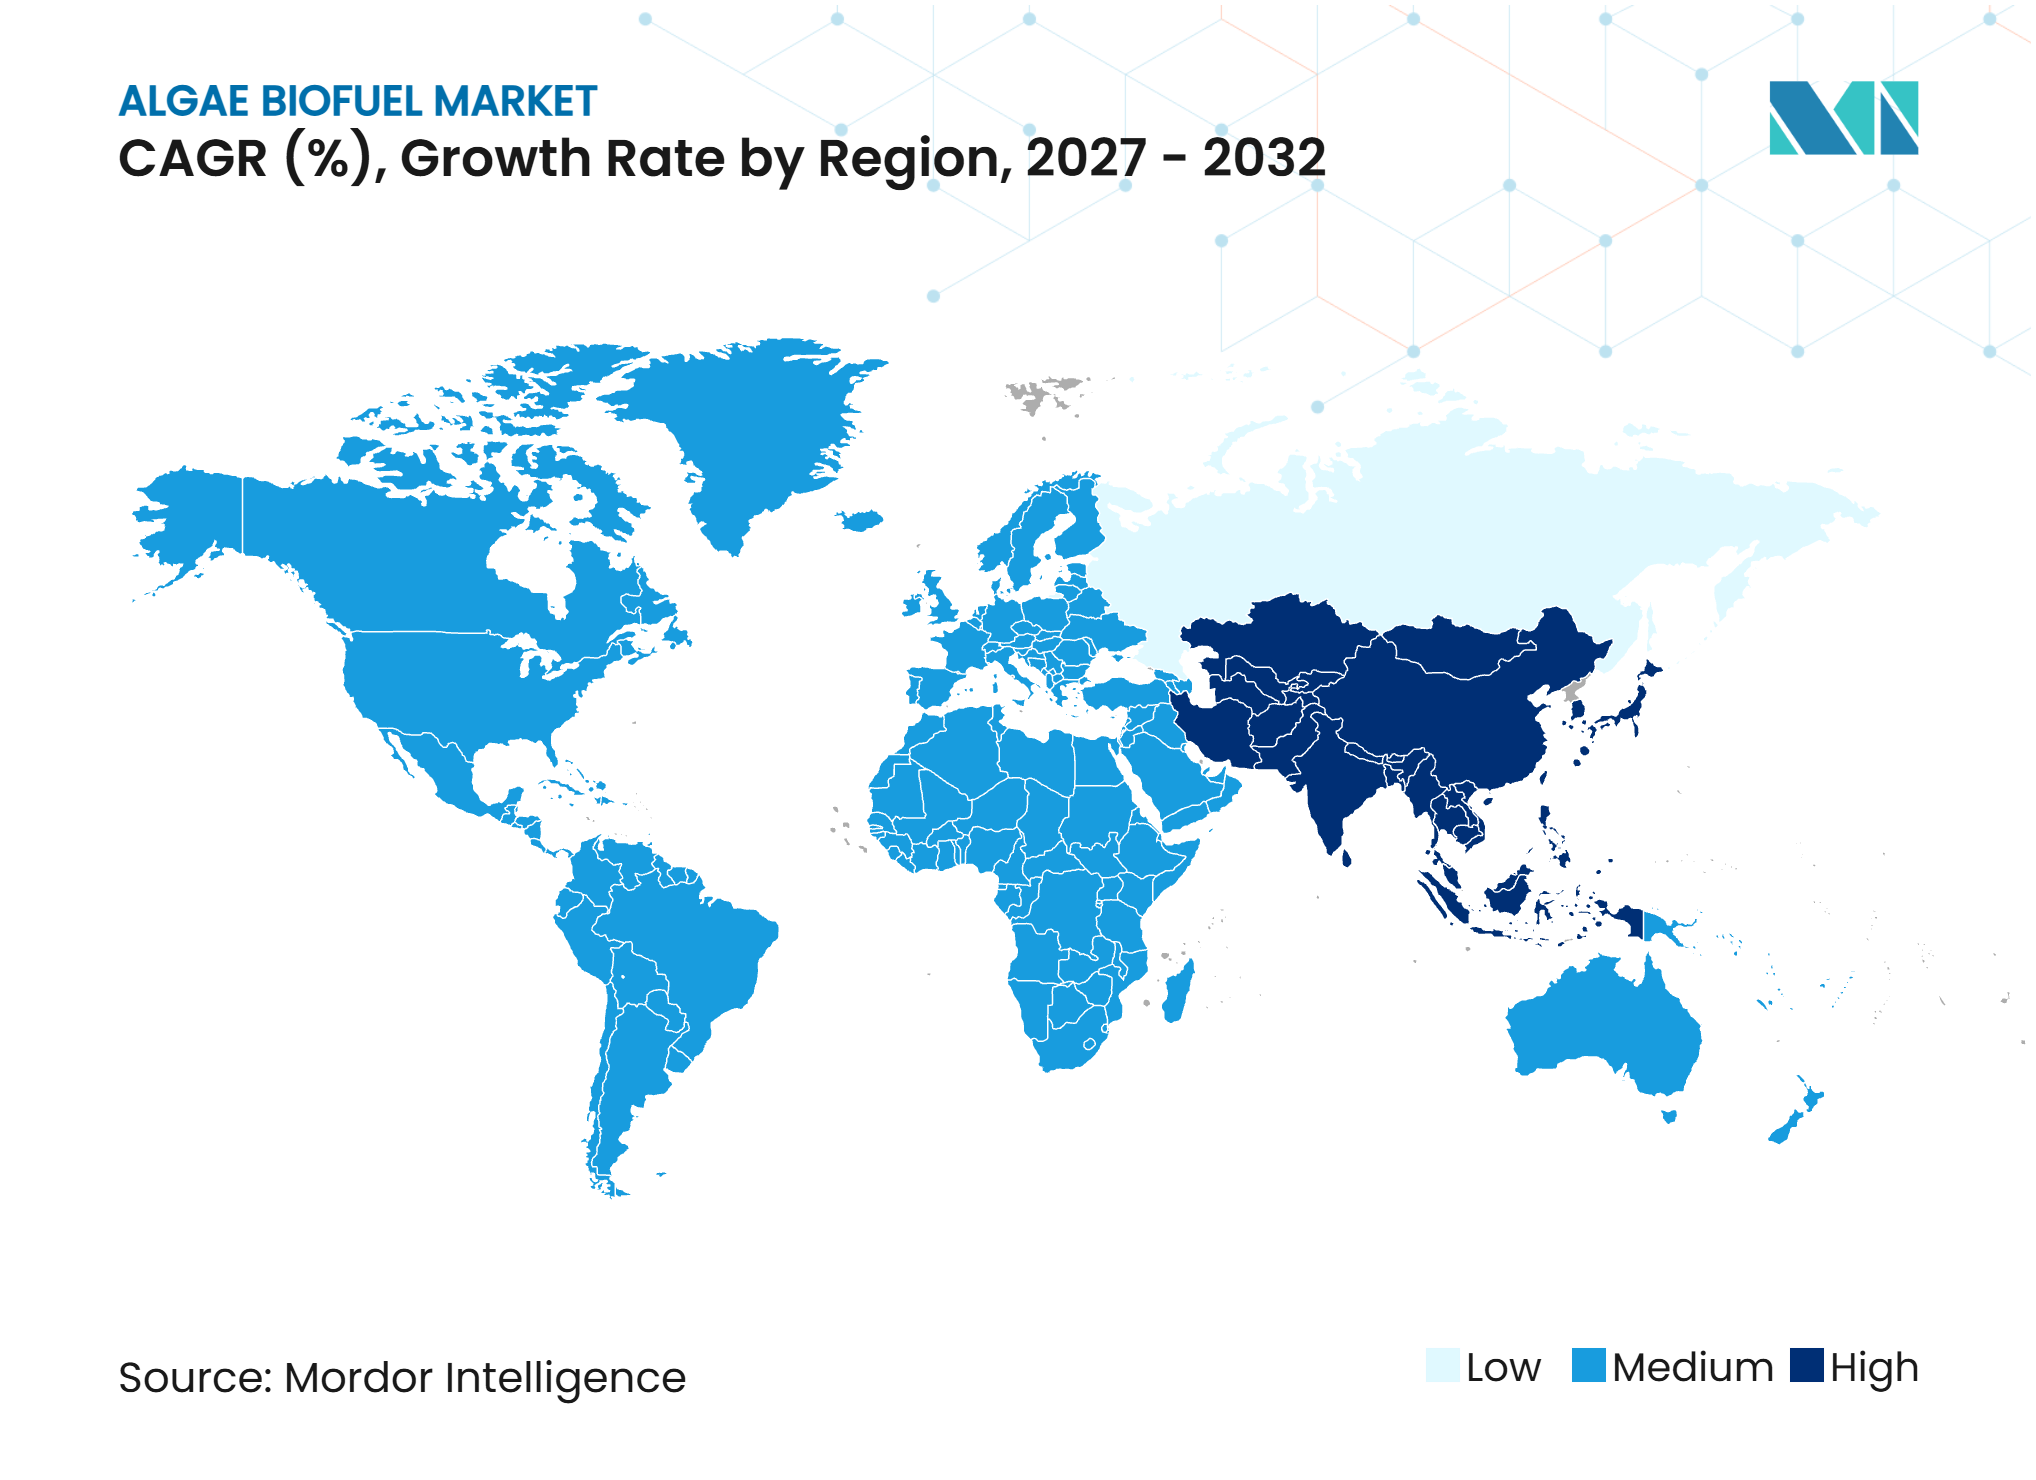
- 地域別では、北米が2026年の藻類バイオ燃料市場規模の37.7%を占め、アジア太平洋地域は2032年にかけて9.9%と最も高いCAGRを記録すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能燃料義務規制および低炭素燃料基準 | +2.4% | 世界(北米・EU中心) | 短期(2年以内) |
| 持続可能な航空燃料おび海運脱炭素化需要 | +2.1% | 世界 | 中期(2~4年) |
| 非耕作地および塩水における高い生産性 | +1.0% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 炭素回収および廃水栄養素回収統合 | +0.9% | 北米、欧州 | 中期(2~4年) |
| 株の工学的改良および高脂質生産性 | +0.8% | 世界 | 長期(4年以上) |
| 藻類燃料およびタンパク質の副産物経済性 | +0.6% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能燃料義務規制および低炭素燃料基準
藻類バイオ燃料市場は、燃料規制が低炭素供給に対する明確な義務を生み出す場合に恩恵を受けます。ReFuelEU航空規制は2025年に持続可能な航空燃料の2%混合を義務付け、2040年には34%、2050年には70%へと引き上げられる予定であり、同枠組みは再生可能エネルギー指令III(RED III)の下で微細藻類を先進的原料として認定しています。[1] この分類は、先進バイオ燃料のサブターゲットおよびダブルカウント規定が認証済みパスウェイを支援するため、藻類由来燃料の立場を改善する可能性があります。米国もまた、インフレ抑制法の税額控除を通じて認証済み先進燃料を支援しており、生産が適格要件を満たす場合にプロジェクト経済性を改善できます。国際民間航空機関(ICAO)の国際航空のためのカーボン・オフセットおよび削減スキーム(CORSIA)枠組みは、2027年からほとんどの加盟国に対して義務化され、環境・社会基準を満たす燃料パスウェイの重要性が高まります。OECDおよびFAOは、再生可能エネルギー指令III(RED III)の先進バイオ燃料目標が2030年までに3.5%から5.5%に引き上げられ、適格な非食料原料をめぐる競争が激化すると報告しています。
持続可能な航空燃料および海運脱炭素化需要
藻類バイオ燃料市場は、技術の普及ではなく原料の入手可能性が長期的な持続可能な航空燃料供給の主な制約として特定されているため、航空分野において成長機会が拡大しています。世界の持続可能な航空燃料生産量は2024年に倍増し、2025年にも再び倍増すると予測されていましたが、それでも航空燃料需要のわずか0.7%しかカバーできません。このギャップにより、道路燃料用途がすでに確立されている場合でも、藻類バイオ燃料市場が航空燃料を追求する理由が生まれています。国際海事機関(IMO)は2025年4月にネットゼロ枠組みを承認し、同枠組みは総トン数5,000トン以上の船舶を対象に2027年に発効する予定です。これらの船舶は国際海運の二酸化炭素排出量の85%を占めており、ライフサイクル排出量が低い燃料に対する広範なコンプライアンス環境を生み出しています。HutanBioは、同社の藻類油がマイナス20.96 gCO2e/MJのライフサイクル温室効果ガス強度を達成したと報告しており、生産者が海洋燃料用途向けに藻類由来油を評価している理由を示しています。
炭素回収および廃水栄養素回収統合
藻類バイオ燃料市場は、培養が廃水処理および産業用二酸化炭素ストリームと連携する場合に投入コストを削減できます。エネルギー省の技術報告書による、廃水由来の藻類バイオマスは、同等の規模の仮定の下でポンド培養微細藻類の1ガソリンガロン相当5.54 米ドルと比較して、1ガソリンガロン相当3.32 米ドルでドロップイン燃料を支援できる可能性があります。[2] このアプローチは購入栄養素への依存を低減し、廃棄物処理を施設の操業モデルの一部にすることができます。SusAlgaeFuelプロジェクトは、嫌気性消化フルーガスおよび消化液を組み合わせることで、水素化処理エステルおよび脂肪酸のコストを1kgあたり12.3 米ドルから6.3 米ドルに削減することを目標としています2025年のライフサイクル研究では、廃水で育てた微細藻類が生産されるバイオディーゼル1トンあたりマイナス6,799 kg CO2当量を達成できると報告されています。廃水ベースの培養は依然として病原体、排水品質、および排出要件の管理が必要であるため、その恩恵は地域の操業条件に依存します。
株の工学的改良および高脂質生産性
藻類バイオ燃料市場は、脂質含有量を失うことなくバイオマス生産性を向上させることに依存しています。2026年のTrends in Biotechnology誌の研究では、クラミドモナス・ラインハルティイにおける原核生物のアシル・アシルキャリアタンパク質経路が乾燥細胞重量1gあたり385 mgの脂質を生産し、窒素ストレス下での成長を維持しながら野生型の結果を185%上回ったと報告されています。この研究は、藻類バイオ燃料市場を制限してきた急速な藻類成長と脂質蓄積の間の歴史的なトレードオフに対処するものです。エネルギー省は、藻類システム収量最大化(MASY)プログラムを通じて、培養および前処理の障壁に対処するために最大10 ミリオン 米ドルを提供しました。HutanBioはた、フォトバイオリアクターバッグシステムの再設計により、光分布とガス交換の改善を通じて生産コストを半減させたと報告しています。したがって、藻類バイオ燃料産業は、単一の技術改善に依存するのではなく、生物学的進歩、リアクター設計、および副産物収益を通じてコストを削減する余地があります。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い培養・脱水・抽出コスト | −1.8% | 世界 | 短期(2年以内) |
| パイロットから商業農場へのスケールアップリスク | −1.4% | 世界 | 中期(2~4年) |
| 汚染、光管理、および気候変動性 | −0.6% | アジア太平洋、中東・アフリカ(開放型ポンドシステム) | 短期(2年以内) |
| 認証、原料トレーサビリティ、およびライフサイクル炭素の不確実性 | −0.5% | 世界(EU・ICAO認証集約型) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い培養・脱水・抽出コスト
生産コストは藻類バイオ燃料市場に対する最大の制約として残っています。Concaweは、脂質抽出で1Lあたり2.2ユーロ、水熱液化で1Lあたり3.4ユーロの調和された最低燃料販売価格を報告していす。開放型ポンドにおける低いバイオマス濃度は、燃料変換を開始する前の収穫および脱水に高いエネルギーを必要とします。2025年の技術経済研究では、高脂質パスウェイが非イソシアネートポリウレタン副産物からの収益が完全に計上された場合にのみ、1ガソリンガロン相当3.68 米ドルに達したと報告されています。[3] 廃水システムは藻類バイオ燃料市場の生産コストを低下させる可能性がありますが、病原体管理および排出コンプライアンスが独自の操業負担を加える可能性があります。閉鎖型フォトバイオリアクターはよりクリーな生産条件を提供しますが、開放型ポンドに比べて大きな資本プレミアムを維持しており、価格に敏感な燃料市場での使用を制限しています。
パイロットから商業農場へのスケールアップリスク
藻類バイオ燃料市場は、実験室およびパイロット規模の実績から大規模商業農場への困難な移行に直面しています。Concaweは、楽観的な技術経済モデルで使用される国立再生可能エネルギー研究所のベンチマークを26%下回る、最高報告屋外生産性として18.6 g/m²/日(完全表記:1日あたり1平方メートルあたり18.6グラム)を特定しました。2026年のレビューでは、藻類バイオ燃料市場は断片化した開発パスウェイ、一貫性のない技術経済的証拠、および未解決のスケーラビリティ障壁によって制約されていると説明されています。大規模施設はまた、汚染、変化する日照、温度変動、および一貫した栄養素供給を管理しなければなりません。認証および原料トレーサビリティは、開発者が航空または海洋燃料市場を求める場合にさらなる要件を追加します。循環型バイオベース欧州合同事業体は250のプロジェクトに14億ユーロを投資していますが、補助金支援だけでは商業規模プラントの資金調達ギャップを埋めることはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
藻類タイプ別:
微細藻類が現在の生産をリードし、大型藻類への関心が高まる微細藻類は2026年の藻類バイオ燃料市場シェアの71.3%を占めました。その地位は、ナンノクロロプシス、クロレラ、クラミドモナスなどの種の高い脂質含有量と、水素化処理の確立されたルートを反映しています。Concaweは、微細藻類の脂質含有量が一般的に乾燥重量の20%から45%の範囲であると指摘しています。これらの特性により、持続可能な航空燃料および再生可能ディーゼル原料を求める生産者にとって、微細藻類は藻類バイオ燃料市場における近期的な選択肢となっています。
大型藻類は2032年までに9.8%の成長率が予測されており、このセグメント区分の中で最も高い成長率です。2025年に開始された欧州海洋協定には、2027年までに欧州の藻類生産を拡大することを目的としたブルーバイオエコノミーイノベーションイニシアチブが含まれています。メキシコは、国航空のためのカーボン・オフセットおよび削減スキーム(CORSIA)基準の下でサルガッサムを航空バイオ燃料に変換するための多国間アプローチを検討しています。したがって、その長期的な地位は変換効率と物流上の課題を解決することにかかっています。



燃料タイプ別:
持続可能な航空燃料がより高い価値の投資を引き付けるバイオディーゼルは2026年の藻類バイオ燃料産業シェアの29.5%を占めた。バイオディーゼルは商業的な歴史が長く、ディーゼル対応車両および船舶機器の幅広い顧客基盤にサービスを提供している。バイオエタノール、バイオガスまたはメタン、再生可能ディーゼル、バイオガソリン、およびバイオブタノールが残りの燃料ミックスを構成した。ただし、バイオディーゼルは、認証済み航空燃料がより高い価格を命じるため、資本をめぐる競争が激化している。
持続可能な航空燃料およびバイオジェット燃料は、2032年にかけて10.3%の成長が予測されている。2025年の米国の研究によると、水素化処理エステルおよび脂肪酸を経由した微細藻類ベースの持続可能な航空燃料は、将来の好条件の仮定のもとで、ガソリン換算1リットルあたり1.73 米ドルから4.48 米ドルに達する可能性があることが明らかになった。これにより、従来の航空料原料と比較して藻類バイオ燃料市場のリターンが改善される可能性がある。プレミアム航空経路は依然として厳格な燃料認証と信頼性の高い原料品質に依存している。
培養技術別:
開放型ポンドがコスト優位性を維持開放型レースウェイポンドは2026年の藻類バイオ燃料市場規模の47.3%を占めました。そのリードは、より低い資本要件、簡単な建設、および限界地または塩水地での使用から来ています。このシステムは、燃料コストが主な購買要因あるバイオディーゼルおよびバイオガスプロジェクトに適しています。主な制限は汚染、天候への露出、および成長条件に対する低い制御です。
閉鎖型フォトバイオリアクターは2032年までに9.6%の成長率が予測されており、培養技術の中で最も高い成長率です。HutanBio ASは、フォトバイオリアクターバッグシステムの再設計後に藻類油生産コストが50%削減されたと報告しました。2025年の研究では、100ヘクタールの膜統合型レースウェイポンドがバイオマス1kgあたり7.5 米ドルに達し、5.3年の回収期間を達成できることが判明しました。藻類バイオ燃料市場の技術選択は、地域の燃料価格、土地条件、認証ニーズ、および資本へのアクセスに引き続き結びついています。

用途別:
航空が道路輸送より速く拡大道路輸送は2026年に42.4%の収益シェアを占めました。海上輸送、発電、および産業用エネルギーが残りの用途基盤を形成しています。海洋需要は、2027年に発効する国際海事機関(IMO)の燃料強度枠組みからの支援を得ています。これらの用途は、炭素クレジット収入または産業排出との共同立地が経済性を改善する場合により実現可能です。
航空は2032年までに10.2%の成長率が予測されており、他の用途セグメントより速い成長です。その成長は、国際航空のためのカーボン・オフセットおよび削減スキーム(CORSIA)への参加、ReFuelEU航空義務、および世界で170件を超えた航空会社の購買契約を反映してます。COCPITプロジェクトは、航空および海洋燃料に藻類バイオマスを使用する循環型パスウェイを開発しています。2025年の評価では、廃水で育てた藻類の水熱液化が密度、粘度、表面張力、および凝固点に関する従来のジェット燃料要件を満たせることが判明しました。コスト競争力は、この技術的適格性が持続的な商業需要になる前の主要な要件として残っています。
地域分析
北米は2026年に37.7%の収益シェアを占めました。連邦支援には、再生可能燃料基準、インフレ抑制法の税額控除、およびエネルギー省の研究プログラムが含まれます。エネルギー省のMASYプログラムは、藻類培養のスケールアップに対処するために最大10 ミリオン 米ドルを提供しています。藻類バイオ燃料市場はまた、株の開発、燃料変換研究、およびライフサイクル分析を支援する大学および国立研究所のパートナーシップから恩恵を受けています。メキシコは大型藻類収穫のための海岸線アクセスを提供し、航空燃料向けのサルガッサム変換を検討しています。
アジア太平洋は2032年までに9.9%の成長率が予測されており、最も速い地域成長率です。日本の投資家は2025年3月にマレーシアのサラワクでの藻類生産拡大のためにChitoseに50 ミリオン 米ドルを投資しました。このモデルにより、藻類バイオ燃料市場は日本の資本と東南アジアの培養条件へのアクセスを得ることができます。したがって、地域の藻類バイオ燃料市場は低い培養コストから恩恵を受けることができますが、商業的実行と燃料認証は依然として必要です。
欧州の藻類バイオ燃料市場は、ReFuelEU航空規制とEU排出権取引制度が低炭素燃料需要を支援するため、相当な収益基盤を持っています。欧州の藻類生産は現在、バイオ燃料よりも食品、飼料、化粧品に多く使用されており、燃料活動は主にデモンストレーション規模にとどまっています。中東・アフリカは開放型ポンド向けの日照、非耕作地、および塩水を提供しています。湾岸協力会議(GCC)諸国はまた、脱塩ブラインおよび産業用二酸化炭素を使用した藻類プロジェクトを支援できる炭素削減計画とエネルギー多様化優先事項を組み合わせています。HutanBioとUtopia World Investmentは、2029年まに年間6,000から8,000メートルトンの生産を目標とするオマーンでのパートナーシップを結んでいます。
競合環境
市場集中度
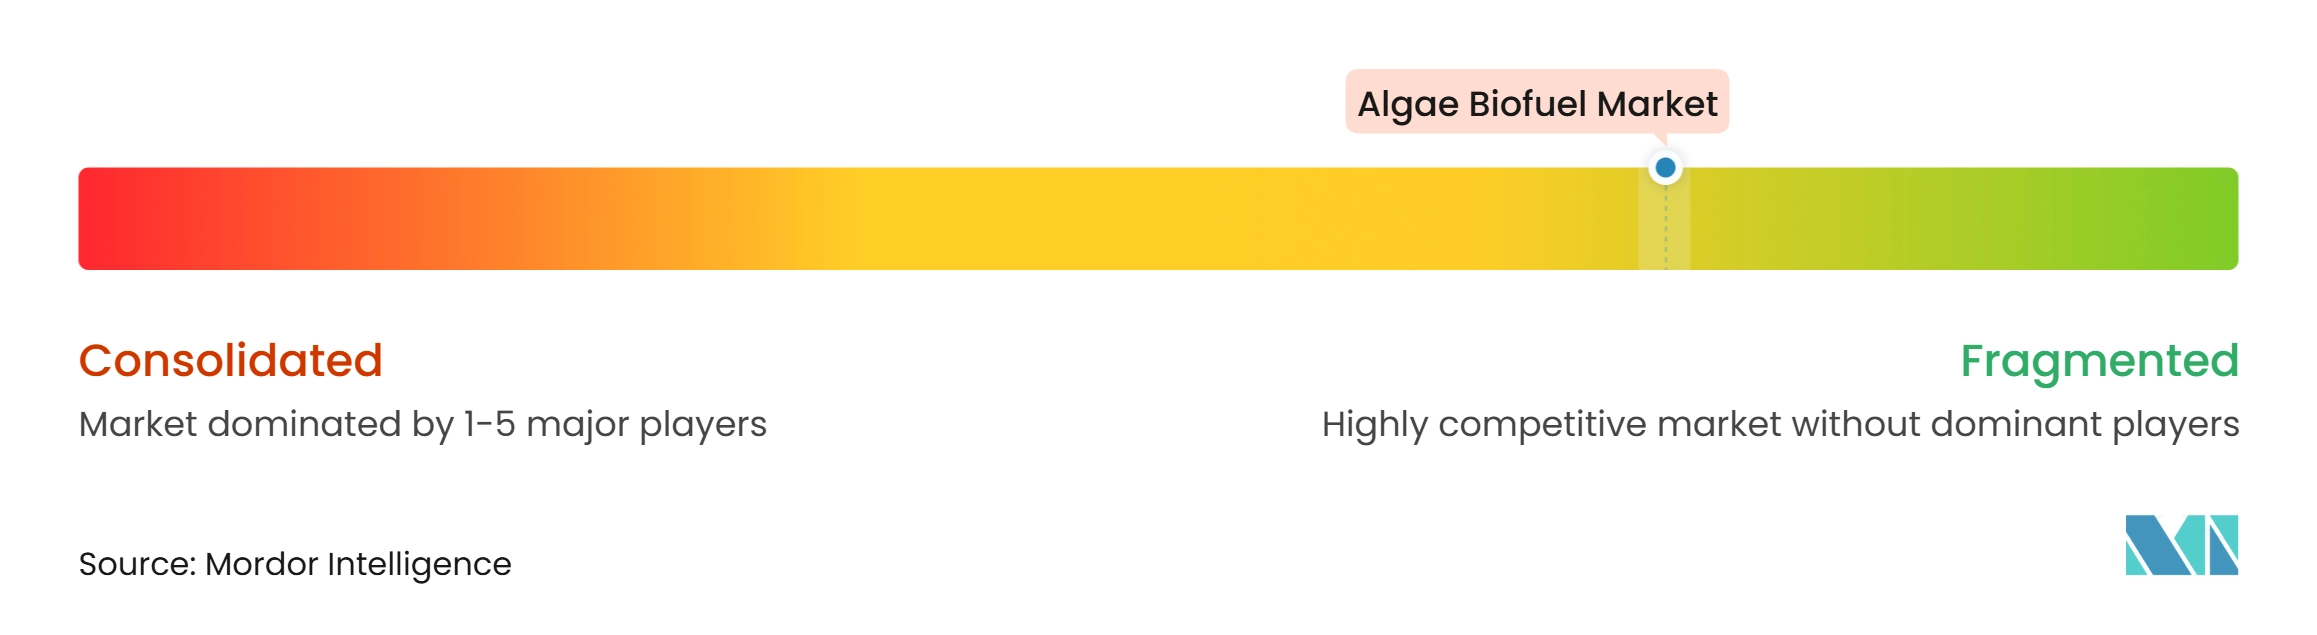
藻類バイオ燃料市場は高度に断片化されており、企業は一般的に特定の培養方法、立地、または燃料最終用途に焦点を当てています。垂直統合型オペレーターは、株の開発、培養、処理、および燃料オフテイクを1つの操業モデル内でリンクできるため、優位性を持っています。国際持続可能性・炭素認証EU(ISCC EU)、持続可能なバイオマテリアルに関する円卓会議(RSB)、および同様の認証システムは、欧州の航空燃料需要を求める企業の参入閾値を引き上げています。したがって、より小規模な藻類バイオ燃料市場の培養専門家は、下流処理および規制能力を持つパートナーを必要とする場合があります。
HutanBio ASは、マレーシアのパイロットサイトで藻類油生産コストを半減させたと述べる再設計されたフォトバイオリアクターバッグを通じてプロセスエンジニアリングを追求しています。同社はまた、太陽光発電フォトバイオリアクターと塩水を使用して藻類バイオ燃料生産を商業化するためにオマーンのUtopia World Investmentと覚書を締結しました。Chitoseは2025年3月に日本の投資家から50 ミリオン 米ドルを確保した後、サラワクで拡大しています。これらの動きは2つの異なるパスを示しており、1つは機器性能の改善に焦点を当て、もう1つは地域生産規模に焦点を当てています。どちらもパイロット条件を超えた信頼性の高い出力を証明することに依存しています。
政府支援プログラムも、開発者がデモンストレーション規模に到達するのを支援することで競争を形成しています。MASYプログラムは、スケールアップを制約する培養および前処理の障壁に向けて資金を向けています。SusAlgaeFuelおよびCOCPITプロジェクトは、藻類ベースの航空おび海洋燃料パスウェイの技術的および規制的証拠を構築しています。提供された調査では、商業規模のオペレーターはまだ広く複製可能で低コストの沖合モデルを確立していません。株の開発および閉鎖型リアクター設計における特許活動は、新規参入者に対する障壁をさらに高める可能性があります。
藻類バイオ燃料産業リーダー
-
Algenol Biotech LLC
-
Solix Biofuels, Inc.
-
Viridos, Inc.
-
Genifuel Corporation
-
AlgaEnergy Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
藻類バイオ燃料市場 このレポートでカバーされる企業
- A4F Algae for Future
- Algae Systems, LLC
- Algae.Tec Limited
- AlgaEnergy Corporation
- Algatec
- Algenol Biotech LLC
- Aurora Biofuels, Inc.
- Cellana, Inc.
- Cyanotech Corporation
- Exxon Mobil Corporation
- Genifuel Corporation
- Global Algae Innovations, Inc.
- Heliae Development, LLC
- HutanBio Limited
- Kiverdi, Inc.
- Manta Biofuel, LLC
- Pond Technologies Holdings Inc.
- Sapphire Energy, Inc.
- Solix Biofuels, Inc.
- Viridos, Inc.
最近の産業開発事情 藻類バイオ燃料市場
- 2026年8月:EU Horizonが資金提供するCOCPITプロジェクトは、循環型バリューチェーンを使用して藻類バイオマスから持続可能な航空燃料および海洋燃料を生するための枠組みを発表し、単一の藻類培養ユニットから2つの脱炭素化困難セクターを同時に対象とした最初の統合設計として、航空認証要件と国際海事機関(IMO)の燃料強度基準の両方を満たすパスウェイを実証しました。
- 2025年11月:Eni、Euglena、およびPETRONASは、マレーシアのジョホール州ペンゲランで年間65万メートルトンのバイオリファイナリーの起工式を開催しました。2028年の操業開始を目標とするこの施設は、藻類由来の投入物とともに使用済み植物油や動物性脂肪などの廃棄物原料を使用して、持続可能な航空燃料(SAF)、水素化植物油、およびバイオナフサを生産し、アジア最大の先進バイオ燃料生産資産の1つを確立します。
- 2025年10月:国際海事機関(IMO)は、臨時海洋環境保護委員会(MEPC)会合でネットゼロ枠組みを正式に採択し、2027年に発効する国際海運向けの義務的な温室効果ガス(GHG)燃料強度基準と世界的な排出価格メカニズムを確立しました。同枠組みのウェルトゥウェイク温室効果ガス(GHG)会計方法論は、炭素マイナスの藻類バンカリング燃料に対する直接的なコプライアンスパスウェイを生み出し、ゼロまたはゼロに近い排出技術を使用する船舶に対して財政的報酬を提供します。
- 2025年9月:IATAはWorley Consultingとのパートナーシップにより、バイオマス原料が2050年までに年間3億トン以上のバイオ持続可能な航空燃料(SAF)を生産するのに十分であり、原料不足ではなく技術普及速度が主なボトルネックであることを確認する研究を発表しました。
世界の藻類バイオ燃料市場レポートの範囲
藻類バイオ燃料は、生物学的、化学的、および熱化学的変換プロセスを通じて微細藻類および大型藻類(海藻)から生産される再生可能燃料です。藻類は、輸送、発電、および産業用エネルギー用途向けの液体および気体燃料に処理できる脂質、炭水化物、およびその他の有機物などのエネルギー豊富な化合物を蓄積することができます。藻類の種、培養条件、および変換技術に応じて、藻類由来の原料はバイオディーゼル、持続可能な航空燃料(SAF)、再生可能ディーゼル、バイオエタノール、バイオガス、バイオガソリン、バイオブタノール、およびその他の藻類ベースの燃料の生産に使用できます。藻類バイオ燃料生産には、開放型レースウェイポンド、閉鎖型フォトバイオリアクター、ハイブリッド培養システム、および沖合または海洋培養システムなどの培養システムが含まれ、その後に収穫、バイオマス処理、および燃料変換が続きます。これらの燃料は、再生可能エネルギー原料を多様化し、適切な生産システムにおいて非耕作地または塩水を活用し、従来の化石燃料への依存を低減する取り組みを支援する可能性を持っています。ただし、商業的実現可能性は、培養生産性、栄養素および水の要件、収穫および処理コスト、変換効率、および適切なインフラの利用可能性などの要因に依存します。
世界の藻類バイオ燃料市場は、藻類タイプ、燃料タイプ、培養技術、および用途別にセグメント化されています。藻類タイプ別では、市場は微細藻類と大型藻類(海藻)にセグメント化されています。燃料タイプ別では、市場はバイオディーゼル、持続可能な航空燃料(SAF)またはバイオジェット燃料、再生可能ディーゼルまたはグリーンディーゼル、バイオエタノール、バイオガスまたはメタン、バイオガソリン、バイオブタノール、およびその他の藻類ベースの燃料にセグメント化されています。培養技術別では、市場は開放型レースウェイポンドシステム、閉鎖型フォトバイオリアクターシステム、ハイブリッド培養システム、沖合および海洋培養システム、およびその他の培養技術にセグメント化されています。用途別では、市場は道路輸送、航空、海上輸送、発電、産業用エネルギー、およびその他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の藻類バイオ燃料市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 微細藻類 |
| 大型藻類(海藻) |
| バイオディーゼル |
| 持続可能な航空燃料(SAF)/バイオジェット燃料 |
| 再生可能ディーゼル/グリーンディーゼル |
| バイオエタノール |
| バイオガス/メタン |
| バイオガソリン |
| バイオブタノール |
| その他の藻類ベースの燃料 |
| 開放型レースウェイポンドシステム |
| 閉鎖型フォトバイオリアクターシステム |
| ハイブリッド培養システム |
| 沖合および海洋培養システム |
| その他の培養技術 |
| 道路輸送 |
| 航空 |
| 海上輸送 |
| 発電 |
| 産業用エネルギー |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| クウェート | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 藻類タイプ別 | 微細藻類 | |
| 大型藻類(海藻) | ||
| 燃料タイプ別 | バイオディーゼル | |
| 持続可能な航空燃料(SAF)/バイオジェット燃料 | ||
| 再生可能ディーゼル/グリーンディーゼル | ||
| バイオエタノール | ||
| バイオガス/メタン | ||
| バイオガソリン | ||
| バイオブタノール | ||
| その他の藻類ベースの燃料 | ||
| 培養技術別 | 開放型レースウェイポンドシステム | |
| 閉鎖型フォトバイオリアクターシステム | ||
| ハイブリッド培養システム | ||
| 沖合および海洋培養システム | ||
| その他の培養技術 | ||
| 用途別 | 道路輸送 | |
| 航空 | ||
| 海上輸送 | ||
| 発電 | ||
| 産業用エネルギー | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年の藻類バイオ燃料の予測値は?
このセクターは2027年の13.25 ビリオン 米ドルから9.18%のCAGRで成長し、2032年までに20.56 ビリオン 米ドルに達すると予測されています。
バイオ燃料生産において最も大きな役割を果たす藻類タイプは?
微細藻類は2026年に71.3%のシェアでリードしており、より高い脂質含有量と確立された変換パスウェイを提供しているためです。
藻類ベースの持続可能な航空燃料が投資を引き付けている理由は?
持続可能な航空燃料およびバイオジェット燃料は、航空燃料義務規制と認証主導の需要に支えられ、2032年までに10.3%の成長率が予測されています。
藻類由来燃料の主要なコスト障壁は何ですか?
培養、脱水、および抽出が主な障壁として残っており、脂質抽出で1Lあたり2.2ユーロ、水熱液化で1Lあたり3.4ユーロの最低販売価格が報告されています。
最も速く成長している培養技術は?
閉鎖型フォトバイオリアクターは、よりクリーンなバイオマス要件とモジュール式生産設計に支えられ、2032年までに9.6%の成長率が予測されています。
最も速く拡大すると予想される地域は?
アジア太平洋は、東南アジアの生産能力への投資と有利な培養条件に助けられ、2032年までに9.9%の成長率が予測されています。