
Marktgröße und Marktanteil für Algenbiokreaftstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
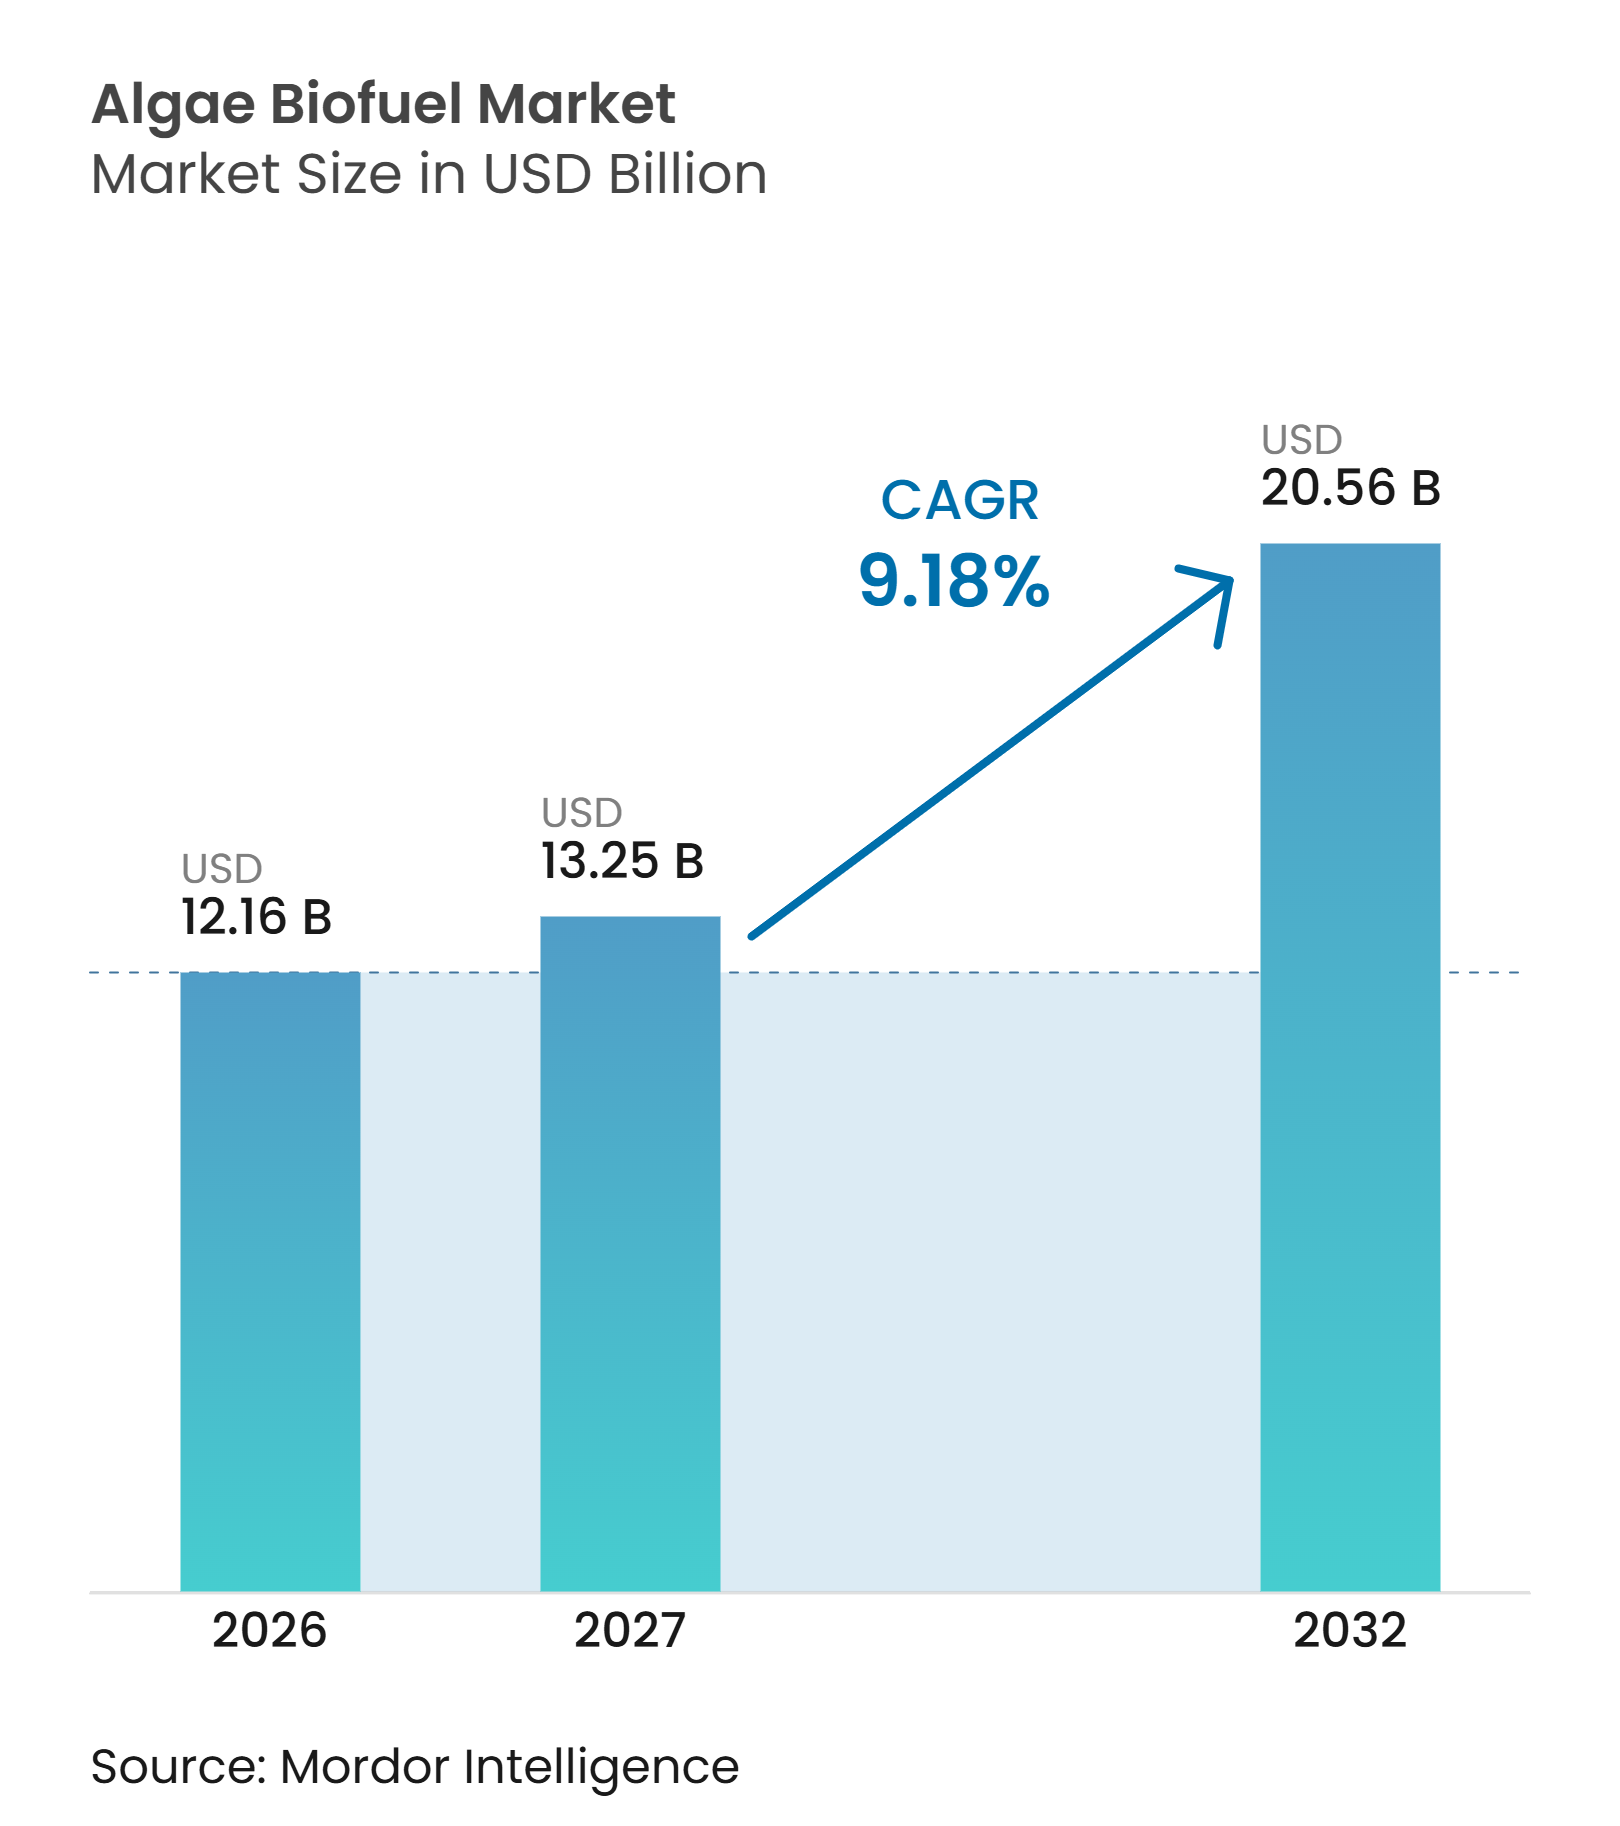
| Marktgröße (2027) | 13.25 Milliarden US-Dollar |
| Marktgröße (2032) | 20.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Algenbiokreaftstoffe von Mordor Intelligence
Die Algenbiotreibstoffmarktgröße wird voraussichtlich von 12,16 Milliarden USD im Jahr 2026 auf 13,25 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 9,18 % über den Zeitraum 2027–2032 einen Wert von 20,56 Milliarden USD erreichen. Der Algenbiotreibstoffmarkt wird durch Kraftstoffvorschriften geprägt, die die Versorgung mit kohlenstoffarmen Kraftstoffen zu einer Compliance-Anforderung für Fluggesellschaften und Schifffahrtsbetreiber machen. Die Nachfrage verlagert sich hin zu Anwendungsbereichen, in denen eine Elektrifizierung schwierig ist, insbesondere in der Luftfahrt und im Seeverkehr. Entwickler suchen zudem nach kostengünstigeren Modellen, die Abwasser, industrielles Kohlendioxid, Salzwasser und nicht landwirtschaftlich nutzbare Flächen verwenden. Dies begünstigt integrierte Anlagen, obwohl die Skalierungsleistung und die Extraktionskosten nach wie vor wichtige Einschränkungen für kommerzielle Erträge darstellen. Der Algenbiotreibstoffmarkt bleibt fragmentiert, sodass Technologieeigentümerschaft, Zertifizierungsfähigkeit und gesicherte Abnahmeverträge mehr Gewicht haben können als die Produktionskapazität allein.
Wichtigste Erkenntnisse des Berichts
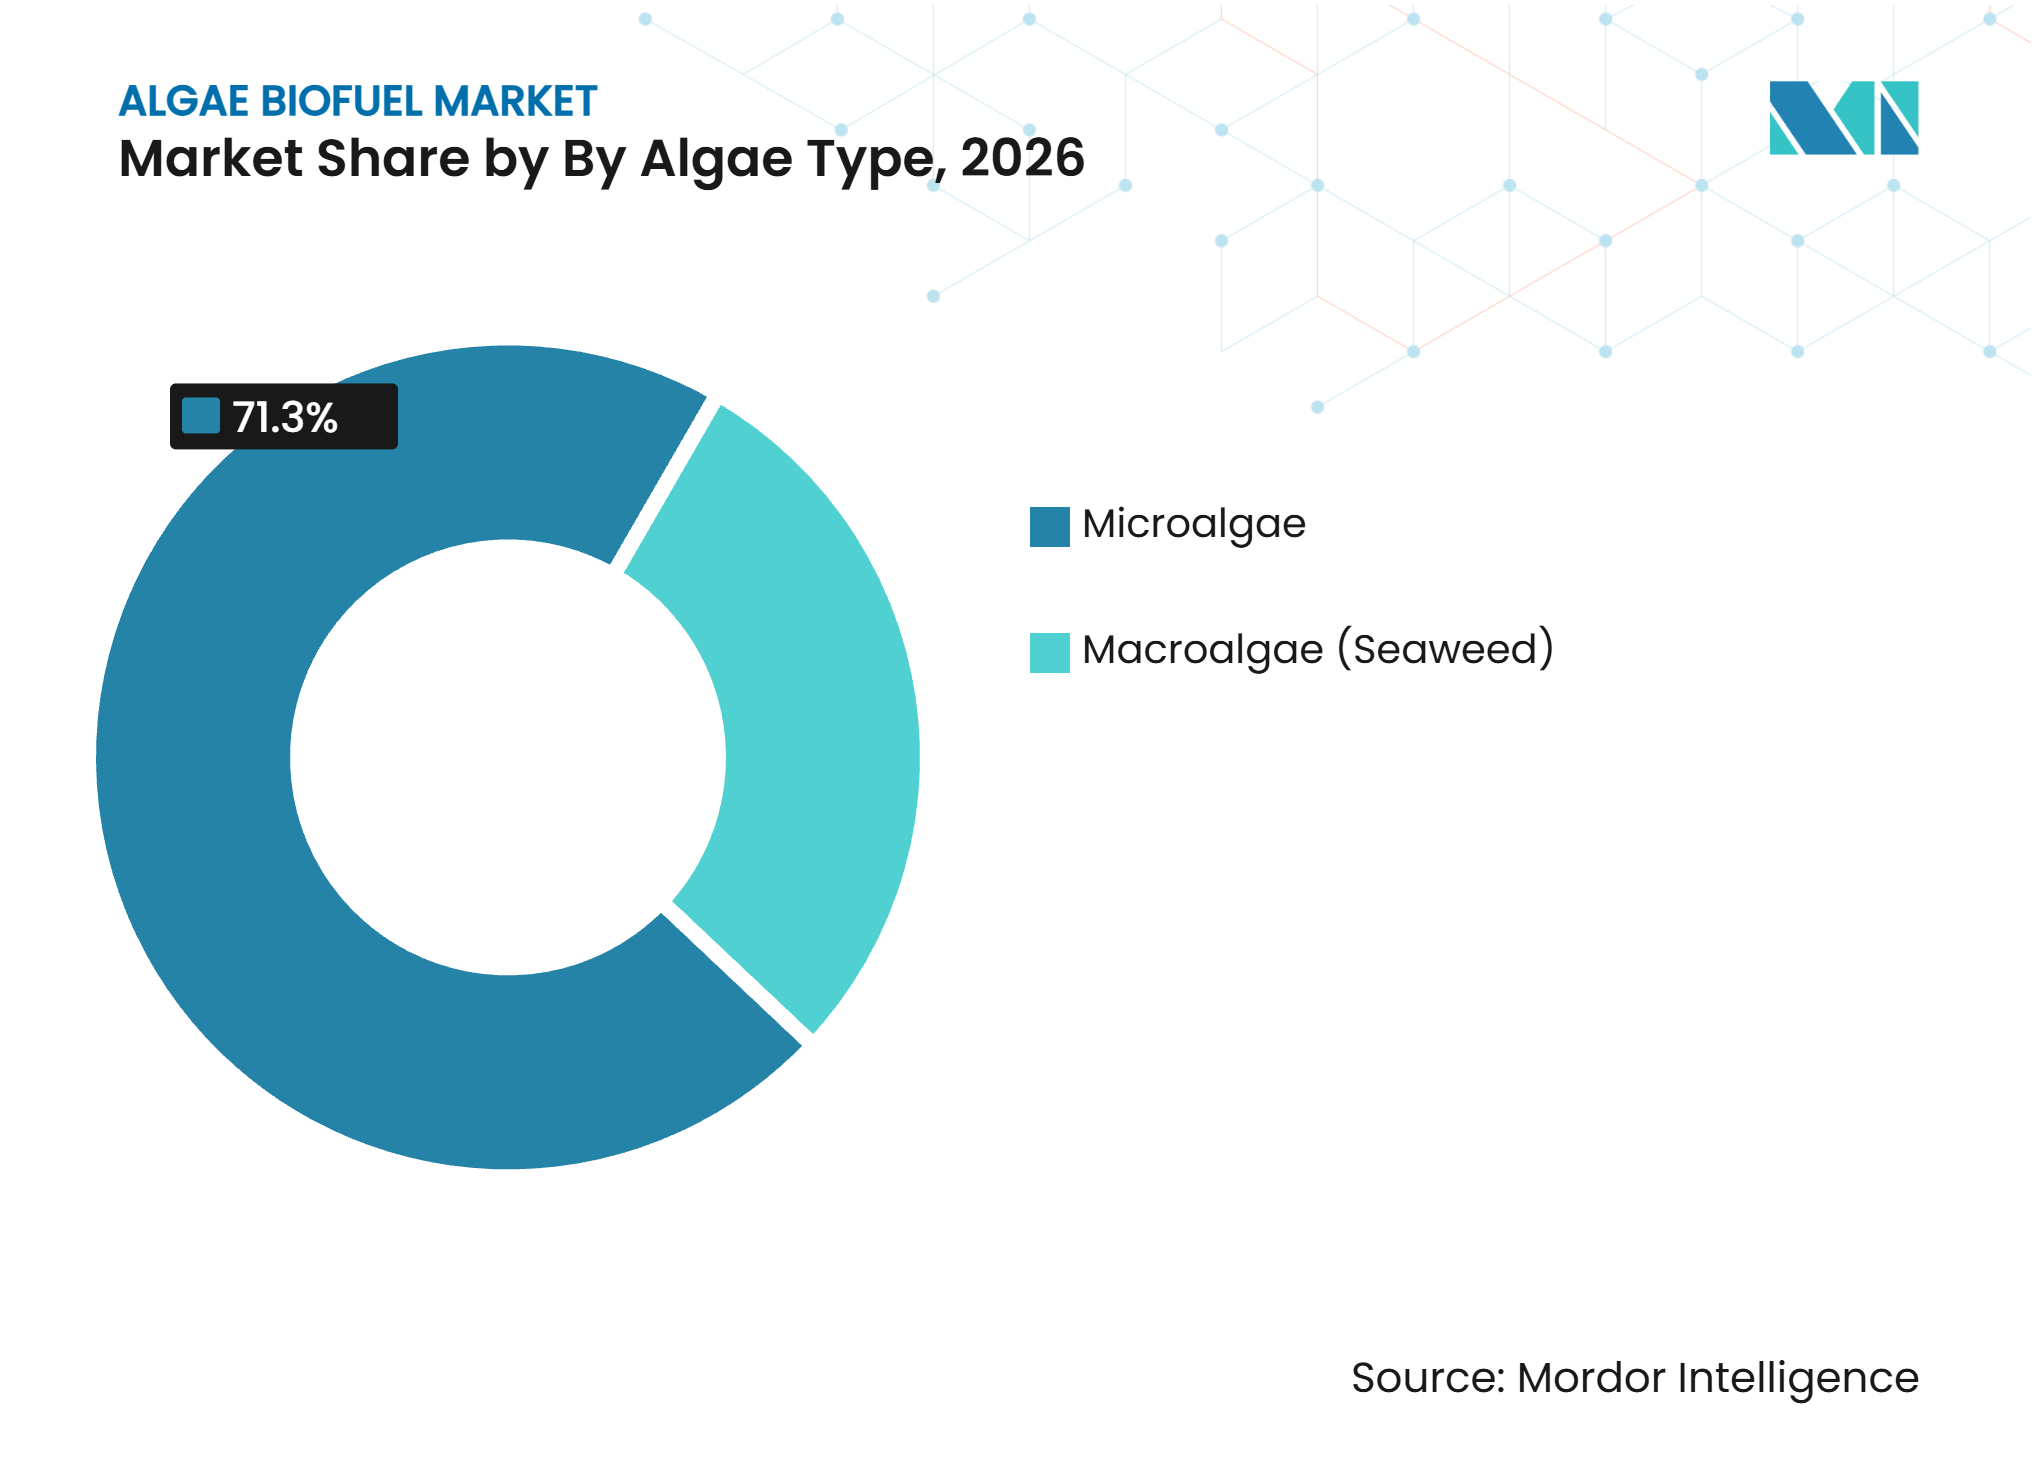
- Nach Algentyp hielt Mikroalgen im Jahr 2026 einen Umsatzanteil von 71,3 %, während Makroalgen voraussichtlich das höchste Wachstum mit einer CAGR von 9,8 % bis 2032 verzeichnen werden.
- Nach Kraftstofftyp hielt Biodiesel im Jahr 2026 einen Umsatzanteil von 29,5 %, während nachhaltiger Flugkraftstoff und Biojet-Kraftstoff voraussichtlich die höchste prognostizierte CAGR von 10,3 % bis 2032 verzeichnen werden.
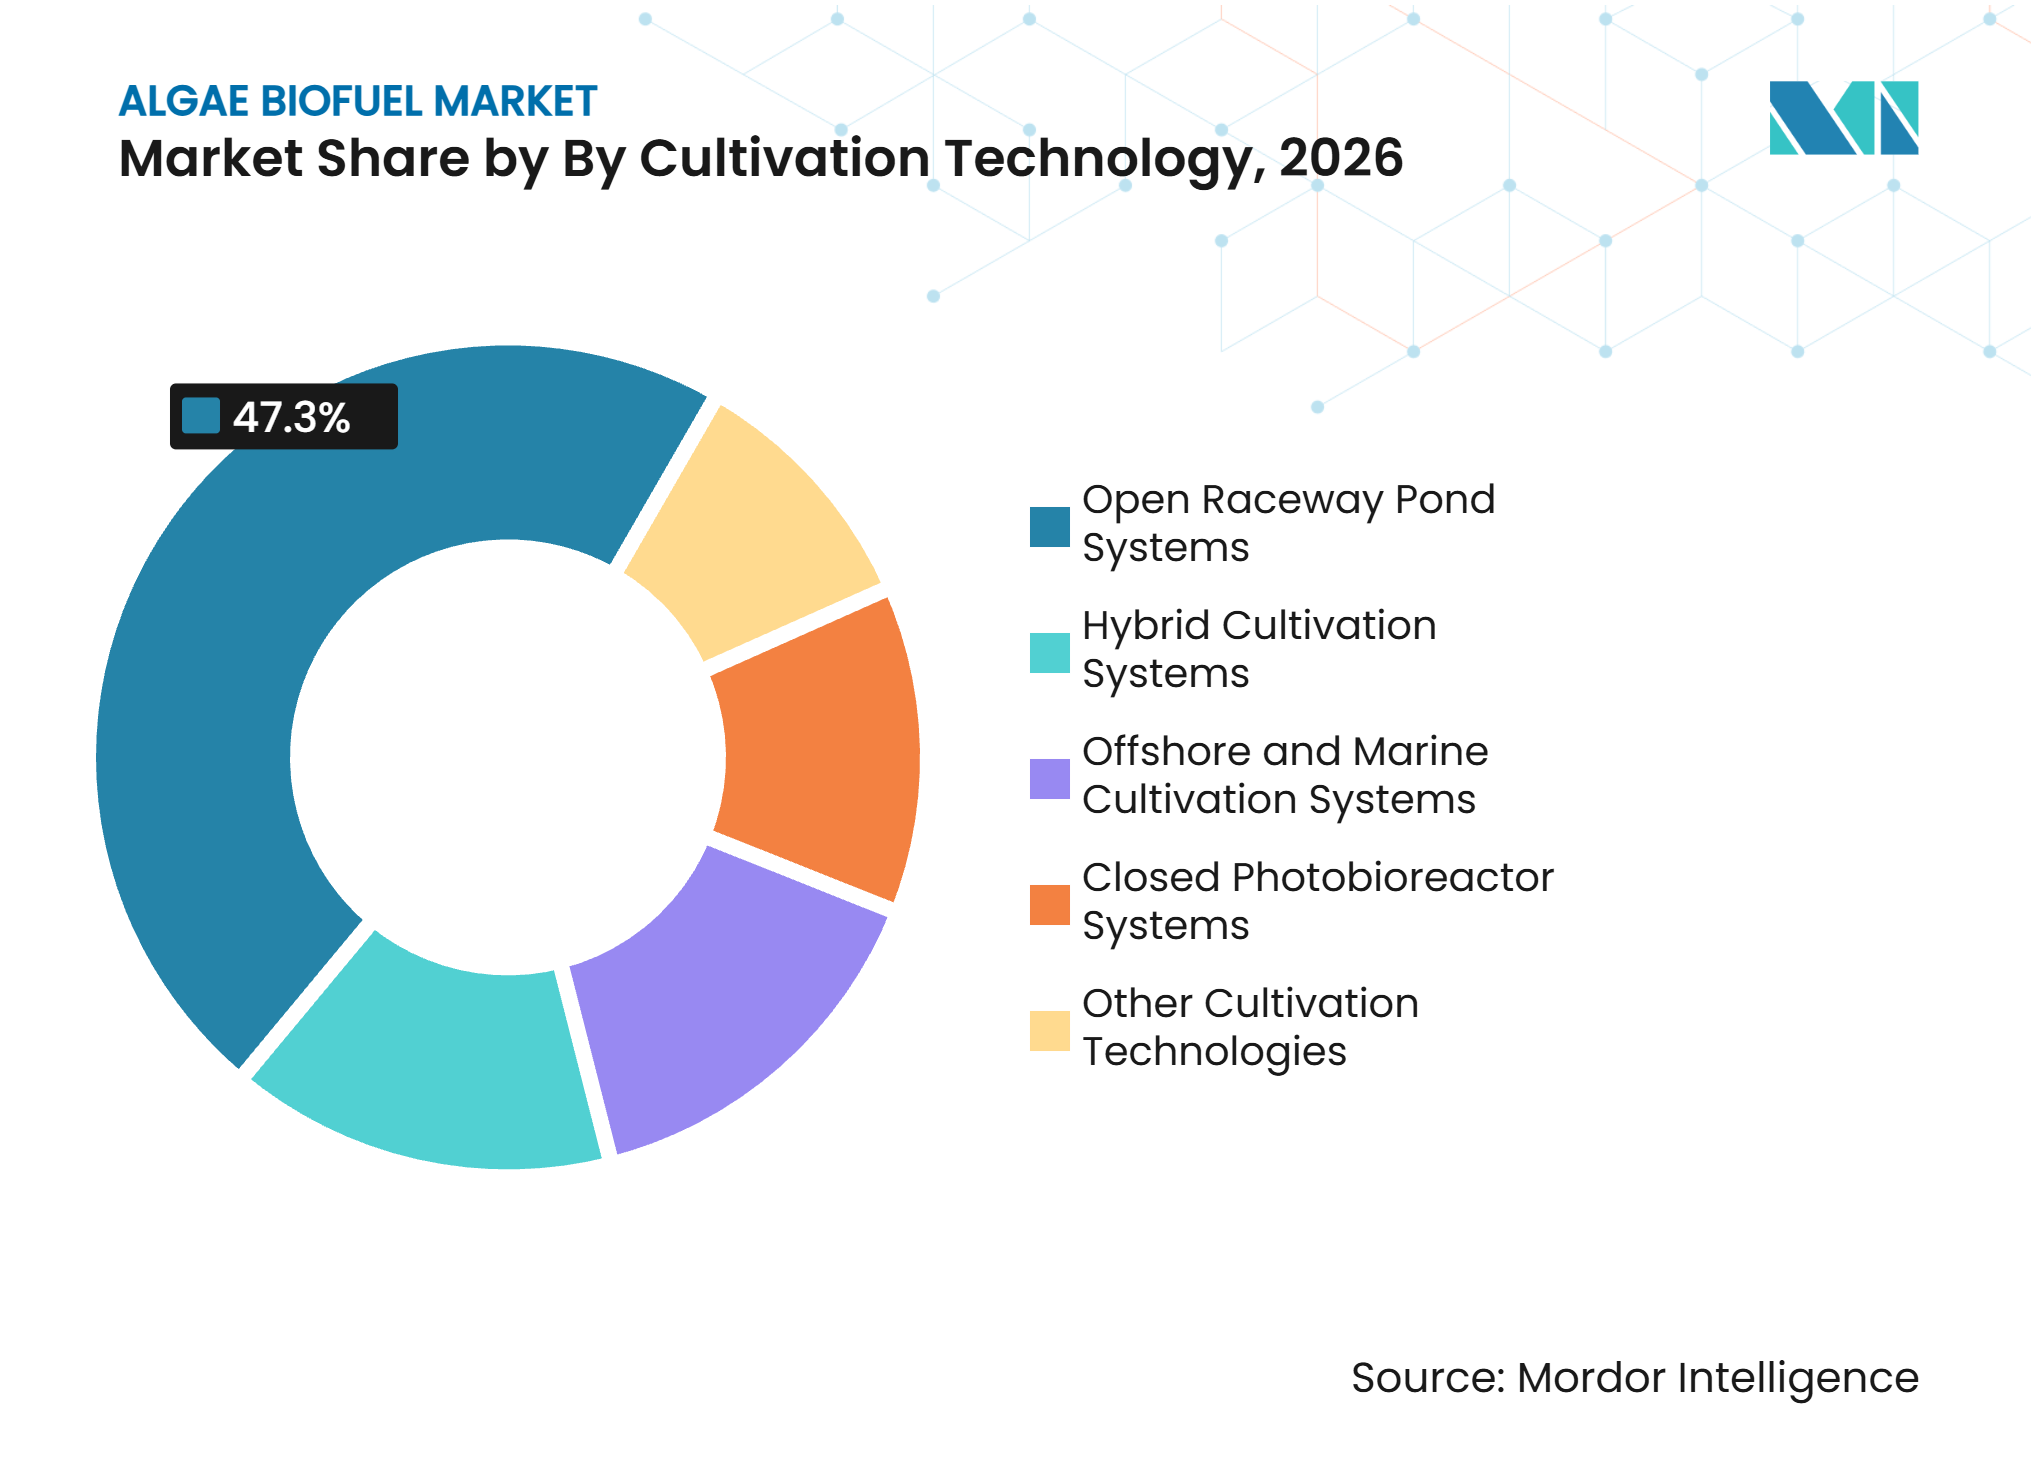
- Nach Kultivierungstechnologie hielten offene Rennbahnteiche im Jahr 2026 einen Algenbiotreibstoffmarktanteil von 47,3 %, während geschlossene Photobioreaktoren voraussichtlich die höchste prognostizierte CAGR von 9,6 % bis 2032 verzeichnen werden.
- Nach Anwendung hielt der Straßenverkehr im Jahr 2026 einen Umsatzanteil von 42,4 %, während die Luftfahrt voraussichtlich die höchste prognostizierte CAGR von 10,2 % bis 2032 verzeichnen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,7 % an der Algenbiotreibstoffmarktgröße, während der asiatisch-pazifische Raum voraussichtlich die höchste prognostizierte CAGR von 9,9 % bis 2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften für erneuerbare Kraftstoffe und Standards für kohlenstoffarme Kraftstoffe | +2.4% | Global (Nordamerika und EU als Kernregionen) | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach nachhaltigem Flugkraftstoff und Dekarbonisierung der Seeschifffahrt | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Produktivität auf nicht landwirtschaftlich nutzbarem Land und in Salzwasser | +1.0% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Integration von Kohlenstoffabscheidung und Nährstoffrückgewinnung aus Abwasser | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Stammtechnik und höhere Lipidproduktivität | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Wirtschaftlichkeit der Koproduktion von Algenkraftstoff und Protein | +0.6% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften für erneuerbare Kraftstoffe und Standards für kohlenstoffarme Kraftstoffe
Der Markt für Algenbiokreaftstoffe profitiert, wenn Kraftstoffvorschriften klare Verpflichtungen für eine kohlenstoffarme Versorgung schaffen. ReFuelEU Aviation schreibt für 2025 einen Anteil von 2 % nachhaltigem Flugkraftstoff vor, wobei die Anforderung bis 2040 auf 34 % und bis 2050 auf 70 % steigt, während der Rahmen Mikroalgen als fortschrittlichen Rohstoff gemäß der Erneuerbare-Energien-Richtlinie III (RED III) anerkennt.[1] Die Klassifizierung kann die Position von Algenkraftstoffen verbessern, da Teilziele für fortschrittliche Biokraftstoffe und Doppelzählungsregelungen zertifizierte Pfade unterstützen. Die Vereinigten Staaten unterstützen zertifizierte fortschrittliche Kraftstoffe auch durch Steuergutschriften des Inflation Reduction Act, die die Projektökonomie verbessern können, wenn die Produktion die Anspruchsvoraussetzungen erfüllt. Das Kohlenstoffausgleichs- und Reduktionssystem für die internationale Luftfahrt (CORSIA) der ICAO wird ab 2027 für die meisten Mitgliedstaaten verbindlich und erhöht die Bedeutung von Kraftstoffpfaden, die ökologische und soziale Kriterien erfüllen. Die OECD und die FAO berichteten, dass die Ziele für fortschrittliche Biokraftstoffe gemäß der Erneuerbare-Energien-Richtlinie III (RED III) von 3,5 % auf 5,5 % bis 2030 angehoben wurden, was den Wettbewerb um förderfähige Nicht-Lebensmittel-Rohstoffe verschärft.
Nachfrage nach nachhaltigem Flugkraftstoff und Dekarbonisierung der Seeschifffahrt
Der Markt für Algenbiokreaftstoffe hat in der Luftfahrt eine wachsende Chance, da der Technologieausbau – und nicht die Rohstoffverfügbarkeit – als die wichtigste Einschränkung für die langfristige Versorgung mit nachhaltigem Flugkraftstoff identifiziert wird. Die globale Produktion von nachhaltigem Flugkraftstoff verdoppelte sich im Jahr 2024 und sollte sich 2025 erneut verdoppeln, würde jedoch nur 0,7 % des Flugkraftstoffbedarfs decken. Diese Lücke gibt dem Markt für Algenbiokreaftstoffe einen Anreiz, Flugkraftstoff anzustreben, selbst wenn Straßenkraftstoffanwendungen bereits etabliert sind. Die Internationale Seeschifffahrtsorganisation (IMO) verabschiedete im April 2025 den Netto-Null-Rahmen, der 2027 für Schiffe über 5.000 Bruttoraumzahl in Kraft treten soll. Diese Schiffe sind für 85 % der Kohlendioxidemissionen der internationalen Schifffahrt verantwortlich, was ein breites Compliance-Umfeld für Kraftstoffe mit geringeren Lebenszyklusemissionen schafft. HutanBio berichtet, dass sein Algenöl eine Treibhausgasintensität im Lebenszyklus von minus 20,96 gCO2e/MJ erreicht hat, was zeigt, warum Produzenten algenbasiertes Öl für Schiffskraftstoffanwendungen evaluieren.
Integration von Kohlenstoffabscheidung und Nährstoffrückgewinnung aus Abwasser
Der Markt für Algenbiokreaftstoffe kann Inputkosten senken, wenn die Kultivierung mit der Abwasserbehandlung und industriellen Kohlendioxidströmen verknüpft wird. Ein technischer Bericht des Energieministeriums ergab, dass aus Abwasser gewonnene Algenmasse Drop-in-Kraftstoff zu 3,32 USD pro Benzingallonenäquivalent unterstützen könnte, verglichen mit 5,54 USD pro Benzingallonenäquivalent für in Teichen kultivierte Mikroalgen unter vergleichbaren Skalierungsannahmen.[2] Dieser Ansatz verringert die Abhängigkeit von zugekauften Nährstoffen und kann die Abfallbehandlung zu einem Teil des Betriebsmodells der Anlage machen. Das SusAlgaeFuel-Projekt zielt darauf ab, die Kosten für hydroprozessierte Ester und Fettsäuren durch die Kombination von Biogasanlagen-Rauchgas und Gärresten von 12,30 USD pro kg auf 6,30 USD pro kg zu senken. Eine Lebenszyklusanalyse aus dem Jahr 2025 ergab, dass in Abwasser kultivierte Mikroalgen minus 6.799 kg CO2-Äquivalent pro Tonne produziertem Biodiesel erreichen könnten. Die abwasserbasierte Kultivierung erfordert nach wie vor Kontrollen für Krankheitserreger, Ablaufqualität und Einleitungsanforderungen, sodass der Nutzen von den lokalen Betriebsbedingungen abhängt.
Stammtechnik und höhere Lipidproduktivität
Der Markt für Algenbiokreaftstoffe ist darauf angewiesen, die Biomasseproduktivität zu verbessern, ohne den Lipidgehalt zu verringern. Eine Studie aus dem Jahr 2026 in Trends in Biotechnology berichtete, dass ein prokaryotischer Acyl-Acyl-Carrier-Protein-Pfad in Chlamydomonas reinhardtii 385 mg Lipid pro g Trockenzellengewicht produzierte, was 185 % über dem Wildtyp-Ergebnis lag und gleichzeitig das Wachstum unter Stickstoffstress aufrechterhielt. Diese Arbeit befasst sich mit dem historischen Zielkonflikt zwischen schnellem Algenwachstum und Lipidakkumulation, der den Markt für Algenbiokreaftstoffe eingeschränkt hat. Das Energieministerium bot über sein Programm zur Maximierung der Algenausbeute (Maximizing Algal System Yield) bis zu 10 Millionen USD an, um Kultivierungs- und Vorverarbeitungsbarrieren zu beseitigen. HutanBio berichtete auch, dass eine Neugestaltung seines Photobioreaktor-Beutelsystems die Produktionskosten durch bessere Lichtverteilung und Gasaustausch halbierte. Die Algenbiokreaftstoffbranche hat daher Spielraum, die Kosten durch biologische Fortschritte, Reaktordesign und Koprodukterlöse zu senken, anstatt sich auf eine einzige Technologieverbesserung zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kultivierungs-, Entwässerungs- und Extraktionskosten | −1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Skalierungsrisiko vom Pilot- zum kommerziellen Betrieb | −1.4% | Global | Mittelfristig (2–4 Jahre) |
| Kontamination, Lichtmanagement und Klimavariabilität | −0.6% | Asien-Pazifik, Naher Osten und Afrika (offene Teichsysteme) | Kurzfristig (≤ 2 Jahre) |
| Zertifizierung, Rohstoffnachverfolgbarkeit und Unsicherheit beim Lebenszyklus-Kohlenstoff | −0.5% | Global (EU und ICAO-Zertifizierung intensiv) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kultivierungs-, Entwässerungs- und Extraktionskosten
Die Produktionskosten bleiben das größte Hemmnis für den Markt für Algenbiokreaftstoffe. Concawe berichtete harmonisierte Mindestverkaufspreise für Kraftstoffe von 2,20 EUR pro Liter für die Lipidextraktion und 3,40 EUR pro Liter für die hydrothermale Verflüssigung. Die geringe Biomassekonzentration in offenen Teichen erzeugt einen hohen Energiebedarf für die Ernte und Entwässerung, bevor die Kraftstoffumwandlung beginnen kann. Eine techno-ökonomische Studie aus dem Jahr 2025 ergab, dass ein Hochlipid-Pfad nur dann 3,68 USD pro Benzingallonenäquivalent erreichte, wenn die Erlöse aus Nicht-Isocyanat-Polyurethan-Koprodukten vollständig angerechnet wurden.[3] Abwassersysteme können die Produktionskosten im Markt für Algenbiokreaftstoffe senken, aber die Kontrolle von Krankheitserregern und die Einhaltung von Einleitungsvorschriften können ihre eigene Betriebsbelastung hinzufügen. Geschlossene Photobioreaktoren bieten sauberere Produktionsbedingungen, behalten jedoch gegenüber offenen Teichen einen erheblichen Kapitalaufschlag bei, was ihre Verwendung in preissensiblen Kraftstoffmärkten einschränkt.
Skalierungsrisiko vom Pilot- zum kommerziellen Betrieb
Der Markt für Algenbiokreaftstoffe steht vor einem schwierigen Übergang von Labor- und Pilotleistungen zu großen kommerziellen Anlagen. Concawe identifizierte 18,6 g/m²/Tag als die höchste gemeldete Außenproduktivität, was 26 % unter dem Benchmark des Nationalen Labors für erneuerbare Energien liegt, das in optimistischen techno-ökonomischen Modellen verwendet wird. Eine Überprüfung aus dem Jahr 2026 beschrieb den Markt für Algenbiokreaftstoffe als durch fragmentierte Entwicklungspfade, inkonsistente techno-ökonomische Belege und ungelöste Skalierbarkeitsbarrieren eingeschränkt. Große Anlagen müssen auch Kontamination, wechselndes Sonnenlicht, Temperaturschwankungen und eine gleichmäßige Nährstoffversorgung bewältigen. Zertifizierung und Rohstoffnachverfolgbarkeit stellen eine weitere Anforderung dar, wenn Entwickler Luftfahrt- oder Schiffskraftstoffmärkte anstreben. Die Kreislaufwirtschaft auf Biobasis Europa Gemeinsames Unternehmen hat 1,4 Milliarden EUR in 250 Projekte investiert, aber Förderunterstützung schließt die Finanzierungslücke für Anlagen im kommerziellen Maßstab nicht von selbst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Algentyp:
Mikroalgen führen die aktuelle Produktion an, während Makroalgen an Interesse gewinnenMikroalgen hielten im Jahr 2026 einen Marktanteil von 71,3 % im Markt für Algenbiokreaftstoffe. Ihre Position spiegelt den höheren Lipidgehalt von Arten wie Nannochloropsis, Chlorella und Chlamydomonas sowie etablierte Wege für die Hydroverarbeitung wider. Concawe stellt fest, dass der Lipidgehalt von Mikroalgen üblicherweise zwischen 20 % und 45 % des Trockengewichts liegt. Diese Eigenschaften haben Mikroalgen zur kurzfristigen Wahl im Markt für Algenbiokreaftstoffe für Produzenten gemacht, die nachhaltige Flugkraftstoff- und erneuerbaren Diesel-Rohstoffe anstreben.
Makroalgen werden voraussichtlich bis 2032 mit 9,8 % wachsen, der schnellsten Rate in dieser Segmentierung. Der Europäische Ozeanpakt, der 2025 ins Leben gerufen wurde, umfasst eine Initiative zur Innovation in der Blauen Bioökonomie, die darauf abzielt, die europäische Algenproduktion bis 2027 zu skalieren. Mexiko prüft einen multinationalen Ansatz zur Umwandlung von Sargassum in Luftfahrtbiokraftstoff gemäß den Kriterien des Kohlenstoffausgleichs- und Reduktionssystems für die internationale Luftfahrt (CORSIA). Seine langfristige Position hängt daher davon ab, Herausforderungen bei der Umwandlungseffizienz und Logistik zu lösen.



Nach Kraftstofftyp:
Nachhaltiger Flugkraftstoff zieht höherwertige Investitionen anBiodiesel hielt im Jahr 2026 einen Anteil von 29,5 % am Algenbiotreibstoffmarkt. Er verfügt über eine längere kommerzielle Geschichte und bedient eine breite Basis kompatibler Dieselfahrzeuge und Schiffsausrüstungen. Bioethanol, Biogas oder Methan, erneuerbarer Diesel, Biobenzin und Biobutanol machten den verbleibenden Kraftstoffmix aus. Biodiesel sieht sich jedoch einem stärkeren Wettbewerb um Kapital gegenüber, da zertifizierte Flugkraftstoffe höhere Preise erzielen.
Nachhaltiger Flugkraftstoff und Biojet-Kraftstoff werden voraussichtlich bis 2032 mit 10,3 % wachsen. Eine US-amerikanische Studie aus dem Jahr 2025 ergab, dass mikroalgenbasierter nachhaltiger Flugkraftstoff über hydroprozessierte Ester und Fettsäuren unter günstigen Zukunftsannahmen 1,73 bis 4,48 USD pro Liter Benzinäquivalent erreichen könnte. Dies kann die Erträge des Algenbiotreibstoffmarkts im Vergleich zu herkömmlichen Flugkraftstoff-Rohstoffen verbessern. Der Premiumweg für die Luftfahrt hängt nach wie vor von einer strengen Kraftstoffzertifizierung und einer zuverlässigen Rohstoffqualität ab.
Nach Kultivierungstechnologie:
Offene Teiche behalten einen KostenvorteilOffene Rennbahn-Teiche machten im Jahr 2026 47,3 % der Marktgröße für Algenbiokreaftstoffe aus. Ihre Führungsposition ergibt sich aus geringeren Kapitalanforderungen, unkomplizierter Konstruktion und der Nutzung von Grenz- oder Salzland. Die Systeme eignen sich für Biodiesel- und Biogasprojekte, bei denen die Kraftstoffkosten der wichtigste Kaufentscheidungsfaktor sind. Ihre Haupteinschränkungen sind Kontamination, Wettereinflüsse und eine geringere Kontrolle über die Wachstumsbedingungen.
Geschlossene Photobioreaktoren werden voraussichtlich bis 2032 mit 9,6 % wachsen, der höchsten Rate unter den Kultivierungstechnologien. HutanBio AS berichtete von einer Reduzierung der Algenölproduktionskosten um 50 % nach der Neugestaltung seines Photobioreaktor-Beutelsystems. Eine Studie aus dem Jahr 2025 ergab, dass membranintegrierte Rennbahn-Teiche bei 100 Hektar 7,50 USD pro kg Biomasse mit einer Amortisationszeit von 5,3 Jahren erreichen könnten. Die Technologiewahl im Markt für Algenbiokreaftstoffe wird weiterhin an lokale Kraftstoffpreise, Landbedingungen, Zertifizierungsanforderungen und den Zugang zu Kapital geknüpft sein.

Nach Anwendung:
Luftfahrt wächst schneller als der StraßenverkehrDer Straßenverkehr hielt im Jahr 2026 einen Umsatzanteil von 42,4 %. Seeverkehr, Stromerzeugung und industrielle Energie bilden den Rest der Anwendungsbasis. Die Nachfrage im Seeverkehr wird durch den Kraftstoffintensitätsrahmen der Internationalen Seeschifffahrtsorganisation (IMO) unterstützt, der 2027 in Kraft tritt. Diese Anwendungen sind dort rentabler, wo Kohlenstoffgutschriften oder die gemeinsame Nutzung mit industriellen Emissionen die Wirtschaftlichkeit verbessern.
Die Luftfahrt wird voraussichtlich bis 2032 mit 10,2 % wachsen, schneller als andere Anwendungssegmente. Ihr Wachstum spiegelt die Teilnahme am Kohlenstoffausgleichs- und Reduktionssystem für die internationale Luftfahrt (CORSIA), die ReFuelEU-Aviation-Verpflichtungen und Fluggesellschafts-Kaufvereinbarungen wider, die weltweit 170 überschritten haben. Das COCPIT-Projekt entwickelt einen Kreislaufpfad, der Algenmasse für Luftfahrt- und Schiffskraftstoffe nutzt. Eine Bewertung aus dem Jahr 2025 ergab, dass die hydrothermale Verflüssigung von in Abwasser kultivierten Algen die konventionellen Düsenkraftstoffanforderungen für Dichte, Viskosität, Oberflächenspannung und Gefrierpunkt erfüllen könnte. Die Kostenwettbewerbsfähigkeit bleibt die wichtigste Voraussetzung, bevor diese technische Eignung zu einer nachhaltigen kommerziellen Nachfrage wird.
Geografische Analyse
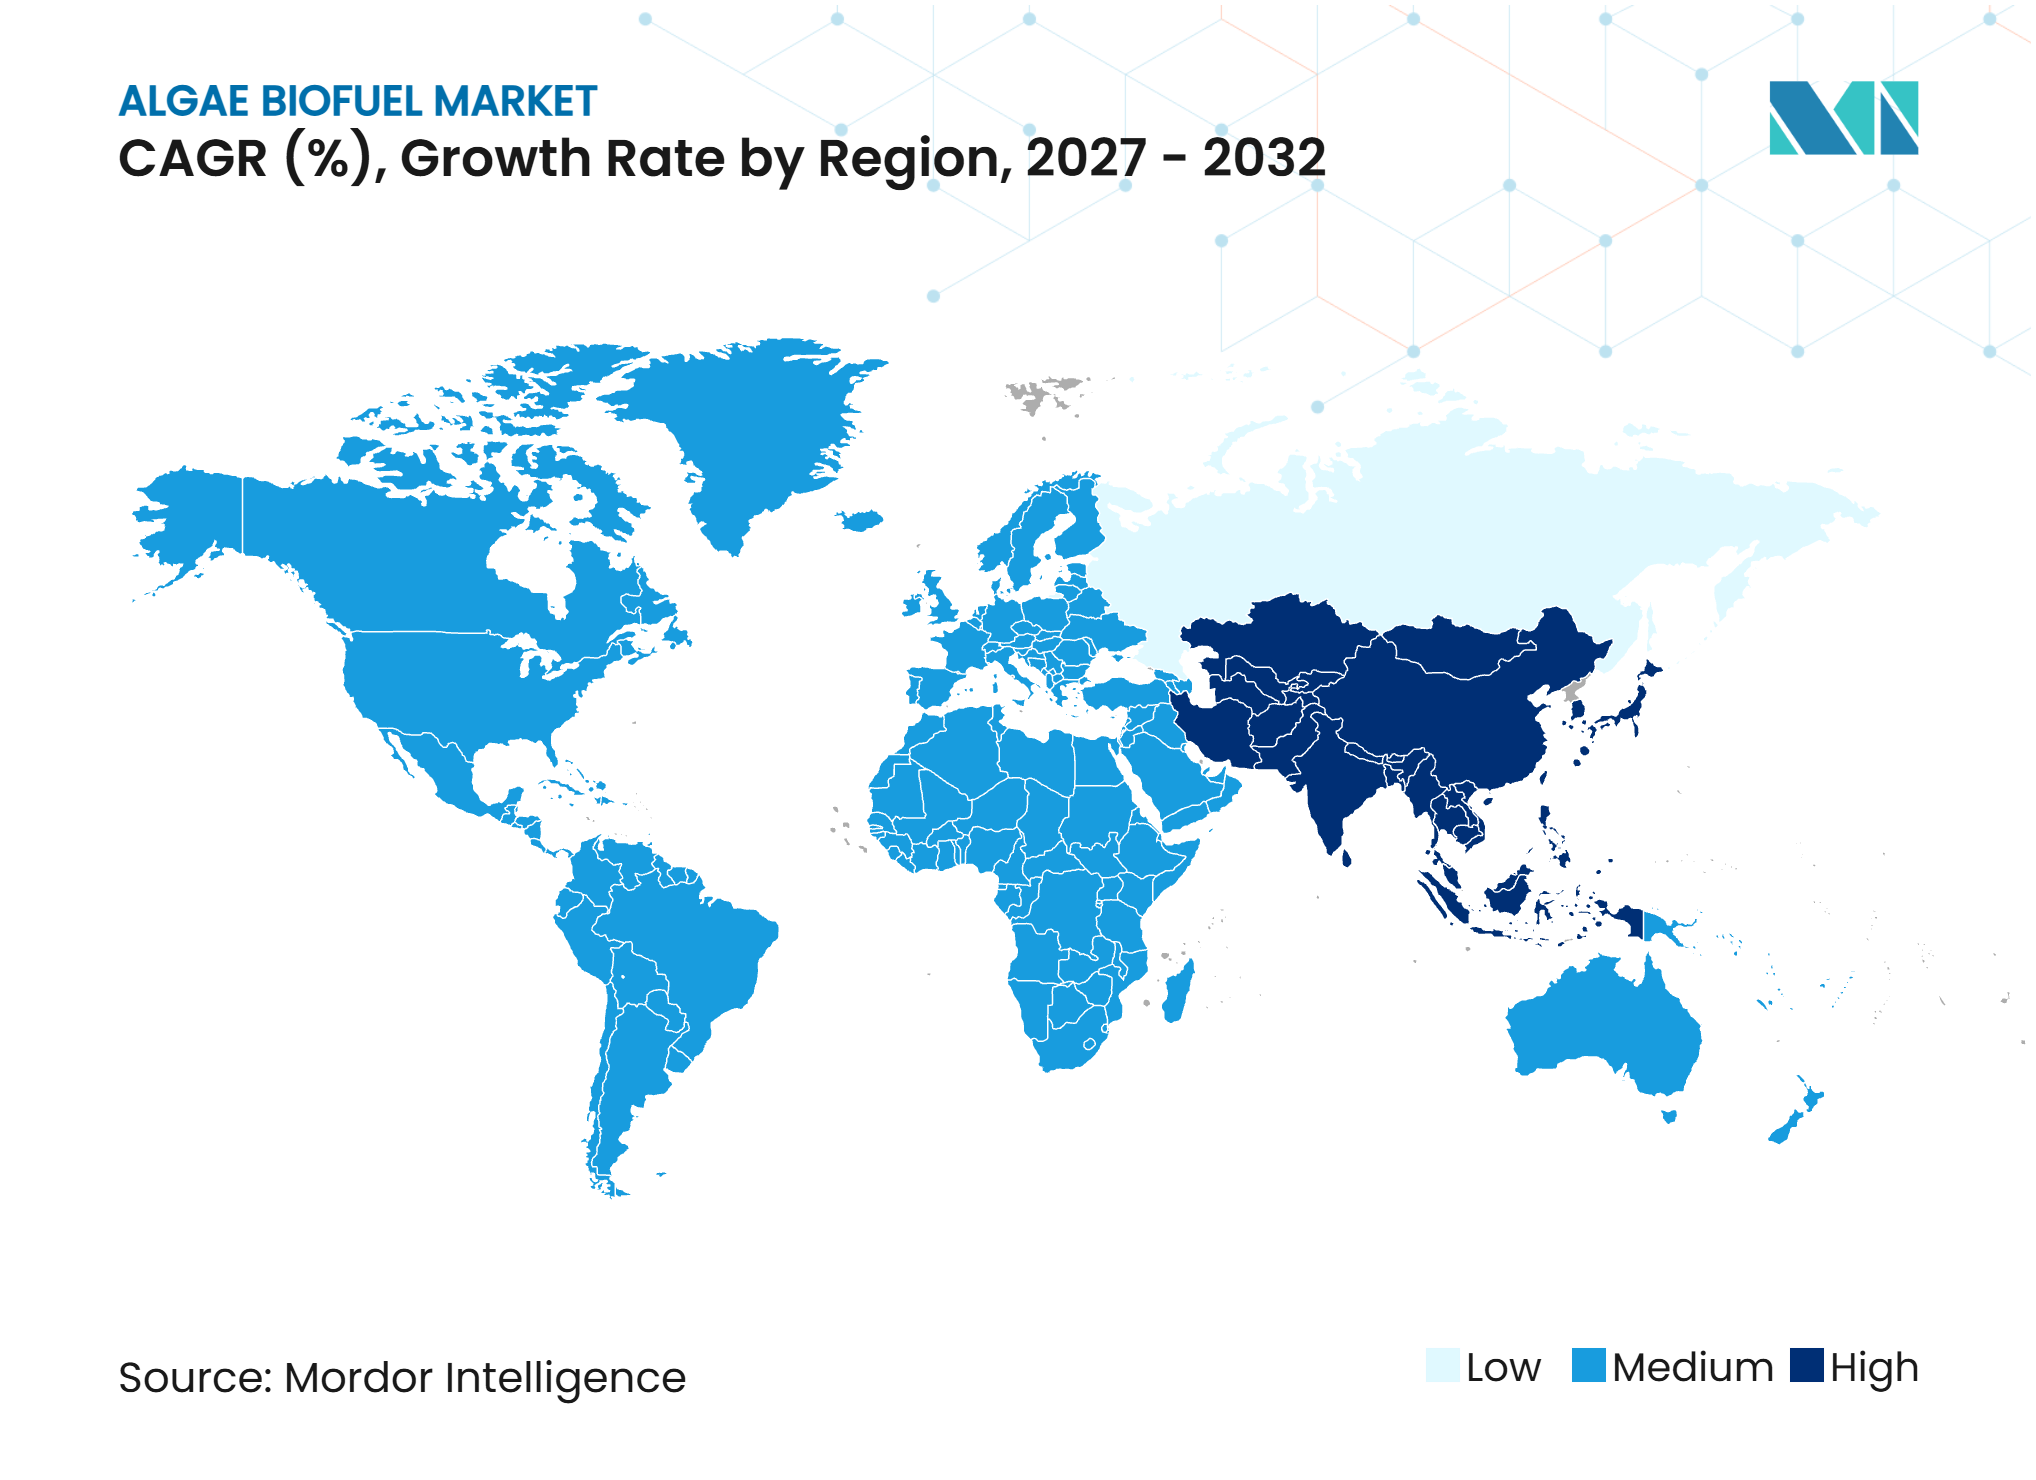
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,7 %. Die staatliche Unterstützung umfasst den Renewable Fuel Standard, Steuergutschriften des Inflation Reduction Act und Forschungsprogramme des Energieministeriums. Das MASY-Programm des Energieministeriums bietet bis zu 10 Millionen USD an, um die Skalierung der Algenkultivierung zu unterstützen. Der Markt für Algenbiokreaftstoffe profitiert auch von Partnerschaften mit Universitäten und nationalen Labors, die die Stammentwicklung, Kraftstoffumwandlungsforschung und Lebenszyklusanalyse unterstützen. Mexiko bietet Küstenzugang für die Makroalgenernte und hat die Umwandlung von Sargassum in Flugkraftstoff in Betracht gezogen.
Asien-Pazifik wird voraussichtlich bis 2032 mit 9,9 % wachsen, der schnellsten regionalen Rate. Japanische Investoren verpflichteten sich im März 2025 zu 50 Millionen USD für Chitose, um die Algenproduktion in Sarawak, Malaysia, auszubauen. Dieses Modell verschafft dem Markt für Algenbiokreaftstoffe Zugang zu japanischem Kapital und südostasiatischen Kultivierungsbedingungen. Der Markt fr Algenbiokreaftstoffe in der Region kann daher von niedrigeren Kultivierungskosten profitieren, obwohl die kommerzielle Umsetzung und die Kraftstoffzertifizierung weiterhin notwendig sind.
Der Markt für Algenbiokreaftstoffe in Europa verfügt über eine erhebliche Umsatzbasis, da ReFuelEU Aviation und das EU-Emissionshandelssystem die Nachfrage nach kohlenstoffarmen Kraftstoffen unterstützen. Die europäische Algenproduktion dient derzeit mehr der Lebensmittel-, Futter- und Kosmetikbranche als der Biokraftstoffproduktion, während die Kraftstoffaktivität weitgehend auf Demonstrationsebene verbleibt. Der Nahe Osten und Afrika bieten Sonnenlicht, nicht landwirtschaftlich nutzbares Land und Salzwasser für offene Teiche. Die Länder des Golfkooperationsrats verbinden auch Pläne zur Kohlenstoffreduzierung mit Prioritäten zur Energiediversifizierung, die Algenprojekte unter Verwendung von Entsalzungssole und industriellem Kohlendioxid unterstützen könnten. HutanBio und Utopia World Investment haben eine Oman-Partnerschaft, die bis 2029 eine jährliche Produktion von 6.000 bis 8.000 Tonnen anstrebt.
Wettbewerbslandschaft
Marktkonzentration
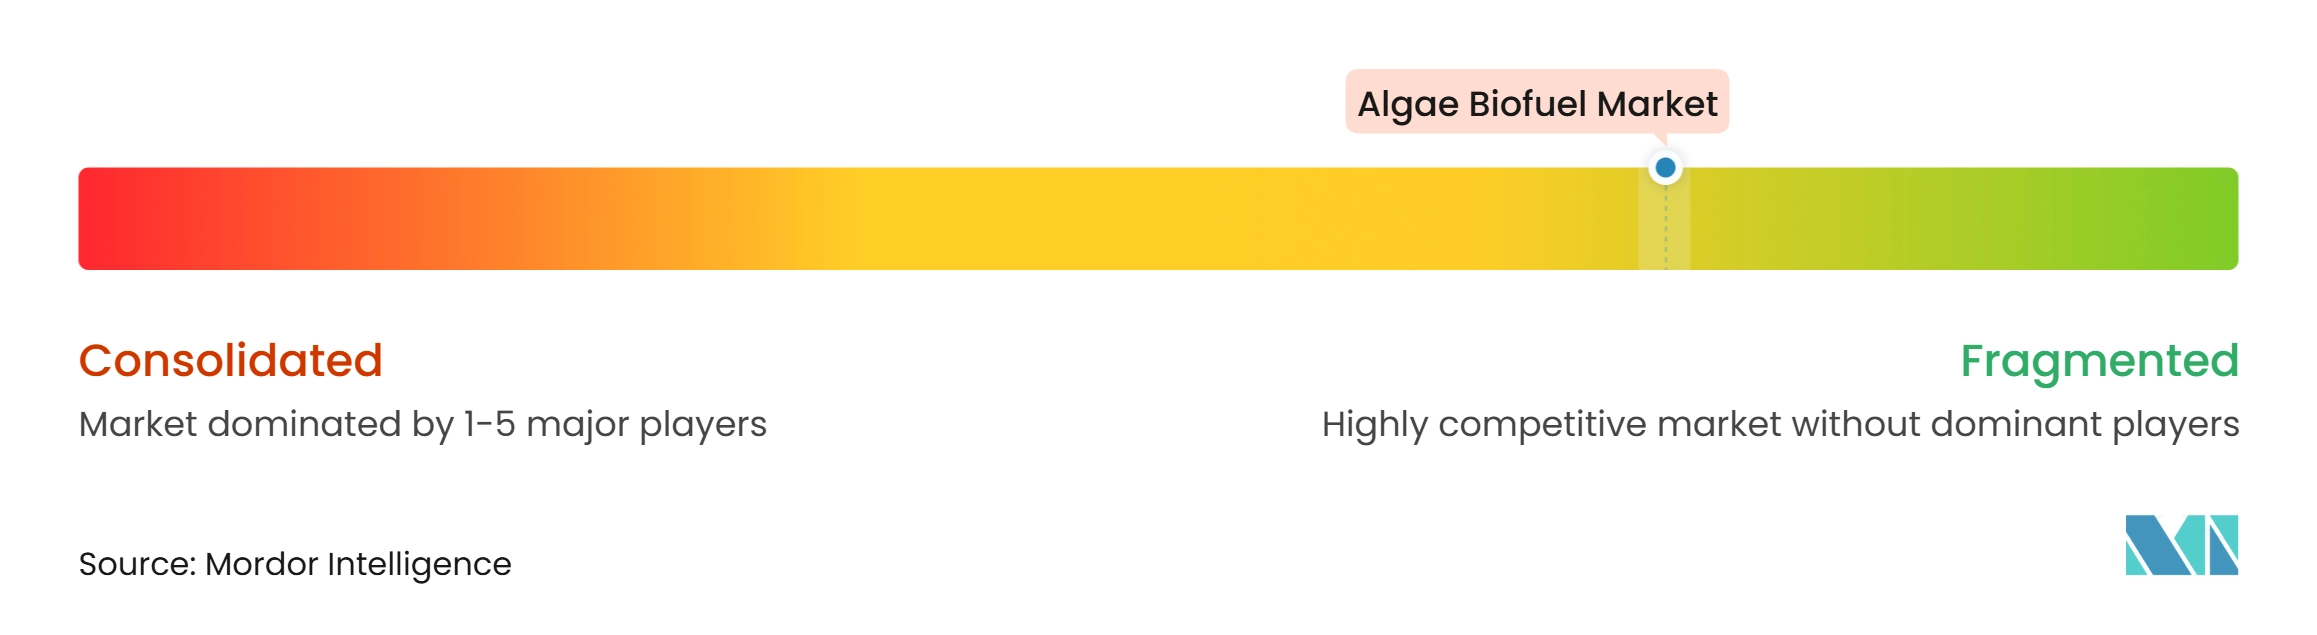
Der Markt für Algenbiokreaftstoffe ist stark fragmentiert, und Unternehmen konzentrieren sich in der Regel auf eine bestimmte Kultivierungsmethode, einen Standort oder eine Kraftstoffendanwendung. Vertikal integrierte Betreiber haben einen Vorteil, da sie Stammentwicklung, Kultivierung, Verarbeitung und Kraftstoffabnahme innerhalb eines Betriebsmodells verknüpfen können. Die Internationale Nachhaltigkeits- und Kohlenstoffzertifizierung EU (ISCC EU), der Runde Tisch für nachhaltige Biomaterialien (RSB) und ähnliche Zertifizierungssysteme erhöhen die Einstiegshürde für Unternehmen, die europäische Flugkraftstoffnachfrage anstreben. Kleinere Kultivierungsspezialisten im Markt für Algenbiokreaftstoffe benötigen daher möglicherweise Partner mit nachgelagerter Verarbeitungs- und Regulierungskompetenz.
HutanBio AS verfolgt Prozessengineering durch einen neu gestalteten Photobioreaktor-Beutel, der nach eigenen Angaben die Algenölproduktionskosten an seinem malaysischen Pilotstandort halbiert hat. Das Unternehmen unterzeichnete auch ein Memorandum of Understanding mit Utopia World Investment im Oman, um die Algenbiokreaftstoffproduktion mit solarbetriebenen Photobioreaktoren und Salzwasser zu kommerzialisieren. Chitose expandiert in Sarawak, nachdem es im März 2025 50 Millionen USD von japanischen Investoren gesichert hat. Diese Schritte zeigen 2 verschiedene Wege, wobei einer auf die Verbesserung der Geräteleistung und der andere auf die regionale Produktionskapazität ausgerichtet ist. Beide hängen davon ab, eine zuverlässige Produktion über Pilotbedingungen hinaus nachzuweisen.
Staatlich geförderte Programme prägen den Wettbewerb auch, indem sie Entwicklern helfen, die Demonstrationsebene zu erreichen. Das MASY-Programm lenkt Mittel auf Kultivierungs- und Vorverarbeitungsbarrieren, die die Skalierung einschränken. Die Projekte SusAlgaeFuel und COCPIT bauen technische und regulatorische Belege für algenbasierte Luftfahrt- und Schiffskraftstoffpfade auf. Kein kommerziell skalierter Betreiber hat bisher ein weit replizierbares und kostengünstiges Offshore-Modell in der bereitgestellten Forschung etabliert. Patentaktivitäten in der Stammentwicklung und im Design geschlossener Reaktoren können die Eintrittsbarrieren für neue Marktteilnehmer weiter erhöhen.
Marktführer für Algenbiokreaftstoffe
-
Algenol Biotech LLC
-
Solix Biofuels, Inc.
-
Viridos, Inc.
-
Genifuel Corporation
-
AlgaEnergy Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Algenbiotreibstoffmarkt Unternehmen in diesem Bericht
- A4F Algae for Future
- Algae Systems, LLC
- Algae.Tec Limited
- AlgaEnergy Corporation
- Algatec
- Algenol Biotech LLC
- Aurora Biofuels, Inc.
- Cellana, Inc.
- Cyanotech Corporation
- Exxon Mobil Corporation
- Genifuel Corporation
- Global Algae Innovations, Inc.
- Heliae Development, LLC
- HutanBio Limited
- Kiverdi, Inc.
- Manta Biofuel, LLC
- Pond Technologies Holdings Inc.
- Sapphire Energy, Inc.
- Solix Biofuels, Inc.
- Viridos, Inc.
Neueste Industrielle Entwicklungen in Algenbiotreibstoffmarkt
- August 2026: Das durch den EU-Horizont geförderte COCPIT-Projekt veröffentlichte einen Rahmen für die Herstellung nachhaltiger Luftfahrt- und Schiffskraftstoffe aus Algenmasse unter Verwendung einer Kreislaufwertschöpfungskette und demonstrierte einen Pfad, der sowohl Luftfahrtzertifizierungsanforderungen als auch Kraftstoffintensitätsstandards der Internationalen Seeschifffahrtsorganisation (IMO) gleichzeitig erfüllen kann, und markierte damit das erste integrierte Design, das auf zwei schwer zu dekarbonisierende Sektoren aus einer einzigen Algenkultivierungseinheit abzielt.
- November 2025: Eni, Euglena und PETRONAS hielten eine Grundsteinlegungszeremonie für eine Bioraffinerie mit einer Kapazität von 650.000 Tonnen pro Jahr in Pengerang, Johor, Malaysia ab. Die Anlage, die für einen Betriebsstart im Jahr 2028 vorgesehen ist, wird nachhaltigen Flugkraftstoff (SAF), hydriertes Pflanzenöl und Bio-Naphtha unter Verwendung von Abfallrohstoffen, einschließlich gebrauchter Pflanzenöle und tierischer Fette, sowie algenbasierter Inputs produzieren und damit eines der größten fortschrittlichen Biokraftstoffproduktionsanlagen Asiens etablieren.
- Oktober 2025: Die Internationale Seeschifffahrtsorganisation (IMO) verabschiedete den Netto-Null-Rahmen auf einer außerordentlichen Sitzung des Ausschusses für den Schutz der Meeresumwelt (MEPC) formell und verankerte verbindliche Treibhausgas-Kraftstoffintensitätsstandards und einen globalen Emissionspreismechanismus für die internationale Schifffahrt, der 2027 in Kraft tritt. Die Well-to-Wake-Treibhausgasbilanzierungsmethodik des Rahmens schafft einen direkten Compliance-Pfad für kohlenstoffnegative Algenbunkerungskraftstoffe mit finanziellen Anreizen für Schiffe, die Null- oder Nahezu-Null-Emissionstechnologien einsetzen.
- September 2025: IATA veröffentlichte in Zusammenarbeit mit Worley Consulting eine Studie, die bestätigt, dass Biomasse-Rohstoffe ausreichen, um bis 2050 jährlich über 300 Millionen Tonnen bio-nachhaltigen Flugkraftstoff (SAF) zu produzieren, und dass die Geschwindigkeit des Technologieausbaus – und nicht die Rohstoffknappheit – der primäre Engpass ist.
Berichtsumfang des globalen Marktes für Algenbiokreaftstoffe
Algenbiokreaftstoffe sind erneuerbare Kraftstoffe, die aus Mikroalgen und Makroalgen (Meeresalgen) durch biologische, chemische und thermochemische Umwandlungsprozesse hergestellt werden. Algen können energiereiche Verbindungen wie Lipide, Kohlenhydrate und andere organische Materialien anreichern, die zu flüssigen und gasförmigen Kraftstoffen für Transport, Stromerzeugung und industrielle Energieanwendungen verarbeitet werden können. Je nach Algenart, Kultivierungsbedingungen und Umwandlungstechnologie können aus Algen gewonnene Rohstoffe zur Herstellung von Biodiesel, nachhaltigem Flugkraftstoff (SAF), erneuerbarem Diesel, Bioethanol, Biogas, Biobenzin, Biobutanol und anderen algenbasierten Kraftstoffen verwendet werden. Die Algenbiokreaftstoffproduktion umfasst Kultivierungssysteme wie offene Rennbahn-Teiche, geschlossene Photobioreaktoren, hybride Kultivierungssysteme und Offshore- oder marine Kultivierungssysteme, gefolgt von Ernte, Biomasseaufbereitung und Kraftstoffumwandlung. Diese Kraftstoffe haben das Potenzial, erneuerbare Energierohstoffe zu diversifizieren, nicht landwirtschaftlich nutzbares Land oder Salzwasser in geeigneten Produktionssystemen zu nutzen und Bemühungen zur Verringerung der Abhängigkeit von konventionellen fossilen Brennstoffen zu unterstützen. Die kommerzielle Rentabilität hängt jedoch von Faktoren wie Kultivierungsproduktivität, Nährstoff- und Wasseranforderungen, Ernte- und Verarbeitungskosten, Umwandlungseffizienz und der Verfügbarkeit geeigneter Infrastruktur ab.
Der globale Markt für Algenbiokreaftstoffe ist nach Algentyp, Kraftstofftyp, Kultivierungstechnologie und Anwendung segmentiert. Nach Algentyp ist der Markt in Mikroalgen und Makroalgen (Meeresalgen) segmentiert. Nach Kraftstofftyp ist der Markt in Biodiesel, nachhaltigen Flugkraftstoff (SAF) oder Biokerosin, erneuerbaren Diesel oder grünen Diesel, Bioethanol, Biogas oder Methan, Biobenzin, Biobutanol und andere algenbasierte Kraftstoffe segmentiert. Nach Kultivierungstechnologie ist der Markt in offene Rennbahn-Teichsysteme, geschlossene Photobioreaktor-Systeme, hybride Kultivierungssysteme, Offshore- und marine Kultivierungssysteme und sonstige Kultivierungstechnologien segmentiert. Nach Anwendung ist der Markt in Straßenverkehr, Luftfahrt, Seeverkehr, Stromerzeugung, industrielle Energie und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Algenbiokreaftstoffe in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Mikroalgen |
| Makroalgen (Meeresalgen) |
| Biodiesel |
| Nachhaltiger Flugkraftstoff (SAF) / Biokerosin |
| Erneuerbarer Diesel / Grüner Diesel |
| Bioethanol |
| Biogas / Methan |
| Biobenzin |
| Biobutanol |
| Sonstige algenbasierte Kraftstoffe |
| Offene Rennbahn-Teichsysteme |
| Geschlossene Photobioreaktor-Systeme |
| Hybride Kultivierungssysteme |
| Offshore- und marine Kultivierungssysteme |
| Sonstige Kultivierungstechnologien |
| Straßenverkehr |
| Luftfahrt |
| Seeverkehr |
| Stromerzeugung |
| Industrielle Energie |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Algentyp | Mikroalgen | |
| Makroalgen (Meeresalgen) | ||
| Nach Kraftstofftyp | Biodiesel | |
| Nachhaltiger Flugkraftstoff (SAF) / Biokerosin | ||
| Erneuerbarer Diesel / Grüner Diesel | ||
| Bioethanol | ||
| Biogas / Methan | ||
| Biobenzin | ||
| Biobutanol | ||
| Sonstige algenbasierte Kraftstoffe | ||
| Nach Kultivierungstechnologie | Offene Rennbahn-Teichsysteme | |
| Geschlossene Photobioreaktor-Systeme | ||
| Hybride Kultivierungssysteme | ||
| Offshore- und marine Kultivierungssysteme | ||
| Sonstige Kultivierungstechnologien | ||
| Nach Anwendung | Straßenverkehr | |
| Luftfahrt | ||
| Seeverkehr | ||
| Stromerzeugung | ||
| Industrielle Energie | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Algenbiokreaftstoffe bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 20,56 Milliarden USD erreichen und von 13,25 Milliarden USD im Jahr 2027 bei einem CAGR von 9,18 % wachsen.
Welcher Algentyp hat die größte Bedeutung für die Biokraftstoffproduktion?
Mikroalgen führen mit einem Anteil von 71,3 % im Jahr 2026, da sie einen höheren Lipidgehalt und etablierte Umwandlungspfade bieten.
Warum zieht algenbasierter nachhaltiger Flugkraftstoff Investitionen an?
Nachhaltiger Flugkraftstoff und Biokerosin werden voraussichtlich bis 2032 mit 10,3 % wachsen, unterstützt durch Flugkraftstoffvorschriften und zertifizierungsgetriebene Nachfrage.
Was ist die größte Kostenbarriere für aus Algen gewonnene Kraftstoffe?
Kultivierung, Entwässerung und Extraktion bleiben die größten Barrieren, mit gemeldeten Mindestverkaufspreisen von 2,20 EUR pro Liter für die Lipidextraktion und 3,40 EUR pro Liter für die hydrothermale Verflüssigung.
Welche Kultivierungstechnologie wächst am schnellsten?
Geschlossene Photobioreaktoren werden voraussichtlich bis 2032 mit 9,6 % wachsen, unterstützt durch sauberere Biomasseanforderungen und modulare Produktionsdesigns.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit 9,9 % wachsen, begünstigt durch Investitionen in südostasiatische Produktionskapazitäten und günstige Kultivierungsbedingungen.