
藻類ベースの建築材料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.08 十億米ドル |
| 市場規模 (2032) | 2.25 十億米ドル |
| 成長率 (2027 - 2032) | 15.78 % |
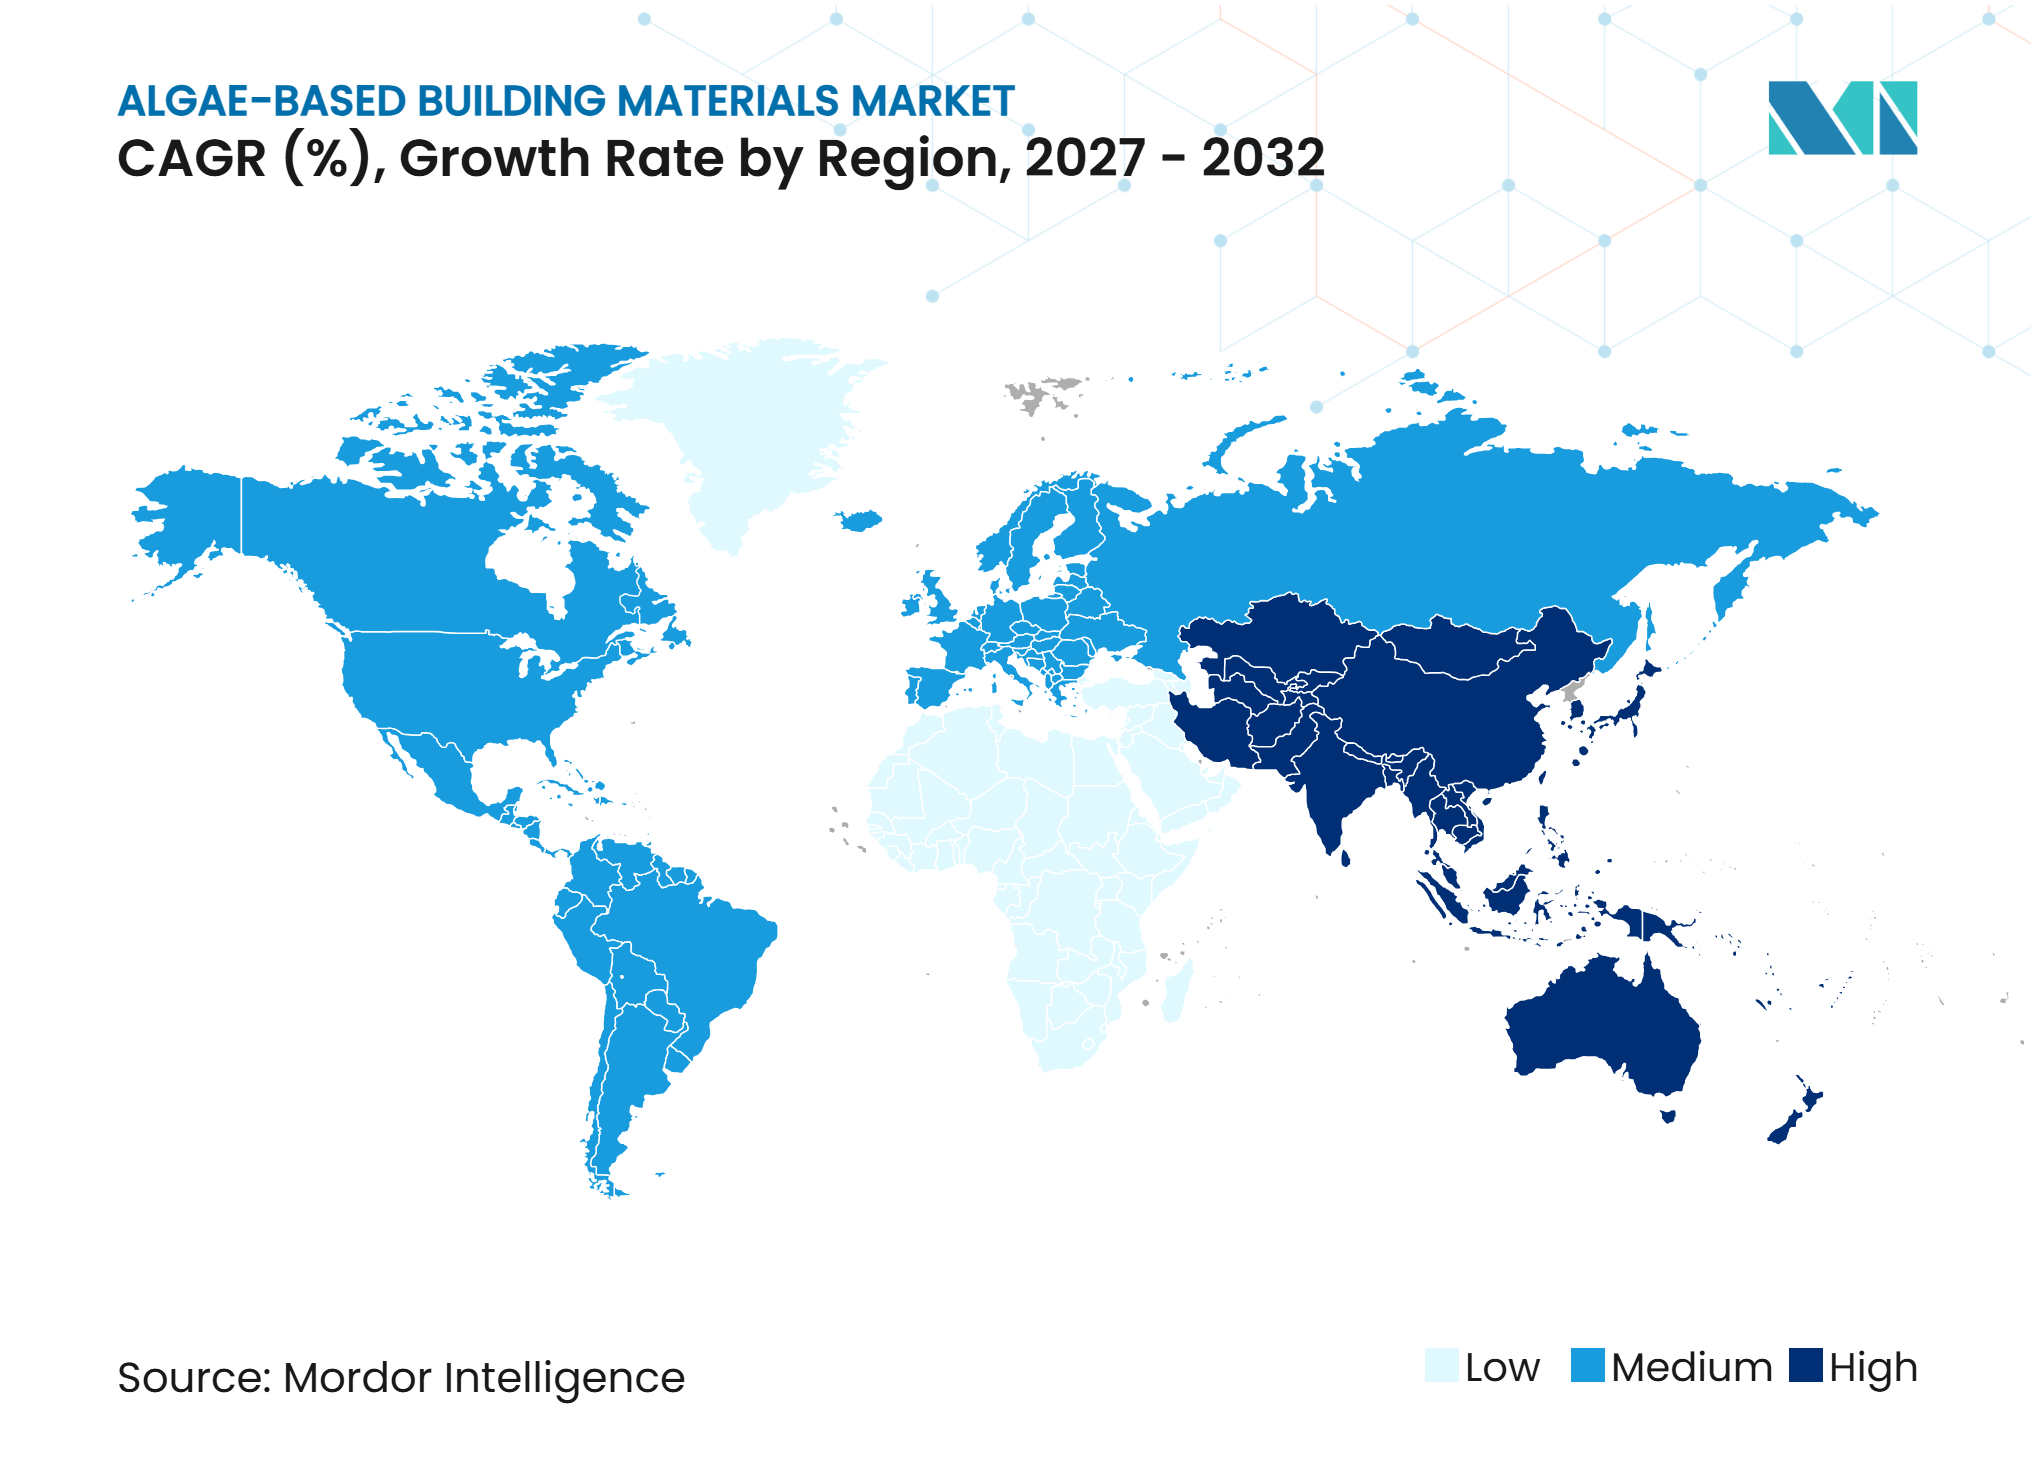
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる藻類ベースの建築材料市場分析
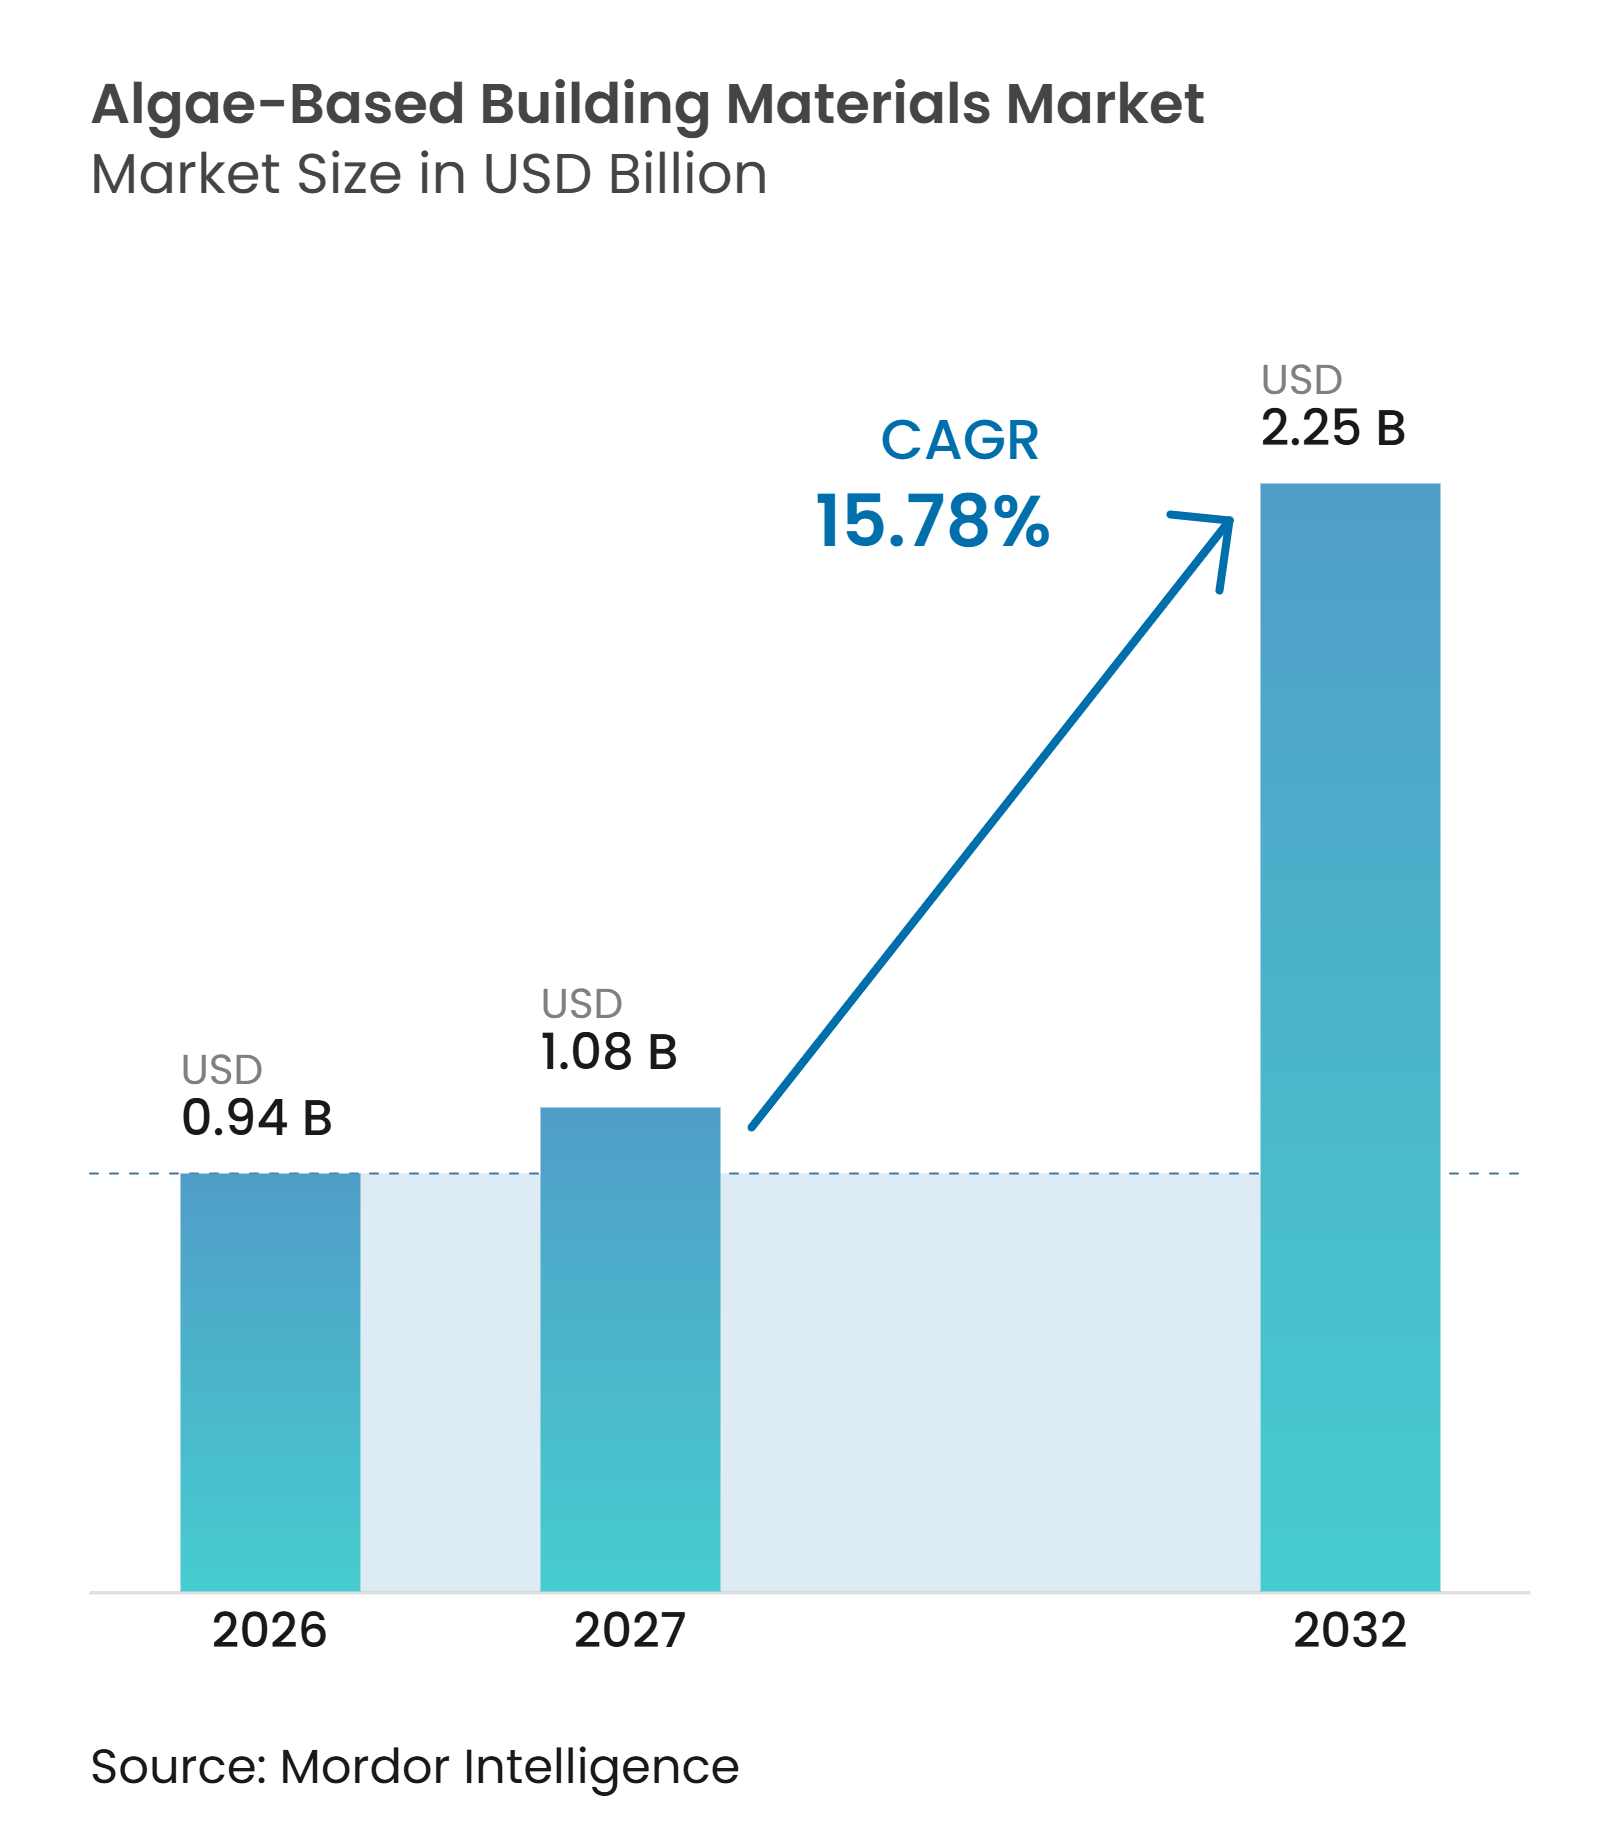
藻類ベースの建築材料市場規模は2026年に0.94 ビリオン 米ドルと評価され、2027年の1.08 ビリオン 米ドルから2032年には2.25 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 15.78%で成長すると推定されています。藻類ベースの建築材料市場は、ライフサイクル排出量の削減と材料ドキュメントの透明性向上を求める建設政策から支持を得ています。欧州委員会は建物における全ライフサイクルの地球温暖化ポテンシャルを算定するための共通アプローチを確立し、材料サプライヤーがプロジェクト仕様においてカーボンパフォーマンスを実証するための明確な経路を提供しています。2025年1月、中国はグリーン建築材料に対する政府調達支援を拡大し、認証済み低炭素製品に向けた公共調達チャネルを広げました。藻類由来のフィードストックは、セメント添加材、内装コンポジット、断熱材、コーティング、顔料を含む幅広い製品に活用されます。管理された栽培システムと信頼性の高いバイオコンテンツ文書持つ生産者は、調達要件を満たし、供給の不確実性を低減するうえで有利な立場にあります。
レポートの主要ポイント
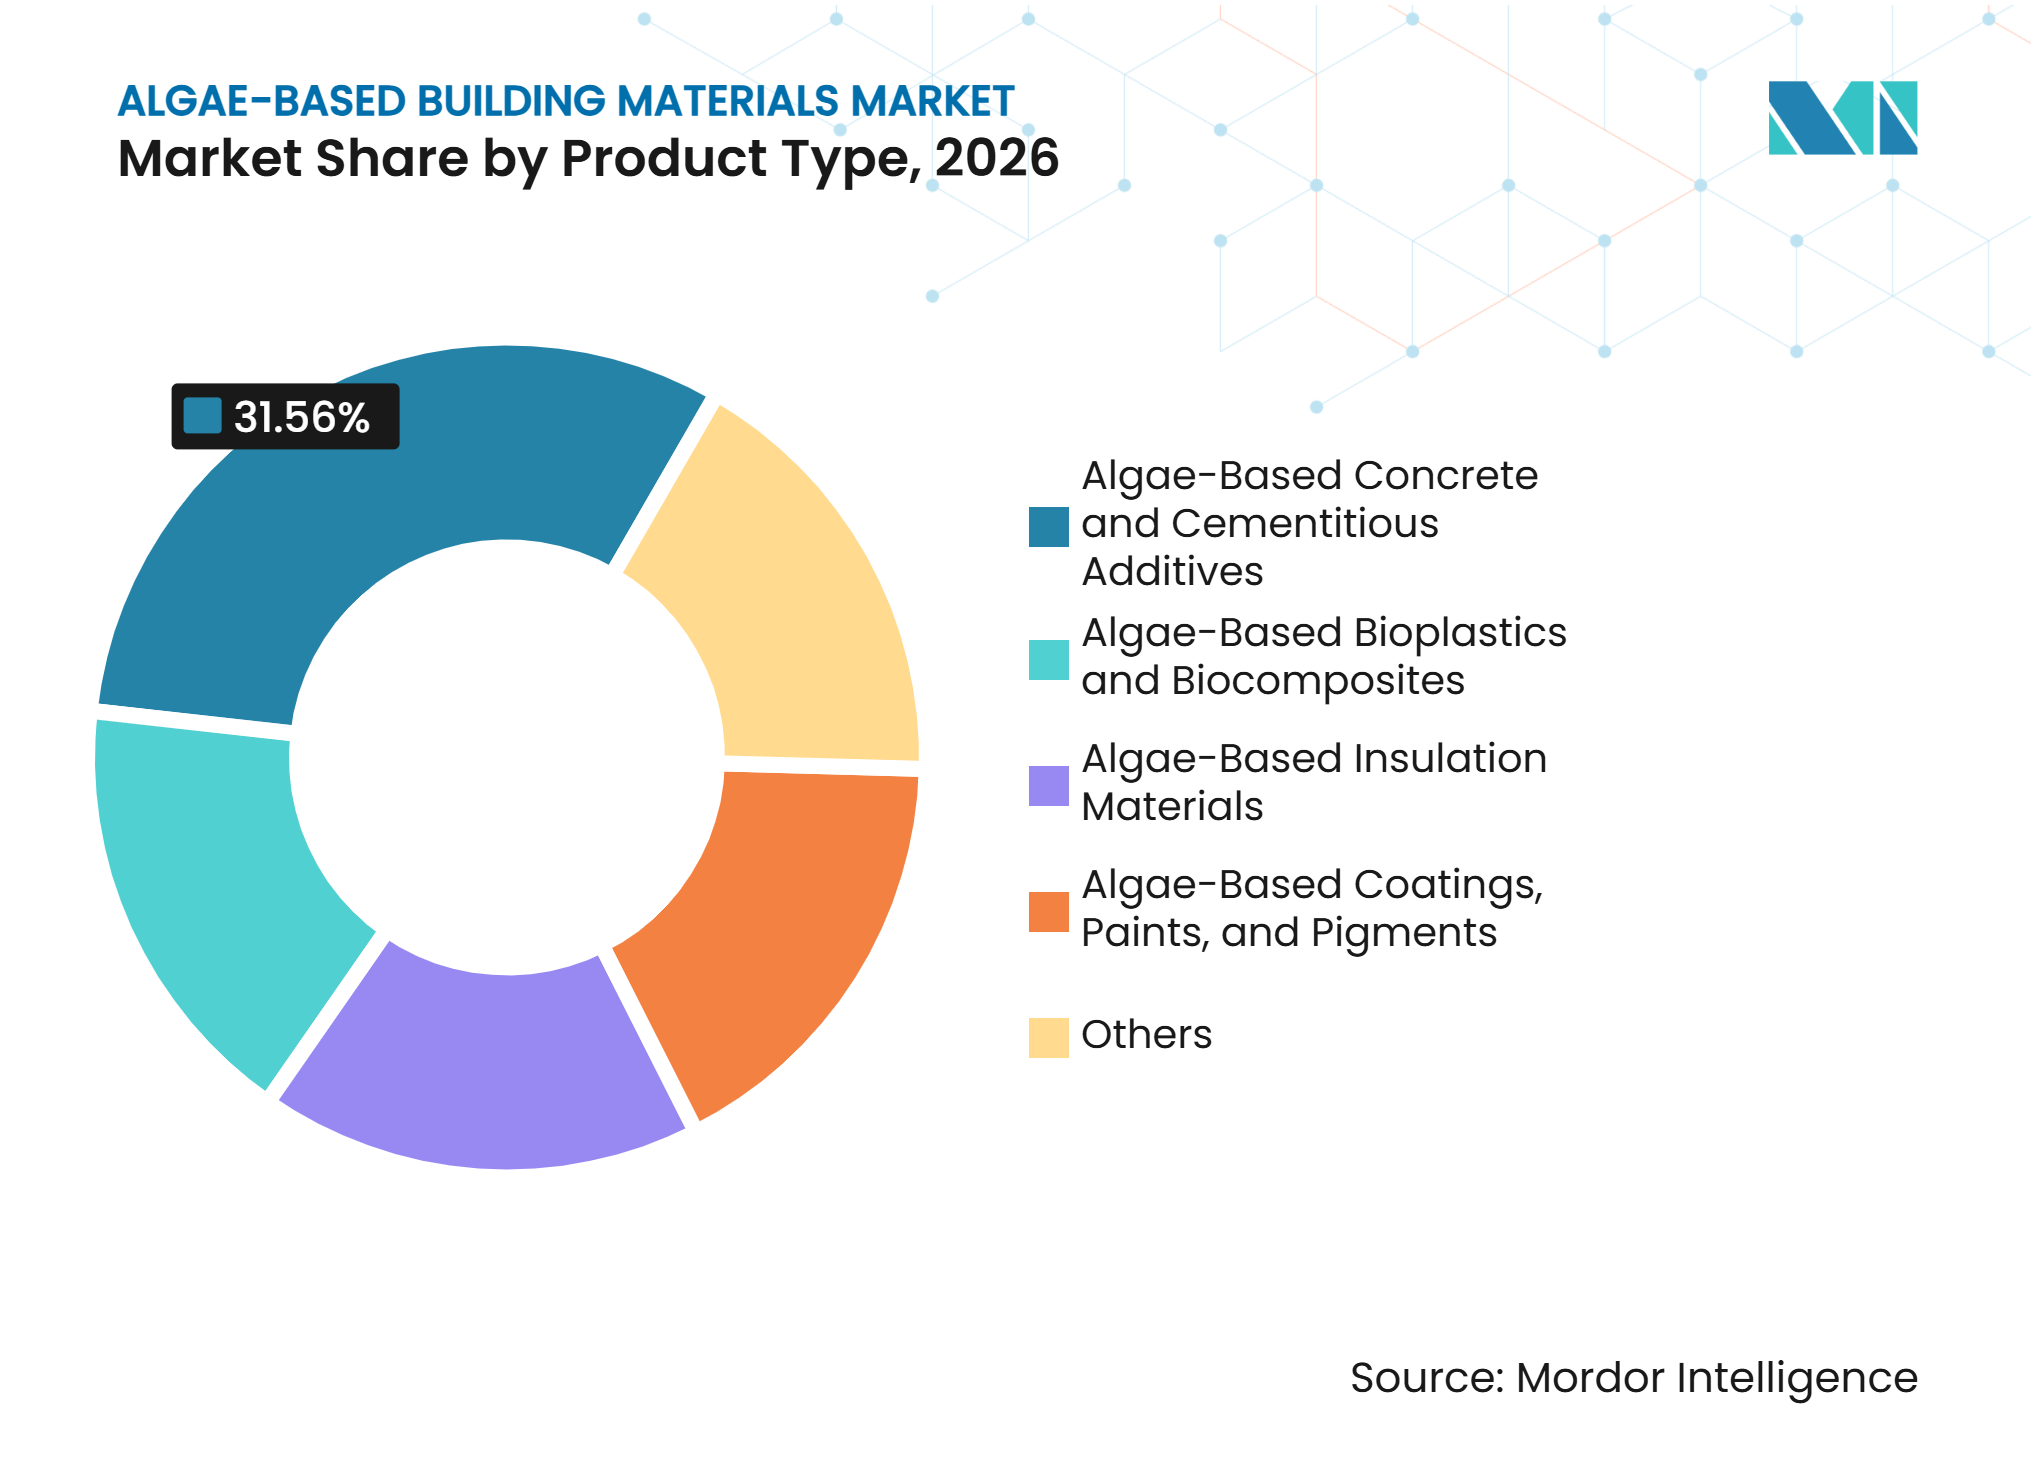
- 製品タイプ別では、藻類ベースのコンクリートおよびセメント系添加材が2026年の藻類ベースの建築材料市場シェアの31.56%を占め、藻類ベースのバイオプラスチックおよびバイオコンポジットは2032年までCAGR 16.67%で成長すると予測されています。
- 藻類源別では、微細藻類が2026年の藻類ベースの建築材料市場シェアの55.13%を占め、2032年までCAGR 16.26%で拡大すると見込まれています。
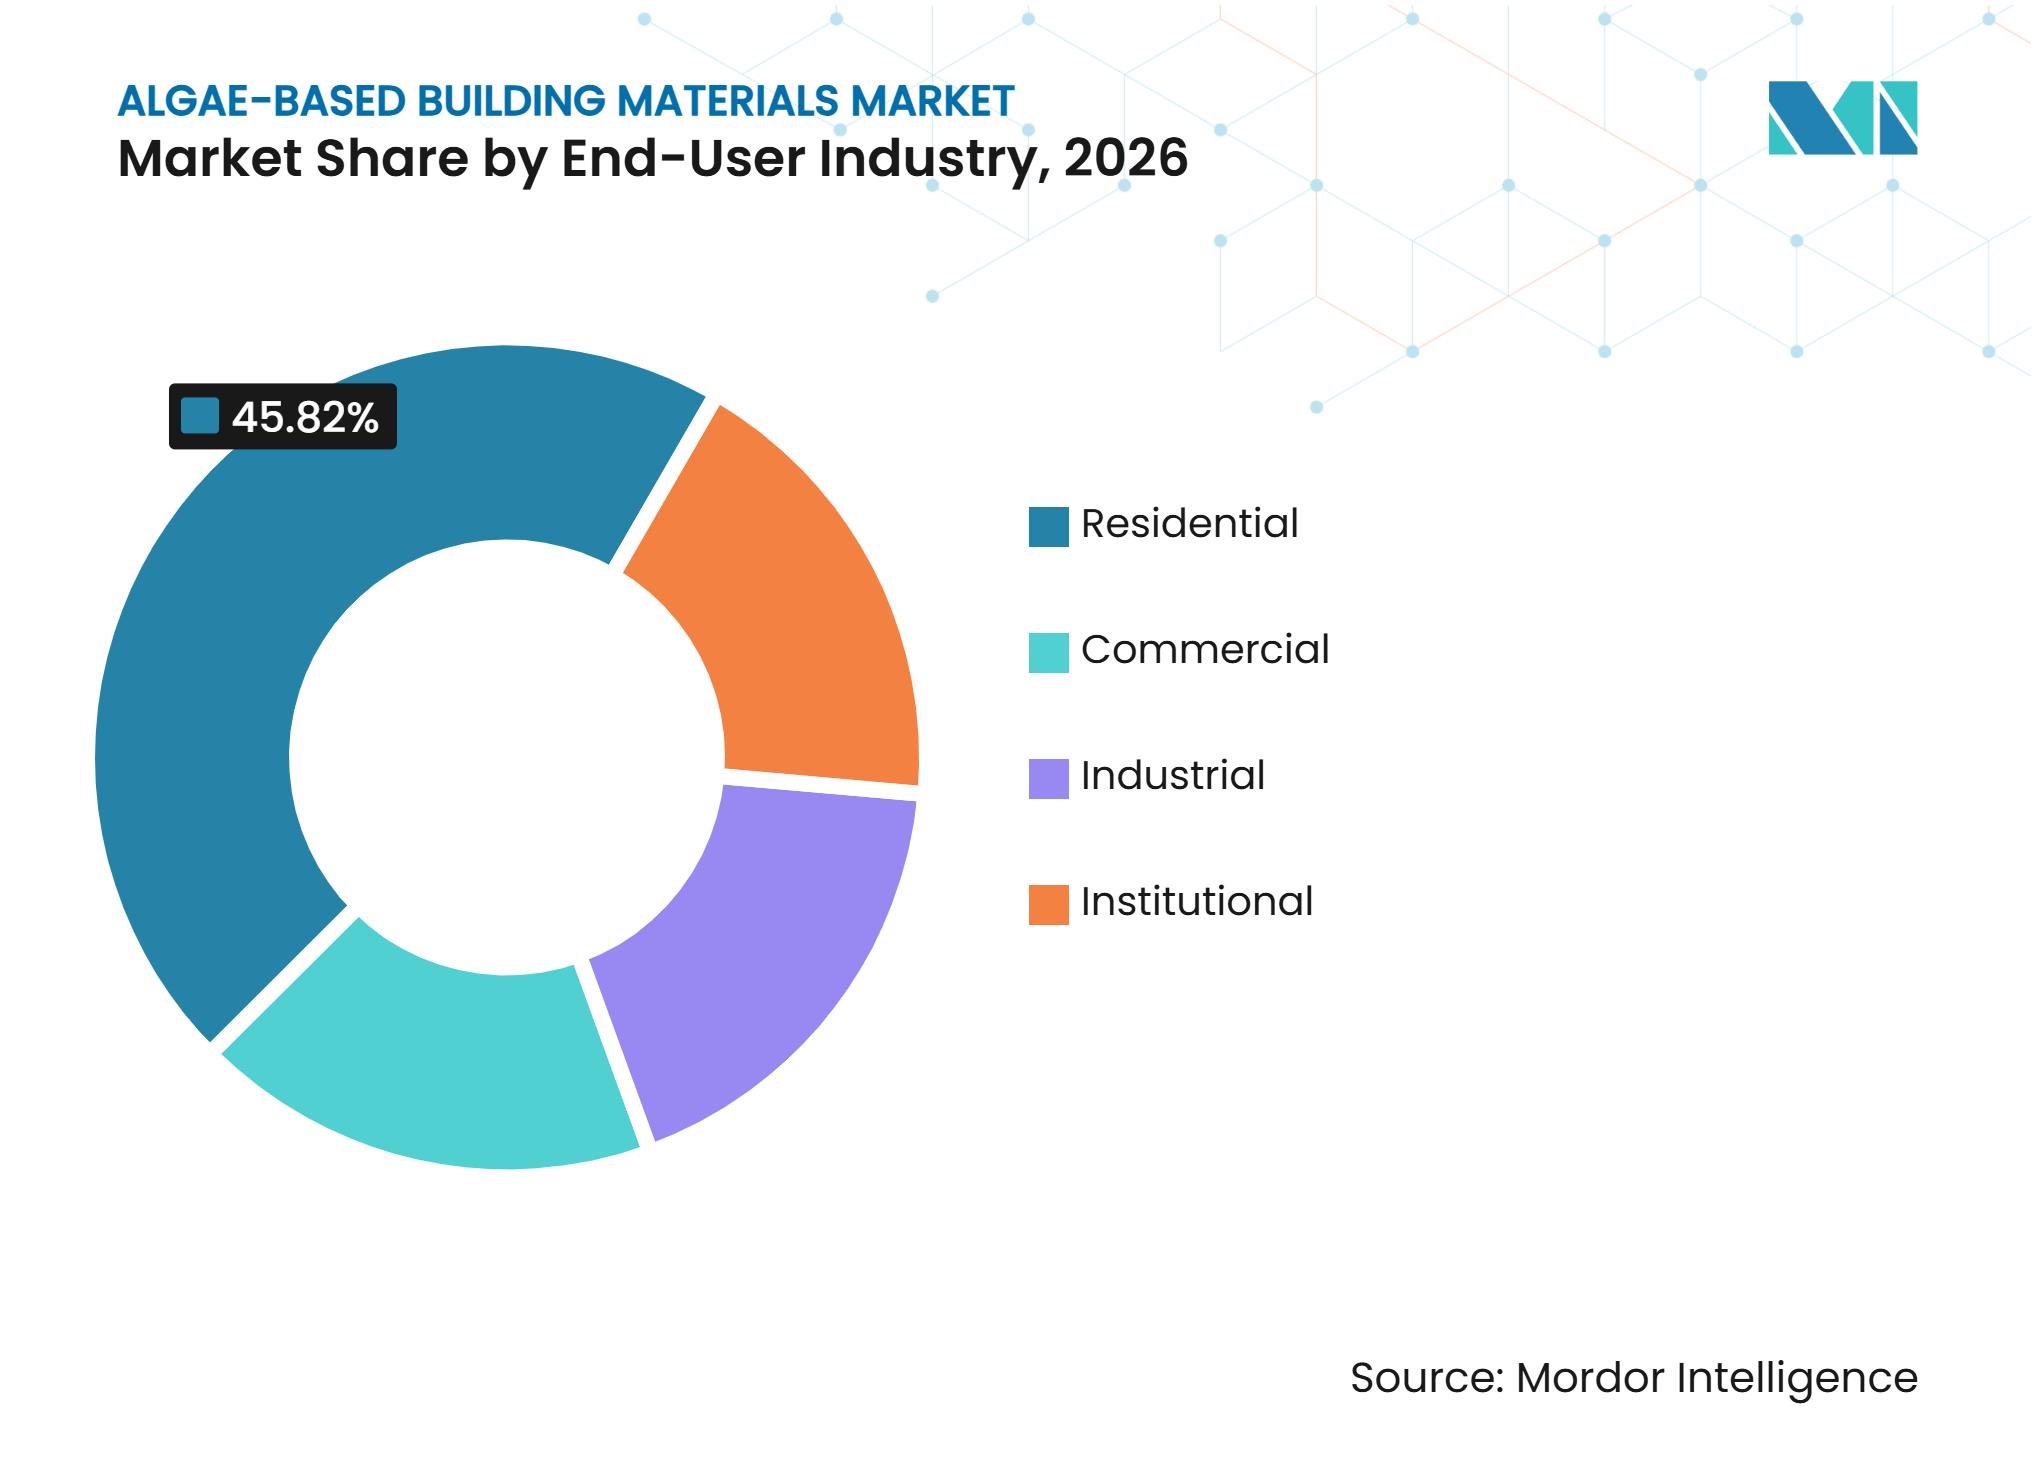
- エンドユーザー産業別では、住宅建設が2026年の需要の45.82%を占め、商業建設は2032年までCAGR 17.12%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの40.27%を占め、2032年までCAGR 16.83%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の間軸 |
|---|---|---|---|
| 建設分野の脱炭素化目標 | +4.5% | 世界全体 | 短期(2年以内) |
| グリーンビルディング認証の普及 | +3.5% | 北米、EU、アジア太平洋(APAC)主要地域 | 短期(2年以内) |
| 藻類ベースのセメント系材料の商業化 | +3.0% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 炭素貯蔵型内装材料への需要 | +2.5% | EU、APAC、中東・アフリカへの波及あり | 中期(2〜4年) |
| 閉鎖循環型藻類培養と栄養素リサイクル | +2.0% | 世界全体、中国・インド・東南アジアでの早期効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設分野の脱炭素化目標
建設分野の脱炭素化目標は、公共および民間の建築プログラムにおける藻類ベースの建築材料の重要性を高めています。2025年12月、欧州委員会はライフサイクルの地球温暖化ポテンシャルを算定するためのフレームワークを公表し、建物評価内での炭素パフォーマンスをより一貫したものとしました。このアプローチは、プロジェクトチームが従来の材料と、生物起源の炭素を貯蔵したり体現排出量を削減したりする代替材料とを比較するのに役立ちます。2025年の『Science』誌の研究によれば、建築材料は年間160億メートルトン以上のCO₂を貯蔵できる可能性があり、炭素貯蔵製品の機会の規模を示しています。藻類由来の添加材は、したがって他の炭素管理アプローチと並んで投資とプロジェクトの注目を獲得できます。藻類ベースの建築材料市場は、ライフサイクル報告がプロジェクト選定の一部となりつつあるインフラや公共プロジェクトでより強固な足場を持っています。
グリーンビルディング認証の普及
グリーンビルディング認証は、藻類ベースの建築材料市場においてより予測可能な仕様経路を生み出しています。LEED v5とBREEAMはライフサイクルカーボン、材料データ、循環性に一層の注目を与えており、プロジェクト設計における認証済みバイオベース製品の価値を高めています。環境製品宣言およびバイオコンテンツ証明書は、建築家、請負業者、オーナーが不確実性を低減しながら材料を比較するのに役立ちます。材料の組成と環境性能を文書化できるサプライヤーは、設計の早期段階で採用される可能性が高くなります。認証要件はまた、サプライヤーとプロジェクトチームとの間に共通言語確立することで繰り返しの需要を支援します。これは藻類ベースの建築材料市場にとって重要です。なぜなら、革新的な製品は買い手が標準仕様に含める前に独立した証拠を必要とすることが多いためです。
藻類ベースのセメント系材料の商業化と閉鎖循環型培養
商業規模のセメント系製品は、藻類由来の材料を標準的な建設調達により近づけています。2025年10月、Prometheus Materialsは、Skidmore, Owings & Merrill(SOM)、Skanska USA、D'Annunzio Groupとの協力のもと、ニューヨーク気候取引所クライメートキャンパスにProZEROセメントおよびコンクリートを設置しました。このプロジェクトは、実際の建築環境でバイオセメントが使用できるという証拠を必要とする設計者にとっての目に見える参照事例を提供します。ワシントン大学とMicrosoftリサーチの研究では、機械学習支援の配合により、28日間で地球温暖化ポテンシャルが21%低いセアウィード強化セメントが製造されたと報告されました[1]。管理された藻類培養は、産業用CO₂と廃水栄養素を活用することでより安定したバイオマス生産を支援し、この商業化経路を強化できます。藻類ベースの建築材料市場は、栄養素リサイクルがフィードストックコストを削減したり廃水処理コストを相殺したりする場合に、このモデルからさらに恩恵を受けられます。
炭素貯蔵型内装材料への需要
炭素貯蔵型内装材料への需要は、専門的なグリーンプロジェクトを超えて拡大しています。藻類由来の吸音パネル、コーティング、内装コンポジットは、バイオマス成長時に固定された生物起源の炭素を持つため、材料開示を支援できます。2025年の『Frontiers in Built Environment』誌の研究では、クロレラを統合したエンクロージャーが1リットル当たり1日当たり175mgのCO₂捕捉を達成し、発な生物学的機能を持つ建築コンポーネントの可能性を実証しました。このような製品は、スコープ3報告とグリーンリース要件が購買決定に影響を与えるオフィスフィットアウトおよび施設建築に関連しています。藻類ベースの建築材料市場はまた、内装製品が構造材料よりも交換サイクルが短い場合に恩恵を受け、サプライヤーがより大規模で規制が厳しいアプリケーションへ参入する前にプロジェクト実績を確立できます。
阻害要因の影響分析*
| 阻害要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スケールアップコストと生産の一貫性 | -2.5% | 世界全体 | 短期(2年以内) |
| 建築基準および認証のリードタイム | -2.0% | 北米、EU | 中期(2〜4年) |
| フィードストックの脱水と季節的なバイオマス変動 | -1.5% | 世界全体、熱帯ASEANおよび南米で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スケールアップコストと生産の一貫性
スケールアップコストと生産の一貫性は、藻類ベースの建築材料市場における主要な制約として残っています。商業的な培養には、光バイオリアクター、管理された成長条件、理設備、および信頼性の高い品質システムが必要です。Flora Materialsは、2025年にPURformsと共に藻類ベースのポリウレタン床タイルの最初の800平方フィートの生産ランを完了したと報告しました。初期段階のサプライヤーはまた、生産量が単位経済性を改善するのに十分な水準に達する前に、試験、認証、製造コストを負担しなければなりません。バイオマスの組成が栄養素の利用可能性、温度、または培養条件に応じて変化することで、材料特性が変動することがあります。これらの操業要件により、サプライヤーが安定した圧縮強度、熱性能、または仕上げ品質で大型プロジェクトに対応できるようになる前に、プロセスの標準化が不可欠となります。
建築基準および認証のリードタイム
建築基準および認証のリードタイムは、実現可能性の高い製品ローンチを遅らせる可能性があります。藻類由来の建設材料は一般的に、専用のファストトラックプロセスではなく新規材料試験経路を経ます。北米および欧州では、バイオセメント製品の基準承認に24ヶ月以上かかる場合があり、技術的なパフォーマスが実証された後でも収益を遅らせます。製品ドキュメントはまた、USDA BioPreferredプログラム、EN 16785、米国材料試験協会(ASTM)D6866など、さまざまなコンプライアンスシステムに対応する必要があります。これらの異なるシステムは、複数の地域で販売するサプライヤーの管理負担を増大させます。藻類ベースの建築材料市場は、認証前コストと長い承認サイクルを吸収できる生産者に集中したままである可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
セメント系材料がリード、バイオコンポジットが加速藻類ベースのコンクリートおよびセメント系添加材は、2026年の世界収益の31.56%を占めました。その地位は、既存のバッチングおよびミキシングシステムとの互換性と関連しており、コンクリート生産者の採用障壁を下げています。2025年の『ACS Sustainable Chemistry & Engineering』誌の論文では、藻類バイオチャーがシリカフュームを補助セメント系材料として代替し、ゆりかごから墓場までの体現炭素を削減できることが報告されました。この互換性は、請負業者が確立された生産プロセスへ変更を避けることを好むインフラ主導の建設市場において重要です。藻類ベースのバイオプラスチックおよびバイオコンポジットは、2032年までCAGR 16.67%で拡大すると予測されています。完全生物起源のポリウレタンプラットフォームは、特定の用途において石油由来のエチレン酢酸ビニル(EVA)およびポリ塩化ビニル(PVC)を代替できる床材、壁パネル、吸音コンポジットを支援しています。
藻類ベースの断熱材は、海藻および海草の熱性能に関する研究によって支持されています。2025年のレビューでは、ネプチューングラスを組み込んだプロトタイプが0.044 W/mKの熱伝導率を達成し、発泡ポリスチレンで報告されている0.035〜0.037 W/mKの範囲に近いことが示されました。コーティング、塗料、顔料は、商業用内装における材料循環性要件および揮発性有機化合物(VOC)低減の好みから恩恵を受けることができます。その他の用途には、藻類で安定化した圧縮土ブロックが含まれます。2025年の研究では、これらのブロックが6.82 MPaの圧縮強度を達成し、非安定化ブロックと比較して熱伝導率が26%低下したこと報告されました。これらの用途は、地域材料の調達と熱性能が優先される手頃な価格の住宅や防災力のある建設において、藻類ベースの建築材料市場を広げることができます。


注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
藻類源別:
微細藻類がバリューチェーンの両端を支える微細藻類は2026年の世界収益の55.13%を占めました。円石藻、クロレラ、スピルリナは、産業用CO₂と廃水栄養素を使用した閉鎖型光バイオリクターで培養できます。このアプローチは沿岸アクセスや季節的な収穫への依存を低減し、より安定した材料組成での周年バイオマス生産を支援できます。微細藻類は2032年までCAGR 16.26%で成長すると見込まれています。規模と成長率の組み合わせは、上流のバイオマス生産者および材料配合者からの継続的な関心を反映しています。
サルガッサムやサトウコンブを含む大型藻類は、断熱材、パネル、吸音材に使用されています。北欧イノベーション基金支援のMOBIプロジェクトは、2025年に建設部材向けの成形可能なサトウコンブコンポジットを探索し、大型藻類の用途に対する継続的な公的支援を反映しました。シアノバクテリアはより特化した役割を持ち、特定の菌株が光合成駆動の生物鉱化を支援できます。Prometheus Materialsは、シアノバクテリアをProZEROプロセスに使用して炭素ネガティブなセメントおよびコンクリートを製造しています。したがって、藻類ベースの建築材料市場は、単一の均一な材料プラットフォームではなく、複数のフィードストック経路から構成されています。サプライヤーは、標製品と地域の供給条件に基づいて、管理された培養、海洋収穫、および生物活性鉱化の中から選択する必要があります。
エンドユーザー産業別:
住宅がリード、商業はESG要件で加速住宅建設は2026年の藻類ベースの建築材料市場需要の45.82%を占めました。このセグメントは住宅建設の規模と、新築建物や改修における低炭素材料を奨励する政策から恩恵を受けています。中国のグリーン建築材料調達政策は、公共建設活動における認証済み製品の使用を支援し、より広いサプライチェーンにも影響を与えています。欧州連合は更新された政策フレームワークを通じて、より一貫した建物脱炭素化要件へと移行しています。アジア太平洋の住宅建設は、都市開発と国家グリーン材料規制が収束するにつれて機会を提示しています。コストと認証プロセスがより予測可能になれば、これらの条件はより広い普及を支援できます。
商業建設は2032年までCAGR 17.12%で成長すると予測されています。企業の報告要件、グリーンリース条項、および自主認証スキームが、オフィスおよび施設空間における体現素への注目を高めています。吸音パネル、コーティング、床材、壁コンポジットなどの内装製品は、仕様サイクルが短いため構造製品よりも早期に採用される可能性があります。産業ユーザーは、プロジェクト規模が大きく美観要件が中心でない場合に、藻類由来の防腐食コーティングやセメント代替材料を評価できます。公共調達とグリーン認証基準が学校、病院、政府施設に共通しているため、施設建築は早期の参照事例として機能できます。藻類ベースの建築材料市場は、機関施設でのプロジェクト成が商業仕様の受け入れられた参照事例となれば恩恵を受けられます。

注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
地域分析
アジア太平洋:市場最大かつ最速成長地域
アジア太平洋は2026年の世界収益の40.27%を占め、2032年までCAGR 16.83%で成長すると予測されています。2025年1月、中国はグリーン建築材料調達を101都市に拡大し、公共プロジェクトにおける認証済み製品に向けた体系的な経路を提供しました。この規制的影響は医療、教育、商業建設に及び、サプライヤーに藻類ベースの建築材料市場への複数の参入経路を提供しています。インドの研究では、都市の熱と建物の持続可能性目標に対処する方法として、光バイオリアクターを統合したファサードが検討されています。日本と韓国は廃水を統合した微細藻類システムを検討しており、東南アジアの市場ではグリーンビルディング要件の適用が始まっています。この地域は高い建設活動と閉鎖循環型生産への高まる関心を組み合わせており、材料需要と地域バイオマス供給の両方を支援しています。
北米:政策的インセンティブと商業規模のデモンストレーション
北米は、高い注目度を持つバイオセメントのデモンストレーションと政策展開によって支援されています。米国エネルギー省は、セメントおよびコンクリートのCO₂測定・検証プロトコルを開発するコンソーシアムにPrometheus Materialsを含む形で1,000万 米ドルを授与しました。2025年10月、Prometheus MaterialsはガバナーズアイランドのクライメートキャンパスにProZEROコンクリートを設置し、建築家や設計事務所に商業的参照プロジェクトを提供しました。ASTMテストやUSDA BioPreferred認証などのコンプライアンス要件は、機関・政府プロジェクトを目指すサプライヤーにとってき続き重要です。カナダも海藻ベースの内装製品の経路を開発しています。2025年11月、Seacork Studioは海藻吸音パネルの製造プロセス改善のためにNatural Products Canadaから30万6,000カナダドル(約22万米ドル)を受領しました。
残る地域における異なる軌跡
欧州は、ライフサイクルの地球温暖化ポテンシャルに関するEUフレームワークが建築実践においてより確立されるにつれて、需要増加に備えています。デジタル製品パスポートフレームワークとEN 16785バイオコンテンツ検証は、より広範な規制要件が本格施行される前に製品ドキュメントを支援できます。ドイツは、その大規模な建設基盤とBASFの接着剤および内装塗料向けバイオベース分散体ポートフォリオにより、スケーリングの拠点としての潜在性があります[2]。北欧市場は、MOBIイニシアチブおよび関連するブルーバイオマスネットワークを通じて大型藻類建設プログラムを発展させています。ブラジルとアルゼンチンは代替セメント添加材への早期需要を提供し、中東・アフリカは大型建設プログラムや注目度の高いホスピタリティまたは施設プロジェクトを通じた長期的な機会を提示しています。これらの地域ではサプライチェーンと認証システムの発展が遅れているため、サプライヤーはまず目に見える持続可能性の実績を優先するプロジェクトから開始する可能性が高いです。
競合ランドスケープ
市場集中度
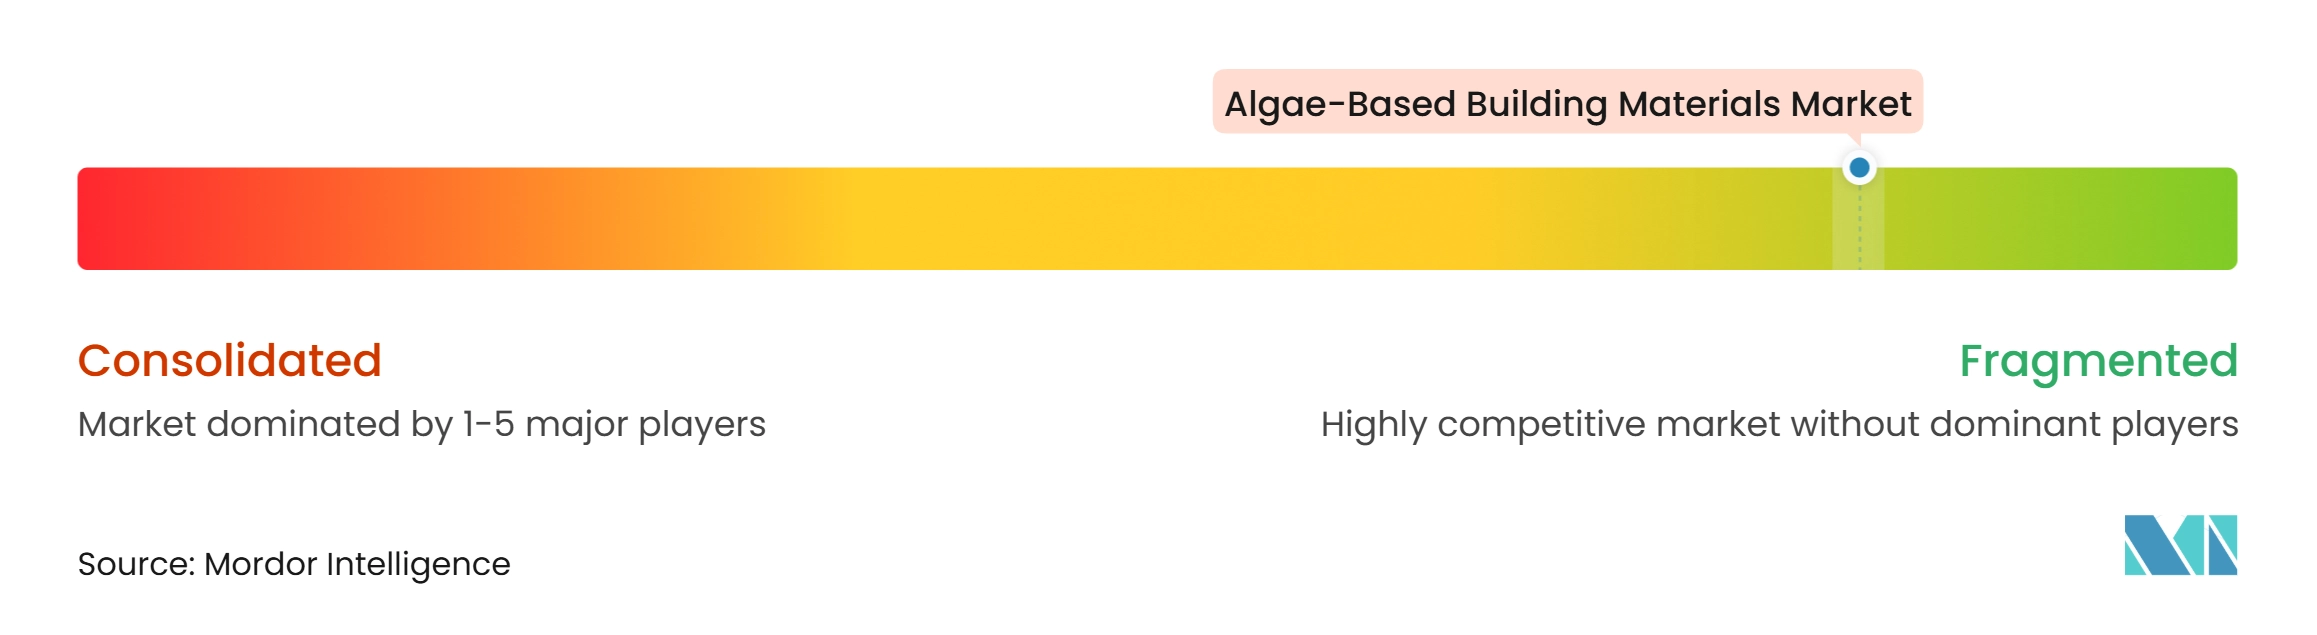
藻類ベースの建築材料市場は分散しています。専門企業は生物学的プロセス、製品性能、特、および用途知識を基盤に競争しています。大手化学・建設材料サプライヤーは、フィードストックの変更とバイオマスバランスアプローチを通じて既存の製品ラインにバイオコンテンツを追加できます。Prometheus Materialsは生物鉱化セメントおよびコンクリートを開発しており、ecoLogicStudioは建築プロジェクト向けの藻類ファサードシステムを開発しました。BASFは、ASTM D6866に基づいてバイオコンテンツが検証されたタイル接着剤、建設用接着剤、内装塗料向けのAcronal BCバイオベース分散体を提供しています。ASTMおよびUSDA BioPreferred認証は、米国の機関・政府チャネルにおける調達資格としてますます重要になっています。
競争は、技術的証拠と市場への実行可能な経路を組み合わせられるサプライヤーの間で最も激しくなっています。Prometheus Materialsは2025年10月のガバナーズアイランド設置を活用して、SOMおよびSkanska USAとの商業的参照事例を確立しました。Algenesis Labsは2025年10月に欧州の流通パートナーSafic-Alcanとの提携を締結し、持続可能な材料を欧州の配合業者に提供しています。Seacork Studioは海藻パル製造改善のための資金を受領し、より強靭な地域サプライチェーンを支援しています。これらの動向は、競争上の地位を決定するうえで、流通、プロジェクトデモンストレーション、および生産工学が材料科学と同様に重要であることを示しています。
商業規模の藻類断熱材、中層住宅建築向けの藻類コンポジットクラッディング、および二酸化チタンや石油由来バインダーへの依存を低減できる顔料またはコーティングシステムにおいてオープンな機会が残っています。ワシントン大学とMicrosoftリサーチの研究で実証されたように、機械学習支援の配合は開発サイクルを短縮できます。この能力は、生物材料研究とデジタル配合手法を結びつけられる企業に有利に働く可能性があります。
藻類ベースの建築材料産業リーダー
-
Prometheus Materials, Inc
-
Flora Materials
-
Algix LLC
-
Seacork Studio
-
ecoLogicStudio
- 注:主要企業の掲載順は順位を示すものではありません。
藻類ベースの建築材料市場 このレポートでカバーされる企業
- Algenesis
- Algix LLC
- Arup
- BASF
- Biomason
- Corbion N.V.
- dsm-firmenich
- ecoLogicStudio
- Flora Materials
- HOLCIM
- Oceangrows
- Prometheus Materials, Inc
- Seacork Studio
- SeaLumber
- SeaWood Materials
最近の産業開発事情 藻類ベースの建築材料市場
- 2025年11月:Algenesis LabsとP2 Scienceは、藻類由来の化学品および100%バイオベースで生分解性のポリウレタンを建築材料向けに商業化する戦略的協力関係を発表しました。P2 Scienceはコネチカット州ノーガタックの施設でAlgenesisにバイオイソシアネート生産の重要な化学物質を供給するため藻類ベースのアゼライン酸を合成し、建設および消費者向け用途向けの藻類からウレタンまでの統合サプライチェーンを確立しました。
- 2025年11月:Seacork Studioは、海藻ベースの吸音パネルの製造革新を推進するためにNatural Products CanadaのProof of Conceptプログラムから30万6,000カナダドル(22万米ドル)を受領しました。この資金は脱水効率の向上と太平洋岸北西部における海藻サプライチェーンの拡大を目的としており、当該地域における藻類ベースの建築材料のより広範な発展を支援しています。
世界の藻類ベースの建築材料市場レポートの調査範囲
藻類ベースの建築材料は、微細藻類および大型藻類(海藻)から製造される低炭素代替材料です。これらの材料は、二酸化炭素の固定、構造断熱の提供、および従来のセメントの代替として建設に使用されます。微細藻類は管理された環境で培養される単細胞生物であり、海藻として一般的に知られる大型藻類は海洋および淡水源から収穫されます。
藻類ベースの建築材料市場は、製品タイプ、藻類源、エンドユーザー産業、および地域によって区分されています。製品タイプ別では、藻類ベースのコンクリートおよびセメント系添加材、藻類ベースのバイオプラスチックおよびバイオコンポジット、藻類ベースの断熱材、藻類ベースのコーティング・塗料・顔料、その他に区分されています。藻類源別では、微細藻類、大型藻類、シアノバクテリアに区分されています。エンドユーザー産業別では、住宅、商業、産業、機関に区分されています。本レポートはまた、主要地域の15ヶ国における藻類ベースの建築材料の市場規模と予測を対象としています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 藻類ベースのコンクリートおよびセメント系添加材 |
| 藻類ベースのバイオプラスチックおよびバイオコンポジット |
| 藻類ベースの断熱材 |
| 藻類ベースのコーティング、塗料、顔料 |
| その他 |
| 微細藻類 |
| 大型藻類 |
| シアノバクテリア |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 藻類ベースのコンクリートおよびセメント系添加材 | |
| 藻類ベースのバイオプラスチックおよびバイオコンポジット | ||
| 藻類ベースの断熱材 | ||
| 藻類ベースのコーティング、塗料、顔料 | ||
| その他 | ||
| 藻類源別 | 微細藻類 | |
| 大型藻類 | ||
| シアノバクテリア | ||
| エンドユーザー産業別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 機関 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
藻類ベースの建築材料市場の現在の市場規模は?
藻類ベースの建築材料市場規模は2026年に0.94 ビリオン 米ドルと評価され、2027年の1.08 ビリオン 米ドルから2032年には2.25 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 15.78%で成長すると推定されています。
藻類ベースの建築材料においてリードする製品カテゴリーはどれですか?
藻類ベースのコンクリートおよびセメント系添加材は、既存のコンクリート生産システムとの互換性に支えられ、2026年に31.56%のシェアでリードしています。
建築材料において最大の役割を持つ藻類源はどれですか?
微細藻類は2026年に55.13%のシェアでリードし、2032年までCAGR 16.26%で成長すると予測されています。
藻類由来の建設製品において最も速く拡大している地域はどこですか?
アジア太平洋は2026年に世界収益の40.27%を占め、2032年までCAGR 16.83%で成長すると予測されています。