
Marktgröße und Marktanteil für Algenbasierte Baumaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.08 Milliarden US-Dollar |
| Marktgröße (2032) | 2.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Algenbasierte Baumaterialien von Mordor Intelligence
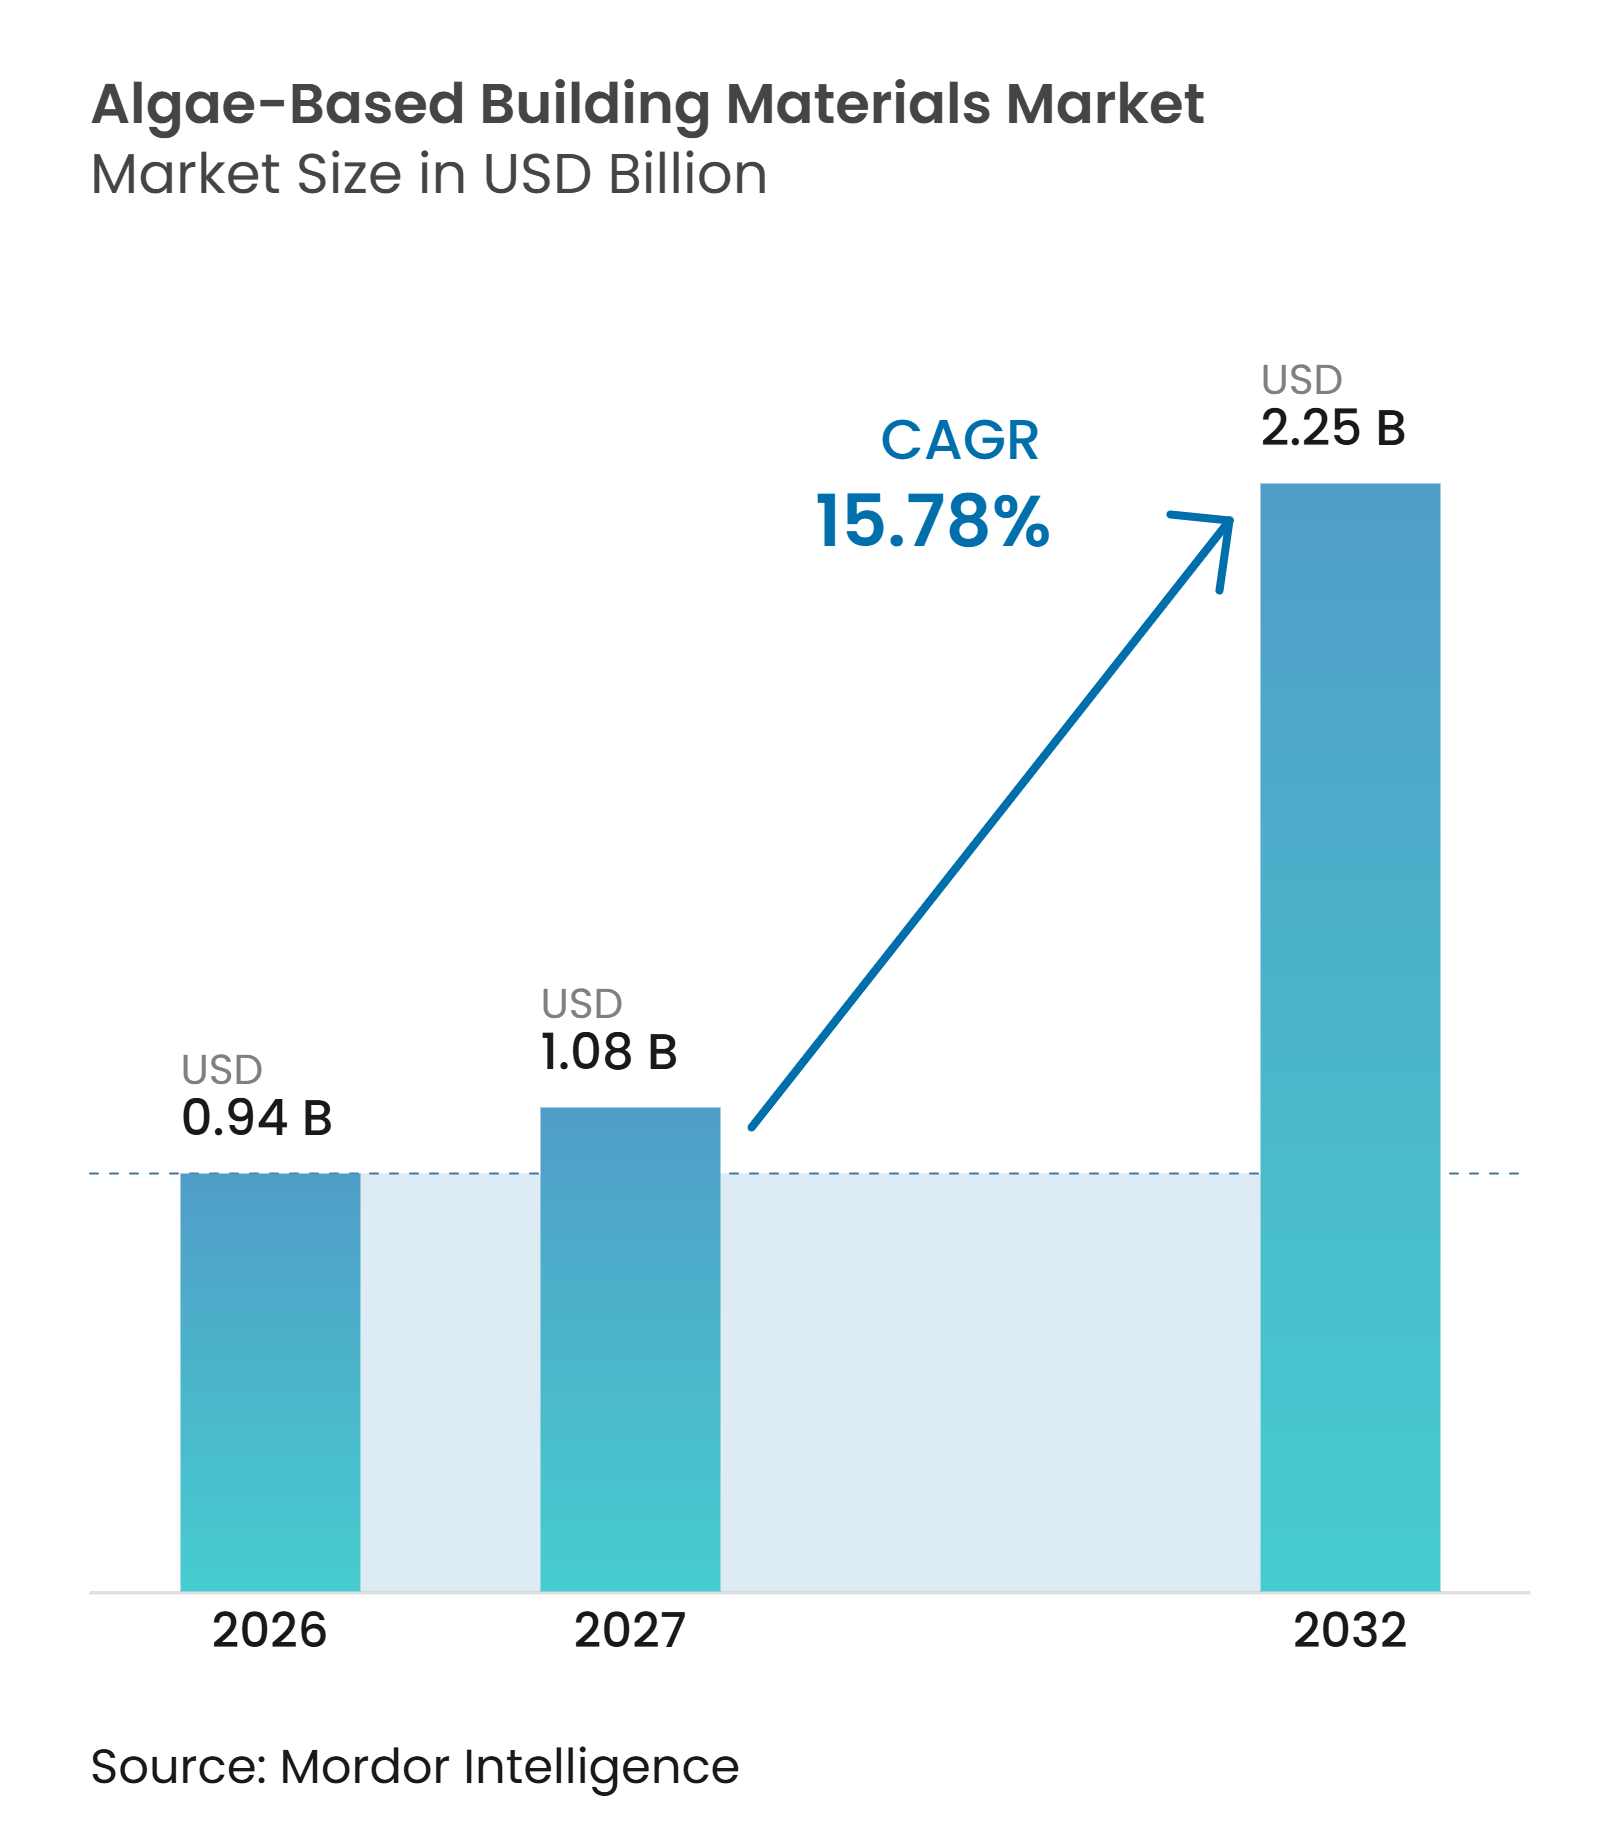
Die Marktgröße für Algenbasierte Baumaterialien wurde 2026 auf 0,94 Milliarden USD geschätzt und soll von 1,08 Milliarden USD im Jahr 2027 auf 2,25 Milliarden USD bis 2032 wachsen, bei einem CAGR von 15,78 % während des Prognosezeitraums (2027–2032). Der Markt für Algenbasierte Baumaterialien erhält Unterstützung durch Baupolitiken, die geringere Lebenszyklusemissionen und eine transparentere Materialdokumentation fordern. Die Europäische Kommission hat einen gemeinsamen Ansatz zur Berechnung des gesamten Treibhauspotenzials über den Lebenszyklus von Gebäuden eingeführt, der Materiallieferanten einen klareren Weg bietet, die Kohlenstoffleistung in Projektspezifikationen nachzuweisen. Im Januar 2025 weitete China die staatliche Beschaffungsunterstützung für grüne Baumaterialien aus und schuf damit einen breiteren öffentlichen Beschaffungskanal für verifizierte kohlenstoffarme Produkte. Aus Algen gewonnene Ausgangsstoffe unterstützen eine Reihe von Produkten, darunter Zementadditive, Innenraumverbundwerkstoffe, Dämmstoffe, Beschichtungen und Pigmente. Hersteller mit kontrollierten Kultivierungssystemen und glaubwürdiger Dokumentation des biologischen Inhalts sind besser positioniert, um Beschaffungsanforderungen zu erfüllen und die Versorgungsunsicherheit zu reduzieren.
Wichtigste Erkenntnisse des Berichts
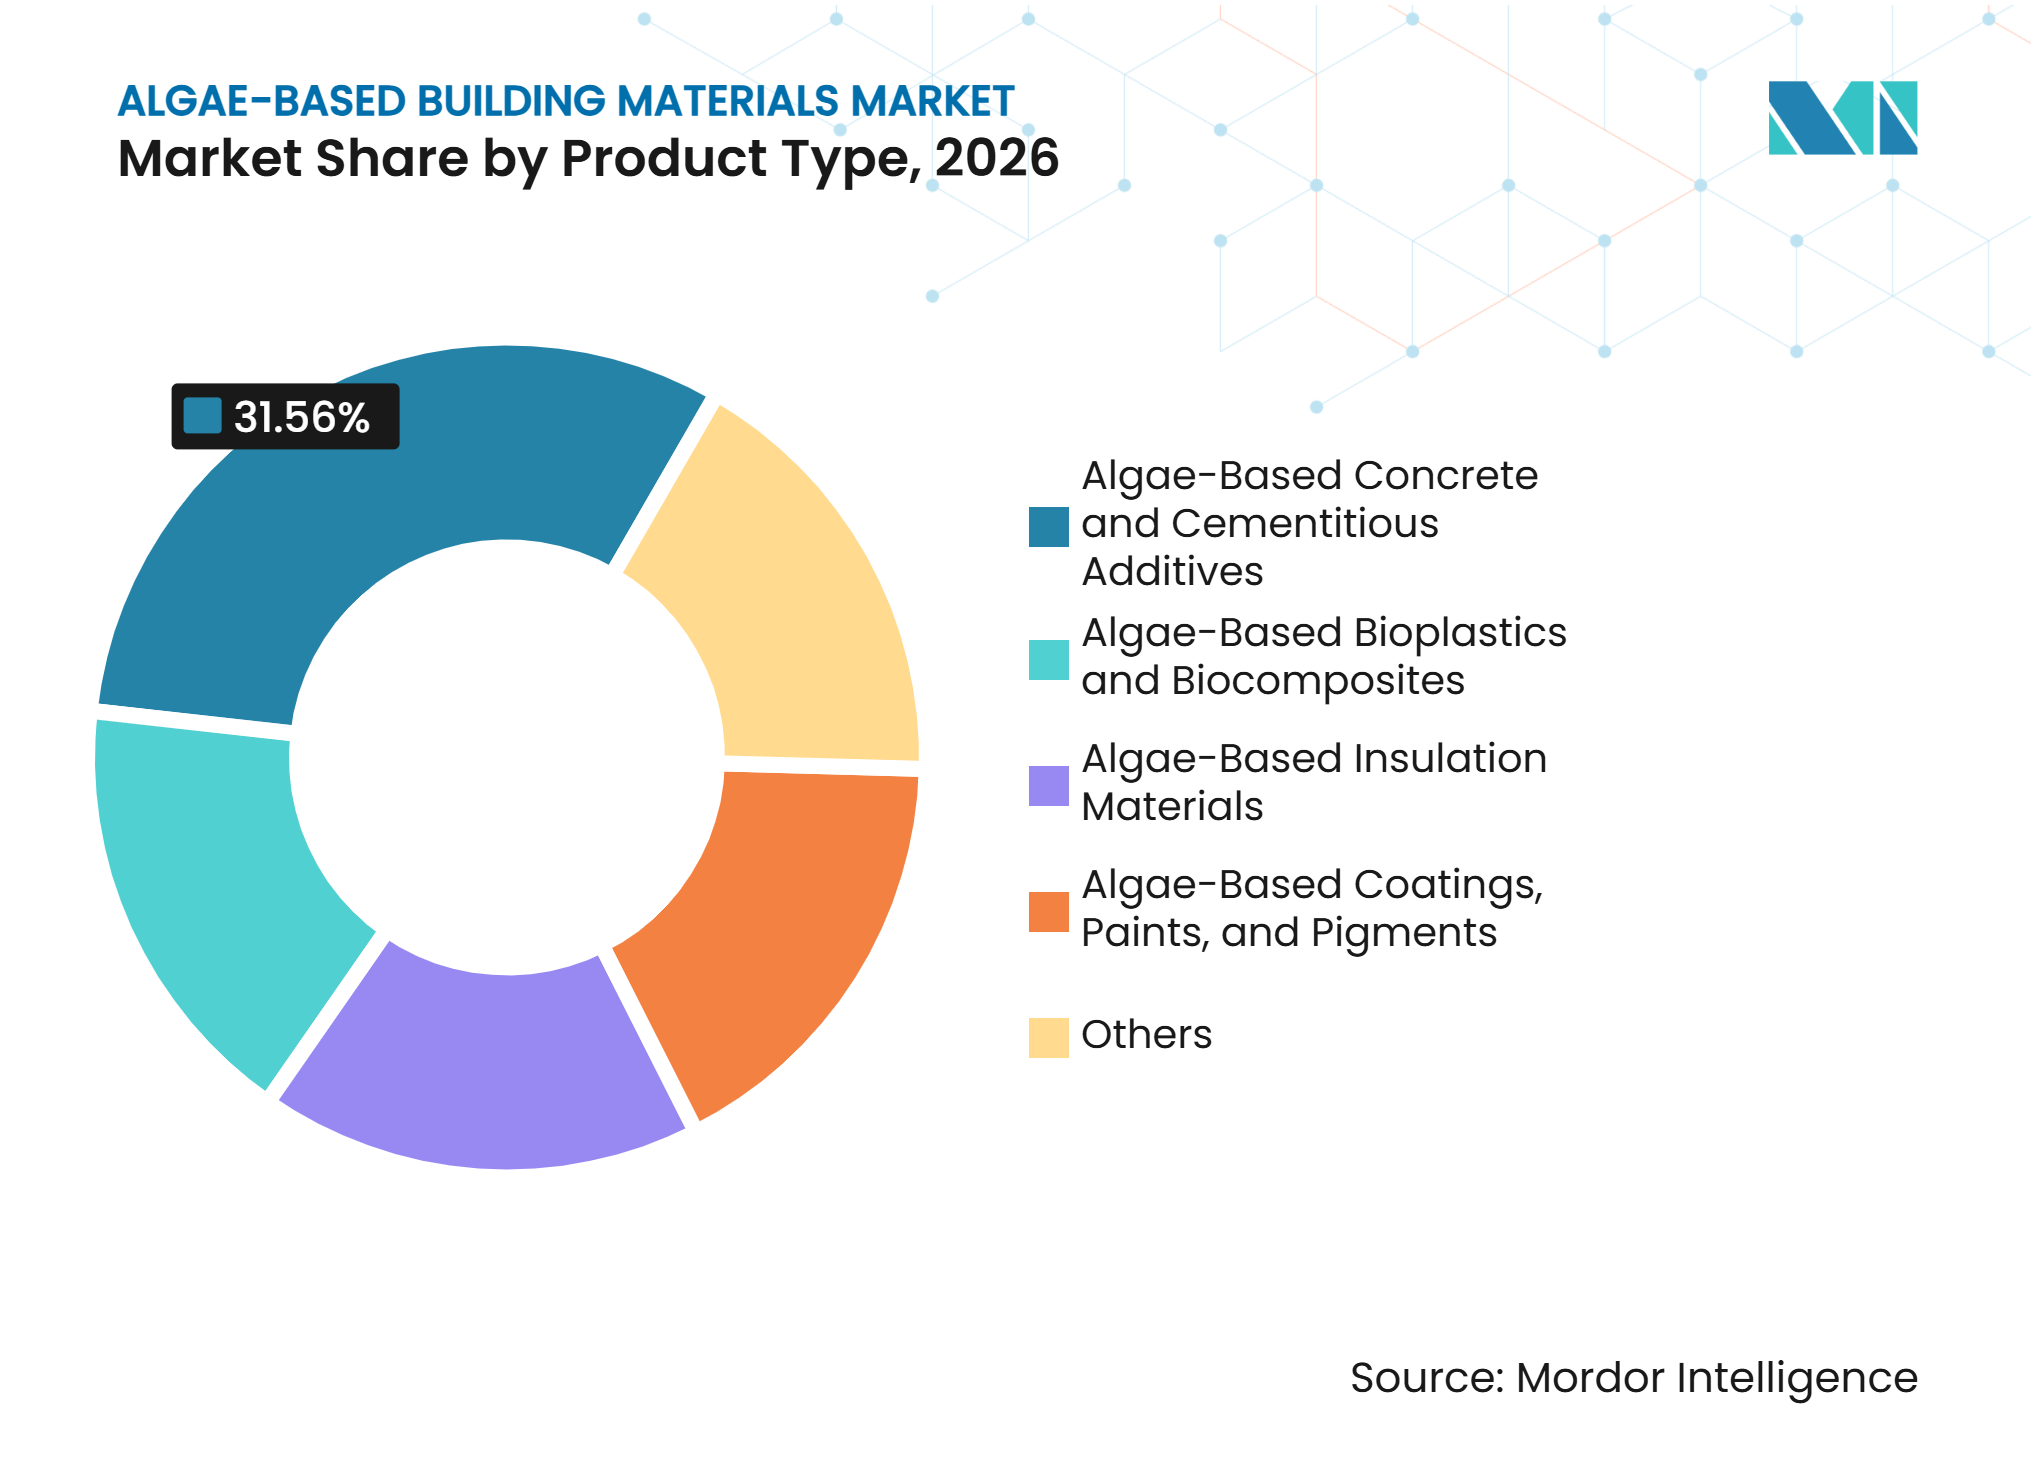
- Nach Produkttyp hielten Algenbasierter Beton und zementäre Zusatzstoffe im Jahr 2026 einen Marktanteil von 31,56 % am Markt für Algenbasierte Baumaterialien, während Algenbasierte Biokunststoffe und Bioverbundwerkstoffe bis 2032 voraussichtlich mit einem CAGR von 16,67 % wachsen werden.
- Nach Algenquelle entfielen auf Mikroalgen im Jahr 2026 55,13 % des Marktanteils für Algenbasierte Baumaterialien, und sie sollen bis 2032 mit einem CAGR von 16,26 % wachsen.
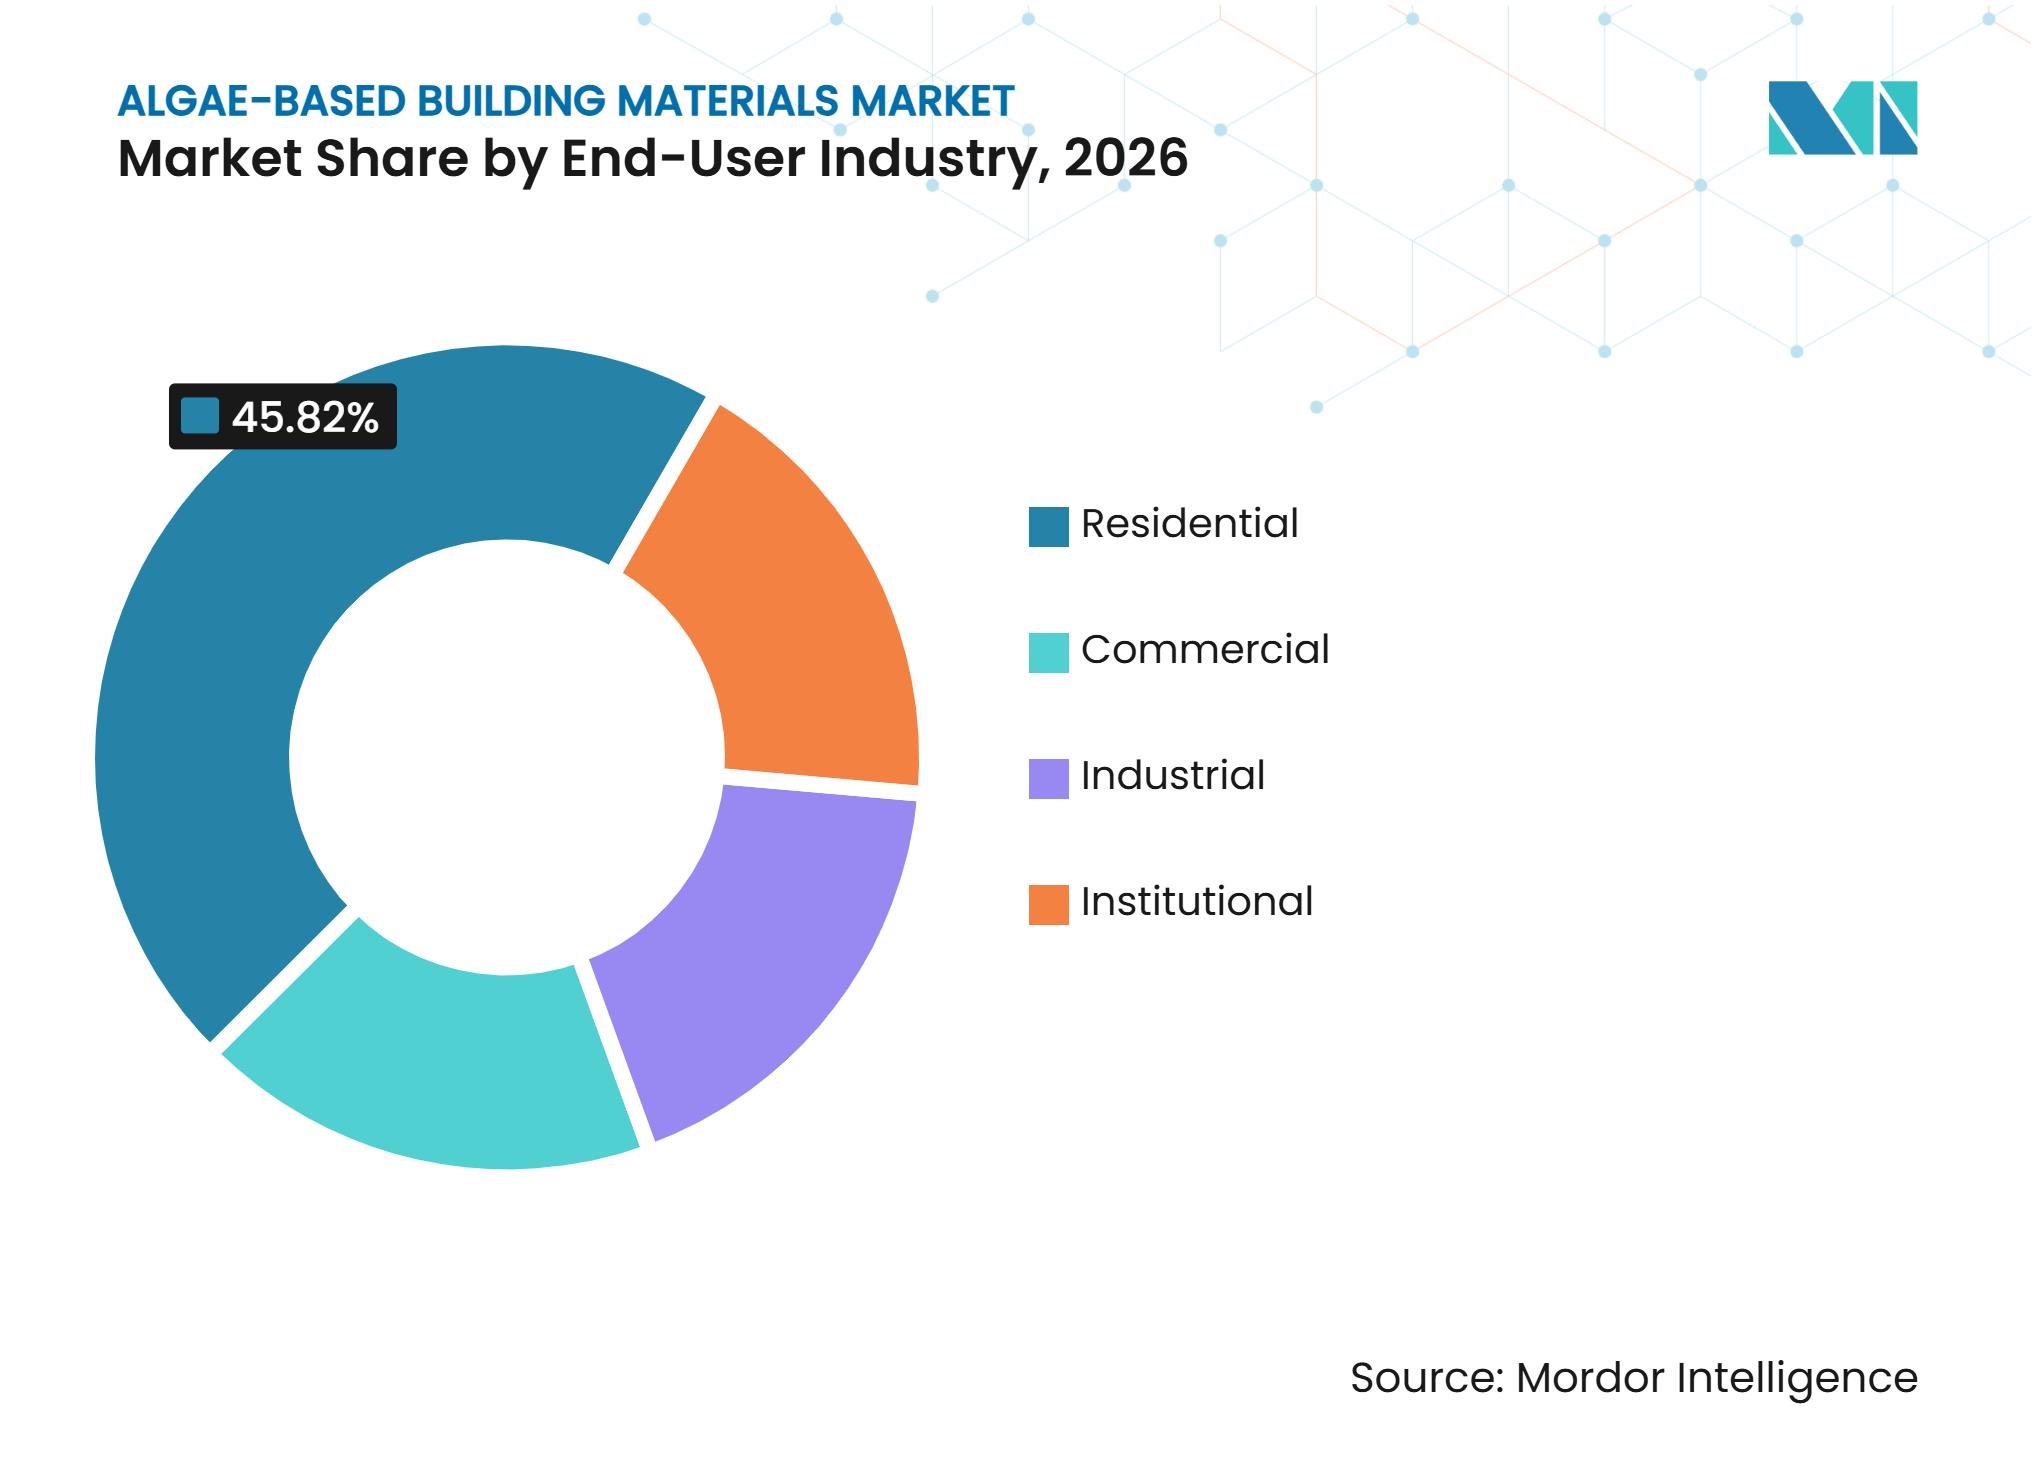
- Nach Endverbraucherbranche entfiel auf den Wohnungsbau im Jahr 2026 ein Nachfrageanteil von 45,82 %, während der gewerbliche Bau bis 2032 voraussichtlich mit einem CAGR von 17,12 % wachsen wird.
- Nach Geografie erfasste Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,27 % und soll bis 2032 mit einem CAGR von 16,83 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ziele zur Dekarbonisierung des Bauwesens | +4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Zertifizierungen für nachhaltiges Bauen | +3.5% | Nordamerika, EU, Asien-Pazifik (APAC) Kernregionen | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung Algenbasierter zementärer Materialien | +3.0% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kohlenstoffspeichernden Innenraummaterialien | +2.5% | EU, APAC, mit Ausstrahlungseffekten auf MEA | Mittelfristig (2–4 Jahre) |
| Geschlossene Algenkultivierung und Nährstoffrecycling | +2.0% | Global, mit frühen Gewinnen in China, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ziele zur Dekarbonisierung des Bauwesens
Ziele zur Dekarbonisierung des Bauwesens erhöhen die Relevanz Algenbasierter Baumaterialien in öffentlichen und privaten Bauprogrammen. Im Dezember 2025 veröffentlichte die Europäische Kommission einen Rahmen zur Berechnung des Treibhauspotenzials über den Lebenszyklus, der die Kohlenstoffleistung in Gebäudebewertungen konsistenter macht. Dieser Ansatz hilft Projektteams, konventionelle Materialien mit Alternativen zu vergleichen, die biogenen Kohlenstoff speichern oder die eingebetteten Emissionen reduzieren. Eine Studie aus dem Jahr 2025 in Science ergab, dass Baumaterialien jährlich mehr als 16 Milliarden Tonnen CO2 speichern könnten, was das Ausmaß der Möglichkeiten für kohlenstoffspeichernde Produkte verdeutlicht. Aus Algen gewonnene Additive können daher neben anderen Kohlenstoffmanagementansätzen um Investitionen und Projektaufmerksamkeit konkurrieren. Der Markt für Algenbasierte Baumaterialien hat einen stärkeren Rückhalt in Infrastruktur- und öffentlichen Projekten, wo die Lebenszyklusberichterstattung zunehmend Teil der Projektauswahl wird.
Verbreitung von Zertifizierungen für nachhaltiges Bauen
Zertifizierungen für nachhaltiges Bauen schaffen besser vorhersehbare Spezifikationswege für den Markt für Algenbasierte Baumaterialien. LEED v5 und BREEAM schenken dem Lebenszykluskohlenstoff, Materialdaten und Kreislaufwirtschaft mehr Aufmerksamkeit, was den Wert verifizierter biobasierter Produkte im Projektdesign verbessert. Umweltproduktdeklarationen und Bioinhalts-Zertifikate helfen Architekten, Auftragnehmern und Eigentümern, Materialien mit weniger Unsicherheit zu vergleichen. Lieferanten, die Materialzusammensetzung und Umweltleistung dokumentieren können, werden eher in einer frühen Entwurfsphase berücksichtigt. Zertifizierungsanforderungen unterstützen auch eine wiederkehrende Nachfrage, indem sie eine gemeinsame Sprache zwischen Lieferanten und Projektteams etablieren. Dies ist für den Markt für Algenbasierte Baumaterialien wichtig, da neuartige Produkte häufig unabhängige Nachweise erfordern, bevor Käufer sie in Standardspezifikationen aufnehmen.
Kommerzialisierung Algenbasierter zementärer Materialien und geschlossener Kultivierung
Zementäre Produkte im kommerziellen Maßstab bringen Algen-abgeleitete Materialien näher an die standardmäßige Baubeschaffung heran. Im Oktober 2025 installierte Prometheus Materials seinen ProZERO-Zement und -Beton am New York Climate Exchange Climate Campus in Zusammenarbeit mit Skidmore, Owings & Merrill (SOM), Skanska USA und D'Annunzio Group. Das Projekt bietet eine sichtbare Referenz für Designer, die Belege benötigen, dass Bio-Zement in realen Bauumgebungen eingesetzt werden kann. Forschungen der University of Washington und Microsoft Research berichteten, dass eine durch maschinelles Lernen unterstützte Formulierung einen mit Seetang angereicherten Zement mit einem um 21 % geringeren Treibhauspotenzial über 28 Tage ergab[1]. Kontrollierte Algenkultivierung kann diesen Kommerzialisierungsweg stärken, indem industrielles CO2 und Abwassernährstoffe zur Unterstützung einer konsistenteren Biomasseproduktion genutzt werden. Der Markt für Algenbasierte Baumaterialien kann von diesem Modell weiter profitieren, wenn Nährstoffrecycling die Rohstoffkosten senkt oder Abwasserbehandlungskosten ausgleicht.
Nachfrage nach kohlenstoffspeichernden Innenraummaterialien
Die Nachfrage nach kohlenstoffspeichernden Innenraummaterialien geht über spezialisierte Grünbauprojekte hinaus. Aus Algen gewonnene Akustikpaneele, Beschichtungen und Innenraumverbundwerkstoffe können Materialoffenlegungen unterstützen, da ihr biogener Kohlenstoff während des Biomasseanbaus fixiert wurde. Eine Studie aus dem Jahr 2025 in Frontiers in Built Environment berichtete, dass eine in Chlorella integrierte Gebäudehülle eine CO2-Aufnahme von 175 mg pro Liter pro Tag erzielte, was das Potenzial für Baukomponenten mit einer aktiven biologischen Funktion demonstriert. Solche Produkte sind relevant für Büroausbauten und institutionelle Gebäude, in denen Scope-3-Berichterstattung und Anforderungen aus grünen Mietverträgen Kaufentscheidungen beeinflussen. Der Markt für Algenbasierte Baumaterialien profitiert auch davon, wenn Innenraumprodukte kürzere Austauschzyklen als Strukturmaterialien haben, was es Lieferanten ermöglicht, Projektreferenzen zu etablieren, bevor sie in größere, stärker regulierte Anwendungen eintreten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Skalierungskosten und Produktionskonsistenz | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Vorlaufzeiten für Bauvorschriften und Zertifizierungen | -2.0% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Rohstoffentwässerung und saisonale Biomassevariabilität | -1.5% | Global, am stärksten ausgeprägt im tropischen ASEAN und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierungskosten und Produktionskonsistenz
Skalierungskosten und Produktionskonsistenz bleiben wesentliche Einschränkungen für den Markt für Algenbasierte Baumaterialien. Die kommerzielle Kultivierung erfordert Photobioreaktoren, kontrollierte Wachstumsbedingungen, Verarbeitungsanlagen und zuverlässige Qualitätssysteme. Flora Materials berichtete 2025 von der Fertigstellung seines ersten 800-Quadratfuß-Produktionslaufs von Algenbasispolyurethan-Bodenbelagsfliesen mit PURforms. Frühphasenlieferanten müssen außerdem Test-, Zertifizierungs- und Fertigungskosten absorbieren, bevor die Produktionsmengen ausreichen, um die Stückkosten zu verbessern. Materialeigenschaften können variieren, wenn sich die Biomassekomposition als Reaktion auf Nährstoffverfügbarkeit, Temperatur oder Kultivierungsbedingungen ändert. Diese Betriebsanforderungen machen eine Prozessstandardisierung unerlässlich, bevor Lieferanten große Projekte mit zuverlässiger Druckfestigkeit, Wärmeleistung oder Oberflächenqualität bedienen können.
Vorlaufzeiten für Bauvorschriften und Zertifizierungen
Vorlaufzeiten für Bauvorschriften und Zertifizierungen können ansonsten tragfähige Produkteinführungen verzögern. Aus Algen gewonnene Baumaterialien durchlaufen in der Regel Testverfahren für neuartige Materialien und keinen dedizierten Schnellverfahrensprozess. Die Codegenehmigung für Bio-Zementprodukte kann in Nordamerika und Europa 24 Monate oder länger dauern und Einnahmen verzögern, selbst nachdem die technische Leistung nachgewiesen wurde. Die Produktdokumentation muss auch verschiedene Compliance-Systeme berücksichtigen, darunter das USDA BioPreferred-Programm, EN 16785 und die American Society for Testing and Materials (ASTM) D6866. Diese unterschiedlichen Systeme erhöhen den Verwaltungsaufwand für Lieferanten, die in mehreren Regionen verkaufen. Der Markt für Algenbasierte Baumaterialien könnte auf Hersteller konzentriert bleiben, die Vorvorabzertifizierungskosten und lange Genehmigungszyklen absorbieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zementäre Materialien führen, Bioverbundwerkstoffe beschleunigenAlgenbasierter Beton und zementäre Zusatzstoffe hielten 2026 einen Anteil von 31,56 % am globalen Umsatz. Ihre Position ist mit der Kompatibilität mit bestehenden Misch- und Dosierungssystemen verbunden, was die Adoptionsbarrieren für Betonhersteller senkt. Ein Artikel aus dem Jahr 2025 in ACS Sustainable Chemistry & Engineering berichtete, dass Algenbiochar Silikastaub als ergänzendes zementäres Material ersetzen und den eingebetteten Kohlenstoff von der Wiege bis zur Bahre reduzieren kann. Diese Kompatibilität ist in infrastrukturgeführten Baumärkten relevant, wo Auftragnehmer Änderungen an etablierten Produktionsprozessen vermeiden möchten. Algenbasierte Biokunststoffe und Bioverbundwerkstoffe sollen bis 2032 mit einem CAGR von 16,67 % wachsen. Vollständig biogene Polyurethanplattformen unterstützen Bodenbeläge, Wandpaneele und Akustikverbundwerkstoffe, die in ausgewählten Anwendungen erdölbasiertes Ethylen-Vinylacetat (EVA) und Polyvinylchlorid (PVC) ersetzen können.
Algenbasierte Dämmstoffe werden durch Forschungen zur Wärmeleistung von Seetang und Seegras unterstützt. Eine Überprüfung aus dem Jahr 2025 ergab, dass Prototypen mit Neptungras eine Wärmeleitfähigkeit von 0,044 W/mK erreichten, nahe dem für expandiertes Polystyrol gemeldeten Bereich von 0,035–0,037 W/mK. Beschichtungen, Farben und Pigmente können von Anforderungen an die Materialkreislaufwirtschaft und Präferenzen für niedrige flüchtige organische Verbindungen (VOC) in gewerblichen Innenräumen profitieren. Weitere Anwendungen umfassen Algen-stabilisierte verdichtete Erdblöcke. Eine Studie aus dem Jahr 2025 berichtete, dass diese Blöcke eine Druckfestigkeit von 6,82 MPa und eine 26%ige Reduzierung der Wärmeleitfähigkeit im Vergleich zu nicht stabilisierten Blöcken erreichten. Diese Anwendungen können den Markt für Algenbasierte Baumaterialien in den Bereich des erschwinglichen Wohnungsbaus und der katastrophenresistenten Konstruktion ausweiten, wo lokale Materialbeschaffung und Wärmeleistung Prioritäten sind.



Nach Algenquelle:
Mikroalgen verankern beide Enden der WertschöpfungsketteMikroalgen repräsentierten 2026 55,13 % des globalen Umsatzes. Coccolithophoren, Chlorella und Spirulina können in geschlossenen Photobioreaktoren unter Verwendung von industriellem CO₂ und Abwassernährstoffen kultiviert werden. Dieser Ansatz reduziert die Abhängigkeit von Küstenzugang und saisonaler Ernte und kann eine ganzjährige Biomasseproduktion mit konsistenterer Materialzusammensetzung unterstützen. Mikroalgen sollen bis 2032 mit einem CAGR von 16,26 % wachsen. Die Kombination aus Skalierung und Wachstumsrate spiegelt das anhaltende Interesse von vorgelagerten Biomasseproduzenten und Materialformulatoren wider.
Makroalgen, einschließlich Sargassum und Zuckertang, werden in Dämmstoffen, Paneelen und Akustikmaterialien eingesetzt. Das von Nordic Innovation geförderte MOBI-Projekt erkundete 2025 formbare Zuckertang-Verbundwerkstoffe für Baukomponenten, was die anhaltende öffentliche Unterstützung für Makroalgenanwendungen widerspiegelt. Cyanobakterien haben eine speziellere Rolle, da bestimmte Stämme die photosynthesebetriebene Biomineralisation unterstützen können. Prometheus Materials verwendet Cyanobakterien in seinem ProZERO-Prozess zur Herstellung von kohlenstoffnegativem Zement und Beton. Der Markt für Algenbasierte Baumaterialien umfasst daher mehrere Rohstoffwege und keine einheitliche Materialplattform. Lieferanten müssen zwischen kontrollierter Kultivierung, mariner Ernte und biologisch aktiver Mineralisation wählen, basierend auf dem Zielprodukt und den regionalen Versorgungsbedingungen.
Nach Endverbraucherbranche:
Wohngebäude führen, Gewerbe beschleunigt durch ESG-VorgabenDer Wohnungsbau entfiel 2026 auf 45,82 % der Nachfrage im Markt für Algenbasierte Baumaterialien. Das Segment profitiert vom Umfang des Wohnungsbaus und von Politiken, die kohlenstoffarme Materialien in Neubauten und Renovierungen fördern. Chinas Beschaffungspolitik für grüne Baumaterialien unterstützt die Verwendung verifizierter Produkte in öffentlichen Bauaktivitäten, was auch breitere Lieferketten beeinflusst. Die Europäische Union bewegt sich durch ihren aktualisierten politischen Rahmen auf konsistentere Anforderungen zur Gebäudedekarbonisierung zu. Der Wohnungsbau in Asien-Pazifik bietet Chancen, da Stadtentwicklung und nationale Vorschriften für grüne Materialien konvergieren. Diese Bedingungen können eine breitere Akzeptanz unterstützen, sobald Kosten und Zertifizierungsprozesse vorhersehbarer werden.
Der gewerbliche Bau soll bis 2032 mit einem CAGR von 17,12 % wachsen. Unternehmensberichtspflichten, Klauseln in grünen Mietverträgen und freiwillige Zertifizierungssysteme erhöhen die Aufmerksamkeit für eingebetteten Kohlenstoff in Büros und institutionellen Räumen. Innenraumprodukte wie Akustikpaneele, Beschichtungen, Bodenbeläge und Wandverbundwerkstoffe können früher als Strukturprodukte aufgrund kürzerer Spezifikationszyklen übernommen werden. Industrielle Nutzer können Algen-abgeleitete Korrosionsschutzbeschichtungen und Zementersatzstoffe bewerten, wo der Projektmaßstab groß und ästhetische Anforderungen weniger zentral sind. Institutionelle Gebäude können als frühe Referenzpunkte dienen, da öffentliche Beschaffung und Grünzertifizierungskriterien in Schulen, Krankenhäusern und Regierungsgebäuden üblich sind. Der Markt für Algenbasierte Baumaterialien kann profitieren, wenn erfolgreiche institutionelle Projekte zu anerkannten Referenzen für gewerbliche Spezifikationen werden.

Geografische Analyse
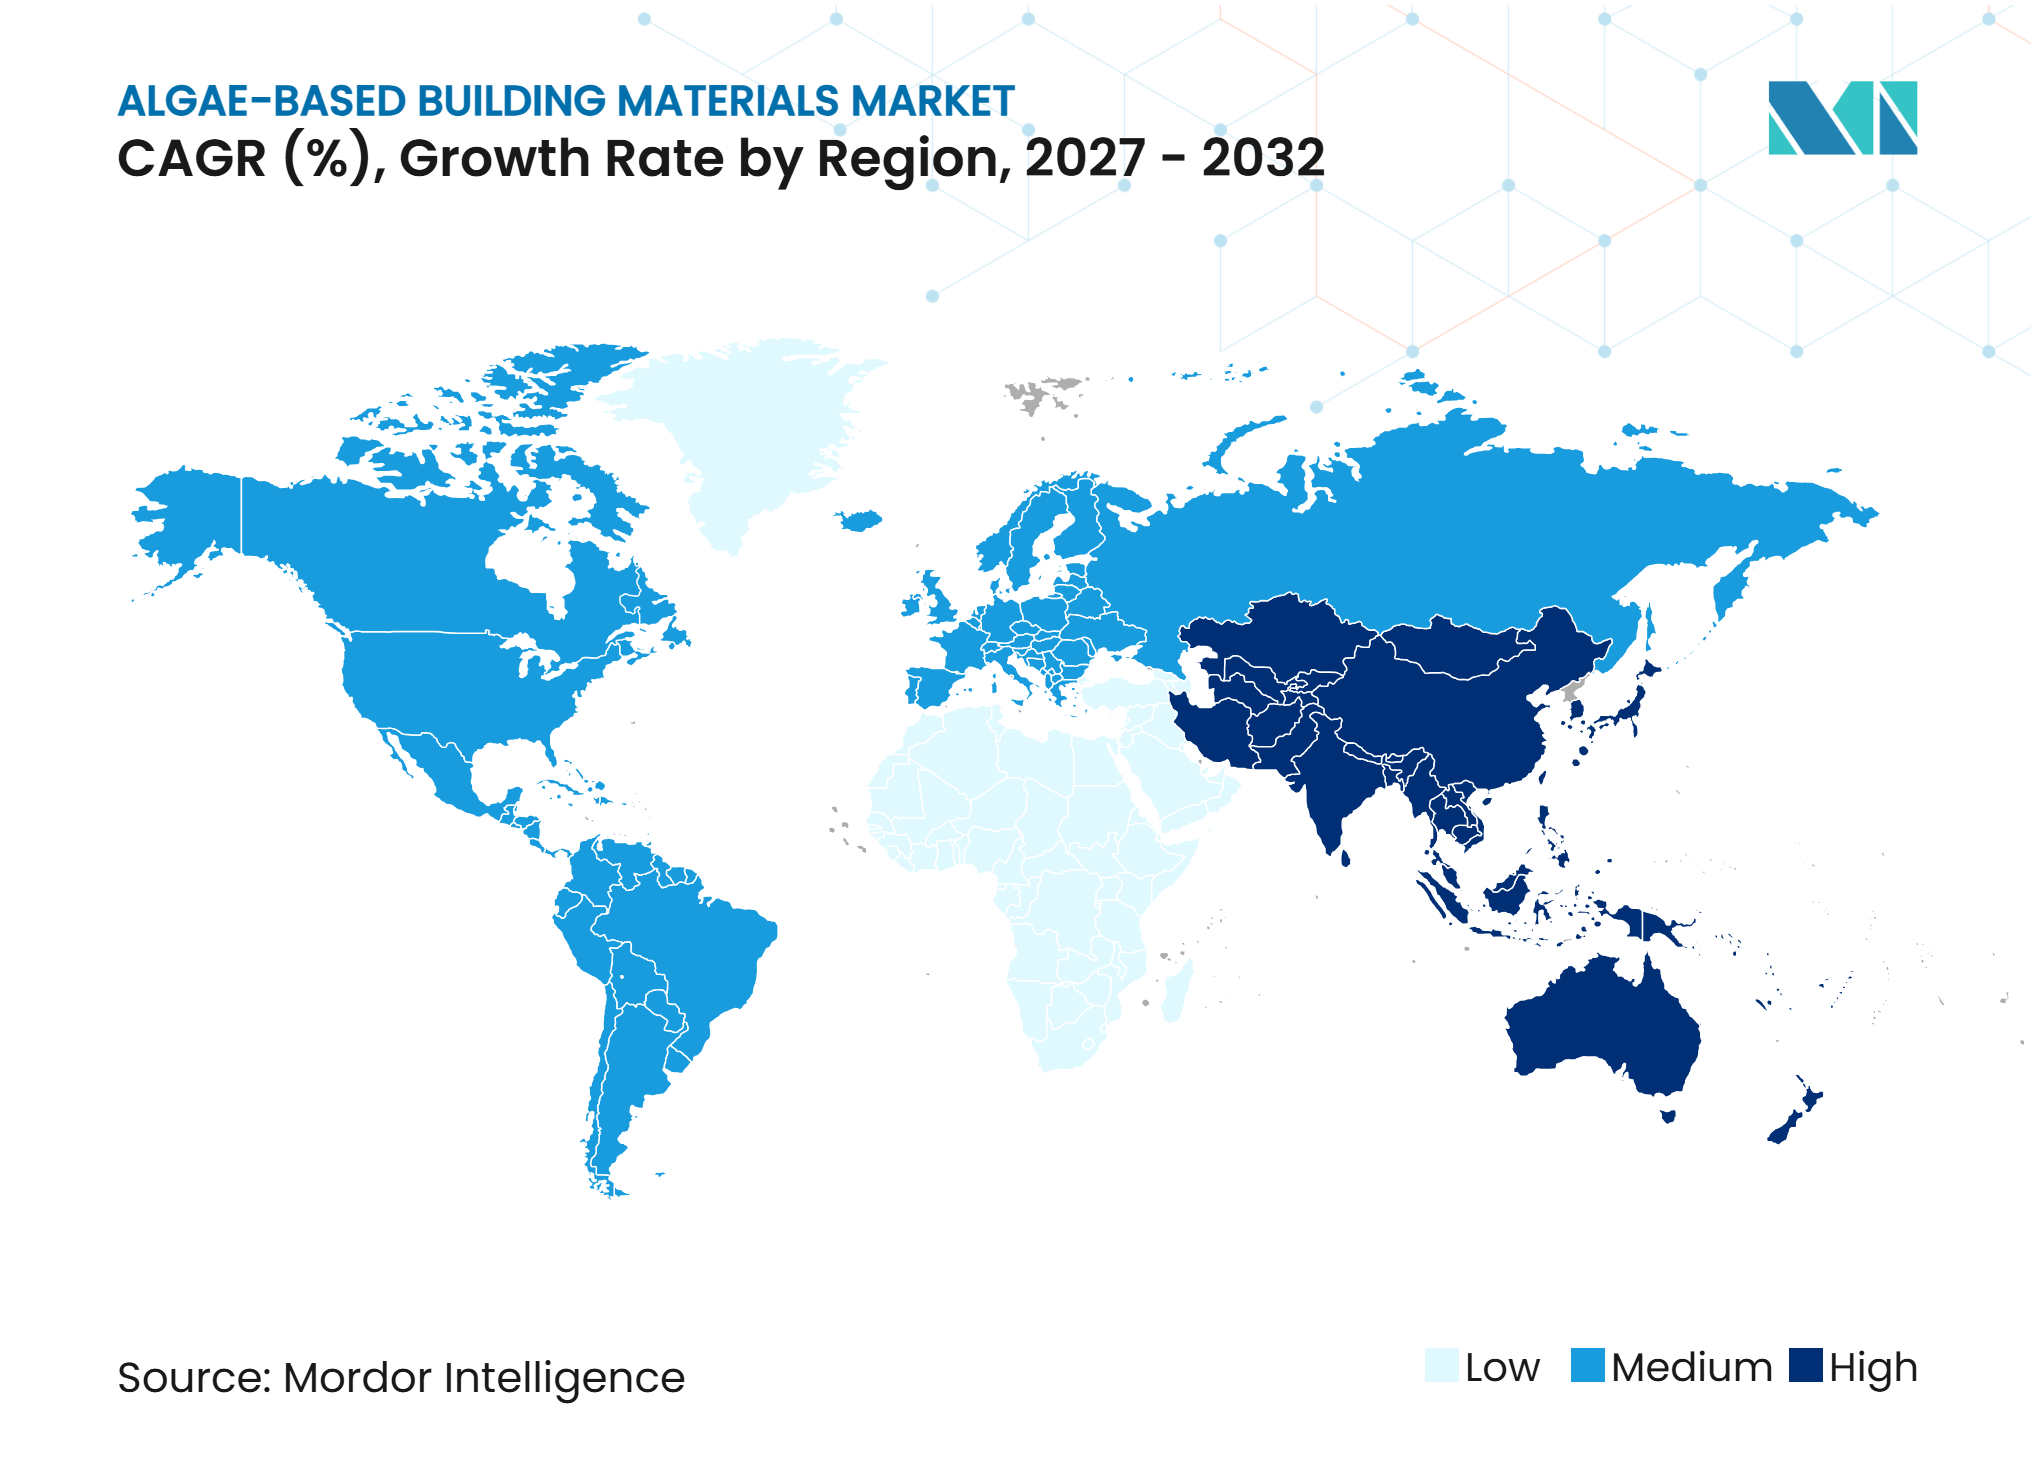
Asien-Pazifik: Die größte und am schnellsten wachsende Region des Marktes
Asien-Pazifik hielt 2026 einen Anteil von 40,27 % am globalen Umsatz und soll bis 2032 mit einem CAGR von 16,83 % wachsen. Im Januar 2025 weitete China die Beschaffung grüner Baumaterialien auf 101 Städte aus und schuf damit einen strukturierten Weg für verifizierte Produkte in öffentlichen Projekten. Dieser regulatorische Einfluss erstreckt sich auf das Gesundheitswesen, die Bildung und den gewerblichen Bau und bietet Lieferanten mehrere Zugangswege zum Markt für Algenbasierte Baumaterialien. Forschungen in Indien haben in Photobioreaktoren integrierte Fassaden als Möglichkeit untersucht, städtische Wärme und Nachhaltigkeitsziele von Gebäuden anzugehen. Japan und Südkorea untersuchen in Abwasser integrierte Mikroalgensysteme, während Märkte in Südostasien beginnen, Anforderungen für nachhaltiges Bauen anzuwenden. Die Region verbindet hohe Bautätigkeit mit wachsendem Interesse an geschlossener Produktion und unterstützt sowohl die Materialnachfrage als auch die lokale Biomasseversorgung.
Nordamerika: Politische Anreize und kommerzielle Demonstrationen im Maßstab
Nordamerika wird durch hochsichtbare Bio-Zement-Demonstrationen und Politikentwicklung unterstützt. Das US-Energieministerium vergab 10 Millionen USD an ein Konsortium, das Prometheus Materials umfasst, zur Entwicklung von CO2-Mess- und Verifizierungsprotokollen für Zement und Beton. Im Oktober 2025 installierte Prometheus Materials ProZERO-Beton am Governors Island Climate Campus und stellte Architekten und Ingenieurbüros ein kommerzielles Referenzprojekt zur Verfügung. Compliance-Anforderungen wie ASTM-Tests und USDA BioPreferred-Zertifizierung bleiben wichtig für Lieferanten, die institutionelle und staatliche Projekte anstreben. Kanada entwickelt ebenfalls einen Weg für Seetang-basierte Innenraumprodukte. Im November 2025 erhielt Seacork Studio 306.000 CAD (~220.000 USD) von Natural Products Canada zur Verbesserung der Fertigungsprozesse für Seetang-Akustikpaneele.
Unterschiedliche Entwicklungen in den übrigen Regionen
Europa bereitet sich auf eine steigende Nachfrage vor, da der EU-Rahmen für das Treibhauspotenzial über den Lebenszyklus in der Baupraxis etablierter wird. Der Rahmen für den Digitalen Produktpass und die EN 16785-Bioinhaltsverifizierung können die Produktdokumentation unterstützen, bevor umfassendere regulatorische Anforderungen vollständig in Kraft treten. Deutschland hat Potenzial als Skalierungsstandort aufgrund seiner großen Baubasis und des biobasierten Dispersionsportfolios von BASF für Kleb- und Innenfarben[2]. Nordische Märkte entwickeln Makroalgen-Bauprogramme durch die MOBI-Initiative und verwandte Blaue-Biomasse-Netzwerke. Brasilien und Argentinien bieten frühe Nachfrage nach alternativen Zementadditiven, während der Nahe Osten und Afrika langfristige Chancen durch große Bauprogramme und hochkarätige Gastgewerbe- oder institutionelle Projekte bieten. Lieferketten und Zertifizierungssysteme sind in diesen Regionen noch weniger entwickelt, sodass Lieferanten wahrscheinlich mit Projekten beginnen werden, die sichtbare Nachhaltigkeitsnachweise priorisieren.
Wettbewerbslandschaft
Marktkonzentration
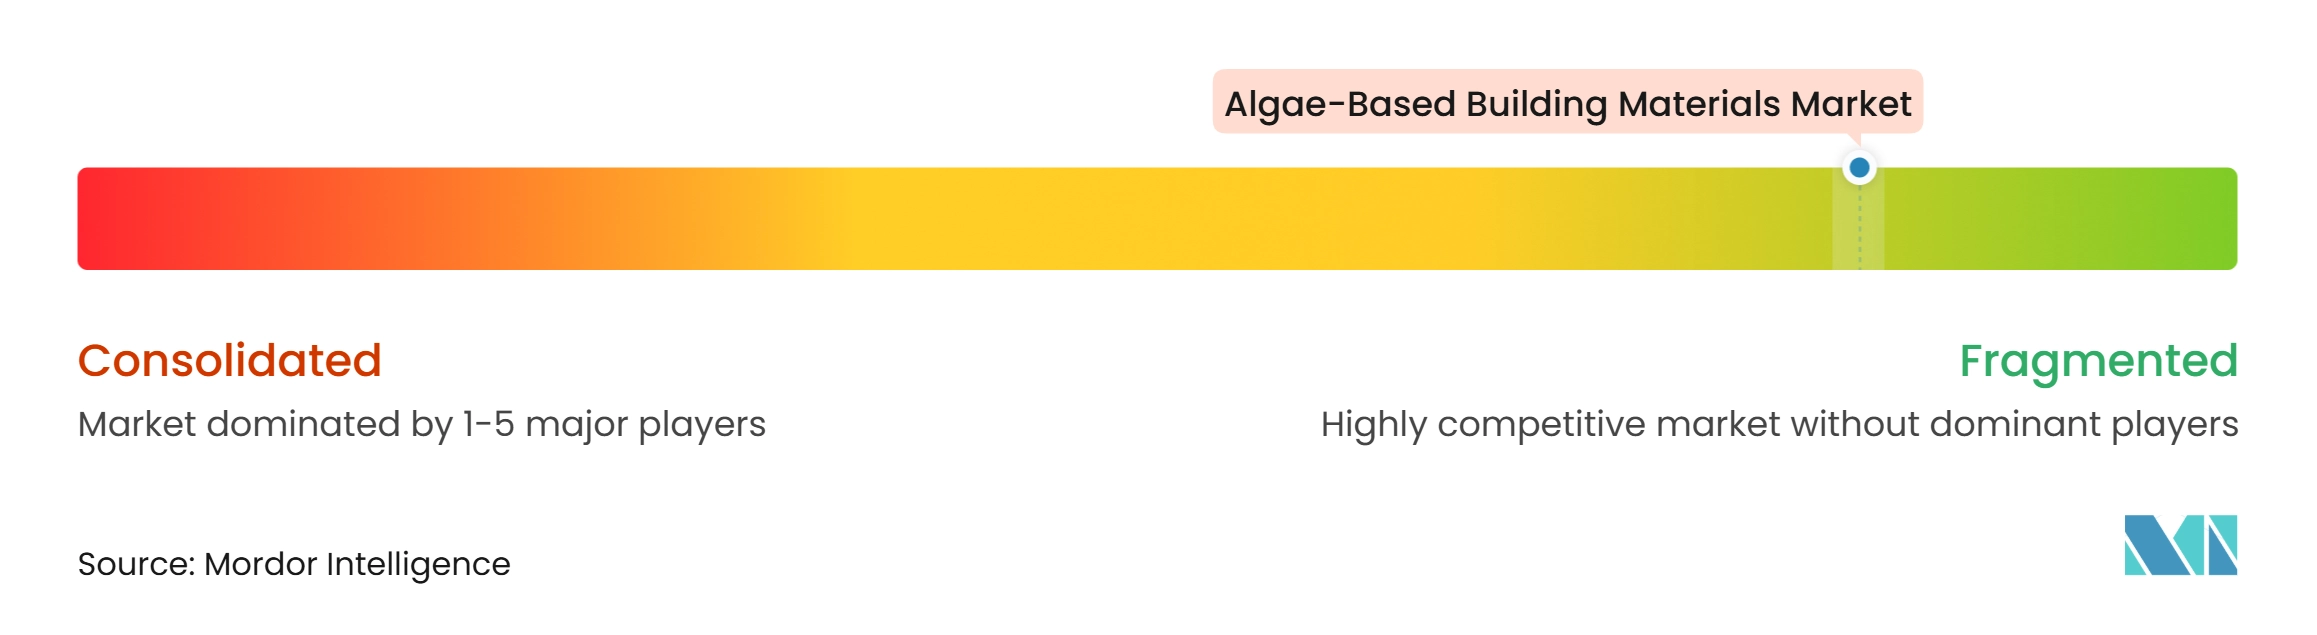
Der Markt für Algenbasierte Baumaterialien ist fragmentiert. Spezialisierte Unternehmen konkurrieren auf der Grundlage biologischer Prozesse, Produktleistung, Patente und Anwendungswissen. Größere Chemie- und Baumateriallieferanten können biobasierten Inhalt durch Rohstoffänderungen und Biomassebilanzmethoden zu etablierten Produktlinien hinzufügen. Prometheus Materials entwickelt biomineralisierte Zement- und Betonprodukte, während ecoLogicStudio Algenfassadensysteme für Architekturprojekte entwickelt hat. BASF bietet Acronal BC biobasierte Dispersionen für Fliesenkleber, Baukleber und Innenfarben an, mit unter ASTM D6866 verifiziertem Bioinhalt. ASTM- und USDA BioPreferred-Zertifizierungen sind zunehmend wichtige Beschaffungsqualifikatoren für US-amerikanische institutionelle und staatliche Kanäle.
Der Wettbewerb ist am stärksten, wo Lieferanten technische Nachweise mit einem tragfähigen Marktzugang verbinden können. Prometheus Materials nutzte seine Governors Island-Installation im Oktober 2025, um eine kommerzielle Referenz mit SOM und Skanska USA zu etablieren. Algenesis Labs schloss im Oktober 2025 eine europäische Vertriebspartnerschaft mit Safic-Alcan, um nachhaltige Materialien für europäische Formulatoren bereitzustellen. Seacork Studio erhielt Fördermittel zur Verbesserung der Seetangpaneel-Fertigung und unterstützt damit eine widerstandsfähigere regionale Lieferkette. Diese Entwicklungen zeigen, dass Vertrieb, Projektdemonstration und Produktionstechnik für die Wettbewerbspositionierung ebenso wichtig sind wie Materialwissenschaft.
Offene Chancen bestehen bei Algendämmung im kommerziellen Maßstab, Algenverbund-Verkleidungen für mittelhohe Wohngebäude sowie Pigment- oder Beschichtungssystemen, die die Abhängigkeit von Titandioxid und erdölbasierten Bindemitteln reduzieren können. Durch maschinelles Lernen unterstützte Formulierung kann Entwicklungszyklen verkürzen, wie durch Forschungen der University of Washington und Microsoft Research demonstriert. Diese Fähigkeit könnte Unternehmen begünstigen, die biologische Materialforschung mit digitalen Formulierungsmethoden verbinden können.
Marktführer für Algenbasierte Baumaterialien
-
Prometheus Materials, Inc
-
Flora Materials
-
Algix LLC
-
Seacork Studio
-
ecoLogicStudio
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Algenbasierte Baumaterialien Unternehmen in diesem Bericht
- Algenesis
- Algix LLC
- Arup
- BASF
- Biomason
- Corbion N.V.
- dsm-firmenich
- ecoLogicStudio
- Flora Materials
- HOLCIM
- Oceangrows
- Prometheus Materials, Inc
- Seacork Studio
- SeaLumber
- SeaWood Materials
Neueste Industrielle Entwicklungen in Markt für Algenbasierte Baumaterialien
- November 2025: Algenesis Labs und P2 Science gaben eine strategische Zusammenarbeit bekannt, um Algen-abgeleitete Chemikalien und 100 % biobasierte, biologisch abbaubare Polyurethane für Baumaterialien zu kommerzialisieren. P2 Science synthetisierte Algenbasierte Azelainsäure in seiner Anlage in Naugatuck, Connecticut, um Algenesis mit einem wichtigen Chemikalienstoff für die Bioisocyanat-Produktion zu versorgen und eine integrierte Algen-zu-Urethan-Lieferkette für Bau- und Verbraucheranwendungen zu etablieren.
- November 2025: Seacork Studio erhielt 306.000 CAD (220.000 USD) aus dem Proof-of-Concept-Programm von Natural Products Canada, um Fertigungsinnovationen für seine Seetang-basierten Akustikpaneele voranzutreiben. Die Förderung zielte auf die Effizienz der Entwässerung und die Erweiterung der Seetang-Lieferkette im pazifischen Nordwesten ab und unterstützte die breitere Entwicklung Algenbasierter Baumaterialien in der Region.
Globaler Berichtsumfang des Marktes für Algenbasierte Baumaterialien
Algenbasierte Baumaterialien sind kohlenstoffarme Alternativen, die aus Mikroalgen und Makroalgen (Seetang) gewonnen werden. Diese Materialien werden im Bauwesen eingesetzt, um Kohlendioxid zu binden, strukturelle Dämmung bereitzustellen und als Ersatz für traditionellen Zement zu dienen. Mikroalgen sind einzellige Organismen, die in kontrollierten Umgebungen kultiviert werden, während Makroalgen, allgemein als Seetang bekannt, aus marinen und Süßwasserquellen geerntet werden.
Der Markt für Algenbasierte Baumaterialien ist nach Produkttyp, Algenquelle, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Algenbasierten Beton und zementäre Zusatzstoffe, Algenbasierte Biokunststoffe und Bioverbundwerkstoffe, Algenbasierte Dämmstoffe, Algenbasierte Beschichtungen, Farben und Pigmente sowie Sonstige segmentiert. Nach Algenquelle ist der Markt in Mikroalgen, Makroalgen und Cyanobakterien segmentiert. Nach Endverbraucherbranche ist der Markt in Wohngebäude, Gewerbe, Industrie und institutionelle Einrichtungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Algenbasierte Baumaterialien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Algenbasierter Beton und zementäre Zusatzstoffe |
| Algenbasierte Biokunststoffe und Bioverbundwerkstoffe |
| Algenbasierte Dämmstoffe |
| Algenbasierte Beschichtungen, Farben und Pigmente |
| Sonstige |
| Mikroalgen |
| Makroalgen |
| Cyanobakterien |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Algenbasierter Beton und zementäre Zusatzstoffe | |
| Algenbasierte Biokunststoffe und Bioverbundwerkstoffe | ||
| Algenbasierte Dämmstoffe | ||
| Algenbasierte Beschichtungen, Farben und Pigmente | ||
| Sonstige | ||
| Nach Algenquelle | Mikroalgen | |
| Makroalgen | ||
| Cyanobakterien | ||
| Nach Endverbraucherbranche | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Institutionelle Einrichtungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Algenbasierte Baumaterialien?
Die Marktgröße für Algenbasierte Baumaterialien wurde 2026 auf 0,94 Milliarden USD geschätzt und soll von 1,08 Milliarden USD im Jahr 2027 auf 2,25 Milliarden USD bis 2032 wachsen, bei einem CAGR von 15,78 % während des Prognosezeitraums (2027–2032).
Welche Produktkategorie führt bei Algenbasierten Baumaterialien?
Algenbasierter Beton und zementäre Zusatzstoffe führen mit einem Anteil von 31,56 % im Jahr 2026, unterstützt durch die Kompatibilität mit bestehenden Betonproduktionssystemen.
Welche Algenquelle hat die größte Bedeutung bei Baumaterialien?
Mikroalgen führen mit einem Anteil von 55,13 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 16,26 % wachsen.
Welche Region wächst am schnellsten bei Algen-abgeleiteten Bauprodukten?
Asien-Pazifik hält 2026 einen Anteil von 40,27 % am globalen Umsatz und soll bis 2032 mit einem CAGR von 16,83 % wachsen.