
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
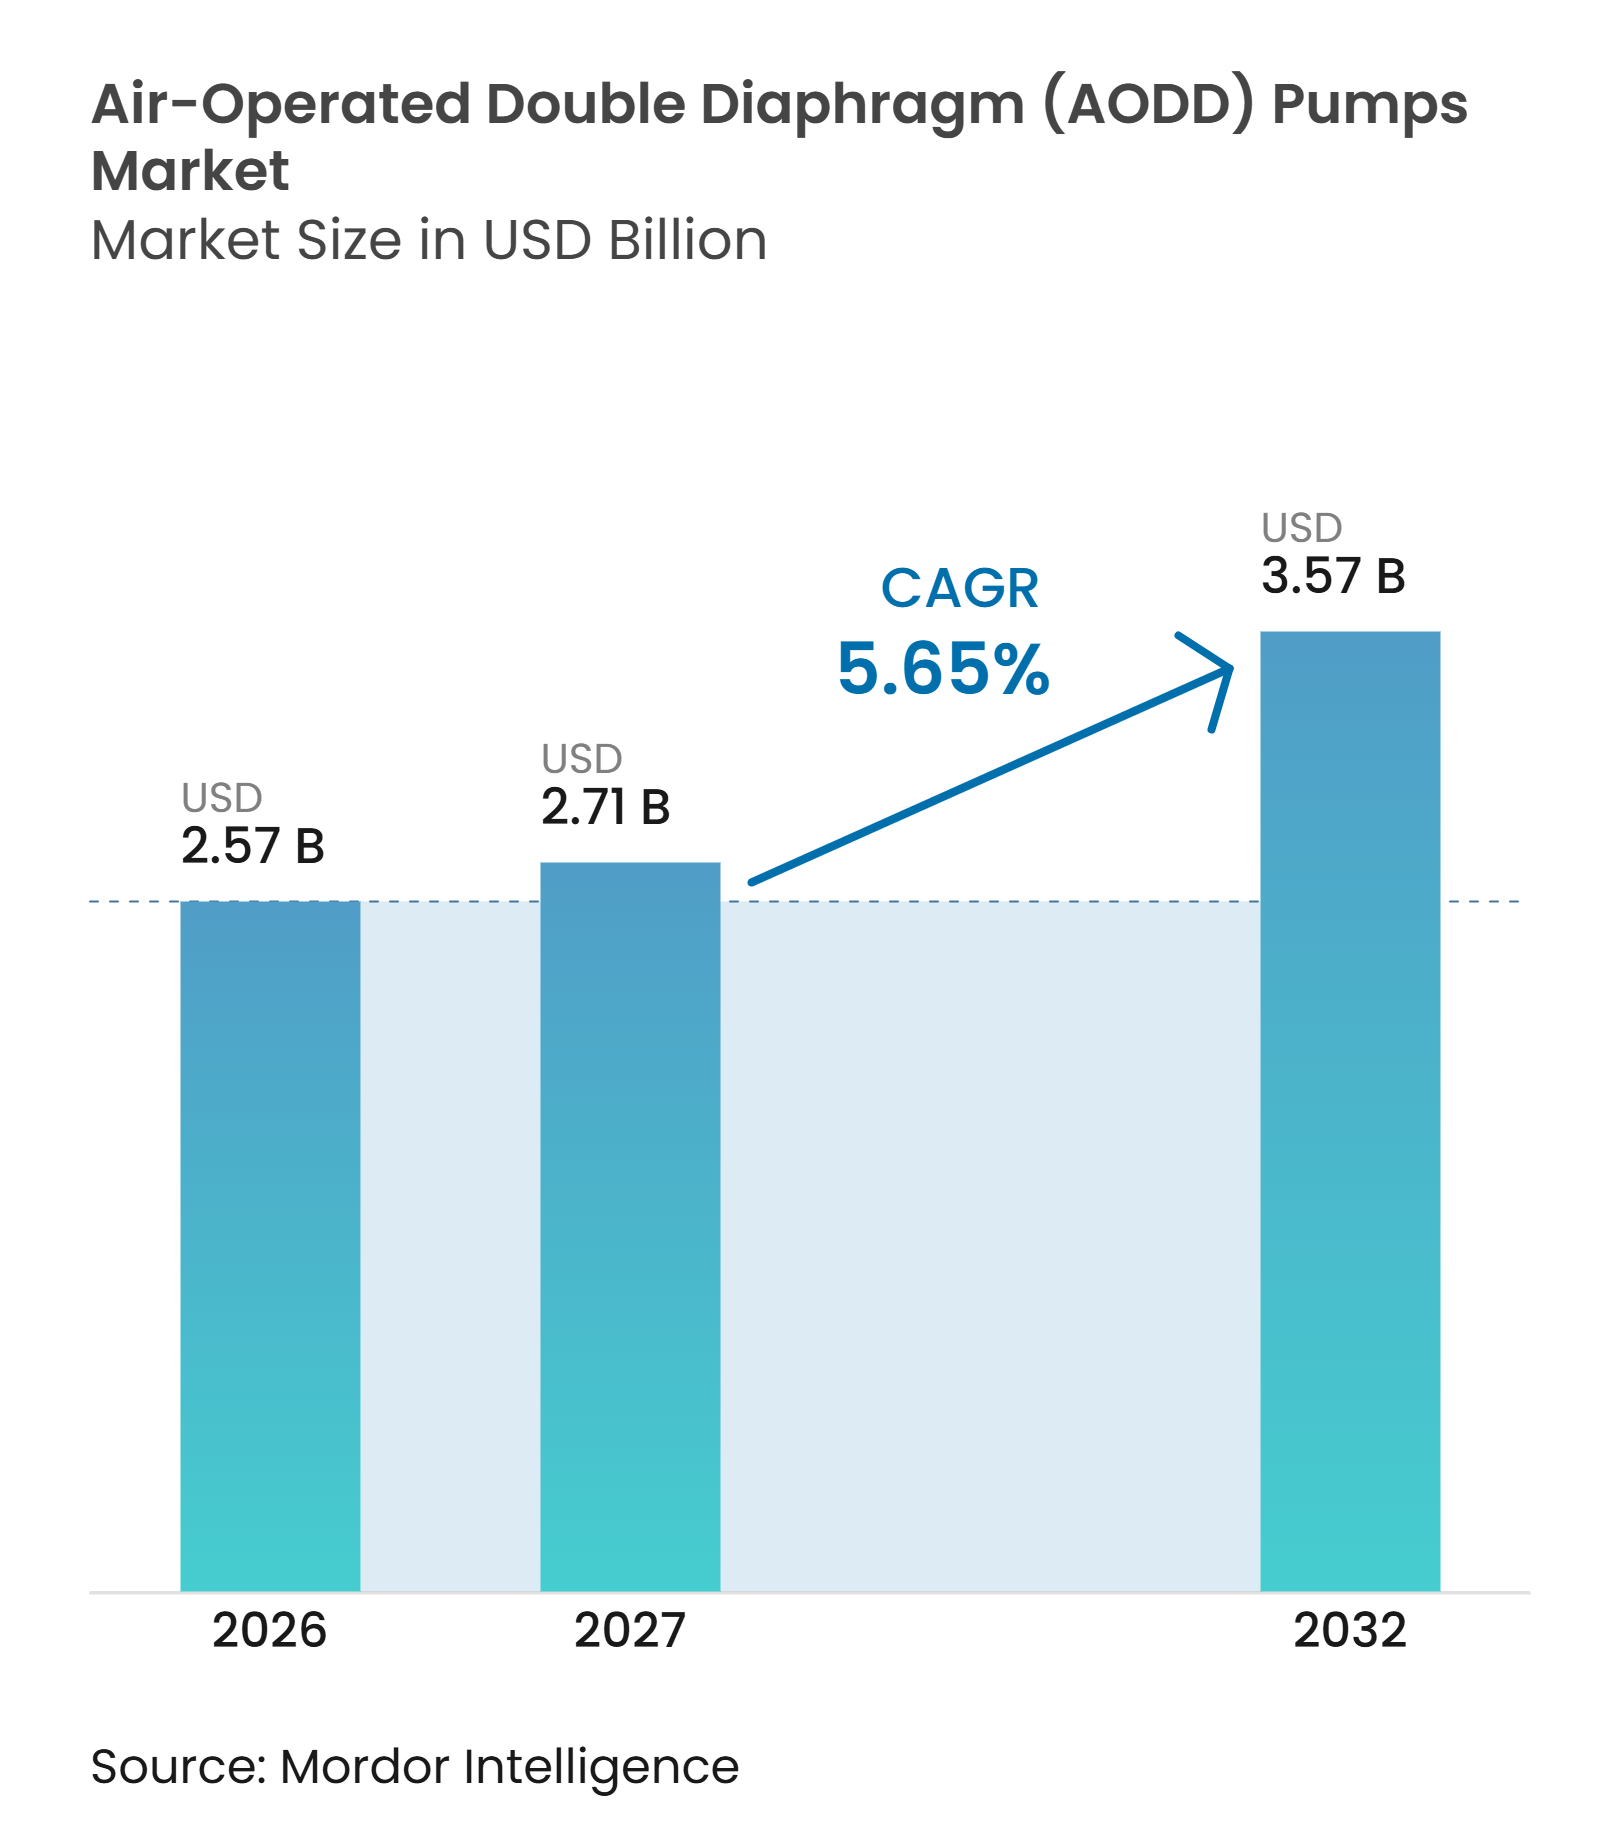
| 市場規模 (2027) | 2.71 十億米ドル |
| 市場規模 (2032) | 3.57 十億米ドル |
| 成長率 (2027 - 2032) | 5.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場分析
エア・オペレーテッド・ダブル・ダイアフラム ポンプ市場規模は、2026年に2.57 ビリオン 米ドル、2027年に2.71 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 5.65%で成長し、2032年までに3.57 ビリオン 米ドルに達する見込みです。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、水・廃水設備の更新、化学品生産能力の増強、および危険環境や衛生的なプロセスにおける安全な流体移送への需要によって支えられています。これらのポンプは自己呼び水が可能で、研磨性流体を取り扱うことができ、流体接触部に電気部品を持たないため、過酷なプロセス環境での使用に適しています。また、腐食耐性と汚染管理が重要な半導体工場、電池製造、および医薬品仕上げ工程向けの高純度機器への需要も高まっています。サプライヤーはサニタリー型、非金属製、省エア型、および電動式ダイアフラム製品を投入することで顧客の選択肢を広げていますが、競争圧力も増しています。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場はインフラ投資と特殊用途から恩恵を受ける一方、連続運転時のエネルギー消費は依然として重要な制約要因となっています。
レポートの主要ポイント
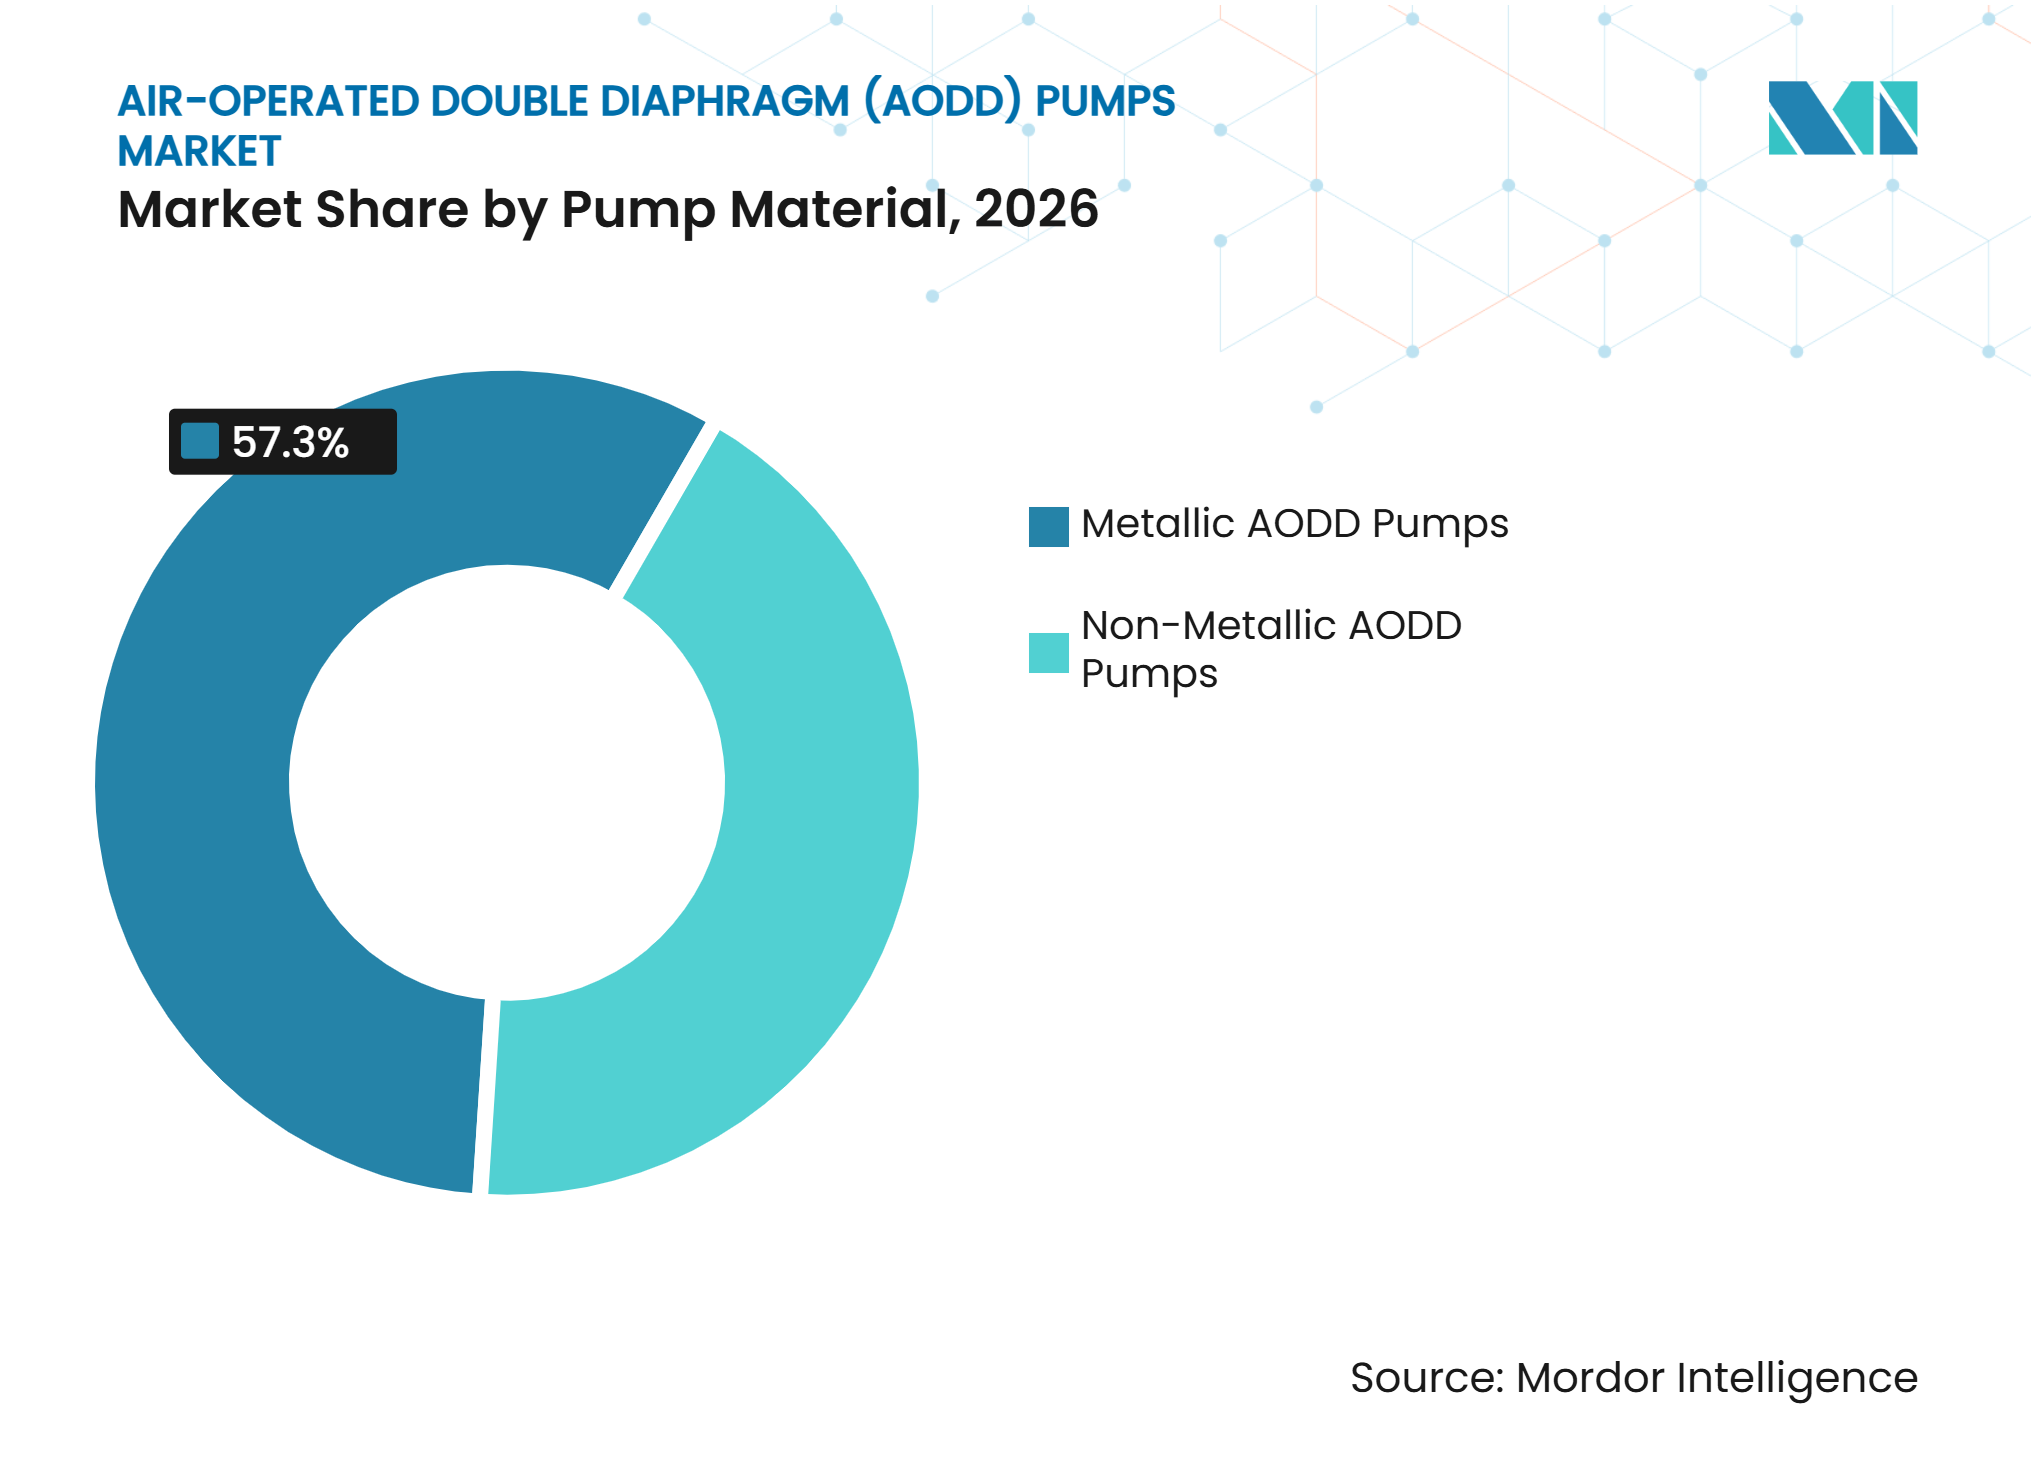
- ポンプ材料別では、金属製ポンプが2026年の市場シェアの57.3%を占め、非金属製ポンプは2032年にかけてCAGR 5.9%で拡大する見込みです。
- ポンプ設計別では、標準型設計が2026年の市場シェアの41.7%を占め、サニタリー型設計は2032年にかけてCAGR 5.7%で拡大する見込みです。
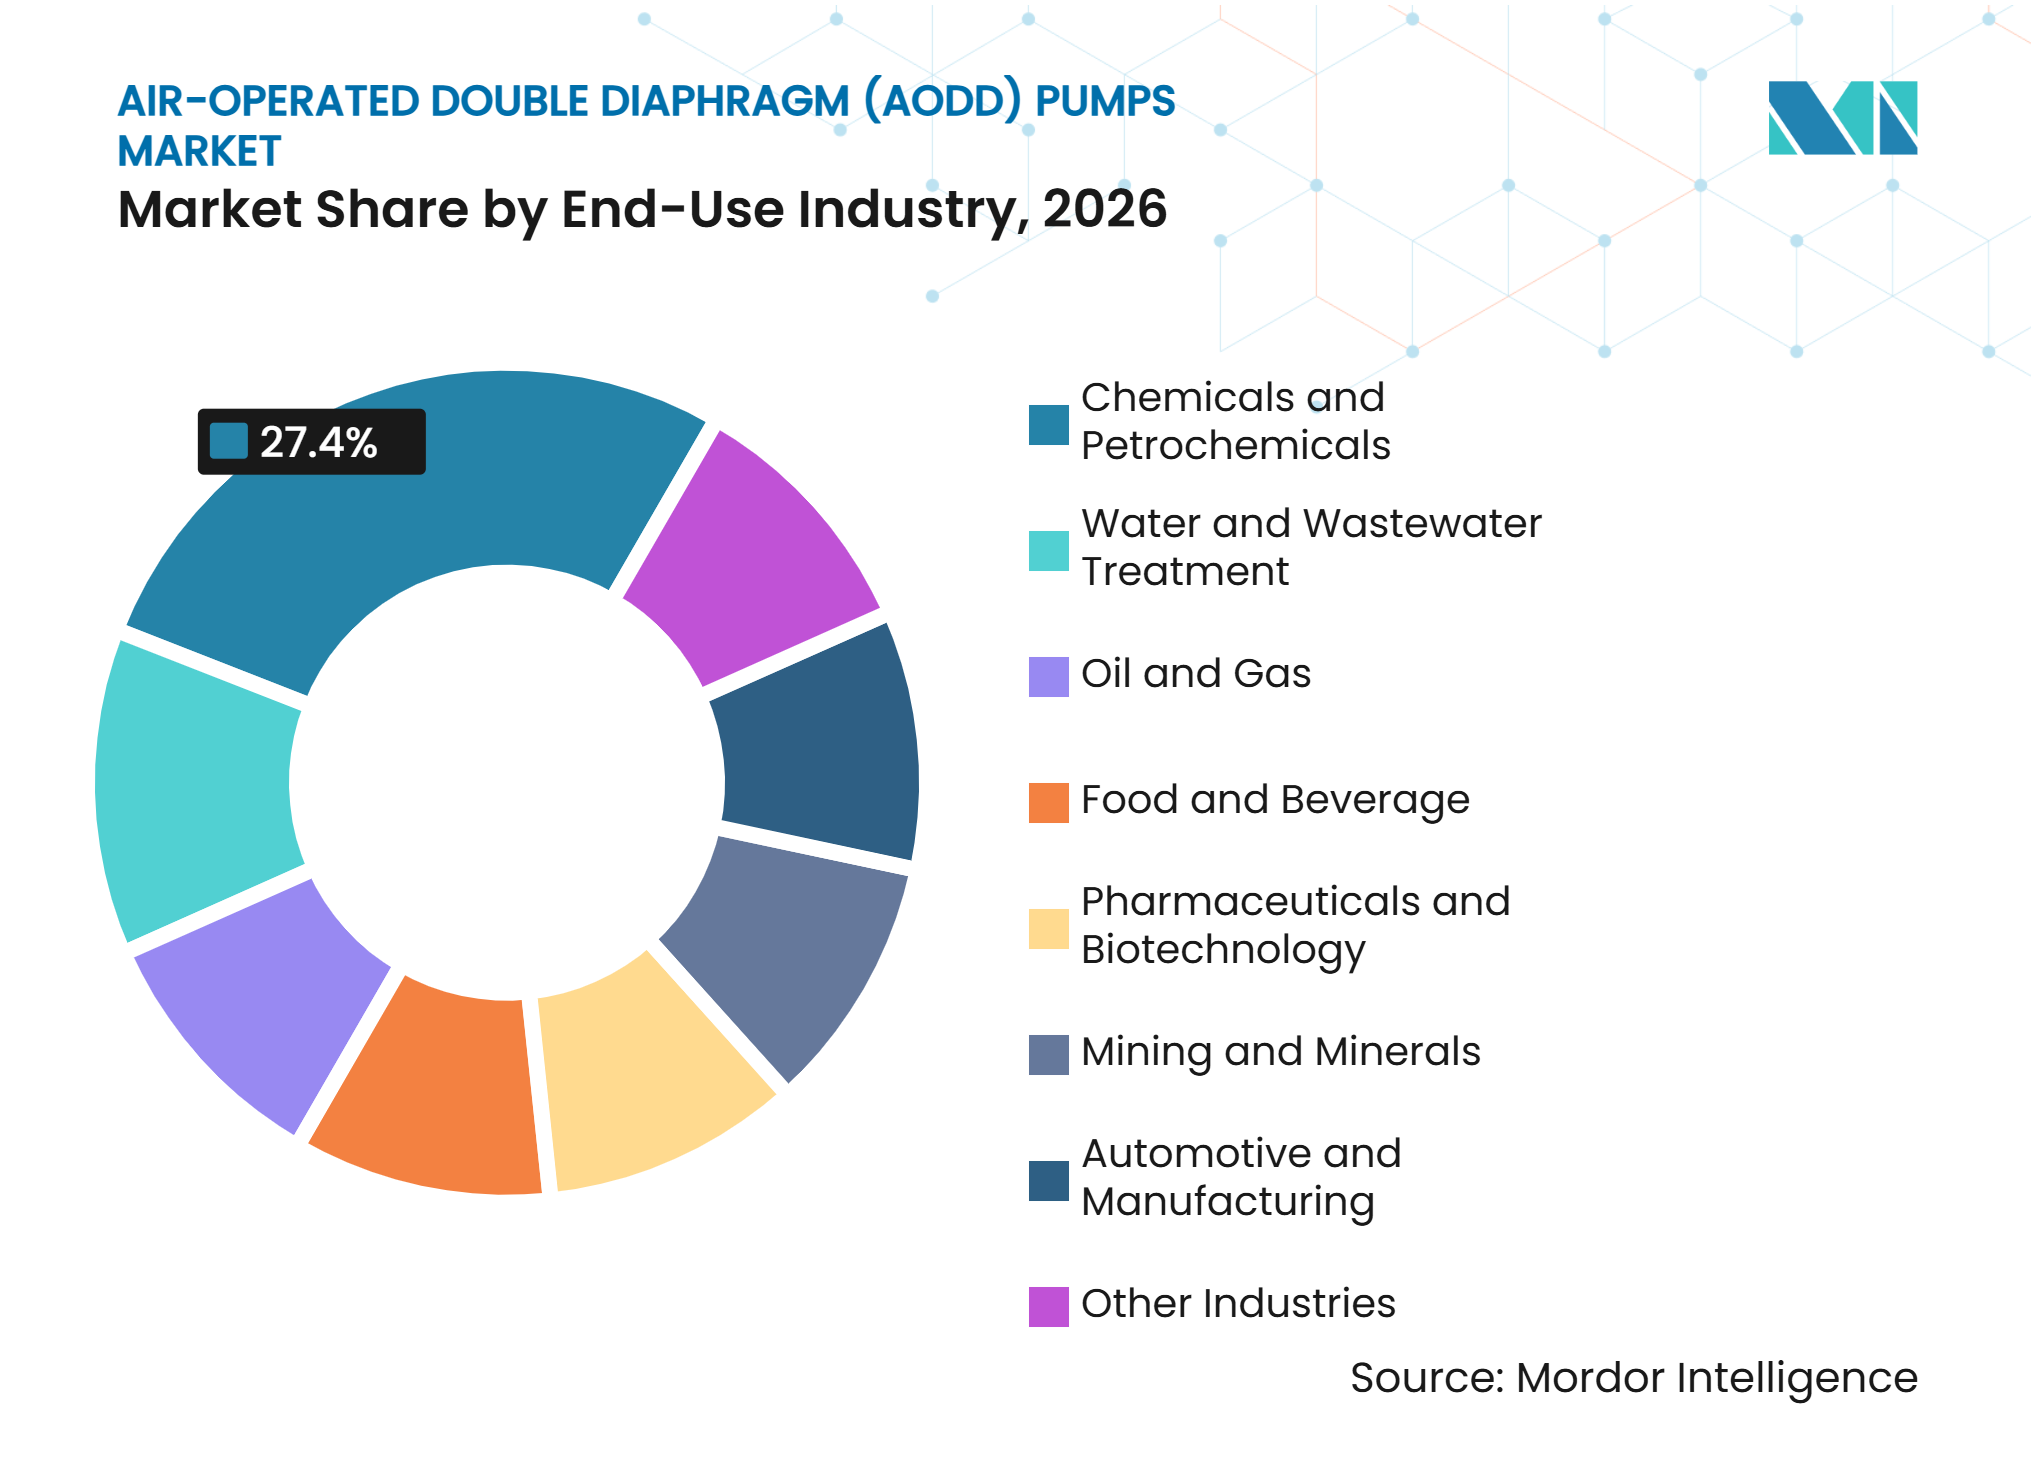
- 最終用途産業別では、化学品・石油化学が2026年の売上高の27.4%を占め、医薬品・バイオテクノロジーは2032年にかけてCAGR 6.8%で拡大する見込みです。
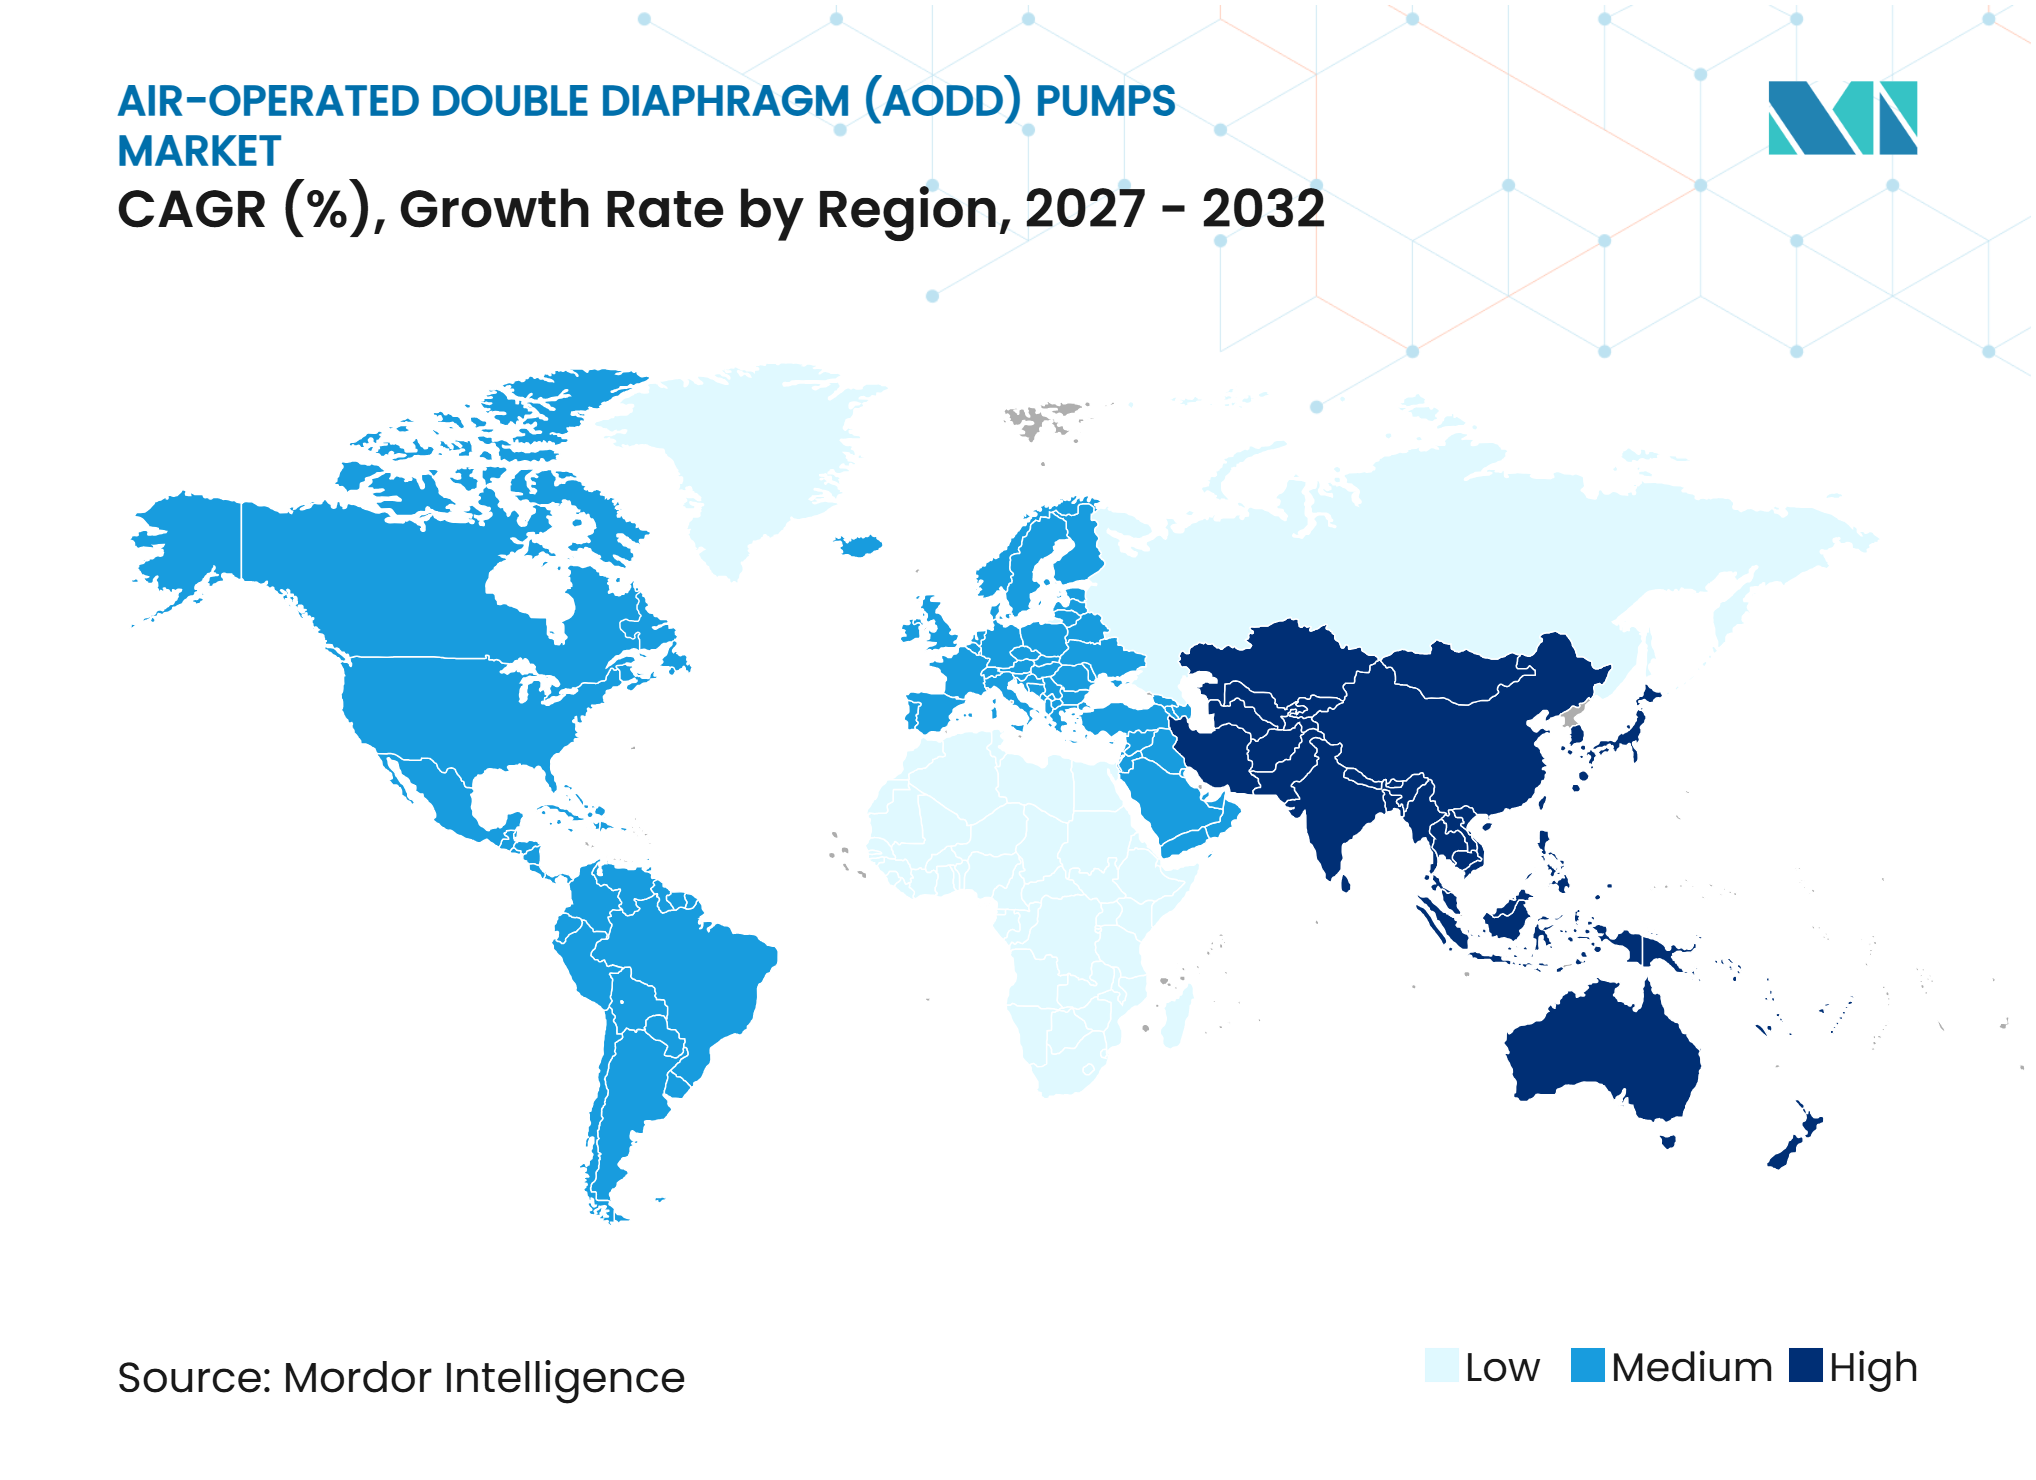
- 地域別では、アジア太平洋が2026年の市場シェアの51.8%を占め、2032年にかけてCAGR 6.1%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水・廃水処理能力の拡大 | +1.2% | 北米、アジア太平洋、中東・アフリカが主導するグローバル | 中期(2〜4年) |
| 化学・石油化学の生産能力増強 | +1.0% | 中東・アフリカ、アジア太平洋、南米 | 長期(4年以上) |
| 危険区域および漏れのない流体取り扱い要件 | +0.8% | グローバル、特に欧州およびアジア太平洋 | 短期(2年以内) |
| 食品・飲料・医薬品におけるサニタリー移送需要 | +0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 電池材料および半導体化学品の取り扱い | +0.5% | アジア太平洋、北米への拡大を含む | 中期(2〜4年) |
| 省エア型およびスマートAODDポンプへの既設設備更新 | +0.4% | 北米および欧州で先行するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
水・廃水処理能力の拡大
水・廃水プログラムは、エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場に対して持続的な受注源を提供しています。ヒルズボロ郡は2026年5月に12億 米ドル規模の「ワン・ウォーター廃水プロジェクト」に着工し、ポンプおよび薬品処理設備を必要とする処理インフラを追加しています。[1] ハルトンは2031年までに水・廃水インフラに3.68 ビリオン 米ドル(カナダドル52億)を投じる計画であり、複数年にわたる設備調達サイクルを支えています。[2] ケープタウンは2026年度に廃水処理施設の拡張に1億762万 米ドル(南アフリカランド17億7,000万)を配分しており、信頼性の高い汚泥処理および薬品注入システムへの需要を強化しています。[3] これらのプロジェクトは、使用箇所に大規模な電気設備を必要とせず、固形物、薬品注入、および変動する運転条件に対応できるポンプを優先します。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、公共プログラムが単発の設備購入を長期的な保守・交換契約へと転換する際に恩恵を受けることができます。
化学・石油化学の生産能力増強
化学・石油化学プロジェクトは、エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場における腐食性流体の移送および注入設備の需要を拡大させています。ヘンイー・インダストリーズはブルネイ製油所複合施設の50億 米ドル規模の拡張を確認しており、フェーズ2の操業は2029年から予定されています。これらのプロジェクトでは、封じ込めを損なうことなく攻撃性のあるプロセス流体を移送し、粘度変動に対応できる設備が一般的に必要とされます。フッ素ポリマー流体や化学的に攻撃性の高い媒体が従来の金属製構成の使用を制限する場合、ポリプロピレンまたはポリフッ化ビニリデン(PVDF)製の湿潤部品を持つ非金属製ポンプが適しています。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、新規建設だけでなく、稼働中の複合施設における交換需要からも恩恵を受けています。幅広い材料オプションと危険区域認証を持つサプライヤーは、プロセス条件がより特殊化するにつれて、より多くのプロジェクトに対応できます。
危険区域および漏れのない流体取り扱い要件
危険区域要件は、空気圧式ダイアフラムポンプを選定する中核的な理由であり続けています。AODD設計は流体流路付近に電気部品を持たず、圧力制限された空気圧操作を使用するため、可燃性液体や爆発性雰囲気の周辺での使用に適しています。Yamada Corporationは、そのポンプシリーズについてDEKRAが認証したATEX 2025適合宣言書を発行しており、危険区域調達における文書化されたコンプライアンスの重要性を示しています。[4] 認証要件は適格な設備サプライヤーの範囲を絞り込み、確立された文書化および試験記録の価値を高める可能性があります。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、一般的な産業環境と比較して、危険区域分類ゾーンにおける製品代替のリスクにさらされにくい状況にあります。ATEXおよび爆発性雰囲気で使用する機器に関する規格への認証のための国際電気標準会議システム(IECEx)対応製品ラインと材料適合性サポートを組み合わせるメーカーは、化学、鉱業、およびプロセス顧客をより効果的に対応できます。
食品・飲料・医薬品におけるサニタリー移送需要
食品、飲料、医薬品、およびバイオテクノロジー施設は、洗浄、トレーサビリティ、および適切な接触材料をサポートする流体取り扱い設備を必要としています。米国食品医薬品局の現行適正製造基準規制は、医薬品製造業務に対して適切な設備設計、洗浄、および保守を要求しています。Tapfloは2025年1月に欧州の多国籍医薬品メーカーにマルチユニットポンプスキッドパッケージを納入しました。316Lステンレス鋼ボディと適合するダイアフラム材料を持つサニタリーAODD製品はこれらの要件に合致しています。開発・製造の外部委託の増加により、生産が多数の個別サイトに分散し、それぞれが独自の設備適格性確認および調達ニーズを持つようになっています。この構造は、購買が少数の自社工場に集中するのではなく、エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場全体にわたる継続的な需要を支えています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連続運転用途における圧縮空気のエネルギー強度 | -0.6% | グローバル | 短期(2年以内) |
| 電動式、遠心式、およびペリスタルティックポンプへの代替 | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 熟練した空気圧ポンプ保守技術者の不足 | -0.3% | 中東・アフリカ、南米、および新興アジア太平洋 | 長期(4年以上) |
| 特殊用途向けの認証および材料適合性コスト | -0.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
連続運転用途における圧縮空気のエネルギー強度
圧縮空気は、持続的な大量サービスにおいてAODDポンプのコストを高める可能性があります。空気圧アクチュエーターサイクルは、ソースドラフトに記載された運転条件において、コンプレッサー入力エネルーの20%〜25%のみを有効な水力仕事に変換します。このペナルティは、化学・廃水サイトが高い稼働率でポンプを長時間運転する場合に最も顕著です。Tapfloの省エアパッケージは、部分負荷および低入口圧力での空気使用量の削減を目標としてこの問題に対処しています。総所有コストを評価する購買担当者は、サービスが空気圧アーキテクチャを必要としない場合に電動式の代替品を選択することができます。この問題は、連続運転用途におけるエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場を制限する一方で、サプライヤーに空気効率の改善を促しています。
電動式、遠心式、およびペリスタルティックポンプへの代替
電動式ダイアフラムポンプは、危険区域分類がなく連続運転が重要な場合に、より強力な選択肢となっています。AROは2025年9月にEVO 210電動ダブルダイアフラムポンプを発表し、エネルギー使用量と騒音の低減を求める産業用途向けに位置付けました。DEPAは2025年9月にIonTec電動ダブルダイアフラムポンプを発表し、空気圧式同等品と比較して最大30%の消費電力削減が可能と述べています。遠心式およびペリスタルティックポンプも、その流量特性または運転コストが用途に適している場合には引き続き関連性を持ちます。代替リスクは、認証設備を必要とする爆発性雰囲気よりも、一般的な製造業や非分類の食品加工において最も高くなっています。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、安全性、流体適合性、ドライランニング耐性、および運転柔軟性で競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプ材料別:
非金属製が腐食性媒体用途でシェアを拡大金属製ポンプは2026年のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの57.3%を占めました。その地位は、強度、耐摩耗性、または高い運転温度を必要とする石油・ガス、化学処理、鉱業、およびその他の用途での使用を反映しています。鋳鉄、アルミニウム、および316Lステンレス鋼は、産業用、高圧用、およびサニタリー用途の確立された選択肢であり続けています。金属製ボディは、大規模なユーティリティおよびプロセス施設における既存の保守慣行にも適合しています。その既設設備は、ダイアフラム、バルブボール、シート、および完全ユニットの交換需要を支えています。エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ産業は、熱可塑性材料が運転条件を満たせない場合にこれらの設計に引き続き依存しています。
非金属製ポンプは2032年にかけてCAGR 5.9%で成長する見込みです。非金属製設備のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模は、半導体ウェット処理、リチウム電池電解液の取り扱い、および医薬品有効成分の移送から恩恵を受けています。ポリプロピレン、ポリフッ化ビニリデン(PVDF)、および超高分子量ポリエチレン(UHMW-PE)製の湿潤部品は、これらのサービスにおける腐食リスクと汚染リスクを低減できます。IDEXはそのポートフォリオにTrebor高純度ダイアフラムポンプを掲載しており、専用高純度製品の戦略的価値を示しています。非金属製ユニットは、その価値が基本的な移送用途ではなく化学的適合性と純度に依存するため、ソースドラフトによれば15%〜30%のプレミアムを持つ可能性があります。認証された非金属製品ラインを提供するサプライヤーは、腐食性および高純度用途のより大きなシェアに対応できる立場にあります。


注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です
ポンプ設計別:
サニタリー型が従来型を上回る成長標準型ポンプ設計は2026年の市場シェアの41.7%を占めました。これらの製品は、衛生性よりも信頼性の高い移送性能が優先される一般的な産業用、化学用、および廃水用途に対応しています。地方自治体のユーティリティや下流の化学施設は、保守チームが設備に精通しており交換部品が広く入手可能であるため、標準型設計を選択することが多いです。大規模な既設設備は、ダイアフラムおよびバルブ部品が耐用年数に達するにつれて継続的な受注を支えることができます。標準型ポンプは、表面仕上げよりも可変流量、ドライランニング耐性、および固形物取り扱いがより重要な場合にも引き続き有用です。これにより、従来型の構成はエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場全体で安定した役割を担っています。
サニタリー型設計は2032年にかけてCAGR 5.7%で成長する見込みです。サニタリー設備のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模は、バイオロジクス製造とより厳格な洗浄要件によって支えられています。プロセス産業慣行(PIP)RESP73H規格は、食品および医薬品用途で使用される衛生的なAODDポンプの要件を規定しています。重負荷型構成は高固形分の鉱業用途に引き続き重要であり、防爆型は危険区域分類エリアに対応しています。高圧製品はフィルタープレスやスプレー塗装などの用途に対応しています。これらの特殊設計は、標準製品では対応できない特定のプロセス問題を解決するため、より高い価値を持つことができます。
最終用途産業別:
医薬品・バイオテクノロジーが成長を牽引、化学品が売上高を支える化学品・石油化学は2026年の売上高の27.4%を占め、最大の最終用途カテゴリーとなっています。この地位は、中東、アジア太平洋、および南米における定期的な交換需要と新工場建設の両方を反映しています。これらの施設は、腐食性移送、薬品注入、サンプリング、および変動負荷サービスにAODDポンプを使用しています。ヘンイーのブルネイ製油所拡張計画は、将来の調達機会を生み出す可能性のある化学投資の種類を示しています。水・廃水も、計量、汚泥処理、および薬品処理にポンプを使用する主要な顧客グループです。食品・飲料、鉱業、自動車製造、石油・ガスは、特殊な移送および取り扱い作業を通じて需要を加えています。
医薬品・バイオテクノロジーは2032年にかけてCAGR 6.8%で拡大する見込みです。バイオロジクス施設が洗浄可能な設備と流体接触に適しエラストマーを指定する際に、エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ産業は恩恵を受けます。米国食品医薬品局の現行適正製造基準要件は、意図されたプロセス用途のために洗浄・保守できるシステムの必要性を支えています。Graco、Tapflo、Yamadaなどのメーカーはサニタリー用途に適した製品を提供していますが、最終的な選定はプロセスバリデーションとサイト要件によって異なります。開発・製造受託機関は生産を多数の拠点に分散させており、個別の設備決定の数を増やしています。この運営モデルは、サニタリー流体取り扱い製品に対するより広い需要基盤を支えています。

地域分析
アジア太平洋:最大の売上高貢献地域かつ最も急成長している地域
アジア太平洋は2026年のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場シェアの51.8%を占め、2032年にかけてCAGR 6.1%で成長する見込みです。この地域は、化学品生産、電池製造、半導体投資、食品加工、および水処理拡大を組み合わせています。これらの産業は、腐食性流体、研磨性スラリー、および衛生的な移送サービスを管理できる設備を必要としています。 Iwaki Co., Ltd.は、三春工場が2026年10月に操業を開始し、空気圧ポンプの生産能力を年間60万台から120万台に倍増させたことを確認しました。ベトナム、インドネシア、タイは、メーカーがサプライチェーンを多様化し処理能力を拡大するにつれて機会を加えています。Teryair Equipmentは2025年8月に非ストールバルブの米国特許承認を受け、インドのサプライヤーも差別化されたAODD技術を開発していることを示しています。アジア太平洋のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場規模は、地域の製造投資と高純度化学品取り扱いへの高まるニーズによって強化されています。
北米:インフラ支出に支えられたプレミアム仕様
北米は、水インフラプロジェクト、プレミアムプロセス仕様、および確立された国内サプライヤーから恩恵を受けています。ヒルズボロ郡の12億 米ドル規模の廃水プロジェクトは、処理設備への需要を支えることができる公共投資の規模を示しています。飲料水向けNSF/ANSI 61、食品加工向け3-Aサニタリー要件、および安全性重視の設置向けアンダーライターズ・ラボラトリーズ(UL)またはカナダ規格協会(CSA)認定などのコンプライアンス要因は、確立された文書化を持つサプライヤーを優遇する可能があります。Gracoは2025年度の純売上高として22億 米ドルを報告しており、そのHuskyラインは産業用流体取り扱いポートフォリオの一部であり続けています。サイクル数、空気使用量、およびダイアフラム状態を追跡する接続型監視製品は、この地域の保守計画と稼働率向上への注力と一致しています。これらの要件は製品適格性確認のハードルを高め、技術サポートを提供するサプライヤーの役割を強化しています。北米のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、非分類の連続運転用途において電動式代替品との強い競争にも直面しています。
地域のダイナミクスが多様な成長基盤を維持
欧州では、爆発性雰囲気(ATEX)コンプライアンス、化学処理、食品生産、および専門製造が認証済みダイアフラムポンプを優先する場合に需要が維持されています。Verder Groupは2025年5月にスペインの薬液注入ポンプメーカーITCの過半数株式を取得し、南欧および隣接する注入用途でのプレゼンスを拡大しました。中東・アフリカの需要は、危険区域対応能力と耐腐食性材料が関連する化学投資と水インフラに連動しています。南米では、鉱業が高固形分移送に重負荷型設計を使用し、化学プロジェクトが適合する注入・移送設備への需要を生み出しています。Braskemは2026年にリオデジャネイロ施設でのエチレンおよびポリエチレン生産拡大への投資を承認しました。アジア太平洋以外では、各地域がインフラ、規制、およびプロセス産業の異なる組み合わせを持つため、市場シェアは多様化しています。この組み合わせは単一の最終市場への依存を低減しますが、サプライヤーは地域ごとに製品認証、流通、およびサービスモデルを調整する必要があります。
競争環境
市場集中度
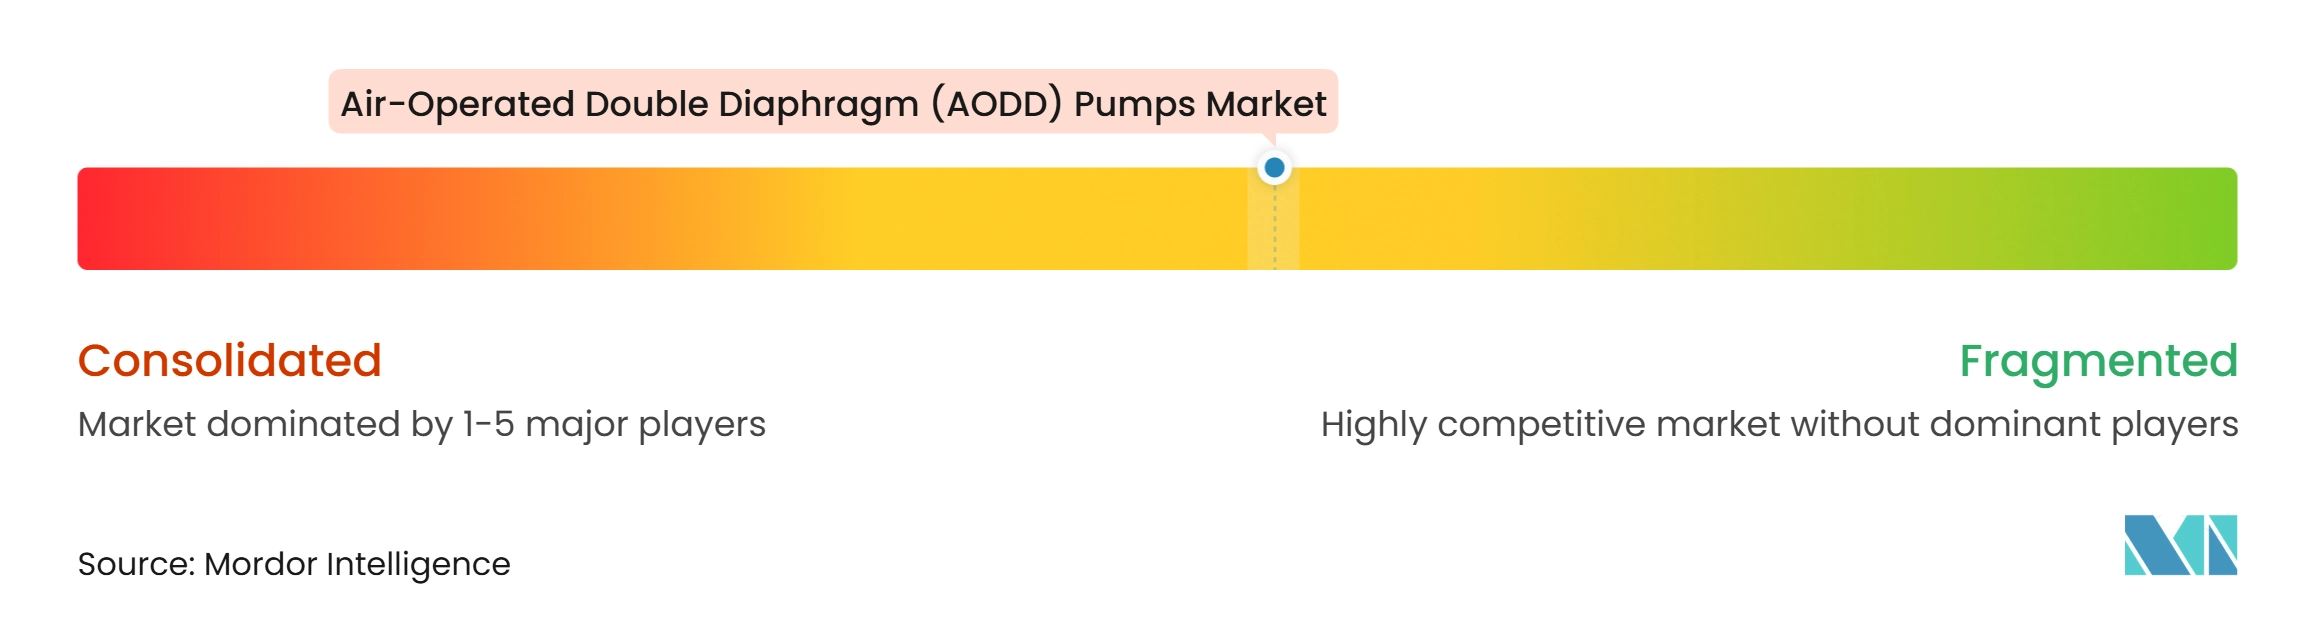
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は中程度に集約されています。IDEX Corporation、WildenブランドのDover Corporation、AROブランドのIngersoll Rand、HuskyブランドのGraco、およびDEPAブランドのCrane Co.は、高仕様構成における主要グループです。その地位は、グローバル流通、確立されたブランド、および認証ポートフォリオによって強化されています。IDEXはそのポンプ関連ブランドとしてWarren Rupp、Trebor、Blagdonを挙げており、TreborをそのハイピュリティポートフォリオとしてTreborを提示しています。Tapflo、Lutz Pumpen、Debem、Verder、Fluimacを含む欧州の専門メーカーは、用途知識と地域的な近接性を通じて競争しています。Yamada、Iwaki、浙江リガオ、Teryair、DYI SHENGを含むアジアのメーカーは、産業用およびコスト重視の用途で競争を加えています。
製品差別化は、機械的性能を超えてエネルギー使用量、保守、および制御へと移行しています。AROは2025年に、圧縮空気消費量と騒音の低減を求める産業顧客向けにEVO 210電動ダブルダイアフラムポンプを発表しました。DEPAは2025年にIonTecを電動製品として発表し、同等の空気圧式ユニットと比較して最大30%の消費電力削減が可能と述べています。Tapfloは2025年5月に電動式ダブルダイアフラム(EODD)レンジをTE20、TE25、TE30サイズに拡大しました。これらの動きは、サプライヤーが安全性と流体適合性が決定的な用途向けに空気圧製品を維持しながら電動式代替品を追求していることを示しています。競争圧力は、購買担当者が複数のポンプ技術にわたるライフサイクルエネルギーコストを比較する場合に最も強くなっています。
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場には、サイクルカウント、空気使用量の可視化、ダイアフラム摩耗監視、およびリモート操作制御を組み合わせた接続型システムに対する明確な機会もあります。Teryairの非ストールバルブ特許は、低流量信頼性とダイアフラム寿命に関する継続的な製品開発を示しています。YamadaのATEX宣言は、認証が危険区域における中心的な競争要件であり続けることを示しています。技術文書と地域サービス能力を結びつけるサプライヤーは、高価値の化学品、サニタリー、および高純度用途でより効果的に競争できます。大手グループは流通と製品の幅で優位性を持ちますが、専門メーカーは材料の専門知識とカスタマイズされたエンジニアリングを通じてポジションを維持できます。
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ産業のリーダー企業
-
Dover Corporation
-
Graco Inc.
-
IDEX Corporation
-
Ingersoll Rand Inc.
-
Yamada Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場 このレポートでカバーされる企業
- Blagdon Pump
- Crane Company
- Debem S.r.l.
- Depa GmbH
- Dover Corporation
- DYI SHENG INDUSTRY CO., LTD.
- Edson International
- Fluimac S.r.l.
- Graco Inc.
- IDEX Corporation
- Ingersoll Rand Inc.
- Iwaki Co., Ltd.
- Ligao Pump Technology Co., Ltd.
- Lutz Pumpen GmbH
- Mody Pumps
- Standard Pump, Inc.
- Tapflo Group
- Teryair Equipment Pvt. Ltd.
- Verder Group
- Yamada Corporation
最近の産業開発事情 エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場
- 2026年10月:Iwaki Co., Ltd.は、新しい三春製造工場が操業を開始し、アジア太平洋全域でのAODD需要の増大に対応するため、空気圧ポンプの生産能力を年間60万台から120万台に倍増させたことを確認しました。
- 2026年5月:フロリダ州ヒルズロ郡は、米国で最大規模の単一郡廃水インフラ投資の一つである12億 米ドル規模のワン・ウォーター廃水プロジェクトに着工しました。
- 2026年5月:CraneのDEPA IonTec電動式ダブルダイアフラムポンプは、Tomlinson Hallおよび欧州全域の追加チャネルパートナーを通じてより広範な流通ローンチを達成し、30%低消費電力ユニットを一般産業顧客に提供しました。
- 2026年3月:ヘンイー・インダストリーズはブルネイ製油所複合施設の50億 米ドル規模の拡張を確認し、フェーズ2の操業は2029年から予定されており、東南アジアにおける化学ポンプ調達の重要な源泉となっています。
グローバル・エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場レポートの調査範囲
エア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプは、電動モーターの代わりに圧縮空気を使用して液体を移送する往復式容積型ポンプの一種です。
北米のエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場は、ポンプ材料、ポンプ設計、最終用途産業、および地域別にセグメント化されています。ポンプ材料別では、市場は金属製AODDポンプと非金属製AODDポンプにセグメント化されています。ポンプ設計別では、市場は標準型AODDポンプ、サニタリー型AODDポンプ、重負荷型AODDポンプ、防爆型AODDポンプ、および高圧型AODDポンプに分類されています。最終用途産業別では、市場は化学品・石油化学、水・廃水処理、石油・ガス、食品・飲料、医薬品・バイオテクノロジー、鉱業・鉱物、自動車・製造、およびその他の産業にセグメント化されています。本レポートは、26カ国にわたるグローバルなエア・オペレーテッド・ダブル・ダイアフラム(AODD)ポンプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 金属製AODDポンプ |
| 非金属製AODDポンプ |
| 標準型AODDポンプ |
| サニタリー型AODDポンプ |
| 重負荷型AODDポンプ |
| 防爆型AODDポンプ |
| 高圧型AODDポンプ |
| 化学品・石油化学 |
| 水・廃水処理 |
| 石油・ガス |
| 食品・飲料 |
| 医薬品・バイオテクノロジー |
| 鉱業・鉱物 |
| 自動車・製造 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ポンプ材料別 | 金属製AODDポンプ | |
| 非金属製AODDポンプ | ||
| ポンプ設計別 | 標準型AODDポンプ | |
| サニタリー型AODDポンプ | ||
| 重負荷型AODDポンプ | ||
| 防爆型AODDポンプ | ||
| 高圧型AODDポンプ | ||
| 最終用途産業別 | 化学品・石油化学 | |
| 水・廃水処理 | ||
| 石油・ガス | ||
| 食品・飲料 | ||
| 医薬品・バイオテクノロジー | ||
| 鉱業・鉱物 | ||
| 自動車・製造 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
エア・オペレーテッド・ダブル・ダイアフラムポンプの予測成長率はどのくらいですか?
このカテゴリーは2027年から2032年にかけてCAGR 5.65%で成長し、2032年までに3.57 ビリオン 米ドルに達する見込みです。
どのポンプ材料が売上高をリードしていますか?
金属製ポンプが2026年に57.3%のシェアでリードし、非金属製ポンプは2032年にかけてCAGR 5.9%で成長する見込みです。
どのAODDポンプ設計が最も急速に成長していますか?
サニタリー型設計は、医薬品および食品加工の要件に支えられ、2032年にかけてCAGR 5.7%で成長する見込みです。
どの最終用途セクターが最も急速に拡大していますか?
医薬品・バイオテクノロジーは2032年にかけてCAGR 6.8%で拡大する見込みです。
どの地域がAODDポンプ需要をリードしていますか?
アジア太平洋は2026年に51.8%のシェアを占め、2032年にかけてCAGR 6.1%で成長する見込みです。
電動式ダイアフラムポンプが購買担当者にとって関連性を持つ理由は何ですか?
電動式モデルは、非分類の連続運転サービスにおける空気使用量と騒音の懸念に対応し、空気圧式モデルは危険区域および困難な流体移送環境での優位性を維持しています。