
Taille et part du marché des pompes à double membrane pneumatiques (AODD)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.71 Milliards de dollars |
| Taille du Marché (2032) | 3.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes à double membrane pneumatiques (AODD) par Mordor Intelligence
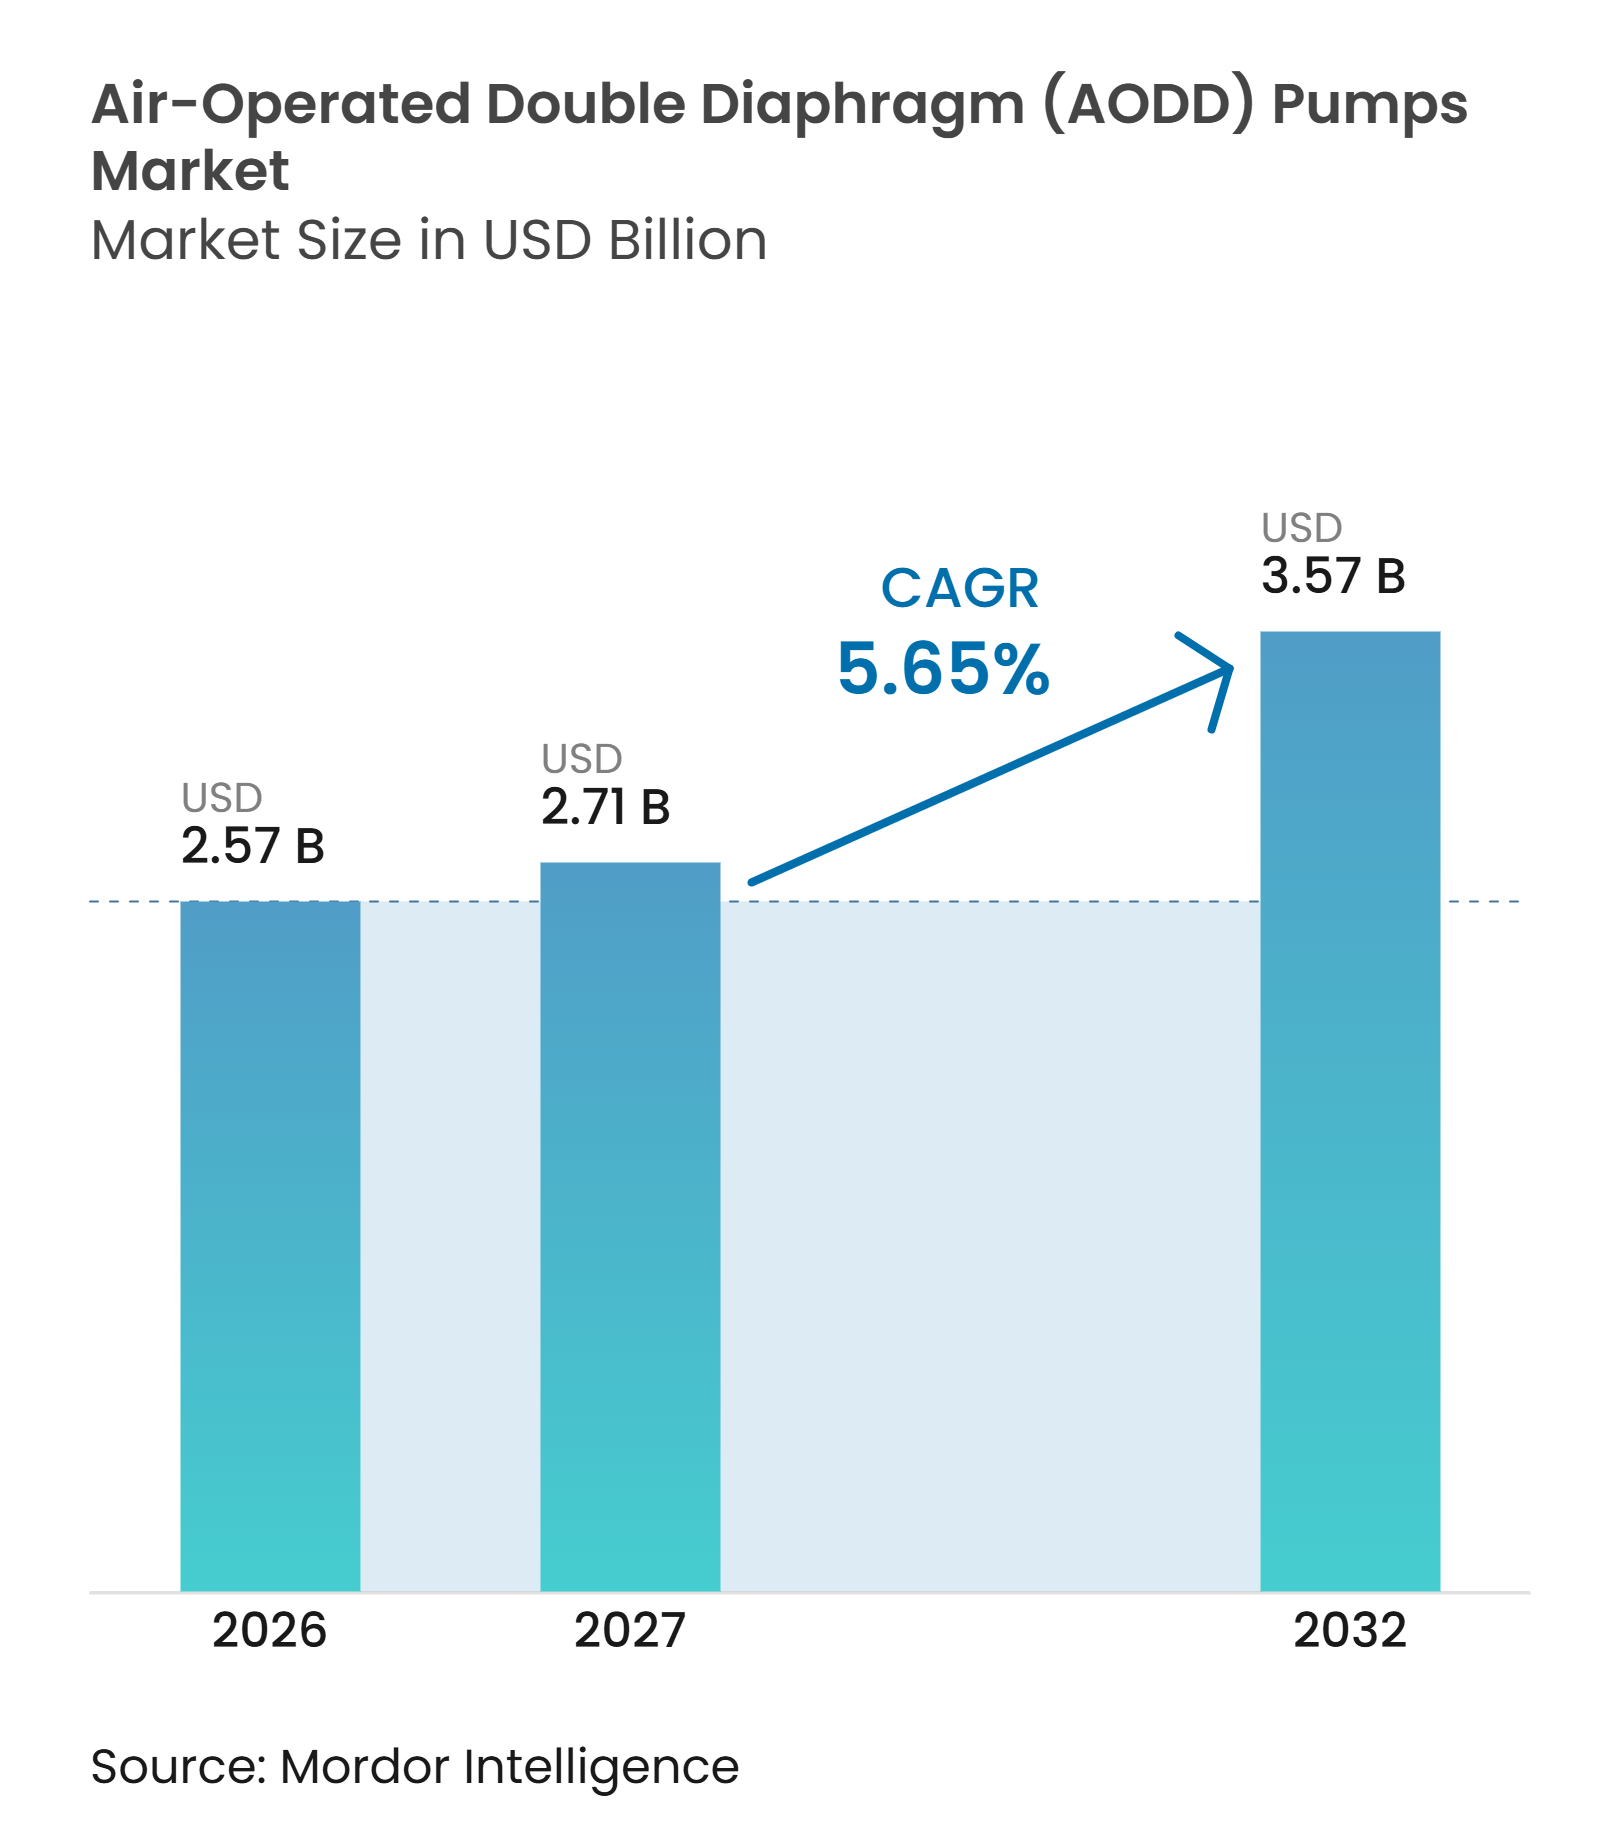
La taille du marché des pompes à double membrane pneumatiques est projetée à 2,57 milliards USD en 2026, 2,71 milliards USD en 2027, et devrait atteindre 3,57 milliards USD d'ici 2032, avec un CAGR de 5,65 % de 2027 à 2032. Le marché des pompes à double membrane pneumatiques (AODD) est soutenu par la modernisation des infrastructures d'eau et d'eaux usées, les ajouts de capacités chimiques et la demande de transfert de fluides plus sûr dans les procédés dangereux et hygiéniques. Ces pompes peuvent s'amorcer automatiquement, traiter des fluides abrasifs et éviter tout composant électrique au point de contact avec le fluide, ce qui favorise leur utilisation dans des environnements de procédés difficiles. La demande s'oriente également vers des équipements haute pureté pour les usines de semi-conducteurs, la production de batteries et la finition pharmaceutique, où la résistance à la corrosion et le contrôle de la contamination sont essentiels. Les fournisseurs répondent avec des produits à membrane sanitaires, non métalliques, économes en air et à commande électrique, ce qui élargit le choix des clients mais augmente également la pression concurrentielle. Le marché des pompes à double membrane pneumatiques (AODD) bénéficie donc des investissements dans les infrastructures et des applications spécialisées, tandis que la consommation d'énergie en service continu reste une limitation importante.
Points clés du rapport
- Par matériau de pompe, les pompes métalliques détenaient 57,3 % de la part de marché en 2026, tandis que les pompes non métalliques devraient se développer à un CAGR de 5,9 % jusqu'en 2032.
- Par conception de pompe, les conceptions standard détenaient 41,7 % de la part de marché en 2026, tandis que les conceptions sanitaires devraient se développer à un CAGR de 5,7 % jusqu'en 2032.
- Par secteur d'utilisation finale, les produits chimiques et pétrochimiques détenaient 27,4 % des revenus en 2026, tandis que les produits pharmaceutiques et la biotechnologie devraient se développer à un CAGR de 6,8 % jusqu'en 2032.
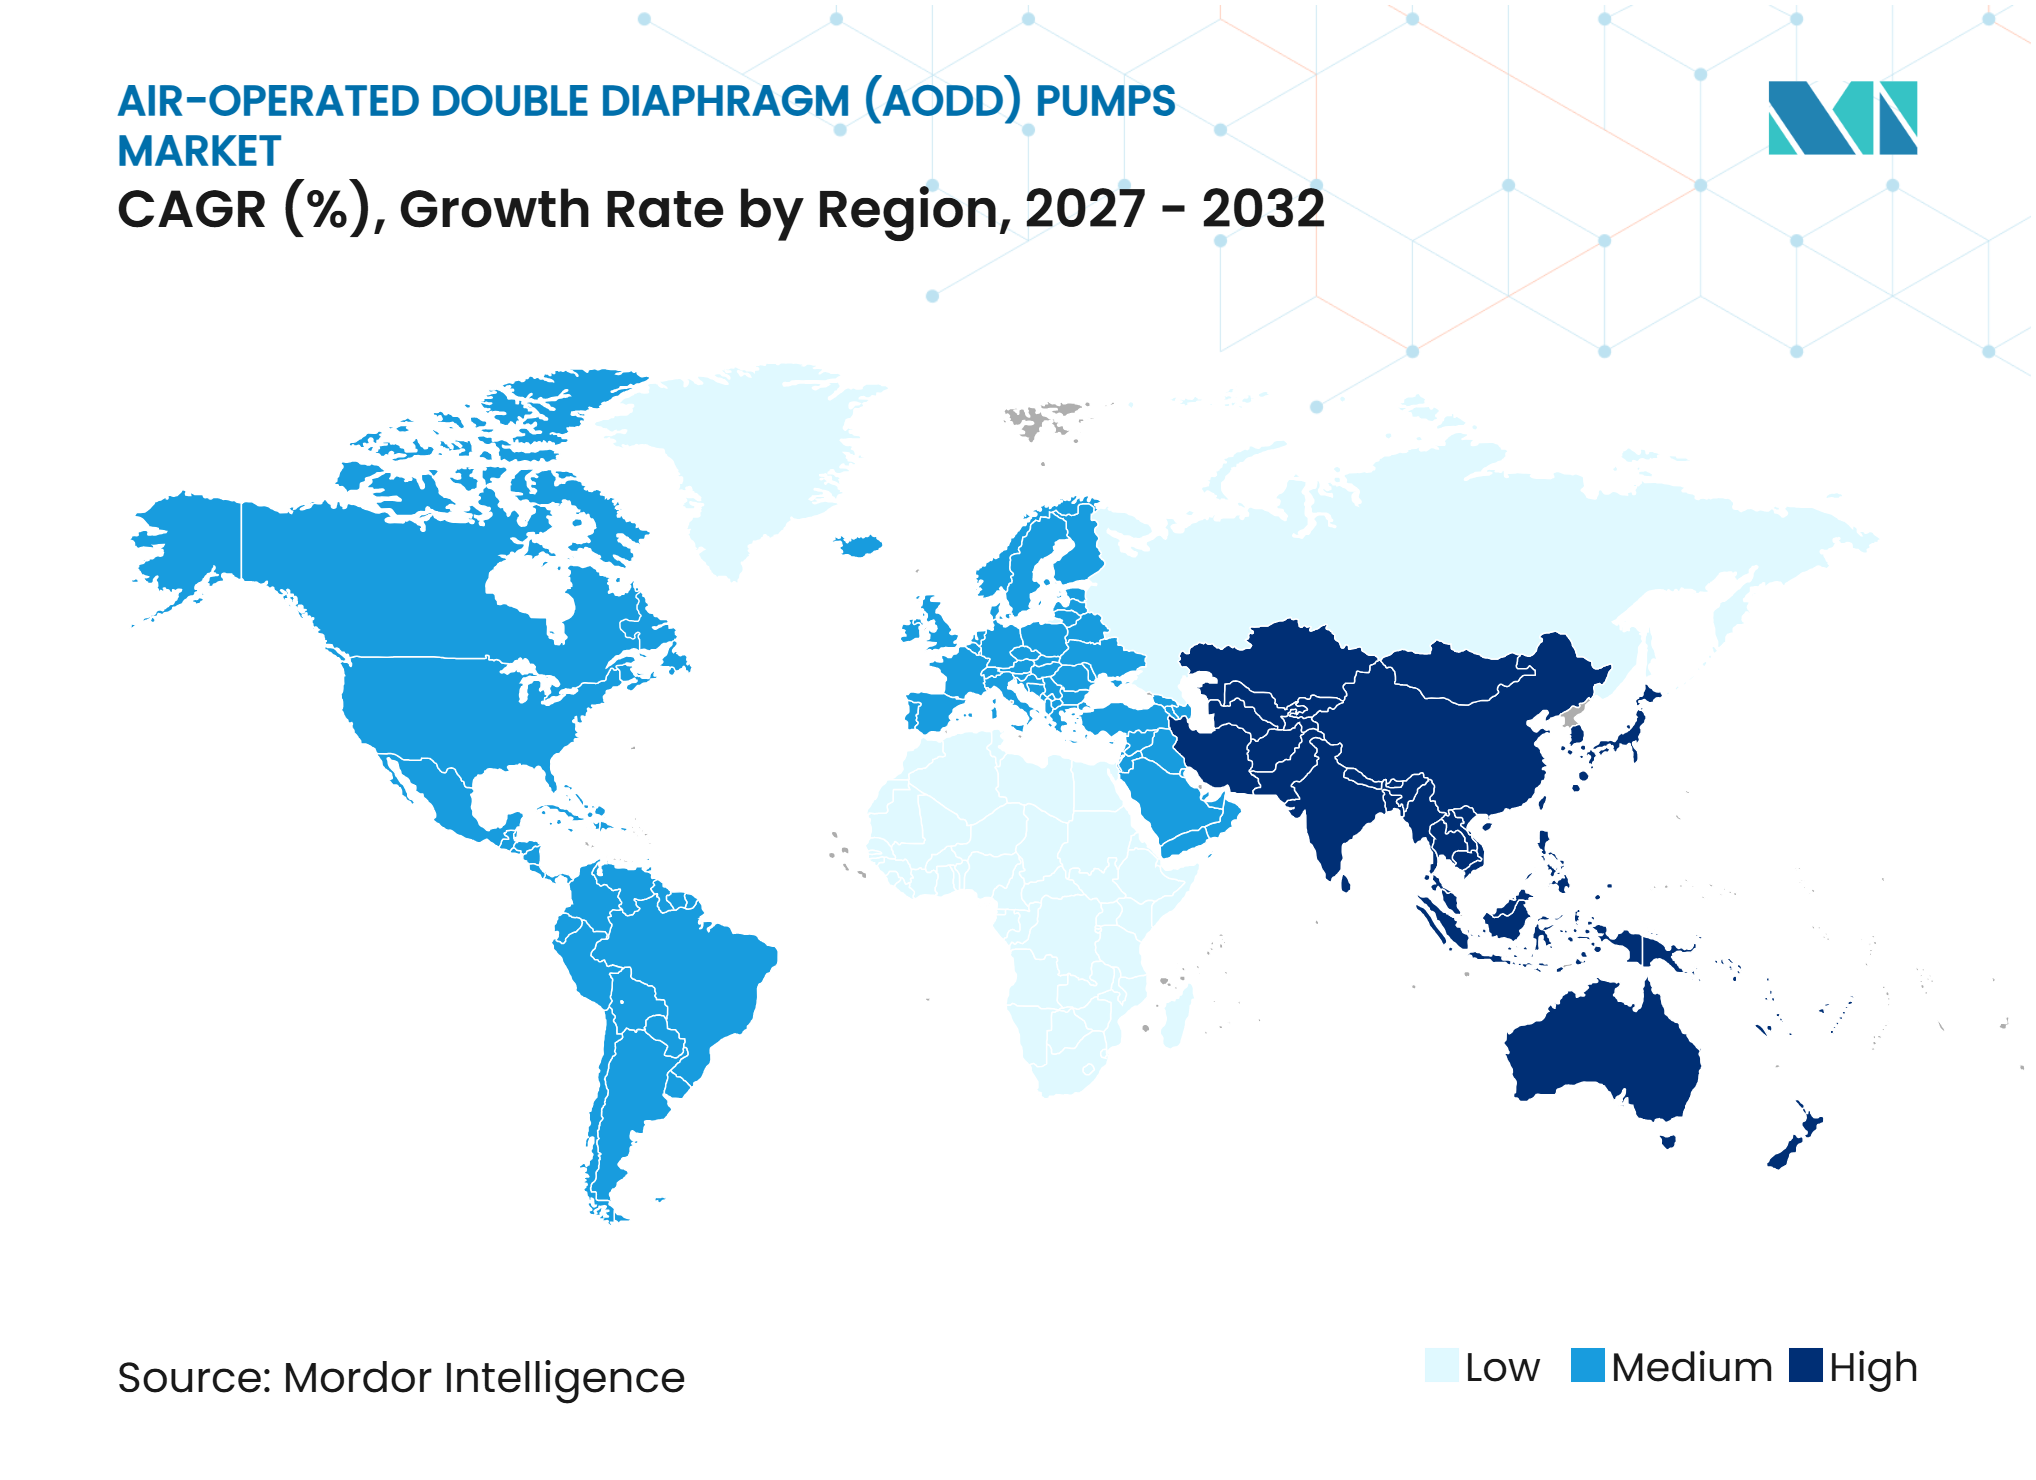
- Par géographie, l'Asie-Pacifique détenait 51,8 % de la part de marché en 2026 et devrait se développer à un CAGR de 6,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de traitement de l'eau et des eaux usées | +1.2% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Ajouts de capacités chimiques et pétrochimiques | +1.0% | Moyen-Orient et Afrique, Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Exigences de manutention de fluides en zones dangereuses et sans fuite | +0.8% | Mondial, particulièrement l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de transfert sanitaire dans l'alimentation, les boissons et les produits pharmaceutiques | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Manutention de produits chimiques pour matériaux de batteries et semi-conducteurs | +0.5% | Asie-Pacifique, avec expansion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Modernisation du parc installé vers des pompes AODD économes en air et intelligentes | +0.4% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de traitement de l'eau et des eaux usées
Les programmes d'eau et d'eaux usées constituent une source durable de commandes pour le marché des pompes à double membrane pneumatiques (AODD). Le comté de Hillsborough a lancé son projet One Water Wastewater d'une valeur de 1,2 milliard USD en mai 2026, ajoutant des infrastructures de traitement nécessitant des équipements de pompage et de manutention de produits chimiques.[1] Halton s'engage à investir 3,68 milliards USD (5,2 milliards CAD) d'ici 2031 dans les infrastructures d'eau et d'eaux usées, soutenant un cycle pluriannuel d'approvisionnement en équipements.[2] Le Cap alloue 107,62 millions USD (1,77 milliard ZAR) pour l'extension des installations de traitement des eaux usées en exercice 2026, ce qui renforce la demande de systèmes fiables de manutention des boues et de dosage de produits chimiques.[3] Ces projets favorisent les pompes capables de gérer les solides, les produits chimiques de dosage et les conditions d'exploitation variables sans équipement électrique étendu au point d'utilisation. Le marché des pompes à double membrane pneumatiques (AODD) peut bénéficier lorsque les programmes publics transforment des achats d'équipements ponctuels en contrats de maintenance et de remplacement à plus long terme.
Ajouts de capacités chimiques et pétrochimiques
Les projets chimiques et pétrochimiques élargissent le besoin en équipements de transfert et de dosage de fluides corrosifs sur le marché des pompes à double membrane pneumatiques (AODD). Hengyi Industries a confirmé une expansion de 5 milliards USD de son complexe de raffinage au Brunéi, avec des opérations de Phase 2 attendues à partir de 2029. Ces projets nécessitent couramment des équipements capables de transférer des fluides de procédé agressifs et de gérer une viscosité variable sans compromettre le confinement. Les pompes non métalliques avec des pièces mouillées en polypropylène ou en fluorure de polyvinylidène (PVDF) sont pertinentes lorsque des flux de fluoropolymères ou des milieux chimiquement agressifs limiteraient l'utilisation de configurations métalliques conventionnelles. Le marché des pompes à double membrane pneumatiques (AODD) bénéficie des nouvelles constructions ainsi que de la demande de remplacement dans les complexes en exploitation. Les fournisseurs disposant d'un large choix de matériaux et de certifications pour zones dangereuses peuvent répondre à davantage de ces projets à mesure que les conditions de procédé se spécialisent.
Exigences de manutention de fluides en zones dangereuses et sans fuite
Les exigences relatives aux zones dangereuses restent une raison fondamentale de spécifier des pompes à membrane pneumatiques. Les conceptions AODD ne comportent aucun composant électrique à proximité du flux de fluide et utilisent une commande pneumatique à pression limitée, ce qui favorise leur utilisation autour de liquides inflammables et d'atmosphères explosives. Yamada Corporation a émis une Déclaration de conformité ATEX 2025 certifiée par DEKRA pour sa gamme de pompes, illustrant l'importance de la conformité documentée dans les achats en zones dangereuses.[4] Les exigences de certification peuvent réduire le nombre de fournisseurs d'équipements éligibles et augmenter la valeur d'une documentation établie et de dossiers d'essais. Le marché des pompes à double membrane pneumatiques (AODD) est donc moins exposé à la substitution de produits dans les zones classifiées que dans les environnements industriels généraux. Les fabricants qui associent des gammes de produits conformes ATEX et au Système de certification IECEx (Système international de certification relatif aux équipements destinés à être utilisés en atmosphères explosibles) à un support de compatibilité des matériaux peuvent servir plus efficacement les clients des secteurs chimique, minier et des procédés.
Demande de transfert sanitaire dans l'alimentation, les boissons et les produits pharmaceutiques
Les installations alimentaires, de boissons, pharmaceutiques et biotechnologiques nécessitent des équipements de manutention de fluides qui prennent en charge le nettoyage, la traçabilité et des matériaux de contact appropriés. Les réglementations relatives aux bonnes pratiques de fabrication actuelles de la Food and Drug Administration des États-Unis exigent une conception, un nettoyage et une maintenance appropriés des équipements pour les opérations de fabrication de médicaments. Tapflo a livré un ensemble de skids de pompes multi-unités à un fabricant pharmaceutique multinational en Europe en janvier 2025. Les produits AODD sanitaires avec des corps en acier inoxydable 316L et des matériaux de membrane compatibles répondent à ces exigences. L'augmentation de la sous-traitance du développement et de la fabrication répartit la production sur un plus grand nombre de sites individuels, chacun ayant ses propres besoins de qualification et d'approvisionnement en équipements. Cette structure soutient une demande récurrente sur l'ensemble du marché des pompes à double membrane pneumatiques (AODD) plutôt que de concentrer les achats dans un nombre réduit d'usines captives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité énergétique de l'air comprimé dans les applications en service continu | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Substitution par des pompes électriques, centrifuges et péristaltiques | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Disponibilité limitée de techniciens de service qualifiés pour les pompes pneumatiques | -0.3% | Moyen-Orient et Afrique, Amérique du Sud et Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Coûts de certification et de compatibilité des matériaux pour les applications spécialisées | -0.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intensité énergétique de l'air comprim dans les applications en service continu
L'air comprimé peut rendre les pompes AODD coûteuses dans les services soutenus à haut débit. Les cycles d'actionneurs pneumatiques ne convertissent que 20 % à 25 % de l'énergie d'entrée du compresseur en travail hydraulique utile dans les conditions de fonctionnement décrites dans le projet source. Cette pénalité est la plus significative lorsque les sites chimiques et d'eaux usées font fonctionner les pompes pendant de longues périodes à des facteurs de charge élevés. Le Low Energy Air Package de Tapflo répond à ce problème en ciblant une consommation d'air réduite à charges partielles et à basse pression d'entrée. Les acheteurs évaluant le coût total de possession peuvent choisir une alternative électrique lorsque le service ne nécessite pas une architecture pneumatique. Ce problème limite le marché des pompes à double membrane pneumatiques (AODD) dans les applications en service continu, même s'il encourage les fournisseurs à améliorer l'efficacité de l'air.
Substitution par des pompes électriques, centrifuges et péristaltiques
Les pompes à membrane électriques deviennent une option plus solide là où la classification en zone dangereuse est absente et où le fonctionnement continu est important. ARO a introduit la pompe à double membrane électrique EVO 210 en septembre 2025 et l'a positionnée pour les applications industrielles cherchant à réduire la consommation d'énergie et le bruit. DEPA a introduit la pompe à double membrane électrique IonTec en septembre 2025 et a déclaré qu'elle peut utiliser jusqu'à 30 % moins d'énergie que les équivalents pneumatiques. Les pompes centrifuges et péristaltiques restent également pertinentes dans les services où leurs caractéristiques de débit ou leurs coûts d'exploitation correspondent mieux à la tâche. Le risque de substitution est le plus élevé dans la fabrication générale et la transformation alimentaire non classifiée, plutôt que dans les atmosphères explosives nécessitant des équipements certifiés. Le marché des pompes à double membrane pneumatiques (AODD) doit donc se différencier sur la sécurité, la compatibilité des fluides, la tolérance au fonctionnement à sec et la flexibilité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de pompe :
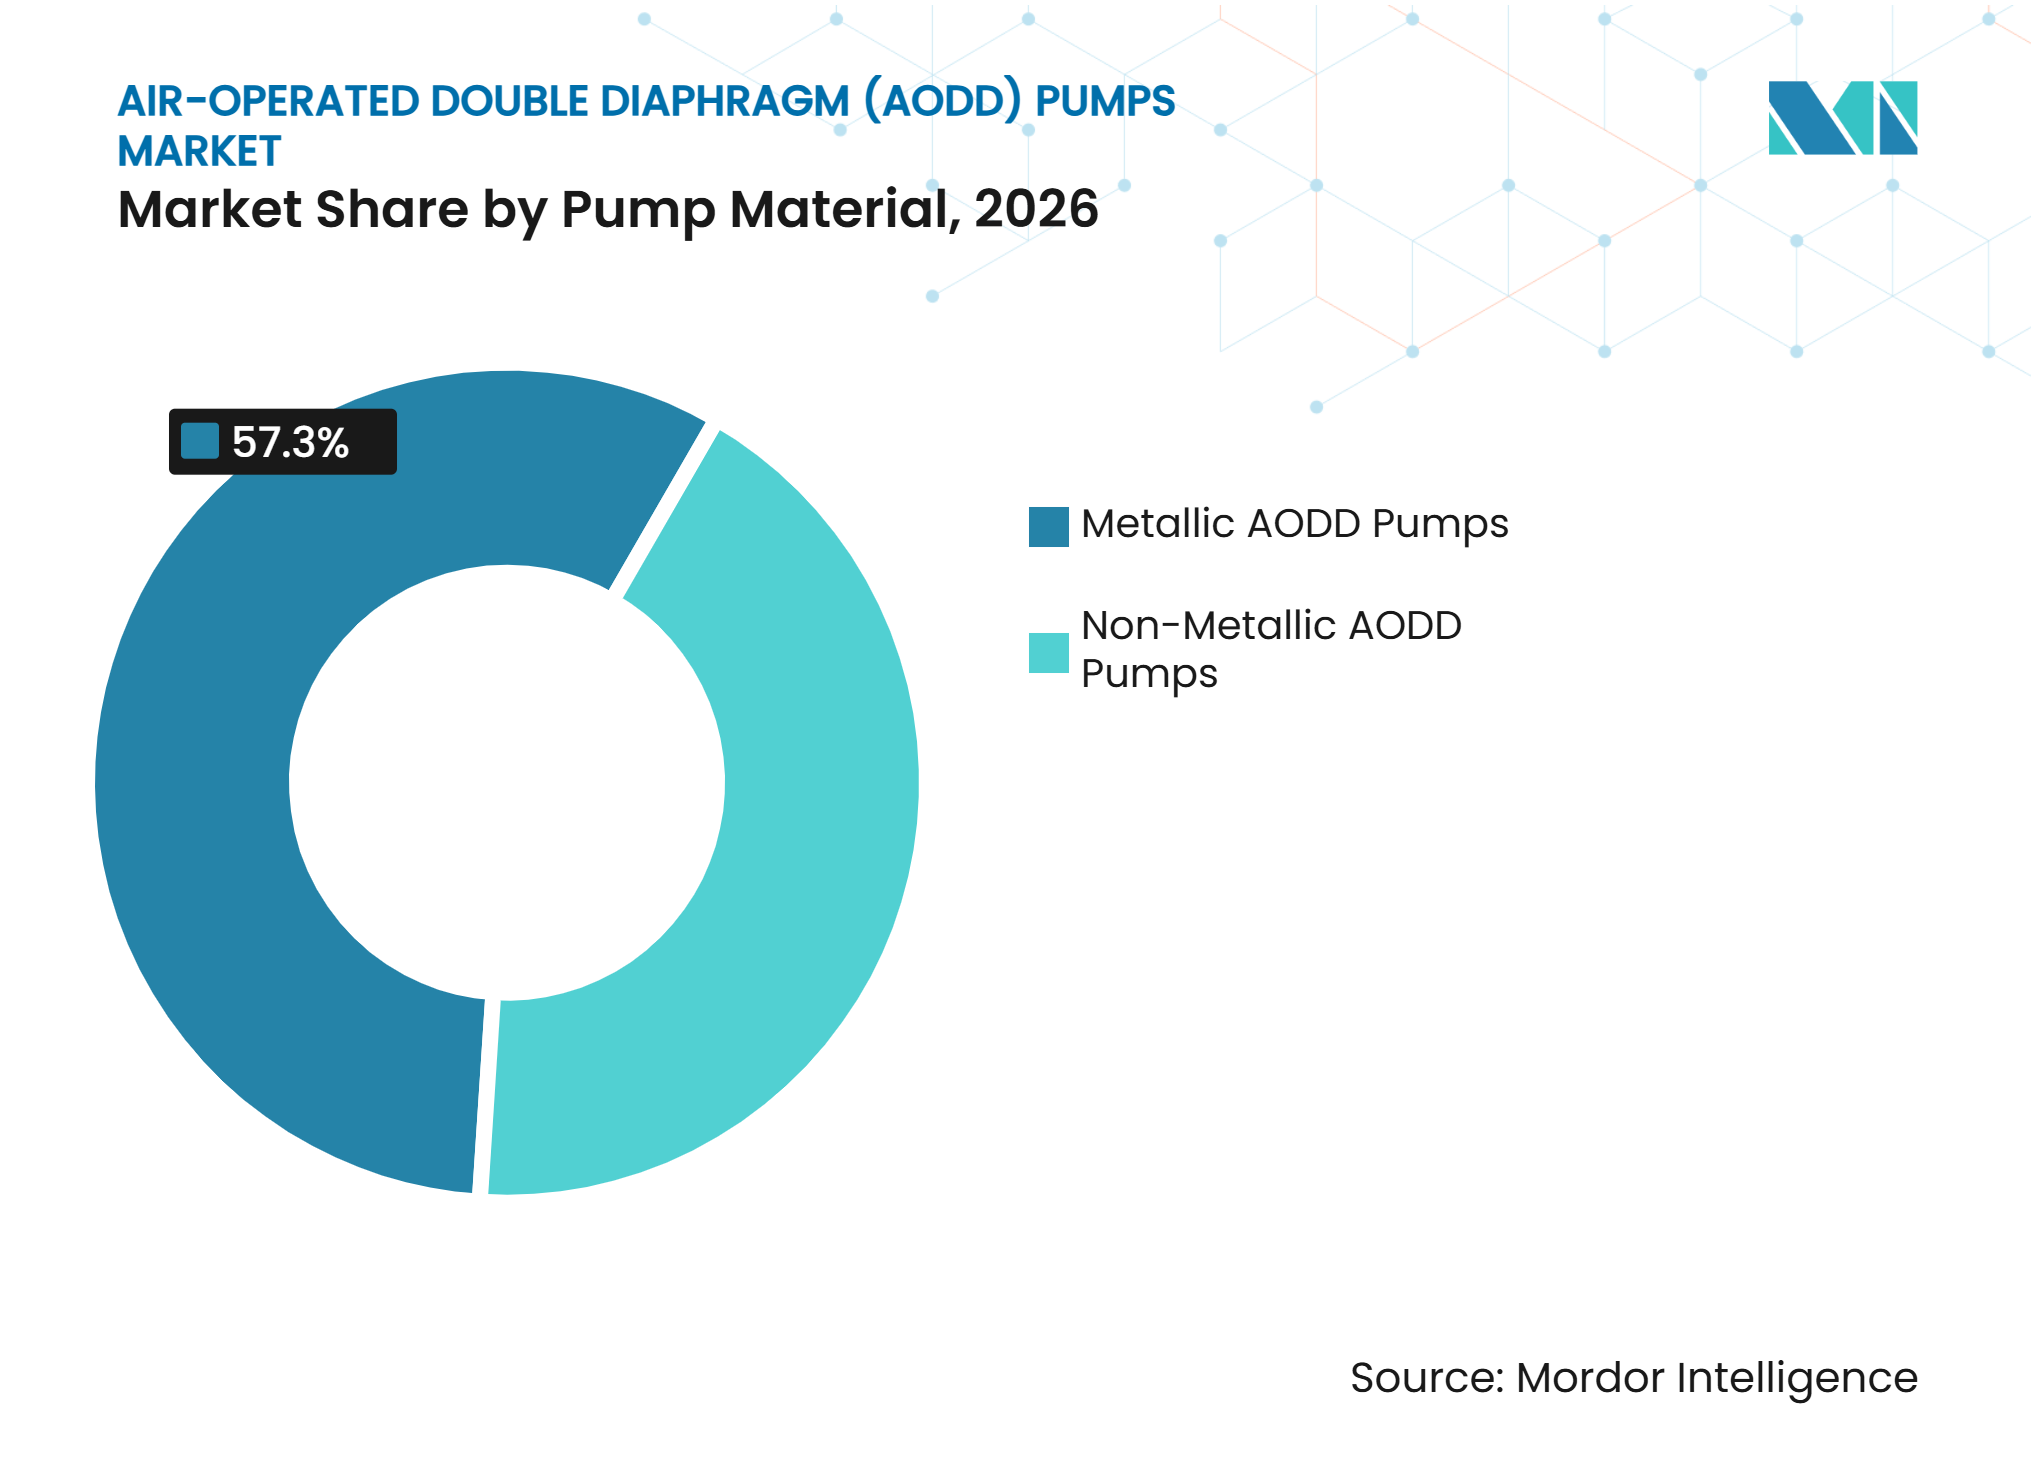
les pompes non métalliques gagnent du terrain dans les applications avec des milieux corrosifsLes pompes métalliques détenaient 57,3 % de la part du marché des pompes à double membrane pneumatiques (AODD) en 2026. Leur position reflète leur utilisation dans le pétrole et le gaz, la transformation chimique, l'exploitation minière et d'autres applications nécessitant résistance, résistance à l'abrasion ou températures de fonctionnement plus élevées. La fonte, l'aluminium et l'acier inoxydable 316L restent des options établies pour les applications industrielles, à haute pression et sanitaires. Les corps métalliques s'adaptent également aux pratiques de maintenance existantes dans les grandes installations de services publics et de procédés. Leur parc installé soutient la demande de remplacement des membranes, des billes de clapet, des sièges et des unités complètes. Le secteur des pompes à double membrane pneumatiques (AODD) continue de s'appuyer sur ces conceptions là où les matériaux thermoplastiques ne peuvent pas satisfaire les conditions de fonctionnement.
Les pompes non métalliques devraient croître à un CAGR de 5,9 % jusqu'en 2032. La taille du marché des pompes à double membrane pneumatiques (AODD) pour les équipements non métalliques bénéficie du traitement par voie humide des semi-conducteurs, de la manutention d'électrolytes pour cellules au lithium et du transfert de principes actifs pharmaceutiques. Les pièces mouillées en polypropylène, en fluorure de polyvinylidène (PVDF) et en polyéthylène à très haute masse moléculaire (UHMW-PE) peuvent réduire l'exposition à la corrosion et le risque de contamination dans ces services. IDEX répertorie les pompes à membrane haute pureté Trebor dans son portefeuille, indiquant la valeur stratégique des offres dédiées haute pureté. Les unités non métalliques peuvent afficher une prime de 15 % à 30 %, selon le projet source, car leur valeur dépend de la compatibilité chimique et de la pureté plutôt que d'une simple fonction de transfert. Les fournisseurs proposant des gammes de produits non métalliques certifiées sont bien positionnés pour répondre à une plus grande part des applications corrosives et haute pureté.



Par conception de pompe :
les configurations sanitaires dépassent les variantes traditionnellesLes conceptions de pompes standard détenaient 41,7 % de la part de marché en 2026. Ces produits servent les applications industrielles générales, chimiques et d'eaux usées où l'hygiène est secondaire par rapport à des performances de transfert fiables. Les services publics municipaux et les installations chimiques en aval choisissent souvent des conceptions standard parce que les équipes de maintenance connaissent l'équipement et que les pièces de rechange sont largement disponibles. Le grand parc installé peut soutenir des commandes récurrentes à mesure que les membranes et les composants de clapet atteignent leurs limites de service. Les pompes standard restent également utiles là où le débit variable, la tolérance au fonctionnement à sec et la manutention des solides sont plus importants que l'état de surface. Cela confère aux configurations conventionnelles un rôle stable sur l'ensemble du marché des pompes à double membrane pneumatiques (AODD).
Les conceptions sanitaires devraient croître à un CAGR de 5,7 % jusqu'en 2032. La taille du marché des pompes à double membrane pneumatiques (AODD) pour les équipements sanitaires est soutenue par la fabrication de produits biologiques et des exigences de nettoyage plus strictes. La norme Process Industry Practices (PIP) RESP73H décrit les exigences relatives aux pompes AODD hygiéniques utilisées dans les applications alimentaires et pharmaceutiques. Les configurations robustes restent importantes pour les travaux miniers à haute teneur en solides, tandis que les versions antidéflagrantes servent les zones classifiées. Les produits haute pression répondent à des utilisations telles que les filtres-presses et la peinture par pulvérisation. Ces conceptions spécialisées peuvent commander une valeur plus élevée car elles résolvent des problèmes de procédé spécifiques que les produits standard ne peuvent pas toujours résoudre.
Par secteur d'utilisation finale :
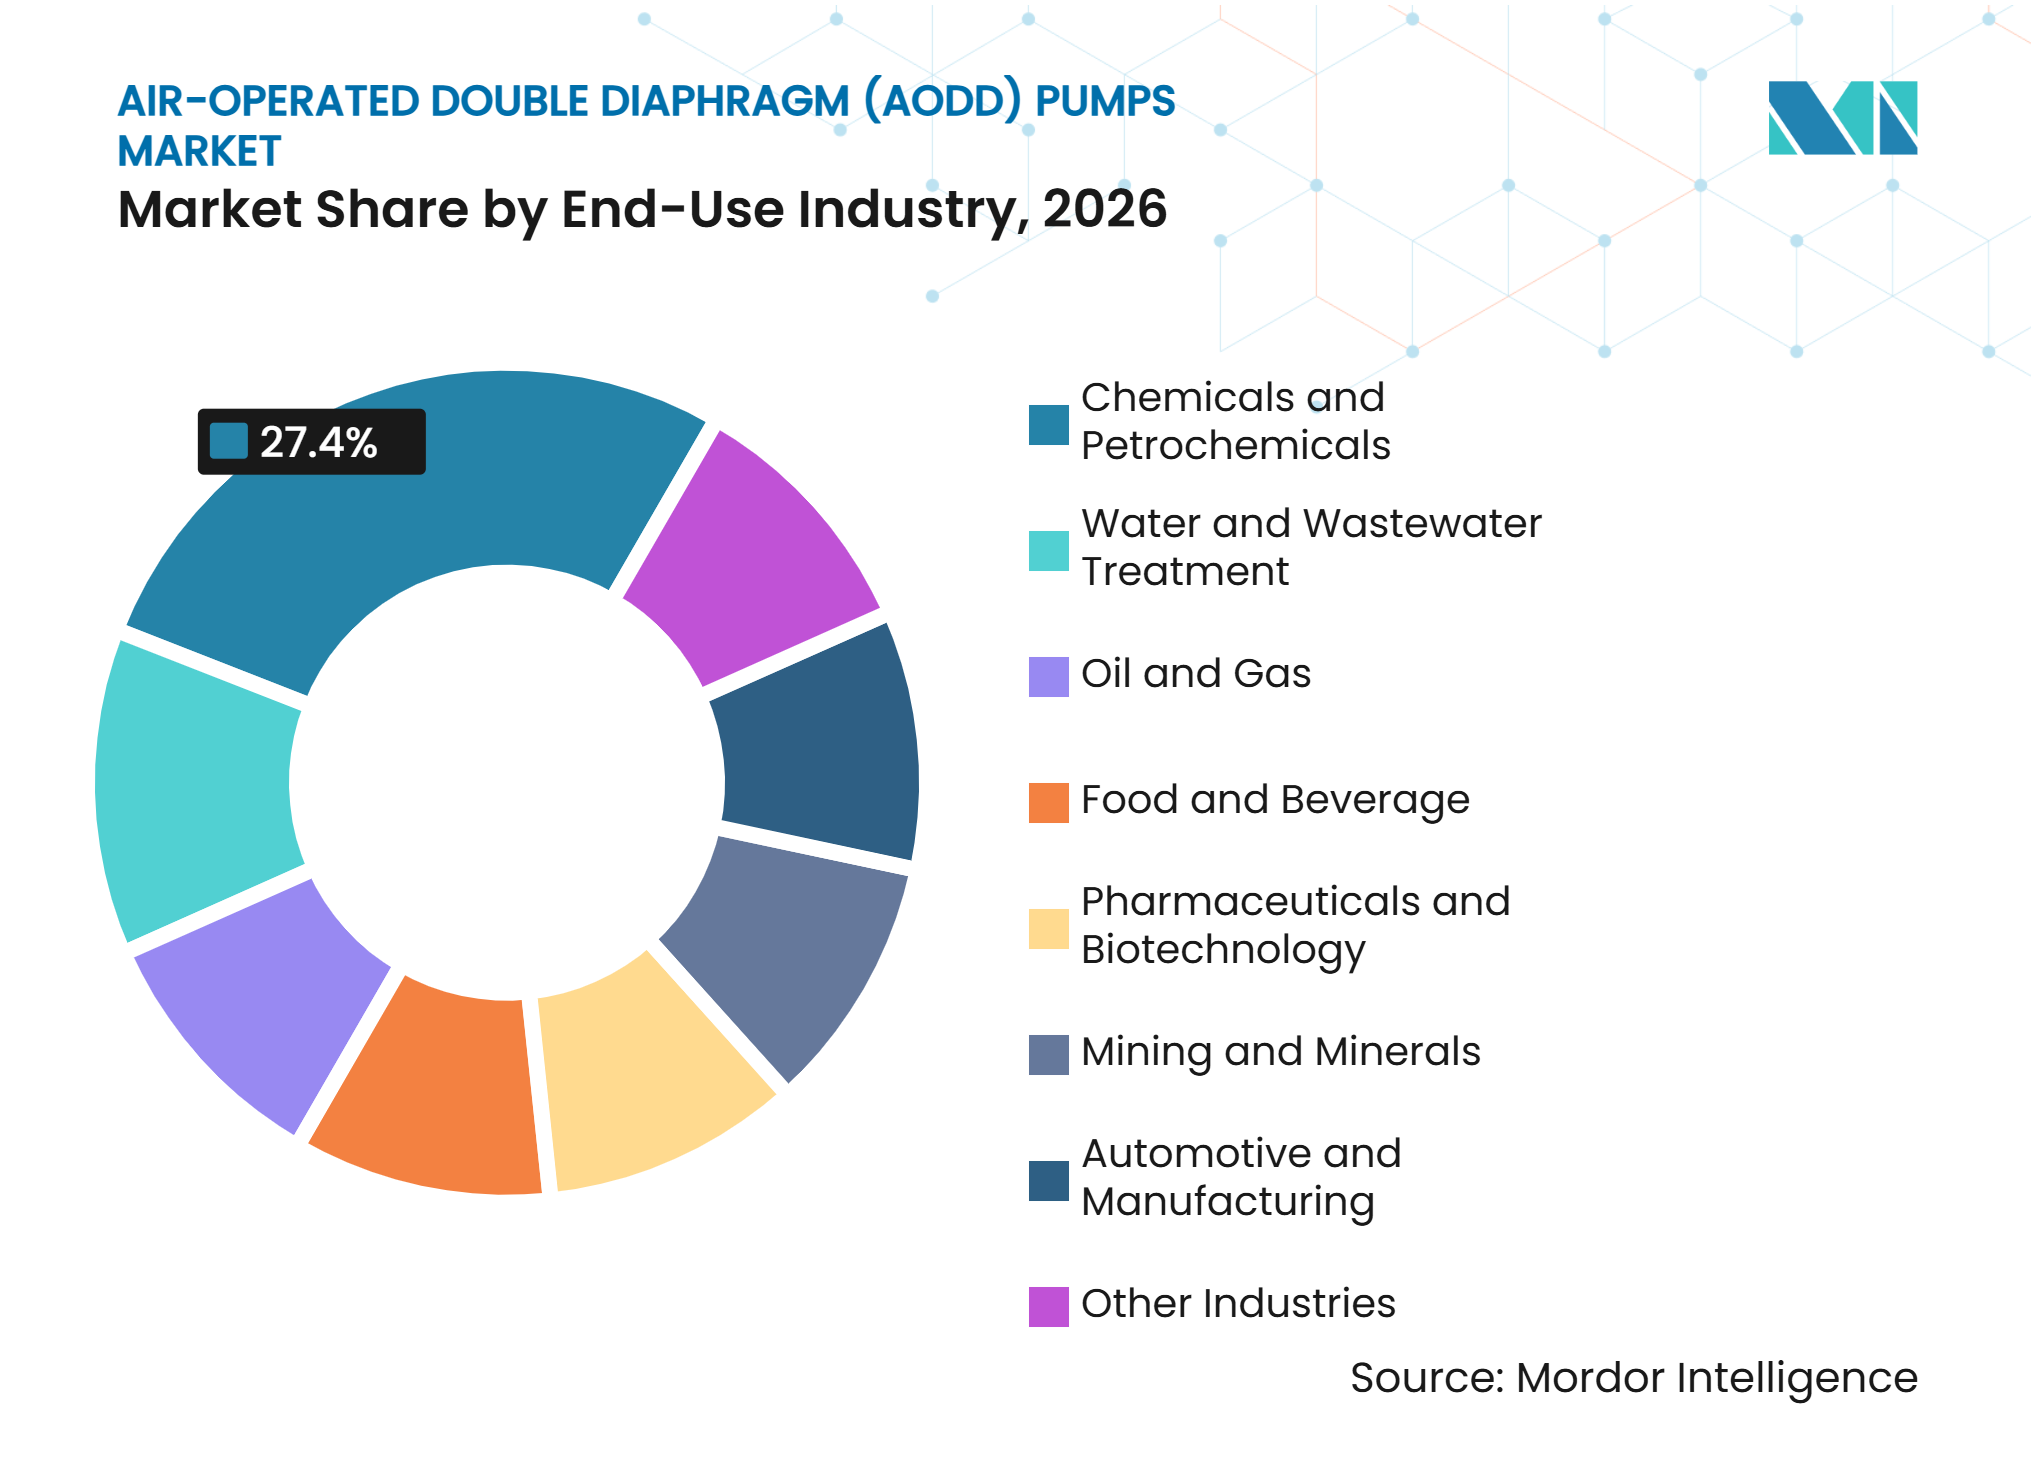
la pharmacie et la biotechnologie mènent la croissance, les produits chimiques ancrent les revenusLes produits chimiques et pétrochimiques détenaient 27,4 % des revenus en 2026, ce qui en fait la plus grande catégorie d'utilisation finale. Cette position reflète à la fois les besoins de remplacement courants et les nouvelles constructions d'usines au Moyen-Orient, en Asie-Pacifique et en Amérique du Sud. Ces installations utilisent des pompes AODD pour le transfert de fluides corrosifs, le dosage de produits chimiques, l'échantillonnage et les services à charge variable. L'expansion prévue de la raffinerie de Brunéi par Hengyi illustre le type d'investissement chimique susceptible de créer de futures opportunités d'approvisionnement. L'eau et les eaux usées constituent également un groupe de clients important car ce secteur utilise des pompes pour le dosage, la manutention des boues et le traitement chimique. L'alimentation et les boissons, l'exploitation minière, la fabrication automobile, le pétrole et le gaz ajoutent de la demande par le biais de tâches spécialisées de transfert et de manutention.
Les produits pharmaceutiques et la biotechnologie devraient se développer à un CAGR de 6,8 % jusqu'en 2032. Le secteur des pompes à double membrane pneumatiques (AODD) bénéficie lorsque les installations de produits biologiques spécifient des équipements nettoyables et des élastomères appropriés pour le contact avec les fluides. Les exigences de bonnes pratiques de fabrication actuelles de la FDA soutiennent le besoin de systèmes pouvant être nettoyés et maintenus pour leur utilisation de procédé prévue. Des fabricants tels que Graco, Tapflo et Yamada proposent des produits adaptés aux applications sanitaires, bien que la sélection finale dépende de la validation du procédé et des exigences du site. Les organisations de développement et de fabrication sous contrat répartissent la production sur de nombreux sites, augmentant le nombre de décisions d'équipement distinctes. Ce modèle opérationnel soutient une base de demande plus large pour les produits de manutention de fluides sanitaires.

Analyse géographique
Asie-Pacifique : principal contributeur aux revenus et région à la croissance la plus rapide
L'Asie-Pacifique détenait 51,8 % de la part du marché des pompes à double membrane pneumatiques (AODD) en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032. La région combine production chimique, fabrication de batteries, investissement dans les semi-conducteurs, transformation alimentaire et expansion du traitement de l'eau. Ces secteurs nécessitent des équipements capables de gérer des fluides corrosifs, des boues abrasives et des services de transfert hygiéniques. Iwaki a confirmé que son usine de Miharu a démarré ses opérations en octobre 2026 et a doublé la capacité de pompes pneumatiques de 600 000 à 1,2 million d'unités par an. Le Vietnam, l'Indonésie et la Thaïlande offrent des opportunités supplémentaires à mesure que les fabricants diversifient leurs chaînes d'approvisionnement et développent leurs capacités de traitement. Teryair Equipment a reçu l'approbation d'un brevet américain en août 2025 pour sa soupape anti-blocage, montrant que les fournisseurs indiens développent également des technologies AODD différenciées. La taille du marché des pompes à double membrane pneumatiques (AODD) en Asie-Pacifique est renforcée par les investissements dans la fabrication locale et un besoin croissant de manutention de produits chimiques haute pureté.
Amérique du Nord : spécifications premium ancrées par les dépenses d'infrastructure
L'Amérique du Nord bénéficie de projets d'infrastructure hydraulique, de spécifications de procédés premium et de fournisseurs nationaux établis. Le projet d'eaux usées de 1,2 milliard USD du comté de Hillsborough illustre l'ampleur des investissements publics susceptibles de soutenir la demande en équipements de traitement. Des facteurs de conformité tels que NSF/ANSI 61 pour l'eau potable, les exigences sanitaires 3-A pour la transformation alimentaire et les homologations Underwriters Laboratories (UL) ou Association canadienne de normalisation (CSA) pour les installations sensibles à la sécurité peuvent favoriser les fournisseurs disposant d'une documentation établie. Graco a déclaré 2,2 milliards USD de ventes nettes pour l'exercice 2025 dans l'ensemble de ses activités, tandis que sa gamme Husky reste intégrée à son portefeuille de manutention de fluides industriels. Les produits de surveillance connectée qui suivent le nombre de cycles, la consommation d'air et l'état des membranes s'alignent sur l'accent mis par la région sur la planification de la maintenance et la disponibilité. Ces exigences créent une barre plus haute pour la qualification des produits et renforcent le rôle des fournisseurs offrant un support technique. Le marché des pompes à double membrane pneumatiques (AODD) en Amérique du Nord fait également face à une forte concurrence des alternatives électriques dans les utilisations non classifiées en service continu.
Des dynamiques régionales soutiennent une base de croissance diversifiée
L'Europe maintient sa demande là où la conformité aux Atmosphères Explosibles (ATEX), la transformation chimique, la production alimentaire et la fabrication spécialisée favorisent les pompes à membrane certifiées. Verder Group a acquis une participation majoritaire dans le fabricant espagnol de pompes doseuses ITC en mai 2025, étendant sa présence en Europe du Sud et dans les applications de dosage adjacentes. La demande au Moyen-Orient et en Afrique est liée aux investissements chimiques et aux infrastructures hydrauliques, où les capacités en zones dangereuses et les matériaux résistants à la corrosion sont pertinents. En Amérique du Sud, les opérations minières utilisent des configurations robustes pour le transfert à haute teneur en solides, tandis que les projets chimiques créent une demande en équipements de dosage et de transfert compatibles. Braskem a approuvé un investissement pour développer la production d'éthylène et de polyéthylène dans son installation de Rio de Janeiro en 2026. La part de marché reste diversifiée en dehors de l'Asie-Pacifique car chaque région présente une combinaison différente d'infrastructures, de réglementations et de secteurs de procédés. Cette diversité réduit la dépendance à un seul marché final, mais elle oblige également les fournisseurs à adapter la certification des produits, la distribution et les modèles de service par région.
Paysage concurrentiel
Concentration du Marché
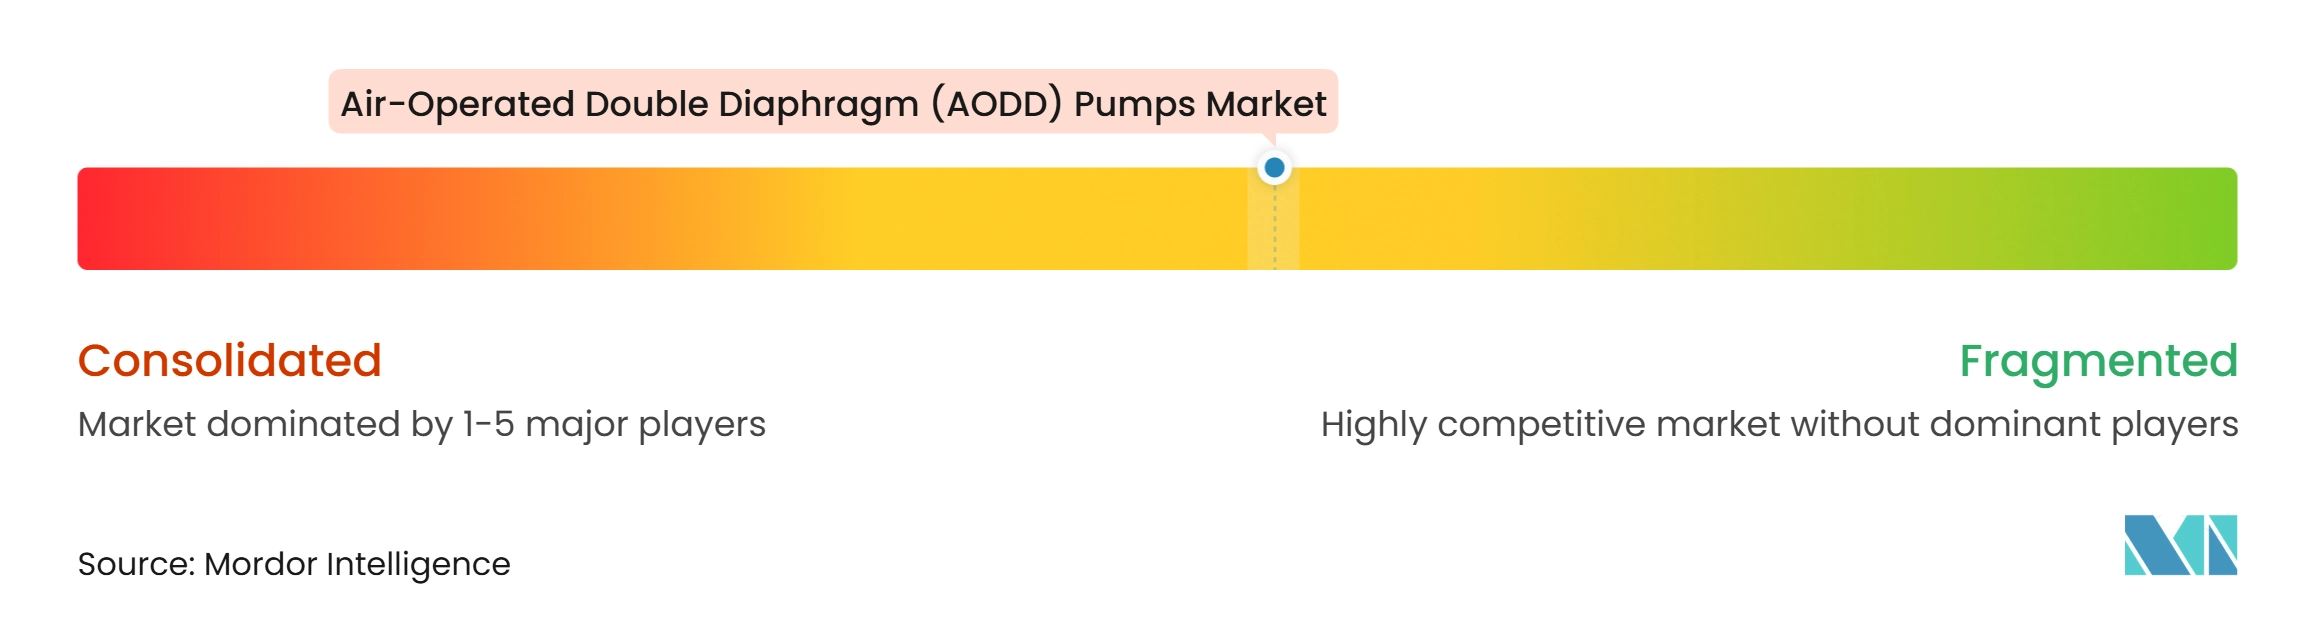
Le marché des pompes à double membrane pneumatiques (AODD) est modérément consolidé. IDEX Corporation, Dover Corporation via Wilden, Ingersoll Rand via ARO, Graco via Husky et Crane Co. via DEPA sont des groupes importants dans les configurations à haute spécification. Leur position est renforcée par une distribution mondiale, des marques établies et des portefeuilles de certifications. IDEX identifie Warren Rupp, Trebor et Blagdon parmi ses marques liées au pompage et présente Trebor dans son portefeuille haute pureté. Les spécialistes européens, notamment Tapflo, Lutz Pumpen, Debem, Verder et Fluimac, se différencient par leur connaissance des applications et leur proximité régionale. Les producteurs asiatiques, notamment Yamada, Iwaki, Zhejiang Ligao, Teryair et DYI SHENG, ajoutent de la concurrence dans les applications industrielles et sensibles aux coûts.
La différenciation des produits évolue au-delà des performances mécaniques vers la consommation d'énergie, la maintenance et le contrôle. ARO a introduit sa pompe à double membrane électrique EVO 210 en 2025 pour les clients industriels cherchant à réduire la consommation d'air comprimé et le bruit. DEPA a introduit IonTec en 2025 comme produit électrique pouvant utiliser jusqu'à 30 % moins d'énergie que les unités pneumatiques comparables. Tapflo a élargi sa gamme de pompes à double membrane à commande électrique (EODD) avec les tailles TE20, TE25 et TE30 en mai 2025. Ces évolutions montrent que les fournisseurs poursuivent des alternatives électriques tout en conservant des produits pneumatiques pour les applications où la sécurité et la compatibilité des fluides restent déterminantes. La pression concurrentielle est la plus forte là où les acheteurs comparent les coûts énergétiques sur le cycle de vie entre plusieurs technologies de pompage.
Le marché des pompes à double membrane pneumatiques (AODD) offre également une opportunité claire pour les systèmes connectés combinant comptage de cycles, visibilité de la consommation d'air, surveillance de l'usure des membranes et contrôle opérationnel à distance. Le brevet de soupape anti-blocage de Teryair illustre le développement continu de produits axé sur la fiabilité à faible débit et la durée de vie des membranes. La déclaration ATEX de Yamada montre que la certification reste une exigence concurrentielle centrale pour les emplacements dangereux. Les fournisseurs qui associent une documentation technique à une capacité de service locale peuvent mieux concurrencer dans les applications chimiques, sanitaires et haute pureté à haute valeur ajoutée. Les grands groupes ont un avantage en matière de distribution et d'étendue de produits, mais les spécialistes peuvent maintenir leurs positions grâce à leur expertise en matériaux et à leur ingénierie sur mesure.
Leaders du secteur des pompes à double membrane pneumatiques (AODD)
-
Dover Corporation
-
Graco Inc.
-
IDEX Corporation
-
Ingersoll Rand Inc.
-
Yamada Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes à double membrane pneumatiques (AODD) Entreprises couvertes dans ce rapport
- Blagdon Pump
- Crane Company
- Debem S.r.l.
- Depa GmbH
- Dover Corporation
- DYI SHENG INDUSTRY CO., LTD.
- Edson International
- Fluimac S.r.l.
- Graco Inc.
- IDEX Corporation
- Ingersoll Rand Inc.
- Iwaki Co., Ltd.
- Ligao Pump Technology Co., Ltd.
- Lutz Pumpen GmbH
- Mody Pumps
- Standard Pump, Inc.
- Tapflo Group
- Teryair Equipment Pvt. Ltd.
- Verder Group
- Yamada Corporation
Développements industriels récents dans Marché des pompes à double membrane pneumatiques (AODD)
- Octobre 2026 : Iwaki Co., Ltd. a confirmé que la nouvelle usine de fabrication de Miharu a démarré ses opérations, doublant la capacité de pompes pneumatiques de 600 000 à 1,2 million d'unités par an pour répondre à la demande croissante de pompes AODD en Asie-Pacifique.
- Mai 2026 : Le comté de Hillsborough, en Floride, a lancé les travaux du projet One Water Wastewater d'une valeur de 1,2 milliard USD, l'un des plus grands investissements en infrastructure d'eaux usées à l'échelle d'un seul comté aux États-Unis.
- Mai 2026 : La pompe à double membrane à commande électrique IonTec de DEPA (Crane) a bénéficié d'un lancement de distribution élargi via Tomlinson Hall et des partenaires de distribution supplémentaires à travers l'Europe, apportant l'unité à 30 % moins énergivore aux clients industriels généraux.
- Mars 2026 : Hengyi Industries a confirmé une expansion de 5 milliards USD de son complexe de raffinage au Brunéi, avec des opérations de Phase 2 attendues à partir de 2029, représentant une source importante d'approvisionnement en pompes chimiques en Asie du Sud-Est.
Périmètre du rapport mondial sur le marché des pompes à double membrane pneumatiques (AODD)
Une pompe à double membrane pneumatique (AODD) est un type de pompe volumétrique alternative qui utilise de l'air comprimé au lieu d'un moteur électrique pour déplacer des liquides.
Le marché nord-américain des pompes à double membrane pneumatiques (AODD) est segmenté par matériau de pompe, conception de pompe, secteur d'utilisation finale et géographie. Par matériau de pompe, le marché est segmenté en pompes AODD métalliques et pompes AODD non métalliques. Par conception de pompe, le marché est divisé en pompes AODD standard, pompes AODD sanitaires, pompes AODD robustes, pompes AODD antidéflagrantes et pompes AODD haute pression. Par secteur d'utilisation finale, le marché est segmenté en produits chimiques et pétrochimiques, traitement de l'eau et des eaux usées, pétrole et gaz, alimentation et boissons, produits pharmaceutiques et biotechnologie, exploitation minière et minéraux, automobile et fabrication, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des pompes à double membrane pneumatiques (AODD) dans 26 pays. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes AODD métalliques |
| Pompes AODD non métalliques |
| Pompes AODD standard |
| Pompes AODD sanitaires |
| Pompes AODD robustes |
| Pompes AODD antidéflagrantes |
| Pompes AODD haute pression |
| Produits chimiques et pétrochimiques |
| Traitement de l'eau et des eaux usées |
| Pétrole et gaz |
| Alimentation et boissons |
| Produits pharmaceutiques et biotechnologie |
| Exploitation minière et minéraux |
| Automobile et fabrication |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau de pompe | Pompes AODD métalliques | |
| Pompes AODD non métalliques | ||
| Par conception de pompe | Pompes AODD standard | |
| Pompes AODD sanitaires | ||
| Pompes AODD robustes | ||
| Pompes AODD antidéflagrantes | ||
| Pompes AODD haute pression | ||
| Par secteur d'utilisation finale | Produits chimiques et pétrochimiques | |
| Traitement de l'eau et des eaux usées | ||
| Pétrole et gaz | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et biotechnologie | ||
| Exploitation minière et minéraux | ||
| Automobile et fabrication | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les pompes à double membrane pneumatiques ?
La catégorie devrait croître à un CAGR de 5,65 % de 2027 à 2032, atteignant 3,57 milliards USD d'ici 2032.
Quel matériau de pompe domine les revenus ?
Les pompes métalliques étaient en tête avec une part de 57,3 % en 2026, tandis que les pompes non métalliques devraient croître à un CAGR de 5,9 % jusqu'en 2032.
Quelle conception de pompe AODD connaît la croissance la plus rapide ?
Les conceptions sanitaires devraient croître à un CAGR de 5,7 % jusqu'en 2032, soutenues par les exigences pharmaceutiques et de transformation alimentaire.
Quel secteur d'utilisation finale se développe le plus rapidement ?
Les produits pharmaceutiques et la biotechnologie devraient se développer à un CAGR de 6,8 % jusqu'en 2032.
Quelle région mène la demande de pompes AODD ?
L'Asie-Pacifique détenait une part de 51,8 % en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032.
Pourquoi les pompes à membrane électriques sont-elles pertinentes pour les acheteurs ?
Les modèles électriques répondent aux préoccupations liées à la consommation d'air et au bruit dans les services non classifiés en service continu, tandis que les modèles pneumatiques conservent des avantages dans les environnements dangereux et les services de transfert de fluides difficiles.