
進行性腎細胞癌市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
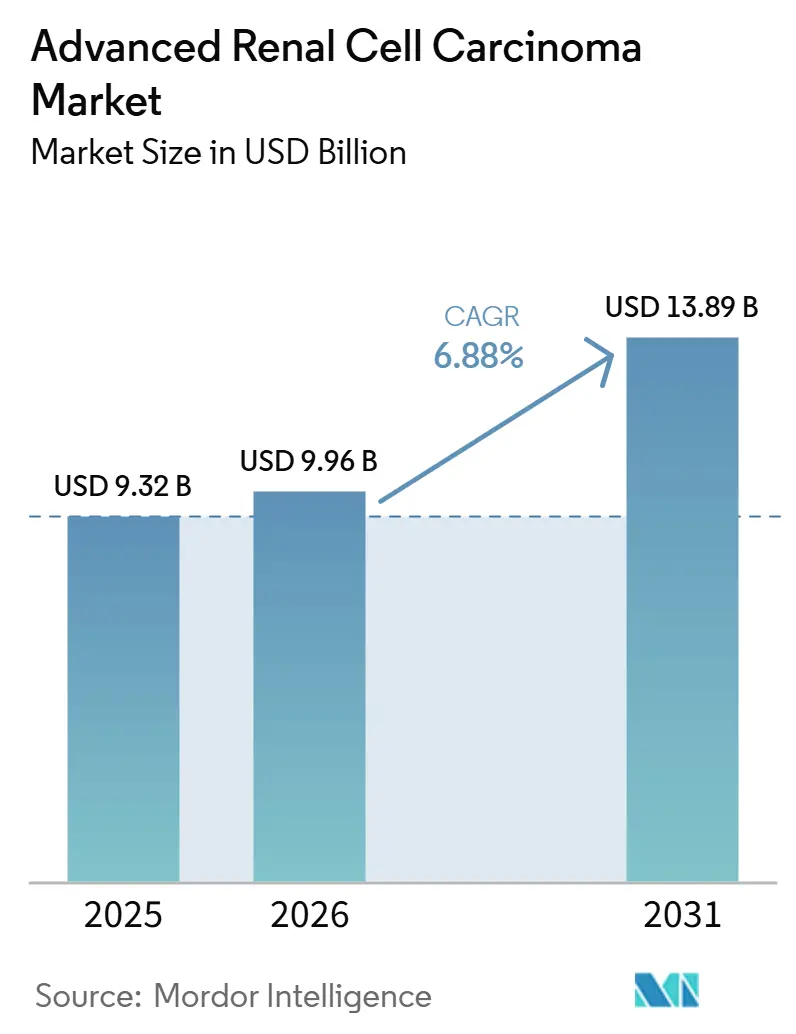
| 市場規模 (2026) | 9.96 十億米ドル |
| 市場規模 (2031) | 13.89 十億米ドル |
| 成長率 (2026 - 2031) | 6.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
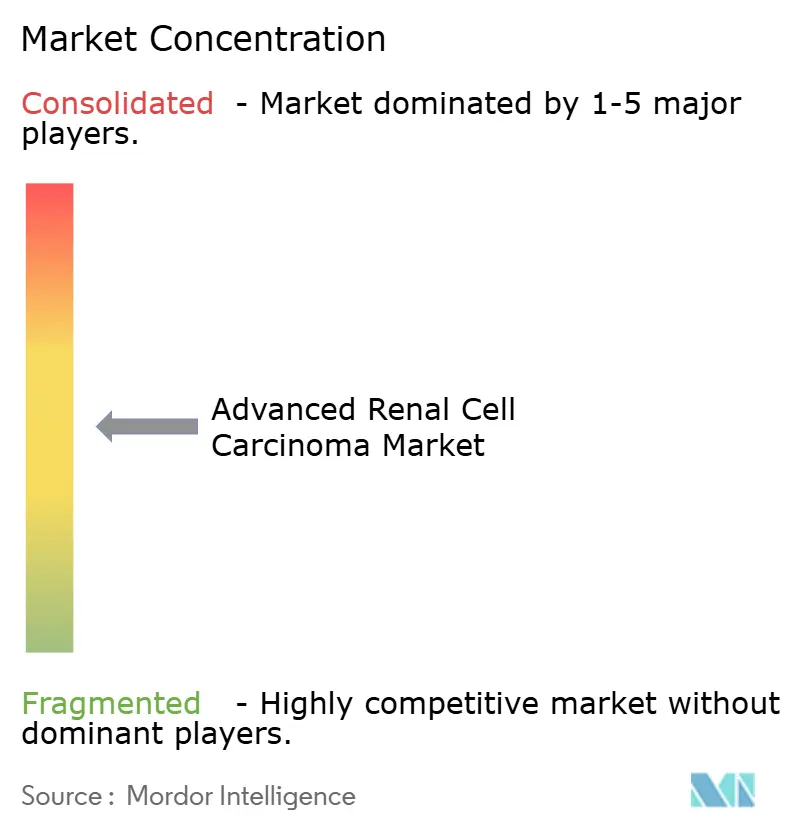
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる進行性腎細胞癌市場分析
進行性腎細胞癌市場規模は2025年に93.2 ビリオン 米ドルと評価され、2026年の99.6 ビリオン 米ドルから2031年には138.9 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 6.88%で成長する見込みです。
腎臓癌の罹患率の上昇は、特に高齢者層および高所得国において、全身療法に対する需要を引き続き押し上げています。免疫療法の併用療法は治療方針の中心であり続ける一方、HIF-2α阻害薬および新たな標的薬が疾患進行後の選択肢を拡大しています。補助療法における治療の早期導入は、転移性疾患に限定されることなく、患者の薬物療法期間を延長する可能性があります。しかし、高い治療費、不均一な償還制度、および免疫療法後の未解決の治療シーケンス戦略が、引き続き進行性腎細胞癌市場に圧力をかけています。
主要レポートのポイント
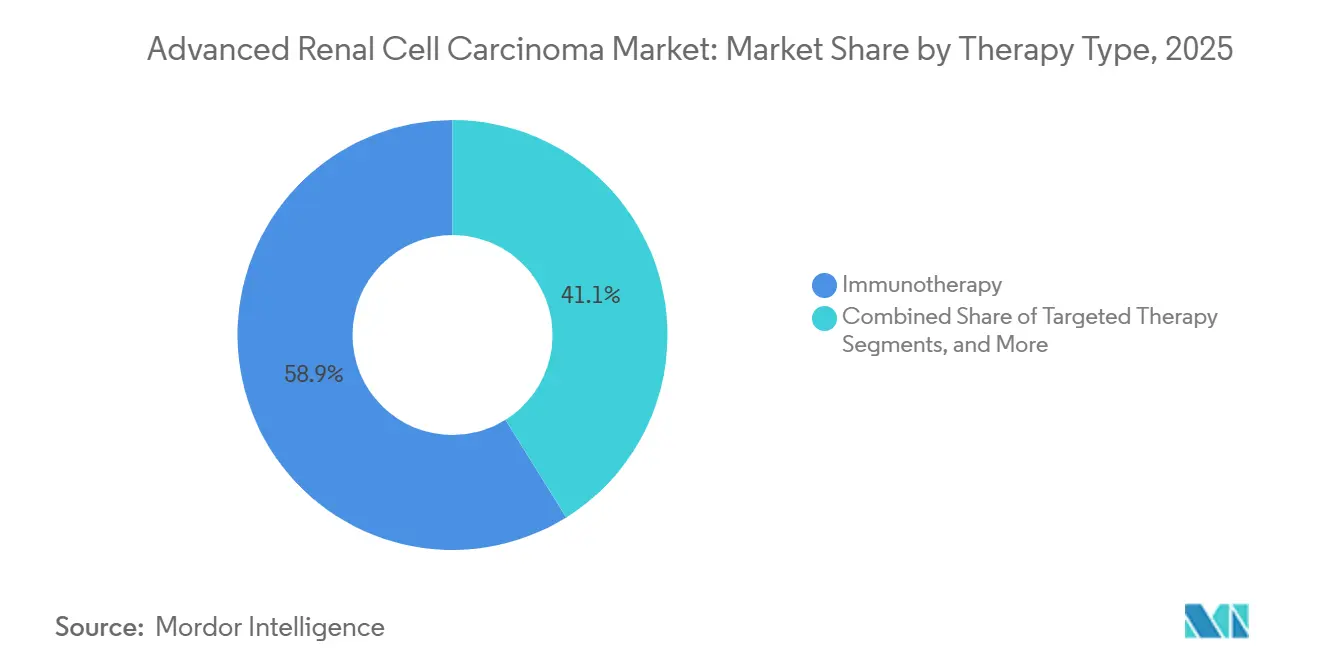
- 治療タイプ別では、免疫療法が2025年の進行性腎細胞癌市場シェアの58.88%を占め、標的療法は2031年までに8.15%のCAGRで成長する見込みです。
- 治療ライン別では、一次治療が2025年の進行性腎細胞癌市場規模の64.34%を占め、三次治療以降は2031年までに9.80%のCAGRで拡大する予測です。
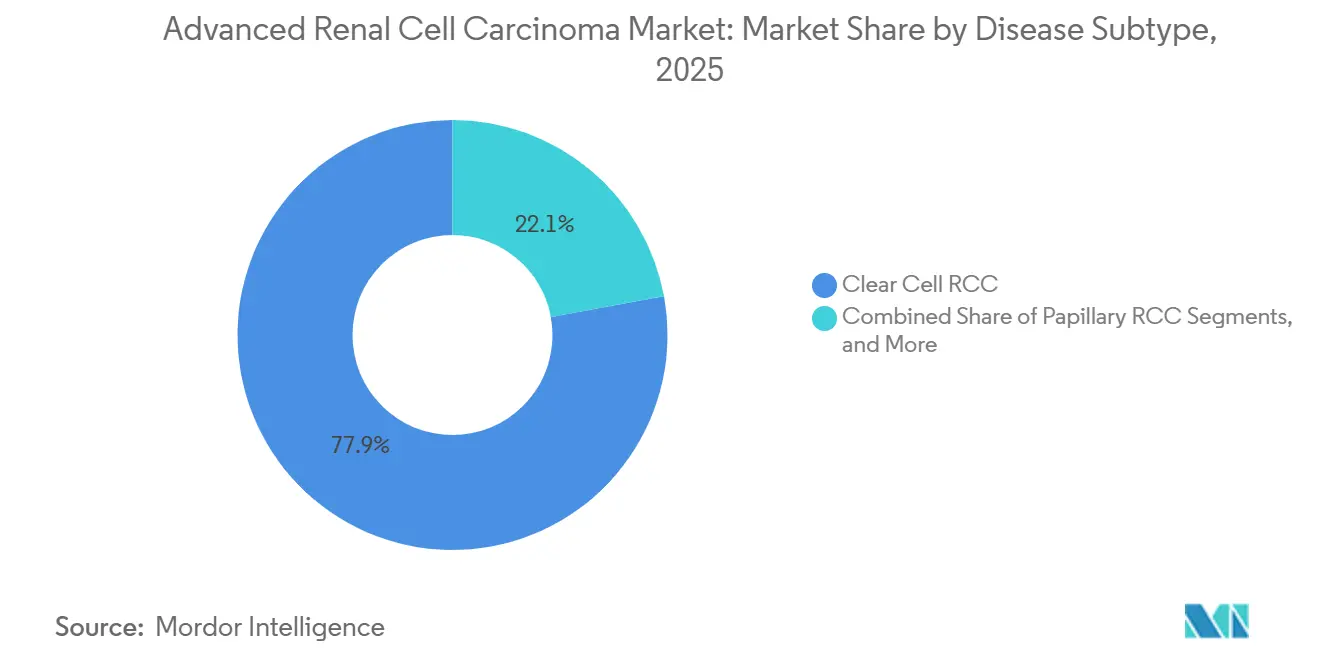
- 疾患サブタイプ別では、明細胞型腎細胞癌が2025年の収益の77.89%を占め、乳頭型腎細胞癌は2031年までに10.45%のCAGRで成長する見込みです。
- 投与経路・剤形別では、経口投与が2025年の収益の55.88%を占め、皮下投与は2031年までに7.56%のCAGRで成長する見込みです。
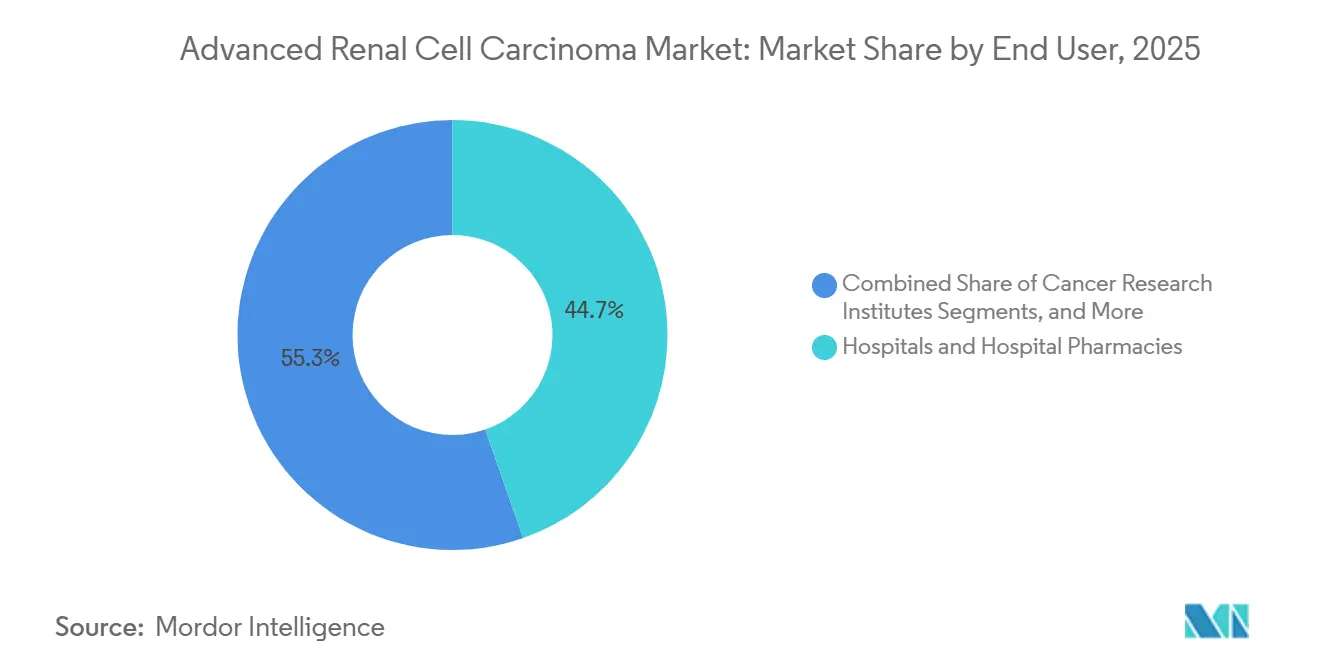
- エンドユーザー別では、病院および病院薬局が2025年の収益の44.67%を占め、がん研究機関は2031年までに9.88%のCAGRで成長する見込みです。
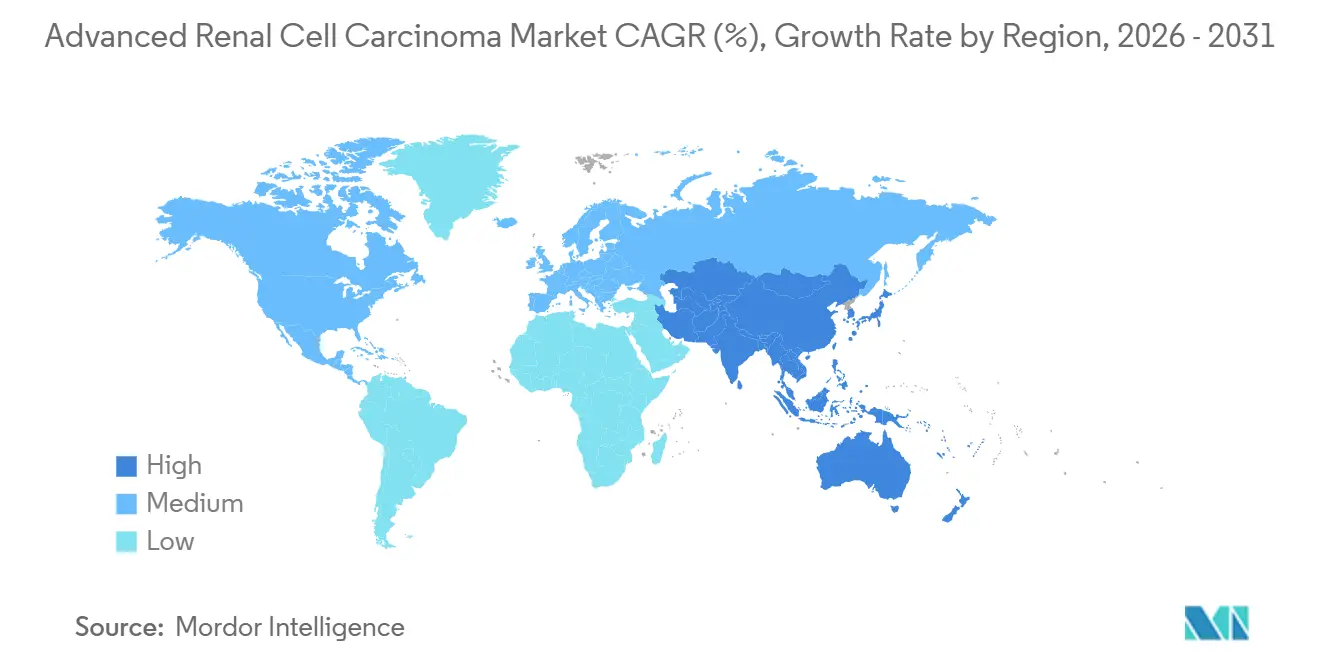
- 地域別では、北米が2025年の市場規模の39.89%を占め、アジア太平洋地域は2031年までに8.58%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腎細胞癌の罹患率および診断数の増加 | +1.8% | 世界全体、特に北米、東欧、中国 | 短期(2年以内) |
| 免疫療法の併用による持続的な生存ベネフィット | +2.2% | 世界全体、当初は北米および欧州に集中 | 中期(2~4年) |
| 後期ライン治療選択肢の拡大 | +1.5% | 北米および欧州、アジア太平洋での普及拡大 | 中期(2~4年) |
| バイオマーカーを活用したHIF-2αセグメンテーション | +1.2% | 当初は北米、次いで欧州および日本 | 長期(4年以上) |
| 治療期間の延長および逐次レジメンの使用 | +1.0% | 世界全体、高コスト環境で最大の価値効果 | 長期(4年以上) |
| オリゴ転移および部位特異的管理の認知拡大 | +0.6% | 北米および欧州、アジア太平洋のがんセンターでの利用拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腎細胞癌の罹患率および診断数の増加
腎臓癌の罹患率は上昇しており、全身療法の対象患者プールが拡大しています。2025年の分析によると、65歳以上の成人における腎臓癌の新規症例数は、1990年の70,003件から2024年には203,022件に増加しました。高齢患者はより密接なモニタリングを必要とすることが多く、複数の治療ラインにわたって治療を継続する場合があります。患者の20%から30%は診断時に転移性疾患を呈しており、さらに30%から50%は局所治療後に進行します。[1]米国では、Merckが2026年に80,000件以上の腎臓癌新規症例と15,000件以上の死亡を予測しており、進行性疾患治療薬への持続的な需要を裏付けています。[2]
免疫療法の併用による持続的な生存ベネフィット
免疫療法の併用療法は、一次治療の進行性腎細胞癌の多くの設定において、単剤アプローチからの転換をもたらしました。ペムブロリズマブとアキシチニブの併用は、長期追跡調査においてIMDCリスクグループ全体にわたって持続的な生存ベネフィットを示しています。生存期間の延長により、一次レジメン失敗後に後続療法の対象となる患者数が増加し、治療経路全体にわたる需要が拡大しています。有効な一次治療が患者をより良好な臨床状態で後期治療設定に到達させることを助けるため、進行性腎細胞癌市場はその恩恵を受けています。
後期ライン治療選択肢の拡大と逐次使用
免疫療法ベースの初期レジメン後に患者がより長く生存するようになるにつれ、後期ライン治療は進行性腎細胞癌市場において重要性を増しています。2025年2月、州委員会はPD-1またはPD-L1阻害薬およびVEGF標的療法を含む少なくとも2つの前治療ラインの後の進行性明細胞型腎細胞癌に対してWELIREGの条件付き承認を付与しました。[3]この承認は、早期治療失敗後に選択肢が限られていた設定に対応し、安全性、忍容性、および治療シーケンスへの注目を高めました。全身療法未治療のオリゴ転移性腎細胞癌における転移指向療法に関する2026年の研究は、選択された患者における全身治療と局所指向治療の組み合わせに対する臨床的関心の高まりを反映しています。[4]
バイオマーカーを活用したHIF-2αセグメンテーション
HIF-2α阻害は、確立されたVEGFR標的療法および免疫チェックポイント阻害薬とは差別化されたアプローチを提供します。VHL遺伝子の欠失は明細胞型腎細胞癌において一般的であり、HIF-2αを臨床的に関連性の高い経路として支持しています。Merckによると、ベルズチファンは以前に治療を受けた進行性腎細胞癌に対して30カ国以上で利用可能です。2026年6月、FDAは腎摘除術後の再発リスクが中高度または高度の明細胞型腎細胞癌の適格患者に対してペムブロリズマブとベルズチファンの併用を承認し、この併用療法をより早期の治療段階に移行させました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 治療関連毒性および投与中止 | -1.5% | 世界全体、後期ライン設定で最も高い臨床的影響 | 中期(2~4年) |
| 高コストおよび不均等な償還 | -1.2% | 南米、中東・アフリカ、新興アジア太平洋市場、韓国 | 長期(4年以上) |
| IO-TKI失敗後の治療シーケンスの不確実性 | -1.5% | 世界全体、後期ライン設定で最も高い臨床的影響 | 中期(2~4年) |
| 非明細胞型腎細胞癌および希少遺伝性サブタイプにおける前向きエビデンスの限界 | -1.2% | 南米、中東・アフリカ、新興アジア太平洋市場、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治療関連毒性および投与中止
治療関連毒性は、進行性腎細胞癌市場における新たな併用療法の実際の使用を制限する可能性があります。HIF-2α阻害は貧血および低酸素症を引き起こす可能性があり、専門的な腫瘍センターがリソースの少ない環境よりも効果的に管理できるモニタリングを必要とします。免疫チェックポイント阻害薬は、肺炎、大腸炎、内分泌障害などの免疫関連有害事象を引き起こす可能性があり、患者は複数の医療チームにわたる協調的なケアを必要とする場合があります。米国のリアルワールド研究では、免疫療法およびVEGFベース治療失敗後、入院率が二次治療の22%から四次治療では32.7%に増加しました。用量減量、治療中断、および投与中止は、後期ライン療法の臨床的・商業的価値を低下させる可能性があります。
高コストおよび不均等な償還
高い治療費は、進行性腎細胞癌市場における採用への実質的な障壁であり続けています。米国のリアルワールド分析では、免疫療法およびVEGFベース治療失敗後の二次治療、三次治療、四次治療コホートにわたって、患者1人あたり月額23,605米ドルの総費用が報告されました。患者が長期間にわたって複数の療法を逐次的に受ける場合、コスト圧力はより顕著になります。2025年のコスト効果研究では、米国の第三者支払者の観点から、トリパリマブとアキシチニブの併用はスニチニブと比較してコスト効果的ではないことが判明しました。韓国では、免疫療法時代において償還基準が利用可能な治療選択肢に遅れをとっており、多くの後期ライン併用療法が広範な補助金なしに残されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
免疫療法が収益をリードし、標的薬が拡大免疫療法は2025年の世界収益の58.88%を占めました。PD-1およびPD-L1阻害薬は、特に確立された一次治療の併用療法において広く使用され続けました。ペムブロリズマブ、ニボルマブ、およびイピリムマブベースのレジメンは、リスクグループ全体にわたる臨床エビデンスに支えられ、持続的な役割を維持しました。標的療法は最も成長の速いセグメントであり、進行性腎細胞癌市場規模は2026年から2031年にかけて8.15%のCAGRで拡大する見込みです。
標的療法の成長は、HIF-2α阻害薬の役割と次世代VEGFR-TKIの継続的な使用を反映しています。2025年2月の以前に治療を受けた進行性明細胞型腎細胞癌に対するWELIREGの欧州承認により、このカテゴリーは欧州の後期ライン治療において明確な役割を得ました。サイトカインベースの治療は、新しい療法へのアクセスが制限されている場合に限定的な使用を維持し、細胞毒性およびその他の全身療法は一部の難治性患者に対して引き続き関連性を持ちました。経口および皮下剤形は、点滴センターからより多くの治療を移行させ、進行性腎細胞癌産業における専門薬局と病院チャネルのバランスを変える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
治療ライン別:
一次治療が規模を維持し、後期ラインが速く成長一次治療は2025年の世界収益の64.34%を占めました。この地位は、初期治療の高コストと、臨床医が進行性疾患を最初に管理する際の免疫療法の併用療法の広範な使用を反映しています。一次治療レジメンは、免疫療法およびVEGF標的薬への早期曝露が後の治療選択に影響を与えるため、後続のケアを形成しました。三次治療以降は最も成長の速いカテゴリーであり、このセグメントの進行性腎細胞癌市場規模は2026年から2031年にかけて9.80%のCAGRで拡大する予測です。
後期ラインの成長は、早期ケアの段階で生存が改善するにつれて増加しました。ASCO 2026で発表された系統的レビューでは、TKIベースのレジメンが免疫チェックポイント阻害薬失敗後の信頼性の高い二次治療選択肢であり続けることが示されました。2026年6月の補助療法におけるペムブロリズマブとベルズチファンの承認は、周術期治療と転移性治療の境界を曖昧にしました。転移性再発前に免疫療法を受けた患者は異なるシーケンス戦略を必要とする可能性があり、補助療法後の前向きエビデンスへの需要を生み出しています。
疾患サブタイプ別:
明細胞型腎細胞癌が優位を維持し、乳頭型腎細胞癌が進展明細胞型腎細胞癌は2025年の進行性腎細胞癌市場の77.89%を占めました。その主導的地位は、高い有病率、広範な臨床試験での代表性、および承認療法の豊富なリストを反映しています。このサブタイプは、VHL経路の変化が一般的であるため、バイオマーカーベースの選択を支持しました。明細胞型腎細胞癌は、免疫チェックポイント阻害薬、VEGFR-TKI、およびHIF-2α阻害薬の主要な競争設定であり続けました。
乳頭型腎細胞癌は最も成長の速いサブタイプであり、2031年までに10.45%のCAGRを記録する見込みです。このサブタイプの成長は、MET経路および組織学ベースの治療選択への関心の高まりを反映しています。色素嫌性型、集合管型、および遺伝性腎細胞癌を含むその他のサブタイプは、VHL疾患に関連する重大な負担にもかかわらず、依然として十分なサービスを受けていません。欧州では、VHL疾患は推定10,000人から15,000人に影響を与え、これらの患者の70%に腎細胞癌が発生しており、進行性腎細胞癌産業における重要な機会を生み出しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投与経路・剤形別:
経口療法がリードし、皮下投与が普及経口投与は2025年の収益の55.88%を占め、進行性腎細胞癌市場内で最大のシェアを持ちました。経口VEGFR-TKIおよびHIF-2α阻害薬は、臨床医が外来患者に処方できるため、この地位を支持しました。この剤形は点滴能力への依存を低減し、腫瘍サービスが限られている場所でのケア提供を支援しました。経口療法はまた、専門薬局の流通モデルとも整合しました。
皮下投与は2026年から2031年にかけて7.56%のCAGRで成長する見込みです。皮下投与は免疫チェックポイント阻害薬の投与に必要な時間を短縮するため、注目を集めました。欧州委員会は2025年5月に進行性腎細胞癌を含む複数の固形腫瘍に対して皮下ニボルマブを承認し、2025年11月には欧州連合の成人適応症に対して皮下ペムブロリズマブを承認しました。静脈内投与は依然として相当量を維持していますが、皮下投与の選択肢は腫瘍センターがチェア時間の需要を削減しながらより多くの患者を治療するのに役立つ可能性があります。
エンドユーザー別:
病院が最大シェアを保持し、研究機関が最速で成長病院および病院薬局は2025年の進行性腎細胞癌市場収益の44.67%を占めました。これらは、免疫関連害事象のモニタリングに対応した設備を持つ環境で多くの静脈内併用療法を投与しました。三次紹介センターは、複雑な治療決定に必要な腫瘍専門知識を集中させました。外来手術センターおよび学術機関は、経口療法を使用している人々や試験に参加している人々を含む、より小さな患者グループにサービスを提供しました。
がん研究機関は2031年までに9.88%のCAGRで成長する見込みであり、エンドユーザーの中で最も速い成長率です。臨床試験活動およびバイオマーカーガイドの登録が研究機関の役割の拡大を支持しました。これらの施設は、治療が広く利用可能になる前に治験薬および専門的な検査へのアクセスを提供しました。専門薬局および長期ケア施設は、経口および皮下療法がより利用可能になるにつれてその役割を拡大しており、病院は進行性腎細胞癌市場の中心であり続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米の進行性腎細胞癌市場
北米は2025年の進行性腎細胞癌市場の世界収益の39.89%を占めた。同地域は、高い疾患罹患率、新薬への早期アクセス、治療導入を支援する公的・民間の償還制度の恩恵を受けた。米国女の年齢標準化腎臓癌罹患率は10万人当たり8.7人であり、世界的に報告されている中でも最も高い水準にある。米国では2026年6月に補助療法における明細胞腎細胞癌に対するペムブロリズマブとベルズチファンの併用療法がFDA承認を受けた一方、カナダとメキシコは収益への貢献は小さいものの、アクセス拡大を継続した。
欧州および南米の進行性腎細胞癌市場
欧州は進行性腎細胞癌市場において第2位の地域であり、各国の償還決定後に欧州連合27加盟国全体でのアクセスを支援する承認経路が整備されている。欧州委員会は2025年2月に進行性明細胞腎細胞癌に対するWELIREGの条件付き承認を行い、2025年5月には皮下投与ニボルマブを承認した。ドイツは主要な収益拠点であり続けた一方、南米はアクセスが低水準ながらも改善傾向にあった。ブラジルとアルゼンチンは調達および保険適用を拡大したが、薬剤費と分断された償還制度が引き続き地域全体の普及を制限した。
アジア太平洋および中東・アフリカの進行性腎細胞癌市場
アジア太平洋地域は進行性腎細胞癌市場において最も成長が速地域であり、2026年から2031年にかけて8.58%のCAGRで拡大すると予測されている。中国は、罹患率の上昇、インフラの拡充、および国内開発レジメンにより、この成長の中心であり続けた。2026年5月、中国のNMPAはVEGFR-TKI治療歴を有する局所進行または転移性腎細胞癌に対するシンチリマブとフルキンチニブの併用療法を承認した。日本の迅速承認経路、ならびにインド、韓国、オーストラリアにおける腫瘍学ネットワークの拡大がアクセスを支援したが、韓国では依然として償還のギャップが存在した。中東・アフリカ地域は、GCC諸国における早期導入と、サブサハラ・アフリカの多くの市場におけるインフラおよび供給面の障壁との間で分断されたままであったが、アフリカ医薬品庁の枠組みが長期的な整合化への道筋を提供した。
競合環境
進行性腎細胞癌市場は中程度に集中しており、Bristol Myers Squibb、Merck、Exelixis、Roche、BeiGene、HUTCHMED、およびTelix Pharmaceuticalsが承認薬または後期開発プログラムを通じて主要なポジションを保持しています。MerckはKEYTRUDAとWELIREGを補助療法および進行性疾患全体にわたって活用し、2026年6月のペムブロリズマブとベルズチファンのFDA承認により、この戦略を補助療法における明細胞型腎細胞癌に拡大しました。早期のポジショニングにより、Merckは転移性治療が始まる前に患者エンゲージメントを維持できる可能性があり、後期ラインの競争はHIF-2α阻害薬とVEGFR-TKIに焦点を当てています。
Bristol Myers Squibbは、CheckMateフランチャイズとOpdivo(ニボルマブ)のより広範な使用を基盤に構築し続けました。皮下Opdivo製剤は2025年5月に欧州委員会の承認を受け、適格な固形腫瘍設定に対してより短い投与形式を提供しました。以前の免疫療法後にベネフィットを示す企業は、後期ライン処方に影響を与える可能性があります。価格交渉、償還要件、および規制上の指定が各国での採用タイムラインを形成するでしょう。
競合機会は非明細胞型腎細胞癌およびオリゴ転移性疾患に残っています。非明細胞型疾患は後期段階のデータセットが少なく、すべての組織型にわたって広く確立されたフェーズ3の標準が欠如しています。HUTCHMEDは、適格な進行性腎細胞癌患者に対するシンチリマブとフルキンチニブの2026年5月のNMPA承認を通じて中国でのポジションを強化しました。進行性腎細胞癌市場には新しいモダリティの余地がありますが、採用は安全性、実際の投与、規制上のエビデンス、および償還支援に依存するでしょう。
進行性腎細胞癌産業のリーダー
-
Bristol-Myers Squibb Company
-
AstraZeneca PLC
-
Merck & Co., Inc.
-
Pfizer Inc.
-
Novartis AG
- 注:主要企業の掲載順は順位を示すものではありません。
進行性腎細胞癌市場 このレポートでカバーされる企業
- Abbvie
- Arcus Biosciences, Inc.
- Astellas Pharma
- AstraZeneca
- AVEO Oncology, Inc.
- Bayer
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Eisai
- Exelixis, Inc.
- Roche
- HUTCHMED (China) Limited
- Ipsen Pharma SAS
- Johnson & Johnson
- Merck
- Novartis
- Ono Pharmaceutical
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Telix Pharmaceuticals Limited
最近の産業開発事情 進行性腎細胞癌市場
- 2026年6月:MerckはLITESPARK-022データに基づき、中高度または高度の再発リスクを有する明細胞型腎細胞癌成人患者の補助療法として、KEYTRUDA(ペムブロリズマブ)およびKEYTRUDA QLEX(各々WELIREG(ベルズチファン)との併用)のFDA承認を取得しました。
- 2026年5月:中国のNMPAはFRUSICA-2フェーズ3データに基づき、以前のVEGFR-TKI治療失敗後の局所進行または転移性腎細胞癌に対してシンチリマブ(TYVYT)とフルキンチニブ(ELUNATE)の併用を承認しました。
- 2025年11月:欧州委員会は、アキシチニブとの併用による腎細胞癌を含む欧州連合の承認済み成人適応症に対して皮下ペムブロリズマブ(KEYTRUDA QLEX)を承認しました。
- 2026年5月:欧州委員会はフェーズ3 CheckMate-67Tデータに基づき、進行性腎細胞癌を含む複数の固形腫瘍適応症に対して皮下Opdivo(rHuPH20と共製剤化されたニボルマブ皮下製剤)を承認しました。
世界の進行性腎細胞癌市場レポートの範囲
レポートの範囲によると、進行性腎細胞癌はステージ4の腎臓癌であり、腫瘍が腎臓の外に成長し、遠隔臓器またはリンパ節に転移しており、治癒が困難です。これは成人腎臓癌の最も一般的な形態であり、血液をろ過する腎臓の細管から始まります。
進行性腎細胞癌市場は、治療タイプ、治療ライン、疾患サブタイプ、投与経路・剤形、エンドユーザー、および地域別にセグメント化されています。治療タイプ別では、市場は免疫療法、標的療法、併用療法、および細胞毒性・その他の全身療法にセグメント化されています。免疫療法にはPD-1およびPD-L1阻害薬、CTLA-4阻害薬、およびサイトカインベースの免疫療法が含まれます。標的療法にはVEGFRチロシンキーゼ阻害薬、HIF-2α阻害薬、mTOR阻害薬、およびマルチキナーゼおよびMET阻害薬が含まれます。併用療法にはIO-IO併用、IO-TKI併用、および標的療法の組み合わせが含まれます。治療ライン別では、市場は一次治療、二次治療、三次治療以降、および維持療法・治療シーケンスにセグメント化されています。疾患サブタイプ別では、市場は明細胞型腎細胞癌、乳頭型腎細胞癌、およびその他にセグメント化されています。投与経路・剤形別では、市場は経口、静脈内、皮下、および併用・逐次投与にセグメント化されています。エンドユーザー別では、市場は病院および病院薬局、がん研究機関、外来手術センター、学術・研究機関、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 免疫療法 | PD-1およびPD-L1阻害薬 |
| CTLA-4阻害薬 | |
| サイトカインベースの免疫療法 | |
| 標的療法 | VEGFRチロシンキナーゼ阻害薬 |
| HIF-2α阻害薬 | |
| mTOR阻害薬 | |
| マルチキナーゼおよびMET阻害薬 | |
| 併用療法 | IO-IO併用 |
| IO-TKI併用 | |
| 標的療法の組み合わせ | |
| 細胞毒性・その他の全身療法 |
| 一次治療 |
| 二次治療 |
| 三次治療以降 |
| 維持療法・治療シーケンス |
| 明細胞型腎細胞癌 |
| 乳頭型腎細胞癌 |
| その他 |
| 経口 |
| 静脈内 |
| 皮下 |
| 併用・逐次投与 |
| 病院および病院薬局 |
| がん研究機関 |
| 外来手術センター |
| 学術・研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | 免疫療法 | PD-1およびPD-L1阻害薬 |
| CTLA-4阻害薬 | ||
| サイトカインベースの免疫療法 | ||
| 標的療法 | VEGFRチロシンキナーゼ阻害薬 | |
| HIF-2α阻害薬 | ||
| mTOR阻害薬 | ||
| マルチキナーゼおよびMET阻害薬 | ||
| 併用療法 | IO-IO併用 | |
| IO-TKI併用 | ||
| 標的療法の組み合わせ | ||
| 細胞毒性・その他の全身療法 | ||
| 治療ライン別 | 一次治療 | |
| 二次治療 | ||
| 三次治療以降 | ||
| 維持療法・治療シーケンス | ||
| 疾患サブタイプ別 | 明細胞型腎細胞癌 | |
| 乳頭型腎細胞癌 | ||
| その他 | ||
| 投与経路・剤形別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| 併用・逐次投与 | ||
| エンドユーザー別 | 病院および病院薬局 | |
| がん研究機関 | ||
| 外来手術センター | ||
| 学術・研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年における進行性腎細胞癌市場の予測値は?
進行性腎細胞癌市場は、2026年の93.2 ビリオン 米ドルから2031年には138.9 ビリオン 米ドルに達すると予測されており、CAGR 6.88%で成長します。
進行性腎細胞癌治療において最大のシェアを持つ治療タイプはどれですか?
免疫療法は2025年の収益の58.88%を占め、PD-1およびPD-L1阻害薬ベースのレジメンの広範な使用に支えられています。
進行性腎細胞癌において最も速く成長している治療ラインはどれですか?
三次治療以降は、より多くの患者が逐次的なケアを受けるようになるにつれ、2031年までに9.80%のCAGRで成長する見込みです。
乳頭型腎細胞癌が注目されている理由は何ですか?
乳頭型腎細胞癌は、MET標的および組織学主導の治療アプローチへの関心の高まりに支えられ、2031年までに10.45%のCAGRで成長する予測です。
皮下がん療法は腎細胞癌治療にどのような影響を与えていますか?
皮下投与は、治療投与時間と点滴センターへの需要を削減できるため、2031年までに7.56%のCAGRで成長する見込みです。
進行性腎細胞癌治療の採用における主な障壁は何ですか?
高コスト、不均等な償還、治療関連毒性、および治療シーケンスに関する不確実性が、一部の環境での採用を引き続き制限しています。