
Marktgröße und Marktanteil für fortgeschrittenes Nierenzellkarzinom
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.96 Milliarden US-Dollar |
| Marktgröße (2031) | 13.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für fortgeschrittenes Nierenzellkarzinom von Mordor Intelligence
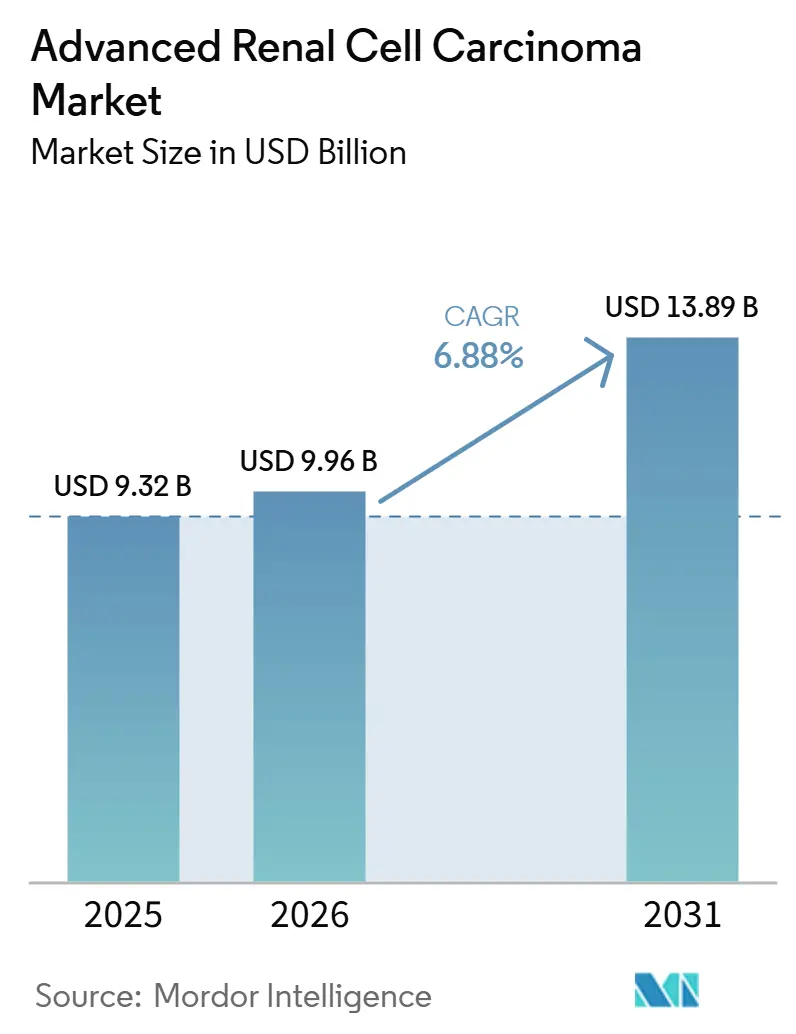
Die Marktgröße für fortgeschrittenes Nierenzellkarzinom wurde im Jahr 2025 auf 9,32 Milliarden USD geschätzt und soll von 9,96 Milliarden USD im Jahr 2026 auf 13,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,88 % während des Prognosezeitraums (2026–2031).
Die steigende Inzidenz von Nierenkrebs treibt die Nachfrage nach systemischen Behandlungen weiterhin an, insbesondere bei älteren Bevölkerungsgruppen und in Hocheinkommensländern. Immuntherapiekombinationen bleiben zentral für Therapieentscheidungen, während HIF-2α-Inhibitoren und neuere zielgerichtete Wirkstoffe die Optionen nach Krankheitsprogression erweitern. Ein früherer Einsatz von Behandlungen in der adjuvanten Versorgung kann die Dauer der medikamentösen Therapie für Patienten verlängern, anstatt die Nachfrage auf metastatische Erkrankungen zu beschränken. Hohe Behandlungskosten, uneinheitliche Erstattungsregelungen und ungelöste Sequenzierungsstrategien nach der Immuntherapie belasten den Markt für fortgeschrittenes Nierenzellkarzinom jedoch weiterhin.
Wichtigste Erkenntnisse des Berichts
- Nach Therapieart hielt die Immuntherapie im Jahr 2025 einen Marktanteil von 58,88 % am Markt für fortgeschrittenes Nierenzellkarzinom, während die zielgerichtete Therapie bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen wird.
- Nach Therapielinie entfiel im Jahr 2025 ein Anteil von 64,34 % der Marktgröße für fortgeschrittenes Nierenzellkarzinom auf die Erstlinienbehandlung, während die Drittlinien- und spätere Behandlung bis 2031 voraussichtlich mit einer CAGR von 9,80 % wachsen wird.
- Nach Krankheitssubtyp hielt das klarzellige RCC im Jahr 2025 einen Umsatzanteil von 77,89 %, während das papilläre RCC bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen wird.
- Nach Verabreichungsweg und Form entfiel im Jahr 2025 ein Umsatzanteil von 55,88 % auf die orale Verabreichung, während die subkutane Verabreichung bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen wird.
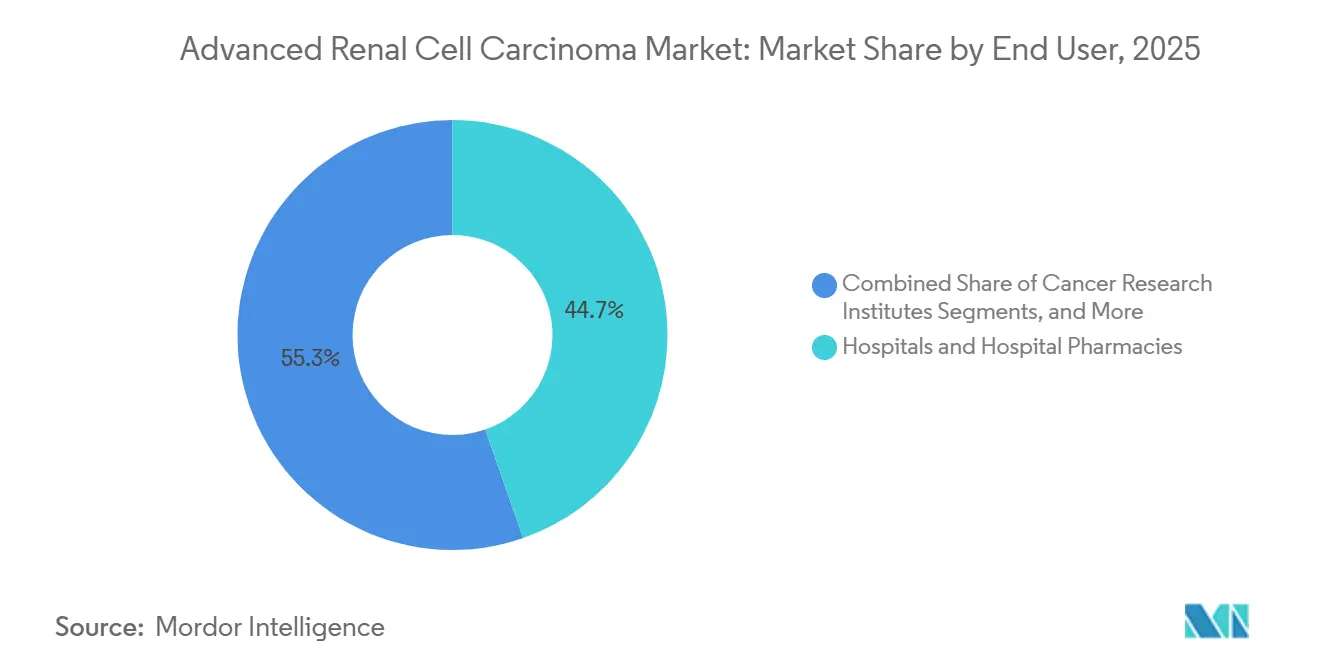
- Nach Endnutzer hielten Krankenhäuser und Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 44,67 %, während Krebsforschungsinstitute bis 2031 voraussichtlich mit einer CAGR von 9,88 % wachsen werden.
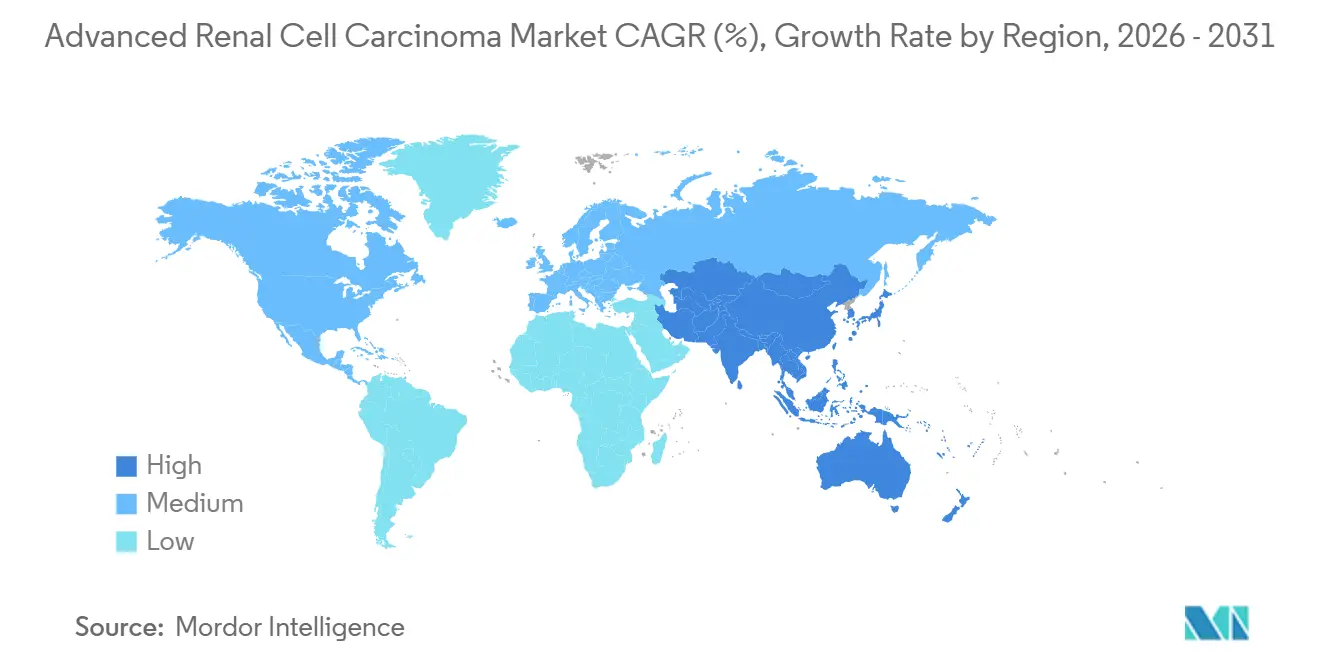
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 39,89 % auf Nordamerika, während die Region Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,58 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Inzidenz und Diagnose von RCC | +1.8% | Global, insbesondere Nordamerika, Osteuropa und China | Kurzfristig (≤ 2 Jahre) |
| Dauerhafter Überlebensvorteil durch Kombinations-Immuntherapie | +2.2% | Global, zunächst konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung der Behandlungsoptionen in späteren Therapielinien | +1.5% | Nordamerika und Europa, mit breiterer Akzeptanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Biomarker-gestützte HIF-2α- Segmentierung | +1.2% | Zunächst Nordamerika, gefolgt von Europa und Japan | Langfristig (≥ 4 Jahre) |
| Längere Behandlungsdauer und sequenzieller Einsatz von Therapieregimen | +1.0% | Global, mit dem größten Werteffekt in Hochkostenumgebungen | Langfristig (≥ 4 Jahre) |
| Anerkennung des oligometastatischen und standortspezifischen Managements | +0.6% | Nordamerika und Europa, mit zunehmendem Einsatz in Krebszentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz und Diagnose von RCC
Die Inzidenz von Nierenkrebs steigt und erweitert den adressierbaren Patientenpool für systemische Behandlungen. Eine Analyse aus dem Jahr 2025 ergab, dass die Neuerkrankungen an Nierenkrebs bei Erwachsenen ab 65 Jahren von 70.003 im Jahr 1990 auf 203.022 im Jahr 2024 gestiegen sind. Ältere Patienten benötigen häufig eine engmaschigere Überwachung und können über mehrere Therapielinien hinweg behandelt werden. Zwischen 20 % und 30 % der Patienten weisen bei der Diagnose eine metastatische Erkrankung auf, während weitere 30 % bis 50 % nach einer lokalen Behandlung eine Progression erleiden.[1] In den Vereinigten Staaten prognostizierte Merck für 2026 mehr als 80.000 neue Nierenkrebsfälle und mehr als 15.000 Todesfälle, was die anhaltende Nachfrage nach Therapien für fortgeschrittene Erkrankungen unterstützt.[2]
Dauerhafter Überlebensvorteil durch Kombinations-Immuntherapie
Die Kombinations-Immuntherapie hat viele Erstlinienbehandlungen bei fortgeschrittenem RCC von Einzelwirkstoffansätzen wegbewegt. Pembrolizumab in Kombination mit Axitinib hat in der Langzeitnachbeobachtung einen anhaltenden Überlebensvorteil über alle IMDC-Risikogruppen hinweg gezeigt. Ein längeres Überleben erhöht die Anzahl der Patienten, die nach dem Versagen des ersten Therapieregimes für eine Folgetherapie in Frage kommen, und verlängert die Nachfrage entlang des Behandlungspfades. Der Markt für fortgeschrittenes Nierenzellkarzinom profitiert davon, da eine wirksame Erstlinienversorgung dazu beiträgt, dass Patienten spätere Behandlungsstufen in einem besseren klinischen Zustand erreichen.
Erweiterung der Behandlungsoptionen in späteren Therapielinien und sequenzieller Einsatz
Die Behandlung in späteren Therapielinien hat im Markt für fortgeschrittenes Nierenzellkarzinom an Bedeutung gewonnen, da Patienten nach initialen immuntherapiebasierten Regimen länger leben. Im Februar 2025 erteilte die Europäische Kommission eine bedingte Zulassung für WELIREG bei fortgeschrittenem klarzelligem RCC nach mindestens zwei vorangegangenen Therapielinien, einschließlich eines PD-1- oder PD-L1-Inhibitors und einer VEGF-zielgerichteten Therapie.[3] Die Zulassung adressierte eine Situation mit begrenzten Optionen nach dem Versagen früherer Therapien und rückte Sicherheit, Verträglichkeit und Sequenzierung stärker in den Fokus. Eine Studie aus dem Jahr 2026 zur metastasendirigierten Therapie bei systemisch therapienaivem oligometastatischem RCC spiegelte das wachsende klinische Interesse an der Kombination systemischer Behandlung mit gezielter lokaler Therapie bei ausgewählten Patienten wider.[4]
Biomarker-gestützte HIF-2α-Segmentierung
Die HIF-2α-Inhibition bietet einen differenzierten Ansatz gegenüber etablierten VEGFR-zielgerichteten Therapien und Checkpoint-Inhibitoren. Der VHL-Genverlust ist beim klarzelligen RCC häufig und unterstützt HIF-2α als klinisch relevanten Signalweg. Laut Merck ist Belzutifan in mehr als 30 Ländern für vorbehandeltes fortgeschrittenes RCC verfügbar. Im Juni 2026 genehmigte die FDA Pembrolizumab und Belzutifan für geeignete Patienten mit klarzelligem RCC mit intermediär-hohem oder hohem Rezidivrisiko nach Nephrektomie und verlagerte die Kombination damit in eine frühere Behandlungsphase.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Behandlungsbedingte Toxizität und Therapieabbruch | -1.5% | Global, mit dem stärksten klinischen Effekt in späteren Therapielinien | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und ungleiche Erstattung | -1.2% | Südamerika, Naher Osten und Afrika, aufstrebende Asien-Pazifik-Märkte und Südkorea | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei der Therapiesequenzierung nach IO-TKI-Versagen | -1.5% | Global, mit dem stärksten klinischen Effekt in späteren Therapielinien | Mittelfristig (2–4 Jahre) |
| Begrenzte prospektive Evidenz bei nicht-klarzelligem RCC und seltenen hereditären Subtypen | -1.2% | Südamerika, Naher Osten und Afrika, aufstrebende Asien-Pazifik-Märkte und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Behandlungsbedingte Toxizität und Therapieabbruch
Behandlungsbedingte Toxizität kann den praktischen Einsatz neuer Kombinationen im Markt für fortgeschrittenes Nierenzellkarzinom einschränken. Die HIF-2α-Inhibition kann Anämie und Hypoxie verursachen und erfordert eine Überwachung, die spezialisierte onkologische Zentren möglicherweise effektiver handhaben können als weniger gut ausgestattete Einrichtungen. Checkpoint-Inhibitoren können immunvermittelte unerwünschte Ereignisse auslösen, darunter Pneumonitis, Kolitis und endokrine Störungen, und Patienten benötigen möglicherweise eine koordinierte Versorgung durch mehrere medizinische Teams. In einer US-amerikanischen Real-World-Studie stiegen die stationären Aufnahmen von 22 % in der Zweitlinientherapie auf 32,7 % in der Viertlinientherapie nach dem Versagen von Immuntherapie und VEGF-basierter Behandlung. Dosisreduktionen, Behandlungsunterbrechungen und Therapieabbrüche können den klinischen und kommerziellen Wert der Spätlinientherapie mindern.
Hohe Kosten und ungleiche Erstattung
Hohe Therapiekosten bleiben eine wesentliche Adoptionsbarriere im Markt für fortgeschrittenes Nierenzellkarzinom. Eine US-amerikanische Real-World-Analyse berichtete von Gesamtkosten von 23.605 USD pro Patient und Monat in der Zweit-, Dritt- und Viertlinienkohorten nach dem Versagen von Immuntherapie und VEGF-basierter Behandlung. Der Kostendruck nimmt zu, wenn Patienten über einen längeren Zeitraum mehrere Therapien sequenziell erhalten. Eine Kosteneffektivitätsstudie aus dem Jahr 2025 ergab, dass Toripalimab plus Axitinib aus der Perspektive eines US-amerikanischen Drittkapitalgebers im Vergleich zu Sunitinib nicht kosteneffektiv war. In Südkorea hinken die Erstattungskriterien den verfügbaren Behandlungsoptionen im Zeitalter der Immuntherapie hinterher, sodass viele Spätlinienkombinationen ohne breite Subventionierung bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapieart:
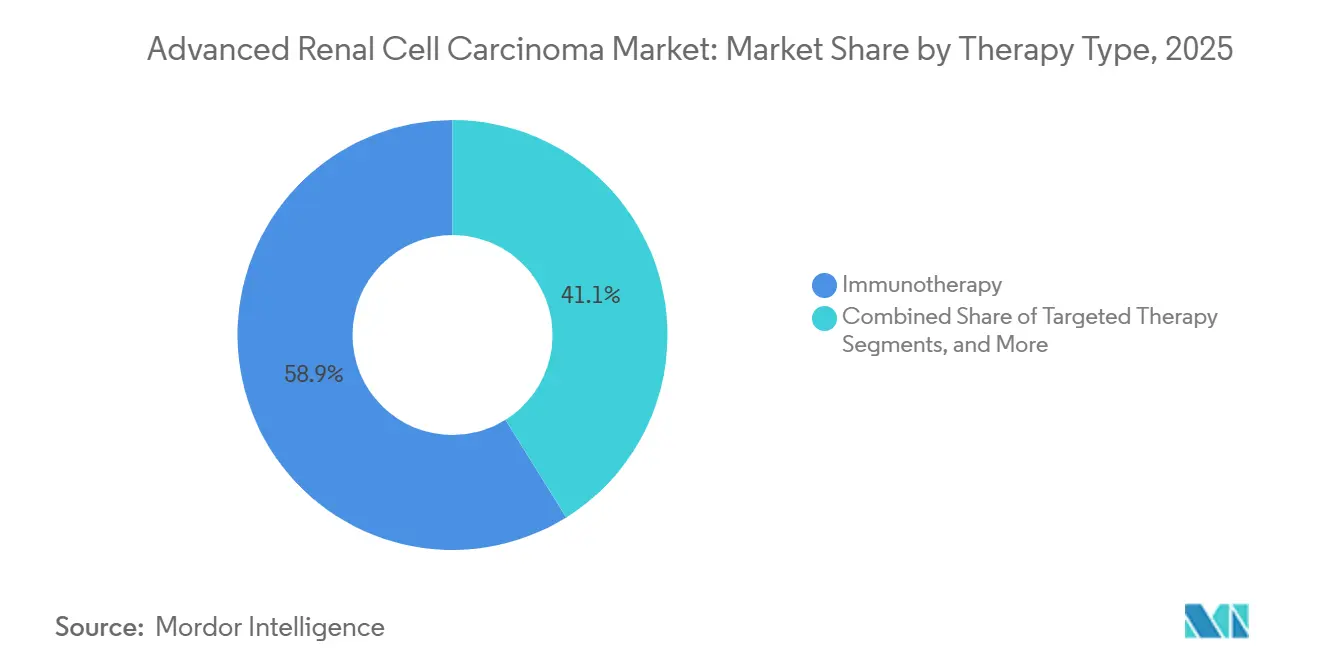
Immuntherapie führt beim Umsatz, während zielgerichtete Wirkstoffe expandierenDie Immuntherapie entfiel im Jahr 2025 auf 58,88 % des globalen Umsatzes. PD-1- und PD-L1-Inhibitoren blieben weit verbreitet, insbesondere in etablierten Erstlinienkombinationen. Pembrolizumab-, Nivolumab- und Ipilimumab-basierte Regime behielten eine dauerhafte Rolle, gestützt durch klinische Evidenz über Risikogruppen hinweg. Die zielgerichtete Therapie ist das am schnellsten wachsende Segment, wobei die Marktgröße für fortgeschrittenes Nierenzellkarzinom voraussichtlich mit einer CAGR von 8,15 % von 2026 bis 2031 steigen wird.
Das Wachstum der zielgerichteten Therapie spiegelt die Rolle von HIF-2α-Inhibitoren und den anhaltenden Einsatz von VEGFR-TKIs der nächsten Generation wider. Die europäische Zulassung von WELIREG im Februar 2025 für vorbehandeltes fortgeschrittenes klarzeliges RCC gab dieser Kategorie eine definierte Rolle in der europäischen Spätlinienversorgung. Zytokinbasierte Behandlungen behielten einen begrenzten Einsatz dort, wo der Zugang zu neueren Therapien eingeschränkt war, während zytotoxische und andere systemische Therapien für ausgewählte refraktäre Patienten relevant blieben. Orale und subkutane Formen könnten mehr Behandlungen aus Infusionszentren verlagern und das Gleichgewicht zwischen Spezialapotheken und Krankenhauskanälen in der Branche für fortgeschrittenes Nierenzellkarzinom verändern.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Therapielinie:
Erstlinienversorgung behält Größe, während spätere Linien schneller wachsenDie Erstlinienbehandlung hielt im Jahr 2025 einen Anteil von 64,34 % am globalen Umsatz. Diese Position spiegelte die hohen Kosten der Initialbehandlung und den breiten Einsatz von Immuntherapiekombinationen wider, wenn Kliniker die fortgeschrittene Erkrankung erstmals behandelten. Erstlinienregime prägten die nachfolgende Versorgung, da die frühere Exposition gegenüber Immuntherapie und VEGF-zielgerichteten Wirkstoffen spätere Therapieentscheidungen beeinflusste. Die Drittlinien- und spätere Behandlung ist die am schnellsten wachsende Kategorie, wobei die Marktgröße für fortgeschrittenes Nierenzellkarzinom in diesem Segment voraussichtlich mit einer CAGR von 9,80 % von 2026 bis 2031 wachsen wird.
Das Wachstum in späteren Therapielinien nahm zu, da sich das Überleben in früheren Versorgungsstufen verbesserte. Ein auf dem ASCO 2026 vorgestelltes systematisches Review ergab, dass TKI-basierte Regime eine zuverlässige Zweitlinienoption nach dem Versagen von Immun-Checkpoint-Inhibitoren blieben. Die Zulassung von Pembrolizumab plus Belzutifan im Juni 2026 in der adjuvanten Versorgung verwischte die Grenze zwischen perioperativer und metastatischer Behandlung. Patienten, die vor einem metastatischen Rezidiv einer Immuntherapie ausgesetzt waren, benötigen möglicherweise andere Sequenzierungsstrategien, was eine Nachfrage nach prospektiver Evidenz nach adjuvanter Therapie schafft.
Nach Krankheitssubtyp:
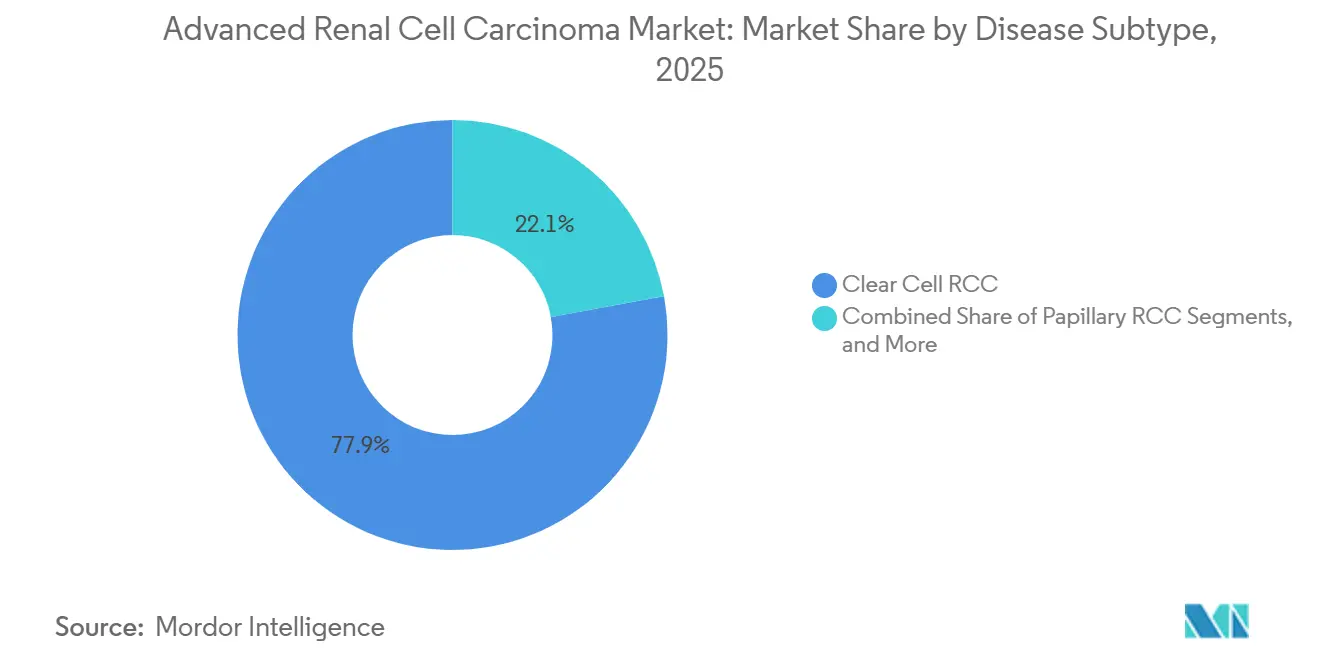
Klarzeliges RCC dominiert, während papilläres RCC aufholtDas klarzellige RCC entfiel im Jahr 2025 auf 77,89 % des Marktes für fortgeschrittenes Nierenzellkarzinom. Seine führende Position spiegelte eine hohe Prävalenz, eine breite Repräsentation in klinischen Studien und eine umfangreiche Liste zugelassener Therapien wider. Der Subtyp unterstützte die biomarkerbasierte Selektion, da VHL-Signalwegveränderungen häufig waren. Das klarzellige RCC blieb das wichtigste Wettbewerbsumfeld für Checkpoint-Inhibitoren, VEGFR-TKIs und HIF-2α-Inhibitoren.
Das papilläre RCC ist der am schnellsten wachsende Subtyp und soll bis 2031 eine CAGR von 10,45 % verzeichnen. Das Wachstum in diesem Subtyp spiegelt die zunehmende Aufmerksamkeit für den MET-Signalweg und die histologiebasierte Therapieauswahl wider. Andere Subtypen, darunter chromophobes RCC, Sammelrohrkarzinom und hereditäres RCC, blieben trotz der erheblichen Krankheitslast im Zusammenhang mit der VHL-Erkrankung unterversorgt. In Europa sind schätzungsweise 10.000 bis 15.000 Menschen von der VHL-Erkrankung betroffen, und bei 70 % dieser Patienten tritt RCC auf, was eine wichtige Chance in der Branche für fortgeschrittenes Nierenzellkarzinom darstellt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Verabreichungsweg und Form:
Orale Therapien führen, während subkutane Versorgung zunimmtDie orale Verabreichung hielt im Jahr 2025 einen Umsatzanteil von 55,88 % und damit den größten Anteil im Markt für fortgeschrittenes Nierenzellkarzinom. Orale VEGFR-TKIs und HIF-2α-Inhibitoren unterstützten diese Position, da Kliniker sie für den ambulanten Einsatz verschreiben konnten. Dieses Format reduzierte die Abhängigkeit von Infusionskapazitäten und unterstützte die Versorgung dort, wo onkologische Dienste begrenzt waren. Orale Therapien stimmten auch mit Vertriebsmodellen von Spezialapotheken überein.
Die subkutane Verabreichung soll von 2026 bis 2031 mit einer CAGR von 7,56 % wachsen. Die subkutane Applikation gewann an Aufmerksamkeit, da sie die für die Verabreichung von Checkpoint-Inhibitoren benötigte Zeit reduzierte. Die Europäische Kommission genehmigte subkutanes Nivolumab im Mai 2025 für mehrere solide Tumoren, einschließlich fortgeschrittenem RCC, und subkutanes Pembrolizumab im November 2025 für erwachsene Indikationen in der Europäischen Union. Die intravenöse Verabreichung hielt noch ein erhebliches Volumen, aber subkutane Optionen könnten onkologischen Zentren helfen, mehr Patienten zu behandeln und gleichzeitig den Bedarf an Infusionsplätzen zu reduzieren.
Nach Endnutzer:
Krankenhäuser halten den größten Anteil, während Forschungsinstitute am schnellsten wachsenKrankenhäuser und Krankenhausapotheken hielten im Jahr 2025 einen Umsatzanteil von 44,67 % am Markt für fortgeschrittenes Nierenzellkarzinom. Sie verabreichten viele intravenöse Kombinationen in Einrichtungen, die für die Überwachung immunvermittelter unerwünschter Ereignisse ausgestattet waren. Tertiäre Überweisungszentren konzentrierten die onkologische Expertise, die für komplexe Therapieentscheidungen erforderlich ist. Ambulante chirurgische Zentren und akademische Einrichtungen versorgten kleinere Patientengruppen, darunter Personen, die orale Therapien anwenden oder an Studien teilnehmen.
Krebsforschungsinstitute sollen bis 2031 mit einer CAGR von 9,88 % wachsen – die schnellste Rate unter den Endnutzern. Klinische Studienaktivitäten und biomarkergestützte Einschreibungen unterstützten die wachsende Rolle von Forschungseinrichtungen. Diese Einrichtungen ermöglichten den Zugang zu Prüfpräparaten und spezialisierten Tests, bevor Behandlungen allgemein verfügbar wurden. Spezialapotheken und Langzeitpflegeeinrichtungen erweitern ihre Rollen, da orale und subkutane Therapien zunehmend verfügbar werden, während Krankenhäuser weiterhin zentral für den Markt für fortgeschrittenes Nierenzellkarzinom bleiben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für fortgeschrittenes Nierenzellkarzinom in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 39,89 % am globalen Markterlös für fortgeschrittenes Nierenzellkarzinom. Die Region profitierte von einer hohen Krankheitsinzidenz, einem frühen Zugang zu neuen Arzneimitteln sowie öffentlichen und privaten Erstattungssystemen, die die Behandlungsübernahme unterstützten. Frauen in den USA wiesen eine altersstandardisierte Inzidenzrate für Nierenkrebs von 8,7 pro 100.000 auf, was zu den höchsten weltweit gemeldeten Raten zählt. Die Vereinigten Staaten erhielten im Juni 2026 die FDA-Zulassung für Pembrolizumab plus Belzutifan in der adjuvanten Behandlung des klarzelligen Nierenzellkarzinoms, während Kanada und Mexiko geringere Erlöse beisteuerten, den Zugang jedoch weiter ausbauten.
Markt für fortgeschrittenes Nierenzellkarzinom in Europa und Südamerika
Europa war die zweitgrößte Region im Markt für fortgeschrittenes Nierenzellkarzinom, wobei die Zulassungswege den Zugang in allen 27 EU-Mitgliedstaaten nach nationalen Erstattungsentscheidungen unterstützten. Die Europäische Kommission erteilte im Februar 2025 eine bedingte Zulassung für WELIREG zur Behandlung des fortgeschrittenen klarzelligen Nierenzellkarzinoms und genehmigte im Mai 2025 subkutanes Nivolumab. Deutschland blieb ein bedeutendes Erlöszentrum, während Südamerika einen geringeren, jedoch sich verbessernden Zugang verzeichnete. Brasilien und Argentinien weiteten die Beschaffung und den Versicherungsschutz aus, obwohl Arzneimittelkosten und eine fragmentierte Erstattungslandschaft die regionale Akzeptanz weiterhin einschränkten.
Markt für fortgeschrittenes Nierenzellkarzinom in der Asien-Pazifik-Region und im Nahen Osten und Afrika
Die Asien-Pazifik-Region war die am schnellsten wachsende Region im Markt für fortgeschrittenes Nierenzellkarzinom und wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,58 % wachsen. China blieb aufgrund steigender Inzidenz, des Ausbaus der Infrastruktur und lokal entwickelter Therapieschemata zentral für dieses Wachstum. Im Mai 2026 genehmigte Chinas NMPA Sintilimab plus Fruquintinib für das lokal fortgeschrittene oder metastasierte Nierenzellkarzinom nach vorheriger VEGFR-TKI-Behandlung. Japans beschleunigte Zulassungswege sowie der Ausbau onkologischer Netzwerke in Indien, Südkorea und Australien unterstützten den Zugang, obwohl Südkorea weiterhin Erstattungslücken aufwies. Der Nahe Osten und Afrika blieben gespalten zwischen einer frühen Einführung in den GCC-Staaten und Infrastruktur- sowie Versorgungsbarrieren in vielen Märkten südlich der Sahara, während der Rahmen der Africa Medicines Agency einen längerfristigen Weg zur Harmonisierung bot.
Wettbewerbslandschaft
Marktkonzentration
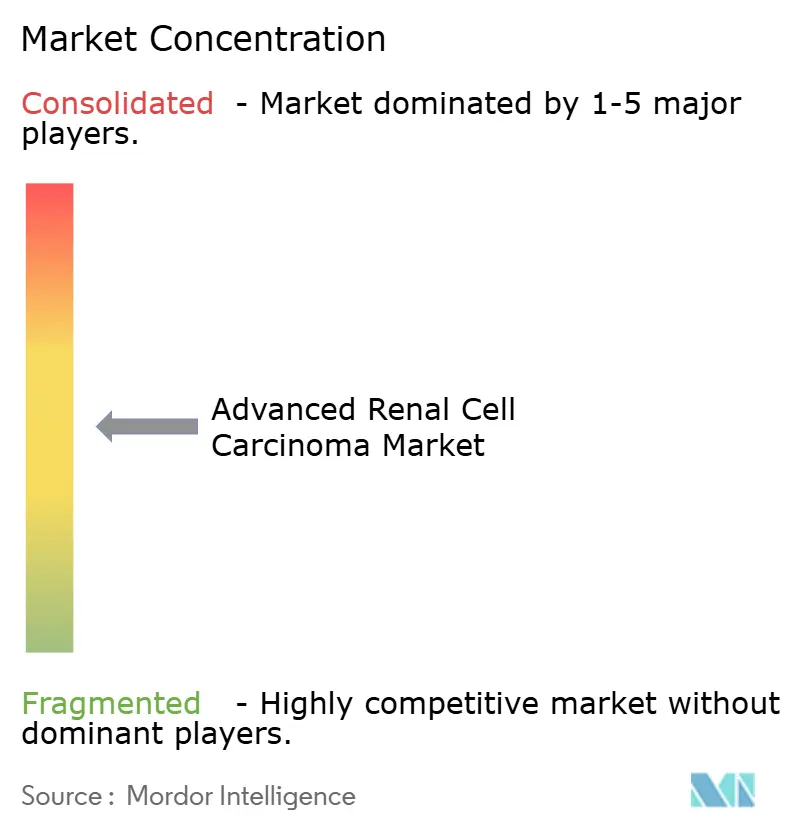
Der Markt für fortgeschrittenes Nierenzellkarzinom ist mäßig konzentriert, wobei Bristol Myers Squibb, Merck, Exelixis, Roche, BeiGene, HUTCHMED und Telix Pharmaceuticals durch zugelassene Arzneimittel oder Entwicklungsprogramme in der Spätphase Schlüsselpositionen innehaben. Merck nutzte KEYTRUDA und WELIREG in der adjuvanten und fortgeschrittenen Erkrankung, und die FDA-Zulassung im Juni 2026 für Pembrolizumab plus Belzutifan erweiterte diese Strategie auf das adjuvante klarzellige RCC. Eine frühere Positionierung könnte Merck helfen, das Patientenengagement vor Beginn der metastatischen Behandlung aufrechtzuerhalten, während sich der Wettbewerb in späteren Therapielinien auf HIF-2α-Inhibitoren und VEGFR-TKIs konzentriert.
Bristol Myers Squibb baute weiterhin auf seiner CheckMate-Franchise und dem breiteren Einsatz von Opdivo auf. Die subkutane Opdivo-Formulierung erhielt im Mai 2025 die Zulassung der Europäischen Kommission und bietet ein kürzeres Verabreichungsformat für geeignete solide Tumorindikationen. Unternehmen, die einen Nutzen nach vorheriger Immuntherapie nachweisen, könnten die Verschreibungspraxis in späteren Therapielinien beeinflussen. Preisverhandlungen, Erstattungsanforderungen und regulatorische Bezeichnungen werden die Akzeptanzzeitpläne in den einzelnen Ländern prägen.
Wettbewerbschancen bestehen beim nicht-klarzelligen RCC und bei oligometastatischer Erkrankung. Das nicht-klarzellige RCC verfügt über weniger Datensätze aus der Spätphase und hat keinen breit etablierten Phase-3-Standard über alle Histologien hinweg. HUTCHMED stärkte seine Position in China durch die NMPA-Zulassung im Mai 2026 von Sintilimab plus Fruquintinib für geeignete Patienten mit fortgeschrittenem RCC. Der Markt für fortgeschrittenes Nierenzellkarzinom bietet Raum für neue Modalitäten, aber die Akzeptanz wird von Sicherheit, praktischer Anwendung, regulatorischer Evidenz und Erstattungsunterstützung abhängen.
Marktführer in der Branche für fortgeschrittenes Nierenzellkarzinom
-
Bristol-Myers Squibb Company
-
AstraZeneca PLC
-
Merck & Co., Inc.
-
Pfizer Inc.
-
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für fortgeschrittenes Nierenzellkarzinom Unternehmen in diesem Bericht
- Abbvie
- Arcus Biosciences, Inc.
- Astellas Pharma
- AstraZeneca
- AVEO Oncology, Inc.
- Bayer
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Eisai
- Exelixis, Inc.
- Roche
- HUTCHMED (China) Limited
- Ipsen Pharma SAS
- Johnson & Johnson
- Merck
- Novartis
- Ono Pharmaceutical
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Takeda Pharmaceuticals
- Telix Pharmaceuticals Limited
Neueste Industrielle Entwicklungen in Markt für fortgeschrittenes Nierenzellkarzinom
- Juni 2026: Merck erhielt die FDA-Zulassung für KEYTRUDA und KEYTRUDA QLEX, jeweils in Kombination mit WELIREG (Belzutifan), zur adjuvanten Behandlung von Erwachsenen mit klarzelligem RCC mit intermediär-hohem oder hohem Rezidivrisiko, basierend auf LITESPARK-022-Daten.
- Mai 2026: Chinas NMPA genehmigte Sintilimab (TYVYT) plus Fruquintinib (ELUNATE) für lokal fortgeschrittenes oder metastatisches RCC nach vorherigem VEGFR-TKI-Versagen, basierend auf Phase-3-Daten von FRUSICA-2.
- November 2025: Die Europäische Kommission genehmigte subkutanes Pembrolizumab (KEYTRUDA QLEX) für zugelassene Indikationen bei Erwachsenen in der Europäischen Union, einschließlich RCC in Kombination mit Axitinib.
- Mai 2026: Die Europäische Kommission genehmigte subkutanes Opdivo (Nivolumab SC ko-formuliert mit rHuPH20) für mehrere solide Tumorindikationen, einschließlich fortgeschrittenem RCC, basierend auf Phase-3-CheckMate-67T-Daten.
Berichtsumfang des globalen Marktes für fortgeschrittenes Nierenzellkarzinom
Gemäß dem Berichtsumfang ist das fortgeschrittene Nierenzellkarzinom ein Nierenkrebs im Stadium 4, bei dem der Tumor außerhalb der Niere gewachsen ist und sich auf entfernte Organe oder Lymphknoten ausgebreitet hat, was eine Heilung erschwert. Es ist die häufigste Form des Nierenkrebses bei Erwachsenen und beginnt in den kleinen Tubuli der Niere, die das Blut filtern.
Der Markt für fortgeschrittenes Nierenzellkarzinom ist nach Therapieart, Therapielinie, Krankheitssubtyp, Verabreichungsweg und Form, Endnutzer und Geografie segmentiert. Nach Therapieart ist der Markt in Immuntherapie, zielgerichtete Therapie, Kombinationstherapie sowie zytotoxische und andere systemische Therapie segmentiert. Die Immuntherapie umfasst PD-1- und PD-L1-Inhibitoren, CTLA-4-Inhibitoren und zytokinbasierte Immuntherapie. Die zielgerichtete Therapie umfasst VEGFR-Tyrosinkinaseinhibitoren, HIF-2α-Inhibitoren, mTOR-Inhibitoren sowie Multikinase- und MET-Inhibitoren. Die Kombinationstherapie umfasst IO-IO-Kombinationen, IO-TKI-Kombinationen und Kombinationen zielgerichteter Therapien. Nach Therapielinie ist der Markt in Erstlinienbehandlung, Zweitlinienbehandlung, Drittlinien- und spätere Behandlung sowie Erhaltungstherapie und Therapiesequenzierung segmentiert. Nach Krankheitssubtyp ist der Markt in klarzeliges RCC, papilläres RCC und Sonstige segmentiert. Nach Verabreichungsweg und Form ist der Markt in oral, intravenös, subkutan sowie Kombinations- und sequenzielle Verabreichung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Krankenhausapotheken, Krebsforschungsinstitute, ambulante chirurgische Zentren, akademische und Forschungsinstitute sowie Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Immuntherapie | PD-1- und PD-L1-Inhibitoren |
| CTLA-4-Inhibitoren | |
| Zytokinbasierte Immuntherapie | |
| Zielgerichtete Therapie | VEGFR-Tyrosinkinaseinhibitoren |
| HIF-2α-Inhibitoren | |
| mTOR-Inhibitoren | |
| Multikinase- und MET-Inhibitoren | |
| Kombinationstherapie | IO-IO-Kombinationen |
| IO-TKI-Kombinationen | |
| Kombinationen zielgerichteter Therapien | |
| Zytotoxische und andere systemische Therapie |
| Erstlinienbehandlung |
| Zweitlinienbehandlung |
| Drittlinien- und spätere Behandlung |
| Erhaltungstherapie und Therapiesequenzierung |
| Klarzeliges RCC |
| Papilläres RCC |
| Sonstige |
| Oral |
| Intravenös |
| Subkutan |
| Kombinations- und sequenzielle Verabreichung |
| Krankenhäuser und Krankenhausapotheken |
| Krebsforschungsinstitute |
| Ambulante chirurgische Zentren |
| Akademische und Forschungsinstitute |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapieart | Immuntherapie | PD-1- und PD-L1-Inhibitoren |
| CTLA-4-Inhibitoren | ||
| Zytokinbasierte Immuntherapie | ||
| Zielgerichtete Therapie | VEGFR-Tyrosinkinaseinhibitoren | |
| HIF-2α-Inhibitoren | ||
| mTOR-Inhibitoren | ||
| Multikinase- und MET-Inhibitoren | ||
| Kombinationstherapie | IO-IO-Kombinationen | |
| IO-TKI-Kombinationen | ||
| Kombinationen zielgerichteter Therapien | ||
| Zytotoxische und andere systemische Therapie | ||
| Nach Therapielinie | Erstlinienbehandlung | |
| Zweitlinienbehandlung | ||
| Drittlinien- und spätere Behandlung | ||
| Erhaltungstherapie und Therapiesequenzierung | ||
| Nach Krankheitssubtyp | Klarzeliges RCC | |
| Papilläres RCC | ||
| Sonstige | ||
| Nach Verabreichungsweg und Form | Oral | |
| Intravenös | ||
| Subkutan | ||
| Kombinations- und sequenzielle Verabreichung | ||
| Nach Endnutzer | Krankenhäuser und Krankenhausapotheken | |
| Krebsforschungsinstitute | ||
| Ambulante chirurgische Zentren | ||
| Akademische und Forschungsinstitute | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für fortgeschrittenes Nierenzellkarzinom bis 2031 erreichen?
Der Markt für fortgeschrittenes Nierenzellkarzinom soll bis 2031 einen Wert von 13,89 Milliarden USD erreichen, ausgehend von 9,32 Milliarden USD im Jahr 2026, bei einer CAGR von 6,88 %.
Welche Therapieart hält den größten Anteil bei der Behandlung des fortgeschrittenen Nierenzellkarzinoms?
Die Immuntherapie hielt im Jahr 2025 einen Umsatzanteil von 58,88 %, gestützt durch den weit verbreiteten Einsatz von PD-1- und PD-L1-Inhibitor-basierten Regimen.
Welche Therapielinie wächst beim fortgeschrittenen Nierenzellkarzinom am schnellsten?
Die Drittlinien- und spätere Behandlung soll bis 2031 mit einer CAGR von 9,80 % wachsen, da immer mehr Patienten eine sequenzielle Versorgung erhalten.
Warum gewinnt das papilläre RCC an Aufmerksamkeit?
Das papilläre RCC soll bis 2031 mit einer CAGR von 10,45 % wachsen, unterstützt durch ein größeres Interesse an MET-zielgerichteten und histologiebasierten Therapieansätzen.
Wie beeinflussen subkutane Krebstherapien die RCC-Versorgung?
Die subkutane Verabreichung soll bis 2031 mit einer CAGR von 7,56 % wachsen, da sie die Verabreichungszeit und den Bedarf an Infusionszentren reduzieren kann.
Was sind die wichtigsten Barrieren für die Akzeptanz der Behandlung von fortgeschrittenem RCC?
Hohe Kosten, uneinheitliche Erstattung, behandlungsbedingte Toxizität und Unsicherheit bei der Therapiesequenzierung schränken die Akzeptanz in einigen Umgebungen weiterhin ein.