
吸着剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.44 十億米ドル |
| 市場規模 (2031) | 7.36 十億米ドル |
| Growth Rate (2026 - 2031) | 6.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる吸着剤市場分析
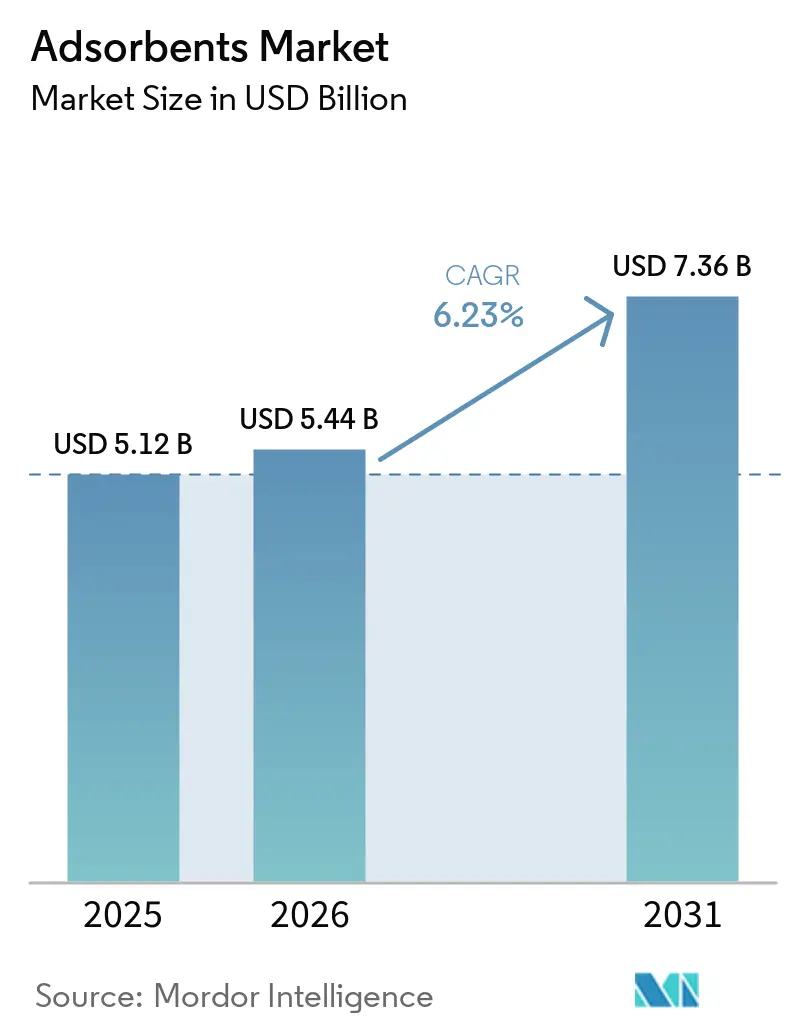
吸着剤市場規模は2025年に51.2 ビリオン 米ドルと評価され、2026年の54.4 ビリオン 米ドルから2031年には73.6 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.23%です。成長は、より厳格な水質規制新たな製油所および石油化学設備の増設、信頼性の高い分離媒体を必要とするガス処理プロジェクトによって支えられています。これらの要因は、吸着剤が水処理、燃料処理、ガス精製システム全体にわたって使用されることから、定期的な交換需要を増加させています。サプライヤーはまた、より長い運転サイクルと難分解性汚染物質への対応性能を提供する高付加価値グレードへの移行を進めています。吸着剤市場は、材料の初期価格だけでなく、供給の信頼性、ライフサイクルコスト、技術サポートに対してより敏感になっています。
レポートの主要ポイント
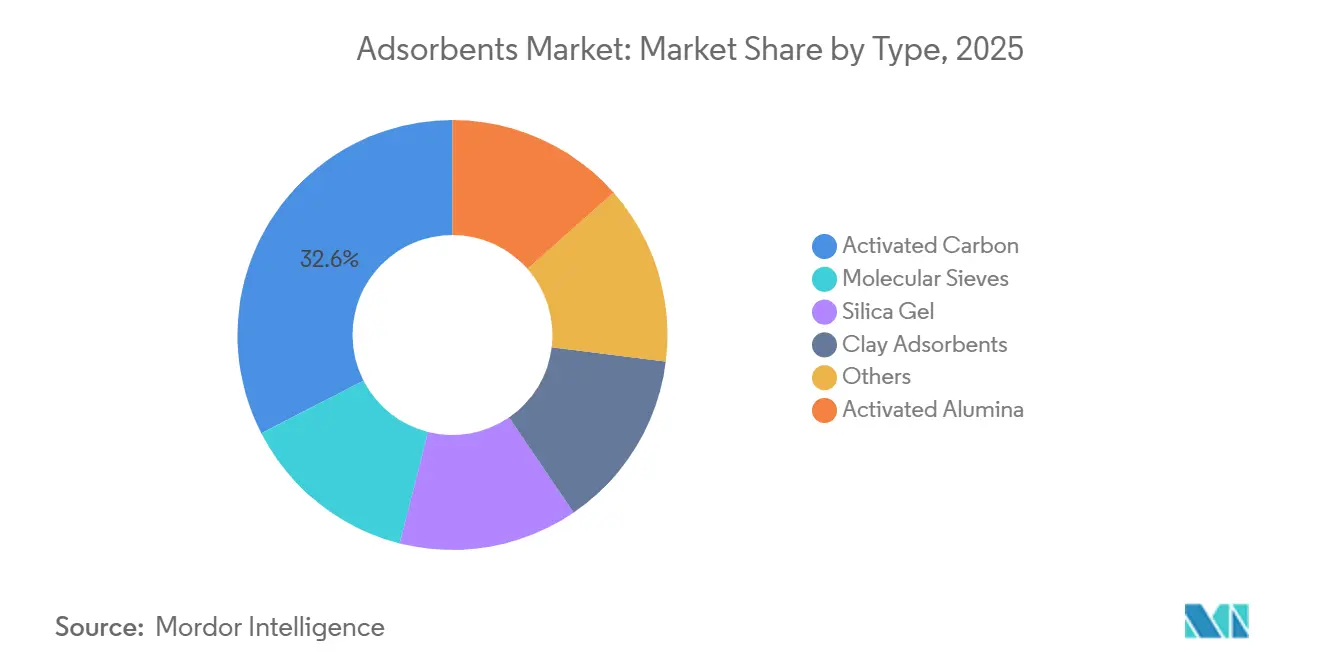
- タイプ別では、活性炭が2025年の吸着剤市場シェアの32.56%を占め、モレキュラーシーブは2031年にかけてCAGR 6.78%で成長する見込みです。
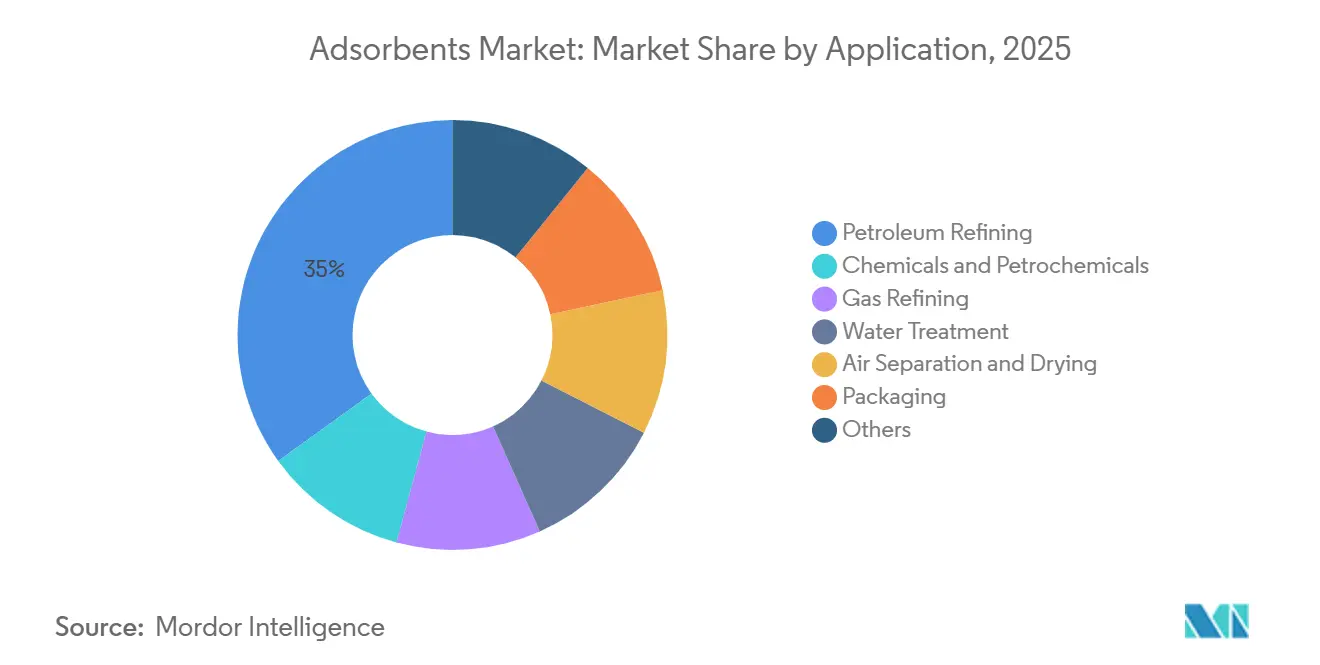
- 用途別では、石油精製が2025年の吸着剤市場シェアの34.97%を占め、水処理は2031年にかけてCAGR 7.25%で成長する見込みです。
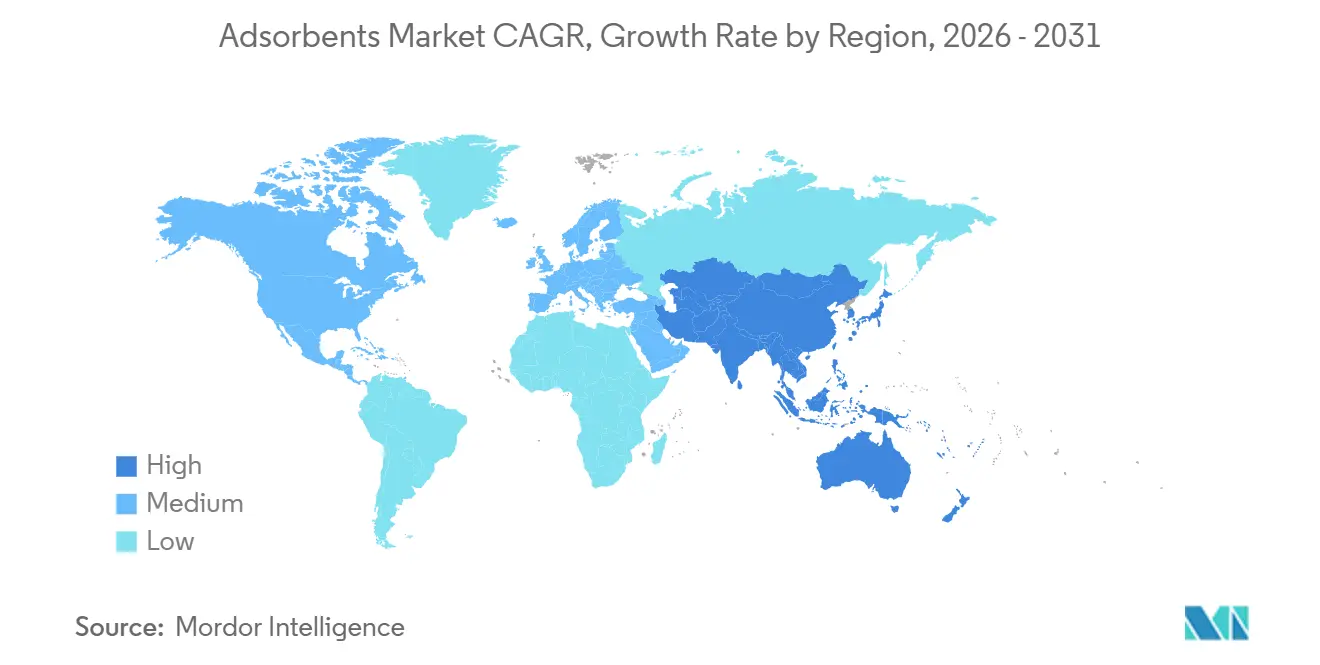
- 地域別では、アジア太平洋が2025年の吸着剤市場シェアの37.14%を占め、2031年にかけてCAGR 7.13%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用水質コンプライアンス | +1.8% | 北米・EUで最も高い強度を持つグローバル | 中期(2〜4年) |
| 製油所および石油化学設備の増設 | +1.5% | APACが中核(中国、インド)、中東・アフリカへの波及 | 長期(4年以上) |
| 天然ガス、LNGおよび水素精製需要 | +1.2% | 北米、APAC(オーストラリア、インド)、中東 | 長期(4年以上) |
| 吸着剤サイクルのデジタル化と予測的交換 | +0.9% | グローバル、北米・EUでの早期採用 | 中期(2〜4年) |
| 難分解性汚染物質向け低炭素吸着剤材料 | +0.7% | 北米、EU;APACで新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用水質コンプライアンス
より厳格な飲料水基準により、多くの水道事業者にとって処理媒体は必須の購入品となっています。2024年4月、米国環境保護庁は飲料水中のペルフルオロオクタン酸およびペルフルオロオクタンスルホン酸の最大汚染物質レベルを1兆分の4(4 ppt)に設定しました[1]米国環境保護庁、「ペル・ポリフルオロアルキル物質」、米国環境保護庁、epa.gov。この規制により、対象システムはこれらの物質を監視し、2029年までに基準を遵守することが求められており、明確なアップグレードサイクルを支援しています。粒状活性炭はこれらの用途の多くで一般的な処理オプションであり、コンプライアンスプログラムが特殊グレードへの需要を高める可能性があります。吸着剤市場は、水道事業者が媒体性能、交換頻度、使用済み媒体の処理を総合的に検討する際に恩恵を受けます。これにより、実証済みの処理能力と信頼性の高い再活性化サポートを持つ製品への購買がシフトしています。
製油所および石油化学設備の増設
製油所および石油化学プラントは、脱水、精製、分離、仕上げ工程に吸着剤を使用しています。これらの施設は定期的な媒体交換を必要とするため、初期設備投資よりも運転需要の持続性が高くなります。モレキュラーシーブと活性アルミナは、乾燥した原料や制された不純物レベルを必要とするプロセスにおいて重要です。クレイ吸着剤も食用油処理を含む大量精製用途に使用されています。吸着剤市場は、新たな複合施設がこれらのシステムを導入する際、および既存プラントがより難しい原料を処理する際に成長します。重要なサービス向けに製品を認定したサプライヤーは、資産の運転期間を通じてリピートビジネスを確保できます。
天然ガス、LNGおよび水素精製需要
天然ガスおよび液化天然ガスの処理では、極低温設備を保護するために非常に低い水分含有量が必要です。モレキュラーシーブは、液化前の深部脱水やその他のガス処理工程に広く使用されています。予測可能な再生と高い選択性の必要性から、これらのプロジェクトでは性能検証が重要となります。水素の製造と精製にも、圧力スウィング吸着システムを含む吸着システムが使用されています。吸着剤市場は、これらの用途が特殊媒体と定期的な再生または交換に依存しているため、恩恵を受けます。エネルギーインフラプロジェクトは、高付加価値グレードへの長期的な需要を支援できます。
吸着剤サイクルのデジタル化と予測的交換
産業ユーザーは、固定された交換スケジュールから、観察された媒体状態に基づく意思決定へと移行しています。このアプローチにより、予期しないブレークスルーイベントを減らし、材料が完全に使用される前に除去することを避けられます。2025年のScientific Reports誌の研究では、産業環境における活性炭フィルターのブレークスルーを80%以上の精度で予測するモノのインターネット(IoT)ベースのシステムが評価されました。この研究は、センサーデータがオペレーターのフィルター性能管理にどのように役立つかを示しています。デジタルモニタリングは、大型吸着剤在庫と高コストの中断リスクを持つサイトで最も有用かもしれません。吸着剤市場は、サプライヤーが物理的な媒体と状態監視サポートを組み合わせることで恩恵を受けられます。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および活性化コストの変動性 | -1.4% | グローバル、特にAPACの生産者および北米の輸入業 | 短期(2年以内) |
| 再生エネルギーおよび使用済み吸着剤の廃棄コスト | -1.0% | グローバル、EUおよび北米で最も深刻 | 中期(2〜4年) |
| 用途特化型吸着剤の認定における摩擦 | -0.7% | グローバル、特に特殊・高純度セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料および活性化コストの変動性
活性炭メーカーは、価格変動が生じる可能性のある原料、エネルギー、活性化設備に依存しています。ヤシ殻、石炭、木材、その他の原料は、すべての地域で均等に入手できるわけではありません。これにより、気象イベント、エネルギーコスト、輸送制約、地域の供給状況へのエクスポージャーが生じます。原料価格が上昇した場合、メーカーはマージンの低下を受け入れるか、販売価格を引き上げるかを選択しなければなりません。吸着剤市場は、価格上昇がコスト敏感なユーザーに転嫁される際に、購買決定が遅れる可能性があります。供給の不確実性はまた、調達先の多様化と地域製造の価値を高めます。
再生エネルギーおよび使用済み吸着剤の廃棄コスト
再生と廃棄により、吸着剤システムは初期購入価格が示す以上に高コストになる場合があります。2025年の使用済み活性炭に関する研究では、従来の熱再生の高いエネルギー需要が説明されています。これにより、材料を頻繁に交換または再活性化する用途ではエネルギー効率が重要となります。吸着剤市場は、顧客が輸送、再生、廃棄、新規媒体の全コストを評価する際に圧力に直面します。小規模な水道事業者はこれらのコストの管理が特に困難な場合があります。サプライヤーは、床寿命と再活性化オプションが処理の総コストにどのように影響するかを説明する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
活性炭が需要をリードし、モレキュラーシーブがクリーンエネルギー需要を獲得活性炭は2025年の吸着剤市場の32.56%を占めました。その地位は、水処理、産業排出制御、金回収、食品脱色における使用を反映しています。水処理コンプライアンスは、多くの自治体および産業用途における粒状活性炭の需要を支援しています。幅広い用途基盤により、材料は複数の顧客グループにわたって需要を維持しています。活性炭サプライヤーはま、細孔構造、原料品質、物流、再活性化サポートで競争しています。これにより、セグメントはリーディングポジションにもかかわらず多様性を保っています。
モレキュラーシーブは2031年にかけてCAGR 6.78%で成長する見込みです。その成長は、水素精製、液化天然ガス脱水、バイオエタノール処理、空気分離と結びついています。これらの用途は、制御された運転条件下での選択的な水分除去とガス分離を必要とします。モレキュラーシーブの吸着剤市場規模は、性能要件が低コスト代替品の使用を制限するプロジェクトによって支えられています。炭素モレキュラーシーブ膜に関する研究も、改善された選択性に向けた継続的な取り組みを示しています。サプライヤーは、技術仕様サポートと信頼性の高い交換供給を通じて価値を構築できます。


用途別:
石油精製が収益を支え、水処理が最速成長石油精製は2025年の吸着剤市場の34.97%を占めました。精製業者は脱硫、脱水、パラフィン分離、製品仕上げに複数の吸着剤タイプを使用しています。大型プラントは、床が再生または交換されるにつれて材料を継続的に消費します。統合された製油所および石油化学サイトは、複数のプロセスユニットにわたって媒体需要を増加させる可能性があります。この用途は、大量の運転量と定期的な交換要件を組み合わせているため、引き続き重要です。サプライヤーは、この顧客グループにおいて厳格なプロセス仕様とメンテナンススケジュールを満たす必要があります。
水処理は2031年にかけてCAGR 7.25%で成長する見込みです。飲料水規制は、汚染物質を除去してコンプライアンスを維持できる処理ソリューションへの需要を生み出しています。自治体のアップグレード、産業廃水管理、再利用プロジェクトが水処理向け吸着剤市場規模を支援しています。粒状活性炭は、特定の汚染物質向けに選択された他の吸着剤媒体とともに、処理システムで使用される選択肢の一つです。支出の意思決定では、使用済み媒体の処理と再活性化サービスの利用可能性がますます考慮されています。これにより、ライフサイクルサポートを提供するサプライヤーがより強固な地位を得ています。
地域分析
アジア太平洋地域の吸着剤市場
アジア太平洋地域は2025年の吸着剤市場において37.14%のシェアを占めており、2031年までに7.13%のCAGRで成長すると予測されている。同地域は、大規模な精製・石油化学活動と増大する水処理ニーズを兼ね備えている。中国とインドは、その産業規模とインフラ需要から重要な需要拠点となっている。東南アジア諸国もまた、パーム油精製、上下水道処理、石油化学事業において活性炭を消費している。同地域の供給基盤には、汎用品メーカーと特殊分離媒体のサプライヤーの双方が含まれる。アジア太平洋地域の吸着剤市場規模は、現地の原料調達可能性と処理能力にも影響を受けている。
北米の吸着剤市場
北米では、ペルフルオロアルキル物質およびポリフルオロアルキル物質に関する連邦規制の要件を受け、水処理媒体への需要が一層強まっている。2026年2月、Calgon Carbon Corporationはオハイオ州コロンバスの工場における飲料水用活性炭再活性化能力の拡張に向け、約1億米ドルの投資を発表した[2]Calgon Carbon Corporation、「Calgon Carbonがオハイオ州コロンバス工場における飲料水用活性炭再活性化能力の拡張に約1億米ドを投資」、Calgon Carbon Corporation、calgoncarbon.com。同プロジェクトは2028年に稼働開始する見込みである。同社はまた、Operation Bedrockプログラムの一環として、サウスカロライナ州にタイガーリバー工場の開発を発表した。
欧州の吸着剤市場
欧州は水質および特殊処理媒体に対して強い関心を持っている。同地域の顧客は、性能、コンプライアンス文書、および使用済み製品の取り扱いを厳密に評価する傾向がある。これにより、困難な処理用途における活性炭およびイオン交換製品への需要が支えられている。同地域にはまた、ガス乾燥・精製媒体を必要とする確立された化学・産業顧客が存在する。エネルギーコストおよび廃棄コストが高いため、ライフサイクル性能が特に重要となる場合がある。より長い運転サイクルを実証できるサプライヤーは、吸着剤市場において有利な立場に置かれる可能性がある。
中東・アフリカおよび南米の吸着剤市場
南米ならびに中東・アフリカは、将来の需要に向けた規模は小さいながらも重要な地域であり続けている。ブラジルは、都市・産業ステムにおける活性炭およびゼオライトの使用を支える水処理ニーズを有している。中東には、脱水・精製材料を必要とするガス処理・精製プロジェクトが存在する。アフリカにおける精製能力の拡大も、プロセス媒体の新たな用途を生み出す可能性がある。これらの地域は、エネルギーおよび水インフラが発展しつつある中で、サプライヤーに機会を提供している。

競合ランドスケープ
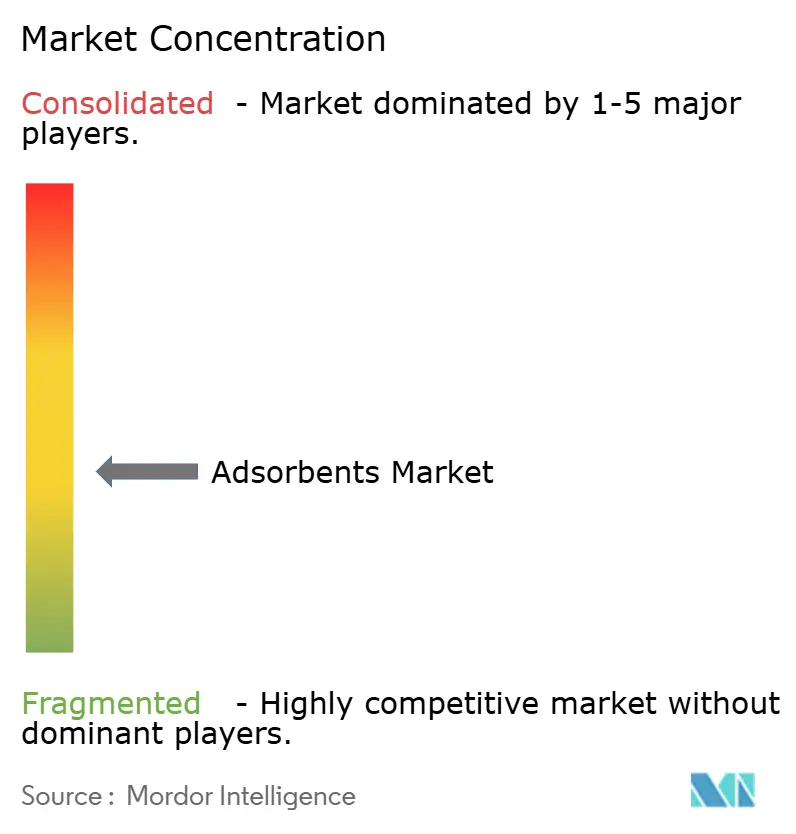
吸着剤市場は中程度の集中度を示しており、上位5社にはBASF、Honeywell International Inc、Arkema、W. R. Grace & Co.-Conn、CLARIANTが含まれます。Jacobi Carbons Group、Cabot Corporation、Calgon Carbon Corporationは活性炭および関連サービスにおいて重要な存在です。水処理用炭素、製油所媒体、ガス分離材料はそれぞれ異なる認定要件を持つため、製品によって競争の様相が異なります。大手サプライヤーは製品の幅広さ、技術サポート、地域生産を通じて競争しています。
サプライヤーは水処理、再生可能燃料、ガス処理、水素精製向け製品に注力しています。2026年第1四半期、CLARIANTは水素化植物油および持続可能な航空燃料製造に使用されるTonsil製品の再生可能燃料用途における成長を報告しました。Calgon Carbon Corporationの2026年2月のオハイオ州への投資は、国内再活性化供給を拡大します。計画中のタイガーリバープラントはその供給安全保障戦略を強化します。CLARIANTの2024年10月のDS Dansukとの覚書は、韓国における水素化植物油および持続可能な航空燃料用途向けTonsil RNF生産を支援しました。
デジタルモニタリングにより、サプライヤーは材料性能だけでなくサービスを通じて差別化する手段を得ています。フィルターブレークスルー予測に関する研究は、運転データがタイムリーな媒体交換をどのように支援できるかを示しています。材料革新には、選択的汚染物質除去のための金属有機構造体、高分子材料、先進炭素構造も含まれています。確立されたサプライヤーは、購買者が検証済みの品質システム、運転実績、信頼性の高いサービスインフを必要とする場合に恩恵を受けます。新規参入者は、既存媒体が必要な選択性を満たさない要求の厳しいニッチ市場で最初に成功する可能性があります。
吸着剤業界のリーダー企業
BASF
Honeywell International Inc
Arkema
W. R. Grace & Co.-Conn
CLARIANT
- *免責事項:主要選手の並び順不同
吸着剤市場
- Arkema
- Axens
- BASF
- Cabot Corporation
- Calgon Carbon Corporation
- CLARIANT
- Ecovyst Inc.
- Honeywell International Inc
- Jacobi Carbons Group
- KURARAY CO., LTD.
- Mitsubishi Chemical Corporation
- PQ Corporation
- Tosoh Corporation
- W. R. Grace & Co.-Conn
- Zeochem

Recent Industry Developments in 吸着剤市場
- 2026年2月:Kemiraは、イベリア半島における飲料水用途向けに使用済み活性炭を再活性化するプラントをスペインのタラゴナサイトに増設する計画を発表しました。この追加再活性化能力は、飲料水および廃水処理向け活性炭吸着剤の循環利用と地域供給を支援します。
- 2026年2月:KURARAY CO., LTD.は、子会社のCalgon Carbon Corporationがオハイオ州コロンバスの工場における活性炭再活性化能力の拡張に約1億 米ドルを投資すると発表しました。この投資により再活性化炭素の供給が増加し、飲料水処理における炭素系吸着剤への需要を支援します。


世界の吸着剤市場レポートの調査範囲
吸着剤は、ガスおよび液体から標的成分の分離・除去を可能にするために、表面上で分子、イオン、またはその他の物質を選択的に引き付けて保持する多孔質材料です。その高い表面積と調整可能な細孔構造により、産業用途全体にわたる精製、乾燥、汚染物質除去、分離プロセスに有用です。
吸着剤市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、市場は活性炭、モレキュラーシーブ、シリカゲル、活性アルミナ、クレイ吸着剤、その他に区分されています。用途別では、市場は石油精製、化学・石油化学、ガス精製、水処理、空気分離・乾燥、包装、その他に区分されています。レポートはまた、主要地域の16カ国における吸着剤の市場規模と予測も対象としています。各セグントの市場規模と予測は、金額ベース(米ドル)で行われています。
| 活性炭 |
| モレキュラーシーブ |
| シリカゲル |
| 活性アルミナ |
| クレイ吸着剤 |
| その他 |
| 石油精製 |
| 化学・石油化学 |
| ガス精製 |
| 水処理 |
| 空気分離・乾燥 |
| 包装 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 活性炭 | |
| モレキュラーシーブ | ||
| シリカゲル | ||
| 活性アルミナ | ||
| クレイ吸着剤 | ||
| その他 | ||
| 用途別 | 石油精製 | |
| 化学・石油化学 | ||
| ガス精製 | ||
| 水処理 | ||
| 空気分離・乾燥 | ||
| 包装 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
吸着剤市場の規模はどのくらいですか?
吸着剤市場は2026年に54.4 ビリオン 米ドルであり、2031年までに73.6 ビリオン 米ドルに達する見込みです。
吸着剤への需要を促進しているものは何ですか?
水質コンプライアンス、製油所および石油化学への投資、ガス精製ニーズが需要を支援しています。
2025年に最大のシェアを保持したタイプはどれですか?
活性炭が2025年の吸着剤市場の32.56%を占めました。
2031年にかけて最も速く成長する見込みの用途はどれですか?
水処理は2031年にかけてCAGR 7.25%で成長する見込みです。
最終更新日:



