
Taille et part du marché des adsorbants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
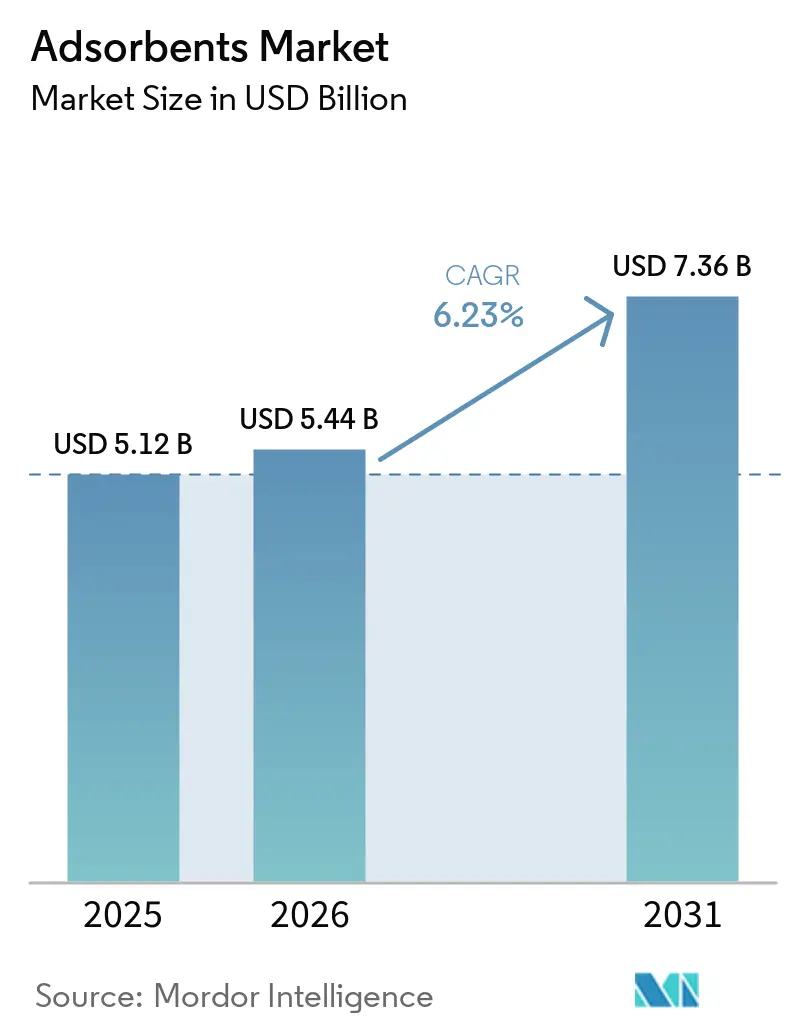
| Taille du Marché (2026) | 5.44 Milliards de dollars |
| Taille du Marché (2031) | 7.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adsorbants par Mordor Intelligence
La taille du marché des adsorbants était évaluée à 5,12 milliards USD en 2025 et devrait croître de 5,44 milliards USD en 2026 pour atteindre 7,36 milliards USD d'ici 2031, à un CAGR de 6,23 % durant la période de prévision (2026-2031). La croissance est soutenue par des réglementations plus strictes en matière de qualité de l'eau, de nouvelles capacités de raffinage et de pétrochimie, ainsi que des projets de traitement du gaz nécessitant des supports de séparation fiables. Ces facteurs accroissent la demande de remplacement récurrente, car les adsorbants sont utilisés dans les systèmes de traitement de l'eau, de traitement des carburants et de purification du gaz. Les fournisseurs s'orientent également vers des grades à plus haute valeur ajoutée offrant des cycles d'exploitation plus longs et de meilleures performances pour les contaminants difficiles. Le marché des adsorbants devient plus sensible à la fiabilité de l'approvisionnement, au coût du cycle de vie et au support technique, plutôt qu'au seul prix initial du matériau.
Principaux enseignements du rapport
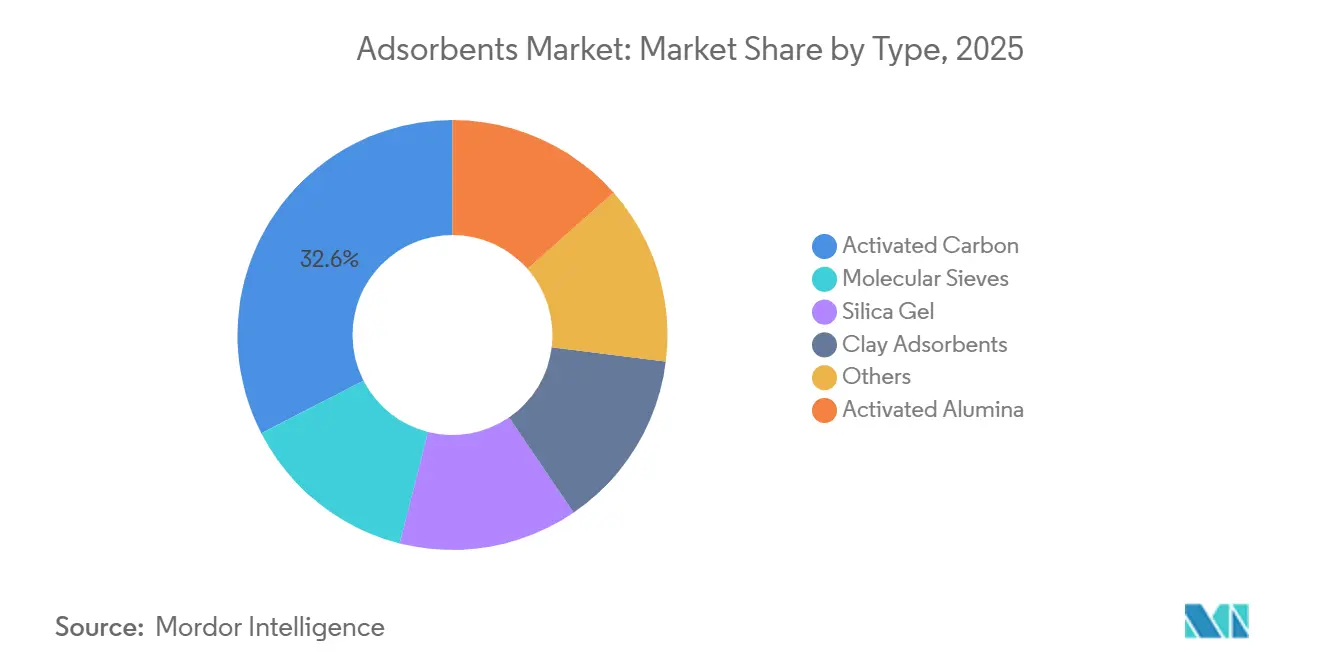
- Par type, le charbon actif détenait 32,56 % de la part du marché des adsorbants en 2025, tandis que les tamis moléculaires devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
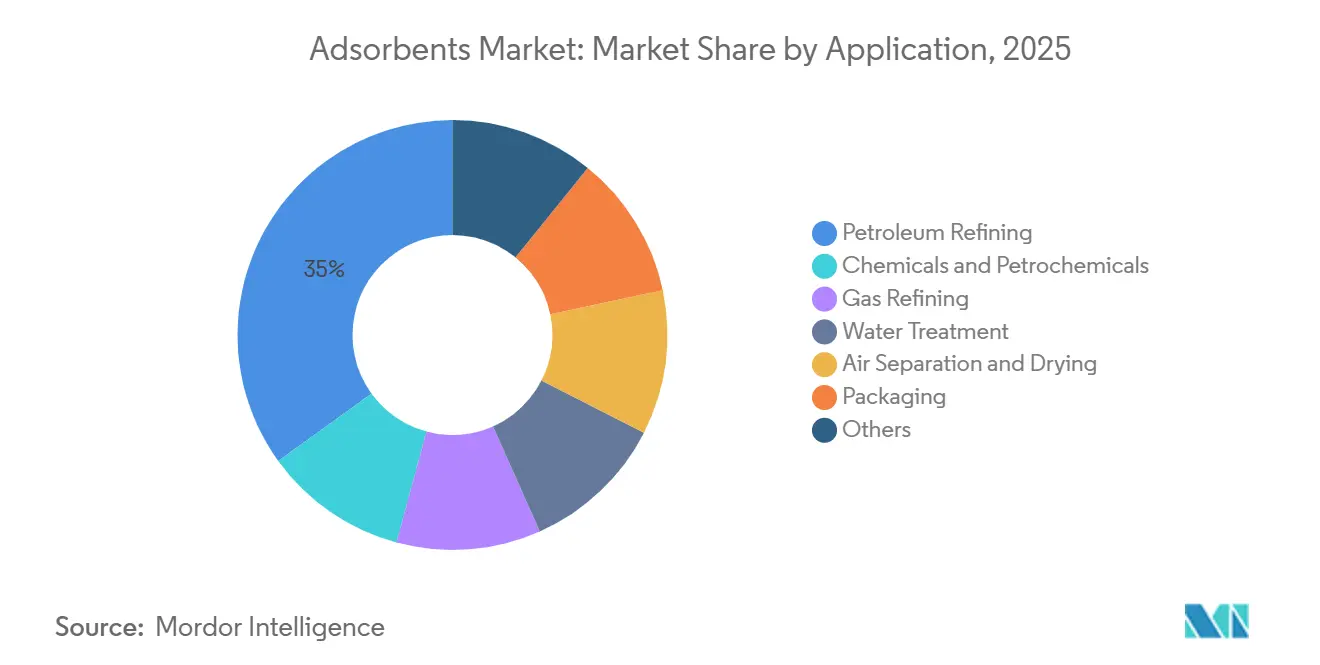
- Par application, le raffinage du pétrole détenait 34,97 % de la part du marché des adsorbants en 2025, tandis que le traitement de l'eau devrait progresser à un CAGR de 7,25 % jusqu'en 2031.
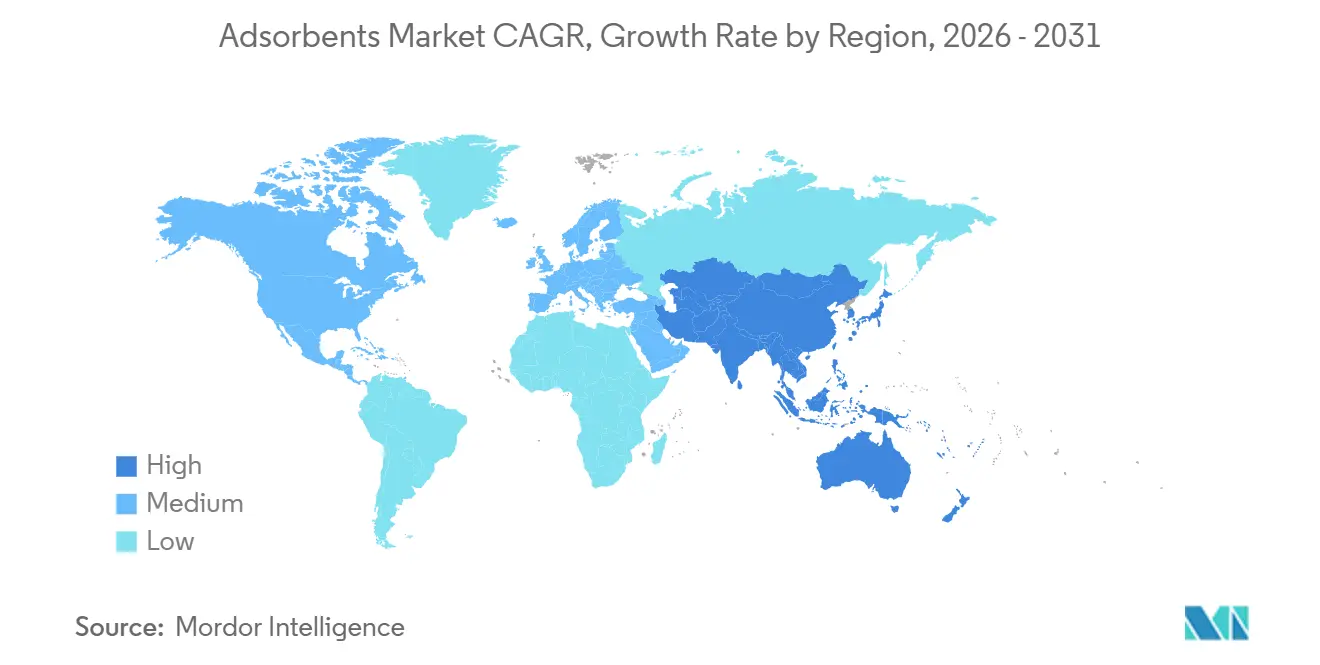
- Par géographie, l'Asie-Pacifique détenait 37,14 % de la part du marché des adsorbants en 2025 et devrait progresser à un CAGR de 7,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Conformité industrielle en matière de qualité de l'eau | +1.8% | Mondial, avec la plus forte intensité en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Expansion des capacités de raffinage et de pétrochimie | +1.5% | Cœur APAC (Chine, Inde), extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Demande de purification du gaz naturel, du GNL et de l'hydrogène | +1.2% | Amérique du Nord, APAC (Australie, Inde), Moyen-Orient | Long terme (≥ 4 ans) |
| Numérisation des cycles d'adsorbants et remplacement prédictif | +0.9% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Matériaux adsorbants bas carbone pour les contaminants difficiles | +0.7% | Amérique du Nord, UE ; émergent en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité industrielle en matière de qualité de l'eau
Des limites plus strictes pour l'eau potable font des supports de traitement un achat obligatoire pour de nombreux services publics. En avril 2024, l'Agence de protection de l'environnement des États-Unis a fixé des niveaux maximaux de contaminants à 4 parties par billion pour l'acide perfluorooctanoïque et l'acide perfluorooctane sulfonique dans l'eau potable[1]Agence de protection de l'environnement des États-Unis, « Substances per- et polyfluoroalkyles », Agence de protection de l'environnement des États-Unis, epa.gov. La réglementation impose aux systèmes concernés de surveiller ces substances et de se conformer aux limites d'ici 2029, ce qui soutient un cycle de mise à niveau défini. Le charbon actif en grains est une option de traitement courante pour bon nombre de ces applications, de sorte que les programmes de conformité peuvent accroître la demande de grades spécialisés. Le marché des adsorbants bénéficie lorsque les services publics considèrent conjointement les performances des supports, la fréquence de remplacement et la gestion des supports usagés. Cela oriente les achats vers des produits à capacité éprouvée et bénéficiant d'un support de réactivation fiable.
Expansion des capacités de raffinage et de pétrochimie
Les raffineries et les usines pétrochimiques utilisent des adsorbants dans les étapes de déshydratation, de purification, de séparation et de polissage. Ces installations nécessitent un remplacement périodique des supports, ce qui rend la demande opérationnelle plus durable qu'une commande initiale d'équipement. Les tamis moléculaires et l'alumine activée sont importants dans les procédés nécessitant des matières premières sèches ou des niveaux d'impuretés contrôlés. Les adsorbants argileux servent également à des applications de raffinage à grand volume, notamment le traitement des huiles alimentaires. Le marché des adsorbants croît lorsque de nouveaux complexes intègrent ces systèmes et lorsque les installations existantes traitent des matières premières plus difficiles. Les fournisseurs qui qualifient leurs produits pour des services critiques peuvent s'assurer des commandes récurrentes tout au long de la durée de vie opérationnelle d'un actif.
Demande de purification du gaz naturel, du GNL et de l'hydrogène
Le traitement du gaz naturel et du gaz naturel liquéfié nécessite une très faible teneur en eau pour protéger les équipements cryogéniques. Les tamis moléculaires sont largement utilisés pour la déshydratation profonde avant la liquéfaction et d'autres étapes de traitement du gaz. La nécessité d'une régénération prévisible et d'une haute sélectivité rend la validation des performances importante dans ces projets. La production et la purification de l'hydrogène utilisent également des systèmes d'adsorption, notamment les systèmes d'adsorption modulée en pression. Le marché des adsorbants bénéficie de ces applications car elles reposent sur des supports spécialisés et une régénération ou un remplacement récurrents. Les projets d'infrastructure énergétique peuvent donc soutenir une demande à long terme pour des grades à plus haute valeur ajoutée.
Numérisation des cycles d'adsorbants et remplacement prédictif
Les utilisateurs industriels passent de calendriers de remplacement fixes à des décisions basées sur l'état observé des supports. Cette approche peut réduire les événements de percée inattendus et éviter de retirer le matériau avant qu'il ne soit entièrement utilisé. Une étude de Scientific Reports de 2025 a évalué un système basé sur l'Internet des objets qui prédisait la percée des filtres à charbon actif dans des environnements industriels avec une précision supérieure à 80 %. L'étude illustre comment les données de capteurs peuvent aider les opérateurs à gérer les performances des filtres. La surveillance numérique peut être particulièrement utile sur les sites disposant de grands inventaires d'adsorbeurs et présentant des risques de perturbation coûteux. Le marché des adsorbants peut en bénéficier lorsque les fournisseurs associent les supports physiques à un service de surveillance de l'état.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des matières premières et des coûts d'activation | -1.4% | Mondial, particulièrement pour les producteurs APAC et les importateurs nord-américains | Court terme (≤ 2 ans) |
| Coûts énergétiques de régénération et d'élimination des adsorbants usagés | -1.0% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Friction de qualification pour les adsorbants spécifiques aux applications | -0.7% | Mondial, particulièrement dans les segments de spécialité et de haute pureté | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des matières premières et des coûts d'activation
Les producteurs de charbon actif dépendent de matières premières, d'énergie et de capacités d'activation susceptibles de connaître des variations de prix. La noix de coco, le charbon, le bois et d'autres intrants ne sont pas également disponibles dans toutes les régions. Cela crée une exposition aux événements météorologiques, aux coûts énergétiques, aux contraintes de transport et aux conditions d'approvisionnement locales. Lorsque les prix des intrants augmentent, les producteurs doivent soit accepter des marges plus faibles, soit augmenter leurs prix de vente. Le marché des adsorbants peut faire face à des décisions d'achat plus lentes de la part des utilisateurs sensibles aux coûts lorsque ces hausses de prix sont répercutées. L'incertitude de l'approvisionnement accroît également la valeur d'un approvisionnement diversifié et d'une fabrication régionale.
Coûts énergétiques de régénération et d'élimination des adsorbants usagés
La régénération et l'élimination peuvent rendre un système d'adsorbants plus coûteux que son prix d'achat initial ne le laisse supposer. Une étude de 2025 portant sur le charbon actif usagé a décrit la forte demande énergétique de la régénération thermique conventionnelle. Cela rend l'efficacité énergétique importante pour les applications qui remplacent ou réactivent fréquemment le matériau. Le marché des adsorbants subit une pression lorsque les clients évaluent le coût total du transport, de la régénération, de l'élimination et des nouveaux supports. Les petits services publics peuvent trouver ces coûts particulièrement difficiles à gérer. Les fournisseurs doivent expliquer comment la durée de vie du lit et les options de réactivation affectent le coût total du traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le charbon actif domine la demande tandis que les tamis moléculaires gagnent en demande dans le secteur des énergies propresLe charbon actif détenait 32,56 % du marché des adsorbants en 2025. Sa position reflétait son utilisation dans la purification de l'eau, le contrôle des émissions industrielles, la récupération de l'or et la décoloration des aliments. La conformité en matière de traitement de l'eau soutient la demande de charbon actif en grains dans de nombreuses applications municipales et industrielles. Sa large base d'utilisation aide le matériau à maintenir la demande auprès de plusieurs groupes de clients. Les fournisseurs de charbon actif se font également concurrence sur la structure des pores, la qualité des matières premières, la logistique et le support de réactivation. Cela rend le segment diversifié malgré sa position dominante.
Les tamis moléculaires devraient progresser à un CAGR de 6,78 % jusqu'en 2031. Leur croissance est liée à la purification de l'hydrogène, à la déshydratation du gaz naturel liquéfié, au traitement du bioéthanol et à la séparation de l'air. Ces applications nécessitent une élimination sélective de l'eau et une séparation des gaz dans des conditions d'exploitation contrôlées. La taille du marché des adsorbants pour les tamis moléculaires est soutenue par des projets où les exigences de performance limitent l'utilisation de substituts moins coûteux. Les recherches sur les membranes en tamis moléculaires carbonés indiquent également des travaux continus sur l'amélioration de la sélectivité. Les fournisseurs peuvent créer de la valeur grâce au support de spécification technique et à un approvisionnement de remplacement fiable.


Par application :
le raffinage du pétrole ancre les revenus tandis que le traitement de l'eau progresse le plus rapidementLe raffinage du pétrole détenait 34,97 % du marché des adsorbants en 2025. Les raffineurs utilisent plusieurs types d'adsorbants pour la désulfuration, la déshydratation, la séparation des paraffines et le polissage des produits. Les grandes installations consomment du matériau en continu au fur et à mesure que les lits sont régénérés ou remplacés. Les sites intégrés de raffinage et de pétrochimie peuvent accroître la demande de supports sur plusieurs unités de traitement. L'application reste importante car elle combine de grands volumes opérationnels avec des exigences de remplacement récurrentes. Les fournisseurs doivent respecter des spécifications de procédé strictes et des calendriers de maintenance dans ce groupe de clients.
Le traitement de l'eau devrait progresser à un CAGR de 7,25 % jusqu'en 2031. Les réglementations sur l'eau potable créent une demande de solutions de traitement capables d'éliminer les contaminants et de maintenir la conformité. Les mises à niveau municipales, le contrôle des eaux usées industrielles et les projets de réutilisation soutiennent la taille du marché des adsorbants pour le traitement de l'eau. Le charbon actif en grains est l'une des options utilisées dans les systèmes de traitement, aux côtés d'autres supports adsorbants sélectionnés pour des contaminants spécifiques. Les décisions de dépenses prennent de plus en plus en compte la gestion des supports usagés et la disponibilité des services de réactivation. Cela confère aux fournisseurs proposant un support sur le cycle de vie une position plus solide.
Analyse géographique
Marché des Adsorbants en Asie-Pacifique
L'Asie-Pacifique détenait 37,14 % du marché des adsorbants en 2025 et devrait progresser à un CAGR de 7,13 % jusqu'en 2031. La région combine une importante activité de raffinage et de pétrochimie avec des besoins croissants en matière de traitement des eaux. La Chine et l'Inde constituent d'importants centres de demande en raison de leur échelle industrielle et de leurs besoins en infrastructures. Les pays d'Asie du Sud-Est consomment également du charbon actif dans le raffinage de l'huile de palme, le traitement municipal et les opérations pétrochimiques. La base d'approvisionnement régionale comprend à la fois des producteurs de produits de base et des fournisseurs de milieux de séparation spécialisés. La taille du marché des adsorbants en Asie-Pacifique est également influencée par la disponibilité des matières premières locales et la capacité de traitement.
Marché des Adsorbants en Amérique du Nord
L'Amérique du Nord connaît une demande plus forte pour les milieux de traitement des eaux à la suite des exigences fédérales relatives aux substances perfluoroalkylées et polyfluoroalkylées. En février 2026, Calgon Carbon Corporation a annoncé une expansion de près de 100 millions USD de sa capacité de réactivation du charbon pour l'eau potable dans son usine de Columbus, Ohio[2]Calgon Carbon Corporation, "Calgon Carbon investit près de 100 millions USD pour étendre sa capacité de réactivation du charbon pour l'eau potable dans son usine de Columbus, Ohio," Calgon Carbon Corporation, calgoncarbon.com. Le projet devrait entrer en exploitation en 2028. La société a également annoncé le développement de l'usine Tyger River en Caroline du Sud dans le cadre de son programme Operation Bedrock.
Marché des Adsorbants en Europe
L'Europe accorde une grande importance à la qualité de l'eau et aux milieux de traitement spécialisés. Ses clients sont susceptibles d'évaluer attentivement les performances, la documentation de conformité et la gestion en fin de vie. Cela soutient la demande de charbon actif et de produits à échange d'ions dans les applications de traitement difficiles. La région compte également des clients industriels et chimiques établis qui ont besoin de milieux de séchage et de purification des gaz. Des coûts d'énergie et d'élimination plus élevés peuvent rendre la performance sur le cycle de vie particulièrement importante. Les fournisseurs capables de démontrer des cycles d'exploitation plus longs pourraient être mieux positionnés sur le marché des adsorbants.
Marché des Adsorbants au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des zones plus modestes mais importantes pour la demande future. Le Brésil présente des besoins en traitement des eaux qui soutiennent l'utilisation du charbon actif et des zéolites dans les systèmes municipaux et industriels. Le Moyen-Orient dispose de projets de traitement du gaz et de raffinage qui nécessitent des matériaux de déshydratation et de purification. L'expansion du raffinage en Afrique peut également créer de nouveaux cas d'usage pour les milieux de traitement. Ces régions offrent aux fournisseurs des opportunités là où les infrastructures énergétiques et hydrauliques sont en cours de développement.

Paysage concurrentiel
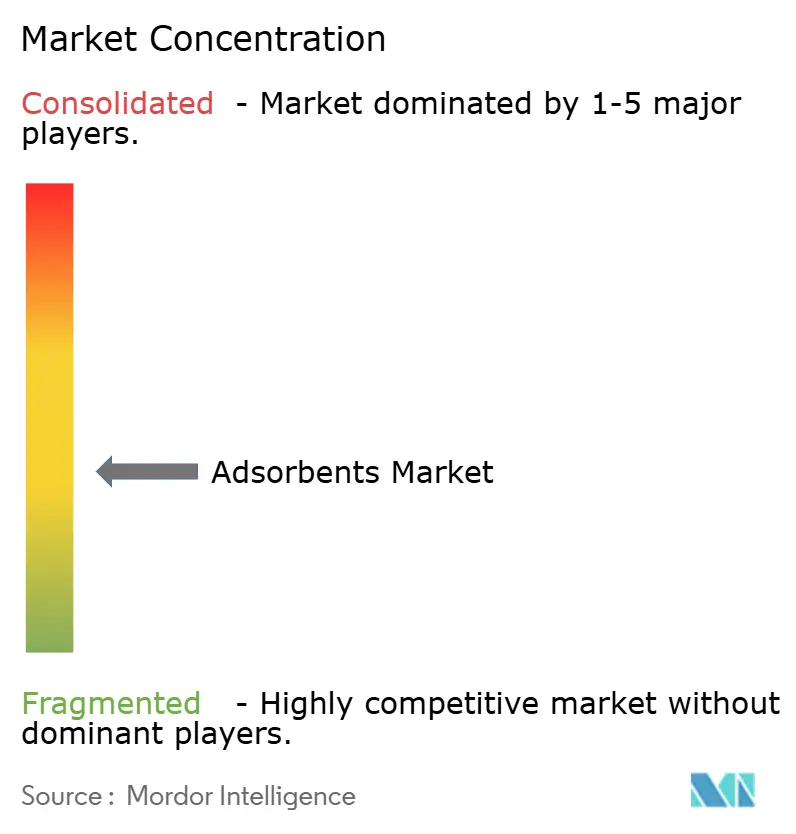
Le marché des adsorbants est modérément concentré, les cinq premiers acteurs étant BASF, Honeywell International Inc, Arkema, W. R. Grace & Co.-Conn et CLARIANT. Jacobi Carbons Group, Cabot Corporation et Calgon Carbon Corporation sont importants dans le charbon actif et les services associés. La concurrence diffère selon les produits, car le charbon pour le traitement de l'eau, les supports pour raffineries et les matériaux de séparation des gaz ont des exigences de qualification distinctes. Les grands fournisseurs se font concurrence par la largeur de gamme de produits, le support technique et la production régionale.
Les fournisseurs se concentrent sur les produits destinés au traitement de l'eau, aux carburants renouvelables, au traitement du gaz et à la purification de l'hydrogène. Au premier trimestre 2026, CLARIANT a signalé une croissance dans les applications de carburants renouvelables pour les produits Tonsil utilisés dans la production d'huile végétale hydrotraitée et de carburant d'aviation durable. L'investissement de Calgon Carbon Corporation en février 2026 dans l'Ohio étend l'approvisionnement national en réactivation. Son usine Tyger River prévue renforce cette stratégie de sécurité de l'approvisionnement. Le protocole d'accord d'octobre 2024 de CLARIANT avec DS Dansuk a soutenu la production de Tonsil RNF pour les applications d'huile végétale hydrotraitée et de carburant d'aviation durable en Corée du Sud.
La surveillance numérique offre aux fournisseurs un moyen de se différencier par le service ainsi que par les performances des matériaux. Les recherches sur la prédiction de la percée des filtres montrent comment les données opérationnelles peuvent soutenir le remplacement opportun des supports. L'innovation en matière de matériaux comprend également les cadres métal-organiques, les matériaux polymères et les structures carbonées avancées pour l'élimination sélective des contaminants. Les fournisseurs établis bénéficient lorsque les acheteurs exigent des systèmes de qualité validés, des références opérationnelles et une infrastructure de service fiable. Les nouveaux entrants peuvent d'abord réussir dans des niches exigeantes où les supports existants ne répondent pas à la sélectivité requise.
Leaders du secteur des adsorbants
BASF
Honeywell International Inc
Arkema
W. R. Grace & Co.-Conn
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adsorbants
- Arkema
- Axens
- BASF
- Cabot Corporation
- Calgon Carbon Corporation
- CLARIANT
- Ecovyst Inc.
- Honeywell International Inc
- Jacobi Carbons Group
- KURARAY CO., LTD.
- Mitsubishi Chemical Corporation
- PQ Corporation
- Tosoh Corporation
- W. R. Grace & Co.-Conn
- Zeochem

Recent Industry Developments in Marché des Adsorbants
- Février 2026 : Kemira a annoncé des plans pour étendre son site de Tarragone, en Espagne, avec une usine de réactivation du charbon actif usagé pour les applications d'eau potable en Ibérie. La capacité de réactivation supplémentaire soutient l'utilisation circulaire et l'approvisionnement régional en adsorbants à base de charbon actif pour le traitement de l'eau potable et des eaux usées.
- Février 2026 : KURARAY CO., LTD. a annoncé que sa filiale Calgon Carbon Corporation investira près de 100 millions USD pour étendre la capacité de réactivation du charbon actif dans son usine de Columbus, Ohio. L'investissement augmente la disponibilité du charbon réactivé, soutenant la demande d'adsorbants à base de charbon dans le traitement de l'eau potable.


Périmètre du rapport mondial sur le marché des adsorbants
Les adsorbants sont des matériaux poreux qui attirent et retiennent sélectivement des molécules, des ions ou d'autres substances sur leurs surfaces, permettant la séparation et l'élimination de composants ciblés dans les gaz et les liquides. Leur grande surface spécifique et leurs structures de pores ajustables les rendent utiles pour la purification, le séchage, l'élimination des contaminants et les procédés de séparation dans les applications industrielles.
Le marché des adsorbants est segmenté par type, application et géographie. Par type, le marché est segmenté en charbon actif, tamis moléculaires, gel de silice, alumine activée, adsorbants argileux et autres. Par application, le marché est segmenté en raffinage du pétrole, produits chimiques et pétrochimiques, raffinage du gaz, traitement de l'eau, séparation et séchage de l'air, emballage et autres. Le rapport couvre également la taille du marché et les prévisions pour les adsorbants dans 16 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Charbon actif |
| Tamis moléculaires |
| Gel de silice |
| Alumine activée |
| Adsorbants argileux |
| Autres |
| Raffinage du pétrole |
| Produits chimiques et pétrochimiques |
| Raffinage du gaz |
| Traitement de l'eau |
| Séparation et séchage de l'air |
| Emballage |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Charbon actif | |
| Tamis moléculaires | ||
| Gel de silice | ||
| Alumine activée | ||
| Adsorbants argileux | ||
| Autres | ||
| Par application | Raffinage du pétrole | |
| Produits chimiques et pétrochimiques | ||
| Raffinage du gaz | ||
| Traitement de l'eau | ||
| Séparation et séchage de l'air | ||
| Emballage | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des adsorbants ?
Le marché des adsorbants s'élève à 5,44 milliards USD en 2026 et devrait atteindre 7,36 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'adsorbants ?
La conformité en matière de qualité de l'eau, les investissements dans le raffinage et la pétrochimie, ainsi que les besoins en purification du gaz soutiennent la demande.
Quel type détenait la plus grande part en 2025 ?
Le charbon actif détenait 32,56 % du marché des adsorbants en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le traitement de l'eau devrait progresser à un CAGR de 7,25 % jusqu'en 2031.
Dernière mise à jour de la page le:



