
アベマシクリブ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.44 十億米ドル |
| 市場規模 (2032) | 4.37 十億米ドル |
| 成長率 (2027 - 2032) | 12.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアベマシクリブ市場分析
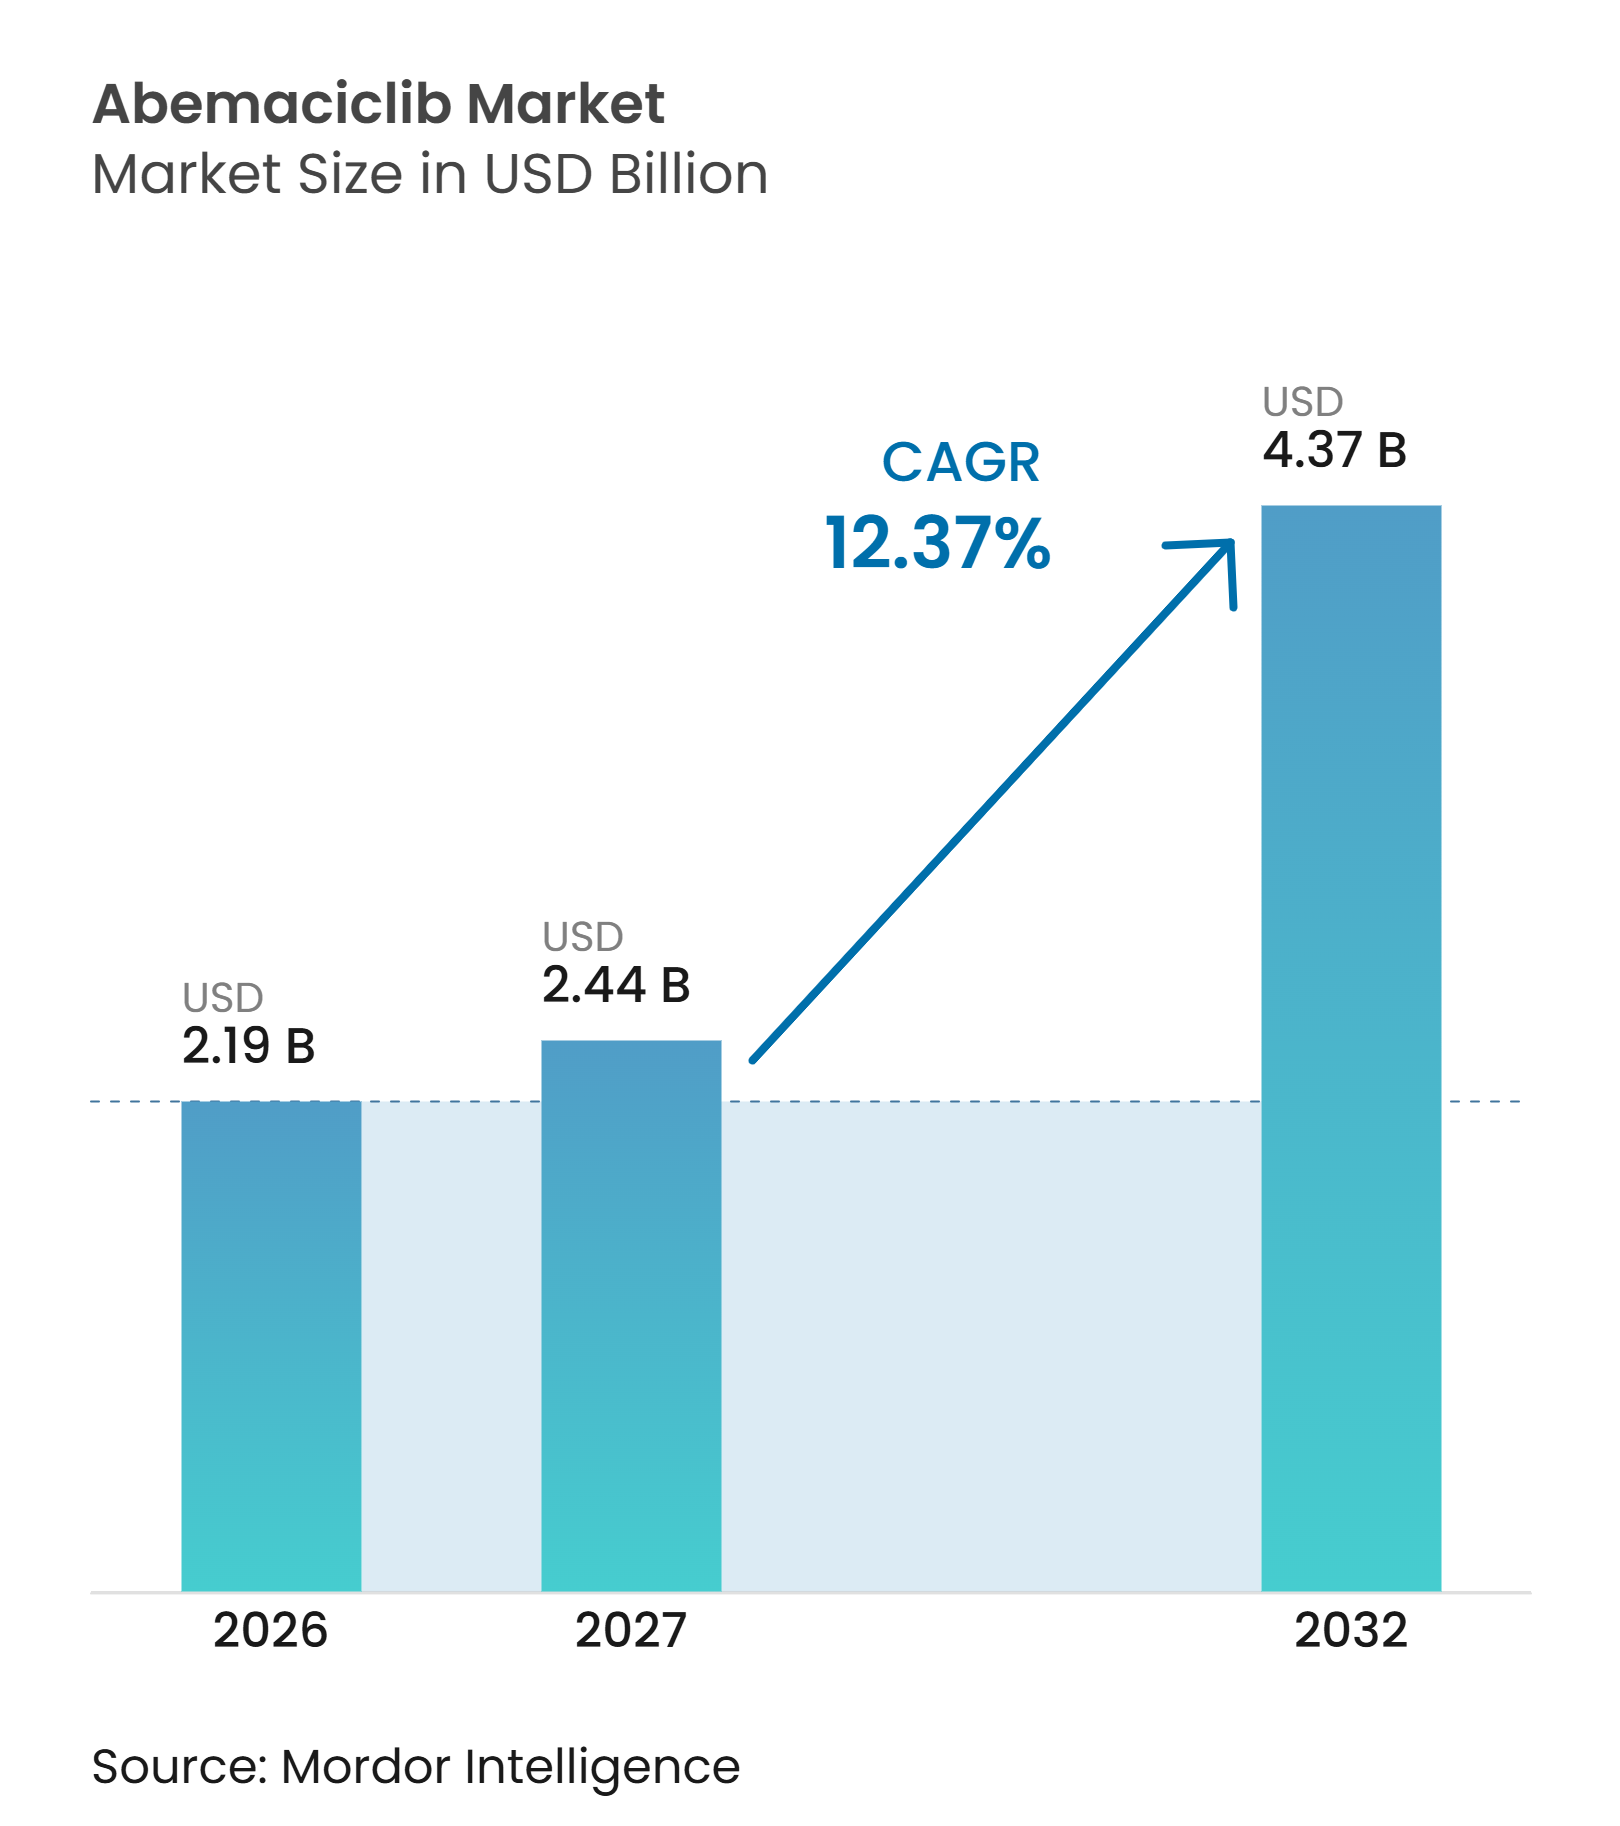
アベマシクリブ市場規模は2026年に2.19 ビリオン 米ドル、2027年に2.44 ビリオン 米ドルと予測され、2032年までに4.37 ビリオン 米ドルに達し、2027年から2032年にかけて12.37%のCAGRで成長する見込みです。
成長は、高リスクのホルモン受容体陽性・HER2陰性早期乳がん患者に対する補助療法の拡大に依存しています。monarchEからの7年間のエビデンスは、内分泌療法と並行した早期使用を支持する生存アウトカムを臨床医に提供しています。アベマシクリブ市場は、モニタリングが整備されている場合に点滴センター以外での治療を可能にする経口投与からも恩恵を受けています。バイオマーカーガイド下のシーケンシングとイムルネストラントの併用は、ESR1変異を有する進行疾患における療法の役割を広げています。償還制限、用量管理の必要性、および他のCDK4/6阻害剤との競合が、引き続きアクセスと処方決定を形成していきます。
主要レポートのポイント
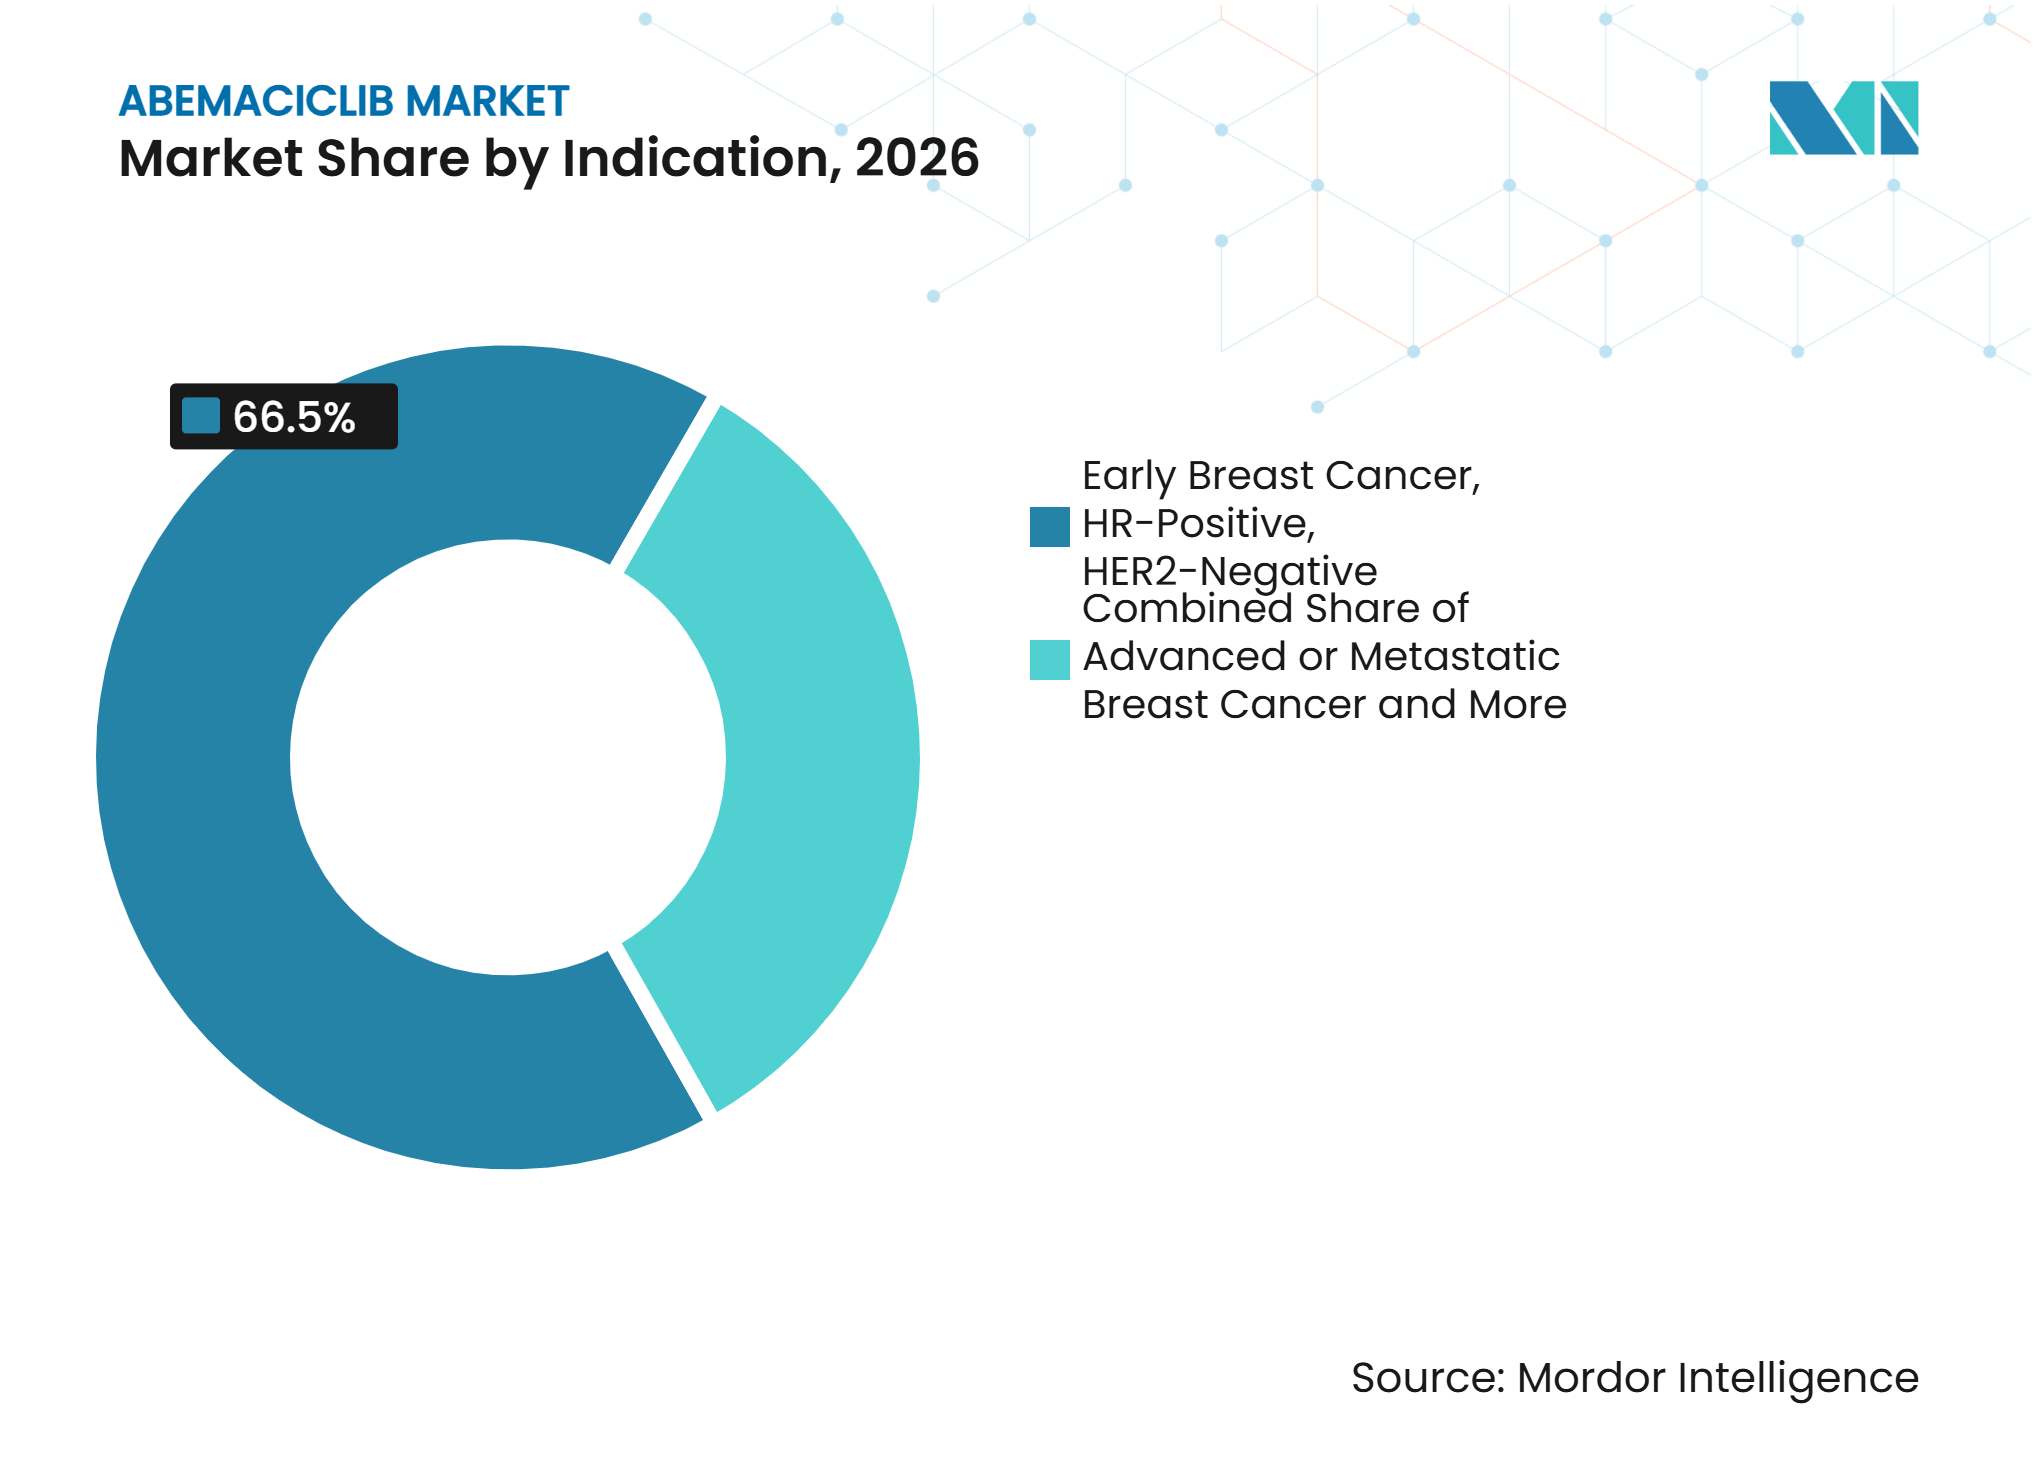
- 適応症別では、早期HR陽性・HER2陰性乳がんが2026年のアベマシクリブ治療収益の66.45%を占め、行性または転移性HR陽性・HER2陰性乳がんは2032年までに14.67%のCAGRで成長すると予測されています。
- 投与量強度別では、50mgが2026年のアベマシクリブ市場価値の31.34%を占め、2032年までに13.21%のCAGRで成長すると予測されています。
- 療法タイプ別では、単剤療法が2026年のアベマシクリブ治療収益の80.83%を占め、併用療法は2032年までに14.19%のCAGRで成長すると予測されています。
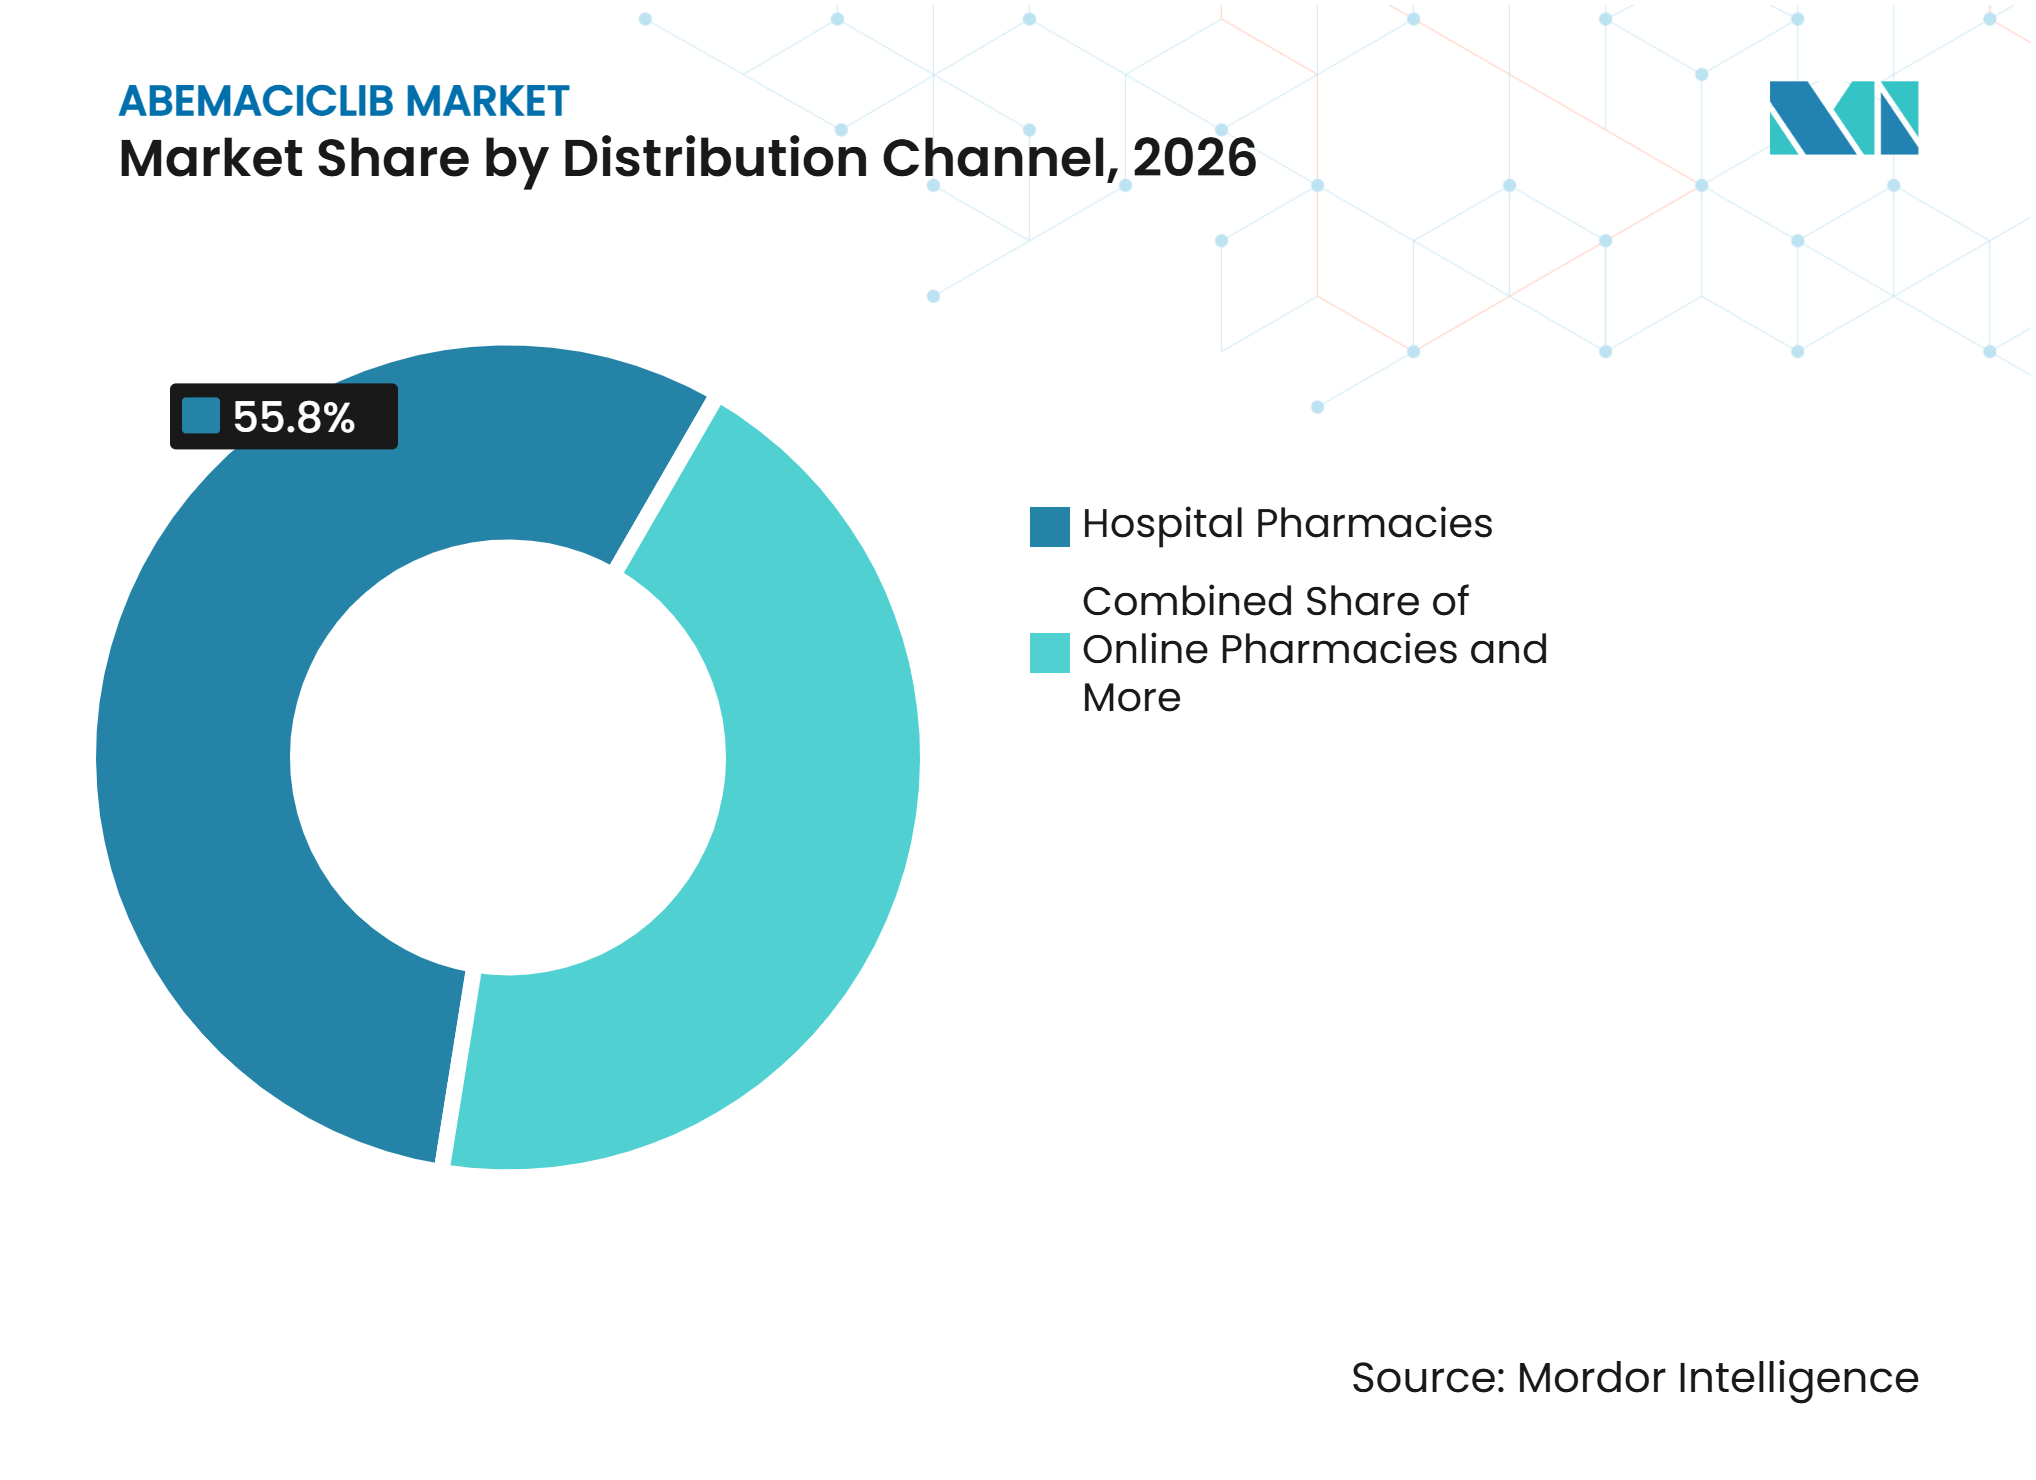
- 流通チャネル別では、病院薬局が2026年のアベマシクリブ市場価値の55.79%を占め、オンライン薬局は2032年までに13.63%のCAGRで成長すると予測されています。
- エンドユーザー別では、総合がん病院が2026年のアベマシクリブ治療収益の40.19%を占め、民間腫瘍クリニックは2032年までに14.13%のCAGRで成長すると予測されています。
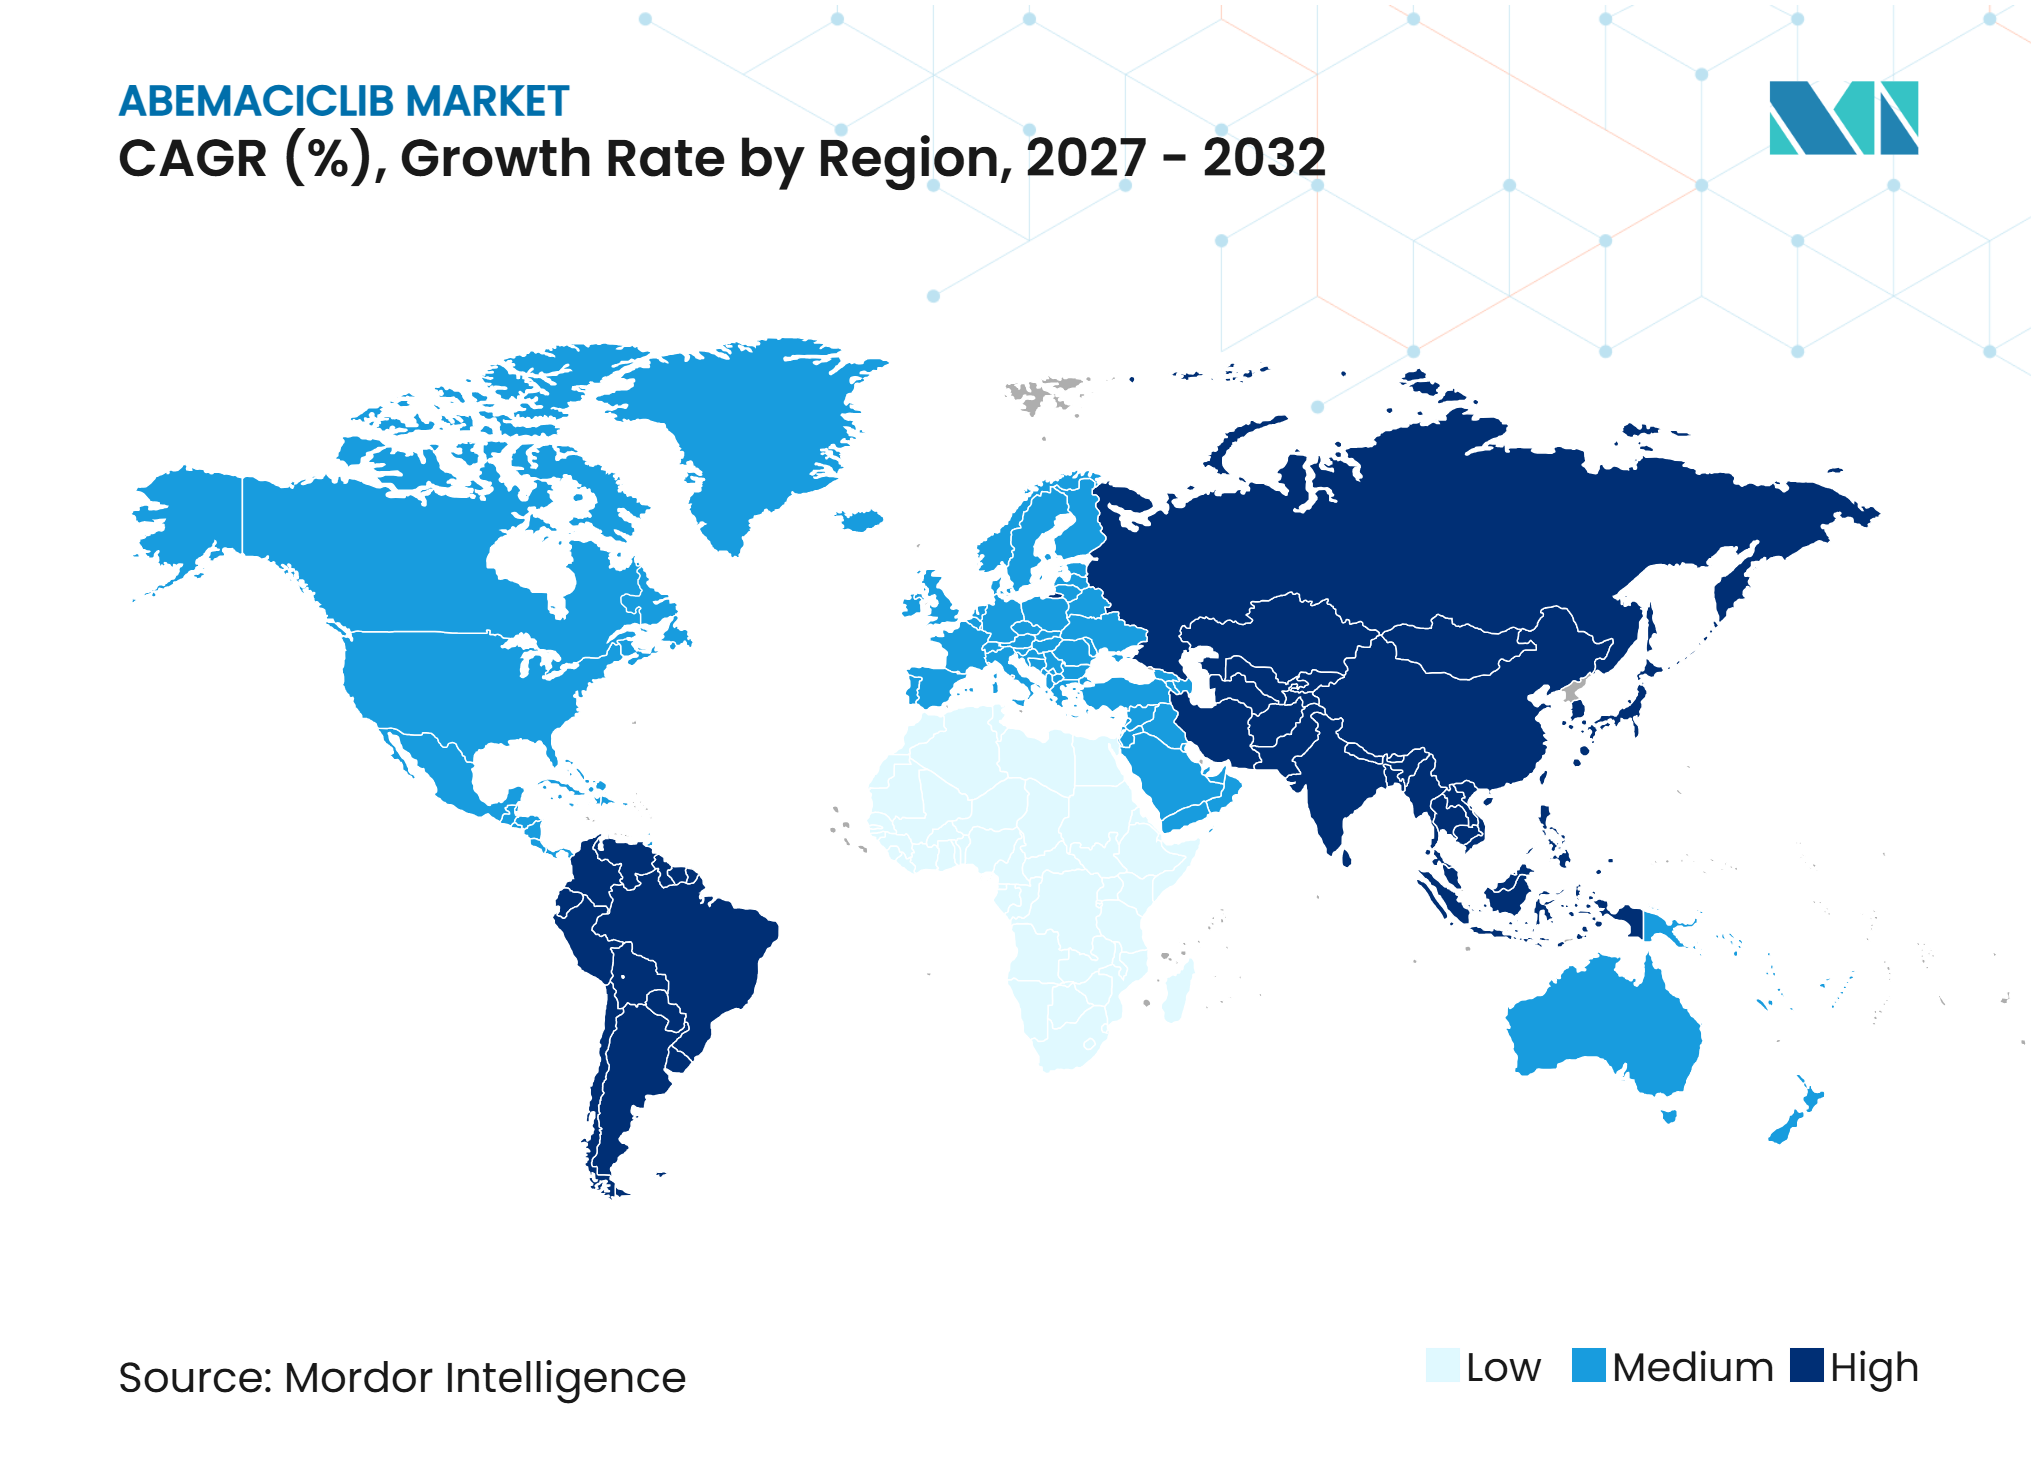
- 地域別では、北米が2026年のアベマシクリブ治療収益の49.89%を占め、アジア太平洋地域は2032年までに13.45%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
アベマシクリブ市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高リスク早期乳がんにおける補助療法の拡大 | +3.2% | 北米と欧州での早期利益を伴うグローバル | 長期(4年以上) |
| 経口標的腫瘍療法の採用増加 | +2.1% | グローバル、北米および西欧での採用が最も高い | 中期(2〜4年) |
| バイオマーカー主導の治療経路の利用増加 | +1.8% | 北米およびEU、アジア太平洋地域の主要市場で新興 | 中期(2〜4年) |
| HR陽性・HER2陰性乳がんの早期診断と治療 | +1.4% | グローバル、南米およびMEAへの波及効果あり | 長期(4年以上) |
| 長期monarchEエビデンスによる処方医の信頼向上 | +1.3% | グローバル、北米・欧州・日本での早期利益あり | 短期(2年以下) |
| 中国の商業化と償還拡大 | +1.5% | 中国、東南アジアおよび韓国への波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高リスク早期乳がんにおける補助療法の拡大
高リスクのリンパ節陽性早期乳がんにおける補助療法は、アベマシクリブ市場の中心的な需要ドライバーであり続けています。この設定での治療は2年間継続され、転移性ケアにおける中央値の治療サイクルよりも長い治療期間を生み出しています。monarchEの主要全生存分析では、内分泌療法単独と比較して、アベマシクリブ+内分泌療法による死亡リスクが15.8%低減したことが報告されました。追跡期間の中央値は76.2ヶ月であり、報告されたハザード比は0.842(95%信頼区間:0.722〜0.981)でした[1]。7年の浸潤性無病生存率は、アベマシクリブで77.4%、対照レジメンで70.9%であり、遠隔再発無病生存率はそれぞれ80.0%と74.9%でした。
この生存結果は、処方委員会が補助療法への資金提供をより強固に支持する根拠を提供します。また、以前は内分泌療法単独を受けていた可能性のある患者の治療開始を促進します。アベマシクリブ市場は、再発疾患だけでなく、より早期の治療決定から需要を引き出すことができます。このエビデンスは、同じ補助療法の生存結果を確立していない他のCDK4/6療法とアベマシクリブを区別するものです。Lillyは、2025年の読み出し後にこの結果を世界中の保健当局に提出したと報告しました。
経口標的腫瘍療法の採用増加
経口標的療法は、点滴センターの能力に依存しない治療モデルを支援します。アベマシクリブは1日2回服用されるため、コミュニティ腫瘍診療所が病院の点滴設定以外で治療を管理できます。このフォーマットは、処方医、薬剤師、患者がモニタリングを調整できる場合に、療法へのアクセスをより容易にします。アベマシクリブ市場は、薬物配送と補充サポートを手配できる専門薬局およびテレファーマシーチャネルによって支援されています。NCODAは、腫瘍診療所内の医療統合調剤薬局を経口腫瘍薬の優先ルートとして説明しました。この運営モデルは、調剤を用量変更、副作用カウンセリング、および検査レビューと連携させます。
下痢、好中球減少症、および血球数モニタリングには依然として臨床的監視が必要であるため、流通モデルは重要です。経口治療は、調整されたケアパスウェイの必要性を排除しません。患者体験のより多くの部分を薬局およびコミュニティ設定に移行させます。アベマシクリブ市場は、統合調剤が処方チームとの連絡を維持しながらアドヒアランスを改善する場所で成長する余地があります。民間腫瘍クリニックとオンライン薬局は、それぞれのユーザーおよびチャネルグループの中で最も強い予測成長を示しています。このパターンは、腫瘍専門医からのケアの完全な移行ではなく、構造化された外来管理への移行を反映しています。
バイオマーカーガイド下ケアと長期臨床的信頼
バイオマーカーガイド下治療は、進行乳がんにおける治療変化に伴い、アベマシクリブ市場に明確な役割を生み出します。SERENA-6では、新興ESR1変異のctDNA誘導検出が、患者がCDK4/6阻害剤を継続しながらカミゼストラントへの先制的切り替えを支持しました。この試験では、元のレジメンの継続と比較して、進行または死亡のリスクが56%低減したことが報告されました。無増悪生存期間の中央値は、切り替え戦略で16.0ヶ月、継続治療で9.2ヶ月でした。このアプローチは、内分泌療法が調整される際のCDK4/6阻害の継続を支持します。
実世界のマルチオミクス研究でも、ESR1変異の有病率が治療前の5%からCDK4/6阻害剤での進行後に21%に増加したことが判明しました。2026年9月、FDAはESR1変異を有する局所進行または転移性乳がんに対してイムルネストラントとアベマシクリブの併用を承認し、コンパニオン診断としてGuardant360 CDxも承認しました。長期monarchEデータセットは、患者サブグループ全体での補助療法使用に対する医師の信頼をさらに強化します。更新されたエビデンスは、年齢、閉経状態、化学療法歴、および地理的サブグループ全で一貫した浸潤性無病生存ベネフィットを示しました。この広範なエビデンスベースは、臨床医が治療ベネフィットと投与および忍容性の要求のバランスを取る際の不確実性を軽減する可能性があります。
早期診断、中国アクセス、および償還拡大
ホルモン受容体陽性・HER2陰性乳がんの早期同定は、補助療法の評価対象グループを拡大します。世界的な乳がん罹患率はアベマシクリブ市場に大きな臨床基盤を提供し、診断パターンは適格患者が再発前に治療に入るかどうかを決定します。2025年の分析では、2022年に世界で230万件の新規女性乳がん症例が記録され、ホルモン受容体陽性疾患が診断の70%〜80%を占めると報告されました。同分析では、特に低所得環境において、2050年までに乳がん死亡者数が大幅に増加する可能性があることも示されました。 より良い早期発見は、治療期間が長い補助療法設定への需要を移行させることができます。
中国は、商業インフラと国家償還を通じてアベマシクリブ市場に独自のアクセス経路を提供しています。2026年6月、Innovent と Lilly は、Lilly が製造、供給、開発の責任を保持しながら、Innovent が承認された適応症全体にわたって中国本土でのVerzeniosの商業化権を単独で保有することに合意しました。この合意は、Lillyの供給能力とInnoventの腫瘍商業プレゼンスを結びつけます。NRDLクラスBの更新により、早期および進行乳がんの適応症全体にわたる全国的な償還が維持されました。これらの進展は中国でのアクセスを支援し、地域の腫瘍経路が成熟するにつれて近隣市場での採用に影響を与える可能性があります。
アベマシクリブ市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い治療費と償還制限 | -1.8% | グローバル、新興経済国および南欧・東欧で最も深刻 | 中期(2〜4年) |
| 他のCDK4/6阻害剤との競合 | -2.1% | グローバル、北米および西欧で最も激しい | 短期(2年以下) |
| 下痢、好中球減少症、および用量調整の負担 | -0.9% | グローバル、アジア人患者集団での発生率が高い | 長期(4年以上) |
| 1日2回の慢性投与とモニタリングの負担 | -0.7% | グローバル、特にコミュニティおよび農村部の設定 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い治療費と償還制限
治療費は、アベマシクリブ市場における実世界での普及に対する重大な障壁であり続けています。2025年の英国費用対効果モデルでは、内分泌療法単独と比較したアベマシクリブ+内分泌療法の増分費用対効果比が、質調整生存年あたり52,317英ポンドと推定されました。この結果は、定価でのNICEの標準的な支払い意思閾値を超えていました。このモデルはまた、補助療法が転移性疾患に関連する後期コストを削減できることも認識しました。したがって、価格と償還交渉は広範なアクセスにとって引き続き重要です。
医療技術評価機関は、市場によって異なる方法でエビデンスを評価します。NICE、カナダ薬物庁、フランスのHASは、成熟した生存アウトカムを評価する間、補助療法のカバレッジを遅らせる可能性があります。これにより、規制承認と資金提供された患者アクセスの間にタイミングのギャップが生じます。新興市場では、承認後でも自己負担費用が多くの臨床的に適格な患者を除外する可能性があります。中国は対照的なケースを提供ており、NRDLで交渉された価格設定がアクセスを拡大し、手頃な価格を支援しました。2年間の補助療法レジメンは相当な予算コミットメントを伴うため、アベマシクリブ市場は引き続き支払者の決定に敏感です。
他のCDK4/6阻害剤との競合と治療負担
他のCDK4/6阻害剤との競合は、アベマシクリブ市場が適格患者全員を獲得する能力を制限します。リボシクリブは2024年9月に高リスク早期乳がんに対してFDA承認を取得し、そのラベルにはリンパ節陰性患者も含まれています。中国では、2025年中に複数の国内CDK4/6阻害剤が競合設定に参入しました。この選択肢の増加は、2029年の中国特許満了前に支払者のレバレッジを高め、価格圧力を加速させる可能性があります。また、臨床医と医療システムが行うエビデンスとアクセスの比較も変化させます。
忍容性と治療ルーティンが第2の抑制要因を生み出します。下痢、好中球減少症、および用量調整は、中断や高用量から低用量への移行を引き起こす可能性があります。2025年の実世界研究では、補助療法を受けている患者の20%〜29%で用量減少が報告されました。1日2回の投与と定期的な全血球計算モニタリングは、コミュニティおよび農村部の設定では維持が困難な場合があります。これらの負担は、腫瘍ケア、薬局サービス、および患者教育を組み合わせることができるプロバイダーに有利です。また、継続療法のために薬局が在庫しなければならない投与量強度の組み合わせにも影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:
補助療法使用が収益を固定し、行疾患が加速早期HR陽性・HER2陰性乳がんは2026年のアベマシクリブ治療収益の66.45%を占めました。アベマシクリブ市場は、monarchEラベルの強さと補助療法設定における2年間の治療期間から恩恵を受けています。この適応症のアベマシクリブの市場価値は、典型的な転移性治療サイクルよりも長い収益期間から恩恵を受けています。7年間の浸潤性無病生存率は、アベマシクリブ+内分泌療法で77.4%、内分泌療法単独で70.9%に達しました。継続的な絶対的ベネフィットは、学術腫瘍センターおよび国家治療経路での使用を支持します。
進行性または転移性HR陽性・HER2陰性乳がんは2032年までに14.67%のCAGRで成長すると予測されています。2026年9月のイムルネストラント+アベマシクリブのFDA承認により、ESR1変異を有する局所進行または転移性疾患に対する新たな選択肢が確立されました。EMBER-3では、この併用療法が全患者においてイムルネストラント単独と比較して進行リスクを41%低減しました。ESR1変異サブグループでは、無増悪生存期間の中央値は併用療法で11.1ヶ月、イムルネストラント単独で5.5ヶ月でした。他の適応症は依然として小さいですが、脱分化型脂肪肉腫におけるSARC041試験は、乳がん以外への将来的な拡大の可能性を示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
投与量強度別:
50mgがシェアと成長をリード50mg強度は2026年のアベマシクリブ治療収益の31.34%を占め、2032年までに13.21%のCAGRで成長すると予測されています。消化管感受性または軽度肝機能障害を有する一部の患者の開始用量として機能します。また、150mgからの用量減少後の一般的な維持強度でもあります。2025年に発表された実世界エビデンスでは、補助療法患者の20%〜29%で用量減少が確認されました[2]。これらの治療パターンにより、50mgフォーマットは持続療法において中心的な役割を担っています。
アベマシクリブ市場は、150mg強度が標準的な初期補助用量であるため、その需要を維持しています。100mg強度は、治療が調整される際の中間ステップとして機能します。200mg強度は、多くの前治療を受けた転移性疾患における単剤療法に使用され、より狭い量セグメントにとどまっています。用量変更が一般的であるため、アベマシクリブ市場はすべての投与量強度にわたって在庫をサポートする必要があります。イムルネストラントの併用が総合がんシステムで拡大するにつれて、高強度の需要がより関連性を持つようになる可能性があります。これは、患者固有の忍容性とジメン変更に対応できる薬局在庫計画を必要とします。
療法タイプ別:
単剤療法が規模を維持しながら併用療法が台頭単剤療法は2026年のアベマシクリブ治療収益の80.83%を占めました。アベマシクリブは、HR陽性・HER2陰性進行乳がんにおける単剤療法と併用療法の両方に承認された唯一のCDK4/6阻害剤です。そのCDK4選択性は、一部の他の薬剤における好中球減少症管理に関連する休薬期間なしに、毎日継続投与を支持します。これにより、内分泌感受性が低下した多くの前治療を受けた患者に対して単剤療法が関連性を持ちます。したがって、リーディングポジションは後期ラインケアにおける確立された臨床的役割を反映しています。
併用療法は2032年までに14.19%のCAGRで成長すると予測されています。アベマシクリブの併用治療の市場価値は、イムルネストラントと内分泌シーケンシング戦略の継続的な研究によって支援されています。SERENA-6は、ESR1変異が出現した後に内分泌パートナーを切り替えながらCDK4/6阻害を継続することで、進行リスクを低減できることを示しました。Lillyはまた、ESMO 2026においてCDK4/6阻害剤進行後のアベマシクリブ+フルベストラントのpost-MONARCH全生存データを発表しました。日本、ドイツ、フランスでの正式なガイダンスは、承認されたダブレットが治療シーケンスで日常的になる速度に影響を与えます。
流通チャネル別:
病院薬局がリードしながらオンライン薬局が拡大病院薬局は2026年のアベマシクリブ治療収益の55.79%を占めました。その地位は、専門腫瘍設定における処方の集中と、療法開始時の密接なモニタリングの必要性を反映しています。統合チームは、1つのケアパスウェイ内で用量調整、検査、アドヒアランス、および副作用カウンセリングを管理できます。この構造は、1日2回のレジメンを開始する患者に特に有用です。アベマシクリブ市場は、複雑な臨床調整が必要な場合に引き続き病院に依存しています。病院ベースの調剤は、腫瘍薬剤師と処方医の間の直接的なコミュニケーションも支援します。
オンライン薬局は2032年までに13.63%のCAGRで成長すると予測されています。この成長は、規制されたテレファーマシーの拡大と経口薬の自宅配送に対する患者の需要によって支援されています。Apo.com Groupは2025年中に処方ビジネスで75%の成長を報告し、1日あたりの処方調剤能力を40,000パッケージに倍増させました。小売薬局は、維持用量で安定している患者に引き続き関連性があります。全血球計算モニタリングと用量管理は調剤から切り離すことができないため、デジタルチャネルは依然として臨床的監視に依存しています。最も強力なモデルは、自宅配送を腫瘍チームと患者サポートサービスに結びつけるものです。

エンドユーザー別:
総合病院がシェアを維持しながら民間クリニックが成長総合がん病院は2026年のアベマシクリブ治療収益の40.19%を占めました。これらの病院は、医療腫瘍学、ゲノム検査、病理レビュー、および多職種腫瘍委員会を統合しています。monarchEベースの治療に適格な患者は、これらの設定でステージングとバイオマーカー評価を受けることが多いです。アベマシクリブ市場は、リンパ節状態、腫瘍グレード、およびその他の臨床基準を評価できる機関に依存しています。学術腫瘍センターは、臨床試験と専門家の意見を通じて治療パターンにも影響を与えます。政府および公立病院は、公的償還がアクセスと価格設定に影響する中国、インド、ブラジルで主要な患者量を担っています。
民間腫瘍クリニックは2032年までに14.13%のCAGRで成長すると予測されています。米国でのコミュニティ腫瘍学の統合により、経口療法プロトコルとコンパニオンバイオマーカー検査を管理できる民間ネットワークが生まれました。補助療法の拡大は、手術後に安定している患者のクリニックでのフォローアップも支援します。在宅腫瘍ケアは、より小さなエンドユーザーカテゴリーにとどまっています。確立された忍容性とリモートモニタリングサポートを持つ維持用量患者にとって、より実現可能になっています。このシフトは、血球数結果、薬局サポート、および処方チームの間のリンクを維持しながら、ケア能力を拡大することができます。
地域分析
北米
北米は2026年のアベマシクリブ治療収益の49.89%を占めました。米国はアベマシクリブ市場の発祥市場であり、CDK4/6療法に対する発達した償還フレームワークを持っています。この臨床基盤は、補助療法および転移性設定全体にわたる確立された使用を支援します。カナダでは、ケベック州が汎カナダpCPA交渉に続き、2026年5月28日付けでVerzenioの2つの転移性適応症を公的償還リストに追加しました。この決定は、初期内分泌療法としての非ステロイド性アロマターゼ阻害剤との使用と、進行後のフルベストラントとの使用をカバーしました。リボシクリブのより広い補助療法ラベルは北米の成長を制約していますが、全生存エビデンスはアベマシクリブに規制当局と支払者に対する新たな差別化ポイントを提供しています。
アジア太平洋地域
アジア太平洋地域は2032年までに13.45%のCAGRで成長すると予測されており、アベマシクリブ市場で最も成長の速い地域となっています。中国は、国家償還カバレッジと大規模な病院ベースの腫瘍ネットワークを組み合わせています。2026年6月のInnovent-Lilly合意により、Innoventは承認された適応症全体にわたって中国本土でのVerzeniosの商業化権を取得しました。中国はまた、早期および進行乳がんの適応症全体にわたるNRDLクラスBの償還を維持しました。monarchEアジアコホートでは、浸潤性無病生存ベネフィットが一貫しており、患者の86%が2年間の全コースを完了しました(非アジアコホートの80%と比較)。インドと韓国は、早期発見とCDK4/6の経験が増加するにつれて二次的な成長市場にとどまっていますが、より広い公的償還はまだ発展途上です。
欧州、中東・アフリカ、および南米
欧州は、単一の償還モデルではなく、国家医療技術評価システムによって形成されています。ドイツのAMNOGプロセスは、イングランドのNICEプロセスよりも承認後の商業化を迅速に可能にしています。フランスのHASとイタリアのAIFAは独自のフレームワークを使用して臨床ベネフィットを評価しており、生存アウトカムは無病生存単独よりも大きな重みを持つ場合があります。ESMOは補助アベマシクリに臨床ベネフィットスコアAを授与し、より広いアクセスの支払者評価を支援しています。中東・アフリカは、民間支払者カバレッジと専門家トレーニングにより、湾岸協力会議市場がより有利な位置にある、より早期のアクセス段階にとどまっています。2026年のカタールにおける予算影響分析は、リボシクリブとともにアベマシクリブを含む構造化フレームワークを支持しました。南米は、ブラジルとアルゼンチンが主導し、引き続き手頃な価格の障壁に直面しており、ブラジルのSUSプロセスは将来の腫瘍アクセスへの道筋として残っています。
競合ランドスケープ
市場集中度
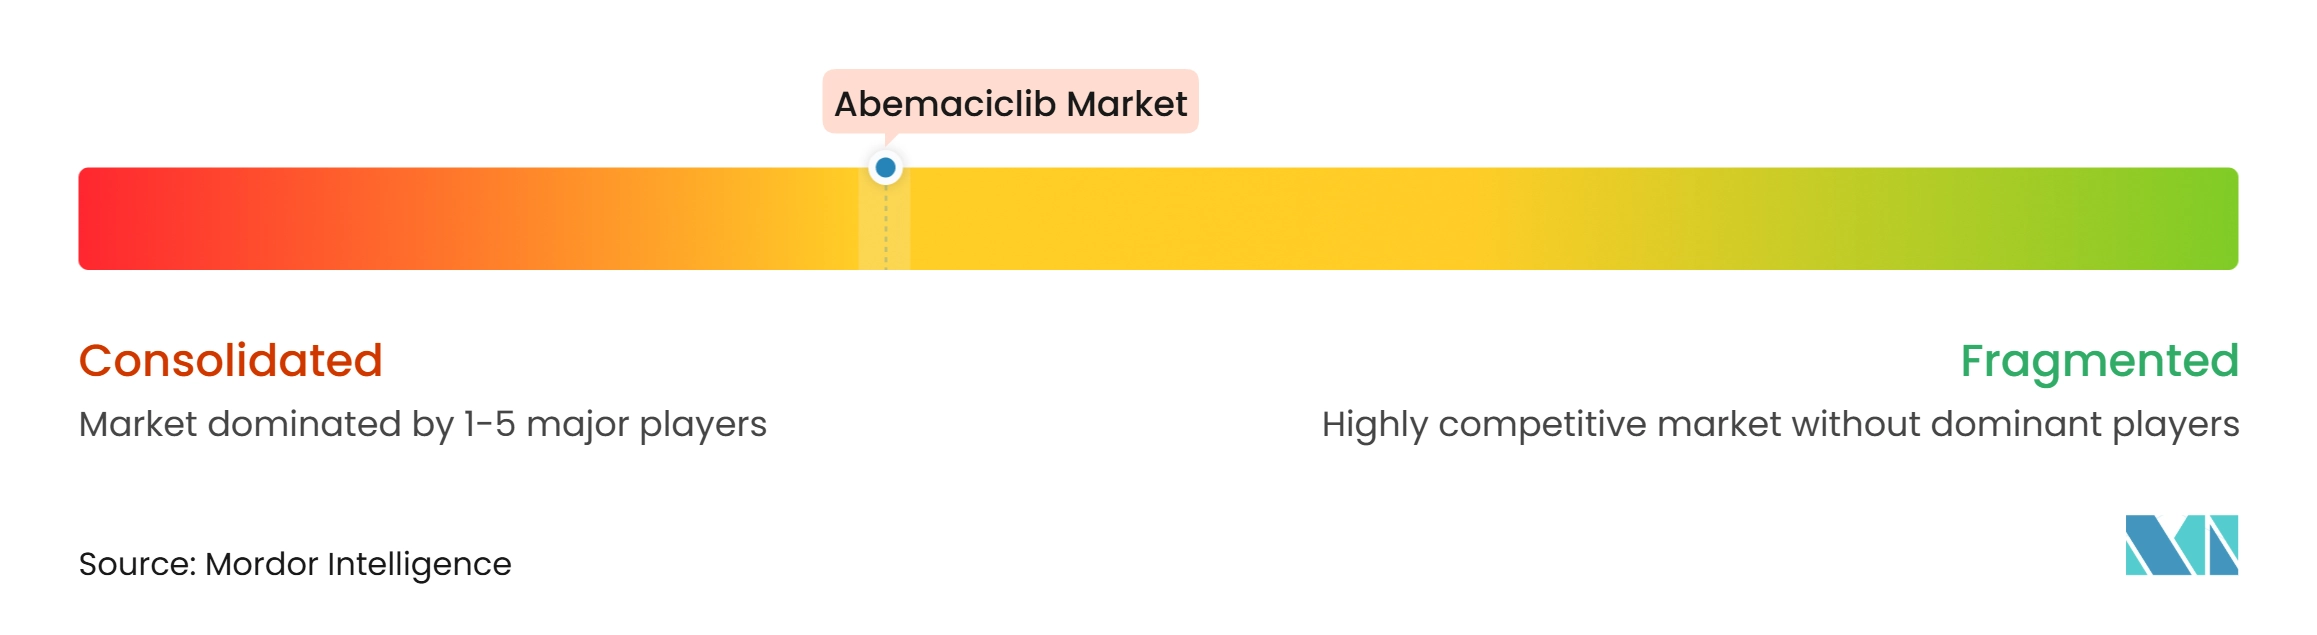
Eli Lillyはブランド分子に対するグローバルな製造認可と独占的な知的財産を保有しています。これにより、ジェネリック参入前のアベマシクリブ市場は集中したイノベーター構造を持っています。パルボシクリブとリボシクリブが転移性疾患で競合しているため、療法クラスレベルでの商業設定はそれほど集中していません。リボシクリブのより広い米国補助療法承認は、治療を開始する患者をめぐる競争を激化させています。Lillyの補助療法生存エビデンスとイムルネストラントの併用は、重要な臨床的差別化を提供しています。
Lillyの2026年9月のイムルネストラント+アベマシクリブの発売により、ESR1変異を有する局所進行または転移性乳がんに対するアベマシクリブ市場を強化する選択肢が生まれました。EMBER-3の結果は、ESR1変異サブグループにおける併用療法の無増悪生存期間の中央値が11.1ヶ月であることを示しました。Lillyはまた、ESMO 2026においてCDK4/6阻害剤進行後のアベマシクリブ+フルベストラントのpost-MONARCH全生存結果を発表しました。中国では、Lillyは供給と開発の責任を保持しながら地域の商業リーチを拡大するためにInnoventとの商業化合意に入りました。これらの行動は、エビデンス生成、コンパニオン診断、および地域流通を結びつけます。
ジェネリックメーカーは中国および米国の特許満了に向けて準備を進めています。江西科瑞製薬は2026年5月にクラス3ベースで最初の中国ジェネリック承認を取得しました。山東ビオノウは2026年5月にアベマシクリブ錠のジェネリックの3番目のNDAを申請し、Qilu Pharmaceutical と江西科瑞による申請に続きました。これらの申請が商業化に近づくにつれて、アベマシクリブ市場はより大きな価格競争を見ることになりそうです。技術ベースのアドヒアランスサポートとコンパニオン診断ワークフローは、イノベーターがサービス品質を保護するのに役立ちます。これらの能力は、専門薬局と腫瘍診療所が患者モニタリング情報を共有する場所で最も関連性があります。
アベマシクリブ産業リーダー
-
Eli Lilly and Company
-
Innovent Biologics, Inc.
-
Qilu Pharmaceutical Co. Ltd
-
Sandoz Group AG
-
Shanghai Fosun Pharmaceutical (Group) Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アベマシクリブ市場 このレポートでカバーされる企業
- Accord Healthcare Limited
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Hetero Labs Limited
- Hikma Pharmaceuticals
- Innovent Biologics, Inc.
- Jiangsu Hengrui Pharmaceuticals Co. Ltd
- Lupin
- Natco Pharma Limited
- Qilu Pharmaceutical Co. Ltd
- Qingfeng Pharmaceutical Group Co. Ltd
- Sandoz Group AG
- Shanghai Fosun Pharmaceutical (Group) Co. Ltd
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zhejiang Hisun Pharmaceutical Co. Ltd
最近の産業開発事情 アベマシクリブ市場
- 2026年9月:米国FDAは、少なくとも1ラインの内分泌療法後に進行したER陽性・HER2陰性・ESR1変異を有する局所進行または転移性乳がんの成人患者に対して、アベマシクリブ(Verzenio)との併用でイムルネストラント(Inluriyo)の完全承認を付与しました。EMBER-3フェーズ3試験では、ESR1変異患者においてこの併用療法が無増悪生存期間の中央値をイムルネストラント単独の5.5ヶ月に対して11.1ヶ月に倍増させたことが確認されました。Guardant360 CDxがコンパニオン診断として承認されました。
- 2026年9月:Lillyは、2026年ESMOアニュアルコングレスにおいて、CDK4/6阻害剤進行後のHR陽性・HER2陰性進行乳がんにおけるアベマシクリブ+フルベストラントのフェーズ3試験からのpost-MONARCH全生存データを発表しました。
グローバルアベマシクリブ市場レポートスコープ
レポートのスコープによると、アベマシクリブはホルモン受容体陽性・ヒト上皮成長因子受容体2陰性乳がんの治療に使用される経口サイクリン依存性キナーゼ4および6阻害剤です。レポートは、早期、進行、および転移性疾患設定全体にわたる治療使用、ならびにアベマシクリブの処方、調剤、およびモニタリングに関与する関連する投与量強度、療法タイプ、流通チャネル、およびエンドユーザー設定をカバーしています。
アベマシクリブ市場は、適応症、投与量強度、療法タイプ、流通チャネル、およびエンドユーザーによってセグメント化されています。適応症別では、市場は早期乳がん(HR陽性・HER2陰性)、進行性または転移性乳がん(HR陽性・HER2陰性)、およびその他の適応症にセグメント化されています。投与量強度別では、市場は50mg、100mg、150mg、および200mgにセグメント化されています。療法タイプ別では、市場は単剤療法と併用療法にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。エンドユーザー別では、市場は学術腫瘍センター、総合がん病院、民間腫瘍クリニック、政府および公立病院、および在宅腫瘍ケアにセグメント化されています。
地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 早期乳がん、HR陽性、HER2陰性 |
| 進行性または転移性乳がん、HR陽性、HER2陰性 |
| その他の適応症 |
| 50mg |
| 100mg |
| 150mg |
| 200mg |
| 単剤療法 |
| 併用療法 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 学術腫瘍センター |
| 総合がん病院 |
| 民間腫瘍クリニック |
| 政府および公立病院 |
| 在宅腫瘍ケア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 適応症別 | 早期乳がん、HR陽性、HER2陰性 | |
| 進行性または転移性乳がん、HR陽性、HER2陰性 | ||
| その他の適応症 | ||
| 投与量強度別 | 50mg | |
| 100mg | ||
| 150mg | ||
| 200mg | ||
| 療法タイプ別 | 単剤療法 | |
| 併用療法 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 学術腫瘍センター | |
| 総合がん病院 | ||
| 民間腫瘍クリニック | ||
| 政府および公立病院 | ||
| 在宅腫瘍ケア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答された主要な質問
アベマシクリブ治療の成長を促進しているものは何ですか?
この療法は2032年までに12.37%のCAGRで成長すると予測されています。高リスク早期乳がんにおける内分泌療法と並行した早期使用が主な需要源です。2025年のmonarchE全生存分析では、アベマシクリブ+内分泌療法による死亡リスクが15.8%低いことが報告されました。
アベマシクリブの主要適応症は何ですか?
早期HR陽性・HER2陰性乳がんが2026年に66.45%のシェアでリードしました。2年間の補助療法コースは、典型的な転移性治療サイクルよりも長い治療期間を生み出します。7年間の浸潤性無病生存率は、アベマシクリブ+内分泌療法で77.4%でした。
どのアベマシクリブ投与量強度が需要をリードしていますか?
50mg強度は2026年に31.34%のシェアを占め、2032年までに13.21%のCAGRで成長すると予測されています。一部の患者の開始強度として、また治療関連の用量減少後の維持強度として使用されます。
なぜ併用レジメンがアベマシクリブにとってより重要になっているのですか?
併用療法は14.19%のCAGRで成長すると予測されています。FDAは2026年9月にESR1変異を有する進行性または転移性乳がんに対してイムルネストラントとアベマシクリブを承認しました。この承認により、Guardant360 CDxを通じたコンパニオン診断経路が確立されました。
アベマシクリブで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年までに13.45%のCAGRで成長すると予測されています。中国は全国的なNRDL償還とInnovent-Lilly商業化合意を通じて拡大を支援しています。monarchEアジアコホートもこの患者集団で一貫したベネフィットを示しました。
アベマシクリブへのより広いアクセスを制限しているものは何ですか?
治療費、不均一な償還、他のCDK4/6阻害剤との競合、および用量管理要件が主な制約です。英国の分析では定価での質調整生存年あたりの増分費用対効果比が52,317英ポンドと報告されました。