
Abemaciclib Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.44 Milliarden US-Dollar |
| Marktgröße (2032) | 4.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Abemaciclib-Marktanalyse von Mordor Intelligence
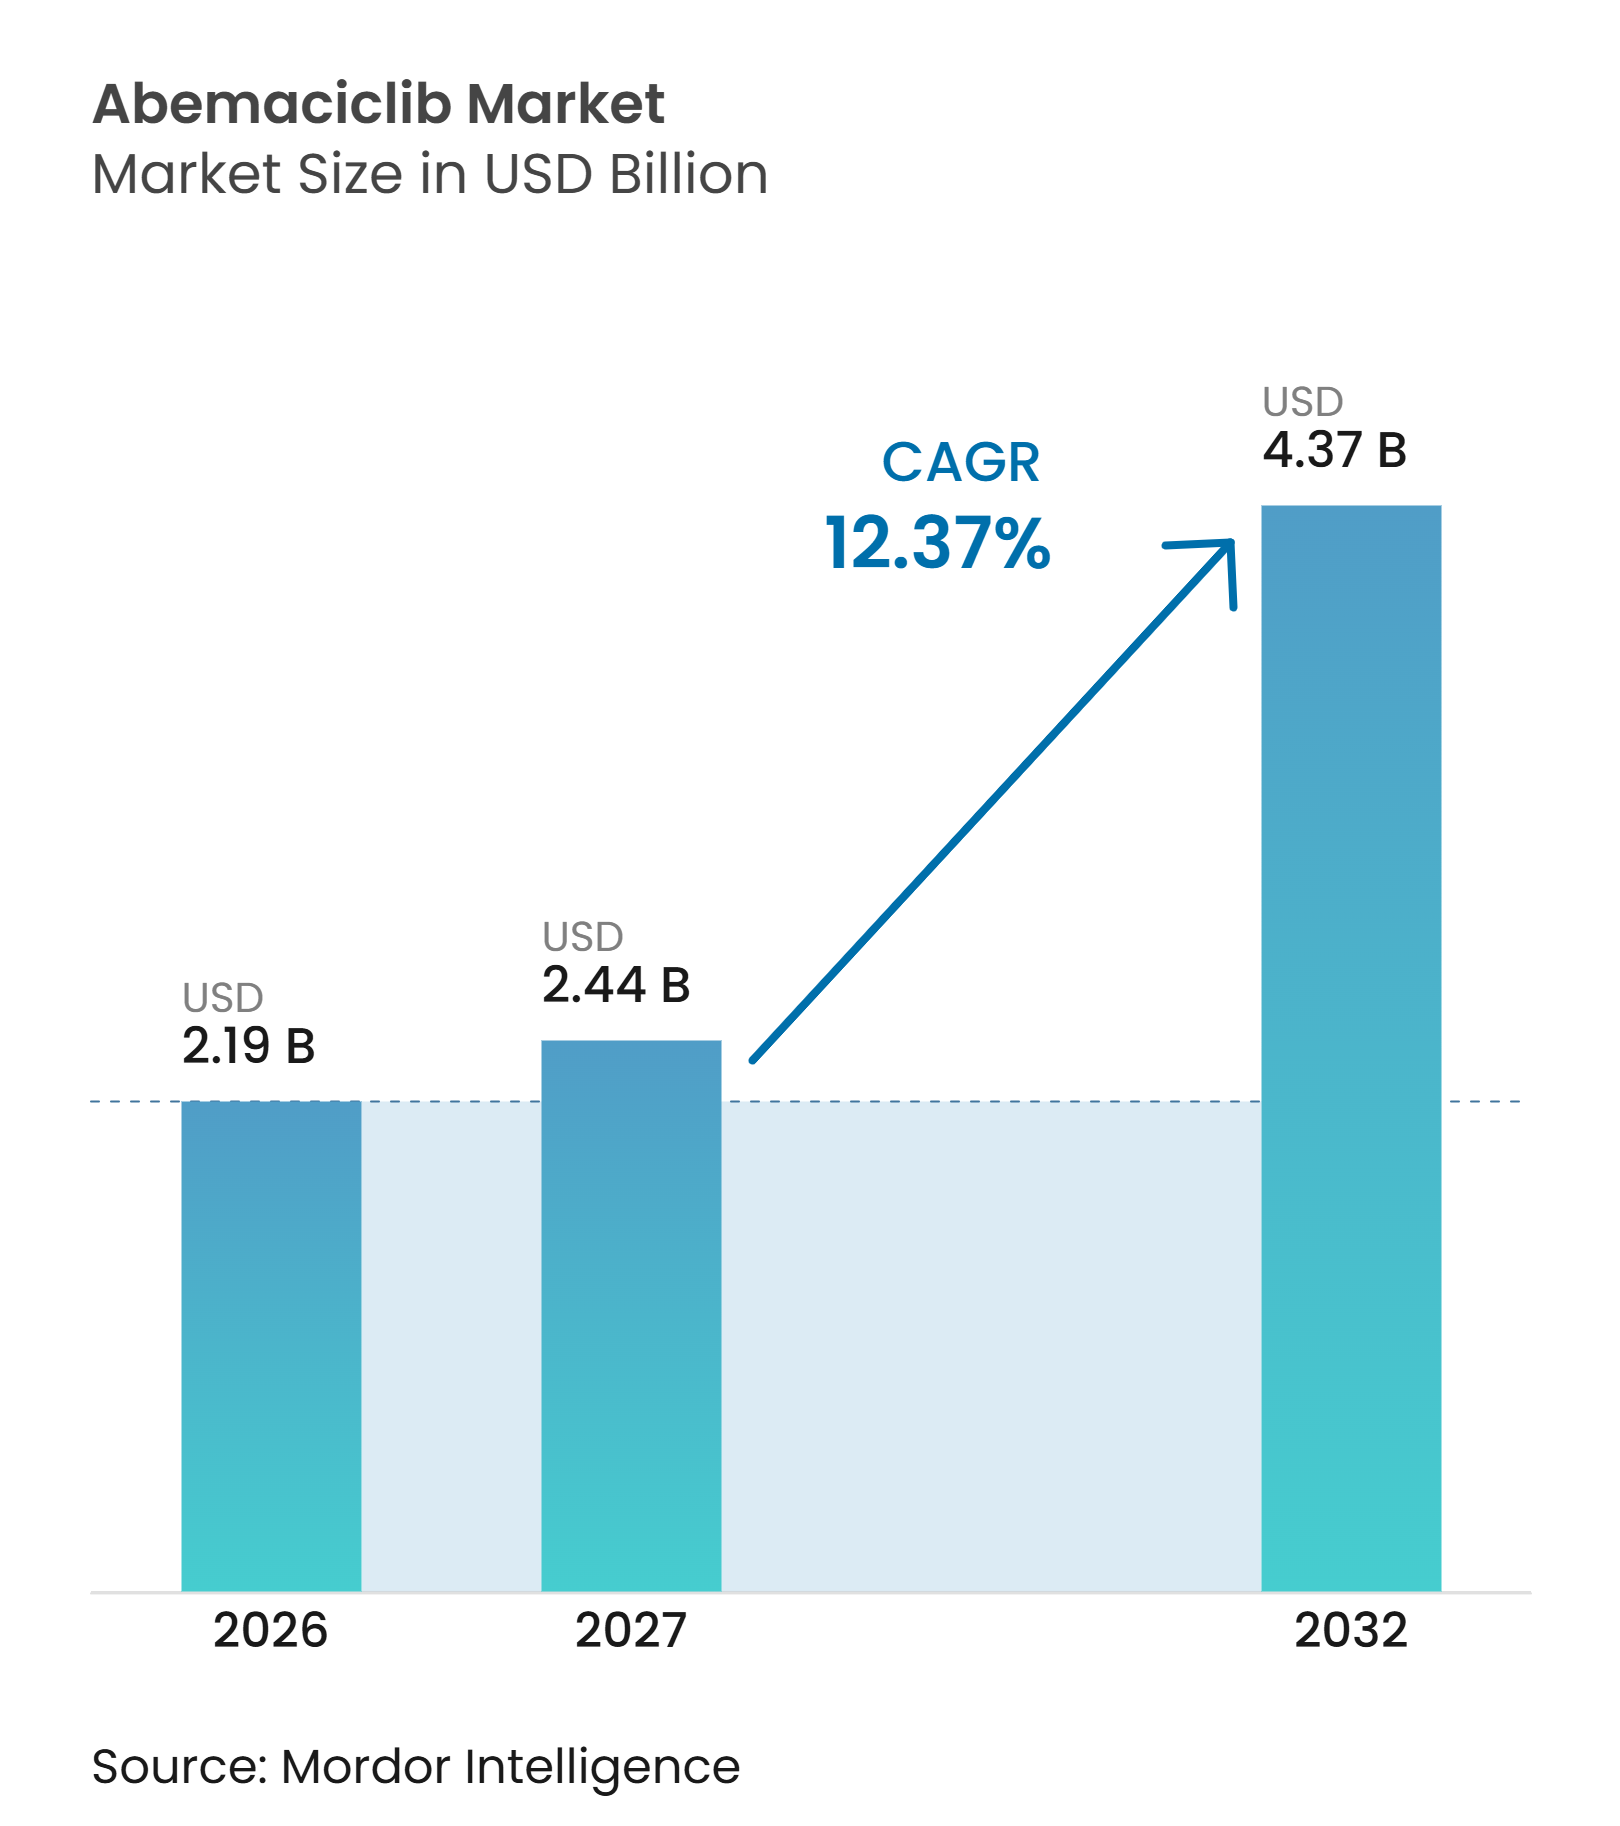
Die Abemaciclib-Marktgröße wird für 2026 auf 2,19 Milliarden USD, für 2027 auf 2,44 Milliarden USD und bis 2032 auf 4,37 Milliarden USD prognostiziert, mit einem CAGR von 12,37 % von 2027 bis 2032.
Das Wachstum beruht auf der Ausweitung der adjuvanten Behandlung bei Patientinnen und Patienten mit Hochrisiko-Hormonrezeptor-positivem, HER2-negativem Frühbrustkrebs. Sieben-Jahres-Daten aus monarchE geben Klinikern ein Überlebensergebnis, das den früheren Einsatz neben der endokrinen Therapie unterstützt. Der Abemaciclib-Markt profitiert zudem von der oralen Verabreichung, die eine Behandlung außerhalb von Infusionszentren ermöglicht, sofern eine entsprechende Überwachung gewährleistet ist. Die Biomarker-gesteuerte Sequenzierung und die Imlunestrant-Kombination erweitern die Rolle der Therapie bei ESR1-mutierter fortgeschrittener Erkrankung. Erstattungsbeschränkungen, Dosierungsmanagement-Anforderungen und der Wettbewerb durch andere CDK4/6-Inhibitoren werden weiterhin den Zugang und die Verschreibungsentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Indikation entfielen 66,45 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 auf frühes HR-positives, HER2-negatives Mammakarzinom, während fortgeschrittenes oder metastasiertes HR-positives, HER2-negatives Mammakarzinom bis 2032 voraussichtlich mit einem CAGR von 14,67 % wachsen wird.
- Nach Dosisstärke entfielen 31,34 % des Marktwerts für Abemaciclib im Jahr 2026 auf 50 mg, und es wird ein CAGR-Wachstum von 13,21 % bis 2032 prognostiziert.
- Nach Therapieart entfielen 80,83 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 auf die Monotherapie, während die Kombinationstherapie bis 2032 voraussichtlich mit einem CAGR von 14,19 % wachsen wird.
- Nach Vertriebskanal entfielen 55,79 % des Marktwerts für Abemaciclib im Jahr 2026 auf Krankenhausapotheken, während Online-Apotheken bis 2032 voraussichtlich mit einem CAGR von 13,63 % wachsen werden.
- Nach Endnutzer entfielen 40,19 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 auf umfassende Krebskrankenhäuser, während private Onkologiekliniken bis 2032 voraussichtlich mit einem CAGR von 14,13 % wachsen werden.
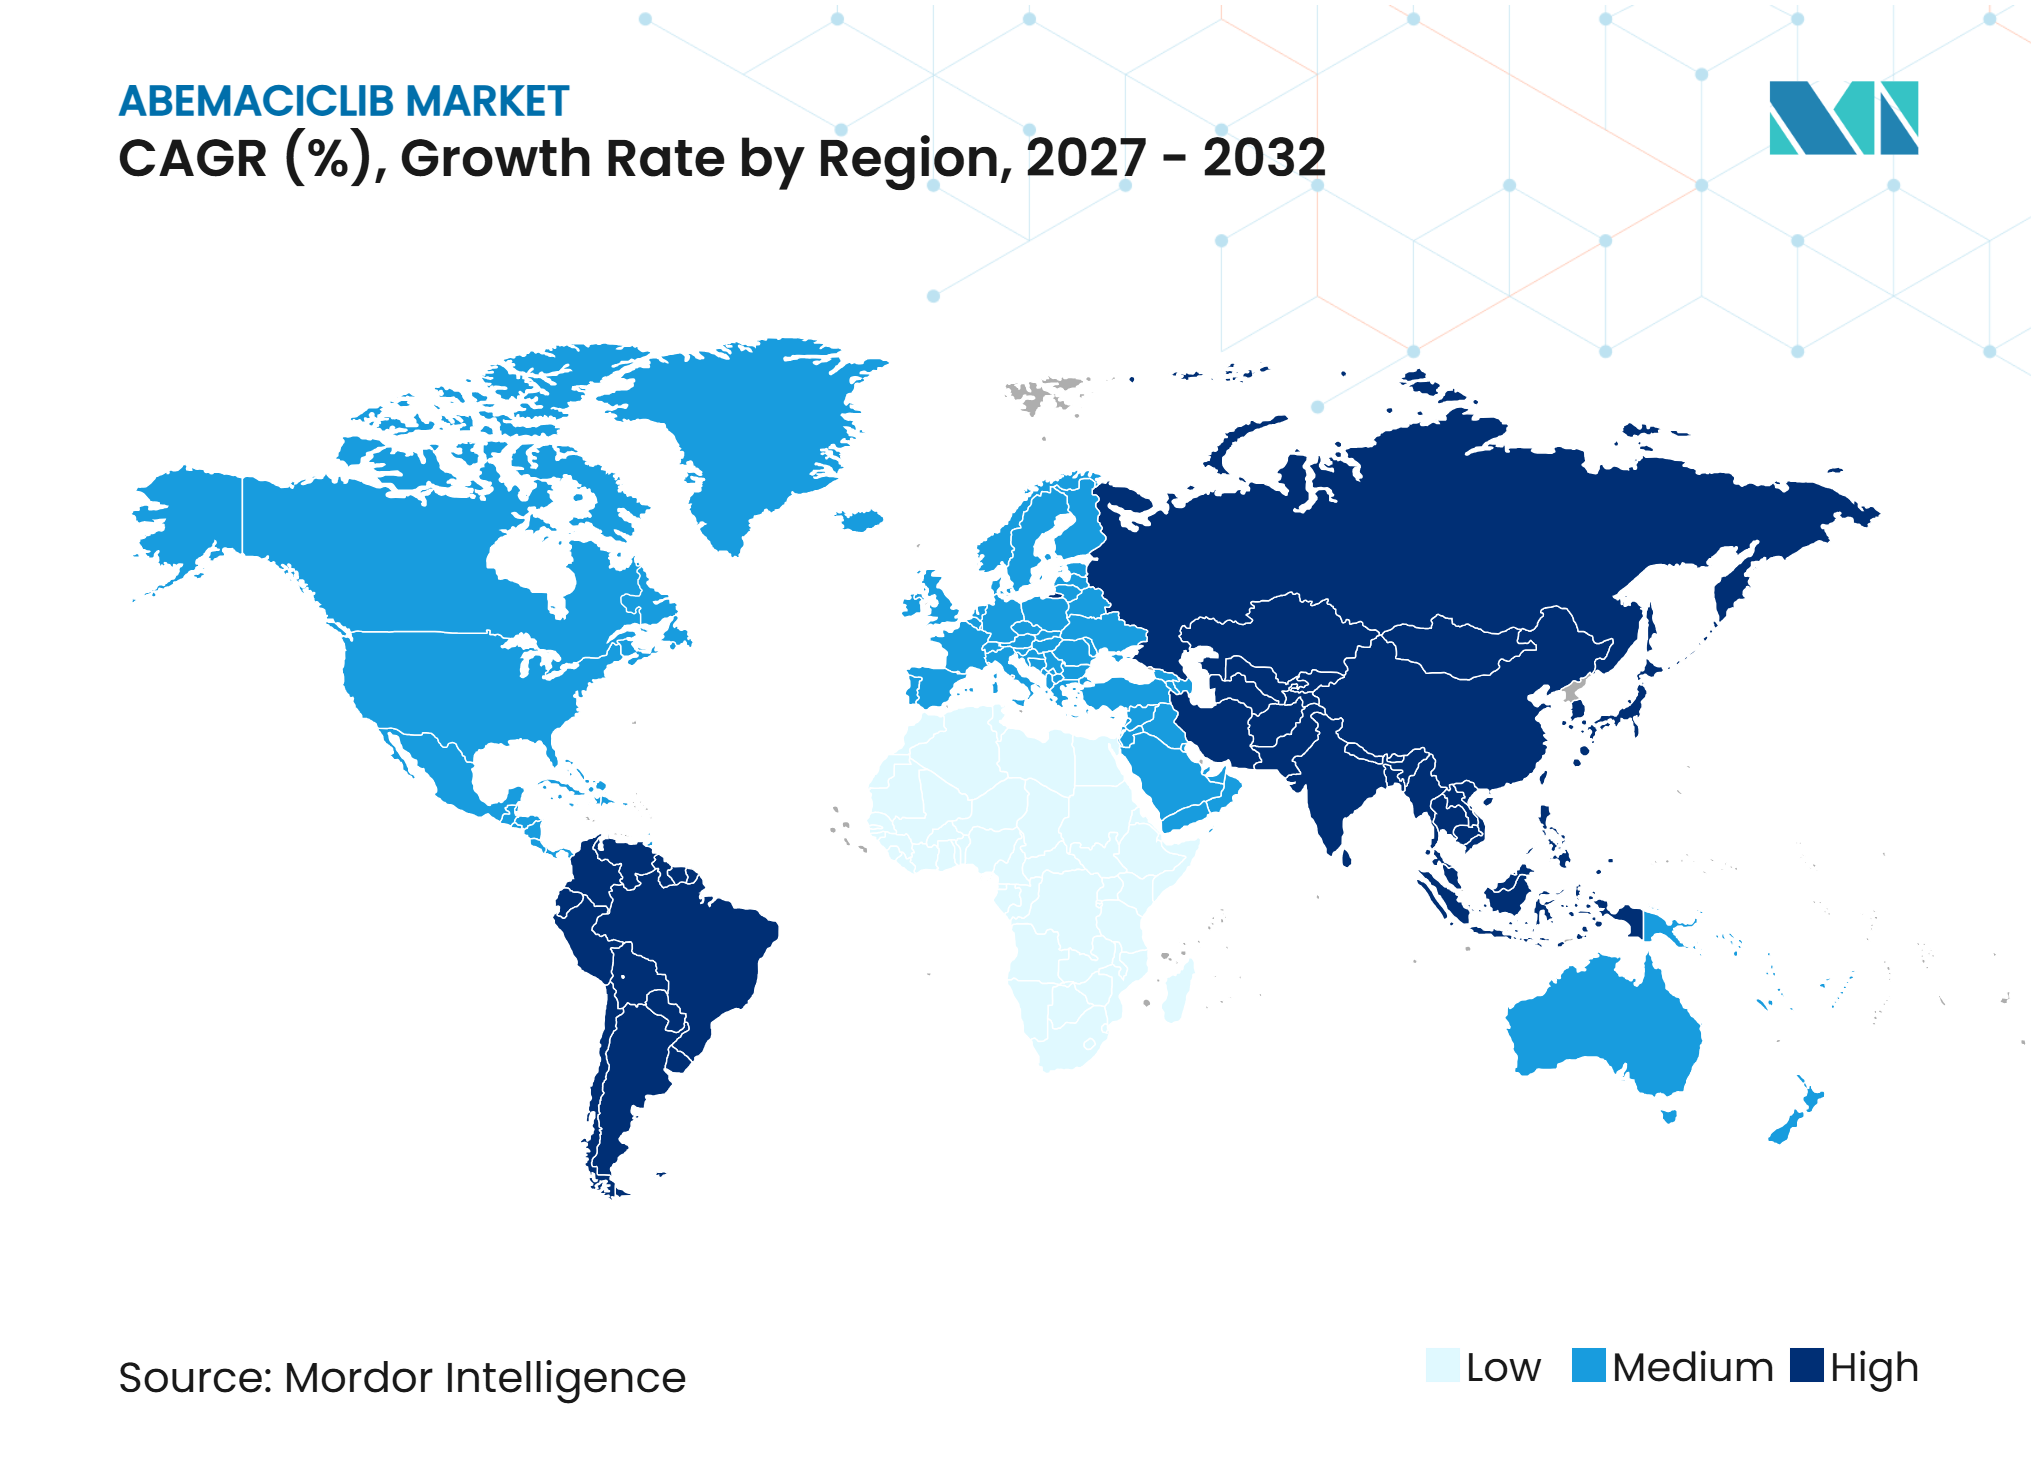
- Nach Geografie entfielen 49,89 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 13,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Abemaciclib-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der adjuvanten Behandlung bei Hochrisiko-Frühbrustkrebs | +3.2% | Global, mit frühen Gewinnen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz oraler zielgerichteter Onkologietherapien | +2.1% | Global, höchste Akzeptanz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz Biomarker-gesteuerter Behandlungspfade | +1.8% | Nordamerika und EU, aufkommend in den wichtigsten Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Frühere Diagnose und Behandlung von HR-positivem, HER2-negativem Mammakarzinom | +1.4% | Global, mit Ausstrahlungseffekten auf Südamerika und MEA | Langfristig (≥ 4 Jahre) |
| Größeres Verschreibervertrauen durch langfristige monarchE-Evidenz | +1.3% | Global, mit frühen Gewinnen in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung in China und Ausweitung der Erstattung | +1.5% | China, mit Ausstrahlungseffekten auf Südostasien und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der adjuvanten Behandlung bei Hochrisiko-Frühbrustkrebs
Die adjuvante Behandlung bei Hochrisiko, knotenpositivem Frühbrustkrebs bleibt der zentrale Nachfragetreiber für den Abemaciclib-Markt. Die Behandlung in diesem Setting dauert 2 Jahre, was ein längeres Behandlungsfenster schafft als der mediane Therapiezyklus in der metastasierten Versorgung. Die primäre Gesamtüberlebensanalyse von monarchE berichtete eine 15,8%ige Reduktion des Sterberisikos mit Abemaciclib plus endokriner Therapie im Vergleich zur endokrinen Therapie allein. Der mediane Follow-up betrug 76,2 Monate, und die berichtete Hazard Ratio lag bei 0,842 mit einem 95%-Konfidenzintervall von 0,722 bis 0,981[1]. Das invasive krankheitsfreie Sieben-Jahres-Überleben betrug 77,4 % mit Abemaciclib und 70,9 % mit dem Kontrollregime, während das fernmetastasenfreie Überleben bei 80,0 % bzw. 74,9 % lag.
Das Überlebensergebnis gibt Formulierungsausschüssen eine stärkere Grundlage für die Finanzierung einer adjuvanten Therapie. Es begünstigt auch den Therapiebeginn bei Patientinnen und Patienten, die zuvor möglicherweise nur eine endokrine Therapie erhalten hätten. Der Abemaciclib-Markt kann daher Nachfrage aus früheren Behandlungsentscheidungen generieren und nicht nur aus rezidivierender Erkrankung. Die Evidenz unterscheidet Abemaciclib von CDK4/6-Therapien, die kein vergleichbares adjuvantes Überlebensergebnis etabliert haben. Lilly berichtete, dass das Ergebnis nach dem Readout 2025 weltweit bei Gesundheitsbehörden eingereicht wurde.
Zunehmende Akzeptanz oraler zielgerichteter Onkologietherapien
Orale zielgerichtete Therapien unterstützen ein Behandlungsmodell, das nicht von der Kapazität der Infusionszentren abhängt. Abemaciclib wird zweimal täglich eingenommen, was es onkologischen Gemeinschaftspraxen ermöglicht, die Behandlung außerhalb von Krankenhausinfusionssettings zu managen. Dieses Format kann die Therapie zugänglicher machen, wenn Verschreiber, Apotheker und Patienten die Überwachung koordinieren können. Der Abemaciclib-Markt wird durch Spezialapotheken und Telepharmacy-Kanäle unterstützt, die Medikamentenlieferung und Nachfüllunterstützung organisieren können. NCODA beschrieb medizinisch integrierte Dispensierapotheken innerhalb onkologischer Praxen als bevorzugten Weg für orale Onkologiemedikamente. Dieses Betriebsmodell verbindet die Abgabe mit Dosisänderungen, Beratung bei unerwünschten Ereignissen und Laborkontrolle.
Das Vertriebsmodell ist wichtig, da Durchfall, Neutropenie und Blutbildüberwachung weiterhin klinische Aufsicht erfordern. Eine orale Behandlung beseitigt nicht die Notwendigkeit eines koordinierten Versorgungspfades. Sie verlagert mehr der Patientenerfahrung in Apotheken- und Gemeinschaftssettings. Der Abemaciclib-Markt hat Wachstumspotenzial dort, wo integrierte Abgabe die Therapietreue verbessert und gleichzeitig den Kontakt mit dem verschreibenden Team aufrechterhält. Private Onkologiekliniken und Online-Apotheken zeigen das stärkste prognostizierte Wachstum unter ihren jeweiligen Nutzer- und Kanalgruppen. Dieses Muster spiegelt den Trend hin zu strukturiertem ambulantem Management wider, anstatt einer vollständigen Verlagerung der Versorgung weg von Onkologiespezialisten.
Biomarker-gesteuerte Versorgung und langfristiges klinisches Vertrauen
Biomarker-gesteuerte Behandlung schafft eine definierte Rolle für den Abemaciclib-Markt, da sich die Behandlung bei fortgeschrittenem Mammakarzinom verändert. In SERENA-6 unterstützte die ctDNA-gesteuerte Erkennung aufkommender ESR1-Mutationen einen präventiven Wechsel zu Camizestrant, während die Patientinnen und Patienten einen CDK4/6-Inhibitor fortsetzten. Die Studie berichtete eine 56%ige Reduktion des Progressions- oder Sterberisikos im Vergleich zur Fortsetzung des ursprünglichen Regimes. Das mediane progressionsfreie Überleben betrug 16,0 Monate mit der Wechselstrategie und 9,2 Monate mit der fortgesetzten Behandlung. Der Ansatz unterstützt die fortgesetzte CDK4/6-Inhibition, während die endokrine Therapie angepasst wird.
Real-World-Multi-Omics-Arbeiten ergaben zudem, dass die ESR1-Mutationsprävalenz von 5 % vor der Behandlung auf 21 % nach Progression unter CDK4/6-Inhibitoren anstieg. Im September 2026 genehmigte die FDA Imlunestrant mit Abemaciclib für ESR1-mutiertes lokal fortgeschrittenes oder metastasiertes Mammakarzinom, zusammen mit Guardant360 CDx als Begleitdiagnostikum. Der langfristige monarchE-Datensatz stärkt das Vertrauen der Ärzte in den adjuvanten Einsatz über Patientensubgruppen hinweg. Aktualisierte Evidenz zeigte einen konsistenten Nutzen beim invasiven krankheitsfreien Überleben über Alters-, Menopausenstatus-, vorherige Chemotherapie- und geografische Subgruppen hinweg. Diese breitere Evidenzbasis kann die Unsicherheit verringern, wenn Kliniker den Behandlungsnutzen gegen Dosierungs- und Verträglichkeitsanforderungen abwägen.
Frühere Diagnose, Zugang in China und Ausweitung der Erstattung
Die frühere Identifizierung von Hormonrezeptor-positivem, HER2-negativem Mammakarzinom vergrößert die Gruppe, die für eine adjuvante Therapie bewertet wird. Die globale Brustkrebsinzidenz schafft eine große klinische Basis für den Abemaciclib-Markt, während Diagnosemuster bestimmen, ob geeignete Patientinnen und Patienten vor einem Rezidiv in die Behandlung eintreten. Eine Analyse aus dem Jahr 2025 verzeichnete 2,3 Millionen neue weibliche Brustkrebsfälle weltweit im Jahr 2022 und berichtete, dass Hormonrezeptor-positive Erkrankungen 70 % bis 80 % der Diagnosen ausmachen. Dieselbe Analyse wies darauf hin, dass Brustkrebstodesfälle bis 2050 erheblich ansteigen könnten, insbesondere in einkommensschwächeren Umgebungen. Eine bessere Früherkennung kann die Nachfrage in Richtung des adjuvanten Settings verlagern, wo die Behandlungsdauer länger ist.
China bietet dem Abemaciclib-Markt einen separaten Zugangspfad durch kommerzielle Infrastruktur und nationale Erstattung. Im Juni 2026 vereinbarten Innovent und Lilly, dass Innovent die alleinigen Vermarktungsrechte für Verzenios auf dem chinesischen Festland für alle genehmigten Indikationen übernimmt, während Lilly die Herstellungs-, Liefer- und Entwicklungsverantwortung behält. Die Vereinbarung verbindet Lillys Lieferkapazität mit Innovents onkologischer kommerzieller Präsenz. Die NRDL-Klasse-B-Erneuerung erhielt die landesweite Erstattung für frühe und fortgeschrittene Brustkrebsindikationen aufrecht. Diese Entwicklungen unterstützen den Zugang in China und können die Akzeptanz in benachbarten Märkten beeinflussen, wenn lokale Onkologiepfade reifen.
Analyse der Hemmnisauswirkungen auf den Abemaciclib-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und Erstattungsbeschränkungen | -1.8% | Global, am stärksten in Schwellenländern sowie Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch andere CDK4/6-Inhibitoren | -2.1% | Global, am intensivsten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Durchfall, Neutropenie und Dosismodifikationsbelastung | -0.9% | Global, mit höherer Inzidenz in asiatischen Patientenpopulationen | Langfristig (≥ 4 Jahre) |
| Zweimal tägliche Dauermedikation und Überwachungsbelastung | -0.7% | Global, insbesondere in Gemeinschafts- und ländlichen Settings | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und Erstattungsbeschränkungen
Die Behandlungskosten bleiben eine wesentliche Barriere für die reale Akzeptanz im Abemaciclib-Markt. Ein britisches Kosteneffektivitätsmodell aus dem Jahr 2025 schätzte ein inkrementelles Kosten-Effektivitäts-Verhältnis von 52.317 GBP pro qualitätsbereinigtem Lebensjahr für Abemaciclib plus endokrine Therapie im Vergleich zur endokrinen Therapie allein. Dieses Ergebnis überstieg den Standard-Zahlungsbereitschaftsschwellenwert von NICE zu Listenpreisen. Das Modell erkannte auch an, dass eine adjuvante Behandlung spätere Kosten im Zusammenhang mit metastasierter Erkrankung reduzieren kann. Preis- und Erstattungsverhandlungen bleiben daher entscheidend für einen breiten Zugang.
Nutzenbewertungsbehörden bewerten Evidenz in verschiedenen Märkten unterschiedlich. NICE, die Canadian Drug Agency und Frankreichs HAS können die adjuvante Kostenübernahme verzögern, während sie reife Überlebensergebnisse bewerten. Dies schafft eine zeitliche Lücke zwischen der regulatorischen Zulassung und dem finanzierten Patientenzugang. In Schwellenländern können Eigenkosten viele klinisch geeignete Patientinnen und Patienten auch nach der Zulassung ausschließen. China bietet einen kontrastierenden Fall, wo NRDL-verhandelte Preise den Zugang erweitert und die Erschwinglichkeit unterstützt haben. Der Abemaciclib-Markt wird gegenüber Zahlerentscheidungen sensibel bleiben, da ein 2-jähriges adjuvantes Regime eine erhebliche Budgetverpflichtung mit sich bringt.
Wettbewerb durch andere CDK4/6-Inhibitoren und Behandlungsbelastung
Der Wettbewerb durch andere CDK4/6-Inhibitoren begrenzt die Fähigkeit des Abemaciclib-Markts, jeden geeigneten Patienten zu gewinnen. Ribociclib erhielt im September 2024 die FDA-Zulassung für Hochrisiko-Frühbrustkrebs, und sein Label umfasst einige knotennegative Patientinnen und Patienten. In China traten während 2025 mehrere inländische CDK4/6-Inhibitoren in das Wettbewerbsumfeld ein. Diese wachsende Auswahl kann den Einfluss der Zahler erhöhen und den Preisdruck vor dem chinesischen Patentablauf im Jahr 2029 beschleunigen. Sie verändert auch die Evidenz- und Zugangvergleiche, die von Klinikern und Gesundheitssystemen angestellt werden.
Verträglichkeit und Behandlungsroutinen schaffen ein zweites Hemmnis. Durchfall, Neutropenie und Dosismodifikation können zu Unterbrechungen oder einem Wechsel von höheren zu niedrigeren Stärken führen. Eine Real-World-Studie aus dem Jahr 2025 berichtete Dosisreduktionen bei 20 % bis 29 % der Patientinnen und Patienten, die eine adjuvante Behandlung erhielten. Zweimal tägliche Dosierung und regelmäßige Blutbildüberwachung können in Gemeinschafts- und ländlichen Settings schwieriger aufrechtzuerhalten sein. Diese Belastungen begünstigen Anbieter, die onkologische Versorgung, Apothekendienste und Patientenaufklärung kombinieren können. Sie beeinflussen auch die Mischung der Dosisstärken, die Apotheken für die Fortsetzung der Therapie vorhalten müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
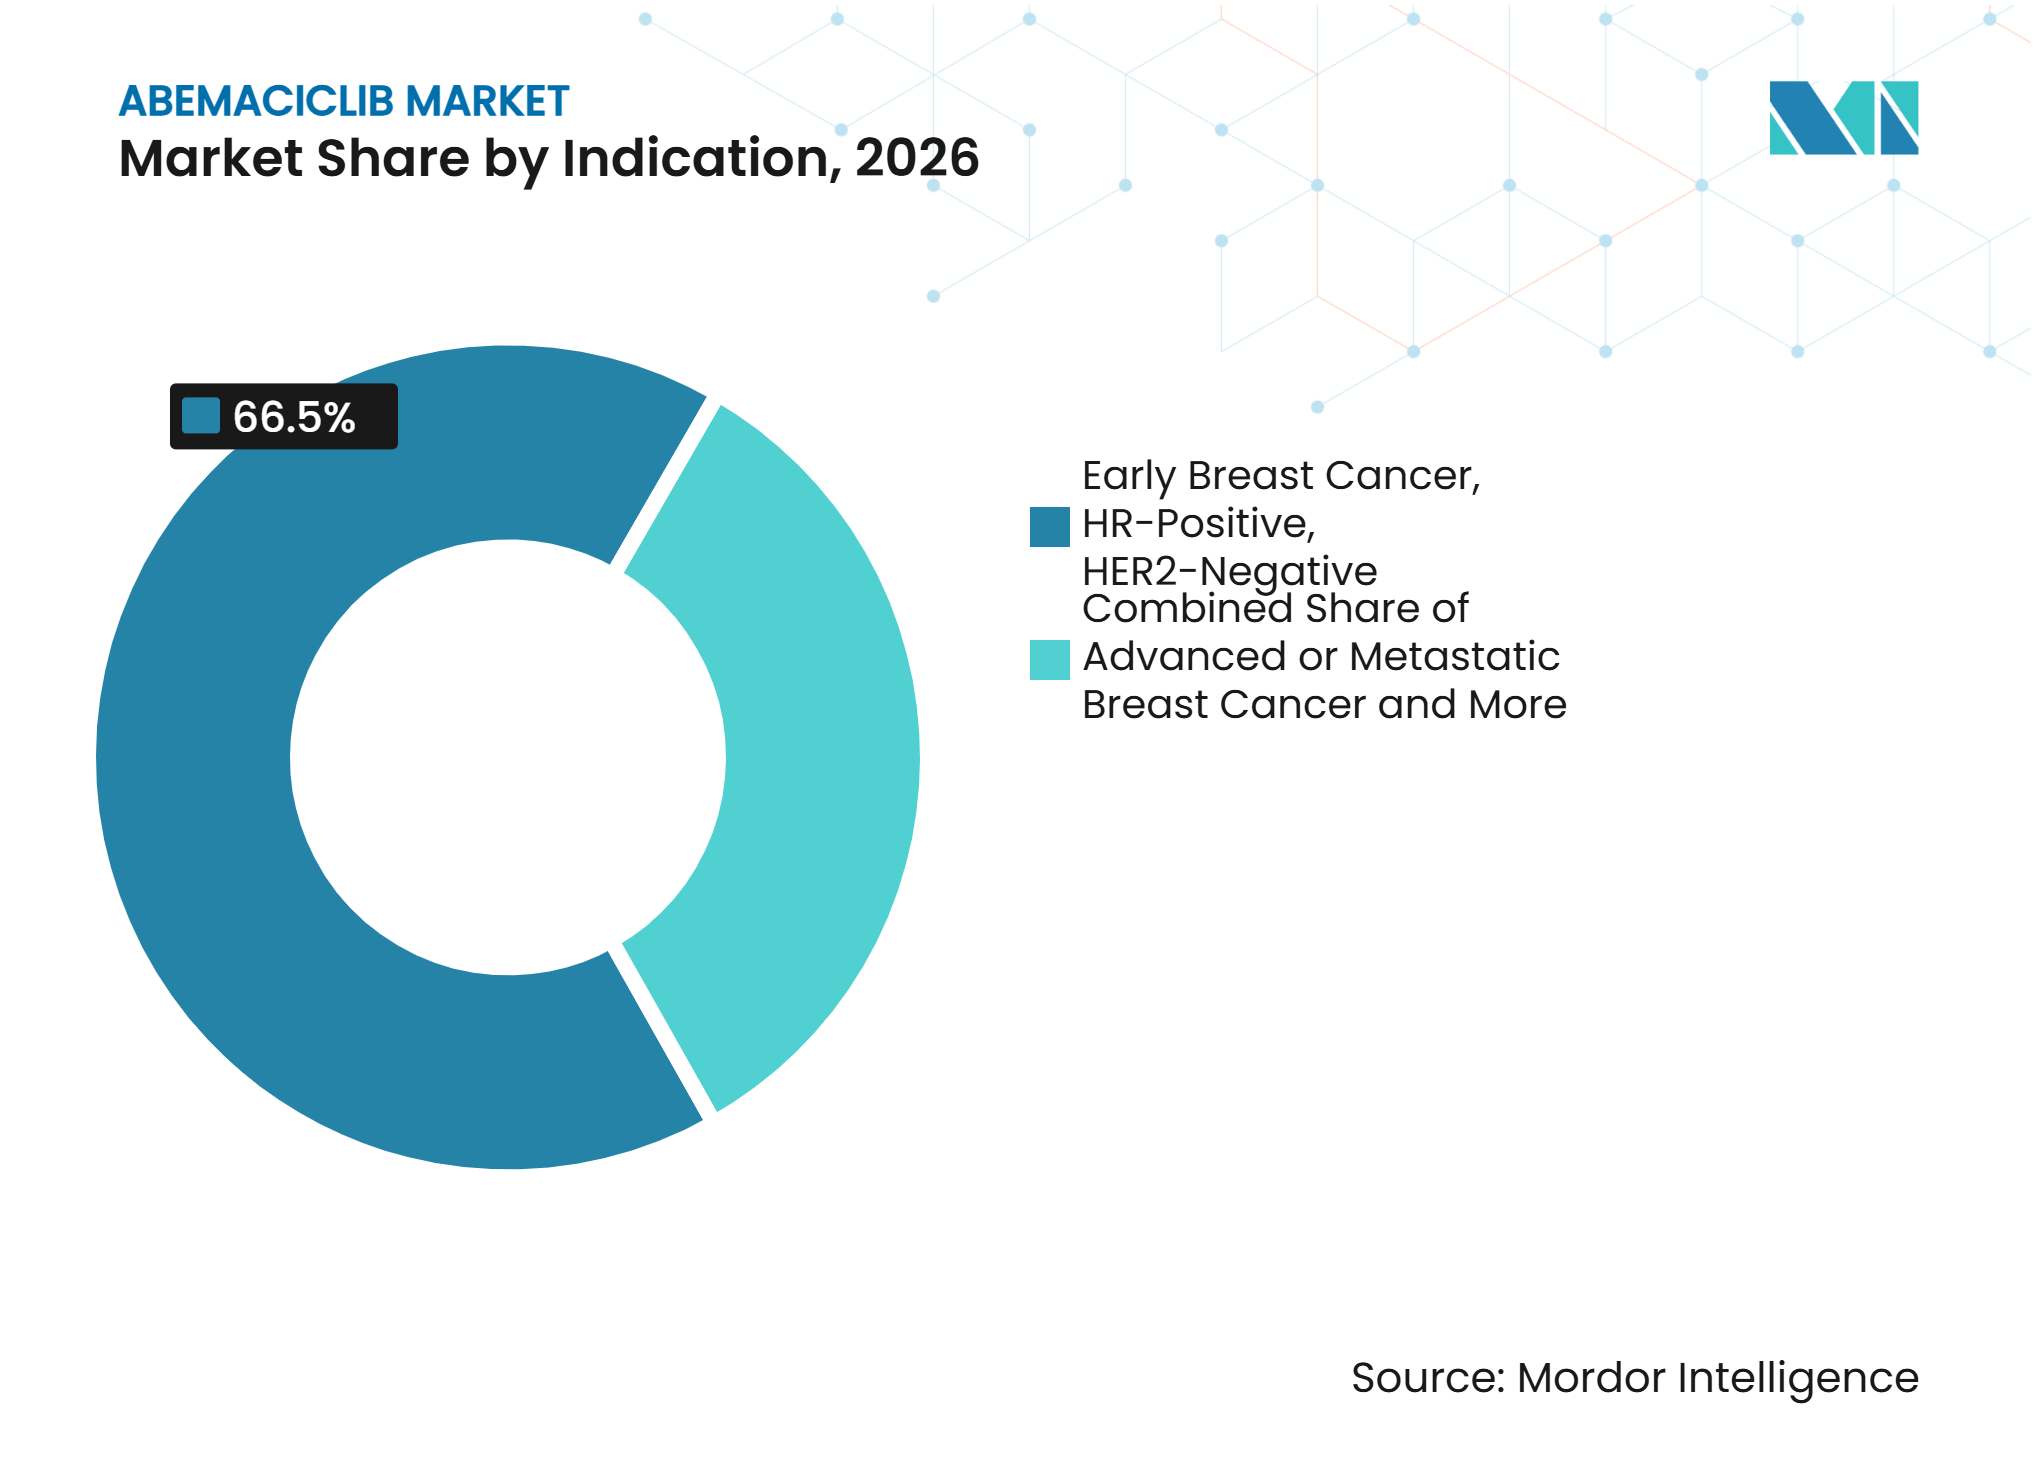
Adjuvanter Einsatz verankert den Umsatz, während fortgeschrittene Erkrankung beschleunigtFrühes HR-positives, HER2-negatives Mammakarzinom machte 66,45 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 aus. Der Abemaciclib-Markt profitiert von der Stärke des monarchE-Labels und der 2-jährigen Behandlungsdauer im adjuvanten Setting. Der Marktwert für Abemaciclib bei dieser Indikation profitiert von einem längeren Umsatzfenster als der typische metastasierte Behandlungszyklus. Das invasive krankheitsfreie Sieben-Jahres-Überleben erreichte 77,4 % mit Abemaciclib und endokriner Therapie, verglichen mit 70,9 % für endokrine Therapie allein. Der anhaltende absolute Nutzen unterstützt den Einsatz in akademischen Onkologiezentren und nationalen Behandlungspfaden.
Fortgeschrittenes oder metastasiertes HR-positives, HER2-negatives Mammakarzinom wird bis 2032 voraussichtlich mit einem CAGR von 14,67 % wachsen. Die FDA-Zulassung von Imlunestrant plus Abemaciclib im September 2026 etablierte eine neue Option für ESR1-mutiertes lokal fortgeschrittenes oder metastasiertes Mammakarzinom. In EMBER-3 reduzierte die Kombination das Progressionsrisiko um 41 % im Vergleich zu Imlunestrant allein bei allen Patientinnen und Patienten. In der ESR1-mutierten Subgruppe betrug das mediane progressionsfreie Überleben 11,1 Monate mit der Kombination und 5,5 Monate mit Imlunestrant allein. Andere Indikationen bleiben kleiner, obwohl die SARC041-Studie beim dedifferenzierten Liposarkom auf eine mögliche zukünftige Ausweitung über Brustkrebs hinaus hindeutet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dosisstärke:
50 mg führt bei Anteil und WachstumDie 50-mg-Stärke hielt 31,34 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 13,21 % wachsen. Sie dient als Startdosis für einige Patientinnen und Patienten mit gastrointestinaler Empfindlichkeit oder leichter Leberfunktionsstörung. Sie ist auch eine häufige Erhaltungsstärke nach einer Dosisreduktion von 150 mg. Real-World-Evidenz aus dem Jahr 2025 identifizierte Dosisreduktionen bei 20 % bis 29 % der adjuvanten Patientinnen und Patienten[2]. Diese Behandlungsmuster geben dem 50-mg-Format eine zentrale Rolle in der Dauertherapie.
Der Abemaciclib-Markt behält die Nachfrage nach der 150-mg-Stärke, da sie die Standard-Anfangsdosis im adjuvanten Setting ist. Die 100-mg-Stärke fungiert als Zwischenschritt bei der Therapieanpassung. Die 200-mg-Stärke wird für die Monotherapie bei stark vorbehandelter metastasierter Erkrankung eingesetzt und bleibt ein engeres Volumensegment. Der Abemaciclib-Markt muss Lagerbestände über alle Dosisstärken hinweg unterstützen, da Dosisänderungen häufig sind. Die Nachfrage nach höheren Stärken kann relevanter werden, wenn Imlunestrant-Kombinationen in umfassenden Krebssystemen expandieren. Dies erfordert eine Apothekenlagerplanung, die auf patientenspezifische Verträglichkeit und Regimeänderungen reagieren kann.
Nach Therapieart:
Monotherapie behält Größe, während Kombinationen an Boden gewinnenDie Monotherapie machte 80,83 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026 aus. Abemaciclib ist der einzige CDK4/6-Inhibitor, der sowohl für die Monotherapie als auch für die Kombinationstherapie bei HR-positivem, HER2-negativem fortgeschrittenem Mammakarzinom zugelassen ist. Seine CDK4-Selektivität unterstützt eine kontinuierliche tägliche Dosierung ohne die Ruhepausen, die mit dem Neutropeniemanagement bei einigen anderen Wirkstoffen verbunden sind. Dies macht die Monotherapie relevant für stark vorbehandelte Patientinnen und Patienten, deren endokrine Sensitivität abgenommen hat. Die führende Position spiegelt daher eine etablierte klinische Rolle in der Spätlinienversorgung wider.
Die Kombinationstherapie wird bis 2032 voraussichtlich mit einem CAGR von 14,19 % wachsen. Der Marktwert für Abemaciclib bei der Kombinationsbehandlung wird durch Imlunestrant und die fortlaufende Untersuchung endokriner Sequenzierungsstrategien unterstützt. SERENA-6 zeigte, dass eine fortgesetzte CDK4/6-Inhibition mit einem Wechsel des endokrinen Partners das Progressionsrisiko nach dem Auftreten einer ESR1-Mutation reduzieren kann. Lilly präsentierte auch Post-MONARCH-Gesamtüberlebensdaten für Abemaciclib plus Fulvestrant nach vorheriger CDK4/6-Inhibitor-Progression beim ESMO 2026. Formale Leitlinien in Japan, Deutschland und Frankreich werden beeinflussen, wie schnell zugelassene Doublets zur Routine in Behandlungssequenzen werden.
Nach Vertriebskanal:
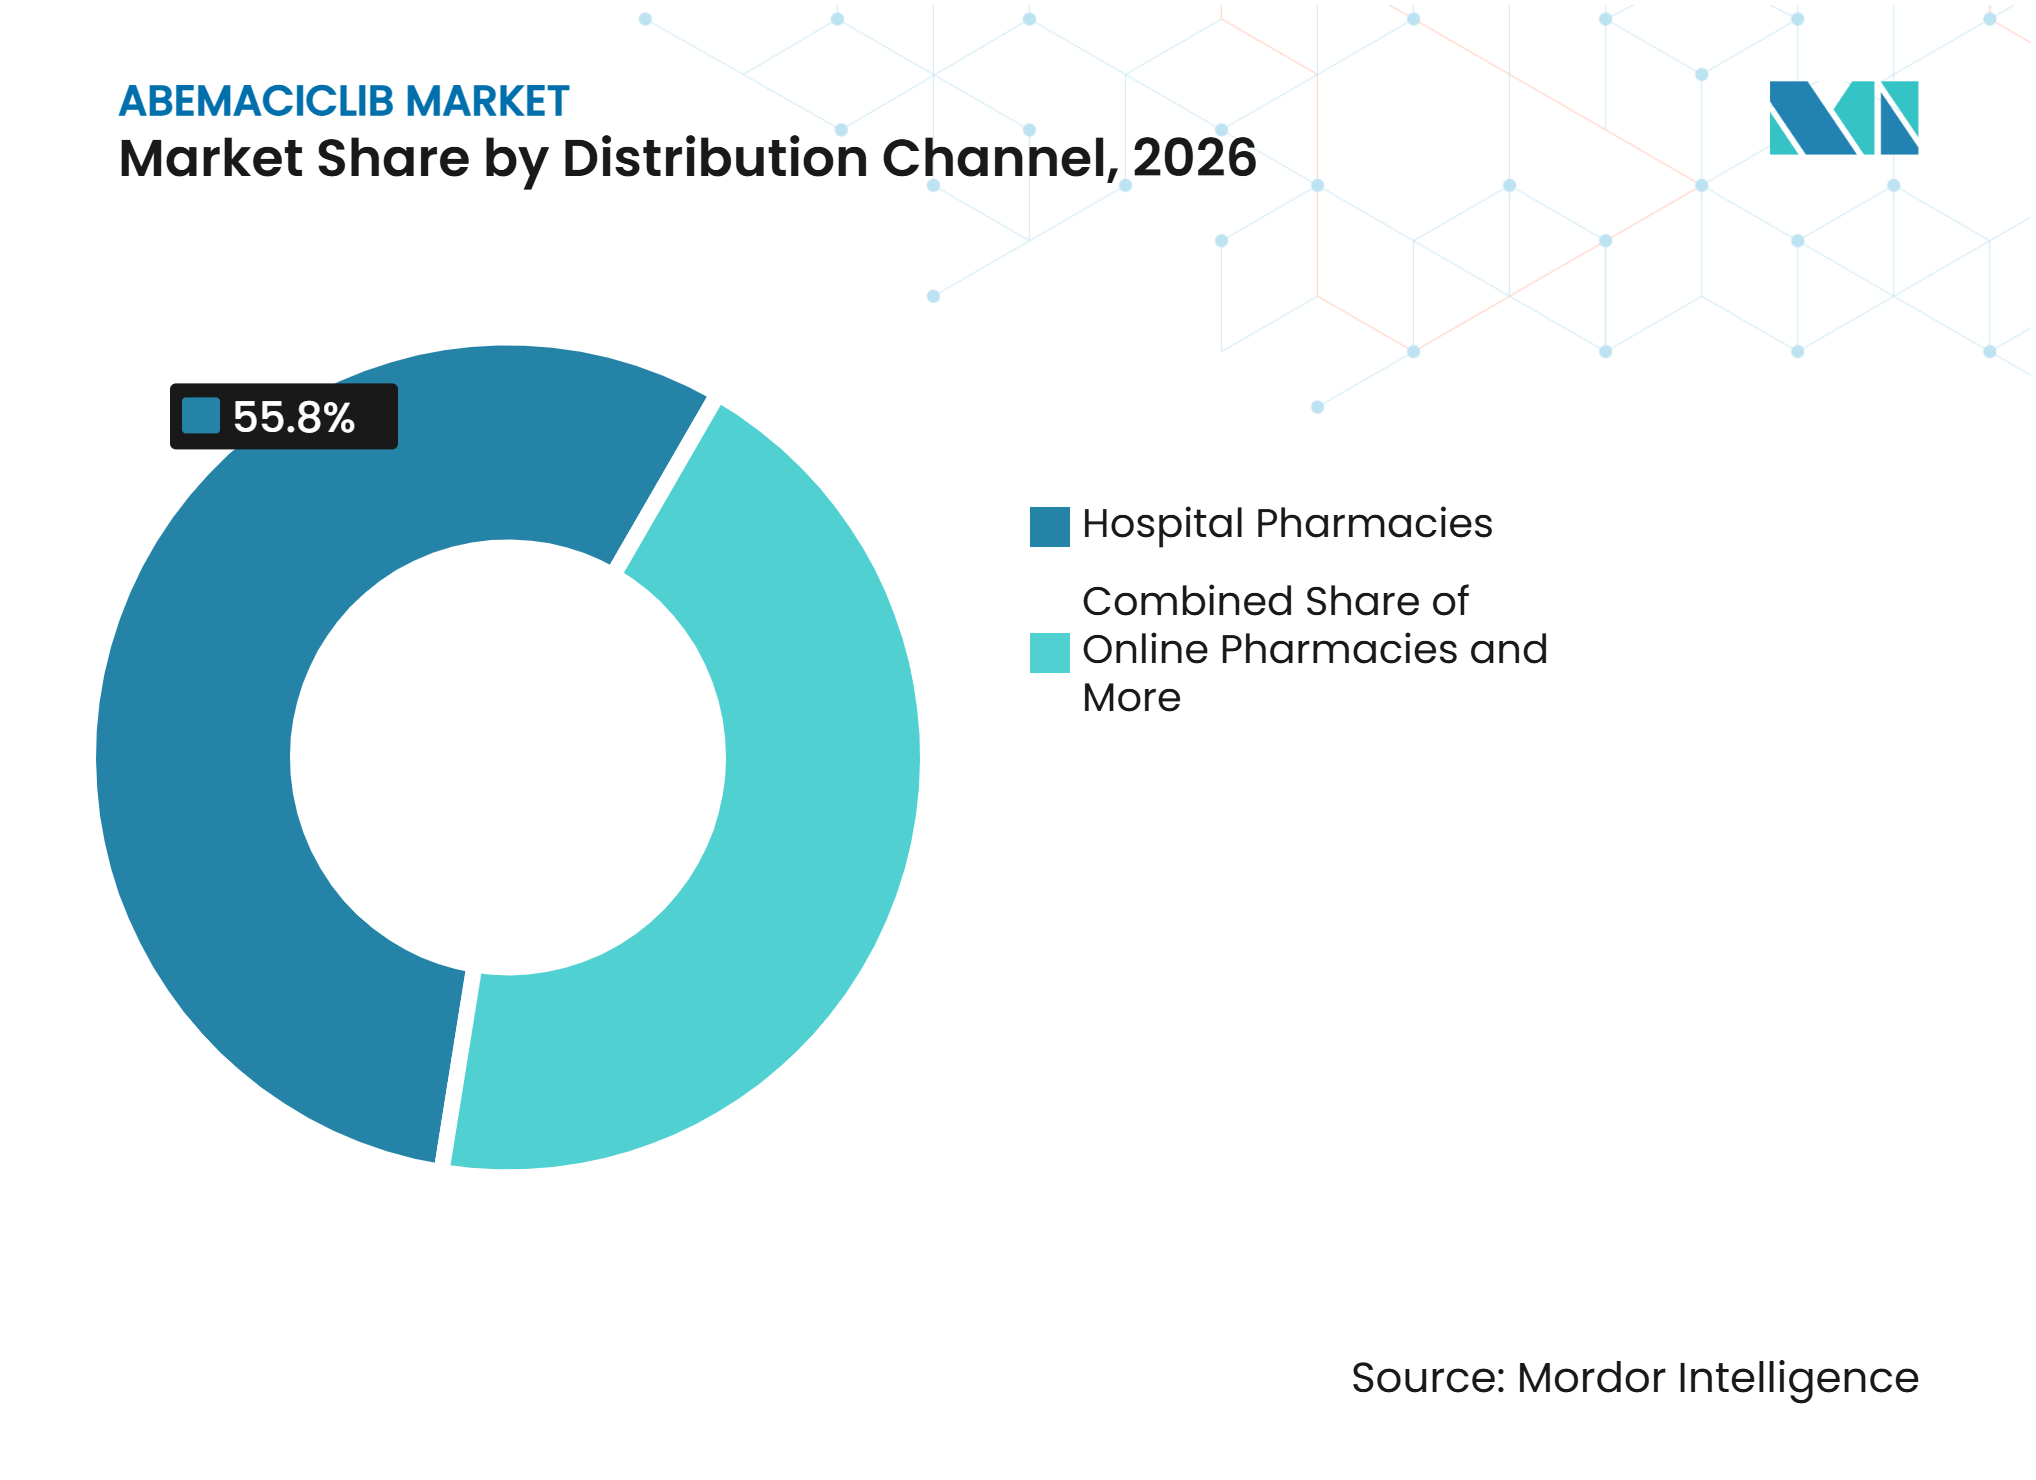
Krankenhausapotheken führen, während Online-Apotheken expandierenKrankenhausapotheken hielten 55,79 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026. Ihre Position spiegelt die Konzentration der Verschreibung in spezialisierten onkologischen Settings und die Notwendigkeit einer engen Überwachung bei Therapiebeginn wider. Integrierte Teams können Dosisanpassungen, Labortests, Therapietreue und Beratung bei unerwünschten Ereignissen innerhalb eines Versorgungspfades managen. Diese Struktur ist besonders nützlich für Patientinnen und Patienten, die ein zweimal tägliches Regime beginnen. Der Abemaciclib-Markt verlässt sich weiterhin auf Krankenhäuser, wo eine komplexe klinische Koordination erforderlich ist. Die krankenhausbasierte Abgabe unterstützt auch die direkte Kommunikation zwischen onkologischen Apothekern und Verschreibern.
Online-Apotheken werden bis 2032 voraussichtlich mit einem CAGR von 13,63 % wachsen. Dieses Wachstum wird durch die regulierte Telepharmacy-Expansion und die Patientennachfrage nach Heimlieferung oraler Medikamente unterstützt. Die Apo.com Group berichtete 2025 ein 75%iges Wachstum im Rezeptgeschäft und verdoppelte die tägliche Rezeptabgabekapazität auf 40.000 Pakete. Einzelhandelsapotheken bleiben für Patientinnen und Patienten relevant, die auf einer Erhaltungsdosis stabil sind. Digitale Kanäle sind weiterhin auf klinische Aufsicht angewiesen, da Blutbildüberwachung und Dosismanagement nicht von der Abgabe getrennt werden können. Die stärksten Modelle werden die Heimlieferung mit onkologischen Teams und Patientenunterstützungsdiensten verknüpfen.

Nach Endnutzer:
Umfassende Krankenhäuser halten Anteil, während private Kliniken wachsenUmfassende Krebskrankenhäuser hielten 40,19 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026. Diese Krankenhäuser vereinen medizinische Onkologie, Genomtests, Pathologieüberprüfung und multidisziplinäre Tumorboards. Patientinnen und Patienten, die für eine monarchE-basierte Behandlung geeignet sind, erhalten häufig Staging und Biomarkerbewertung in diesen Settings. Der Abemaciclib-Markt ist daher auf Institutionen angewiesen, die Knotenstatus, Tumorgrad und andere klinische Kriterien bewerten können. Akademische Onkologiezentren beeinflussen auch Behandlungsmuster durch klinische Studien und Expertenmeinungen. Staatliche und öffentliche Krankenhäuser tragen in China, Indien und Brasilien große Patientenvolumina, wo die öffentliche Erstattung den Zugang und die Preisgestaltung beeinflusst.
Private Onkologiekliniken werden bis 2032 voraussichtlich mit einem CAGR von 14,13 % wachsen. Die Konsolidierung der Gemeinschaftsonkologie in den Vereinigten Staaten hat private Netzwerke geschaffen, die orale Therapieprotokolle und begleitende Biomarkertests managen können. Die Ausweitung der adjuvanten Behandlung unterstützt auch die Nachsorge in Kliniken für Patientinnen und Patienten, die nach der Operation stabil sind. Die häusliche onkologische Versorgung bleibt eine kleinere Endnutzerkategorie. Sie wird für Patientinnen und Patienten mit Erhaltungsdosis, etablierter Verträglichkeit und Fernüberwachungsunterstützung zunehmend machbarer. Diese Verlagerung kann die Versorgungskapazität erweitern und gleichzeitig eine Verbindung zwischen Blutbildergebnissen, Apothekenunterstützung und verschreibenden Teams aufrechterhalten.
Geografische Analyse
Nordamerika
Nordamerika hielt 49,89 % des Abemaciclib-Behandlungsumsatzes im Jahr 2026. Die Vereinigten Staaten sind der Ursprungsmarkt für den Abemaciclib-Markt und verfügen über einen entwickelten Erstattungsrahmen für CDK4/6-Therapien. Diese klinische Basis unterstützt den etablierten Einsatz in adjuvanten und metastasierten Settings. In Kanada fügte Quebec am 28. Mai 2026 2 metastasierte Indikationen für Verzenio zu seiner öffentlichen Erstattungsliste hinzu, nach gesamtkanadischen pCPA-Verhandlungen. Die Entscheidung umfasste den Einsatz mit einem nicht-steroidalen Aromatasehemmer als initiale endokrine Therapie und den Einsatz mit Fulvestrant nach Progression. Das breitere adjuvante Label von Ribociclib schränkt das nordamerikanische Wachstum ein, aber die Gesamtüberlebensdaten geben Abemaciclib einen erneuerten Differenzierungspunkt für Regulatoren und Zahler.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 13,45 % wachsen und ist damit die am schnellsten wachsende Region im Abemaciclib-Markt. China kombiniert nationale Erstattungsabdeckung mit einem großen krankenhausbasierten Onkologienetzwerk. Die Innovent-Lilly-Vereinbarung vom Juni 2026 gab Innovent die Vermarktungsrechte für Verzenios auf dem chinesischen Festland für alle genehmigten Indikationen. China behielt auch die NRDL-Klasse-B-Erstattung für frühe und fortgeschrittene Brustkrebsindikationen bei. In der monarchE-asiatischen Kohorte war der Nutzen beim invasiven krankheitsfreien Überleben konsistent, und 86 % der Patientinnen und Patienten absolvierten den vollständigen 2-Jahres-Kurs, verglichen mit 80 % in der nicht-asiatischen Kohorte. Indien und Südkorea bleiben sekundäre Wachstumsmärkte, da die Früherkennung und die CDK4/6-Erfahrung zunehmen, obwohl eine breitere öffentliche Erstattung noch in der Entwicklung ist.
Europa, der Nahe Osten und Afrika sowie Südamerika
Europa wird durch nationale Nutzenbewertungssysteme geprägt und nicht durch ein einheitliches Erstattungsmodell. Das deutsche AMNOG-Verfahren hat eine schnellere Kommerzialisierung nach der Zulassung ermöglicht als das NICE-Verfahren in England. Frankreichs HAS und Italiens AIFA bewerten den klinischen Nutzen nach eigenen Rahmenwerken, und Überlebensergebnisse können ein größeres Gewicht haben als das krankheitsfreie Überleben allein. ESMO vergab für adjuvantes Abemaciclib einen klinischen Nutzenwert von A, was die Zahlerbeurteilung eines breiteren Zugangs unterstützt. Der Nahe Osten und Afrika befinden sich noch in einem früheren Zugangsstadium, wobei die Märkte des Golfkooperationsrats aufgrund privater Zahlerdeckung und Spezialistenausbildung besser positioniert sind. Eine Budgetfolgenanalyse aus dem Jahr 2026 in Katar unterstützte einen strukturierten Rahmen, der Abemaciclib neben Ribociclib einschloss. Südamerika, angeführt von Brasilien und Argentinien, steht weiterhin vor Erschwinglichkeitsbarrieren, während Brasiliens SUS-Prozesse ein Weg für zukünftigen onkologischen Zugang bleiben.
Wettbewerbslandschaft
Marktkonzentration
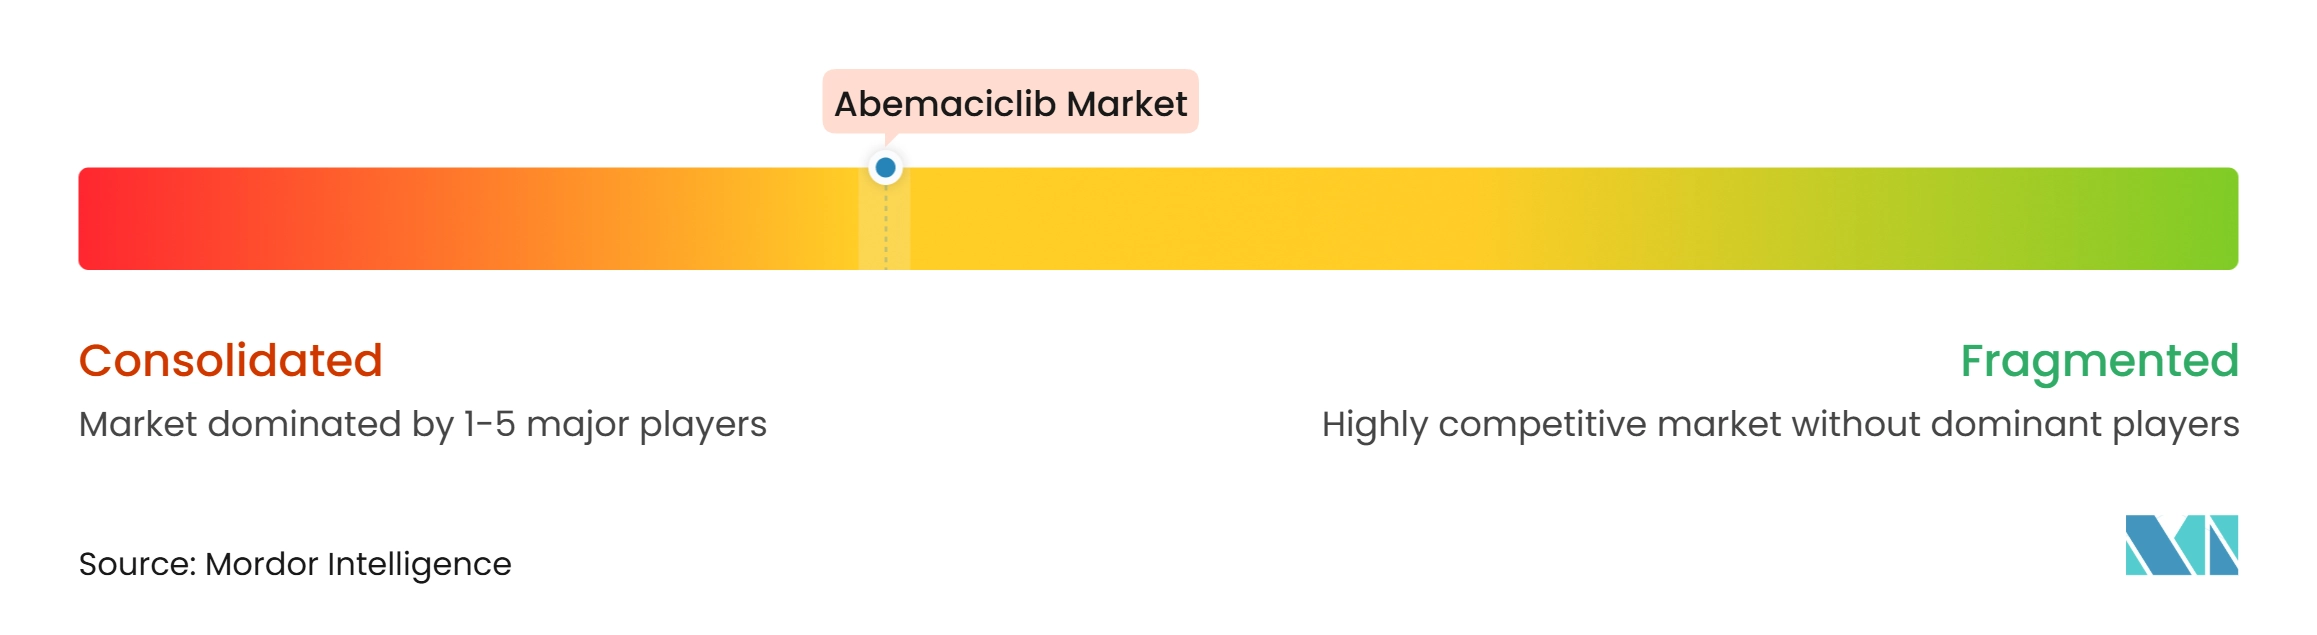
Eli Lilly hält die globale Herstellungsgenehmigung und das exklusive geistige Eigentum für das Originalmolekül. Dies verleiht dem Abemaciclib-Markt eine konzentrierte Innovatorstruktur vor dem Generikaeintritt. Das kommerzielle Umfeld ist auf Therapieklassenebene weniger konzentriert, da Palbociclib und Ribociclib bei metastasierter Erkrankung konkurrieren. Das breitere US-adjuvante Label von Ribociclib hat den Wettbewerb um Patientinnen und Patienten, die mit der Behandlung beginnen, intensiviert. Lillys adjuvante Überlebensdaten und seine Imlunestrant-Kombination bieten wichtige klinische Differenzierung.
Lillys Markteinführung von Imlunestrant mit Abemaciclib im September 2026 schuf eine Option, die den Abemaciclib-Markt für ESR1-mutiertes fortgeschrittenes oder metastasiertes Mammakarzinom stärkt. Das EMBER-3-Ergebnis zeigte ein medianes progressionsfreies Überleben von 11,1 Monaten in der ESR1-mutierten Subgruppe, die mit der Kombination behandelt wurde. Lilly präsentierte auch Post-MONARCH-Gesamtüberlebensergebnisse für Abemaciclib plus Fulvestrant nach vorheriger CDK4/6-Inhibitor-Progression beim ESMO 2026. In China schloss Lilly die Innovent-Kommerzialisierungsvereinbarung ab, um die lokale kommerzielle Reichweite zu erweitern und gleichzeitig die Liefer- und Entwicklungsverantwortung zu behalten. Diese Maßnahmen verknüpfen Evidenzgenerierung, Begleitdiagnostik und lokale Distribution.
Generikahersteller bereiten sich auf die chinesischen und US-amerikanischen Patentabläufe vor. Jiangxi Kerui Pharmaceutical erhielt im Mai 2026 die erste chinesische Generikagenehmigung auf Klasse-3-Basis. Shandong Bionuo reichte im Mai 2026 einen dritten NDA für generische Abemaciclib-Tabletten ein, nach Einreichungen von Qilu Pharmaceutical und Jiangxi Kerui. Der Abemaciclib-Markt wird voraussichtlich einen stärkeren Preiswettbewerb erleben, wenn diese Einreichungen der Kommerzialisierung näherkommen. Technologiebasierte Adhärenzunterstützung und Begleitdiagnostik-Workflows können dem Innovator helfen, die Servicequalität zu schützen. Diese Fähigkeiten sind am relevantesten dort, wo Spezialapotheken und onkologische Praxen Patientenüberwachungsinformationen teilen.
Abemaciclib-Branchenführer
-
Eli Lilly and Company
-
Innovent Biologics, Inc.
-
Qilu Pharmaceutical Co. Ltd
-
Sandoz Group AG
-
Shanghai Fosun Pharmaceutical (Group) Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Abemaciclib-Markt Unternehmen in diesem Bericht
- Accord Healthcare Limited
- Aurobindo Pharma
- Cipla
- Dr. Reddy’s Laboratories Limited
- Eli Lilly and Company
- Hetero Labs Limited
- Hikma Pharmaceuticals
- Innovent Biologics, Inc.
- Jiangsu Hengrui Pharmaceuticals Co. Ltd
- Lupin
- Natco Pharma Limited
- Qilu Pharmaceutical Co. Ltd
- Qingfeng Pharmaceutical Group Co. Ltd
- Sandoz Group AG
- Shanghai Fosun Pharmaceutical (Group) Co. Ltd
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
- Zhejiang Hisun Pharmaceutical Co. Ltd
Neueste Industrielle Entwicklungen in Abemaciclib-Markt
- September 2026: Die US-amerikanische FDA erteilte die vollständige Zulassung für Imlunestrant, Inluriyo, in Kombination mit Abemaciclib, Verzenio, für Erwachsene mit ER-positivem, HER2-negativem, ESR1-mutiertem lokal fortgeschrittenem oder metastasiertem Mammakarzinom, das nach mindestens 1 Linie endokriner Therapie fortgeschritten ist. Die Phase-3-Studie EMBER-3 bestätigte, dass die Kombination das mediane progressionsfreie Überleben auf 11,1 Monate verdoppelte, gegenüber 5,5 Monaten mit Imlunestrant allein bei ESR1-mutierten Patientinnen und Patienten. Guardant360 CDx wurde als Begleitdiagnostikum zugelassen.
- September 2026: Lilly präsentierte Post-MONARCH-Gesamtüberlebensdaten aus der Phase-3-Studie von Abemaciclib plus Fulvestrant bei HR-positivem, HER2-negativem fortgeschrittenem Mammakarzinom nach CDK4/6-Inhibitor-Progression beim ESMO-Jahreskongress 2026.
Globaler Abemaciclib-Marktberichtsumfang
Gemäß dem Berichtsumfang ist Abemaciclib ein oraler Cyclin-abhängiger Kinase-4-und-6-Inhibitor, der zur Behandlung von Hormonrezeptor-positivem, humanem epidermalen Wachstumsfaktorrezeptor-2-negativem Mammakarzinom eingesetzt wird. Der Bericht umfasst den Behandlungseinsatz in frühen, fortgeschrittenen und metastasierten Krankheitssettings sowie die damit verbundenen Dosisstärken, Therapiearten, Vertriebskanäle und Endnutzer-Settings, die an der Verschreibung, Abgabe und Überwachung von Abemaciclib beteiligt sind.
Der Abemaciclib-Markt ist nach Indikation, Dosisstärke, Therapieart, Vertriebskanal und Endnutzer segmentiert. Nach Indikation ist der Markt in frühes Mammakarzinom HR-positiv, HER2-negativ, fortgeschrittenes oder metastasiertes Mammakarzinom HR-positiv, HER2-negativ und andere Indikationen segmentiert. Nach Dosisstärke ist der Markt in 50 mg, 100 mg, 150 mg und 200 mg segmentiert. Nach Therapieart ist der Markt in Monotherapie und Kombinationstherapie segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Endnutzer ist der Markt in akademische Onkologiezentren, umfassende Krebskrankenhäuser, private Onkologiekliniken, staatliche und öffentliche Krankenhäuser sowie häusliche onkologische Versorgung segmentiert.
Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Frühes Mammakarzinom, HR-positiv, HER2-negativ |
| Fortgeschrittenes oder metastasiertes Mammakarzinom, HR-positiv, HER2-negativ |
| Andere Indikationen |
| 50 mg |
| 100 mg |
| 150 mg |
| 200 mg |
| Monotherapie |
| Kombinationstherapie |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Akademische Onkologiezentren |
| Umfassende Krebskrankenhäuser |
| Private Onkologiekliniken |
| Staatliche und öffentliche Krankenhäuser |
| Häusliche onkologische Versorgung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Indikation | Frühes Mammakarzinom, HR-positiv, HER2-negativ | |
| Fortgeschrittenes oder metastasiertes Mammakarzinom, HR-positiv, HER2-negativ | ||
| Andere Indikationen | ||
| Nach Dosisstärke | 50 mg | |
| 100 mg | ||
| 150 mg | ||
| 200 mg | ||
| Nach Therapieart | Monotherapie | |
| Kombinationstherapie | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Endnutzer | Akademische Onkologiezentren | |
| Umfassende Krebskrankenhäuser | ||
| Private Onkologiekliniken | ||
| Staatliche und öffentliche Krankenhäuser | ||
| Häusliche onkologische Versorgung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei der Abemaciclib-Behandlung an?
Die Therapie wird bis 2032 voraussichtlich mit einem CAGR von 12,37 % wachsen. Der frühere Einsatz neben der endokrinen Therapie bei Hochrisiko-Frühbrustkrebs ist die Hauptnachfragequelle. Die monarchE-Gesamtüberlebensanalyse aus dem Jahr 2025 berichtete ein um 15,8 % geringeres Sterberisiko mit Abemaciclib plus endokriner Therapie.
Was ist die führende Abemaciclib-Indikation?
Frühes HR-positives, HER2-negatives Mammakarzinom führte mit einem Anteil von 66,45 % im Jahr 2026. Der 2-jährige adjuvante Kurs schafft ein längeres Behandlungsfenster als typische metastasierte Behandlungszyklen. Das invasive krankheitsfreie Sieben-Jahres-Überleben betrug 77,4 % mit Abemaciclib plus endokriner Therapie.
Welche Abemaciclib-Dosisstärke führt die Nachfrage an?
Die 50-mg-Stärke hielt 2026 einen Anteil von 31,34 % und wird bis 2032 voraussichtlich mit einem CAGR von 13,21 % wachsen. Sie wird als Anfangsstärke für einige Patientinnen und Patienten und als Erhaltungsstärke nach behandlungsbedingter Dosisreduktion eingesetzt.
Warum werden Kombinationsregime für Abemaciclib immer wichtiger?
Die Kombinationstherapie wird voraussichtlich mit einem CAGR von 14,19 % wachsen. Die FDA genehmigte Imlunestrant mit Abemaciclib für ESR1-mutiertes fortgeschrittenes oder metastasiertes Mammakarzinom im September 2026. Die Zulassung schuf einen Begleitdiagnostikpfad über Guardant360 CDx.
Welche Region expandiert am schnellsten für Abemaciclib?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 13,45 % wachsen. China unterstützt die Expansion durch landesweite NRDL-Erstattung und die Innovent-Lilly-Kommerzialisierungsvereinbarung. Die monarchE-asiatische Kohorte zeigte auch einen konsistenten Nutzen in dieser Patientenpopulation.
Was begrenzt den breiteren Zugang zu Abemaciclib?
Behandlungskosten, uneinheitliche Erstattung, Wettbewerb durch andere CDK4/6-Inhibitoren und Dosierungsmanagement-Anforderungen sind die Hauptbeschränkungen. Eine britische Analyse berichtete ein inkrementelles Kosten-Effektivitäts-Verhältnis von 52.317 GBP pro qualitätsbereinigtem Lebensjahr zu Listenpreisen.