
Taille et part du marché des systèmes de surveillance sans fil des batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.59 Milliards de dollars |
| Taille du Marché (2032) | 13.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de surveillance sans fil des batteries par Mordor Intelligence
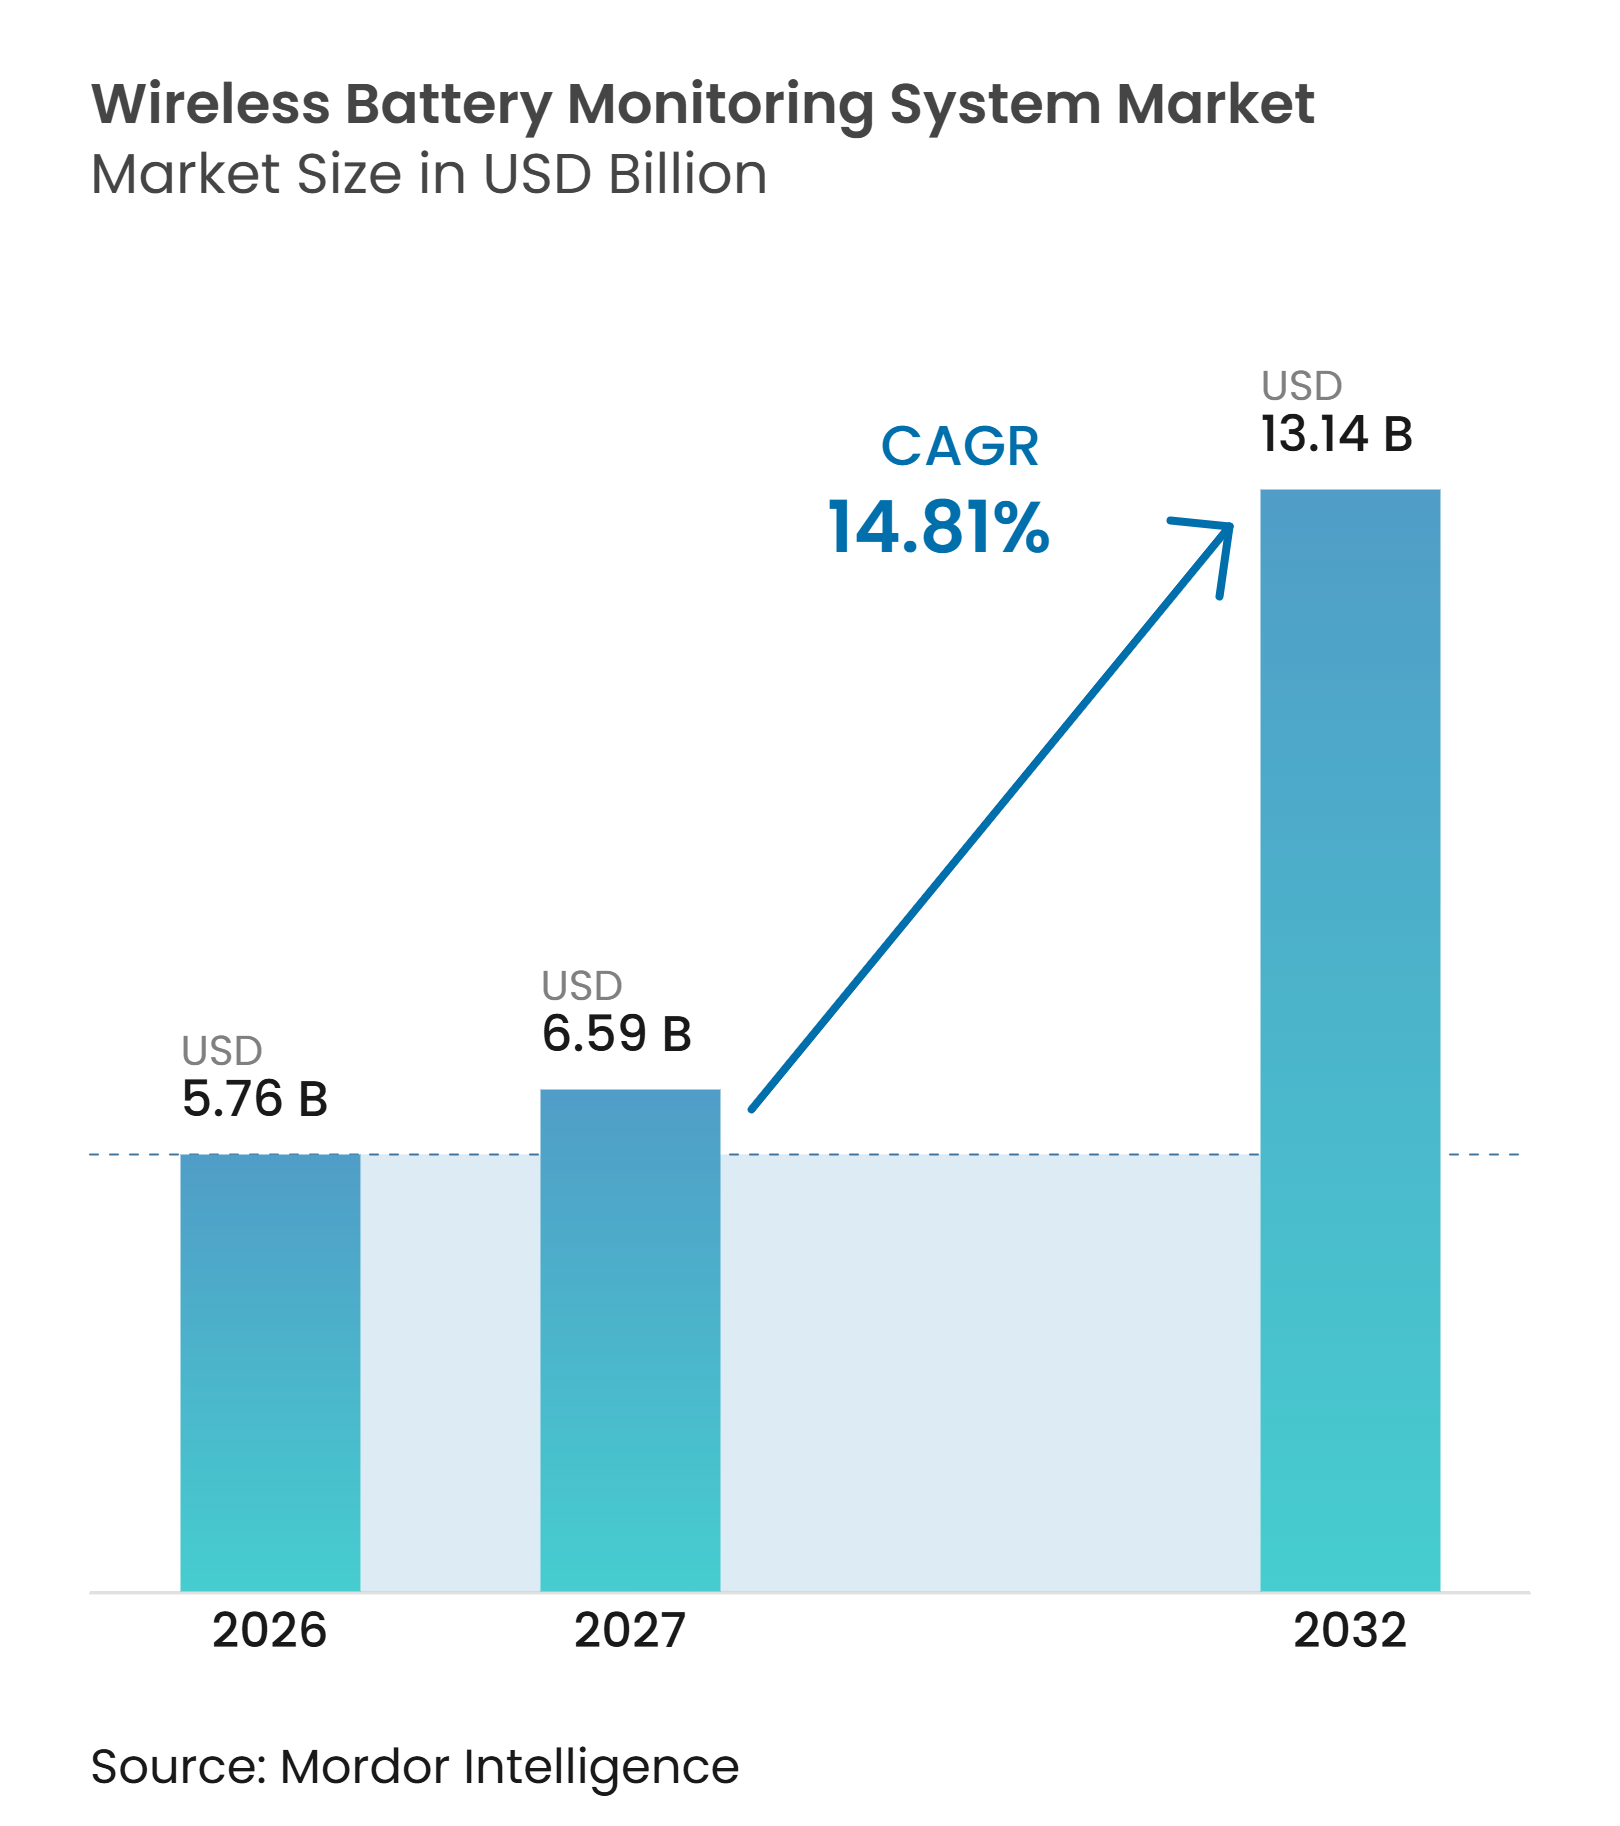
La taille du marché mondial des systèmes de surveillance sans fil des batteries devrait augmenter de 5,76 milliards USD en 2026 à 6,59 milliards USD en 2027 et atteindre 13,14 milliards USD d'ici 2032, avec un CAGR de 14,81 % sur la période 2027-2032. Le marché des systèmes de surveillance sans fil des batteries est soutenu par l'expansion des transports dépendants des batteries, du stockage stationnaire et des actifs d'alimentation de secours. Les opérateurs ont besoin d'informations fiables au niveau cellulaire pour gérer la sécurité, les calendriers de maintenance et la durée de vie des actifs sur des flottes plus importantes dans le marché des systèmes de surveillance sans fil des batteries. Le stockage sur réseau et le stockage distribué ajoutent davantage de sites qui ne peuvent pas être inspectés fréquemment, ce qui accroît la valeur de la surveillance à distance. Les fournisseurs répondent à cette demande avec des systèmes combinant du matériel de détection, des communications sans fil et des outils d'analyse, plutôt que de vendre des appareils isolés. La réglementation prend également une importance croissante, l'Union européenne devant exiger un passeport numérique pour les batteries concernées à partir de février 2027.[1]
Points clés du rapport
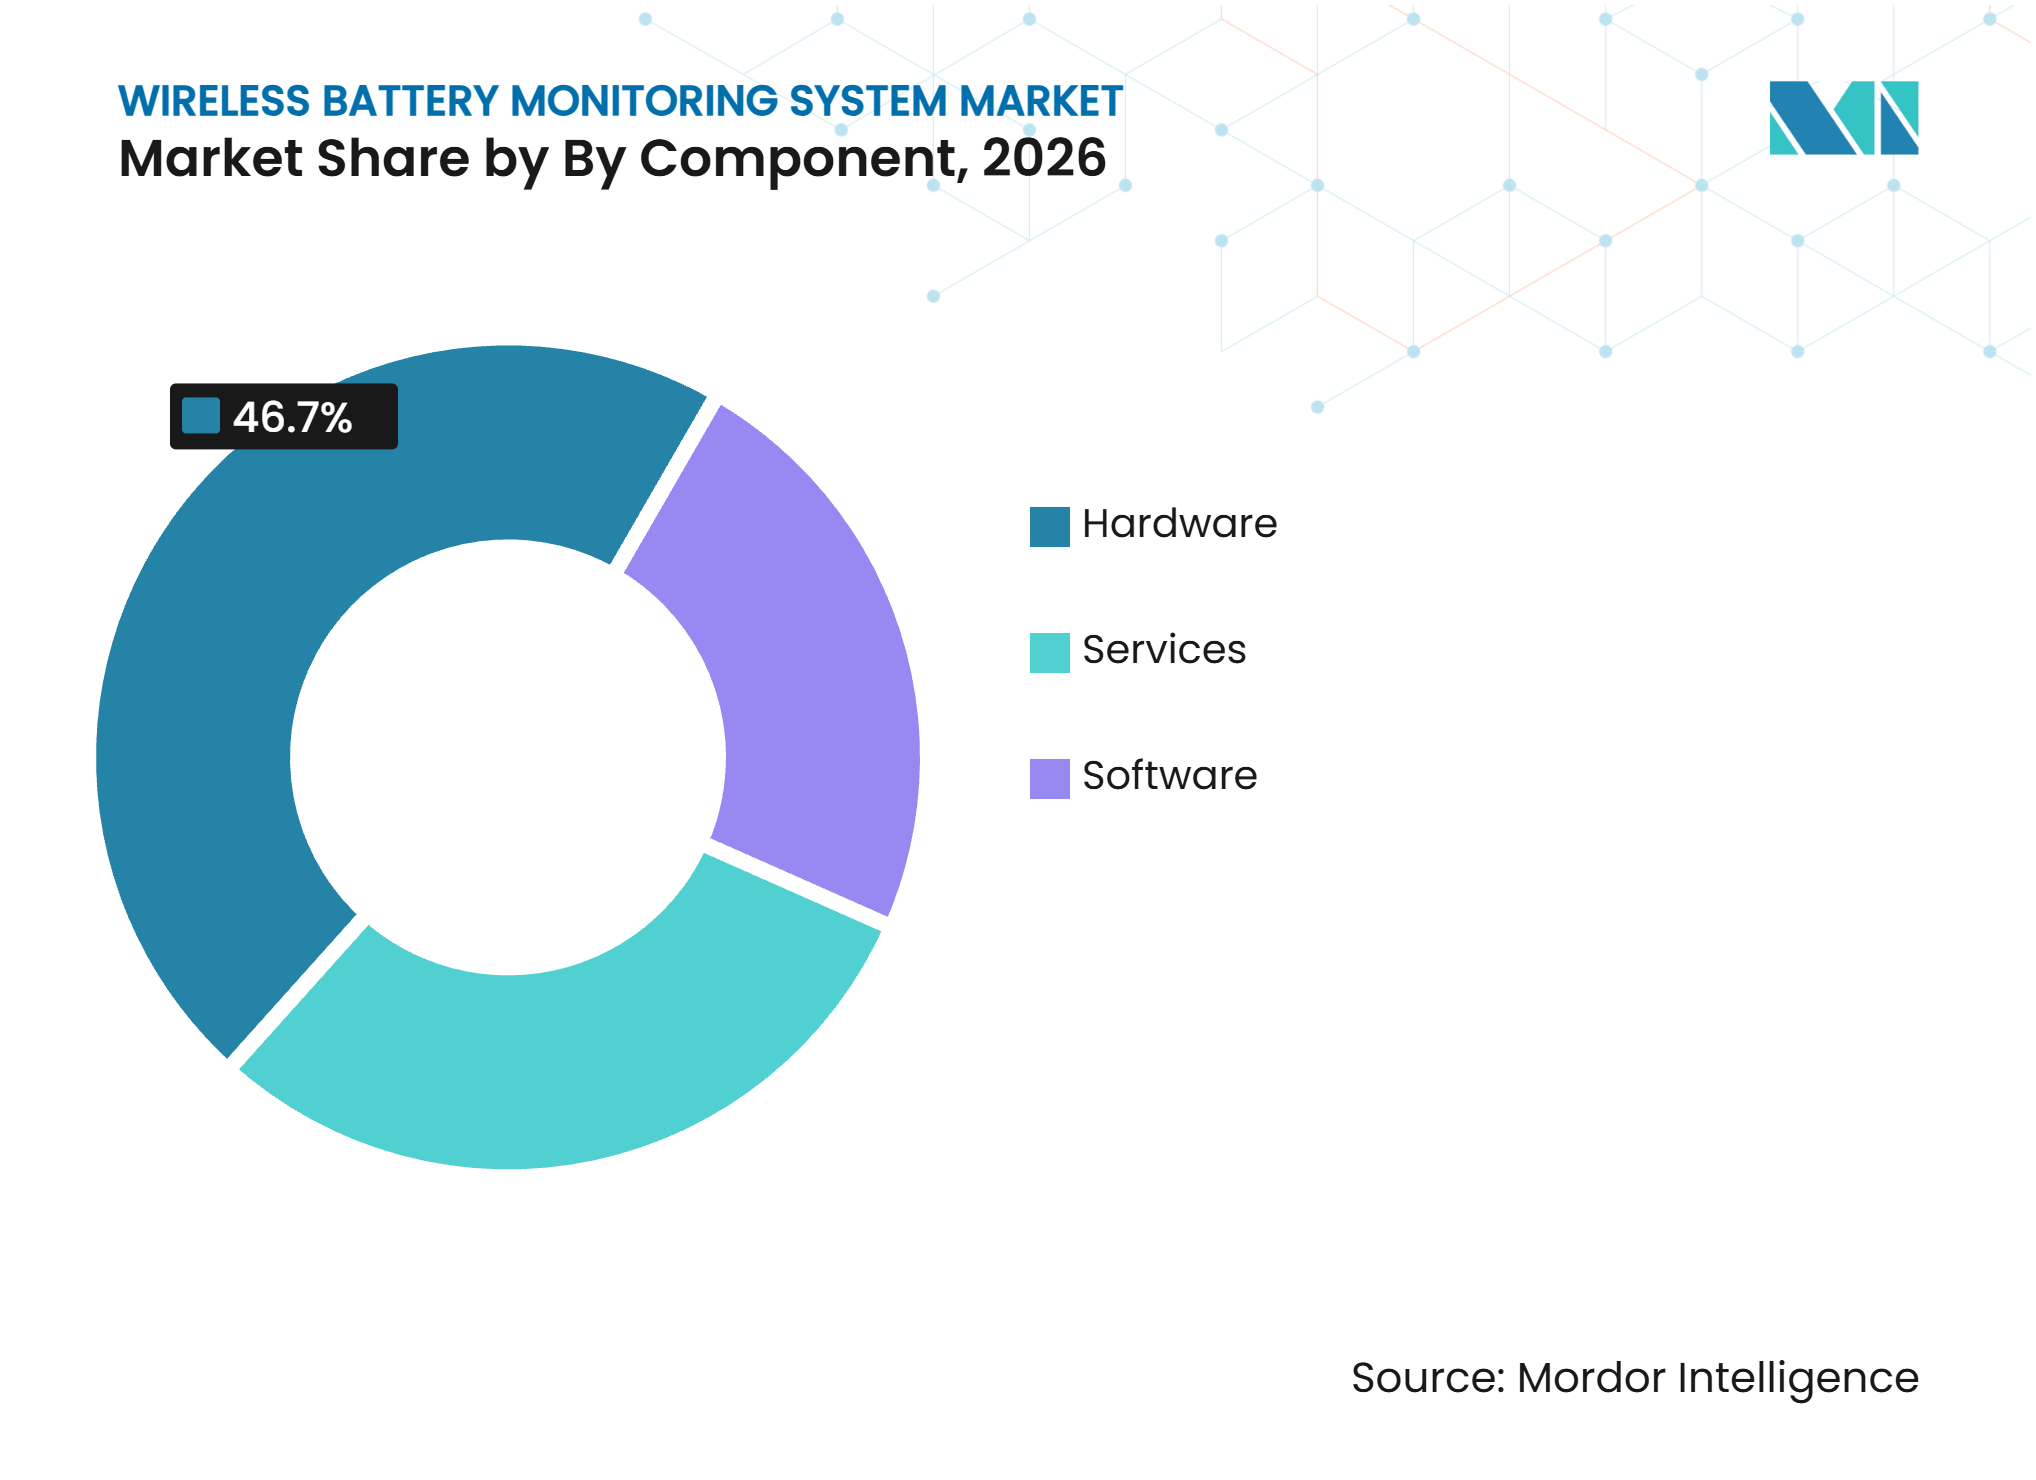
- Par composant, le matériel représentait 46,7 % de la part du marché des systèmes de surveillance sans fil des batteries en 2026, tandis que le logiciel devrait croître à un CAGR de 15,6 % jusqu'en 2032.
- Par architecture système, les systèmes de surveillance sans fil distribués représentaient 37,2 % de la part du marché des systèmes de surveillance sans fil des batteries en 2026, tandis que les systèmes intégrés de gestion sans fil des batteries devraient croître à un CAGR de 16,4 % jusqu'en 2032.
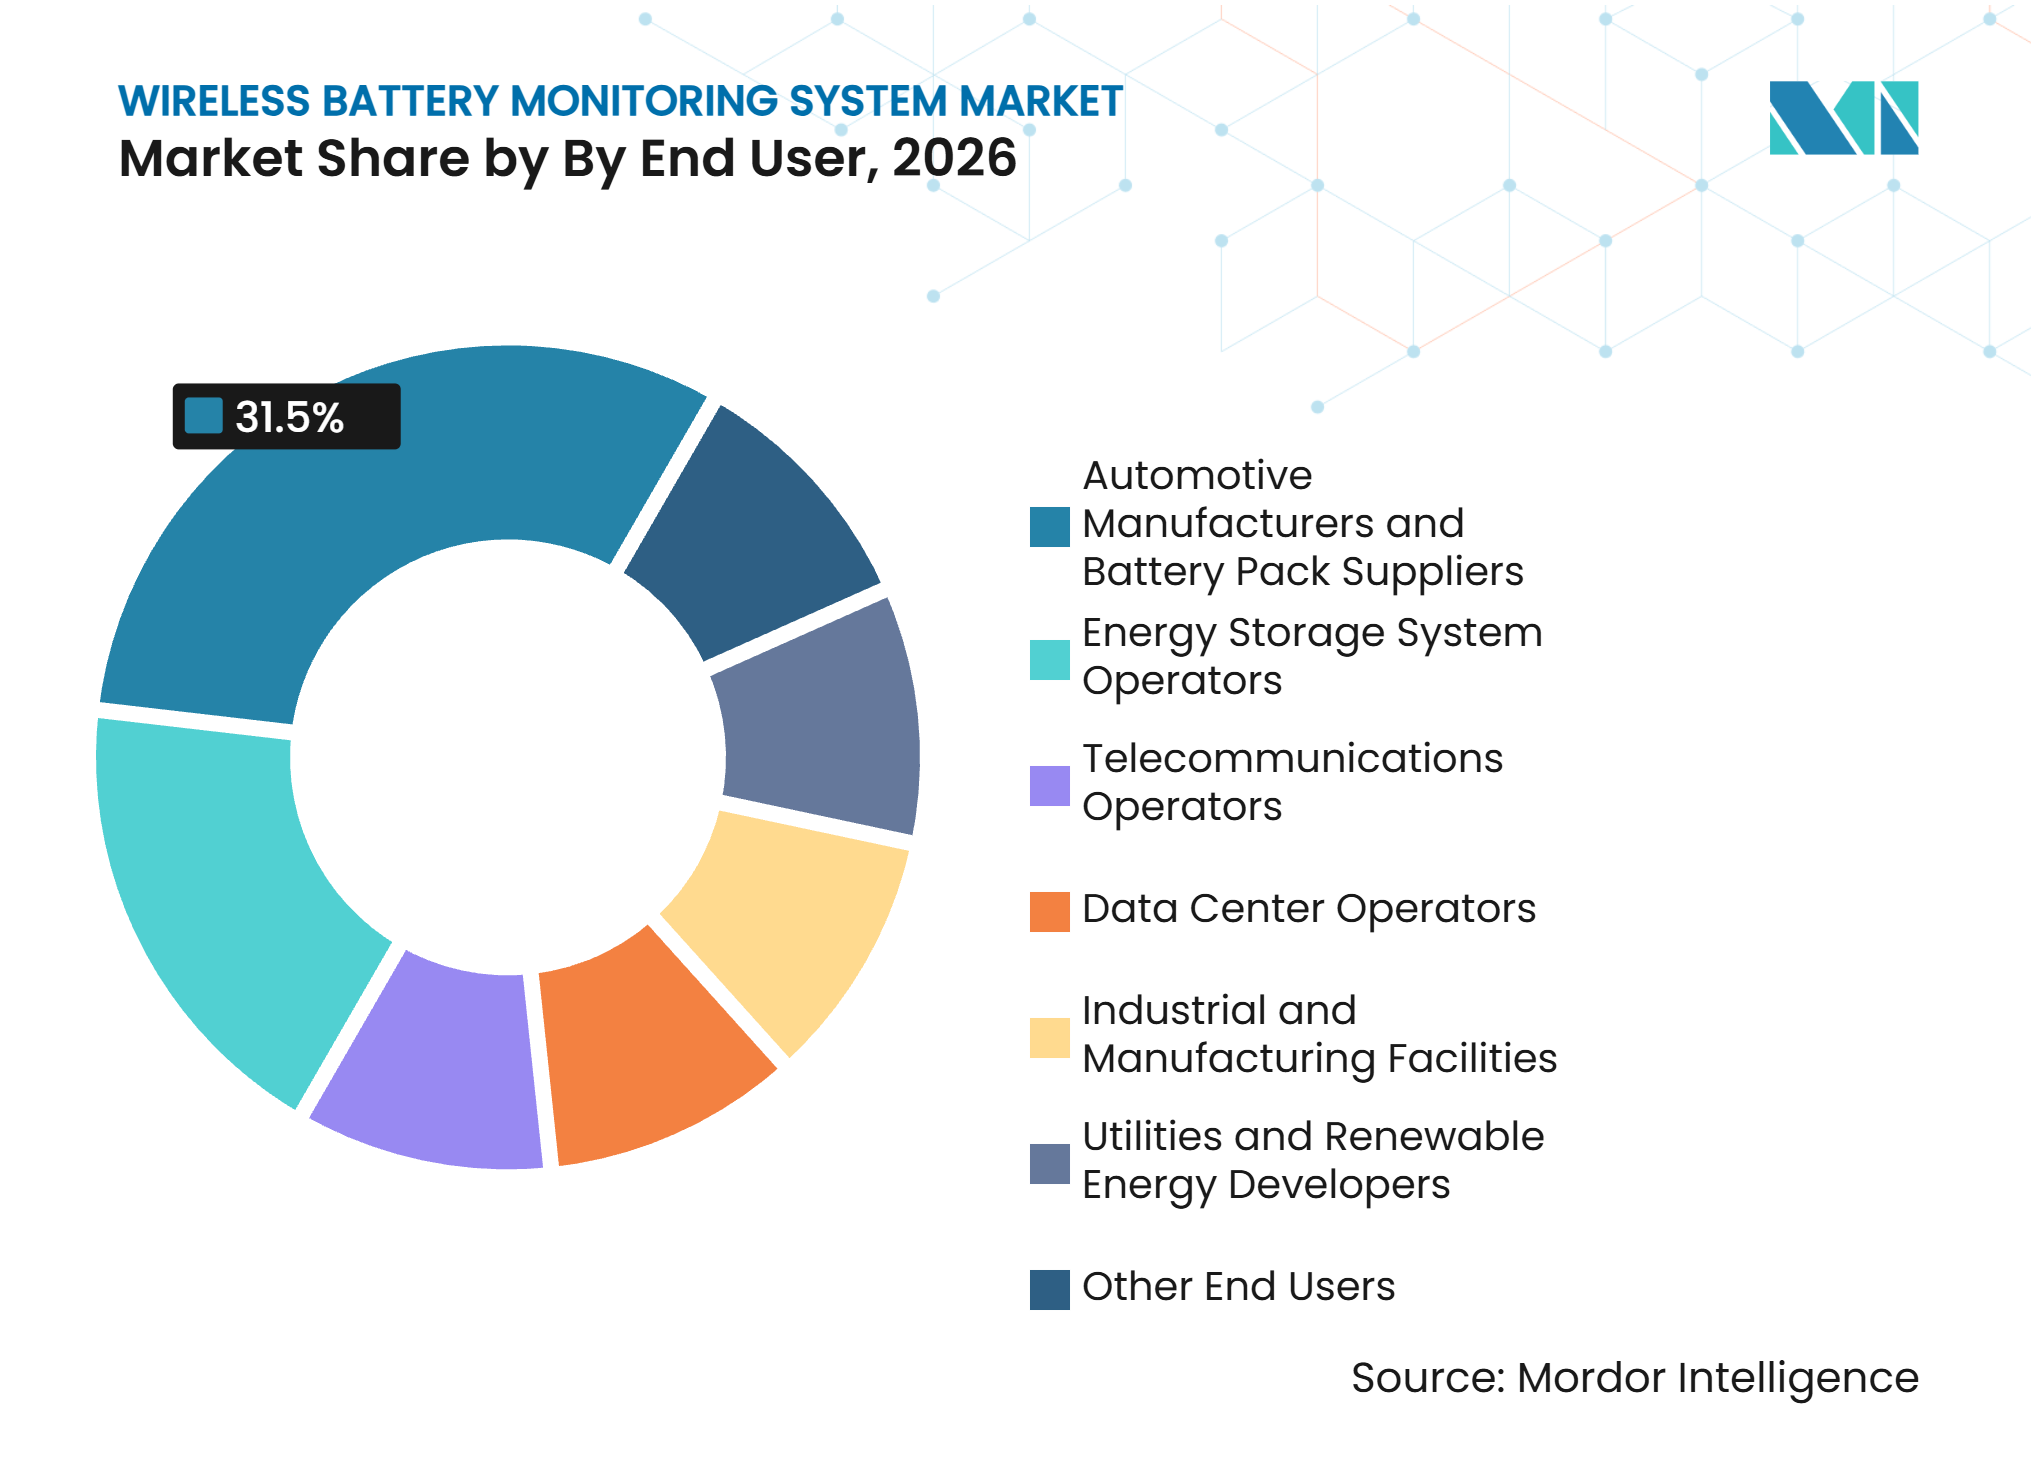
- Par utilisateur final, les constructeurs automobiles et les fournisseurs de blocs-batteries représentaient 31,5 % de la part des revenus en 2026, tandis que les opérateurs de systèmes de stockage d'énergie devraient croître à un CAGR de 16,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 39,4 % de la part des revenus en 2026 et devrait croître à un CAGR de 15,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des blocs-batteries et demande de données au niveau cellulaire | +3.5% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion du stockage à l'échelle du réseau et derrière le compteur | +3.0% | Mondial, porté par la Chine, les États-Unis et l'Europe | Court terme (≤ 2 ans) |
| Exigences de fiabilité des centres de données et des télécommunications | +2.2% | Mondial, avec la demande la plus forte dans les pôles de centres de données en Amérique du Nord et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Maintenance prédictive et analytique de la santé des batteries | +1.8% | Mondial | Moyen terme (2–4 ans) |
| Surveillance sans fil pour les actifs distribués et à moderniser | +1.5% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Exigences relatives au passeport batterie et à la traçabilité du cycle de vie | +1.2% | Europe (obligatoire), extension vers l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des blocs-batteries et demande de données au niveau cellulaire
L'architecture de supervision cellulaire sans fil supprime les câbles de données entre les unités de surveillance cellulaire et le contrôleur principal. Cela peut réduire le poids du faisceau de câbles, diminuer les points de défaillance potentiels et permettre des configurations de blocs plus flexibles lors de la conception, de l'assemblage, de la maintenance et du remplacement dans le cadre de programmes de batteries complexes et de configurations de produits variées. Une étude de 2025 a évalué le Bluetooth Low Energy, le Zigbee et l'Ultra-Wideband pour les applications de gestion des batteries automobiles, le choix du protocole dépendant des exigences en matière de puissance, de débit et d'interférences. Le marché des systèmes de surveillance sans fil des batteries bénéficie lorsque les fabricants ont besoin d'enregistrements au niveau cellulaire qui restent associés à la cellule tout au long de son utilisation, de sa réutilisation et de son évaluation. Une démonstration IEEE de 2025 a montré qu'une approche puce sur cellule peut connecter jusqu'à 8 unités de surveillance cellulaire à un concentrateur système avec une consommation moyenne de 0,09 A.[2] NXP Semiconductors a introduit en octobre 2025 un jeu de puces de spectroscopie d'impédance électrochimique conçu pour fournir des informations de diagnostic par cellule dans les véhicules électriques et les systèmes de stockage d'énergie.[3]
Expansion du stockage à l'échelle du réseau et derrière le compteur
La croissance du stockage à l'échelle du réseau élargit la base installée qui nécessite une surveillance continue dès la mise en service. L'American Clean Power Association a annoncé en avril 2025 que le secteur américain du stockage d'énergie s'est engagé à investir 100 milliards USD dans des batteries de réseau fabriquées aux États-Unis.[4] Les grandes flottes de stockage opèrent souvent dans des sites éloignés, ce qui accroît le besoin d'une surveillance fiable sans visites fréquentes sur site, notamment lorsque des équipes de terrain limitées supervisent plusieurs installations aux conditions d'exploitation et aux calendriers de maintenance différents. Le marché des systèmes de surveillance sans fil des batteries sert également les installations derrière le compteur où les équipes de site peuvent ne pas inclure de spécialistes dédiés aux batteries. L'accès à distance peut aider ces opérateurs à examiner l'état des batteries, à prioriser les travaux de maintenance, à comparer les tendances entre les installations et à documenter les décisions pour les équipes internes de maintenance et de gestion des actifs. Cela soutient la demande d'offres de surveillance combinant des appareils installés avec un accès logiciel et un support technique pour les opérations, la planification de la maintenance et les décisions globales de gestion des actifs de batteries.
Exigences de fiabilité des centres de données et des télécommunications
Les centres de données nécessitent une alimentation de secours fiable car la dégradation des batteries peut affecter la continuité lors d'une interruption du réseau. EnerSys a déclaré en mars 2025 avoir ajouté une surveillance en temps réel intégrée aux batteries DataSafe à plaques minces en plomb pur pour les applications de secours dans les centres de données. Son déploiement auprès d'un centre de données européen impliquait 260 batteries surveillées et visait à réduire les interventions de maintenance d'urgence. Le marché des systèmes de surveillance sans fil des batteries peut répondre à cette exigence en fournissant aux opérateurs des informations actuelles sur la tension et la température via une plateforme connectée qui peut être consultée avant qu'un problème d'alimentation de secours ne devienne urgent. Les opérateurs de télécommunications font face à un besoin similaire sur des sites de tours dispersés, où les inspections manuelles nécessitent des déplacements et une capacité de service locale. Le suivi continu de l'état de santé peut donc réduire l'activité d'inspection tout en aidant les opérateurs à concentrer leur attention sur les actifs présentant une détérioration, un comportement thermique inhabituel ou une performance de tension en déclin.
Maintenance prédictive et analytique de la santé des batteries
L'analytique prédictive fait évoluer la surveillance des batteries d'un enregistrement des conditions passées vers une identification plus précoce des comportements anormaux. Une étude Scientific Reports de 2025 a rapporté une précision de détection des anomalies de 99,99 % pour une méthode de forêt aléatoire améliorée appliquée aux données de paramètres de batteries. Une étude Joule de 2025 a décrit une approche de santé embarquée qui reconstruit les trajectoires de dégradation à partir de mesures opérationnelles sans tests de diagnostic hors ligne. Ces approches rendent les services d'analytique récurrents plus pertinents pour le marché des systèmes de surveillance sans fil des batteries, car les utilisateurs peuvent appliquer les mêmes informations à la planification de la maintenance, à la gestion des garanties, aux décisions opérationnelles et aux examens des performances des actifs dans le temps. À mesure que l'analytique s'améliore, les fournisseurs peuvent se différencier sur l'utilité des décisions de maintenance plutôt que sur le seul matériel de détection. Les opérateurs ont toujours besoin d'outils qui transforment des données complexes sur les batteries en actions que les équipes de maintenance peuvent mettre en œuvre avec confiance.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de matériel, d'intégration et de mise en œuvre logicielle | -1.8% | Mondial, plus aigu dans les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité entre les chimies et les plateformes de contrôle | -1.2% | Mondial | Moyen terme (2–4 ans) |
| Risques liés à la cybersécurité et à la fiabilité des communications | -0.8% | Mondial, accru dans les applications connectées au réseau et de télécommunications | Moyen terme (2–4 ans) |
| Données limitées au niveau cellulaire dans les batteries héritées et de seconde vie | -0.6% | Europe, marchés de seconde vie en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de matériel, d'intégration et de mise en œuvre logicielle
La surveillance sans fil nécessite plus que des capteurs et des passerelles, car le déploiement peut également nécessiter des travaux de micrologiciel, la mise en service du réseau, l'accès au cloud et des vérifications de cybersécurité. Ces coûts peuvent limiter l'adoption sur les sites commerciaux disposant de grandes flottes héritées et de budgets d'exploitation restreints. Le marché des systèmes de surveillance sans fil des batteries rencontre davantage de résistance là où la couverture de service locale est limitée, car l'installation et la maintenance nécessitent alors un support externe supplémentaire. La disponibilité des composants de qualité automobile peut également affecter le calendrier des projets et les budgets d'approvisionnement. Les opérateurs doivent évaluer si la surveillance peut prévenir suffisamment de travaux imprévus, de temps d'arrêt, de remplacements anticipés et de déplacements inutiles sur le terrain pour justifier l'investissement initial dans chaque déploiement individuel. Les fournisseurs qui proposent des plans d'intégration clairs, une mise en service progressive et un support de service peuvent abaisser cette barrière pour les installations plus petites ou éloignées qui ne peuvent pas gérer toutes les activités techniques en interne.
Lacunes d'interopérabilité entre les chimies et les plateformes de contrôle
Les systèmes de surveillance doivent fonctionner avec les chimies lithium fer phosphate, nickel manganèse cobalt, nickel cobalt aluminium et plomb-acide. Chaque chimie présente des comportements de tension, des conditions thermiques et des caractéristiques d'impédance différents. L'absence d'une norme de communication universelle signifie que les équipements validés pour une application peuvent nécessiter des travaux d'ingénierie et de certification supplémentaires pour une autre. Le marché des systèmes de surveillance sans fil des batteries a également besoin que les données transitent vers des plateformes de contrôle de supervision, de gestion de l'énergie et d'analytique qui peuvent utiliser des interfaces différentes. Tant que les cadres d'interopérabilité ne se développeront pas davantage, les intégrateurs continueront à gérer des connexions sur mesure, des travaux de validation répétés et les coûts associés pour les utilisateurs finaux exploitant des actifs provenant de plusieurs fournisseurs de batteries et de systèmes de contrôle. Cela peut ralentir les achats car les utilisateurs doivent tester si les nouveaux appareils, interfaces et flux de rapports fonctionnent avec les systèmes existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel ancre les déploiements tandis que le logiciel monétise les donnéesLe matériel représentait 46,7 % de la taille du marché des systèmes de surveillance sans fil des batteries en 2026. Les nœuds de capteurs, les contrôleurs de passerelle et les modules de communication par radiofréquence sont nécessaires avant qu'une flotte de batteries puisse être surveillée. Cette exigence confère au matériel un rôle durable dans les déploiements à court terme. Les fournisseurs de composants font néanmoins face à des pressions à mesure que les conceptions de modules se standardisent et que les acheteurs recherchent du matériel pouvant fonctionner sur différentes plateformes sans adaptation extensive, programmation spécialisée ou travaux de validation prolongés. Le secteur des systèmes de surveillance sans fil des batteries évolue donc vers des offres combinant équipements physiques et services d'information.
Le logiciel devrait se développer à un CAGR de 15,6 % de 2027 à 2032. Les opérateurs utilisent le logiciel pour le suivi de l'état de santé, les alertes de dégradation et les enregistrements qui soutiennent les exigences du passeport batterie. Une revue Automotive Innovation de 2025 a décrit comment l'architecture de gestion sans fil des batteries soutient les blocs-batteries modulaires et réduit le câblage associé aux conceptions conventionnelles. Un logiciel en couches peut permettre aux algorithmes de diagnostic d'évoluer sans reconcevoir le matériel installé. Les services tels que l'intégration, l'étalonnage, le support en cybersécurité et la surveillance gérée deviennent également plus pertinents à mesure que les déploiements multi-sites deviennent plus difficiles à gérer en interne, notamment lorsque les équipes opérationnelles ont une expertise limitée en diagnostic de batteries.



Par architecture système :
les systèmes distribués sont en tête tandis que les plateformes intégrées gagnent du terrainLes systèmes de surveillance sans fil distribués représentaient 37,2 % de la taille du marché des systèmes de surveillance sans fil des batteries en 2026. Ces systèmes permettent une détection granulaire au niveau de la cellule ou du module sur de grandes baies de batteries. Un problème sur un nœud de détection ne supprime pas nécessairement la visibilité sur le reste du bloc. Les conceptions distribuées conviennent également aux actifs spatialement dispersés qui nécessitent des informations provenant de plusieurs emplacements, notamment les conteneurs de stockage, les blocs de véhicules et les grandes installations d'alimentation de secours avec des cycles de maintenance et des charges d'exploitation différents. Ces caractéristiques expliquent leur position dominante sur le marché des systèmes de surveillance sans fil des batteries.
Les systèmes intégrés de gestion sans fil des batteries devraient croître à un CAGR de 16,4 % de 2027 à 2032. Les constructeurs de véhicules électriques et les intégrateurs de stockage recherchent de plus en plus une pile unique combinant informations de surveillance et logique de protection des batteries. Les travaux IEEE de 2025 sur la surveillance puce sur cellule ont démontré une voie technique pour cette conception. Les systèmes centralisés restent pertinents là où les baies sont plus petites et les besoins en termes de coûts plus pressants. Les systèmes de surveillance sans fil modulaires répondent également aux exigences de modernisation où les opérateurs souhaitent davantage de données sans remplacer le système central de gestion des batteries, interrompre les procédures d'exploitation établies ou apporter des modifications majeures aux contrôles d'actifs existants.
Par utilisateur final :
l'automobile est en tête par part, les opérateurs de systèmes de stockage d'énergie (SSE) affichent la croissance la plus rapideLes constructeurs automobiles et les fournisseurs de blocs-batteries représentaient 31,5 % de la taille du marché des systèmes de surveillance sans fil des batteries en 2026. Les constructeurs de véhicules électriques continuent d'évaluer les systèmes de supervision cellulaire sans fil comme moyen de réduire le câblage et de soutenir les configurations de batteries modulaires. Ils exigent également une sécurité fonctionnelle robuste, des communications fiables et des diagnostics fonctionnant dans des environnements de blocs contraints avec des variations de température, du bruit électrique, un espace physique limité et des exigences de performance exigeantes au niveau du véhicule. La revue Automotive Innovation de 2025 a identifié la réduction du câblage et la modularité comme des considérations de conception clés pour les systèmes de gestion sans fil des batteries. Ces exigences favorisent les fournisseurs capables de répondre aux besoins de validation automobile tout en soutenant les mises à jour de plateforme.
Les opérateurs de systèmes de stockage d'énergie devraient croître à un CAGR de 16,7 % de 2027 à 2032. Les portefeuilles de stockage à grande échelle créent un besoin d'observer l'état des batteries sur des sites qui peuvent être géographiquement dispersés. Les opérateurs de télécommunications et de centres de données sont également des utilisateurs précieux car une défaillance de batterie peut perturber la disponibilité du réseau ou les opérations informatiques. Les installations industrielles et manufacturières ajoutent de la demande via les chariots élévateurs électrifiés et les flottes logistiques. Les services publics et les développeurs d'énergies renouvelables utilisent les informations sur les batteries pour le dispatching, la gestion des garanties, les examens de sécurité et la supervision des actifs de stockage sur le marché des systèmes de surveillance sans fil des batteries, où la disponibilité et les performances du cycle de vie sont étroitement liées.

Analyse géographique
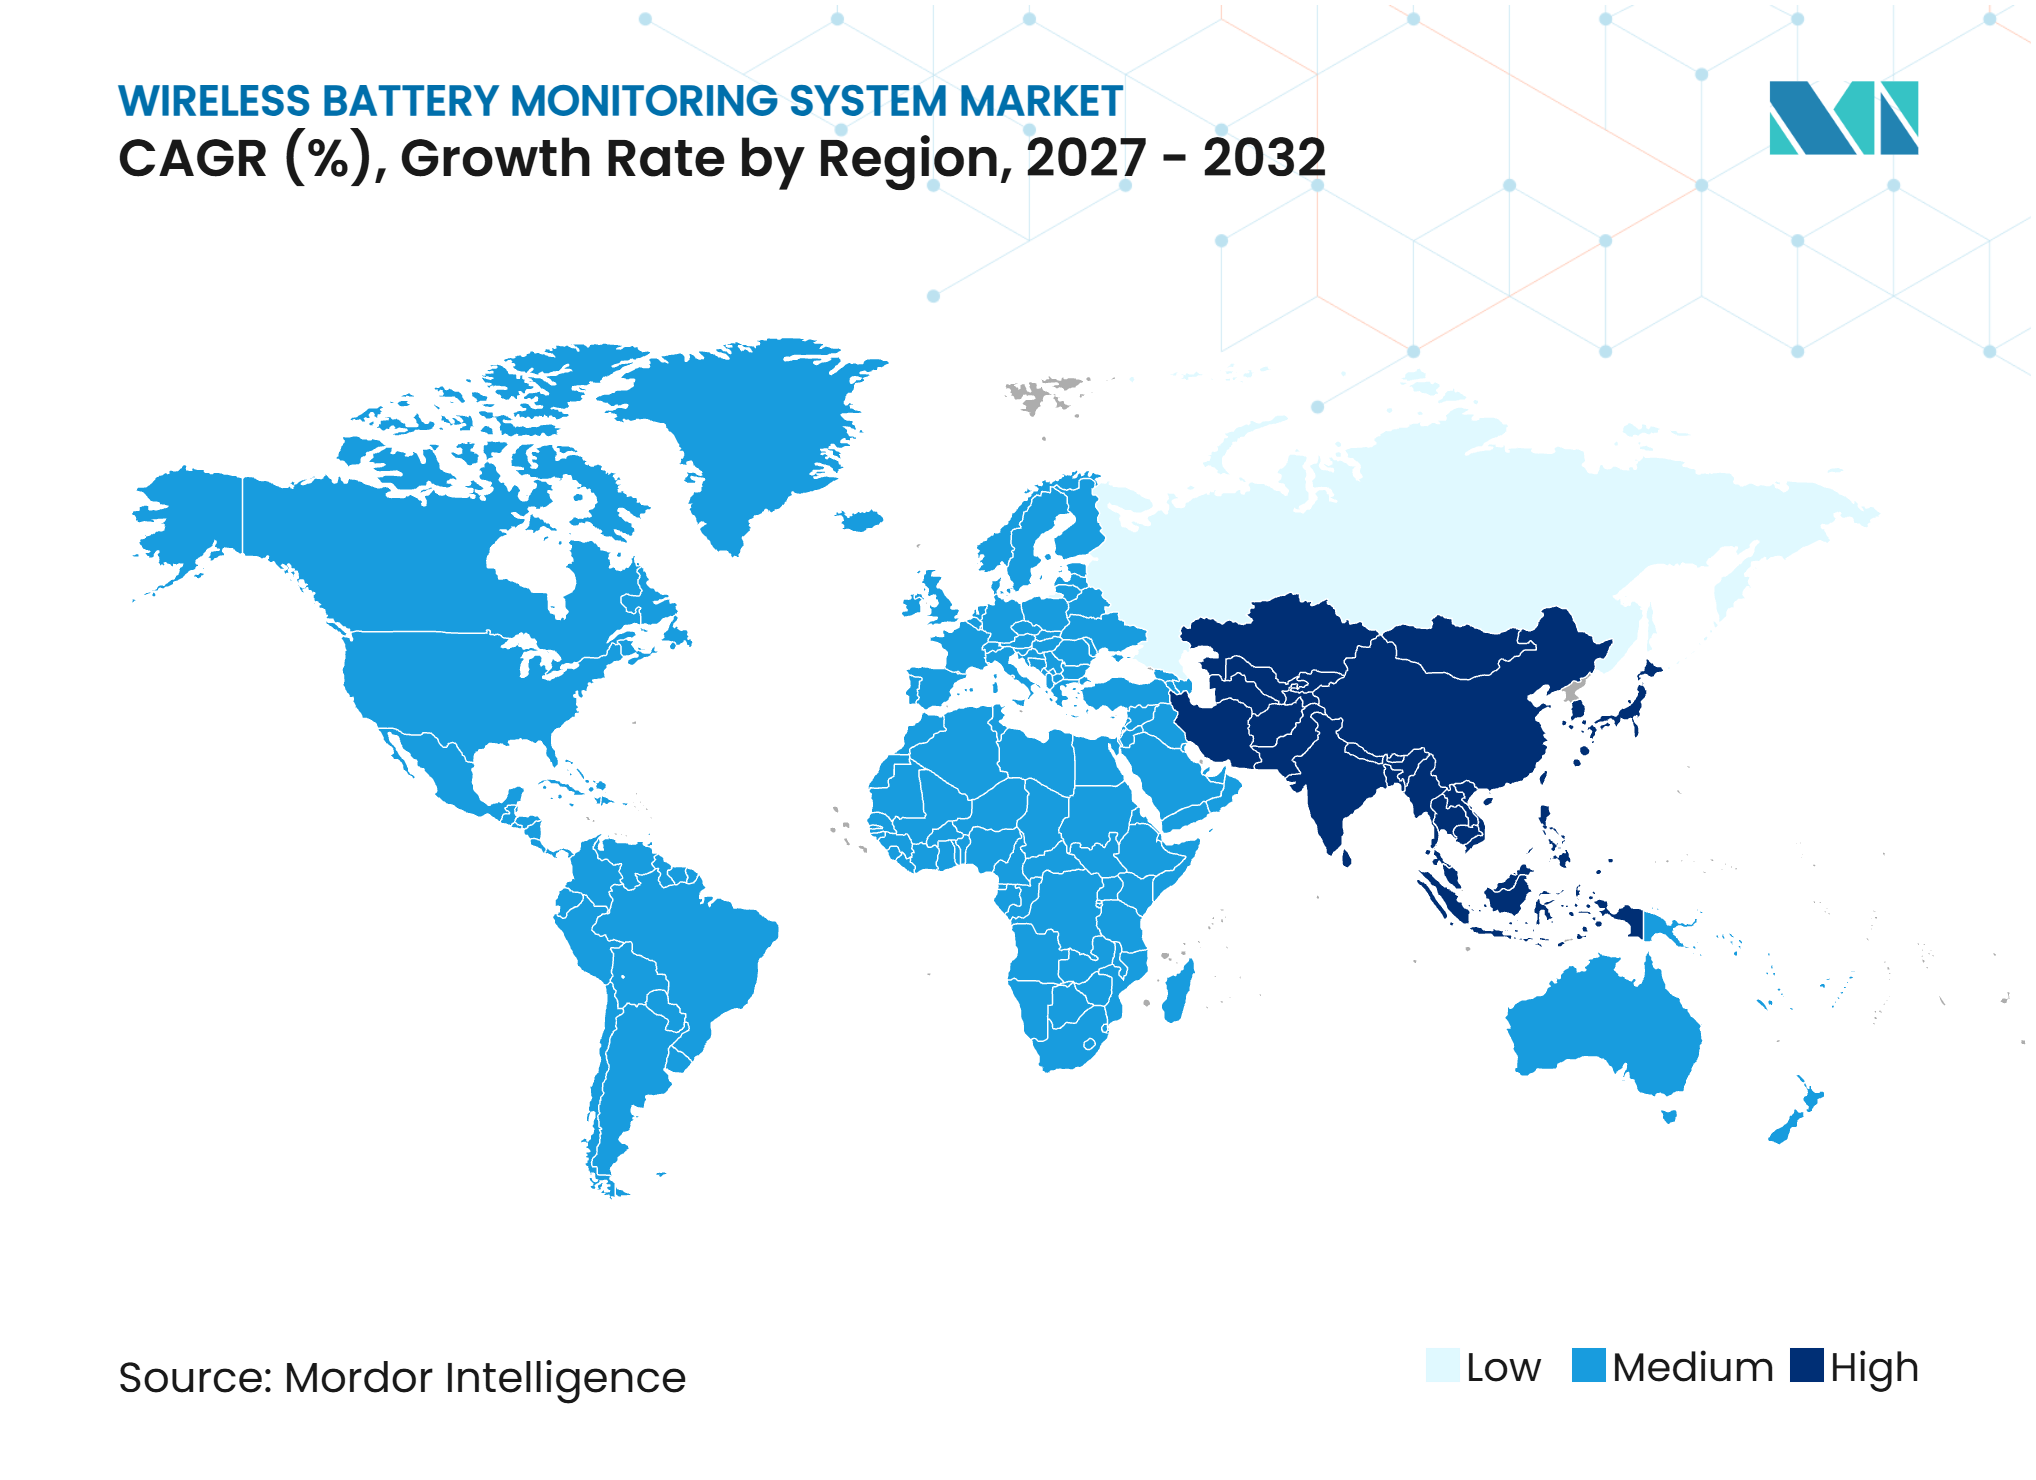
L'Asie-Pacifique représentait 39,4 % de la taille du marché des systèmes de surveillance sans fil des batteries en 2026 et devrait croître à un CAGR de 15,8 % jusqu'en 2032. La région combine une capacité de fabrication de batteries, des chaînes d'approvisionnement pour les véhicules électriques et une activité croissante de stockage stationnaire. La Chine est au cœur de la demande régionale car sa base de déploiement de batteries nécessite une supervision opérationnelle continue dans les applications de fabrication, de transport et de stockage d'énergie stationnaire. Cela peut intensifier la concurrence par les prix dans les projets de stockage domestiques. L'Inde ajoute de la demande via de grands appels d'offres de stockage et la mise en service de nouveaux projets, où la surveillance peut être spécifiée aux côtés des systèmes de contrôle, des arrangements de service opérationnel, des vérifications de mise en service et de la planification de maintenance à long terme.
L'Amérique du Nord est le deuxième marché régional, soutenu par le déploiement de stockage et les besoins croissants en énergie des centres de données. L'engagement de 100 milliards USD de l'American Clean Power Association pour des batteries de réseau fabriquées aux États-Unis soutient la visibilité des investissements dans le stockage. Les fournisseurs de surveillance peuvent en bénéficier lorsqu'ils sont sélectionnés tôt dans la conception des projets de stockage, car une sélection précoce peut simplifier les interfaces, les plans de mise en service, la gestion des données opérationnelles et l'attribution des responsabilités techniques entre les participants au projet. Les pôles de centres de données en Virginie du Nord, dans la Silicon Valley et au Texas créent également une demande concentrée pour la surveillance des batteries de secours. Le Mexique contribue aux applications de secours industrielles et à la demande de batteries pour la manutention de matériaux, où les flottes nécessitent une visibilité pratique sur l'état des batteries et les besoins de maintenance.
Les orientations de la Commission européenne publiées en août 2026 ont clarifié 71 points de données pour le passeport numérique des batteries pour les batteries spécifiées de plus de 2 kWh à partir de février 2027. Cette exigence rend les données de batteries accessibles plus importantes pour les participants au marché des systèmes de surveillance sans fil des batteries. L'Allemagne bénéficie du stockage à grande échelle, des installations industrielles et des installations de secours pour les télécommunications qui nécessitent une surveillance fiable sur des actifs aux profils d'exploitation, d'utilisation et de responsabilités de maintenance différents. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des régions à un stade plus précoce où les sites de stockage commercial et de télécommunications hors réseau offrent des points d'entrée, notamment là où la supervision à distance peut soutenir des ressources de maintenance locale limitées.
Paysage concurrentiel
Concentration du Marché
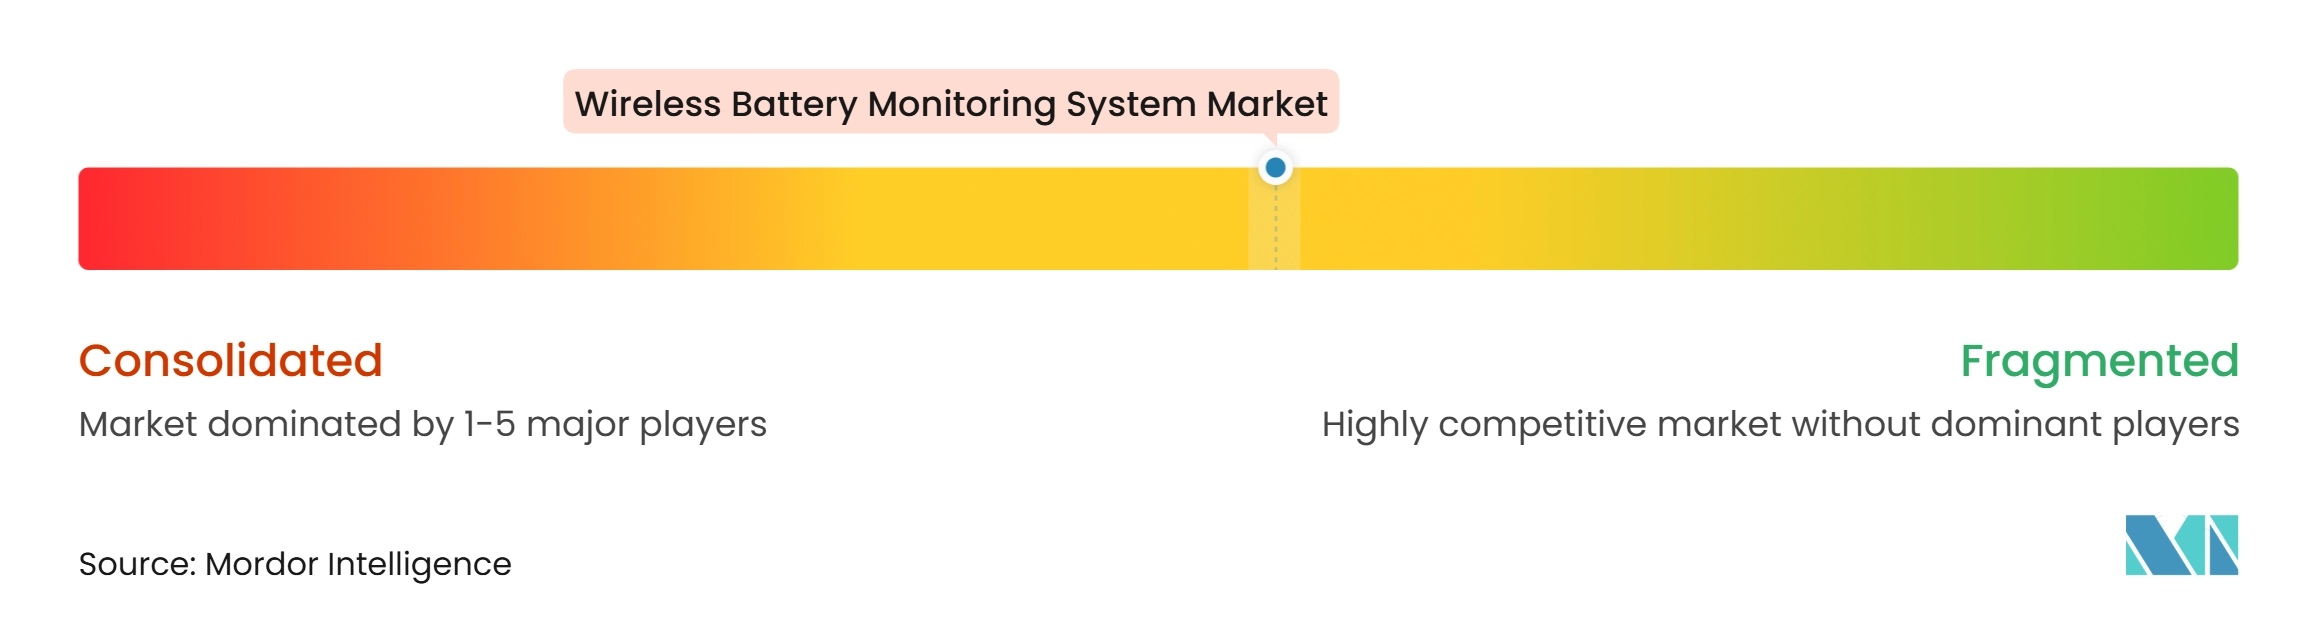
Le marché des systèmes de surveillance sans fil des batteries est modérément fragmenté entre les fournisseurs de semi-conducteurs, les fournisseurs de surveillance spécialisés et les sociétés d'automatisation industrielle. Texas Instruments, Analog Devices et NXP Semiconductors sont en concurrence dans les circuits intégrés de gestion des batteries au niveau cellulaire qui prennent en charge les fonctions de détection, de communication, de protection et de diagnostic dans les applications automobiles et de stockage stationnaire. EnerSys, PowerShield et Eagle Eye Power Solutions se concentrent sur les applications de surveillance pour les environnements stationnaires et les centres de données, où la connaissance du service, des informations claires sur les défauts et un support de maintenance pratique sont importants. Le secteur des systèmes de surveillance sans fil des batteries comprend donc à la fois des spécialistes des composants et des fournisseurs axés sur les applications.
Honeywell, Schneider Electric, ABB, Eaton et Vertiv peuvent regrouper la surveillance des batteries avec des offres plus larges de gestion de l'énergie et d'automatisation. Honeywell a lancé Ionic en septembre 2025 en tant que plateforme d'automatisation modulaire du stockage d'énergie par batteries avec capacité d'opérations à distance. Emerson a lancé le logiciel de gestion des batteries et des actifs Ovation Green en juin 2025, ajoutant les capacités de surveillance et de contrôle en périphérie de Zitara à sa plateforme d'automatisation. Schneider Electric a lancé Boost Pro en mai 2025, une solution de stockage avec EcoStruxure Microgrid Advisor pour l'optimisation des flux d'énergie en temps réel. Ces évolutions montrent comment les fournisseurs intégrés relient la surveillance au contrôle du stockage et à la gestion de l'énergie au niveau du site.
La surveillance des batteries de seconde vie reste un domaine ouvert car les cellules de véhicules électriques retirées peuvent avoir des historiques et des profils de dégradation variés. Le logiciel multi-chimie est un autre domaine ouvert car les opérateurs peuvent gérer des actifs lithium-ion et plomb-acide dans le même portefeuille. Le jeu de puces de spectroscopie d'impédance d'octobre 2025 de NXP élève la capacité de diagnostic disponible au niveau du circuit intégré. Cela pourrait accroître la pression sur les fournisseurs qui proposent uniquement une estimation de l'état de santé basée sur des logiciels, notamment là où les clients attendent des diagnostics étroitement liés au matériel de batteries. Le marché des systèmes de surveillance sans fil des batteries est susceptible de récompenser les fournisseurs capables de relier une détection fiable, une analytique utile, une intégration système pratique et des modèles de service qui aident les clients à utiliser efficacement les données sur un mix d'actifs en évolution.
Leaders du secteur des systèmes de surveillance sans fil des batteries
-
Texas Instruments Incorporated
-
Analog Devices, Inc.
-
NXP Semiconductors N.V.
-
Infineon Technologies AG
-
Dukosi Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de surveillance sans fil des batteries Entreprises couvertes dans ce rapport
- ABB Ltd.
- Analog Devices, Inc.
- BatteryDAQ LLC
- Dukosi Limited
- Eagle Eye Power Solutions LLC
- Eaton Corporation plc
- EnerSys
- Generex Systems GmbH
- HBL Power Systems Limited
- Honeywell International Inc.
- Infineon Technologies AG
- NDSL Group Limited
- Nuvation Energy Systems, Inc.
- NXP Semiconductors N.V.
- PowerShield Limited
- Schneider Electric SE
- Socomec Group S.A.
- Storage Battery Systems, LLC
- Texas Instruments Incorporated
- Vertiv Holdings Co
Développements industriels récents dans Marché des systèmes de surveillance sans fil des batteries
- Octobre 2025 : NXP Semiconductors a dévoilé un jeu de puces de système de gestion des batteries (BMS) par spectroscopie d'impédance électrochimique, une première dans le secteur, comprenant le dispositif de détection cellulaire BMA7418, la passerelle BMA6402 et le contrôleur de boîtier de jonction de batteries BMA8420, intégrant une synchronisation matérielle au niveau de la nanoseconde sur tous les appareils pour permettre des diagnostics d'impédance par cellule de qualité laboratoire dans les véhicules électriques (VE) et les systèmes de stockage d'énergie. La solution complète devrait être disponible pour les programmes de production à partir de 2026.
- Octobre 2025 : Honeywell et LS ELECTRIC ont annoncé un partenariat mondial pour développer des solutions de microréseaux intégrées combinant des systèmes de stockage d'énergie par batteries et des infrastructures d'alimentation pour centres de données, associant les capacités d'opérations et de contrôle à distance de Honeywell à l'expertise de LS ELECTRIC en matière de conversion et de distribution d'énergie.
- Septembre 2025 : Honeywell a lancé Honeywell Ionic, une plateforme d'automatisation modulaire tout-en-un pour le stockage d'énergie par batteries offrant une capacité de 250 kWh à 5 MWh par unité. Elle est disponible dans le monde entier et intègre la certification de cybersécurité ISA Secure® 2 et une capacité d'opérations à distance via le Centre d'opérations à distance de Honeywell.
- Juin 2025 : Emerson a lancé les solutions de système de stockage d'énergie par batteries (BESS) Ovation Green intégrant un logiciel de gestion des batteries et des actifs énergétiques. Les solutions intègrent les capacités de surveillance et de contrôle en périphérie de Zitara dans la plateforme d'automatisation Ovation pour agréger et contextualiser les données de stockage de batteries de plusieurs fabricants en informations opérationnelles.
Périmètre du rapport sur le marché mondial des systèmes de surveillance sans fil des batteries
Le marché mondial des systèmes de surveillance sans fil des batteries comprend le matériel, le logiciel et les services utilisés pour surveiller, évaluer et gérer à distance l'état de fonctionnement et les performances des systèmes de batteries via des technologies de communication sans fil. Ces systèmes collectent et transmettent les paramètres au niveau du bloc et de la cellule, tels que la tension, le courant, la température, l'état de charge et l'état de santé, permettant une surveillance continue, la détection des défauts, l'optimisation des performances et la maintenance prédictive. Les systèmes de surveillance sans fil des batteries intègrent des capteurs, des modules de communication, des plateformes de gestion des données et des logiciels d'analytique pour réduire les exigences d'inspection manuelle et améliorer la fiabilité, la sécurité et l'efficacité opérationnelle des batteries. Ils sont déployés dans les blocs-batteries automobiles, les installations de stockage d'énergie, les infrastructures de télécommunications, les centres de données, les installations industrielles et les systèmes d'énergie à grande échelle.
Le marché mondial des systèmes de surveillance sans fil des batteries est segmenté par composant, architecture système, utilisateur final et géographie. Par composant, le marché est segmenté en matériel, logiciel et services. Par architecture système, le marché est segmenté en systèmes de surveillance sans fil centralisés, systèmes de surveillance sans fil distribués, systèmes de surveillance sans fil modulaires et systèmes intégrés de gestion sans fil des batteries. Par utilisateur final, le marché est segmenté en constructeurs automobiles et fournisseurs de blocs-batteries, opérateurs de systèmes de stockage d'énergie, opérateurs de télécommunications, opérateurs de centres de données, installations industrielles et manufacturières, services publics et développeurs d'énergies renouvelables, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes de surveillance sans fil des batteries dans 26 pays. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Systèmes de surveillance sans fil centralisés |
| Systèmes de surveillance sans fil distribués |
| Systèmes de surveillance sans fil modulaires |
| Systèmes intégrés de gestion sans fil des batteries |
| Constructeurs automobiles et fournisseurs de blocs-batteries |
| Opérateurs de systèmes de stockage d'énergie |
| Opérateurs de télécommunications |
| Opérateurs de centres de données |
| Installations industrielles et manufacturières |
| Services publics et développeurs d'énergies renouvelables |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par architecture système | Systèmes de surveillance sans fil centralisés | |
| Systèmes de surveillance sans fil distribués | ||
| Systèmes de surveillance sans fil modulaires | ||
| Systèmes intégrés de gestion sans fil des batteries | ||
| Par utilisateur final | Constructeurs automobiles et fournisseurs de blocs-batteries | |
| Opérateurs de systèmes de stockage d'énergie | ||
| Opérateurs de télécommunications | ||
| Opérateurs de centres de données | ||
| Installations industrielles et manufacturières | ||
| Services publics et développeurs d'énergies renouvelables | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur du marché des systèmes de surveillance sans fil des batteries ?
Le marché des systèmes de surveillance sans fil des batteries est évalué à 5,76 milliards USD en 2026 et devrait atteindre 13,14 milliards USD d'ici 2032 à un CAGR de 14,81 %. La croissance est soutenue par les déploiements dans le transport, le stockage stationnaire et l'alimentation de secours.
Quel composant détient la plus grande part des revenus du BMS sans fil ?
Le matériel détient la plus grande part à 46,7 % en 2026 car les nœuds de capteurs, les passerelles et les modules de communication sont nécessaires pour chaque déploiement. Le logiciel est le composant à la croissance la plus rapide avec un CAGR de 15,6 % jusqu'en 2032.
Quelle architecture de BMS sans fil connaît la croissance la plus rapide ?
Les systèmes intégrés de gestion sans fil des batteries devraient croître à un CAGR de 16,4 % jusqu'en 2032, les fabricants recherchant des fonctions combinées de surveillance et de protection. Les systèmes de surveillance sans fil distribués restent la plus grande architecture avec 37,2 % de part en 2026.
Quels utilisateurs finaux créent la demande la plus forte pour la surveillance sans fil des batteries ?
Les constructeurs automobiles et les fournisseurs de blocs-batteries sont en tête avec 31,5 % de part en 2026, tandis que les opérateurs de systèmes de stockage d'énergie devraient croître à un CAGR de 16,7 %. Les opérateurs de télécommunications et de centres de données ont également besoin d'informations fiables sur l'alimentation de secours.
Quelle région est en tête dans l'adoption des systèmes de surveillance sans fil des batteries ?
L'Asie-Pacifique est en tête avec 39,4 % de part en 2026 et devrait se développer à un CAGR de 15,8 % jusqu'en 2032. La région combine la fabrication de batteries, les chaînes d'approvisionnement pour les véhicules électriques et le déploiement de stockage stationnaire, ce qui crée de la demande dans les activités de production, de déploiement, d'exploitation et de maintenance pour les actifs de batteries connectés.
Qu'est-ce qui limite le déploiement des solutions de surveillance sans fil des batteries ?
Les coûts d'intégration et les besoins d'interopérabilité multi-chimie peuvent retarder l'adoption, notamment pour les flottes héritées et les projets sensibles aux coûts. Ils peuvent également rendre l'adoption difficile lorsque les opérateurs gèrent plusieurs chimies de batteries et s'appuient sur plusieurs plateformes de contrôle. Les travaux de micrologiciel, la mise en service du réseau, l'accès au cloud et les vérifications de cybersécurité, la formation du personnel et le support technique continu peuvent également s'ajouter à l'exigence initiale, notamment pour les sites sans ressources spécialisées en ingénierie des batteries, capacité de mise en service locale, pratiques établies de gestion des données et équipes de maintenance dédiées sur des sites d'exploitation éloignés, des actifs et des arrangements de service.