
Marktgröße und Marktanteil für drahtlose Batterieüberwachungssysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
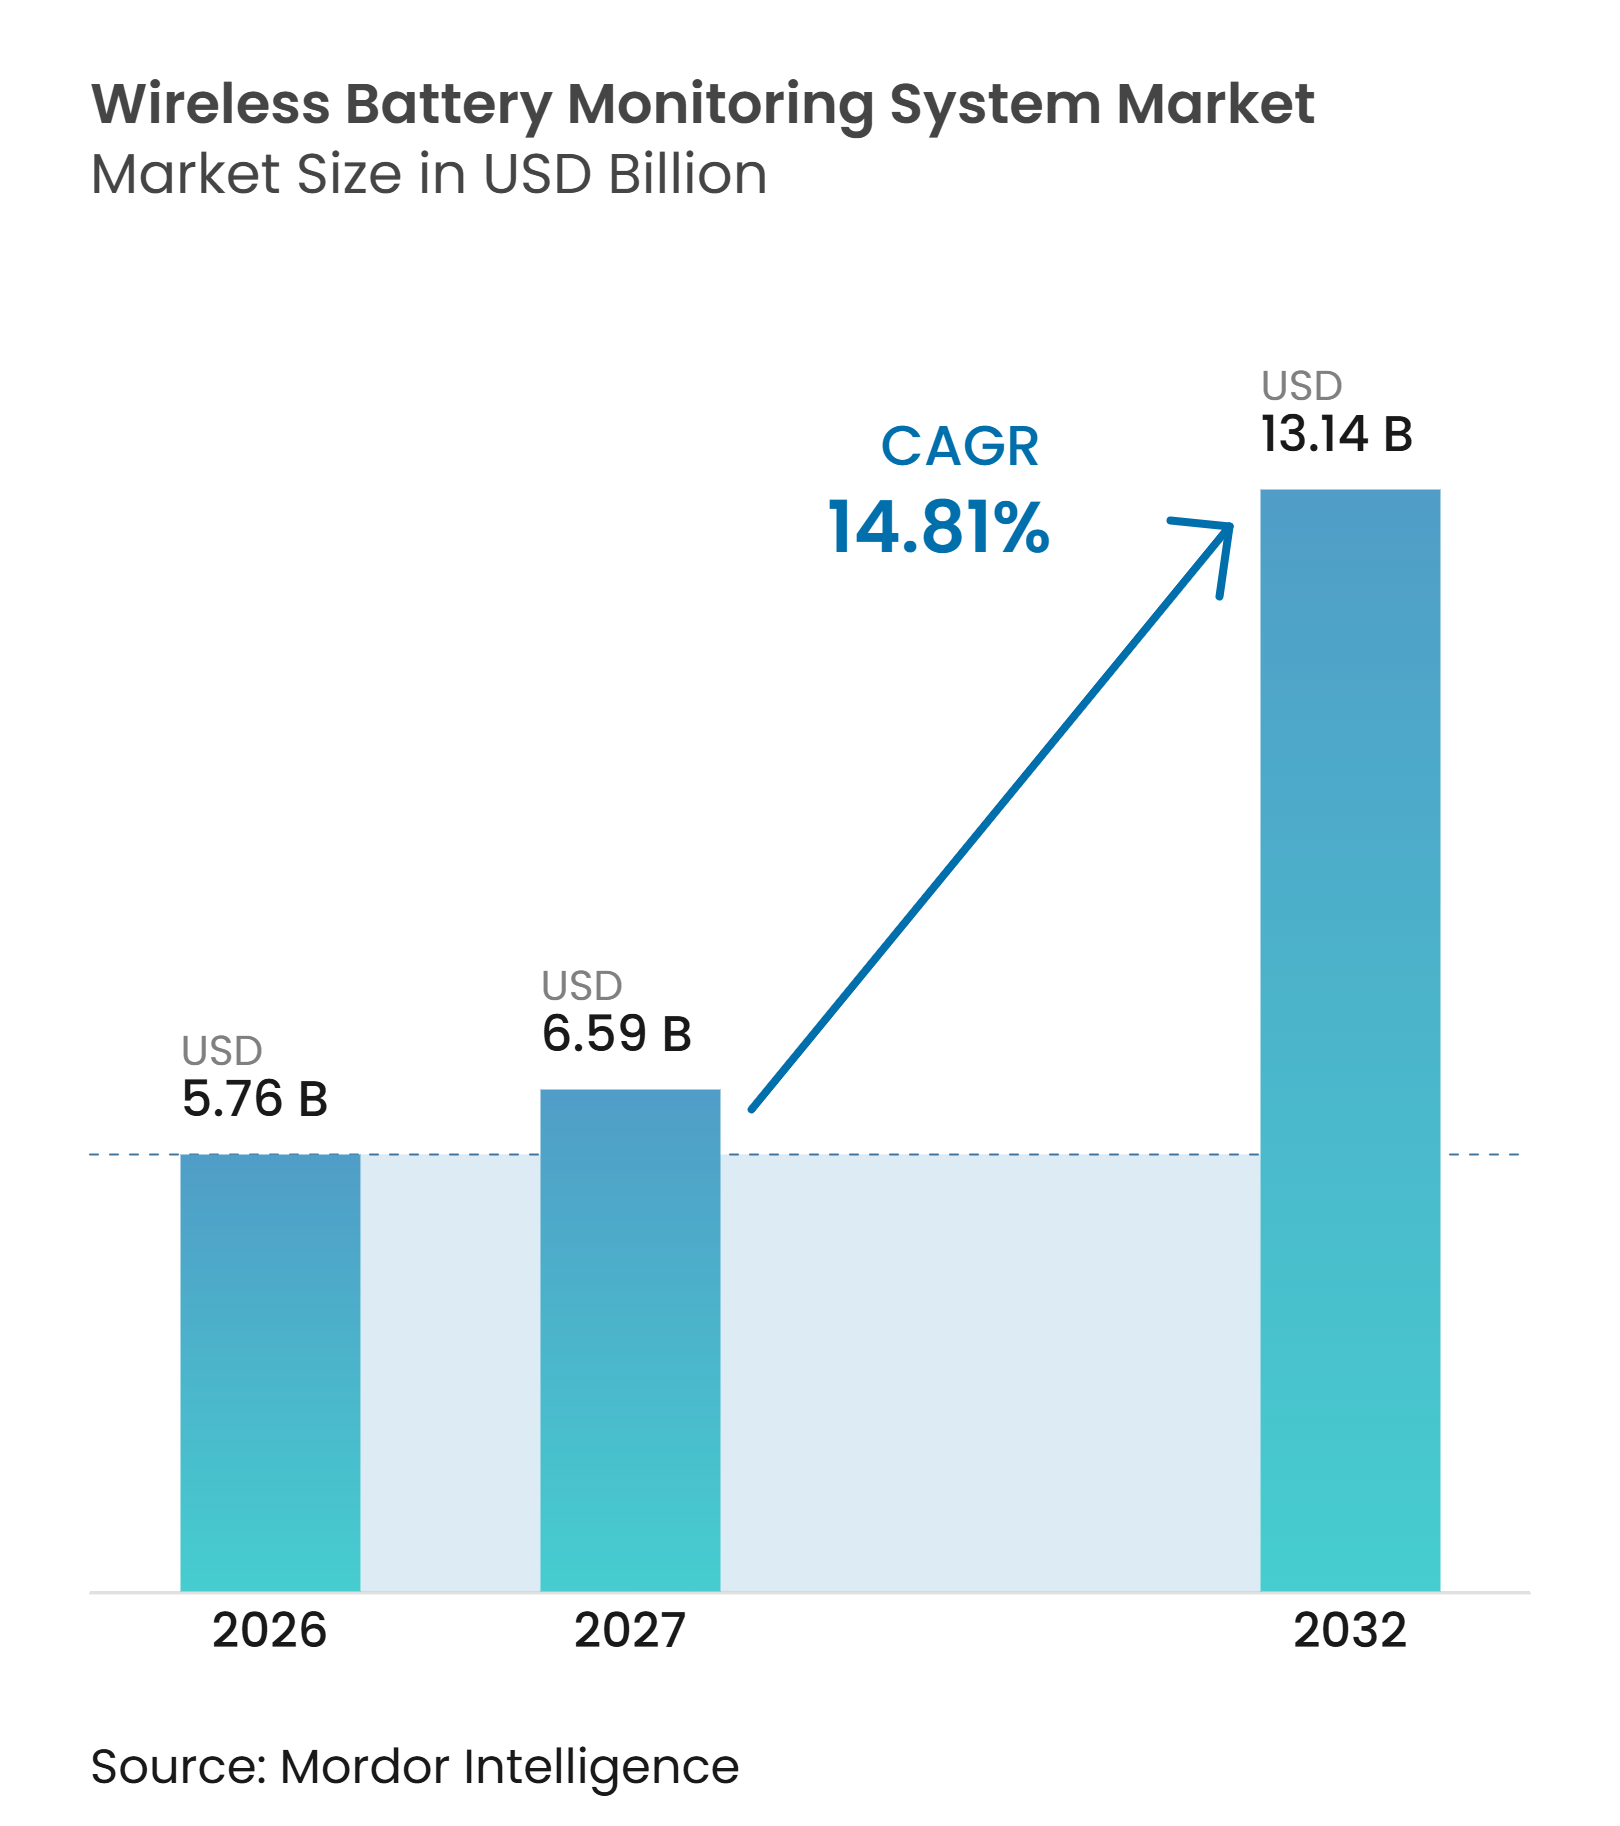
| Marktgröße (2027) | 6.59 Milliarden US-Dollar |
| Marktgröße (2032) | 13.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für drahtlose Batterieüberwachungssysteme von Mordor Intelligence
Die globale Marktgröße für drahtlose Batterie-Überwachungssysteme wird voraussichtlich von 5,76 Milliarden USD im Jahr 2026 auf 6,59 Milliarden USD im Jahr 2027 ansteigen und bis 2032 einen Wert von 13,14 Milliarden USD erreichen, mit einer CAGR von 14,81 % im Zeitraum 2027–2032. Der Markt für drahtlose Batterie-Überwachungssysteme wird durch den Ausbau batterieabhängiger Transportmittel, stationärer Speicher und Notstromversorgungsanlagen gestützt. Betreiber benötigen zuverlässige Informationen auf Zellebene, um Sicherheit, Wartungspläne und die Lebensdauer von Anlagen über größere Flotten hinweg im Markt für drahtlose Batterie-Überwachungssysteme zu verwalten. Netzspeicher und dezentrale Speicher fügen weitere Standorte hinzu, die nicht häufig inspiziert werden können, was den Wert der Fernüberwachung erhöht. Anbieter reagieren darauf mit Systemen, die Sensorhardware, drahtlose Kommunikation und Analysen kombinieren, anstatt isolierte Geräte zu verkaufen. Regulierung gewinnt ebenfalls an Bedeutung, da die Europäische Union ab Februar 2027 einen digitalen Batteriepass für relevante Batterien vorschreiben wird.[1]
Wichtigste Erkenntnisse des Berichts
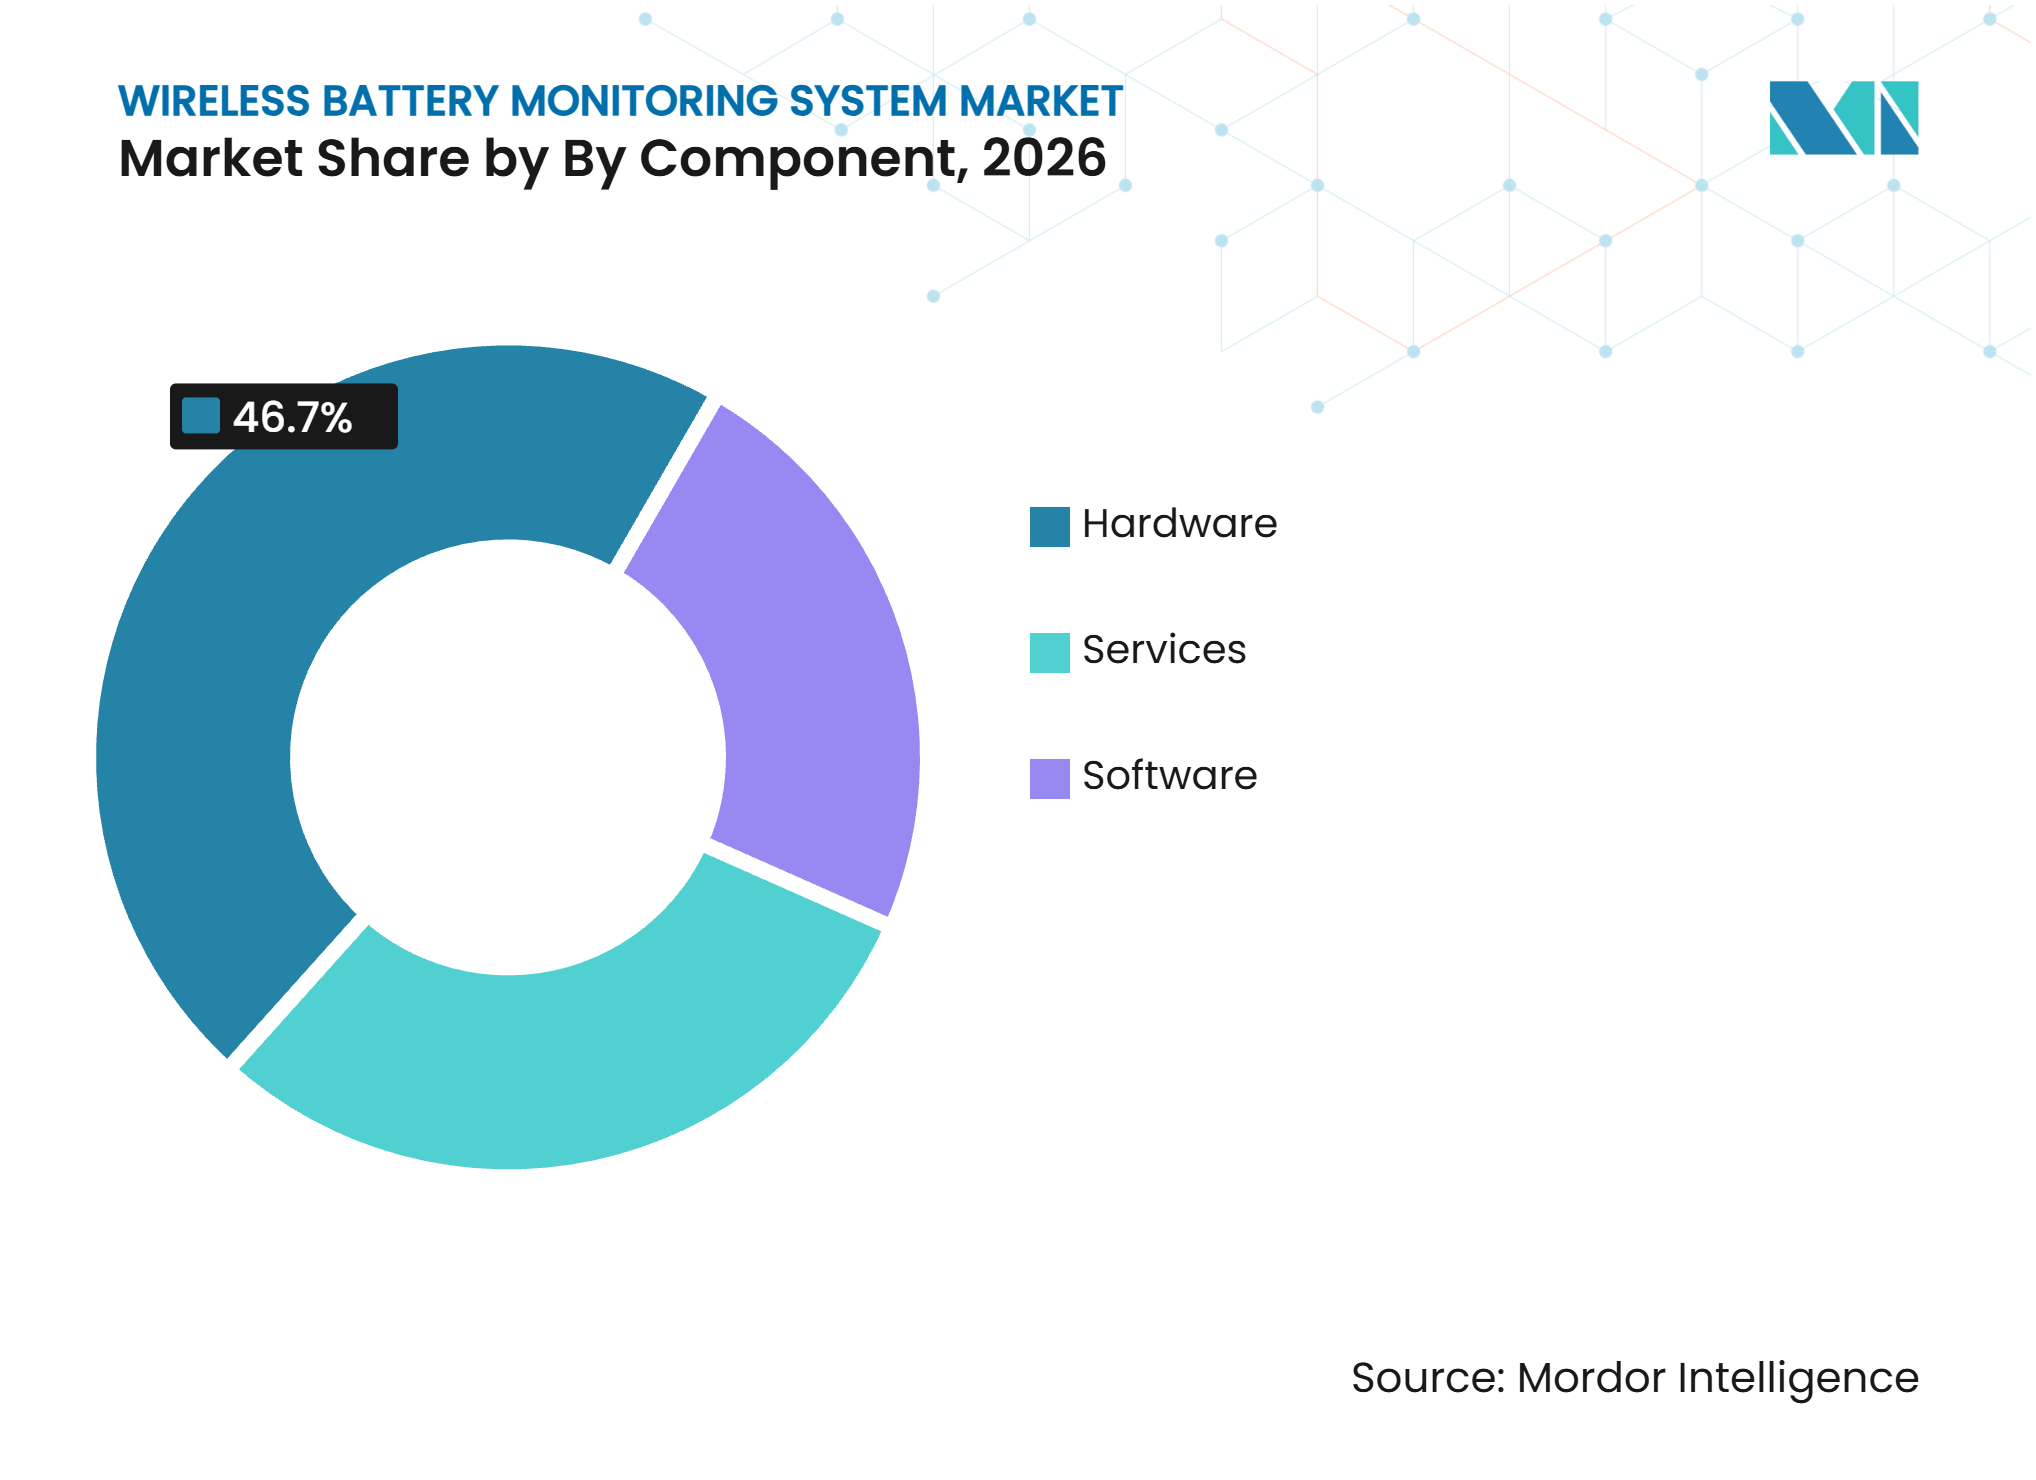
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 46,7 % am Markt für drahtlose Batterieüberwachungssysteme, während Software bis 2032 voraussichtlich mit einem CAGR von 15,6 % wachsen wird.
- Nach Systemarchitektur hielten verteilte drahtlose Überwachungssysteme im Jahr 2026 einen Marktanteil von 37,2 % am Markt für drahtlose Batterieüberwachungssysteme, während integrierte drahtlose Batteriemanagementsysteme bis 2032 voraussichtlich mit einem CAGR von 16,4 % wachsen werden.
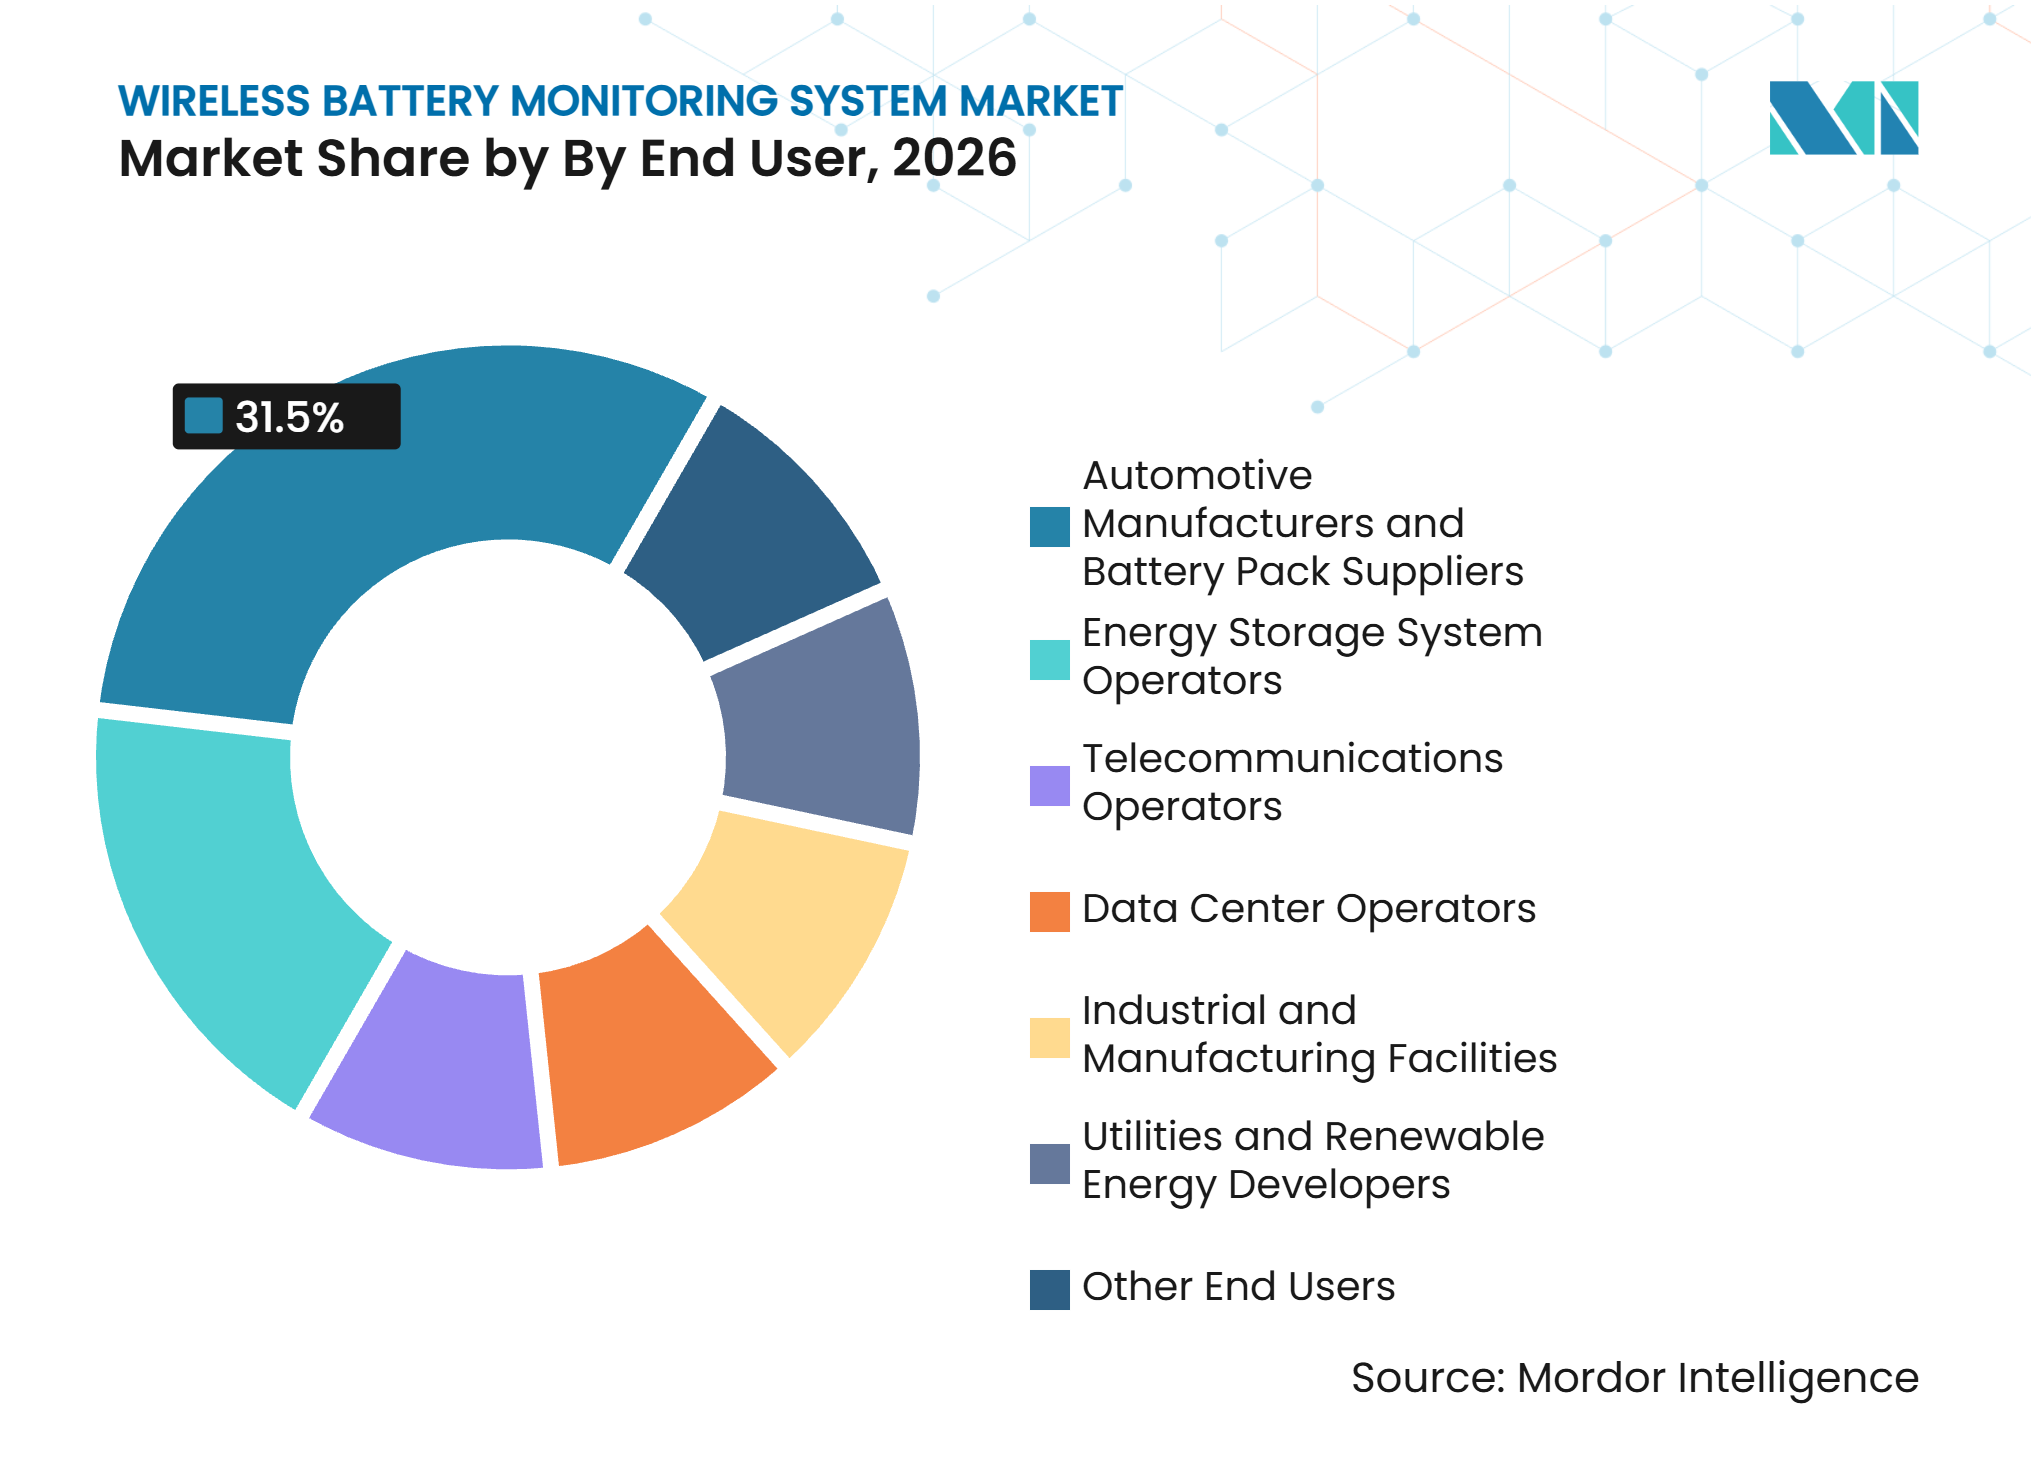
- Nach Endnutzer hielten Automobilhersteller und Batteriepacklieferanten im Jahr 2026 einen Umsatzanteil von 31,5 %, während Betreiber von Energiespeichersystemen bis 2032 voraussichtlich mit einem CAGR von 16,7 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 39,4 % und wird bis 2032 voraussichtlich mit einem CAGR von 15,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Batteriepacks und Nachfrage nach Daten auf Zellebene | +3.5% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion von netzgekoppelten und hinter dem Zähler befindlichen Speichern | +3.0% | Global, angeführt von China, den Vereinigten Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Zuverlässigkeit von Rechenzentren und Telekommunikation | +2.2% | Global, mit stärkster Nachfrage in Nordamerika und Asien-Pazifik Rechenzentrumscluster | Mittelfristig (2–4 Jahre) |
| Vorausschauende Wartung und Batteriezustandsanalysen | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Drahtlose Überwachung für dezentrale und nachgerüstete Anlagen | +1.5% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Batteriepass und Lebenszyklus-Rückverfolgbarkeit | +1.2% | Europa (verpflichtend), Ausstrahlungseffekte auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Batteriepacks und Nachfrage nach Daten auf Zellebene
Die drahtlose Zellüberwachungsarchitektur entfernt Datenkabel zwischen den Zellüberwachungseinheiten und dem Mastercontroller. Dies kann das Kabelbaum-Gewicht reduzieren, potenzielle Fehlerpunkte verringern und flexiblere Packlayouts während Design, Montage, Wartung und Austauschaktivitäten über komplexe Batterieprogramme und unterschiedliche Produktkonfigurationen hinweg unterstützen. Eine Studie aus dem Jahr 2025 bewertete Bluetooth Low Energy, Zigbee und Ultra-Wideband für Anwendungen im Batteriemanagement von Kraftfahrzeugen, wobei die Protokollwahl von Leistungs-, Durchsatz- und Interferenzanforderungen abhängt. Der Markt für drahtlose Batterieüberwachungssysteme profitiert, wenn Hersteller Aufzeichnungen auf Zellebene benötigen, die die Zelle durch Nutzung, Wiederverwendung und Bewertung begleiten. Eine IEEE-Demonstration aus dem Jahr 2025 zeigte, dass ein Chip-on-Cell-Ansatz bis zu 8 Zellüberwachungseinheiten mit einem Systemhub bei einem durchschnittlichen Verbrauch von 0,09 A verbinden kann.[2] NXP Semiconductors stellte im Oktober 2025 einen Chipset für elektrochemische Impedanzspektroskopie vor, der darauf ausgelegt ist, diagnostische Informationen pro Zelle in Elektrofahrzeugen und Energiespeichersystemen bereitzustellen.[3]
Expansion von netzgekoppelten und hinter dem Zähler befindlichen Speichern
Das Wachstum von netzgekoppelten Speichern erweitert die installierte Basis, die ab der Inbetriebnahme einer kontinuierlichen Überwachung bedarf. Die American Clean Power Association gab im April 2025 bekannt, dass die US-amerikanische Energiespeicherbranche 100 Milliarden USD in amerikanisch hergestellte Netzbatterien investiert hat.[4] Große Speicherflotten betreiben häufig an abgelegenen Standorten, was den Bedarf an zuverlässiger Überwachung ohne häufige Standortbesuche erhöht, insbesondere wenn begrenzte Außendienstteams mehrere Installationen mit unterschiedlichen Betriebsbedingungen und Wartungsplänen betreuen. Der Markt für drahtlose Batterieüberwachungssysteme bedient auch Installationen hinter dem Zähler, bei denen die Standortteams möglicherweise keine dedizierten Batteriespezialisten umfassen. Der Fernzugriff kann diesen Betreibern helfen, den Batteriezustand zu überprüfen, Wartungsarbeiten zu priorisieren, Muster über Installationen hinweg zu vergleichen und Entscheidungen für interne Wartungs- und Anlagenverwaltungsteams zu dokumentieren. Dies unterstützt die Nachfrage nach Überwachungsangeboten, die installierte Geräte mit Softwarezugang und technischem Support für Betrieb, Wartungsplanung und Entscheidungen zum Batterieanlagemanagement insgesamt kombinieren.
Anforderungen an die Zuverlässigkeit von Rechenzentren und Telekommunikation
Rechenzentren benötigen eine zuverlässige Notstromversorgung, da der Batterieabbau die Kontinuität bei einer Netzunterbrechung beeinträchtigen kann. EnerSys gab im März 2025 bekannt, dass es eine eingebettete Echtzeit-Überwachung in DataSafe Thin Plate Pure Lead-Batterien für Notstromversorgungsanwendungen in Rechenzentren integriert hat. Der Einsatz bei einem europäischen Rechenzentrum umfasste 260 überwachte Batterien und sollte Notfallwartungseingriffe reduzieren. Der Markt für drahtlose Batterieüberwachungssysteme kann diese Anforderung erfüllen, indem er Betreibern aktuelle Spannungs- und Temperaturinformationen über eine vernetzte Plattform bereitstellt, die überprüft werden kann, bevor ein Notstromversorgungsproblem dringend wird. Telekommunikationsbetreiber stehen vor einem ähnlichen Bedarf an verteilten Turmstandorten, wo manuelle Inspektionen Reisen und lokale Servicekapazitäten erfordern. Die kontinuierliche Verfolgung des Gesundheitszustands kann daher die Inspektionstätigkeit reduzieren und Betreibern helfen, ihre Aufmerksamkeit auf Anlagen zu richten, die Verschlechterung, ungewöhnliches Temperaturverhalten oder nachlassende Spannungsleistung zeigen.
Vorausschauende Wartung und Batteriezustandsanalysen
Prädiktive Analysen verlagern die Batterieüberwachung von einer Aufzeichnung vergangener Zustände hin zur frühzeitigen Erkennung von Anomalien. Eine Studie aus Scientific Reports aus dem Jahr 2025 berichtete von einer Anomalieerkennungsgenauigkeit von 99,99 % für eine verbesserte Random-Forest-Methode über Batterieparameterdaten. Eine Joule-Studie aus dem Jahr 2025 beschrieb einen bordeigenen Gesundheitsansatz, der Degradationspfade mithilfe von Betriebsmessungen ohne Offline-Diagnosetests rekonstruiert. Diese Ansätze machen wiederkehrende Analysedienste für den Markt für drahtlose Batterieüberwachungssysteme relevanter, da Nutzer dieselben Informationen für Wartungsplanung, Garantieüberwachung, Betriebsentscheidungen und Überprüfungen der Anlagenleistung im Laufe der Zeit anwenden können. Mit der Verbesserung der Analysen können Anbieter auf der Grundlage des Nutzens von Wartungsentscheidungen und nicht nur auf der Grundlage von Sensorhardware konkurrieren. Betreiber benötigen weiterhin Werkzeuge, die komplexe Batteriedaten in Maßnahmen umwandeln, die Wartungsteams mit Zuversicht durchführen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Hardware, Integration und Softwareimplementierung | -1.8% | Global, am stärksten in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken über Chemien und Steuerungsplattformen hinweg | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Risiken für Cybersicherheit und Kommunikationszuverlässigkeit | -0.8% | Global, erhöht in netzgekoppelten und Telekommunikationsanwendungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Daten auf Zellebene bei Legacy- und Second-Life-Batterien | -0.6% | Europa, Asien-Pazifik Second-Life-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Hardware, Integration und Softwareimplementierung
Drahtlose Überwachung erfordert mehr als Sensoren und Gateways, da der Einsatz auch Firmware-Arbeiten, Netzwerk-Inbetriebnahme, Cloud-Zugang und Cybersicherheitsprüfungen erfordern kann. Diese Kosten können die Einführung an gewerblichen Standorten mit großen Legacy-Flotten und engen Betriebsbudgets einschränken. Der Markt für drahtlose Batterieüberwachungssysteme sieht sich größeren Hindernissen gegenüber, wo die lokale Serviceabdeckung begrenzt ist, da Installation und Wartung dann zusätzliche externe Unterstützung erfordern. Die Verfügbarkeit von Komponenten in Automobilqualität kann auch Projektzeitpläne und Beschaffungsbudgets beeinflussen. Betreiber müssen abwägen, ob die Überwachung genug ungeplante Arbeit, Ausfallzeiten, vorzeitigen Austausch und unnötige Außendiensteinsätze verhindern kann, um den anfänglichen Aufwand bei jedem einzelnen Einsatz zu rechtfertigen. Anbieter, die klare Integrationspläne, stufenweise Inbetriebnahme und Serviceunterstützung anbieten, können diese Hürde für kleinere oder abgelegene Installationen senken, die nicht jede technische Aktivität intern verwalten können.
Interoperabilitätslücken über Chemien und Steuerungsplattformen hinweg
Überwachungssysteme müssen über Lithiumeisenphosphat-, Nickel-Mangan-Kobalt-, Nickel-Kobalt-Aluminium- und Blei-Säure-Chemien hinweg funktionieren. Jede Chemie weist unterschiedliches Spannungsverhalten, thermische Bedingungen und Impedanzeigenschaften auf. Das Fehlen eines universellen Kommunikationsstandards bedeutet, dass für eine Anwendung validierte Geräte für eine andere möglicherweise weitere Entwicklungs- und Zertifizierungsarbeiten erfordern. Der Markt für drahtlose Batterieüberwachungssysteme benötigt auch Daten, die in übergeordnete Steuerungs-, Energiemanagement- und Analyseplattformen fließen, die unterschiedliche Schnittstellen verwenden können. Bis sich Interoperabilitätsrahmen weiterentwickeln, werden Integratoren weiterhin maßgeschneiderte Verbindungen, wiederholte Validierungsarbeiten und die damit verbundenen Kosten für Endnutzer verwalten, die Anlagen von mehreren Batterie- und Steuerungssystemlieferanten betreiben. Dies kann die Beschaffung verlangsamen, da Nutzer testen müssen, ob neue Geräte, Schnittstellen und Berichts-Workflows mit bestehenden Systemen funktionieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert Einsätze, während Software Daten monetarisiertHardware hielt im Jahr 2026 46,7 % der Marktgröße für drahtlose Batterieüberwachungssysteme. Sensorknoten, Gateway-Controller und Hochfrequenz-Kommunikationsmodule sind erforderlich, bevor eine Batterieflotte überwacht werden kann. Diese Anforderung gibt Hardware eine dauerhafte Rolle bei kurzfristigen Einsätzen. Komponentenlieferanten stehen dennoch unter Druck, da Moduldesigns standardisierter werden und Käufer Hardware suchen, die über verschiedene Plattformen hinweg ohne umfangreiche Anpassung, spezialisierte Programmierung oder langwierige Validierungsarbeiten betrieben werden kann. Die Branche der drahtlosen Batterieüberwachungssysteme bewegt sich daher hin zu Angeboten, die physische Geräte mit Informationsdiensten kombinieren.
Software wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,6 % wachsen. Betreiber nutzen Software für die Verfolgung des Gesundheitszustands, Degradationswarnungen und Aufzeichnungen, die die Anforderungen an den Batteriepass unterstützen. Ein Automotive Innovation-Review aus dem Jahr 2025 beschrieb, wie drahtlose Batteriemanagementsystemarchitektur modulare Batteriepacks unterstützt und die mit konventionellen Designs verbundene Verkabelung reduziert. Geschichtete Software kann es ermöglichen, Diagnosealgorithmen zu ändern, ohne die installierte Hardware neu zu gestalten. Dienstleistungen wie Integration, Kalibrierung, Cybersicherheitsunterstützung und verwaltete Überwachung werden ebenfalls relevanter, da Multi-Standort-Einsätze schwieriger intern zu betreiben werden, insbesondere wenn Betriebsteams über begrenzte Batteriediagnosekenntnisse verfügen.



Nach Systemarchitektur:
Verteilte Systeme führen, während integrierte Plattformen an Boden gewinnenVerteilte drahtlose Überwachungssysteme hielten im Jahr 2026 37,2 % der Marktgröße für drahtlose Batterieüberwachungssysteme. Diese Systeme unterstützen eine granulare Erfassung auf Zell- oder Modulebene über große Batteriearrays hinweg. Ein Problem an einem Sensorknoten entfernt nicht notwendigerweise die Sichtbarkeit über den Rest des Packs. Verteilte Designs eignen sich auch für räumlich verteilte Anlagen, die Informationen von mehreren Standorten benötigen, einschließlich Speichercontainer, Fahrzeugpacks und große Notstromversorgungsinstallationen mit unterschiedlichen Wartungszyklen und Betriebslasten. Diese Eigenschaften helfen, ihre führende Position im Markt für drahtlose Batterieüberwachungssysteme zu erklären.
Integrierte drahtlose Batteriemanagementsysteme werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 16,4 % wachsen. Elektrofahrzeughersteller und Speicherintegratoren suchen zunehmend nach einem einzigen Stack, der Überwachungsinformationen und Batterieschutzlogik kombiniert. Die IEEE-Arbeit aus dem Jahr 2025 zur Chip-on-Cell-Überwachung demonstrierte einen technischen Weg für dieses Design. Zentralisierte Systeme bleiben relevant, wo Arrays kleiner sind und Kostenaspekte stärker im Vordergrund stehen. Modulare drahtlose Überwachungssysteme adressieren auch Nachrüstanforderungen, bei denen Betreiber mehr Daten wünschen, ohne das Kernbatteriemanagementsystem zu ersetzen, etablierte Betriebsverfahren zu unterbrechen oder wesentliche Änderungen an bestehenden Anlagensteuerungen vorzunehmen.
Nach Endnutzer:
Automobilindustrie führt nach Anteil, Betreiber von Energiespeichersystemen treiben das schnellste Wachstum voranAutomobilhersteller und Batteriepacklieferanten hielten im Jahr 2026 31,5 % der Marktgröße für drahtlose Batterieüberwachungssysteme. Elektrofahrzeughersteller bewerten weiterhin drahtlose Zellüberwachungssysteme als Möglichkeit, die Verkabelung zu reduzieren und modulare Batteriekonfigurationen zu unterstützen. Sie benötigen auch eine starke funktionale Sicherheit, zuverlässige Kommunikation und Diagnosen, die in eingeschränkten Packumgebungen mit Temperaturänderungen, elektrischem Rauschen, begrenztem physischen Raum und anspruchsvollen Leistungsanforderungen auf Fahrzeugebene funktionieren. Der Automotive Innovation Review 2025 identifizierte Kabelreduzierung und Modularität als wichtige Designüberlegungen für drahtlose Batteriemanagementsysteme. Diese Anforderungen begünstigen Anbieter, die Validierungsanforderungen der Automobilindustrie erfüllen und gleichzeitig Plattformaktualisierungen unterstützen können.
Betreiber von Energiespeichersystemen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 16,7 % wachsen. Größere Portfolios im Versorgungsmaßstab schaffen die Notwendigkeit, den Batteriezustand über Standorte hinweg zu beobachten, die geografisch verteilt sein können. Telekommunikations- und Rechenzentrumsoperatoren sind ebenfalls wertvolle Nutzer, da Batterieausfälle die Netzwerkverfügbarkeit oder den Computerbetrieb stören können. Industrie- und Fertigungsanlagen fügen Nachfrage durch elektrifizierte Gabelstapler und Logistikflotten hinzu. Versorgungsunternehmen und Entwickler erneuerbarer Energien nutzen Batterieinformationen für Dispatch, Garantiemanagement, Sicherheitsüberprüfungen und die Überwachung von Speicheranlagen im Markt für drahtlose Batterieüberwachungssysteme, wo Verfügbarkeit und Lebenszyklusleistung eng miteinander verknüpft sind.

Geografische Analyse
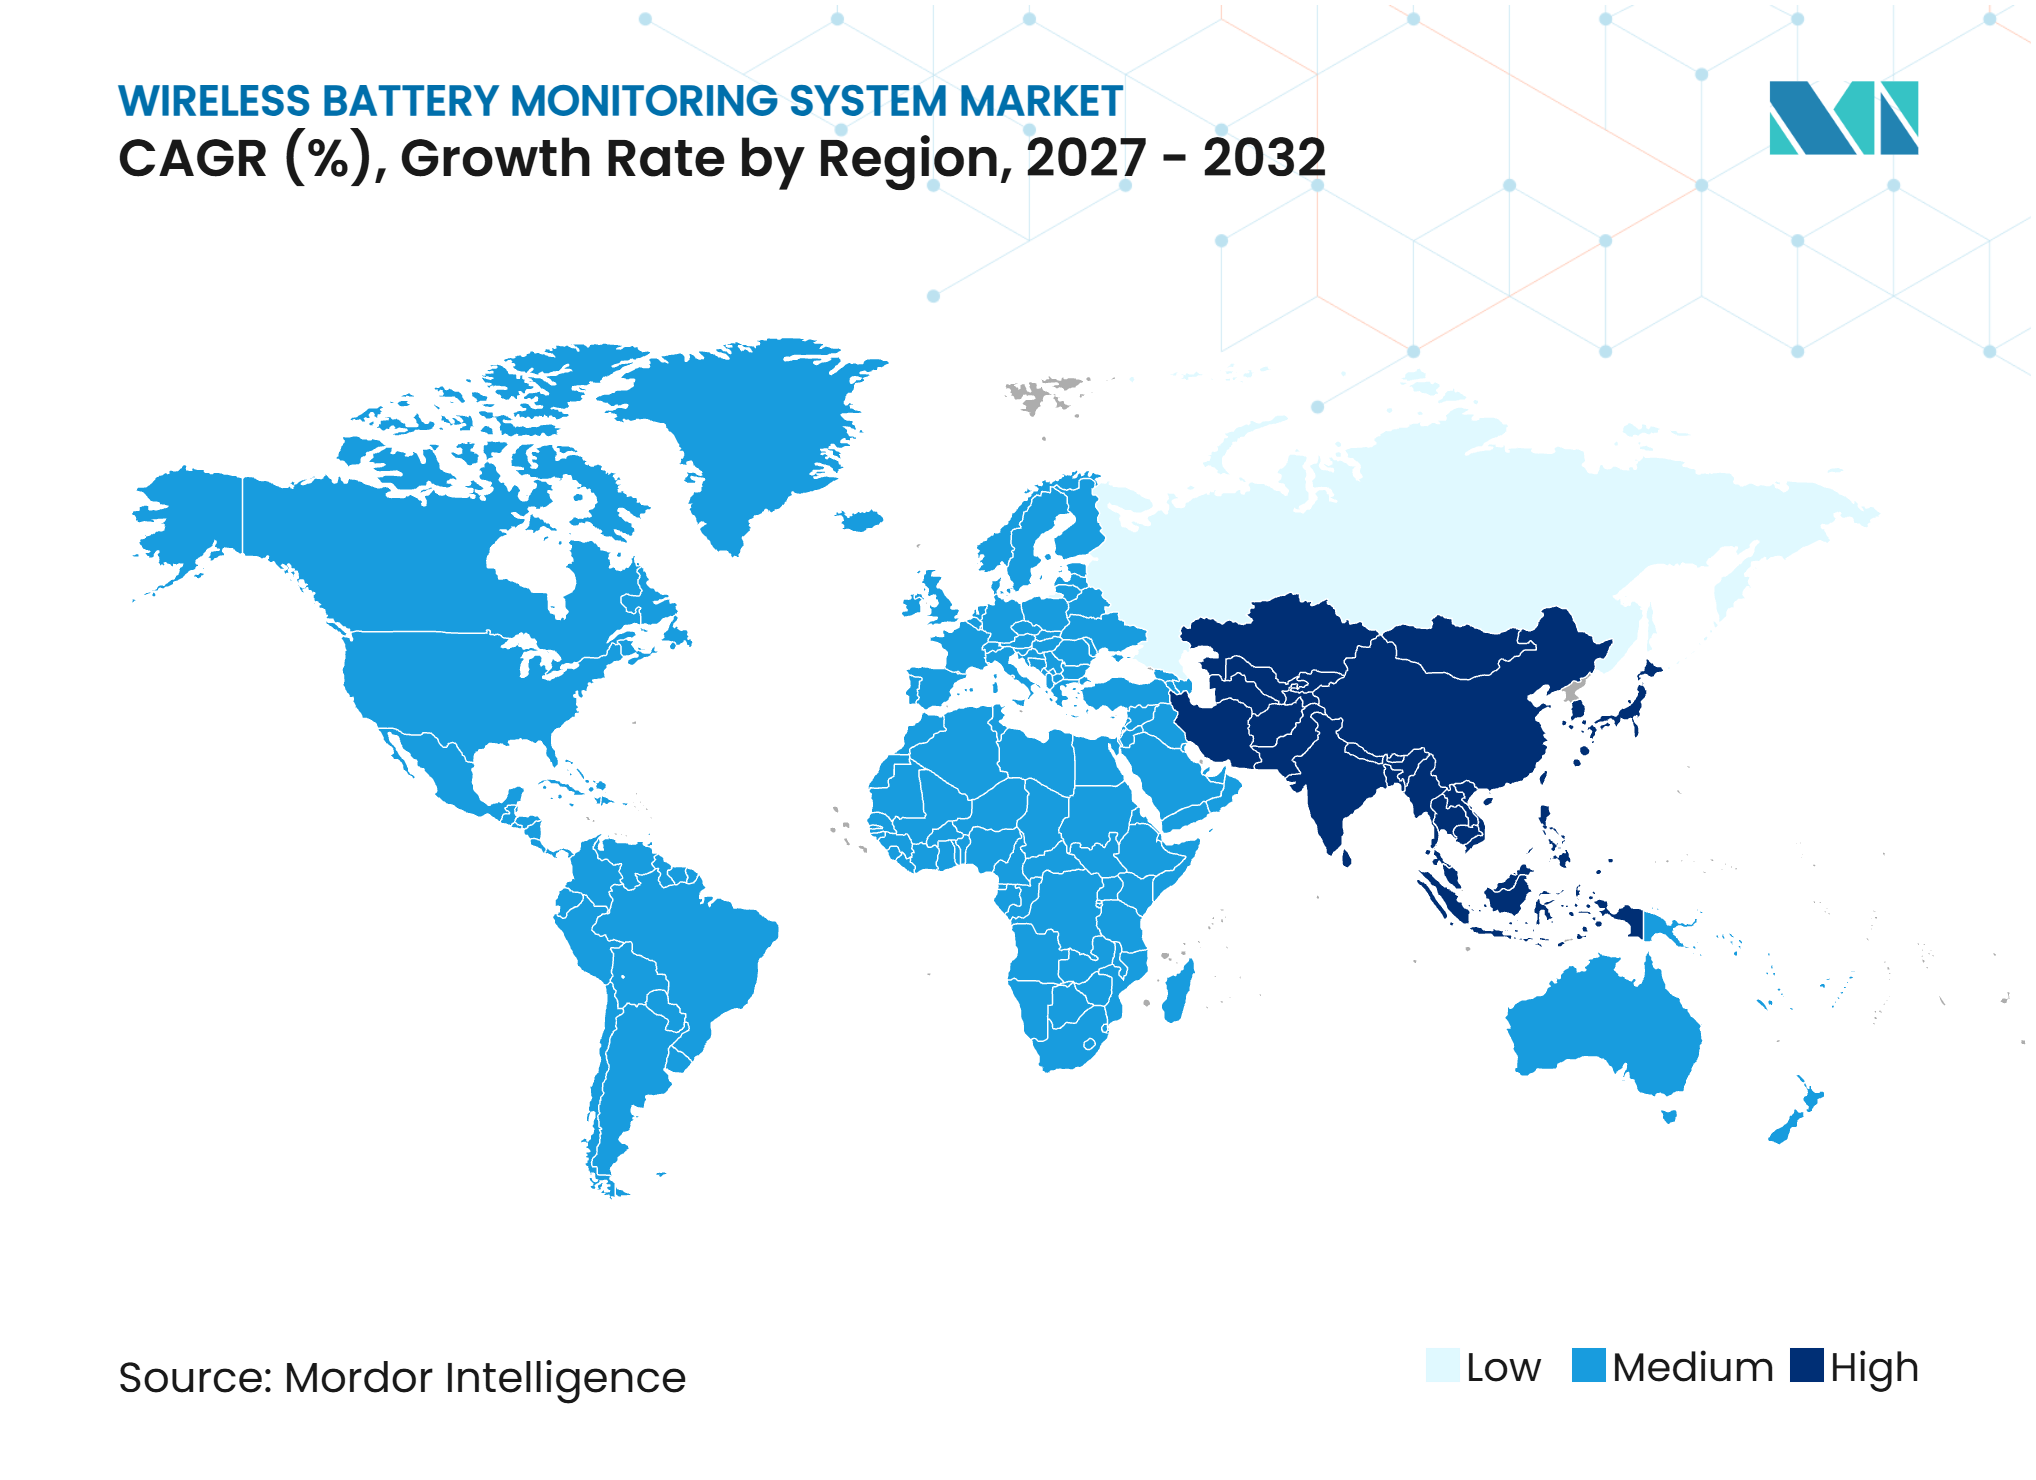
Asien-Pazifik hielt im Jahr 2026 39,4 % der Marktgröße für drahtlose Batterieüberwachungssysteme und wird bis 2032 voraussichtlich mit einem CAGR von 15,8 % wachsen. Die Region kombiniert Batterieherstellungskapazität, Lieferketten für Elektrofahrzeuge und wachsende stationäre Speicheraktivitäten. China ist zentral für die regionale Nachfrage, da seine Batterieeinsatzbasis eine kontinuierliche betriebliche Überwachung über Fertigung, Transport und stationäre Energiespeicheranwendungen hinweg erfordert. Dies kann den Preiswettbewerb bei inländischen Speicherprojekten intensivieren. Indien fügt Nachfrage durch große Speicherausschreibungen und neue Projektinbetriebnahmen hinzu, bei denen die Überwachung neben Steuerungssystemen, betrieblichen Servicevereinbarungen, Inbetriebnahmeprüfungen und langfristiger Wartungsplanung spezifiziert werden kann.
Nordamerika ist der zweitgrößte regionale Markt, gestützt durch Speichereinsatz und wachsende Stromversorgungsanforderungen von Rechenzentren. Das Engagement der American Clean Power Association in Höhe von 100 Milliarden USD für amerikanisch hergestellte Netzbatterien unterstützt die Sichtbarkeit für Speicherinvestitionen. Überwachungsanbieter können profitieren, wenn sie früh im Speicherprojektdesign ausgewählt werden, da eine frühe Auswahl Schnittstellen, Inbetriebnahmepläne, betriebliches Datenmanagement und die Zuweisung technischer Verantwortung unter Projektbeteiligten vereinfachen kann. Rechenzentrumscluster in Northern Virginia, Silicon Valley und Texas schaffen auch konzentrierte Nachfrage nach Notstrom-Batterieüberwachung. Mexiko trägt industrielle Notstromversorgungsanwendungen und Materialhandhabungs-Batterienachfrage bei, wo Flotten eine praktische Sichtbarkeit des Batteriezustands und der Wartungsanforderungen benötigen.
Die im August 2026 veröffentlichten Leitlinien der Europäischen Kommission klärten 71 Datenpunkte für den digitalen Batteriepass für bestimmte Batterien über 2 kWh ab Februar 2027. Diese Anforderung macht zugängliche Batteriedaten für Teilnehmer im Markt für drahtlose Batterieüberwachungssysteme wichtiger. Deutschland profitiert von Speichern im Versorgungsmaßstab, Industrieanlagen und Telekommunikations-Notstrominstallationen, die eine zuverlässige Überwachung über Anlagen mit unterschiedlichen Betriebsmustern, Nutzungsprofilen und Wartungsverantwortlichkeiten hinweg erfordern. Südamerika sowie der Nahe Osten und Afrika bleiben Regionen in einem früheren Entwicklungsstadium, wo kommerzielle Speicher und netzferne Telekommunikationsstandorte Einstiegspunkte bieten, insbesondere dort, wo Fernüberwachung begrenzte lokale Wartungsressourcen unterstützen kann.
Wettbewerbslandschaft
Marktkonzentration
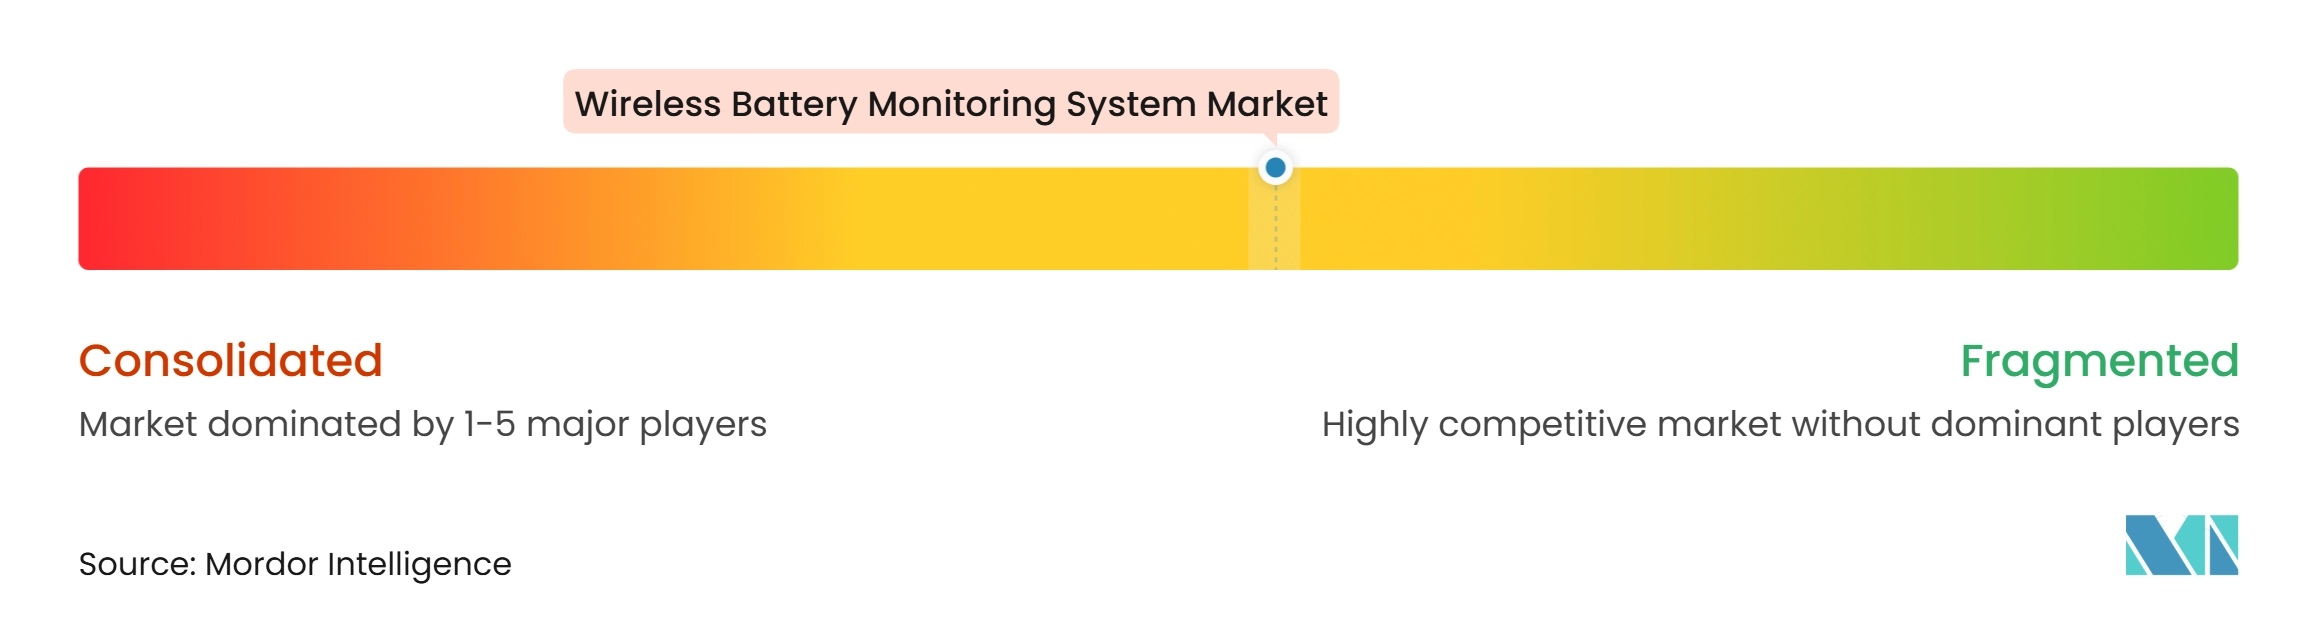
Der Markt für drahtlose Batterieüberwachungssysteme ist mäßig fragmentiert über Halbleiterlieferanten, spezialisierte Überwachungsanbieter und Industrieautomatisierungsunternehmen. Texas Instruments, Analog Devices und NXP Semiconductors konkurrieren bei integrierten Schaltkreisen für das Batteriemanagement auf Zellebene, die Erfassungs-, Kommunikations-, Schutz- und Diagnosefunktionen über Automobil- und stationäre Speicheranwendungen hinweg unterstützen. EnerSys, PowerShield und Eagle Eye Power Solutions konzentrieren sich auf Überwachungsanwendungen für stationäre und Rechenzentrumsumgebungen, wo Servicekenntnisse, klare Fehlerinformationen und praktische Wartungsunterstützung wichtig sind. Die Branche der drahtlosen Batterieüberwachungssysteme umfasst daher sowohl Komponentenspezialisten als auch anwendungsorientierte Anbieter.
Honeywell, Schneider Electric, ABB, Eaton und Vertiv können Batterieüberwachung mit umfassenderen Energiemanagement- und Automatisierungsangeboten bündeln. Honeywell stellte im September 2025 Ionic als modulare Batterie-Energiespeicher-Automatisierungsplattform mit Fernbetriebsfähigkeit vor. Emerson stellte im Juni 2025 Ovation Green-Software für Batterie-Energiespeichersysteme und Anlagenmanagement vor und fügte seiner Automatisierungsplattform Zitara-Edge-Überwachungs- und Steuerungsfähigkeiten hinzu. Schneider Electric stellte im Mai 2025 Boost Pro vor, eine Speicherlösung mit EcoStruxure Microgrid Advisor zur Echtzeit-Energieflussoptimierung. Diese Schritte zeigen, wie integrierte Anbieter Überwachung mit Speichersteuerung und standortbezogenem Energiemanagement verknüpfen.
Die Überwachung von Second-Life-Batterien bleibt ein offenes Feld, da ausgemusterte Elektrofahrzeugzellen unterschiedliche Historien und Degradationsmuster aufweisen können. Chemieübergreifende Software ist ein weiteres offenes Feld, da Betreiber Lithium-Ionen- und Blei-Säure-Anlagen im selben Portfolio verwalten können. NXPs Impedanzspektroskopie-Chipset vom Oktober 2025 erhöht die auf der Ebene integrierter Schaltkreise verfügbare Diagnosefähigkeit. Dies könnte den Druck auf Anbieter erhöhen, die nur softwarebasierte Zustandsschätzung anbieten, insbesondere dort, wo Kunden Diagnosen erwarten, die eng mit der Batteriehardware verknüpft sind. Der Markt für drahtlose Batterieüberwachungssysteme wird voraussichtlich Anbieter belohnen, die zuverlässige Erfassung, nützliche Analysen, praktische Systemintegration und Servicemodelle verknüpfen können, die Kunden helfen, die Daten effektiv über einen sich verändernden Mix von Anlagen zu nutzen.
Marktführer in der Branche der drahtlosen Batterieüberwachungssysteme
-
Texas Instruments Incorporated
-
Analog Devices, Inc.
-
NXP Semiconductors N.V.
-
Infineon Technologies AG
-
Dukosi Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für drahtlose Batterie-Überwachungssysteme Unternehmen in diesem Bericht
- ABB Ltd.
- Analog Devices, Inc.
- BatteryDAQ LLC
- Dukosi Limited
- Eagle Eye Power Solutions LLC
- Eaton Corporation plc
- EnerSys
- Generex Systems GmbH
- HBL Power Systems Limited
- Honeywell International Inc.
- Infineon Technologies AG
- NDSL Group Limited
- Nuvation Energy Systems, Inc.
- NXP Semiconductors N.V.
- PowerShield Limited
- Schneider Electric SE
- Socomec Group S.A.
- Storage Battery Systems, LLC
- Texas Instruments Incorporated
- Vertiv Holdings Co
Neueste Industrielle Entwicklungen in Markt für drahtlose Batterie-Überwachungssysteme
- Oktober 2025: NXP Semiconductors stellte einen branchenweit ersten Chipset für ein Batteriemanagementsystem mit elektrochemischer Impedanzspektroskopie vor, einschließlich des Zellerfassungsgeräts BMA7418, des Gateways BMA6402 und des Batterie-Verteilerbox-Controllers BMA8420, der eine hardwarebasierte Synchronisation auf Nanosekundenebene über alle Geräte hinweg integriert, um Impedanzdiagnosen auf Laborqualitätsniveau pro Zelle in Elektrofahrzeugen und Energiespeichersystemen zu ermöglichen. Die vollständige Lösung soll ab 2026 für Produktionsprogramme verfügbar sein.
- Oktober 2025: Honeywell und LS ELECTRIC gaben eine globale Partnerschaft zur Entwicklung integrierter Mikronetz-Lösungen bekannt, die Batterie-Energiespeichersysteme und Rechenzentrum-Strominfrastruktur kombinieren und Honeywells Fernbetriebs- und Steuerungsfähigkeiten mit LS ELECTRICs Expertise in Stromumwandlung und -verteilung verbinden.
- September 2025: Honeywell lancierte Honeywell Ionic, eine modulare All-in-One-Batterie-Energiespeicher-Automatisierungsplattform mit einer Kapazität von 250 kWh bis 5 MWh pro Einheit. Sie ist weltweit verfügbar und umfasst die ISA Secure® 2-Cybersicherheitszertifizierung sowie Fernbetriebsfähigkeit über Honeywells Remote Operations Center.
- Juni 2025: Emerson lancierte Ovation Green-Lösungen für Batterie-Energiespeichersysteme mit Software für Batterie-Energie- und Anlagenmanagement. Die Lösungen integrieren Zitaras Edge-Überwachungs- und Steuerungsfähigkeiten in die Ovation-Automatisierungsplattform, um Batteriespeicherdaten von mehreren Herstellern zu aggregieren und in operative Informationen zu kontextualisieren.
Globaler Berichtsumfang für den Markt für drahtlose Batterieüberwachungssysteme
Der globale Markt für drahtlose Batterieüberwachungssysteme umfasst die Hardware, Software und Dienstleistungen, die zur Fernüberwachung, Bewertung und Verwaltung des Betriebszustands und der Leistung von Batteriesystemen durch drahtlose Kommunikationstechnologien eingesetzt werden. Diese Systeme erfassen und übertragen Parameter auf Batterie- und Zellebene, wie Spannung, Strom, Temperatur, Ladezustand und Gesundheitszustand, und ermöglichen so kontinuierliche Überwachung, Fehlererkennung, Leistungsoptimierung und vorausschauende Wartung. Drahtlose Batterieüberwachungssysteme integrieren Sensoren, Kommunikationsmodule, Datenverwaltungsplattformen und Analysesoftware, um manuelle Inspektionsanforderungen zu reduzieren und die Zuverlässigkeit, Sicherheit und Betriebseffizienz von Batterien zu verbessern. Sie werden in Fahrzeugbatteriepacks, Energiespeicherinstallationen, Telekommunikationsinfrastruktur, Rechenzentren, Industrieanlagen und Energiesystemen im Versorgungsmaßstab eingesetzt.
Der globale Markt für drahtlose Batterieüberwachungssysteme ist nach Komponente, Systemarchitektur, Endnutzer und Geografie segmentiert. Nach Komponente ist der Markt in Hardware, Software und Dienstleistungen segmentiert. Nach Systemarchitektur ist der Markt in zentralisierte drahtlose Überwachungssysteme, verteilte drahtlose Überwachungssysteme, modulare drahtlose Überwachungssysteme und integrierte drahtlose Batteriemanagementsysteme segmentiert. Nach Endnutzer ist der Markt in Automobilhersteller und Batteriepacklieferanten, Betreiber von Energiespeichersystemen, Telekommunikationsbetreiber, Rechenzentrumsbetreiber, Industrie- und Fertigungsanlagen, Versorgungsunternehmen und Entwickler erneuerbarer Energien sowie sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für drahtlose Batterieüberwachungssysteme in 26 Ländern ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Zentralisierte drahtlose Überwachungssysteme |
| Verteilte drahtlose Überwachungssysteme |
| Modulare drahtlose Überwachungssysteme |
| Integrierte drahtlose Batteriemanagementsysteme |
| Automobilhersteller und Batteriepacklieferanten |
| Betreiber von Energiespeichersystemen |
| Telekommunikationsbetreiber |
| Rechenzentrumsbetreiber |
| Industrie- und Fertigungsanlagen |
| Versorgungsunternehmen und Entwickler erneuerbarer Energien |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Systemarchitektur | Zentralisierte drahtlose Überwachungssysteme | |
| Verteilte drahtlose Überwachungssysteme | ||
| Modulare drahtlose Überwachungssysteme | ||
| Integrierte drahtlose Batteriemanagementsysteme | ||
| Nach Endnutzer | Automobilhersteller und Batteriepacklieferanten | |
| Betreiber von Energiespeichersystemen | ||
| Telekommunikationsbetreiber | ||
| Rechenzentrumsbetreiber | ||
| Industrie- und Fertigungsanlagen | ||
| Versorgungsunternehmen und Entwickler erneuerbarer Energien | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für drahtlose Batterieüberwachungssysteme?
Der Markt für drahtlose Batterieüberwachungssysteme wird im Jahr 2026 auf 5,76 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 13,14 Milliarden USD bei einem CAGR von 14,81 % erreichen. Das Wachstum wird durch Transport-, stationäre Speicher- und Notstromversorgungseinsätze unterstützt.
Welche Komponente hat den größten Umsatzanteil bei drahtlosen Batteriemanagementsystemen?
Hardware hält mit 46,7 % im Jahr 2026 den größten Anteil, da Sensorknoten, Gateways und Kommunikationsmodule für jeden Einsatz erforderlich sind. Software ist die am schnellsten wachsende Komponente mit einem CAGR von 15,6 % bis 2032.
Welche Architektur für drahtlose Batteriemanagementsysteme wächst am schnellsten?
Integrierte drahtlose Batteriemanagementsysteme werden bis 2032 voraussichtlich mit einem CAGR von 16,4 % wachsen, da Hersteller kombinierte Überwachungs- und Schutzfunktionen anstreben. Verteilte drahtlose Überwachungssysteme bleiben die größte Architektur mit einem Anteil von 37,2 % im Jahr 2026.
Welche Endnutzer schaffen die stärkste Nachfrage nach drahtlosen Batterieüberwachungssystemen?
Automobilhersteller und Batteriepacklieferanten führen mit einem Anteil von 31,5 % im Jahr 2026, während Betreiber von Energiespeichersystemen bis 2032 voraussichtlich mit einem CAGR von 16,7 % wachsen werden. Telekommunikations- und Rechenzentrumsbetreiber benötigen ebenfalls zuverlässige Notstromversorgungsinformationen.
Welche Region führt bei der Einführung drahtloser Batterieüberwachungssysteme?
Asien-Pazifik führt mit einem Anteil von 39,4 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 15,8 % wachsen. Die Region kombiniert Batterieherstellung, Lieferketten für Elektrofahrzeuge und stationäre Speichereinsätze, was Nachfrage über Produktion, Einsatz, Betrieb und Wartungsaktivitäten für vernetzte Batterieanlagen hinweg schafft.
Was schränkt den Einsatz von Lösungen zur drahtlosen Batterieüberwachung ein?
Integrationskosten und Interoperabilitätsbedarf über Chemien hinweg können die Einführung verzögern, insbesondere bei Legacy-Flotten und kostensensiblen Projekten. Sie können die Einführung auch erschweren, wenn Betreiber mehrere Batteriechemien verwalten und auf mehrere Steuerungsplattformen angewiesen sind. Firmware-Arbeiten, Netzwerk-Inbetriebnahme, Cloud-Zugang und Cybersicherheitsprüfungen, Mitarbeiterschulungen und laufende technische Unterstützung können ebenfalls zur anfänglichen Anforderung beitragen, insbesondere für Standorte ohne spezialisierte Batterie-Ingenieurressourcen, lokale Inbetriebnahmefähigkeit, etablierte Datenverwaltungspraktiken und dedizierte Wartungsteams über abgelegene Betriebsstandorte, Anlagen und Servicevereinbarungen hinweg.