
Taille et part du marché des systèmes d'interférométrie à lumière blanche
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
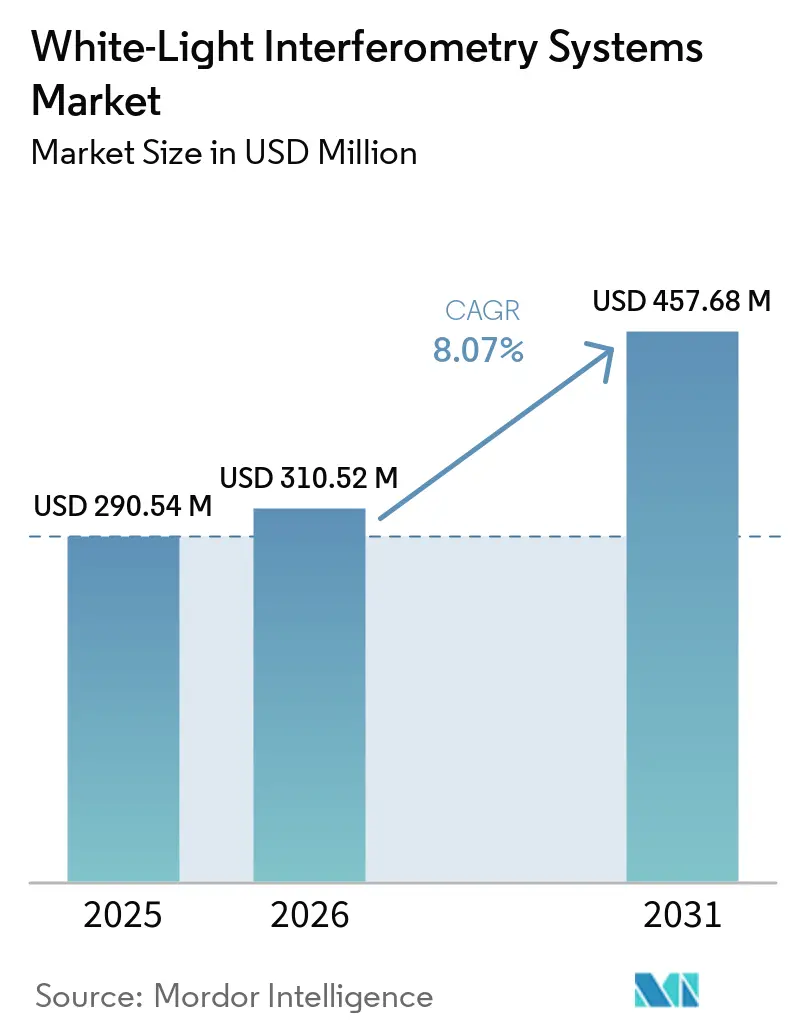
| Taille du Marché (2026) | 310.52 Millions de dollars américains |
| Taille du Marché (2031) | 457.68 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'interférométrie à lumière blanche par Mordor Intelligence
La taille du marché des systèmes d'interférométrie à lumière blanche était évaluée à 290,54 millions USD en 2025 et devrait s'étendre de 310,52 millions USD en 2026 pour atteindre 457,68 millions USD d'ici 2031, à un CAGR de 8,07 % durant la période de prévision (2026-2031). La demande est de plus en plus liée à des étapes de production de semi-conducteurs plus complexes, plutôt qu'uniquement à des volumes de plaquettes plus élevés. Les conceptions de transistors à grille enveloppante créent des structures verticales qui nécessitent une mesure de surface répétable et sans contact lors de la qualification des procédés. Le conditionnement avancé augmente également le nombre de surfaces de liaison nécessitant une vérification de la topographie. Les fournisseurs répondent avec des systèmes en ligne, des analyses logicielles et des plateformes de mesure hybrides. Les cycles d'investissement dans les semi-conducteurs restent importants, bien qu'une utilisation plus large dans le conditionnement, la fabrication de précision, l'optique et la production médicale apporte un certain soutien durant les périodes de dépenses en capital plus lentes.
Points clés du rapport
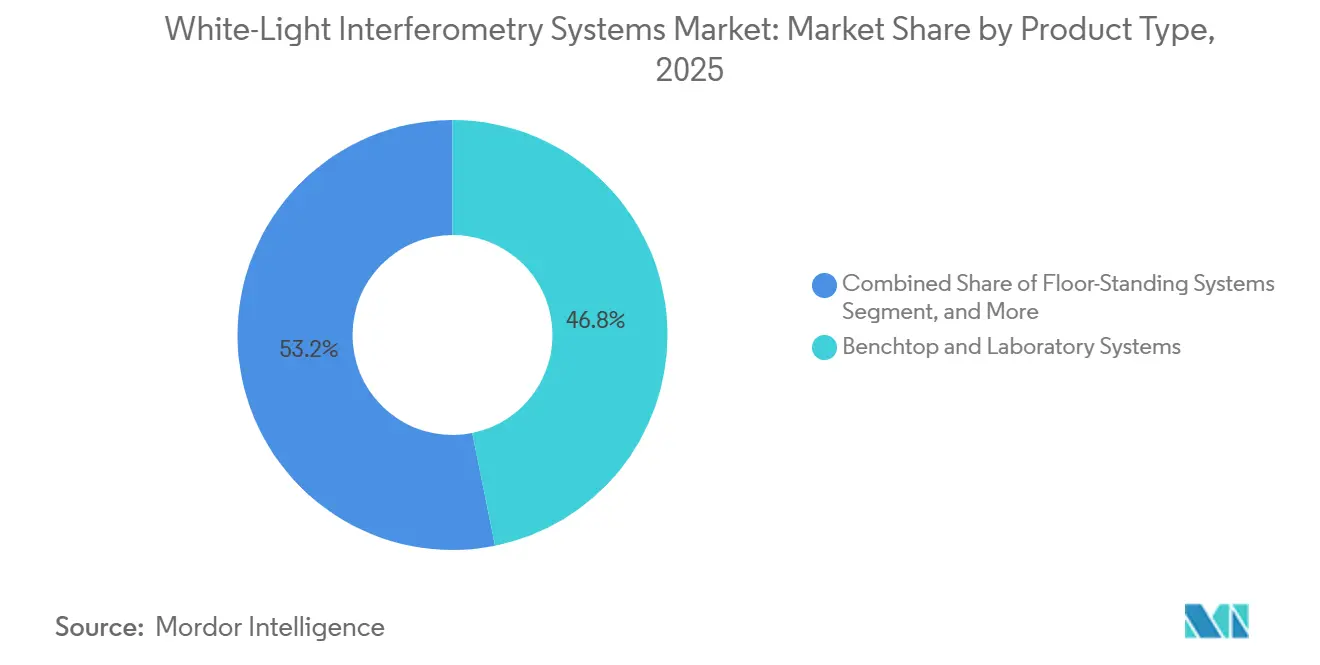
- Par type de produit, les systèmes de paillasse et de laboratoire détenaient 46,83 % de la part du marché des systèmes d'interférométrie à lumière blanche en 2025, tandis que les systèmes en ligne et sur machine devraient se développer à un CAGR de 8,46 % jusqu'en 2031.
- Par technologie, l'interférométrie à balayage de cohérence détenait 44,67 % de la part des revenus en 2025, tandis que l'analyse interférométrique assistée par IA devrait se développer à un CAGR de 8,37 % jusqu'en 2031.
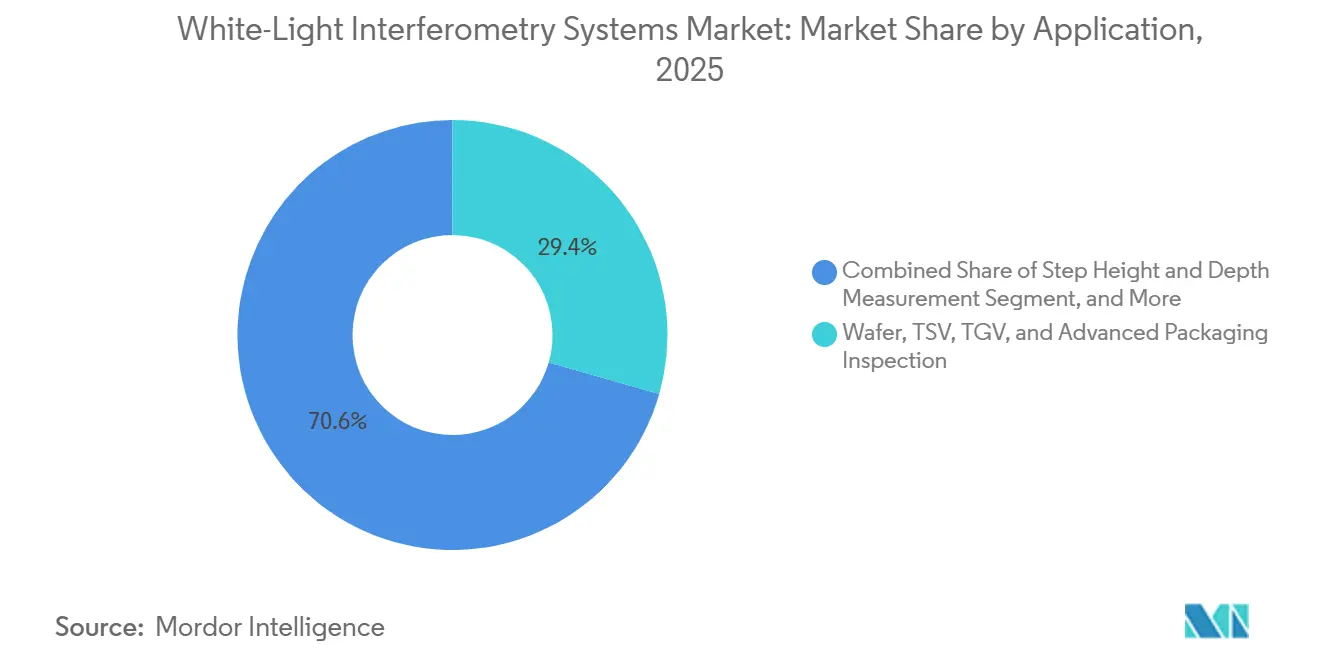
- Par application, l'inspection des plaquettes, TSV, TGV et du conditionnement avancé représentait 29,43 % du marché des systèmes d'interférométrie à lumière blanche en 2025 et devrait se développer à un CAGR de 8,44 % jusqu'en 2031.
- Par secteur d'utilisateur final, les semi-conducteurs et l'électronique détenaient 36,74 % de la part des revenus en 2025 et devraient se développer à un CAGR de 8,28 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,86 % des revenus mondiaux en 2025 et devrait se développer à un CAGR de 8,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes d'interférométrie à lumière blanche
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Migration vers les nœuds de semi-conducteurs avancés | +2.5% | Mondial, concentré en Asie-Pacifique, à Taïwan, en Corée du Sud, au Japon et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion du conditionnement au niveau de la plaquette et de la fabrication de MEMS | +1.8% | Cœur Asie-Pacifique, avec expansion vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Demande de mesure de surface à l'échelle nanométrique sans contact | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Intégration de la métrologie en ligne avec la production automatisée | +1.0% | Cœur Asie-Pacifique, avec expansion vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Classification des défauts et optimisation des recettes assistées par IA | +0.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Données de calibration distribuées pour la cohérence métrologique multi-sites | +0.4% | Mondial, concentré dans les fonderies multi-sites | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration vers les nœuds de semi-conducteurs avancés
Le passage vers des nœuds de procédé de 2 nm et inférieurs accroît le besoin d'outils de mesure de surface. Les conceptions de nanofeuilles à grille enveloppante ajoutent des structures empilées et des fonctionnalités d'alimentation électrique côté arrière. Ces fonctionnalités nécessitent une caractérisation non destructive lors de cycles répétés de qualification des procédés. TSMC a indiqué que son nœud N2 avait enregistré 1,5 fois plus de tape-outs que son prédécesseur à 3 nm à mi-2025.[1]Taiwan Semiconductor Manufacturing Company, "Communications aux investisseurs et orientations sur les dépenses en capital," Taiwan Semiconductor Manufacturing Company, investor.tsmc.com. Chaque tape-out peut ajouter des travaux supplémentaires de caractérisation de surface avant la production en volume. L'interférométrie à balayage de cohérence peut mesurer des structures verticales complexes sans contact avec la plaquette. Le marché des systèmes d'interférométrie à lumière blanche bénéficie donc de la complexité des nœuds, même lorsque la croissance des volumes de plaquettes est moins prononcée.
Expansion du conditionnement au niveau de la plaquette et de la fabrication de MEMS
Le conditionnement au niveau de la plaquette et la production de MEMS augmentent les exigences de mesure pour les outils de surface en ligne. La liaison hybride dépend d'une topographie de plot en cuivre étroitement contrôlée avant l'assemblage des plaquettes. Une étude de 2025 a rapporté un écart-type de 0,79 nm sur 20 mesures WLI consécutives sur des surfaces de plots en cuivre pour la liaison hybride.[2]Huy Hoang Chu et al., "Interférométrie à balayage à lumière blanche à résolution nanométrique pour le profilage de surface d'échantillons de liaison hybride pour le conditionnement avancé de semi-conducteurs," Applied Surface Science, sciencedirect.com. L'étude a révélé de meilleures performances que la microscopie confocale à balayage laser sur les spécimens testés. Les limites de creusement du cuivre dans la liaison hybride HBM peuvent descendre en dessous de 1 nm. L'interférométrie sans contact peut confirmer la conformité sans créer de dommages de surface. Cette exigence soutient une utilisation plus large du WLI dans les lignes de conditionnement et la fabrication de MEMS.
Demande de mesure de surface à l'échelle nanométrique sans contact
Les fabricants en ingénierie de précision, dispositifs médicaux et optique resserrent leurs exigences en matière de rugosité de surface. Une rugosité de surface inférieure à 10 nm Ra peut être difficile à évaluer avec des méthodes à stylet. Le contact du stylet peut créer des dommages sur l'échantillon et des erreurs de convolution de pointe sur les petites caractéristiques. Une étude de 2026 a démontré l'interférométrie à balayage de cohérence ptychographique de Fourier sur des micro-tranchées de 300 µm de profondeur avec un rapport d'aspect de 30:1. La méthode a conservé une résolution latérale limitée par la diffraction dans des géométries qui mettent au défi les techniques confocales. Une étude distincte a rapporté une répétabilité de 0,258 nm sur une plage de 1 mm en utilisant l'interférométrie multiondes référencée par peigne de fréquences. Ces capacités étendent le marché des systèmes d'interférométrie à lumière blanche vers des tâches de mesure dans l'aérospatiale et les sciences de la vie.
Intégration de la métrologie en ligne avec la production automatisée
Les usines à haut volume passent de la mesure par échantillonnage à l'inspection en ligne à 100 %. Ce changement est particulièrement important aux nœuds inférieurs à 3 nm, où les délais de mesure peuvent affecter la réponse au rendement. Bruker a conçu son InSight WLI pour la profilométrie 3D en ligne sur des plaquettes de 200 mm et 300 mm.[3]Bruker Corporation, "InSight WLI, Profilométrie optique 3D en ligne pour la fabrication de semi-conducteurs," Bruker Corporation, bruker.com. Le système prend en charge la connectivité SECS/GEM et comprend plus de 35 analyses intégrées. Les cartes 3D pleine puce peuvent générer de grands volumes de données quotidiens à la fréquence de mesure au niveau de la plaquette. Un article de conférence de 2026 a rapporté une amélioration du débit de 2 fois grâce à la reconstruction spectrale par IA pour la mesure en ligne.[4]GlobalFoundries et IEEE, "Accélération de la métrologie XPS avec l'IA pour améliorer le débit dans la fabrication de semi-conducteurs à haut volume," IEEE Advanced Semiconductor Manufacturing Conference, ieee.org. Ces conditions accroissent la demande de systèmes de mesure et d'analyse intégrés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépenses en capital élevées pour les systèmes WLI avancés | -1.5% | Mondial, plus aigu dans les marchés émergents de semi-conducteurs | Court terme (≤ 2 ans) |
| Concurrence de la microscopie confocale, à variation de focus et à force atomique | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Sensibilité aux vibrations dans les environnements de production | -0.5% | Mondial, plus aigu dans les usines à haut débit | Court terme (≤ 2 ans) |
| Pénurie d'artefacts de référence certifiés et d'objectifs interférométriques | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses en capital élevées pour les systèmes WLI avancés
Les systèmes WLI de qualité production peuvent coûter quelques millions USD par outil. Ce niveau d'investissement concentre les achats parmi les grandes usines et les prestataires d'assemblage et de test de semi-conducteurs externalisés. Les petits fabricants et les institutions de recherche peuvent faire face à des décisions d'achat plus difficiles. La barrière est la plus visible en Amérique du Sud, en Asie du Sud-Est et en Afrique. Les objectifs interférométriques sub-microniques peuvent également coûter des dizaines de milliers USD. Les conceptions optiques personnalisées peuvent allonger les délais de livraison pour les nouvelles exigences de procédé. Les plateformes modulaires aident les clients à ajouter des capacités par étapes, mais elles ne suppriment pas le seuil de capital initial sur le marché des systèmes d'interférométrie à lumière blanche.
Concurrence de la microscopie confocale, à variation de focus et à force atomique
Le WLI est en concurrence avec plusieurs méthodes établies dans des tâches de mesure spécialisées. La microscopie confocale peut offrir une forte résolution latérale sur des surfaces complexes. Elle a gagné en utilisation dans les lentilles ophtalmiques et la finition des dispositifs médicaux. La microscopie à variation de focus peut mesurer des flancs abrupts qui mettent au défi le WLI avec des ouvertures numériques standard. Cela la rend utile pour l'inspection des outils de coupe. La microscopie à force atomique conserve un rôle de premier plan dans la caractérisation des plots de liaison hybride sub-nanométriques, malgré un débit plus faible. Park Systems combine AFM et WLI dans sa plateforme NX-Hybrid pour une mesure compatible avec l'automatisation. Les configurations hybrides peuvent élargir les capacités, bien qu'elles ajoutent également des coûts et une complexité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes en ligne modifient l'économie du contrôle des procédés
Les systèmes de paillasse et de laboratoire détenaient 46,83 % des revenus par type de produit en 2025. Leur rôle reste important pour le développement des recettes, l'analyse des défaillances et la qualification des matériaux. Ces systèmes peuvent utiliser des objectifs configurables et des platines isolées des vibrations. Ils offrent également de grandes enveloppes de travail pour des échantillons variés. Les centres de recherche des usines les utilisent pour le développement des procédés avant la mise en production. Les systèmes sur pied servent les échantillons lourds et les tâches d'inspection grand format. Les pièces aérospatiales et les optiques de précision nécessitent des chemins de balayage stables lors de ces mesures. Les systèmes portables et portatifs restent une catégorie plus restreinte pour les audits qualité sur le terrain.
Les systèmes en ligne et sur machine devraient se développer à un CAGR de 8,46 % jusqu'en 2031. La taille du marché des systèmes d'interférométrie à lumière blanche pour cette catégorie bénéficie de boucles de rétroaction plus courtes sur les lignes de production. Une étude de 2025 a démontré l'interférométrie à balayage de cohérence à compensation de front d'onde active sur des microstructures enfouies. Elle a atteint une résolution latérale de 0,95 µm sous des couches d'encapsulation d'épaisseur comprise entre 100 µm et 300 µm. L'approche soutient l'inspection des MEMS encapsulés et des structures à puces empilées. Zygo a présenté son ZeGage Pro avec résistance aux vibrations SureScan pour une installation au niveau du sol. Cette conception répond à une barrière pratique dans les zones de production à fortes vibrations. L'emboutissage automobile et l'inspection des implants médicaux peuvent également utiliser des systèmes portables pour des contrôles qualité périodiques.


Par technologie : l'analyse assistée par IA soutient l'intelligence de mesure
L'interférométrie à balayage de cohérence détenait 44,67 % des revenus technologiques en 2025. Cette méthode couvre une large gamme de surfaces sur le marché des systèmes d'interférométrie à lumière blanche. Elle est utilisée pour les membranes MEMS, les interconnexions de semi-conducteurs, les flats optiques et les chemins de roulement. Sa plage verticale prend en charge des applications avec différentes surfaces de matériaux et hauteurs de caractéristiques. L'interférométrie à balayage vertical conserve un rôle important dans la mesure de surfaces optiques lisses. L'interférométrie à décalage de phase soutient la qualification des optiques laser et des miroirs de télescopes. La mesure d'épaisseur à faible cohérence sert les empilements de couches minces transparentes. Ces méthodes restent complémentaires dans les flux de travail de laboratoire et de production.
L'analyse interférométrique assistée par IA devrait se développer à un CAGR de 8,37 % jusqu'en 2031. La taille du marché des systèmes d'interférométrie à lumière blanche pour les outils assistés par IA reflète la demande d'un traitement plus rapide sans réduction de la résolution spatiale. Une étude de 2025 a révélé que le traitement algorithmique du signal réduisait le temps de mesure WLI sur des structures à rapport d'aspect élevé à l'échelle de la plaquette. L'étude a préservé la résolution spatiale requise. Le logiciel peut permettre à un matériel similaire de servir des applications à plus haute valeur ajoutée. Cela réduit les coûts de mise à niveau pour les systèmes installés. Les fournisseurs ont orienté davantage de ressources de développement vers les plateformes d'analyse depuis 2025. L'optimisation des recettes assistée par IA devient plus courante dans les nouvelles versions de systèmes.
Par application : l'inspection du conditionnement avancé soutient la demande
L'inspection des plaquettes, TSV, TGV et du conditionnement avancé détenait 29,43 % des revenus par application en 2025. Elle devrait se développer à un CAGR de 8,44 % jusqu'en 2031. Cette application détenait la plus grande part du marché des systèmes d'interférométrie à lumière blanche et le taux de croissance d'application le plus élevé rapporté. CoWoS, SoIC, la liaison hybride et le conditionnement en éventail au niveau de la plaquette nécessitent une vérification de la topographie aux interfaces de liaison. Chaque procédé met davantage l'accent sur la mesure sans contact de l'état de surface. La norme ISO 25178-2 soutient les pratiques de mesure de texture de surface aréale. Le NIST fournit la traçabilité SRM 1732 pour la mesure de l'épaisseur des films de nitrure de silicium. Ces matériaux de référence soutiennent des pratiques cohérentes d'étalonnage et de vérification.
La mesure de la rugosité et de la texture de surface reste la plus grande application en volume. La mesure de la hauteur de marche et de la profondeur soutient le contrôle des procédés de photolithographie. La revue des défauts et l'analyse des défaillances aident à préserver l'intégrité des échantillons lors des investigations de rendement. La mesure de l'épaisseur des couches minces et des revêtements gagne en utilisation pour les empilements d'oxydes et de nitrures transparents. Les méthodes à faible cohérence peuvent compléter la réflectométrie lorsque la précision du modèle spectral est limitée. La mesure de la planéité, de la forme et du parallélisme est importante pour les composants de turbines et les joints hydrauliques. Les autres applications comprennent les travaux académiques en science des matériaux et en photonique. Ces domaines de demande sont influencés par le financement de la recherche et l'accès aux équipements.
Par secteur d'utilisateur final : la demande des semi-conducteurs reflète la complexité des nœuds
Le segment des semi-conducteurs et de l'électronique détenait 36,74 % des revenus par utilisateur final en 2025. Il devrait se développer à un CAGR de 8,28 % jusqu'en 2031. Ce segment est en tête tant pour la part d'utilisateur final rapportée que pour la croissance. La part du marché des systèmes d'interférométrie à lumière blanche reflète un contrôle des procédés exigeant aux nœuds de classe 2 nm. Les plaquettes traitées à ces nœuds peuvent coûter plus de 20 000 USD. Une meilleure mesure de surface peut améliorer le rendement et soutenir l'argumentaire de valeur pour les outils d'inspection. Le conditionnement avancé crée également des points de mesure supplémentaires lors de l'assemblage. Ces conditions soutiennent la demande auprès des principales fonderies et des producteurs de mémoire.
La fabrication de précision détenait la deuxième plus grande part d'utilisateur final. Ses applications comprennent la finition aérospatiale, la surveillance de l'usure des outils de coupe et la qualification des moules. Les systèmes WLI compatibles avec la production remplacent les profilomètres tactiles dans certaines tâches. Les utilisateurs de l'automobile et de l'aérospatiale mesurent les composants de groupe motopropulseur et les joints hydrauliques. Les exigences de durabilité des groupes motopropulseurs électriques resserrent les besoins de vérification de la rugosité. Les dispositifs médicaux et les sciences de la vie utilisent la mesure non destructive pour la production d'implants et de lentilles ophtalmiques. Les utilisateurs de l'optique et de la photonique mesurent les guides d'ondes AR, les optiques laser et les miroirs de télescopes. La recherche et le monde académique continuent d'utiliser des systèmes de paillasse pour les sciences des matériaux et les travaux sur les MEMS.
Analyse géographique
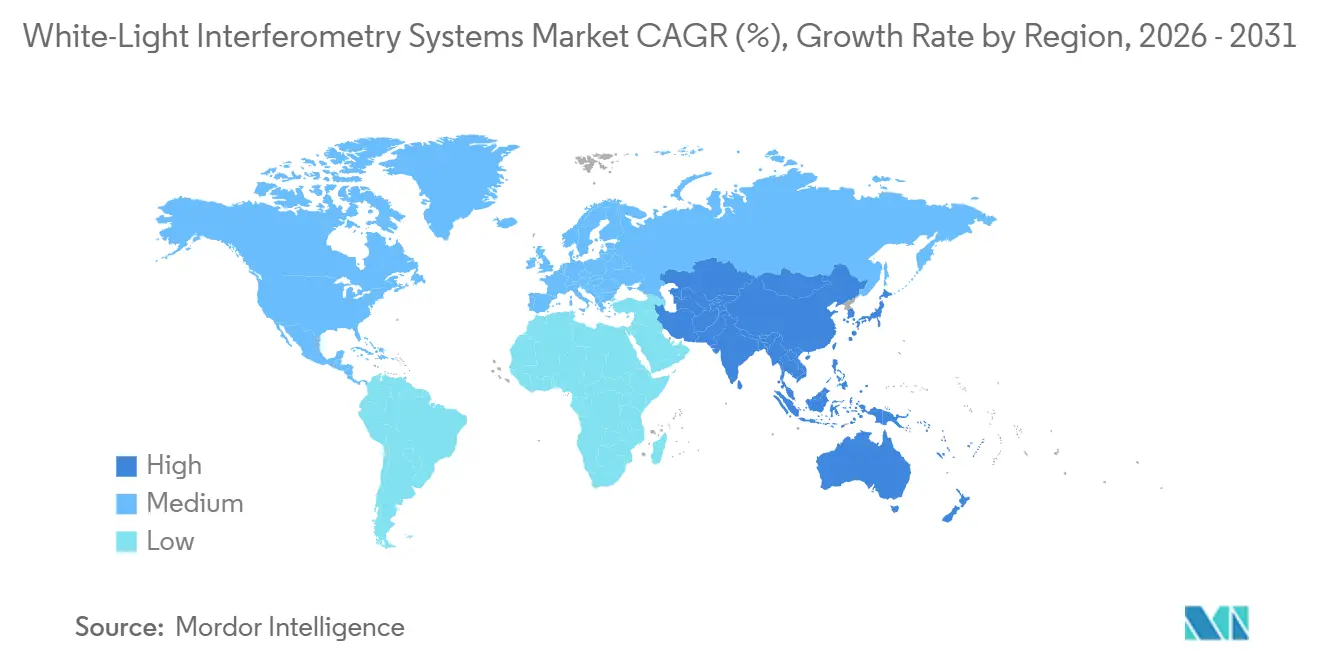
L'Asie-Pacifique détenait 41,86 % des revenus mondiaux en 2025. La région devrait se développer à un CAGR de 8,59 % jusqu'en 2031. Cela représentait la plus grande part du marché des systèmes d'interférométrie à lumière blanche et le taux de croissance régional le plus élevé. Taïwan soutient la demande grâce aux montées en puissance des fonderies à 2 nm. La Corée du Sud soutient la demande grâce au contrôle qualité de la liaison hybride et HBM. La Chine accroît le développement national d'équipements pour semi-conducteurs. Le Japon reste pertinent pour les MEMS automobiles, les systèmes optiques et la vérification des sous-ensembles d'équipements. Ces marchés combinent une fabrication de pointe avec un besoin croissant d'inspection du conditionnement.
L'Amérique du Nord était la deuxième géographie en importance en 2025. Les investissements dans le conditionnement avancé chez TSMC Arizona et les installations d'Intel soutiennent la demande régionale en équipements. Les programmes de défense et d'aérospatiale nécessitent également une fabrication d'optiques de précision. Ces applications nécessitent une mesure de surface et de forme de haute précision. L'Europe concentre la demande en Allemagne, aux Pays-Bas et en France. L'Allemagne combine des fournisseurs d'instruments de précision avec la fabrication de rang 1 automobile. Les Pays-Bas bénéficient de la demande en métrologie optique liée à la chaîne d'approvisionnement d'ASML. La France bénéficie de l'activité de recherche en semi-conducteurs autour du CEA-Leti.
L'Amérique du Sud, le Moyen-Orient et l'Afrique, et le reste de l'Asie-Pacifique forment des bassins de demande plus petits. Le Brésil mène la demande sud-américaine grâce à la fabrication de composants automobiles. L'Arabie Saoudite et les Émirats arabes unis investissent dans des capacités de fabrication avancée. Les premières installations WLI soutiennent les laboratoires de métrologie pour la maintenance, la réparation et la révision aérospatiales. La demande africaine est concentrée dans les institutions académiques et le secteur de la métrologie d'ingénierie en Afrique du Sud. Les nouveaux investissements dans les usines dans le cadre du Chips and Science Act et de l'European Chips Act peuvent soutenir la demande en équipements en Arizona, en Allemagne et au Japon. Le marché des systèmes d'interférométrie à lumière blanche présente des opportunités là où de nouvelles installations ont besoin d'outils de contrôle des procédés qualifiés.

Paysage concurrentiel
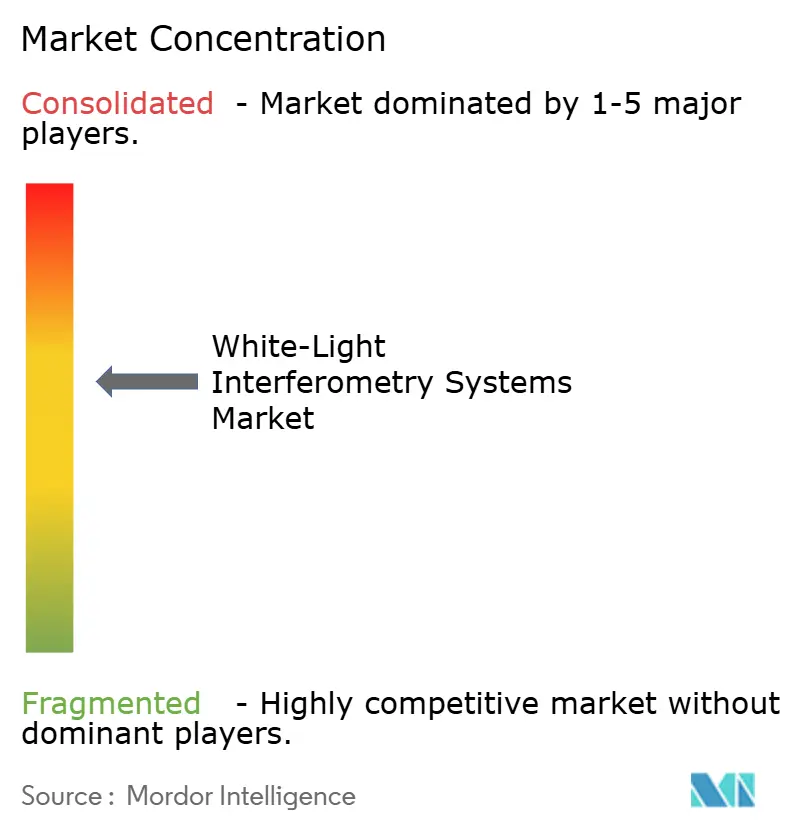
Le marché des systèmes d'interférométrie à lumière blanche est modérément consolidé, AMETEK via Zygo, Bruker Corporation, KLA Corporation et Keyence Corporation détenant une position combinée importante, tandis que Sensofar Metrology, Taylor Hobson, Mahr GmbH et Polytec GmbH conservent des rôles établis dans des niches spécifiques aux applications nécessitant des configurations optiques particulières, un support local établi ou une expérience avec un flux de travail de mesure de surface défini. La base concurrentielle a évolué au-delà des spécifications matérielles de base, car les acheteurs dans les semi-conducteurs et la fabrication de précision considèrent de plus en plus la profondeur d'automatisation, les capacités logicielles, la gestion des données et la capacité à relier les résultats de mesure à une action de production corrective, notamment lorsque la variation de surface peut affecter le rendement, la qualité de liaison ou les performances optiques finales. KLA a rapporté 12,16 milliards USD de revenus pour l'exercice 2025 et a indiqué que le contrôle des procédés de conditionnement avancé dépassait 925 millions USD de revenus d'application, ce qui indique l'ampleur des investissements en capital dirigés vers des applications de contrôle des procédés incluant des besoins complexes de mesure de surface. Pour les fournisseurs sur le marché des systèmes d'interférométrie à lumière blanche, la question commerciale pertinente est de savoir si une plateforme peut créer une rétroaction métrologique fiable durant un cycle de production, plutôt que de simplement fournir un résultat de mesure isolé, car les usines favorisent les systèmes qui peuvent s'intégrer dans des routines de contrôle des procédés établies et fournir des données utilisables aux ingénieurs de fabrication sans interprétation manuelle longue.
Zygo a continué à renforcer sa position grâce à des produits d'interférométrie à balayage de cohérence et d'interférométrie laser, et sa présentation d'avril 2026 du profilomètre optique 3D Nexview NX2 et de l'interféromètre laser Qualifire 1.2 a montré une attention continue aux utilisateurs opérant dans des environnements de laboratoire et de production. Le développement continu de ces plateformes est important car les utilisateurs dans les semi-conducteurs, la fabrication optique, l'ingénierie de précision, l'aérospatiale et les dispositifs médicaux ont des tailles d'échantillons, des attentes de débit et des caractéristiques de surface différentes, ce qui fait de la flexibilité de configuration un élément pratique de la sélection des fournisseurs et aide les fournisseurs établis à servir plus d'un contexte d'utilisation finale avec une technologie de mesure connexe. Bruker a également poursuivi des capacités de mesure adjacentes grâce à son initiative de spectroscopie AFM-IR photothermique de 2026, une démarche qui élargit la gamme technique autour de sa base installée principale et peut aider l'entreprise à répondre aux exigences des clients qui combinent la mesure de surface avec d'autres formes de caractérisation des matériaux. Cette stratégie reflète le fait que de nombreux acheteurs ne sélectionnent pas un système de mesure de surface de manière isolée, car leur flux de travail plus large peut inclure l'analyse des défaillances, la qualification des matériaux, la revue des substrats, le contrôle des procédés de conditionnement et l'intégration à la production, ce qui augmente la valeur des fournisseurs capables de connecter le WLI à des outils analytiques connexes et à des capacités de service.
Keyence a acquis CADENAS GmbH en 2025, renforçant son écosystème d'ingénierie numérique et l'intégration des flux de travail d'usine intelligente, tandis que des entreprises régionales telles que SFA et Park Systems sont entrées ou se sont développées dans des applications liées au HBM, à la liaison hybride, aux substrats en verre et aux plateformes de mesure compatibles avec l'automatisation où une étroite adéquation avec les exigences des fabricants de puces peut être importante. Le marché des systèmes d'interférométrie à lumière blanche est donc divisé entre des entreprises mondiales qui se concurrencent sur l'étendue des produits, le soutien à la conformité, les relations avec la base installée et la couverture de service internationale, et des spécialistes régionaux qui se concurrencent sur l'adéquation aux applications, une réponse plus rapide aux changements de conditionnement et un accès étroit aux clients de semi-conducteurs qui développent de nouvelles étapes de fabrication. Le WLI en ligne avec optimisation des recettes assistée par IA représente une opportunité dans les usines de conditionnement avancé car l'exigence de mesure est claire, mais les déploiements peuvent encore nécessiter un ingénierie SECS/GEM substantielle avant que les données de production puissent être utilisées efficacement dans l'environnement d'automatisation existant d'une usine, créant un besoin de fournisseurs capables de simplifier la mise en œuvre tout en améliorant les capacités de mesure. Les technologies alternatives restent pertinentes dans ce contexte concurrentiel, les systèmes confocaux servant certaines surfaces complexes, les systèmes à variation de focus soutenant l'inspection des flancs abrupts et la microscopie à force atomique conservant un rôle là où une précision verticale sub-nanométrique est nécessaire, ce qui signifie que les fournisseurs de WLI doivent continuer à expliquer leurs atouts relatifs en termes de débit, d'opération sans contact, de plage verticale et de compatibilité avec l'utilisation en production. FARO Technologies n'est pas un participant direct car son portefeuille est centré sur la numérisation laser 3D, les bras CMM portables et les traceurs laser pour la mesure dimensionnelle à grande échelle, tandis que HORIBA n'est pas un participant direct car il n'offre pas de systèmes de profilométrie de surface WLI, laissant Onto Innovation et Veeco Instruments comme fournisseurs adjacents plus pertinents pour l'inspection du conditionnement avancé et les tâches de caractérisation de surface.
Leaders du secteur des systèmes d'interférométrie à lumière blanche
AMETEK, Inc.
Bruker Corporation
KLA Corporation
Keyence Corporation
Polytec GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Zygo a présenté le profilomètre optique 3D Nexview NX2 et l'interféromètre laser Qualifire 1.2 à Optatec 2026 à Francfort, en Allemagne, du 5 au 7 mai, ciblant les environnements de laboratoire et de production dans la fabrication optique et l'ingénierie de précision.
- Mars 2026 : Keyence Corporation a lancé le microscope de profilage optique 3D de la série VK-X4000, étendant son portefeuille de caractérisation de surface haute résolution avec des capacités analytiques élargies pour la fabrication de précision et le contrôle qualité des semi-conducteurs.
- Janvier 2026 : Zygo a présenté son portefeuille intégré de métrologie de précision, incluant la famille d'interféromètres laser Qualifire, à SPIE Photonics West 2026, en soulignant l'applicabilité dans les semi-conducteurs, les sciences de la vie, l'aérospatiale et les applications de dispositifs médicaux.
- Août 2025 : Park Systems a dévoilé une série élargie FX Large Sample AFM à SEMICON Korea 2025, incluant le FX300 pour l'analyse de plaquettes de 300 mm et les variantes FX200 IR et FX300 IR avec spectroscopie infrarouge intégrée, étendant les capacités de métrologie WLI-AFM hybride aux substrats de conditionnement avancé grand format.


Portée du rapport mondial sur le marché des systèmes d'interférométrie à lumière blanche
Le marché des systèmes d'interférométrie à lumière blanche couvre les instruments de métrologie optique sans contact qui utilisent l'interférence à lumière blanche (large bande) à faible cohérence pour mesurer la topographie de surface 3D, la rugosité, la hauteur de marche, l'épaisseur des couches minces et les caractéristiques à l'échelle micrométrique avec une résolution verticale au niveau nanométrique.
Le rapport sur le marché des systèmes d'interférométrie à lumière blanche est segmenté par type de produit (systèmes de paillasse et de laboratoire, systèmes sur pied, systèmes en ligne et sur machine, et systèmes portables et portatifs), technologie (interférométrie à balayage de cohérence, interférométrie à balayage vertical, interférométrie à décalage de phase, mesure d'épaisseur à faible cohérence, et analyse interférométrique assistée par IA), application (mesure de la rugosité et de la texture de surface, mesure de la hauteur de marche et de la profondeur, mesure de la planéité, de la forme et du parallélisme, mesure de l'épaisseur des couches minces et des revêtements, inspection des plaquettes, TSV, TGV et du conditionnement avancé, revue des défauts et analyse des défaillances, et autres applications), utilisateur final (semi-conducteurs et électronique, fabrication de précision, automobile et aérospatiale, dispositifs médicaux et sciences de la vie, optique et photonique, recherche et monde académique, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes de paillasse et de laboratoire |
| Systèmes sur pied |
| Systèmes en ligne et sur machine |
| Systèmes portables et portatifs |
| Interférométrie à balayage de cohérence |
| Interférométrie à balayage vertical |
| Interférométrie à décalage de phase |
| Mesure d'épaisseur à faible cohérence |
| Analyse interférométrique assistée par IA |
| Mesure de la rugosité et de la texture de surface |
| Mesure de la hauteur de marche et de la profondeur |
| Mesure de la planéité, de la forme et du parallélisme |
| Mesure de l'épaisseur des couches minces et des revêtements |
| Inspection des plaquettes, TSV, TGV et du conditionnement avancé |
| Revue des défauts et analyse des défaillances |
| Autres applications |
| Semi-conducteurs et électronique |
| Fabrication de précision |
| Automobile et aérospatiale |
| Dispositifs médicaux et sciences de la vie |
| Optique et photonique |
| Recherche et monde académique |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Systèmes de paillasse et de laboratoire | ||
| Systèmes sur pied | |||
| Systèmes en ligne et sur machine | |||
| Systèmes portables et portatifs | |||
| Par technologie | Interférométrie à balayage de cohérence | ||
| Interférométrie à balayage vertical | |||
| Interférométrie à décalage de phase | |||
| Mesure d'épaisseur à faible cohérence | |||
| Analyse interférométrique assistée par IA | |||
| Par application | Mesure de la rugosité et de la texture de surface | ||
| Mesure de la hauteur de marche et de la profondeur | |||
| Mesure de la planéité, de la forme et du parallélisme | |||
| Mesure de l'épaisseur des couches minces et des revêtements | |||
| Inspection des plaquettes, TSV, TGV et du conditionnement avancé | |||
| Revue des défauts et analyse des défaillances | |||
| Autres applications | |||
| Par secteur d'utilisateur final | Semi-conducteurs et électronique | ||
| Fabrication de précision | |||
| Automobile et aérospatiale | |||
| Dispositifs médicaux et sciences de la vie | |||
| Optique et photonique | |||
| Recherche et monde académique | |||
| Autres secteurs d'utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'interférométrie à lumière blanche ?
Le marché des systèmes d'interférométrie à lumière blanche était évalué à 290,54 millions USD en 2025 et est estimé à 310,52 millions USD en 2026. Il devrait atteindre 457,68 millions USD d'ici 2031 à un CAGR de 8,07 %.
Qu'est-ce qui stimule la demande de systèmes d'interférométrie à lumière blanche ?
Les nœuds de semi-conducteurs avancés, la liaison hybride, le conditionnement au niveau de la plaquette, la production de MEMS et les besoins de mesure en ligne soutiennent la demande.
Quelle catégorie de produits se développe le plus rapidement ?
Les systèmes en ligne et sur machine devraient se développer à un CAGR de 8,46 % jusqu'en 2031, les usines cherchant une rétroaction de procédé plus rapide.
Quelle application mène la demande en interférométrie à lumière blanche ?
L'inspection des plaquettes, TSV, TGV et du conditionnement avancé détenait 29,43 % des revenus par application en 2025 et devrait se développer à un CAGR de 8,44 %.
Quelle région occupe la position la plus forte sur le marché des systèmes d'interférométrie à lumière blanche ?
L'Asie-Pacifique détenait 41,86 % des revenus mondiaux en 2025 et devrait se développer à un CAGR de 8,59 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption des systèmes d'interférométrie à lumière blanche ?
Les coûts en capital élevés, la sensibilité aux vibrations, les artefacts de référence limités et les méthodes concurrentes de microscopie confocale, à variation de focus et à force atomique peuvent limiter l'adoption.
Dernière mise à jour de la page le:



