
Tamaño y Participación del Mercado de Sistemas de Interferometría de Luz Blanca
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
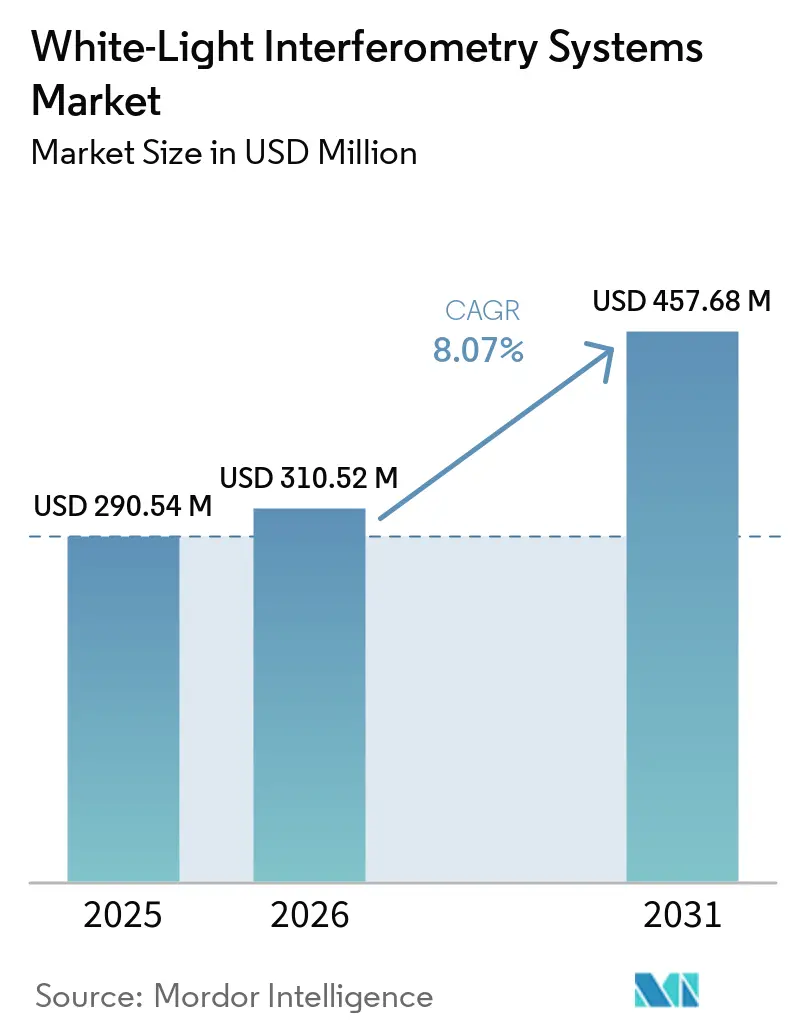
| Tamaño del Mercado (2026) | 310.52 Millones de dólares |
| Tamaño del Mercado (2031) | 457.68 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Interferometría de Luz Blanca por Mordor Intelligence
El tamaño del mercado de sistemas de interferometría de luz blanca fue valorado en 290,54 millones de USD en 2025 y se estima que se expandirá desde 310,52 millones de USD en 2026 hasta alcanzar 457,68 millones de USD en 2031, a una CAGR del 8,07% durante el período de pronóstico (2026-2031). La demanda está cada vez más vinculada a etapas de producción de semiconductores más complejas, en lugar de únicamente a mayores volúmenes de obleas. Los diseños de transistores de puerta envolvente crean estructuras verticales que requieren medición de superficie repetible y sin contacto durante la calificación de procesos. El empaquetado avanzado también incrementa el número de superficies de unión que necesitan verificación de topografía. Los proveedores están respondiendo con sistemas en línea, análisis de software y plataformas de medición híbridas. Los ciclos de inversión en semiconductores siguen siendo importantes, aunque el uso más amplio en empaquetado, fabricación de precisión, óptica y producción médica proporciona cierto respaldo durante los períodos de menor gasto de capital.
Conclusiones Clave del Informe
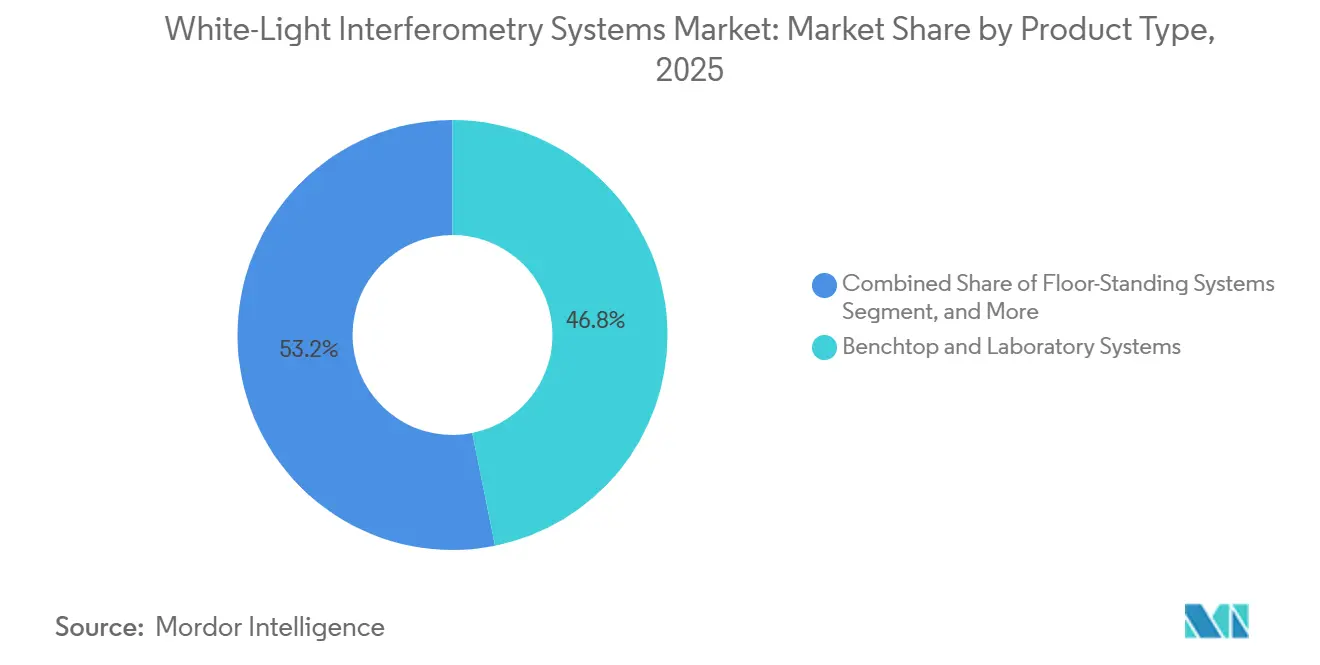
- Por tipo de producto, los Sistemas de Sobremesa y de Laboratorio representaron el 46,83% de la participación del mercado de sistemas de interferometría de luz blanca en 2025, mientras que se proyecta que los Sistemas en Línea y en Máquina se expandan a una CAGR del 8,46% hasta 2031.
- Por tecnología, la Interferometría de Escaneo de Coherencia representó el 44,67% de los ingresos en 2025, mientras que se proyecta que el Análisis Interferométrico Habilitado por IA se expanda a una CAGR del 8,37% hasta 2031.
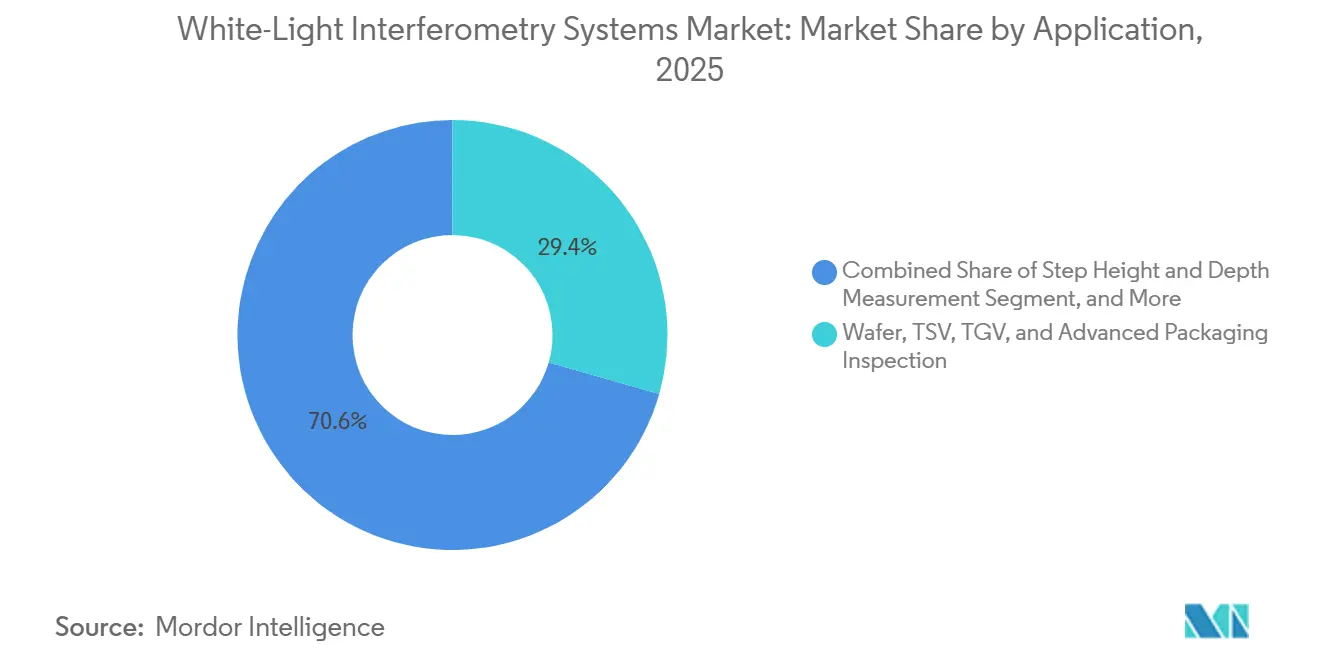
- Por aplicación, la Inspección de Obleas, TSV, TGV y Empaquetado Avanzado representó el 29,43% del mercado de sistemas de interferometría de luz blanca en 2025 y se proyecta que se expanda a una CAGR del 8,44% hasta 2031.
- Por industria de usuario final, los semiconductores y la electrónica representaron el 36,74% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 8,28% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,86% de los ingresos globales en 2025 y se proyecta que se expanda a una CAGR del 8,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Interferometría de Luz Blanca
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración hacia Nodos de Semiconductores Avanzados | +2.5% | Global, concentrado en Asia-Pacífico, Taiwán, Corea del Sur, Japón y América del Norte | Corto plazo (≤ 2 años) |
| Expansión del Empaquetado a Nivel de Oblea y la Fabricación de MEMS | +1.8% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Medición de Superficie a Escala Nanométrica Sin Contacto | +1.3% | Global | Mediano plazo (2-4 años) |
| Integración de Metrología en Línea con Producción Automatizada | +1.0% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Clasificación de Defectos Asistida por IA y Optimización de Recetas | +0.8% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Datos de Calibración Distribuidos para Consistencia de Metrología entre Sitios | +0.4% | Global, concentrado en fundiciones con múltiples sitios | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración hacia Nodos de Semiconductores Avanzados
El avance hacia nodos de proceso de 2 nm y menores está incrementando la necesidad de herramientas de medición de superficie. Los diseños de nanoláminas de puerta envolvente añaden estructuras apiladas y características de suministro de energía por la parte posterior. Estas características requieren caracterización no destructiva durante ciclos repetidos de calificación de procesos. TSMC informó que su nodo N2 tuvo 1,5 veces más tape-outs que su predecesor de 3 nm a mediados de 2025.[1]Taiwan Semiconductor Manufacturing Company, "Comunicaciones con Inversores y Orientación sobre Gastos de Capital," Taiwan Semiconductor Manufacturing Company, investor.tsmc.com. Cada tape-out puede añadir trabajo adicional de caracterización de superficie antes de la producción en volumen. La interferometría de escaneo de coherencia puede medir estructuras verticales complejas sin contactar la oblea. El mercado de sistemas de interferometría de luz blanca se beneficia, por tanto, de la complejidad del nodo, incluso cuando el crecimiento unitario de obleas es menos pronunciado.
Expansión del Empaquetado a Nivel de Oblea y la Fabricación de MEMS
El empaquetado a nivel de oblea y la producción de MEMS están elevando los requisitos de medición para las herramientas de superficie en línea. La unión híbrida depende de una topografía de almohadilla de cobre estrechamente controlada antes de unir las obleas. Un estudio de 2025 reportó una desviación estándar de 0,79 nm en 20 mediciones consecutivas de interferometría de luz blanca sobre superficies de almohadillas de cobre para unión híbrida.[2]Huy Hoang Chu et al., "Interferometría de Escaneo de Luz Blanca con Resolución Nanométrica para Perfilado de Superficie de Muestras de Unión Híbrida para Empaquetado Avanzado de Semiconductores," Applied Surface Science, sciencedirect.com. El estudio encontró un rendimiento superior al de la microscopía confocal de escaneo láser en los especímenes analizados. Los límites de hundimiento de cobre en la unión híbrida HBM pueden caer por debajo de 1 nm. La interferometría sin contacto puede confirmar el cumplimiento sin causar daño en la superficie. Este requisito respalda un uso más amplio de la interferometría de luz blanca en líneas de empaquetado y fabricación de MEMS.
Demanda de Medición de Superficie a Escala Nanométrica Sin Contacto
Los fabricantes en ingeniería de precisión, dispositivos médicos y óptica están endureciendo los requisitos de rugosidad superficial. La rugosidad superficial por debajo de 10 nm Ra puede ser difícil de evaluar con métodos de palpador. El contacto del palpador puede crear daño en la muestra y errores de convolución de punta en características pequeñas. Un estudio de 2026 demostró interferometría de escaneo de coherencia ptychográfica de Fourier en micro-zanjas de 300 µm de profundidad con una relación de aspecto de 30:1. El método mantuvo resolución lateral limitada por difracción en geometrías que desafían las técnicas confocales. Un estudio separado reportó una repetibilidad de 0,258 nm en un rango de 1 mm utilizando interferometría multillongitud de onda referenciada por peine de frecuencias. Estas capacidades extienden el mercado de sistemas de interferometría de luz blanca hacia tareas de medición en aeroespacial y ciencias de la vida.
Integración de Metrología en Línea con Producción Automatizada
Las fábricas de alto volumen están pasando de la medición por muestreo hacia la inspección en línea al 100%. Este cambio es particularmente importante en nodos por debajo de 3 nm, donde los retrasos en la medición pueden afectar la respuesta al rendimiento. Bruker diseñó su InSight WLI para perfilometría 3D en línea sobre obleas de 200 mm y 300 mm.[3]Bruker Corporation, "InSight WLI, Perfilometría Óptica 3D en Línea para la Fabricación de Semiconductores," Bruker Corporation, bruker.com. El sistema admite conectividad SECS/GEM e incluye más de 35 análisis integrados. Los mapas 3D de die completo pueden generar grandes volúmenes de datos diarios a la frecuencia de medición a nivel de oblea. Un artículo de conferencia de 2026 reportó una mejora de 2 veces en el rendimiento utilizando reconstrucción espectral por IA para medición en línea.[4]GlobalFoundries e IEEE, "Aceleración de la Metrología XPS con IA para Mejorar el Rendimiento en la Fabricación de Semiconductores de Alto Volumen," IEEE Advanced Semiconductor Manufacturing Conference, ieee.org. Estas condiciones incrementan la demanda de sistemas integrados de medición y análisis.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital para Sistemas WLI Avanzados | -1.5% | Global, más agudo en mercados de semiconductores emergentes | Corto plazo (≤ 2 años) |
| Competencia de Microscopía Confocal, de Variación de Foco y de Fuerza Atómica | -1.0% | Global | Mediano plazo (2-4 años) |
| Sensibilidad a Vibraciones en Entornos de Producción | -0.5% | Global, más agudo en fábricas de alto rendimiento | Corto plazo (≤ 2 años) |
| Escasez de Artefactos de Referencia Certificados y Objetivos Interferométricos | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para Sistemas WLI Avanzados
Los sistemas WLI de grado de producción pueden costar varios millones de USD por herramienta en el rango bajo de un solo dígito. Este nivel de inversión concentra las compras entre grandes fábricas y proveedores de ensamblaje y prueba de semiconductores subcontratados. Los fabricantes más pequeños y las instituciones de investigación pueden enfrentar decisiones de compra más difíciles. La barrera es más visible en América del Sur, el Sudeste Asiático y África. Los objetivos interferométricos submicrómetros también pueden costar decenas de miles de USD. Los diseños ópticos personalizados pueden alargar los plazos de entrega para los requisitos de procesos emergentes. Las plataformas modulares ayudan a los clientes a añadir capacidad por etapas, pero no eliminan el umbral de capital inicial en el mercado de sistemas de interferometría de luz blanca.
Competencia de Microscopía Confocal, de Variación de Foco y de Fuerza Atómica
La interferometría de luz blanca compite con varios métodos establecidos en tareas de medición especializadas. La microscopía confocal puede ofrecer una fuerte resolución lateral en superficies complejas. Ha ganado uso en lentes oftálmicas y acabado de dispositivos médicos. La microscopía de variación de foco puede medir flancos pronunciados que desafían a la interferometría de luz blanca con aperturas numéricas estándar. Esto la hace útil para la inspección de herramientas de corte. La microscopía de fuerza atómica mantiene un papel destacado en la caracterización de almohadillas de unión híbrida a escala subnanométrica, a pesar de su menor rendimiento. Park Systems combina AFM e interferometría de luz blanca en su plataforma NX-Hybrid para medición compatible con automatización. Las configuraciones híbridas pueden ampliar la capacidad, aunque también añaden costo y complejidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas en Línea Cambian la Economía del Control de Procesos
Los Sistemas de Sobremesa y de Laboratorio representaron el 46,83% de los ingresos por tipo de producto en 2025. Su papel sigue siendo importante para el desarrollo de recetas, el análisis de fallos y la calificación de materiales. Estos sistemas pueden utilizar objetivos configurables y plataformas con aislamiento de vibraciones. También proporcionan grandes envolventes de trabajo para muestras variadas. Los centros de investigación de fábricas los utilizan para el desarrollo de procesos antes de la liberación a fabricación. Los Sistemas de Pie sirven para muestras pesadas y tareas de inspección de gran formato. Las piezas aeroespaciales y la óptica de precisión requieren trayectorias de escaneo estables durante estas mediciones. Los Sistemas Portátiles y de Mano siguen siendo una categoría menor para auditorías de calidad en campo.
Se proyecta que los Sistemas en Línea y en Máquina se expandan a una CAGR del 8,46% hasta 2031. El tamaño del mercado de sistemas de interferometría de luz blanca para esta categoría se beneficia de ciclos de retroalimentación más cortos en las líneas de producción. Un estudio de 2025 demostró interferometría de escaneo de coherencia compensatoria de frente de onda activo en microestructuras enterradas. Logró una resolución lateral de 0,95 µm por debajo de capas encapsulantes de entre 100 µm y 300 µm de espesor. El enfoque respalda la inspección de MEMS encapsulados y estructuras de die apilados. Zygo introdujo su ZeGage Pro con resistencia a vibraciones SureScan para instalación a nivel de suelo. Este diseño aborda una barrera práctica en áreas de producción con alta vibración. El estampado automotriz y la inspección de implantes médicos también pueden utilizar sistemas portátiles para controles de calidad periódicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: El Análisis Habilitado por IA Respalda la Inteligencia de Medición
La Interferometría de Escaneo de Coherencia representó el 44,67% de los ingresos por tecnología en 2025. Este método cubre una amplia gama de superficies en el mercado de sistemas de interferometría de luz blanca. Se utiliza para membranas MEMS, interconexiones de semiconductores, planos ópticos y pistas de rodamientos. Su rango vertical respalda aplicaciones con diferentes superficies de material y alturas de características. La Interferometría de Escaneo Vertical mantiene un papel importante en la medición de superficies ópticas lisas. La Interferometría de Desplazamiento de Fase respalda la óptica láser y la calificación de espejos de telescopios. La Medición de Espesor de Baja Coherencia sirve para apilamientos de películas delgadas transparentes. Estos métodos siguen siendo complementarios dentro de los flujos de trabajo de laboratorio y producción.
Se proyecta que el Análisis Interferométrico Habilitado por IA se expanda a una CAGR del 8,37% hasta 2031. El tamaño del mercado de sistemas de interferometría de luz blanca para herramientas con soporte de IA refleja la demanda de un procesamiento más rápido sin reducir la resolución espacial. Un estudio de 2025 encontró que el procesamiento algorítmico de señales redujo el tiempo de medición de interferometría de luz blanca en estructuras de alta relación de aspecto a escala de oblea. El estudio preservó la resolución espacial requerida. El software puede permitir que un hardware similar sirva a aplicaciones de mayor valor. Esto reduce los costos de actualización para los sistemas instalados. Los proveedores han desplazado más recursos de desarrollo hacia plataformas de análisis desde 2025. La optimización de recetas asistida por IA se está volviendo más común en los nuevos lanzamientos de sistemas.
Por Aplicación: La Inspección de Empaquetado Avanzado Respalda la Demanda
La Inspección de Obleas, TSV, TGV y Empaquetado Avanzado representó el 29,43% de los ingresos por aplicación en 2025. Se proyecta que se expanda a una CAGR del 8,44% hasta 2031. Esta aplicación tuvo la mayor participación del mercado de sistemas de interferometría de luz blanca y la tasa de crecimiento de aplicación más alta reportada. CoWoS, SoIC, la unión híbrida y el empaquetado a nivel de oblea de abanico requieren verificación de topografía en las interfaces de unión. Cada proceso pone mayor énfasis en la medición sin contacto de la condición de la superficie. La norma ISO 25178-2 respalda las prácticas de medición de textura de superficie areal. El NIST proporciona trazabilidad SRM 1732 para la medición del espesor de películas de nitruro de silicio. Estos materiales de referencia respaldan prácticas consistentes de calibración y verificación.
La Medición de Rugosidad y Textura de Superficie sigue siendo la aplicación más grande por volumen. La Medición de Altura de Escalón y Profundidad respalda el control de procesos de fotolitografía. La Revisión de Defectos y el Análisis de Fallos ayudan a preservar la integridad de la muestra durante la investigación de rendimiento. La Medición de Espesor de Película Delgada y Recubrimiento está ganando uso para apilamientos de óxido y nitruro transparentes. Los métodos de baja coherencia pueden complementar la reflectometría cuando la precisión del modelo espectral es limitada. La Medición de Planitud, Forma y Paralelismo es importante para componentes de turbinas y sellos hidráulicos. Otras aplicaciones incluyen trabajo académico en ciencia de materiales y fotónica. Estas áreas de demanda están influenciadas por la financiación de investigación y el acceso a equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Demanda de Semiconductores Refleja la Complejidad del Nodo
El segmento de semiconductores y electrónica representó el 36,74% de los ingresos por usuario final en 2025. Se proyecta que se expanda a una CAGR del 8,28% hasta 2031. Este segmento lidera tanto la participación de usuario final reportada como el crecimiento. La participación del mercado de sistemas de interferometría de luz blanca refleja un exigente control de procesos en nodos de clase 2 nm. Las obleas procesadas en estos nodos pueden costar más de 20.000 USD. Una mejor medición de superficie puede mejorar el rendimiento y respaldar el caso de valor para las herramientas de inspección. El empaquetado avanzado también crea puntos de medición adicionales durante el ensamblaje. Estas condiciones sostienen la demanda en las principales fundiciones y productores de memoria.
La Fabricación de Precisión tuvo la segunda mayor participación de usuario final. Sus aplicaciones incluyen el acabado aeroespacial, el monitoreo del desgaste de herramientas de corte y la calificación de moldes. Los sistemas WLI compatibles con producción están reemplazando a los perfilómetros táctiles en tareas seleccionadas. Los usuarios de automoción y aeroespacial miden componentes de tren motriz y sellos hidráulicos. Los requisitos de durabilidad del tren motriz eléctrico están endureciendo las necesidades de verificación de rugosidad. Los Dispositivos Médicos y las Ciencias de la Vida utilizan medición no destructiva para la producción de implantes y lentes oftálmicas. Los usuarios de Óptica y Fotónica miden guías de onda de realidad aumentada, óptica láser y espejos de telescopios. La Investigación y la Academia continúan utilizando sistemas de sobremesa para ciencia de materiales y trabajo con MEMS.
Análisis Geográfico
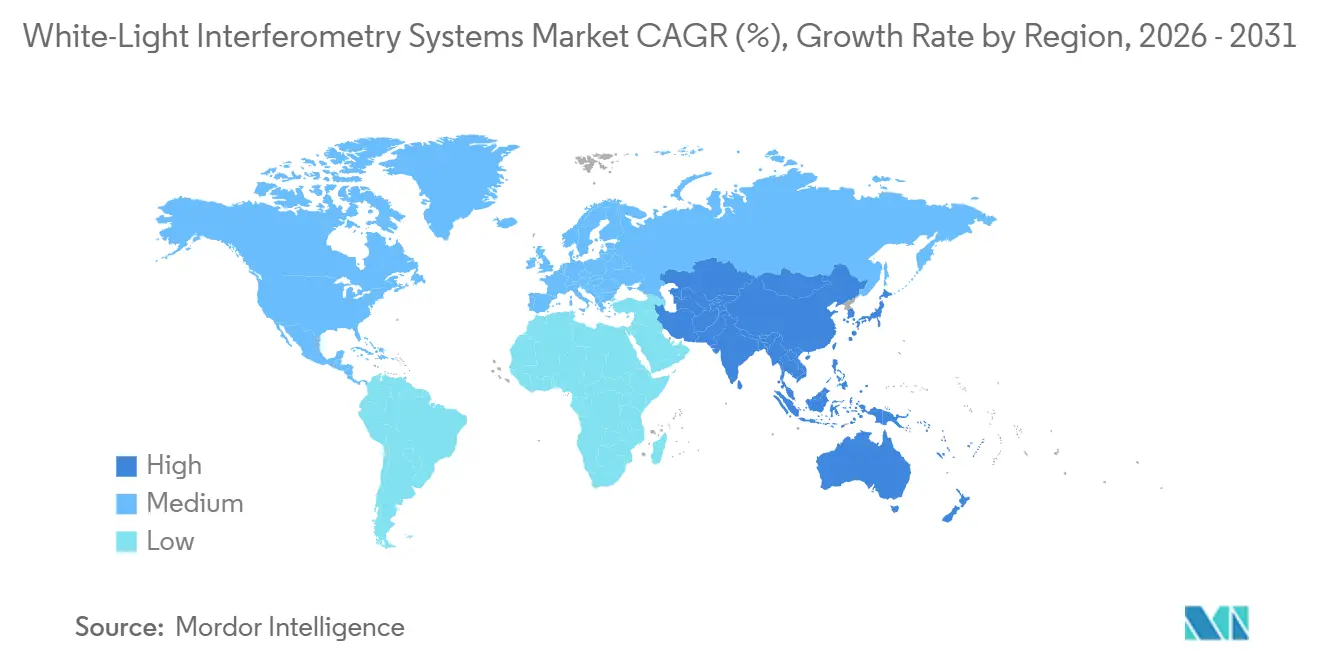
Asia-Pacífico representó el 41,86% de los ingresos globales en 2025. Se proyecta que la región se expanda a una CAGR del 8,59% hasta 2031. Esto representó la mayor participación del mercado de sistemas de interferometría de luz blanca y la tasa de crecimiento regional más alta. Taiwán respalda la demanda a través de las rampas de producción de fundiciones de 2 nm. Corea del Sur respalda la demanda a través del control de calidad de HBM y unión híbrida. China está incrementando el desarrollo de equipos de semiconductores domésticos. Japón sigue siendo relevante para MEMS automotrices, sistemas ópticos y verificación de subensamblajes de equipos. Estos mercados combinan fabricación de vanguardia con una creciente necesidad de inspección de empaquetado.
América del Norte fue la segunda geografía más grande en 2025. Las inversiones en empaquetado avanzado en las instalaciones de TSMC Arizona e Intel respaldan la demanda regional de equipos. Los programas de defensa y aeroespacial también requieren fabricación de óptica de precisión. Estas aplicaciones necesitan medición de superficie y forma de alta precisión. Europa concentra la demanda en Alemania, los Países Bajos y Francia. Alemania combina proveedores de instrumentos de precisión con fabricación de Nivel 1 automotriz. Los Países Bajos se benefician de la demanda de metrología óptica vinculada a la cadena de suministro de ASML. Francia se beneficia de la actividad de investigación en semiconductores en torno al CEA-Leti.
América del Sur, Oriente Medio y África, y el resto de Asia-Pacífico forman grupos de demanda más pequeños. Brasil lidera la demanda sudamericana a través de la fabricación de componentes automotrices. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en capacidad de fabricación avanzada. Las primeras instalaciones de interferometría de luz blanca respaldan laboratorios de metrología para mantenimiento, reparación y revisión aeroespacial. La demanda africana se concentra en instituciones académicas y el sector de metrología de ingeniería de Sudáfrica. Las nuevas inversiones en fábricas bajo la Ley de Chips y Ciencia y la Ley Europea de Chips pueden respaldar la demanda de equipos en Arizona, Alemania y Japón. El mercado de sistemas de interferometría de luz blanca tiene oportunidades donde las nuevas instalaciones necesitan herramientas de control de procesos calificadas.

Panorama Competitivo
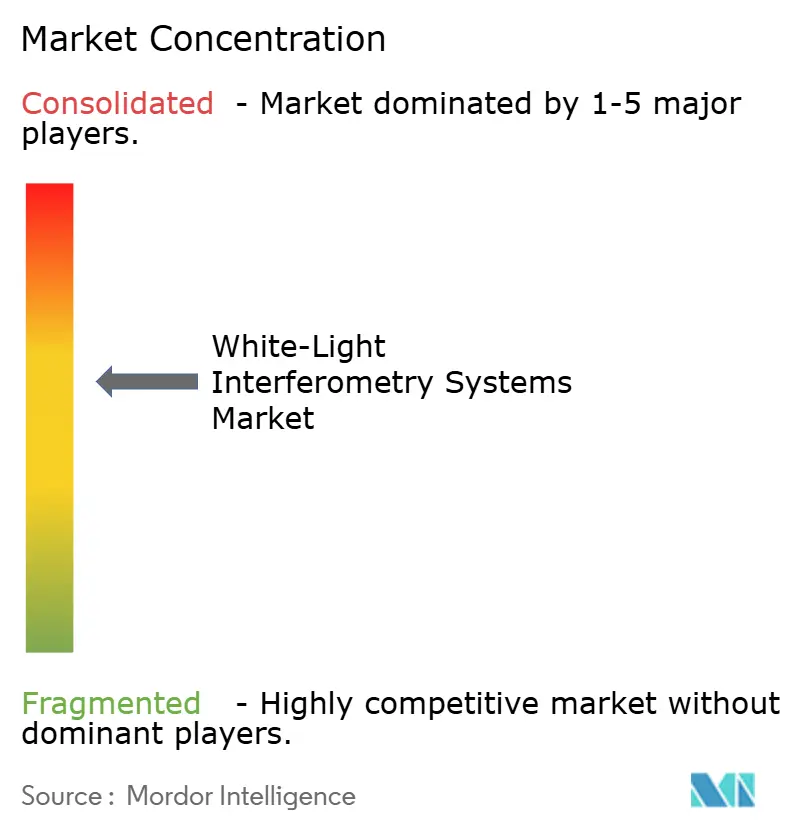
El mercado de sistemas de interferometría de luz blanca está moderadamente consolidado, con AMETEK a través de Zygo, Bruker Corporation, KLA Corporation y Keyence Corporation manteniendo una posición combinada importante, mientras que Sensofar Metrology, Taylor Hobson, Mahr GmbH y Polytec GmbH conservan roles establecidos en nichos específicos de aplicación que requieren configuraciones ópticas particulares, soporte local establecido o experiencia con un flujo de trabajo de medición de superficie definido. La base competitiva ha evolucionado más allá de las especificaciones básicas de hardware porque los compradores de semiconductores y fabricación de precisión consideran cada vez más la profundidad de automatización, la capacidad del software, el manejo de datos y la capacidad de conectar los resultados de medición a una acción de producción correctiva, especialmente donde la variación de superficie puede afectar el rendimiento, la calidad de la unión o el rendimiento óptico final. KLA reportó 12,16 mil millones de USD en ingresos para el año fiscal 2025 y declaró que el control de procesos de empaquetado avanzado superó los 925 millones de USD en ingresos por aplicación, lo que indica la escala de la inversión de capital dirigida hacia aplicaciones de control de procesos que incluyen necesidades complejas de medición de superficie. Para los proveedores en el mercado de sistemas de interferometría de luz blanca, la pregunta comercial relevante es si una plataforma puede crear retroalimentación de metrología confiable durante un ciclo de producción, en lugar de simplemente entregar un resultado de medición aislado, porque las fábricas prefieren sistemas que puedan integrarse en rutinas de control de procesos establecidas y proporcionar datos utilizables a los ingenieros de fabricación sin una interpretación manual prolongada.
Zygo ha continuado consolidando su posición a través de productos de interferometría de escaneo de coherencia e interferometría láser, y su presentación de abril de 2026 del perfilómetro óptico 3D Nexview NX2 y el interferómetro láser Qualifire 1.2 mostró una atención continua a los usuarios que operan tanto en entornos de laboratorio como de producción. El desarrollo continuo de estas plataformas es importante porque los usuarios de semiconductores, fabricación óptica, ingeniería de precisión, aeroespacial y dispositivos médicos tienen diferentes tamaños de muestra, expectativas de rendimiento y características de superficie, lo que hace que la flexibilidad de configuración sea una parte práctica de la selección de proveedores y ayuda a los proveedores establecidos a servir a más de un entorno de uso final con tecnología de medición relacionada. Bruker también ha perseguido capacidad de medición adyacente a través de su iniciativa de espectroscopía AFM-IR fototérmica de 2026, un movimiento que amplía el rango técnico en torno a su base instalada principal y puede ayudar a la empresa a abordar los requisitos de los clientes que combinan la medición de superficie con otras formas de caracterización de materiales. Esta estrategia refleja el hecho de que muchos compradores no seleccionan un sistema de medición de superficie de forma aislada, ya que su flujo de trabajo más amplio puede incluir análisis de fallos, calificación de materiales, revisión de sustratos, control de procesos de empaquetado e integración de producción, todo lo cual aumenta el valor de los proveedores capaces de conectar la interferometría de luz blanca con herramientas analíticas relacionadas y capacidades de servicio.
Keyence adquirió CADENAS GmbH en 2025, fortaleciendo su ecosistema de ingeniería digital e integración de flujos de trabajo de fábrica inteligente, mientras que empresas regionales como SFA y Park Systems han ingresado o expandido en aplicaciones relacionadas con HBM, unión híbrida, sustratos de vidrio y plataformas de medición compatibles con automatización donde la estrecha alineación con los requisitos de los fabricantes de chips puede ser importante. El mercado de sistemas de interferometría de luz blanca está, por tanto, dividido entre empresas globales que compiten en amplitud de producto, soporte de cumplimiento, relaciones con la base instalada y cobertura de servicio internacional, y especialistas regionales que compiten en adecuación a la aplicación, respuesta más rápida a los cambios de empaquetado y acceso cercano a clientes de semiconductores que están desarrollando nuevas etapas de fabricación. La interferometría de luz blanca en línea con optimización de recetas asistida por IA representa una oportunidad en las fábricas de empaquetado avanzado porque el requisito de medición es claro, aunque los despliegues aún pueden necesitar una ingeniería SECS/GEM sustancial antes de que los datos de producción puedan utilizarse eficazmente dentro del entorno de automatización existente de una fábrica, creando la necesidad de proveedores que puedan simplificar la implementación además de mejorar la capacidad de medición. Las tecnologías alternativas siguen siendo relevantes en este entorno competitivo, con sistemas confocales que sirven a ciertas superficies complejas, sistemas de variación de foco que respaldan la inspección de flancos pronunciados y la microscopía de fuerza atómica que mantiene un papel donde se necesita precisión vertical subnanométrica, lo que significa que los proveedores de interferometría de luz blanca deben continuar explicando sus fortalezas relativas en rendimiento, operación sin contacto, rango vertical y compatibilidad con el uso en producción. FARO Technologies no es un participante directo porque su cartera se centra en el escaneo láser 3D, brazos CMM portátiles y rastreadores láser para medición dimensional a gran escala, mientras que HORIBA no es un participante directo porque no ofrece sistemas de perfilometría de superficie por interferometría de luz blanca, dejando a Onto Innovation y Veeco Instruments como proveedores adyacentes más relevantes para la inspección de empaquetado avanzado y tareas de caracterización de superficie.
Líderes de la Industria de Sistemas de Interferometría de Luz Blanca
AMETEK, Inc.
Bruker Corporation
KLA Corporation
Keyence Corporation
Polytec GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Zygo presentó el perfilómetro óptico 3D Nexview NX2 y el interferómetro láser Qualifire 1.2 en Optatec 2026 en Fráncfort, Alemania, del 5 al 7 de mayo, dirigido a entornos de laboratorio y producción en fabricación óptica e ingeniería de precisión.
- Marzo de 2026: Keyence Corporation lanzó el Microscopio de Perfilado Óptico 3D Serie VK-X4000, ampliando su cartera de caracterización de superficie de alta resolución con capacidades analíticas expandidas para fabricación de precisión y control de calidad de semiconductores.
- Enero de 2026: Zygo presentó su cartera integrada de metrología de precisión, incluida la familia de interferómetros láser Qualifire, en SPIE Photonics West 2026, destacando su aplicabilidad en semiconductores, ciencias de la vida, aeroespacial y aplicaciones de dispositivos médicos.
- Agosto de 2025: Park Systems presentó una serie ampliada de AFM FX para Muestras de Gran Tamaño en SEMICON Korea 2025, incluido el FX300 para análisis de obleas de 300 mm y las variantes FX200 IR y FX300 IR con espectroscopía infrarroja integrada, extendiendo las capacidades de metrología híbrida de interferometría de luz blanca y AFM a sustratos de empaquetado avanzado de gran formato.


Alcance del Informe Global del Mercado de Sistemas de Interferometría de Luz Blanca
El Mercado de Sistemas de Interferometría de Luz Blanca abarca instrumentos de metrología óptica sin contacto que utilizan interferencia de luz blanca (banda ancha) de baja coherencia para medir la topografía de superficie 3D, la rugosidad, la altura de escalón, el espesor de película delgada y las características a microescala con resolución vertical a nivel nanométrico.
El Informe del Mercado de Sistemas de Interferometría de Luz Blanca está segmentado por Tipo de Producto (Sistemas de Sobremesa y de Laboratorio, Sistemas de Pie, Sistemas en Línea y en Máquina, y Sistemas Portátiles y de Mano), Tecnología (Interferometría de Escaneo de Coherencia, Interferometría de Escaneo Vertical, Interferometría de Desplazamiento de Fase, Medición de Espesor de Baja Coherencia y Análisis Interferométrico Habilitado por IA), Aplicación (Medición de Rugosidad y Textura de Superficie, Medición de Altura de Escalón y Profundidad, Medición de Planitud, Forma y Paralelismo, Medición de Espesor de Película Delgada y Recubrimiento, Inspección de Obleas, TSV, TGV y Empaquetado Avanzado, Revisión de Defectos y Análisis de Fallos, y Otras Aplicaciones), Usuario Final (Semiconductores y Electrónica, Fabricación de Precisión, Automoción y Aeroespacial, Dispositivos Médicos y Ciencias de la Vida, Óptica y Fotónica, Investigación y Academia, y Otra Industria de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas de Sobremesa y de Laboratorio |
| Sistemas de Pie |
| Sistemas en Línea y en Máquina |
| Sistemas Portátiles y de Mano |
| Interferometría de Escaneo de Coherencia |
| Interferometría de Escaneo Vertical |
| Interferometría de Desplazamiento de Fase |
| Medición de Espesor de Baja Coherencia |
| Análisis Interferométrico Habilitado por IA |
| Medición de Rugosidad y Textura de Superficie |
| Medición de Altura de Escalón y Profundidad |
| Medición de Planitud, Forma y Paralelismo |
| Medición de Espesor de Película Delgada y Recubrimiento |
| Inspección de Obleas, TSV, TGV y Empaquetado Avanzado |
| Revisión de Defectos y Análisis de Fallos |
| Otras Aplicaciones |
| Semiconductores y Electrónica |
| Fabricación de Precisión |
| Automoción y Aeroespacial |
| Dispositivos Médicos y Ciencias de la Vida |
| Óptica y Fotónica |
| Investigación y Academia |
| Otra Industria de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Producto | Sistemas de Sobremesa y de Laboratorio | ||
| Sistemas de Pie | |||
| Sistemas en Línea y en Máquina | |||
| Sistemas Portátiles y de Mano | |||
| Por Tecnología | Interferometría de Escaneo de Coherencia | ||
| Interferometría de Escaneo Vertical | |||
| Interferometría de Desplazamiento de Fase | |||
| Medición de Espesor de Baja Coherencia | |||
| Análisis Interferométrico Habilitado por IA | |||
| Por Aplicación | Medición de Rugosidad y Textura de Superficie | ||
| Medición de Altura de Escalón y Profundidad | |||
| Medición de Planitud, Forma y Paralelismo | |||
| Medición de Espesor de Película Delgada y Recubrimiento | |||
| Inspección de Obleas, TSV, TGV y Empaquetado Avanzado | |||
| Revisión de Defectos y Análisis de Fallos | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Semiconductores y Electrónica | ||
| Fabricación de Precisión | |||
| Automoción y Aeroespacial | |||
| Dispositivos Médicos y Ciencias de la Vida | |||
| Óptica y Fotónica | |||
| Investigación y Academia | |||
| Otra Industria de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de interferometría de luz blanca?
El mercado de sistemas de interferometría de luz blanca fue valorado en 290,54 millones de USD en 2025 y se estima en 310,52 millones de USD en 2026. Se prevé que alcance 457,68 millones de USD en 2031 a una CAGR del 8,07%.
¿Qué está impulsando la demanda de sistemas de interferometría de luz blanca?
Los nodos de semiconductores avanzados, la unión híbrida, el empaquetado a nivel de oblea, la producción de MEMS y las necesidades de medición en línea respaldan la demanda.
¿Qué categoría de producto se está expandiendo más rápidamente?
Se proyecta que los Sistemas en Línea y en Máquina se expandan a una CAGR del 8,46% hasta 2031, ya que las fábricas buscan una retroalimentación de proceso más rápida.
¿Qué aplicación lidera la demanda de interferometría de luz blanca?
La Inspección de Obleas, TSV, TGV y Empaquetado Avanzado representó el 29,43% de los ingresos por aplicación en 2025 y se proyecta que se expanda a una CAGR del 8,44%.
¿Qué región tiene la posición más sólida en sistemas de interferometría de luz blanca?
Asia-Pacífico representó el 41,86% de los ingresos globales en 2025 y se proyecta que se expanda a una CAGR del 8,59% hasta 2031.
¿Qué limita la adopción de sistemas de interferometría de luz blanca?
Los altos costos de capital, la sensibilidad a vibraciones, los artefactos de referencia limitados y los métodos competidores de microscopía confocal, de variación de foco y de fuerza atómica pueden limitar la adopción.
Última actualización de la página el:



