
Taille et part du marché de la logistique inverse au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
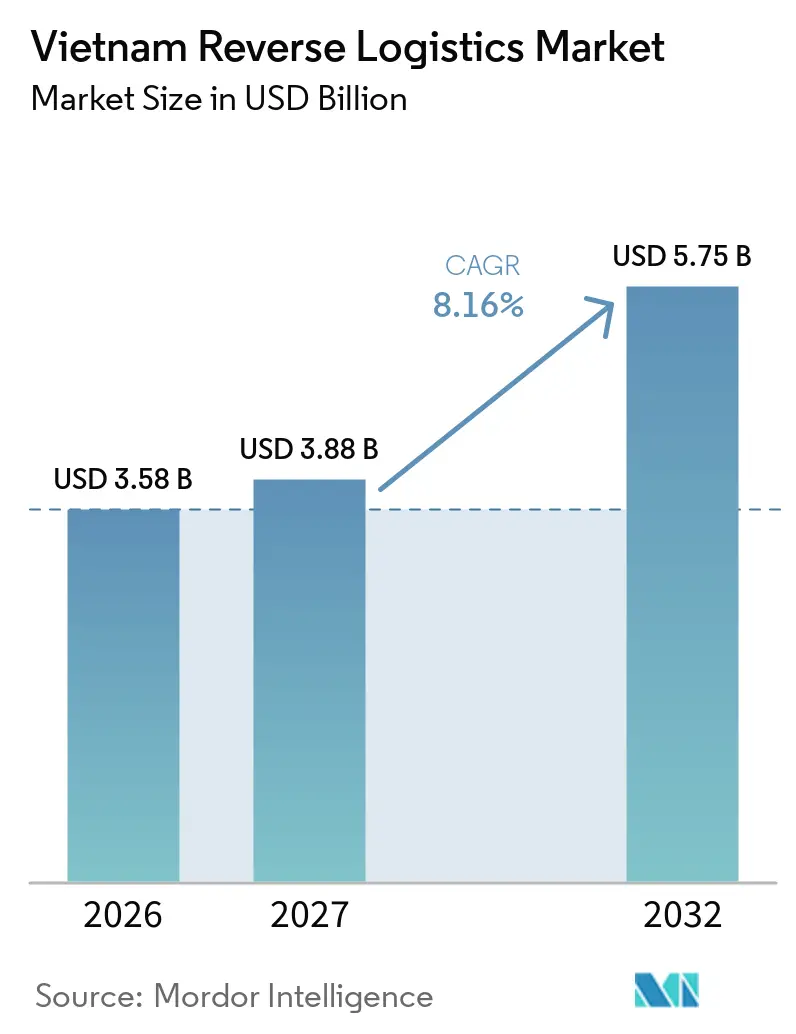
| Taille du marché de l'année de base (2026) | 3.58 Milliards de dollars |
| Taille du Marché (2027) | 3.88 Milliards de dollars |
| Taille du Marché (2032) | 5.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.16 % |
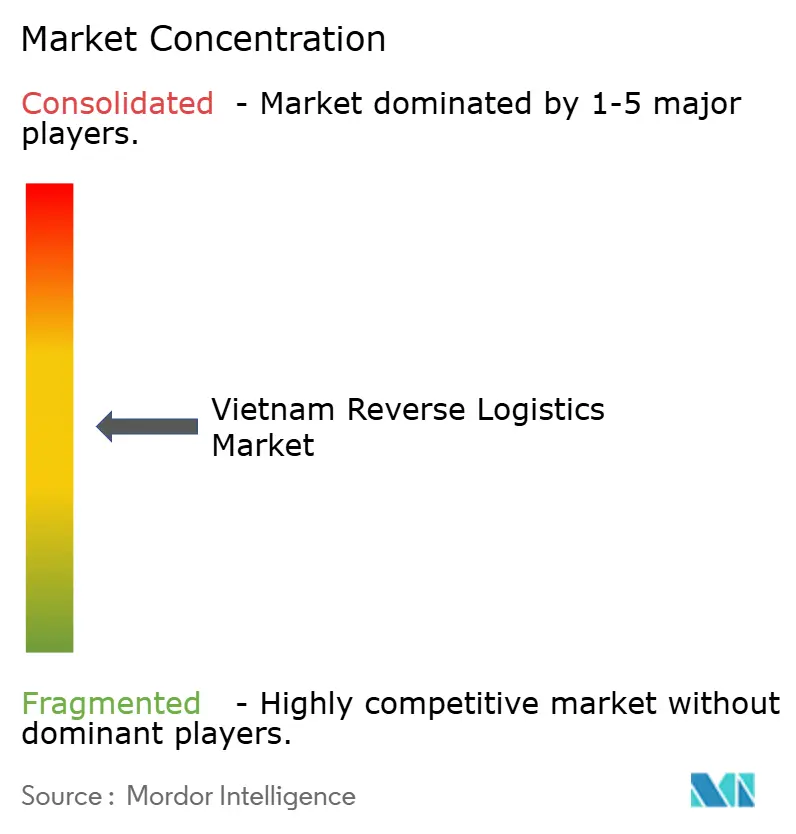
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique inverse au Vietnam par Mordor Intelligence
Le marché de la logistique inverse au Vietnam est évalué à 3,58 milliards USD en 2026 et devrait atteindre 3,88 milliards USD en 2027 et 5,75 milliards USD d'ici 2032, enregistrant un CAGR de 8,16 % durant la période 2027–2032.
L'expansion du marché est soutenue par la croissance du commerce électronique, la base manufacturière du pays et la demande croissante de services de retour de produits, d'inspection, de récupération et de redistribution. La logistique inverse couvre le mouvement et la gestion des produits depuis les clients ou les points de distribution en aval vers les vendeurs, les fabricants ou les installations de récupération. Ses fonctions comprennent le transport, le traitement des retours, l'inspection, le réapprovisionnement, la remise en état, le recyclage et l'élimination. À mesure que le commerce électronique et les chaînes d'approvisionnement manufacturières se développent, les prestataires peuvent soutenir les détaillants et les fabricants en améliorant la traçabilité des produits, en réduisant les manutentions inutiles et en orientant les marchandises retournées vers le canal de récupération le plus approprié.
Points clés du rapport
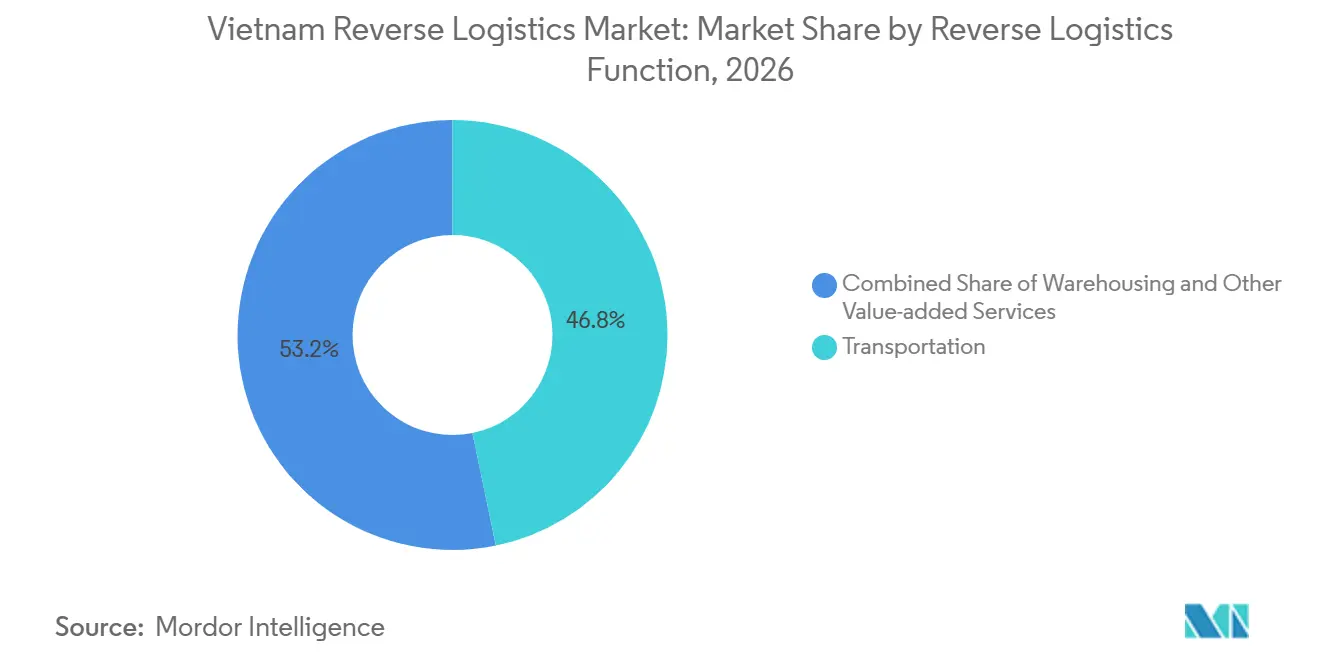
- Par fonction de logistique inverse, le transport représente 46,78 % de la part du marché de la logistique inverse au Vietnam en 2026, tandis que les autres services à valeur ajoutée devraient enregistrer un CAGR de 10,34 % de 2027 à 2032.
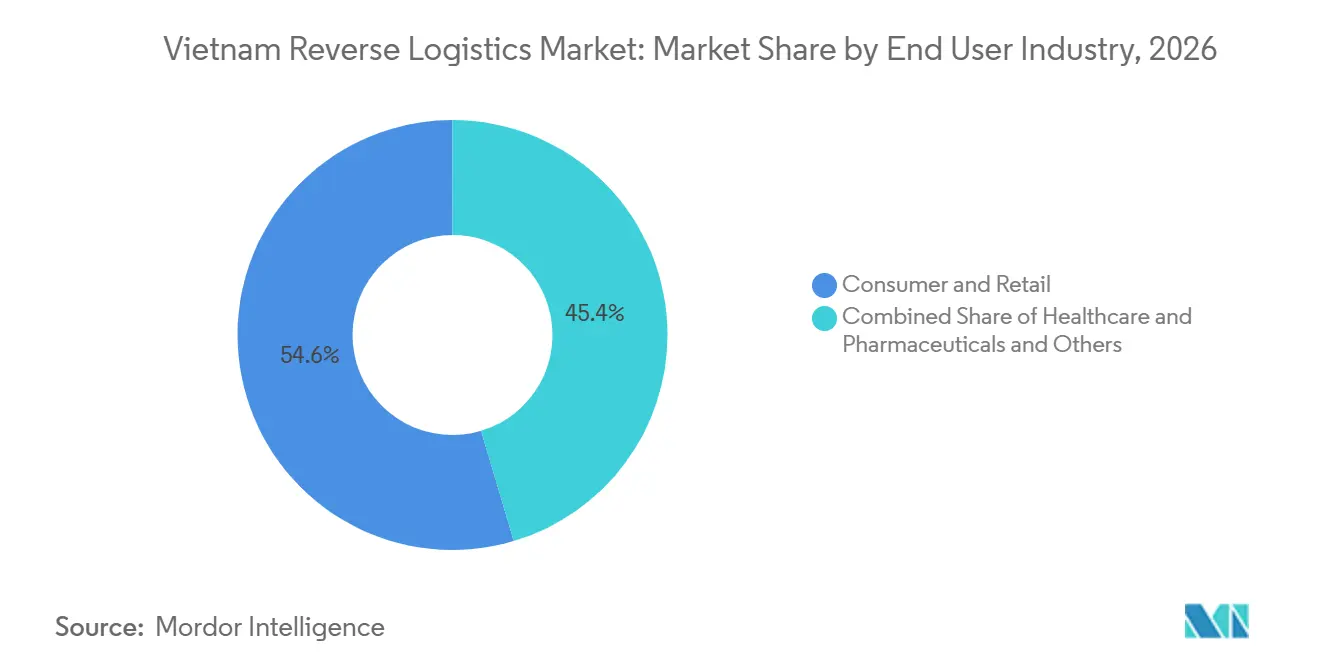
- Par secteur d'utilisation final, les consommateurs et le commerce de détail représentent 54,65 % de la taille du marché de la logistique inverse au Vietnam en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 9,36 % de 2027 à 2032.
- Par région, le sud du Vietnam représente 52,95 % de la taille du marché de la logistique inverse au Vietnam en 2026, tandis que le centre du Vietnam devrait enregistrer un CAGR de 10,26 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique inverse au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des retours du commerce électronique stimulant la demande de services de logistique inverse | +2.5% | National, avec une concentration initiale à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Adoption de l'économie circulaire renforçant les activités de récupération des produits | +1.2% | National, avec des opportunités dans les zones industrielles du sud du Vietnam | Moyen terme (2–4 ans) |
| Croissance de l'électronique élargissant le traitement des garanties et des retours | +1.0% | Nord du Vietnam, notamment le corridor Hanoï, Hung Yen et Bac Ninh | Moyen terme (2–4 ans) |
| Visibilité numérique améliorant le suivi et le traitement des retours | +1.0% | National, avec une pertinence plus forte dans les principaux centres commerciaux | Court terme (≤ 2 ans) |
| Réclamations sur les places de marché augmentant les exigences en matière de données de retour structurées | +0.8% | National, notamment les opérations de vendeurs multi-plateformes | Moyen terme (2–4 ans) |
| Monétisation du fret de retour améliorant l'économie du réseau de flux inverse | +0.7% | Sud et nord du Vietnam, avec un potentiel d'extension vers le centre du Vietnam | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des retours du commerce électronique stimulant la demande de services de logistique inverse
L'expansion du marché de la vente au détail en ligne au Vietnam accroît le besoin de services structurés de collecte de produits, de traitement des retours et de disposition. À mesure que les volumes de transactions en ligne augmentent, les détaillants et les places de marché ont besoin de processus de retour permettant aux clients de renvoyer des produits, de suivre leur statut et de recevoir des décisions rapides concernant les remboursements, les remplacements ou la revente. Une étude de décembre 2025 sur la qualité des services de logistique inverse électronique au Vietnam a révélé que des informations claires et des processus de retour pratiques améliorent la satisfaction des clients, tandis que des solutions efficaces aux problèmes liés aux retours et des informations fiables contribuent à renforcer la confiance des clients.Impacts de la qualité des services de logistique inverse électronique sur l'intention de rachat dans le marché du commerce électronique au Vietnam : le rôle médiateur de la satisfaction et de la confiance des clients, décembre 2025, sciencedirect.com">[1] Cela renforce l'importance de la logistique inverse dans le cadre de l'expérience post-achat. Les prestataires logistiques peuvent répondre à cette demande par des collectes programmées, le suivi des retours, l'inspection centralisée et des enregistrements clairs de la disposition des produits. Les prestataires qui intègrent ces services aux réseaux de distribution directe peuvent également améliorer la visibilité pour les détaillants gérant des commandes sur plusieurs canaux de vente.
Adoption de l'économie circulaire renforçant les activités de récupération des produits
La stratégie de développement logistique du Vietnam pour 2025–2035, avec une vision à l'horizon 2050, a été approuvée en octobre 2025Stratégie pour le développement des services logistiques du Vietnam pour 2025–2035, avec une vision à l'horizon 2050, octobre 2025, moit.gov.vn">[2]. La stratégie vise à améliorer l'efficacité logistique, à accroître la contribution en valeur du secteur et à soutenir le développement durable. Ces priorités créent un contexte politique favorable aux services de logistique inverse qui récupèrent la valeur des produits retournés, des emballages réutilisables et des matériaux qui seraient autrement mis au rebut. Les prestataires de logistique inverse peuvent soutenir les fabricants et les détaillants par la réparation, la remise en état, le réapprovisionnement, le recyclage et l'élimination documentée. Ces services aident les entreprises à déterminer si les produits peuvent être remis en stock, réparés pour une utilisation continue ou acheminés vers un canal de récupération approprié. Toutefois, la mesure dans laquelle ces activités sont adoptées dépend de l'état du produit, de sa valeur résiduelle, de la capacité de traitement disponible et du coût de récupération des marchandises. Les prestataires qui combinent le transport avec des services d'inspection et de récupération peuvent offrir une solution plus complète que les transporteurs axés uniquement sur le déplacement des produits retournés.
Croissance de l'électronique élargissant le traitement des garanties et des retours
L'activité manufacturière du Vietnam crée une demande potentielle de services de logistique inverse associés aux composants défectueux, aux réclamations de garantie, aux réparations et au remplacement de produits. Les produits électroniques et autres biens de haute valeur peuvent nécessiter une identification au niveau de l'article, un stockage contrôlé, des enregistrements d'inspection et une autorisation du fabricant avant que les produits retournés ne soient réparés, remplacés ou remis en stock. Ces exigences distinguent les flux industriels inverses des retours standard de colis aux consommateurs. Le centre logistique Dinh Vu Phase II de NX Vietnam à Hai Phong est entré en service en mai 2025. L'installation comprend un stockage à température constante et à faible humidité conçu pour des produits tels que les équipements médicaux et les appareils électroniques. NX Group a annoncé la cérémonie d'ouverture en juin 2025. Ce développement démontre un investissement dans des infrastructures logistiques spécialisées dans le nord du Vietnam, bien que la seule annonce de l'installation n'établisse pas le volume des retours d'électronique traités. L'opportunité pour les prestataires de logistique inverse dépend de leur capacité à connecter les services d'inspection et de stockage aux procédures de garantie, de réparation et de disposition des fabricants.
Visibilité numérique améliorant le suivi et le traitement des retours
La numérisation peut améliorer la logistique inverse en connectant l'autorisation de retour, la collecte, l'inspection, les mises à jour des stocks et la disposition finale. Un meilleur échange de données peut réduire l'incertitude quant à la localisation et à l'état d'un produit retourné, aider les détaillants à surveiller les performances des services et soutenir les décisions sur la remise en stock, la réparation, la remise en état ou l'élimination des marchandises. Le Ministère de l'Industrie et du Commerce du Vietnam a identifié la numérisation comme faisant partie des priorités de développement logistique du pays. Pour les opérateurs de logistique inverse, les avantages pratiques des outils numériques dépendent de la qualité des données saisies à chaque étape et de la capacité à échanger des informations avec les vendeurs, les places de marché et les fabricants. Les systèmes de suivi, la lecture de codes-barres ou de numéros de série, et les plateformes de gestion d'entrepôt peuvent répondre à ces exigences. L'automatisation avancée peut également améliorer le tri et la manutention, mais les affirmations concernant des déploiements spécifiques doivent être liées à des annonces d'entreprises datées et à des détails opérationnels vérifiésVietnam - Chapitre sur l'économie numérique, avril 2026, trade.gov ">[3].
Analyse de l'impact des freins*
| Frein | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des prestataires réduisant la cohérence et l'efficacité des processus | -1.5% | National, notamment en dehors des grands centres urbains | Long terme (≥ 4 ans) |
| Coûts de collecte et d'inspection augmentant les dépenses de récupération | -1.2% | National, avec une pression potentielle dans les zones de collecte à faible densité | Moyen terme (2–4 ans) |
| Incertitude sur la qualité des retours limitant la récupération de la valeur de revente | -0.8% | National, notamment l'électronique grand public et la mode | Moyen terme (2–4 ans) |
| Lacunes d'interopérabilité des plateformes augmentant la complexité du traitement des retours | -0.7% | National, notamment les opérations de vendeurs multi-plateformes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des prestataires réduisant la cohérence et l'efficacité des processus
La logistique inverse implique plusieurs étapes, notamment la collecte, la consolidation, l'inspection, la réparation, le réapprovisionnement et l'élimination. Lorsque ces étapes sont gérées par différents prestataires sans procédures opérationnelles communes ni systèmes de données compatibles, la cohérence du service peut être difficile à maintenir. Les différences dans les critères d'inspection, les enregistrements de suivi et les processus de transfert peuvent augmenter les délais et rendre plus difficile pour les détaillants la détermination du statut final des produits retournés. Cependant, assurer un service de logistique inverse cohérent nécessite des investissements dans la coordination du réseau, la formation du personnel, les systèmes d'information et les processus standardisés. Les prestataires opérant dans les petites villes et les zones de collecte à faible densité peuvent faire face à des défis particuliers pour atteindre des volumes suffisants permettant de soutenir une infrastructure de retour dédiée. Les partenariats, les normes pour les sous-traitants et les installations de traitement partagées peuvent contribuer à réduire ces lacunes, bien que les résultats dépendent de la mise en œuvre et de la demande locale.
Coûts de collecte et d'inspection augmentant les dépenses de récupération
Les coûts de collecte et d'inspection peuvent réduire la valeur économique de la logistique inverse, en particulier lorsque le produit retourné est peu coûteux ou présente un potentiel de revente limité. Un article retourné peut nécessiter une collecte, un transport, un tri, des vérifications de l'état, un reconditionnement et une décision sur sa prochaine destination. Lorsque le coût de ces activités dépasse la valeur récupérable du produit, les détaillants peuvent avoir peu d'incitation à l'acheminer vers un processus de récupération complet. Le défi des coûts est influencé par la densité des retours, la distance aux installations d'inspection, les besoins en main-d'œuvre et l'état des marchandises retournées. Les itinéraires à faible densité peuvent rendre les collectes individuelles coûteuses, tandis que les produits nécessitant une inspection spécialisée ou un stockage contrôlé peuvent générer des coûts de manutention supplémentaires. La collecte consolidée, l'optimisation des itinéraires et la coordination du transport direct et inverse peuvent contribuer à réduire les dépenses. Cependant, ces approches dépendent de volumes adéquats et de la capacité à combiner les expéditions sans compromettre l'état ou la traçabilité des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de logistique inverse : le transport ancre les volumes, les services à valeur ajoutée mènent la croissance
Le transport représente 46,78 % de la part du marché de la logistique inverse au Vietnam en 2026, ce qui en fait le plus grand segment fonctionnel. Il couvre le mouvement des produits retournés depuis les clients, les points de vente au détail, les points de collecte et les centres de distribution vers les installations d'inspection, de réparation, de réapprovisionnement ou d'élimination. Le transport routier est particulièrement pertinent pour la collecte de colis domestiques et les transferts entre entrepôts, tandis que le transport aérien et les autres modes de transport peuvent soutenir les expéditions urgentes ou de haute valeur. L'importance du segment reflète la nécessité d'un réseau physique fiable avant que les produits retournés puissent être inspectés ou récupérés. Les prestataires qui coordonnent les collectes de retours avec les itinéraires de distribution existants peuvent également améliorer l'utilisation des véhicules et limiter les coûts de collecte supplémentaires.
Les autres services à valeur ajoutée, notamment le traitement des retours, le réapprovisionnement, la remise en état et la disposition, devraient enregistrer un CAGR de 10,34 % de 2027 à 2032, soit le taux le plus rapide parmi les fonctions de logistique inverse. Ces services permettent aux détaillants et aux fabricants d'évaluer l'état des produits et de déterminer si les marchandises peuvent être revendues, réparées, retournées aux fournisseurs, recyclées ou éliminées. Leur valeur commerciale dépend du coût de l'inspection, de l'état du produit, de la valeur résiduelle et de la disponibilité d'installations de récupération appropriées. À mesure que les clients exigent des enregistrements plus complets des marchandises retournées, les prestataires qui combinent le transport avec des services de traitement et de récupération peuvent offrir une solution plus intégrée. Le centre logistique Dinh Vu Phase II de NX Vietnam, entré en service en mai 2025 avec un stockage à température contrôlée et à faible humidité, illustre l'investissement dans des infrastructures logistiques spécialisées.

Par secteur d'utilisation final : les retours des consommateurs établissent la base des volumes, la santé tire la croissance future
Les consommateurs et le commerce de détail représentent 54,65 % de la taille du marché de la logistique inverse au Vietnam en 2026, ce qui en fait le plus grand segment d'utilisation finale. La demande provient des retours de vêtements, d'électronique, d'articles ménagers, de produits de soins personnels et d'autres articles vendus via des canaux en ligne et hors ligne. L'expansion du marché de la vente au détail en ligne au Vietnam accroît la demande de collecte pratique de colis, de suivi transparent des retours, d'inspection des produits et de décisions rapides de remboursement ou de remplacement. À mesure que les achats en ligne se généralisent, des services de logistique inverse efficaces deviennent de plus en plus importants pour améliorer la satisfaction des clients et gérer les marchandises retournées. L'état du produit et son potentiel de revente déterminent si les marchandises retournées peuvent être remises en stock ou nécessitent un traitement supplémentaire. Les prestataires capables de connecter les réseaux de collecte aux systèmes de gestion des stocks et des retours des vendeurs sont bien positionnés pour soutenir les détaillants gérant plusieurs catégories de produits et canaux de vente.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 9,36 % de 2027 à 2032. Les flux inverses dans ce segment peuvent inclure les retours de garantie d'appareils médicaux, les rappels de produits pharmaceutiques, les produits périmés et les marchandises nécessitant une manutention contrôlée ou une élimination documentée. Contrairement aux retours ordinaires des consommateurs, ces flux peuvent nécessiter une traçabilité par lot ou par numéro de série, des conditions de stockage définies et une chaîne de traçabilité documentée. Les recommandations de DHL sur le transport des produits biologiques et des vaccins soulignent l'importance du maintien de conditions de température appropriées pour les produits de santé sensibles.
Analyse géographique
Le sud du Vietnam est le plus grand marché régional, avec une part de 52,95 % en 2026. La concentration de la demande des consommateurs et de l'activité commerciale autour de Hô-Chi-Minh-Ville soutient des itinéraires de collecte fréquents et des liens entre les clients, les vendeurs et les centres de distribution. La région dessert également les chaînes d'approvisionnement manufacturières et liées à l'exportation, créant une demande potentielle pour les retours de garantie, la gestion des produits défectueux et le mouvement des marchandises entre les installations nationales et les contreparties étrangères. Les prestataires peuvent renforcer leur position en coordonnant la collecte de colis, la consolidation, l'inspection et le transport ultérieur.
L'opportunité de logistique inverse dans le nord du Vietnam est liée aux exigences manufacturières et logistiques spécialisées autour de Hanoï, Hung Yen, Bac Ninh et Hai Phong. En juillet 2026, DHL Supply Chain a posé la première pierre du campus logistique DHL Nord à Hung Yen, avec un investissement annoncé de 1 900 milliards VND (76 millions USD). Le campus prévu couvre plus de 82 500 m², avec la première phase dont l'achèvement est prévu au premier semestre 2027.
Le centre du Vietnam devrait se développer à un CAGR de 10,26 % de 2027 à 2032. Da Nang et les zones industrielles voisines pourraient bénéficier de meilleures connexions logistiques régionales, de services de collecte locaux et du développement des infrastructures de transport. Néanmoins, le bien-fondé d'une capacité supplémentaire de logistique inverse dépendra du nombre de retours générés localement, de la disponibilité des services d'inspection et de réparation, et du coût d'acheminement des marchandises vers les installations de récupération. Les prestataires cherchant à se développer dans la région peuvent évaluer les points de collecte partagés, les partenariats avec des transporteurs locaux et les mouvements consolidés vers des centres de traitement plus importants.
Paysage concurrentiel
Le marché de la logistique inverse au Vietnam est partiellement consolidé et comprend des transporteurs domestiques de colis et de commerce électronique, des prestataires logistiques tiers internationaux et des opérateurs logistiques spécialisés. Les réseaux domestiques tels que GHN, GHTK, Viettel Post et SPX Express peuvent soutenir les retours des consommateurs grâce à des opérations de collecte et de livraison établies. Les prestataires internationaux, notamment DHL Supply Chain, DSV, Kuehne+Nagel et Nippon Express, offrent des capacités plus larges en matière de logistique contractuelle, de fret, d'entreposage et de manutention spécialisée.
Les infrastructures, la technologie et les partenariats de réseau sont des considérations concurrentielles importantes. En avril 2026, FedEx a annoncé une collaboration avec Viettel Post, Viettel Post étant désigné comme fournisseur de réseau national de FedEx au VietnamFedEx s'associe à Viettel Post pour renforcer le réseau de livraison au Vietnam, avril 2026, fedex.com ">[4]. La collaboration couvre la collecte et la livraison à l'échelle nationale et soutient la connectivité logistique transfrontalière. Ces accords démontrent la coopération en matière de réseau dans le marché logistique plus large.
L'investissement dans des installations spécialisées est un autre facteur concurrentiel. DHL Supply Chain a posé la première pierre de son campus logistique de Hung Yen en juillet 2026, tandis que le centre logistique Quang Minh de NX Vietnam a obtenu une licence CFS de fret aérien en avril 2026. Ces développements peuvent renforcer les capacités d'entreposage et de manutention du fret. Des opportunités potentielles subsistent dans la gestion intégrée des retours, le traitement des garanties électroniques, les retours de produits de santé et les réseaux de collecte régionaux.
Leaders du secteur de la logistique inverse au Vietnam
-
TikiNOW Smart Logistics Company Limited
-
Viettel Post Joint Stock Corporation
-
Giao Hang Nhanh (GHN)
-
DHL Supply Chain Vietnam
-
DSV Vietnam
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : DHL Supply Chain a posé la première pierre du campus logistique DHL Nord à Hung Yen. Le campus prévu couvre plus de 82 500 m², avec un investissement annoncé de 1 900 milliards VND (76 millions USD) au taux de change spécifié. La première phase est prévue pour être achevée au premier semestre 2027.
- Juillet 2026 : Vietnam Post Logistics et DSV Contract Logistics Vietnam ont renouvelé leur accord de coopération principal pour développer des solutions de chaîne d'approvisionnement interentreprises.
- Avril 2026 : FedEx a annoncé sa collaboration avec Viettel Post. Viettel Post est devenu le fournisseur de réseau national de FedEx au Vietnam, soutenant les opérations de collecte et de livraison à l'échelle nationale et la connectivité logistique transfrontalière.
- Juin 2025 : NX Vietnam a annoncé l'ouverture du centre logistique Dinh Vu Phase II à Hai Phong. L'installation comprend un stockage à température constante et à faible humidité pour des produits tels que les équipements médicaux et les appareils électroniques.
Périmètre du rapport sur le marché de la logistique inverse au Vietnam
| Transport | Route |
| Air | |
| Autres modes | |
| Entreposage (stockage, distribution, consolidation) | |
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise en état, disposition) |
| Consommateurs et commerce de détail |
| Maison et décoration |
| Santé et produits pharmaceutiques |
| FMCG |
| Autres utilisateurs finaux |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par fonction de logistique inverse | Transport | Route |
| Air | ||
| Autres modes | ||
| Entreposage (stockage, distribution, consolidation) | ||
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise en état, disposition) | ||
| Par secteur d'utilisation final | Consommateurs et commerce de détail | |
| Maison et décoration | ||
| Santé et produits pharmaceutiques | ||
| FMCG | ||
| Autres utilisateurs finaux | ||
| Par région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la logistique inverse au Vietnam ?
Le marché de la logistique inverse au Vietnam devrait enregistrer un CAGR de 8,16 % de 2027 à 2032, pour atteindre 5,75 milliards USD d'ici 2032.
Quelle fonction de logistique inverse connaît la croissance la plus rapide au Vietnam ?
Les autres services à valeur ajoutée devraient enregistrer un CAGR de 10,34 % de 2027 à 2032, soutenus par la demande de services de traitement des retours, de réapprovisionnement, de remise en état et de disposition.
Quel est le plus grand segment d'utilisation finale sur le marché de la logistique inverse au Vietnam ?
Les consommateurs et le commerce de détail représentent 54,65 % du marché en 2026.
Pourquoi les flux inverses dans le secteur de la santé sont-ils importants au Vietnam ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 9,36 % de 2027 à 2032. Les rappels de produits, les retours d'appareils médicaux et les exigences de manutention contrôlée créent une demande de processus spécialisés.
Quelle région vietnamienne offre l'opportunité de croissance la plus rapide ?
Le centre du Vietnam devrait enregistrer un CAGR de 10,26 % de 2027 à 2032.
Quels défis affectent le marché de la logistique inverse au Vietnam ?
Les principaux défis comprennent les coûts de collecte et d'inspection, les normes de service incohérentes, l'incertitude sur la valeur de récupération des produits et les difficultés d'intégration des données de retours entre les plateformes.