
Marktgröße und Marktanteile der Reverse-Logistik in Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
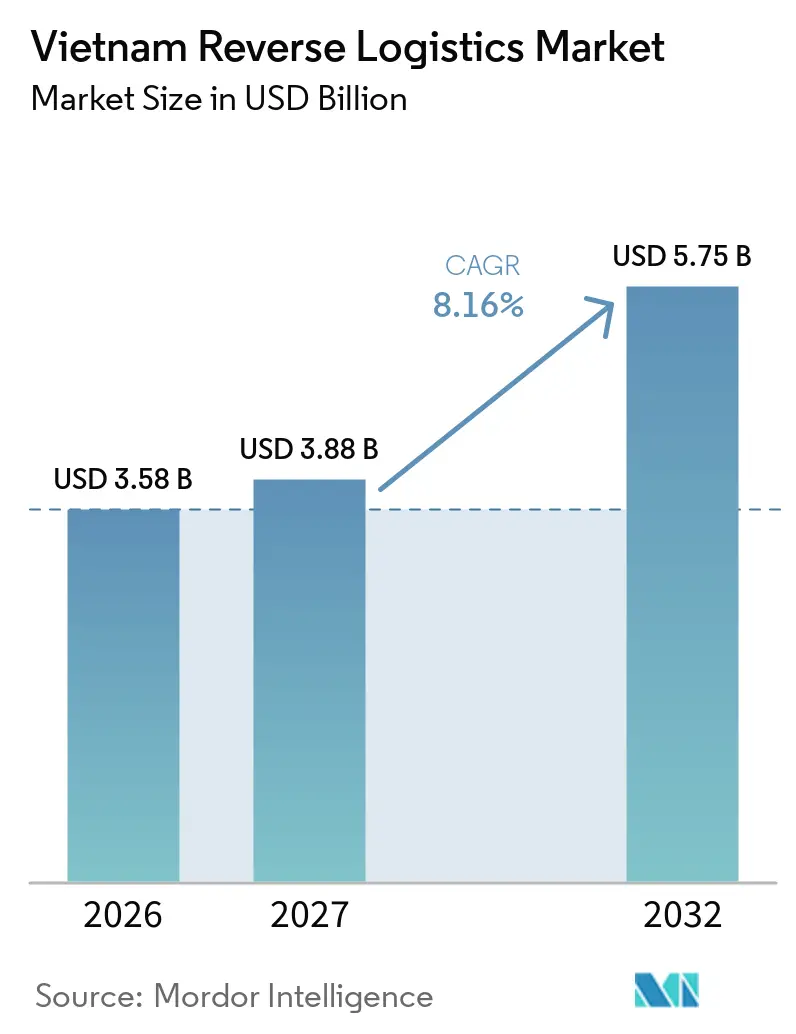
| Marktgröße im Basisjahr (2026) | 3.58 Milliarden US-Dollar |
| Marktgröße (2027) | 3.88 Milliarden US-Dollar |
| Marktgröße (2032) | 5.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.16 % |
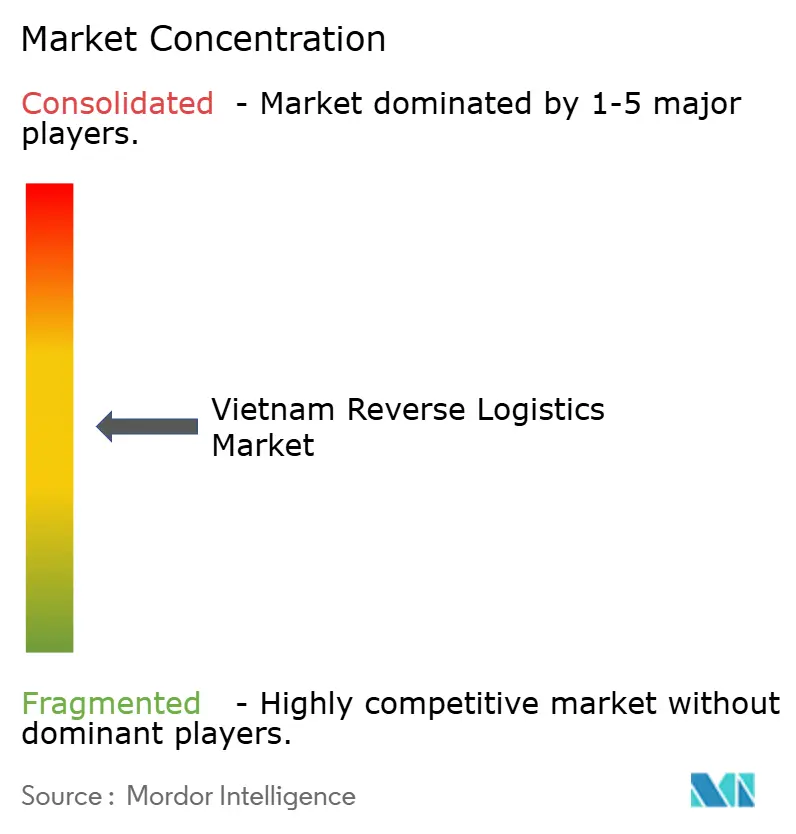
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Reverse-Logistik in Vietnam von Mordor Intelligence
Der Markt für Reverse-Logistik in Vietnam wird im Jahr 2026 auf 3,58 Milliarden USD geschätzt und soll bis 2027 einen Wert von 3,88 Milliarden USD und bis 2032 einen Wert von 5,75 Milliarden USD erreichen, was einem CAGR von 8,16 % im Zeitraum 2027–2032 entspricht.
Das Marktwachstum wird durch die Expansion des E-Commerce, die Fertigungsbasis des Landes sowie die steigende Nachfrage nach Produktrückgabe-, Inspektions-, Rückgewinnungs- und Umverteilungsdienstleistungen gestützt. Reverse-Logistik umfasst die Bewegung und Handhabung von Produkten von Kunden oder nachgelagerten Vertriebspunkten zurück zu Verkäufern, Herstellern oder Rückgewinnungseinrichtungen. Zu ihren Funktionen gehören Transport, Retourenabwicklung, Inspektion, Wiedereinlagerung, Aufarbeitung, Recycling und Entsorgung. Mit der Expansion von E-Commerce und Fertigungslieferketten können Anbieter Einzelhändler und Hersteller dabei unterstützen, die Produktrückverfolgbarkeit zu verbessern, unnötige Handhabung zu reduzieren und zurückgegebene Waren dem geeignetsten Rückgewinnungskanal zuzuführen.
Wichtigste Erkenntnisse des Berichts
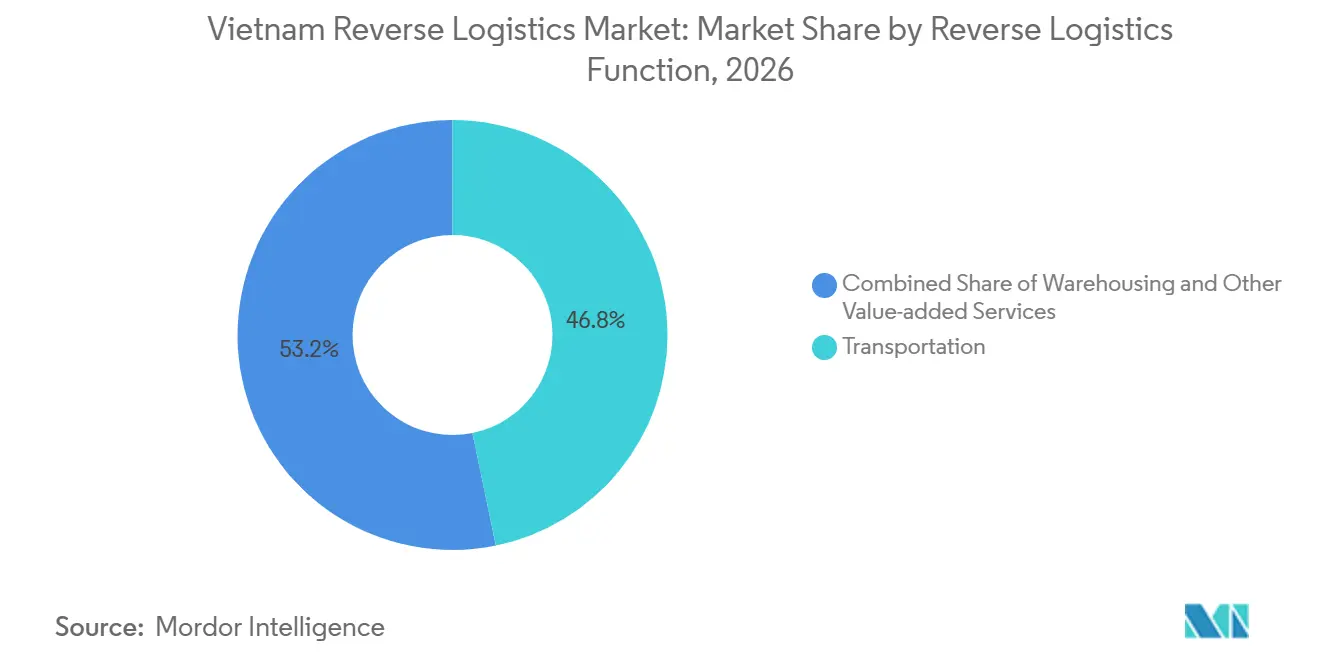
- Nach Reverse-Logistik-Funktion entfallen im Jahr 2026 46,78 % des Marktanteils der Reverse-Logistik in Vietnam auf den Transport, während andere Mehrwertdienste von 2027 bis 2032 voraussichtlich einen CAGR von 10,34 % verzeichnen werden.
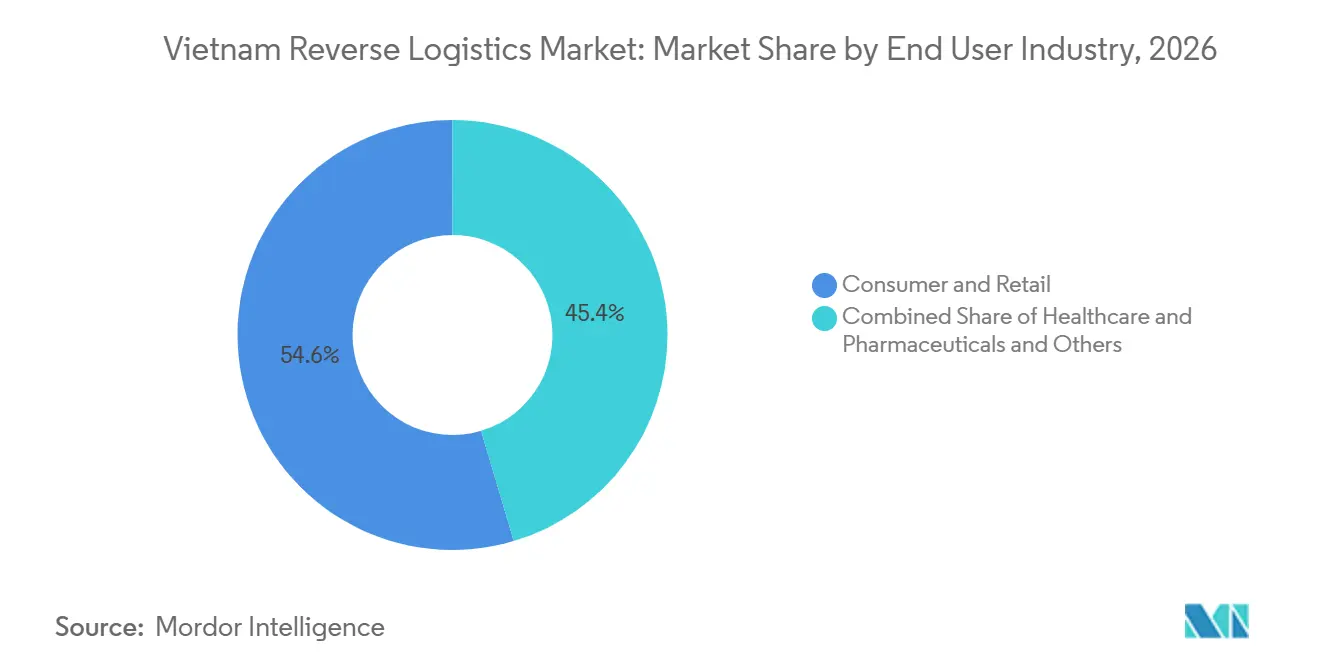
- Nach Endverbraucherbranche entfallen im Jahr 2026 54,65 % der Marktgröße der Reverse-Logistik in Vietnam auf Konsumgüter und Einzelhandel, während Gesundheitswesen und Pharmazeutika von 2027 bis 2032 voraussichtlich einen CAGR von 9,36 % verzeichnen werden.
- Nach Region entfallen im Jahr 2026 52,95 % der Marktgröße der Reverse-Logistik in Vietnam auf Südvietnam, während Zentralvietnam von 2027 bis 2032 voraussichtlich einen CAGR von 10,26 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum Markt für Reverse-Logistik in Vietnam
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Retouren steigern die Nachfrage nach Reverse-Logistik-Dienstleistungen | +2.5% | National, mit früher Konzentration in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤ 2 Jahre) |
| Einführung der Kreislaufwirtschaft stärkt Produktrückgewinnungsaktivitäten | +1.2% | National, mit Chancen in den Industriezonen Südvietnams | Mittelfristig (2–4 Jahre) |
| Wachstum der Elektronikindustrie weitet Garantie- und Retourenabwicklung aus | +1.0% | Nordvietnam, einschließlich des Korridors Hanoi, Hung Yen und Bac Ninh | Mittelfristig (2–4 Jahre) |
| Digitale Transparenz verbessert Retourenverfolgung und -abwicklung | +1.0% | National, mit stärkerer Relevanz in wichtigen Handelszentren | Kurzfristig (≤ 2 Jahre) |
| Marktplatzansprüche erhöhen den Bedarf an strukturierten Retourendaten | +0.8% | National, insbesondere bei Verkäufern auf mehreren Plattformen | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Rückfrachten verbessert die Netzwerkökonomie des Rückflusses | +0.7% | Süd- und Nordvietnam, mit Potenzial zur Ausdehnung auf Zentralvietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Retouren steigern die Nachfrage nach Reverse-Logistik-Dienstleistungen
Vietnams expandierender Online-Einzelhandelsmarkt erhöht den Bedarf an strukturierter Produktabholung, Retourenabwicklung und Dispositionsdienstleistungen. Mit steigenden Online-Transaktionsvolumina benötigen Einzelhändler und Marktplätze Retourenprozesse, die es Kunden ermöglichen, Produkte zurückzusenden, deren Status zu verfolgen und zeitnahe Entscheidungen über Rückerstattungen, Ersatz oder Wiederverkauf zu erhalten. Eine Studie vom Dezember 2025 zur Qualität elektronischer Reverse-Logistik-Dienstleistungen in Vietnam ergab, dass klare Informationen und bequeme Rückgabeprozesse die Kundenzufriedenheit verbessern, während effektive Lösungen für retourenbezogene Probleme und zuverlässige Informationen dazu beitragen, das Kundenvertrauen aufzubauen.Auswirkungen der e-RLSQ auf die Wiederkaufabsicht im vietnamesischen E-Commerce-Markt: Die vermittelnde Rolle von Kundenzufriedenheit und Vertrauen, Dezember 2025, sciencedirect.com">[1] Dies unterstreicht die Bedeutung der Reverse-Logistik als Teil des Erlebnisses nach dem Kauf. Logistikanbieter können diese Nachfrage durch geplante Abholungen, Retourenverfolgung, zentrale Inspektion und klare Aufzeichnungen über die Produktdisposition bedienen. Anbieter, die diese Dienstleistungen mit Vorwärtsverteilungsnetzen integrieren, können auch die Transparenz für Einzelhändler verbessern, die Bestellungen über mehrere Vertriebskanäle verwalten.
Einführung der Kreislaufwirtschaft stärkt Produktrückgewinnungsaktivitäten
Vietnams Logistikentwicklungsstrategie für 2025–2035 mit einer Vision bis 2050 wurde im Oktober 2025 genehmigtStrategie für die Entwicklung der Logistikdienstleistungen Vietnams für 2025–2035 mit einer Vision bis 2050, Oktober 2025, moit.gov.vn">[2]. Die Strategie zielt darauf ab, die Logistikeffizienz zu verbessern, den Wertbeitrag des Sektors zu steigern und eine nachhaltige Entwicklung zu unterstützen. Diese Prioritäten schaffen einen politischen Rahmen für Reverse-Logistik-Dienstleistungen, die Wert aus zurückgegebenen Produkten, wiederverwendbaren Verpackungen und Materialien zurückgewinnen, die andernfalls entsorgt würden. Reverse-Logistik-Anbieter können Hersteller und Einzelhändler durch Reparatur, Aufarbeitung, Wiedereinlagerung, Recycling und dokumentierte Entsorgung unterstützen. Solche Dienstleistungen helfen Unternehmen dabei zu bestimmen, ob Produkte in den Bestand zurückgeführt, für den weiteren Gebrauch repariert oder einem geeigneten Rückgewinnungskanal zugeführt werden können. Das Ausmaß, in dem diese Aktivitäten übernommen werden, hängt jedoch vom Produktzustand, dem Restwert, der verfügbaren Verarbeitungskapazität und den Kosten der Warenrückgewinnung ab. Anbieter, die Transport mit Inspektions- und Rückgewinnungsdienstleistungen kombinieren, können eine umfassendere Lösung anbieten als Spediteure, die sich ausschließlich auf den Transport zurückgegebener Produkte konzentrieren.
Wachstum der Elektronikindustrie weitet Garantie- und Retourenabwicklung aus
Vietnams Fertigungsaktivitäten schaffen potenzielle Nachfrage nach Reverse-Logistik-Dienstleistungen im Zusammenhang mit defekten Komponenten, Garantieansprüchen, Reparaturen und Produktersatz. Elektronik und andere hochwertige Güter können eine artikelgenaue Identifizierung, kontrollierte Lagerung, Inspektionsaufzeichnungen und eine Herstellergenehmigung erfordern, bevor zurückgegebene Produkte repariert, ersetzt oder in den Bestand zurückgeführt werden. Diese Anforderungen unterscheiden industrielle Rückflüsse von standardmäßigen Verbraucherpaketretouren. NX Vietnams Dinh-Vu-Logistikzentrum Phase II in Hai Phong nahm im Mai 2025 den Betrieb auf. Die Einrichtung umfasst Lagerung bei konstanter Temperatur und niedriger Luftfeuchtigkeit, die für Produkte wie medizinische Geräte und elektronische Geräte ausgelegt ist. NX Group gab die Eröffnungsfeier im Juni 2025 bekannt. Diese Entwicklung zeigt Investitionen in spezialisierte Logistikinfrastruktur in Nordvietnam, obwohl die Ankündigung der Einrichtung allein nicht das Volumen der verarbeiteten Elektronikretouren belegt. Die Chance für Reverse-Logistik-Anbieter hängt von ihrer Fähigkeit ab, Inspektions- und Lagerdienstleistungen mit den Garantie-, Reparatur- und Dispositionsverfahren der Hersteller zu verknüpfen.
Digitale Transparenz verbessert Retourenverfolgung und -abwicklung
Digitalisierung kann die Reverse-Logistik verbessern, indem Retourengenehmigung, Abholung, Inspektion, Bestandsaktualisierungen und endgültige Disposition miteinander verbunden werden. Ein besserer Datenaustausch kann die Unsicherheit über den Standort und den Zustand eines zurückgegebenen Produkts verringern, Einzelhändlern helfen, die Serviceleistung zu überwachen, und Entscheidungen darüber unterstützen, ob Waren wiedereingelagert, repariert, aufgearbeitet oder entsorgt werden sollen. Vietnams Ministerium für Industrie und Handel hat die Digitalisierung als Teil der Logistikentwicklungsprioritäten des Landes identifiziert. Für Reverse-Logistik-Betreiber hängen die praktischen Vorteile digitaler Werkzeuge von der Qualität der in jeder Phase erfassten Daten und der Fähigkeit ab, Informationen mit Verkäufern, Marktplätzen und Herstellern auszutauschen. Verfolgungssysteme, Barcode- oder Seriennummernscanning und Lagerverwaltungsplattformen können diese Anforderungen unterstützen. Fortschrittliche Automatisierung kann auch Sortierung und Handhabung verbessern, aber Behauptungen über spezifische Implementierungen sollten an datierte Unternehmensankündigungen und verifizierte Betriebsdetails geknüpft seinVietnam – Kapitel Digitale Wirtschaft, April 2026, trade.gov ">[3].
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Anbieter verringern Prozesskonsistenz und Effizienz | -1.5% | National, insbesondere außerhalb großer städtischer Zentren | Langfristig (≥ 4 Jahre) |
| Sammel- und Inspektionskosten erhöhen Rückgewinnungsaufwendungen | -1.2% | National, mit potenziellem Druck in Sammelgebieten mit geringerer Dichte | Mittelfristig (2–4 Jahre) |
| Unsichere Retourenqualität begrenzt die Wiederverkaufswertgewinnung | -0.8% | National, insbesondere Unterhaltungselektronik und Mode | Mittelfristig (2–4 Jahre) |
| Lücken bei der Plattforminteroperabilität erhöhen die Komplexität der Retourenabwicklung | -0.7% | National, insbesondere bei Verkäufern auf mehreren Plattformen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Anbieter verringern Prozesskonsistenz und Effizienz
Reverse-Logistik umfasst mehrere Phasen, darunter Abholung, Konsolidierung, Inspektion, Reparatur, Wiedereinlagerung und Entsorgung. Wenn diese Phasen von verschiedenen Anbietern ohne gemeinsame Betriebsverfahren oder kompatible Datensysteme verwaltet werden, kann die Servicekonsistenz schwer aufrechtzuerhalten sein. Unterschiede bei Inspektionskriterien, Verfolgungsaufzeichnungen und Übergabeprozessen können Verzögerungen erhöhen und es für Einzelhändler schwieriger machen, den endgültigen Status zurückgegebener Produkte zu bestimmen. Das Erreichen eines konsistenten Reverse-Logistik-Services erfordert jedoch Investitionen in Netzwerkkoordination, Mitarbeiterschulung, Informationssysteme und standardisierte Prozesse. Anbieter, die in kleineren Städten und Sammelgebieten mit geringerer Dichte tätig sind, können besondere Herausforderungen haben, ausreichende Volumina zu erreichen, um eine dedizierte Retoureninfrastruktur zu unterstützen. Partnerschaften, Subunternehmerstandards und gemeinsame Verarbeitungseinrichtungen können dazu beitragen, diese Lücken zu verringern, obwohl die Ergebnisse von der Umsetzung und der lokalen Nachfrage abhängen.
Sammel- und Inspektionskosten erhöhen Rückgewinnungsaufwendungen
Sammel- und Inspektionskosten können den wirtschaftlichen Wert der Reverse-Logistik verringern, insbesondere wenn das zurückgegebene Produkt günstig ist oder ein begrenztes Wiederverkaufspotenzial hat. Ein zurückgegebener Artikel kann Abholung, Transport, Sortierung, Zustandsprüfungen, Neuverpackung und eine Entscheidung über sein nächstes Ziel erfordern. Wenn die Kosten dieser Aktivitäten den rückgewinnbaren Wert des Produkts übersteigen, haben Einzelhändler möglicherweise nur begrenzte Anreize, es durch einen vollständigen Rückgewinnungsprozess zu leiten. Die Kostenherausforderung wird durch Retourendichte, Entfernung zu Inspektionseinrichtungen, Arbeitsanforderungen und den Zustand zurückgegebener Waren beeinflusst. Routen mit geringerer Dichte können einzelne Abholungen teuer machen, während Produkte, die eine spezialisierte Inspektion oder kontrollierte Lagerung erfordern, zusätzliche Handhabungskosten verursachen können. Konsolidierte Sammlung, Routenoptimierung und koordinierter Vor- und Rücktransport können dazu beitragen, die Kosten zu senken. Diese Ansätze hängen jedoch von ausreichenden Volumina und der Fähigkeit ab, Sendungen zu kombinieren, ohne den Produktzustand oder die Rückverfolgbarkeit zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reverse-Logistik-Funktion: Transport verankert Volumina, Mehrwertdienste führen das Wachstum an
Transport entfällt auf 46,78 % des Marktanteils der Reverse-Logistik in Vietnam im Jahr 2026 und ist damit das größte funktionale Segment. Es umfasst die Bewegung zurückgegebener Produkte von Kunden, Einzelhandelsgeschäften, Sammelstellen und Verteilungszentren zu Inspektions-, Reparatur-, Wiedereinlagerungs- oder Entsorgungseinrichtungen. Der Straßentransport ist besonders relevant für die inländische Paketsammlung und Transfers zwischen Lagern, während Luft- und andere Verkehrsträger zeitkritische oder hochwertige Sendungen unterstützen können. Die Bedeutung des Segments spiegelt die Notwendigkeit eines zuverlässigen physischen Netzwerks wider, bevor zurückgegebene Produkte inspiziert oder rückgewonnen werden können. Anbieter, die Retourenabholungen mit bestehenden Vertriebsrouten koordinieren, können auch die Fahrzeugauslastung verbessern und zusätzliche Sammelkosten begrenzen.
Andere Mehrwertdienste, einschließlich Retourenabwicklung, Wiedereinlagerung, Aufarbeitung und Disposition, sollen von 2027 bis 2032 einen CAGR von 10,34 % verzeichnen, die schnellste Rate unter den Reverse-Logistik-Funktionen. Diese Dienstleistungen ermöglichen es Einzelhändlern und Herstellern, den Produktzustand zu beurteilen und zu bestimmen, ob Waren weiterverkauft, repariert, an Lieferanten zurückgegeben, recycelt oder entsorgt werden können. Ihr kommerzieller Wert hängt von den Inspektionskosten, dem Produktzustand, dem Restwert und der Verfügbarkeit geeigneter Rückgewinnungseinrichtungen ab. Da Kunden vollständigere Aufzeichnungen über zurückgegebene Waren verlangen, können Anbieter, die Transport mit Verarbeitungs- und Rückgewinnungsdienstleistungen kombinieren, eine integrierte Lösung anbieten. NX Vietnams Dinh-Vu-Logistikzentrum Phase II, das im Mai 2025 mit temperaturgesteuerter und feuchtigkeitsarmer Lagerung in Betrieb genommen wurde, veranschaulicht Investitionen in spezialisierte Logistikinfrastruktur.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Verbraucherretouren setzen die Volumenbasis, Gesundheitswesen treibt künftiges Wachstum
Konsumgüter und Einzelhandel entfallen auf 54,65 % der Marktgröße der Reverse-Logistik in Vietnam im Jahr 2026 und sind damit das größte Endverbrauchersegment. Die Nachfrage kommt von Retouren bei Bekleidung, Elektronik, Haushaltswaren, Körperpflegeprodukten und anderen Artikeln, die über Online- und Offline-Kanäle verkauft werden. Vietnams expandierender Online-Einzelhandelsmarkt erhöht die Nachfrage nach bequemer Paketsammlung, transparenter Retourenverfolgung, Produktinspektion und zeitnahen Rückerstattungs- oder Ersatzentscheidungen. Da Online-Shopping immer weiter verbreitet wird, werden effiziente Reverse-Logistik-Dienstleistungen zunehmend wichtiger für die Verbesserung der Kundenzufriedenheit und die Verwaltung zurückgegebener Waren. Produktzustand und Wiederverkaufspotenzial bestimmen, ob zurückgegebene Waren wiedereingelagert werden können oder eine weitere Verarbeitung erfordern. Anbieter, die Sammlungsnetzwerke mit Verkäuferbeständen und Retourenverwaltungssystemen verbinden können, sind gut positioniert, um Einzelhändler zu unterstützen, die mehrere Produktkategorien und Vertriebskanäle verwalten.
Gesundheitswesen und Pharmazeutika sollen von 2027 bis 2032 einen CAGR von 9,36 % verzeichnen. Rückflüsse in diesem Segment können Garantieretouren für Medizingeräte, Pharmarückrufe, abgelaufene Produkte und Waren umfassen, die eine kontrollierte Handhabung oder dokumentierte Entsorgung erfordern. Im Gegensatz zu gewöhnlichen Verbraucherretouren können diese Flüsse eine Chargen- oder Seriennummernrückverfolgbarkeit, definierte Lagerbedingungen und eine dokumentierte Lieferkette erfordern. DHLs Leitlinien zum Transport von Biologika und Impfstoffen unterstreichen die Bedeutung der Aufrechterhaltung geeigneter Temperaturbedingungen für empfindliche Gesundheitsprodukte.
Geografische Analyse
Südvietnam ist der größte regionale Markt mit einem Anteil von 52,95 % im Jahr 2026. Die Konzentration von Verbrauchernachfrage und Handelsaktivitäten rund um Ho-Chi-Minh-Stadt unterstützt häufige Sammelrouten und Verbindungen zwischen Kunden, Verkäufern und Verteilungszentren. Die Region bedient auch fertigungs- und exportbezogene Lieferketten, was potenzielle Nachfrage nach Garantieretouren, Handhabung defekter Produkte und der Bewegung von Waren zwischen inländischen Einrichtungen und ausländischen Gegenparteien schafft. Anbieter können ihre Position stärken, indem sie Paketsammlung, Konsolidierung, Inspektion und Weitertransport koordinieren.
Die Chance für Reverse-Logistik in Nordvietnam ist mit Fertigungs- und spezialisierten Logistikanforderungen rund um Hanoi, Hung Yen, Bac Ninh und Hai Phong verbunden. Im Juli 2026 begann DHL Supply Chain mit dem Bau des DHL North Logistics Campus in Hung Yen mit einer angekündigten Investition von 1,9 Billionen VND (76 Millionen USD). Der geplante Campus umfasst mehr als 82.500 m², wobei die erste Phase für die erste Hälfte des Jahres 2027 geplant ist.
Zentralvietnam soll von 2027 bis 2032 mit einem CAGR von 10,26 % expandieren. Da Nang und nahegelegene Industriegebiete könnten von verbesserten regionalen Logistikverbindungen, lokalen Sammeldienstleistungen und der Entwicklung der Verkehrsinfrastruktur profitieren. Dennoch wird der Bedarf an zusätzlicher Reverse-Logistik-Kapazität von der Anzahl der lokal generierten Retouren, der Verfügbarkeit von Inspektions- und Reparaturdienstleistungen und den Kosten für den Transport von Waren zu Rückgewinnungseinrichtungen abhängen. Anbieter, die eine Expansion in der Region anstreben, können gemeinsame Sammelstellen, Partnerschaften mit lokalen Spediteuren und konsolidierte Bewegungen zu größeren Verarbeitungszentren evaluieren.
Wettbewerbslandschaft
Der Markt für Reverse-Logistik in Vietnam ist teilweise konsolidiert und umfasst inländische Paket- und E-Commerce-Spediteure, internationale Drittlogistikanbieter und spezialisierte Logistikbetreiber. Inländische Netzwerke wie GHN, GHTK, Viettel Post und SPX Express können Verbraucherretouren durch etablierte Sammel- und Lieferbetriebe unterstützen. Internationale Anbieter, darunter DHL Supply Chain, DSV, Kuehne+Nagel und Nippon Express, bieten umfassendere Kontraktlogistik, Fracht, Lagerhaltung und spezialisierte Handhabungskapazitäten.
Infrastruktur, Technologie und Netzwerkpartnerschaften sind wichtige Wettbewerbsüberlegungen. Im April 2026 kündigte FedEx eine Zusammenarbeit mit Viettel Post an, wobei Viettel Post als nationaler Netzwerkanbieter von FedEx in Vietnam benannt wurdeFedEx kooperiert mit Viettel Post zur Stärkung des Liefernetzwerks in Vietnam, April 2026, fedex.com ">[4]. Die Zusammenarbeit umfasst landesweite Abholung und Lieferung und unterstützt die grenzüberschreitende Logistikanbindung. Diese Vereinbarungen demonstrieren Netzwerkkooperation im breiteren Logistikmarkt.
Investitionen in spezialisierte Einrichtungen sind ein weiterer Wettbewerbsfaktor. DHL Supply Chain begann im Juli 2026 mit dem Bau seines Logistik-Campus in Hung Yen, während NX Vietnams Quang-Minh-Logistikzentrum im April 2026 eine Luftfracht-CFS-Lizenz erhielt. Solche Entwicklungen können Lager- und Frachtabwicklungskapazitäten stärken. Potenzielle Chancen bestehen weiterhin im integrierten Retourenmanagement, der Garantieabwicklung für Elektronik, Retouren von Gesundheitsprodukten und regionalen Sammlungsnetzwerken.
Marktführer der Reverse-Logistik in Vietnam
-
TikiNOW Smart Logistics Company Limited
-
Viettel Post Joint Stock Corporation
-
Giao Hang Nhanh (GHN)
-
DHL Supply Chain Vietnam
-
DSV Vietnam
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: DHL Supply Chain begann mit dem Bau des DHL North Logistics Campus in Hung Yen. Der geplante Campus umfasst mehr als 82.500 m² mit einer angekündigten Investition von 1,9 Billionen VND (76 Millionen USD) unter Verwendung des angegebenen Wechselkurses. Die erste Phase ist für die erste Hälfte des Jahres 2027 geplant.
- Juli 2026: Vietnam Post Logistics und DSV Contract Logistics Vietnam erneuerten ihre Hauptkooperationsvereinbarung zur Entwicklung von Business-to-Business-Lieferkettenlösungen.
- April 2026: FedEx kündigte seine Zusammenarbeit mit Viettel Post an. Viettel Post wurde zum nationalen Netzwerkanbieter von FedEx in Vietnam und unterstützt landesweite Abholungs- und Lieferbetriebe sowie grenzüberschreitende Logistikanbindung.
- Juni 2025: NX Vietnam gab die Eröffnung des Dinh-Vu-Logistikzentrums Phase II in Hai Phong bekannt. Die Einrichtung umfasst Lagerung bei konstanter Temperatur und niedriger Luftfeuchtigkeit für Produkte wie medizinische Geräte und elektronische Geräte.
Berichtsumfang des Markts für Reverse-Logistik in Vietnam
| Transport | Straße |
| Luft | |
| Andere Verkehrsträger | |
| Lagerhaltung (Lagerung, Verteilung, Konsolidierung) | |
| Andere Mehrwertdienste (Retourenabwicklung, Wiedereinlagerung, Aufarbeitung, Disposition) |
| Konsumgüter und Einzelhandel |
| Wohnen und Einrichten |
| Gesundheitswesen und Pharmazeutika |
| FMCG |
| Andere Endverbraucher |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Reverse-Logistik-Funktion | Transport | Straße |
| Luft | ||
| Andere Verkehrsträger | ||
| Lagerhaltung (Lagerung, Verteilung, Konsolidierung) | ||
| Andere Mehrwertdienste (Retourenabwicklung, Wiedereinlagerung, Aufarbeitung, Disposition) | ||
| Nach Endverbraucherbranche | Konsumgüter und Einzelhandel | |
| Wohnen und Einrichten | ||
| Gesundheitswesen und Pharmazeutika | ||
| FMCG | ||
| Andere Endverbraucher | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Reverse-Logistik in Vietnam?
Der Markt für Reverse-Logistik in Vietnam soll von 2027 bis 2032 einen CAGR von 8,16 % verzeichnen und bis 2032 einen Wert von 5,75 Milliarden USD erreichen.
Welche Reverse-Logistik-Funktion wächst in Vietnam am schnellsten?
Andere Mehrwertdienste sollen von 2027 bis 2032 einen CAGR von 10,34 % verzeichnen, unterstützt durch die Nachfrage nach Retourenabwicklung, Wiedereinlagerung, Aufarbeitung und Dispositionsdienstleistungen.
Welches Endverbrauchersegment ist in Vietnams Markt für Reverse-Logistik am größten?
Konsumgüter und Einzelhandel entfallen im Jahr 2026 auf 54,65 % des Markts.
Warum sind Rückflüsse im Gesundheitswesen in Vietnam wichtig?
Gesundheitswesen und Pharmazeutika sollen von 2027 bis 2032 einen CAGR von 9,36 % verzeichnen. Produktrückrufe, Retouren von Medizingeräten und Anforderungen an die kontrollierte Handhabung schaffen Nachfrage nach spezialisierten Prozessen.
Welche vietnamesische Region bietet die schnellste Wachstumschance?
Zentralvietnam soll von 2027 bis 2032 einen CAGR von 10,26 % verzeichnen.
Welche Herausforderungen beeinflussen den Markt für Reverse-Logistik in Vietnam?
Zu den wichtigsten Herausforderungen gehören Sammel- und Inspektionskosten, inkonsistente Servicestandards, unsicherer Produktrückgewinnungswert und Schwierigkeiten bei der Integration von Retourendaten über Plattformen hinweg.