
Taille et part du marché du fret maritime au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
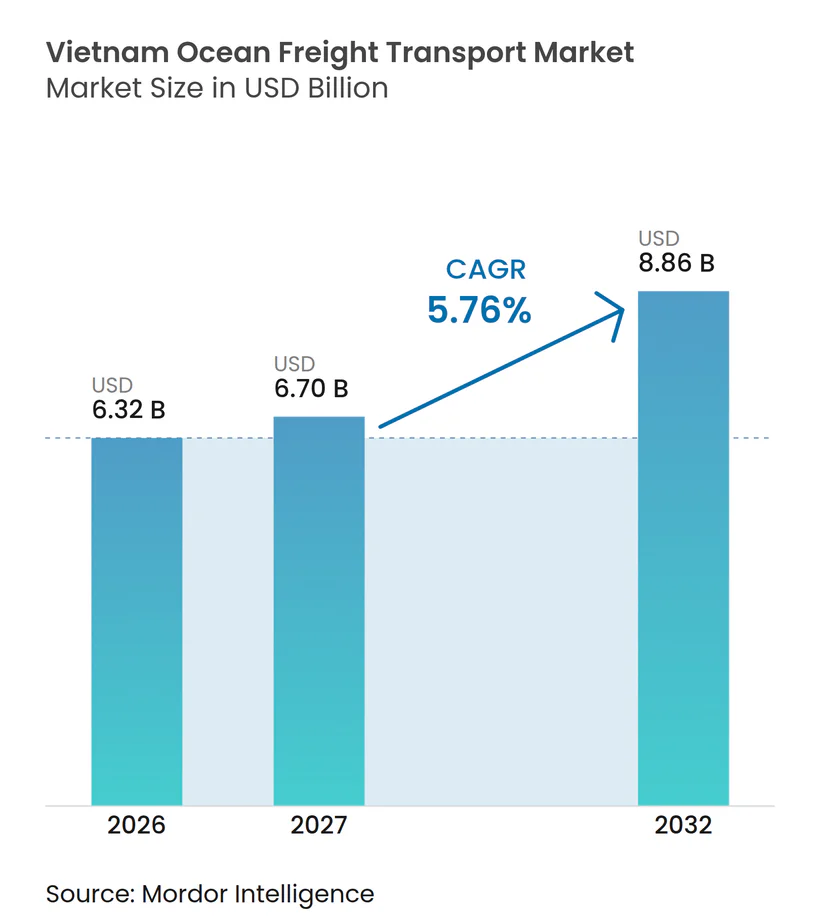
| Taille du marché de l'année de base (2026) | 6.32 Milliards de dollars |
| Taille du Marché (2027) | 6.70 Milliards de dollars |
| Taille du Marché (2032) | 8.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.76 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret maritime au Vietnam par Mordor Intelligence
La taille du marché du fret maritime au Vietnam est évaluée à 6,32 milliards USD en 2026 et devrait croître de 6,70 milliards USD en 2027 pour atteindre 8,86 milliards USD d'ici 2032, à un CAGR de 5,76 % durant la période de prévision de 2027 à 2032.
Le commerce et l'investissement accroissent le volume de cargaison à l'exportation acheminé par le Vietnam, tandis que le pays reste étroitement lié aux chaînes d'approvisionnement régionales en composants. La délocalisation industrielle soutient à la fois les expéditions entrantes de machines et de composants et les expéditions sortantes de produits finis, ce qui accroît la demande bidirectionnelle de capacité de conteneurs. L'investissement portuaire modifie également la façon dont les transporteurs se font concurrence, car les services directs et l'accès aux capacités des terminaux sont devenus plus importants pour servir les grands exportateurs. Dans le même temps, la surcapacité de la flotte et les options limitées de transport intérieur peuvent affaiblir les taux de fret et créer des retards entre les usines et les ports.
Principaux enseignements du rapport
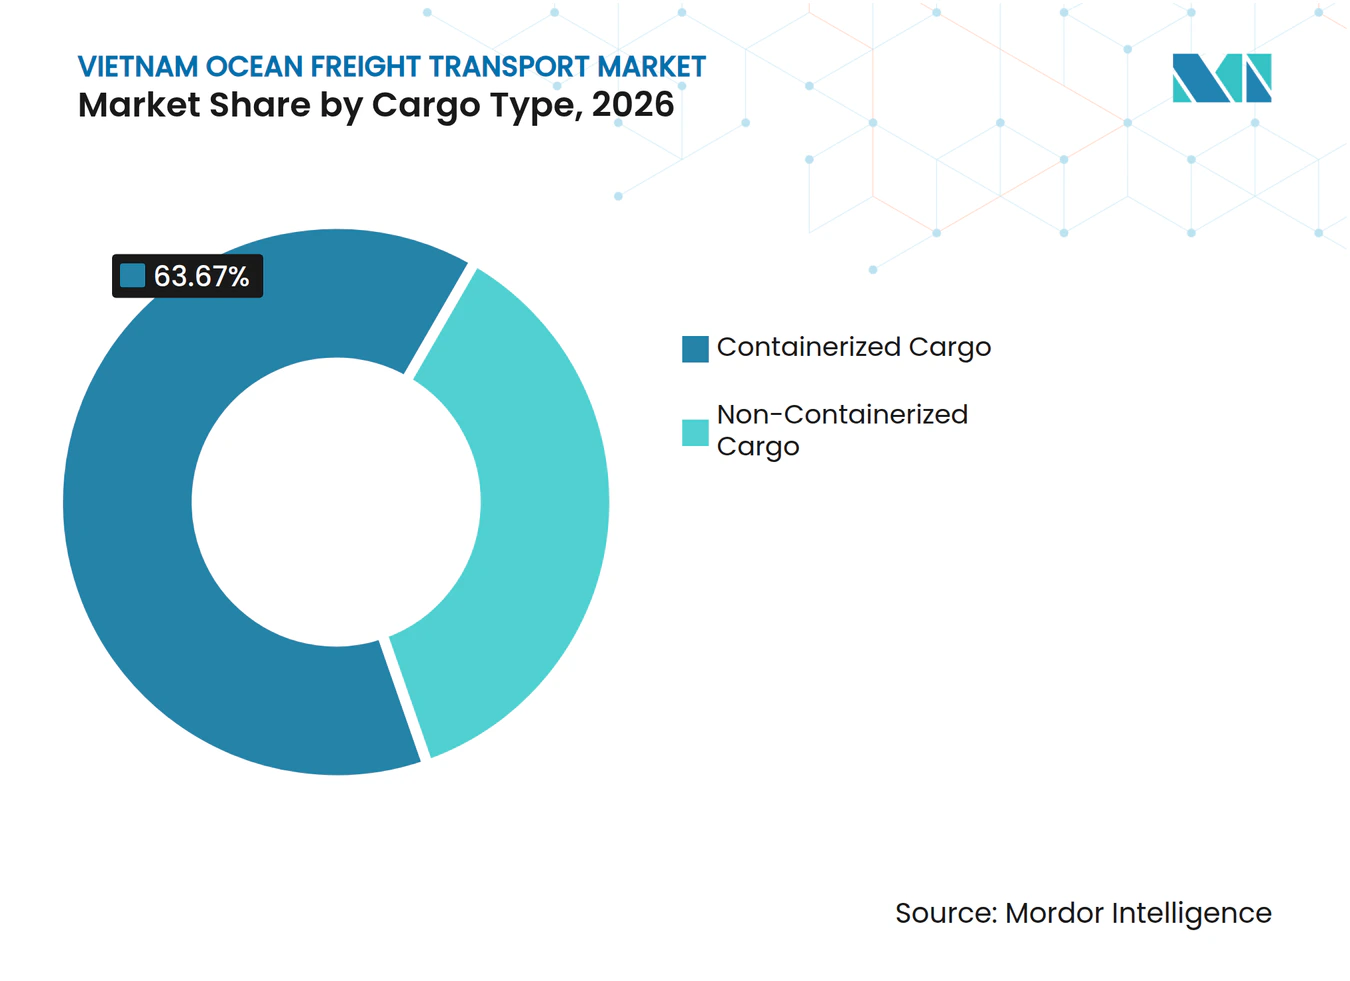
- Par type de cargaison, la cargaison conteneurisée représente 63,67 % de la part du marché du fret maritime au Vietnam en 2026, tandis que la cargaison non conteneurisée devrait enregistrer un CAGR de 6,34 % jusqu'en 2032.
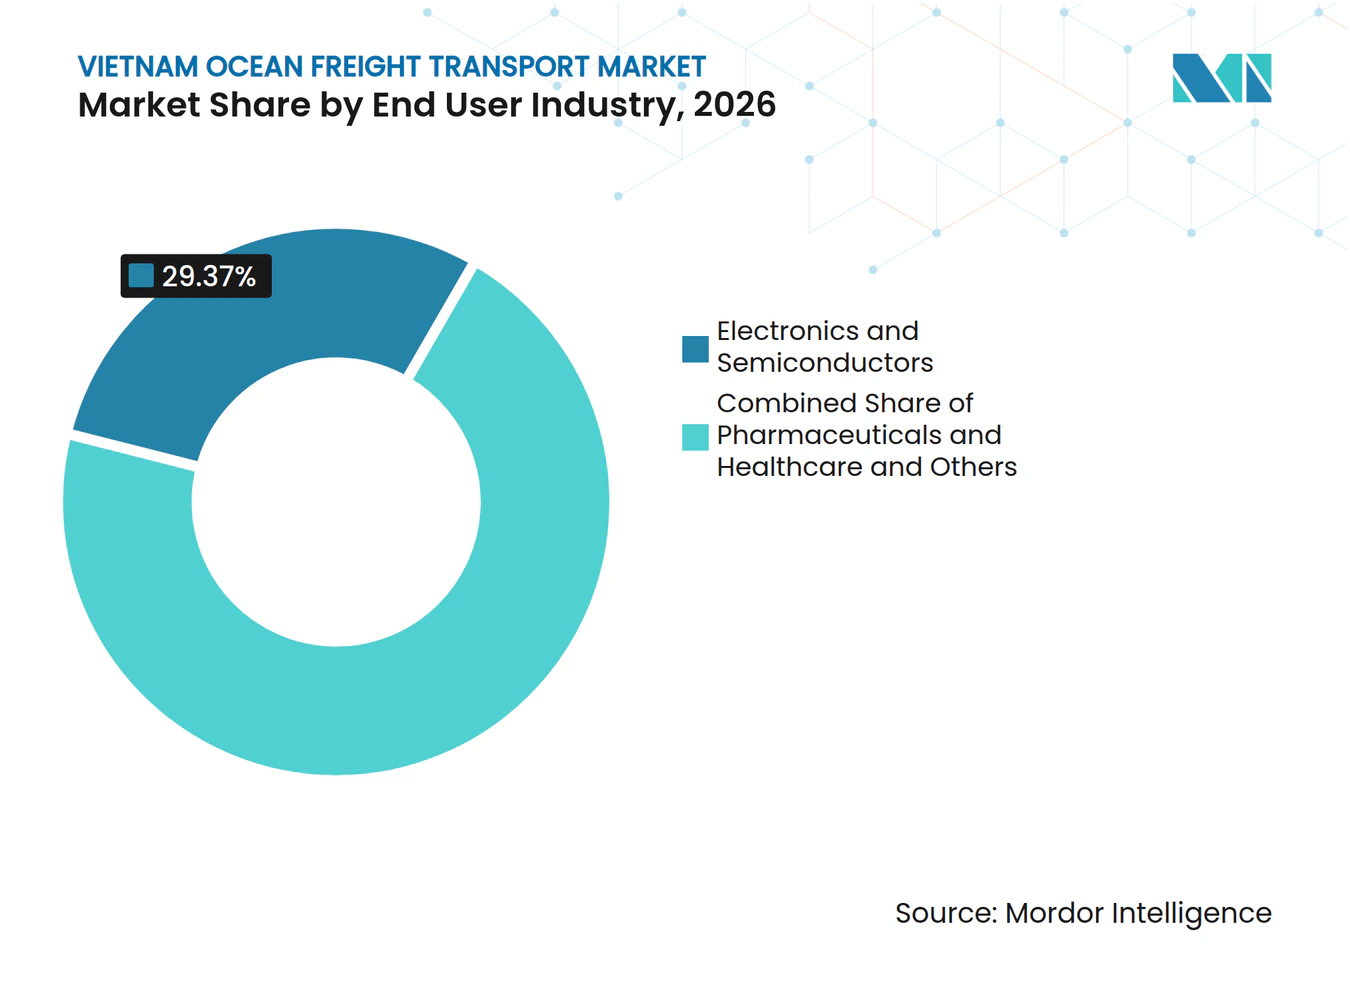
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs représentent 29,37 % de la taille du marché du fret maritime au Vietnam en 2026, tandis que les produits pharmaceutiques et les soins de santé devraient enregistrer un CAGR de 7,29 % jusqu'en 2031.
- Par zone géographique, le sud du Vietnam représente 51,34 % de la part du marché du fret maritime au Vietnam en 2026, tandis que le nord du Vietnam devrait enregistrer un CAGR de 7,53 % jusqu'en 2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du fret maritime au Vietnam
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délocalisation industrielle accroissant les volumes de cargaison orientés vers l'exportation | +1.8% | Mondial, avec des gains principaux dans le nord et le sud du Vietnam | Moyen terme (2 à 4 ans) |
| Production électronique renforçant la demande de transport maritime international | +1.2% | Mondial ; concentré dans le nord du Vietnam (corridor Bac Ninh–Hai Phong) | Court terme (≤ 2 ans) |
| Expansion des ports en eaux profondes accroissant la capacité de traitement des navires | +0.7% | Sud du Vietnam (Cai Mep–Thi Vai), nord du Vietnam (Lach Huyen) | Moyen terme (2 à 4 ans) |
| Numérisation des douanes améliorant le dédouanement et la visibilité des cargaisons | +0.5% | National, avec adoption précoce à Hai Phong et Hô-Chi-Minh-Ville | Court terme (≤ 2 ans) |
| Spécialisation industrielle accroissant les mouvements de cargaisons à plus haute valeur ajoutée | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Croissance de la chaîne du froid élargissant la demande de cargaison maritime spécialisée | +0.3% | Cœur de l'APAC, sud du Vietnam | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Délocalisation industrielle accroissant les volumes de cargaison orientés vers l'exportation
Le marché du fret maritime au Vietnam est soutenu par la délocalisation continue de la production manufacturière orientée vers l'exportation au Vietnam. Les décaissements d'investissements directs étrangers réalisés ont atteint 13,03 milliards USD au premier semestre 2026, le niveau le plus élevé pour un premier semestre en 5 ans[1]. Les nouvelles usines ajoutent des exportations de produits finis et des expéditions entrantes de machines, de composants et de matériaux de production avant la maturité des opérations d'exportation. La Réserve fédérale a indiqué que les entreprises à capitaux chinois qui déplacent leur production vers le Vietnam continuaient à s'approvisionner en intrants via les réseaux d'approvisionnement chinois. Cette structure crée un mouvement bidirectionnel de conteneurs entre le Vietnam et les centres d'approvisionnement régionaux, plutôt qu'une demande basée uniquement sur les exportations finales vers les États-Unis ou l'Europe. L'électronique, les machines et les textiles dépendent tous d'intrants importés avant que les produits finis ne quittent les ports vietnamiens, de sorte que la demande de transport maritime couvre plusieurs étapes du cycle de fabrication.
Production électronique renforçant la demande de transport maritime international
La production électronique reste une source majeure de cargaison pour le marché du fret maritime au Vietnam. Le passage de l'assemblage d'électronique grand public vers des travaux de semi-conducteurs à plus haute valeur ajoutée accroît l'importance de calendriers fiables, d'une manutention contrôlée et de connexions directes vers les principaux marchés de destination. La filiale Shunsin de Foxconn a commencé la production d'essai de circuits intégrés à Bac Giang en juin 2026, tandis qu'une autre installation Foxconn à Quang Ninh devait commencer ses opérations plus tard en 2026. Ces investissements ajoutent de la cargaison liée à l'installation d'équipements et aux composants, ainsi que les produits semi-conducteurs et électroniques finis qui seront ultérieurement exportés. Ils relient également plus étroitement la croissance de Hai Phong et de Lach Huyen à l'activité manufacturière à l'intérieur des terres.
Expansion des ports en eaux profondes accroissant la capacité de traitement des navires
L'expansion portuaire accroît la capacité du marché du fret maritime au Vietnam à traiter des navires plus grands et davantage d'escales directes. Gemadept et CMA CGM ont lancé la phase 2 de Gemalink en avril 2026, avec un investissement prévu de 8,4 billions VND (336 millions USD), 450 mètres de quai supplémentaires et une capacité totale supérieure à 3 millions d'EVP d'ici le quatrième trimestre 2027[2]. Le projet étend la superficie des cours à 44 hectares et accroît la capacité du port à traiter un plus grand volume d'escales d'exportation directes. Cet investissement est important car la congestion peut amener les chargeurs à faire face à une incertitude même lorsque la demande de cargaison et les calendriers des navires restent solides.
Numérisation des douanes améliorant le dédouanement et la visibilité des cargaisons
Les procédures douanières numériques peuvent réduire les frictions administratives sur l'ensemble du marché du fret maritime au Vietnam. L'autorité douanière a traité 75 897 137 dossiers par voie électronique du 1er janvier au 19 juillet 2026, et 99,98 % ont été soumis en ligne. Un modèle de dédouanement centralisé a été lancé à la sous-direction régionale III de Hai Phong le 1er juin 2026, permettant à une déclaration déposée auprès d'une unité douanière d'être physiquement dédouanée dans un autre port. Cela supprime une contrainte géographique de dépôt pour les fabricants du nord dont les lieux de production, d'administration et d'expédition peuvent ne pas se trouver dans la même zone. Cela peut être particulièrement utile pour les exportateurs qui doivent aligner la documentation sur des délais de clôture stricts des navires et des calendriers réguliers d'expédition depuis les usines.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcapacité des navires exerçant une pression sur les taux de fret et les marges | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Congestion entre les ports et leur arrière-pays accroissant les délais de transit intérieur | -0.8% | Nord et sud du Vietnam | Moyen terme (2 à 4 ans) |
| Déséquilibres des conteneurs accroissant les coûts de repositionnement des quipements | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Lacunes en matière de connectivité intérieure limitant l'efficacité du réseau portuaire | -0.4% | National, en particulier le delta du fleuve Rouge | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surcapacité des navires exerçant une pression sur les taux de fret et les marges
La capacité mondiale de la flotte peut limiter la croissance des revenus sur le marché du fret maritime au Vietnam même lorsque les volumes de cargaison augmentent. Une forte augmentation de la capacité de la flotte de conteneurs entre 2023 et 2025 a intensifié l'offre sur les principales routes est-ouest. Les taux transpacifiques ont fortement chuté au milieu de 2025 avant de se redresser en juillet 2026. Les transporteurs ont répondu en utilisant des traversées à blanc pour gérer la capacité active, mais cette action ne supprime pas le risque sous-jacent d'excédent de tonnage. La volatilité des taux de fret rend plus difficile pour les ports, les transporteurs et les prestataires logistiques de planifier les investissements et les contrats. L'effet est le plus visible pour les opérateurs qui dépendent des taux au comptant ou de l'espace de navires loués plutôt que des opérations intégrées de terminaux et de réseaux.
Congestion entre les ports et leur arrière-pays accroissant les délais de transit intérieur
L'investissement côté port ne résout pas entièrement les limitations du transport intérieur affectant le marché du fret maritime au Vietnam. Plus de 98 % des conteneurs transitant par Hai Phong sont transportés par route. Le corridor électronique Bac Ninh-Bac Giang fait face à des pressions récurrentes durant les périodes de pointe d'expédition, ce qui peut rendre le délai entre l'usine et le navire moins prévisible. Les chargeurs peuvent réagir en constituant des stocks supplémentaires, en allongeant les délais tampons ou en utilisant des ports alternatifs. Ces coûts peuvent réduire la valeur d'opérations terminales plus rapides lorsque les connexions intérieures ne suivent pas le rythme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison : la conteneurisation soutient le commerce mené par l'électronique
La cargaison conteneurisée représente 63,67 % de la part du marché du fret maritime au Vietnam en 2026, soutenue par les exportations d'électronique, de meubles, de vêtements et de chaussures. Les conteneurs secs standard traitent les expéditions d'exportation générales, tandis que les conteneurs réfrigérés servent les produits de la mer et autres marchandises sensibles à la température. Les exportations de conteneurs du Vietnam vers les États-Unis ont affiché une forte dynamique de janvier à début août 2026, soutenues par une demande soutenue et des volumes de réservations hebdomadaires régulièrement élevés. La période prolongée d'expéditions élevées indique des flux commerciaux résilients et renforce l'importance croissante du Vietnam en tant que pôle de fabrication et d'exportation pour le marché américain. La croissance des volumes soutient la demande d'escales portuaires directes sur les longues distances, tandis que la phase 2 de Gemalink et les postes à quai supplémentaires de Lach Huyen devraient améliorer la disponibilité des quais après 2027. En 2026, la VASEP a recommandé de développer une flotte nationale de conteneurs réfrigérés, soulignant la dépendance continue à l'égard des transporteurs étrangers pour les équipements spécialisés.
La cargaison non conteneurisée devrait enregistrer un CAGR de 6,34 % jusqu'en 2031, soutenue par la diversification industrielle et la demande de transport de vrac sec, de vrac liquide, de marchandises diverses et de cargaison générale. Cependant, les installations spécialisées pour les cargaisons de projet et les faibles connexions intérieures continuent de contraindre l'efficacité à court terme. L'amélioration des infrastructures portuaires et de la connectivité intérieure sera importante pour soutenir le mouvement de ces types de cargaisons et répondre aux exigences évolutives du fret industriel.



Par secteur d'utilisation final : l'électronique en tête tandis que les soins de santé connaissent la croissance la plus rapide
L'électronique et les semi-conducteurs représentent 29,37 % de la taille du marché du fret maritime au Vietnam en 2026, soutenus par l'activité de fabrication et d'exportation électronique du pays. Les producteurs d'électronique dépendent de calendriers de navigation fiables car les importations de composants et les exportations de produits finis suivent souvent des cycles de production courts. Les exportations d'électronique et de semi-conducteurs du Vietnam ont atteint 107,75 milliards USD en 2025. Compte tenu de la valeur élevée de ces expéditions, la fiabilité du service et la prévisibilité des fenêtres de terminal peuvent être aussi importantes que les taux de fret, ce qui profite aux transporteurs disposant de services directs vers le Vietnam et de calendriers réguliers.
Les produits pharmaceutiques et les soins de santé devraient enregistrer un CAGR de 7,29 % jusqu'en 2031, portés par la demande de transport à température contrôlée, de surveillance continue et de processus de manutention des cargaisons qui maintiennent l'intégrité des produits au-delà du port. Une logistique maritime conforme aux BPD pourrait soutenir les expéditions entre le Vietnam et les marchés étrangers. D'autres segments d'utilisation final contribuent également à la demande de cargaison. Les produits chimiques et pétrochimiques génèrent des flux de résines, de plastiques et de solvants, ainsi que des exportations liées aux raffineries, tandis que l'alimentation et les boissons s'appuient sur des conteneurs réfrigérés. Le commerce de détail et l'e-commerce soutiennent la consolidation et l'entreposage sous douane, tandis que les composants automobiles, les matériaux de construction et les intrants agricoles contribuent à diversifier les volumes de cargaison lors des cycles électroniques plus faibles.

Analyse géographique
Le sud du Vietnam représente 51,34 % de la part en 2026, soutenu par la concentration industrielle autour de Hô-Chi-Minh-Ville et de Ba Ria-Vung Tau. Cai Mep-Thi Vai peut accueillir des navires de classe 24 000 EVP sur des tirants d'eau naturels profonds. Le Vietnam a approuvé le port de transbordement international de Can Gio le 16 janvier 2025, visant 4,8 millions d'EVP d'ici 2030 et jusqu'à 16,9 millions d'EVP d'ici 2047Portail gouvernemental du Viet Nam, « Le gouvernement approuve la politique d'investissement pour le projet de port de transbordement international de Can Gio », Portail gouvernemental du Viet Nam, janvier 3,>[3]. La phase 2 de Gemalink et le poste à quai CMIT-TCTT connecté ajoutent de la capacité dans la même région.
Le nord du Vietnam devrait enregistrer un CAGR de 7,53 % jusqu'en 2031, le taux le plus rapide parmi les zones géographiques du marché du fret maritime au Vietnam. Hai Phong et Lach Huyen desservent les fabricants du corridor électronique de Bac Ninh et Bac Giang. Lach Huyen a enregistré une forte dynamique de volume au début de 2026, tandis que le débit substantiel de Hai Phong au premier semestre renforce sa position de principale porte d'entrée maritime dans le nord du Vietnam. Ensemble, ces tendances indiquent une activité commerciale croissante et un renforcement de la capacité portuaire dans la région. PSA Vietnam et LHF prévoient 4,5 millions d'EVP de capacité sur les postes à quai 9 à 12. Le dédouanement centralisé peut réduire davantage les frictions procédurales pour les exportateurs éligibles.
Le centre du Vietnam reste le plus petit contributeur en 2026 et s'appuie principalement sur les cargaisons de cabotage, de vrac et de marchandises diverses. L'acier, les machines et la production de vêtements constituent sa base de cargaison actuelle. Une grande partie de la cargaison conteneurisée a historiquement transité par les portes d'entrée du sud, ajoutant des délais de manutention et de transit. Les escales directes pourraient progressivement améliorer l'économie du fret dans la région si les infrastructures de transport de soutien se développent en parallèle.
Paysage concurrentiel
Concentration du Marché
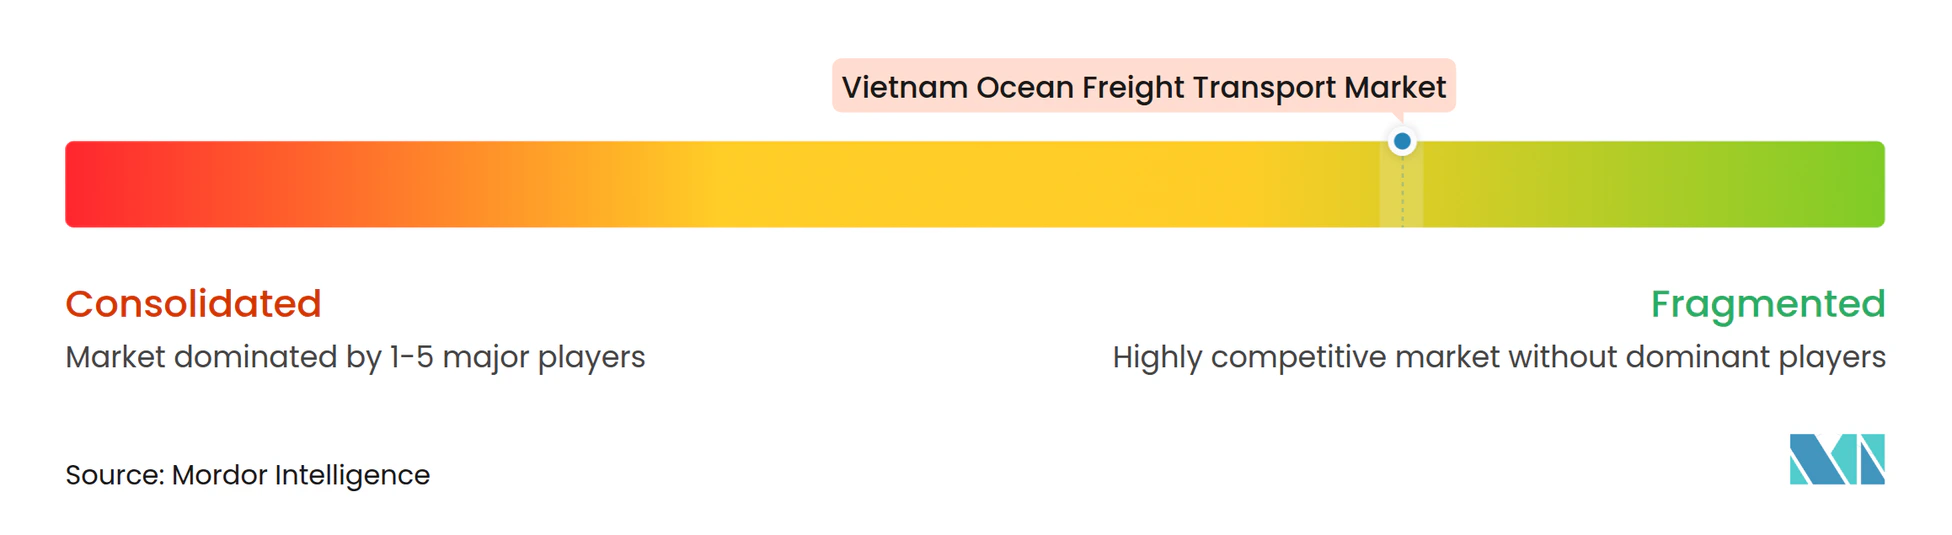
Le marché du fret maritime au Vietnam est fragmenté entre les transporteurs principaux mondiaux et les entreprises nationales de ports, de logistique et de transit. L'Ocean Alliance, la Gemini Cooperation et la Premier Alliance exploitent d'importantes capacités transpacifiques et Asie-Europe depuis le Vietnam. L'accès aux terminaux est devenu plus important depuis la fin de l'alliance 2M entre Maersk et MSC en février 2025. Les transporteurs peuvent utiliser des participations en capital pour améliorer l'accès aux postes à quai durant les périodes chargées. CMA CGM exploite 29 services hebdomadaires dans 7 ports vietnamiens. Son partenariat pour la phase 2 de Gemalink et le Mekong Transpacific Express démontrent le lien entre l'investissement dans les terminaux et la couverture du réseau.
VIMC, Gemadept, Hai An et Viconship élargissent leurs rôles dans les ports, le transport maritime et la logistique. La stratégie 2026-2030 de Gemadept s'étend au-delà des terminaux vers l'écosystème maritime. Hai An et Viconship ont créé Hai An Green Shipping Lines en août 2025 pour des services intra-asiatiques utilisant des navires à conteneurs respectueux de l'environnement[4]. Viconship détient 60 % de cette coentreprise et Hai An en détient 40 %. Viconship a également acquis une participation de 65 % dans Harbour City Co. Ltd. en mars 2026, renforçant sa position à proximité des activités du port de Hai Phong.
La qualité du réseau, l'accès aux terminaux, la disponibilité des équipements et la visibilité des expéditions sont des facteurs concurrentiels centraux. Maersk a lancé son service TPX depuis CMIT le 16 juin 2026, en utilisant une rotation Cai Mep-Busan-Long Beach. La filiale HACT de Hai An a lancé le service CVI en septembre 2026, reliant Nansha, Hai Phong, Port Klang et Chennai.
Leaders du secteur du fret maritime au Vietnam
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
CMA CGM
-
Vietnam Maritime Corporation (VIMC)
-
Gemadept Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : CMIT et TCTT ont lancé leurs opérations commerciales sur leur poste à quai interconnecté de 1 200 mètres, améliorant la flexibilité opérationnelle pour la planification des postes à quai et la manutention des grands navires.
- Septembre 2026 : La filiale HACT de Hai An Transport a lancé le service CVI, première connexion directe opérée par un transporteur vietnamien reliant Nansha, Hai Phong, Port Klang et Chennai via le M/V HAIAN BETA de 1 781 EVP.
- Mai 2026 : ZIM a lancé le service transpacifique ZXB à HTIT Hai Phong, reliant directement le Vietnam aux ports de la côte est des États-Unis en utilisant le ZIM MOUNT RAINIER propulsé au GNL de 15 124 EVP.
- Mai 2026 : CMA CGM a lancé le Mekong Transpacific Express, avec le voyage inaugural de l'APL DANUBE, en tant que service hebdomadaire dédié Vietnam-côte ouest des États-Unis.
Périmètre du rapport sur le marché du fret maritime au Vietnam
| Cargaison conteneurisée | Sec |
| Réfrigéré | |
| Cargaison non conteneurisée | Vrac sec |
| Vrac liquide | |
| Marchandises diverses et cargaison générale |
| Électronique et semi-conducteurs |
| Produits chimiques et pétrochimiques |
| Alimentation et boissons |
| Produits pharmaceutiques et soins de santé |
| Commerce de détail et e-commerce |
| Autres |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par type de cargaison | Cargaison conteneurisée | Sec |
| Réfrigéré | ||
| Cargaison non conteneurisée | Vrac sec | |
| Vrac liquide | ||
| Marchandises diverses et cargaison générale | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Produits chimiques et pétrochimiques | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et soins de santé | ||
| Commerce de détail et e-commerce | ||
| Autres | ||
| Par région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le transport de fret maritime au Vietnam ?
Le marché du fret maritime au Vietnam devrait enregistrer un CAGR de 5,76 % de 2027 à 2032, pour atteindre 8,86 milliards USD d'ici 2032.
Quel type de cargaison détient la plus grande part au Vietnam ?
La cargaison conteneurisée représentait 63,67 % en 2026, soutenue par les exportations d'électronique, de meubles, de vêtements et de chaussures.
Quel segment d'utilisation final connaît la croissance la plus rapide ?
Les produits pharmaceutiques et les soins de santé devraient enregistrer un CAGR de 7,29 % jusqu'en 2031, soutenus par les besoins en transport à température contrôlée.
Quelle région vietnamienne est en tête de l'activité de fret maritime ?
Le sud du Vietnam représentait 51,34 % en 2026, soutenu par Cai Mep-Thi Vai et la ceinture industrielle de Hô-Chi-Minh-Ville et Ba Ria-Vung Tau.
Pourquoi le nord du Vietnam croît-il plus vite que les autres régions ?
Le nord du Vietnam devrait enregistrer un CAGR de 7,53 % jusqu'en 2031 en raison de la production électronique autour de Bac Ninh, Bac Giang, Hai Phong et Lach Huyen.
Quels facteurs contraignent la croissance du fret maritime au Vietnam ?
La surcapacité des navires peut exercer une pression sur les taux de fret, tandis que la dépendance à la route autour de Hai Phong peut retarder le mouvement des conteneurs des usines vers les ports.