
Größe und Marktanteil des vietnamesischen Seefrachtmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.32 Milliarden US-Dollar |
| Marktgröße (2027) | 6.70 Milliarden US-Dollar |
| Marktgröße (2032) | 8.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.76 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Seefrachtmarktes von Mordor Intelligence
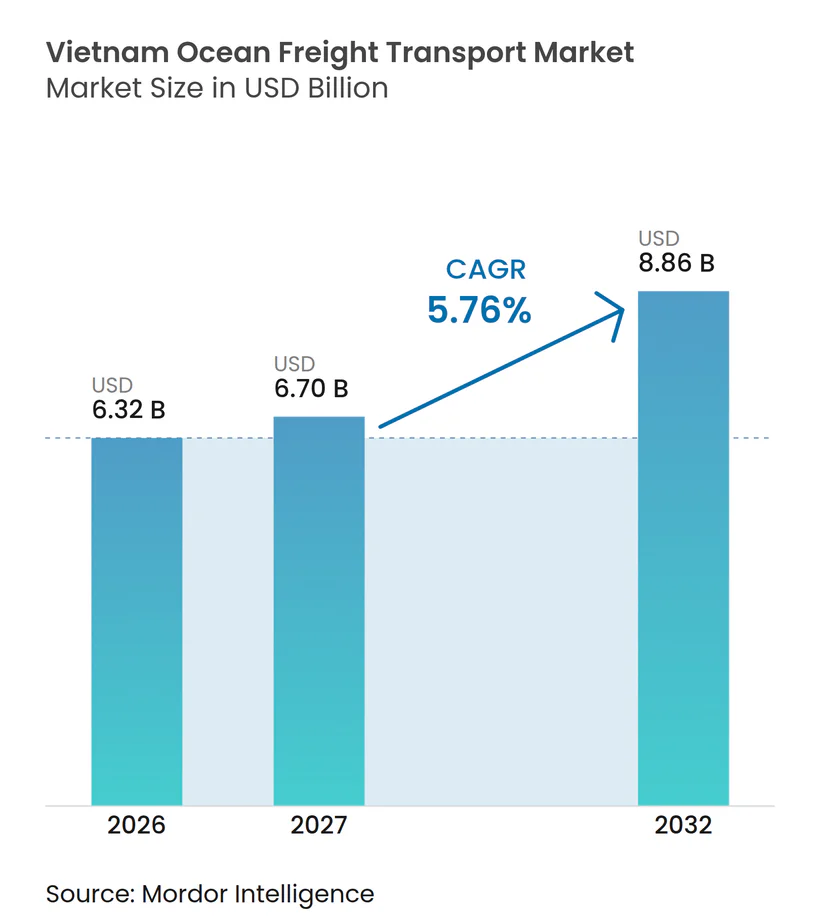
Die Marktgröße des vietnamesischen Seefrachtmarktes wird im Jahr 2026 auf 6,32 Milliarden USD geschätzt und soll von 6,70 Milliarden USD im Jahr 2027 auf 8,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,76% während des Prognosezeitraums von 2027 bis 2032.
Handel und Investitionen erhöhen das Volumen der über Vietnam geleiteten Exportfracht, während das Land eng mit den regionalen Komponentenlieferketten verbunden bleibt. Die Verlagerung der Fertigung unterstützt sowohl eingehende Lieferungen von Maschinen und Komponenten als auch ausgehende Lieferungen von Fertigwaren, was die beidseitige Nachfrage nach Containerkapazität erhöht. Auch Hafeninvestitionen verändern den Wettbewerb unter den Reedereien, da Direktdienste und der Zugang zu Terminalkapazitäten für die Bedienung großer Exporteure wichtiger geworden sind. Gleichzeitig können Flottenüberkapazitäten und begrenzte Möglichkeiten im Binnenverkehr die Frachtpreise schwächen und zu Verzögerungen zwischen Fabriken und Häfen führen.
Wichtigste Erkenntnisse des Berichts
- Nach Frachtart entfallen im Jahr 2026 63,67% des Marktanteils des vietnamesischen Seefrachtmarktes auf containerisierte Ladung, während für nicht-containerisierte Ladung bis 2032 eine CAGR von 6,34% prognostiziert wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 29,37% der Marktgröße des vietnamesischen Seefrachtmarktes auf Elektronik und Halbleiter, während für Pharmazeutika und Gesundheitswesen bis 2031 eine CAGR von 7,29% prognostiziert wird.
- Nach Geografie entfallen im Jahr 2026 51,34% des Marktanteils des vietnamesischen Seefrachtmarktes auf Südvietnam, während für Nordvietnam bis 2031 eine CAGR von 7,53% prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im vietnamesischen Seefrachtmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung der Fertigung erhöht exportorientierte Frachtmengen | +1.8% | Global, mit primären Gewinnen in Nord- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Elektronikaproduktion stärkt internationale Schifffahrtsnachfrage | +1.2% | Global; konzentriert in Nordvietnam (Korridor Bac Ninh–Hai Phong) | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Tiefwasserhäfen erhöht die Schiffsabfertigungskapazität | +0.7% | Südvietnam (Cai Mep–Thi Vai), Nordvietnam (Lach Huyen) | Mittelfristig (2–4 Jahre) |
| Digitalisierung des Zollwesens verbessert Frachtabfertigung und Transparenz | +0.5% | National, mit früher Einführung in Hai Phong und Ho Chi Minh City | Kurzfristig (≤ 2 Jahre) |
| Industrielle Spezialisierung erhöht Bewegungen höherwertiger Fracht | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum der Kühlkette erweitert die spezialisierte maritime Frachtanfrage | +0.3% | APAC-Kernregion, Südvietnam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Fertigung erhöht exportorientierte Frachtmengen
Der vietnamesische Seefrachtmarkt wird durch die anhaltende Verlagerung der Exportfertigung nach Vietnam gestützt. Die tatsächlich ausgezahlten ausländischen Direktinvestitionen erreichten im ersten Halbjahr 2026 mit 13,03 Milliarden USD den höchsten Wert für ein erstes Halbjahr in 5 Jahren[1]. Neue Werke erhöhen die Exporte von Fertigwaren sowie eingehende Lieferungen von Maschinen, Komponenten und Produktionsmaterialien, bevor die Exporttätigkeit ihre volle Reife erreicht. Die Federal Reserve berichtete, dass chinesische Unternehmen, die ihre Produktion nach Vietnam verlagern, weiterhin Vorleistungen über chinesische Liefernetzwerke beziehen. Diese Struktur schafft einen beidseitigen Containertransport zwischen Vietnam und regionalen Versorgungszentren, anstatt einer Nachfrage, die ausschließlich auf Endexporten in die Vereinigten Staaten oder nach Europa basiert. Elektronik, Maschinen und Textilien sind alle auf importierte Vorleistungen angewiesen, bevor Fertigprodukte vietnamesische Häfen verlassen, sodass die Schifffahrtsnachfrage mehrere Stufen des Fertigungszyklus umfasst.
Elektronikaproduktion stärkt internationale Schifffahrtsnachfrage
Die Elektronikaproduktion bleibt eine wichtige Frachtquelle für den vietnamesischen Seefrachtmarkt. Der Übergang von der Montage von Unterhaltungselektronik hin zu höherwertiger Halbleiterarbeit erhöht die Bedeutung zuverlässiger Fahrpläne, kontrollierter Handhabung und direkter Verbindungen zu wichtigen Zielmärkten. Foxconns Tochtergesellschaft Shunsin begann im Juni 2026 mit der Testproduktion integrierter Schaltkreise in Bac Giang, während ein weiteres Foxconn-Werk in Quang Ninh voraussichtlich später im Jahr 2026 den Betrieb aufnehmen sollte. Diese Investitionen fügen Fracht aus der Geräteinstallation und Komponenten sowie die fertigen Halbleiter- und Elektronikprodukte hinzu, die später exportiert werden. Sie verbinden auch das Wachstum von Hai Phong und Lach Huyen enger mit der Fertigungsaktivität im Landesinneren der Küste.
Ausbau von Tiefwasserhäfen erhöht die Schiffsabfertigungskapazität
Der Hafenausbau erhöht die Fähigkeit des vietnamesischen Seefrachtmarktes, größere Schiffe und mehr Direktanläufe zu bewältigen. Gemadept und CMA CGM begannen im April 2026 mit der Gemalink-Phase 2, mit geplanten Investitionen von 8,4 Billionen VND (336 Millionen USD), 450 Metern zusätzlicher Kailänge und einer Gesamtkapazität von über 3 Millionen TEU bis zum vierten Quartal 2027[2]. Das Projekt erweitert die Lagerfläche auf 44 Hektar und erhöht die Fähigkeit des Hafens, ein größeres Volumen an direkten Exportanläufen zu bedienen. Diese Investition ist wichtig, da Überlastung dazu führen kann, dass Verlader mit Unsicherheiten konfrontiert werden, selbst wenn Frachtanfrage und Schiffsfahrpläne stabil bleiben.
Digitalisierung des Zollwesens verbessert Frachtabfertigung und Transparenz
Digitale Zollverfahren können den administrativen Aufwand im gesamten vietnamesischen Seefrachtmarkt reduzieren. Die Zollbehörde bearbeitete vom 1. Januar bis zum 19. Juli 2026 insgesamt 75.897.137 Vorgänge elektronisch, davon wurden 99,98% online eingereicht. Am 1. Juni 2026 wurde bei der regionalen Unterbehörde III in Hai Phong ein zentralisiertes Abfertigungsmodell eingeführt, das es ermöglicht, eine bei einer Zollstelle eingereichte Erklärung physisch an einem anderen Hafen abzufertigen. Dies beseitigt eine geografische Einschränkung bei der Einreichung für nördliche Hersteller, deren Produktions-, Verwaltungs- und Versandstandorte möglicherweise nicht im selben Gebiet liegen. Dies kann besonders nützlich für Exporteure sein, die Dokumentation mit engen Schiffsabgabeterminen und regelmäßigen Fabrikversandplänen abstimmen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schiffsüberkapazität belastet Frachtpreise und Margen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Überlastung im Hafenhinterland erhöht Verzögerungen im Binnenverkehr | -0.8% | Nord- und Südvietnam | Mittelfristig (2–4 Jahre) |
| Containerungleichgewichte erhöhen Repositionierungskosten für Ausrüstung | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Binnenkonnektivität begrenzen die Effizienz des Hafennetzes | -0.4% | National, insbesondere das Rote-Fluss-Delta | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schiffsüberkapazität belastet Frachtpreise und Margen
Globale Schiffskapazitäten können das Umsatzwachstum im vietnamesischen Seefrachtmarkt begrenzen, selbst wenn die Frachtmengen steigen. Ein starker Anstieg der Containerflottenkapazität zwischen 2023 und 2025 verstärkte das Angebot auf den wichtigsten Ost-West-Routen. Die Transpacific-Raten fielen Mitte 2025 stark, bevor sie sich bis Juli 2026 erholten. Die Reedereien reagierten mit Leerfahrten, um die aktive Kapazität zu steuern, aber diese Maßnahme beseitigt nicht das zugrunde liegende Risiko von Überkapazitäten. Volatile Frachtpreise erschweren es Häfen, Reedereien und Logistikdienstleistern, Investitionen und Verträge zu planen. Der Effekt ist am deutlichsten für Betreiber, die auf Spotpreise oder gecharterte Schiffskapazitäten angewiesen sind, anstatt auf integrierte Terminal- und Netzwerkoperationen.
Überlastung im Hafenhinterland erhöht Verzögerungen im Binnenverkehr
Hafenseitige Investitionen lösen nicht vollständig die Einschränkungen im Binnenverkehr, die den vietnamesischen Seefrachtmarkt beeinflussen. Mehr als 98% der über Hai Phong bewegten Container werden auf dem Straßenweg transportiert. Der Elektronikkorridor Bac Ninh–Bac Giang steht in Spitzenversandzeiten unter wiederkehrendem Druck, was die Planbarkeit des Timings von Fabrik zu Schiff erschweren kann. Verlader können mit zusätzlichen Lagerbeständen, längeren Puffern oder der Nutzung alternativer Häfen reagieren. Diese Kosten können den Wert schnellerer Terminaloperationen mindern, wenn die Binnenkonnektivität nicht Schritt hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart: Containerisierung unterstützt den elektronikgeführten Handel
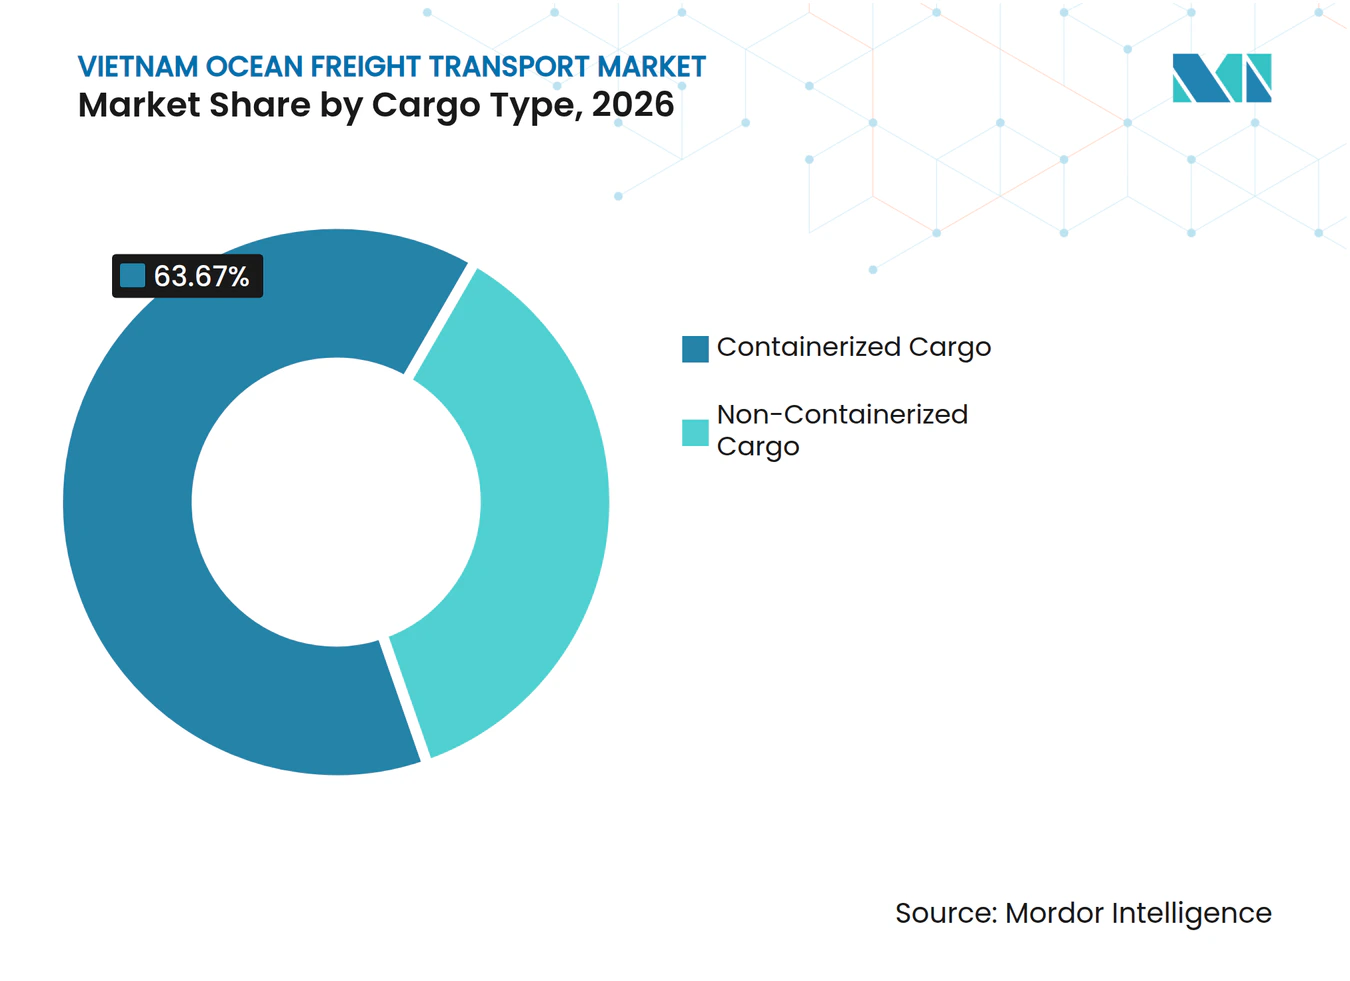
Containerisierte Ladung macht im Jahr 2026 63,67% des Marktanteils des vietnamesischen Seefrachtmarktes aus, gestützt durch Exporte von Elektronik, Möbeln, Bekleidung und Schuhen. Standard-Trockencontainer bewältigen allgemeine Exportsendungen, während Kühlcontainer Meeresfrüchte und andere temperaturempfindliche Waren bedienen. Vietnams Containerexporte in die Vereinigten Staaten zeigten von Januar bis Anfang August 2026 eine starke Dynamik, gestützt durch anhaltende Nachfrage und konstant hohe wöchentliche Buchungsvolumina. Der verlängerte Zeitraum erhöhter Sendungen deutet auf belastbare Handelsströme hin und unterstreicht Vietnams wachsende Bedeutung als Fertigungs- und Exportdrehscheibe für den US-Markt. Wachsende Volumina unterstützen die Nachfrage nach direkten Langstrecken-Hafenanlaufstellen, während Gemalink Phase 2 und zusätzliche Lach-Huyen-Liegeplätze voraussichtlich nach 2027 die Kaiverfügbarkeit verbessern werden. Im Jahr 2026 empfahl VASEP die Entwicklung einer inländischen Kühlcontainerflotte und hob damit die anhaltende Abhängigkeit von ausländischen Reedereien für spezialisierte Ausrüstung hervor.
Nicht-containerisierte Ladung wird voraussichtlich bis 2031 eine CAGR von 6,34% verzeichnen, gestützt durch industrielle Diversifizierung und Nachfrage nach Schüttgut-, Flüssiggut-, Stückgut- und allgemeinem Frachttransport. Spezialisierte Projektfrachtanlagen und schwache Binnenkonnektivität schränken jedoch die kurzfristige Effizienz weiterhin ein. Die Verbesserung der Hafeninfrastruktur und der Binnenkonnektivität wird wichtig sein, um die Bewegung dieser Frachtarten zu unterstützen und sich entwickelnde industrielle Frachtanforderungen zu erfüllen.



Nach Endverbraucherbranche: Elektronik führt, während Gesundheitswesen am schnellsten wächst
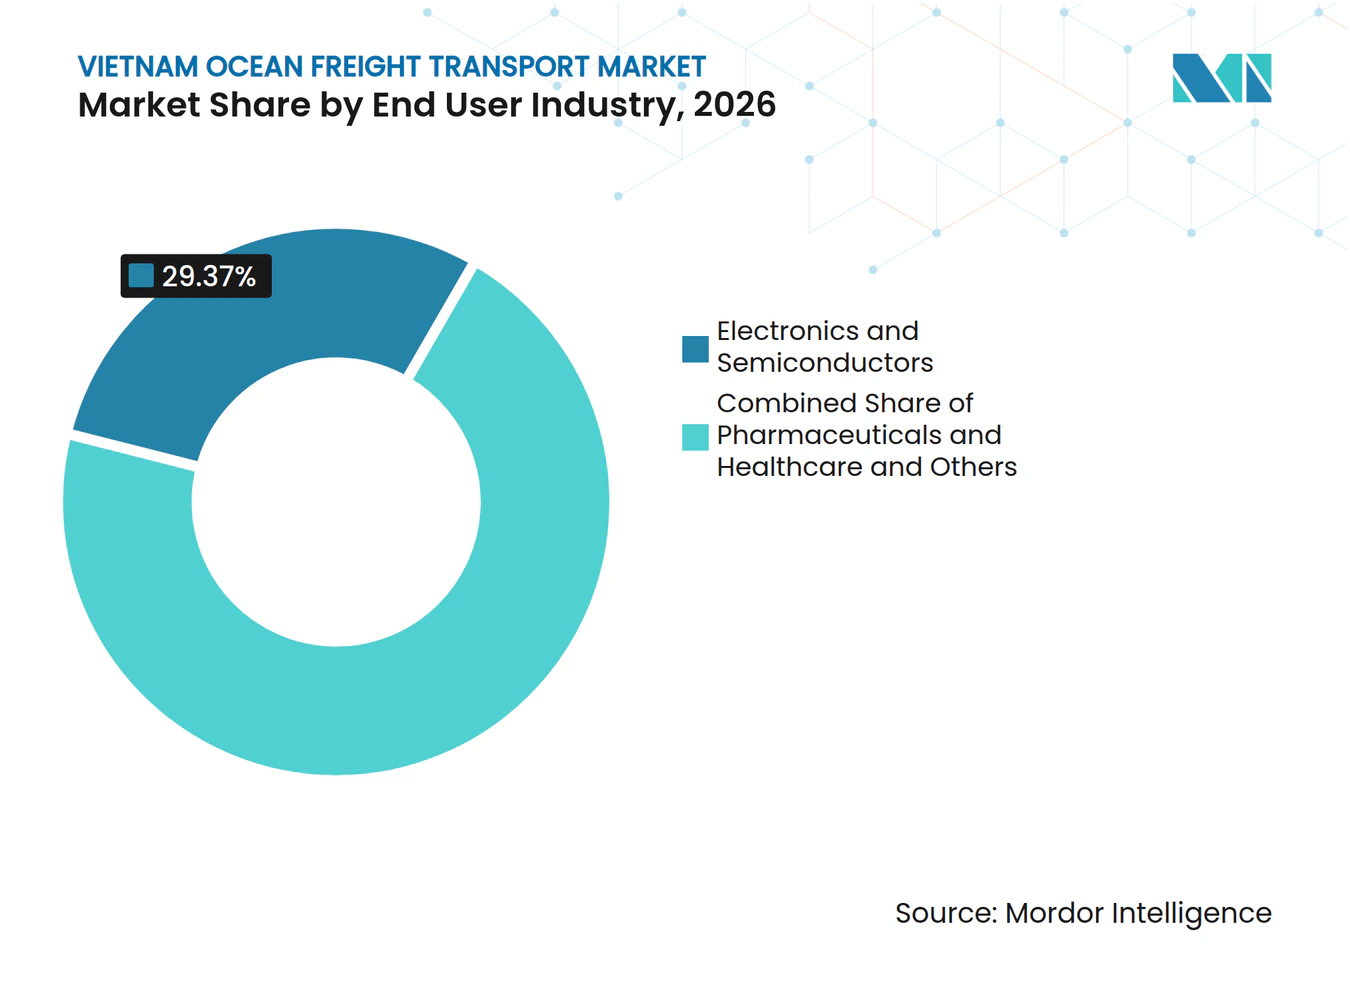
Elektronik und Halbleiter machen im Jahr 2026 29,37% der Marktgröße des vietnamesischen Seefrachtmarktes aus, gestützt durch die Elektronikafertigungs- und Exportaktivitäten des Landes. Elektronikproduzenten sind auf zuverlässige Fahrpläne angewiesen, da Komponentenimporte und Fertigwarenexporte oft kurzen Produktionszyklen folgen. Vietnams Elektronik- und Halbleiterexporte erreichten im Jahr 2025 einen Wert von 107,75 Milliarden USD. Angesichts des hohen Wertes dieser Sendungen können Servicezuverlässigkeit und planbare Terminalfenster ebenso wichtig sein wie Frachtpreise, was Reedereien mit direkten Vietnam-Diensten und konsistenten Fahrplänen zugute kommt.
Für Pharmazeutika und Gesundheitswesen wird bis 2031 eine CAGR von 7,29% prognostiziert, angetrieben durch die Nachfrage nach temperaturgesteuertem Transport, kontinuierlicher Überwachung und Frachtabwicklungsprozessen, die die Produktintegrität über den Hafen hinaus aufrechterhalten. BIP-konforme maritime Logistik könnte Sendungen zwischen Vietnam und Überseemärkten unterstützen. Auch andere Endverbrauchersegmente tragen zur Frachtanfrage bei. Chemikalien und Petrochemikalien erzeugen Ströme von Harzen, Kunststoffen und Lösungsmitteln neben raffinerieverwandten Exporten, während Lebensmittel und Getränke auf Kühlcontainer angewiesen sind. Einzelhandel und E-Commerce unterstützen Konsolidierung und Zolllager, während Automobilkomponenten, Baumaterialien und landwirtschaftliche Betriebsmittel dazu beitragen, die Frachtmengen in schwächeren Elektronikzyklen zu diversifizieren.

Geografische Analyse
Südvietnam hält im Jahr 2026 einen Anteil von 51,34%, gestützt durch die Fertigungskonzentration rund um Ho-Chi-Minh-Stadt und Ba Ria-Vung Tau. Cai Mep–Thi Vai kann Schiffe der 24.000-TEU-Klasse auf tiefen natürlichen Tiefgängen empfangen. Vietnam genehmigte am 16. Januar 2025 den internationalen Umschlaghafen Can Gio mit einem Ziel von 4,8 Millionen TEU bis 2030 und bis zu 16,9 Millionen TEU bis 2047Regierungsportal der Sozialistischen Republik Vietnam, „Regierung genehmigt Investitionspolitik für das Projekt des internationalen Umschlaghafens Can Gio,” Regierungsportal der Sozialistischen Republik Vietnam, Januar 3,>[3]. Gemalink Phase 2 und der angeschlossene CMIT-TCTT-Liegeplatz fügen Kapazität in derselben Region hinzu.
Nordvietnam wird voraussichtlich bis 2031 eine CAGR von 7,53% verzeichnen, die schnellste Rate unter den geografischen Gebieten im vietnamesischen Seefrachtmarkt. Hai Phong und Lach Huyen bedienen Hersteller im Elektronikkorridor Bac Ninh und Bac Giang. Lach Huyen verzeichnete Anfang 2026 eine starke Volumendynamik, während der erhebliche Durchsatz von Hai Phong im ersten Halbjahr seine Position als wichtiges maritimes Gateway in Nordvietnam unterstreicht. Zusammen deuten diese Trends auf steigende Handelsaktivitäten und eine stärkere Hafenkapazität in der Region hin. PSA Vietnam und LHF planen 4,5 Millionen TEU Kapazität über die Liegeplätze 9 bis 12. Die zentralisierte Abfertigung kann den Verfahrensaufwand für berechtigte Exporteure weiter reduzieren.
Zentralvietnam bleibt im Jahr 2026 der kleinste Beitragszahler und ist hauptsächlich auf Zubringer-, Schüttgut- und Stückgutfracht angewiesen. Stahl, Maschinen und Bekleidungsproduktion bilden seine aktuelle Frachtbasis. Ein Großteil der containerisierten Fracht wurde historisch über südliche Gateways abgewickelt, was Umschlags- und Transitzeiten erhöht. Direktanläufe könnten die Frachtökonomie der Region schrittweise verbessern, wenn die unterstützende Verkehrsinfrastruktur parallel dazu entwickelt wird.
Wettbewerbslandschaft
Marktkonzentration
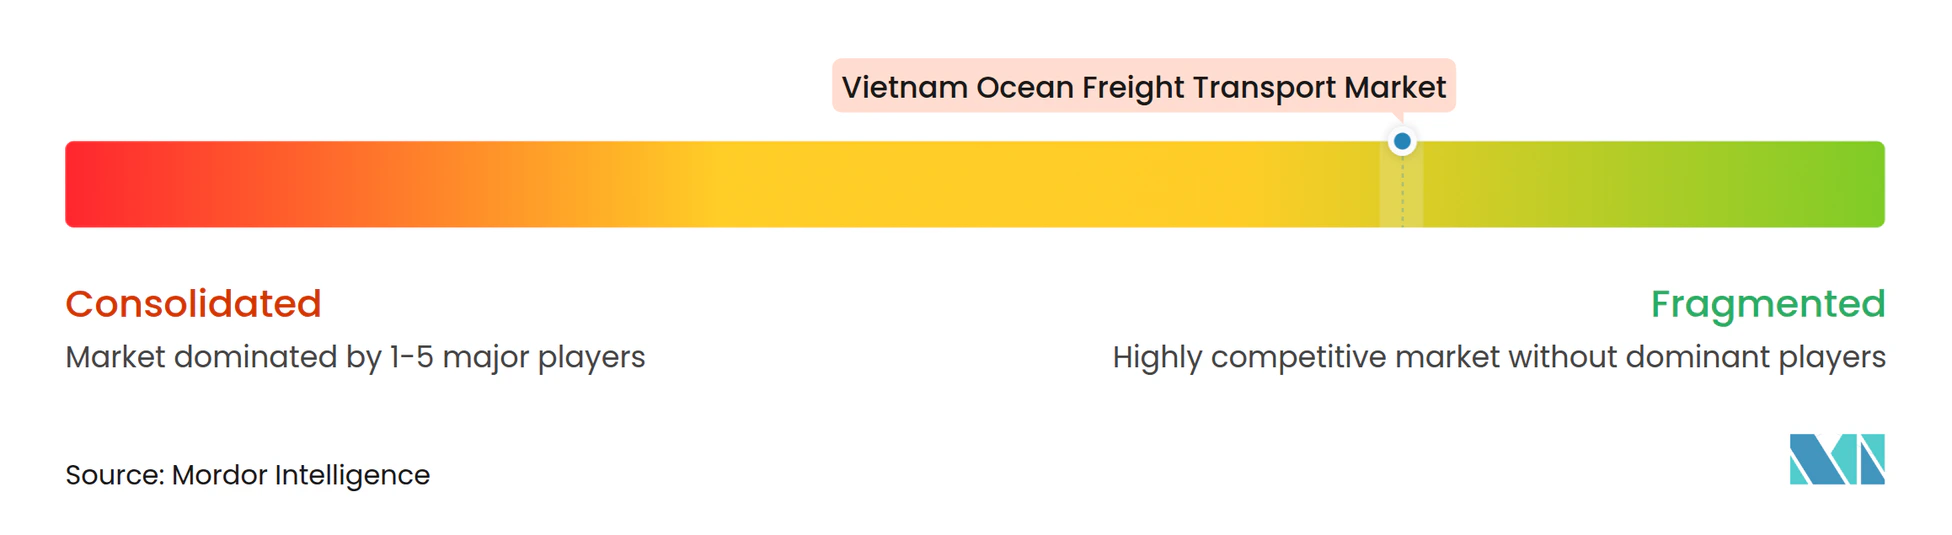
Der vietnamesische Seefrachtmarkt ist fragmentiert zwischen globalen Hauptlinienbetreibern und inländischen Hafen-, Logistik- und Speditionsunternehmen. Die Ocean Alliance, die Gemini Cooperation und die Premier Alliance betreiben wichtige Transpacific- und Asien-Europa-Kapazitäten von Vietnam aus. Der Terminalzugang ist seit dem Ende der Maersk-MSC-2M-Allianz im Februar 2025 wichtiger geworden. Reedereien können Kapitalbeteiligungen nutzen, um den Zugang zu Liegeplätzen in Stoßzeiten zu verbessern. CMA CGM betreibt 29 wöchentliche Dienste in 7 vietnamesischen Häfen. Die Gemalink-Phase-2-Partnerschaft und der Mekong Transpacific Express demonstrieren die Verbindung zwischen Terminalinvestitionen und Netzwerkabdeckung.
VIMC, Gemadept, Hai An und Viconship erweitern ihre Rollen in den Bereichen Häfen, Schifffahrt und Logistik. Gemadepts Strategie 2026 bis 2030 geht über Terminals hinaus in Richtung des maritimen Ökosystems. Hai An und Viconship gründeten im August 2025 Hai An Green Shipping Lines für innerasiatische Dienste mit umweltfreundlichen Containerschiffen[4]. Viconship hält 60% dieses Gemeinschaftsunternehmens und Hai An 40%. Viconship erwarb im März 2026 außerdem einen 65%-Anteil an Harbour City Co. Ltd. und stärkte damit seine Position in der Nähe der Hafenaktivitäten von Hai Phong.
Netzwerkqualität, Terminalzugang, Ausrüstungsverfügbarkeit und Sendungstransparenz sind zentrale Wettbewerbsfaktoren. Maersk startete am 16. Juni 2026 seinen TPX-Dienst von CMIT aus, mit einer Rotation Cai Mep–Busan–Long Beach. Hai Ans HACT-Tochtergesellschaft startete im September 2026 den CVI-Dienst, der Nansha, Hai Phong, Port Klang und Chennai verbindet.
Marktführer der vietnamesischen Seefrachtbranche
-
Mediterranean Shipping Company (MSC)
-
A.P. Moller - Maersk
-
CMA CGM
-
Vietnam Maritime Corporation (VIMC)
-
Gemadept Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: CMIT und TCTT nahmen den kommerziellen Betrieb an ihrem miteinander verbundenen 1.200-Meter-Liegeplatz auf und verbesserten damit die betriebliche Flexibilität bei der Liegeplanung und der Abfertigung großer Schiffe.
- September 2026: Die Hai-An-Transport-Tochtergesellschaft HACT startete den CVI-Dienst, Vietnams erste von einem Betreiber betriebene Direktverbindung, die Nansha, Hai Phong, Port Klang und Chennai über M/V HAIAN BETA mit 1.781 TEU verbindet.
- Mai 2026: ZIM startete den transpacifischen ZXB-Dienst am HTIT Hai Phong und verband Vietnam direkt mit den Häfen an der US-Ostküste mit dem LNG-betriebenen ZIM MOUNT RAINIER mit 15.124 TEU.
- Mai 2026: CMA CGM startete den Mekong Transpacific Express mit der Jungfernfahrt der APL DANUBE als dedizierten wöchentlichen Dienst zwischen Vietnam und der US-Westküste.
Berichtsumfang des vietnamesischen Seefrachtmarktes
| Containerisierte Ladung | Trockenfracht |
| Kühlgut | |
| Nicht-containerisierte Ladung | Trockenschüttgut |
| Flüssigschüttgut | |
| Stückgut und allgemeine Ladung |
| Elektronik und Halbleiter |
| Chemikalien und Petrochemikalien |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Sonstige |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Frachtart | Containerisierte Ladung | Trockenfracht |
| Kühlgut | ||
| Nicht-containerisierte Ladung | Trockenschüttgut | |
| Flüssigschüttgut | ||
| Stückgut und allgemeine Ladung | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Chemikalien und Petrochemikalien | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Sonstige | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Seefrachttransport in Vietnam?
Der vietnamesische Seefrachtmarkt wird voraussichtlich von 2027 bis 2032 eine CAGR von 5,76% verzeichnen und bis 2032 einen Wert von 8,86 Milliarden USD erreichen.
Welche Frachtart hat den größten Anteil in Vietnam?
Containerisierte Ladung hielt im Jahr 2026 einen Anteil von 63,67%, gestützt durch Exporte von Elektronik, Möbeln, Bekleidung und Schuhen.
Welches Endverbrauchersegment wächst am schnellsten?
Pharmazeutika und Gesundheitswesen werden voraussichtlich bis 2031 eine CAGR von 7,29% verzeichnen, gestützt durch den Bedarf an temperaturgesteuertem Transport.
Welche vietnamesische Region führt bei der Seefrachtaktivität?
Südvietnam hielt im Jahr 2026 einen Anteil von 51,34%, gestützt durch Cai Mep–Thi Vai und den Industriegürtel Ho-Chi-Minh-Stadt und Ba Ria-Vung Tau.
Warum wächst Nordvietnam schneller als andere Regionen?
Nordvietnam wird voraussichtlich bis 2031 eine CAGR von 7,53% verzeichnen, aufgrund der Elektronikaproduktion rund um Bac Ninh, Bac Giang, Hai Phong und Lach Huyen.
Welche Faktoren hemmen das maritime Frachtswachstum in Vietnam?
Schiffsüberkapazitäten können die Frachtpreise unter Druck setzen, während die Straßenabhängigkeit rund um Hai Phong die Bewegung von Containern von Fabriken zu Häfen verzögern kann.