
Taille et part du marché de la toiture commerciale au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
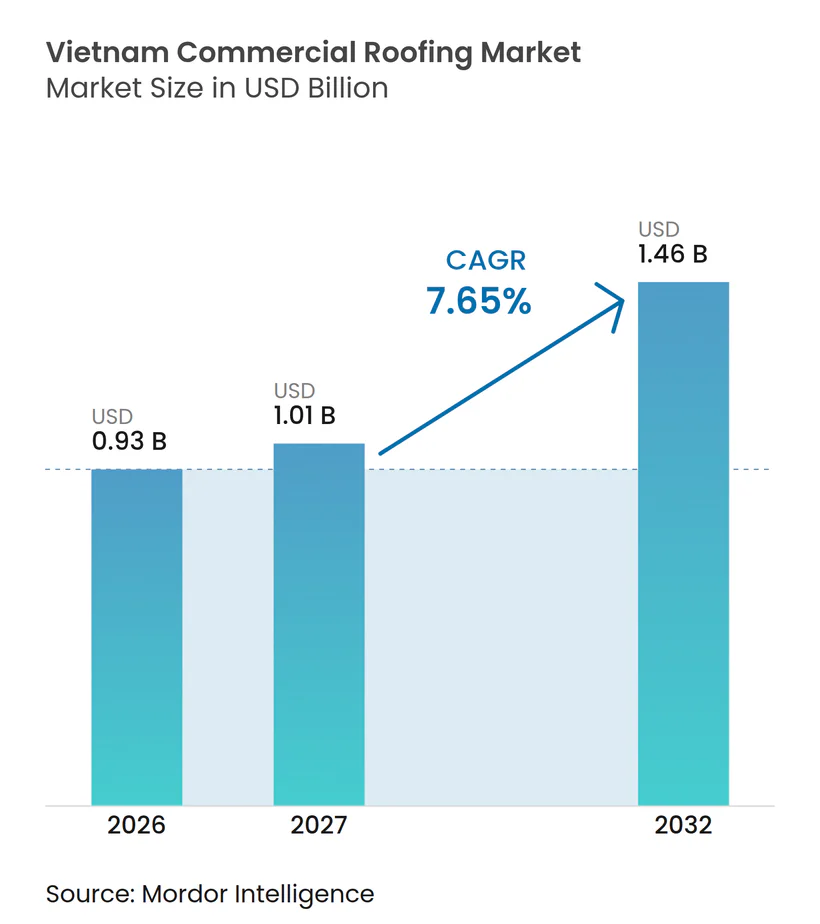
| Taille du marché de l'année de base (2026) | 0.93 Milliards de dollars |
| Taille du Marché (2027) | 1.01 Milliards de dollars |
| Taille du Marché (2032) | 1.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.65 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale au Vietnam par Mordor Intelligence
La taille du marché de la toiture commerciale au Vietnam devrait passer de 0,93 milliard USD en 2026 à 1,01 milliard USD en 2027 et atteindre 1,46 milliard USD d'ici 2032, avec un CAGR de 7,65 % sur la période 2027-2032.
La construction industrielle, les installations logistiques et les projets de développement commercial constituent la principale base de demande du marché de la toiture commerciale au Vietnam. L'investissement public et la construction d'usines élargissent le nombre de projets nécessitant des systèmes de toiture durables, notamment dans le sud et dans les corridors industriels établis. La décision antidumping d'août 2025 sur l'acier revêtu modifie la tarification des matériaux et soutient les producteurs nationaux dans le segment standard de la toiture métallique. Parallèlement, les propriétaires d'usines et les locataires internationaux accordent une importance croissante à l'isolation, à l'étanchéité, à la résistance au vent et aux performances énergétiques. Cela favorise les fournisseurs capables de proposer des systèmes techniques, un soutien à l'installation et des garanties produits claires.
Principaux enseignements du rapport
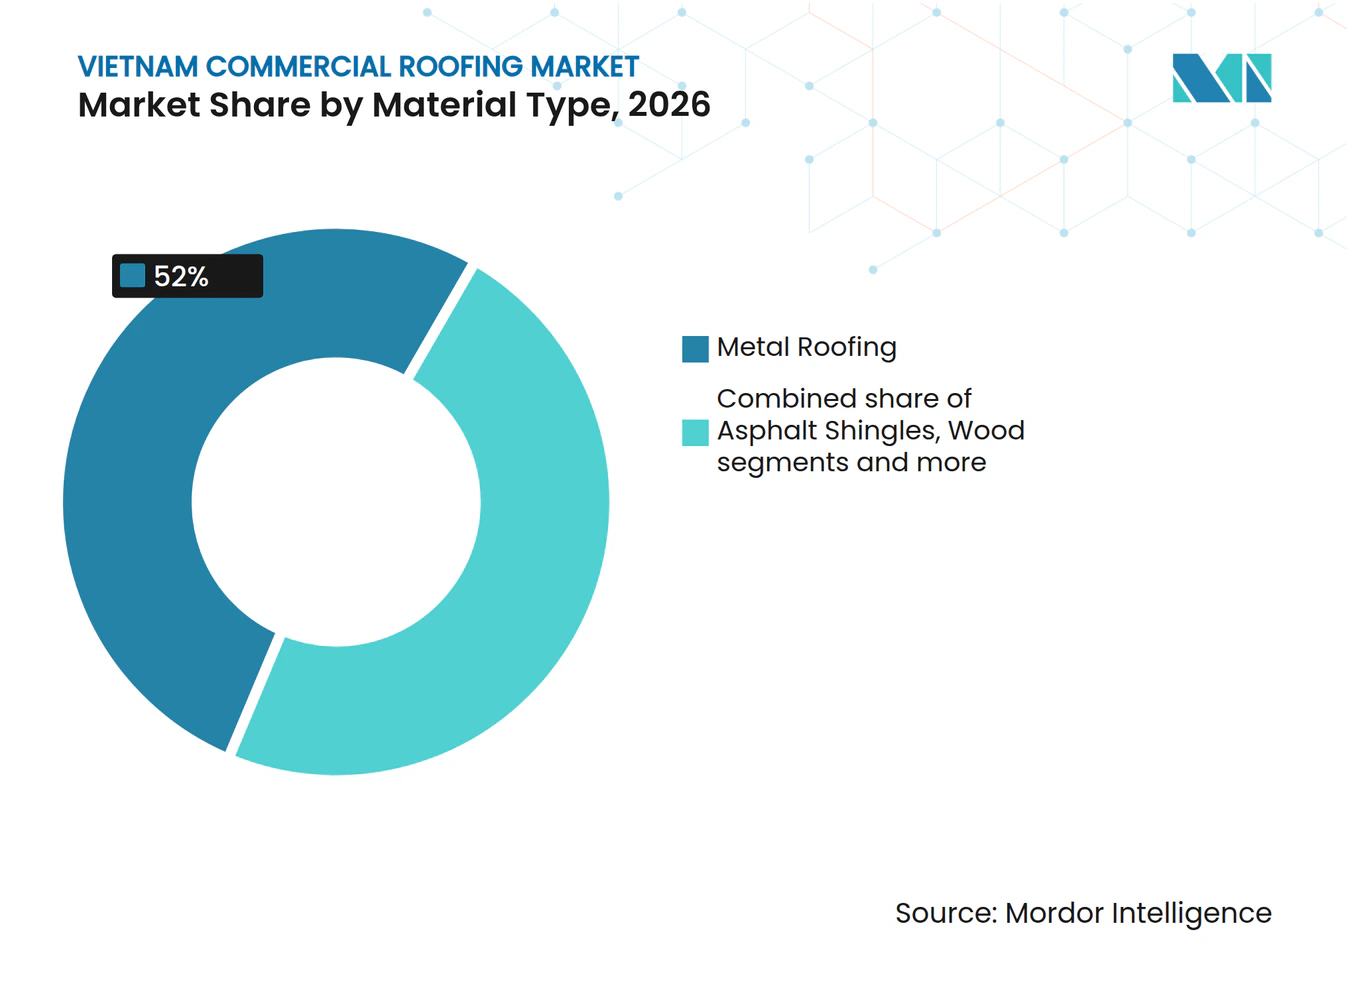
- Par type de matériau, la toiture métallique détenait 52,00 % de la part du marché de la toiture commerciale au Vietnam en 2026, tandis que les membranes monocouches devraient croître à un CAGR de 10,00 % jusqu'en 2032.
- Par type de construction, la nouvelle construction détenait 74,00 % de la part du marché de la toiture commerciale au Vietnam en 2026 et devrait se développer à un CAGR de 9,80 % jusqu'en 2032.
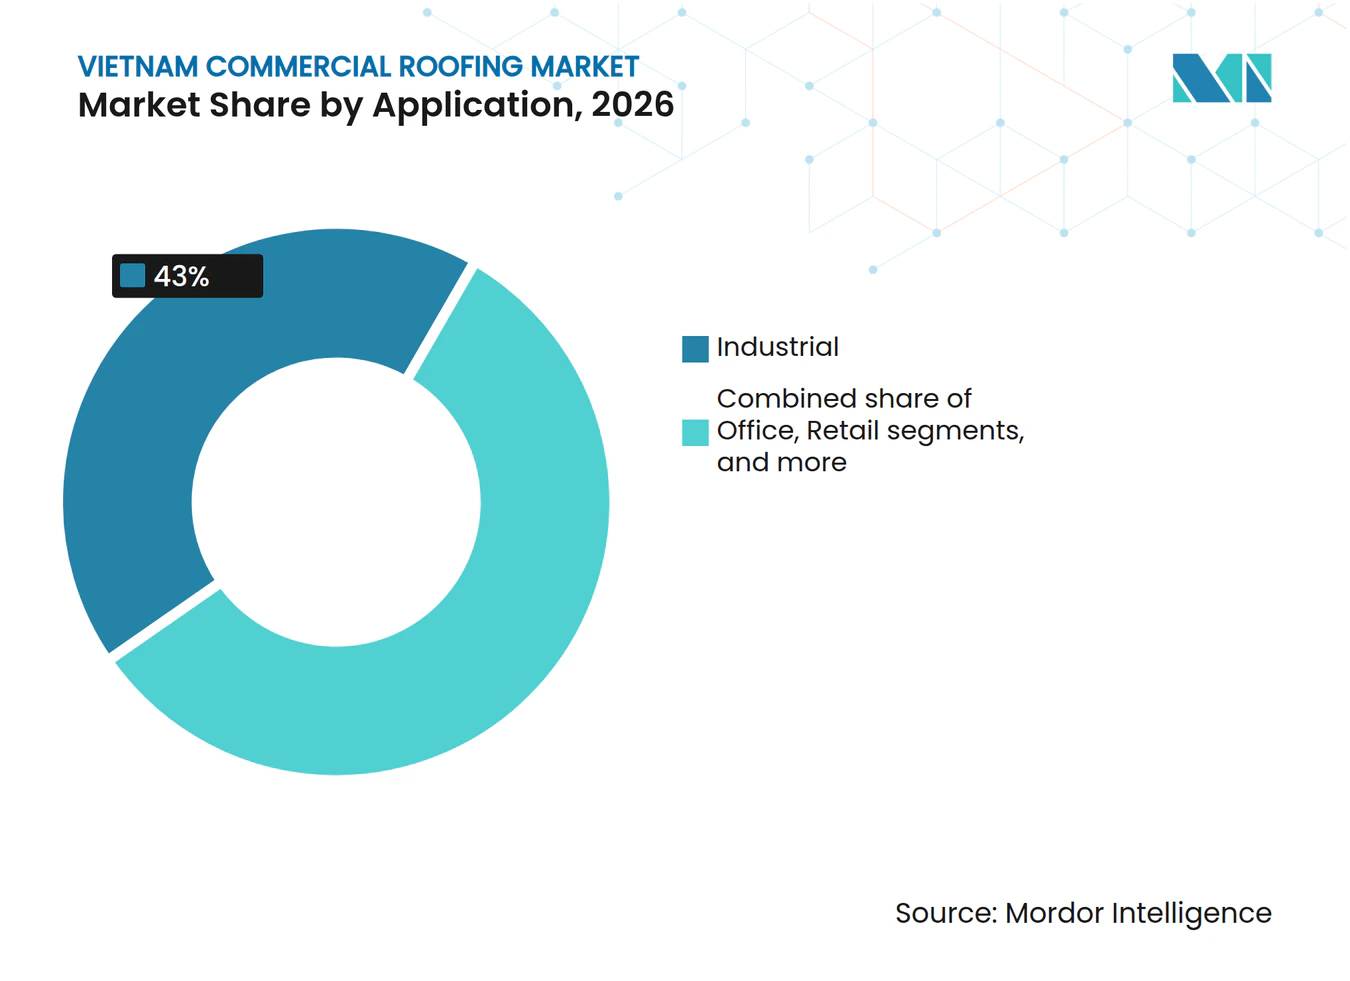
- Par application, les installations industrielles représentaient 43,00 % de la taille du marché de la toiture commerciale au Vietnam en 2026 et devraient croître à un CAGR de 10,20 % jusqu'en 2032.
- Par géographie, Hô-Chi-Minh-Ville détenait 31,00 % de la taille du marché de la toiture commerciale au Vietnam en 2026 et devrait se développer à un CAGR de 10,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des parcs industriels et de la fabrication orientée à l'exportation | +2.0% | National, plus fort à Hô-Chi-Minh-Ville, Binh Duong et Dong Nai | Moyen terme (2 à 4 ans) |
| Développement d'usines dans le cadre d'investissements directs étrangers | +1.8% | National, avec une activité dans les provinces industrielles du nord | Moyen terme (2 à 4 ans) |
| Construction d'entrepôts de traitement des commandes e-commerce et d'entrepôts frigorifiques | +1.4% | Sud du Vietnam, notamment Long An, Dong Nai et Binh Duong | Court terme (≤ 2 ans) |
| Adoption de bâtiments préfabriqués | +1.2% | National, avec des gains précoces à Hô-Chi-Minh-Ville, Hanoï et dans les provinces industrielles | Moyen terme (2 à 4 ans) |
| Spécifications de toiture pour typhons, moussons et forte humidité | +0.7% | National, notamment dans les provinces côtières, Hô-Chi-Minh-Ville et Da Nang | Long terme (≥ 4 ans) |
| Production locale de systèmes de toiture métallique et d'isolation | +0.5% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des parcs industriels et de la fabrication orientée à l'exportation
Le développement des parcs industriels est une source directe de demande pour le marché de la toiture commerciale au Vietnam, car chaque usine, entrepôt et bâtiment de services nécessite des systèmes de toiture et de bardage. Vietnam Plus a rapporté que Hung Yen a lancé les travaux de 10 parcs et zones industriels en septembre 2026, avec un investissement combiné de 701,7 millions USD[1]. Les nouveaux projets créent une demande pour des panneaux métalliques, des bardages isolés, des ventilations de faîtage et des systèmes d'étanchéité. Les locataires des secteurs de l'électronique, des semi-conducteurs et de la fabrication de précision exigent également un contrôle thermique et une résistance à la condensation plus importants que les usines textiles conventionnelles. Ces exigences soutiennent l'utilisation de panneaux isolés, de revêtements réfléchissants et de systèmes de membranes dans les installations à spécifications élevées. Le mélange qui en résulte peut augmenter la valeur de la toiture par mètre carré, même lorsque l'activité de construction est concentrée dans des formats d'usines standard.
Développement d'usines dans le cadre d'investissements directs étrangers
Les investissements directs étrangers continuent de soutenir la construction d'usines et le marché de la toiture commerciale au Vietnam. Becamex IDC et Sembcorp Development ont signé 4 protocoles d'accord en mars 2025 pour étendre le réseau du Parc industriel Vietnam-Singapour à Hung Yen, Hai Phong, Hai Duong et Binh Duong. Le réseau a également reçu des approbations pour des parcs industriels supplémentaires à Haiphong, Nghe An, Hue, Ha Nam et Hô-Chi-Minh-Ville. Les grandes installations soutenues par des capitaux étrangers exigent généralement une qualité documentée, des performances thermiques et une résistance aux intempéries. L'usine LEGO du Parc industriel Vietnam-Singapour III a utilisé un système de toiture en polyoléfine thermoplastique avec plus de 750 000 fixations à rondelles tubulaires EJOT, illustrant la demande pour des assemblages de toiture plus spécialisés[2]. Les parcs industriels à développement progressif créent également une séquence de demande plus régulière, depuis les coques d'usines initiales jusqu'aux bureaux, équipements et travaux de remplacement ultérieurs.
Construction d'entrepôts de traitement des commandes e-commerce et d'entrepôts frigorifiques
Les projets d'entrepôts frigorifiques et de traitement des commandes créent des exigences à plus haute valeur ajoutée pour le marché de la toiture commerciale au Vietnam. LOTTE Global Logistics Vietnam a débuté la construction d'un centre de chaîne du froid de 34 millions USD à Dong Nai en mars 2025, et l'installation a commencé ses opérations en mai 2026. Igarashi Vietnam a lancé un complexe d'entrepôts frigorifiques haute technologie et d'entrepôts secs au Parc industriel Long Hau en décembre 2025, avec la première phase prévue pour achèvement au premier trimestre 2027[3]. Les bâtiments frigorifiques nécessitent des pare-vapeur, une continuité de l'isolation et un contrôle de la condensation au niveau de la jonction toiture-mur. Ces conditions favorisent les membranes fixées mécaniquement, les panneaux métalliques isolés et les systèmes sandwich composites. Les exigences techniques rendent cette activité de construction importante pour les fournisseurs d'assemblages de toiture complets plutôt que de simples panneaux. Elles augmentent également la valeur accordée aux équipes d'installation qualifiées et à une couverture de garantie fiable.
Adoption de bâtiments préfabriqués
Les bâtiments préfabriqués soutiennent la demande de toiture car le choix de la toiture est étroitement lié à la conception de la charpente métallique. Les panneaux métalliques à joint debout conviennent à ces bâtiments car l'installation par clips peut accommoder les mouvements thermiques et les soulèvements dus au vent sans exercer de contraintes sur les connexions des pannes. Le système LokSeam de Pebsteel est certifié pour des vitesses de vent allant jusqu'à 300 kilomètres par heure, ce qui est pertinent pour les projets exposés au Vietnam. L'adoption plus large de ce format donne aux entrepreneurs en conception-construction plus d'influence sur les spécifications des matériaux. Cela peut réduire les substitutions au niveau des projets par des fournisseurs de matériaux génériques. Cela favorise également les entreprises qui combinent les services de structure, de toiture, de bardage et d'installation. Le marché de la toiture commerciale au Vietnam bénéficie donc non seulement de volumes de construction plus élevés, mais aussi de spécifications de systèmes plus standardisées.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interruptions d'installation dues aux moussons et aux typhons | -1.2% | National, notamment dans les provinces côtières du centre, Hô-Chi-Minh-Ville et Da Nang | Moyen terme (2 à 4 ans) |
| Qualité inégale des substrats dans les projets à construction rapide | -0.8% | National, notamment dans les villes de niveau 2 et 3 et les parcs industriels à construction rapide | Court terme (≤ 2 ans) |
| Droits d'importation sur les membranes et revêtements spéciaux | -0.7% | National | Moyen terme (2 à 4 ans) |
| Pénurie d'applicateurs certifiés en dehors des grandes villes | -0.6% | En dehors de Hô-Chi-Minh-Ville, Hanoï et Da Nang | Long terme (≥ 4 ans) |
| Application inégale des garanties selon les projets | -0.5% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interruptions d'installation dues aux moussons et aux typhons
Les conditions météorologiques saisonnières limitent les fenêtres d'installation pour le marché de la toiture commerciale au Vietnam, notamment dans les provinces du centre et du sud. Les pluies torrentielles et les typhons peuvent retarder les travaux, réduire la productivité de la main-d'œuvre et augmenter le risque de mauvaise qualité d'installation. Les projets achevés avant les délais pré-mousson peuvent être davantage exposés au décrochage des panneaux et aux infiltrations d'eau. Les normes de construction du Vietnam fixent des exigences en matière de charges de vent et de conditions d'exposition qui affectent la fixation de la toiture, les profils de joints et la conception du bardage. Les entrepreneurs peuvent être contraints de choisir entre retarder la livraison et travailler dans des fenêtres météorologiques étroites. Cette pression peut augmenter les réclamations au titre des garanties et réduire les marges dans l'ensemble de la chaîne d'approvisionnement.
Qualité inégale des substrats dans les projets à construction rapide
Des calendriers de construction accélérés peuvent entraîner un alignement irrégulier des pannes, un manque de planéité du tablier et une préparation insuffisante de la surface avant la pose de la toiture. Cela est particulièrement difficile pour les membranes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle, car leurs systèmes nécessitent des conditions de substrat contrôlées. L'humidité tropicale rend ces conditions de chantier plus difficiles à gérer. Les entrepreneurs doivent souvent prévoir des allocations de main-d'œuvre supplémentaires lorsque la préparation de la surface est incertaine. La responsabilité en matière de garantie peut également faire l'objet de litiges entre les applicateurs de toiture et les entrepreneurs en structure. Ces risques peuvent conduire les projets sensibles aux prix à choisir des systèmes de panneaux métalliques plus simples plutôt que des assemblages de membranes haut de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la toiture métallique en tête, les membranes en accélérationLa toiture métallique détenait 52,00 % du marché de la toiture commerciale au Vietnam en 2026, soutenue par la capacité sidérurgique nationale et son adéquation avec les charpentes de bâtiments préfabriqués. La décision antidumping d'août 2025 a imposé des droits allant jusqu'à 37,13 % sur l'acier revêtu chinois et jusqu'à 15,67 % sur les produits sud-coréens. Cette décision améliore la position relative des producteurs nationaux dans les grades de toiture standard. Hoa Sen Group a lancé son panneau Mag Shield en alliage zinc-aluminium-magnésium en août 2025, indiquant que le produit présente une résistance à la corrosion 3 à 5 fois supérieure à celle de l'acier galvanisé conventionnel. L'entreprise a distribué le produit dans plus de 126 magasins Hoa Sen Home dans les 15 jours suivant le lancement, témoignant d'une orientation vers des produits à plus haute valeur ajoutée plutôt que vers le seul volume.
Les membranes monocouches devraient être le groupe de matériaux à la croissance la plus rapide, avec un CAGR de 10,00 % jusqu'en 2032. Les systèmes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle sont adaptés aux toitures grandes, plates et sensibles aux performances. Le projet de l'usine LEGO au Parc industriel Vietnam-Singapour III a utilisé un assemblage de membrane en polyoléfine thermoplastique pour la gestion de l'humidité et de la dilatation thermique. Les membranes bitumineuses restent pertinentes pour la rertoiture et les bâtiments à budget limité, car leurs méthodes d'installation sont plus largement disponibles. Les tuiles en argile et en béton, les bardeaux d'asphalte et le bois servent à des usages architecturaux plus restreints tels que les complexes hôteliers, les travaux patrimoniaux et les bâtiments commerciaux décoratifs.



Par type de construction :
les nouvelles constructions stimulent la demande structurelleLa nouvelle construction représentait 74,00 % du marché de la toiture commerciale au Vietnam en 2026 et devrait croître à un CAGR de 9,80 % jusqu'en 2032. Les décaissements d'investissements publics ont atteint 13,5 milliards USD au premier semestre 2026, soutenant les transports, les équipements publics et les activités de construction connexes. Les coques d'usines, les installations logistiques, les aéroports et les projets commerciaux soutiennent la taille du marché de la toiture commerciale au Vietnam pour la nouvelle construction. Le consortium HANTA2 a remporté le lot n° 1 du terminal de fret de 128,1 millions USD à l'aéroport international de Long Thanh en septembre 2025, où le périmètre d'intervention d'ATAD en acier de structure et bardage couvrait 8,4 hectares de surface de plancher brute. Les projets de cette envergure nécessitent une coordination entre les fournisseurs d'acier de structure, de bardage et de toiture.
La rertoiture et le remplacement restent des composantes plus modestes mais importantes de la demande. Les premières installations industrielles de Binh Duong et Dong Nai fonctionnent depuis plusieurs décennies et nécessiteront des systèmes de remplacement à mesure que les panneaux de toiture vieillissent dans des conditions humides. Ces travaux requièrent des compétences différentes de celles de la construction sur terrain vierge, car l'installation doit se dérouler autour d'installations en exploitation. Ce segment peut favoriser les entrepreneurs disposant d'une gestion de projet en place, d'équipes qualifiées et d'un historique de garanties documenté. Il soutient la demande de membranes et de revêtements lorsque les propriétaires de bâtiments cherchent à prolonger la durée de vie plutôt qu'à procéder à un remplacement complet.
Par application :
les installations industrielles donnent le rythmeLes applications industrielles représentaient 43,00 % du marché de la toiture commerciale au Vietnam en 2026 et devraient croître à un CAGR de 10,20 % jusqu'en 2032. Les projets de fabrication orientée à l'exportation et de logistique produisent plus de surface de toiture que les développements de bureaux et de commerce de détail. Les bâtiments industriels nécessitent également des niveaux plus élevés de ventilation, de performances thermiques et de résistance aux intempéries. Le projet d'usine-service KIZUNA GOLD utilise une solution combinée de toiture MR-24, de charpentes structurelles Butler et de plancher composite BONDEK II, avec un objectif de certification Leadership in Energy and Environmental Design Gold. Ce type de spécification intégrée rend la certification, la qualité d'installation et le soutien technique des critères d'approvisionnement importants.
Les bâtiments commerciaux continuent d'utiliser des structures en acier préfabriqué et des toitures métalliques, car les promoteurs accordent de l'importance à la rapidité de construction et à la maîtrise des coûts. Les projets de bureaux utilisent souvent des membranes réfléchissantes, des systèmes d'étanchéité et des solutions de façade intégrées lorsque les performances environnementales sont importantes. L'offre de bureaux de grade A à Hô-Chi-Minh-Ville devrait passer de 1,7 million de mètres carrés en 2026 à 2 millions de mètres carrés d'ici 2030. Les centres de données, les hôpitaux et les installations de transformation alimentaire nécessitent également une étanchéité et un contrôle thermique plus importants que les structures commerciales standard. Le segment industriel reste la principale base de volume, tandis que les autres applications élargissent la demande pour des assemblages spécialisés.

Analyse géographique
Hô-Chi-Minh-Ville détenait 31,00 % du marché de la toiture commerciale au Vietnam en 2026 et devrait croître à un CAGR de 10,50 % jusqu'en 2032. La ville et ses provinces environnantes combinent fabrication, logistique de chaîne du froid, usines-services et projets commerciaux de haute qualité. UOB Vietnam a commencé la construction d'un siège social de 36 étages d'une valeur de 450 millions USD dans la zone du Centre financier international du Vietnam en juillet 2026. Long An, Dong Nai, Binh Duong et Tay Ninh étendent la zone de demande effective de la ville.
Hanoï est la deuxième géographie en importance, soutenue par l'activité industrielle à Bac Ninh, Hung Yen, Bac Giang et Hai Phong. Bac Ninh a obtenu l'approbation de 9 parcs industriels en 2025, avec un capital enregistré dépassant 700 millions USD. Le pôle du nord concentre des locataires dans l'électronique et la fabrication à plus haute valeur ajoutée. Ces installations peuvent nécessiter des assemblages de toiture en environnement contrôlé et des panneaux métalliques isolés. Coteccons a déclaré un carnet de commandes supérieur à 2 milliards USD en 2026, indiquant un large pipeline de construction dans le pays.
Da Nang est la principale porte d'entrée du centre du Vietnam et bénéficie d'une demande provenant de l'hôtellerie, de la logistique et des équipements publics. La forte humidité et l'exposition aux typhons rendent les toitures réfléchissantes et l'étanchéité multicouche pertinentes pour les spécifications des projets. Le reste du Vietnam comprend les Hauts Plateaux du Centre, le delta du Mékong et les centres provinciaux plus petits. Ces zones voient leur demande augmenter grâce à la transformation agroalimentaire, aux entrepôts frigorifiques liés à l'aquaculture et aux petits pôles industriels. L'expansion des formats de bâtiments préfabriqués aide les promoteurs de ces zones à utiliser des systèmes standardisés.
Paysage concurrentiel
Concentration du Marché
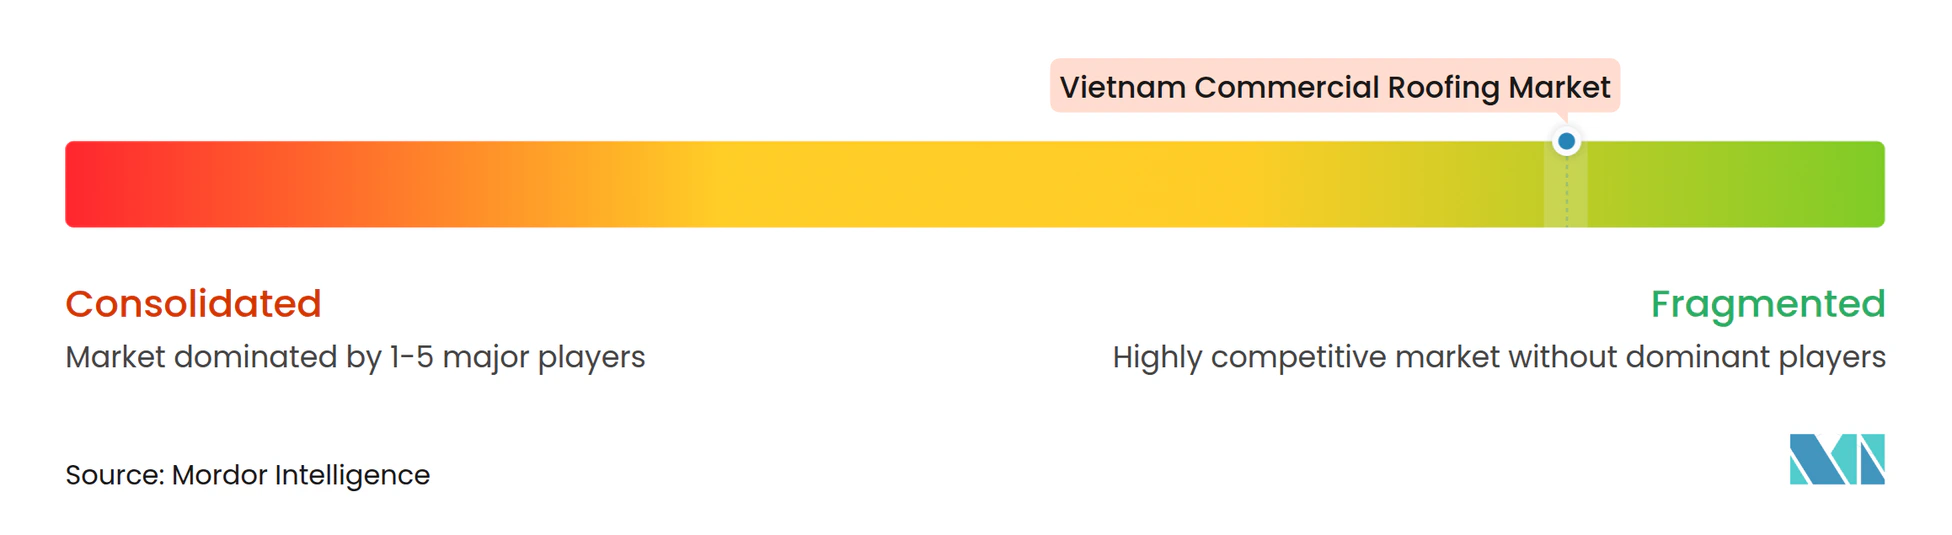
Le marché de la toiture commerciale au Vietnam est modérément fragmenté. Hoa Sen Group, Ton Dong A Corporation, Nam Kim Steel Joint Stock Company et Vietnam Steel Corporation se font concurrence par les prix, la portée de la distribution et l'étendue des produits. BlueScope Lysaght Vietnam, Zamil Steel Vietnam, Pebsteel Buildings, Kirby Building Systems Vietnam et Sika Vietnam se font concurrence par l'ingénierie, l'intégration des systèmes et le soutien aux projets. Hoa Sen Group a déclaré un réseau de distributeurs de plus de 3 000 points et 126 magasins Hoa Sen Home en juillet 2026. Cette échelle de distribution constitue un avantage dans la catégorie standard de la toiture métallique.
La concurrence est plus forte dans les projets certifiés verts et à capitaux étrangers, où les acheteurs préfèrent une responsabilité unifiée pour les performances structurelles, de bardage et de toiture. En juillet 2026, Lysaght et KIZUNA se sont associés pour le projet d'usine-service KIZUNA GOLD, combinant la toiture MR-24, les charpentes Butler et le plancher composite BONDEK II. Cette approche réduit le travail de coordination pour les promoteurs et favorise les fournisseurs de systèmes établis. L'offre de toiture à joint debout résistante au vent de Pebsteel répond à un besoin spécifique pour les sites industriels exposés. Le marché de la toiture commerciale au Vietnam évolue donc vers une concurrence basée sur les performances techniques et la fiabilité de l'installation dans les projets à plus haute valeur ajoutée.
Les entreprises améliorent également le contrôle de la qualité d'installation. BlueScope Lysaght Vietnam a lancé le réseau de distributeurs Lysaght Builder en avril 2025 avec 10 partenaires certifiés d'installation et de construction. Hoa Sen Group a étendu son offre premium Mag Shield grâce à un déploiement rapide en commerce de détail national. Le segment intermédiaire reste ouvert aux applicateurs locaux capables de démontrer une certification de produit par des tiers et des projets réalisés de manière fiable. Cela laisse de la place aux spécialistes, même si les grandes marques conservent un avantage sur les projets complexes.
Leaders du secteur de la toiture commerciale au Vietnam
-
Hoa Sen Group
-
Ton Dong A Corporation
-
Nam Kim Steel Joint Stock Company
-
VNSTEEL
-
Dong A Plastic Joint Stock Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale au Vietnam Entreprises couvertes dans ce rapport
- Hoa Sen Group
- Ton Dong A Corporation
- Nam Kim Steel Joint Stock Company
- VNSTEEL
- Dong A Plastic Joint Stock Company
- Phuong Nam Waterproofing Technology Joint Stock Company
- Sika Vietnam
- Saint-Gobain Vietnam
- Tôn Đông Á
- Bluescope Lysaght Vietnam
- Zamil Steel Vietnam
- Pebsteel Buildings
- Kirby Building Systems Vietnam
- ATAD Steel Structure Corporation
- Searefico Corporation
- Coteccons Construction Joint Stock Company
- Hoa Binh Construction Group Joint Stock Company
- Vinaconex
- Delta-Galil Industries Vietnam
- TNG Investment and Trading Joint Stock Company
Développements industriels récents dans Marché de la toiture commerciale au Vietnam
- Octobre 2026 : Ton Dong A Corporation a promu KINGALUZIN, un revêtement en alliage aluminium-zinc AZ150 avec une garantie de perforation de 20 ans, et KINGCOLOR, un substrat AZ100 avec un système de peinture à 4 couches de 25 microns, une garantie de perforation de 15 ans et une garantie de couleur de 5 ans. Les spécifications imprimées en usine sur chaque bobine permettent la vérification du grade à la réception et facilitent l'approvisionnement en toiture à spécifications élevées pour les projets industriels et commerciaux.
- Juillet 2026 : LYSAGHT® et KIZUNA® ont signé un partenariat stratégique pour le projet KIZUNA GOLD au Parc industriel Tan Kim, Can Giuoc, Tay Ninh. Le projet de 8,5 hectares représente un investissement dépassant 68 millions USD, vise la certification Leadership in Energy and Environmental Design Gold et utilise la toiture MR-24®, les charpentes structurelles Butler®, le bardage mural SPANDEK® et le plancher composite BONDEK® II comme solution intégrée.
- Juin 2026 : Pebsteel s'est associé à D.MAG Light Metal Technology Vietnam pour une installation de fabrication de 80 000 mètres carrés au Parc industriel Vietnam-Singapour III à Hô-Chi-Minh-Ville. Le projet utilise les systèmes LokSeam®, PebSeam128® et Ridge Vent 5.0 et représente un périmètre de toiture préfabriquée important.
Périmètre du rapport sur le marché de la toiture commerciale au Vietnam
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Rertoiture et remplacement |
| Commerce de détail |
| Bureaux |
| Industrie |
| Autres |
| Hô-Chi-Minh-Ville |
| Hanoï |
| Da Nang |
| Reste du Vietnam |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Rertoiture et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industrie | |
| Autres | |
| Par géographie | Hô-Chi-Minh-Ville |
| Hanoï | |
| Da Nang | |
| Reste du Vietnam |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la toiture commerciale au Vietnam ?
Le secteur devrait croître à un CAGR de 7,65 % de 2027 à 2032, pour atteindre 1,46 milliard USD d'ici 2032.
Quel matériau de toiture occupe la position la plus importante au Vietnam ?
La toiture métallique détenait 52,00 % du chiffre d'affaires en 2026, soutenue par la production sidérurgique nationale et la demande de bâtiments préfabriqués.
Quelle catégorie de matériaux connaît la croissance la plus rapide jusqu'en 2032 ?
Les membranes monocouches devraient croître à un CAGR de 10,00 %, les projets industriels exigeant une meilleure étanchéité, isolation et performance thermique.
Qu'est-ce qui stimule la demande de toiture industrielle au Vietnam ?
Le développement d'usines, l'expansion des parcs industriels, les installations frigorifiques et les bâtiments logistiques soutiennent la demande de systèmes de toiture techniques.
Quel type de construction génère le plus de demande pour les toitures commerciales ?
La nouvelle construction détenait 74,00 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 9,80 % jusqu'en 2032.
Quelle ville est en tête de la demande de toiture commerciale au Vietnam ?
Hô-Chi-Minh-Ville détenait 31,00 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 10,50 % jusqu'en 2032.