
Tamaño y Participación del Mercado de Techado Comercial de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
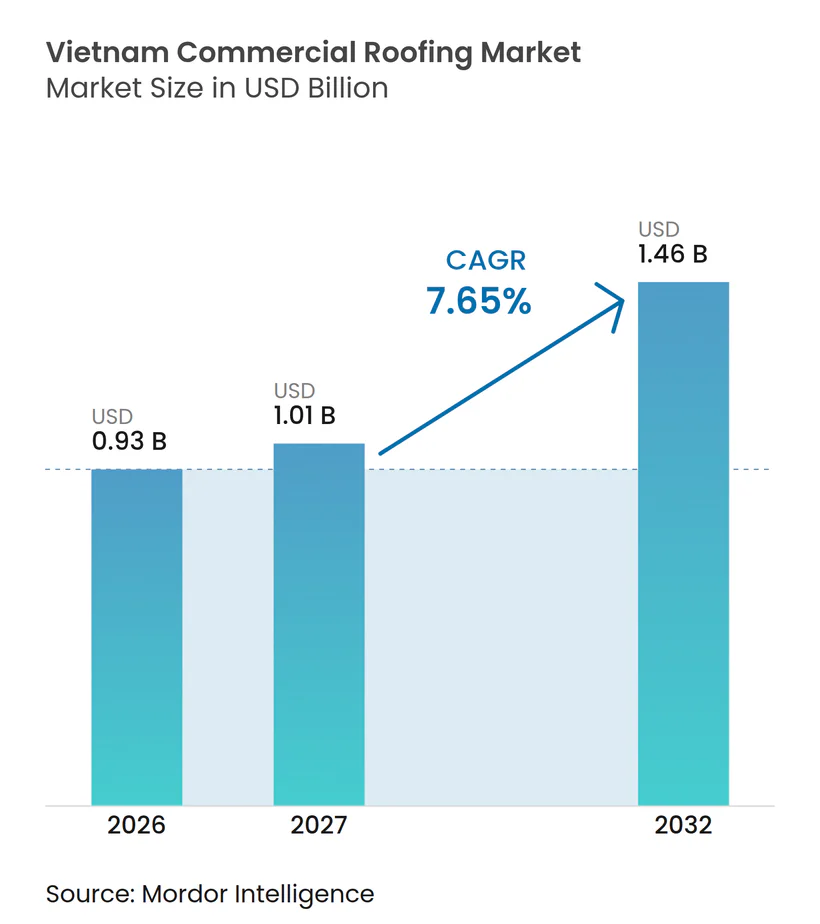
| Tamaño del mercado en el año base (2026) | 0.93 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.65 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Techado Comercial de Vietnam por Mordor Intelligence
Se espera que el tamaño del Mercado de Techado Comercial de Vietnam aumente de 0,93 mil millones de USD en 2026 a 1,01 mil millones de USD en 2027 y alcance 1,46 mil millones de USD para 2032, creciendo a una CAGR del 7,65% durante 2027-2032.
La construcción industrial, las instalaciones logísticas y los desarrollos comerciales constituyen la base principal de demanda del mercado de techado comercial de Vietnam. La inversión pública y la construcción de fábricas están ampliando el número de proyectos que requieren sistemas de techado duraderos, particularmente en el sur y en los corredores industriales establecidos. La decisión antidumping de agosto de 2025 sobre el acero recubierto modifica los precios de los materiales y apoya a los productores nacionales en el segmento estándar de techado metálico. Al mismo tiempo, los propietarios de fábricas y los inquilinos internacionales están otorgando mayor importancia al aislamiento, la impermeabilización, la resistencia al viento y el rendimiento energético. Esto favorece a los proveedores que pueden ofrecer sistemas de ingeniería, soporte de instalación y garantías de producto claras.
Conclusiones Clave del Informe
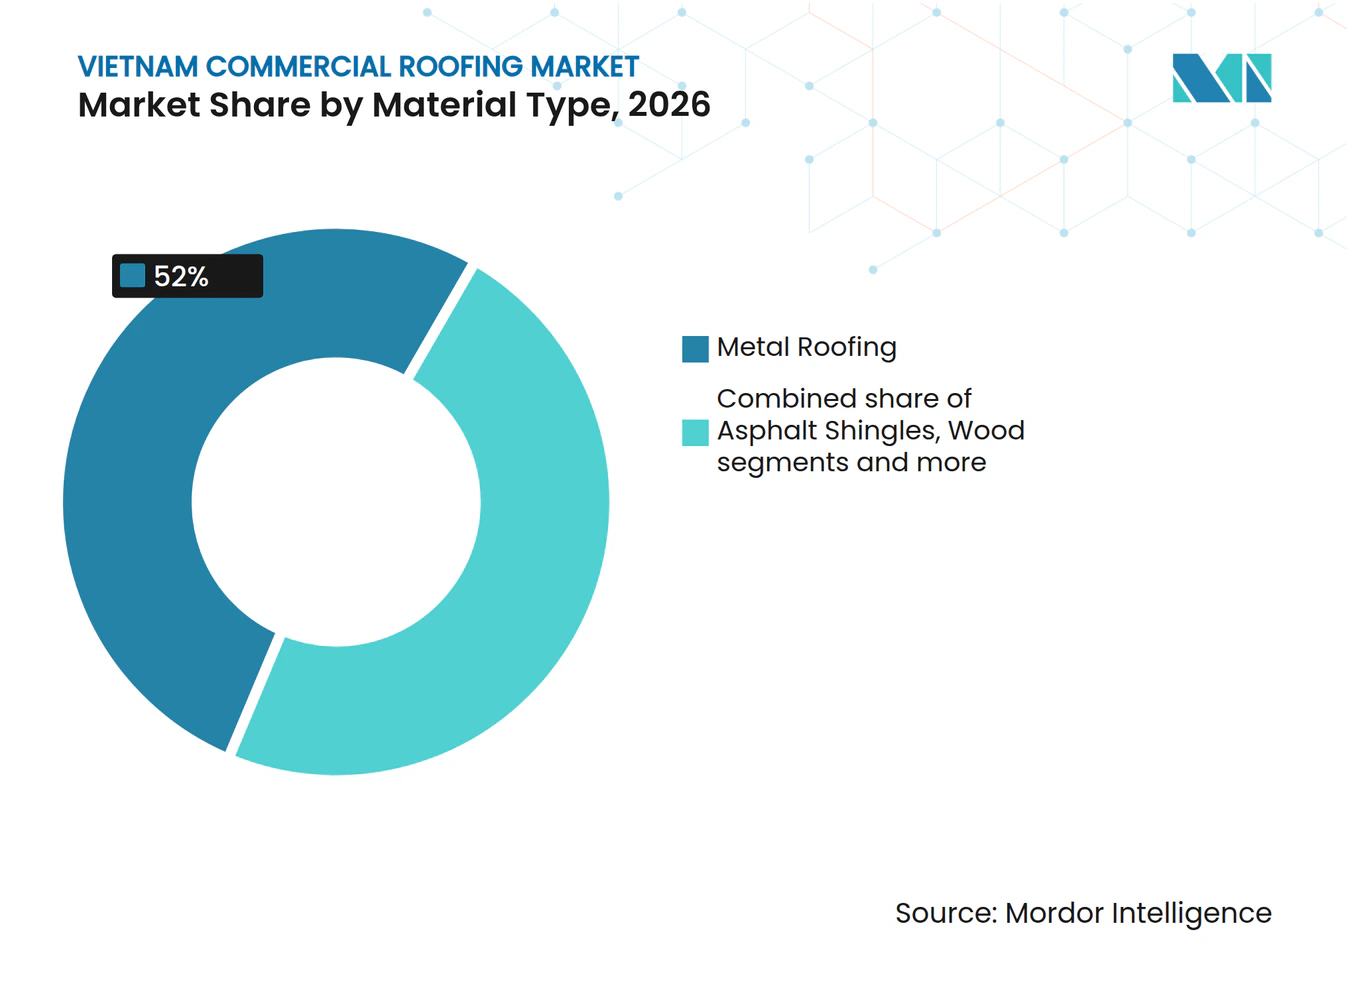
- Por tipo de material, el techado metálico representó el 52,00% de la participación del mercado de techado comercial de Vietnam en 2026, mientras que se prevé que las membranas monocapa crezcan a una CAGR del 10,00% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 74,00% de la participación del mercado de techado comercial de Vietnam en 2026 y se proyecta que se expanda a una CAGR del 9,80% hasta 2032.
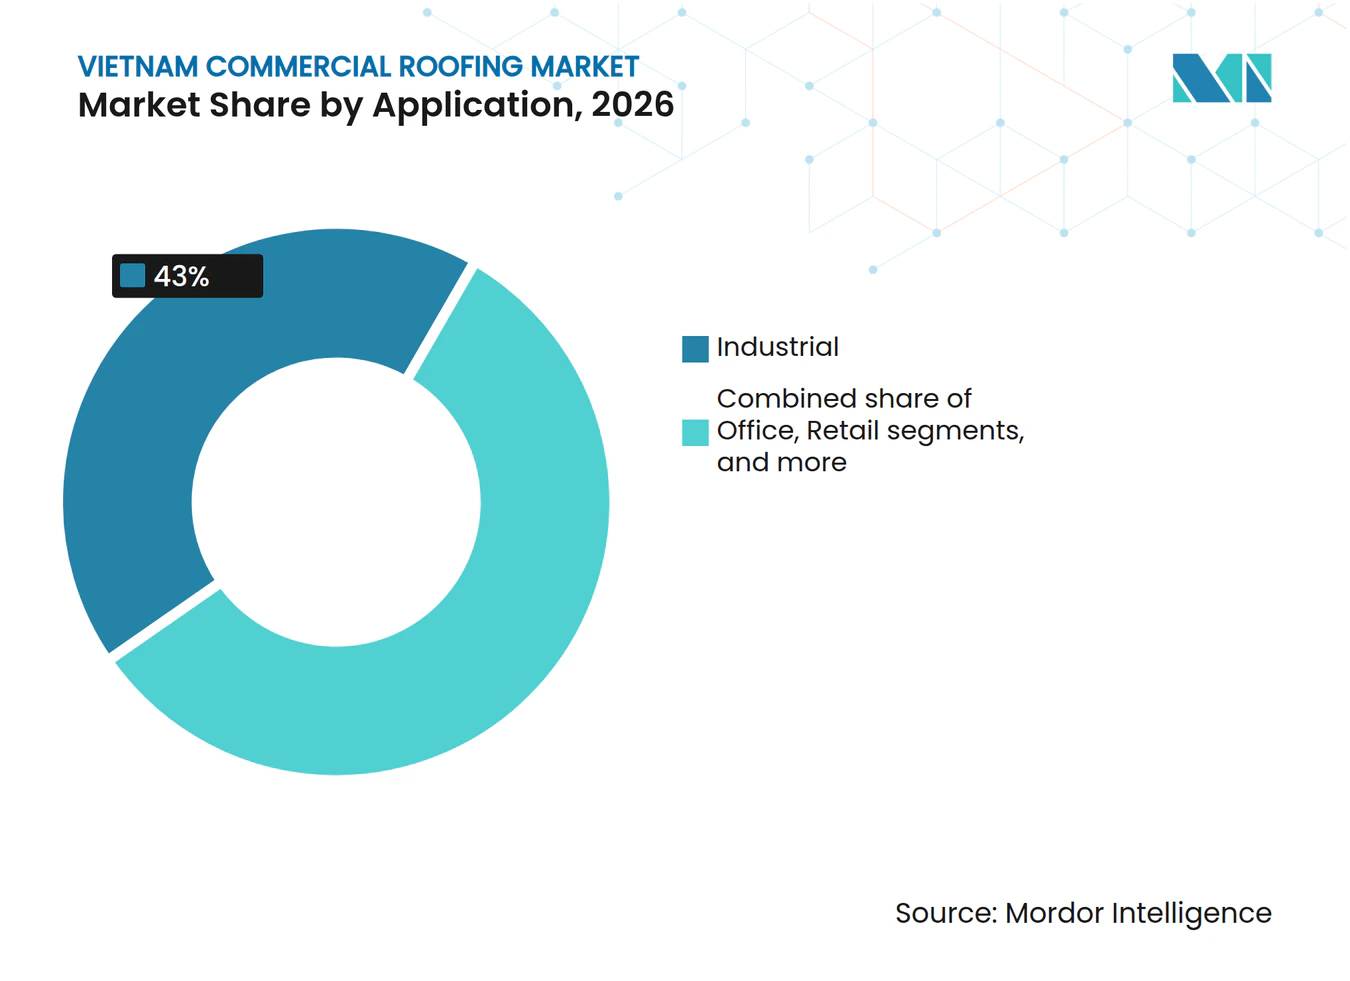
- Por aplicación, las instalaciones industriales representaron el 43,00% del tamaño del mercado de techado comercial de Vietnam en 2026 y se prevé que crezcan a una CAGR del 10,20% hasta 2032.
- Por geografía, Ciudad Ho Chi Minh representó el 31,00% del tamaño del mercado de techado comercial de Vietnam en 2026 y se prevé que se expanda a una CAGR del 10,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Manufactura de Exportación y los Parques Industriales | +2.0% | Nacional, con mayor intensidad en Ciudad Ho Chi Minh, Binh Duong y Dong Nai | Mediano plazo (2-4 años) |
| Desarrollo de Fábricas con Inversión Extranjera Directa | +1.8% | Nacional, con actividad en las provincias industriales del norte | Mediano plazo (2-4 años) |
| Construcción de Centros de Distribución de Comercio Electrónico y Almacenamiento en Frío | +1.4% | Sur de Vietnam, incluyendo Long An, Dong Nai y Binh Duong | Corto plazo (≤ 2 años) |
| Adopción de Edificios Preensamblados | +1.2% | Nacional, con avances tempranos en Ciudad Ho Chi Minh, Hanói y provincias industriales | Mediano plazo (2-4 años) |
| Especificaciones de Techado para Tifones, Monzones y Alta Humedad | +0.7% | Nacional, especialmente en provincias costeras, Ciudad Ho Chi Minh y Da Nang | Largo plazo (≥ 4 años) |
| Producción Local de Sistemas de Techado Metálico y Aislamiento | +0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Manufactura de Exportación y los Parques Industriales
El desarrollo de parques industriales es una fuente directa de demanda para el mercado de techado comercial de Vietnam, ya que cada fábrica, almacén y edificio de servicios requiere sistemas de techado y revestimiento. Vietnam Plus informó que Hung Yen inició obras en 10 parques industriales y clústeres en septiembre de 2026, con una inversión combinada de 701,7 millones de USD[1]. Los nuevos proyectos generan demanda de paneles metálicos, revestimiento aislado, ventilación de cumbrera y sistemas de impermeabilización. Los inquilinos de manufactura electrónica, semiconductores y manufactura de precisión también requieren un control de temperatura y resistencia a la condensación más rigurosos que las fábricas de confección convencionales. Estos requisitos favorecen el uso de paneles aislados, recubrimientos reflectantes y sistemas de membrana en instalaciones de mayor especificación. La combinación resultante puede incrementar el valor del techado por metro cuadrado incluso cuando la actividad constructiva se concentra en formatos de fábrica estándar.
Desarrollo de Fábricas con Inversión Extranjera Directa
La inversión extranjera directa continúa apoyando la construcción de fábricas y el mercado de techado comercial de Vietnam. Becamex IDC y Sembcorp Development firmaron 4 memorandos de entendimiento en marzo de 2025 para expandir la red del Parque Industrial Vietnam-Singapur hacia Hung Yen, Hai Phong, Hai Duong y Binh Duong. La red también recibió aprobaciones para parques industriales adicionales en Haiphong, Nghe An, Hue, Ha Nam y Ciudad Ho Chi Minh. Las grandes instalaciones respaldadas por capital extranjero generalmente requieren calidad documentada, rendimiento térmico y resistencia climática. La fábrica de LEGO en el Parque Industrial Vietnam-Singapur III utilizó un sistema de techado de poliolefina termoplástica con más de 750.000 sujetadores de tubo-arandela EJOT, lo que ilustra la demanda de ensamblajes de techado más especializados[2]. Los parques industriales por fases también crean una secuencia más estable de demanda, desde las estructuras iniciales de fábrica hasta oficinas, servicios y trabajos de reemplazo posteriores.
Construcción de Centros de Distribución de Comercio Electrónico y Almacenamiento en Frío
Los proyectos de almacenamiento en frío y centros de distribución generan requisitos de mayor valor para el mercado de techado comercial de Vietnam. LOTTE Global Logistics Vietnam inició la construcción de un centro de cadena de frío de 34 millones de USD en Dong Nai en marzo de 2025, y la instalación comenzó operaciones en mayo de 2026. Igarashi Vietnam inició un complejo de almacenamiento en frío de alta tecnología y almacén seco en el Parque Industrial Long Hau en diciembre de 2025, con la primera fase prevista para completarse en el primer trimestre de 2027[3]. Los edificios de frío necesitan barreras de vapor, continuidad del aislamiento y control de condensación en la conexión techo-pared. Estas condiciones favorecen las membranas fijadas mecánicamente, los paneles metálicos aislados y los sistemas de sándwich compuesto. Los requisitos técnicos hacen que esta actividad constructiva sea importante para los proveedores de ensamblajes completos de techado, más que de paneles básicos únicamente. También incrementa el valor otorgado a los equipos de instalación capacitados y a la cobertura de garantía confiable.
Adopción de Edificios Preensamblados
Los edificios preensamblados impulsan la demanda de techado porque la selección del techo está estrechamente vinculada al diseño de la estructura de acero. Los paneles metálicos de costura alzada son adecuados para estos edificios porque la instalación con clips puede acomodar el movimiento térmico y la elevación por viento sin ejercer tensión en las conexiones de las correas. El sistema LokSeam de Pebsteel está certificado para velocidades de viento de hasta 300 kilómetros por hora, lo cual es relevante para proyectos expuestos en Vietnam. La adopción más amplia de este formato otorga a los contratistas de diseño y construcción mayor influencia sobre las especificaciones de materiales. Esto puede reducir la sustitución a nivel de proyecto por proveedores de materiales genéricos. También favorece a las empresas que combinan servicios estructurales, de techado, revestimiento e instalación. El mercado de techado comercial de Vietnam se beneficia, por tanto, no solo de mayores volúmenes de construcción, sino también de especificaciones de sistemas más estandarizadas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interrupciones de Instalación por Monzones y Tifones | -1.2% | Nacional, especialmente en provincias costeras del centro, Ciudad Ho Chi Minh y Da Nang | Mediano plazo (2-4 años) |
| Calidad Desigual del Sustrato en Proyectos de Construcción Rápida | -0.8% | Nacional, especialmente en ciudades de nivel 2 y nivel 3 y parques industriales de construcción rápida | Corto plazo (≤ 2 años) |
| Aranceles de Importación sobre Membranas y Recubrimientos Especiales | -0.7% | Nacional | Mediano plazo (2-4 años) |
| Escasez de Aplicadores Certificados Fuera de las Principales Ciudades | -0.6% | Fuera de Ciudad Ho Chi Minh, Hanói y Da Nang | Largo plazo (≥ 4 años) |
| Aplicación Inconsistente de Garantías en los Proyectos | -0.5% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Interrupciones de Instalación por Monzones y Tifones
Las condiciones climáticas estacionales limitan las ventanas de instalación para el mercado de techado comercial de Vietnam, especialmente en las provincias del centro y del sur. Las lluvias intensas y los tifones pueden retrasar los trabajos, reducir la productividad laboral y aumentar el riesgo de una instalación de baja calidad. Los proyectos completados bajo plazos previos al monzón pueden enfrentar mayor exposición al desenganche de paneles e infiltración de agua. Las normas de construcción de Vietnam establecen requisitos para cargas de viento y condiciones de exposición que afectan la fijación del techo, los perfiles de costura y el diseño del revestimiento. Los contratistas pueden tener que elegir entre retrasar la entrega y trabajar dentro de ventanas climáticas reducidas. Esta presión puede incrementar las reclamaciones de garantía y debilitar los márgenes en toda la cadena de suministro.
Calidad Desigual del Sustrato en Proyectos de Construcción Rápida
Los cronogramas de construcción acelerada pueden resultar en una alineación inconsistente de correas, planitud del tablero y preparación de la superficie antes de la instalación del techado. Esto es particularmente difícil para las membranas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo, ya que sus sistemas requieren condiciones controladas del sustrato. La humedad tropical hace que estas condiciones de obra sean más difíciles de gestionar. Los contratistas a menudo necesitan añadir provisiones de mano de obra donde la preparación de la superficie es incierta. La responsabilidad de la garantía también puede convertirse en objeto de disputa entre los aplicadores de techado y los contratistas estructurales. Estos riesgos pueden llevar a los proyectos sensibles al precio a seleccionar sistemas de paneles metálicos más simples en lugar de ensamblajes de membrana de mayor calidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Techado Metálico Lidera, las Membranas se AceleranEl techado metálico representó el 52,00% del mercado de techado comercial de Vietnam en 2026, respaldado por la capacidad siderúrgica nacional y su compatibilidad con las estructuras de edificios preensamblados. La resolución antidumping de agosto de 2025 impuso aranceles de hasta el 37,13% sobre el acero recubierto chino y de hasta el 15,67% sobre los productos surcoreanos. La decisión mejora la posición relativa de los productores nacionales en los grados estándar de techado. Hoa Sen Group lanzó su panel Mag Shield de zinc-aluminio-magnesio en agosto de 2025, indicando que el producto tiene una resistencia a la corrosión de 3 a 5 veces superior a la del acero galvanizado convencional. La empresa distribuyó el producto a través de más de 126 tiendas Hoa Sen Home en un plazo de 15 días desde su lanzamiento, mostrando un movimiento hacia productos de mayor valor en lugar de volumen únicamente.
Se prevé que las membranas monocapa sean el grupo de materiales de más rápido crecimiento, con una CAGR del 10,00% hasta 2032. Los sistemas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo son adecuados para techos grandes, planos y sensibles al rendimiento. El proyecto de la fábrica de LEGO en el Parque Industrial Vietnam-Singapur III utilizó un ensamblaje de membrana de poliolefina termoplástica para la gestión de la humedad y la expansión térmica. Las membranas bituminosas siguen siendo relevantes para el retechado y los edificios de menor presupuesto porque sus métodos de instalación están más ampliamente disponibles. Las tejas de arcilla y concreto, las tejas asfálticas y la madera sirven para usos arquitectónicos menores, como complejos turísticos, trabajos de patrimonio y edificios comerciales decorativos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Las Nuevas Construcciones Impulsan la Demanda EstructuralLa nueva construcción representó el 74,00% del mercado de techado comercial de Vietnam en 2026 y se proyecta que crezca a una CAGR del 9,80% hasta 2032. Los desembolsos de inversión pública alcanzaron 13,5 mil millones de USD en el primer semestre de 2026, apoyando el transporte, el uso público y la actividad constructiva relacionada. Las estructuras de fábricas, las instalaciones logísticas, los aeropuertos y los proyectos comerciales respaldan el tamaño del mercado de techado comercial de Vietnam para nueva construcción. El consorcio HANTA2 ganó el paquete de la terminal de carga No. 1 por valor de 128,1 millones de USD en el Aeropuerto Internacional Long Thanh en septiembre de 2025, donde el alcance de acero estructural y revestimiento de ATAD cubrió 8,4 hectáreas de área bruta de piso. Los proyectos de este tamaño requieren coordinación entre proveedores de acero estructural, revestimiento y techado.
El retechado y el reemplazo siguen siendo partes más pequeñas pero importantes de la demanda. Las primeras instalaciones industriales en Binh Duong y Dong Nai han operado durante varias décadas y requerirán sistemas de reemplazo a medida que los paneles de techo envejecen en condiciones de alta humedad. Este trabajo requiere habilidades diferentes a las de la construcción en terrenos baldíos, ya que la instalación debe realizarse alrededor de instalaciones en operación. El segmento puede favorecer a los contratistas con gestión de proyectos establecida, equipos capacitados y un historial documentado de garantías. Apoya la demanda de membranas y recubrimientos donde los propietarios de edificios buscan extender la vida útil en lugar de un reemplazo completo.
Por Aplicación:
Las Instalaciones Industriales Marcan el RitmoLas aplicaciones industriales representaron el 43,00% del mercado de techado comercial de Vietnam en 2026 y se prevé que crezcan a una CAGR del 10,20% hasta 2032. Los proyectos de manufactura de exportación y logística producen más área de techo que los desarrollos de oficinas y comercio minorista. Los edificios industriales también requieren mayores niveles de ventilación, rendimiento térmico y resistencia climática. El proyecto de fábrica de servicios KIZUNA GOLD utiliza una solución combinada de techado MR-24, estructuras Butler y losa compuesta BONDEK II, con un objetivo de certificación Oro en Liderazgo en Energía y Diseño Ambiental. Este tipo de especificación integrada hace que la certificación, la calidad de instalación y el soporte de ingeniería sean criterios de adquisición importantes.
Los edificios comerciales minoristas continúan utilizando estructuras de acero preensambladas y techado metálico porque los desarrolladores valoran la velocidad de construcción y el control de costos. Los proyectos de oficinas a menudo utilizan membranas reflectantes, sistemas de impermeabilización y soluciones de fachada integradas donde el rendimiento ambiental es importante. Se proyecta que la oferta de oficinas de Grado A en Ciudad Ho Chi Minh aumente de 1,7 millones de metros cuadrados en 2026 a 2 millones de metros cuadrados para 2030. Los centros de datos, hospitales e instalaciones de procesamiento de alimentos también requieren una impermeabilización y un control térmico más rigurosos que las estructuras comerciales estándar. El segmento industrial sigue siendo la base principal de volumen, mientras que otras aplicaciones amplían la demanda de ensamblajes especializados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Ciudad Ho Chi Minh representó el 31,00% del mercado de techado comercial de Vietnam en 2026 y se prevé que crezca a una CAGR del 10,50% hasta 2032. La ciudad y sus provincias circundantes combinan manufactura, logística de cadena de frío, fábricas de servicios y proyectos comerciales de alto nivel. UOB Vietnam inició la construcción de una sede de 36 pisos valorada en 450 millones de USD en el área del Centro Financiero Internacional de Vietnam en julio de 2026. Long An, Dong Nai, Binh Duong y Tay Ninh amplían el área de demanda efectiva de la ciudad.
Hanói es la segunda geografía más grande, respaldada por la actividad industrial en Bac Ninh, Hung Yen, Bac Giang y Hai Phong. Bac Ninh obtuvo aprobación para 9 parques industriales en 2025, con capital registrado que supera los 700 millones de USD. El clúster del norte tiene una concentración de inquilinos de electrónica y manufactura de mayor valor. Estas instalaciones pueden requerir ensamblajes de techado para entornos controlados y paneles metálicos aislados. Coteccons reportó una cartera de contratos superior a 2.000 millones de USD en 2026, lo que indica una amplia cartera de construcción en el país.
Da Nang es la principal puerta de entrada al centro de Vietnam y tiene demanda proveniente de instalaciones de hospitalidad, logística y uso público. La alta humedad y la exposición a tifones hacen que el techado reflectante y la impermeabilización multicapa sean relevantes para las especificaciones de los proyectos. El resto de Vietnam incluye las Tierras Altas Centrales, el Delta del Mekong y centros provinciales más pequeños. Estas ubicaciones están incrementando la demanda a través del procesamiento de alimentos agrícolas, el almacenamiento en frío relacionado con la acuicultura y clústeres industriales más pequeños. La expansión de los formatos de edificios preensamblados ayuda a los desarrolladores en estas áreas a utilizar sistemas estandarizados.
Panorama Competitivo
Concentración del Mercado
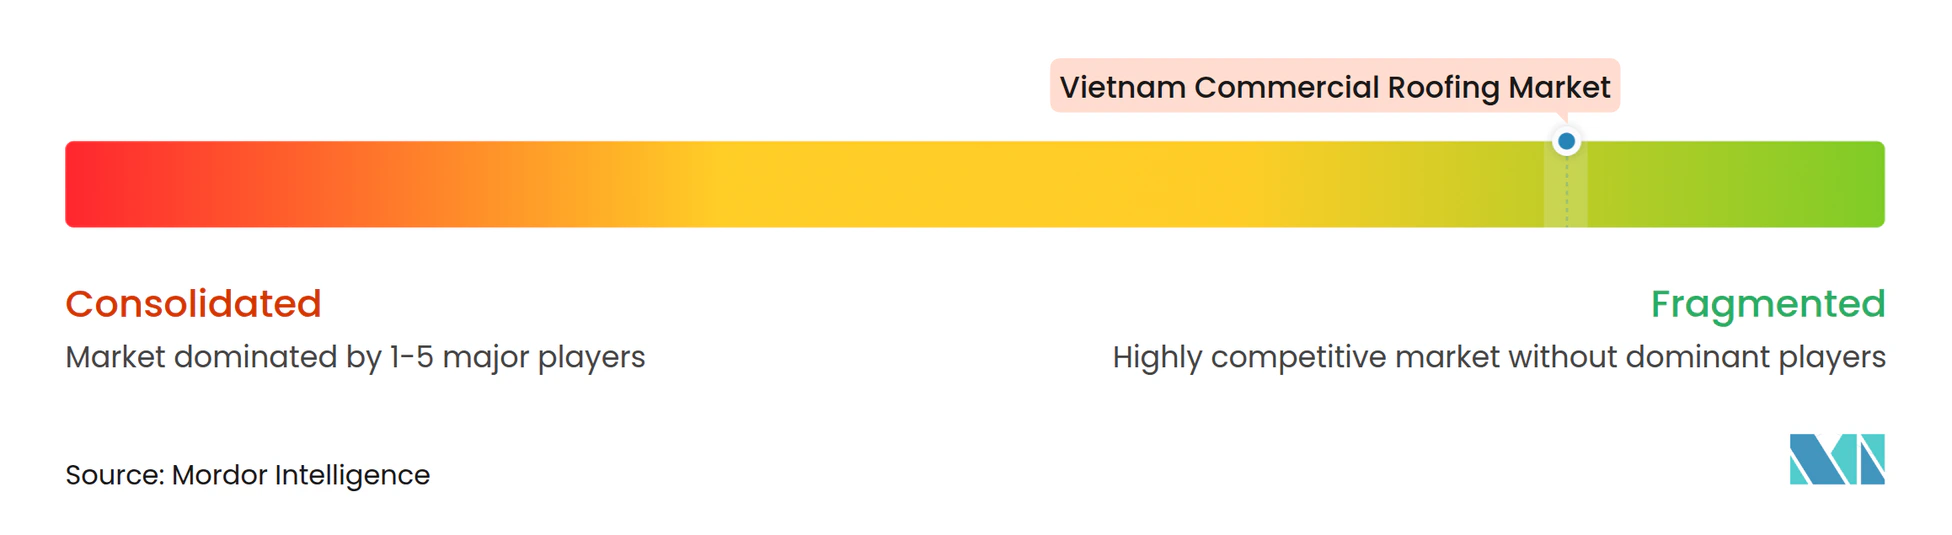
El mercado de techado comercial de Vietnam está moderadamente fragmentado. Hoa Sen Group, Ton Dong A Corporation, Nam Kim Steel Joint Stock Company y Vietnam Steel Corporation compiten a través del precio, el alcance de distribución y la amplitud de productos. BlueScope Lysaght Vietnam, Zamil Steel Vietnam, Pebsteel Buildings, Kirby Building Systems Vietnam y Sika Vietnam compiten a través de la ingeniería, la integración de sistemas y el soporte de proyectos. Hoa Sen Group reportó una red de distribuidores de más de 3.000 y 126 tiendas Hoa Sen Home en julio de 2026. Esta escala de distribución proporciona una ventaja en la categoría de techado metálico estándar.
La competencia es más intensa en proyectos con certificación verde y con inversión extranjera, donde los compradores prefieren una responsabilidad unificada sobre el rendimiento estructural, de revestimiento y de techado. En julio de 2026, Lysaght y KIZUNA se asociaron en el proyecto de fábrica de servicios KIZUNA GOLD, combinando techado MR-24, estructuras Butler y losa compuesta BONDEK II. Este enfoque reduce el trabajo de coordinación para los desarrolladores y favorece a los proveedores de sistemas establecidos. La oferta de costura alzada con clasificación de viento de Pebsteel responde a una necesidad específica de los sitios industriales expuestos. El mercado de techado comercial de Vietnam está, por tanto, evolucionando hacia una competencia basada en el rendimiento de ingeniería y la confiabilidad de instalación en proyectos de mayor valor.
Las empresas también están mejorando el control sobre la calidad de instalación. BlueScope Lysaght Vietnam lanzó la red de distribuidores Lysaght Builder en abril de 2025 con 10 socios certificados de instalación y construcción. Hoa Sen Group amplió su oferta premium Mag Shield a través de un rápido despliegue minorista nacional. El segmento de mercado medio sigue abierto a aplicadores locales que puedan demostrar certificación de productos de terceros y proyectos completados de manera confiable. Esto deja espacio para los especialistas, incluso cuando las marcas más grandes mantienen una ventaja en proyectos complejos.
Líderes de la Industria de Techado Comercial de Vietnam
-
Hoa Sen Group
-
Ton Dong A Corporation
-
Nam Kim Steel Joint Stock Company
-
VNSTEEL
-
Dong A Plastic Joint Stock Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Techado Comercial de Vietnam Empresas cubiertas en este informe
- Hoa Sen Group
- Ton Dong A Corporation
- Nam Kim Steel Joint Stock Company
- VNSTEEL
- Dong A Plastic Joint Stock Company
- Phuong Nam Waterproofing Technology Joint Stock Company
- Sika Vietnam
- Saint-Gobain Vietnam
- Tôn Đông Á
- Bluescope Lysaght Vietnam
- Zamil Steel Vietnam
- Pebsteel Buildings
- Kirby Building Systems Vietnam
- ATAD Steel Structure Corporation
- Searefico Corporation
- Coteccons Construction Joint Stock Company
- Hoa Binh Construction Group Joint Stock Company
- Vinaconex
- Delta-Galil Industries Vietnam
- TNG Investment and Trading Joint Stock Company
Desarrollos recientes de la industria en Mercado de Techado Comercial de Vietnam
- Octubre de 2026: Ton Dong A Corporation promovió KINGALUZIN, un recubrimiento de aleación de aluminio-zinc AZ150 con una garantía de perforación de 20 años, y KINGCOLOR, un sustrato AZ100 con un sistema de pintura de 4 capas y 25 micrones, una garantía de perforación de 15 años y una garantía de color de 5 años. Las especificaciones impresas en fábrica en cada bobina permiten la verificación del grado en la recepción y apoyan la adquisición de techado de mayor especificación para proyectos industriales y comerciales.
- Julio de 2026: LYSAGHT® y KIZUNA® firmaron una asociación estratégica para el proyecto KIZUNA GOLD en el Parque Industrial Tan Kim, Can Giuoc, Tay Ninh. El proyecto de 8,5 hectáreas tiene una inversión superior a 68 millones de USD, tiene como objetivo la certificación Oro en Liderazgo en Energía y Diseño Ambiental, y utiliza techado MR-24®, estructuras Butler®, revestimiento de pared SPANDEK® y losa compuesta BONDEK® II como solución integrada.
- Junio de 2026: Pebsteel se asoció con D.MAG Light Metal Technology Vietnam para una instalación de manufactura de 80.000 metros cuadrados en el Parque Industrial Vietnam-Singapur III en Ciudad Ho Chi Minh. El proyecto utiliza los sistemas LokSeam®, PebSeam128® y Ridge Vent 5.0 y representa un amplio alcance de techado preensamblado.
Alcance del Informe del Mercado de Techado Comercial de Vietnam
Resumen de la segmentación
| Tejas Asfálticas |
| Tejas de Arcilla y Concreto |
| Techado Metálico |
| Membranas Bituminosas / de Betún Modificado |
| Membranas Monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva Construcción |
| Retechado y Reemplazo |
| Comercio Minorista |
| Oficinas |
| Industrial |
| Otros |
| Ciudad Ho Chi Minh |
| Hanói |
| Da Nang |
| Resto de Vietnam |
| Por Tipo de Material | Tejas Asfálticas |
| Tejas de Arcilla y Concreto | |
| Techado Metálico | |
| Membranas Bituminosas / de Betún Modificado | |
| Membranas Monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por Tipo de Construcción | Nueva Construcción |
| Retechado y Reemplazo | |
| Por Aplicación | Comercio Minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Por Geografía | Ciudad Ho Chi Minh |
| Hanói | |
| Da Nang | |
| Resto de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el techado comercial en Vietnam?
Se proyecta que el sector crezca a una CAGR del 7,65% de 2027 a 2032, alcanzando 1,46 mil millones de USD para 2032.
¿Qué material de techado tiene la mayor posición en Vietnam?
El techado metálico representó el 52,00% de los ingresos en 2026, respaldado por la producción nacional de acero y la demanda de edificios preensamblados.
¿Qué categoría de material crece más rápido hasta 2032?
Se prevé que las membranas monocapa crezcan a una CAGR del 10,00% a medida que los proyectos industriales requieren mejor impermeabilización, aislamiento y rendimiento térmico.
¿Qué impulsa la demanda de techado industrial en Vietnam?
El desarrollo de fábricas, la expansión de parques industriales, las instalaciones de cadena de frío y los edificios logísticos respaldan la demanda de sistemas de techado de ingeniería.
¿Qué tipo de construcción genera la mayor demanda de techos comerciales?
La nueva construcción representó el 74,00% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,80% hasta 2032.
¿Qué ciudad lidera la demanda de techado comercial en Vietnam?
Ciudad Ho Chi Minh representó el 31,00% de los ingresos en 2026 y se prevé que crezca a una CAGR del 10,50% hasta 2032.