
Taille et part du marché de la surveillance des sols au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
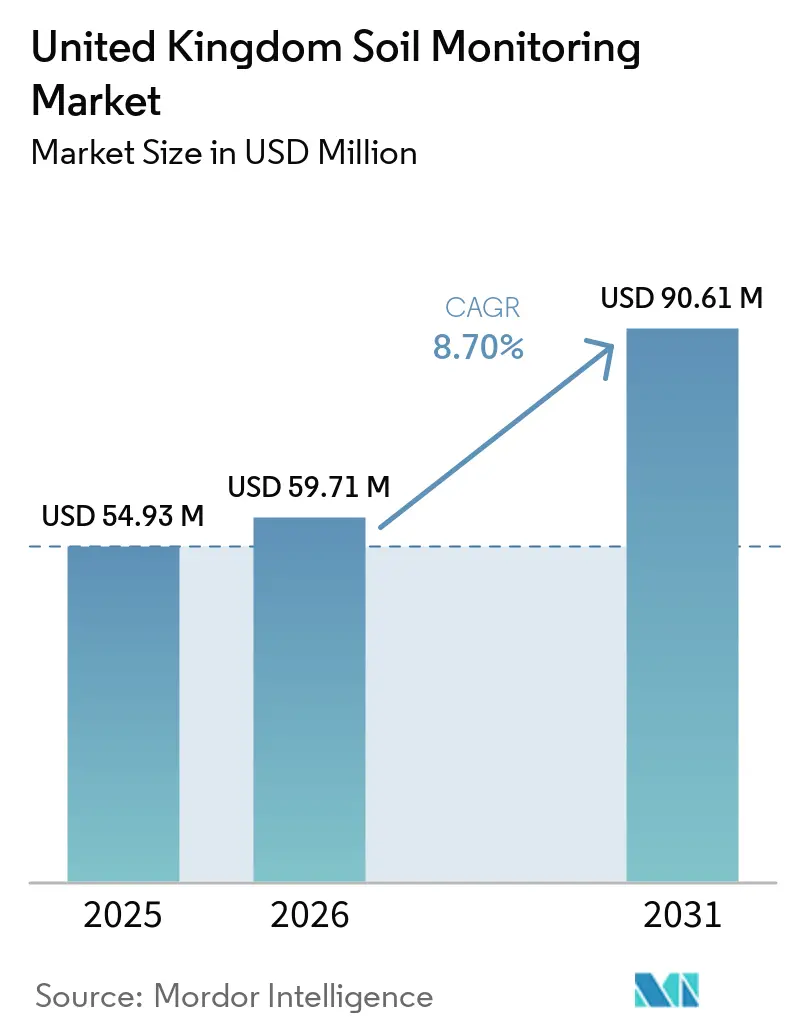
| Taille du marché de l'année de base (2025) | 54.93 Millions de dollars américains |
| Taille du Marché (2026) | 59.71 Millions de dollars américains |
| Taille du Marché (2031) | 90.61 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.70 % |
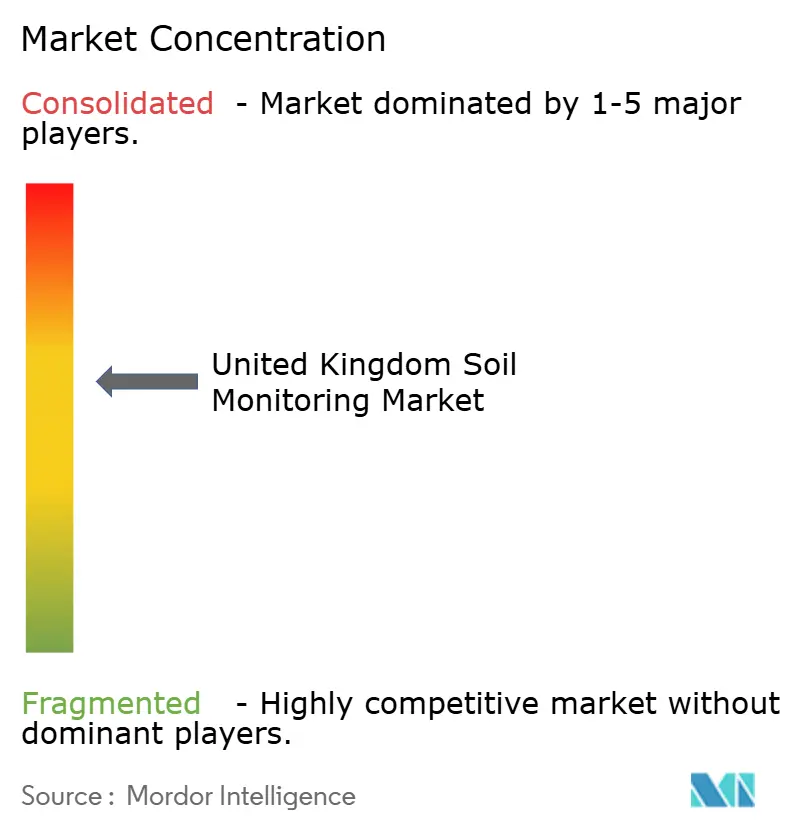
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des sols au Royaume-Uni par Mordor Intelligence
La taille du marché de la surveillance des sols au Royaume-Uni est projetée à 54,93 millions USD en 2025, 59,71 millions USD en 2026, et devrait atteindre 90,61 millions USD d'ici 2031, avec un CAGR de 8,70 % de 2026 à 2031. Le marché de la surveillance des sols au Royaume-Uni est façonné par les réformes du soutien agricole, les besoins en matière de reporting climatique et le recours croissant aux preuves numériques dans la gestion des terres. Le Fonds pour l'équipement et la technologie agricoles alloue 50 millions GBP (64 millions USD) en 2026 pour soutenir les investissements dans les outils de précision, les systèmes de surveillance, la robotique et les technologies numériques, encourageant l'adoption de technologies de détection à la ferme. Les indicateurs de santé des sols pour l'Angleterre de mars 2026 ont établi une référence nationale pour le stockage du carbone dans les sols, la réduction des risques d'inondation et la production arable durable. Les règles de paiement favorisent de plus en plus les relevés de terrain fiables, ce qui accroît la demande de systèmes de surveillance reliant la mesure, le reporting et les décisions agricoles. La suppression de l'action d'évaluation des sols du Dispositif d'agriculture durable 2026 (SFI26) pourrait réduire le point d'entrée public pour les petites exploitations, tout en créant un espace pour les abonnements privés et les services gérés.
Points clés du rapport
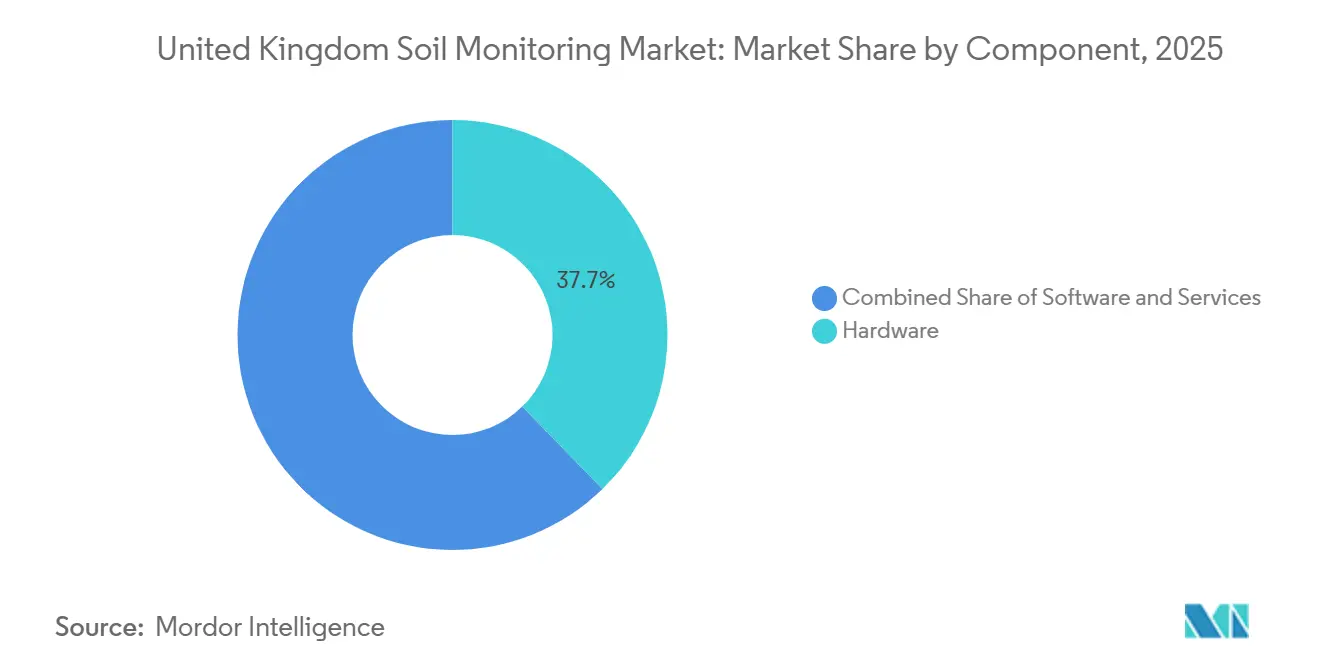
- Par composant, le matériel était le segment le plus important et représentait 37,7 % du chiffre d'affaires en 2025, tandis que les services étaient le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 9,3 % jusqu'en 2031.
- Par type de produit, les capteurs in situ étaient le segment le plus important, avec 41,1 % de la part du marché de la surveillance des sols au Royaume-Uni en 2025, tandis que les plateformes de télédétection sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 9,1 % jusqu'en 2031.
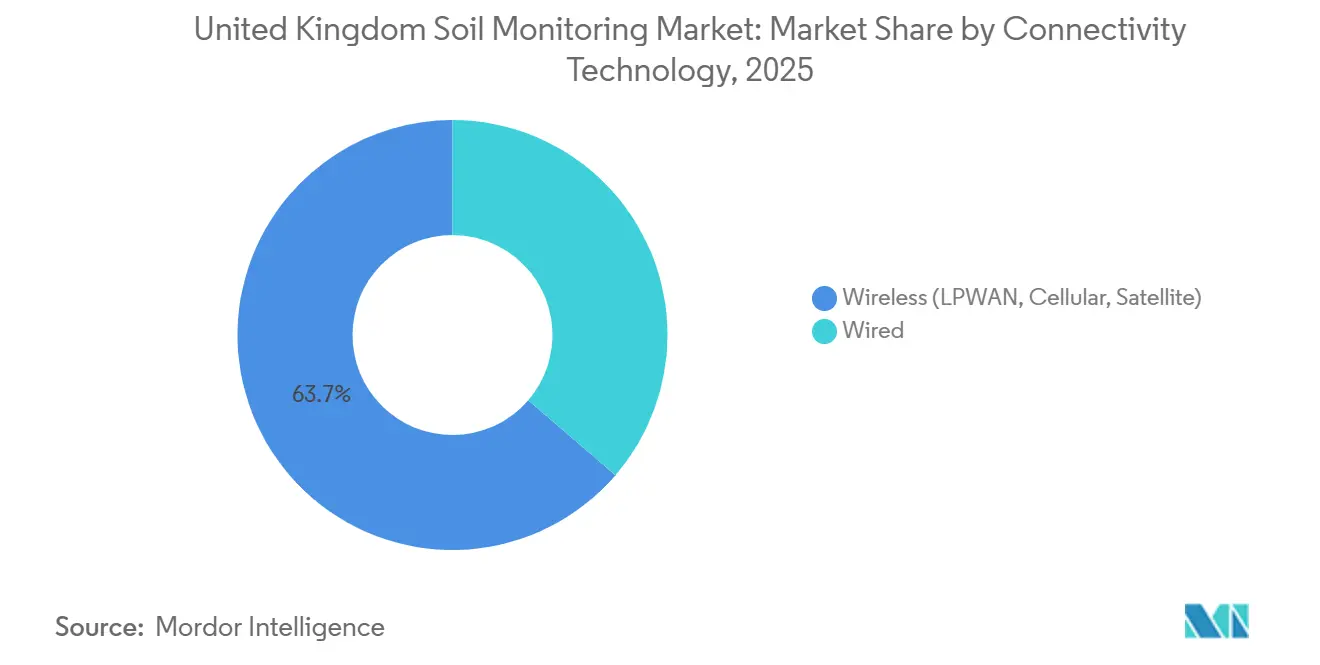
- Par technologie de connectivité, le sans-fil était le segment le plus important et détenait 63,7 % de la taille du marché de la surveillance des sols au Royaume-Uni en 2025, et connaît la croissance la plus rapide, avec un CAGR prévisionnel de 9,8 % jusqu'en 2031.
- Par application, le plein champ était le segment le plus important, avec une part de chiffre d'affaires de 46,7 % en 2025, tandis que la culture protégée est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 9,2 % jusqu'en 2031.
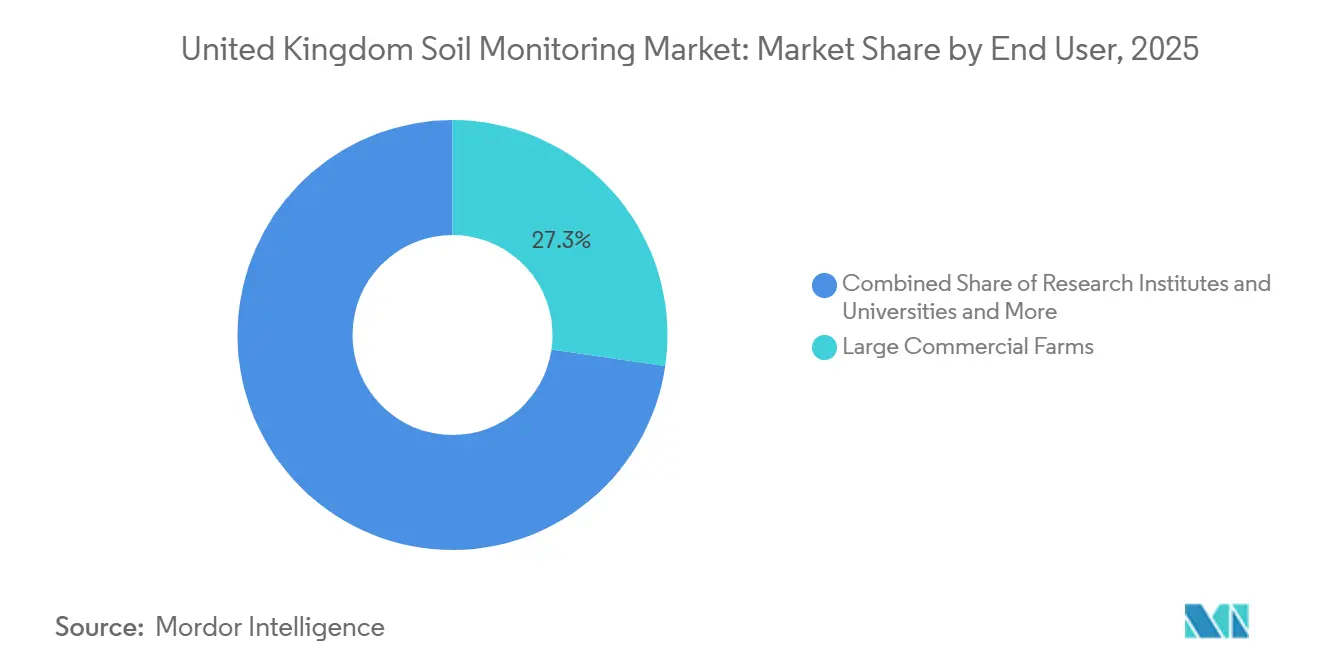
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important, avec une part de chiffre d'affaires de 27,3 % en 2025, tandis que les instituts de recherche et les universités sont le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 9,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la surveillance des sols au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'agriculture de précision et des intrants à taux variable | +2.3% | Angleterre, notamment les Midlands de l'Est et le Sud-Est, avec une adoption s'étendant aux basses terres écossaises | Moyen terme (2 à 4 ans) |
| Référence de santé des sols et incitations à l'agriculture durable | +2.0% | National, avec une forte pertinence en Angleterre et au Pays de Galles | Court terme (≤ 2 ans) |
| Surveillance de la résilience climatique face aux inondations et à la sécheresse | +1.5% | Angleterre, Écosse et Pays de Galles | Moyen terme (2 à 4 ans) |
| Intégration des capteurs avec les logiciels de gestion agricole | +1.0% | Angleterre, avec une adoption s'étendant à l'Écosse et au Pays de Galles | Moyen terme (2 à 4 ans) |
| Connectivité sans fil et opérations à distance sur le terrain | +0.8% | National, y compris les corridors ruraux de réseau étendu longue portée en Angleterre et au Pays de Galles | Court terme (≤ 2 ans) |
| Mesure du carbone des sols et des services écosystémiques | +0.7% | National, avec une concentration précoce en Écosse et en Irlande du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'agriculture de précision et des intrants à taux variable
Le Dispositif d'agriculture durable (SFI) a été relancé en 2026, proposant 71 actions financées qui récompensent les améliorations mesurables de la santé des sols, de l'efficacité des nutriments, des cultures de couverture et de l'agriculture sans labour[1]Source : Département de l'environnement, de l'alimentation et des affaires rurales (Defra), « SFI26 : détails, définitions et ce à quoi s'attendre », GOV.UK, gov.uk.. Bien que le dispositif ne subventionne pas directement tous les achats de matériel, ses exigences en matière de preuves et de surveillance peuvent encourager l'adoption de capteurs de sol et d'autres technologies de surveillance à la ferme. L'application de nutriments à taux variable dans le cadre de l'action PRF1 nécessite des fichiers préprogrammés basés sur des tests de sol zonaux ou des données de télédétection. Cela fait de la mesure sur le terrain une exigence opérationnelle pour les exploitations qui cherchent à accéder à des options de paiement de précision à plus haute valeur ajoutée. Le Fonds pour l'équipement et la technologie agricoles 2026 soutient également les outils de précision, les systèmes de surveillance et les technologies numériques. Le marché de la surveillance des sols au Royaume-Uni bénéficie donc d'un lien plus étroit entre l'accès aux paiements et les données de sol documentées que de nombreuses autres catégories de technologies agricoles.
Références de santé des sols et incitations à l'agriculture durable
La surveillance des sols fait partie intégrante de la base de preuves utilisée dans la politique agricole et le soutien aux exploitations. Le Comité mixte pour la conservation de la nature a publié les indicateurs de santé des sols pour l'Angleterre en mars 2026, couvrant le stockage du carbone dans les sols, le risque de prévention des inondations de surface et la fourniture durable de cultures arables. La référence nationale accroît la valeur des données de terrain en permettant la comparaison avec des mesures de sol reconnues. Le Collège d'agriculture, d'alimentation et d'entreprise rurale d'Irlande du Nord a évalué le carbone des sols dans 240 champs au début de 2025, mesurant le carbone organique du sol, la densité apparente et la profondeur du sol[2]Source : Collège d'agriculture, d'alimentation et d'entreprise rurale, « CAFRE lance un projet d'évaluation des stocks de carbone des sols », Collège d'agriculture, d'alimentation et d'entreprise rurale, cafre.ac.uk. Ces programmes définissent des paramètres que les systèmes commerciaux doivent mesurer de manière cohérente. La suppression de l'action d'évaluation des sols CSAM1 du SFI26 pourrait orienter davantage de petites exploitations vers des services de surveillance payants et des abonnements.
Surveillance de la résilience climatique face aux inondations et à la sécheresse
L'agriculture au Royaume-Uni est confrontée à des risques de sécheresse et d'inondation, ce qui accroît le besoin de données sur l'humidité des sols. Le rapport 2026 sur l'agriculture et l'environnement aquatique a identifié 2022 et 2025 comme des années de chaleur et de sécheresse sévères ayant causé des pertes de récoltes significatives. Le programme d'infrastructure de recherche sur les inondations et les sécheresses représente 38 millions GBP (48 millions USD) de financement pour la surveillance in situ, la télémétrie numérique et l'analyse des données[3]Source : Union européenne des géosciences, « Cadre évolutif de surveillance du carbone des sols, étude portant sur 170 exploitations au Royaume-Uni », Assemblée générale de l'Union européenne des géosciences 2026, meetingorganizer.copernicus.org. Au Royaume-Uni, 59 % de la betterave sucrière est cultivée sur des sols sableux ou à base de sable, où les pertes dues au déficit hydrique atteignaient en moyenne 10 % par an et 25 % lors des années sèches. Delta-T Devices Ltd a fourni des enregistreurs de données et des capteurs d'humidité du sol pour les essais de l'Organisation britannique de recherche sur la betterave en 2024, permettant des réponses d'irrigation automatisées basées sur des seuils de sol mesurés. Le marché de la surveillance des sols au Royaume-Uni évolue vers des systèmes capables de soutenir des décisions de contrôle automatisées et d'enregistrer les conditions de terrain.
Intégration des capteurs avec les logiciels de gestion agricole
Les relevés des capteurs sont plus utiles lorsqu'ils éclairent les décisions en matière d'irrigation, de nutriments et de gestion des cultures. CropX Technologies, Inc. a lancé le capteur de sol multi-profondeur Apex en avril 2026 et l'a intégré à sa plateforme d'agronomie numérique via SDI-12. La plateforme fournit une détection automatisée du statut hydrique et du lessivage, ainsi que des informations sur l'irrigation, sans configuration manuelle. Farmer Charlie a testé des systèmes de surveillance des sols avec 50 agriculteurs britanniques entre novembre 2025 et février 2026, en utilisant le projet pilote pour affiner les performances des capteurs et la convivialité des applications. La ferme Cockle Park de l'Université de Newcastle a utilisé des capteurs de sol, de culture et environnementaux compatibles avec le réseau étendu longue portée dans le cadre d'un programme de recherche 5G soutenu par le gouvernement en 2024. L'Agence des paiements ruraux utilise également des images satellites pour surveiller la couverture des terres, l'état de la végétation et le risque d'érosion des sols dans le cadre des accords agricoles. Ces plateformes publiques et commerciales font de la compatibilité logicielle un facteur d'achat plus important sur le marché de la surveillance des sols au Royaume-Uni.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'installation initiaux et d'abonnement | -1.2% | National, notamment les petites exploitations au Pays de Galles, en Irlande du Nord et dans les hautes terres écossaises | Court terme (≤ 2 ans) |
| Prise de décision agricole fragmentée et adoption sélective | -0.9% | National, en particulier les structures agricoles en fermage et à parties multiples | Moyen terme (2 à 4 ans) |
| Dérive d'étalonnage dans les textures de sol variables et les régimes d'humidité | -0.6% | Angleterre, Pays de Galles et Écosse | Moyen terme (2 à 4 ans) |
| Interopérabilité incomplète et normes comparables de données sur les sols | -0.5% | National, y compris les cadres décentralisés au Pays de Galles et en Écosse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'installation initiaux et d'abonnement
Les coûts du matériel et des services restent un obstacle majeur pour les petites exploitations agricoles disposant d'une flexibilité financière limitée. Les nœuds de capteurs de sol individuels, les équipements de passerelle, les logiciels, l'installation et le support de reporting peuvent représenter un engagement initial considérable. Le plafond de paiement du SFI26 est de 100 000 GBP (127 000 USD) par an, et certains taux de paiement des actions ont été réduits en 2026. Cela peut réduire les fonds disponibles pour les achats d'équipements alors que les besoins en documentation augmentent. Les modèles d'abonnement répartissent le coût initial, mais les paiements récurrents peuvent encore dissuader les exploitations dont les flux de trésorerie sont saisonniers. Le marché de la surveillance des sols au Royaume-Uni a besoin de modèles qui associent les appareils à un support de reporting utile à un coût gérable pour les petites exploitations.
Prise de décision agricole fragmentée et adoption sélective
Les décisions technologiques impliquent souvent des propriétaires fonciers, des fermiers locataires, des conseillers et des gestionnaires d'exploitation aux priorités divergentes, ce qui peut retarder les investissements même lorsque la surveillance des sols a une utilité opérationnelle évidente. Les structures de prise de décision fragmentées, notamment sur les terres en fermage, signifient que même des solutions rentables peuvent stagner sans accord clair sur les responsabilités et le partage des bénéfices. La fenêtre de candidature SFI26 de juin 2026 a donné la priorité aux exploitations de 3 à 50 hectares et à celles sans accords de gestion environnementale des terres existants, reconnaissant les obstacles auxquels font face les petites exploitations pour rejoindre les dispositifs de soutien. Cependant, les petites exploitations manquent souvent de la capacité administrative nécessaire pour naviguer dans les processus de candidature, limitant l'impact pratique d'une telle priorisation. La suppression de l'action d'évaluation des sols CSAM1 a également éliminé un moyen peu coûteux d'utiliser les données de sol, réduisant les options disponibles pour les exploitations opérant avec des budgets plus serrés. À moins que les fournisseurs ne simplifient l'approvisionnement et la prestation de services, l'adoption pourrait rester concentrée parmi les grandes exploitations commerciales et les opérations à vocation recherche.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services se développent à mesure que la surveillance devient une activité gérée
Le matériel était le composant le plus important et représentait 37,7 % de la part du marché de la surveillance des sols au Royaume-Uni en 2025. Les achats de matériel restent importants car les exploitations ont besoin de capteurs, d'enregistreurs de données et de connectivité de terrain pour collecter des données. Les services sont le composant à la croissance la plus rapide et devraient croître à un CAGR de 9,3 % jusqu'en 2031. Les services comprennent l'étalonnage, l'analyse en nuage, la surveillance gérée et le reporting vérifié. Ces offres gagnent en pertinence à mesure que les exploitations ont besoin d'enregistrements utilisables plutôt que de sorties brutes de capteurs. Le SFI26 exige des preuves pour plusieurs actions, ce qui soutient la demande de fournisseurs capables de transformer les mesures de terrain en enregistrements géolocalisés.
La version 3.6 de la Boîte à outils carbone agricole, publiée en avril 2026, prend en charge le reporting carbone sur plusieurs années et plusieurs profondeurs, augmentant le besoin de gestion continue des données. Les logiciels relient les données de terrain aux choix d'irrigation et de nutriments dans l'ensemble du secteur de la surveillance des sols au Royaume-Uni. CropX Technologies, Inc. combine les données provenant de capteurs de sol, de satellites, de pluviomètres et de machines agricoles dans une seule plateforme d'agronomie. À mesure que les composants de capteurs deviennent plus largement disponibles, la profondeur des logiciels et la qualité des services peuvent devenir des points de différenciation plus forts. Les fournisseurs qui combinent équipement et support consultatif peuvent répondre aux besoins des exploitations qui manquent de compétences internes en matière de données.


Par type de produit : les capteurs in situ sont en tête tandis que les plateformes à distance étendent la couverture
Les capteurs in situ étaient le type de produit le plus important et représentaient 41,1 % de la taille du marché de la surveillance des sols au Royaume-Uni en 2025. Les systèmes in situ fixes fournissent des relevés continus de l'humidité du sol, de la température et de la conductivité électrique. Ils servent les exploitations arables en plein champ, les prairies et les sites de culture contrôlée. Les plateformes de télédétection étaient le type de produit à la croissance la plus rapide, avec un CAGR prévisionnel de 9,1 % jusqu'en 2031. Les systèmes à distance utilisent l'imagerie satellite, le balayage par drone et la mesure de proximité pour couvrir de plus grandes surfaces. L'Agence des paiements ruraux utilise l'imagerie satellite pour surveiller la couverture des terres, l'état de la végétation et le risque d'érosion des sols, renforçant ainsi la familiarité avec les données de télédétection dans l'administration agricole.
EarthOptics, Inc. a déclaré plus de 5 millions d'acres cartographiés en juillet 2025 et collecte 4 000 points de données de sol par 100 acres avec sa plateforme terrestre multi-capteurs. Les sondes portables et les kits de test soutiennent les agronomes, les techniciens de terrain et les équipes de recherche qui ont besoin de relevés ciblés sans installation permanente. Pessl Instruments GmbH a ajouté le METOS TSM en novembre 2024, un outil électromagnétique sans contact qui mesure la teneur volumétrique en eau du sol à plusieurs profondeurs. La Société britannique des sciences du sol note que la mesure directe reste précise mais peut être lente, destructive et coûteuse à grande échelle. Cela soutient des approches de mesure intégrées combinant des outils permanents, portables et à distance.
Par technologie de connectivité : le sans-fil domine le déploiement sur les sites agricoles
Le sans-fil était la technologie de connectivité la plus importante, avec une part de chiffre d'affaires de 63,7 % en 2025, et est également la plus rapide en termes de croissance, avec un CAGR prévisionnel de 9,8 % jusqu'en 2031. Le réseau étendu longue portée, les réseaux cellulaires et les connexions satellitaires servent différents environnements de terrain. Le réseau étendu longue portée convient aux terres ouvertes dans la portée des passerelles et prend en charge les appareils à faible consommation d'énergie. Les réseaux cellulaires conviennent aux exploitations qui ont besoin d'un débit de données plus élevé ou d'une intégration de services plus large. Le projet GAUFF de l'Agence spatiale européenne a évalué des combinaisons de réseau étendu longue portée, de 5G et d'Internet des objets à bande étroite pour les sites éloignés. Cette flexibilité de connectivité peut élargir le marché adressable de la surveillance des sols en permettant le déploiement de capteurs dans des zones agricoles éloignées et mal connectées au Royaume-Uni.
La ferme Cockle Park de l'Université de Newcastle a utilisé des capteurs compatibles avec le réseau étendu longue portée dans le cadre d'un programme de recherche 5G gouvernemental en août 2024. Les connexions filaires conservent un rôle dans les salles de culture, les tunnels de recherche et les sites de terrain instrumentés où la fiabilité continue de l'alimentation et des données est importante. En 2024, Delta-T Devices Ltd a utilisé des équipements de surveillance filaires dans les essais de sécheresse de l'Organisation britannique de recherche sur la betterave. Le marché de la surveillance des sols au Royaume-Uni bénéficie de la possibilité pour les exploitations de choisir une méthode de connexion adaptée à leur terrain, à leur système de culture et à leurs besoins en données.
Par application : le plein champ est en tête tandis que la culture protégée s'accélère
Le plein champ était la principale application avec une part de chiffre d'affaires de 46,7 % en 2025. La demande en plein champ reflète l'étendue des terres arables, des prairies et de l'horticulture de plein air en Angleterre, en Écosse et au Pays de Galles. Les exploitations utilisent la surveillance pour gérer l'irrigation, les nutriments et les conditions du sol sur de vastes superficies. La culture protégée était l'application à la croissance la plus rapide, avec un CAGR prévisionnel de 9,2 % jusqu'en 2031, car elle permet une surveillance plus intensive de la zone racinaire.
J.E. Piccaver and Co a utilisé des capteurs Paul-Tech en 2025 pour surveiller la dynamique de l'humidité du sol et des nitrates dans des parcelles de laitue à des profondeurs de 8 centimètres et 20 centimètres. Les travaux ont montré qu'une meilleure gestion de l'humidité et de l'azote pourrait permettre une réduction de 20 % des apports en azote. La sylviculture est une application plus restreinte, mais la restauration des tourbières, les projets de carbone forestier et les programmes de plantation d'arbres soutiennent son utilisation future. Le Code carbone forestier et le Code des tourbières fournissent des cadres de reporting pour la mesure du carbone et de l'eau dans cette application. Ces cadres soutiennent la demande de données de sol fiables dans les projets forestiers et de tourbières.
Par utilisateur final : les exploitations commerciales sont en tête tandis que les instituts de recherche et les universités connaissent la croissance la plus rapide
Les grandes exploitations commerciales étaient le segment d'utilisateurs finaux le plus important avec une part de chiffre d'affaires de 27,3 % en 2025. Les grandes exploitations peuvent répartir les coûts du matériel et des abonnements sur davantage de terres et de revenus. Les instituts de recherche et les universités étaient le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR prévisionnel de 9,6 % jusqu'en 2031, car les utilisateurs de la recherche soutiennent les essais, les programmes de science des sols et les plateformes de terrain instrumentées. Leurs travaux établissent également des attentes en matière de qualité des données pour les fournisseurs commerciaux.
L'Université de Cranfield a utilisé les sondes de profil PR2 de Delta-T Devices Ltd pour des recherches sur le mouvement de l'eau sous différents régimes de travail du sol. Le NIAB East Malling a utilisé des capteurs WET150 et des enregistreurs GP2 dans des recherches en salle de culture. Rothamsted Research a publié des données de surveillance des sols provenant de 6 bassins versants de la plateforme agricole North Wyke Farm couvrant jusqu'en 2024. Le Collège d'agriculture, d'alimentation et d'entreprise rurale (CAFRE) a indiqué en juillet 2025 qu'il menait une surveillance continue de la santé des sols sur son campus de Greenmount et ses fermes de Glenwherry. Ces programmes soutiennent la demande de technologies de surveillance des sols en démontrant la valeur des données continues au niveau du terrain pour le suivi de la santé des sols et l'information des décisions de gestion agricole. Les petites exploitations et les exploitations coopératives restent insuffisamment desservies malgré leur grand nombre. Les agences gouvernementales et les organisations non gouvernementales exploitent des réseaux publics qui peuvent devenir des points de référence ou des partenaires d'intégration pour les fournisseurs commerciaux.
Analyse géographique
L'Angleterre détenait la plus grande part du marché de la surveillance des sols au Royaume-Uni en 2025. Elle continue de mener en 2026 car elle dispose de vastes terres arables, d'une horticulture intensive et du plus grand groupe de candidats aux dispositifs de soutien du Département de l'environnement, de l'alimentation et des affaires rurales. Le Fonds pour l'équipement et la technologie agricoles 2026 alloue 50 millions GBP (64 millions USD) pour les équipements de précision et les technologies numériques. L'Angleterre dispose d'un réseau dense d'exploitations arables, horticoles et mixtes où la surveillance des sols peut soutenir l'irrigation, la gestion des nutriments et les enregistrements de conformité. Ces systèmes agricoles créent une demande à la fois pour des appareils de terrain fixes et pour des services qui interprètent les mesures résultantes. L'Angleterre bénéficie également de systèmes de surveillance publics établis et d'une grande variété de types d'exploitations pouvant utiliser les données de sol dans leurs décisions opérationnelles.
Le Pays de Galles est un domaine actif du marché de la surveillance des sols au Royaume-Uni car son cadre de gestion durable des terres fait de la santé des sols une mesure de politique formelle. Le Programme de surveillance et de modélisation de l'environnement et des affaires rurales (ERAMMP) a poursuivi son enquête nationale sur le terrain jusqu'en 2025, en réexaminant 300 sites de surveillance au Pays de Galles sur une base continue. Le programme mesure le carbone du sol, le pH, la densité apparente, l'humidité et d'autres propriétés du sol, soutenant la surveillance à long terme de la santé des sols et augmentant le besoin de collecte et de gestion systématiques des données de sol. Cela fournit un ensemble de données de référence national pour les conditions des sols agricoles. L'Écosse a un profil de demande différent car ses tourbières et ses terres de hautes terres nécessitent une surveillance du niveau de la nappe phréatique et des stocks de carbone. La ferme Stone Ends a utilis des capteurs compatibles avec le réseau étendu longue portée pour remplacer les relevés manuels du niveau de la nappe phréatique des tourbières. Ces applications favorisent des systèmes durables capables de fonctionner dans des sites éloignés et écologiquement sensibles.
L'Irlande du Nord occupe une position plus modeste, mais elle se développe grâce à des programmes institutionnels de carbone des sols. Le Collège d'agriculture, d'alimentation et d'entreprise rurale a réalisé des carottages de carbone des sols dans 240 champs au début de 2025. Le projet a mesuré le carbone organique du sol, la densité apparente sèche et la profondeur du sol pour créer des références au niveau du terrain. En 2025, le Projet de référence environnementale Hybu Cig Cymru a utilisé l'échantillonnage des sols, la détection et télémétrie par la lumière et le carbone avec des entreprises d'élevage galloises. Les calendriers politiques non uniformes entre les 4 nations favorisent les fournisseurs capables d'adapter leurs modèles de reporting et de service selon les juridictions.
Paysage concurrentiel
Le marché de la surveillance des sols au Royaume-Uni est modérément consolidé, avec des fournisseurs de matériel spécialisés aux côtés de plateformes mondiales d'agronomie numérique en 2025. Ce mélange concurrentiel élargit l'accès à la technologie tout en encourageant les fournisseurs à se différencier par des services intégrés de détection, d'analyse, de reporting et de conseil, soutenant ainsi une adoption plus large parmi les exploitations britanniques. La concurrence sur le matériel est intense car la baisse des coûts des composants peut exercer une pression sur les marges. Les fournisseurs combinent de plus en plus équipement, plateformes de données, reporting et services consultatifs. CropX Technologies, Inc. a réalisé 7 acquisitions entre 2020 et 2025 pour intégrer la détection des sols, l'analyse agronomique à distance et le reporting de durabilité dans une seule plateforme. EarthOptics, Inc. a obtenu 24 millions USD de financement en novembre 2024 pour le développement technologique et l'expansion géographique. En mai 2025, EarthOptics, Inc. a lancé une solution de test du carbone par infrarouge moyen conçue pour un reporting de qualité registre à grande échelle. Ces développements élargissent l'éventail des offres intégrées de surveillance des sols et intensifient la concurrence autour de l'analyse, de la mesure du carbone et des capacités de reporting sur le marché britannique.
Les petites et moyennes exploitations restent une opportunité importante car leur utilisation de capteurs est inférieure à celle des grandes exploitations commerciales. Pessl Instruments GmbH a lancé METOS 5 en novembre 2025, avec une connectivité modulaire et une installation simplifiée sur le terrain. CropX Technologies, Inc. a lancé Apex en avril 2026, avec une détection multi-profondeur et une intégration directe avec sa plateforme. Delta-T Devices Ltd reste pertinent dans les environnements de recherche et de culture contrôlée grâce à ses capteurs, enregistreurs de données et outils de gestion des données. Le marché de la surveillance des sols au Royaume-Uni offre de la place pour des systèmes qui réduisent la complexité de la configuration et fournissent des données interprétables sans nécessiter une expertise technique approfondie.
Les exigences de conformité influencent le positionnement concurrentiel. Le marquage de conformité évaluée au Royaume-Uni remplace progressivement le marquage de conformité européen pour les appareils électroniques agricoles vendus en Grande-Bretagne. Les fournisseurs établis peuvent plus facilement gérer la documentation réglementaire et l'assurance produit. Le reporting carbone soulève également des exigences de mesure et de vérification cohérentes. Aucune donnée combinée de part de marché pour les principaux fournisseurs n'a été fournie, de sorte qu'un score de concentration numérique ne peut pas être calculé à partir des informations disponibles. La structure concurrentielle reste cohérente avec un marché modérément fragmenté, où plusieurs fournisseurs spécialisés et de plateformes se font concurrence sur le matériel, les logiciels et les services.
Leaders du secteur de la surveillance des sols au Royaume-Uni
CropX Technologies, Inc.
METER Group, Inc.
The Toro Company
Sentek Ltd
Stevens Water Monitoring Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : CropX Technologies, Inc. a lancé le capteur de sol multi-profondeur Apex, configurable à des profondeurs de 12, 24 et 36 pouces pour mesurer la teneur volumétrique en eau, la température du sol et la salinité à des intervalles de 4 pouces dans toute la zone racinaire. Intégré via SDI-12 dans la plateforme CropX, Apex fournit des informations automatisées sur l'irrigation et la détection du lessivage sans configuration manuelle, étendant l'utilisation adressable de CropX Technologies, Inc. aux systèmes de culture à enracinement plus profond.
- Mai 2025 : EarthOptics, Inc. a lancé commercialement sa solution d'analyse du carbone par infrarouge moyen (MIR), le premier test de carbone de qualité registre à grande échelle utilisant la technologie MIR. La solution réduit le coût de la vérification traditionnelle du carbone et permet aux développeurs de projets carbone, aux marques alimentaires et aux programmes de durabilité d'entreprise d'accéder à des données de carbone des sols de qualité registre à grande échelle.
- Avril 2025 : Pessl Instruments GmbH a lancé METOS STREMO, décrit comme le premier système de surveillance du stress des plantes en temps réel, abordable et permanent. Le lancement complète les déploiements de surveillance des sols en ajoutant des données physiologiques au niveau de la canopée pour une gestion des cultures plus intégrée.


Périmètre du rapport sur le marché de la surveillance des sols au Royaume-Uni
La surveillance des sols est la mesure régulière des conditions du sol telles que l'humidité, le pH, les nutriments, la température et la salinité pour évaluer la santé des sols. Elle aide les agriculteurs et les agronomes à prendre de meilleures décisions en matière d'irrigation, de fertilisation et de gestion des cultures. Le rapport sur le marché de la surveillance des sols au Royaume-Uni est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et sylviculture), et par utilisateur final (grandes exploitations commerciales, petites exploitations et exploitations coopératives, instituts de recherche et universités, et gouvernements et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Sylviculture |
| Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives |
| Instituts de recherche et universités |
| Gouvernements et ONG |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Sylviculture | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives | |
| Instituts de recherche et universités | |
| Gouvernements et ONG |


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la surveillance des sols au Royaume-Uni d'ici 2031 ?
Le marché de la surveillance des sols au Royaume-Uni devrait atteindre 90,61 millions USD d'ici 2031, avec un CAGR de 8,7 % à partir de 2026. La demande est soutenue par les exigences en matière de preuves numériques, les programmes de surveillance publics et les investissements au niveau des exploitations dans les outils de détection.
Qu'est-ce qui stimule la demande de systèmes de surveillance des sols au Royaume-Uni ?
Les règles de soutien agricole, les besoins en matière de résilience climatique, le reporting sur le carbone des sols et les exigences en matière de preuves numériques accroissent la demande de systèmes de mesure sur le terrain. Le SFI26 récompense les actions documentées telles que la gestion des sols et l'application précise de nutriments, tandis que les indicateurs nationaux de santé des sols rendent les mesures cohérentes plus utiles.
Quel composant de surveillance des sols connaît la croissance la plus rapide ?
Les services constituent le composant à la croissance la plus rapide, avec un CAGR prévisionnel de 9,3 % jusqu'en 2031. Les exploitations ont de plus en plus besoin d'étalonnage, d'analyse en nuage, de surveillance gérée et de support de reporting vérifié. Ces services aident à convertir les relevés bruts en enregistrements pouvant soutenir les décisions de terrain et les exigences de reporting.
Quel type de produit est en tête des déploiements de surveillance des sols ?
Les capteurs in situ étaient le type de produit le plus important en 2025, avec une part de chiffre d'affaires de 41,1 %, car ils fournissent des relevés continus du sol dans les environnements de terrain.
Pourquoi la connectivité sans fil est-elle importante pour la surveillance agricole ?
Le sans-fil était la technologie de connectivité la plus importante et la plus rapide en termes de croissance, avec une part de chiffre d'affaires de 63,7 % en 2025 et un CAGR prévisionnel de 9,8 %. Il permet aux capteurs de transmettre des informations depuis des emplacements dispersés, réduisant les relevés manuels et soutenant une surveillance régulière dans les champs ouverts et les zones éloignées.
Quelle zone est en tête de l'adoption au Royaume-Uni ?
L'Angleterre était la plus grande zone géographique en 2025 en raison de sa concentration de terres arables, d'horticulture et de son accès aux programmes nationaux de soutien agricole. Ses indicateurs de santé des sols et son financement pour les équipements de précision soutiennent également la demande de systèmes de données agricoles compatibles.
Dernière mise à jour de la page le:



