
Größe und Marktanteil des Bodenüberwachungsmarktes im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
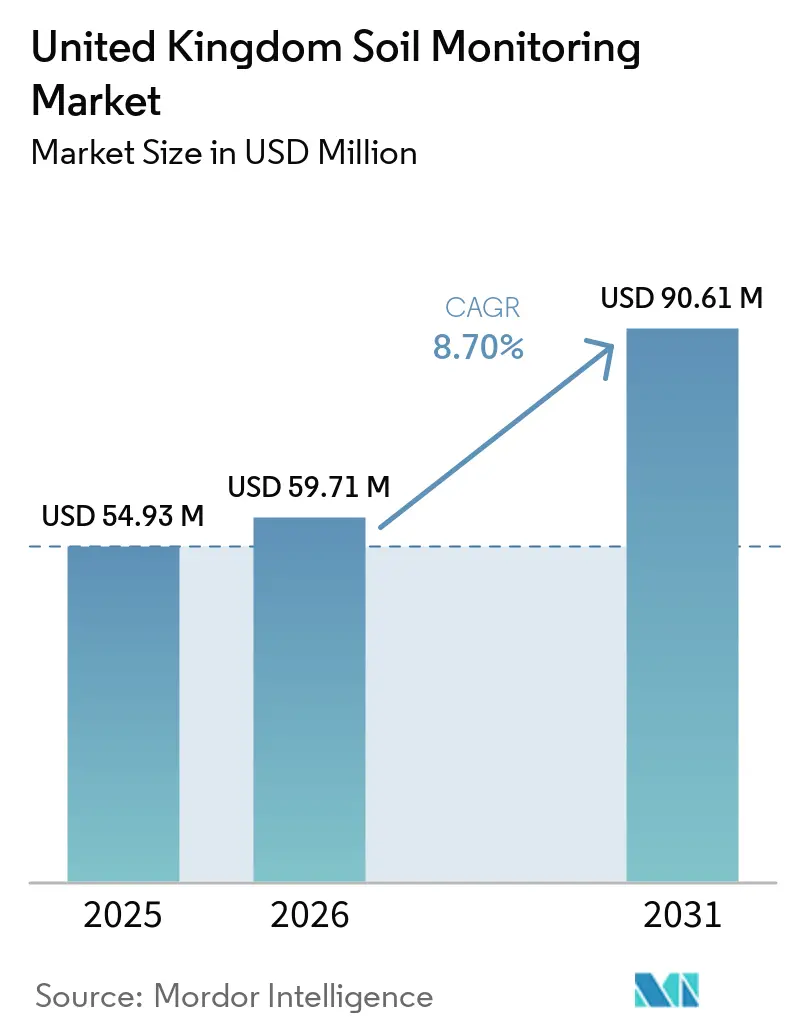
| Marktgröße im Basisjahr (2025) | 54.93 Millionen US-Dollar |
| Marktgröße (2026) | 59.71 Millionen US-Dollar |
| Marktgröße (2031) | 90.61 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.70 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bodenüberwachungsmarktes im Vereinigten Königreich durch Mordor Intelligence
Die Größe des Bodenüberwachungsmarktes im Vereinigten Königreich wird voraussichtlich 54,93 Millionen USD im Jahr 2025, 59,71 Millionen USD im Jahr 2026 betragen und bis 2031 einen Wert von 90,61 Millionen USD erreichen, mit einer CAGR von 8,70 % von 2026 bis 2031. Der Bodenüberwachungsmarkt im Vereinigten Königreich wird durch Reformen der landwirtschaftlichen Förderung, den Bedarf an Klimaberichterstattung und den zunehmenden Einsatz digitaler Nachweise im Landmanagement geprägt. Der Farming Equipment and Technology Fund stellt im Jahr 2026 50 Millionen GBP (64 Millionen USD) zur Verfügung, um Investitionen in Präzisionswerkzeuge, Überwachungssysteme, Robotik und digitale Technologien zu unterstützen und die Einführung von Sensortechnologien auf dem Betrieb zu fördern. Die im März 2026 veröffentlichten Indikatoren für die Bodengesundheit in England schufen eine nationale Ausgangsbasis für die Kohlenstoffspeicherung im Boden, die Reduzierung des Hochwasserrisikos und eine nachhaltige Ackerproduktion. Zahlungsregeln begünstigen zunehmend zuverlässige Felddaten, was die Nachfrage nach Überwachungssystemen erhöht, die Messung, Berichterstattung und landwirtschaftliche Entscheidungen miteinander verbinden. Die Abschaffung der Bodenbeurteilungsmaßnahme im Rahmen des Sustainable Farming Incentive 2026 (SFI26) könnte den öffentlichen Einstiegspunkt für kleinere Betriebe verringern, schafft jedoch Raum für private Abonnements und verwaltete Dienstleistungen.
Wichtigste Erkenntnisse des Berichts
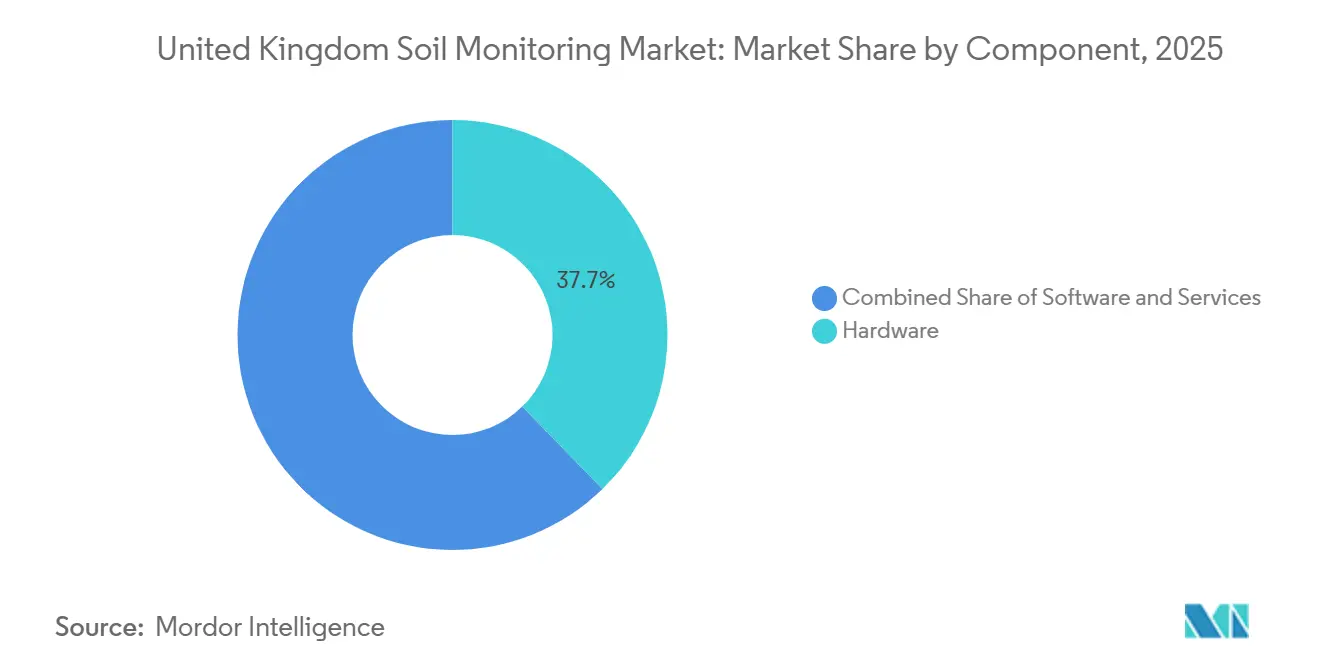
- Nach Komponente war Hardware das größte Segment und machte 37,7 % des Umsatzes im Jahr 2025 aus, während Dienstleistungen das am schnellsten wachsende Segment waren, mit einer prognostizierten CAGR von 9,3 % bis 2031.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment mit einem Anteil von 41,1 % am Bodenüberwachungsmarkt des Vereinigten Königreichs im Jahr 2025, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind, mit einer prognostizierten CAGR von 9,1 % bis 2031.
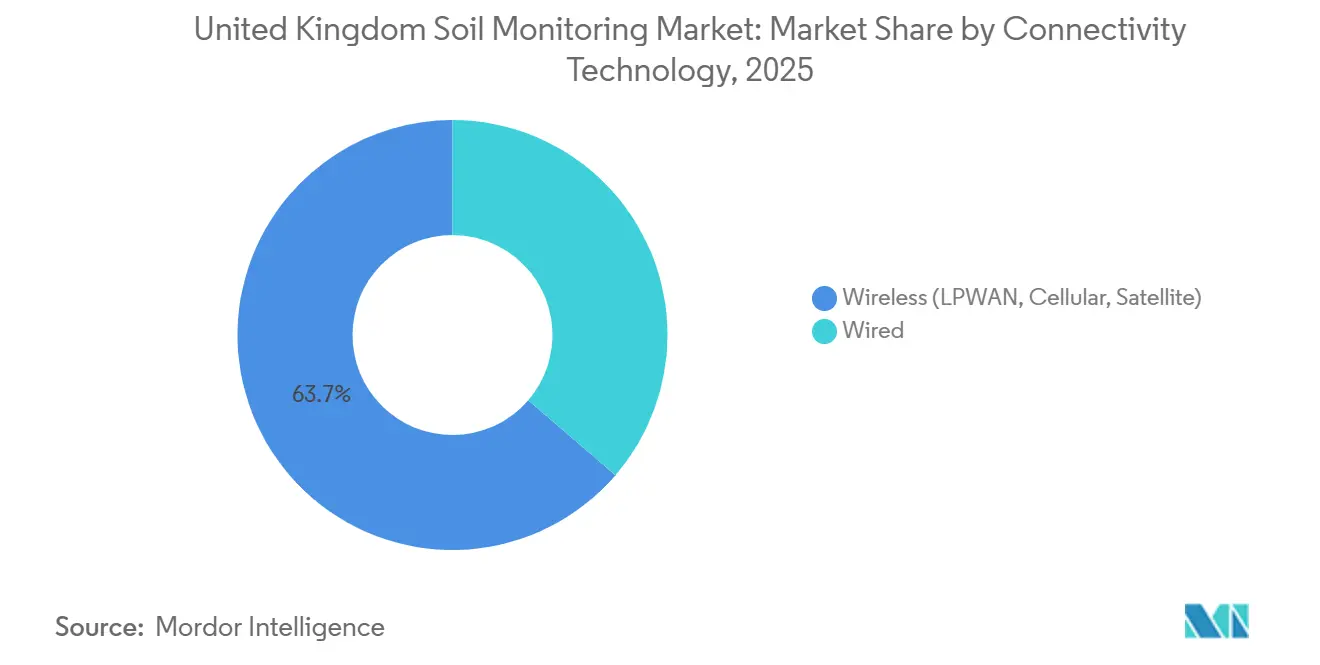
- Nach Konnektivitätstechnologie war Kabellos das größte Segment und hielt 63,7 % der Marktgröße des Bodenüberwachungsmarktes im Vereinigten Königreich im Jahr 2025 und wächst am schnellsten, mit einer prognostizierten CAGR von 9,8 % bis 2031.
- Nach Anwendung war Freiland das größte Segment mit einem Umsatzanteil von 46,7 % im Jahr 2025, während geschützter Anbau das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 9,2 % bis 2031.
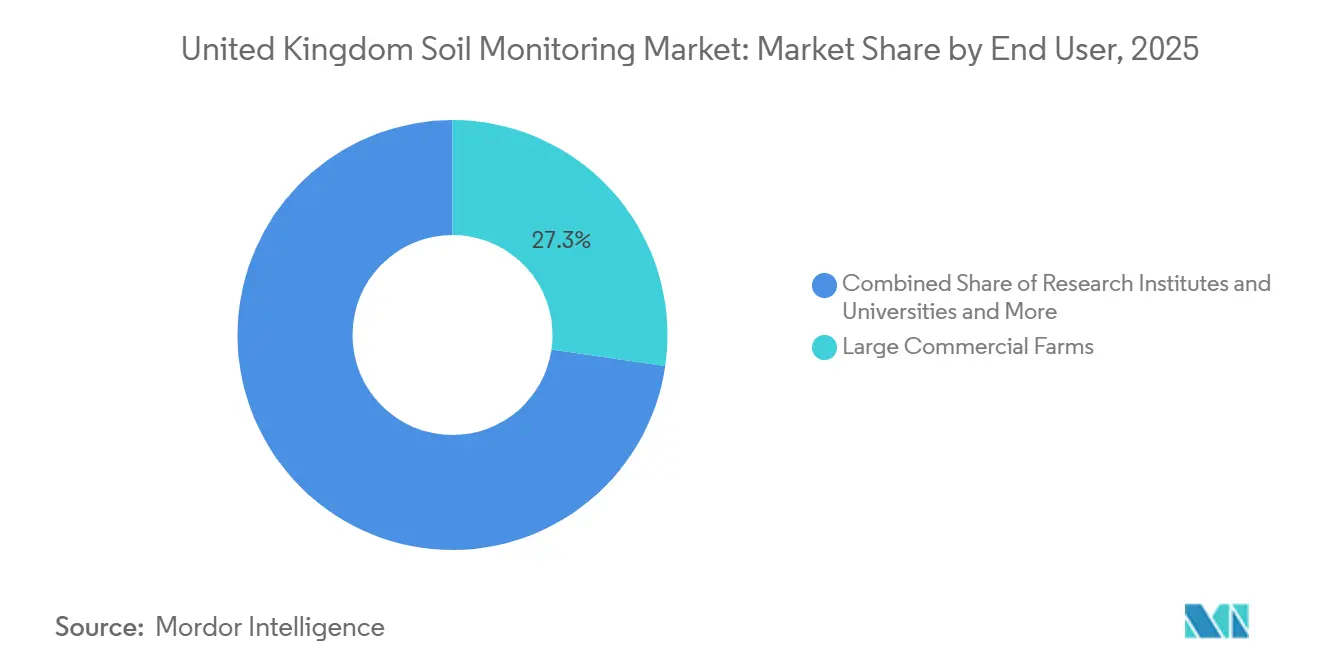
- Nach Endnutzer waren große kommerzielle Landwirtschaftsbetriebe das größte Segment mit einem Umsatzanteil von 27,3 % im Jahr 2025, während Forschungseinrichtungen und Universitäten das am schnellsten wachsende Segment sind, mit einer prognostizierten CAGR von 9,6 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Bodenüberwachungsmarkt des Vereinigten Königreichs
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionslandwirtschaft und Einführung variabler Betriebsmitteleinsatzraten | +2.3% | England, insbesondere die East Midlands und der Südosten, mit Ausweitung der Einführung auf das schottische Tiefland | Mittelfristig (2–4 Jahre) |
| Bodengesundheits-Ausgangswerte und Anreize für nachhaltige Landwirtschaft | +2.0% | National, mit starker Relevanz in England und Wales | Kurzfristig (≤ 2 Jahre) |
| Klimaresilienz-Überwachung für Überschwemmungen und Dürre | +1.5% | England, Schottland und Wales | Mittelfristig (2–4 Jahre) |
| Integration von Sensoren mit Betriebsmanagementsoftware | +1.0% | England, mit Ausweitung der Einführung auf Schottland und Wales | Mittelfristig (2–4 Jahre) |
| Kabellose Konnektivität und Fernfeldbetrieb | +0.8% | National, einschließlich ländlicher Weitbereichsnetzwerk-Korridore in England und Wales | Kurzfristig (≤ 2 Jahre) |
| Messung von Bodenkohlenstoff und Ökosystemleistungen | +0.7% | National, mit früher Konzentration in Schottland und Nordirland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionslandwirtschaft und Einführung variabler Betriebsmitteleinsatzraten
Der Sustainable Farming Incentive (SFI) wurde 2026 neu aufgelegt und bietet 71 geförderte Maßnahmen, die messbare Verbesserungen der Bodengesundheit, der Nährstoffeffizienz, des Zwischenfruchtanbaus und des Direktsaatverfahrens belohnen[1]Quelle: Department for Environment, Food & Rural Affairs (Defra), „SFI26: details, definitions and what to expect,” GOV.UK, gov.uk.. Obwohl das Programm nicht alle Hardwarekäufe direkt subventioniert, können seine Nachweis- und Überwachungsanforderungen die Einführung von Bodensensoren und anderen betrieblichen Überwachungstechnologien fördern. Die variable Nährstoffausbringung im Rahmen der Maßnahme PRF1 erfordert vorprogrammierte Dateien, die auf zonaler Bodenuntersuchung oder Fernerkundungsdaten basieren. Dies macht die Feldmessung zu einer betrieblichen Anforderung für Betriebe, die höherwertige Präzisionszahlungsoptionen anstreben. Der Farming Equipment and Technology Fund 2026 unterstützt ebenfalls Präzisionswerkzeuge, Überwachungssysteme und digitale Technologien. Der Bodenüberwachungsmarkt im Vereinigten Königreich profitiert daher von einer engeren Verknüpfung zwischen Zahlungszugang und dokumentierten Bodendaten als viele andere Kategorien landwirtschaftlicher Technologien.
Bodengesundheits-Ausgangswerte und Anreize für nachhaltige Landwirtschaft
Die Bodenüberwachung wird zunehmend Teil der Evidenzbasis, die in der Agrarpolitik und bei der landwirtschaftlichen Förderung verwendet wird. Das Joint Nature Conservation Committee veröffentlichte im März 2026 die Indikatoren für die Bodengesundheit in England, die die Kohlenstoffspeicherung im Boden, das Risiko der Oberflächenwasserüberschwemmungsprävention und die nachhaltige Versorgung mit Ackerkulturen abdecken. Die nationale Ausgangsbasis erhöht den Wert von Felddaten, indem sie einen Vergleich mit anerkannten Bodenmaßen ermöglicht. Das College of Agriculture, Food and Rural Enterprise in Nordirland bewertete Anfang 2025 den Bodenkohlenstoff auf 240 Feldern und maß dabei organischen Bodenkohlenstoff, Lagerungsdichte und Bodentiefe[2]Quelle: College of Agriculture, Food and Rural Enterprise, „CAFRE Launches an Assessment of Soil Carbon Stocks Project,” College of Agriculture, Food and Rural Enterprise, cafre.ac.uk. Diese Programme definieren Parameter, die kommerzielle Systeme konsistent messen müssen. Die Abschaffung der SFI26-Bodenbeurteilungsmaßnahme CSAM1 könnte mehr kleine Betriebe zu kostenpflichtigen Überwachungs- und Abonnementdiensten veranlassen.
Klimaresilienz-Überwachung für Überschwemmungen und Dürre
Die Landwirtschaft im Vereinigten Königreich ist Dürre- und Überschwemmungsrisiken ausgesetzt, was den Bedarf an Bodenfeuchtedaten erhöht. Der Bericht über Landwirtschaft und die Wasserumwelt 2026 identifizierte 2022 und 2025 als schwere Hitze- und Dürrejahre, die erhebliche Ernteverluste verursachten. Das Programm Floods and Droughts Research Infrastructure umfasst 38 Millionen GBP (48 Millionen USD) an Fördermitteln für In-situ-Überwachung, digitale Telemetrie und Datenanalyse[3]Quelle: European Geosciences Union, „Scalable Soil Carbon Monitoring Framework, 170-Farm United Kingdom Study,” European Geosciences Union General Assembly 2026, meetingorganizer.copernicus.org. Im Vereinigten Königreich werden 59 % der Zuckerrüben auf sandigen oder sandbasierten Böden angebaut, wo wasserdefizitbedingte Verluste im Durchschnitt 10 % jährlich betrugen und in Trockenjahren 25 % erreichten. Delta-T Devices Ltd lieferte Datenlogger und Bodenfeuchtesensoren für Versuche der British Beet Research Organization im Jahr 2024 und ermöglichte automatisierte Bewässerungsreaktionen auf der Grundlage gemessener Bodenschwellenwerte. Der Bodenüberwachungsmarkt im Vereinigten Königreich entwickelt sich hin zu Systemen, die automatisierte Steuerungsentscheidungen unterstützen und Feldbedingungen aufzeichnen können.
Integration von Sensoren mit Betriebsmanagementsoftware
Sensorwerte sind wertvoller, wenn sie Bewässerungs-, Nährstoff- und Erntebewirtschaftungsentscheidungen informieren. CropX Technologies, Inc. brachte im April 2026 den Apex-Mehrtiefen-Bodensensor auf den Markt und integrierte ihn über SDI-12 in seine digitale Agronomie-Plattform. Die Plattform bietet automatisierte Feuchtigkeitsstatus- und Auswaschungserkennung sowie Bewässerungseinblicke ohne manuelle Konfiguration. Farmer Charlie testete Bodenüberwachungssysteme mit 50 Landwirten im Vereinigten Königreich zwischen November 2025 und Februar 2026 und nutzte das Pilotprojekt zur Verfeinerung der Sensorleistung und Anwendungsbenutzerfreundlichkeit. Die Cockle Park Farm der Newcastle University verwendete Weitbereichsnetzwerk-fähige Boden-, Ernte- und Umweltsensoren in einem staatlich geförderten 5G-Forschungsprogramm im Jahr 2024. Die Rural Payments Agency nutzt auch Satellitenbilder zur Überwachung von Landbedeckung, Vegetationszustand und Bodenerosionsrisiko im Rahmen von Betriebsvereinbarungen. Diese öffentlichen und kommerziellen Plattformen machen die Softwarekompatibilität zu einem wichtigeren Kaufentscheidungsfaktor im Bodenüberwachungsmarkt des Vereinigten Königreichs.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anfängliche Installations- und Abonnementkosten | -1.2% | National, insbesondere kleinere Betriebe in Wales, Nordirland und dem schottischen Hochland | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte landwirtschaftliche Entscheidungsfindung und selektive Einführung | -0.9% | National, insbesondere gepachtete und mehrparteiengeführte Betriebsstrukturen | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift bei variablen Bodentexturen und Feuchtigkeitsregimen | -0.6% | England, Wales und Schottland | Mittelfristig (2–4 Jahre) |
| Unvollständige Interoperabilität und vergleichbare Bodenstandards | -0.5% | National, einschließlich dezentralisierter Rahmenbedingungen in Wales und Schottland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anfängliche Installations- und Abonnementkosten
Hardware- und Servicekosten bleiben eine wesentliche Hürde für kleinere Landwirtschaftsbetriebe mit begrenzter Kapitalflexibilität. Einzelne Bodensensorknoten, Gateway-Ausrüstung, Software, Installation und Berichtsunterstützung können eine erhebliche anfängliche Verpflichtung darstellen. Die SFI26-Zahlungsobergrenze beträgt 100.000 GBP (127.000 USD) jährlich, und einige Maßnahmenzahlungssätze wurden 2026 gesenkt. Dies kann die für Gerätekäufe verfügbaren Mittel verringern, während der Dokumentationsbedarf steigt. Abonnementmodelle verteilen die anfänglichen Kosten, aber wiederkehrende Zahlungen können Betriebe mit saisonalen Cashflows dennoch abschrecken. Der Bodenüberwachungsmarkt im Vereinigten Königreich benötigt Modelle, die Geräte mit nützlicher Berichtsunterstützung zu Kosten kombinieren, die kleinere Betriebe bewältigen können.
Fragmentierte landwirtschaftliche Entscheidungsfindung und selektive Einführung
Technologieentscheidungen beinhalten häufig Grundeigentümer, Pächter, Berater und Betriebsleiter mit unterschiedlichen Prioritäten, was Investitionen verzögern kann, selbst wenn die Bodenüberwachung einen klaren betrieblichen Nutzen hat. Fragmentierte Entscheidungsstrukturen, insbesondere auf gepachtetem Land, bedeuten, dass selbst kosteneffektive Lösungen ohne klare Einigung über Verantwortung und Vorteilsteilung ins Stocken geraten können. Das SFI26-Antragsverfahren im Juni 2026 priorisierte Betriebe von 3 bis 50 Hektar und solche ohne bestehende Vereinbarungen zum Environmental Land Management, womit die Hürden anerkannt wurden, mit denen kleinere Betriebe beim Beitritt zu Förderprogrammen konfrontiert sind. Kleinere Betriebe verfügen jedoch häufig nicht über die administrative Kapazität, um Antragsverfahren zu bewältigen, was die praktische Wirkung einer solchen Priorisierung einschränkt. Die Abschaffung der CSAM1-Bodenbeurteilungsmaßnahme hat auch eine kostengünstige Möglichkeit zur Nutzung von Bodendaten beseitigt und die Optionen für Betriebe mit knapperen Budgets reduziert. Sofern Anbieter die Beschaffung und Serviceerbringung nicht vereinfachen, könnte die Einführung auf größere kommerzielle Betriebe und forschungsaktive Betriebe konzentriert bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen expandieren, da Überwachung zu einer verwalteten Tätigkeit wird
Hardware war die größte Komponente und machte 37,7 % des Marktanteils im Bodenüberwachungsmarkt des Vereinigten Königreichs im Jahr 2025 aus. Hardwarekäufe bleiben wichtig, da Betriebe Sensoren, Datenlogger und Feldkonnektivität zur Datenerfassung benötigen. Dienstleistungen sind die am schnellsten wachsende Komponente und werden voraussichtlich mit einer CAGR von 9,3 % bis 2031 wachsen. Dienstleistungen umfassen Kalibrierung, Cloud-Analytik, verwaltete Überwachung und verifizierte Berichterstattung. Diese Angebote gewinnen an Relevanz, da Betriebe nutzbare Aufzeichnungen anstelle von rohen Sensorausgaben benötigen. SFI26 erfordert Nachweise für mehrere Maßnahmen, was die Nachfrage nach Anbietern unterstützt, die Feldmessungen in georeferenzierte Aufzeichnungen umwandeln können.
Farm Carbon Toolkit Version 3.6, veröffentlicht im April 2026, unterstützt mehrjährige und mehrtiefen Kohlenstoffberichterstattung und erhöht den Bedarf an laufendem Datenmanagement. Software verbindet Felddaten mit Bewässerungs- und Nährstoffentscheidungen in der gesamten Bodenüberwachungsbranche des Vereinigten Königreichs. CropX Technologies, Inc. kombiniert Daten von Bodensensoren, Satelliten, Regenmessern und Landmaschinen in einer Agronomie-Plattform. Da Sensorkomponenten breiter verfügbar werden, können Softwaretiefe und Servicequalität zu stärkeren Differenzierungspunkten werden. Anbieter, die Ausrüstung und Beratungsunterstützung kombinieren, können Betriebe ansprechen, denen interne Datenkompetenz fehlt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp: In-situ-Sensoren führen, während Fernerkundungsplattformen die Abdeckung erweitern
In-situ-Sensoren waren der größte Produkttyp und machten 41,1 % der Marktgröße des Bodenüberwachungsmarktes im Vereinigten Königreich im Jahr 2025 aus. Fest installierte In-situ-Systeme liefern kontinuierliche Messwerte für Bodenfeuchte, Temperatur und elektrische Leitfähigkeit. Sie dienen Ackerbaubetrieben im Freiland, Grünland und kontrollierten Anbaustandorten. Fernerkundungsplattformen waren der am schnellsten wachsende Produkttyp, mit einer prognostizierten CAGR von 9,1 % bis 2031. Fernsysteme nutzen Satellitenbilder, Drohnenscanning und proximale Messung zur Abdeckung größerer Flächen. Die Rural Payments Agency nutzt Satellitenbilder zur Überwachung von Landbedeckung, Vegetationszustand und Bodenerosionsrisiko und baut damit die Vertrautheit mit Fernerkundungsdaten in der Betriebsverwaltung auf.
EarthOptics, Inc. meldete bis Juli 2025 mehr als 5 Millionen kartierte Acres und erfasst 4.000 Bodendatenpunkte pro 100 Acres mit seiner Mehrsensor-Bodenplattform. Tragbare Sonden und Testkits unterstützen Agronomen, Feldtechniker und Forschungsteams, die gezielte Messwerte ohne dauerhafte Installation benötigen. Pessl Instruments GmbH fügte im November 2024 METOS TSM hinzu, ein berührungsloses elektromagnetisches Werkzeug, das das volumetrische Bodenwasser in mehreren Tiefen misst. Die British Society of Soil Science stellt fest, dass direkte Messung zwar genau ist, aber im großen Maßstab langsam, destruktiv und kostspielig sein kann. Dies unterstützt integrierte Messansätze, die permanente, tragbare und Fernmesswerkzeuge kombinieren.
Nach Konnektivitätstechnologie: Kabellos führt die Bereitstellung auf Betriebsstandorten an
Kabellos war die größte Konnektivitätstechnologie mit einem Umsatzanteil von 63,7 % im Jahr 2025 und ist auch die am schnellsten wachsende, mit einer prognostizierten CAGR von 9,8 % bis 2031. Weitbereichsnetzwerk, Mobilfunk und Satellitenverbindungen dienen unterschiedlichen Feldumgebungen. Weitbereichsnetzwerk eignet sich für offenes Land innerhalb der Gateway-Reichweite und unterstützt energiesparende Geräte. Mobilfunknetze eignen sich für Betriebe, die einen höheren Datendurchsatz oder eine breitere Serviceintegration benötigen. Das GAUFF-Projekt der Europäischen Weltraumorganisation bewertete Kombinationen aus Weitbereichsnetzwerk, 5G und Narrowband Internet of Things für abgelegene Standorte. Diese Flexibilität bei der Konnektivität kann den adressierbaren Markt für Bodenüberwachung erweitern, indem sie den Sensoreinsatz in abgelegenen, schlecht vernetzten landwirtschaftlichen Gebieten im Vereinigten Königreich ermöglicht.
Die Cockle Park Farm der Newcastle University verwendete Weitbereichsnetzwerk-fähige Sensoren als Teil eines staatlichen 5G-Forschungsprogramms im August 2024. Kabelgebundene Verbindungen behalten eine Rolle in Wachstumsräumen, Forschungspolytunneln und instrumentierten Feldstandorten, wo ununterbrochene Stromversorgung und Datenzuverlässigkeit wichtig sind. Im Jahr 2024 verwendete Delta-T Devices Ltd kabelgebundene Überwachungsgeräte in Dürreversuchsprogrammen der British Beet Research Organization. Der Bodenüberwachungsmarkt im Vereinigten Königreich profitiert, wenn Betriebe eine Verbindungsmethode wählen können, die zu ihrem Gelände, Anbausystem und Datenanforderungen passt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Freiland führt, während geschützter Anbau beschleunigt
Freiland war die größte Anwendung mit einem Umsatzanteil von 46,7 % im Jahr 2025. Die Freilandnachfrage spiegelt das Ausmaß von Ackerland, Grünland und Freilandhortikulturflächen in England, Schottland und Wales wider. Betriebe nutzen Überwachung zur Steuerung von Bewässerung, Nährstoffen und Bodenbedingungen auf großen Landflächen. Geschützter Anbau war die am schnellsten wachsende Anwendung, mit einer prognostizierten CAGR von 9,2 % bis 2031, da er eine intensivere Wurzelzonenüberwachung ermöglicht.
J.E. Piccaver and Co verwendete 2025 Paul-Tech-Sensoren zur Überwachung von Bodenfeuchte und Nitratdynamik in Salatparzellen in 8-Zentimeter- und 20-Zentimeter-Tiefen. Die Arbeit ergab, dass ein verbessertes Feuchtigkeits- und Stickstoffmanagement eine 20%ige Reduzierung der Stickstoffeinträge unterstützen könnte. Forstwirtschaft ist eine kleinere Anwendung, aber Moorrenaturierung, Waldkohlenstoffprojekte und Baumpflanzprogramme unterstützen ihre zukünftige Nutzung. Der Woodland Carbon Code und der Peatland Code bieten Berichtsrahmen zur Messung von Kohlenstoff und Wasser in dieser Anwendung. Diese Rahmen unterstützen die Nachfrage nach zuverlässigen Bodendaten in Wald- und Moorprojekten.
Nach Endnutzer: Kommerzielle Betriebe führen, während Forschungseinrichtungen und Universitäten am schnellsten wachsen
Große kommerzielle Landwirtschaftsbetriebe waren das größte Endnutzersegment mit einem Umsatzanteil von 27,3 % im Jahr 2025. Größere Betriebe können Hardware- und Abonnementkosten auf mehr Land und Umsatz verteilen. Forschungseinrichtungen und Universitäten waren das am schnellsten wachsende Endnutzersegment, mit einer prognostizierten CAGR von 9,6 % bis 2031, da Forschungsnutzer Versuche, Bodenwissenschaftsprogramme und instrumentierte Feldplattformen unterstützen. Ihre Arbeit legt auch Datenqualitätserwartungen für kommerzielle Anbieter fest.
Die Cranfield University verwendete Delta-T Devices Ltd PR2 Profile Probes für die Forschung zur Wasserbewegung unter verschiedenen Bodenbearbeitungsregimen. NIAB East Malling verwendete WET150-Sensoren und GP2-Datenlogger in der Wachstumsraumforschung. Rothamsted Research veröffentlichte Bodenüberwachungsdaten von 6 Feldeinzugsgebieten der North Wyke Farm Platform bis 2024. Das College of Agriculture, Food and Rural Enterprise (CAFRE) berichtete im Juli 2025, dass es eine laufende Bodengesundheitsüberwachung auf seinem Greenmount Campus und den Glenwherry-Betrieben durchführt. Solche Programme unterstützen die Nachfrage nach Bodenüberwachungstechnologien, indem sie den Wert kontinuierlicher, feldebenenbasierter Daten für die Verfolgung der Bodengesundheit und die Informierung von Betriebsmanagemententscheidungen demonstrieren. Kleinbauern und Genossenschaftsbetriebe bleiben trotz ihrer großen Anzahl unterversorgt. Regierungsbehörden und Nichtregierungsorganisationen betreiben öffentliche Netzwerke, die zu Referenzpunkten oder Integrationspartnern für kommerzielle Anbieter werden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
England hielt den größten Anteil am Bodenüberwachungsmarkt des Vereinigten Königreichs im Jahr 2025. Es führt auch 2026 weiterhin, da es über ausgedehnte Ackerflächen, intensive Hortikultur und die größte Gruppe von Antragstellern für Förderprogramme des Department for Environment, Food and Rural Affairs verfügt. Der Farming Equipment and Technology Fund 2026 stellt 50 Millionen GBP (64 Millionen USD) für Präzisionsausrüstung und digitale Technologien bereit. England verfügt über ein dichtes Netz von Ackerbau-, Hortikultur- und gemischten Landwirtschaftsbetrieben, in denen Bodenüberwachung Bewässerung, Nährstoffmanagement und Compliance-Aufzeichnungen unterstützen kann. Diese Betriebssysteme schaffen Nachfrage sowohl nach festen Feldgeräten als auch nach Diensten, die die resultierenden Messungen interpretieren. England profitiert auch von etablierten öffentlichen Überwachungssystemen und einer breiten Palette von Betriebstypen, die Bodendaten in betriebliche Entscheidungen einbeziehen können.
Wales ist ein aktiver Bereich des Bodenüberwachungsmarktes im Vereinigten Königreich, da sein Rahmen für nachhaltiges Landmanagement die Bodengesundheit zu einer formalen Politikmaßnahme macht. Das Environment and Rural Affairs Monitoring and Modelling Programme (ERAMMP) setzte seine nationale Felderhebung bis 2025 fort und überprüfte 300 Überwachungsstandorte in Wales auf rollierender Basis. Das Programm misst Bodenkohlenstoff, pH-Wert, Lagerungsdichte, Feuchtigkeit und andere Bodeneigenschaften und unterstützt die langfristige Überwachung der Bodengesundheit sowie den Bedarf an systematischer Bodendatenerfassung und -verwaltung. Dies liefert einen nationalen Referenzdatensatz für landwirtschaftliche Bodenbedingungen. Schottland hat ein anderes Nachfrageprofil, da seine Moor- und Hochlandflächen eine Grundwasserspiegel- und Kohlenstoffvorräteüberwachung erfordern. Stone Ends Farm verwendete Weitbereichsnetzwerk-Sensoren, um manuelle Moorgrundwasserspiegelablesungen zu ersetzen. Diese Anwendungen bevorzugen langlebige Systeme, die in abgelegenen und umweltsensiblen Standorten betrieben werden können.
Nordirland hat eine kleinere Position, wächst aber durch institutionelle Bodenkohlenstoffprogramme. Das College of Agriculture, Food and Rural Enterprise schloss Anfang 2025 Bodenkohlenstoffbohrungen auf 240 Feldern ab. Das Projekt maß organischen Bodenkohlenstoff, trockene Lagerungsdichte und Bodentiefe, um feldebenenbasierte Ausgangswerte zu erstellen. Im Jahr 2025 verwendete das Hybu Cig Cymru Environment Baselining Project Bodenprobenahme, Lidar-Scanning und Kohlenstoffprüfung mit walisischen Viehwirtschaftsbetrieben. Uneinheitliche politische Zeitpläne in den 4 Nationen begünstigen Anbieter, die Berichts- und Servicemodelle nach Zuständigkeitsbereich anpassen können.
Wettbewerbslandschaft
Der Bodenüberwachungsmarkt im Vereinigten Königreich ist im Jahr 2025 mäßig konsolidiert, mit spezialisierten Hardwarelieferanten neben globalen digitalen Agronomie-Plattformen. Dieser Wettbewerbsmix erweitert den Technologiezugang und ermutigt Anbieter, sich durch integrierte Sensorik, Analytik, Berichterstattung und Beratungsdienstleistungen zu differenzieren, was eine breitere Einführung unter Betrieben im Vereinigten Königreich unterstützt. Der Hardwarewettbewerb ist intensiv, da niedrigere Komponentenkosten den Margendruck erhöhen können. Anbieter kombinieren zunehmend Ausrüstung, Datenplattformen, Berichterstattung und Beratungsdienstleistungen. CropX Technologies, Inc. schloss zwischen 2020 und 2025 7 Akquisitionen ab, um Bodensensorik, ferngestützte Agronomie-Analytik und Nachhaltigkeitsberichterstattung in einer einzigen Plattform zu integrieren. EarthOptics, Inc. sicherte sich im November 2024 24 Millionen USD an Finanzierung für Technologieentwicklung und geografische Expansion. Im Mai 2025 brachte EarthOptics, Inc. eine Mittelinfrarot-Kohlenstofftestlösung auf den Markt, die für registrierungsqualitative Berichterstattung im groen Maßstab konzipiert ist. Diese Entwicklungen erweitern das Angebot integrierter Bodenüberwachungslösungen und intensivieren den Wettbewerb rund um Analytik, Kohlenstoffmessung und Berichterstattungsfähigkeiten im Markt des Vereinigten Königreichs.
Kleinere und mittelgroße Betriebe bleiben eine wichtige Chance, da ihre Sensornutzung geringer ist als die größerer kommerzieller Betriebe. Pessl Instruments GmbH brachte im November 2025 METOS 5 auf den Markt, mit modularer Konnektivität und vereinfachter Feldinstallation. CropX Technologies, Inc. brachte im April 2026 Apex auf den Markt, mit Mehrtiefen-Sensorik und direkter Integration in seine Plattform. Delta-T Devices Ltd bleibt in forschungsgeführten und kontrollierten Anbauumgebungen durch seine Sensoren, Datenlogger und Datenverwaltungstools relevant. Der Bodenüberwachungsmarkt im Vereinigten Königreich hat Raum für Systeme, die die Einrichtungskomplexität reduzieren und interpretierbare Daten bereitstellen, ohne umfangreiche technische Expertise zu erfordern.
Compliance-Anforderungen beeinflussen die Wettbewerbspositionierung. Die United Kingdom Conformity Assessed-Kennzeichnung ersetzt schrittweise die European Conformity-Kennzeichnung für landwirtschaftliche elektronische Geräte, die in Großbritannien verkauft werden. Etablierte Anbieter können regulatorische Dokumentation und Produktsicherung leichter verwalten. Die Kohlenstoffberichterstattung erhöht auch die Anforderungen an konsistente Messung und Verifizierung. Es wurden keine kombinierten Marktanteilsdaten für führende Lieferanten bereitgestellt, sodass aus den verfügbaren Informationen kein numerischer Konzentrationsindex berechnet werden kann. Die Wettbewerbsstruktur bleibt konsistent mit einem mäßig fragmentierten Markt, in dem mehrere Spezialisten- und Plattformanbieter in den Bereichen Hardware, Software und Dienstleistungen konkurrieren.
Marktführer im Bodenüberwachungsmarkt des Vereinigten Königreichs
CropX Technologies, Inc.
METER Group, Inc.
The Toro Company
Sentek Ltd
Stevens Water Monitoring Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: CropX Technologies, Inc. brachte den Apex-Mehrtiefen-Bodensensor auf den Markt, konfigurierbar in 12-, 24- und 36-Zoll-Tiefen zur Messung von volumetrischem Wassergehalt, Bodentemperatur und Salzgehalt in 4-Zoll-Intervallen in der gesamten Wurzelzone. Über SDI-12 in die CropX-Plattform integriert, liefert Apex automatisierte Bewässerungseinblicke und Auswaschungserkennung ohne manuelle Konfiguration und erweitert den adressierbaren Einsatzbereich von CropX Technologies, Inc. auf tiefwurzelnde Anbausysteme.
- Mai 2025: EarthOptics, Inc. brachte kommerziell seine Mittelinfrarot-Kohlenstoffanalyselösung auf den Markt, den ersten skalengerechten, registrierungsqualitativen Kohlenstofftest mit Mittelinfrarot-Technologie. Die Lösung reduziert die Kosten der traditionellen Kohlenstoffverifizierung und ermöglicht Kohlenstoffprojektentwicklern, Lebensmittelmarken und Unternehmensnachhaltigkeitsprogrammen den Zugang zu registrierungsqualitativen Bodenkohlenstoffdaten im großen Maßstab.
- April 2025: Pessl Instruments GmbH brachte METOS STREMO auf den Markt, beschrieben als das erste Echtzeit-, erschwingliche und permanente Pflanzenstressüberwachungssystem. Die Markteinführung ergänzt Bodenüberwachungsbereitstellungen durch das Hinzufügen physiologischer Daten auf Bestandsebene für ein integriertes Erntebewirtschaftung.


Berichtsumfang des Bodenüberwachungsmarktes im Vereinigten Königreich
Bodenüberwachung ist die regelmäßige Messung von Bodenbedingungen wie Feuchtigkeit, pH-Wert, Nährstoffe, Temperatur und Salzgehalt zur Beurteilung der Bodengesundheit. Sie hilft Landwirten und Agronomen, bessere Bewässerungs-, Düngungsund Erntebewirtschaftungsentscheidungen zu treffen. Der Bericht über den Bodenüberwachungsmarkt im Vereinigten Königreich ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen und tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freiland, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Landwirtschaftsbetriebe, Kleinbauern und Genossenschaftsbetriebe, Forschungseinrichtungen und Universitäten sowie Regierungsbehörden und Nichtregierungsorganisationen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freiland |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern und Genossenschaftsbetriebe |
| Forschungseinrichtungen und Universitäten |
| Regierungsbehörden und Nichtregierungsorganisationen |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freiland |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Landwirtschaftsbetriebe |
| Kleinbauern und Genossenschaftsbetriebe | |
| Forschungseinrichtungen und Universitäten | |
| Regierungsbehörden und Nichtregierungsorganisationen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Bodenüberwachungsmarkt im Vereinigten Königreich bis 2031 erreichen?
Der Bodenüberwachungsmarkt im Vereinigten Königreich wird voraussichtlich bis 2031 einen Wert von 90,61 Millionen USD erreichen und ab 2026 mit einer CAGR von 8,7 % wachsen. Die Nachfrage wird durch digitale Nachweisanforderungen, öffentliche Überwachungsprogramme und betriebliche Investitionen in Sensortechnologien unterstützt.
Was treibt die Nachfrage nach Bodenüberwachungssystemen im Vereinigten Königreich an?
Regeln zur landwirtschaftlichen Förderung, Bedarf an Klimaresilienz, Bodenkohlenstoffberichterstattung und digitale Nachweisanforderungen erhöhen die Nachfrage nach Feldmesssystemen. SFI26 belohnt dokumentierte Maßnahmen wie Bodenmanagement und präzise Nährstoffausbringung, während nationale Bodengesundheitsindikatoren konsistente Messungen wertvoller machen.
Welche Bodenüberwachungskomponente wächst am schnellsten?
Dienstleistungen sind die am schnellsten wachsende Komponente, mit einer prognostizierten CAGR von 9,3 % bis 2031. Betriebe benötigen zunehmend Kalibrierung, Cloud-Analytik, verwaltete Überwachung und verifizierte Berichtsunterstützung. Diese Dienste helfen dabei, Rohmesswerte in Aufzeichnungen umzuwandeln, die Feldentscheidungen und Berichtsanforderungen unterstützen können.
Welcher Produkttyp führt bei Bodenüberwachungsbereitstellungen?
In-situ-Sensoren waren der größte Produkttyp im Jahr 2025 mit einem Umsatzanteil von 41,1 %, da sie kontinuierliche Bodenablesungen in Feldumgebungen liefern.
Warum ist kabellose Konnektivität für die Betriebsüberwachung wichtig?
Kabellos war die größte und am schnellsten wachsende Konnektivitätstechnologie mit einem Umsatzanteil von 63,7 % im Jahr 2025 und einer prognostizierten CAGR von 9,8 %. Sie ermöglicht Sensoren, Informationen von verteilten Standorten zu übertragen, manuelle Ablesungen zu reduzieren und eine regelmäßige Überwachung auf Freilandflächen und in abgelegenen Gebieten zu unterstützen.
Welcher Bereich führt bei der Einführung im Vereinigten Königreich?
England war das größte geografische Gebiet im Jahr 2025 aufgrund seiner Konzentration von Ackerflächen, Hortikultur und des Zugangs zu nationalen landwirtschaftlichen Förderprogrammen. Seine Bodengesundheitsindikatoren und Präzisionsausrüstungsfinanzierung unterstützen auch die Nachfrage nach kompatiblen landwirtschaftlichen Datensystemen.
Seite zuletzt aktualisiert am:



