
Taille et Part du Marché des Sauces de Table
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
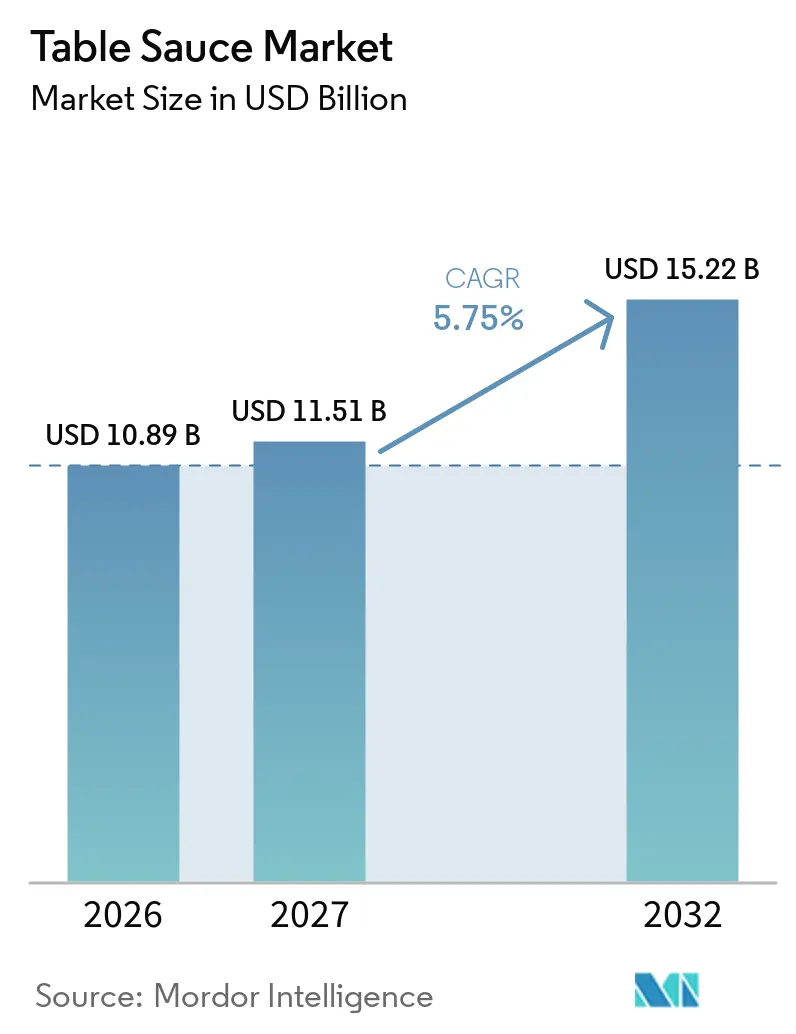
| Taille du Marché (2027) | 11.51 Milliards de dollars |
| Taille du Marché (2032) | 15.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.75 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Sauces de Table par Mordor Intelligence
La taille du Marché des Sauces de Table devrait passer de 10,89 milliards USD en 2026 à 11,51 milliards USD en 2027 et devrait atteindre 15,22 milliards USD d'ici 2032, à un CAGR de 5,75 % sur la période 2027-2032. Le marché est porté par l'évolution des préférences des consommateurs, la demande croissante de solutions alimentaires pratiques et l'intérêt grandissant pour des saveurs diversifiées et des expériences culinaires variées. La consommation croissante de repas prêts-à-manger et d'aliments inspirés de la restauration soutient l'utilisation des sauces comme accompagnements quotidiens. Les fabricants introduisent de nouvelles saveurs et formulations pour répondre à l'évolution des préférences des consommateurs, l'innovation produit et la premiumisation façonnant le développement du marché. L'expansion des opérations de restauration et la popularité croissante de la cuisine à domicile soutiennent davantage la demande de sauces de table sur les marchés mondiaux.
Points Clés du Rapport
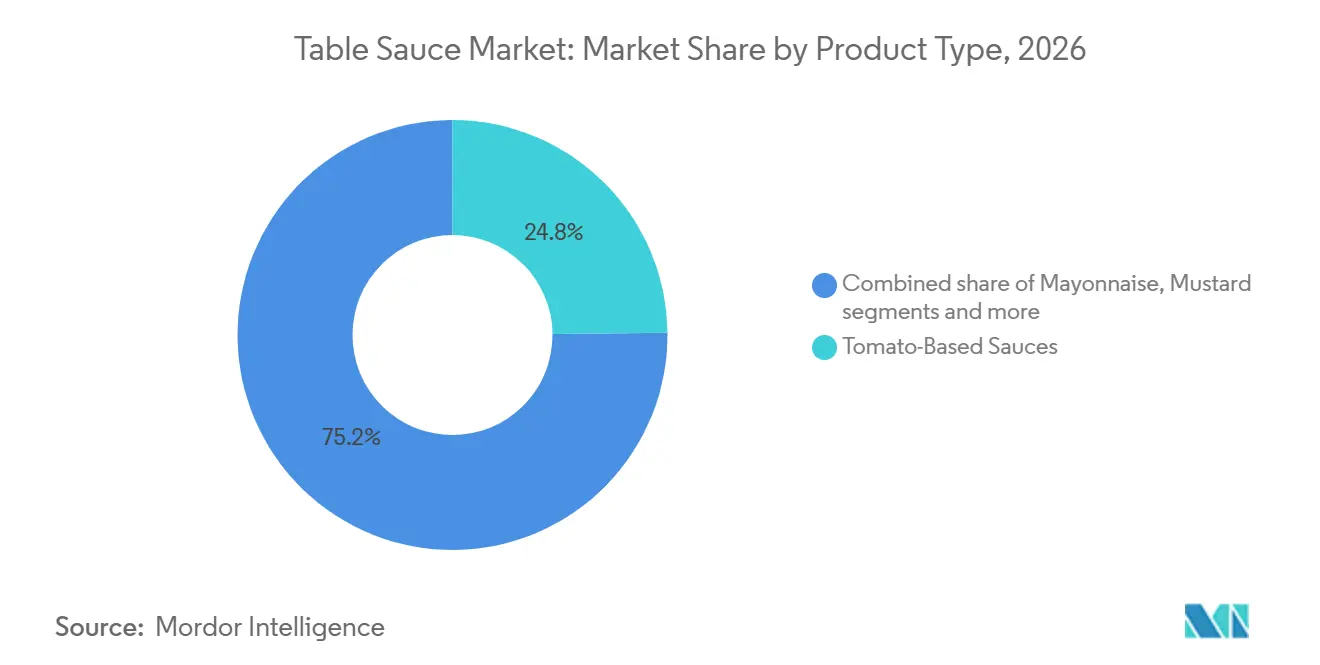
- Par type de produit, les sauces à base de tomate détenaient une part de 24,83 % du marché des sauces de table en 2026, tandis que les sauces piquantes et les sauces chili devraient croître à un CAGR de 7,18 % durant la période 2027-2032.
- Par type d'emballage, les bouteilles et les bocaux détenaient une part de 38,47 % en 2026, tandis que les sachets devraient croître à un CAGR de 6,76 % durant la période 2027-2032.
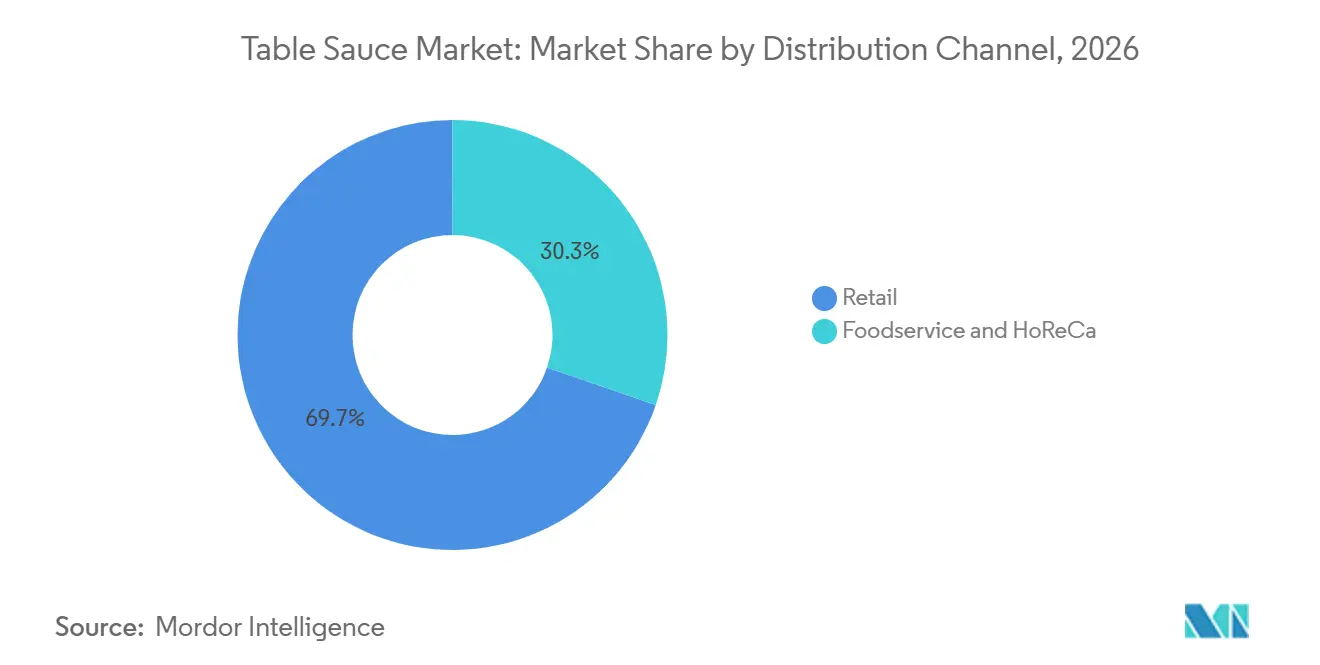
- Par canal de distribution, la vente au détail détenait une part de 69,73 % du marché des sauces de table en 2026, tandis que la restauration et le secteur HoReCa devraient croître à un CAGR de 6,84 % durant la période 2027-2032.
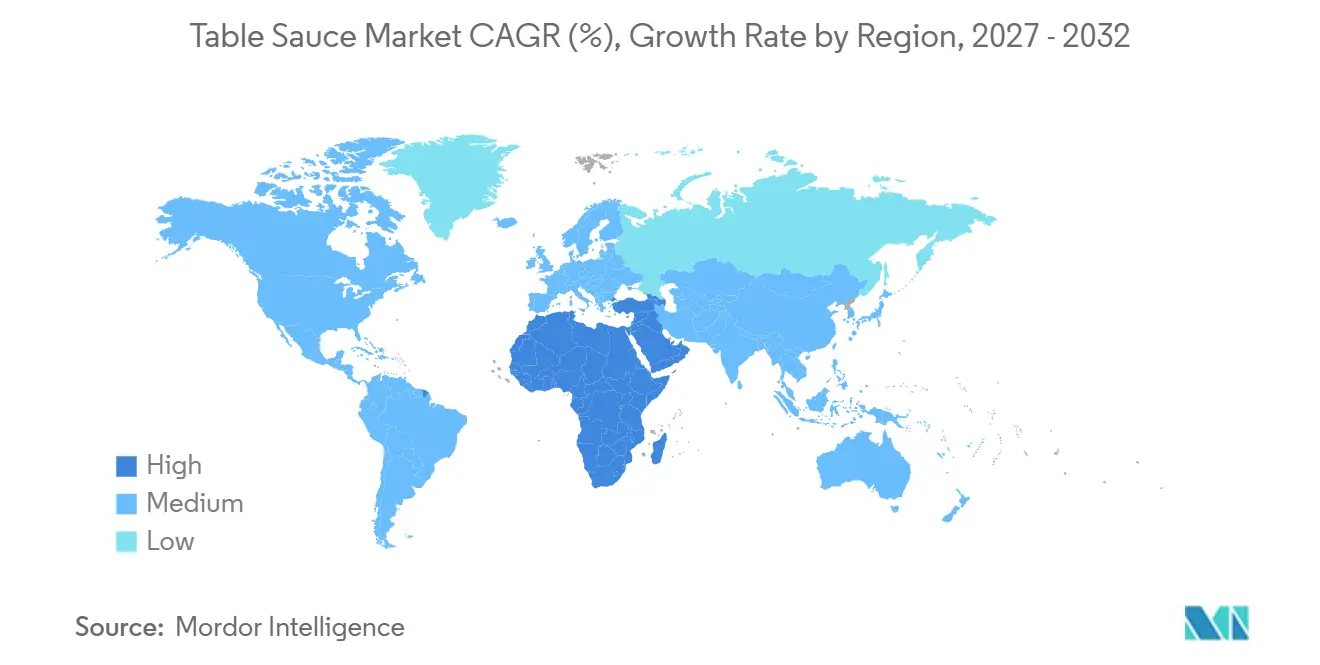
- Par géographie, l'Asie-Pacifique détenait une part de 36,17 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,36 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande d'aliments pratiques et de repas prêts-à-manger | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Adoption interculturelle des saveurs mondiales | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Expansion de la restauration et des offres de restauration rapide | +0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Moyen terme (2–4 ans) |
| Demande croissante de formulations de sauces de table plus saines et à étiquette propre | +0.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Demande croissante de sauces inspirées de la restauration pour la consommation à domicile | +0.8% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Premiumisation des produits et demande de sauces différenciées | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'Aliments Pratiques et de Repas Prêts-à-Manger
La demande croissante de solutions de repas pratiques soutient la consommation de sauces de table, les consommateurs cherchant à agrémenter leurs repas avec un minimum de préparation. Les sauces de table telles que le ketchup, la mayonnaise et la moutarde servent d'accompagnements pratiques pour les sandwichs, les wraps et les aliments prêts-à-manger, réduisant ainsi le besoin de cuisson supplémentaire. Selon l'enquête 2025 sur l'Alimentation et la Santé du Conseil International d'Information sur l'Alimentation, 32 % des Américains qui accordaient de l'importance à la praticité dans leurs achats alimentaires et de boissons ont déclaré que la facilité de cuisson ou de préparation avait un impact significatif sur leurs décisions d'achat[1]. Cette préférence soutient la demande de sauces de table qui simplifient la préparation quotidienne des repas et complètent les produits alimentaires pratiques. Leur facilité d'utilisation permet aux consommateurs d'intégrer des accompagnements familiers dans leurs repas sans ajouter d'étapes de préparation supplémentaires. En conséquence, les sauces de table restent pertinentes pour les occasions de consommation quotidiennes où la simplicité et la praticité sont des considérations essentielles.
Adoption Interculturelle des Saveurs Mondiales
L'exposition croissante aux cuisines internationales encourage les consommateurs à explorer des sauces de table inspirées de diverses traditions culinaires, élargissant ainsi la gamme de saveurs utilisées dans les repas quotidiens. Selon le rapport 2025 sur l'État de l'Industrie de la Restauration de la National Restaurant Association, 58 % des adultes américains ont déclaré consommer une plus grande variété de cuisines mondiales qu'auparavant, notamment asiatiques, sud-américaines, européennes et africaines[2]. Cet intérêt croissant crée des opportunités pour des sauces de table proposant des assaisonnements régionaux distinctifs et des combinaisons de saveurs originales. Des produits inspirés de cuisines telles que la cuisine coréenne, mexicaine et d'Asie du Sud-Est peuvent introduire des saveurs internationales dans des repas familiers. À mesure que les consommateurs explorent un éventail plus large de cuisines, les sauces de table d'inspiration mondiale peuvent les aider à recréer des expériences gustatives diversifiées lors de leurs occasions de consommation quotidiennes.
Expansion de la Restauration et des Offres de Restauration Rapide
L'expansion des établissements de restauration, en particulier des restaurants à service rapide, soutient la demande de sauces de table utilisées dans les burgers, sandwichs, aliments frits et autres articles de menu. Selon les Perspectives Économiques de la Franchise 2025 de l'International Franchise Association, les établissements de restauration rapide franchisés aux États-Unis devaient croître de 2,2 % en 2025, dépassant 204 000 points de vente[3]. Cette expansion crée des points de consommation supplémentaires pour les condiments utilisés dans la préparation des aliments et le service des repas. À mesure que les réseaux de restauration se développent, la demande de sauces telles que le ketchup, la moutarde et la mayonnaise augmente grâce à leur utilisation dans les articles de menu standard, soutenant la consommation de sauces de table dans une base croissante de points de restauration.
Demande Croissante de Formulations de Sauces de Table Plus Saines et à Étiquette Propre
L'intérêt croissant des consommateurs pour des choix alimentaires plus sains encourage les fabricants à développer des sauces de table avec des listes d'ingrédients plus simples et des profils nutritionnels améliorés. Les consommateurs sont de plus en plus attentifs aux ingrédients tels que les sucres ajoutés, le sodium, les conservateurs artificiels et les additifs synthétiques lors du choix de leurs condiments quotidiens. En réponse, les fabricants explorent des formulations à teneur réduite en sucre et en sodium, ainsi que des produits utilisant des ingrédients reconnaissables et moins d'additifs artificiels. Le positionnement à étiquette propre gagne en pertinence à mesure que les consommateurs recherchent une plus grande transparence concernant la composition des aliments emballés. Cela encourage la reformulation et la diversification des produits sur le marché des sauces de table, les fabricants cherchant à équilibrer les attributs orientés vers la santé avec le goût, la texture et la fonctionnalité attendus des sauces conventionnelles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations sanitaires liées à la teneur en sodium, sucre et matières grasses | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Volatilité des prix des principales matières premières | -0.7% | Mondial, notamment Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Défis liés à la durée de conservation et à la stabilité microbienne dans les formulations de sauces à étiquette propre | -0.4% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Défis liés à la traçabilité des ingrédients, à la gestion des allergènes et à la conformité en matière d'étiquetage | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations Sanitaires Liées à la Teneur en Sodium, Sucre et Matières Grasses
La sensibilisation croissante aux implications sanitaires d'une consommation excessive de sodium, de sucre et de matières grasses peut freiner la demande de certains produits de sauces de table. Les sauces conventionnelles peuvent contenir des sucres ajoutés, des niveaux élevés de sodium ou des ingrédients riches en matières grasses, selon leur formulation et leur usage prévu. Les consommateurs souhaitant gérer leur apport alimentaire peuvent limiter leur consommation de ces produits ou devenir plus sélectifs dans le choix de leurs condiments. De telles préférences peuvent créer des défis pour les fabricants dont les produits existants ne correspondent pas aux nouvelles attentes nutritionnelles. La reformulation des sauces pour réduire ces composants tout en maintenant le goût, la texture et la stabilité à la conservation peut également nécessiter des ajustements aux processus de production établis. En conséquence, les préoccupations liées à la santé peuvent influencer les décisions d'achat et limiter la consommation de certaines formulations traditionnelles de sauces de table.
Volatilité des Prix des Principales Matières Premières
Les fluctuations des prix des principales matières premières peuvent contraindre la croissance du marché des sauces de table en augmentant les coûts de production et en créant une incertitude dans la planification des approvisionnements. Les ingrédients tels que les tomates, les piments, les huiles végétales, le sucre, le vinaigre et les épices sont influencés par les variations de la production agricole, les conditions météorologiques, les frais de transport et la disponibilité des approvisionnements. Ces fluctuations peuvent rendre difficile pour les fabricants le maintien de coûts de production stables et d'une tarification cohérente dans leurs portefeuilles de produits. Lorsque les coûts des intrants augmentent, les fabricants peuvent avoir besoin d'absorber des dépenses supplémentaires ou d'ajuster leurs prix de vente, ce qui peut affecter les marges bénéficiaires et la compétitivité des prix. Les variations fréquentes des coûts peuvent également compliquer les décisions d'achat, la gestion des stocks et les arrangements d'approvisionnement à long terme, créant des défis opérationnels pour les producteurs de sauces de table.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Sauces à Base de Tomates Ancrent la Part de Marché Tandis que les Formats Épicés ProgressentLes sauces à base de tomates détiennent la plus grande part de marché à 24,83 % en 2026, soutenues par leur utilisation généralisée comme condiments quotidiens dans les circuits de distribution au détail et en restauration. L'acceptation établie des consommateurs, l'accessibilité financière, la polyvalence et les caractéristiques pratiques de conservation soutiennent la demande sur divers marchés. Le segment bénéficie de sa compatibilité avec une large gamme d'aliments et d'occasions de consommation. Cependant, l'évolution des préférences alimentaires encourage les fabricants à affiner les formulations en réponse à la demande de réduction du sucre, du sodium et des additifs. Ces développements influencent l'innovation produit tout en soutenant la pertinence continue du segment sur le marché mondial des sauces de table.
La sauce piquante/sauce chili est le segment de produits à la croissance la plus rapide, avec un CAGR de 7,18 % sur la période 2027–2032, porté par l'intérêt croissant des consommateurs pour les saveurs épicées et les expériences gustatives variées. La demande est également soutenue par une expérimentation croissante des combinaisons de saveurs et une différenciation accrue des produits dans la catégorie. Les fabricants répondent par de nouvelles formulations, des intensités de chaleur variées et des innovations de saveurs pour séduire une base de consommateurs plus large. L'intérêt plus large pour les condiments premium et différenciés encourage également l'innovation dans d'autres catégories de sauces de table. Ces développements renforcent la variété des produits et soutiennent l'expansion du segment des sauces piquantes.

Par Type d'Emballage :
Les Formats Rigides Maintiennent leur Position Tandis que les Sachets Souples Perturbent le MarchéLes bouteilles et bocaux représentent la plus grande part de marché à 38,47 % en 2026, soutenus par leur présence établie dans les circuits de distribution au détail et en restauration. Ces formats offrent un stockage pratique, une visibilité du produit et une familiarité pour les consommateurs, soutenant leur utilisation continue dans les catégories de sauces de table. L'emballage rigide offre également des opportunités de présentation différenciée et de positionnement des produits. Cependant, les fabricants évaluent de plus en plus des alternatives d'emballage qui équilibrent la protection des produits, l'efficacité des coûts et la facilité de manipulation. Ces considérations influencent les choix d'emballage à mesure que le marché s'adapte à l'évolution des exigences des consommateurs et des opérateurs.
Les sachets souples sont le format d'emballage à la croissance la plus rapide, avec un CAGR de 6,76 % sur la période 2027–2032, portés par la demande de solutions d'emballage légères, peu encombrantes et économiques. Un poids de transport réduit et des exigences en matériaux moindres améliorent l'efficacité de la distribution, tandis que les matériaux barrières flexibles contribuent à maintenir la qualité des produits. Les fabricants explorent également des conceptions d'emballage qui favorisent la récupération des matériaux et s'alignent sur les exigences évolutives en matière de durabilité. Par ailleurs, les sachets individuels continuent de servir les applications en portions individuelles, soutenus par la praticité et le contrôle des portions. Ces développements encouragent une plus grande diversification des emballages de sauces de table, les formats flexibles gagnant en pertinence dans les applications grand public et en restauration.
Par Canal de Distribution :
Le Commerce de Détail Domine les Revenus mais le HoReCa Dicte les TendancesLe commerce de détail représente la plus grande part de marché à 69,73 % en 2026, soutenu par des réseaux de distribution étendus et une accessibilité à travers de multiples canaux d'achat. Les supermarchés et hypermarchés restent des canaux de vente importants, tandis que les plateformes en ligne élargissent l'accès des consommateurs à une gamme plus large de produits. La demande au détail est également influencée par la notoriété des marques, la disponibilité des produits, les prix et l'évolution des préférences d'achat. La concurrence entre les marques établies et les produits à marque de distributeur façonne le positionnement des produits et les stratégies de tarification. Ces facteurs continuent de renforcer le rôle dominant du commerce de détail dans la distribution des sauces de table.
La restauration et le HoReCa constituent le canal de distribution à la croissance la plus rapide, avec un CAGR de 6,84 % sur la période 2027–2032, portés par l'expansion des établissements de restauration et la demande d'offres de sauces cohérentes dans les cuisines commerciales. L'accent croissant mis sur la différenciation des menus et la standardisation de la préparation alimentaire soutient la demande de sauces en formats en vrac et en portions contrôlées. Les canaux de restauration offrent également aux fabricants des opportunités d'introduire des formulations distinctives susceptibles de susciter ultérieurement l'intérêt des consommateurs sur les marchés de détail. Les fournisseurs répondent en développant des produits adaptés aux différentes exigences opérationnelles et aux volumes de service. Ces développements soutiennent la demande en restauration et renforcent son rôle sur le marché des sauces de table.
Analyse Géographique
Marché des Sauces de Table en Asie-Pacifique
L'Asie-Pacifique détient la plus grande part de marché à 36,17 % en 2026, soutenue par l'utilisation généralisée des sauces de table dans la préparation quotidienne des aliments et par des habitudes de consommation régionales bien établies. La demande est renforcée par la diversité des préférences culinaires, l'expansion des réseaux de restauration hors domicile et l'intérêt croissant pour les condiments pratiques et prêts à l'emploi. Les fabricants adaptent également les formulations de leurs produits pour répondre à l'évolution des préférences des consommateurs et aux exigences changeantes en matière d'étiquetage alimentaire. L'essor des sauces composées et la diversification croissante des produits façonnent davantage le développement du marché régional.
Marché des Sauces de Table au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide, avec un CAGR de 7,36 % sur la période 2027–2032, portée par l'urbanisation, l'évolution des modes de consommation et le développement du commerce de détail organisé et des circuits de restauration hors domicile. Un secteur hôtelier en plein essor soutient la demande pour une plus grande variété de sauces de table, tandis que les jeunes consommateurs et l'évolution des préférences alimentaires créent des opportunités d'innovation produit. L'amélioration des réseaux de distribution accroît également l'accessibilité des produits sur les marchés régionaux. Ces facteurs devraient soutenir une croissance continue tout au long de la période de prévision.
Marché des Sauces de Table dans les Amériques et en Europe
L'Amérique du Nord et l'Europe demeurent des marchés établis, soutenus par des modes de consommation matures, une large disponibilité des produits et une demande pour des sauces haut de gamme et différenciées. L'innovation produit, l'évolution des préférences alimentaires et la concurrence entre les marques établies et les produits à marque de distributeur influencent le développement du marché. L'Amérique du Sud présente également des opportunités de croissance, portées par l'urbanisation, l'évolution des préférences d'achat et une exposition croissante à des cuisines variées. Dans ces régions, les fabricants se concentrent sur la différenciation des produits et adaptent leurs offres pour répondre à l'évolution des préférences des consommateurs.
Paysage Concurrentiel
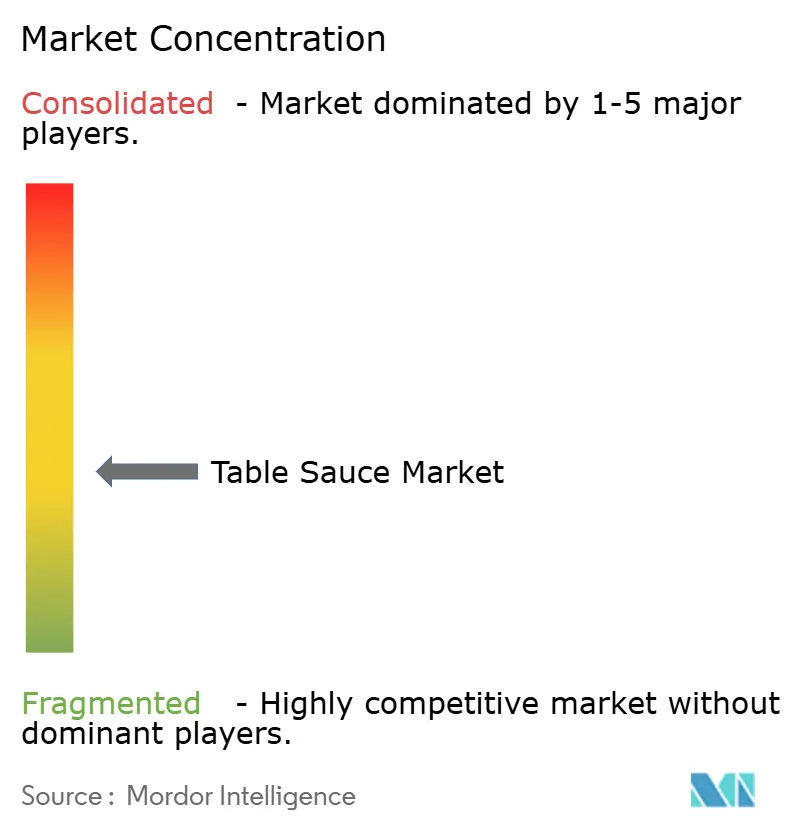
Le marché mondial des sauces de table est modérément fragmenté, avec une concurrence répartie entre des fabricants alimentaires multinationaux et des spécialistes régionaux desservant différentes catégories de produits et zones géographiques. Les principaux acteurs comprennent Kraft Heinz, Inc., Unilever PLC, Nestlé S.A., McCormick & Company, Inc. et Conagra Brands, Inc. Leurs positions concurrentielles sont soutenues par des marques établies, de larges portefeuilles de produits, des réseaux de distribution étendus et de solides relations avec le commerce de détail et la restauration. La concurrence est façonnée par la notoriété des marques, les prix, la différenciation des produits et la capacité à répondre à l'évolution des préférences des consommateurs.
Les grandes entreprises se concentrent sur l'expansion de leur portefeuille, l'innovation produit et le renforcement de leurs positions dans les catégories de condiments et les canaux de distribution. Les fabricants introduisent des profils de saveurs différenciés et adaptent les formulations à l'évolution des préférences des consommateurs, tandis que les transactions stratégiques reconfigurent le paysage concurrentiel. Ces activités permettent aux acteurs établis d'élargir leurs offres de produits, d'améliorer leur portée sur le marché et de saisir des opportunités dans les circuits de distribution au détail et en restauration. L'investissement dans des marques établies et des catégories de produits complémentaires soutient également leur capacité à concurrencer sur plusieurs marchés régionaux.
Les acteurs émergents et de plus petite taille saisissent des opportunités grâce à des produits de spécialité, des combinaisons de saveurs distinctives et un positionnement premium. Les marques artisanales utilisent les plateformes numériques et les canaux de vente directe aux consommateurs pour atteindre des consommateurs au-delà de la distribution traditionnelle au détail. Les opérateurs de restauration créent également des opportunités pour des produits de sauce de marque en étendant leurs offres distinctives aux circuits de distribution au détail. Par ailleurs, la demande de formulations et d'emballages différenciés encourage le développement de produits parmi les fabricants de plus petite taille. Ces développements accroissent la variété des produits et intensifient la concurrence sur le marché mondial des sauces de table.
Leaders du Secteur des Sauces de Table
-
Kraft Heinz, Inc.
-
Unilever PLC
-
Nestlé S.A.
-
McCormick & Company, Inc.
-
Conagra Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sauces de Table Entreprises couvertes dans ce rapport
- Kraft Heinz, Inc.
- Unilever PLC
- McCormick & Company, Inc.
- Kikkoman Corporation
- Conagra Brands, Inc.
- Nestlé S.A.
- Mizkan Holdings Co., Ltd.
- Lee Kum Kee Company Limited
- Kewpie Corporation
- The Campbell’s Company
- PepsiCo, Inc.
- General Mills, Inc.
- Ajinomoto Co., Inc.
- Foshan Haitian Flavouring & Food Co., Ltd.
- Del Monte Foods, Inc.
- Goya Foods, Inc.
- Orkla ASA
- McIlhenny Company
- Huy Fong Foods, Inc.
- Barilla Holding S.p.A.
Développements industriels récents dans Marché des Sauces de Table
- Mai 2026 : The Marzetti Company a finalisé l'acquisition de Bachan's, une marque de sauce barbecue japonaise, pour 400 millions USD. L'acquisition vise à renforcer son portefeuille de sauces et à élargir la distribution via les circuits de distribution au détail et en restauration.
- Avril 2026 : Nestlé a lancé Minor's Kitchen, sa première gamme de condiments à domicile aux États-Unis. La gamme de quatre sauces comprend l'Aïoli Citron-Ail, le BBQ Coréen Crémeux, le Truffe Chili Épicée et l'Américain Smokehouse, initialement disponible à l'échelle nationale via Amazon.
- Mars 2026 : Kraft Heinz a conclu un partenariat mondial de cinq ans avec la National Football League, devenant son premier partenaire mondial de condiments. L'accord comprend une visibilité de marque, des actions marketing co-brandées, des emballages en édition limitée et des activations en commerce de détail mettant en avant son portefeuille alimentaire.
- Février 2025 : Heinz a lancé sa gamme Flavor Tour composée de trois sauces d'inspiration mondiale : Street Corn d'inspiration mexicaine, BBQ Sucré et Acidulé d'inspiration coréenne, et Chili Doux d'inspiration thaïlandaise. Le lancement a élargi les offres de la marque au-delà du ketchup et a répondu à l'intérêt pour les saveurs d'inspiration internationale.
Périmètre du Rapport sur le Marché Mondial des Sauces de Table
Le marché des sauces de table comprend les sauces et condiments utilisés pour rehausser la saveur, la texture et le goût des aliments préparés. Il inclut une variété de produits destinés à la consommation domestique et aux applications de restauration. Le marché des sauces de table est segmenté par type de produit, notamment les sauces à base de tomates, la mayonnaise, la moutarde, la sauce soja et d'autres produits ; par type d'emballage, notamment les bouteilles et bocaux, les sachets souples, les sachets individuels et d'autres formats d'emballage ; par canal de distribution, notamment le commerce de détail et la restauration et le HoReCa ; et par géographie, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (kilotonnes).
Aperçu de la segmentation
| Sauces à Base de Tomates |
| Mayonnaise |
| Moutarde |
| Sauce Soja |
| Sauce Piquante/Sauce Chili |
| Sauce Barbecue |
| Salsa |
| Autres Sauces de Table |
| Bouteilles/Bocaux |
| Sachets Souples |
| Sachets Individuels |
| Autres Formats d'Emballage |
| Commerce de Détail | Supermarchés et Hypermarchés |
| Épiceries et Commerces de Proximité | |
| Magasins Spécialisés et Épiceries Indépendantes | |
| Boutiques en Ligne | |
| Canaux de Vente Directe aux Consommateurs | |
| Restauration et HoReCa | Restaurants à Service Rapide |
| Restaurants à Service Complet | |
| Hôtels, Traiteurs et Restauration Institutionnelle |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Sauces à Base de Tomates | |
| Mayonnaise | ||
| Moutarde | ||
| Sauce Soja | ||
| Sauce Piquante/Sauce Chili | ||
| Sauce Barbecue | ||
| Salsa | ||
| Autres Sauces de Table | ||
| Par Type d'Emballage | Bouteilles/Bocaux | |
| Sachets Souples | ||
| Sachets Individuels | ||
| Autres Formats d'Emballage | ||
| Par Canal de Distribution | Commerce de Détail | Supermarchés et Hypermarchés |
| Épiceries et Commerces de Proximité | ||
| Magasins Spécialisés et Épiceries Indépendantes | ||
| Boutiques en Ligne | ||
| Canaux de Vente Directe aux Consommateurs | ||
| Restauration et HoReCa | Restaurants à Service Rapide | |
| Restaurants à Service Complet | ||
| Hôtels, Traiteurs et Restauration Institutionnelle | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les sauces de table ?
La catégorie devrait croître à un CAGR de 5,75 % de 2027 à 2032 et atteindre 15,22 milliards USD en 2032.
Quel produit de sauce de table détient la plus grande part ?
Les sauces à base de tomates dominent la demande de produits avec une part déclarée de 24,83 % en 2026.
Quelle catégorie de produits devrait connaître la croissance la plus rapide ?
Les sauces piquantes et les sauces chili devraient enregistrer le CAGR de produit le plus élevé à 7,18 % durant la période 2027 à 2032.
Quelle région devrait connaître la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,36 % de 2027 à 2032.