
Tamaño y Participación del Mercado de Salsas de Mesa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.75 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Salsas de Mesa por Mordor Intelligence
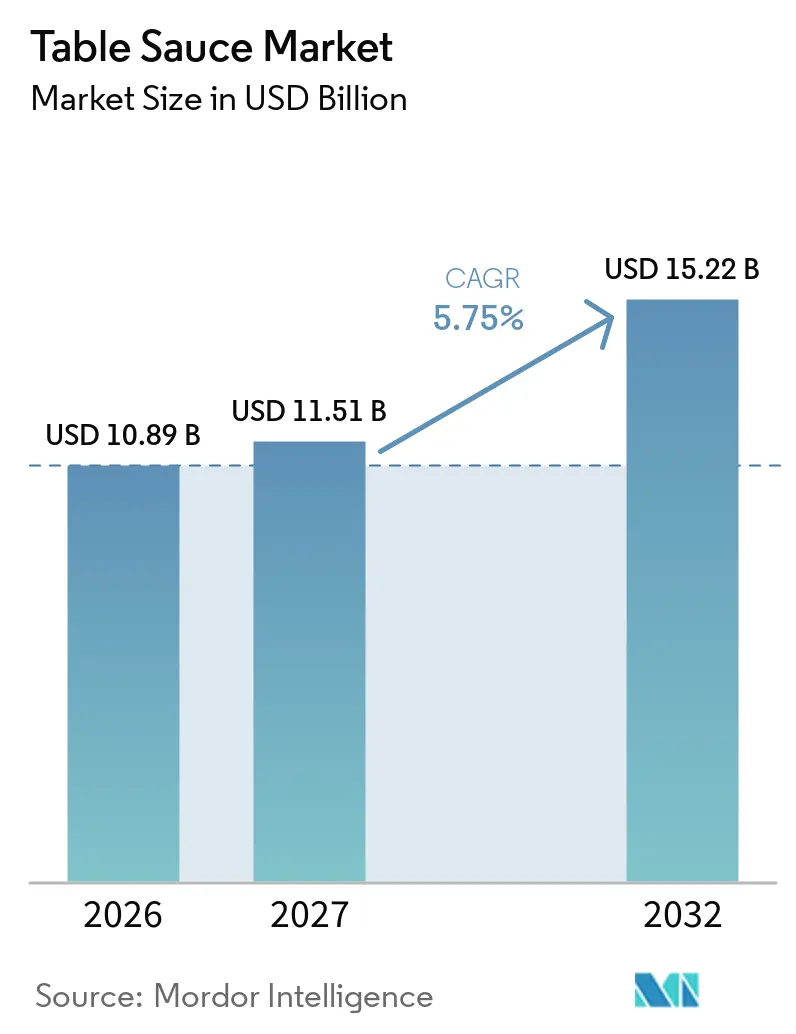
Se espera que el tamaño del Mercado de Salsas de Mesa crezca de 10,89 mil millones de USD en 2026 a 11,51 mil millones de USD en 2027 y se prevé que alcance los 15,22 mil millones de USD en 2032 a una CAGR del 5,75% durante 2027-2032. El mercado está impulsado por los cambios en las preferencias de los consumidores, el aumento de la demanda de opciones de alimentos convenientes y el creciente interés en sabores diversos y experiencias culinarias. El aumento del consumo de comidas listas para comer y alimentos inspirados en restaurantes está apoyando el uso de salsas como acompañamientos cotidianos. Los fabricantes están introduciendo nuevos sabores y formulaciones para satisfacer las preferencias cambiantes de los consumidores, con la innovación de productos y la premiumización dando forma al desarrollo del mercado. La expansión de las operaciones de servicios de alimentación y la creciente popularidad de la cocina en casa están apoyando aún más la demanda de salsas de mesa en los mercados globales.
Conclusiones Clave del Informe
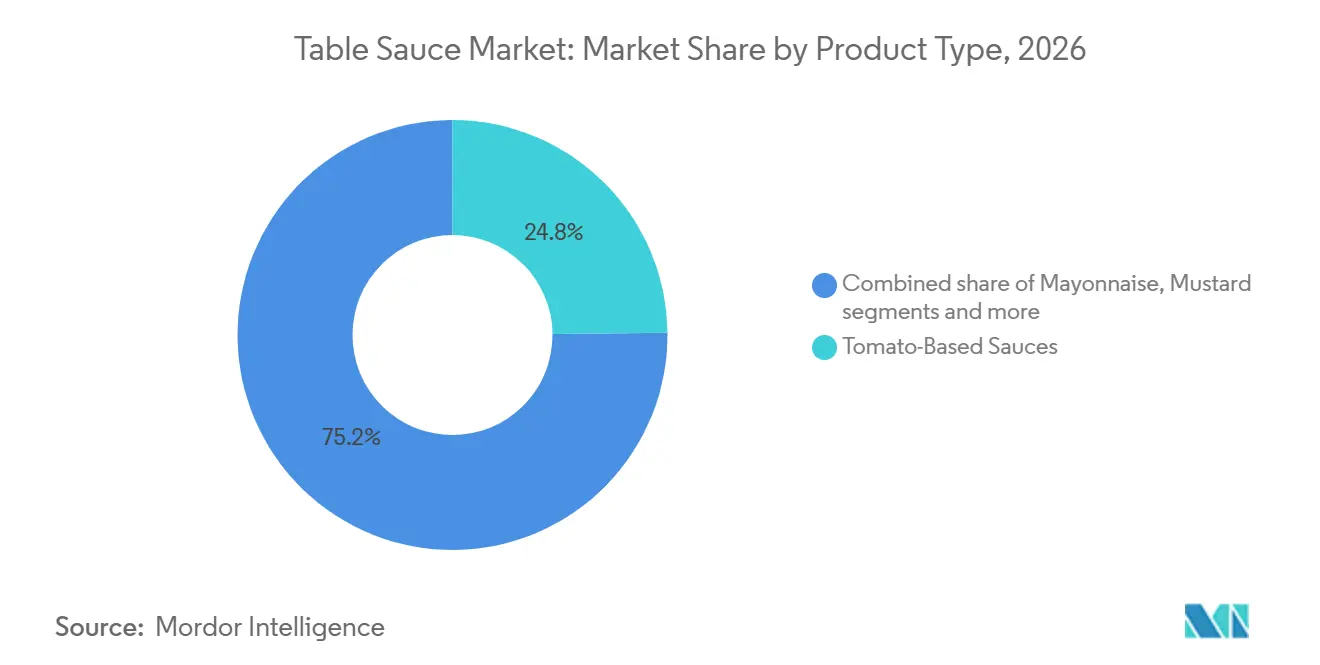
- Por tipo de producto, las salsas a base de tomate representaron una participación del 24,83% en el mercado de salsas de mesa en 2026, mientras que la salsa picante y la salsa de chile tienen una previsión de crecimiento a una CAGR del 7,18% durante el período 2027 a 2032.
- Por tipo de envase, las botellas y frascos representaron una participación del 38,47% en 2026, mientras que las bolsas tienen una previsión de crecimiento a una CAGR del 6,76% durante el período 2027 a 2032.
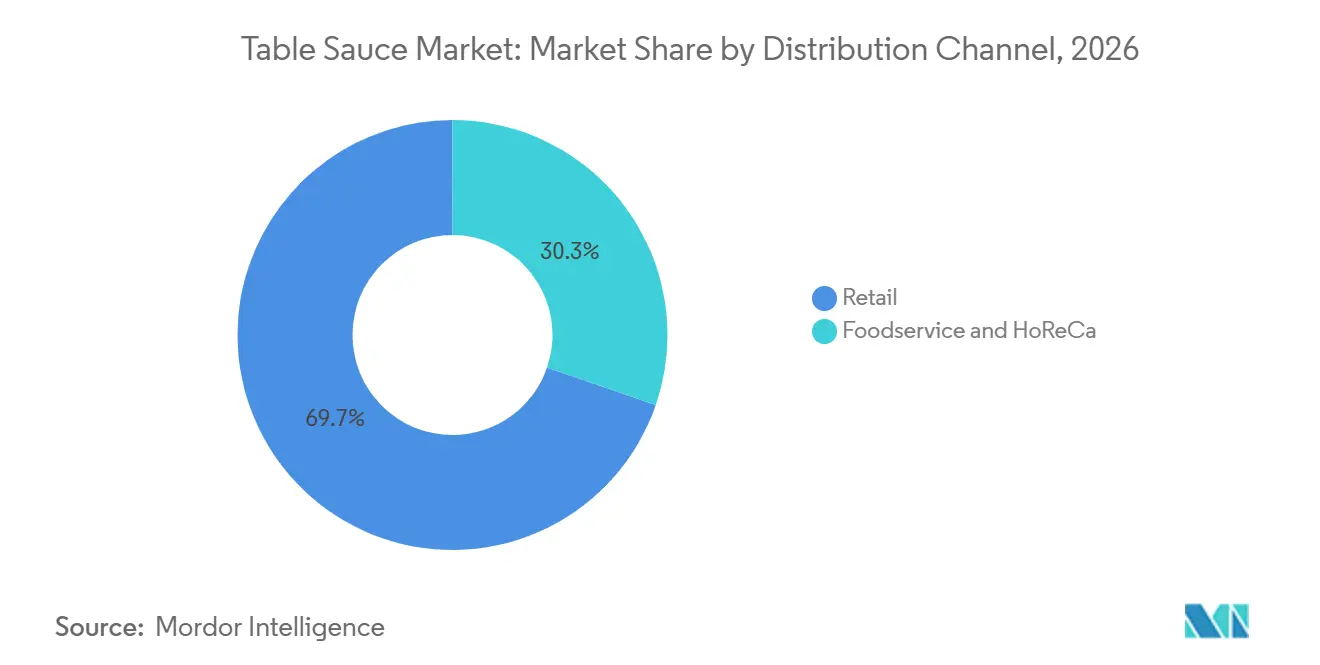
- Por canal de distribución, el comercio minorista representó una participación del 69,73% en el mercado de salsas de mesa en 2026, mientras que el sector de servicios de alimentación y HoReCa tiene una previsión de crecimiento a una CAGR del 6,84% durante el período 2027 a 2032.
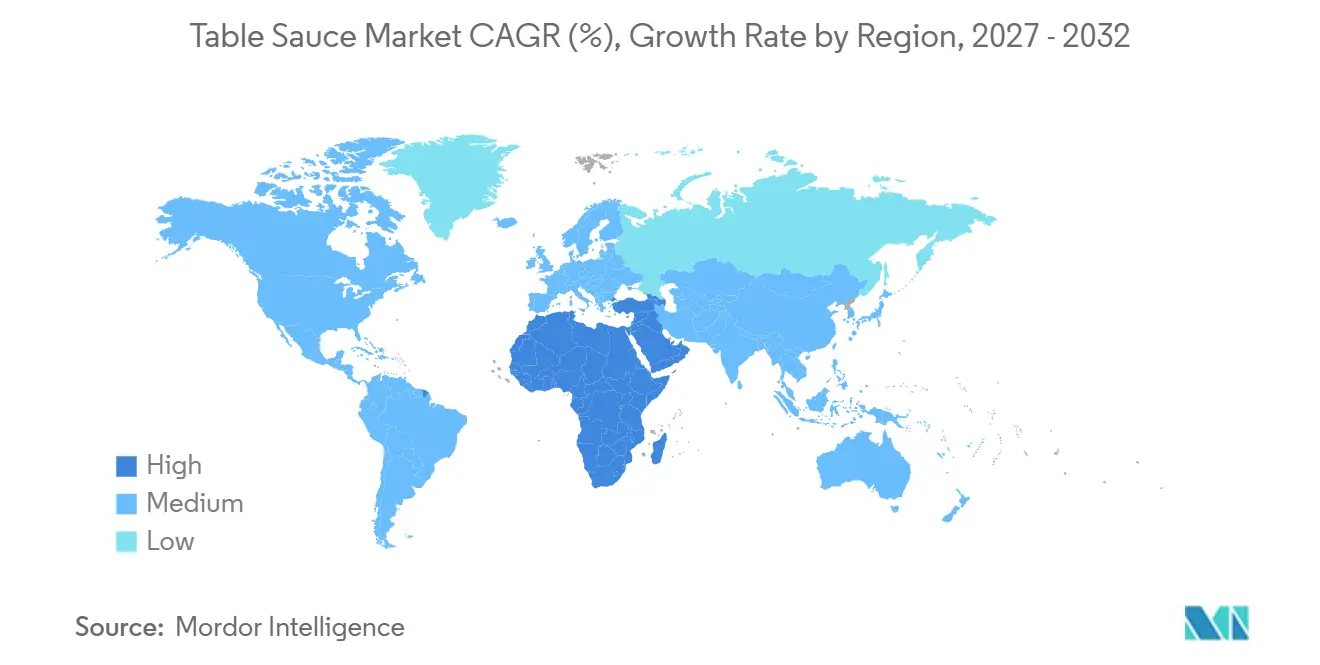
- Por geografía, Asia-Pacífico representó una participación del 36,17% en 2026, mientras que Oriente Medio y África tienen una previsión de crecimiento a una CAGR del 7,36% durante el período 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de alimentos convenientes y comidas listas para comer | +1.3% | Global | Corto plazo (≤ 2 años) |
| Adopción intercultural de sabores globales | +1.1% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de la oferta de servicios de alimentacin y restaurantes de servicio rápido | +0.9% | Asia-Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2–4 años) |
| Creciente demanda de formulaciones de salsas de mesa más saludables y con etiqueta limpia | +0.7% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Creciente demanda de salsas inspiradas en restaurantes para el consumo en el hogar | +0.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Premiumización de productos y demanda de salsas diferenciadas | +0.6% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Alimentos Convenientes y Comidas Listas para Comer
La creciente demanda de soluciones de comidas convenientes está apoyando el consumo de salsas de mesa, ya que los consumidores buscan mejorar sus comidas con una preparación mínima. Las salsas de mesa como el kétchup, la mayonesa y la mostaza sirven como acompañamientos convenientes para sándwiches, wraps y alimentos listos para comer, reduciendo la necesidad de cocción adicional. Según la Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria, el 32% de los estadounidenses que consideraron la conveniencia importante en las compras de alimentos y bebidas dijeron que la facilidad de cocción o preparación tuvo un impacto significativo en sus decisiones de compra[1]. Esta preferencia apoya la demanda de salsas de mesa que simplifican la preparación diaria de comidas y complementan los productos alimenticios convenientes. Su facilidad de uso permite a los consumidores incorporar acompañamientos familiares en las comidas sin añadir pasos adicionales de preparación. Como resultado, las salsas de mesa siguen siendo relevantes para las ocasiones de consumo cotidianas donde la simplicidad y la conveniencia son consideraciones clave.
Adopción Intercultural de Sabores Globales
La creciente exposición a las cocinas internacionales está animando a los consumidores a explorar salsas de mesa inspiradas en diversas tradiciones culinarias, ampliando la gama de sabores utilizados en las comidas cotidianas. Según el informe Estado de la Industria Restaurantera 2025 de la Asociación Nacional de Restaurantes, el 58% de los adultos estadounidenses afirmó que consume una mayor variedad de cocinas globales que antes, incluyendo platos asiáticos, sudamericanos, europeos y africanos[2]. Este creciente interés crea oportunidades para salsas de mesa con condimentos regionales distintivos y combinaciones de sabores. Los productos inspirados en cocinas como la coreana, la mexicana y la del sudeste asiático pueden introducir sabores internacionales en comidas familiares. A medida que los consumidores exploran una gama más amplia de cocinas, las salsas de mesa con influencia global pueden ayudarles a recrear diversas experiencias de sabor en las ocasiones de consumo cotidianas.
Expansión de la Oferta de Servicios de Alimentación y Restaurantes de Servicio Rápido
La expansión de los establecimientos de servicios de alimentación, en particular los restaurantes de servicio rápido, está apoyando la demanda de salsas de mesa utilizadas en hamburguesas, sándwiches, alimentos fritos y otros elementos del menú. Según las Perspectivas Económicas de Franquicias 2025 de la Asociación Internacional de Franquicias, se preveía que los establecimientos de restaurantes de servicio rápido franquiciados en los Estados Unidos crecieran un 2,2% en 2025, superando los 204.000 locales[3]. Esta expansión crea puntos adicionales de consumo para los condimentos utilizados en la preparación de alimentos y el servicio de comidas. A medida que las redes de restaurantes crecen, la demanda de salsas como el kétchup, la mostaza y la mayonesa aumenta a través de su uso en los elementos estándar del menú, apoyando el consumo de salsas de mesa en una base creciente de establecimientos de servicios de alimentación.
Creciente Demanda de Formulaciones de Salsas de Mesa más Saludables y con Etiqueta Limpia
El creciente interés de los consumidores en opciones alimentarias más saludables está animando a los fabricantes a desarrollar salsas de mesa con listas de ingredientes más simples y perfiles nutricionales mejorados. Los consumidores prestan cada vez más atención a ingredientes como los azúcares añadidos, el sodio, los conservantes artificiales y los aditivos sintéticos al seleccionar condimentos cotidianos. En respuesta, los fabricantes están explorando formulaciones con azúcar reducida y sodio reducido, junto con productos que utilizan ingredientes reconocibles y menos aditivos artificiales. El posicionamiento de etiqueta limpia está ganando relevancia a medida que los consumidores buscan mayor transparencia sobre la composición de los alimentos envasados. Esto está fomentando la reformulación y diversificación de productos en el mercado de salsas de mesa, con fabricantes que buscan equilibrar los atributos orientados a la salud con el sabor, la textura y la funcionalidad esperados de las salsas convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud relacionadas con el contenido de sodio, azúcar y grasa | -0.9% | Global | Corto plazo (≤ 2 años) |
| Volatilidad de precios en los insumos de materias primas clave | -0.7% | Global, especialmente Europa y América del Norte | Corto plazo (≤ 2 años) |
| Desafíos de vida útil y estabilidad microbiana en formulaciones de salsas con etiqueta limpia | -0.4% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Desafíos de trazabilidad de ingredientes, gestión de alérgenos y cumplimiento del etiquetado | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud Relacionadas con el Contenido de Sodio, Azúcar y Grasa
La creciente conciencia sobre las implicaciones para la salud del consumo excesivo de sodio, azúcar y grasa puede frenar la demanda de ciertos productos de salsas de mesa. Las salsas convencionales pueden contener azúcares añadidos, altos niveles de sodio o ingredientes ricos en grasas, dependiendo de su formulación y uso previsto. Los consumidores que buscan gestionar su ingesta dietética pueden limitar el consumo de estos productos o volverse más selectivos al elegir condimentos. Tales preferencias pueden crear desafíos para los fabricantes cuyos productos existentes no se alinean con las expectativas nutricionales cambiantes. Reformular las salsas para reducir estos componentes manteniendo el sabor, la textura y la estabilidad en estante también puede requerir ajustes en los procesos de producción establecidos. Como resultado, las preocupaciones relacionadas con la salud pueden influir en las decisiones de compra y limitar el consumo de algunas formulaciones tradicionales de salsas de mesa.
Volatilidad de Precios en los Insumos de Materias Primas Clave
Las fluctuaciones en los precios de las materias primas clave pueden restringir el crecimiento en el mercado de salsas de mesa al aumentar los costos de producción y crear incertidumbre en la planificación de adquisiciones. Ingredientes como los tomates, los chiles, los aceites vegetales, el azúcar, el vinagre y las especias se ven influenciados por cambios en la producción agrícola, las condiciones climáticas, los gastos de transporte y la disponibilidad de suministro. Estas fluctuaciones pueden dificultar que los fabricantes mantengan costos de producción estables y precios consistentes en sus carteras de productos. Cuando los costos de los insumos aumentan, los fabricantes pueden necesitar absorber gastos adicionales o ajustar los precios de venta, lo que puede afectar los márgenes de beneficio y la competitividad de precios. Los cambios frecuentes en los costos también pueden complicar las decisiones de compra, la gestión de inventarios y los acuerdos de suministro a largo plazo, creando desafíos operativos para los productores de salsas de mesa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Salsas a Base de Tomate Anclan la Participación Mientras los Formatos Picantes EscalanLas salsas a base de tomate tienen la mayor participación de mercado con un 24,83% en 2026, respaldadas por su uso generalizado como condimentos cotidianos en los canales minoristas y de servicios de alimentación. La aceptación establecida por parte de los consumidores, la asequibilidad, la versatilidad y las características convenientes de almacenamiento sostienen la demanda en diversos mercados. El segmento se beneficia de su compatibilidad con una amplia gama de alimentos y ocasiones de consumo. Sin embargo, los cambios en las preferencias dietéticas están animando a los fabricantes a refinar las formulaciones en respuesta a la demanda de azúcar reducida, menor sodio y menos aditivos. Estos desarrollos están influyendo en la innovación de productos al tiempo que apoyan la relevancia continua del segmento en el mercado global de salsas de mesa.
La salsa picante/salsa de chile es el segmento de productos de más rápido crecimiento, con una CAGR del 7,18% durante 2027–2032, impulsado por el creciente interés de los consumidores en sabores picantes y experiencias de sabor variadas. La demanda está respaldada además por la creciente experimentación con combinaciones de sabores y la creciente diferenciación de productos en toda la categoría. Los fabricantes están respondiendo con nuevas formulaciones, intensidades de picante variables e innovaciones de sabor para atraer a una base de consumidores más amplia. El interés más amplio en condimentos premium y diferenciados también está fomentando la innovación en otras categorías de salsas de mesa. Estos desarrollos están fortaleciendo la variedad de productos y apoyando la expansión del segmento de salsas picantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase:
Los Formatos Rígidos Mantienen Terreno Mientras las Bolsas IrrumpenLas botellas y frascos representan la mayor participación de mercado con un 38,47% en 2026, respaldados por su presencia establecida en los canales de distribución minorista y de servicios de alimentación. Estos formatos ofrecen almacenamiento conveniente, visibilidad del producto y familiaridad del consumidor, apoyando su uso continuo en las categorías de salsas de mesa. El envase rígido también ofrece oportunidades para una presentación diferenciada y el posicionamiento del producto. Sin embargo, los fabricantes están evaluando cada vez más alternativas de envase que equilibren la protección del producto, la eficiencia de costos y la facilidad de manejo. Estas consideraciones están influyendo en las opciones de envase a medida que el mercado se adapta a los requisitos cambiantes de los consumidores y operativos.
Las bolsas son el formato de envase de más rápido crecimiento, con una CAGR del 6,76% durante 2027–2032, impulsadas por la demanda de soluciones de envase ligeras, eficientes en espacio y rentables. El menor peso de transporte y los requisitos de materiales mejoran la eficiencia de distribución, mientras que los materiales de barrera flexibles ayudan a mantener la calidad del producto. Los fabricantes también están explorando diseños de envase que apoyen la recuperación de materiales y se alineen con los requisitos de sostenibilidad en evolución. Mientras tanto, los sobres continúan sirviendo aplicaciones de porción individual, respaldados por la conveniencia y el control de porciones. Estos desarrollos están fomentando una mayor diversificación en el envase de salsas de mesa, con formatos flexibles que ganan relevancia en aplicaciones de consumo y servicios de alimentación.
Por Canal de Distribución:
El Minorista Domina los Ingresos pero HoReCa Dicta las TendenciasEl minorista representa la mayor participación de mercado con un 69,73% en 2026, respaldado por extensas redes de distribución y accesibilidad a través de múltiples canales de compra. Los supermercados e hipermercados siguen siendo canales de ventas importantes, mientras que las plataformas en línea están ampliando el acceso de los consumidores a una gama más amplia de productos. La demanda minorista también está influenciada por el reconocimiento de marca, la disponibilidad de productos, los precios y los cambios en las preferencias de compra. La competencia entre marcas establecidas y ofertas de marca propia está dando forma al posicionamiento de productos y las estrategias de precios. Estos factores continúan reforzando el papel dominante del minorista en la distribución de salsas de mesa.
Los servicios de alimentación y HoReCa es el canal de distribución de más rápido crecimiento, con una CAGR del 6,84% durante 2027–2032, impulsado por la expansión de los establecimientos de servicios de alimentación y la demanda de ofertas de salsas consistentes en cocinas comerciales. El creciente énfasis en la diferenciación del menú y la preparación estandarizada de alimentos está apoyando la demanda de salsas en formatos a granel y de porción controlada. Los canales de servicios de alimentación también brindan oportunidades para que los fabricantes introduzcan formulaciones distintivas que posteriormente pueden ganar interés de los consumidores en los mercados minoristas. Los proveedores están respondiendo desarrollando productos adecuados para los diferentes requisitos operativos y volúmenes de servicio. Estos desarrollos están apoyando la demanda de servicios de alimentación y fortaleciendo su papel en el mercado de salsas de mesa.
Análisis Geográfico
Mercado de Salsas de Mesa en Asia-Pacífico
Asia-Pacífico concentra la mayor cuota de mercado con un 36,17% en 2026, impulsada por el uso generalizado de salsas de mesa en la preparación diaria de alimentos y por los hábitos de consumo regionales consolidados. La demanda se ve reforzada por la diversidad de preferencias culinarias, la expansión de las redes de servicios de alimentación y el creciente interés en condimentos convenientes y listos para usar. Los fabricantes también están adaptando las formulaciones de sus productos para satisfacer las cambiantes preferencias de los consumidores y los requisitos en evolución del etiquetado alimentario. La expansión de las salsas compuestas y la creciente diversificación de productos están configurando aún más el desarrollo del mercado regional.
Mercado de Salsas de Mesa en Oriente Medio y África
Oriente Medio y África es la región de mayor crecimiento, con una CAGR del 7,36% durante el período 2027–2032, impulsada por la urbanización, los cambios en los patrones de consumo y la expansión del comercio minorista organizado y los canales de servicios de alimentación. Un sector de la hostelería en crecimiento está apoyando la demanda de una mayor variedad de salsas de mesa, mientras que los consumidores más jóvenes y la evolución de las preferencias alimentarias están creando oportunidades para la innovación de productos. Las mejoras en las redes de distribución también están aumentando la accesibilidad de los productos en los mercados regionales. Se espera que estos factores respalden el crecimiento continuo a lo largo del período de previsión.
Mercado de Salsas de Mesa en América y Europa
América del Norte y Europa siguen siendo mercados consolidados, respaldados por patrones de consumo maduros, amplia disponibilidad de productos y demanda de salsas premium y diferenciadas. La innovación de productos, los cambios en las preferencias dietéticas y la competencia entre marcas establecidas y productos de marca propia están influyendo en el desarrollo del mercado. América del Sur también presenta oportunidades de crecimiento, impulsadas por la urbanización, los cambios en las preferencias de compra y la mayor exposición a cocinas diversas. En todas estas regiones, los fabricantes se centran en la diferenciación de productos y en adaptar su oferta para satisfacer las preferencias cambiantes de los consumidores.
Panorama Competitivo
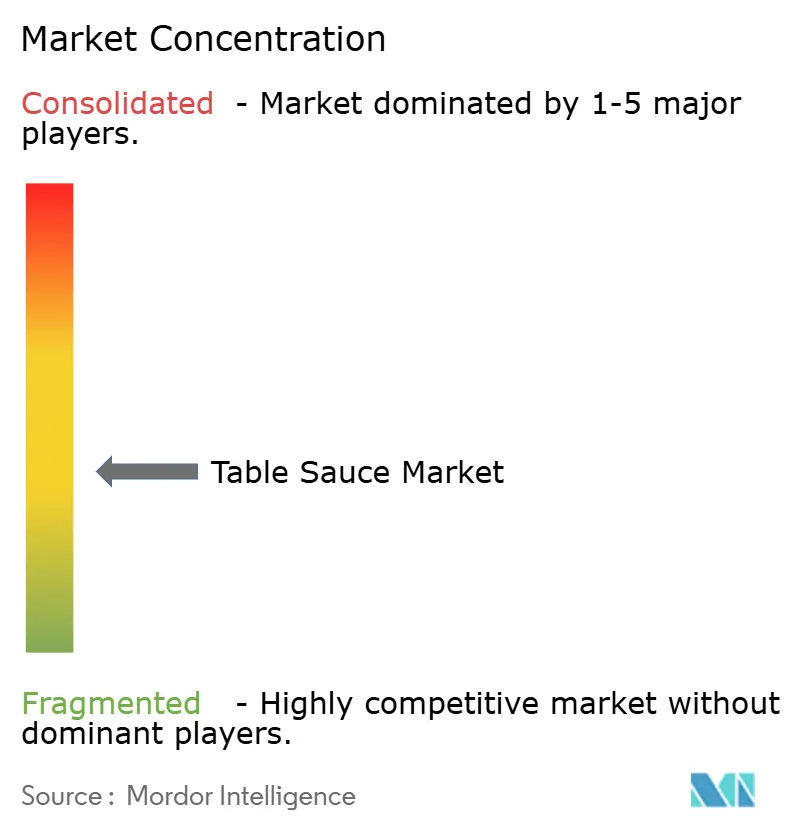
El mercado global de salsas de mesa está moderadamente fragmentado, con competencia distribuida entre fabricantes de alimentos multinacionales y especialistas regionales que atienden diferentes categorías de productos y geografías. Los principales actores incluyen Kraft Heinz, Inc., Unilever PLC, Nestlé S.A., McCormick & Company, Inc. y Conagra Brands, Inc. Sus posiciones competitivas están respaldadas por marcas establecidas, amplias carteras de productos, extensas redes de distribución y sólidas relaciones con el comercio minorista y los servicios de alimentación. La competencia está determinada por el reconocimiento de marca, los precios, la diferenciación de productos y la capacidad de responder a las preferencias cambiantes de los consumidores.
Las empresas líderes se están enfocando en la expansión de la cartera, la innovación de productos y el fortalecimiento de sus posiciones en las categorías de condimentos y canales de distribución. Los fabricantes están introduciendo perfiles de sabor diferenciados y adaptando formulaciones a las preferencias cambiantes de los consumidores, mientras que las transacciones estratégicas están remodelando el panorama competitivo. Estas actividades permiten a los actores establecidos ampliar sus ofertas de productos, mejorar el alcance del mercado y aprovechar oportunidades en los canales minoristas y de servicios de alimentación. La inversión en marcas establecidas y categorías de productos complementarias también apoya su capacidad para competir en múltiples mercados regionales.
Los actores emergentes y más pequeños están ganando oportunidades a través de productos especializados, combinaciones de sabores distintivas y posicionamiento premium. Las marcas artesanales están utilizando plataformas digitales y canales de venta directa al consumidor para llegar a los consumidores más allá de la distribución minorista tradicional. Los operadores de servicios de alimentación también están creando oportunidades para productos de salsas de marca al extender sus ofertas distintivas a los canales minoristas. Además, la demanda de formulaciones y envases diferenciados está fomentando el desarrollo de productos entre los fabricantes más pequeños. Estos desarrollos están aumentando la variedad de productos e intensificando la competencia en el mercado global de salsas de mesa.
Líderes de la Industria de Salsas de Mesa
-
Kraft Heinz, Inc.
-
Unilever PLC
-
Nestlé S.A.
-
McCormick & Company, Inc.
-
Conagra Brands, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Salsas de Mesa Empresas cubiertas en este informe
- Kraft Heinz, Inc.
- Unilever PLC
- McCormick & Company, Inc.
- Kikkoman Corporation
- Conagra Brands, Inc.
- Nestlé S.A.
- Mizkan Holdings Co., Ltd.
- Lee Kum Kee Company Limited
- Kewpie Corporation
- The Campbell’s Company
- PepsiCo, Inc.
- General Mills, Inc.
- Ajinomoto Co., Inc.
- Foshan Haitian Flavouring & Food Co., Ltd.
- Del Monte Foods, Inc.
- Goya Foods, Inc.
- Orkla ASA
- McIlhenny Company
- Huy Fong Foods, Inc.
- Barilla Holding S.p.A.
Desarrollos recientes de la industria en Mercado de Salsas de Mesa
- Mayo 2026: The Marzetti Company completó la adquisición de Bachan's, una marca de salsa barbacoa japonesa, por 400 millones de USD. La adquisición tiene como objetivo fortalecer su cartera de salsas y ampliar la distribución a través de los canales minoristas y de servicios de alimentación.
- Abril 2026: Nestlé lanzó Minor's Kitchen, su primera gama de condimentos para el hogar en los Estados Unidos. La línea de cuatro salsas incluye Alioli de Limón y Ajo, BBQ Coreano Cremoso, Trufa de Chile Picante y Ahumado Americano, disponible inicialmente en todo el país a través de Amazon.
- Marzo 2026: Kraft Heinz firmó una asociación global de cinco años con la Liga Nacional de Fútbol Americano, convirtiéndose en su primer socio global de condimentos. El acuerdo incluye visibilidad de marca, marketing de marca compartida, envases de edición limitada y activaciones minoristas con su cartera de alimentos.
- Febrero 2025: Heinz presentó su gama Flavor Tour de tres salsas de inspiración global: Elote Callejero de inspiración mexicana, BBQ Dulce y Picante de inspiración coreana, y Chile Dulce de inspiración tailandesa. El lanzamiento amplió las ofertas de la marca más allá del kétchup y respondió al interés en sabores de inspiración internacional.
Alcance del Informe Global del Mercado de Salsas de Mesa
El mercado de salsas de mesa comprende salsas y condimentos utilizados para mejorar el sabor, la textura y el gusto de los alimentos preparados. Incluye una variedad de productos diseñados para el consumo doméstico y las aplicaciones de servicios de alimentación. El mercado de salsas de mesa está segmentado por tipo de producto, incluyendo salsas a base de tomate, mayonesa, mostaza, salsa de soja y otros productos; tipo de envase, incluyendo botellas y frascos, bolsas, sobres y otros formatos de envase; canal de distribución, incluyendo minorista y servicios de alimentación y HoReCa; y geografía, incluyendo América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (kilotones).
Resumen de la segmentación
| Salsas a Base de Tomate |
| Mayonesa |
| Mostaza |
| Salsa de Soja |
| Salsa Picante/Salsa de Chile |
| Salsa Barbacoa |
| Salsa |
| Otras Salsas de Mesa |
| Botellas/Frascos |
| Bolsas |
| Sobres |
| Otros Formatos de Envase |
| Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia y Abarrotes | |
| Tiendas de Alimentos Especializadas e Independientes | |
| Tiendas Minoristas en Línea | |
| Canales de Venta Directa al Consumidor | |
| Servicios de Alimentación y HoReCa | Restaurantes de Servicio Rápido |
| Restaurantes de Servicio Completo | |
| Hoteles, Catering y Servicios de Alimentación Institucional |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Salsas a Base de Tomate | |
| Mayonesa | ||
| Mostaza | ||
| Salsa de Soja | ||
| Salsa Picante/Salsa de Chile | ||
| Salsa Barbacoa | ||
| Salsa | ||
| Otras Salsas de Mesa | ||
| Por Tipo de Envase | Botellas/Frascos | |
| Bolsas | ||
| Sobres | ||
| Otros Formatos de Envase | ||
| Por Canal de Distribución | Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia y Abarrotes | ||
| Tiendas de Alimentos Especializadas e Independientes | ||
| Tiendas Minoristas en Línea | ||
| Canales de Venta Directa al Consumidor | ||
| Servicios de Alimentación y HoReCa | Restaurantes de Servicio Rápido | |
| Restaurantes de Servicio Completo | ||
| Hoteles, Catering y Servicios de Alimentación Institucional | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las salsas de mesa?
Se proyecta que la categoría crecerá a una CAGR del 5,75% de 2027 a 2032 y alcanzará los 15,22 mil millones de USD en 2032.
¿Qué producto de salsa de mesa tiene la mayor participación?
Las salsas a base de tomate lideran la demanda de productos con una participación reportada del 24,83% en 2026.
¿Qué categoría de producto se prevé que crezca más rápido?
Se prevé que la salsa picante y la salsa de chile registren la CAGR de producto más alta del 7,18% durante 2027 a 2032.
¿Qué región se espera que crezca más rápido?
Se prevé que Oriente Medio y África crezcan a una CAGR del 7,36% de 2027 a 2032.