
Taille et part du marché des systèmes d'irrigation par aspersion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.10 Milliards de dollars |
| Taille du Marché (2031) | 5.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.40 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'irrigation par aspersion par Mordor Intelligence
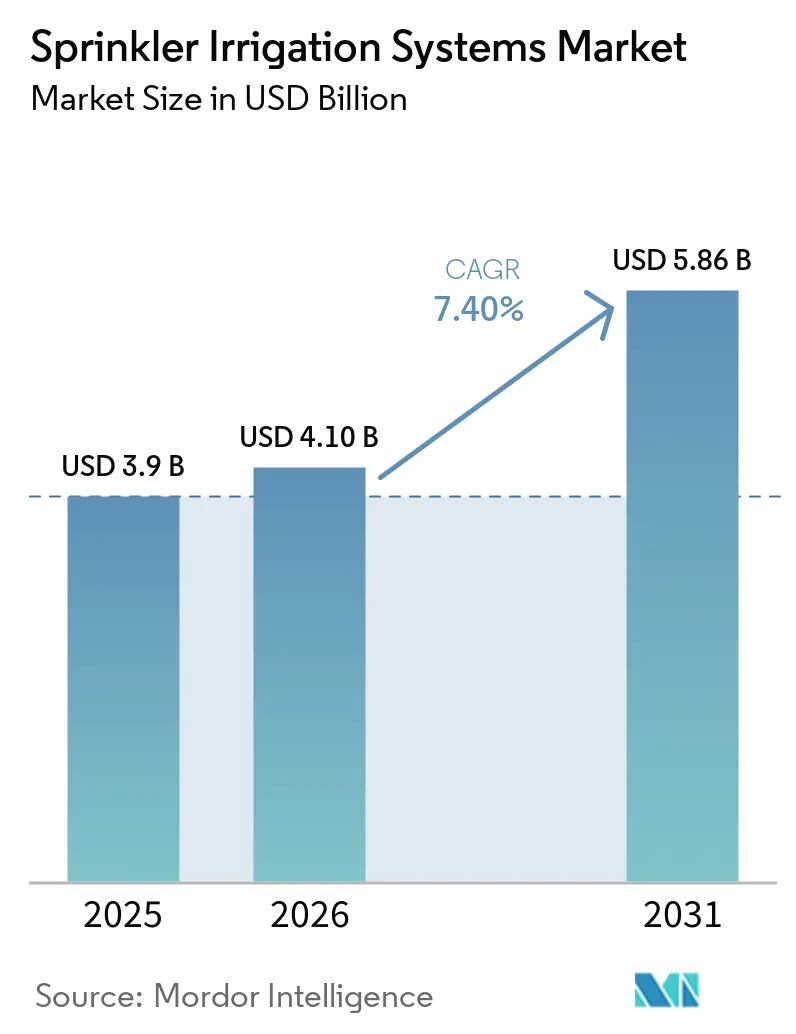
La taille du marché des systèmes d'irrigation par aspersion était évaluée à 3,90 milliards USD en 2025 et devrait croître de 4,10 milliards USD en 2026 pour atteindre 5,86 milliards USD d'ici 2031, à un CAGR de 7,40 % durant la période de prévision (2026-2031). Le marché est soutenu par les préoccupations liées à la pénurie d'eau, l'agriculture représentant 72 % des prélèvements mondiaux d'eau douce et la disponibilité en eau renouvelable par personne ayant chuté de 7 % au cours de la décennie précédente.[1]Les réglementations sur l'allocation de l'eau accroissent l'importance des systèmes permettant une application d'eau mesurable et contrôlée. L'expansion des surfaces horticoles stimule également la demande d'équipements permettant une planification plus précise de l'irrigation. Les fournisseurs établis combinent des équipements mécaniques avec des commandes connectées pour faciliter les mises à niveau sur les marchés matures et soutenir de nouveaux projets sur les marchés émergents.
Principaux enseignements du rapport
Par type de système, les systèmes à pivot central constituaient la plus grande catégorie en 2025, tandis que les systèmes à déplacement latéral étaient la catégorie à la croissance la plus rapide jusqu'en 2031.
Par composant, les contrôleurs, minuteries et systèmes d'automatisation détenaient une part de revenus de 24 % en 2025 et devraient croître à un CAGR de 12,5 % jusqu'en 2031.
Par mobilité, les systèmes fixes constituaient la plus grande catégorie en 2025, tandis que les systèmes tractables et mobiles devraient croître à un CAGR de 6,8 % jusqu'en 2031.
Par taille de champ, les grands champs de plus de 25 hectares constituaient la plus grande catégorie en 2025, tandis que les petits champs de moins de 5 hectares devraient croître à un CAGR de 7,9 % jusqu'en 2031.
Par type de culture, les céréales et les grains constituaient la plus grande catégorie en 2025, tandis que les fruits et légumes devraient croître à un CAGR de 7,2 % jusqu'en 2031.
Par technologie, les systèmes intelligents et de précision détenaient une part de 42 % en 2025 et devraient croître à un CAGR de 13,8 % jusqu'en 2031.
Par utilisateur final, les exploitations commerciales et les agro-industries détenaient une part de 32 % en 2025, tandis que les agriculteurs individuels et les petits exploitants devraient croître à un CAGR de 8,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie d'eau et modernisation de l'irrigation | +1.6% | Mondial, notamment Asie occidentale, Afrique du Nord, Asie du Sud et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Subventions gouvernementales et programmes d'efficacité hydrique | +1.4% | Asie-Pacifique, Moyen-Orient, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Agriculture de précision et application à débit variable | +1.3% | Amérique du Nord, Europe, Australie, Chine et Japon | Moyen terme (2-4 ans) |
| Expansion de l'horticulture à haute valeur ajoutée | +0.9% | Asie-Pacifique, Europe méditerranéenne, Mexique et Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de modernisation pour les commandes d'irrigation connectées | +0.7% | Amérique du Nord, Australie, Espagne et Brésil | Court terme (≤ 2 ans) |
| Automatisation hors ligne pour les petites exploitations | +0.6% | Afrique subsaharienne, Asie du Sud, Brésil et Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'eau et modernisation de l'irrigation
Le stress hydrique modifie la façon dont les agriculteurs évaluent les équipements d'irrigation. La FAO a rapporté que plus de 60 % des terres cultivées irriguées faisaient face à un stress hydrique élevé ou très élevé, tandis que les prélèvements d'eau douce en Afrique du Nord ont augmenté de 16 % au cours de la décennie précédente. Dans les bassins soumis à des limites d'allocation, le passage de l'irrigation par inondation aux asperseurs peut devenir nécessaire pour maintenir la production. Ce besoin peut persister même lorsque les prix des cultures s'affaiblissent, car un accès réduit à l'eau pourrait autrement réduire les surfaces plantées. Le marché des systèmes d'irrigation par aspersion bénéficie donc du soutien des exigences de conformité et des objectifs de productivité agricole. Cette situation favorise les fournisseurs capables d'offrir des commandes d'application en complément des équipements de terrain.
Agriculture de précision et application à débit variable
L'application à débit variable améliore la proposition de valeur pour les mises à niveau des asperseurs. Des recherches menées par l'Institut de recherche sur les ressources en eau et l'hydroélectricité ont révélé que l'irrigation et la fertilisation combinées à débit variable ont réduit la consommation d'eau d'irrigation de 31 %, augmenté le rendement de 13 % et réduit l'application d'engrais de 18 % par rapport à l'irrigation uniforme[2]. Une revue de 2026 a également révélé que les pivots centraux équipés de capteurs et de GPS ont réduit l'application d'eau de 15 % à 20 % tout en maintenant les rendements du maïs dans des études menées au Nebraska. Ces résultats rendent les modernisations plus attractives lorsque les agriculteurs doivent gérer à la fois les coûts de l'eau et des intrants. Les contrôleurs, capteurs et logiciels gagnent en importance car ils déterminent la façon dont les équipements mécaniques sont exploités. Le marché des systèmes d'irrigation par aspersion en bénéficie, car les mises à niveau numériques génèrent une demande au-delà du remplacement des tuyaux ou des pivots.
Subventions gouvernementales et programmes d'efficacité hydrique
Les programmes publics abaissent les barrières à l'adoption dans plusieurs grandes régions agricoles. Le Bureau de récupération des États-Unis a sélectionné 31 projets d'efficacité hydrique dans 10 États pour des subventions de 38,9 millions USD pour l'exercice 2025, avec des sélections annoncées en juin 2026.[3] L'Inde a approuvé le sous-programme M-CADWM en avril 2025 avec une dotation de 1 600 crores INR (190 millions USD) pour la comptabilisation de l'eau par IoT et l'irrigation sous pression jusqu'aux portes des exploitations. Le programme Per Drop More Crop cible 100 lakh hectares sous micro-irrigation durant la période 2025-26 à 2029-30. Ces mesures réduisent le coût initial supporté par les agriculteurs et créent une demande pour des équipements capables de documenter l'utilisation de l'eau et de répondre aux exigences des programmes.
Expansion de l'horticulture à haute valeur ajoutée
Les fruits, légumes et cultures spécialisées nécessitent une gestion de l'eau plus précise que de nombreuses cultures à grande échelle. L'Inde a produit un record de 377,78 millions de tonnes d'horticulture lors de la campagne agricole 2025-26, avec une superficie maraîchère atteignant 11,88 millions d'hectares et une production fruitière en hausse de 3,25 % à 121,48 millions de tonnes. Des recherches publiées en 2026 ont révélé que la planification de l'irrigation adaptée au climat peut réduire les pertes de récoltes tout en maintenant la qualité horticole dans des conditions de chaleur et de sécheresse. Un revenu plus élevé par hectare peut améliorer le retour sur investissement pour les équipements de précision. Le marché des systèmes d'irrigation par aspersion est donc soutenu là où les agriculteurs développent la production de produits frais, notamment lorsque la qualité du rendement dépend d'une application d'eau régulière et bien planifiée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'équipement et d'installation initiaux | -1.4% | Segments de petits exploitants en Afrique subsaharienne, Asie du Sud, Amérique du Sud et Moyen-Orient | Long terme (≥ 4 ans) |
| Compétences techniques limitées et service après-vente | -0.9% | Afrique subsaharienne, Asie du Sud et Amérique centrale | Long terme (≥ 4 ans) |
| Faible retour sur investissement pour les cultures à faible valeur | -0.7% | Inde, Chine, Afrique du Sud, Brésil et Argentine | Long terme (≥ 4 ans) |
| Variabilité d'application liée au vent et contrôle de la consommation d'eau | -0.4% | Grandes Plaines américaines, Australie, Espagne, Arabie saoudite et Afrique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement et d'installation initiaux
Les pompes, la tuyauterie, les travaux de génie civil et l'installation rendent les projets d'aspersion coûteux pour les petites exploitations, notamment là où le financement agricole est limité. Une étude de l'Université du Nebraska sur le Ghana a révélé que les prêteurs ont été réticents à financer l'irrigation par pivot pour les petits exploitants, malgré les avantages de stabilisation des rendements apportés par l'irrigation. Les pivots centraux nécessitent des capitaux avant que la première récolte puisse générer des flux de trésorerie. Les programmes de financement peuvent réduire cet obstacle mais n'éliminent pas le besoin d'une infrastructure viable. Cette contrainte limite l'adoption dans plusieurs zones à forte croissance du marché des systèmes d'irrigation par aspersion.
Compétences techniques limitées et service après-vente
Les performances des équipements dépendent d'une installation correcte, d'une gestion de la pression et d'un entretien régulier. Les petits exploitants peuvent manquer d'accès à des techniciens capables de diagnostiquer les problèmes liés aux pompes, contrôleurs et buses. Des réseaux de service locaux insuffisants peuvent prolonger les temps d'arrêt durant les périodes d'irrigation critiques, un problème plus prononcé dans les zones rurales à structures agricoles fragmentées. Les fournisseurs ont besoin d'une capacité de formation et de distribution adéquate pour soutenir les équipements au-delà du point de vente. Sans ce soutien, le marché des systèmes d'irrigation par aspersion pourrait croître plus lentement dans les régions éloignées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Type de système :
les pivots centraux restent le format dominantLes systèmes à pivot central détenaient la plus grande part par type de système en 2025. Leur base installée est solide dans les grandes exploitations céréalières et oléagineuses d'Amérique du Nord, d'Amérique du Sud, d'Asie centrale et du Moyen-Orient. Le mouvement continu permet une application régulière sur des champs circulaires. Les pivots centraux fonctionnent également avec des commandes à débit variable et des outils de gestion à distance, renforçant leur position sur le marché des systèmes d'irrigation par aspersion.
Les systèmes à déplacement latéral sont le type de système à la croissance la plus rapide jusqu'en 2031. Ils s'adaptent aux champs rectangulaires où les configurations de pivot circulaire laissent les coins sans couverture. Les systèmes fixes et les canons mobiles continuent de servir les vergers, les gazons et les champs où des équipements permanents ou tractables sont préférés. En février 2026, Valley a lancé son pivot central pour petits champs destiné aux exploitations jusqu'à 60 acres et aux champs irréguliers, étendant les conceptions de pivot à des configurations de plus petites exploitations.
Par composant :
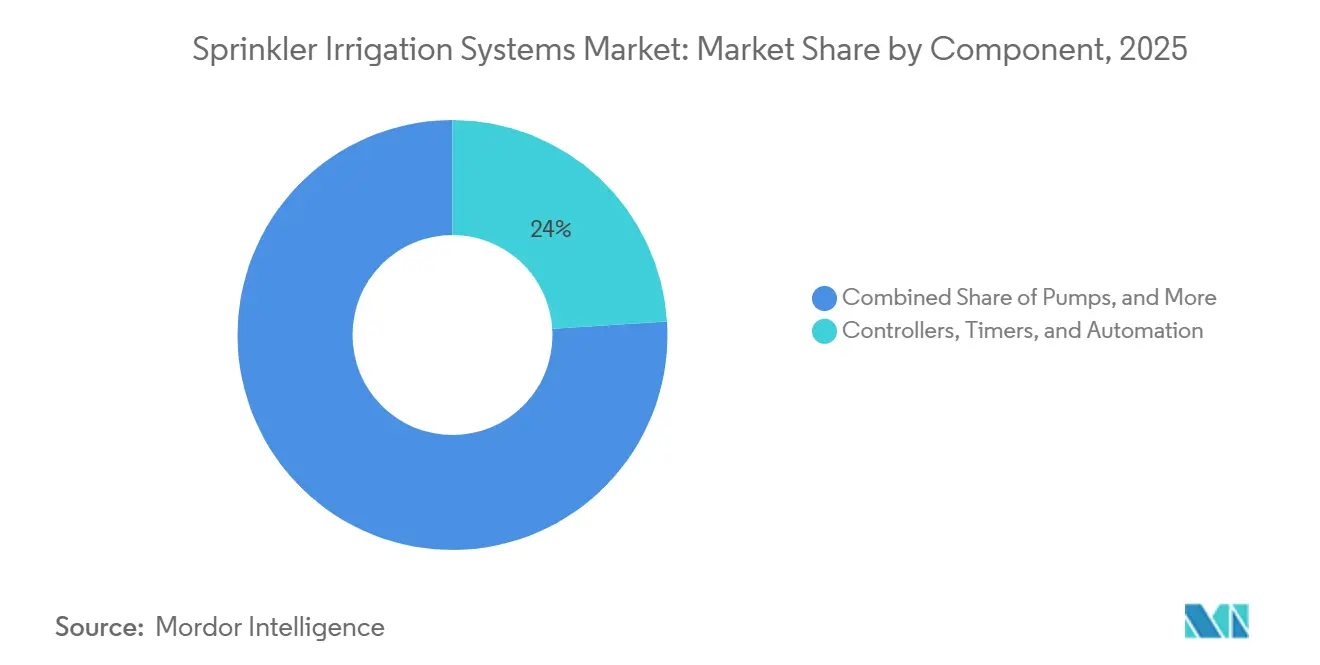
l'automatisation occupe la position dominanteLes contrôleurs, minuteries et systèmes d'automatisation représentaient 24 % de la part du marché des systèmes d'irrigation par aspersion en 2025 et devraient croître à un CAGR de 12,5 % jusqu'en 2031. Cette catégorie était en tête tant pour la part des composants que pour la croissance prévue, indiquant que les commandes deviennent de plus en plus importantes pour la valeur des équipements. Les agriculteurs les utilisent pour planifier les applications et examiner l'activité sur le terrain, faisant de cette catégorie de composants un élément central de la modernisation des systèmes installés.
Les pompes, tuyaux et tubes constituent la couche d'infrastructure à forte intensité de capital, avec une demande liée plus directement au volume de nouvelles installations qu'à l'activité de modernisation. Les têtes d'aspersion et les buses restent des articles de remplacement à fort volume. Les filtres, raccords et accessoires servent à la fois les nouveaux systèmes et les travaux de maintenance. Les exigences en matière de régulation de la pression et de gestion de l'eau augmentent la valeur des composants associés sur l'ensemble du marché des systèmes d'irrigation par aspersion.
Par mobilité :
les systèmes fixes dominent tandis que les options mobiles se développentLes systèmes fixes constituaient la plus grande catégorie de mobilité en 2025. L'infrastructure fixe est largement utilisée dans les champs agricoles et les applications institutionnelles, offrant une configuration permanente pour les opérations avec des configurations de champs stables. La base installée soutient également une demande continue de maintenance, reflétant l'importance d'une infrastructure d'irrigation à long terme pour de nombreux utilisateurs commerciaux.
Les systèmes tractables et mobiles devraient croître à un CAGR de 6,8 % jusqu'en 2031. Ces systèmes peuvent être redéployés entre des blocs de champs au cours d'une saison de croissance, les rendant adaptés aux modèles de propriété partagée et aux zones où la tenure foncière ne permet pas d'installations permanentes. Les systèmes à canon mobile offrent également une flexibilité pour les opérations fourragères. Cette option bénéficie au marché des systèmes d'irrigation par aspersion là où les agriculteurs ont besoin d'une flexibilité opérationnelle avec un engagement fixe moindre.
Par taille de champ :
les grandes exploitations constituent la base installée principaleLes grands champs de plus de 25 hectares constituaient la catégorie de taille de champ dominante en 2025. Les grandes exploitations peuvent répartir le coût des pivots, des systèmes de pompage et des commandes sur davantage d'hectares, améliorant ainsi le cas économique pour l'irrigation mécanisée. Les exploitations commerciales ont également un meilleur accès au crédit et au soutien technique, maintenant les grandes exploitations comme un élément important de la demande d'équipements.
Les petits champs de moins de 5 hectares devraient croître à un CAGR de 7,9 % jusqu'en 2031. L'Inde a rapporté une couverture cumulée par aspersion de 114,6 lakh hectares dans le cadre du programme PDMC depuis 2015-16 et vise une couverture annuelle de 20 lakh hectares jusqu'en 2029-30. Les programmes de subventions et les conceptions de produits plus petits soutiennent ce groupe. Les champs moyens de 5 à 25 hectares génèrent également une demande à mesure que les exploitations dépassent les systèmes de base à têtes fixes. Le marché des systèmes d'irrigation par aspersion peut accompagner cette transition avec des équipements modulaires et des commandes pratiques.
Par type de culture :
les céréales assurent le volume tandis que l'horticulture stimule la croissanceLes céréales et les grains constituaient la plus grande catégorie par type de culture en 2025. Le blé, le maïs et le riz irrigués représentent une grande part des installations de pivots mécanisés en Amérique du Nord, en Europe de l'Est et en Asie centrale. Les grands champs facilitent le déploiement des systèmes mécanisés, offrant une base de volume stable pour les fournisseurs.
Les fruits et légumes devraient croître à un CAGR de 7,2 % jusqu'en 2031. L'USDA a rapporté que les allocations d'eau de la Californie pour 2026 restaient supérieures aux niveaux de la période de sécheresse de 2020 à 2022, soutenant la production maraîchère. Les asperseurs soutiennent également la protection contre le gel dans les vergers fruitiers. Les oléagineux et les légumineuses peuvent utiliser des approches d'irrigation déficitaire, tandis que les cultures fourragères et spécialisées maintiennent la demande d'équipements adaptés. Les exigences des cultures en matière d'application uniforme élargissent le marché des systèmes d'irrigation par aspersion au-delà de l'agriculture à grande échelle.
Par technologie :
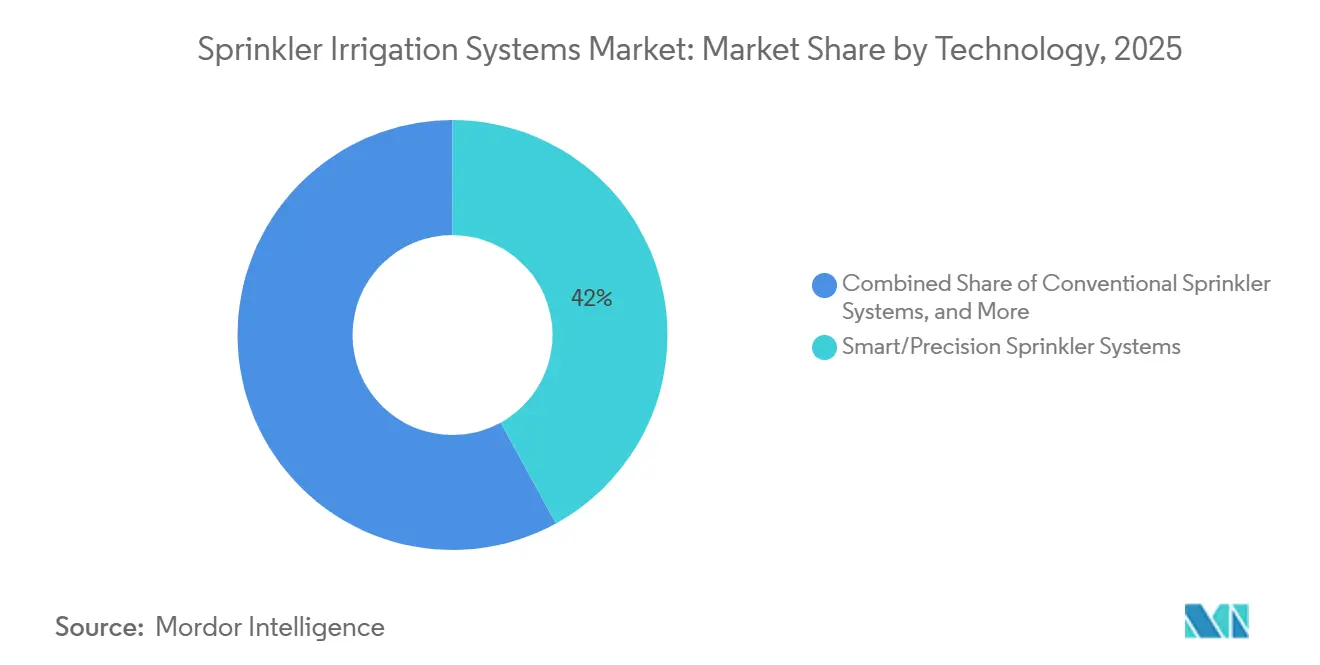
les systèmes intelligents mènent l'adoptionLes systèmes intelligents et de précision détenaient 42 % du segment technologique en 2025, la plus grande part technologique, et devraient se développer à un CAGR de 13,8 % jusqu'en 2031. Cela indique que les équipements connectés ont dépassé le stade d'une offre premium limitée. Les agriculteurs adoptent des capteurs, des données météorologiques et des commandes à distance lors des cycles de remplacement, augmentant la taille du marché des systèmes d'irrigation par aspersion pour cette technologie à mesure que les fonctions numériques font partie des achats réguliers.
Hunter a lancé son contrôleur MCC en février 2026 pour les grands sites commerciaux. Les systèmes automatisés restent une option intermédiaire entre les minuteries conventionnelles et les commandes complètes basées sur des capteurs. Les systèmes conventionnels continuent de servir les environnements à faible connectivité et sensibles aux prix. Les exigences de comptage de l'eau sur les marchés européens et américains exercent une pression pour améliorer la surveillance des systèmes, soutenant la demande de mises à niveau numériques pratiques.
Par utilisateur final :
les exploitations commerciales dominent tandis que les petits exploitants se développentLes exploitations commerciales et les agro-industries représentaient 32 % de la part du marché des systèmes d'irrigation par aspersion en 2025. Leur échelle soutient l'achat de systèmes d'irrigation complets et de plateformes de gestion. Elles peuvent également recourir au crédit agricole et à des équipes techniques dédiées. Ce groupe reste la plus grande catégorie d'utilisateurs finaux, avec de grands contrats de projets soutenant également la demande des opérations agricoles institutionnelles.
Les agriculteurs individuels et les petits exploitants devraient croître à un CAGR de 8,1 % jusqu'en 2031. Les subventions gouvernementales, les formats d'équipements plus petits et les modèles de propriété partagée améliorent l'accès, et les coopératives agricoles peuvent répartir les coûts des systèmes entre leurs membres. Lindsay a annoncé un accord Zimmatic et FieldNET de 80 millions USD pour un client de la région MENA en janvier 2026. Les entrepreneurs paysagistes et les gestionnaires d'installations ont également besoin d'équipements multi-zones pour les parcs, les installations sportives et les terrains institutionnels.
Analyse géographique
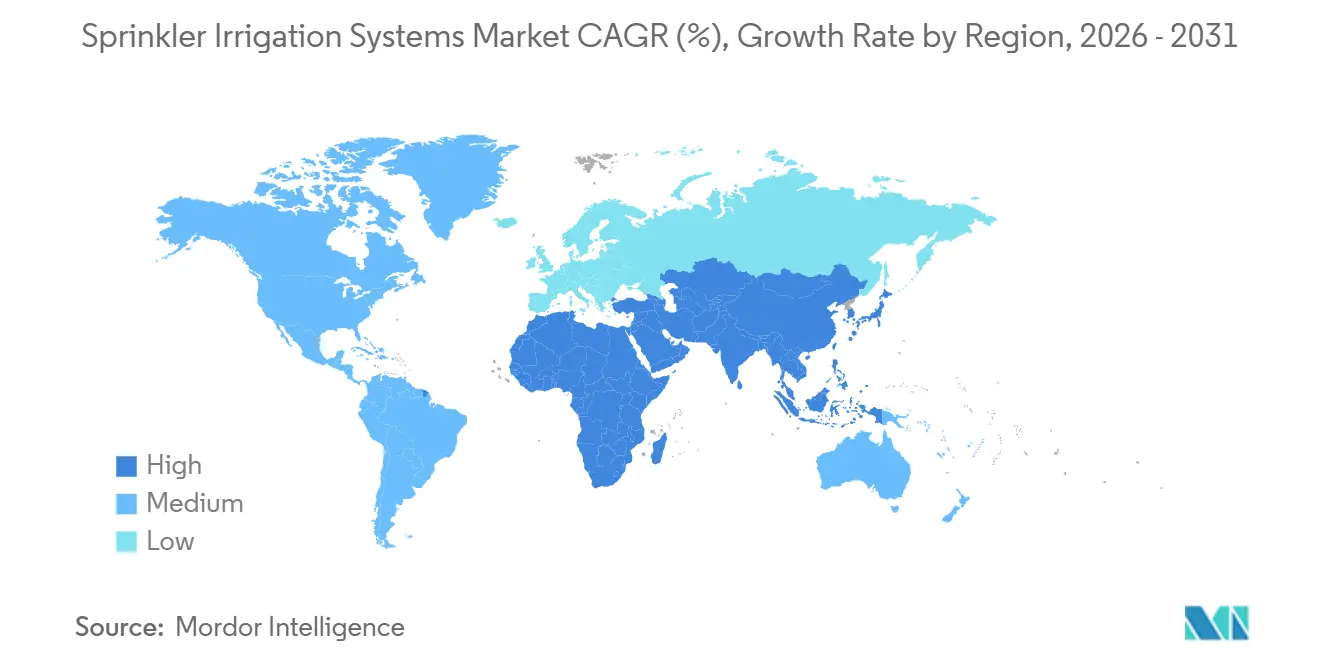
L'Amérique du Nord détenait la plus grande part de revenus régionale en 2025, soutenue par une dense base de pivots centraux dans les Grandes Plaines américaines et les provinces des Prairies canadiennes, et devrait croître à un CAGR de 6,2 % jusqu'en 2031. Lindsay a rapporté une baisse de 11 % en glissement annuel des revenus d'irrigation en Amérique du Nord au troisième trimestre de son exercice 2026, reflétant la prudence des agriculteurs. La demande de modernisation pour les commandes, les plateformes connectées et les buses de régulation de pression reste importante. Les subventions WaterSMART totalisant 38,9 millions USD pour 31 projets soutiennent les améliorations de l'efficacité de l'irrigation. L'Amérique du Sud devrait croître à un CAGR de 7,1 %, soutenue par la production de soja et de maïs irrigués au Brésil, bien que les conditions de crédit puissent retarder les achats plus modestes.
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2031. L'Inde étend la couverture de la micro-irrigation et la comptabilisation de l'eau grâce à des programmes nationaux. La Chine continue de moderniser l'agriculture dans les bassins céréaliers soumis au stress hydrique. Le Japon, la Corée du Sud et l'Australie sont des marchés à spécifications plus élevées où l'intégration de capteurs est courante. L'Europe devrait croître à un CAGR de 5,4 %, avec une demande axée sur le remplacement, façonnée par les permis de prélèvement d'eau et la nécessité de systèmes de distribution mesurables.
L'Afrique est le segment régional à la croissance la plus rapide avec un CAGR de 9,2 % jusqu'en 2031, partant d'une base installée plus faible avec des terres substantiellement sous-irriguées. La Tanzanie prévoit d'augmenter sa superficie irriguée de 983 466 hectares en 2025 à 5 millions d'hectares d'ici 2030. Le Moyen-Orient devrait croître à un CAGR de 8,6 %, soutenu par des projets de sécurité alimentaire et l'agriculture protégée. Les lacunes en matière de financement et de service technique continuent de limiter l'adoption par les petits exploitants dans les deux régions, soutenant la demande d'équipements abordables, durables et faciles à entretenir.
Paysage concurrentiel
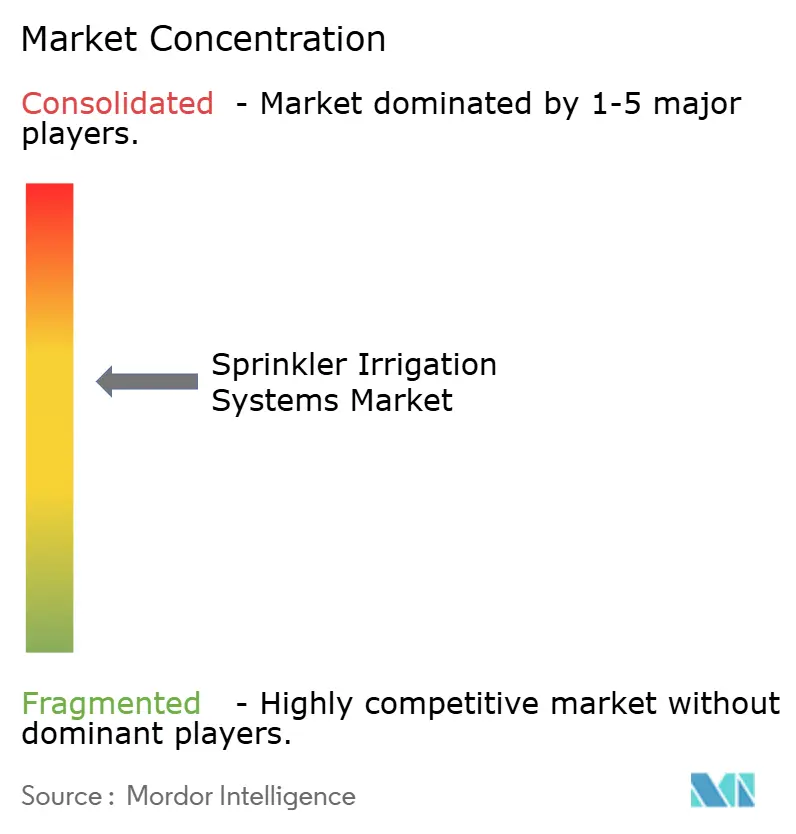
Le marché des systèmes d'irrigation par aspersion était modérément concentré en 2025, Valmont, Lindsay, Rain Bird, Hunter Industries et The Toro Company détenant collectivement 66,1 % des revenus. Valmont détenait 23,9 %, suivi de Lindsay à 14,7 %, Rain Bird à 12,4 %, Hunter Industries à 8,8 % et The Toro Company à 6,3 %. L'échelle de fabrication, la couverture des revendeurs et les plateformes numériques soutiennent leurs positions sur le marché. La concurrence se concentre de plus en plus sur le contrôle des applications et la productivité de l'eau plutôt que sur le seul volume d'équipements.
Valmont a regroupé quatre plateformes de gestion de l'irrigation en AgSense 365 en 2025. Lindsay a commencé à livrer un contrat Zimmatic et FieldNET d'une valeur de 80 millions USD pour un client de la région MENA au cours de l'exercice 2026. Rivulis, DLL et le Fonds AGRI3 ont lancé un programme de financement mixte en juin 2026 pour améliorer l'accès à une irrigation durable pour les agriculteurs des marchés émergents. Ces actions portent sur la gestion des systèmes, le déploiement à grande échelle et le financement. Les fournisseurs développent également la régulation de la pression, les buses à débit variable et l'intégration de capteurs.
BAUER et OCMIS conservent des positions spécialisées dans les catégories de dévidoirs à tuyau et de canons à pluie. Komet Irrigation et Nelson Irrigation se distinguent par leur ingénierie des buses et des canons d'extrémité. Leurs produits servent des applications où l'économie des pivots ou l'étendue des plateformes numériques ne constituent pas la priorité principale de l'acheteur. Les systèmes abordables pour les exploitations de moins de 5 hectares et l'automatisation hors ligne restent des domaines de concentration pour les fournisseurs. Le marché offre de la place pour les entreprises qui combinent des équipements fiables avec un financement local et un soutien de service, offrant ainsi une voie pour servir les petites exploitations sans dépendre uniquement des grands projets.
Leaders du secteur des systèmes d'irrigation par aspersion
-
Valmont Industries, Inc.
-
Lindsay Corporation
-
Rain Bird Corporation
-
Hunter Industries Inc.
-
The Toro Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'irrigation par aspersion Entreprises couvertes dans ce rapport
- Valmont Industries, Inc.
- Lindsay Corporation
- Rain Bird Corporation
- Hunter Industries Inc.
- The Toro Company
- Reinke Manufacturing Co., Inc.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation Ltd. (Temasek Holdings and Jain Irrigation Systems Ltd.)
- Nelson Irrigation Corporation
- T-L Irrigation Company
- Alkhorayef Industries Company
- Röhren- und Pumpenwerk BAUER GmbH
- OCMIS S.p.A.
- Komet Irrigation GmbH
Développements industriels récents dans Marché des systèmes d'irrigation par aspersion
- Août 2026 : Hunter Industries a lancé le Hunter Sprinkler Store, son premier site de commerce électronique en vente directe aux consommateurs, marquant une expansion de canal qui contourne les réseaux de revendeurs traditionnels pour les acheteurs résidentiels et commerciaux légers, et élargit l'accessibilité au marché.
- Juin 2026 : Orbia Netafim a ouvert une installation de fabrication de 30 000 mètres carrés à Hermosillo, Sonora, Mexique, le troisième site de production de l'entreprise au Mexique et l'un de ses plus grands à l'échelle mondiale, pour étendre la capacité de production d'irrigation de précision en Amérique centrale.
- Juin 2026 : Rivulis, DLL et le Fonds AGRI3 ont conjointement lancé un programme de financement mixte combinant des capitaux publics et privés avec des garanties de partage des risques pour élargir l'accès à une irrigation durable dans les marchés émergents, permettant la livraison de systèmes clés en main pour les agriculteurs ne disposant pas de garanties conventionnelles.
Périmètre du rapport mondial sur le marché des systèmes d'irrigation par aspersion
Le marché de l'irrigation par aspersion couvre les systèmes d'irrigation qui distribuent l'eau aux champs agricoles par le biais de réseaux d'aspersion sous pression pour fournir une irrigation des cultures contrôlée et efficace.
Le rapport sur les systèmes d'irrigation par aspersion est segmenté par type de système (systèmes à pivot central, systèmes à déplacement latéral, systèmes fixes, systèmes à canon mobile et autres types de systèmes), par composant (têtes d'aspersion et buses, pompes, tuyaux et tubes, vannes et régulateurs de pression, contrôleurs, minuteries et automatisation, et filtres, raccords et accessoires), par mobilité (systèmes fixes et systèmes tractables et mobiles), par taille de champ (petits champs, moins de 5 hectares, champs moyens, 5 à 25 hectares, et grands champs, plus de 25 hectares), par type de culture (céréales et grains, oléagineux et légumineuses, fruits et légumes, cultures fourragères et plantes fourragères, et cultures spécialisées et de plantation), par technologie (systèmes d'aspersion conventionnels, systèmes d'aspersion automatisés et systèmes d'aspersion intelligents et de précision), par utilisateur final (agriculteurs individuels et petits exploitants, exploitations commerciales et agro-industries, coopératives agricoles, exploitations gouvernementales et institutionnelles, et entrepreneurs paysagistes et gestionnaires d'installations), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes à pivot central |
| Systèmes à déplacement latéral |
| Systèmes fixes |
| Systèmes à canon mobile |
| Autres types de systèmes |
| Têtes d'aspersion et buses |
| Pompes |
| Tuyaux et tubes |
| Vannes et régulateurs de pression |
| Contrôleurs, minuteries et automatisation |
| Filtres, raccords et accessoires |
| Systèmes fixes |
| Systèmes tractables et mobiles |
| Petits champs, moins de 5 hectares |
| Champs moyens, 5 à 25 hectares |
| Grands champs, plus de 25 hectares |
| Céréales et grains |
| Oléagineux et légumineuses |
| Fruits et légumes |
| Cultures fourragères et plantes fourragères |
| Cultures spécialisées et de plantation |
| Systèmes d'aspersion conventionnels |
| Systèmes d'aspersion automatisés |
| Systèmes d'aspersion intelligents et de précision |
| Agriculteurs individuels et petits exploitants |
| Exploitations commerciales et agro-industries |
| Coopératives agricoles |
| Exploitations gouvernementales et institutionnelles |
| Entrepreneurs paysagistes et gestionnaires d'installations |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par type de système | Systèmes à pivot central | |
| Systèmes à déplacement latéral | ||
| Systèmes fixes | ||
| Systèmes à canon mobile | ||
| Autres types de systèmes | ||
| Par composant | Têtes d'aspersion et buses | |
| Pompes | ||
| Tuyaux et tubes | ||
| Vannes et régulateurs de pression | ||
| Contrôleurs, minuteries et automatisation | ||
| Filtres, raccords et accessoires | ||
| Par mobilité | Systèmes fixes | |
| Systèmes tractables et mobiles | ||
| Par taille de champ | Petits champs, moins de 5 hectares | |
| Champs moyens, 5 à 25 hectares | ||
| Grands champs, plus de 25 hectares | ||
| Par type de culture | Céréales et grains | |
| Oléagineux et légumineuses | ||
| Fruits et légumes | ||
| Cultures fourragères et plantes fourragères | ||
| Cultures spécialisées et de plantation | ||
| Par technologie | Systèmes d'aspersion conventionnels | |
| Systèmes d'aspersion automatisés | ||
| Systèmes d'aspersion intelligents et de précision | ||
| Par utilisateur final | Agriculteurs individuels et petits exploitants | |
| Exploitations commerciales et agro-industries | ||
| Coopératives agricoles | ||
| Exploitations gouvernementales et institutionnelles | ||
| Entrepreneurs paysagistes et gestionnaires d'installations | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle des systèmes d'irrigation par aspersion ?
La taille du marché des systèmes d'irrigation par aspersion était de 4,10 milliards USD en 2026. Il devrait atteindre 5,86 milliards USD d'ici 2031 à un CAGR de 7,40 %, reflétant les perspectives annoncées pour le marché des systèmes d'irrigation par aspersion.
Quel format de système d'aspersion présente la plus grande présence installée ?
Les systèmes à pivot central constituaient le plus grand type de système en 2025. L'agriculture en grands champs et la compatibilité avec les commandes à débit variable soutiennent leur utilisation.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Afrique devrait croître à un CAGR de 9,2 % jusqu'en 2031. L'Asie-Pacifique suit à 8,9 %.
Quelle technologie se développe le plus rapidement ?
Les systèmes intelligents et de précision ont dominé la catégorie technologique avec une part de 42 % en 2025. Ils devraient croître à un CAGR de 13,8 %.