
Tamaño y Participación del Mercado de Sistemas de Riego por Aspersión
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.10 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.40 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Riego por Aspersión por Mordor Intelligence
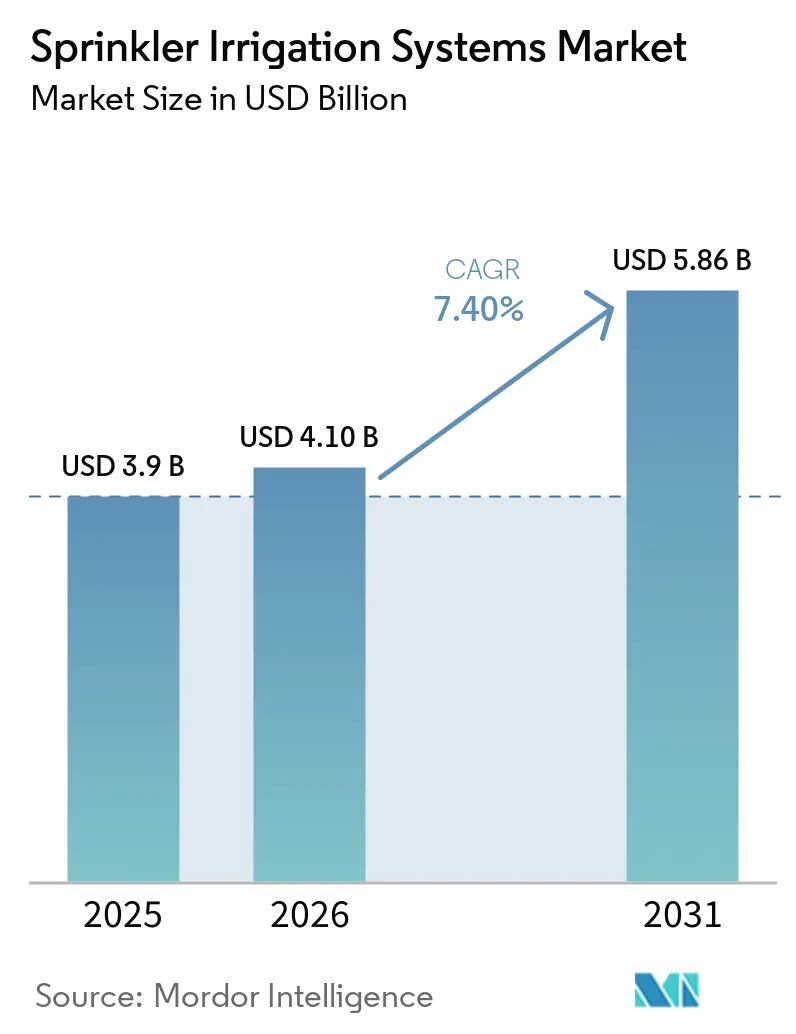
El tamaño del mercado de sistemas de riego por aspersión fue valorado en 3,90 mil millones de USD en 2025 y se estima que crecerá desde 4,10 mil millones de USD en 2026 hasta alcanzar 5,86 mil millones de USD en 2031, a una CAGR del 7,40% durante el período de pronóstico (2026-2031). El mercado está respaldado por las preocupaciones sobre la escasez de agua, ya que la agricultura representó el 72% de las extracciones mundiales de agua dulce y la disponibilidad de agua renovable por persona cayó un 7% durante la década anterior.[1]Las regulaciones de asignación de agua están aumentando la importancia de los sistemas que permiten una aplicación de agua medible y controlada. El crecimiento del área hortícola también está impulsando la demanda de equipos que apoyen una programación de riego más precisa. Los proveedores establecidos están combinando equipos mecánicos con controles conectados para facilitar actualizaciones en mercados maduros y apoyar nuevos proyectos en mercados emergentes.
Conclusiones Clave del Informe
Por tipo de sistema, los sistemas de pivote central fueron la categoría más grande en 2025, mientras que los sistemas de movimiento lateral fueron la categoría de más rápido crecimiento hasta 2031.
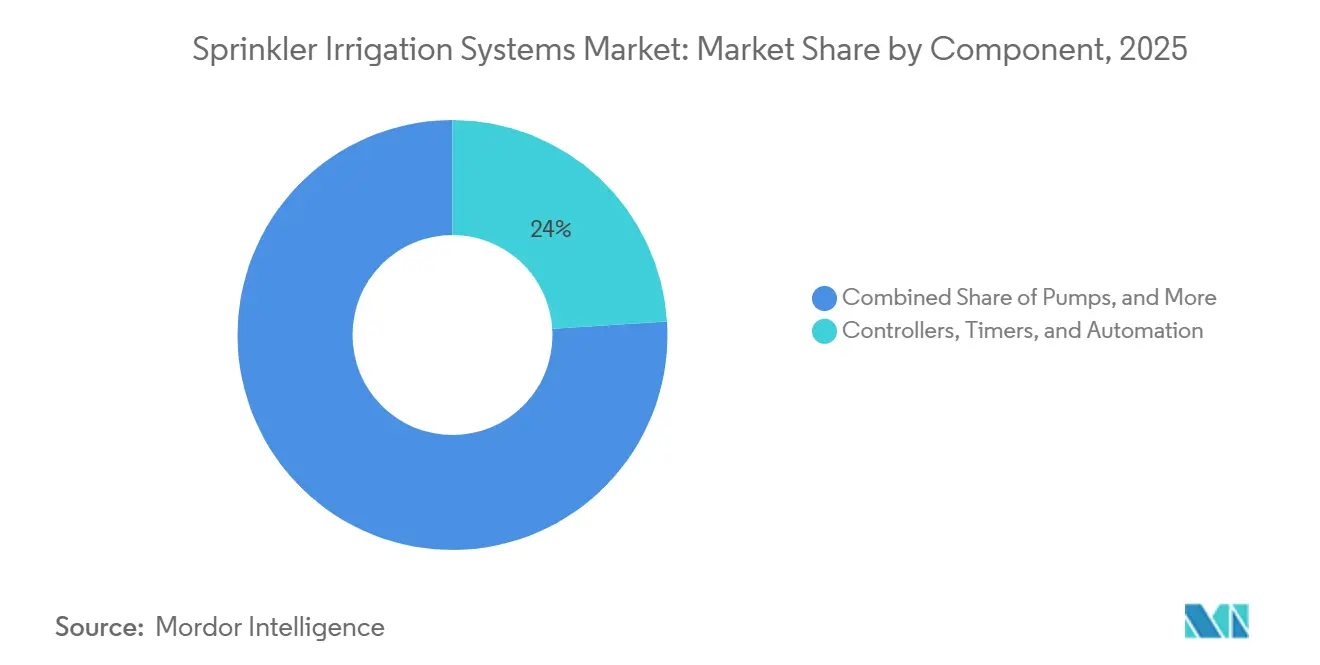
Por componente, los controladores, temporizadores y automatización mantuvieron una participación de ingresos del 24% en 2025 y se prevé que crezcan a una CAGR del 12,5% hasta 2031.
Por movilidad, los sistemas estacionarios fueron la categoría más grande en 2025, mientras que los sistemas remolcables y móviles se prevé que crezcan a una CAGR del 6,8% hasta 2031.
Por tamaño de campo, los campos grandes de más de 25 hectáreas fueron la categoría más grande en 2025, mientras que los campos pequeños de menos de 5 hectáreas se prevé que crezcan a una CAGR del 7,9% hasta 2031.
Por tipo de cultivo, los cereales y granos fueron la categoría más grande en 2025, mientras que las frutas y verduras se prevé que crezcan a una CAGR del 7,2% hasta 2031.
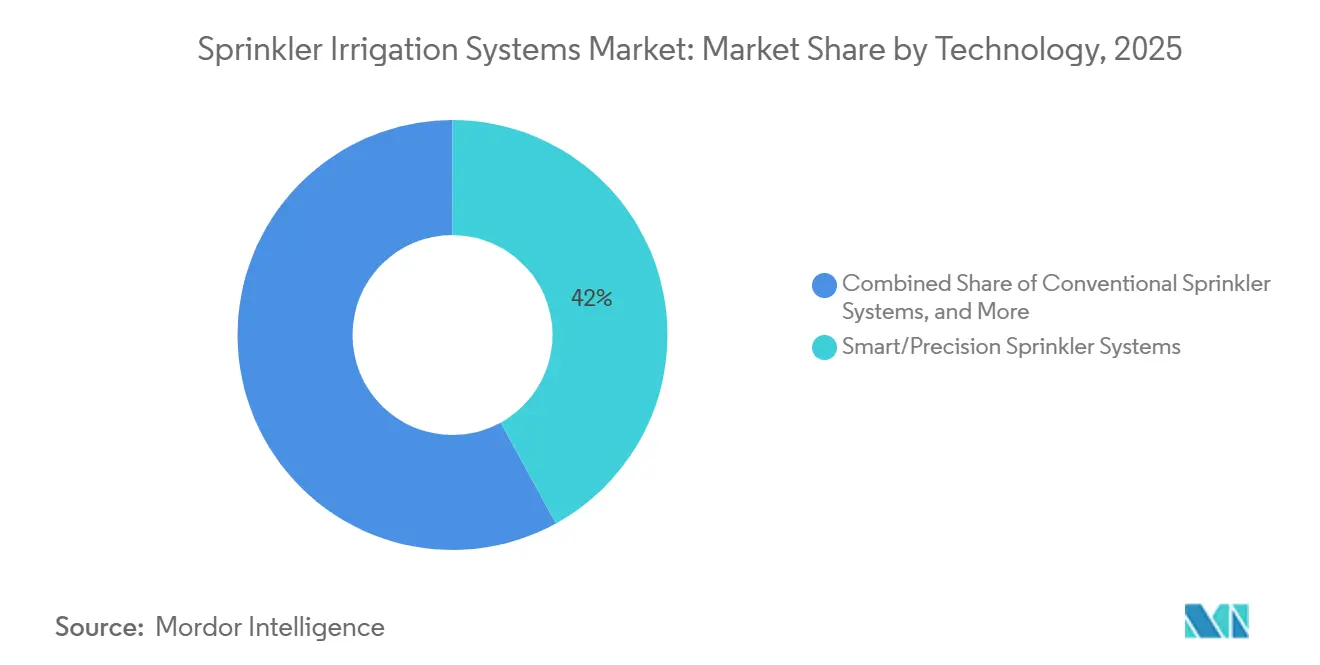
Por tecnología, los sistemas inteligentes y de precisión mantuvieron una participación del 42% en 2025 y se prevé que crezcan a una CAGR del 13,8% hasta 2031.
Por usuario final, las granjas comerciales y agronegocios mantuvieron una participación del 32% en 2025, mientras que los agricultores individuales y pequeños productores se prevé que crezcan a una CAGR del 8,1% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Agua y Modernización del Riego | +1.6% | Global, especialmente Asia Occidental, Norte de África, Asia Meridional y África Subsahariana | Largo plazo (≥ 4 años) |
| Subsidios Gubernamentales y Programas de Eficiencia Hídrica | +1.4% | Asia-Pacífico, Oriente Medio, América del Norte y Europa | Mediano plazo (2-4 años) |
| Agricultura de Precisión y Aplicación a Tasa Variable | +1.3% | América del Norte, Europa, Australia, China y Japón | Mediano plazo (2-4 años) |
| Expansión de la Horticultura de Alto Valor | +0.9% | Asia-Pacífico, Europa Mediterránea, México y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Modernización de Controles de Riego Conectados | +0.7% | América del Norte, Australia, España y Brasil | Corto plazo (≤ 2 años) |
| Automatización sin Conectividad para Pequeños Agricultores | +0.6% | África Subsahariana, Asia Meridional, Brasil y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Agua y Modernización del Riego
El estrés hídrico está cambiando la forma en que los agricultores evalúan los equipos de riego. La FAO informó que más del 60% de las tierras de cultivo irrigadas enfrentaban estrés hídrico alto o muy alto, mientras que las extracciones de agua dulce en el Norte de África aumentaron un 16% durante la década anterior. En cuencas con límites de asignación, el cambio del riego por inundación a aspersores puede volverse necesario para mantener la producción. Esta necesidad puede persistir incluso cuando los precios de los cultivos se debilitan, ya que un menor acceso al agua podría reducir el área sembrada. El mercado de sistemas de riego por aspersión recibe apoyo tanto de los requisitos de cumplimiento normativo como de los objetivos de productividad agrícola. Esta condición favorece a los proveedores que pueden ofrecer controles de aplicación junto con equipos de campo.
Agricultura de Precisión y Aplicación a Tasa Variable
La aplicación a tasa variable está mejorando la propuesta de valor para las actualizaciones de aspersores. Una investigación del Instituto de Recursos Hídricos e Investigación de Energía Hidráulica encontró que la irrigación y fertilización combinadas a tasa variable redujeron el uso de agua de riego en un 31%, aumentaron el rendimiento en un 13% y redujeron la aplicación de fertilizantes en un 18% en comparación con el riego uniforme[2]. Una revisión de 2026 también encontró que los pivotes centrales equipados con sensores y GPS redujeron la aplicación de agua entre un 15% y un 20% mientras mantenían los rendimientos de maíz en estudios realizados en Nebraska. Estos resultados hacen que las modernizaciones sean más atractivas donde los agricultores necesitan gestionar tanto los costos del agua como los insumos. Los controladores, sensores y software están ganando importancia ya que determinan cómo se opera el equipo mecánico. El mercado de sistemas de riego por aspersión se beneficia a medida que las actualizaciones digitales generan demanda más allá del reemplazo de tuberías o pivotes.
Subsidios Gubernamentales y Programas de Eficiencia Hídrica
Los programas públicos están reduciendo las barreras de adopción en varias regiones agrícolas importantes. La Oficina de Recuperación de los EE. UU. seleccionó 31 proyectos de eficiencia hídrica en 10 estados para subvenciones de 38,9 millones de USD en el año fiscal 2025, con selecciones anunciadas en junio de 2026.[3] India aprobó el subesquema M-CADWM en abril de 2025 con una asignación de INR 1.600 crore (190 millones de USD) para la contabilidad del agua mediante IoT y el riego presurizado hasta las puertas de las granjas. El programa Por Cada Gota Más Cosecha tiene como objetivo 100 lakh hectáreas bajo micro-riego durante 2025-26 a 2029-30. Estas medidas reducen el costo inicial que enfrentan los agricultores y crean demanda de equipos que puedan documentar el uso del agua y cumplir con los requisitos del programa.
Expansión de la Horticultura de Alto Valor
Las frutas, verduras y cultivos especiales requieren una gestión del agua más precisa que muchos cultivos de gran extensión. India produjo un récord de 377,78 millones de toneladas de horticultura en el año agrícola 2025-26, con el área de vegetales alcanzando 11,88 millones de hectáreas y la producción de frutas aumentando un 3,25% hasta 121,48 millones de toneladas. Una investigación publicada en 2026 encontró que la programación de riego climáticamente inteligente puede reducir las pérdidas de cultivos mientras mantiene la calidad hortícola bajo condiciones de calor y sequía. Un mayor ingreso por hectárea puede mejorar el caso de retorno de inversión para equipos de precisión. El mercado de sistemas de riego por aspersión recibe apoyo donde los agricultores expanden la producción de productos frescos, particularmente donde la calidad del rendimiento depende de una aplicación de agua consistente y oportuna.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Equipos e Instalación | -1.4% | Segmentos de pequeños productores en África Subsahariana, Asia Meridional, América del Sur y Oriente Medio | Largo plazo (≥ 4 años) |
| Habilidades Técnicas Limitadas y Servicio Posventa | -0.9% | África Subsahariana, Asia Meridional y América Central | Largo plazo (≥ 4 años) |
| Bajo Retorno de Inversión para Cultivos de Bajo Valor | -0.7% | India, China, Sudáfrica, Brasil y Argentina | Largo plazo (≥ 4 años) |
| Variabilidad de Aplicación Relacionada con el Viento y Escrutinio del Uso del Agua | -0.4% | Grandes Llanuras de EE. UU., Australia, España, Arabia Saudita y Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Equipos e Instalación
Las bombas, tuberías, obras civiles e instalación hacen que los proyectos de aspersión sean costosos para las granjas más pequeñas, particularmente donde el financiamiento agrícola es limitado. Una revisión de la Universidad de Nebraska sobre Ghana encontró que los prestamistas han sido reacios a financiar el riego por pivote para pequeños agricultores, a pesar de los beneficios de estabilización del rendimiento del riego. Los pivotes centrales requieren capital antes de que la primera cosecha pueda generar flujo de caja. Los programas de financiamiento pueden reducir esta barrera, pero no eliminan la necesidad de infraestructura de servicio. Esta restricción limita la adopción en varias áreas de alto crecimiento del mercado de sistemas de riego por aspersión.
Habilidades Técnicas Limitadas y Servicio Posventa
El rendimiento del equipo depende de una instalación correcta, gestión de presión y mantenimiento rutinario. Los pequeños agricultores pueden carecer de acceso a técnicos capaces de diagnosticar problemas con bombas, controladores y boquillas. Las redes de servicio local débiles pueden prolongar el tiempo de inactividad durante períodos críticos de riego, un problema más pronunciado en áreas rurales con estructuras agrícolas fragmentadas. Los proveedores necesitan capacidad adecuada de capacitación y distribución para apoyar los equipos más allá del punto de venta. Sin este apoyo, el mercado de sistemas de riego por aspersión puede crecer más lentamente en regiones remotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Tipo de Sistema:
Los Pivotes Centrales Siguen Siendo el Formato LíderLos sistemas de pivote central mantuvieron la mayor participación por tipo de sistema en 2025. Su base instalada es sólida en grandes granjas de granos y oleaginosas en América del Norte, América del Sur, Asia Central y Oriente Medio. El movimiento continuo apoya la aplicación regular sobre campos circulares. Los pivotes centrales también funcionan con controles de tasa variable y herramientas de gestión remota, apoyando su posición en el mercado de sistemas de riego por aspersión.
Los sistemas de movimiento lateral son el tipo de sistema de más rápido crecimiento hasta 2031. Se adaptan a campos rectangulares donde los diseños de pivote circular dejan esquinas sin cobertura. Los sistemas de conjunto fijo y cañón viajero continúan sirviendo a huertos, céspedes y campos donde se prefiere equipo permanente o remolcable. En febrero de 2026, Valley introdujo su Pivote Central para Campos Pequeños para granjas de hasta 60 acres y campos irregulares, extendiendo los diseños de pivote a configuraciones de granjas más pequeñas.
Por Componente:
La Automatización Mantiene la Posición LíderLos controladores, temporizadores y automatización representaron el 24% de la participación del mercado de sistemas de riego por aspersión en 2025 y se proyecta que crezcan a una CAGR del 12,5% hasta 2031. Esta categoría lideró tanto la participación de componentes como el crecimiento previsto, lo que indica que los controles están adquiriendo mayor importancia para el valor del equipo. Los agricultores los utilizan para programar aplicaciones y revisar la actividad del campo, haciendo de esta categoría de componentes un elemento central para la modernización de los sistemas instalados.
Las bombas, tuberías y conductos forman la capa de infraestructura intensiva en capital, con una demanda vinculada más directamente al volumen de nuevas instalaciones que a la actividad de modernización. Los cabezales y boquillas de aspersión siguen siendo artículos de reemplazo de alto volumen. Los filtros, accesorios y complementos sirven tanto a los nuevos sistemas como al trabajo de mantenimiento. Los requisitos de control de presión y gestión del agua aumentan el valor de los componentes relacionados en todo el mercado de sistemas de riego por aspersión.
Por Movilidad:
Los Sistemas Fijos Lideran Mientras las Opciones Móviles se ExpandenLos sistemas estacionarios fueron la categoría de movilidad más grande en 2025. La infraestructura fija se utiliza ampliamente en campos agrícolas y aplicaciones institucionales, proporcionando una configuración permanente para operaciones con diseños de campo estables. La base instalada también apoya la demanda continua de mantenimiento, reflejando la importancia de la infraestructura de riego a largo plazo para muchos usuarios comerciales.
Los sistemas remolcables y móviles se proyecta que crezcan a una CAGR del 6,8% hasta 2031. Estos sistemas pueden redistribuirse entre bloques de campo durante una temporada de cultivo, haciéndolos adecuados para modelos de propiedad compartida y áreas donde la tenencia de la tierra no apoya instalaciones permanentes. Los sistemas de cañón viajero también proporcionan flexibilidad para operaciones de forraje y pienso. Esta opción beneficia al mercado de sistemas de riego por aspersión donde los agricultores requieren flexibilidad operativa con un menor compromiso fijo.
Por Tamaño de Campo:
Las Grandes Granjas Proporcionan la Base Instalada PrincipalLos campos grandes de más de 25 hectáreas fueron la categoría de tamaño de campo líder en 2025. Las operaciones más grandes pueden distribuir el costo de los pivotes, sistemas de bombeo y controles entre más hectáreas, mejorando el caso económico para el riego mecanizado. Las granjas comerciales también tienen mayor acceso a crédito y soporte técnico, manteniendo a las grandes granjas como importantes para la demanda de equipos.
Los campos pequeños de menos de 5 hectáreas se prevé que crezcan a una CAGR del 7,9% hasta 2031. India reportó una cobertura acumulada de aspersión en 114,6 lakh hectáreas bajo el esquema PDMC desde 2015-16 y tiene como objetivo una cobertura anual de 20 lakh hectáreas hasta 2029-30. Los programas de subsidios y los diseños de productos más pequeños están apoyando a este grupo. Los campos medianos de 5 a 25 hectáreas también generan demanda a medida que las granjas avanzan más allá de los sistemas básicos de cabezal fijo. El mercado de sistemas de riego por aspersión puede atender esta transición con equipos modulares y controles prácticos.
Por Tipo de Cultivo:
Los Cereales Proporcionan Escala Mientras la Horticultura Impulsa el CrecimientoLos cereales y granos fueron la categoría de tipo de cultivo más grande en 2025. El trigo, maíz y arroz irrigados representan una gran parte de las instalaciones de pivote mecanizado en América del Norte, Europa del Este y Asia Central. Los campos grandes facilitan el despliegue de sistemas mecanizados, proporcionando una base de volumen estable para los proveedores.
Las frutas y verduras se prevé que crezcan a una CAGR del 7,2% hasta 2031. El Departamento de Agricultura de los EE. UU. informó que las asignaciones de agua de California para 2026 se mantuvieron por encima de los niveles del período de sequía de 2020 a 2022, apoyando la producción de vegetales. Los aspersores también apoyan la protección contra heladas en huertos frutales. Las oleaginosas y leguminosas pueden utilizar enfoques de riego deficitario, mientras que los cultivos forrajeros y especiales sostienen la demanda de equipos a medida. Los requisitos de los cultivos para una aplicación uniforme amplían el mercado de sistemas de riego por aspersión más allá de la agricultura de gran extensión.
Por Tecnología:
Los Sistemas Inteligentes Lideran la AdopciónLos sistemas inteligentes y de precisión mantuvieron el 42% del segmento tecnológico en 2025, la mayor participación tecnológica, y se prevé que se expandan a una CAGR del 13,8% hasta 2031. Esto indica que los equipos conectados han superado la etapa de oferta premium limitada. Los agricultores están adoptando sensores, datos meteorológicos y controles remotos durante los ciclos de reemplazo, aumentando el tamaño del mercado de sistemas de riego por aspersión para esta tecnología a medida que las funciones digitales se convierten en parte de la adquisición regular.
Hunter introdujo su Controlador MCC en febrero de 2026 para grandes sitios comerciales. Los sistemas automatizados siguen siendo una opción intermedia entre los temporizadores convencionales y los controles completos basados en sensores. Los sistemas convencionales continúan sirviendo a entornos de baja conectividad y sensibles al precio. Los requisitos de medición del agua en los mercados europeos y estadounidenses añaden presión para mejorar el monitoreo del sistema, sosteniendo la demanda de actualizaciones digitales prácticas.
Por Usuario Final:
Las Granjas Comerciales Lideran Mientras los Pequeños Agricultores se ExpandenLas granjas comerciales y los agronegocios representaron el 32% de la participación del mercado de sistemas de riego por aspersión en 2025. Su escala apoya la compra de sistemas de riego completos y plataformas de gestión. También pueden utilizar crédito agrícola y equipos técnicos dedicados. Este grupo sigue siendo la categoría de usuario final más grande, con grandes contratos de proyectos que también apoyan la demanda de operaciones agrícolas institucionales.
Los agricultores individuales y pequeños productores se prevé que crezcan a una CAGR del 8,1% hasta 2031. Los subsidios gubernamentales, los formatos de equipos más pequeños y los modelos de propiedad compartida están mejorando el acceso, y las cooperativas agrícolas pueden distribuir los costos del sistema entre sus miembros. Lindsay anunció un acuerdo de Zimmatic y FieldNET por 80 millones de USD para un cliente de la región MENA en enero de 2026. Los contratistas de paisajismo y los administradores de instalaciones también requieren equipos de múltiples zonas para parques, instalaciones deportivas y terrenos institucionales.
Análisis Geográfico
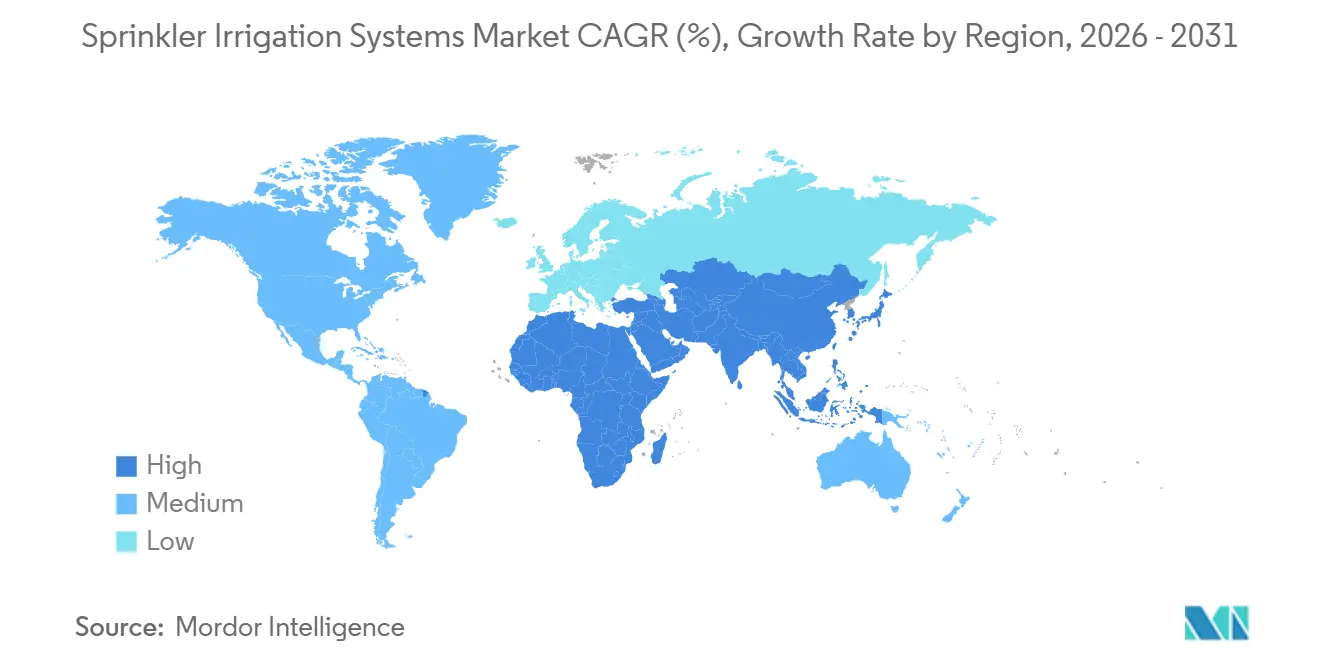
América del Norte mantuvo la mayor participación regional en ingresos en 2025, respaldada por una densa base de pivotes centrales en las Grandes Llanuras de EE. UU. y las provincias de las praderas de Canadá, y se prevé que crezca a una CAGR del 6,2% hasta 2031. Lindsay reportó una caída del 11% interanual en los ingresos por riego en América del Norte en su tercer trimestre del año fiscal 2026, reflejando la cautela de los agricultores. La demanda de modernización de controles, plataformas conectadas y boquillas reguladoras de presión sigue siendo importante. Las subvenciones WaterSMART por un total de 38,9 millones de USD en 31 proyectos apoyan las mejoras de eficiencia en el riego. América del Sur se prevé que crezca a una CAGR del 7,1%, respaldada por la producción irrigada de soja y maíz en Brasil, aunque las condiciones crediticias pueden retrasar las compras más pequeñas.
Asia-Pacífico se prevé que crezca a una CAGR del 8,9% hasta 2031. India está expandiendo la cobertura de micro-riego y la contabilidad del agua a través de programas nacionales. China continúa modernizando la agricultura en cuencas de granos con estrés hídrico. Japón, Corea del Sur y Australia son mercados de mayor especificación donde la integración de sensores es común. Europa se prevé que crezca a una CAGR del 5,4%, con una demanda liderada por reemplazos moldeada por los permisos de extracción de agua y la necesidad de sistemas de entrega medibles.
África es el segmento regional de más rápido crecimiento con una CAGR del 9,2% hasta 2031, partiendo de una base instalada más baja con una cantidad sustancial de tierras sin irrigar. Tanzania planea aumentar el área irrigada de 983.466 hectáreas en 2025 a 5 millones de hectáreas para 2030. Oriente Medio se prevé que crezca a una CAGR del 8,6%, respaldado por proyectos de seguridad alimentaria y agricultura protegida. Las brechas en financiamiento y servicio técnico continúan limitando la adopción por parte de los pequeños agricultores en ambas regiones, apoyando la demanda de equipos asequibles, duraderos y fáciles de mantener.
Panorama Competitivo
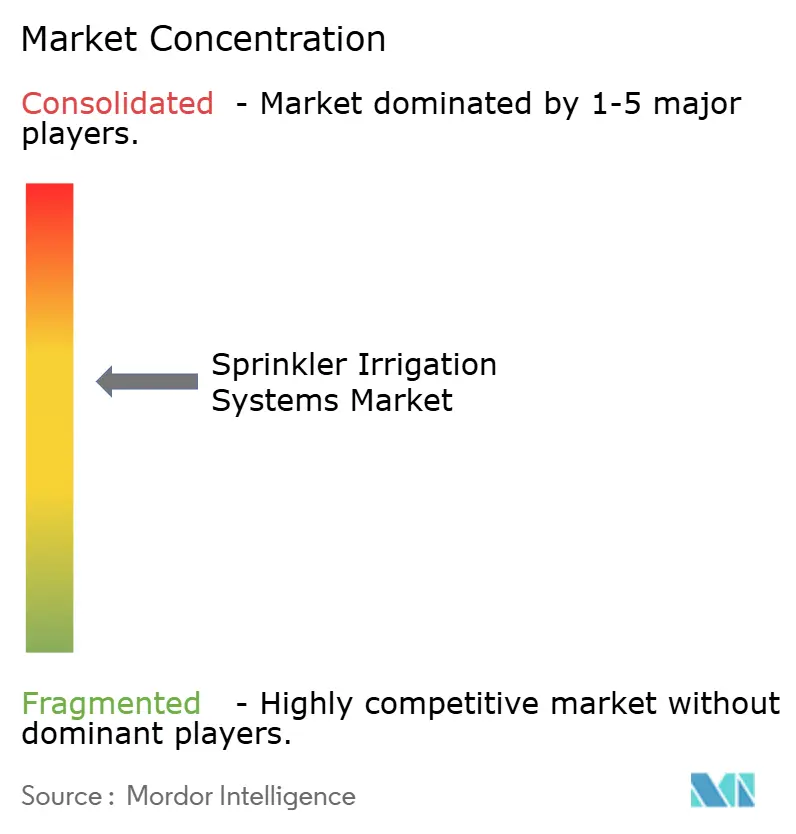
El mercado de sistemas de riego por aspersión estaba moderadamente concentrado en 2025, con Valmont, Lindsay, Rain Bird, Hunter Industries y The Toro Company manteniendo una participación combinada del 66,1% de los ingresos. Valmont mantuvo el 23,9%, seguido de Lindsay con el 14,7%, Rain Bird con el 12,4%, Hunter Industries con el 8,8% y The Toro Company con el 6,3%. La escala en fabricación, cobertura de distribuidores y plataformas digitales apoya sus posiciones en el mercado. La competencia se centra cada vez más en el control de aplicaciones y la productividad del agua en lugar de solo en el volumen de equipos.
Valmont combinó cuatro plataformas de gestión de riego en AgSense 365 en 2025. Lindsay comenzó a entregar un contrato de Zimmatic y FieldNET valorado en 80 millones de USD para un cliente de la región MENA en el año fiscal 2026. Rivulis, DLL y el Fondo AGRI3 lanzaron un programa de financiamiento combinado en junio de 2026 para mejorar el acceso al riego sostenible para los agricultores en mercados emergentes. Estas acciones abordan la gestión de sistemas, el despliegue a gran escala y el financiamiento. Los proveedores también están desarrollando regulación de presión, boquillas de tasa variable e integración de sensores.
BAUER y OCMIS mantienen posiciones especializadas en las categorías de carrete de manguera viajero y cañón de lluvia. Komet Irrigation y Nelson Irrigation compiten a través de la ingeniería de boquillas y cañones finales. Sus productos sirven a aplicaciones donde la economía del pivote o la amplitud de la plataforma digital no son la prioridad principal del comprador. Los sistemas asequibles para granjas de menos de 5 hectáreas y la automatización sin conectividad siguen siendo áreas de enfoque para los proveedores. El mercado tiene espacio para empresas que combinen equipos confiables con financiamiento local y soporte de servicio, proporcionando una vía para atender a granjas más pequeñas sin depender únicamente de grandes proyectos.
Líderes de la Industria de Sistemas de Riego por Aspersión
-
Valmont Industries, Inc.
-
Lindsay Corporation
-
Rain Bird Corporation
-
Hunter Industries Inc.
-
The Toro Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Riego por Aspersión Empresas cubiertas en este informe
- Valmont Industries, Inc.
- Lindsay Corporation
- Rain Bird Corporation
- Hunter Industries Inc.
- The Toro Company
- Reinke Manufacturing Co., Inc.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Jain Irrigation Systems Ltd.
- Rivulis Irrigation Ltd. (Temasek Holdings and Jain Irrigation Systems Ltd.)
- Nelson Irrigation Corporation
- T-L Irrigation Company
- Alkhorayef Industries Company
- Röhren- und Pumpenwerk BAUER GmbH
- OCMIS S.p.A.
- Komet Irrigation GmbH
Desarrollos recientes de la industria en Mercado de Sistemas de Riego por Aspersión
- Agosto de 2026: Hunter Industries lanzó la Tienda de Aspersores Hunter, su primer sitio web de comercio electrónico directo al consumidor, marcando una expansión de canal que omite las redes de distribuidores tradicionales para compradores residenciales y comerciales ligeros, y amplía la accesibilidad al mercado.
- Junio de 2026: Orbia Netafim inauguró una instalación de fabricación de 30.000 metros cuadrados en Hermosillo, Sonora, México, el tercer sitio de producción de la empresa en México y uno de los más grandes a nivel mundial, para expandir la capacidad de producción de riego de precisión en México y América Central.
- Junio de 2026: Rivulis, DLL y el Fondo AGRI3 lanzaron conjuntamente un programa de financiamiento combinado que combina capital público y privado con garantías de reparto de riesgos para ampliar el acceso al riego sostenible en mercados emergentes, permitiendo la entrega de sistemas llave en mano para agricultores que carecen de garantías convencionales.
Alcance del Informe Global del Mercado de Sistemas de Riego por Aspersión
El mercado de riego por aspersión abarca los sistemas de riego que distribuyen agua a los campos agrícolas a través de redes de aspersores presurizados para proporcionar un riego de cultivos controlado y eficiente.
El Informe sobre Sistemas de Riego por Aspersión está Segmentado por Tipo de Sistema (Sistemas de Pivote Central, Sistemas de Movimiento Lateral, Sistemas de Conjunto Fijo, Sistemas de Cañón Viajero y Otros Tipos de Sistemas), por Componente (Cabezales y Boquillas de Aspersión, Bombas, Tuberías y Conductos, Válvulas y Reguladores de Presión, Controladores, Temporizadores y Automatización, y Filtros, Accesorios y Complementos), por Movilidad (Sistemas Estacionarios y Sistemas Remolcables y Móviles), por Tamaño de Campo (Campos Pequeños, Menos de 5 Hectáreas, Campos Medianos, de 5 a 25 Hectáreas, y Campos Grandes, Más de 25 Hectáreas), por Tipo de Cultivo (Cereales y Granos, Oleaginosas y Leguminosas, Frutas y Verduras, Cultivos Forrajeros y de Pienso, y Cultivos Especiales y de Plantación), por Tecnología (Sistemas de Aspersión Convencionales, Sistema de Aspersión Automatizado y Sistemas de Aspersión Inteligentes/de Precisión), por Usuario Final (Agricultores Individuales y Pequeños Productores, Granjas Comerciales y Agronegocios, Cooperativas Agrícolas, Granjas Gubernamentales e Institucionales, y Contratistas de Paisajismo y Administradores de Instalaciones), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Pivote Central |
| Sistemas de Movimiento Lateral |
| Sistemas de Conjunto Fijo |
| Sistemas de Cañón Viajero |
| Otros Tipos de Sistemas |
| Cabezales y Boquillas de Aspersión |
| Bombas |
| Tuberías y Conductos |
| Válvulas y Reguladores de Presión |
| Controladores, Temporizadores y Automatización |
| Filtros, Accesorios y Complementos |
| Sistemas Estacionarios |
| Sistemas Remolcables y Móviles |
| Campos Pequeños, Menos de 5 Hectáreas |
| Campos Medianos, de 5 a 25 Hectáreas |
| Campos Grandes, Más de 25 Hectáreas |
| Cereales y Granos |
| Oleaginosas y Leguminosas |
| Frutas y Verduras |
| Cultivos Forrajeros y de Pienso |
| Cultivos Especiales y de Plantación |
| Sistemas de Aspersión Convencionales |
| Sistema de Aspersión Automatizado |
| Sistemas de Aspersión Inteligentes/de Precisión |
| Agricultores Individuales y Pequeños Productores |
| Granjas Comerciales y Agronegocios |
| Cooperativas Agrícolas |
| Granjas Gubernamentales e Institucionales |
| Contratistas de Paisajismo y Administradores de Instalaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Sistema | Sistemas de Pivote Central | |
| Sistemas de Movimiento Lateral | ||
| Sistemas de Conjunto Fijo | ||
| Sistemas de Cañón Viajero | ||
| Otros Tipos de Sistemas | ||
| Por Componente | Cabezales y Boquillas de Aspersión | |
| Bombas | ||
| Tuberías y Conductos | ||
| Válvulas y Reguladores de Presión | ||
| Controladores, Temporizadores y Automatización | ||
| Filtros, Accesorios y Complementos | ||
| Por Movilidad | Sistemas Estacionarios | |
| Sistemas Remolcables y Móviles | ||
| Por Tamaño de Campo | Campos Pequeños, Menos de 5 Hectáreas | |
| Campos Medianos, de 5 a 25 Hectáreas | ||
| Campos Grandes, Más de 25 Hectáreas | ||
| Por Tipo de Cultivo | Cereales y Granos | |
| Oleaginosas y Leguminosas | ||
| Frutas y Verduras | ||
| Cultivos Forrajeros y de Pienso | ||
| Cultivos Especiales y de Plantación | ||
| Por Tecnología | Sistemas de Aspersión Convencionales | |
| Sistema de Aspersión Automatizado | ||
| Sistemas de Aspersión Inteligentes/de Precisión | ||
| Por Usuario Final | Agricultores Individuales y Pequeños Productores | |
| Granjas Comerciales y Agronegocios | ||
| Cooperativas Agrícolas | ||
| Granjas Gubernamentales e Institucionales | ||
| Contratistas de Paisajismo y Administradores de Instalaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de riego por aspersión?
El tamaño del mercado de sistemas de riego por aspersión fue de 4,10 mil millones de USD en 2026. Se prevé que alcance 5,86 mil millones de USD en 2031 a una CAGR del 7,40%, reflejando las perspectivas declaradas para el mercado de sistemas de riego por aspersión.
¿Qué formato de sistema de aspersión tiene la mayor presencia instalada?
Los sistemas de pivote central fueron el tipo de sistema más grande en 2025. La agricultura en campos grandes y la compatibilidad con controles de tasa variable apoyan su uso.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que África crezca a una CAGR del 9,2% hasta 2031. Asia-Pacífico le sigue con el 8,9%.
¿Qué tecnología se está expandiendo más rápidamente?
Los sistemas inteligentes y de precisión lideraron la categoría tecnológica con una participación del 42% en 2025. Se prevé que crezcan a una CAGR del 13,8%.