
Taille et Part du Marché du Southern Blotting
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.56 Milliards de dollars |
| Taille du Marché (2032) | 3.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Southern Blotting par Mordor Intelligence
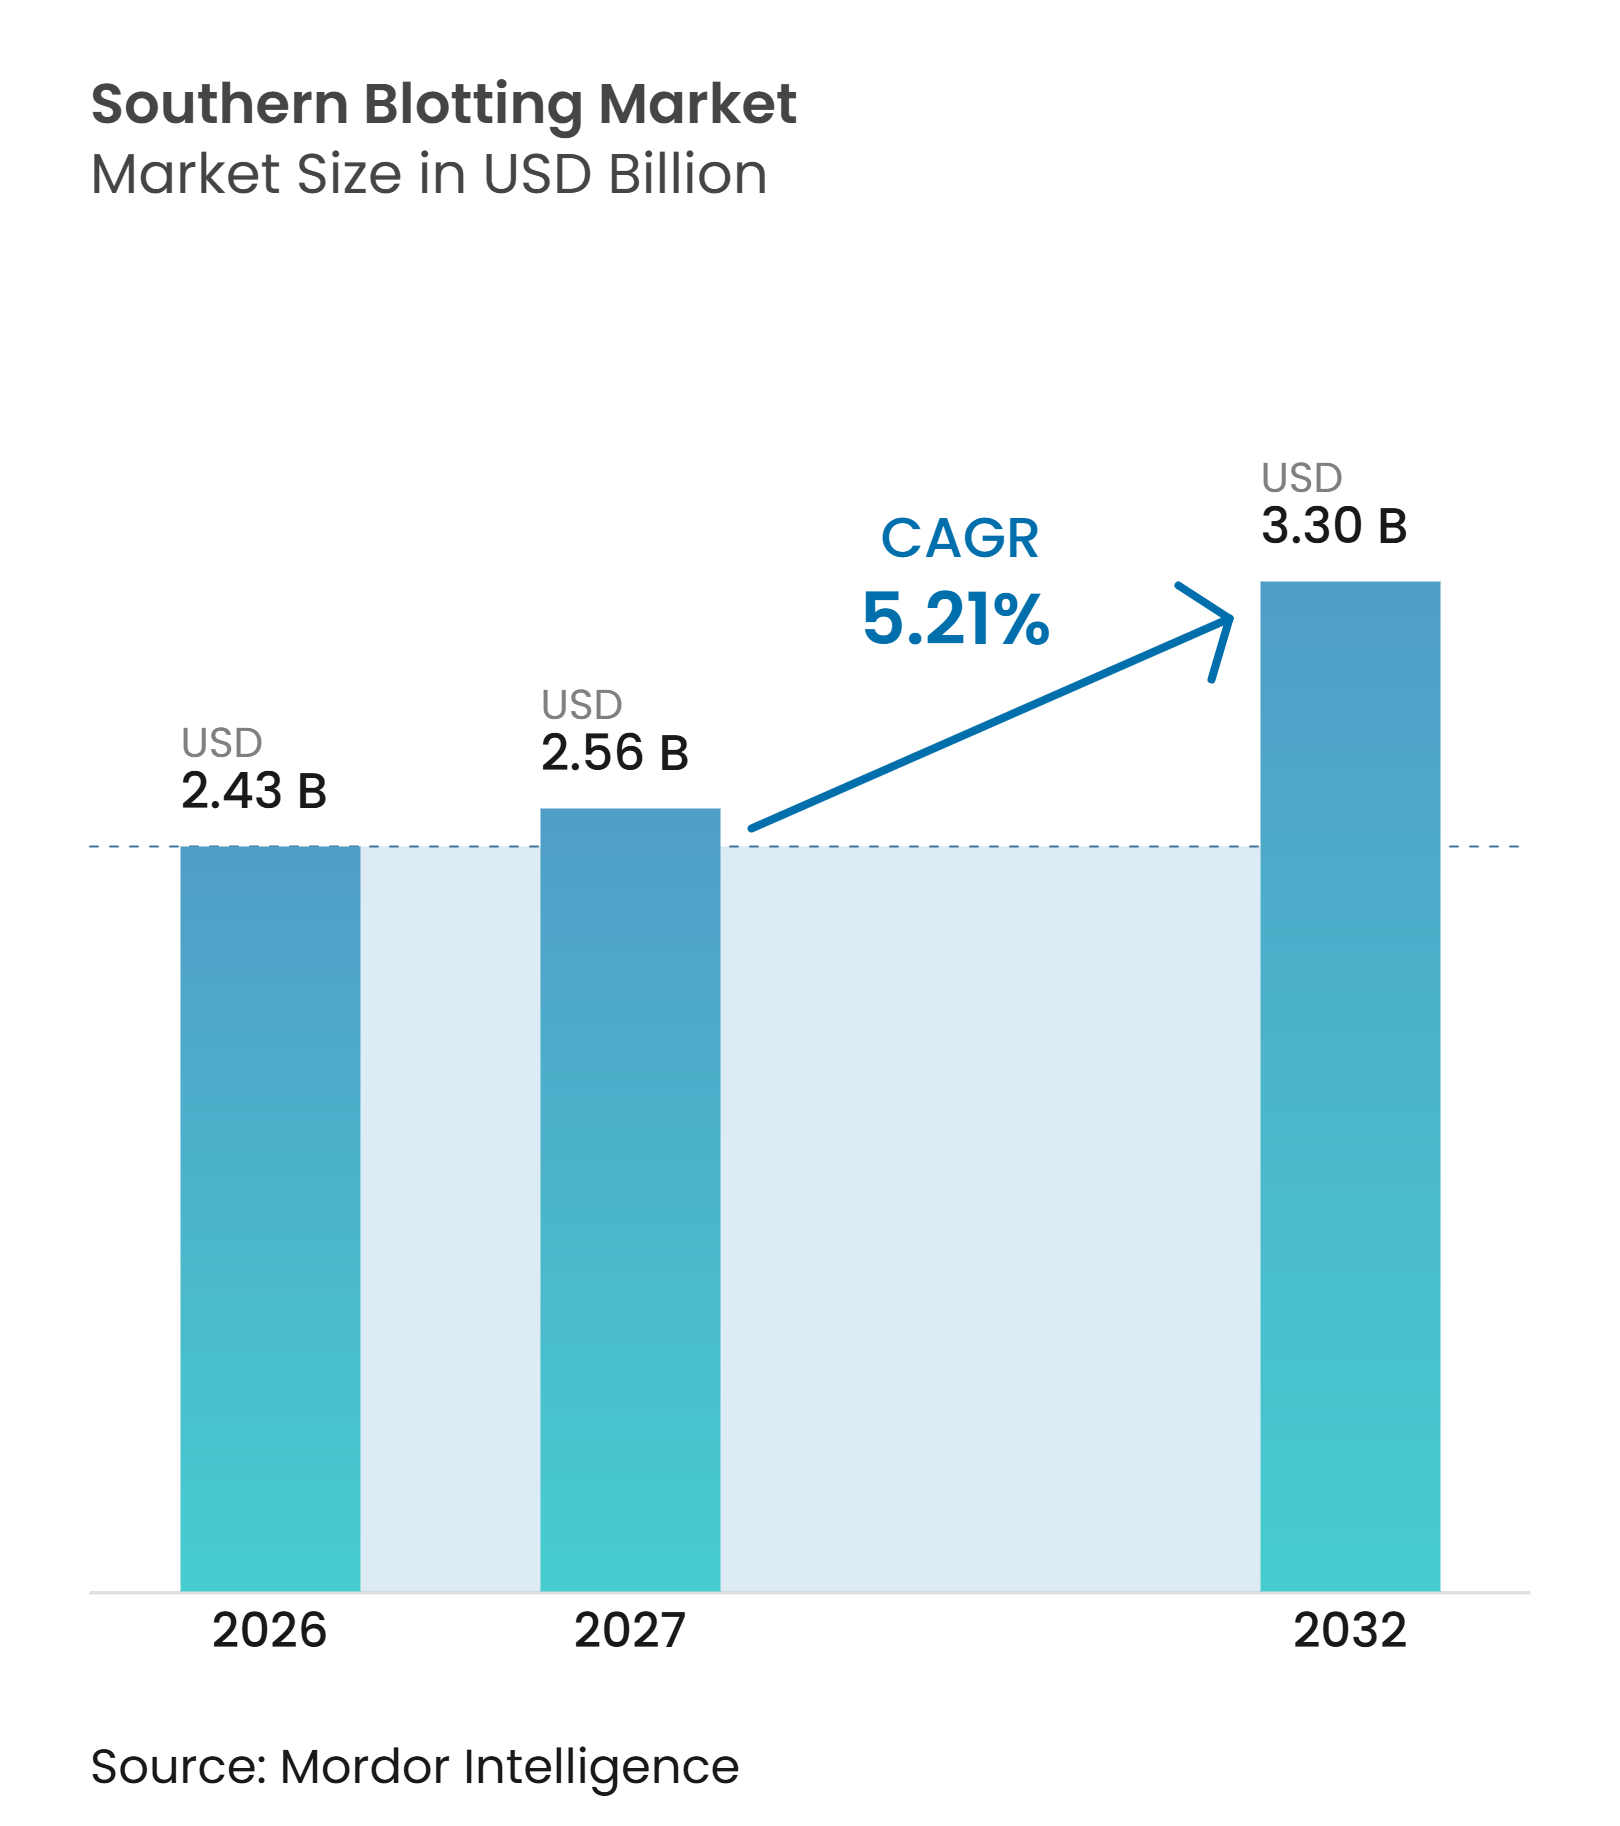
La taille du Marché du Southern Blotting devrait s'étendre de 2,43 milliards USD en 2026 et 2,56 milliards USD en 2027 à 3,30 milliards USD d'ici 2032, enregistrant un CAGR de 5,21 % entre 2027 et 2032.
Le marché du southern blotting continue de servir les flux de travail cliniques et de recherche nécessitant l'analyse du mosaïcisme de longueur de répétition, le dimensionnement d'ADN de haut poids moléculaire et l'analyse de méthylation à partir d'un seul test. Le séquençage de nouvelle génération à lecture courte, ou NGS, ne fournit pas systématiquement l'ensemble de ces résultats dans le même flux de travail. L'American College of Medical Genetics and Genomics recommande la confirmation des grandes expansions de répétitions détectées par NGS à lecture courte par des méthodes incluant le southern blot, la PCR à amorce répétée ou le séquençage à lecture longue. Cette recommandation soutient l'utilisation continue d'instruments, de membranes, de sondes et de réactifs de détection validés dans les laboratoires de référence et les plateformes académiques centrales. Le marché du southern blotting devrait donc rester concentré dans les applications de confirmation clinique et de validation génomique où les protocoles de laboratoire exigent des preuves établies.
Points Clés du Rapport
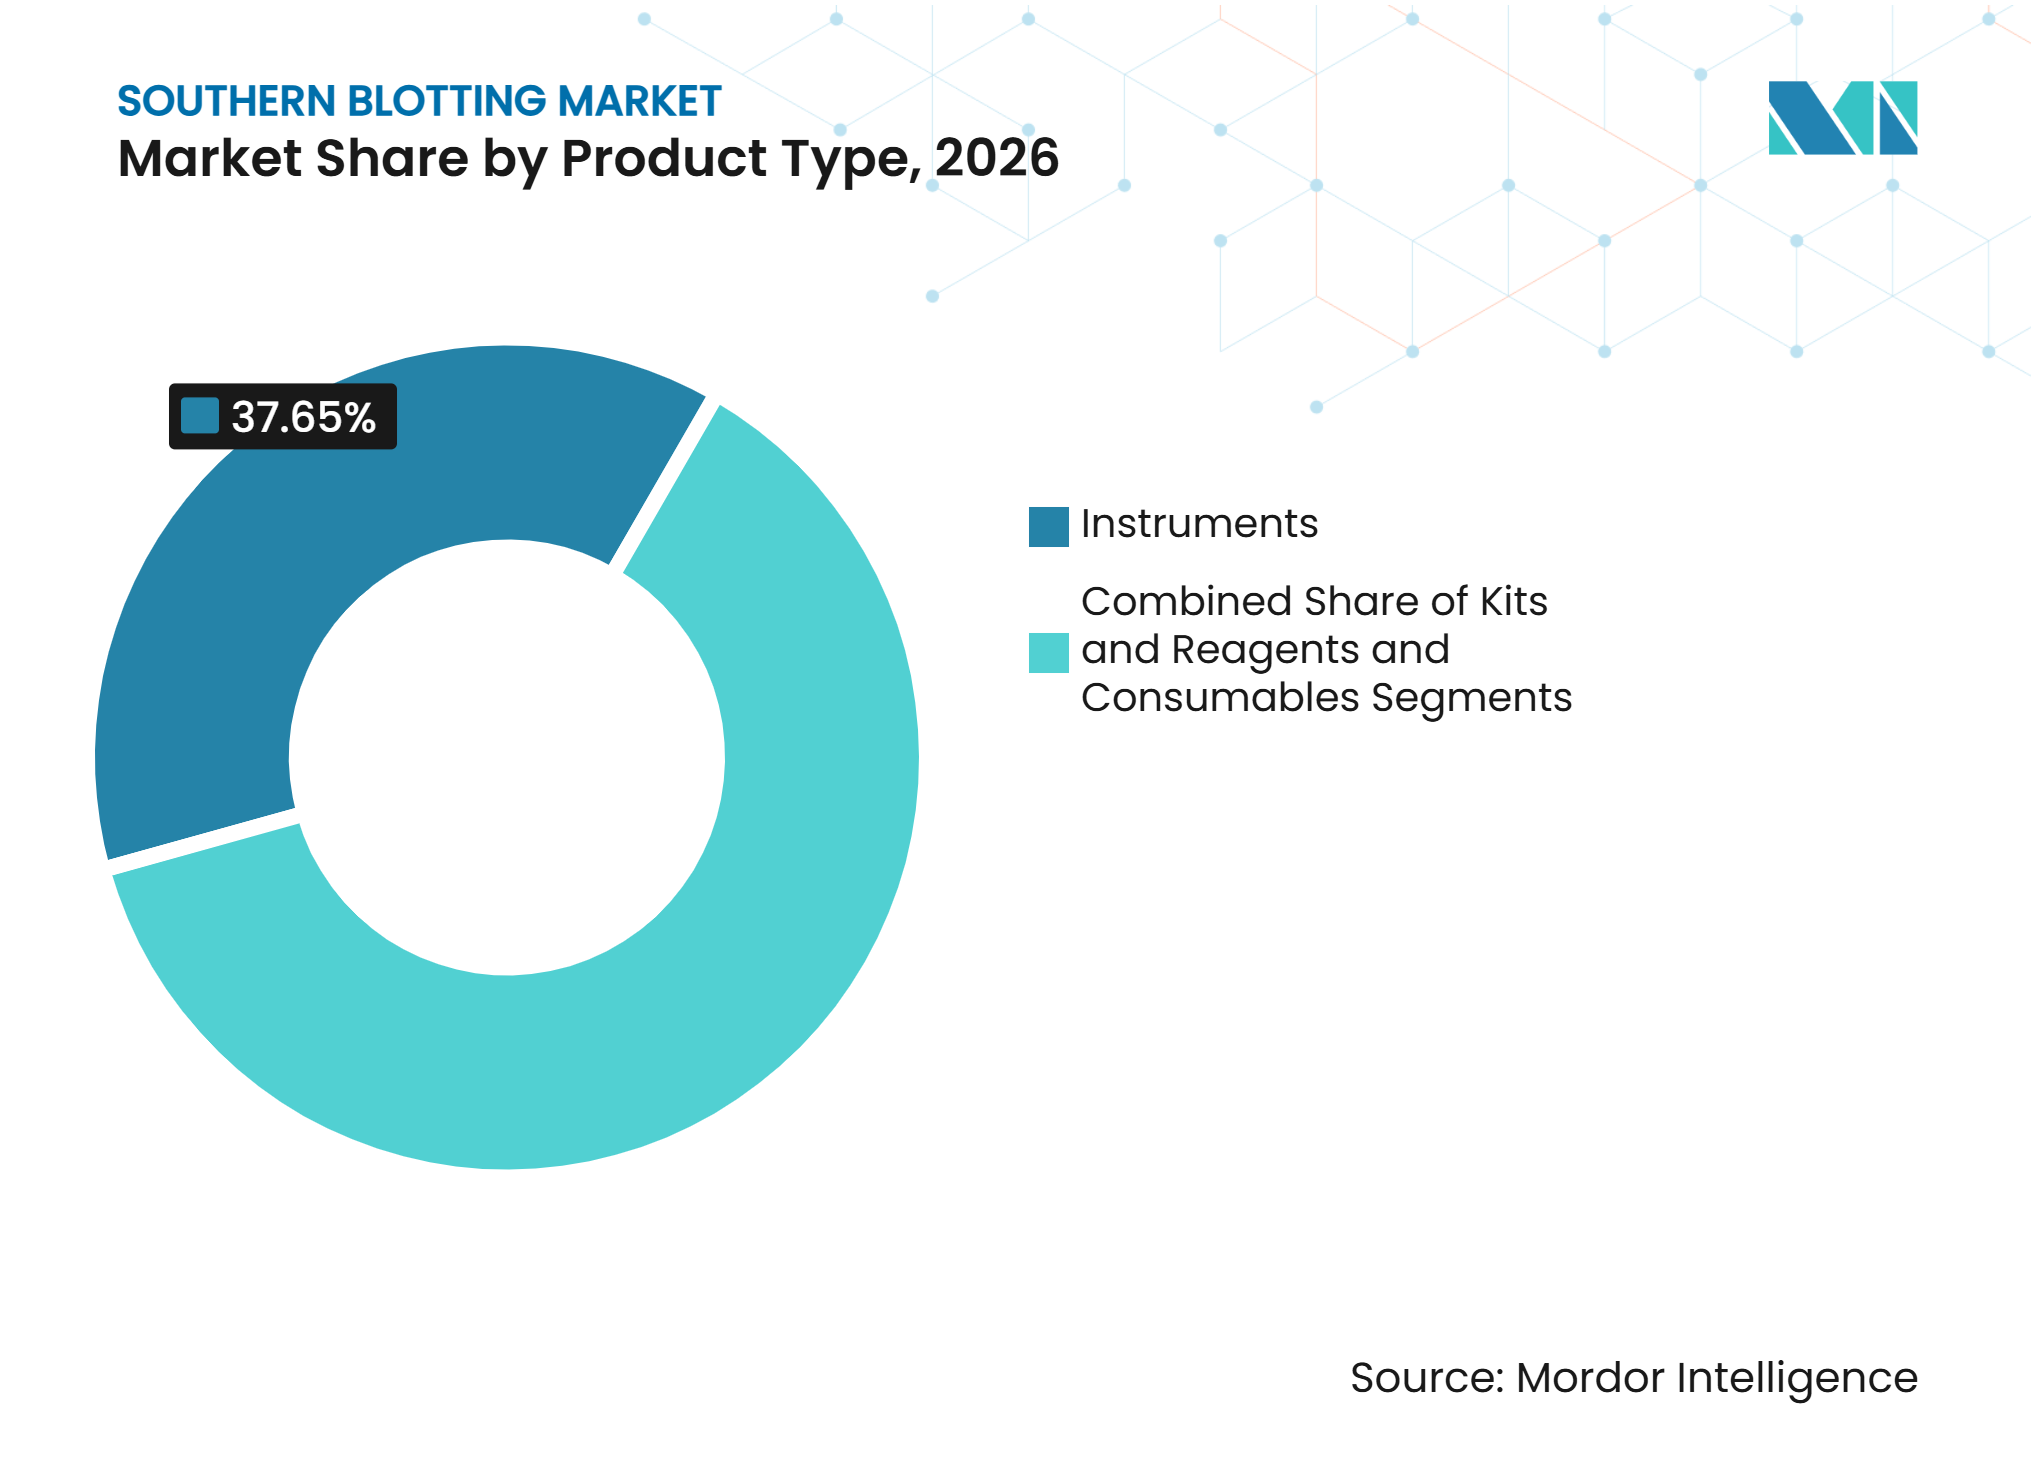
- Par type de produit, les instruments représentaient 37,65 % des dépenses totales en 2026, tandis que les kits et réactifs devraient croître à un CAGR de 7,54 % jusqu'en 2032.
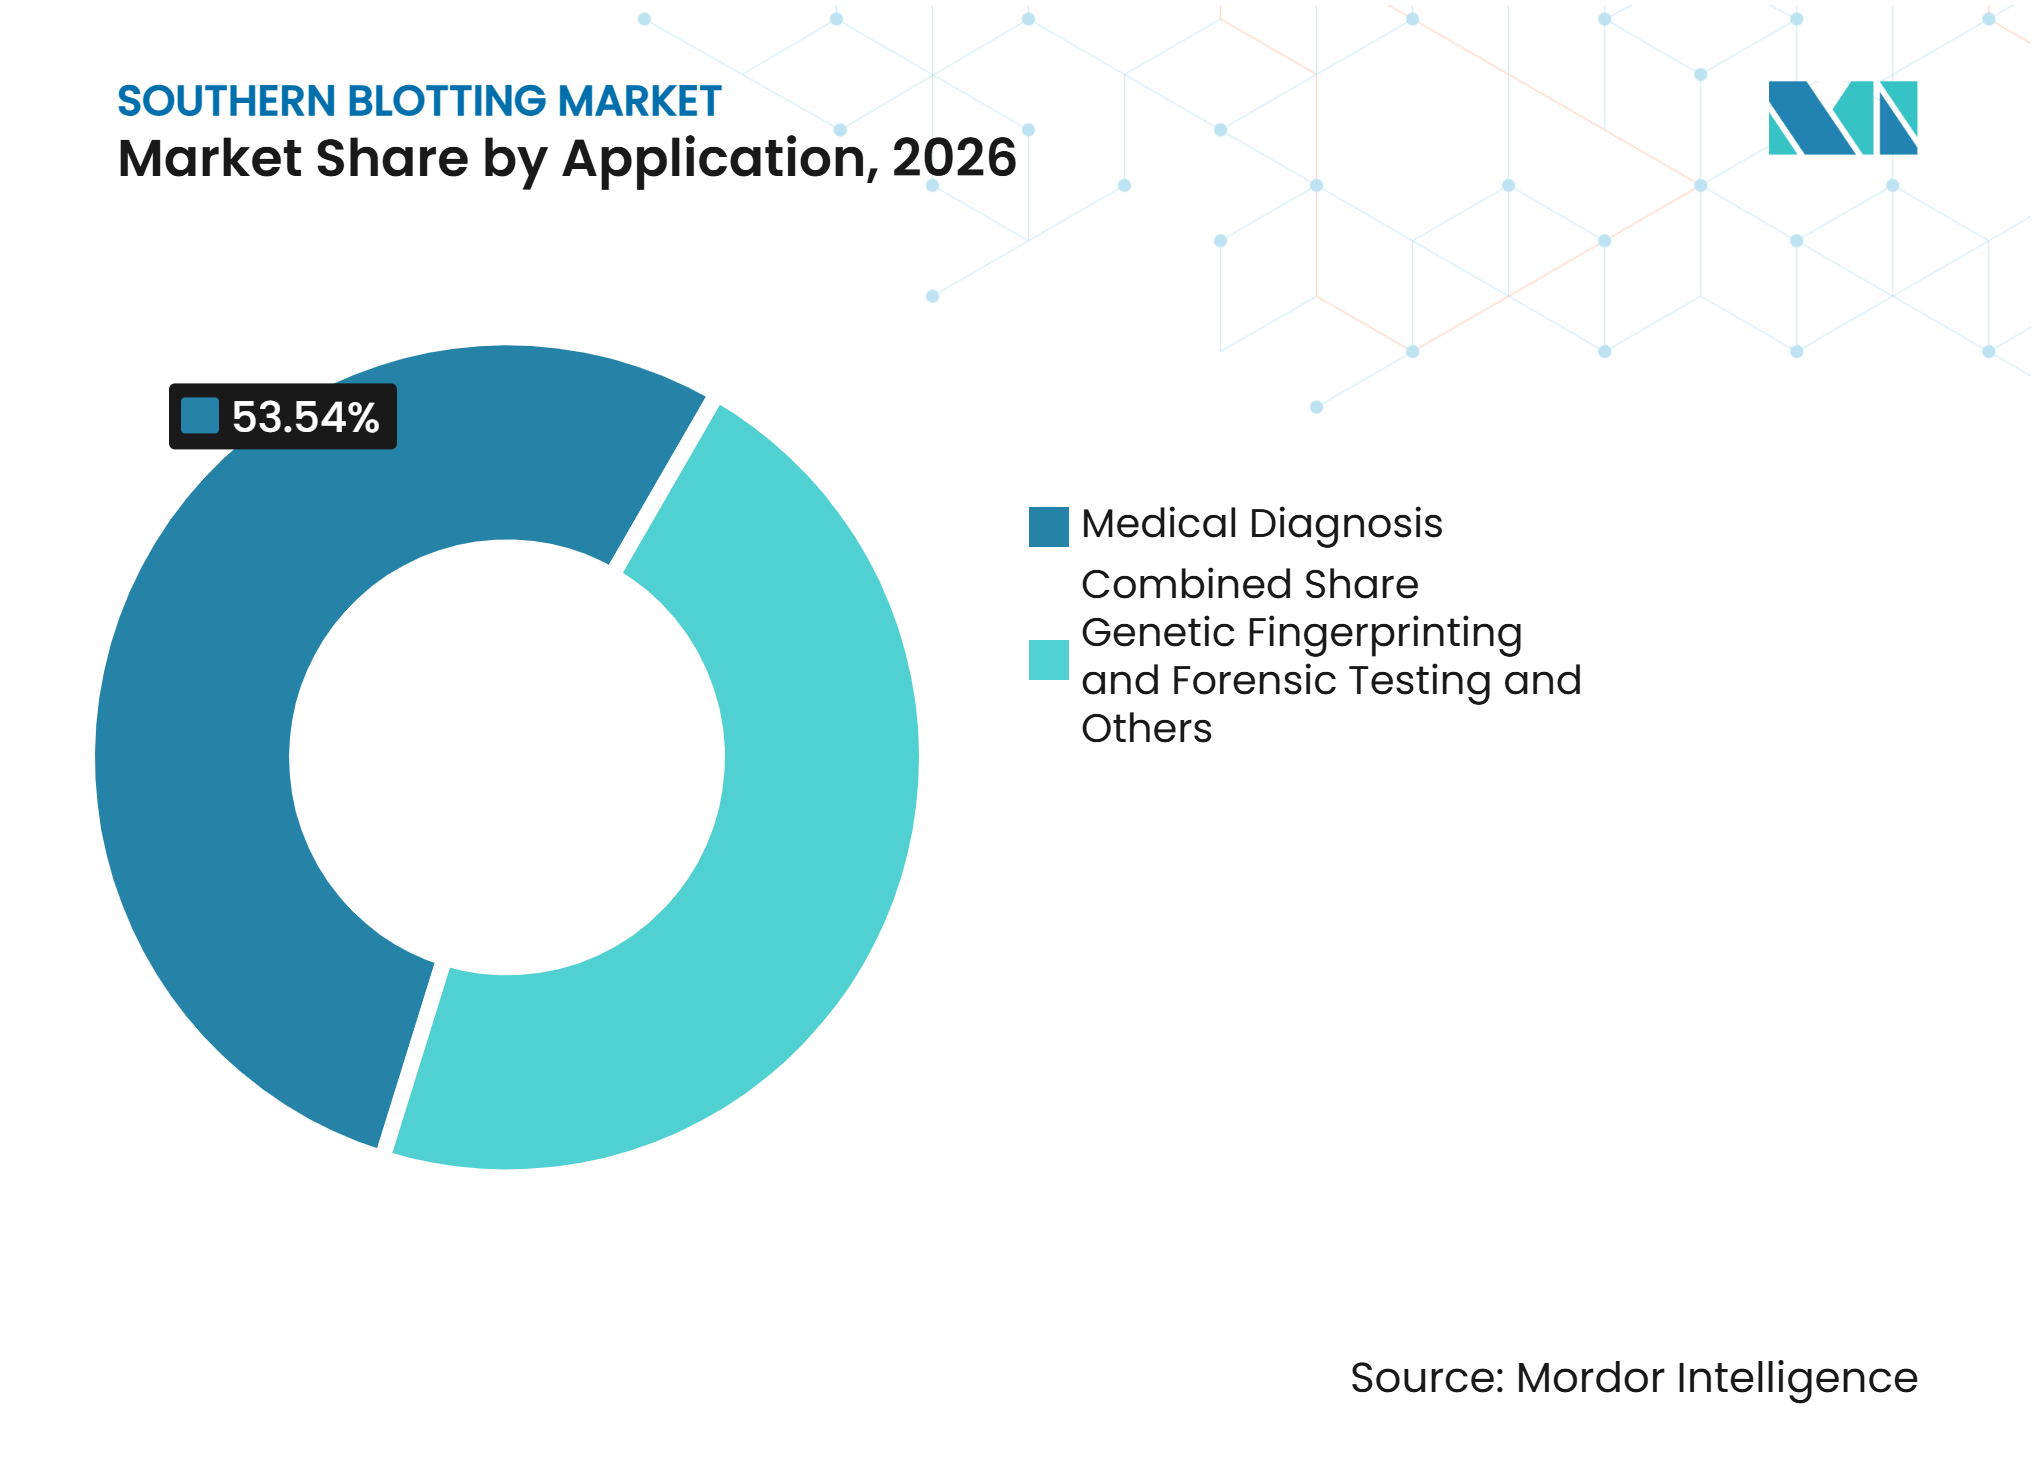
- Par application, le diagnostic médical représentait 53,54 % des dépenses totales en 2026, tandis que la recherche scientifique devrait se développer à un CAGR de 7,65 % jusqu'en 2032.
- Par utilisateur final, les instituts académiques et de recherche représentaient 56,43 % des dépenses en 2026, tandis que les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 8,54 % jusqu'en 2032.
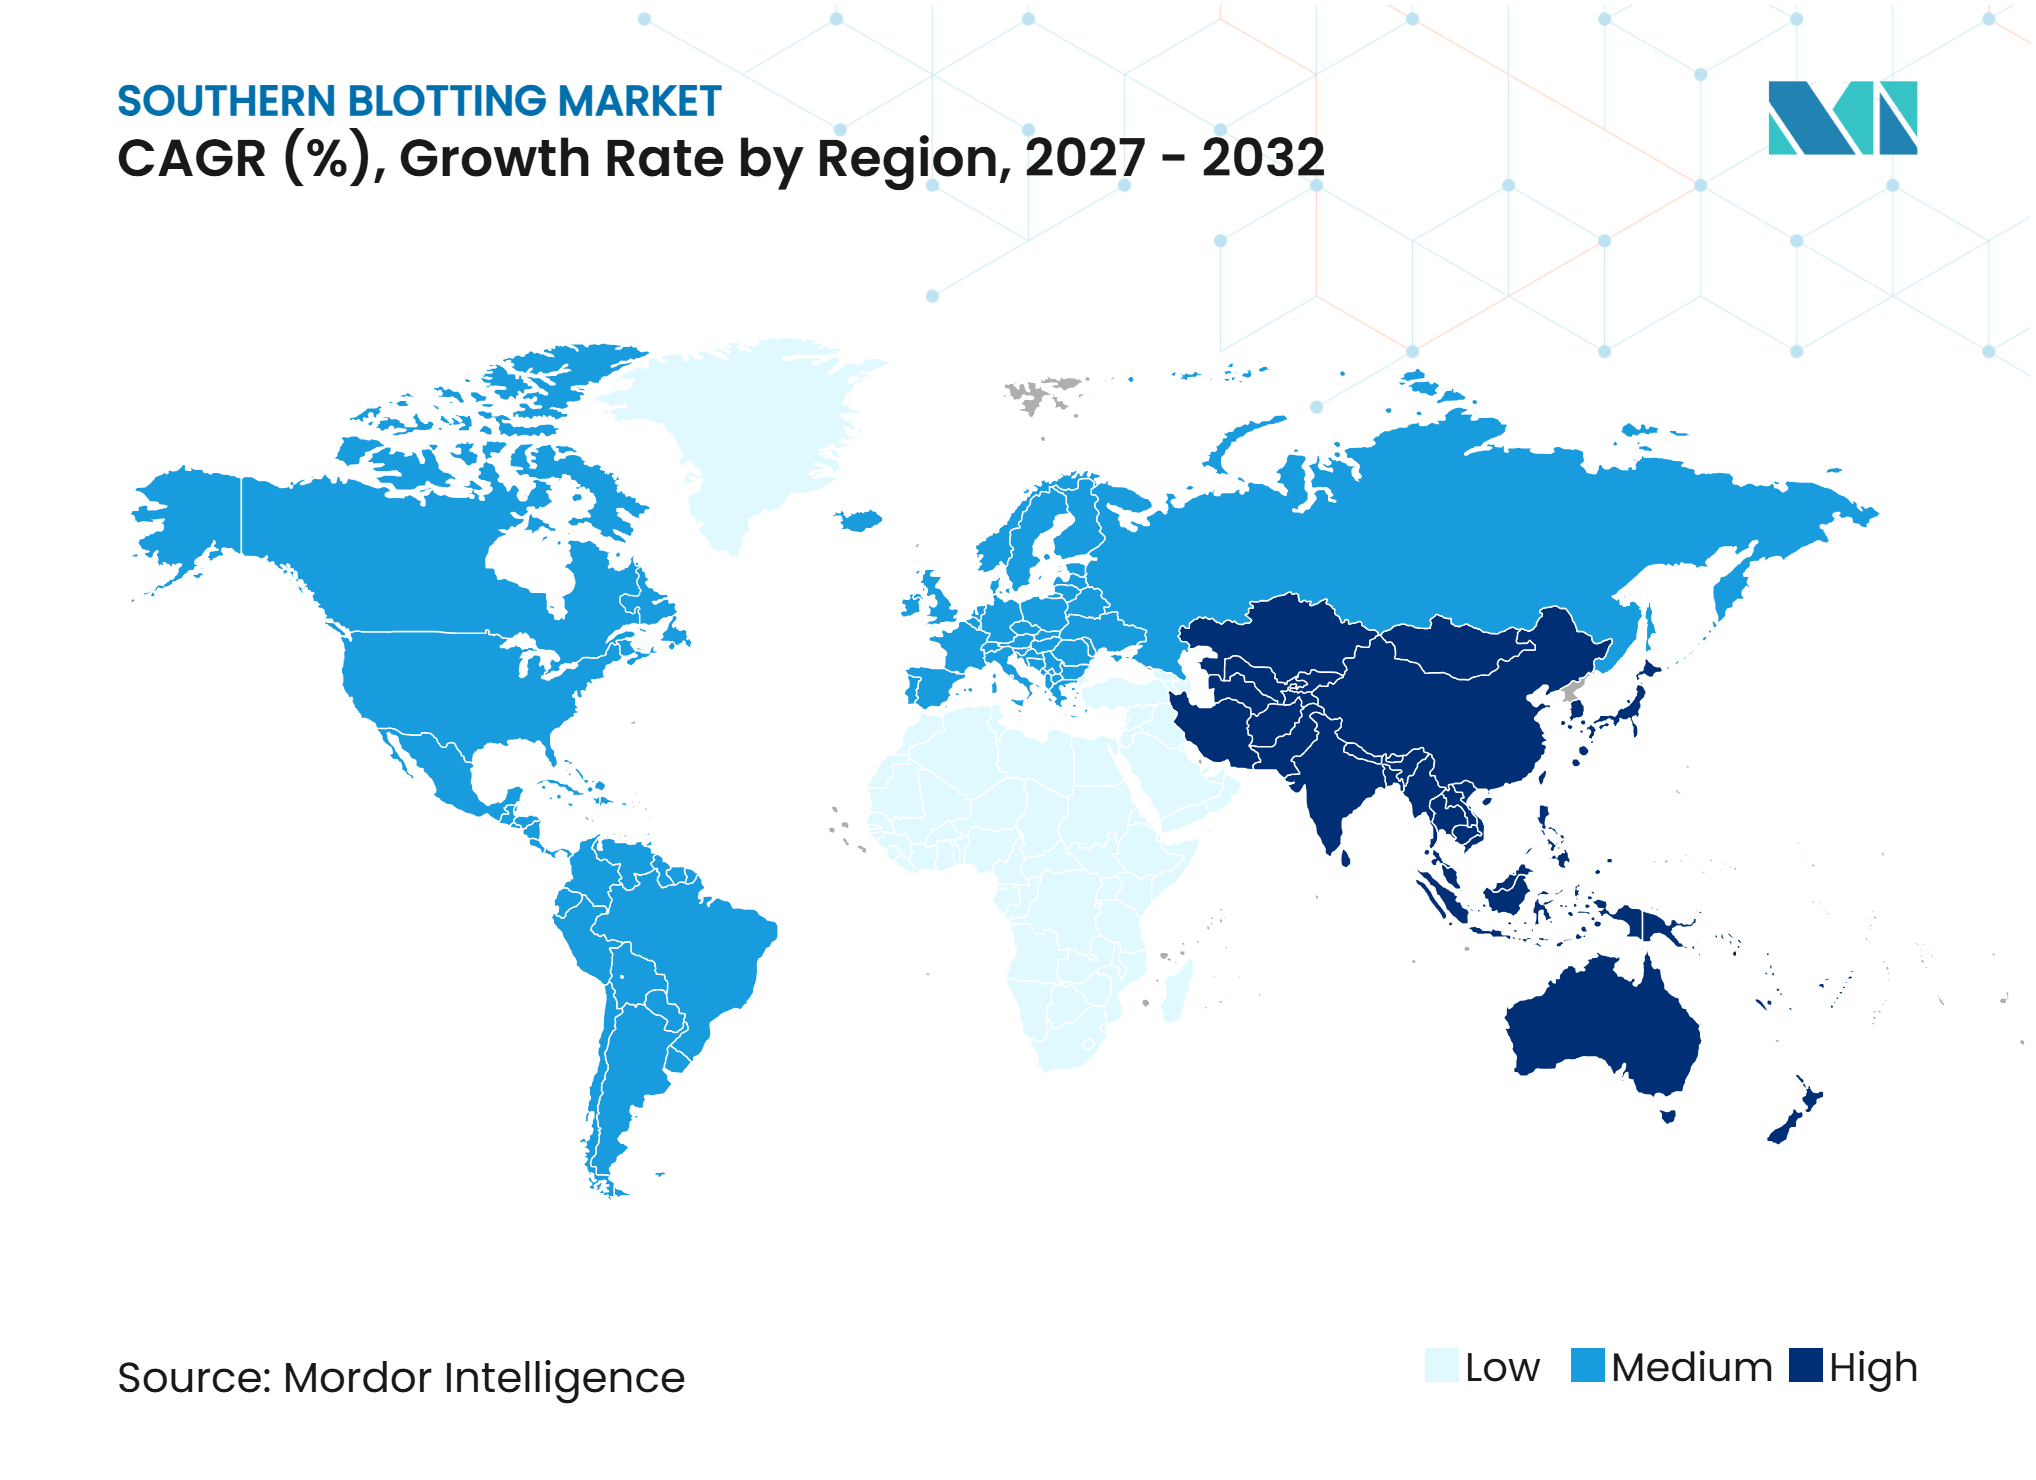
- Par géographie, l'Amérique du Nord représentait 42,76 % du marché du southern blotting en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance de la Recherche Génomique et de la Médecine de Précision | 1.50% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Tests de Confirmation pour les Expansions de Répétitions et les Variants Structuraux | 1.10% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du Diagnostic Moléculaire et des Tests Génétiques | 0.90% | Asie-Pacifique, notamment l'Inde, la Chine et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Caractérisation des Transgènes, de la Structure des Gènes et des Lignées Cellulaires | 0.50% | Mondial, plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Transfert Automatisé, Imagerie et Détection par Chimiluminescence | 0.80% | Mondial | Court terme (≤ 2 ans) |
| Besoins de Confirmation d'ADN de Haut Poids Moléculaire | 0.50% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la Recherche Génomique et de la Médecine de Précision
Les programmes de médecine de précision augmentent le nombre et la variété des échantillons nécessitant une caractérisation au niveau de l'ADN. Le southern blotting reste utile lorsque les laboratoires ont besoin à la fois d'informations sur la taille des répétitions et sur la méthylation à partir d'ADN génomique. Une étude publiée en 2025 dans Human Genomics a révélé que le diagnostic des variants germinaux peut rester incomplet lorsque les programmes de médecine de précision reposent sur une seule méthode de test. Cela soutient un rôle diagnostique multi-méthodes pour le marché du southern blotting. La croissance des programmes de recherche augmente également la demande de membranes de haute qualité, de sondes marquées et de systèmes de détection reproductibles.
Tests de Confirmation pour les Expansions de Répétitions et les Variants Structuraux
Les maladies à expansion de répétitions continuent de soutenir la demande dans les laboratoires de génétique médicale. Ces maladies comprennent le syndrome de l'X fragile, la dystrophie musculaire facioscapulohumérale, la maladie de Huntington et l'ataxie de Friedreich. L'ACMG indique que les grandes expansions de répétitions dtectées par NGS à lecture courte devraient idéalement être confirmées par d'autres méthodes, notamment le southern blotting. Un flux de travail intégré pour la dystrophie musculaire facioscapulohumérale publié en 2026 utilisait la cartographie optique à molécule unique comme méthode de première intention et conservait l'analyse par southern blot pour la confirmation des allèles 4qA contractés. Le South West Genomic Medicine Service a suspendu les tests de southern blot de routine pour la dystrophie musculaire facioscapulohumérale de type 1 en 2026 en raison d'une contrainte d'approvisionnement, et non parce que le test était devenu cliniquement inutile. Le marché du southern blotting reste donc exposé à la disponibilité des réactifs, tandis que son rôle clinique demeure ancré dans les voies complexes d'expansion de répétitions.
Expansion du Diagnostic Moléculaire et des Tests Génétiques
L'expansion des laboratoires de génomique en Asie-Pacifique accroît la base installée pour le diagnostic moléculaire. Gene Solutions et AMPATH ont lancé un laboratoire de génomique avancée à Hyderabad en octobre 2025, étendant les services de NGS et de diagnostic moléculaire à un réseau de plus de 2 000 points de collecte. Apollo Hospitals a rapporté plus de 11 000 consultations génomiques dans 12 villes et a planifié une expansion vers des centres de niveau 2 supplémentaires. DKSH, PacBio et l'Université Chulalongkorn ont lancé le programme LIFE-SEQ en Thaïlande en septembre 2025 pour soutenir le séquençage en santé de précision. Les réseaux de tests plus importants augmentent le nombre de résultats de variants structuraux et d'expansions de répétitions que les laboratoires peuvent avoir besoin de confirmer. Cette expansion soutient le marché du southern blotting à travers la demande de validation multi-méthodes.
Adoption de l'Automatisation et de la Détection Numérique
Le marché du southern blotting bénéficie du soutien de l'automatisation qui réduit la manipulation manuelle et améliore la tenue des dossiers. Les systèmes de transfert capillaire réduisent la charge du transfert de membrane dans les laboratoires traitant des volumes d'échantillons plus importants. Les systèmes d'imagerie numérique par chimiluminescence et proche infrarouge remplacent l'exposition sur film par la capture électronique d'images. Azure Biosystems a présenté son imageur Sapphire FL+ en août 2025 avec des modules laser et de filtres interchangeables prenant en charge l'imagerie par phosphore, la chimiluminescence et la fluorescence. Ces systèmes peuvent améliorer la cohérence entre les opérateurs et créer des enregistrements numériques auditables. Cette capacité est pertinente pour les laboratoires travaillant sous les exigences de documentation 21 CFR Part 11 et les exigences de qualité ISO 15189.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Flux de Travail Intensif en Main-d'Œuvre et à Faible Débit | -1.5% | Mondial, plus aigu dans les marchés de laboratoires à coût élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Déplacement par la PCR, la PCR Numérique, les Micropuces et le Séquençage | -1.9% | Mondial, avec un déplacement plus rapide dans les marchés d'Asie-Pacifique à hautes ressources et les marchés occidentaux | Long terme (≥ 4 ans) |
| Sensibilité à l'Apport Important d'ADN et à la Qualité des Échantillons | -0.7% | Mondial, notamment dans les contextes de biopsie liquide et de tests prénataux | Moyen terme (2-4 ans) |
| Compétences Spécialisées, Charge de Validation et Disponibilité des Réactifs | -0.5% | Marchés émergents et petits laboratoires à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Flux de Travail Intensif en Main-d'Œuvre et à Faible Débit
Le southern blotting nécessite une extraction d'ADN, une digestion par restriction, une électrophorèse, un transfert, une hybridation et une détection. Ces étapes peuvent nécessiter 48 à 72 heures et impliquent un travail manuel substantiel. Les laboratoires à haut volume peuvent faire face à des limites de capacité lorsque le test fait partie d'un menu diagnostique étendu. Une étude de 2025 sur les tests d'expansion de répétitions TCF4 a caractérisé le southern blotting comme intensif en main-d'œuvre, à faible débit et dépendant de quantités en microgrammes d'ADN génomique. L'automatisation peut réduire certaines manipulations, mais elle ne supprime pas les étapes biochimiques fondamentales. Cette contrainte limite l'adoption plus large sur le marché du southern blotting.
Déplacement par la PCR, la PCR Numérique, les Micropuces et le Séquençage
Les méthodes moléculaires alternatives prennent régulièrement en charge des rôles de dépistage qui reposaient autrefois sur le southern blotting. La PCR à amorce triplet et la PCR sensible à la méthylation offrent des délais d'exécution plus courts et des besoins en ADN d'entrée plus faibles pour le dépistage de routine du syndrome de l'X fragile. Une étude de 2025 réalisée en Thaïlande a rapporté que le southern blotting restait la méthode de référence pour confirmer les allèles à mutation complète, tandis que les méthodes basées sur la PCR le remplaçaient dans le dépistage de routine. Le séquençage à lecture longue peut caractériser les grandes expansions de répétitions et pourrait s'intégrer davantage dans les flux de travail diagnostiques à mesure que les plateformes deviennent plus accessibles. La cartographie optique du génome et la PCR numérique sont également en concurrence pour certains cas d'utilisation de variants structuraux. Le marché du southern blotting pourrait donc devenir plus dépendant des cas de confirmation spécialisés plutôt que du dépistage de première intention à haut volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Instruments Dominent Tandis que les Kits et Réactifs Croissent Plus RapidementLes instruments représentaient 37,65 % de la part de marché du southern blotting en 2026. Cette position reflète les exigences en capital pour les systèmes d'électrophorèse, les équipements de transfert, les fours d'hybridation et les plateformes d'imagerie numérique. Les systèmes manuels et semi-automatisés restent pertinents dans les laboratoires académiques et les environnements cliniques sensibles aux coûts, tandis que les systèmes automatisés génèrent des revenus plus élevés par unité et contribuent aux dépenses de cycle de remplacement. Les consommables constituent le prochain groupe de produits majeur car les membranes en nylon, les membranes en nitrocellulose, les gels, les papiers buvards, les sondes et les tampons sont utilisés de manière répétée. Les membranes en nylon sont privilégiées pour l'ADN de haut poids moléculaire car elles peuvent résister à plusieurs cycles d'hybridation.
Les kits et réactifs devraient croître à un CAGR de 7,54 % jusqu'en 2032, le taux le plus élevé au sein du type de produit. Les laboratoires passent du marquage radioactif aux sondes à la digoxigénine et aux substrats de détection par chimiluminescence adaptés à la base installée de plateformes d'imagerie CCD et proche infrarouge. Le kit d'extraction séquentielle de protéines/ADN/ARN de Thermo Fisher Scientific, lancé en février 2026, prend en charge les flux de travail nécessitant un ADN de haute qualité pour le NGS et le blotting en aval[1]. Les exigences du Règlement européen sur les dispositifs de diagnostic in vitro favorisent les fournisseurs qui proposent une documentation de qualité validée. Le secteur du southern blotting peut générer des revenus récurrents sur le marché du southern blotting même lorsque les achats d'instruments sont moins fréquents.



Par Application :
Le Diagnostic Médical Détient la Plus Grande Part Tandis que la Recherche Scientifique se DéveloppeLe diagnostic médical représentait 53,54 % des dépenses par application en 2026. Ce résultat reflète le rôle de la technique dans le diagnostic des maladies génétiques, notamment la dystrophie musculaire facioscapulohumérale et le syndrome de l'X fragile. Les lignes directrices ERN EURO-NMD de 2025 ont maintenu le southern blotting dans la voie diagnostique de la dystrophie musculaire facioscapulohumérale après examen de la cartographie optique du génome, du peignage moléculaire et de l'analyse de méthylation[2]. Les techniques alternatives n'ont pas remplacé le southern blotting dans l'ensemble du spectre diagnostique de la dystrophie musculaire facioscapulohumérale, tandis que les tests médico-légaux sont restés plus limités car ils privilégient la PCR à répétitions courtes en tandem. Le southern blotting conserve un rôle lorsque des variations structurales complexes nécessitent une caractérisation plus approfondie.
La recherche scientifique devrait se développer à un CAGR de 7,65 % jusqu'en 2032. Les études CRISPR-Cas9 utilisent le southern blotting pour examiner l'intégration des transgènes, le nombre de copies, la concatémérisation et l'insertion non intentionnelle de séquences vectorielles. Une étude de modification du génome de 2025 a révélé que le séquençage nanopore à lecture longue pouvait identifier des événements de concatémérisation manqués par le génotypage PCR standard. L'étude a placé le southern blotting dans la boîte à outils de validation croisée établie, et le développement de thérapies géniques crée une demande supplémentaire pour la caractérisation génomique documentée. Le secteur du southern blotting reste pertinent là où le développement de lignées cellulaires et la production de vecteurs viraux nécessitent ces preuves.

Par Utilisateur Final :
Les Instituts Académiques et de Recherche Dominent, Tandis que les Entreprises Pharmaceutiques et Biotechnologiques Croissent Plus RapidementLes instituts académiques et de recherche représentaient 56,43 % des dépenses par utilisateur final en 2026. Les laboratoires universitaires et les plateformes centrales de génomique utilisent la technique pour la biologie moléculaire, la génétique, la recherche sur les expansions de répétitions et la validation CRISPR. Les projets financés par des subventions créent une demande répétée de membranes, de tampons d'hybridation, de réactifs de marquage et de consommables de détection. Les établissements académiques maintiennent également des protocoles qui forment les chercheurs aux méthodes établies d'analyse de l'ADN. Les laboratoires cliniques représentent un autre groupe d'utilisateurs important et font face à des pressions d'approvisionnement liées aux exigences de validation et de qualité. En Europe, la revalidation liée au Règlement sur les dispositifs de diagnostic in vitro peut amener les laboratoires à préférer un groupe restreint de fournisseurs disposant d'une documentation établie.
Les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 8,54 % jusqu'en 2032. Le développement des biologiques et la fabrication de thérapies géniques utilisent la caractérisation génomique pour l'évaluation des lignées cellulaires, les vérifications d'intégration des vecteurs viraux et les travaux de biosécurité. Les attentes de la FDA en matière de chimie, de fabrication et de contrôles pour les produits de thérapie génique incluent la caractérisation moléculaire de la structure des transgènes, du nombre de copies et des sites d'intégration. L'accord de test de MilliporeSigma avec Genetix Biotherapeutics en mai 2026 a démontré la demande de tests analytiques et de libération de biosécurité pour les thérapies géniques approuvées par la FDA. Les entreprises de biotechnologie agricole constituent un groupe d'utilisateurs finaux plus restreint qui utilise la confirmation génomique pour les lignées végétales et animales modifiées. Le secteur du southern blotting bénéficie de la situation où le marché du southern blotting répond à des besoins de validation établis aux côtés de méthodes de séquençage plus récentes.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord représentait 42,76 % des dépenses régionales en 2026. Les grands laboratoires de référence, les campus de recherche biopharmaceutique et les installations de génomique financées par les NIH soutiennent l'utilisation étendue de méthodes génomiques validées dans la région. Les laboratoires américains utilisent le southern blotting dans les voies diagnostiques du syndrome de l'X fragile et de la dystrophie musculaire facioscapulohumérale qui nécessitent une confirmation minutieuse des expansions de répétitions. Les attentes d'accréditation du Collège des Pathologistes Américains soutiennent également la validation multi-méthodes en diagnostic moléculaire. Les NIH ont financé l'initiative NBSxWGS BEACONS en 2025 à hauteur de 14,4 millions USD pour le dépistage néonatal par séquençage du génome entier[3]. Cet investissement élargit l'infrastructure de tests génomiques et peut accroître la demande de méthodes de confirmation en aval. Le Canada intègre davantage de tests génétiques pour les affections neuromusculaires et neurodégénératives dans le cadre de programmes de santé provinciaux. Les réseaux de diagnostic privés urbains du Mexique ajoutent également des capacités de biologie moléculaire. L'automatisation devient de plus en plus importante dans les environnements de recherche nord-américains car les laboratoires ont besoin d'une meilleure reproductibilité et d'une meilleure documentation numérique. Le marché du southern blotting dans la région bénéficie de la continuité des protocoles, des exigences de qualité et des investissements dans les diagnostics avancés.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,43 % jusqu'en 2032. La région passe de projets de tests génomiques isolés à des programmes de génomique institutionnels et nationaux plus importants. L'Inde, la Chine, le Japon, la Corée du Sud et les pays d'Asie du Sud-Est contribuent chacun à différentes sources de demande de laboratoire. QIAGEN a ouvert un centre de données bioinformatiques à Melbourne en février 2025 pour fournir un hébergement de données en pays pour les laboratoires de tests génomiques en Australie. En Chine, Topgen Biomedical Technology exploite un réseau clinique couvrant plus de 1 300 hôpitaux avec une capacité NGS accréditée CAP. Cette échelle peut générer des résultats de variants structuraux et d'expansions de répétitions nécessitant une confirmation dans des laboratoires équipés. Le Japon et la Corée du Sud disposent de programmes de médecine génomique matures et de systèmes de remboursement qui soutiennent des voies diagnostiques multimodales. Les facteurs de conformité régionaux comprennent les réglementations diagnostiques locales, l'accréditation CAP et les exigences en matière de données de santé. La taille du marché du southern blotting en Asie-Pacifique est soutenue par la croissance de la capacité des laboratoires, même si les nouvelles méthodes à lecture longue se développent. Les fournisseurs qui offrent un soutien applicatif et une distribution fiable de réactifs ont une opportunité plus forte dans des environnements de laboratoire diversifiés.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est façonnée par la mise en œuvre du Règlement sur les dispositifs de diagnostic in vitro, qui prolonge les délais d'évaluation de la conformité pour certains kits de diagnostic à base de sondes. Les laboratoires allemands et français répondent en privilégiant des fournisseurs validés disposant de systèmes de qualité documentés. Le réseau génomique du NHS du Royaume-Uni continue d'utiliser le southern blotting pour la dystrophie musculaire facioscapulohumérale malgré des contraintes isolées d'approvisionnement en réactifs. Les hôpitaux universitaires et les instituts de recherche allemands soutiennent également la demande d'instruments et de consommables. Le Moyen-Orient et l'Afrique restent des opportunités à un stade précoce, avec les investissements dans les soins de santé de l'Arabie Saoudite et les centres médicaux académiques d'Afrique du Sud soutenant l'expansion du diagnostic moléculaire. Le Brésil représente une grande partie de la demande sud-américaine à travers des programmes de diagnostic des maladies rares et la recherche académique en biologie moléculaire. L'Argentine et d'autres pays suivent des cycles d'approvisionnement de laboratoire qui dépendent des budgets des ministères de la santé. La fiabilité de l'approvisionnement en réactifs et la disponibilité d'opérateurs spécialisés restent des contraintes communes dans ces zones. La documentation ISO 13485 et ISO 15189 a une influence réglementaire croissante dans les décisions d'achat. L'utilisation en dehors de l'Amérique du Nord et de l'Asie-Pacifique dépend de distributeurs capables de combiner la disponibilité des produits avec un support technique.
Paysage Concurrentiel
Concentration du Marché
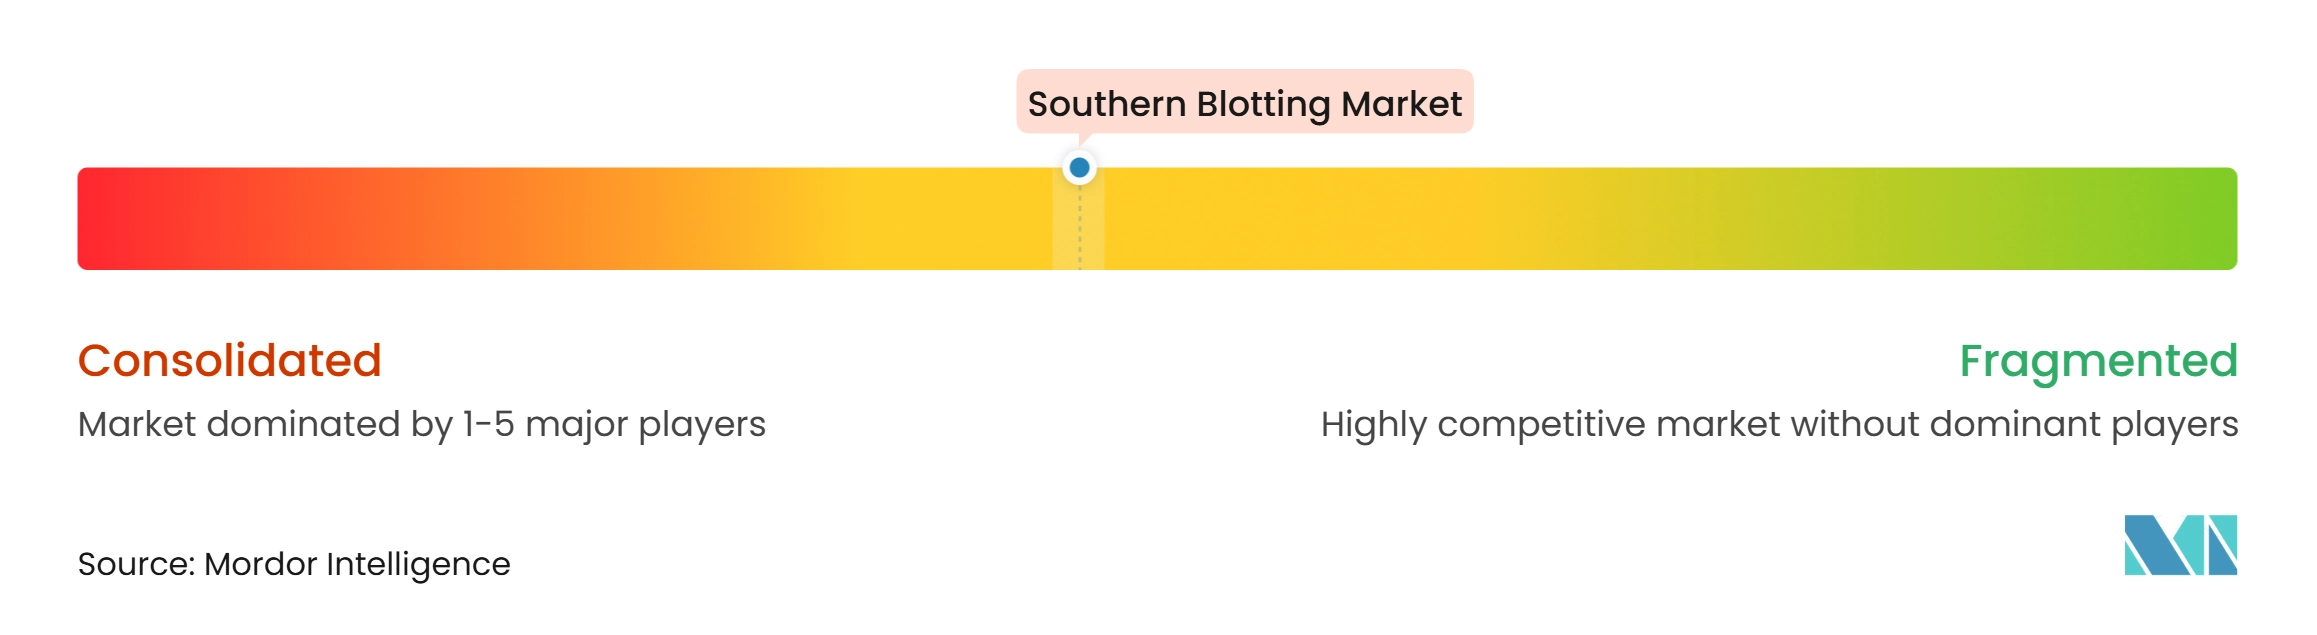
Le marché du southern blotting est dominé par Thermo Fisher Scientific, Bio-Rad Laboratories, QIAGEN N.V. et Merck KGaA via MilliporeSigma. Ces entreprises proposent des portefeuilles complémentaires comprenant des instruments, des réactifs de détection, des membranes, des produits de préparation d'échantillons et des logiciels de flux de travail. Leur position est soutenue par des protocoles de laboratoire déjà validés autour de réactifs et d'instruments spécifiques. Bio-Rad associe les systèmes d'imagerie ChemiDoc à la chimie Stain-Free sur gel et au logiciel Image Lab conçu pour les enregistrements conformes à la 21 CFR Part 11. Merck KGaA conserve une base installée solide pour les membranes en nitrocellulose Immobilon-NC au sein de son portefeuille de sciences de la vie. La concurrence sur le marché du southern blotting est portée par la fiabilité des produits, le support technique, les capacités d'enregistrement numérique et la compatibilité entre les étapes du flux de travail.
Le QIAsymphony Connect de QIAGEN prend en charge l'extraction automatisée d'acides nucléiques pour les flux de travail de génomique, ce qui peut alimenter les méthodes de confirmation en aval. QIAGEN a également lancé les panneaux QIAseq xHYB Long Read en juillet 2025 pour l'analyse des variants structuraux, du HLA et des expansions de répétitions. Ce lancement positionne son écosystème de préparation d'échantillons en amont du séquençage à lecture longue et des flux de travail de confirmation potentiels. Azure Biosystems a présenté le système d'imagerie Sapphire FL+ en 2025, ajoutant une option de fournisseur plus petit pour les laboratoires recherchant plusieurs modes de détection. Analytik Jena et Azure Biosystems sont en concurrence avec la franchise Odyssey de LI-COR en imagerie numérique. Les marchés à revenus plus faibles et les petits laboratoires cliniques restent une opportunité pour les kits validés offrant un support applicatif clair et des coûts d'acquisition plus faibles.
Le protocole isouthern a combiné le southern blotting conventionnel avec la détection par anticorps des modifications de bases, élargissant les résultats analytiques disponibles à partir du flux de travail. Cette approche peut soutenir des utilisations de recherche plus spécialisées tout en conservant la structure de base du test. Promega et MilliporeSigma se sont associés en octobre 2025 pour développer des technologies de tests cellulaires 3D, montrant une collaboration continue entre les fournisseurs d'outils de biologie moléculaire. Sartorius a présenté la membrane Sartocon Q Hydrosart pour le traitement des anticorps monoclonaux en août 2026, étendant sa présence dans les applications de sciences de la vie adjacentes. La norme ISO 13485 pour les fabricants de dispositifs et la norme ISO 15189 pour les laboratoires de diagnostic influencent les décisions d'achat, notamment en Europe et au Japon. Le marché du southern blotting reste modérément à fortement concentré car les grands fournisseurs combinent de larges portefeuilles de produits avec des relations protocolaires approfondies. Un score de concentration de marché de 7 sur 10 reflète la position dominante des principaux fournisseurs intégrés, bien que le projet ne fournisse aucun chiffre de part de marché combinée pour les principaux acteurs et que les fournisseurs plus petits d'imagerie et de consommables restent actifs.
Leaders du Secteur du Southern Blotting
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories, Inc.
-
Agilent Technologies, Inc.
-
Merck KGaA
-
PerkinElmer, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Southern Blotting Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific
- Bio-Rad Laboratories
- Agilent Technologies
- Merck
- PerkinElmer
- QIAGEN
- Cleaver Scientific Ltd.
- Pall
- Promega
- Takara Bio
- Advansta
- Azure Biosystems
- LI-COR Biosciences
- Abcam
- Sartorius
- Analytik Jena GmbH
- Geno Technology, Inc.
- Enzo Biochem
- Rockland Immunochemicals
Développements industriels récents dans Marché du Southern Blotting
- Mai 2026 : MilliporeSigma a signé un accord de 5 ans avec Genetix Biotherapeutics pour fournir des tests analytiques et de libération de biosécurité pour les thérapies géniques approuvées par la FDA, y compris des services de caractérisation de lignées cellulaires.
- Février 2026 : Thermo Fisher Scientific a lancé le kit d'extraction séquentielle de protéines/ADN/ARN Thermo Scientific pour l'extraction d'ADN de haute qualité à partir d'aussi peu que 1 000 cellules pour les flux de travail NGS et de blotting en aval.
- Octobre 2025 : Gene Solutions et AMPATH ont lancé un laboratoire de génomique avancée à Hyderabad, en Inde, ajoutant un diagnostic moléculaire basé sur le NGS à travers un réseau de plus de 2 000 points de collecte.
- Septembre 2025 : Merck KGaA a ouvert une installation de fabrication de filtres climatiquement neutre de 150 millions EUR à Blarney, Cork, Irlande, dans le cadre de son programme d'expansion des sciences de la vie.
Périmètre du Rapport sur le Marché Mondial du Southern Blotting
Selon le périmètre du rapport, le southern blotting est une technique de laboratoire utilisée pour détecter des séquences d'ADN spécifiques dans un échantillon. Elle sépare les fragments d'ADN par taille, les transfère sur une membrane et identifie les séquences cibles à l'aide de sondes marquées.
Le marché du southern blotting est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en instruments, kits et réactifs, et consommables. Par application, le marché est segmenté en diagnostic médical, empreinte génétique et tests médico-légaux, et recherche scientifique. Par utilisateur final, le marché est segmenté en instituts académiques et de recherche, entreprises pharmaceutiques et biotechnologiques, laboratoires cliniques et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Instruments | Instruments Manuels |
| Instruments Automatisés | |
| Instruments Semi-Automatisés | |
| Kits et Réactifs | Réactifs de Marquage de Sondes |
| Tampons d'Hybridation | |
| Substrats de Détection | |
| Consommables | Membranes en Nylon |
| Membranes en Nitrocellulose | |
| Filtres et Papiers Buvards | |
| Gels et Accessoires de Transfert |
| Diagnostic Médical |
| Empreinte Génétique et Tests Médico-Légaux |
| Recherche Scientifique |
| Instituts Académiques et de Recherche |
| Entreprises Pharmaceutiques et Biotechnologiques |
| Laboratoires Cliniques |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Instruments | Instruments Manuels |
| Instruments Automatisés | ||
| Instruments Semi-Automatisés | ||
| Kits et Réactifs | Réactifs de Marquage de Sondes | |
| Tampons d'Hybridation | ||
| Substrats de Détection | ||
| Consommables | Membranes en Nylon | |
| Membranes en Nitrocellulose | ||
| Filtres et Papiers Buvards | ||
| Gels et Accessoires de Transfert | ||
| Par Application | Diagnostic Médical | |
| Empreinte Génétique et Tests Médico-Légaux | ||
| Recherche Scientifique | ||
| Par Utilisateur Final | Instituts Académiques et de Recherche | |
| Entreprises Pharmaceutiques et Biotechnologiques | ||
| Laboratoires Cliniques | ||
| Autres Utilisateurs Finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché du southern blotting d'ici 2032 ?
Le marché du southern blotting devrait atteindre 3,30 milliards USD d'ici 2032, contre 2,56 milliards USD en 2027, à un CAGR de 5,2 %. Les prévisions reflètent l'utilisation continue dans des flux de travail spécialisés de confirmation clinique et de recherche nécessitant une caractérisation de l'ADN génomique au-delà des méthodes de dépistage de routine.
Pourquoi le southern blotting est-il encore utilisé dans les tests génétiques ?
Il permet la confirmation des expansions de répétitions et peut évaluer la taille des répétitions, le mosaïcisme et la méthylation dans des flux de travail où les méthodes de dépistage nécessitent une validation supplémentaire.
Quelle application du southern blotting détient la plus grande part ?
Le diagnostic médical représentait 53,54 % des dépenses par application en 2026, soutenu par son utilisation dans la dystrophie musculaire facioscapulohumérale, le syndrome de l'X fragile et d'autres maladies à expansion de répétitions.
Quelle catégorie de produits devrait croître le plus rapidement dans le southern blotting ?
Les kits et réactifs devraient croître à un CAGR de 7,54 % jusqu'en 2032, à mesure que les laboratoires adoptent le marquage non radioactif et les flux de travail de détection numérique.
Quelle région connaît la croissance la plus rapide pour les produits de southern blotting ?
L'Asie-Pacifique devrait se développer à un CAGR de 6,43 % jusqu'en 2032, à mesure que les réseaux de tests génomiques et l'infrastructure de laboratoire se développent.
Qu'est-ce qui limite l'utilisation plus large du southern blotting ?
Le flux de travail reste intensif en main-d'œuvre, nécessite un ADN de haute qualité et est en concurrence avec la PCR, la PCR numérique, la cartographie optique et les méthodes de séquençage à lecture longue. C'est un défi central pour le marché du southern blotting.